
АНУ-ын байгалийн хий — Экспортын хүчин чадал ба фьючерсийн сангийн ялгаа
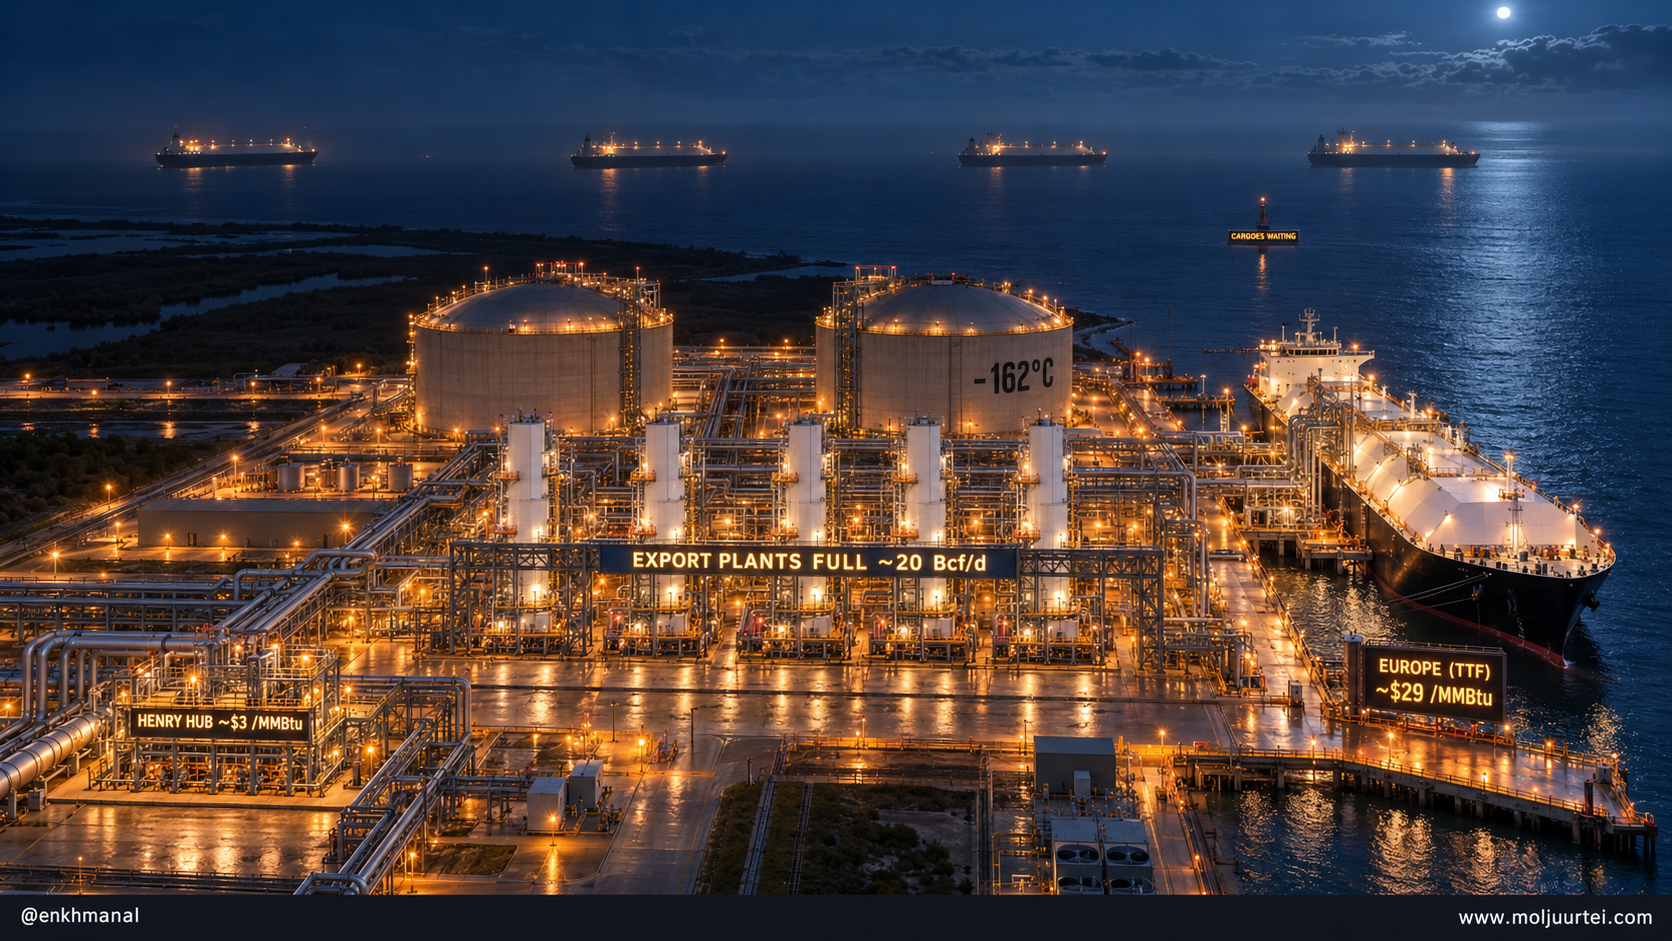
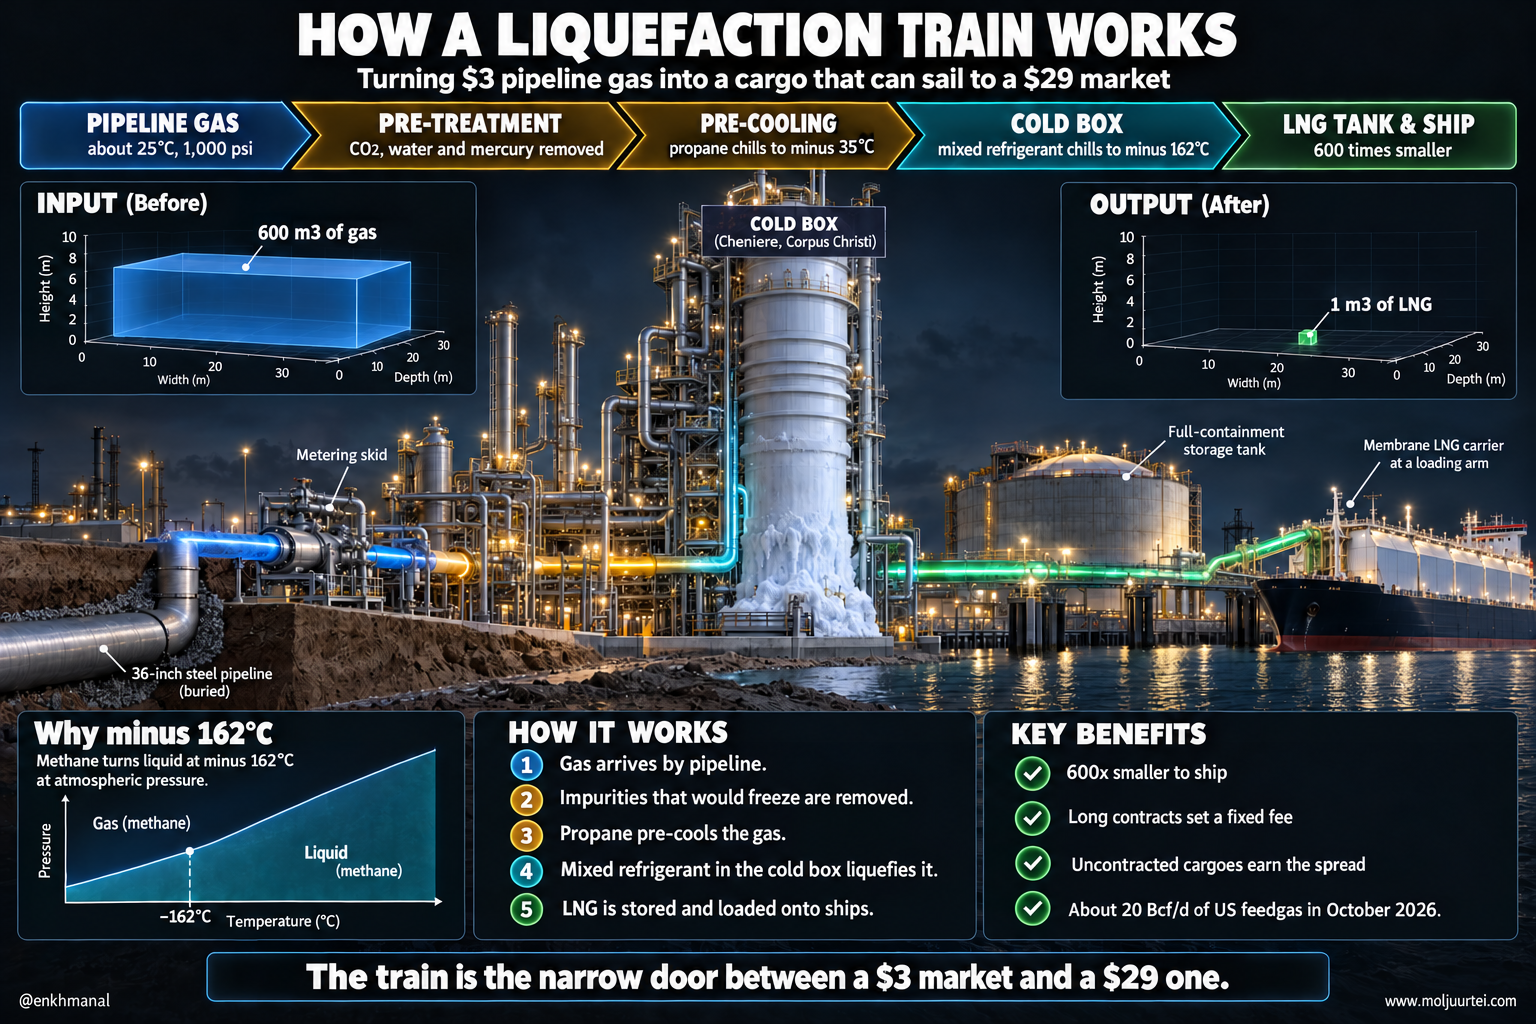
10-р сарын 26-ны мэдээллээр Henry Hub-ийн хий MMBtu тутамд $3 орчим, Европын TTF зах зээлийн үнэ $29 орчим байв. Хормузаар дамжих Катарын LNG тээвэрлэлтийн доголдол энэ зөрүүг нэмэгдүүлжээ. Гэхдээ зөрүүг хэн хүртэхийг гэрээний нөхцөл шийднэ. Шингэрүүлэх үйлдвэрийн эзэн гэрээт төлбөрөө авна. Урьдчилан борлуулаагүй ачааны худалдагч, мөн зарим худалдан авагч дэлхийн үнийн өсөлтөөс нэмэлт ашиг хүртэх боломжтой. Henry Hub-ийн фьючерс дагадаг сан энэ олон улсын үнийн зөрүүг шууд эзэмшдэггүй. Судалгаанд $LNG, $EQT, $KMI-ийн өөр өөр давуу талыг онцолж, $UNG-ийг хэдэн сарын улирлын таамгийг хэрэгжүүлэхэд хүндрэлтэй хэрэгсэл гэж үзэв. Дулаан өвлийн магадлал, үнэлгээ болон энэ долоо хоногийн тайлангуудыг харгалзвал хөрөнгө оруулалтын үндэслэл нөхцөлтэй хэвээр байна.
Тезис
АНУ-ын дотоодын хийн үнэ дээд түвшний олборлолт, дулаан өвлийн хүлээлтээс шалтгаалан $3 орчим байна. Харин Ойрх Дорнодын нийлүүлэлтийн доголдлоор далайгаар тээвэрлэх хийн үнэ $30 орчимд хүрчээ. Экспортын хязгаарлагдмал хүчин чадал, гэрээний бүтэц нь энэ зөрүү компанийн ашигт хэрхэн нөлөөлөхийг шийднэ.
Суурь нөхцөл — Сэдэв хэрхэн энд хүрсэн бэ
Үндсэн ойлголтоос эхэлье.
Доор олборлогч, тээвэрлэгч, экспортлогч, фьючерсийн сан эдгээр нөхцөлөөс хэрхэн өөр өөр орлого, өгөөж хүртэхийг тайлбарлана.
Хийн эрэлт зөвхөн халаалтаар хязгаарлагдахгүй. Эрчим хүчний мэдээллийн газрын (EIA) 10-р сарын Богино хугацааны эрчим хүчний төлөвт 2026 оны АНУ-ын эрэлтийг экспорт оруулаад өдөрт 120 Bcf/d орчим гэж тооцож, дараах байдлаар хуваасан:
Хүснэгтийн нэр томьёо: Bcf/d; LNG.
Цахилгаан станцууд бол хамгийн том ганц худалдан авагч бөгөөд EIA 2026 онд АНУ-ын цахилгааны 40% орчмыг хийгээр үйлдвэрлэнэ гэж тооцсон тул халуун зун эсвэл дата төвийн кампус тэнцвэрийг хүйтний давалгаатай адил хөдөлгөдөг. Гэвч өсөлт бараг бүхэлдээ хил дээр байна. 2025-2027 онд агентлаг нийт эрэлт өдөрт 6.5 Bcf/d орчмоор өснө гэж тооцож байгаа бөгөөд үүний 3.5-ыг LNG экспорт, 1.1-ийг хоолойн экспорт, дотоодын бүх хэрэглээ нийлээд ердөө 1.9-ийг бүрдүүлнэ. Wood Mackenzie 8-р сард Мексик рүү хоолойгоор урсах хий бараг 7.9 Bcf/d болж дээд амжилт тогтоосныг хэмжсэн.
Сүүлийн хоёр арван жилд нийлүүлэлтийн бүтэц эрс өөрчлөгдсөн. 2008 оноос хойших занарын өрөмдлөг ховор түлшийг илүүдэл болгож, Henry Hub 2010-аад оны ихэнхэд $2-4-ийн хооронд байв. Cheniere 2016 онд Sabine Pass-аас 48 мужаас анхны экспортын ачааг ачсан бөгөөд одоо гүйцэтгэх захирал нь АНУ-ын LNG эдийн засагт $1 их наяд долларын хувь нэмэр оруулж байна гэж үздэг. 2022 онд Орос Украин руу довтолсноор Америкийн LNG Европын орлуулах нийлүүлэлт болсон. Дараа нь 2026 оны 3-р сард Хормузын хоолой танкерын ихэнх хөдөлгөөнд хаагдсан. Зуны гал зогсоолтын дараа түүхий нефтийн урсгал сэргэсэн ч Cheniere 8-р сарын эхээр LNG дамжин өнгөрөлт дайны өмнөхөөс 91% бага хэвээр байгааг тоолсон, Катар форс-мажор байдалд хэвээр байгаа бөгөөд Европын үнэ 10-р сарын 20-нд 2022 оны 12-р сараас хойш анх удаа €90/MWh-ээс давсан.
Энэ бүхэн өвөл чухал болдог, учир нь нөөцлөх хүчин чадал хязгаартай, харин цаг агаар огцом өөрчлөгдөж болдог. 2026 оны 1-р сарын 23-нд улс даяарх хүйтний үеэр Henry Hub-ийн спот үнэ $30.72 болж намрын түвшнээс арав дахин өссөн бөгөөд 12-2-р сарын спот дундаж $5.17 байв. Нэг зун дүүргэсэн хөндийг хоослоход хүйтэн долоо хоног удаан үргэлжлэх шаардлагагүй.
Үнэ өөрөө хоёр газар зэрэг тогтдог. Физик буюу бэлэн зах зээл маргааш нийлүүлэх хийг сүлжээний олон зуун цэгт арилжаалдаг бол фьючерсийн зах зээл нэрлэгдсэн саруудад нэг цэг буюу Henry Hub-д нийлүүлэх хийг арилжаалдаг. Бусад бүх байршил Henry Hub-ээс "басис" буюу хямдрал, нэмэгдэлтэйгээр арилжаалагддаг бөгөөд энэ нь худалдан авагчидтай хэр их хоолойгоор холбогдсоныг илэрхийлдэг. Аппалачийн хий ихэвчлэн хямдралтай зарагддаг, учир нь хоолойнууд нь дүүрэн байдаг; Пермийн хоолойнууд дүүрэх үед Баруун Техасын хий заримдаа тэгээс доош үнэтэй болж, үйлдвэрлэгчид нефтийн цооногоос гарсан хийгээ авуулахын тулд мөнгө төлж байсан. Тиймээс үйлдвэрлэгчийн бодит үнэ гол үнээс эрс зөрж болох бөгөөд EQT-ийн удирдлага Henry Hub-ийн тухай бус орон нутгийн басис чангарах тухай байнга ярьдаг шалтгаан нь энэ.
Механизм — Яагаад одоо, хэрхэн ажилладаг вэ
АНУ-ын хийн зах зээл үнээр тэнцдэг: нийлүүлэлт богино хугацаанд бараг тогтмол, эрэлт цаг агаараас хамаарч хэлбэлздэг, үнэ хэн нэгний зан төлөвийг өөрчлөх хүртэл агуулах зөрүүг даадаг. Энэ намар хэсэг бүр зэрэг хөдөлж байна.
Нийлүүлэлт дээд түвшинд, үргэлжлэн өсч байна. Агентлаг 2026 оны 7-р сарын хуурай хийн олборлолтыг 113.7 Bcf/d буюу түүхэн дэх хамгийн өндөр сар, жилийн өмнөхөөс 5.3% их гэж мэдээлсэн бөгөөд төлөвт хуурай хийн олборлолт 2025 онд 107.6, 2026 онд 112.2, 2027 онд 116.1 Bcf/d болно. Өсөлтийн ихэнх нь дагалдах бүтээгдэхүүн: Пермийн зах зээлд гаргах хий 27.6-аас 32.0 Bcf/d болж өсөх нь нефтийн компаниуд түүхий нефтийн төлөө өрөмдөж, хий нь үнээсээ үл хамааран хамт гарч ирдгээс болж байна. Шинэ хоолойнууд энэ хийг Мексикийн булангийн эрэгт хүргэх боломж олгож байна: 2024 оны сүүлээс Matterhorn Express, мөн Wood Mackenzie-ийн 5-р сарын судалгаагаар 63% баригдсан, 4-р улиралд үе шаттайгаар эхлэх магадлалтай 2.5 Bcf/d-ийн Blackcomb. Экспортын үйлдвэрүүдийн хажууд байдаг Haynesville 15.0-аас 17.8 Bcf/d болж өснө. Хамгийн хямд сав газар болох Аппалачи хоолой хүрэлцэхгүй тул бараг өсөхгүй (36.7-аас 37.6). Өрөмдлөгийн компаниуд 10-р сарын 23-нд 132 хийн өрөмдлөгийн машин ажиллуулж байсан нь 1-р сарын дунд үеийн 122-оос их.
Агуулах хэвийн, нөөц нимгэрч байна. 10-р сарын 16-ны байдлаар хадгалалтаас ашиглаж болох хийн нөөц 3,644 Bcf буюу таван жилийн дунджаас 35 Bcf (1.0%) их, өнгөрсөн оныхоос 152 Bcf бага байв. Улирлын хэм хэмжээнээс бага арван дараалсан нөөцлөлт илүүдлийг 198 Bcf-ээс багасгасан бөгөөд хүйтэн өглөө хамгийн чухал болох Өмнөд Төв бүсийн хурдан эргэлттэй давсны хөндийнүүд хэвийнээс 14.9% доогуур байв.
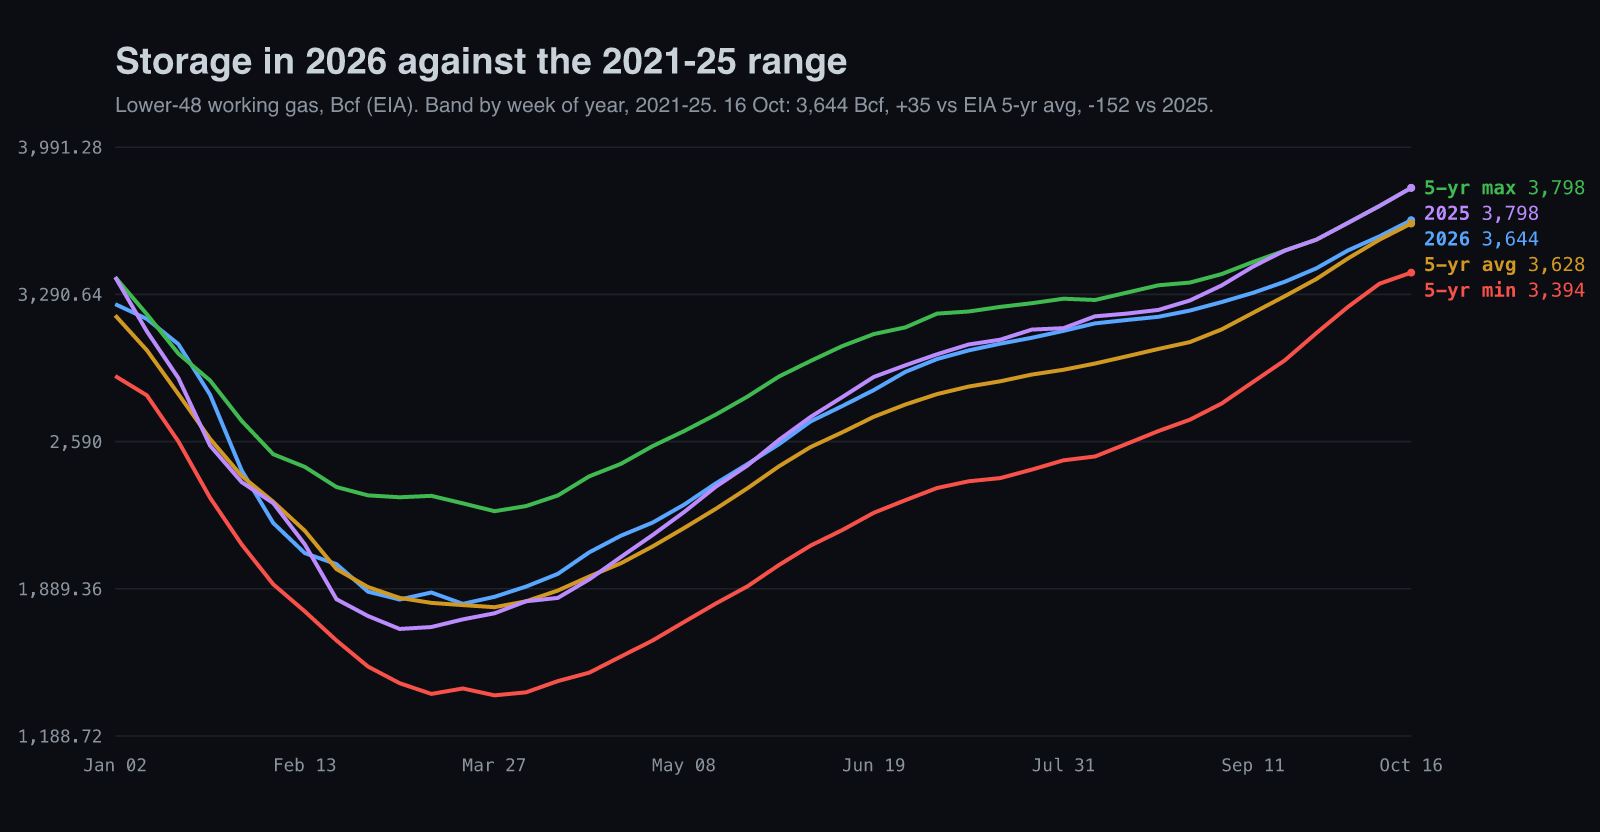
Цаг агаар бол гол хувьсагч, энэ жил дулаан тийш хазайж байна. Халаалтын эрэлтийг халаалтын градус хоногоор хэмждэг бөгөөд энэ нь өдөр бүрийн дундаж температур 65°F-ээс хэдэн градусаар доогуур байсныг илэрхийлнэ. Номхон далайн зүүн хэсгийн дулаарал болох Эль-Ниньо өвлийн тийрэлтэт урсгалыг шилжүүлж, АНУ-ын хойд хэсгийг зөөлөн байлгах хандлагатай. Уур амьсгалын таамаглалын төвийн 10-р сарын 8-ны мэдээгээр 2027 оны 1-3-р сар хүртэл хүчтэйгээс маш хүчтэй Эль-Ниньо үргэлжлэх магадлал 83%-иас их бөгөөд 7-9-р сарын Далайн Ниньогийн индекс аль хэдийн +2.16°C байв. Үнэд юу гэсэн үг болохыг бид шалгав: 1997 оноос хойшхи хүчтэй Эль-Ниньотой дөрвөн өвлийн гуравт нь 12-2-р сарын Henry Hub-ийн дундаж 10-р сарынхаас доогуур байсан (1997 −26%, 2015 −12%, 2023 −16%). Үл хамаарах тохиолдол болох 2009 он зүүн хэсэгт хүйтэн өвөл болж 37% өссөн тул энэ нь магадлалыг өөрчилдөг болохоос үнийн хөдөлгөөнийг заадаг хууль биш. "Хүчтэй" үзэгдэл гэдэг нь Номхон далайн төв хэсгийн гурван сарын дундаж далайн гадаргуугийн температур хэвийнээс дор хаяж 1.5°C өндөр байхыг хэлнэ; энэ удаагийнх аль хэдийн 2°C-ээс давсан нь 2015, 1997 онд л ажиглагдсан түвшин.
Экспортын хаалга дүүрэн. 10-р сард тэжээлийн хий дунджаар 18.2 Bcf/d орчим байсан бөгөөд Celsius Energy 10-р сарын 17-нд өдрийн хэмжээ 20.0 Bcf/d буюу жилийн өмнөхөөс 3.3 Bcf/d их болох төлөвтэйг тэмдэглэсэн. Golden Pass 4-р сарын 22-нд анхны ачаагаа ачиж, нэмэлт хүчин чадлаа ашиглалтад оруулахын хэрээр авах хийн хэмжээ нь өсч байна; Corpus Christi Stage 3-ын долоо дахь шугам 8-р сард ажиллаж эхэлсэн; Rio Grande-ийн анхны шугам 2027 оны эхний хагаст хүлээгдэж байна. Ойрын хугацаанд нэмэлт экспорт хийх боломжийг хүчин чадал хязгаарлана. Гэхдээ шинэ шугамын ачаалал, үйлдвэрийн ажиллагаа өөрчлөгдөхөд урсгал нэмэгдэж болно. Гадаадын өндөр үнэ ачааны үнэ цэнийг өсгөнө. Үүнээс компанид хэд нь үлдэх нь шингэрүүлэх төлбөр, худалдан авах гэрээ, тээвэр ба түлшний зардал, үнийн хамгаалалт, гэрээгүй ачааны хэмжээнээс хамаарна. Төлөвт LNG экспорт 2026 оны 12-р сард 19.0 Bcf/d, 2027 оны 12-р сард 21.1 Bcf/d болно гэж тооцсон нь муруй цаашдаа үнэтэй болдгийн шалтгаан.
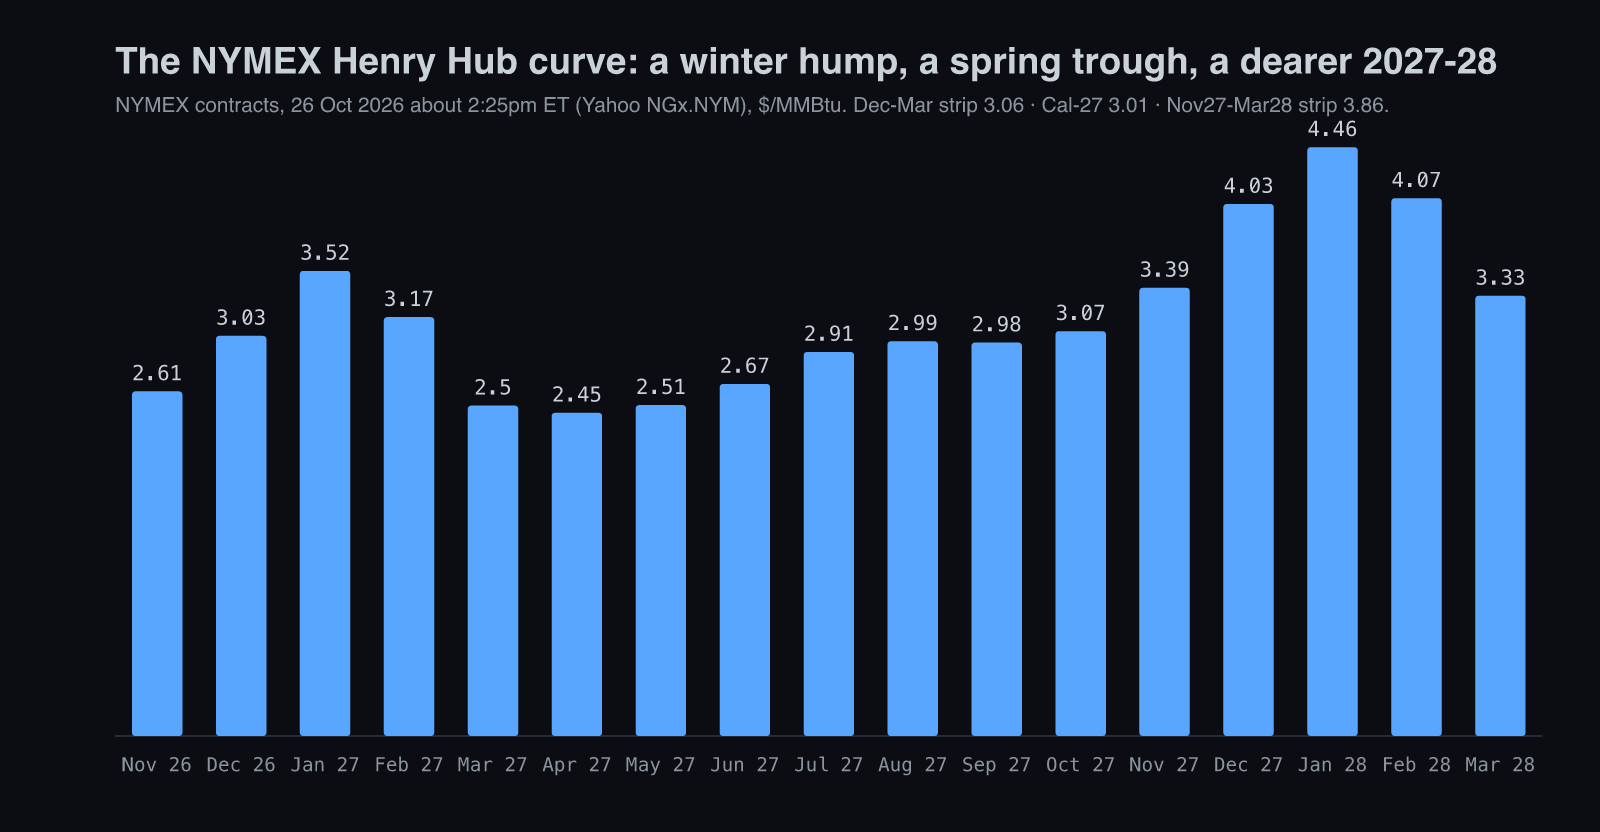
Фьючерсийн муруй яг энэ түүхийг үнэлж байна. 11-р сар $2.61, 12-р сар $3.03, 1-р сар $3.52 орчим, дараа нь 4-р сар гэхэд $2.45 хүртэл буурч, 2027 оны 12-р сард $4.03, 2028 оны 1-р сард $4.46 хүртэл өснө. 12-3-р сарын өвлийн дундаж $3.06, 2027 оны хуанлийн жил $3.01, 2027-28 оны өвөл $3.86. Агентлагийн өөрийн таамаг энэ өвөлд өндөр буюу 1-р сард $4.01 боловч халаалтын эрэлтийг өнгөрсөн оныхтой ойролцоо гэж тооцсон. Спекулянтууд эсрэг талд нь орсон: 10-р сарын 20-ны зохицуулагчийн долоо хоногийн тайланд мөнгөний менежерүүд Henry Hub-ийн 157,409 гэрээгээр цэвэр богино борлуулалттай байсан нь 2024 оны 2-р сараас хойших хамгийн том бооцоо.
Дата төвүүд бол бодит эрэлт, бодит саадтай. Kinder Morgan-ийн хэлснээр Зүүн өмнөд бүсэд том ачааллын холболтын хүсэлт 200 GW-аас давсан бөгөөд бүгд баригдаж хийгээр ажилладаг бол өдөрт 8 Bcf орчим болох ба үүнд үйлчлэх 2.6 Bcf/d-ийн хоолойг баталсан. Criterion Research-ийн мэдээлснээр Oracle Нью Мексикогийн 2.5 GW-ын кампустаа газрын алба хоолойн маршрутын хэсгийг зөвшөөрөөгүйн дараа шахсан хийг ачааны машинаар зөөх талаар бодож байна. Шинэ хоолой шаарддаг эрэлт бол хоёроос дөрвөн жилийн хоцролттой эрэлт.
Экспорт — Дараагийн хаалганууд 2027 онд нээгдэнэ
Мексик бол чимээгүй хоёр дахь экспортын зах зээл. Мексик Америкийн хийг шинэ хосолсон циклийн цахилгаан станцуудад шатаадаг, өөрийн агуулах бага тул импорт нь зуны хөргөлтийн улиралд хамгийн өндөр байдаг. Wood Mackenzie 8-р сард хоолойн урсгал бараг 7.9 Bcf/d болж, Мексикийн цахилгаанд шатаах хий 5.8 Bcf/d-ээс давсан дээд амжилтыг тоолж, улирлын бууралт дагана гэж хүлээж байна. Агентлаг АНУ-ын хоолойн нийт экспортыг 2026 онд 10.0, 2027 онд 10.5 Bcf/d гэж тооцсон. Kinder Morgan тэр хилийг гатлах хийн талаас илүүг тээдэг гэдэг нь хоолойнууд нь дүүрэн байдгийн нэг шалтгаан.
Дараагийн хаалганууд энэ өвөл биш, 2027 онд нээгдэнэ. Экспортын бүтээн байгуулалт алхам алхмаар ирдэг. QatarEnergy болон ExxonMobil-ийн эзэмшдэг Golden Pass 2026 оны 3-р сард үйлдвэрлэл эхлүүлж, хоёр дахь шугамаа 2026 оны хоёрдугаар хагаст, гурав дахийг 2027 оны эхний хагаст эхлүүлэхээр зорьж байна. Cheniere-ийн Corpus Christi дахь дунд оврын 8, 9-р шугамууд 8-р сард 48% гүйцэтгэлтэй байсан бөгөөд Sabine Pass-ийн өргөтгөлийн эхний үе шатанд эцсийн шийдвэрээс өмнө Bechtel-тэй $4.7 тэрбумын барилгын гэрээ байгуулсан. Venture Global 2025 оны 7-р сард CP2-ийн эцсийн шийдвэрээ гаргасан бөгөөд жилд 10 сая тонны өргөтгөлийн шийдвэрийг 2027 оны эхээр гаргахаар төлөвлөж байна. NextDecade-ийн Rio Grande 1-р шугамаас 2027 оны эхний хагаст анхны LNG гаргана гэж хүлээж байгаа бөгөөд Sempra-ийн Port Arthur баригдаж байна. Ашиглалтад орсон шугам бүр Америкийн хийн шинэ эрэлт, эзэмшигчийн хувьд үнийн зөрүүнд зарах шинэ хүчин чадал юм; эдгээр нь хамтдаа муруй 2027-28 оны өвлийг энэ өвлөөс бараг $0.80 өндөр үнэлж байгаагийн шалтгаан.
Дарааллын үнэд үзүүлэх нөлөө аль хэдийн муруйд байна. Агентлаг LNG экспортыг энэ оны 17.6 Bcf/d-ээс 2027 оны 12-р сар гэхэд 21.1 Bcf/d болж өснө гэж хүлээж, тэр сарын Henry Hub-ийг $3.90 гэж тооцсон нь $4.03-ын фьючерсийн үнэтэй ойролцоо; хоёулаа чангарал энэ өвөл бус, жилийн дараа ирнэ гэж хэлж байна. Хөрөнгө оруулагчийн хувьд энэ ялгаа чухал, учир нь хэрэгслүүд өөр өөр цагт мөнгө олдог. Үйлдвэрлэгч 2027-28 оны үнийг ирэх үед нь, зөвхөн хеджгүй хэмжээн дээрээ олно; ойрын сарын сан хооронд нь бүх шилжилтийг давж эзэмшсэн тохиолдолд л олно; экспортлогчийн шинэ шугамууд эхэлсэн өдрөөсөө төлбөрөө олно. Молекулыг эзэмшихээс өмнө гүүрийг эзэмших цаг хугацааны аргумент энэ.
Хэрэгслийн асуудал — $UNG, $UNL, $BOIL, $KOLD
Ойрын сарын хийн сан тогтмол хэмжээний бодит хий эзэмшдэггүй, харин хугацаа нь өөрчлөгдөх фьючерсийн гэрээ дагадаг. Дараагийн сарын гэрээ илүү үнэтэй байхыг контанго гэдэг. Тэр гэрээ хугацаа ойртох тусам өөрчлөгдөөгүй, доогуур спот үнэд дөхвөл сангийн өгөөж буурч болно. Харин гэрээг солих үйлдэл дангаараа сангийн цэвэр хөрөнгийн үнийг шууд бууруулдаггүй.
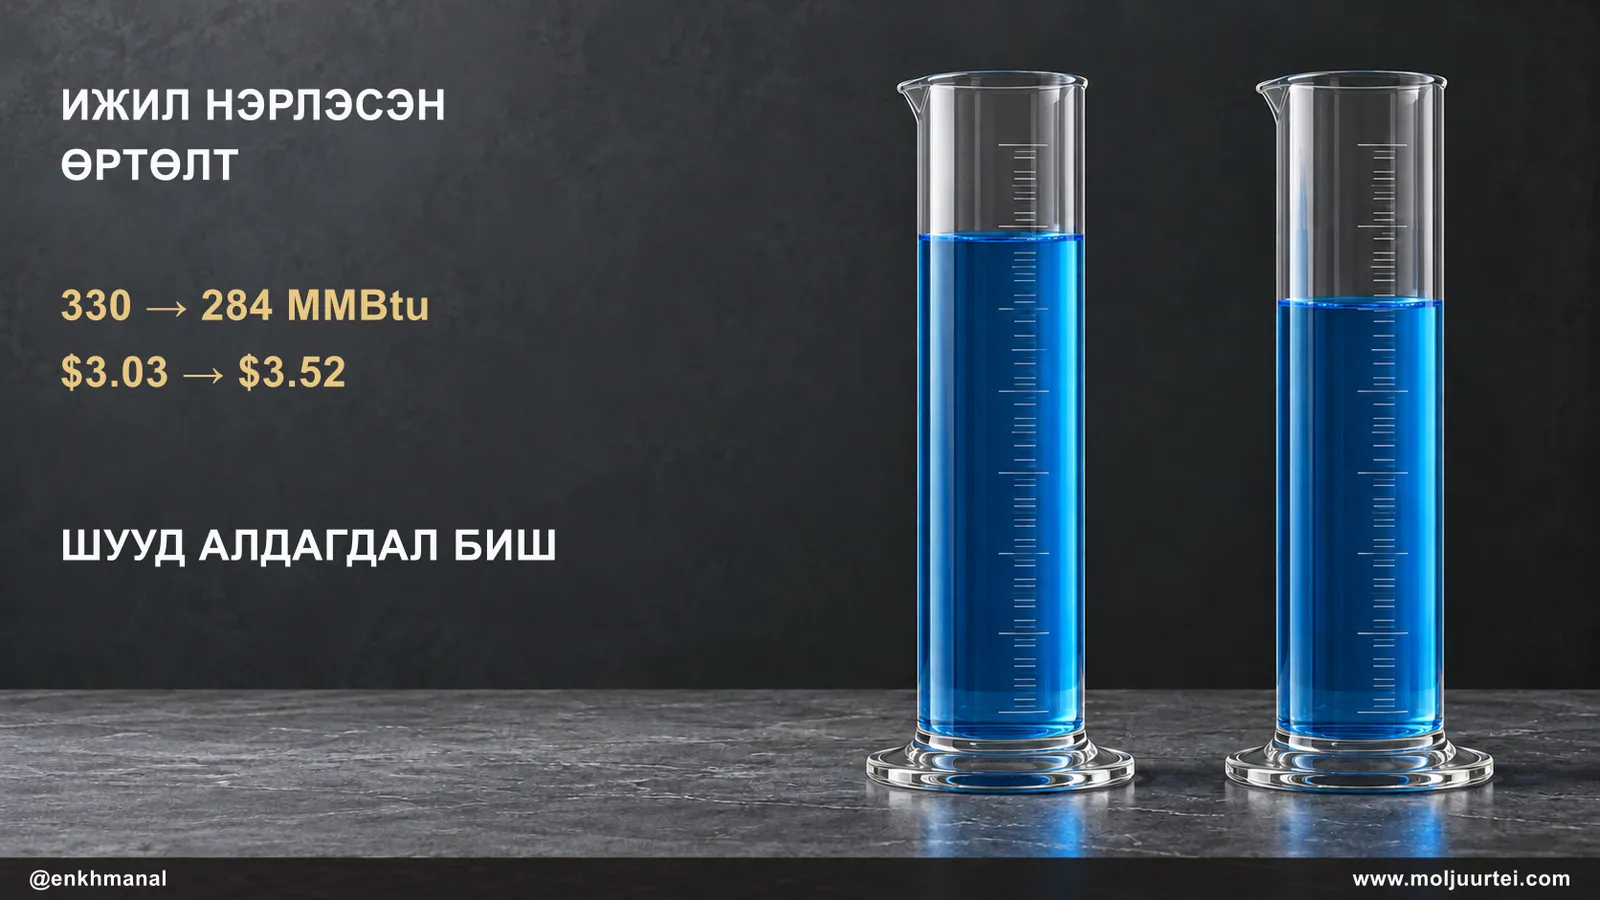
$UNG ойрын гэрээний хугацаа дуусахад хоёр долоо хоног орчим үлдэх үед дөрвөн арилжааны өдрийн турш дараагийн гэрээнд шилждэг. 10-р сарын 26-ны муруйгаар 12-р сарын гэрээ $3.03, 1-р сарынх $3.52 тул 1-р сарын гэрээ 16.2% илүү үнэтэй. Фьючерсийн нэрлэсэн өртөлтийг ижил $1,000 гэж жишээлбэл 330 ба 284 MMBtu орчим буюу 13.9% цөөн нэгжид өртөнө. Энэ нь бодит хий бэлнээр худалдан авч буй хэрэг биш; фьючерс барьцаа болон өдөр тутмын тооцоотой. Нэг гэрээг зах зээлийн үнээр хааж, нөгөөг нээхэд сангийн цэвэр хөрөнгө шууд 13.9% алдагдахгүй. Алдагдлаа нөхөхийн тулд үнэ автоматаар тийм хэмжээгээр өсөх ёстой гэсэн босго ч үүсэхгүй. Дараагийн гэрээний үнийн хөдөлгөөн, спот үнэд дөхөх явц, барьцааны хүү, сангийн зардал өгөөжийг тодорхойлно. 2-р сарын $3.17, 3-р сарын $2.50 гэрээнүүд өмнөх сараасаа хямд тул муруйн нөлөө өвлийн турш өөрчлөгдөнө.
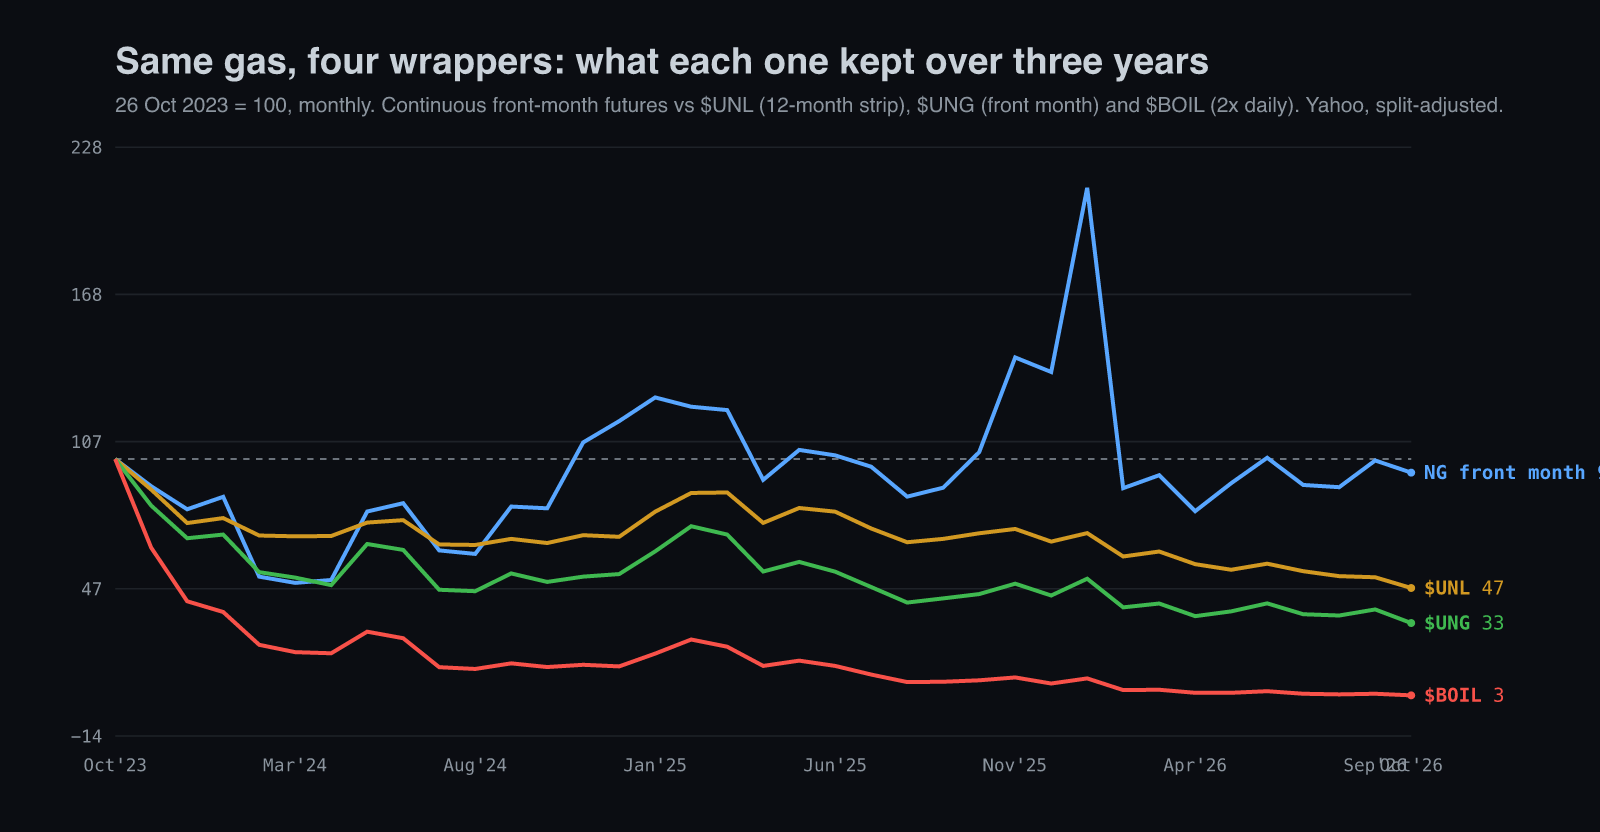
Эзэмшигчийн хэтэвчээр хэмжвэл үр дүн тод. 2023 оны 10-р сарын 26-наас 2026 оны 10-р сарын 26 хүртэл Henry Hub-ийн спот 8.0% өсөж, ойрын сарын үргэлжилсэн график 5.3% буурсан бол $UNL 53.1%, $UNG 67.3%, $BOIL 97.3% алдсан. Арван жилд спот хий 15.2% өсч, $UNG 92.7% унасан. Сүүлийн арван хоёр сар ч ойрын сарын 11.6%-ийн эсрэг $UNG-д 25.8%-ийн алдагдал авчирсан.
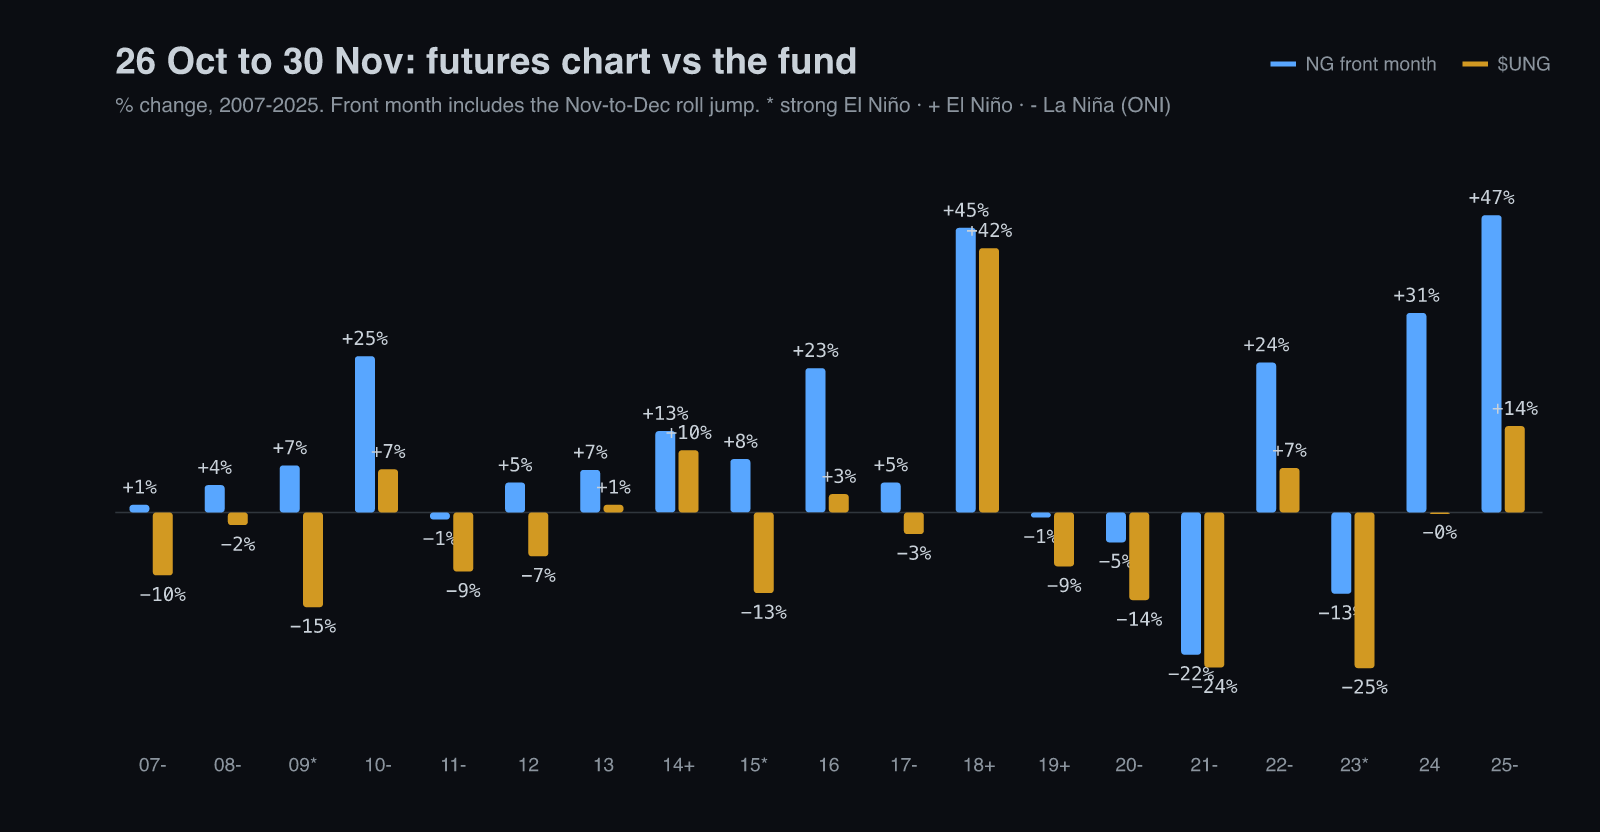
11-р сарын хэв маяг хийн үнэд бий, санд байхгүй. Бид $UNG бүртгэгдсэнээс хойших жил бүрийн 10-р сарын 26-наас 11-р сарын 30 хүртэлх хугацааг шалгав:
Хүснэгтийн нэр томьёо: Henry Hub; спот; фьючерс.
Үнийн зөрүүг засварлаагүй үргэлжилсэн фьючерсийн график өөр өөр үнэтэй гэрээг залгахад үсрэлт үзүүлж болно. Тэр үсрэлт өөрөө бодитоор хүртэх өгөөж биш. Засварласан цуваа өөрөөр харагдаж болно. Хүмүүсийн бодитоор худалддаг сан 19 жилийн 7-д нь өсч, медиан алдагдал 3.4% байсан бөгөөд 10-р сарын 26-наас 12-р сарын 31 хүртэл 19-ийн ердөө 4-т өсч, медиан алдагдал 13.2% байсан. Энэ жижиг түүвэрт хүчтэй Эль-Ниньотой гурван намар бүгд сөрөг өгөөжтэй байв. Гурван ажиглалт дангаараа найдвартай арилжааны дүрэм тогтоохгүй.
Фьючерсийн сангийн дэмжлэгийн шугам өөр өөр хугацааны гэрээг хооронд нь харьцуулдаг. $UNG-ийн 1-р сарын 15-ны ($9.95), 8-р сарын 6-ны ($9.55) доод цэгээр татсан шугам өнөөдөр $9.39 орчмыг заах бөгөөд сан 10-р сарын 26-нд өдрийн дотор $9.35-д арилжаалагдсан тул шугам яг зурсан ёсоороо шалгагдаж байна. Гэвч хүрэлт бүр өөр гэрээ байсан: 1-р сард 2-р сарын хий, 8-р сард 9-р сарын хий, одоо 12-р сарын хий. Өнгөрсөн жилд $UNG-ийн нэг хувьцаа ойрын сарын хийн 3.7 MMBtu орчмыг төлөөлж байсан бол одоо 3.1 орчим болсон тул сангийн графикийг тогтмол хэмжээний бодит хийн эзэмшлийн графиктай адилтгаж болохгүй.
$UNL мөнгөө дараагийн арван хоёр сард тараадаг ба арван жилийн үнийн бууралт нь ойролцоогоор хоёр дахин бага байсан (−47.5%, $UNG −92.7%) боловч сүүлийн жилд хожуу хугацааны гэрээ ойрынхоос илүү унасан тул илүү муу байсан (−32.2%). 10-р сарын 26-нд $UNG 20 саяас дээш ширхэг арилжаалагдсан бол $UNL 30,000 орчим ширхэг арилжаалагдсан.
$BOIL жишиг үзүүлэлтийн өдрийн өгөөжийг хоёр дахин, $KOLD түүний эсрэг чиглэлийн өгөөжийг хоёр дахин дагах зорилготой. Өдөр бүр өртөлтөө шинэчилдэг тул олон өдрийн үр дүн үнийн явсан замаас хамаарна. Савласан зах зээл хоёр санд хоёуланд нь сөрөг нөлөөлж болох ч тогтвортой чиг хандлага нийлмэл өсөлтөөр ашигтай нөлөөлж болно. Жишгийн жилийн хэлбэлзлийг 59% гэж үзсэн хялбарчилсан тасралтгүй өгөөжийн загварт +2x сангийн логарифм өсөлт жишгийн логарифм өгөөжийг хоёр дахин үржүүлснээс жилд ойролцоогоор 0.59² = 34.8 нэгж хувиар бага байна. Энэ нь цэвэр хөрөнгө жил бүр заавал 35% алдана гэсэн үг биш. Урвуу сангийн коэффициент өөр бөгөөд хоёр санд зардал, дагалтын зөрүү бий. Судалгааны түүхэн нэг жилийн цонхонд $BOIL 69.2%, $KOLD 10.6% алдсан бол ойрын сарын график 11.6% буурсан.
Компаниуд ба салбар дахь үүрэг
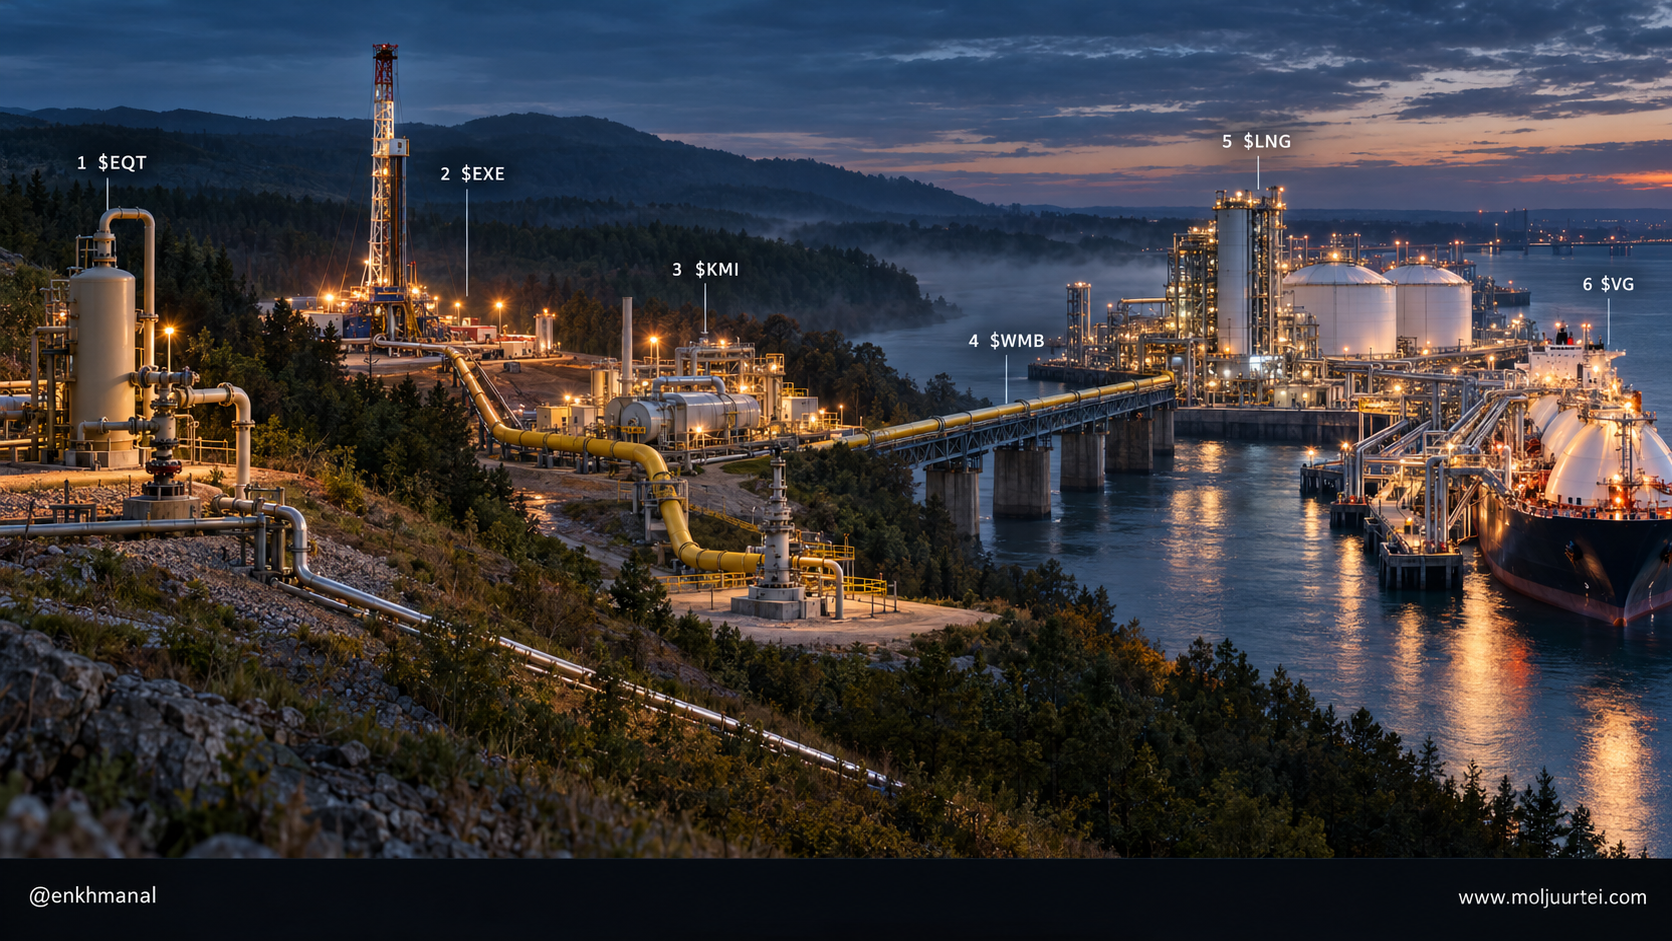
Энэ сэдэв дөрвөн төрлийн бизнесээр дамждаг бөгөөд тэдгээр нь өөр өөрөөр орлого олдог: молекулын эзэн хийн үнээр, хоолойн эзэн хүчин чадлын нэгж тутмын төлбөрөөр, экспортлогч тогтмол шингэрүүлэх төлбөр дээр нэмж үлдээсэн зөрүүгээр, сан эзэмшигч эзэмшсэн фьючерсийн өгөөж дээр барьцааны хүүг нэмж, сангийн зардлыг хассан үр дүнгээр.
Хүснэгтийн нэр томьёо: P/E; Спот.
Сүүлийн арван хоёр сар 2026 оны 6-р сарын 30 хүртэл ($KMI 9-р сарын 30 хүртэл), SEC XBRL тайлангаас; үнэ 2026 оны 10-р сарын 26-ны хаалтын үнэ. Өнгөрсөн P/E-г бидний үнэлгээний түүхийн тооцооноос; $VG, $CRK компанийг мөн тайлангаас тооцсон.
Шингэрүүлэлт: $LNG бол бидний хамгийн түрүүнд судлах нэр, $VG илүү эрсдэлтэй өрсөлдөгч. Cheniere 2026 оны удирдамжаа хоёр удаа нэмж, тохируулсан EBITDA-г $7.9–8.4 тэрбум, хуваарилах мөнгөн урсгалыг $5.3–5.8 тэрбум болгосон бөгөөд шинэ доод хязгаар нь хуучин дээд хязгаараас өндөр. Хүчин чадлын ихэнхийг 15–20 жилээр тогтмол төлбөртэй зарсан тул Henry Hub-ийн үнэ дамжин өнгөрдөг; давуу тал нь Ази, Европын үнэ өсөхөд илүү ашиг олсон өөрөө худалдаалдаг ачаанаас ирдэг. 10-р сарын 22-нд QatarEnergy-тэй 2054 он хүртэл жилд 4 сая тонн нийлүүлэх гэрээнүүд байгуулсан. Sabine Pass, Corpus Christi тус бүр 2 сая тонныг нийлүүлнэ. Нийлүүлэлт 2030-аад оны эхээр эхлэх бөгөөд Sabine Pass-ийн 1 сая тонн нь өргөтгөлийн хөрөнгө оруулалтын эцсийн шийдвэрээс хамаарна. Энэ нь урт хугацааны эрэлтийн нотолгоо болохоос 2026 оны борлуулалт шууд нэмэгдсэн хэрэг биш. Venture Global гарцынхаа илүү ихийг богино хугацаагаар зардаг; 2026 оны EBITDA-г $8.7–9.1 тэрбум гэж удирдамж өгөхдөө зарагдаагүй ачаанд MMBtu тутамд $12.50–13.50-ийн шингэрүүлэх төлбөрийг тооцсон нь урт хугацааны гэрээний төлбөрөөс дөрөв дахин их. Тиймээс зөрүү хадгалагдвал $VG илүү их хожно, Хормуз нээгдвэл илүү их алдана, мөн CP2-ын өр, Calcasieu Pass-ийн асуудлаар BP-д арбитрт ялагдсан ачаатай. NextDecade ($NEXT) Rio Grande-ийн анхны шугам 2027 оны эхний хагаст эхлэх хүртэл орлогогүй.
Хоёр бизнес загвар нэг ачааны үнээр хамгийн тод харагдана. Cheniere-ийн ердийн урт хугацааны гэрээ худалдан авагчаас Henry Hub-ийн 115% дээр тогтмол шингэрүүлэх төлбөр нэмж авдаг тул хий $2 ч бай, $6 ч бай Cheniere төлбөрөө авч, үнийн эрсдэлийг худалдан авагч үүрдэг. Өөрөө зардаг хэмжээнд Cheniere-ийн тогтвортой удирдамж MMBtu тутамд $2.50–3.00-ын маркетингийн ашгийг тооцдог. Venture Global-ийн 2026 оны удирдамж зарагдаагүй ачаандаа $12.50–13.50-ийг тооцдог. Ялгаа нь эрсдэлийн сонголт: нэг компани зөрүүгээ хэдэн арван жилээр урьдчилан зардаг, нөгөө нь ихийг нь өөртөө үлдээж, хэлбэлзэлтэй нь амьдардаг.
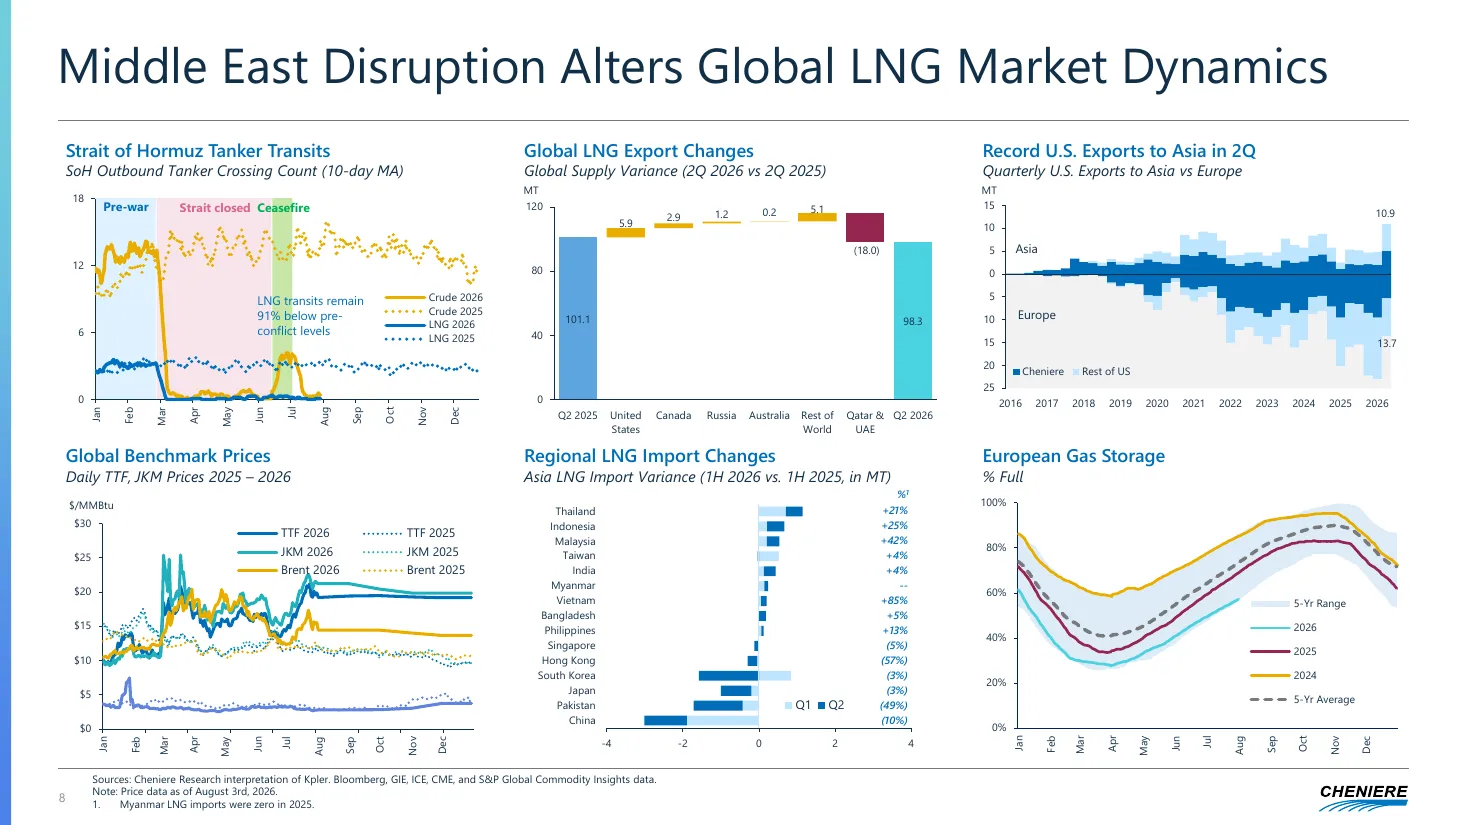
Хоолой: мөнгөн урсгалаар $KMI $WMB-ээс дээр. Kinder Morgan 3-р улиралд төслийн нөөцөө $9.6 тэрбумаас $14.4 тэрбум болгож, EBITDA-гийн 5.7 дахины барилгын үржвэртэйгээр хөрөнгө оруулалтын зэрэглэлтэй үйлчилгээний компаниудад зориулсан Зүүн өмнөд хоолой, A зэрэглэлтэй том хэмжээний үүлэн үйлчилгээний компанитэй гэрээлсэн Пермийн шугамыг нэмсэн бөгөөд өр нь EBITDA-гийн 3.5 дахин орчим. Williams нь улсын хамгийн том хийн хоолой болох Transco-г эзэмшдэг бөгөөд өсөлт нь адил бодит боловч сүүлийн 12 сарын хөрөнгө оруулалт ($6.10 тэрбум) үйл ажиллагааны мөнгөн урсгалаас ($5.99 тэрбум) давсан бөгөөд өнгөрсөн ашгийн 28.5 дахинд арилжаалагдаж байна. Energy Transfer ($ET) мөн энэ цэгт байрладаг боловч нефть, шингэнд илүү өртөмтгий.
Эрэмбээс хассан нэрсийг санамсаргүй бус шалтгаантайгаар хассан. $RRC одоо солилцооны харьцаагаар арилжаалагддаг тул түүнийг эзэмших нь 2027 оны 1-р улирал хүртэл хэлцэл хаагдах эрсдэлийг үүрэн $EQT эзэмшихтэй адил. Хеджтэй Аппалачийн үйлдвэрлэгч $CNX сүүлийн жилд $0.56 тэрбумын хөрөнгө оруулалтын эсрэг $1.09 тэрбумын үйл ажиллагааны мөнгөн урсгалыг $0.95 тэрбумын цэвэр ашиг болгосон боловч хеджийн багц нь хийн сэдвийн өгөх ёстой үнийн өртөлтийг яг дарж байна. Нэгэн цагт хамгийн тэнцвэртэй хий-нефтийн үйлдвэрлэгч байсан Coterra 5-р сард Devon ($DVN)-д нэгдсэн бөгөөд түүний мөнгөн урсгал ихэнхдээ нефть. $ET Мексикийн булангийн эргийн хийн хоолой, Лейк Чарльзад өөрийн LNG төсөлтэй боловч орлогын ихэнх нь түүхий нефть, шингэн, түлшнээс ирдэг. $NEXT 6-р сард Rio Grande-ийн 1, 2-р шугам 74%, 3-р шугам 50%-иас дээш, 4, 5-р шугам 15.5%, 9.4% гүйцэтгэлтэй гэж мэдээлсэн; энэ нь хараахан гаргаагүй ачаагаар үнэлэгддэг, бүртгэлтэй хувьцаатай барилгын төсөл юм.
Үйлдвэрлэгчид — Хамгийн хямд молекулыг хэн эзэмшдэг вэ
Олборлогчид хийн үнэд илүү шууд өртдөг. Гэхдээ үнийн хамгаалалт, бүсийн зөрүү, шингэн түлшний орлого, тээврийн зардлаас шалтгаалан орлого нь Henry Hub-тэй яг ижил хувиар өөрчлөгдөхгүй. Хий удаан хугацаанд $3 орчим байвал бага зардал, өөрийн хоолой чухал давуу тал болно. Тиймээс нэгдэл бол 2026 оны түүх: Devon 5-р сард Coterra-г худалдан авч дуусгасан бөгөөд 10-р сарын 26-нд EQT Range Resources-ийг бүхэлдээ хувьцаагаар худалдан авахаар тохиролцсон.
EQT-Range-ийн нөхцөл: Range-ийн хувьцаа бүрт EQT-ийн 0.987 хувьцаа, нэгдсэн аж ахуйн нэгжийн үнэ цэнэ $50 тэрбумаас дээш, EQT-ийн эзэмшигчид 73% орчим эзэмшинэ, өдөрт 9 Bcfe-ээс их олборлолт, хоёр жилийн дотор $325 саяын нэгдлээс гарах зардлын хэмнэлт, 2027 оны 1-р улиралд хаагдана гэж хүлээж байна. Удирдлага таван жилд $2.75-ын хийн үнээр нийт $14 тэрбум орчим, фьючерсийн муруйгаар $20 тэрбум орчим чөлөөт мөнгөн урсгал гарна гэж тооцож байна.
Бид нэгдсэн компанийн хөшүүрэггүй чөлөөт мөнгөн урсгалын тэнцвэрийн цэгийг MMBtu тутамд $2-оос доош гэж тооцож байгаа нь EQT-ийг улсын хамгийн бага зардалтай, хамгийн өндөр чанартай байгалийн хийн үйлдвэрлэгч болгож, бусдаас эрс тасархай байлгана.
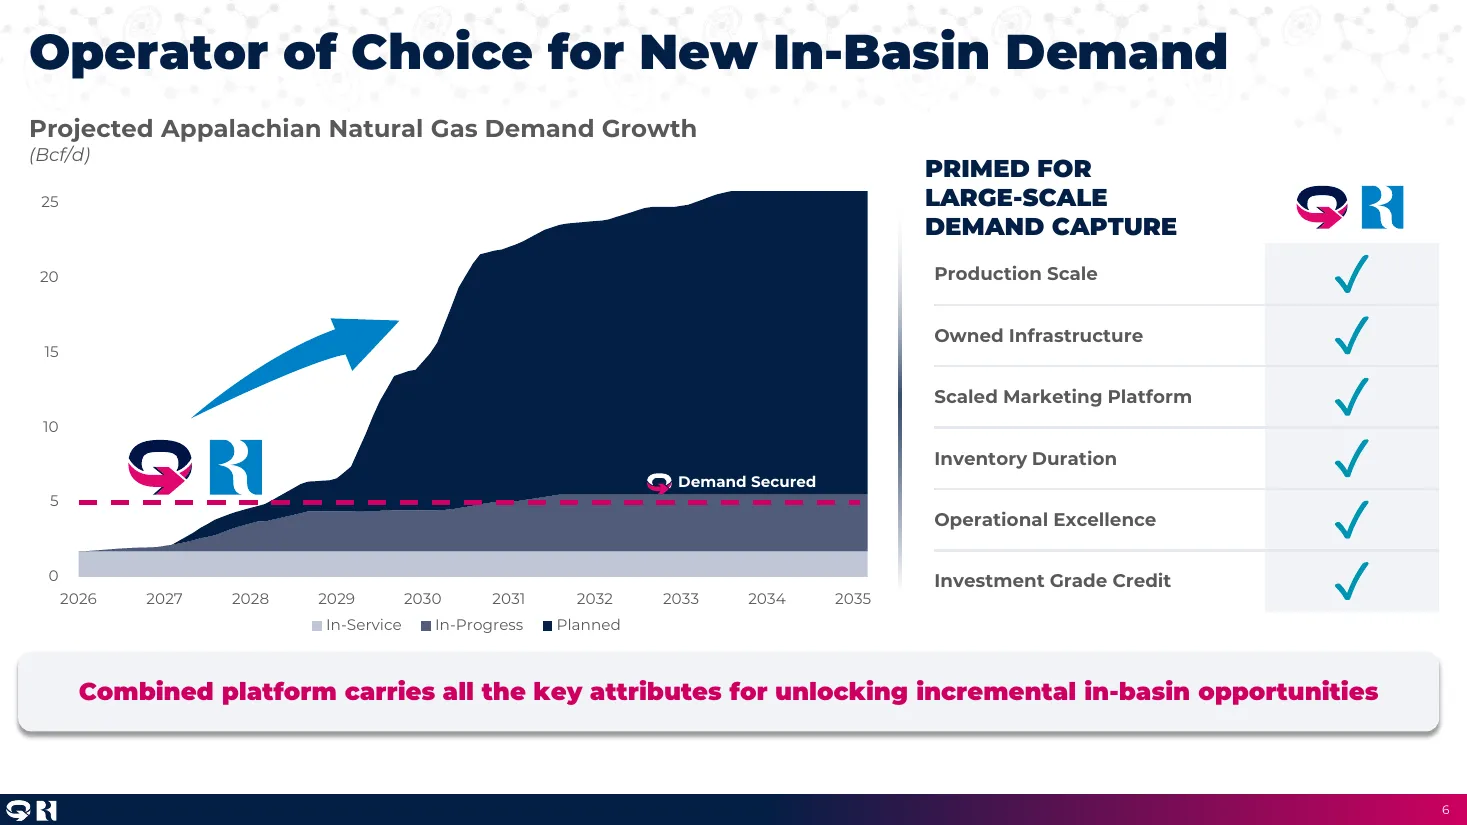
Слайдын гол тоо бол 2030-аад оны дунд үе гэхэд Аппалачид 25 Bcf/d-ийн боломжит эрэлт бөгөөд улирлын өмнө 20 орчим байсныг нэмсэн. Онцлох хэсэг нь тасархай шугам: ердөө 5 Bcf/d орчим нь баталгаажсан эсвэл хэрэгжиж байна. Үлдсэн нь төлөвлөгөө. EQT-ийн өөрийн орлогын түүх хедж, хоолойтой байсан ч хийн үнэ үйлдвэрлэгчид юу хийдгийг харуулна:
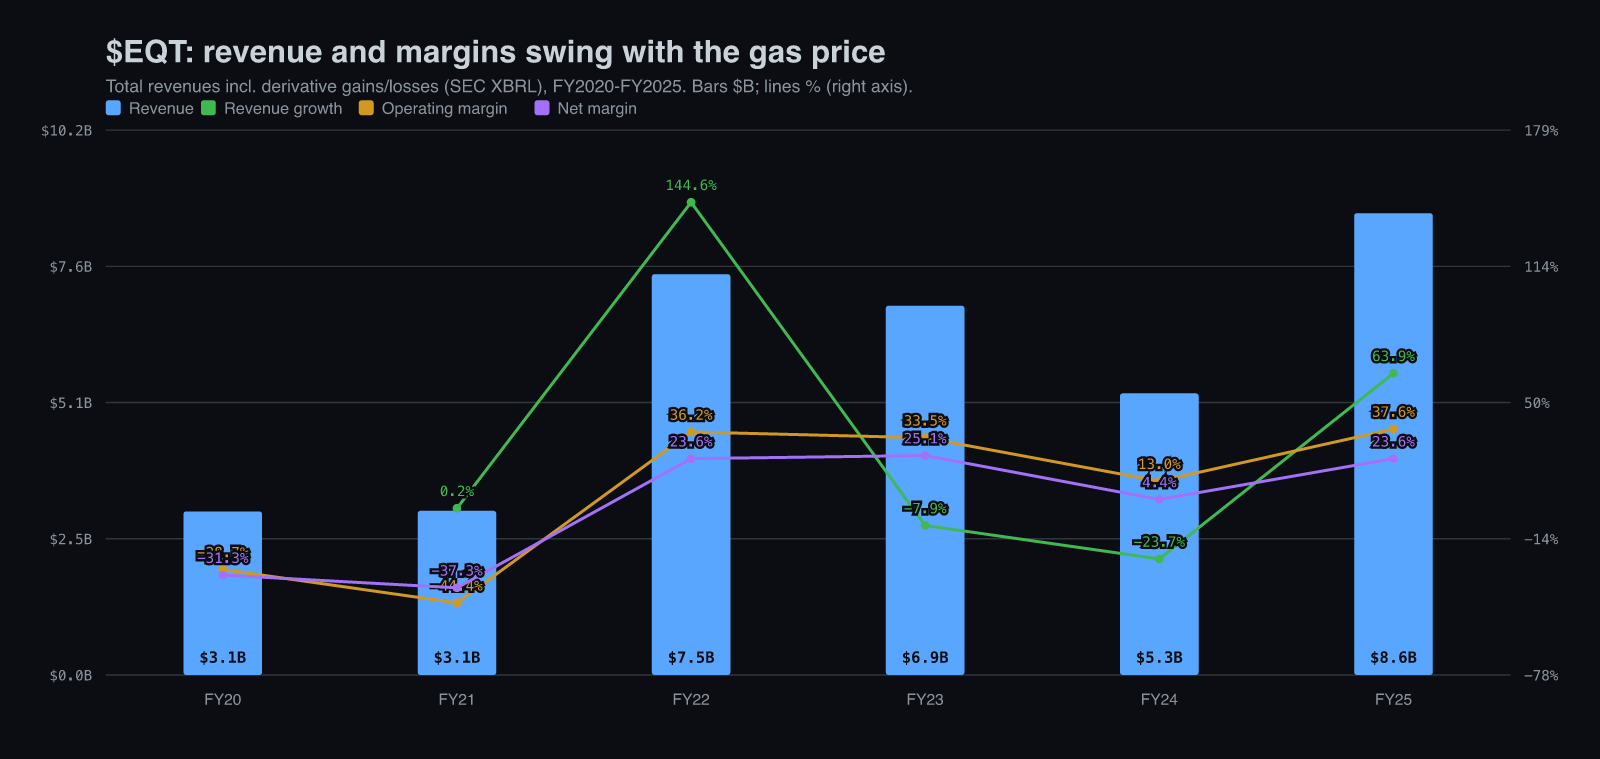
Санхүүгийн жилүүдээр деривативын ашиг, алдагдлыг оруулсан нийт орлого FY20-д $3.06 тэрбум, FY21-д $3.07 тэрбум байснаа FY22-т $7.50 тэрбум болж, дараа нь FY23-т $6.91 тэрбум (−7.9%), FY24-т $5.27 тэрбум (−23.7%) болж буурсны дараа FY25-д 63.9% өсч $8.64 тэрбум болсон; үйл ажиллагааны ашгийн хувь хеджийн алдагдалтай жилүүдэд −28.7%, −44.4% байснаа FY22-т 36.2%, FY23-т 33.5%, FY24-т 13.0%, FY25-д 37.6% болсон бөгөөд FY25-ийн цэвэр ашгийн хувь 23.6%.
Улирлууд үүнийг илүү хурдан харуулна. Нийт орлого Q3'25-д $1.96 тэрбум (жилийн +52.6%, үйл ажиллагааны ашгийн хувь 30.8%), Q4'25-д $2.39 тэрбум (+47.0%, 42.5%), Q1'26-д $3.38 тэрбум (+94.2%, 60.3%, 1-р сарын хүйтэн), Q2'26-д $1.81 тэрбум (−29.2%, 21.8%) байв. Үйл ажиллагааны ашгийн хувь гурван сард 60.3%-аас 21.8% болж буурсан. Олборлогчийн ашиг хийн үнээс хэр хүчтэй хамаардгийг энэ өөрчлөлт харуулна.
Мөнгө нь орлогын тайлангаас тогтвортой: 2025 онд үйл ажиллагааны мөнгөн урсгал $5.13 тэрбум байхад цэвэр ашиг $2.04 тэрбум, хөрөнгө оруулалт $2.29 тэрбум байв. Шалтгаан нь хоолой. FY2025-д олборлолтын сегмент сегментийн орлогын 81.1%-ийг 28.9%-ийн үйл ажиллагааны ашгийн хувьтай, цуглуулах сегмент 13.1%-ийг 64.3%-тай, тээврийн сегмент 5.8%-ийг 65.6%-тай бүрдүүлсэн. Хоолой цооногоос хоёр дахин өндөр ашиг олдог бөгөөд $2-ын өвөлд ч орлогоо олсоор байдаг нь EQT 2024 онд Equitrans-ийг худалдан авсан шалтгаан.
$AR бол илүү сайн графиктай өрсөлдөгч. Antero 2-р улиралд 4.1 Bcfe/d буюу 21%-иар өссөн дээд амжилтын олборлолт хийж, хийнээс гадна Mont Belvieu-ийн үнэтэй шингэн зардаг бөгөөд Мексикийн булангийн эрэг, Баруун дунд хэсэг рүү баталгаат тээвэртэй; хувьцаа нь жилийн өмнөхөөс 28% өндөр, хоёр хөдөлгөөнт дунджаас дээр байгаа бол $EQT-ийнх 1.5%. Түүний өөрийн эрэлтийн тооцоо бидний олсон хамгийн түрэмгий нь: дата төв, цахилгааны эрэлт 2025-2030 онд 15-аас 34 Bcf/d, LNG дээр Мексикийн экспорт 24-өөс 47 Bcf/d болж өснө, үүнийг 112 Bcf/d-ийн суурь дээр 37%-ийн өсөлт гэж нэрлэдэг. Эдгээр нь гуравдагч тал, компанийн тооцоо бөгөөд Эрчим хүчний мэдээллийн газрын 2027 оны таамгаас хол түрүүлж байна; бид тэдгээрийг суурь бус өөдрөг хувилбар гэж ашиглана.
$EXE бол экспортын үйлдвэрүүдийн хажууд байх Haynesville-д томоохон олборлолттой компани, шинэ удирдлагатай. Expand Energy-ийн гүйцэтгэх захирал 2-р сард явж, түр удирдагч зуны турш компанийг удирдсан бөгөөд өмнө нь Chord Energy-ийн гүйцэтгэх захирал байсан Дэнни Браун өнөөдөр албан тушаалаа авсан. Компани маркетингийн Twin Eagle-ийг худалдан авч, Delfin-тэй LNG нийлүүлэх гэрээ байгуулсан. Хувьцаа нь жилийн өмнөхөөс 10% доогуур, 200 өдрийн дунджаас доор байна. $CRK компанийг хассан: Comstock Баруун Haynesville-ийн талбайгаа батлахын тулд сүүлийн жилд $0.82 тэрбумын үйл ажиллагааны мөнгөн урсгалын эсрэг $1.56 тэрбум зарцуулсан нь $3-ын орчинд бэлэн мөнгө зарцуулж, цаашдаа $4-ын үнэ ашигтай болгоно гэж тооцсон эрсдэлтэй хөрөнгө оруулалт юм.
Удирдлага ба гүйцэтгэлийн түүх
Энд хамгийн чухал операторуудын гүйцэтгэл таамгаар бус ашиглалтад оруулсан хүчин чадлаар хэмжигддэг.
Хүснэгтийн нэр томьёо: Bcfe/d.
Эдгээрийн хоёр баг нь шинэ: Expand-ийн гүйцэтгэх захирал энэ долоо хоногт ажлаа эхэлж байгаа бөгөөд Williams-ийнх арван таван сар орчим суудалдаа байна. Фуско Cheniere-ийг 2016 оноос, Райс EQT-ийг 2019 оноос удирдаж, Киндер Kinder Morgan-ийг 1997 онд хамтран байгуулсан бөгөөд энэ нь хүчин чадлыг цагт нь ашиглалтад оруулсан түүх. Бүлгийн хамгийн чухал толбо бол Venture Global-ийн туршилтын маргаан: арбитрын шүүх 2025 оны 10-р сард компани Calcasieu Pass-ийг арилжааны ашиглалтад зарлахдаа гэрээнд заасан зохистой операторын үүргийн дагуу ажиллаагүй гэж үзсэн бөгөөд хохирлыг дараагийн хурлаар шийдэхээр үлдээсэн.
Хөрөнгийн хуваарилалтад эдгээр түүх мөнгөөр илэрдэг. Cheniere 2-р улиралд 2.2 сая орчим хувьцааг $550 саяар буцаан худалдаж авч, улирлын $0.555-ын ногдол ашиг төлж, $1.1 тэрбум орчим өсөлтийн зардлыг санхүүжүүлсэн бөгөөд үүний тавны нэг орчмыг хувьцааны хөрөнгөөр хийсэн. Kinder Morgan нөөцөө өргөтгөлд зориулсан жилд $3 тэрбум орчим мөнгөн урсгалаас санхүүжүүлж, хөшүүргээ хүрээнийхээ доод хязгаарт барьж байна. EQT Range-ийн гэрээ хаагдах үед гурвалсан-B зээлийн чанарыг хадгална гэж мэдэгдсэн. Venture Global нэг улиралд $5.3 тэрбумыг дахин санхүүжүүлж, жилд $100 саяас илүү хүү, давуу эрхийн ногдол ашиг хэмнэнэ гэж хэлсэн нь барьж дууссан компаниас илүү CP2-оо барьж буй компанид чухал.
Өөрчлөлт авчрах үйл явдлууд
Дараагийн долоо долоо хоног энэ бүхний ихэнхийг шийднэ, учир нь тайлангууд, анхны хүйтэн хамт ирнэ.
Эрсдэл ба юу таамгийг эвдэх вэ
Таамгийг өөрчлөх зүйл: 12-р сарын дунд гэхэд таван жилийн дундажтай харьцуулахад 50 Bcf ба түүнээс дээш агуулахын дутагдал гарвал Henry Hub ба үйлдвэрлэгчид экспортлогчдоос илүү сайн арилжаа болно. Хормузыг LNG тээвэрт дахин нээх гал зогсоолт эсрэгээр нөлөөлнө.
Үнийн зураглал
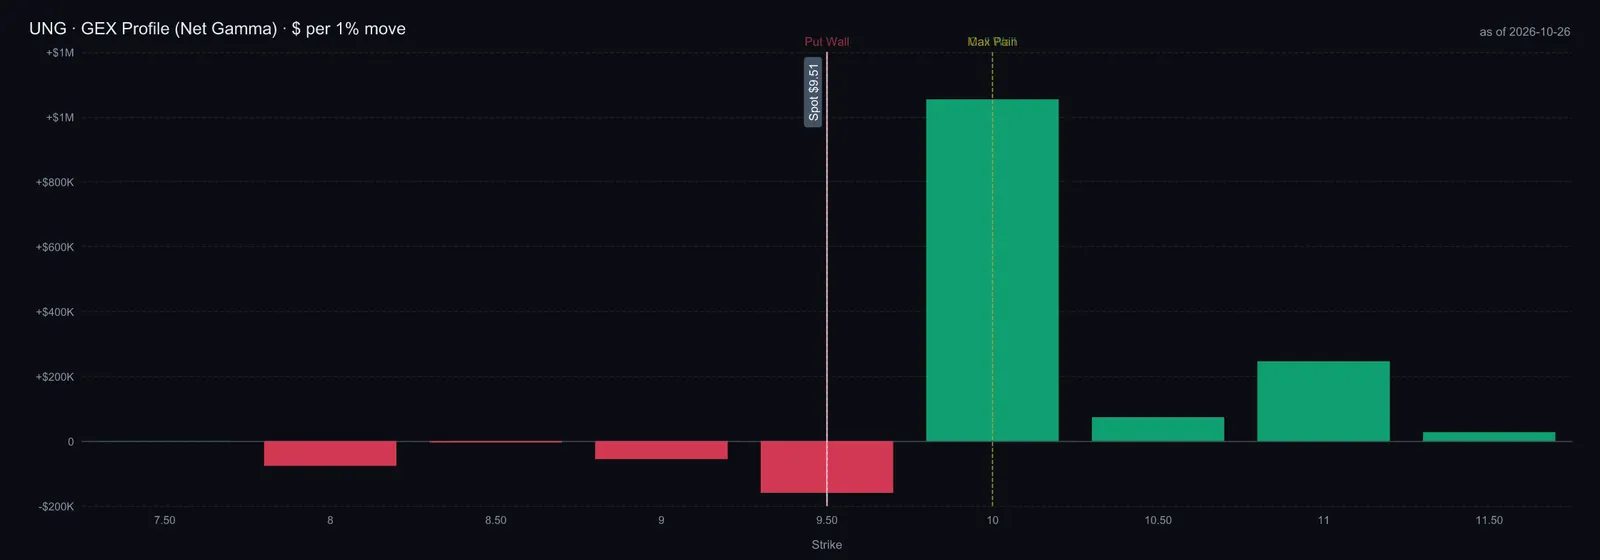
$UNG шаантагныхаа доод шугам дээр байгаа бөгөөд дилерүүд $9.50-$10-ын хооронд гамма long gamma бүтэцтэй нь үнийг хөөргөх бус бэхлэх хандлагатай.
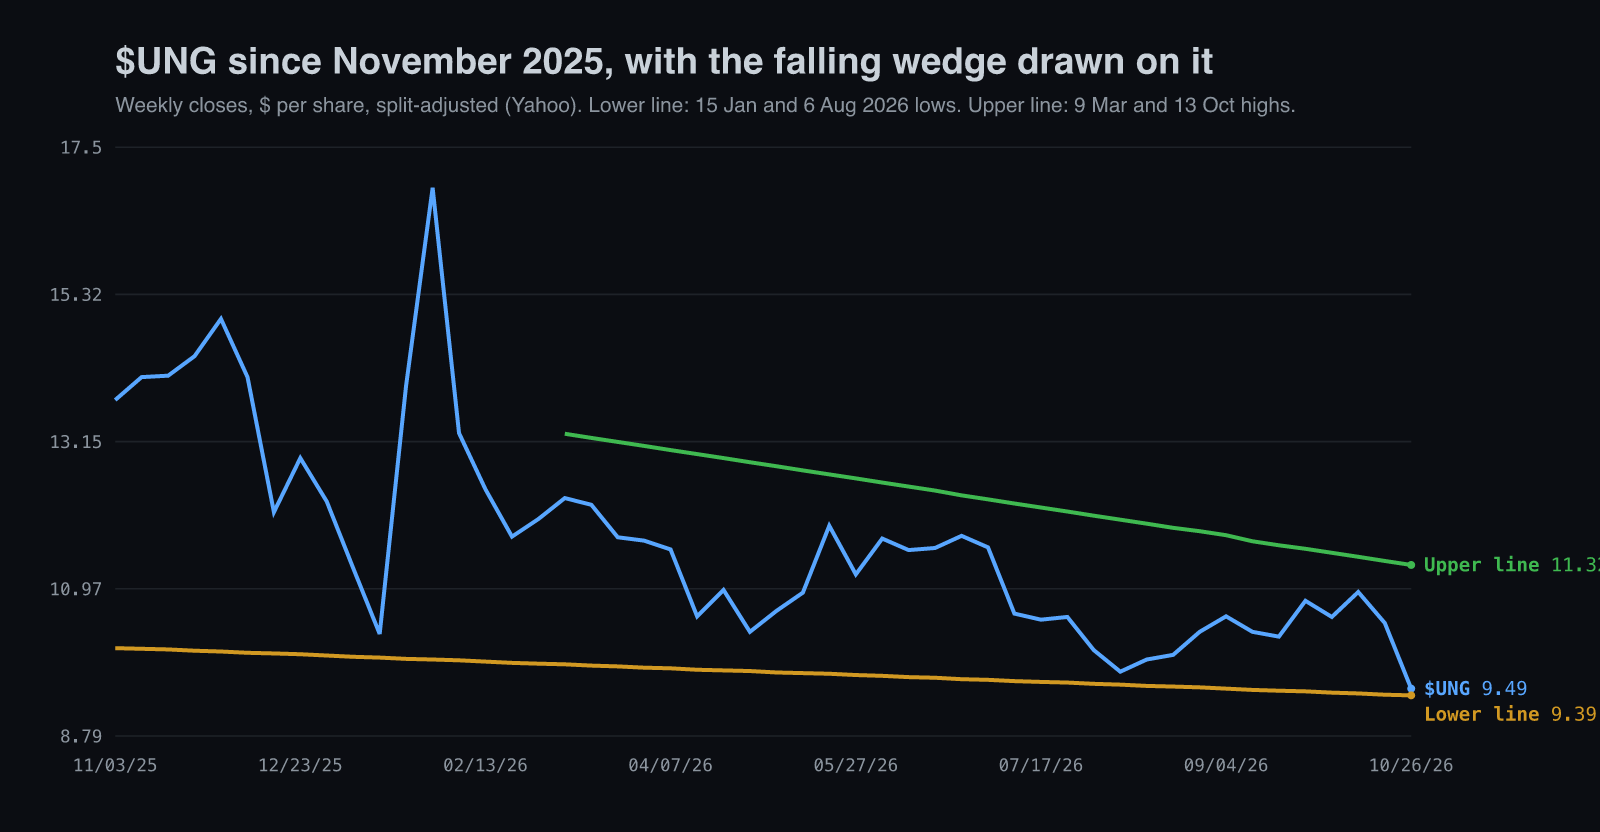
$UNG 10-р сарын 26-нд $9.57-д хаагдсан нь 50 өдрийн (~$10.47), 200 өдрийн (~$11.23) дунджаас доогуур, 52 долоо хоногийн доод түвшин. 10-р сарын 23-ны опционы мэдээгээр put wall $9.50, call wall болон max pain $10, коллын нээлттэй позиц путынхаас гурав дахин их. 11-р сарын 20-ны далд хэлбэлзэл 60% орчим.
$LNG бол эсрэг дүр зураг: $301.06-д 52 долоо хоногийн дээд түвшин, энэ онд 55% өссөн, өсч буй 50 өдрийн (~$279), 200 өдрийн (~$254) дунджаас дээр, коллын хамгийн их нээлттэй позиц $300-д, пут $230-д төвлөрсөн. 10-р сарын 29-ний тайлангийн өмнө оргилдоо байгаа хувьцаа сайн мэдээ аль хэдийн үнэд орсон эрсдэлтэй.
$EQT Range-ийн гэрээг зарласан өдөр $54.55-д хаагдсан нь 50 өдрийн (~$53), 200 өдрийн (~$55) дунджийн хооронд бөгөөд опционы хана $57.50, $50-д. Худалдан авагчийн хувьцаа гэрээ хаагдах хүртэл хажуу тийш арилжаалагдах нь элбэг; $53.32-д байгаа $RRC одоо солилцооны харьцаагаар арилжаалагдаж байна.
Үнэлгээ ба байр суурь
Өнгөрсөн мөнгөн урсгалаар Cheniere болон хоолойнууд үйлдвэрлэгчдээс хоёр дахин үнэтэй бөгөөд зах зээл үүнийг дайны үеийн гэрээт орлогын төлөө төлж байна; энэ долоо хоногийн тайлангаас өмнө энд худалдан авахад хангалттай хямд зүйл алга.
Өнгөрсөн ашгаар $LNG 22.7× буюу өөрийн таван жилийн хүрээний 88-р перцентильд байгаа боловч деривативын үнэлгээ GAAP ашгийг улирал бүр тэрбумаар хэлбэлзүүлдэг тул бид мөнгөн урсгалыг уншина. Үйлдвэрлэгчид хүрээнийхээ дунд орчимд байна: $EQT 12.7× (49-р перцентиль), $AR 11.9× (42-р), $EXE 8.1× (48-р). $KMI 20.9× (48-р), $WMB 28.5× (59-р).
Бид нэг хувьцаанд ногдох өнгөрсөн үйл ажиллагааны мөнгөн урсгал дээр гурван жилийн үнийн өсөлтийн босгын шинжилгээ хийсэн, энэ нь бүх нэрийн ижил суурьтай тайлагнадаг цорын ганц хэмжүүр. Хувьцаа мөнгөн урсгалын тодорхой үржвэрт дуусвал өнөөдрийн үнээр худалдан авагч жилд үнийн өсөлтөөр 10% олохын тулд нэг хувьцаанд ногдох мөнгөн урсгал хэр хурдан өсөх ёстойг асууна. Үржвэрүүд бидний таамаглал: мөнгөнийхөө ихэнхийг дахин хөрөнгө оруулах ёстой үйлдвэрлэгчдэд 5×, 7×, экспортлогч, хоолойд 9×, 12×. Бидний мэдээлэлд эдгээр үнэ-мөнгөн урсгалын харьцааны харьцуулах түүх байхгүй тул үржвэрүүдийг тохируулга бус мэдрэмжийн шинжилгээ гэж үзнэ үү. Ногдол ашгийг оруулаагүй тул энэ нь нийт өгөөж эсвэл чөлөөт мөнгөн урсгалын бүрэн үнэлгээ биш.
Хүснэгтийн нэр томьёо: .
Сонгосон эцсийн үржвэрүүдийн нөхцөлд тооцоо хамгийн өндөр өсөлтийг хоолойноос, ялангуяа $WMB-ээс, дунд зэргийг Cheniere-ээс, маш бага зүйлийг үйлдвэрлэгчид болон $VG-ээс хүлээж байгааг харуулж байна. $EQT үнээ 7×-д зөвтгөхийн тулд нэг хувьцаанд ногдох мөнгөн урсгал жилд ойролцоогоор +1.5% өсөх хэрэгтэй бол $WMB 12×-д ч гэсэн +17.6% хэрэгтэй. $VG-ийн бага босго бол хямдрал биш, зах зээл түүний спот ачаа, өрийг үнэлж байгаа хэрэг. Эдгээр босго сонгосон үржвэрээс хамаардаг. Зах зээл бодитоор яг ийм өсөлт хүлээж байгааг нотлохгүй.
Өвлийн хувьд муруй аль хэдийн байр суурьтай бөгөөд хэрэгтэй асуулт нь цаг агаар түүнийг аль тийш нь эвдэх вэ гэдэг. Бидний суурь хувилбарт хүчтэй Эль-Ниньо хойд мужуудыг зөөлөн байлгаж, халаалтын эрэлт хэвийнээс доогуур, экспортын үйлдвэрүүд дүүрэн, 3-р сарын эцсийн агуулах агентлагийн 1,883 Bcf-ээс дээгүүр дуусна; экспортлогчдын гэрээт төлбөр, хоолой тогтвортой байж, сан, үйлдвэрлэгчид хоцорно. Агентлагийн өөрийн хувилбарт хэвийн өвөл 1-р сарыг $4 руу аваачиж, үйлдвэрлэгчид сэргэж, $UNG замдаа 1-р сарын шилжилтийн зардлыг төлсөөр байна. Сүүлт хувилбарт буюу 2009 оных шиг Эль-Ниньотой байсан ч хүйтэн 1-р сар болбол спот 2026 оны 1-р сар шиг огцом өсч, давсны агуулах хоосорч, үйлдвэрлэгчид болон сан богино хугацаанд өсч, хоёр жил хагасын хамгийн том спекулятив богино борлуулалт хаагдах ёстой болно.
Үйл ажиллагааны өсөлтийн үндэслэл бий ч хэрэгсэл бүрийн эрсдэл ялгаатай. $LNG гэрээт шингэрүүлэх төлбөр, өөрөө худалдаалах ачааны боломжтой. $KMI хүчин чадлын төлбөр авна. $EQT бага зардалтай олборлолттой ч нэгдлээ хэрэгжүүлэх эрсдэлтэй. 10-р сарын 26-нд $LNG 52 долоо хоногийн дээд үнэд байсан. EQT-ийн хэлцэл хаагдвал Range-ийн эзэмшигчид нэгдсэн компанийн хувьцааны 27% орчмыг авах нөхцөлтэй; шинэ хувьцаа хараахан гаргаагүй. Дулаан өвөл дотоодын хийн үнэд дарамт болж болно. Ойрын нотолгоо нь Cheniere-ийн 10-р сарын 29-ний төлөвийн шинэчлэл, Corpus Christi-ийн 7-р шугамын явц. Дотоодын тэнцлийг үнэлэхдээ 12-р сарын 10-ны тайлангаар нөөц таван жилийн дунджаас дор хаяж 50 Bcf доогуур болсон эсэхийг ажиглана. Судалгааг 2026 оны 12-р сарын 15-нд дахин үнэлэхээр төлөвлөсөн. Богино хугацааны фьючерсийн сангийн өгөөж зөвхөн өвлийн спот үнийн таамгаас бус, эзэмшсэн гэрээнүүдийн үнийн бүх явцаас хамаарна. Удаан үргэлжилсэн контанго сөрөг нөлөөлж болох ч спот үнэ тогтвортой байхад сан заавал алдана гэсэн үг биш.