$VG компанийн гүн шинжилгээ — Урт хугацааны гэрээгүй зах зээлийн ханшны зөрүү болон Катарт үүссэн нийлүүлэлтийн тасалдлаас шалтгаалан өсөх боломжтой хувьцаа!
Нийтэлсэн: 2026-07-08 · Тикерүүд: $VG
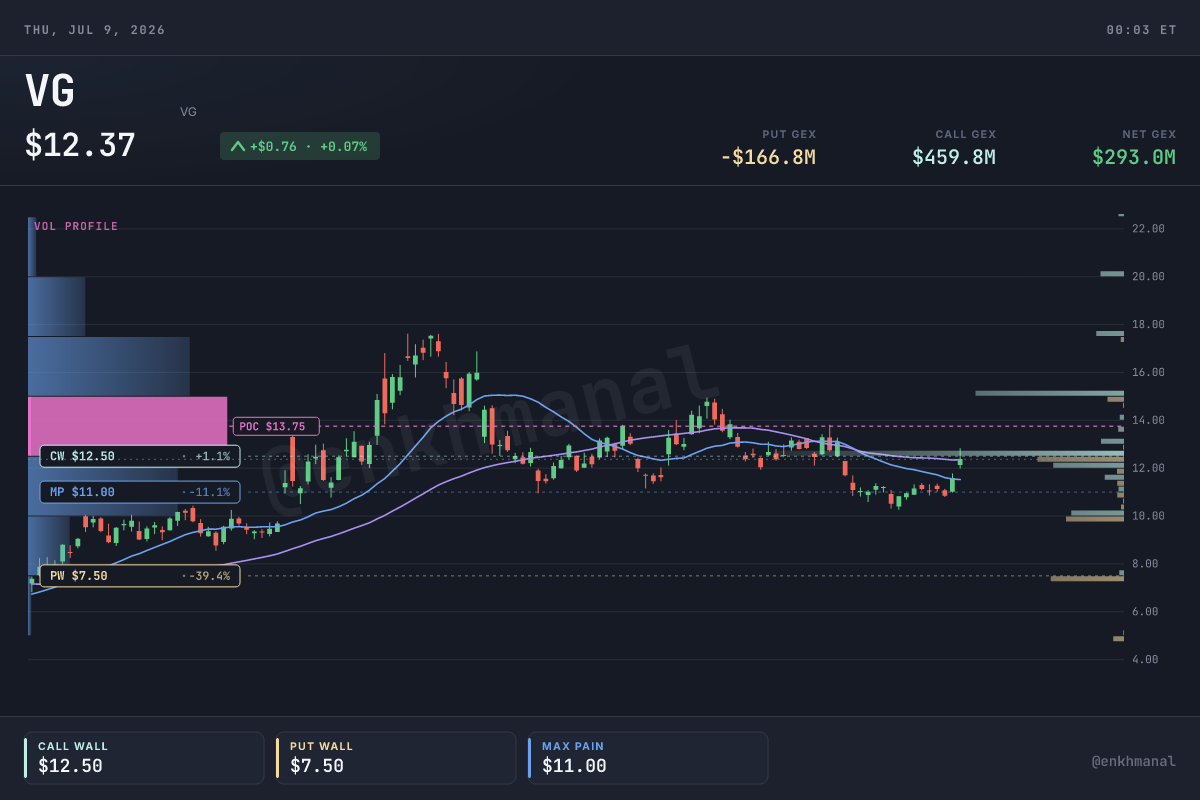
$VG бол өндөр өртэй, үүсгэн байгуулагчид нь саналын давуу эрхтэй хувьцаагаар дамжуулан хяналтаа хадгалдаг, АНУ-ын хурдацтай өсөж буй шингэрүүлсэн байгалийн хий (LNG) хөгжүүлэгч компани юм. Ашиглалтад оруулах үеийн туршилтын борлуулалт нь компанийн ашгийн гол хөшүүрэг болохын зэрэгцээ хэрэглэгчдийн зүгээс үүсгэсэн 5 тэрбум гаруй ам.долларын арбитрын маргааны эрсдэлийг дагуулж байна. Өсөлтийн үндэслэл бодитой: Катарын нийлүүлэлтийн бүтцийн тасалдал нь Атлантын далайн сав газрын LNG-ийг нөөц багатай Европын өвөл рүү татаж байгаа бөгөөд долоо хоног өнгөрөх тусам энэхүү нөхцөл байдал хурцдаж байна. Харин хувьцааны ханш 12.37 ам.доллар буюу 2025 оны 1-р сард хийсэн IPO-оос хойш ойролцоогоор 50% унасан үзүүлэлттэй байна. Үүний шалтгаан нь эрэлт буурсантай холбоотой бус; харин компанийн өр, шүүхийн маргаан болон дотоод мэдээлэлд ойр этгээдүүдийн (insider) тасралтгүй борлуулалттай холбоотой юм.
Гүйцэтгэх хураангуй
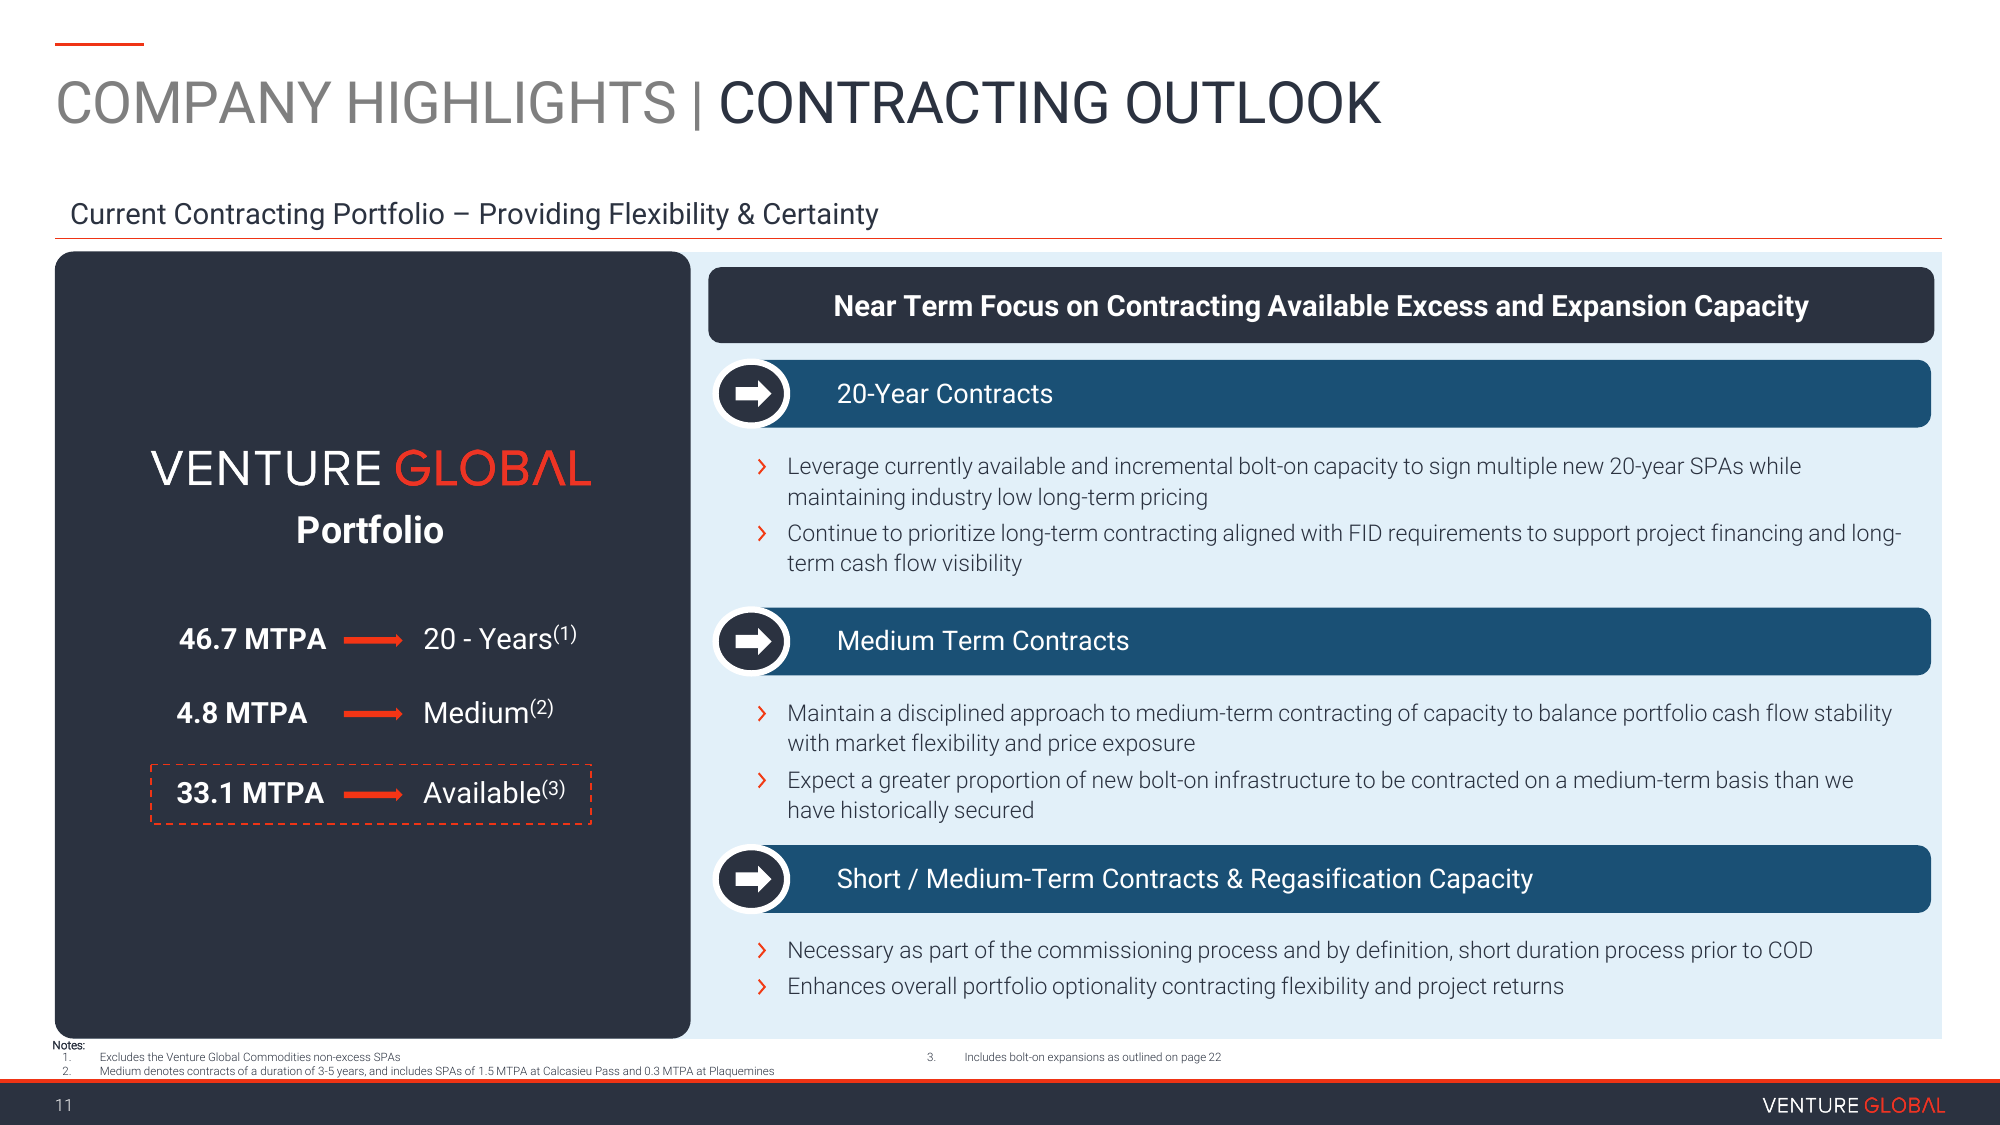
- Нөхцөл байдал. $VG компани нь бүрэн ашиглалтад орсон Calcasieu Pass болон хүчин чадлаа нэмэгдүүлж буй Plaquemines үйлдвэрүүдээсээ LNG экспортолдог. Компанийн зорьж буй 100 MTPA (жилд сая тонн) хүчин чадлын 50 орчим хувь нь одоог хүртэл урт хугацааны гэрээгээр баталгаажаагүй байна. Ираны цохилтын дараа Катарын Ras Laffan үйлдвэрийн 12.8 MTPA (14 шугамын 2 нь) дэлхийн нийлүүлэлтээс 3-5 жилийн хугацаатай хасагдсан энэ үед $VG компани гэрээнд түгжигдээгүй сул хүчин чадлаараа спот зах зээлээс асар их ашиг хүртэж байна. 2026 оны 2-р улирлын мэдээллээр: 127 удаагийн ачаа, 466.4 TBtu хэмжээтэй тээвэрлэлт хийсэн бөгөөд шингэрүүлэлтийн жинлэсэн дундаж тогтмол шимтгэл 6.45 ам.доллар/MMBtu байсан нь урт хугацааны гэрээний 2.50 ам.доллар/MMBtu орчим шимтгэлээс даруй 2.5 дахин өндөр байна.
- Гэсэн хэдий ч яагаад хямд үнэлгээтэй байна вэ? Цэвэр өрийн хэмжээ 31.85 тэрбум ам.доллар (Өр/Өөрийн хөрөнгийн харьцаа 5.07 дахин), үүсгэн байгуулагчид нь саналын давуу эрхтэй хувьцаагаар хяналтаа хадгалдаг хос ангиллын (dual-class) бүтэцтэй. Мөн 4-р сараас хойш дотоод эзэмшигчид 14 гаруй удаа хувьцаа борлуулах мэдэгдэл (Form-144) гаргасан. Хамгийн чухал нь өсөлтийн таамаг дэвшүүлдэг шинжээчдийн орхигдуулдаг зүйл бол: $BP компани Calcasieu үйлдвэртэй холбоотой арбитрын шүүхэд ялалт байгуулж 1 тэрбум гаруй ам.доллар нэхэмжилж байгаа бол, Shell компани ялагдлаа давж заалдаж байна. Үлдсэн дөрвөн хэрэглэгч нийт 3.8-4.5 тэрбум ам.доллар нэхэмжилж байна. Ашиг авчирч буй спот борлуулалт нь өөрөө эдгээр хуулийн хариуцлагыг дагуулсан юм.
- Хамгийн том эрсдэл. Катарын нийлүүлэлт хурдан сэргэхийн сацуу 2026-2027 онд дэлхийн зах зээлд шинээр нэмэгдэх LNG-ийн нийлүүлэлтийн давалгаа нь Plaquemines болон CP2 төслүүд бүрэн эрсдэлээс гарахаас өмнө спот зах зээлийн ашгийн маржинг 2.50 ам.доллар орчим руу буцаан унагах эрсдэлтэй. Зах зээл дээр "LNG-ийн илүүдэл" (LNG glut) үүсэх эсэх талаарх маргаан ид өрнөж байна.
- Арилжааны стратеги. Бүх хөрөнгөөрөө худалдан авч болохгүй. Харин хөрөнгө оруулалтын багцдаа багахан хувиар нэмэхэд тохиромжтой, эрсдэл өндөр ч өгөөж их байх боломжтой арилжааны хувилбар юм.
Салбарын түүх ба технологийн хувьсал
LNG нь байгалийн хийг газарзүйн хязгаарлагдмал байдлаас гаргаж, дэлхий даяар тээвэрлэх боломжтой бүтээгдэхүүн болгосон. Метаныг -162°C хүртэл хөргөхөд эзлэхүүн нь ойролцоогоор 600 дахин багасдаг бөгөөд тусгай зориулалтын усан онгоцоор (membrane tanker) далай дамнуулан тээвэрлэж, очсон газарт нь эргэн хийжүүлдэг. Тавин жилийн турш энэ салбар нь үндэсний газрын тосны компаниуд болон үндэстэн дамнасан томоохон корпорацуудын монополь байлаа. Тэд 4-5 MTPA хүчин чадалтай "шугам"-уудыг (trains) 5-7 жилийн хугацаанд барьж, нэг тонн хүчин чадалд 1,000 гаруй ам.долларын өртөг гаргахын зэрэгцээ барилгын ажил эхлэхээс өмнө 20 жилийн хугацаатай "авах эсвэл төлөх" (take-or-pay) гэрээгээр санхүүжилтээ шийддэг байв.
АНУ-ын занарын хувьсгал энэ загварыг өөрчилсөн юм. Хямд, арвин нөөцтэй Henry Hub-ийн хий нь АНУ-ын Мексикийн булангийн эргийг дэлхийн хамгийн бага өртөгтэй шингэрүүлэлтийн бүс болгосон. 2016-2020 онд $LNG (Cheniere) компани худалдан авагчидтай тогтмол шимтгэлтэй (2-3 ам.доллар/MMBtu) урт хугацааны нийлүүлэлтийн гэрээ (SPA) байгуулж, түүхий эдийн үнийн хэлбэлзлийн эрсдэлийг хэрэглэгчид үлдээж болдгийг баталсан. Энэхүү тогтмол шимтгэлийн загвар нь өдгөө тус салбарын мөнгөн урсгалын гол тулгуур болжээ.
$VG компанийн салбарт авчирсан шинэчлэл нь хурд болон модульчлал байв. Тэд цөөн хэдэн аварга том үйлдвэрийн шугам барихын оронд, үйлдвэрт урьдчилан угсарсан олон тооны жижиг хэмжээний модуль төхөөрөмжүүдийг суурилуулж, Хөрөнгө оруулалтын эцсийн шийдвэрээс (FID) анхны бүтээгдэхүүн гаргах хүртэлх хугацааг салбарын түүхэн дэх хамгийн богино хугацаа болгон бууруулсан. Энэхүү хурд нь тэдний амжилтын үндэс юм. Үүний үр дүнд $VG компани Calcasieu Pass болон Plaquemines үйлдвэрүүдээ 2022-2026 оны нийлүүлэлтийн хомсдолтой, геополитикийн хямралтай үед ашиглалтад оруулж, салбарын удаан хөдөлдөг хуучин тоглогчдын хүртэж чадаагүй спот зах зээлийн өндөр ашгийг хүртэж чадсан юм.
Компанийн үүсэл ба салбар дахь байр суурь
$VG нь 2013 онд Майкл Сабел, Роберт Пендер нарын үүсгэн байгуулсан компани бөгөөд 2025 оны 1-р сард нэгж хувьцаагаа 25 ам.доллароор үнэлж IPO хийсэн. Энэ нь сүүлийн жилүүдэд АНУ-ын эрчим хүчний салбарт хийгдсэн хамгийн том IPO-уудын нэг болж, компанийн үнэлгээг түр хугацаанд 60 тэрбум ам.долларт хүргэж байв. Тус компани нь үнэ цэнийн сүлжээний үйлдвэрлэлийн зангилаан дээр байрладаг бөгөөд шингэрүүлэх байгууламжуудыг эзэмшиж, өөрсдийн усан онгоцны флотыг бүрдүүлж байна. Тэд бүтээгдэхүүнээ урт хугацааны гэрээгээр, эсвэл үйлдвэр бүрийн туршилтын шатанд (commissioning) спот зах зээл дээр борлуулдаг.
Хөрөнгийн бааз: Луизиана мужийн эрэг дээрх гурван байгууламж өөр өөр шатандаа явж байна.
- Calcasieu Pass (2024 оноос ажиллаж байгаа, 11 MTPA хүчин чадалтай)
- Plaquemines (барилга угсралт болон туршилтын шатанд байгаа, 28 MTPA — 2-р улирлын 127 тээвэрлэлтийн 90-ийг эндээс хийсэн)
- CP2 (баригдаж байгаа, 29 MTPA, 2027 оны хоёрдугаар хагаст ашиглалтад орох зорилттой) Нийтдээ 106 дунд оврын шугам, 85 MTPA хүлээгдэж буй хүчин чадал, 137 тэрбум ам.долларын гэрээт орлоготой.
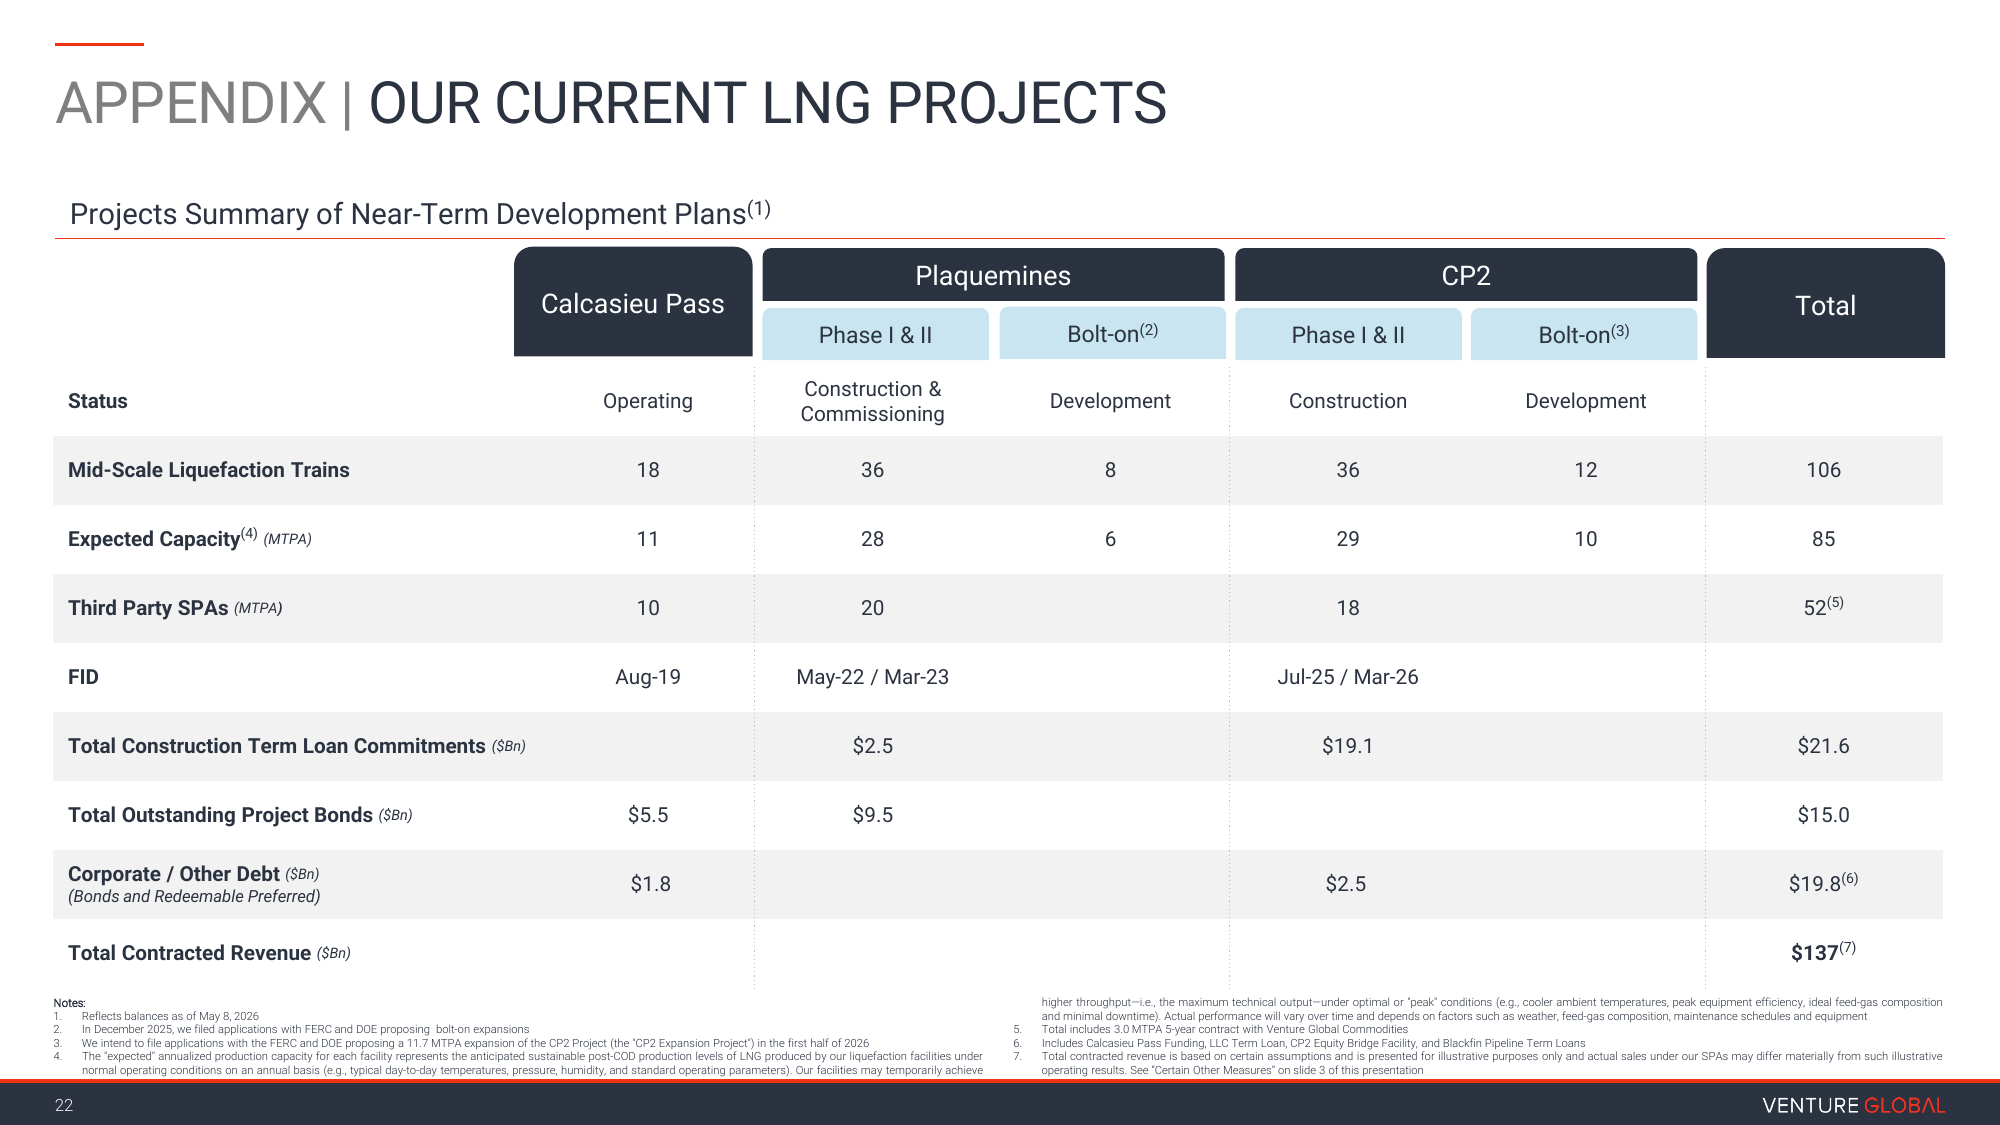
Өрийн бүтцийн бодит байдал: Шинжээчдийн тайланд ихэвчлэн дурдагддаг "56.4 тэрбум ам.долларын өр" гэдэг нь гурван үзүүлэлтийн нийлбэр юм: 21.6 тэрбум бүтээн байгуулалтын зээлийн амлалт + 15.0 тэрбум төслийн бонд + 19.8 тэрбум корпорацын болон бусад өр. Гэхдээ "зээлийн амлалт" гэдэг нь зээлийг бүрэн татаж ашигласан гэсэн үг биш юм. CP2 төслийн 19.1 тэрбум ам.долларын зээлийг 2025 онд л баталсан бөгөөд ихэнх нь ашиглагдаагүй байна. Өнөөдрийн байдлаар баланс дээр бодитоор байгаа нийт өр нь 34.2 тэрбум ам.доллар (цэвэр өр 31.85 тэрбум) юм.
Хамгийн чухал нь өрийн ихэнх хувь нь төслийн тусгайлсан санхүүжилт бөгөөд зээлдүүлэгчид зөвхөн тухайн үйлдвэрийн мөнгөн урсгал болон хөрөнгөөр л баталгаажсан нэхэмжлэл гаргах эрхтэй байдаг. Өөрөөр хэлбэл, нэг үйлдвэрийн өр нөгөө үйлдвэртээ хамааралгүй тусгаарлагдсан гэсэн үг. Тиймээс компанийн өрийн дарамтыг энгийн нэгтгэсэн EV/EBITDA харьцаагаар хэмжих нь үйлдвэрлэл явуулж буй хөрөнгийн бодит байдлыг хэтрүүлж үнэлэх эрсдэлтэй.
Гэсэн хэдий ч хөрөнгө оруулагчдын эргэлзээг төрүүлж буй гол зүйл нь компанийн засаглал юм. Үүсгэн байгуулагчид нь илүү саналын эрхтэй Class B хувьцааг эзэмшдэг бол жижиг хувьцаа эзэмшигчдийн эрх хязгаарлагдмал байдаг. Дотоод мэдээлэлд ойр хүмүүсийн хувьцаагаа тасралтгүй зарж буй үйлдэл нь энэхүү болгоомжлолыг улам баталгаажуулж байна.
Технологийн гүнзгийрүүлэлт
"Модульчлал" гэж юу вэ? Уламжлалт байдлаар хуучин компаниуд 4-5 жилийн турш талбай дээр газар дээр нь тусгайлан төлөвлөж барьдаг 5 MTPA орчим хүчин чадалтай цөөн хэдэн аварга том үйлдвэрийн шугам барьдаг байв. Харин $VG үүнийг өөрчилж, үйлдвэрийн нөхцөлд урьдчилан угсарсан, тус бүр 0.6–1.5 MTPA хүчин чадалтай олон тооны жижиг шугамуудыг (Lego тоглоом шиг) суурилуулдаг болсон. Calcasieu Pass (18), Plaquemines (44), CP2 (48)-т нийт 106 дунд оврын шугам ажиллах юм.
Энэхүү шийдлийн давуу талууд:
- Хурд: Үйлдвэрт бэлтгэсэн модулиудыг угсрах нь хавьгүй хурдан бөгөөд салбарын түүхэн дэх хамгийн богино хугацаанд үйлдвэрээ ашиглалтад оруулах боломжийг олгосон.
- Өртөг: Ижил модулиудыг олноор үйлдвэрлэх нь нэгжийн өртгийг эрс бууруулдаг. Бүрэн хүчин чадлаараа ажиллах үед үйлдвэрлэлийн өртөг Calcasieu-д 0.40 ам.доллар/MMBtu, Plaquemines-д 0.30 орчим ам.доллар байх төлөвтэй байна.
- Өргөжүүлэх боломж: Бэлэн болсон талбай дээрээ нэмэлт өргөтгөлүүдийг (bolt-ons) хямд бөгөөд хурдан хугацаанд хийх боломжтой.
Хурдан бүтээн байгуулалт нь өгөөжид шууд нөлөөлдөг. Үйлдвэр албан ёсоор ашиглалтад ороогүй "туршилтын" (commissioning) үед үйлдвэрлэгдсэн ачааг өндөр үнэтэй спот зах зээл дээр зарж, төсөл бүрэн дуусахаас өмнө хөрөнгө оруулалтынхаа ихэнх хэсгийг нөхөх боломжтой болдог. Гэхдээ энэ нь хуулийн хариуцлага үүсгэх эрсдэлийг ч мөн дагуулж байгаа юм.
Шинэ стратегийн чиглэл нь тээвэрлэлтийн салбар руу босоо интеграци хийх (shipping vertical integration) явдал юм. Саяхан баталсан зээлээр 9 LNG тээвэрлэгч усан онгоц худалдан авах бөгөөд энэ нь компанид тээвэрлэлтийн зардлаас хэмнэх, мөн аль зах зээлд үнэ өндөр байна (Европ эсвэл Ази), тийшээ бүтээгдэхүүнээ чиглүүлэх уян хатан байдлыг бий болгоно.
Өрсөлдөгчдийн харьцуулалт болон үнэлгээ
Салбарын гол өрсөлдөгчид нь тогтворжсон том компани болох $LNG (Cheniere) болон дөнгөж хөгжүүлэлтийн шатандаа яваа $NEXT (NextDecade) нар юм.
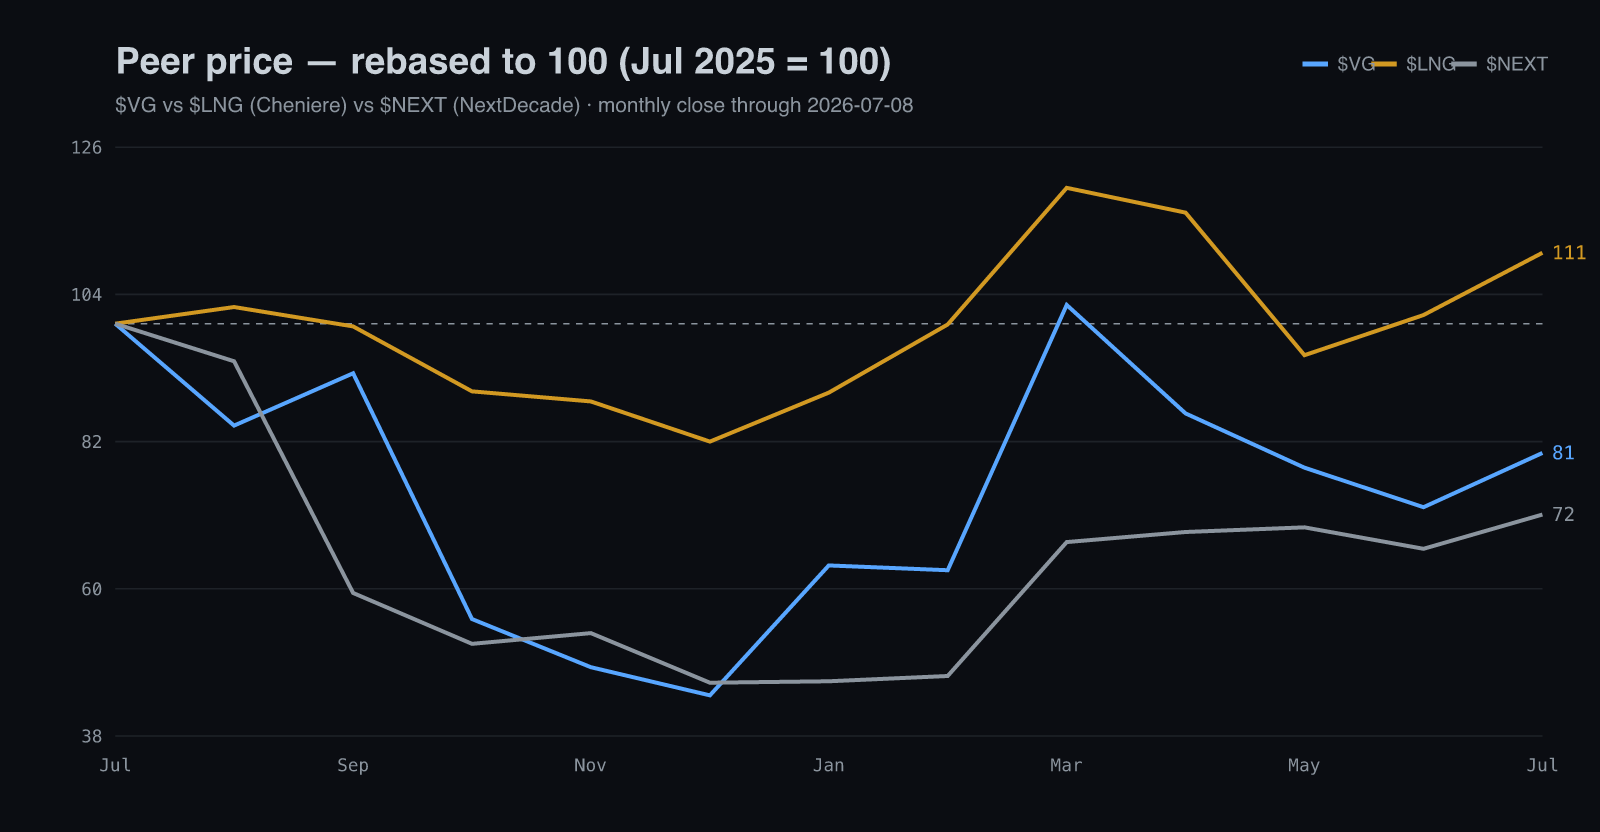
Үнийн графикийг сүүлийн нэг жилээр харьцуулан харвал Катарын нийлүүлэлтийн саатлын үед LNG-ийн хувьцаа 11% өссөн байхад, илүү их гэрээгүй сул хүчин чадалтай буюу хамгийн их ашиг олох боломжтой $VG-ийн хувьцаа 19% унасан үзүүлэлттэй байна. Энэхүү үнэлгээний зөрүү нь арбитрын маргаантай холбоотой эрсдэлээс үүдэлтэй юм.
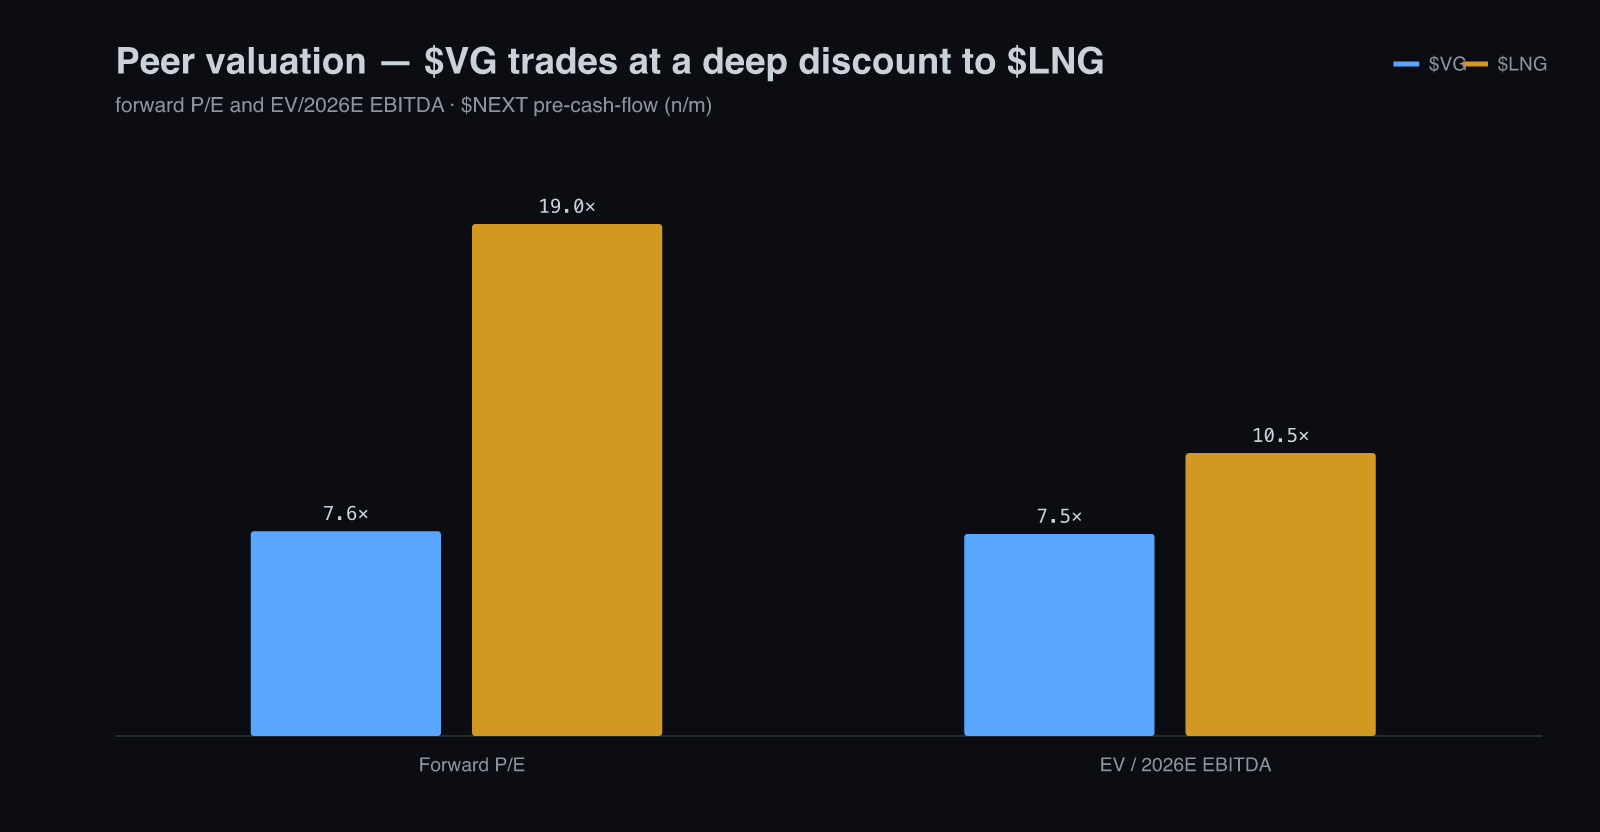
$VG нь EV/EBITDA харьцаагаар салбарын том тоглогч болох LNG компаниас ойролцоогоор 30%-ийн хямдралтай (discount) арилжаалагдаж байна. Хэрэв $VG арбитрын шүүхийн маргаанаа амжилттай шийдвэрлэж чадвал хувьцааны үнэлгээ нь салбарын дундаж руу дөхөж өсөх бүрэн боломжтой.
Бизнес загвар, өсөлт ба маржин
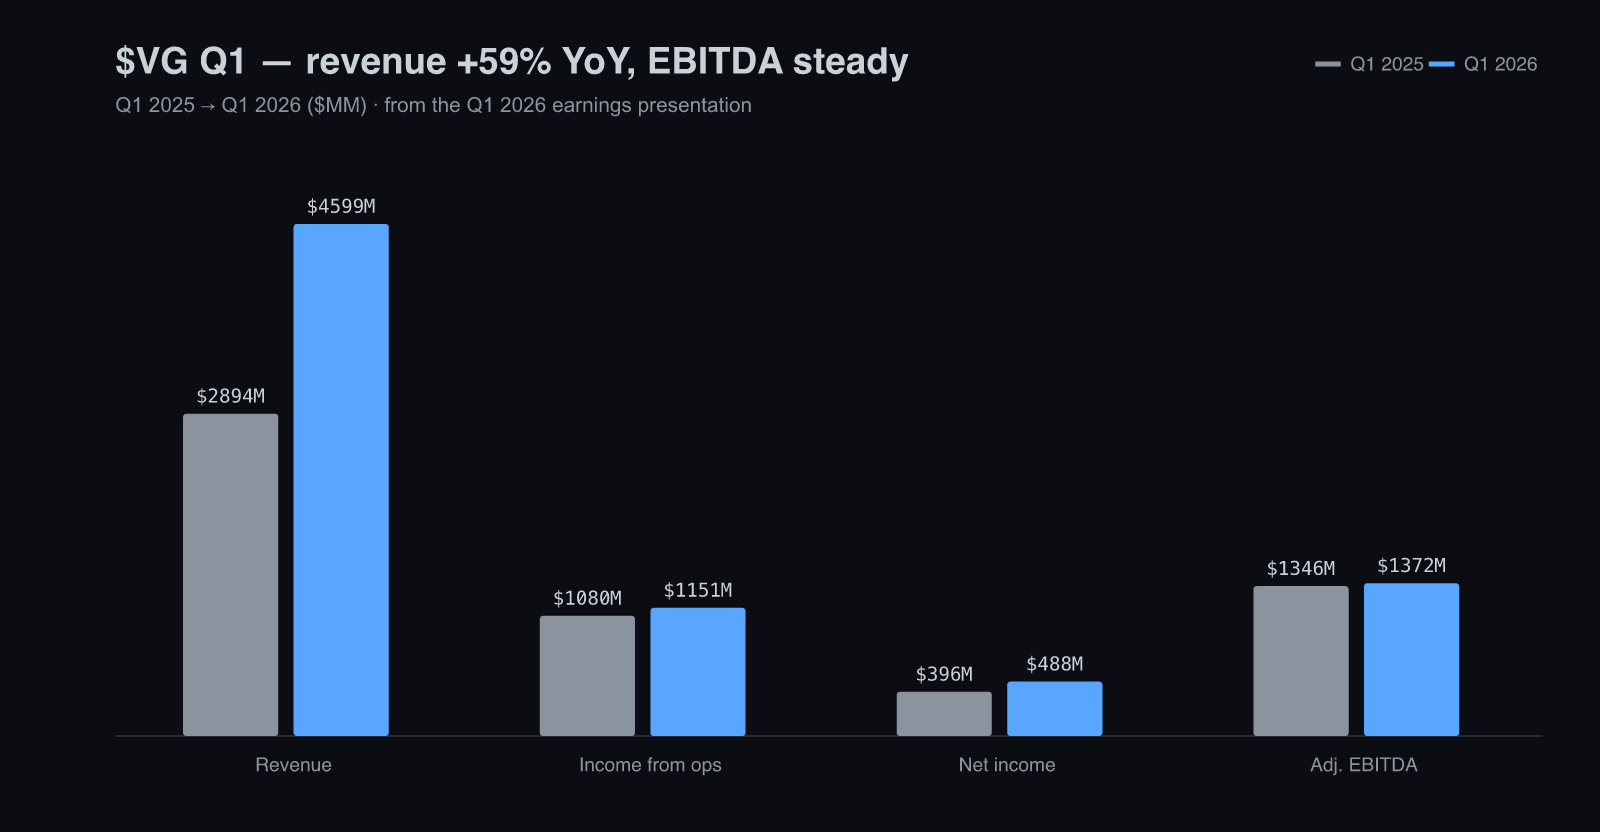
$VG нь гэрээт борлуулалтаасаа тогтмол шимтгэл авдаг бол, туршилтын шатанд гаргасан ачаанаас спот зах зээлийн өндөр ашиг хүртдэг. 2025 оны санхүүгийн жил: борлуулалтын орлого 13.77 тэрбум ам.доллар, үйл ажиллагааны ашиг 5.16 тэрбум ам.доллар (үйл ажиллагааны ахиуц ашиг 37.4%), нэгж хувьцаанд ногдох ашиг (EPS) 0.86 ам.доллар.
| Улирал | Ачааны тоо | Борлуулалтын орлого | Тохируулсан EBITDA | Тайлбар |
|---|---|---|---|---|
| Q1 2025 | ~85 | $2.89 тэрбум | $1.35 тэрбум | Зөвхөн Calcasieu |
| Q1 2026 | 130 | $4.60 тэрбум | $1.37 тэрбум | Орлого YoY 59% өссөн |
| Q2 2026 | 127 | (Тайлангаар гарна) | (Тайлангаар гарна) | 6.45 ам.доллар/MMBtu тогтмол шимтгэлтэй |
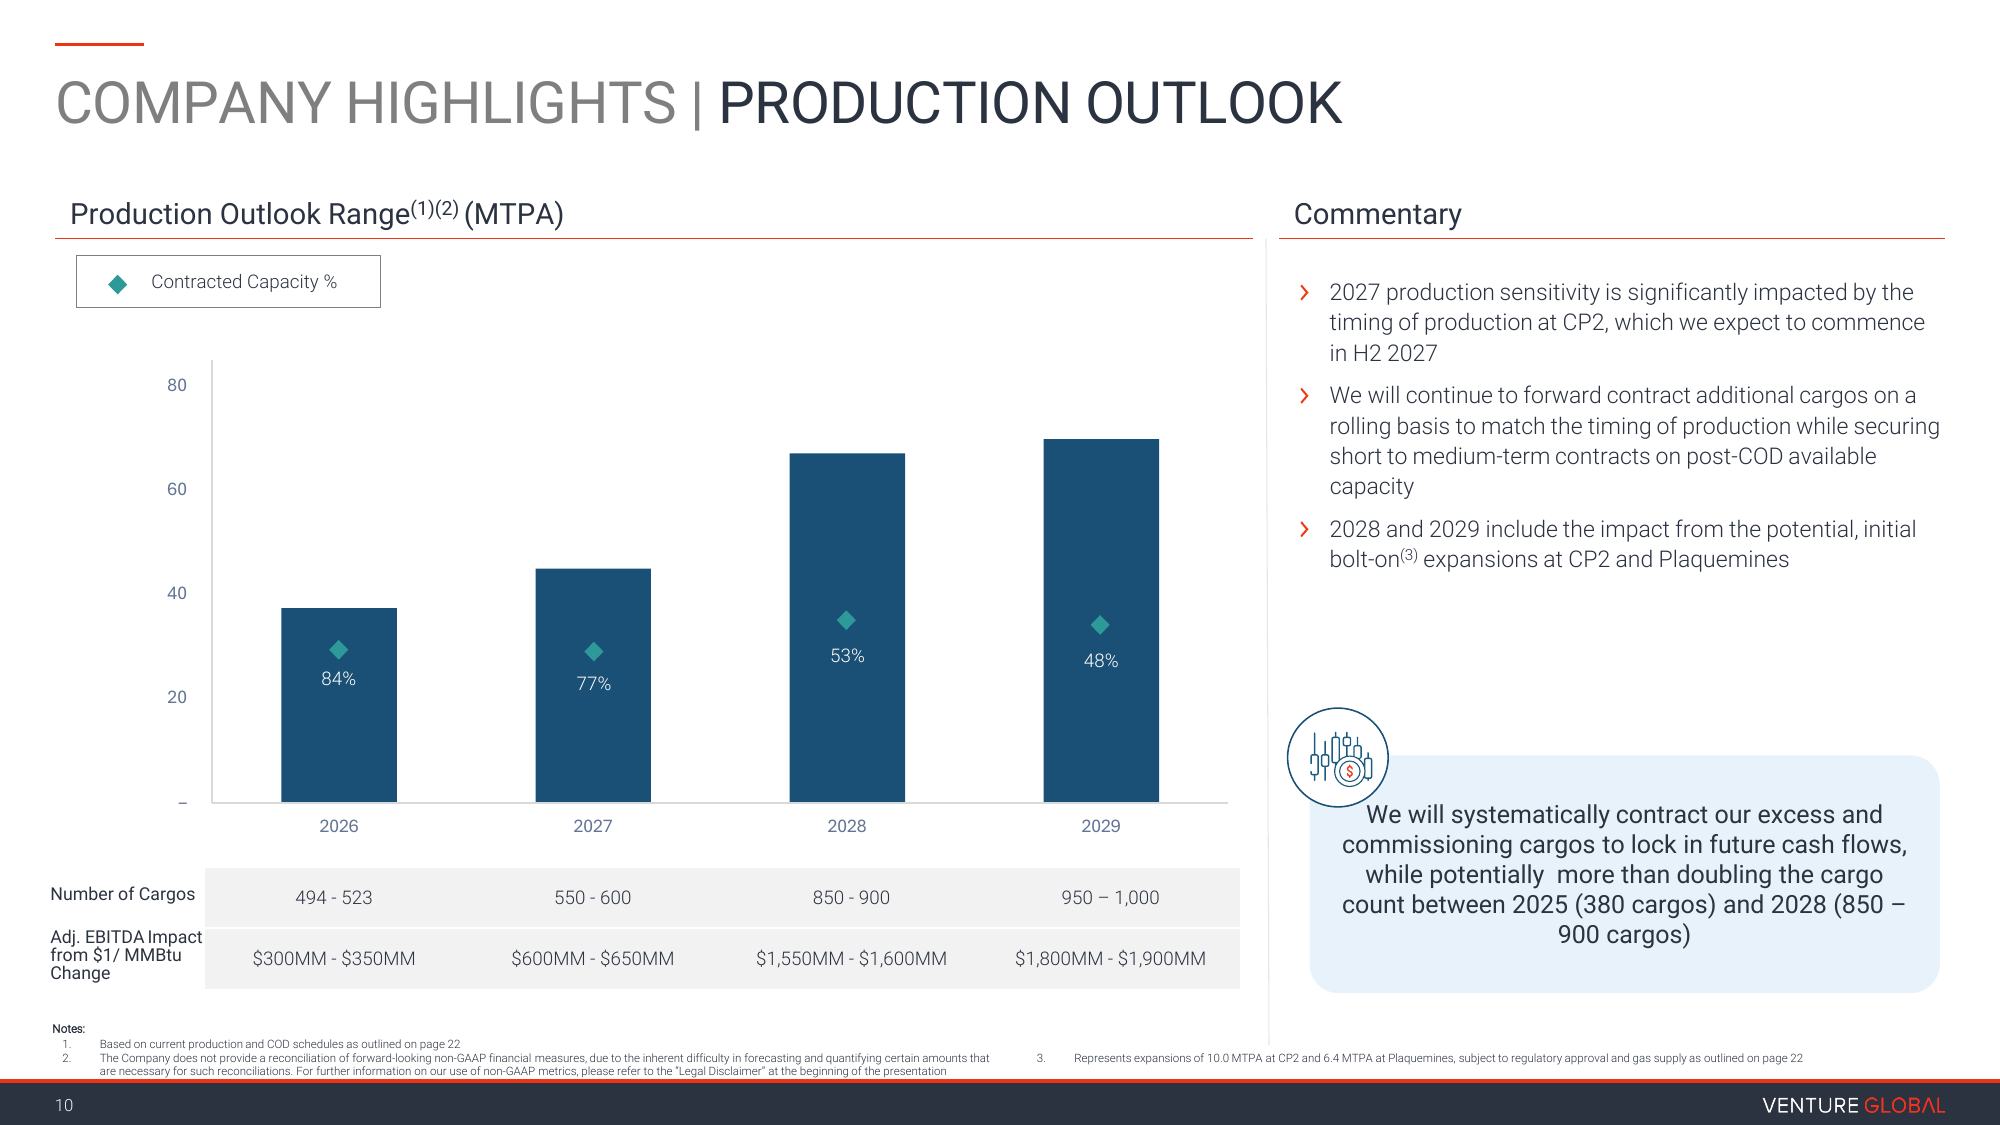
Өсөлтийн гол механизм нь спот зах зээлээс хамааралтай гэрээгүй хүчин чадлын хэмжээ юм. Удирдлагуудын мэдээлснээр 2026 оны үйлдвэрлэлийн 84% нь гэрээгээр баталгаажсан. Харин CP2 үйлдвэр 2027 онд ашиглалтад ороход нийт хүчин чадал эрчимтэй нэмэгдэх тул гэрээт хувь хэмжээ 2028 онд 53%, 2029 онд 48% болон буурах төлөвтэй байна. Энэ нь үнэ өсөх үед илүү их ашиг олох хөшүүрэг болж өгөх юм.
Эрсдэлийн бүртгэл: Calcasieu арбитрын маргаан
Энэ нь хувьцааны ханш унахад нөлөөлсөн хамгийн гол эрсдэл юм:
- Үйл явдал: Шинэ LNG үйлдвэр албан ёсоор Арилжааны зориулалтаар ашиглалтад орох хугацаагаа (COD) зарлахаас өмнө туршилтын шатанд багагүй хугацааг өнгөрүүлдэг. Энэ үед үйлдвэрлэсэн бүтээгдэхүүнийг компани спот зах зээлд өндөр үнээр зарах эрхтэй. Харин COD зарласны дараа урт хугацааны гэрээт худалдан авагчдадаа бага тогтмол шимтгэлээр нийлүүлэх үүрэг хүлээнэ.
- $VG юу хийсэн бэ: Calcasieu Pass үйлдвэр 2022 онд бүтээгдэхүүнээ гаргаж эхэлсэн ч, компани "туршилтын шат"-ыг бараг 3 жил үргэлжлүүлж, 400 гаруй удаагийн ачааг 2022-2023 оны Европын хийн хямралын үед спот зах зээлд өндөр үнээр борлуулж асар их ашиг олсон. Гэрээт худалдан авагчид үнийн өсөлтийн үеэр юу ч аваагүй.
- Маргаан: Хэрэглэгчид $VG-г гэрээгээ биелүүлэхээс зайлсхийж, өндөр ашиг олохын тулд туршилтын хугацааг зориуд сунгасан гэж үзэн арбитрт хандсан.
- Одоогийн байдал: $BP компани арбитрт ялалт байгуулж 1 тэрбум гаруй ам.доллар нэхэмжилж байгаа бол, Shell компани ялагдсан хэдий ч давж заалдаж байна. Цаана нь дахин 4 хэрэглэгчийн 3.8-4.5 тэрбум ам.долларын нэхэмжлэл хүлээгдэж байна.
Хэрэв эдгээр маргаан компанийн эсрэгээр шийдэгдвэл хэдэн тэрбум ам.долларын бэлэн мөнгөний алдагдалд орж, цаашдын гэрээний нөхцөлүүд чангарах эрсдэлтэй.
Үнэлгээ ба Хөрөнгө оруулалтын дүгнэлт
| Үзүүлэлт | $VG одоогийн байдлаар | LNG (Харьцуулалт) | Дүгнэлт |
|---|---|---|---|
| Trailing P/E | ~13.4× | ~22× | Хямд |
| Forward P/E | ~7.6× | ~18–20× | Гүн хямдралтай (discount) |
| EV/2026E EBITDA | ~7.5× | ~10–11× | Салбарын дунджаас ~30% хямд |
| Чөлөөт мөнгөн урсгал (FCF) | Сөрөг (бүтээн байгуулалтын шат) | Эерэг | Одоогоор үнэлгээний хөшүүрэг биш |
Дүгнэлт: Катарын нийлүүлэлтийн саатал 3-5 жил үргэлжлэх төлөвтэй байгаа энэ үед гэрээгээр баталгаажаагүй хамгийн их хүчин чадалтай $VG компани зах зээлээс асар их ашиг хүртэх суурь нөхцөл бүрдсэн байна. Гэсэн хэдий ч 5 тэрбум ам.долларт хүрч болзошгүй арбитрын маргаан, өндөр өрийн дарамт, дотоод эзэмшигчдийн тасралтгүй хувьцаа борлуулалт зэрэг нь уг хувьцааг өндөр эрсдэлтэй болгож байна. Тиймээс энэхүү хувьцааг хөрөнгө оруулалтын багцдаа голчилж биш, харин хэмжээг нь тодорхой хязгаарлаж, өндөр эрсдэл - өндөр өгөөж хүлээх тактикаар худалдан авах нь зохимжтой юм.