
$VECO гүнзгий судалгаа — Хатуу дискний толгойг ионы цацрагаар үйлдвэрлэдэг тоног төхөөрөмжийн эрэлт яагаад өсөх вэ
Toshiba хатуу дискний үйлдвэрлэлээ хоёр дахин нэмэгдүүлэхэд ойролцоогоор ¥60 тэрбум зарцуулахаар шийдсэн нь 10-р сарын 2-нд салбарын «нийлүүлэлтийн сахилга бат»-ыг эвдэж, зах зээл дискний үйлдвэрлэгчдийг зарж эхэлсэн. Салбар илүү олон exabyte гаргах бүх зам, илүү олон диск, нэг дискэнд илүү олон platter, эсвэл илүү нягт HAMR platter аль нь ч бай, бичих-унших толгой (head) хийдэг үйлдвэрээр дамждаг бөгөөд $VECO тэдгээр толгойг давхарлаж, хэлбэржүүлдэг ion beam төхөөрөмжийг үйлдвэрлэдэг. Түүний data storage орлого сүүлийн арван жилийн хамгийн бага жилээсээ гарч, 2026 онд хоёр дахин илүү өсөхөөр чиглүүлэгдэж, 2027 он хүртэл захиалгаар дүүрсэн; харин нэг нөхцөл бий: Хятадын зохицуулагч нэгдлийг зөвшөөрсөн өдөр Veeco-гийн нэг хувьцаа $ACLS компанийн 0.3575 хувьцаа болно.
Юу өөрчлөгдсөн — AI өгөгдлөө эргэлддэг дискэнд хадгалдаг, дискний үйлдвэрлэгчид эгнээгээ эвдэв
Эндээс эхэлье. Хатуу диск (HDD) бол эргэлддэг platter буюу хэдхэн нанометр зузаан соронзон бүрхүүлтэй шил эсвэл хөнгөн цагаан дугуйнуудыг агуулсан битүү хайрцаг юм. Нэг bit гэдэг нь тэр бүрхүүлийн нэг талдаа эсвэл нөгөө талдаа соронзлогдсон жижиг хэсэг. Толгой (head) гэдэг нь эдгээр хэсгийг бичиж, буцааж уншдаг төхөөрөмж: элсний ширхэгийн хэмжээтэй керамик хэлтэрхий бөгөөд дээрээ хэдхэн атомын зузаантай металл, исэлдэл давхаргаар хийсэн бичигч ба уншигчтай, минутад 7,200 эргэдэг platter-ын дээгүүр хэдхэн нанометрийн өндөрт нисдэг. Head wafer гэдэг нь чипийг цахиур дээр хийдэгтэй адил, хэдэн арван мянган толгойг нэг дор бүтээдэг дугуй ялтас. Ion beam гэдэг нь эх үүсвэрээс харвасан цахилгаан цэнэгтэй атомуудын урсгал: зорилтот материал руу чиглүүлбэл атомуудыг сугалж давхарга үүсгэдэг (deposition), харин wafer руу чиглүүлбэл тэдгээрийг хэлбэржүүлэн сийлдэг (etch). Доорх бүх зүйл ion beam-ийг хэн зардаг тухай.
AI зөвхөн тооцоолоод зогсохгүй, бас хадгалдаг. Сургалтын өгөгдөл, checkpoint, лог болон inference-ийн үр дүн дата төвийн «хүйтэн» давхаргад хуримтлагддаг бөгөөд тэнд хурдаас илүү нэг терабайтын өртөг чухал байдаг; энэ давхарга одоо ч хатуу диск хэвээр байна. Seagate 7-р сард хөрөнгө оруулагчдад nearline exabyte гаргалт нь ойрын хэдэн жилд жилд 20-иод хувийн дунд түвшинд өсөх боломжтой гэж хэлсэн бол Western Digital 6-р сард дуусах улиралдаа 231 exabyte нийлүүлж, өмнөх оноос 22% өссөн.
Хоёр жилийн турш АНУ-ын хоёр үйлдвэрлэгч $STX ба $WDC энэ эрэлтийг шинэ үйлдвэр нэмэлгүйгээр хангаж ирсэн. Хоёулаа дискний тоо бараг хэвээр байх бөгөөд exabyte нь технологиос, өөрөөр хэлбэл нэг хайрцагт илүү олон терабайт багтаахаас ирнэ гэж хөрөнгө оруулагчдад хэлсэн. Энэ хязгаарлалт л Seagate-ийн non-GAAP нийт ашгийн маржинг 6-р сард дуусах улиралд 52.7%-д хүргэсэн. Мөн салбарын тоног төхөөрөмжийн зарлага шинэ угсралтын шугам руу биш, дискний дотор буюу толгой ба platter руу шилжсэн шалтгаан нь энэ.
10-р сарын 2-нд Nikkei мэдээлснээр гурав дахь үйлдвэрлэгч Toshiba Филиппин дэх одоо байгаа үйлдвэртээ шинэ шугам нэмж, 2028 оны 3-р сард дуусах 2027 санхүүгийн жилдээ AI дата төвийн дискний хүчин чадлаа бараг хоёр дахин нэмэхэд ойролцоогоор ¥60 тэрбум (380 сая орчим ам.доллар) хөрөнгө оруулна. Энэ нь Toshiba-гийн сүүлийн таван жилийн хамгийн том дискний хөрөнгө оруулалт бөгөөд компани нийлүүлсэн багтаамжаарх зах зээлийн хувиа дунд хугацаанд 10 гаруй хувиас 30% болгохыг зорьж байна. Тэр өдөр $STX ба $WDC тус бүр 10.2% унаж, $VECO 7.8% өссөн.
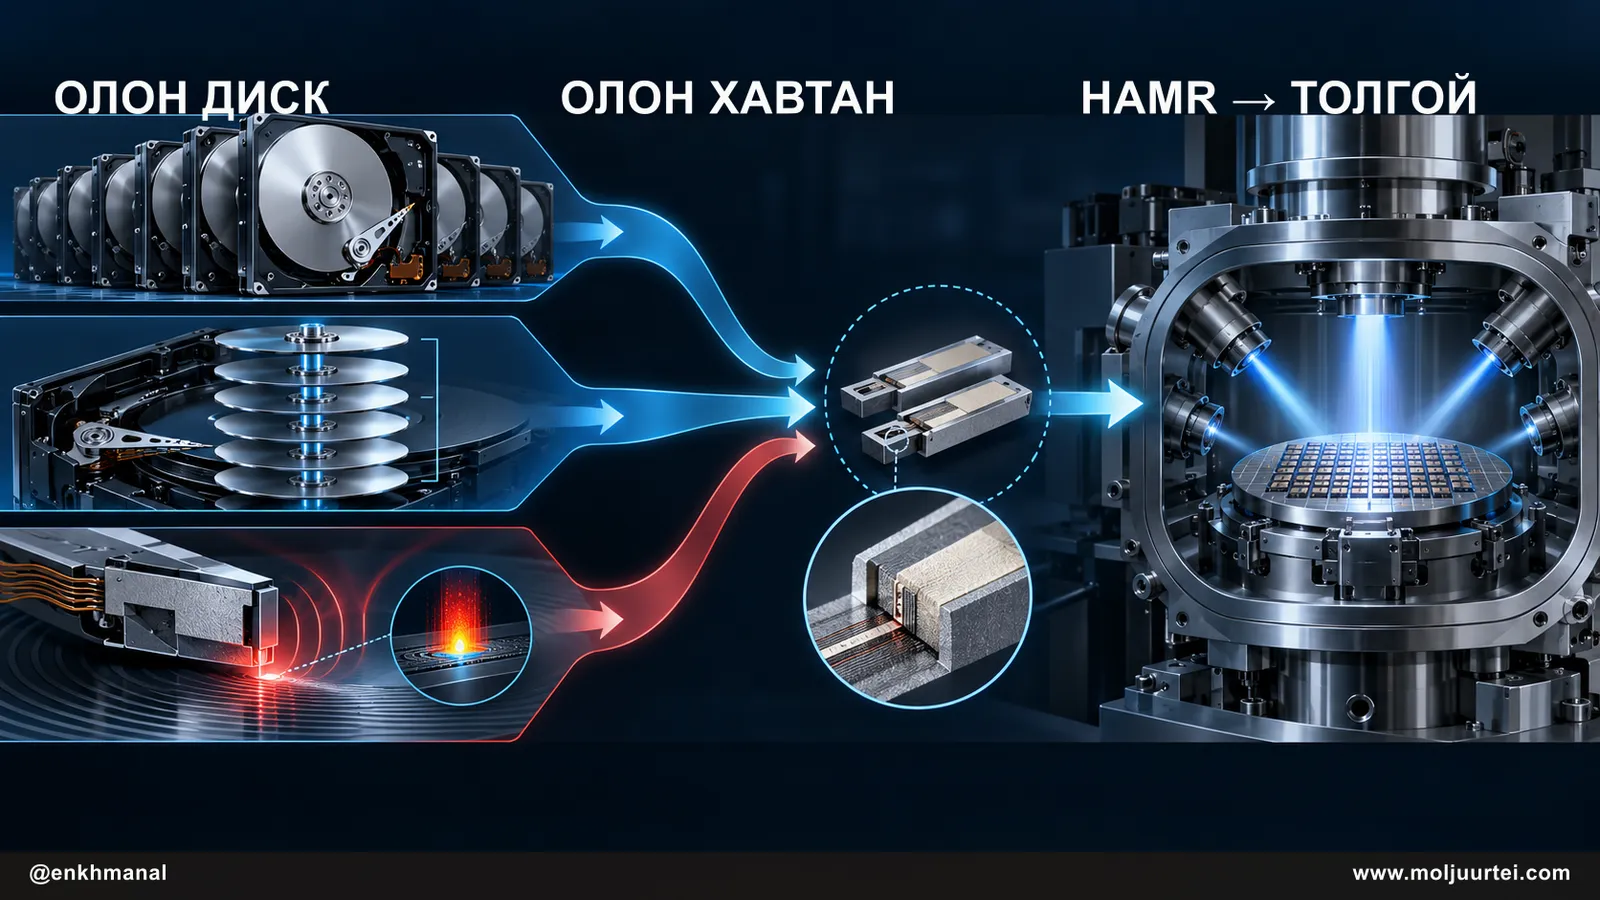
Toshiba дискийг угсардаг ч хамгийн нарийн эд ангийг нь өөрөө хийдэггүй: толгойг TDK-аас, platter-ыг Resonac-аас авдаг. Түүний өнөөгийн хамгийн сайн диск 11 platter дээр 34TB хадгалдаг бол Seagate-ийн HAMR диск 10 platter дээр 44TB хадгалдаг; тиймээс 11–12 platter-тай дискээр exabyte-аа хоёр дахин нэмж буй хоцрогдсон тоглогчид нэг exabyte тутамд тэргүүлэгчээс цөөн биш, илүү олон толгой хэрэгтэй. Тиймээс илүү их хадгалах багтаамж руу хүрэх гурван зам, Toshiba-гийн нэмэлт диск, Western Digital-ийн нэмэлт platter, Seagate-ийн илүү нягт HAMR platter, бүгд нэг газар төгсдөг: тоног төхөөрөмж худалдан авч буй толгойн үйлдвэр (head fab). Тэр толгойнуудыг ion beam-ээр давхарлаж, хэлбэржүүлдэг компани бол Veeco Instruments.
Тезис — Exabyte-ууд толгойн үйлдвэрт бүтээгддэг
Veeco хатуу дискний толгой үйлдвэрлэдэг ion beam deposition ба etch төхөөрөмж хийдэг бөгөөд AI-ийн хадгалалтын бүтээн байгуулалт одоо толгойн эрэлтийг гурван чиглэлээр зэрэг нэмэгдүүлж байна: Toshiba-гийн шинэ шугам, нэг дискэнд илүү олон platter, мөн хийхэд илүү удаан HAMR толгой. 2025 онд data storage Veeco-гийн орлогын $39.2 сая байсан; удирдлага 2026 онд хоёр дахин илүү болно гэж чиглүүлж, 2027 он хүртэл захиалга дүүрсэн гэж байна.
Бизнес ба орчин — Ёроолоосоо гарч буй захиалгаар үйлдвэрлэдэг төхөөрөмж үйлдвэрлэгч
Veeco чип, лазер, хатуу дискний толгой хийдэг компаниудад үйлдвэрлэлийн төхөөрөмж зардаг бөгөөд зардаг бараг бүх зүйлээ захиалгаар хийдэг. Компани эцсийн дөрвөн зах зээлээ тайлагнадаг. 2025 онд хагас дамжуулагчийн үйлчлүүлэгчид $476.6 сая буюу цэвэр борлуулалтын 72%, compound хагас дамжуулагч үйлдвэрлэгчид $59.6 сая буюу 9%, data storage-ийн үйлчлүүлэгчид $39.2 сая буюу 6%, шинжлэх ухаан ба бусад худалдан авагчид $88.9 сая буюу 13%-ийг худалдан авсан. Нийлүүлэлтийн хугацаа бараг нэг жил тул захиалгын дэвтэр дараагийн дөрвөн улирлыг харуулдаг: 2025 оны эцэст захиалгын үлдэгдэл (backlog) $554.9 сая байсан нь жилийн өмнөх $409.6 саяас өссөн, үйлчлүүлэгчийн урьдчилгаа 2026 оны 6-р сар гэхэд $114 саяд хүрсэн.
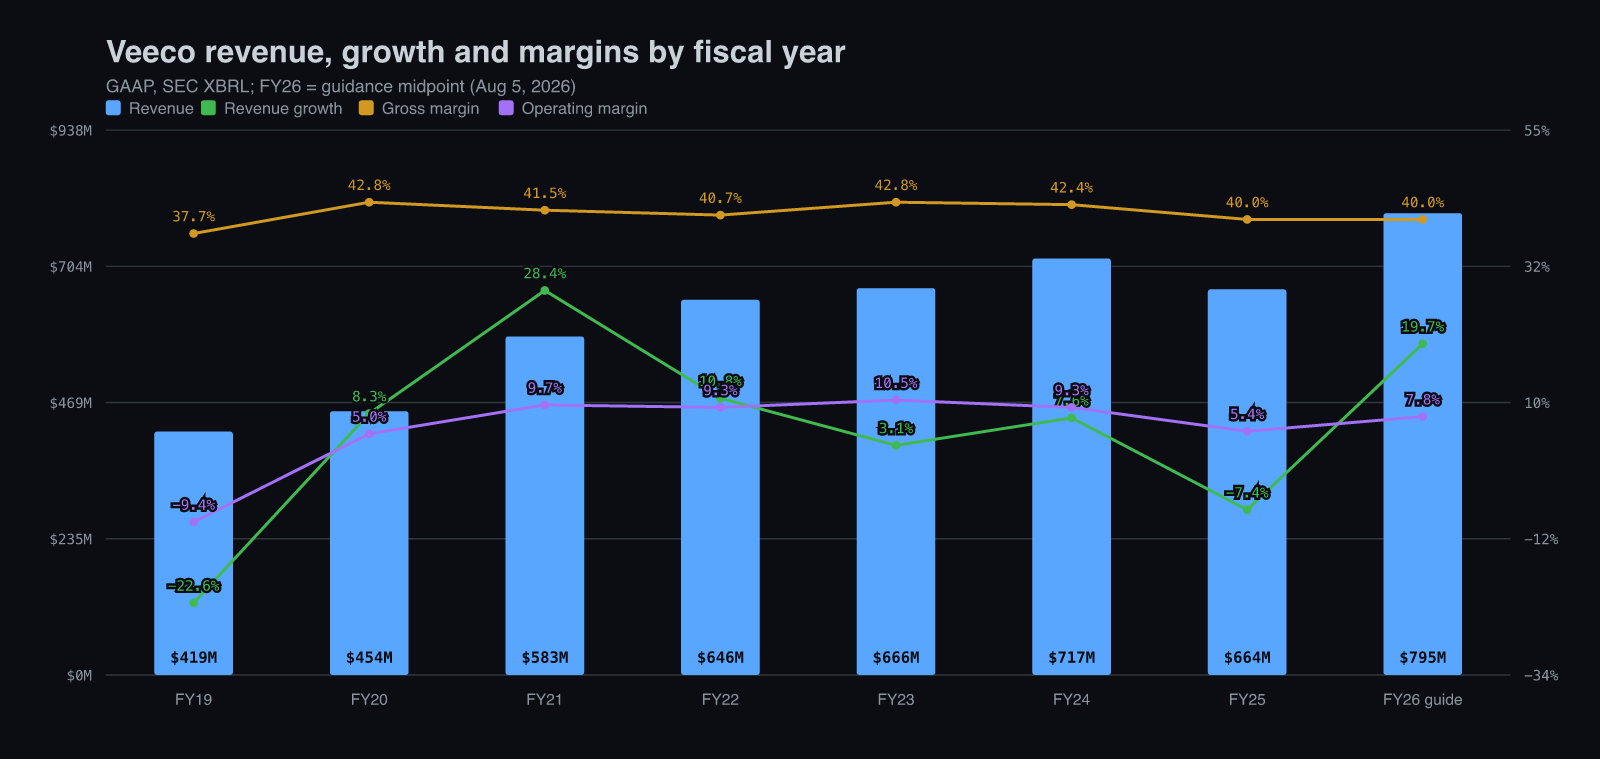
циклийн туршид орлого өссөн ч маржин дагаж өсөөгүй. Орлого FY19-д $419 сая байснаа FY20-д $454 сая, FY21-д $583 сая, FY22-д $646 сая, FY23-д $666 сая, FY24-д $717 сая болж, FY25-д 7.4% буурч $664 сая болсон; удирдлага FY26-д $780–810 сая буюу дунджаар 19.7%-ийн өсөлт чиглүүлж байна. GAAP нийт ашгийн маржин FY19-д 37.7%, FY20-д 42.8%, FY21-д 41.5%, FY22-д 40.7%, FY23-д 42.8%, FY24-д 42.4%, FY25-д 40.0% байсан бөгөөд FY26-ийн чиглэл 39–41%. GAAP үйл ажиллагааны маржин FY23-д 10.5%-иар оргилдоо хүрч, FY25-д 5.4% байв.
Улирлаар нь задалж харвал орлого ёроолдоо хүрээд сэргэснийг харж болно. Орлого 2025 онд дөрвөн улирал дараалан $165–167 саяд байж, 2026 оны 1-р улиралд $158.3 сая болж буурсан бол 2-р улиралд $193.5 сая болж жилийн өмнөхөөс 16.5% өссөн; 3-р улирлын чиглэл $200–220 сая. GAAP нийт ашгийн маржин 2024 оны 3-р улиралд 42.9% байснаа 2025 оны 1-р улиралд 40.9%, 4-р улиралд 36.7%, 2026 оны 1-р улиралд 35.3% болж буурсан (тэр улиралд АНУ-ын экспортын лицензийн шаардлагаар $8 сая орчим үнэтэй нэг laser annealing систем саатсан), дараа нь 2-р улиралд 38.7% болж сэргэв. GAAP үйл ажиллагааны маржин 2024 оны 3-р улиралд 13.2% байснаа 2026 оны 1-р улиралд −1.7% болж, 2-р улиралд 6.1% болж буцсан.
Бизнесийн хамгийн түрүүнд эргэсэн хэсэг нь data storage. 2026 оны 2-р улиралд энэ нь цэвэр борлуулалтын 11.5% болсон (жилийн өмнө 7.4%) бөгөөд компанийн жилийн $27.4 саяын орлогын өсөлтийн 36%-ийг бүрдүүлсэн нь хагас дамжуулагчаас ч их. Эхний хагас жилд өсөлтийн 72%-ийг бүрдүүлсэн.
Мөнгөн гүйлгээ ашгийн тайлангаас илүү сайн байсан. FY25-д Veeco $35.4 саяын цэвэр ашиг, $55.7 саяын EBITDA-тай харьцуулахад $69.5 саяын үйл ажиллагааны мөнгөн урсгал, $53.3 саяын чөлөөт мөнгөн урсгал бий болгосон; 2026 оны 2-р улиралд $11.9 саяын GAAP цэвэр ашигтай байхад үйл ажиллагааны мөнгөн урсгал $51 сая байсан нь үйлчлүүлэгчийн $45 саяын шинэ урьдчилгаанаас шалтгаалсан. Сул тал нь бараа материал: FY25-ийн эцэст 252 хоногийн бараа материал, 262 хоногийн мөнгөний эргэлтийн цикл байсан тул урьдчилгаа гүйцэх хүртэл өсөлтийн доллар бүр мөнгө түгжинэ. Балансад 2029 оны $230 саяын хөрвөх бондын эсрэг $429 саяын мөнгө ба богино хугацаат хөрөнгө оруулалт бий.
Veeco-гийн data storage төхөөрөмжийн зах зээлийг гурван дискний үйлдвэрлэгч хэдэн толгой хийхээр тодорхойлогддог. Coughlin Associates-ийн Tom Coughlin 2026 онд ойролцоогоор 126 сая диск нийлүүлэгдэнэ гэж тооцоолсон бөгөөд TrendForce-ийн мэдээгээр Google, Amazon зэрэг hyperscaler-ууд nearline нийлүүлэлтийн 60% орчмыг авдаг. Энэ нийтлэлийн үлдсэн хэсэг толгойн тоо дискний тооноос яагаад хурдан өсөж байгааг тайлбарлана.
Технологи ба давуу тал — Ion beam-ээр хэлбэржсэн хэдхэн атомын зузаан давхарга
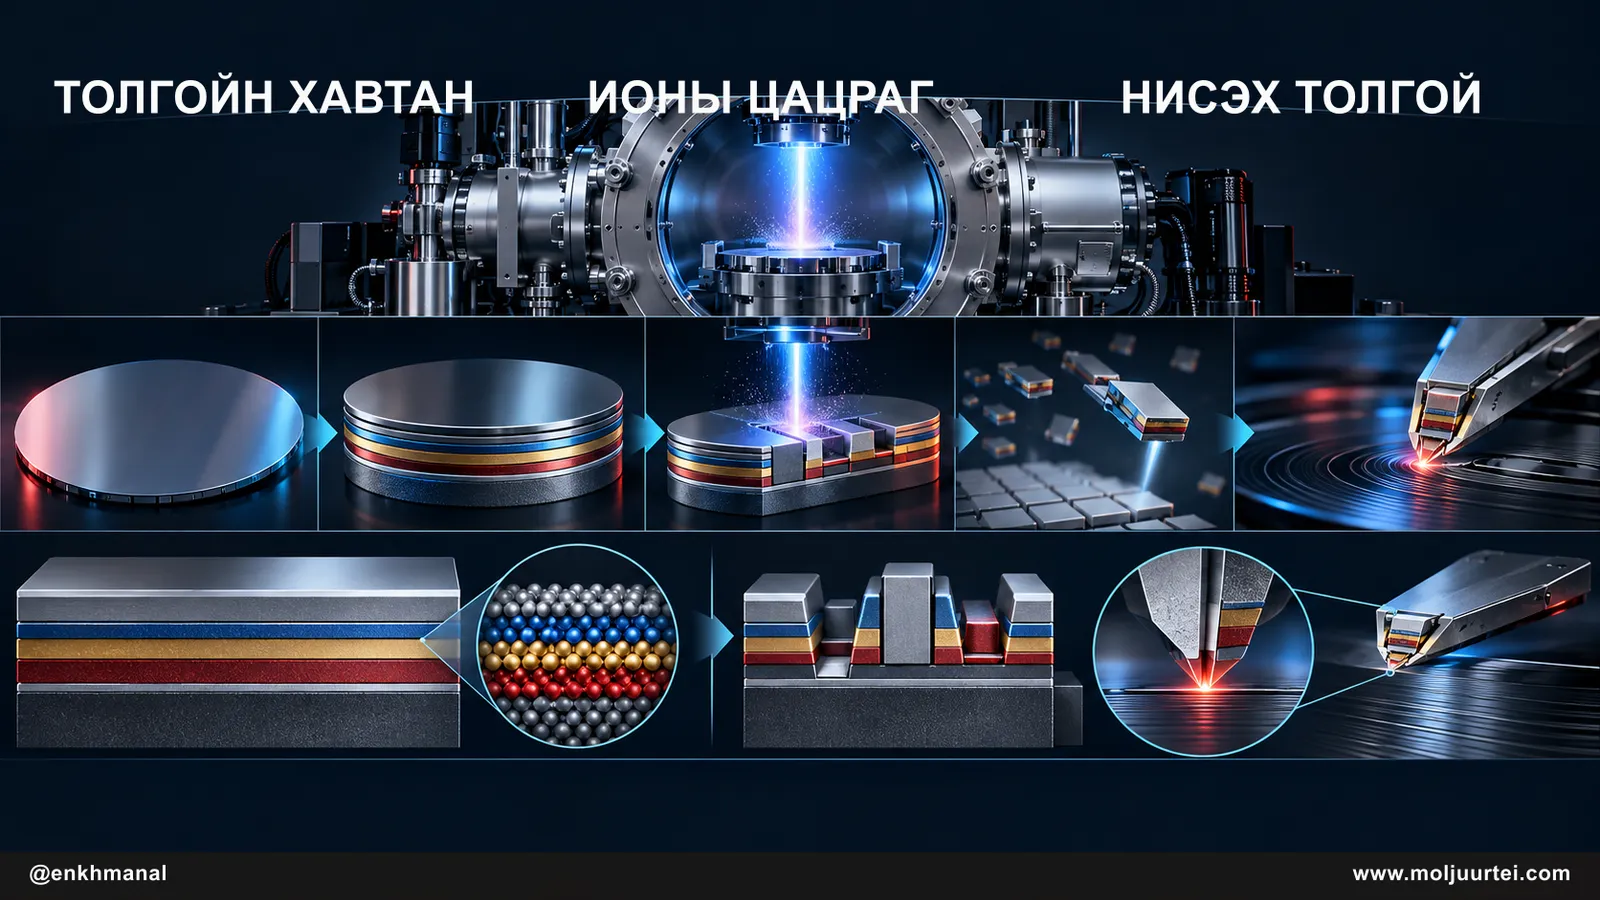
Толгойг чип шиг бүтээж, цаг шиг дуусгадаг. Wafer дээр хэдэн арван давхарга тавигдана: уншигч (reader) нь хэдхэн атомын зузаан тусгаарлагч саадаар тусгаарлагдсан соронзон давхаргуудын овоо бөгөөд доогуур нь өнгөрөх bit-ийн соронзон оронтой хамт цахилгаан эсэргүүцэл нь өөрчлөгддөг; бичигч (writer) нь соронзон орныг хэдэн арван нанометр өргөн цэг дээр төвлөрүүлдэг ороомог ба туйл. Дараа нь wafer-ыг эгнээ болгон зүсэж, эгнээ бүрийг уншигчийн өндрийг тохируулахаар зүлгэж (lapping), platter-ын дээгүүр нисэх гадаргууг агаарын дэр (air bearing) болгон сийлж, хэдхэн нанометрийн зузаантай алмаз төст нүүрстөрөгчийн (DLC) хамгаалалтын бүрхүүл түрхдэг.
Veeco эдгээр алхмын ихэнхэд төхөөрөмж зардаг. Түүний 10-K тайланд data storage-ийн үйлчлүүлэгчдэд зориулсан ion beam deposition, ion beam etch, физик уурын хуримтлал (PVD), зүлгэх ба зүсэх машин, DLC хуримтлал, нойтон боловсруулалтыг жагсаасан. Хамгийн чухал нь ion beam-ийн хос. Deposition-д ион эх үүсвэр зорилтот материал руу цацраг харваж, атомуудыг wafer дээр буулгадаг; цацраг wafer-аас хол үүсдэг тул энерги ба өнцгийг тус тусад нь тохируулж болдог бөгөөд уншигчид хэрэгтэй нягт, гөлгөр, жигд давхаргыг ингэж гаргадаг. Etch-д ижил төрлийн цацрагийг wafer руу чиглүүлж материалыг тайрч авдаг. 10-K-д etch систем нь «уламжлалт reactive ion etching-ээр хэлбэржүүлэхэд хэцүү» материалуудыг хэлбэржүүлдэг гэж бичсэн нь толгойн ихэнх материалыг тодорхойлж байгаа бөгөөд «соронзон толгойн нарийн хэлбэрийг үүсгэхэд зайлшгүй» гэжээ.
HAMR толгойг бүтээхэд илүү хэцүү болгодог. HAMR толгой нь лазер диод, долгион хөтлүүр (waveguide), алтан near-field хувиргуур агуулдаг бөгөөд Seagate-ийн тайлбараар platter-ын 50 нанометр орчим өргөн цэгийг халааж, бичигч өөр тохиолдолд хэт тогтвортой байх соронзон ширхэгийг эргүүлэх боломжтой болгодог; халаах, бичих, хөргөх нь нэг наносекундээс бага хугацаанд явагддаг. Эдгээр хэсэг бүр нь илүү олон давхарга, илүү олон бүтэц хэлбэржүүлэх ажил гэсэн үг. Seagate-ийн санхүүгийн захирал 9-р сард үр дагаврыг нь ингэж тодорхой хэлсэн:
Толгойг wafer дээр үйлдвэрлэдэг. Энэ wafer өмнөх шигээ PMR-ын бүх төхөөрөмжөөр дамжаад, дараа нь HAMR-ын тусгай төхөөрөмжөөр дамжих ёстой. Тиймээс циклийн хугацаа урт. Ижил хэмжээг гаргахыг хүсвэл бага зэрэг илүү талбай, эсвэл илүү олон wafer эхлүүлэх хэрэгтэй.
Доорх технологийн зурагт хуудас нэг HAMR толгойг нүцгэн wafer-аас platter дээгүүр нисэх slider хүртэл дагаж, Veeco-гийн ion beam ажилладаг алхмуудыг тэмдэглэнэ.
Ижил ion beam платформ нь Veeco-г өөр хоорондоо бараг холбоогүй AI-ийн гурван нийлүүлэлтийн гинжинд оруулдаг шалтгаан. Энэ нь EUV mask blank дээр ойлгогч олон давхарга тавих үндсэн (tool of record) төхөөрөмж бөгөөд EUV pellicle руу тэлж байна; мөн Spector ion beam sputtering систем нь 800G ба 1.6T оптик transceiver доторх indium-phosphide лазерын facet-ыг бүрдэг. 5-р сард Veeco $250 саяас илүү лазер үйлдвэрлэлийн захиалга зарласан бөгөөд ихээхэн хэсэг нь Spector-т байсан. Бидний ойлгосноор давуу тал нь жор (recipe) ба баталгаажуулалт: deposition төхөөрөмжөө солих толгой үйлдвэрлэгч толгойгоо дискний үйлчлүүлэгч бүртэй дахин баталгаажуулах ёстой, mask blank үйлдвэрлэгч EUV үйлдвэр бүрийн өмнө хариуцлага хүлээдэг.
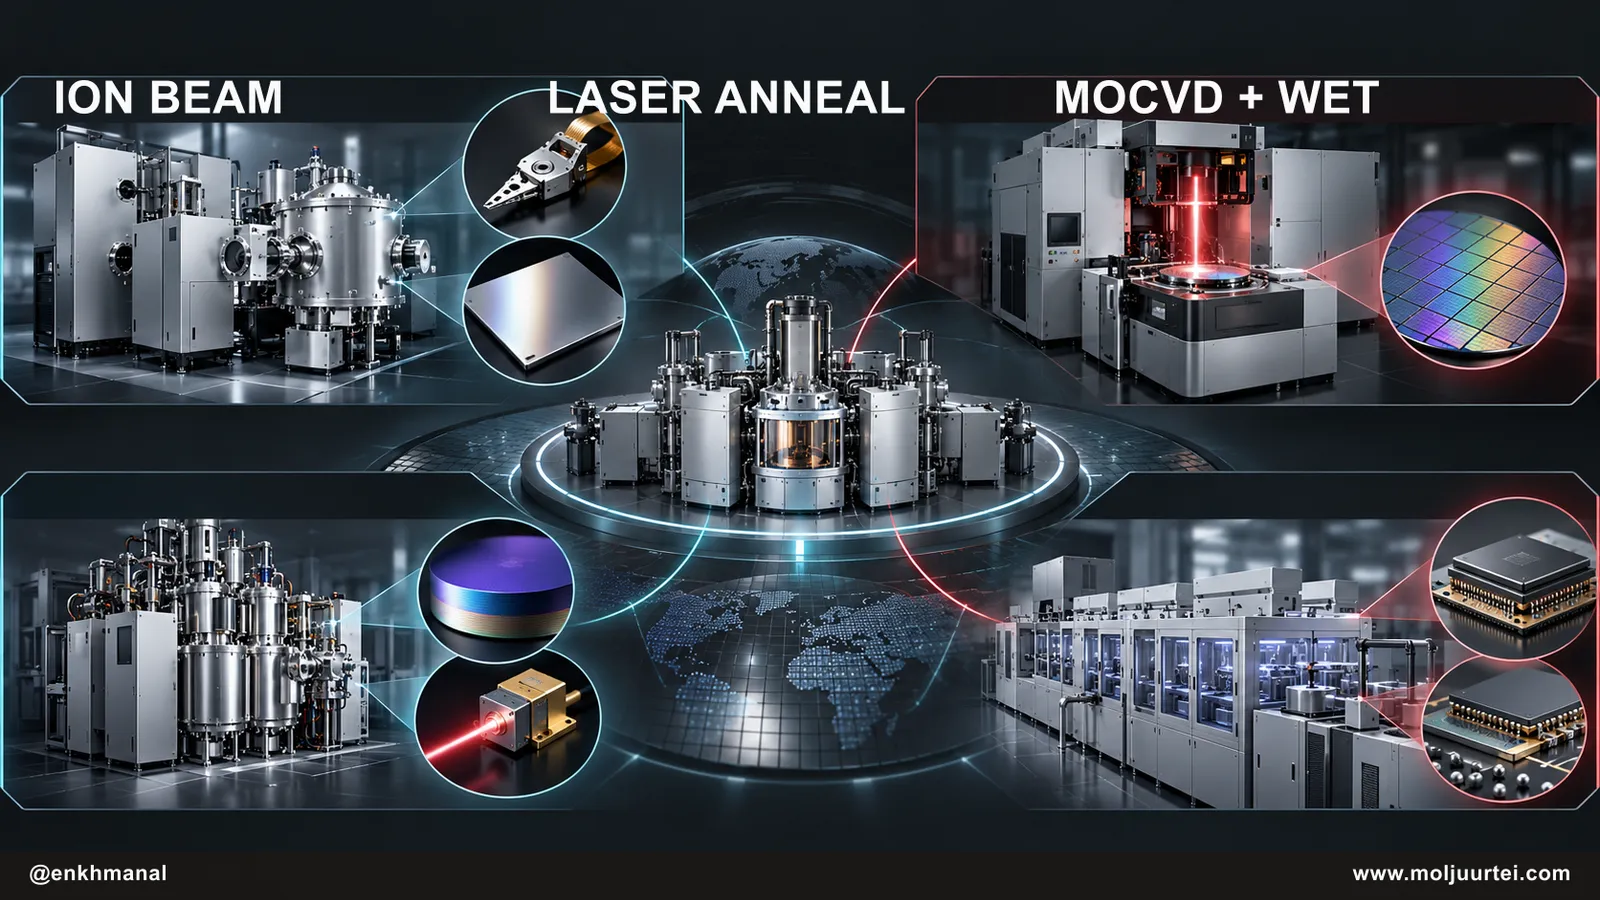
Бидний хэлж чадахгүй зүйл бол толгойн үйлдвэрийн төхөөрөмжийн зарлага дахь Veeco-гийн хувь: компани үүнийг нийтэлдэггүй, data storage-ийн үйлчлүүлэгчдээ нэрлэдэггүй, 2026 оны 1-р улирлын дуудлагадаа зөвхөн «манай хоёр гол үйлчлүүлэгч» гэж дурдсан. Толгойг томоохон хэмжээгээр гурван компани л хийдэг: Seagate ба Western Digital өөрсдөдөө, TDK Toshiba болон бусдад; TDK толгойн зах зээлд өөрийн эзлэх хувийг 15–20% гэж үздэг.
Замын зураг ба R&D — 2027 оны өсөлтөөс түрүүлж зарцуулах
Veeco FY25-д R&D-д $120 сая буюу орлогын 18%-ийг зарцуулсан бөгөөд одоо хүчин чадалд орлогоос түрүүлж зарцуулж байна. 1-р улирлын дуудлагад удирдлага Spector ion beam хүчин чадлыг 2027 оны эхэнд одоогийн түвшнээс 10 дахин нэмэхээр төлөвлөж, дахин хоёр дахин нэмэхийг судалж байгаагаа хэлсэн; 2-р улирлын дуудлагад 2027 онд advanced packaging ба silicon photonics-ийн хүчин чадлыг хоёр дахин илүү нэмэхээ дүүргэлээ, өөрийн Зүүн эргийн үйлдвэрүүд болон Зүүн өмнөд Азийн гэрээт үйлдвэрлэгчдийг ашиглана. Энэ өсөлт 2026 онд $10 сая орчим нэмэлт үйл ажиллагааны зардал, нийт ашгийн маржинд 75 суурь нэгжийн дарамт учруулна.
Хагас дамжуулагчид замын зураг гурван төхөөрөмж. Laser spike annealing (LSA) нь 1-р түвшний логик үйлдвэрлэгч гурвуулангийнх нь болон нэг HBM үйлдвэрлэгчийн үндсэн төхөөрөмж бөгөөд хоёр дахь DRAM үйлдвэрлэгч үнэлж байна; дараагийн үеийн nanosecond annealer нь нэг 1-р түвшний логик үйлчлүүлэгчээс давтан захиалга авч, гурав дахь дээр үнэлгээний төхөөрөмж суурилуулсан; IBD300 нь DRAM үйлдвэрлэгчдэд бага эсэргүүцэлтэй bit-line металлд зориулж үнэлэгдэж байна. Veeco хагас дамжуулагчийн зорилтот зах зээлээ 2026 онд $1.7 тэрбум орчим, 2030 он гэхэд $3.0 тэрбум орчим гэж тооцдог.
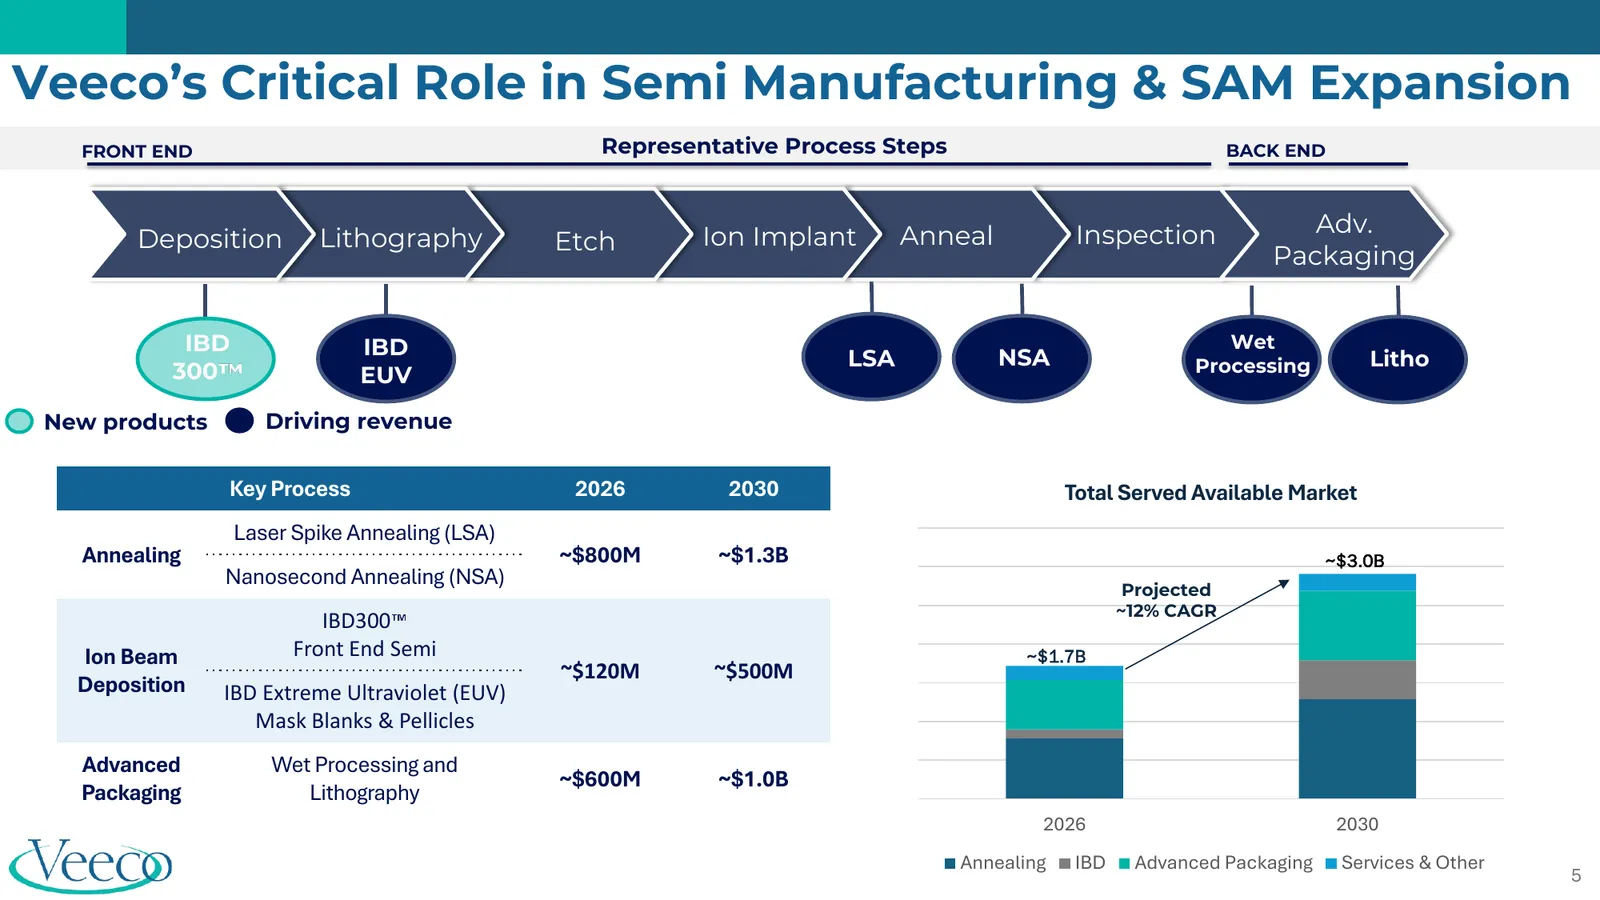
Data storage-д замын зураг үйлчлүүлэгчдийнх: удирдлагын «нягт хамтран ажиллаж байна» гэсэн HAMR үйлдвэрлэлийн замын зураг, мөн толгойн тоог дагадаг slider fab. Compound хагас дамжуулагч-т энэ нь indium-phosphide лазер бөгөөд Veeco epitaxy реактор (Lumina MOCVD), нойтон сийлбэр ба facet бүрхүүлийг зардаг, ойрын жилүүдэд дор хаяж $2 тэрбумын боломж харж байна.
Тохиргоо — Яагаад буруу үнэлэгдсэн бэ: Зах зээл photonics хувьцаа ба нэгдлийг л харж байна
Зах зээл Veeco-г нэгдэлтэй холбоотой photonics хувьцаа гэж үнэлж байна. X дээр $VECO хайхад бараг бүх пост indium-phosphide лазер эсвэл Axcelis-ийн хэлцлийн тухай; Grok Veeco-г Toshiba-гийн мэдээтэй холбосон пост олоогүй, бид ч Substack дээр толгойн бизнесийн тухай нийтлэл олсонгүй. Энд л зөрүү бий: 2021 онд data storage Veeco-гийн орлогын 29% байсан бөгөөд түүнийг тэнд хүргэсэн цикл дахин эхэлж байна.
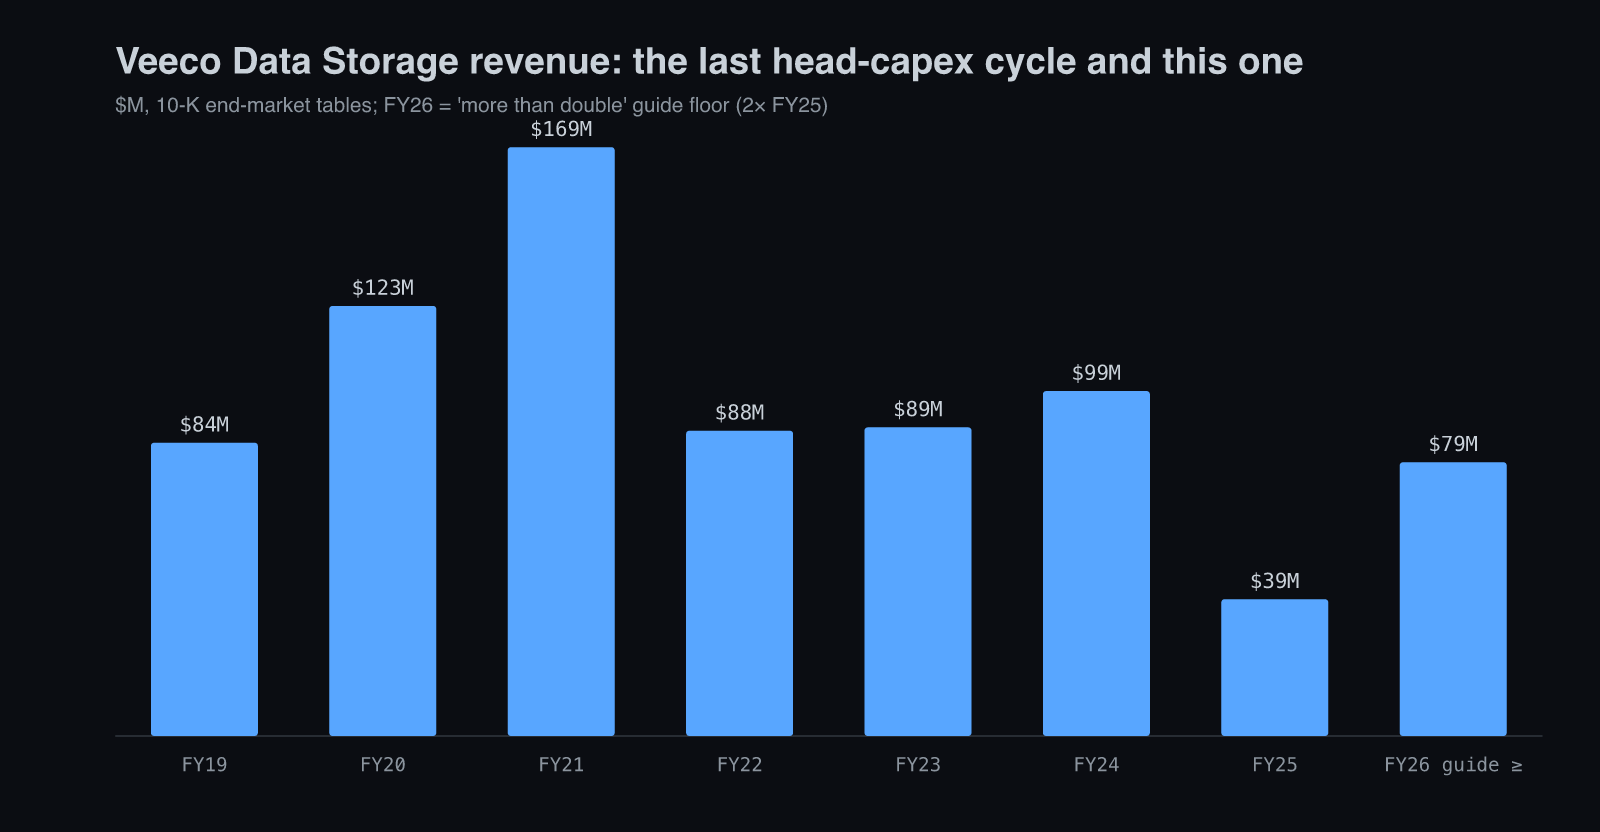
Өмнөх толгойн хөрөнгө оруулалтын цикл cloud-ын эрэлтээр дискний үйлдвэрлэгчид толгой нэмэхэд data storage-ийг 2019 оны $84.1 саяас 2020 онд $123.3 сая, 2021 онд $168.8 сая болгосон. Дараа нь гурван жил $87.5–98.9 саяд хадгалагдаж, 2025 онд удирдлагын хэлснээр үйлчлүүлэгчид «шинэ системийн хүчин чадал нэмээгүй» тул $39.2 сая болж унасан. Захиалга 2025 оны хоёрдугаар хагаст эргэн ирж, орлого дагасан: 2025 онд улирлын data storage борлуулалт $6.7 сая, $12.4 сая, $10.0 сая, $10.2 сая буюу цэвэр борлуулалтын 4.0%, 7.5%, 6.0%, 6.2% байсан бол 2026 оны 1-р улиралд $10.2 сая (6.4%), 2-р улиралд $22.2 сая (11.5%) болов.
Чухал нарийн ширийн зүйл бол шинэ захиалга хаашаа явж байгаа нь. 2026 онд нийлүүлэгдэх эхний давалгаа нь HAMR алхам нэмдэг front-end wafer үйлдвэрүүдэд зориулагдсан. 2027 оны хоёр дахь давалгаа нь wafer-ыг зүсэж, тусдаа толгой болгон дуусгадаг back-end буюу slider fab-д зориулагдсан. Санхүүгийн захирал John Kiernan энэ ялгаа яагаад чухлыг тайлбарласан:
Бид зөвхөн front-end-д үргэлжилж буй захиалга биш, 2027 онд нийлүүлэх back-end буюу slider fab гэж нэрлэдэг үйлдвэрүүдийн захиалгыг ч харж эхэлж байна. Нийлүүлж буй толгойн тоо нэмэгдэж байгаа бололтой, учир нь slider fab бол үнэндээ нийлүүлж буй толгойн тооны функц.
Toshiba-гийн төлөвлөгөө бол толгойн тооны төлөвлөгөө. Түүний 34TB диск 22 толгой буюу platter бүрт хоёр толгой ашигладаг тул нэг толгой ~1.55TB; Seagate-ийн 44TB HAMR диск 20 толгой буюу толгой бүр ~2.2TB. Эдгээр тоогоор Toshiba-гийн нэг exabyte Seagate-ийнхаас 42% орчим илүү толгой шаарддаг бөгөөд Toshiba 2027 онд гаргахаар төлөвлөж буй 12 platter-тай 40TB ангиллын диск (24 толгой, толгой бүр ~1.67TB) энэ зөрүүг бага зэрэг л багасгана. Хэрэв Toshiba ийм дискээр exabyte-аа хоёр дахин нэмбэл TDK-аас авах толгой нь ойролцоогоор 85–100% өснө. Энэ бол ил тод болгосон багтаамж дээр хийсэн бидний тооцоо, ямар нэг компанийн өгсөн тоо биш.
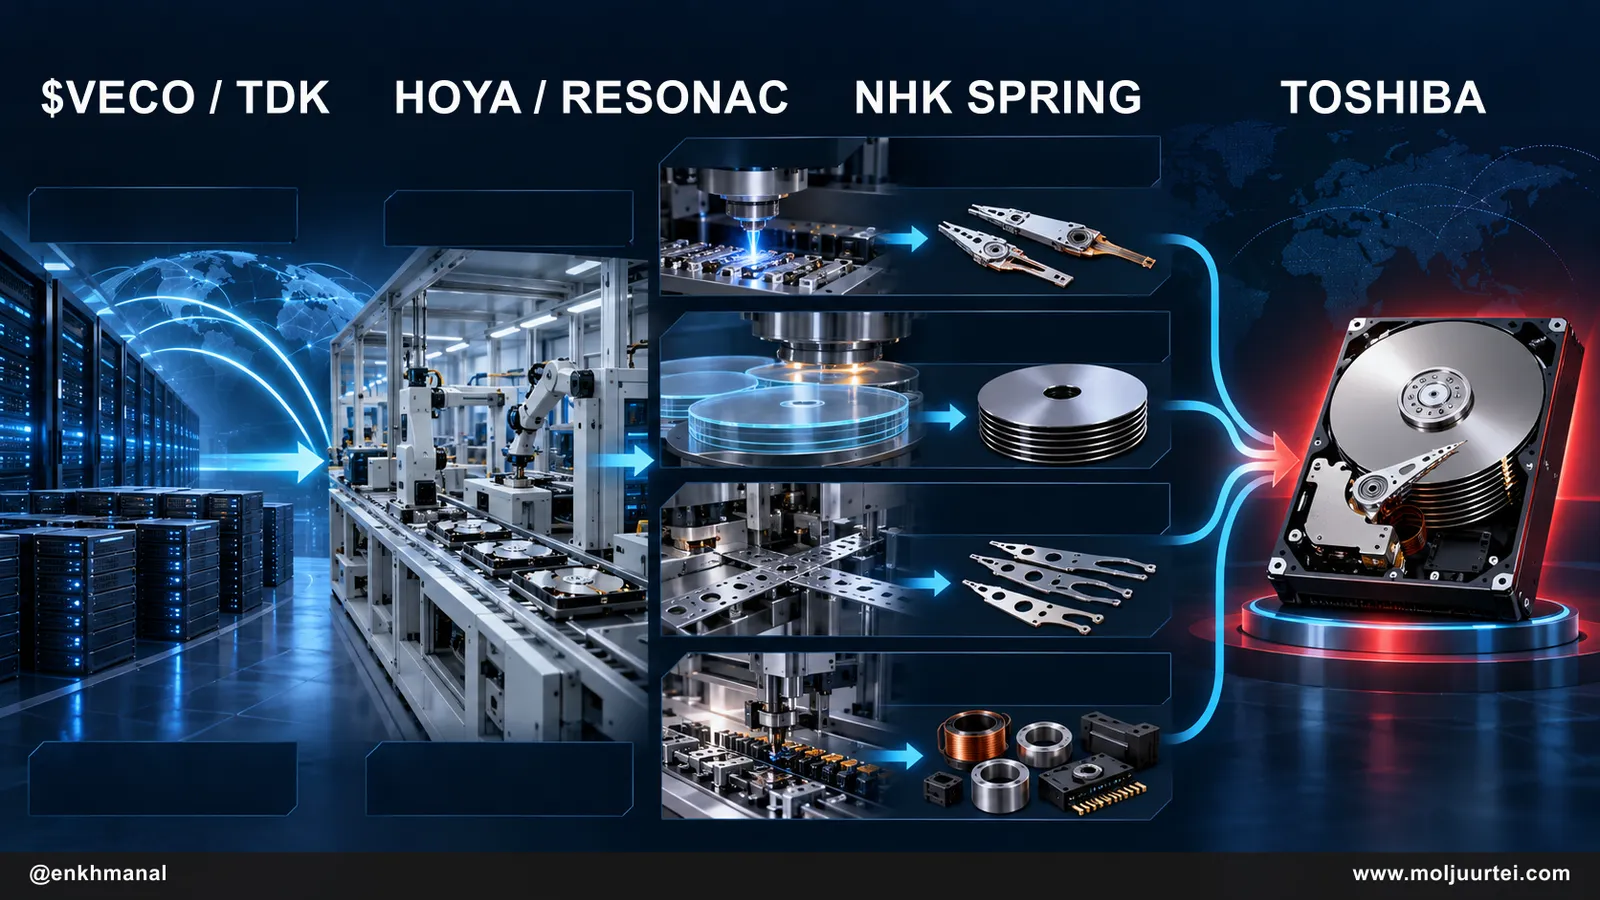
TDK үүнийг аль хэдийн харж байна. Түүний HDD толгой ба suspension-ыг хамарсан magnetic application сегментийн борлуулалт 4–6-р сарын улиралд жилийн өмнөхөөс 49.6% өсөж ¥81.6 тэрбум болсон, үйл ажиллагааны ашиг 51.8% өссөн; TDK 5-р сард толгой ба suspension-ы хүчин чадлаа өргөтгөж, ойролцоогоор хоёр жилийн дараа HAMR толгойн масс үйлдвэрлэл эхлүүлнэ гэж мэдэгдсэн. Толгойгоо өөрөө хийдэг Seagate хөрөнгийн зардлаа орлогын 4–6%-д барьдаг ч HAMR-ын урт циклт илүү талбай эсвэл илүү олон wafer эхлүүлэх шаардлагатай гэж байна. 6-р сард дуусах улиралд 44% өсөж $3.75 тэрбумын орлого олсон Western Digital өсөлт нь «нэгжийн хүчин чадал нэмэхэд хөрөнгийн зардал шаардахгүй» ч «толгой ба media-ийн үйл ажиллагаандаа шаардлагатай хөрөнгө оруулалт хийж байна» гэжээ. Гурван толгой үйлдвэрлэгч, нэг захиалгын гурван хувилбар.
Хамгийн сайн шалгах ёстой хэсэг нь хугацаа. Veeco-гийн нийлүүлэлтийн хугацаа нэг жил орчим, Seagate-ийн хэлснээр толгойн wafer эхлүүлэх нь дискний гаргалтаас гурав-дөрвөн улирлын өмнө явагддаг. Toshiba-гийн хүчин чадал 2028 оны 3-р сар гэхэд бэлэн болох тул түүнээс үүдэх TDK-ын төхөөрөмжийн захиалга 2026–2027 онд өгөгдөж, 2027–2028 онд нийлүүлэгдэх магадлалтай, өөрөөр хэлбэл Veeco аль хэдийн захиалгаар дүүргэсэн жилийн дараах жил. Саяхны тайлан: 2026 оны 2-р улирлын $193.5 саяын орлого Veeco-гийн өөрийн чиглэлийн дээд хязгаараас давсан, data storage улирлаар хоёр дахин илүү өсөж $22.2 сая болсон, FY26-ийн орлогын чиглэл $780–810 сая болж нэмэгдсэн ч хүчин чадлын зарлагын улмаас non-GAAP EPS $1.36–1.61 болж буурсан. 3-р улирлын тайлан 11-р сарын 3-нд гарна.
Удирдлага ба туршлага — Удаан ажилласан дотоод хүмүүс, толгойн бизнесээс гарсан гүйцэтгэх захирал
Veeco-г удирдаж буй хүмүүс удаан ажилласан дотоод хүмүүс бөгөөд гүйцэтгэх захирал data storage бизнесээр дамжин өссөн. Туршлага нь маржинаас илүү бүтцийн шилжилтээр сайн: Bill Miller-ийн удирдлага дор хагас дамжуулагчийн орлого бараг гурав дахин өссөн ч компанийн GAAP үйл ажиллагааны маржин 10.5%-иас хэтрээгүй.
Цалин хөлс хувьцаанд суурилсан бөгөөд 2025 онд бэлэн мөнгөний урамшуулал огт олгоогүй: Miller-ийн нийт хөлс $4.62 сая, үүнээс $3.93 сая нь хувьцаа, хүнд жилийн дараа хувьцаа бус урамшуулал нь тэг байсан. Нэгдэл хаагдахад Axcelis-ийн гүйцэтгэх захирал Russell Low нэгдсэн компанийг удирдах бөгөөд Miller түүний ТУЗ-д орж технологийн хороог даргална; өөрөөр хэлбэл Veeco-гийн толгой ба ion beam бизнесийг бүтээсэн хүмүүс түүнийг удирдахгүй.
Эрсдэл ба тезисийг юу эвдэх вэ
Үнийн байдал — Түвшин, техник шинжилгээ ба опцион
$VECO 10-р сарын 2-нд $57.35-аар хаагдсан нь Toshiba-гийн мэдээгээр 7.8%, оны эхнээс 100.7% өссөн гэсэн үг. 8-р сараас 9-р сарын дунд хүртэл $40–45-д суурь тавьсны дараа хоёр долоо хоногт 20, 50, 200 хоногийн дунджуудаа ($46.17, $47.66, $45.41) эргүүлэн авсан ч 6-р сарын $86.55-ийн оргилоос гуравны нэгээр доор, 14 хоногийн RSI 93 байгаа нь ихэвчлэн завсарлагааны өмнө ажиглагддаг түвшин.
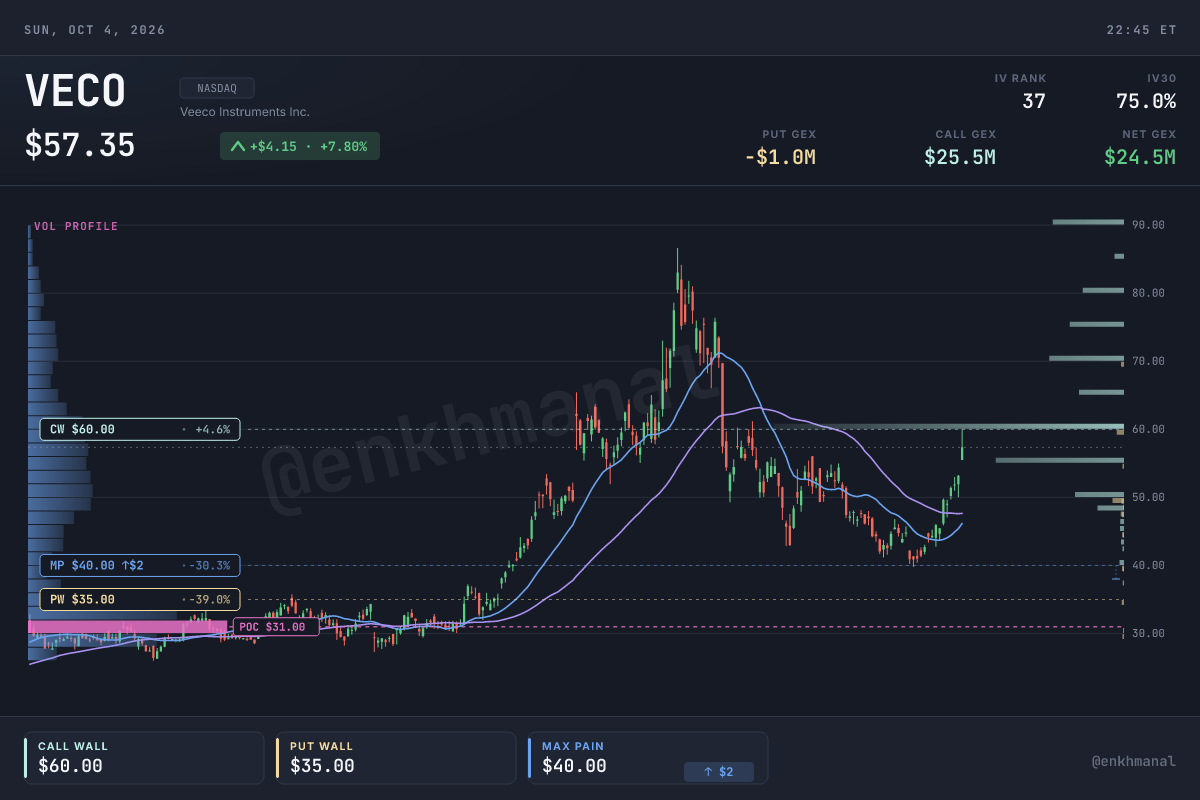
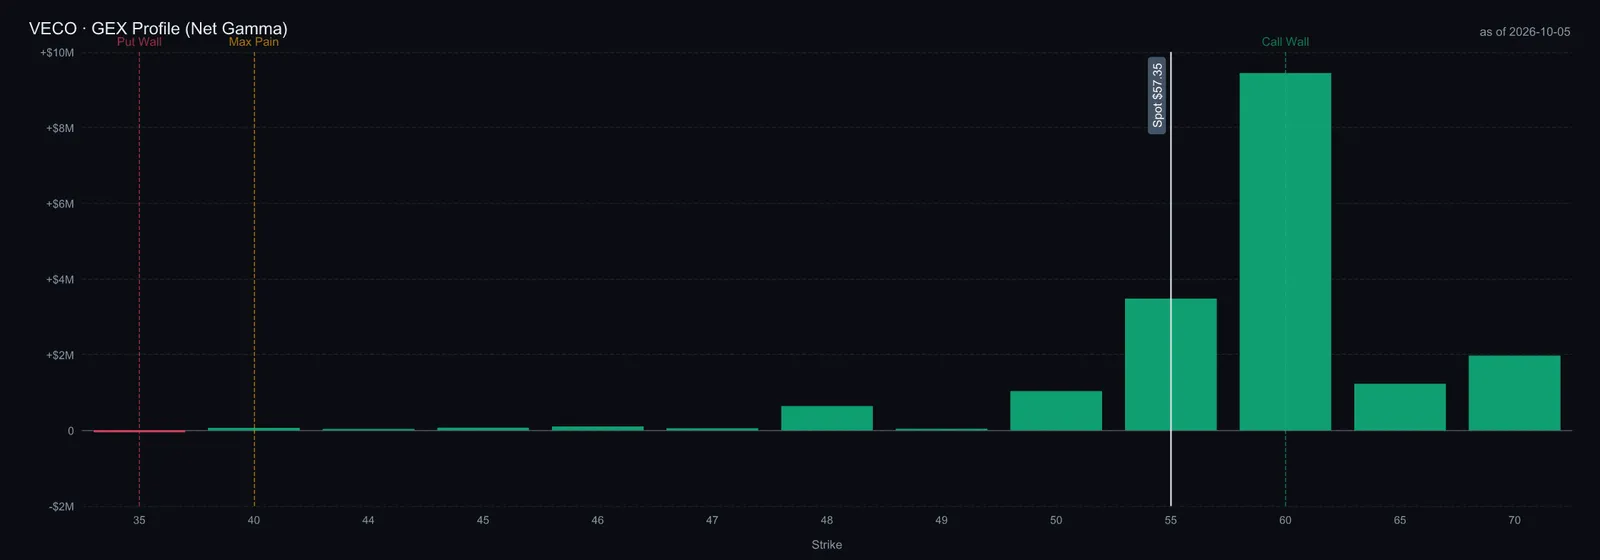
Дилерүүд long gamma байрлалтай бөгөөд бидний хоёр snapshot-д цэвэр GEX ойролцоогоор +$19–25 сая. Call wall $60 буюу 4.6%-иар дээр; put wall $35, gamma flip ~$39, call-ын нээлттэй позиц put-аас бараг арав дахин их (put/call 0.09). 30 хоногийн implied volatility 75%, IV rank 37, харин 11-р сарын 3-ны тайланг хамарсан 11-р сарын 20-ны хугацаа муруйн хамгийн өндөр implied volatility-тэй.
Зах зээл тезисийг эргэлзэж эхлэх түвшин бол 50 хоногийн дундаж 9-р сарын суурийн оройтой нийлдэг $47–48; түүнээс доош хаагдах нь Toshiba-гийн хөдөлгөөн шинэ өсөлт биш, нэг өдрийн дахин үнэлгээ байсныг илтгэнэ. Графикт өөр нэг шугам хэрэгтэй: VECO ÷ (0.3575 × $ACLS). Энэ нь 5-р сар хүртэл 1.00 байснаа 6-р сард 1.20 болж үсэрсэн, түүнээс хойш 1.05–1.13-д байгаа; өнөөдөр 1.086.
Үнэлгээ ба дүгнэлт
Өнгөрсөн GAAP ашгаар Veeco үнэтэй бөгөөд тийм харагддаг: өнгөрсөн 12 сарын $0.36 GAAP EPS-ийн 159 дахин буюу өөрийн таван жилийн хүрээний 98-р перцентиль (медиан 28.7 дахин), өнгөрсөн PEG 10.7. Чиглэлээр бол FY26-ийн non-GAAP дундаж $1.485-ын 39 дахин, GAAP дундаж $0.90-ийн 64 дахин. Аж ахуйн нэгжийн үнэ цэнээр FY25-ийн тайлагнасан EBITDA-ийн 58.8 дахин, бидний FY26 тооцооны 37.5 дахинаар арилжаалагдаж байгаа бол хагас дамжуулагчийн төхөөрөмжийн өрсөлдөгчид 30.1–52.5 дахин.
Өсөлт 10%-иас дээш чиглүүлэгдсэн тул манай workbench загвар арван тодорхой жил ашигладаг: FY26 удирдлагын чиглэлээр, өсөлт FY35 гэхэд 4% хүртэл буурна, хувьцаат урамшууллыг багтаасан GAAP зардал, 12%-ийн мөнгөн татвар, шинэ орлогын доллар тутамд 49.8 центийн эргэлтийн хөрөнгө, 10%-ийн дисконтын хувь. Загвар хоорондоо 4.9 дахин зөрүүтэй хоёр хариу өгдөг бөгөөд энэ зөрүү л гол дүгнэлт. FY35-ын мөнгөн урсгалыг 2%-ийн өсөлтөөр капиталжуулахад нэгж хувьцаа $19.02; өрсөлдөгчдийн 49.8 дахин медианыг FY35-ын EBITDA-д хэрэглэхэд $93.47; Axcelis-ийн өөрийн 30 дахинаар exit $59. Загварын аудит энэ зөрүүнээс бусад бүх дүрмийг давсан бөгөөд бид дундажлахын оронд зөрүүг шууд хэлж байна.
Удирдлагын 2026 оны зардлын бүтцээр Veeco орлогын доллар тутамд 7.5 цент орчим GAAP үйл ажиллагааны ашиг үлдээдэг, 262 хоногийн мөнгөний циклтэй өсөлт мөнгө залгидаг тул perpetuity бага гарч байна. Өсөлтийг тогтмол барихад эцсийн GAAP үйл ажиллагааны маржин 11.5% бол perpetuity-ийн үнэ $31, 15.5% бол $44, 18.5% бол $53, 21.5% бол $62. $57-ийн үнэ 20% орчим маржин шаарддаг нь Veeco-гийн 2011 оноос хойших хамгийн сайн жилээс бараг хоёр дахин их, Applied Materials-ийн 29%-ийн гуравны хоёр. Энэ бол нэгдлийн аргумент тоогоор: нэгдсэн компани 2024 оны ~$1.7 тэрбумын орлогод pro forma 22%-ийн adjusted EBITDA маржинтай байсан, $35 саяын зардлын синергиэс өмнө.
Veeco бол Toshiba дөнгөж сунгасан толгойн хөрөнгө оруулалтын циклт эзэмших үнэ цэнтэй бизнес бөгөөд түүний ion beam AI-ийн өөр хоёр нийлүүлэлтийн гинжинд ч байдаг. $57-д хувьцаа энэ жил аль хэдийн хоёр дахин өсөж, Axcelis-ийн солилцооны харьцааны үнээс 8.6% өндөр арилжаалагдаж, мөнгөн урсгалаар үнээ зөвтгөхөд урьд нь хэзээ ч олж байгаагүй маржин шаардаж байна. Тиймээс бид дөрөвний нэг позицоор эхэлж, 50 хоногийн дундаж ба 9-р сарын суурь нийлдэг $47–48 руу буухад нэмж, 11-р сарын 3-ны тайланг шалгалт гэж үзнэ: data storage 2-р улирлын $22.2 саяас дээш, «2027 он хүртэл захиалга дүүрсэн» гэдэг үг хэвээр. Магадлалаар жигнэсэн бидний үнэлгээ $63 буюу хаалтаас 10% орчим дээр; зөвхөн нэгдлийн дараах компанийг эзэмшихийг хүссэн хөрөнгө оруулагчийн хувьд $ACLS компанийг харьцаагаар худалдан авах нь ижил зүйлийг хямд эзэмших арга.