
$TTMI — AI чипийн доорх хавтан: N+M ба төлөвлөгөөнөөс харагдах дөрөвдүгээр улирал
$TTMI (TTM Technologies) нь AI хурдасгуур чипүүдэд цахилгаан хүргэж, тэдний дохиог гаргадаг хэвлэмэл хэлхээний хавтан (PCB) үйлдвэрлэдэг. AI тоног төхөөрөмжийн энэ үед тэр хавтан нь rack доторх хамгийн хэцүү үйлдвэрлэдэг эд ангийн нэг болжээ. Удирдлагын өөрийн 2026 оны төлөвлөгөөнөөс харахад компани жилийг $1.43B орлоготой, нэг хувьцаанд ойролцоогоор $2.00 ашигтай улирлаар дуусгах ёстой. Нэгж хувьцааны энэ ашиг нь хоёрдугаар улирлын non-GAAP EPS-ээс ойролцоогоор хоёр дахин их. 10-р сарын 8-ны хаалтаар хувьцаа 6-р сарын оргилоосоо 47% доор байв; зах зээл дөрөвдүгээр улирлын өсөлтөд бүрэн итгээгүй байна.
Хавтан хямд эд анги байхаа больсон
Эндээс эхэлье. Чип бол олон тэрбум жижиг унтраалгаар тооцоо хийдэг цахиурын хавтгай хэсэг. Түүнд цахилгаан хүргэж, дохиог нь оруулж гаргах зүйл байхгүй бол юу ч хийж чадахгүй. Хэвлэмэл хэлхээний хавтан (PCB) бол яг тэр зүйл: давирхайд нэвчүүлсэн шилэн даавуугаар тусгаарласан нимгэн зэс хуудсуудын давхарласан овоо. Зэсийг сийлж утас болгодог бөгөөд хуудсуудыг өрөмдөж, дотор нь зэс бүрсэн via гэж нэрлэдэг нүхээр хооронд нь холбодог. Давхаргын тоо гэдэг нь овоонд хэдэн зэс хуудас байгааг заадаг бөгөөд хавтан хийхэд хэр хэцүүг харуулах хамгийн энгийн хэмжүүр юм. Утасны цэнэглэгч хоёр давхаргатай, серверийн эх хавтан ойролцоогоор хорь, харин AI хурдасгуур болон свичийн доорх хавтангууд одоо дөчөөс зуу гаруй давхаргатай болжээ. N+M хавтан бол эдгээрийн хамгийн зузааныг шийдэх $TTMI-ийн хариулт: хоёр өөр овоог нэг болгон наасан, хурдан дохио дамжуулах N давхарга ба их гүйдэл дамжуулах M давхарга.
Гучин жилийн турш хавтан нь компьютерийн хямд, уйтгартай хэсэг байлаа. AI хурдасгуурууд хэт том, хэт их цахилгаан зарцуулдаг болсноор тэдгээрийг тойрсон хавтан өөрөө тусдаа зураг төслийн асуудал болсон. Тооцоо хатуу. Нэг вольтоос бага хүчдэлд 1,000 ватт зарцуулдаг чип доорх зэсээр 1,000 гаруй ампер гүйдэл татдаг. Тэр ампер бүр секундэд хэдэн зуун гигабитаар гүйдэг дохиотой нэг овоонд байрлах ёстой бөгөөд тэнд нэг миллиметр илүү зэс битийг бүдгэрүүлэхэд хангалттай. Цахилгаан зузаан, их хэмжээний зэс шаарддаг. Хурдан дохио нимгэн, алдагдал багатай материал, богино зам шаарддаг. Одоо нэг хавтан хоёуланг нь хийх ёстой болжээ.
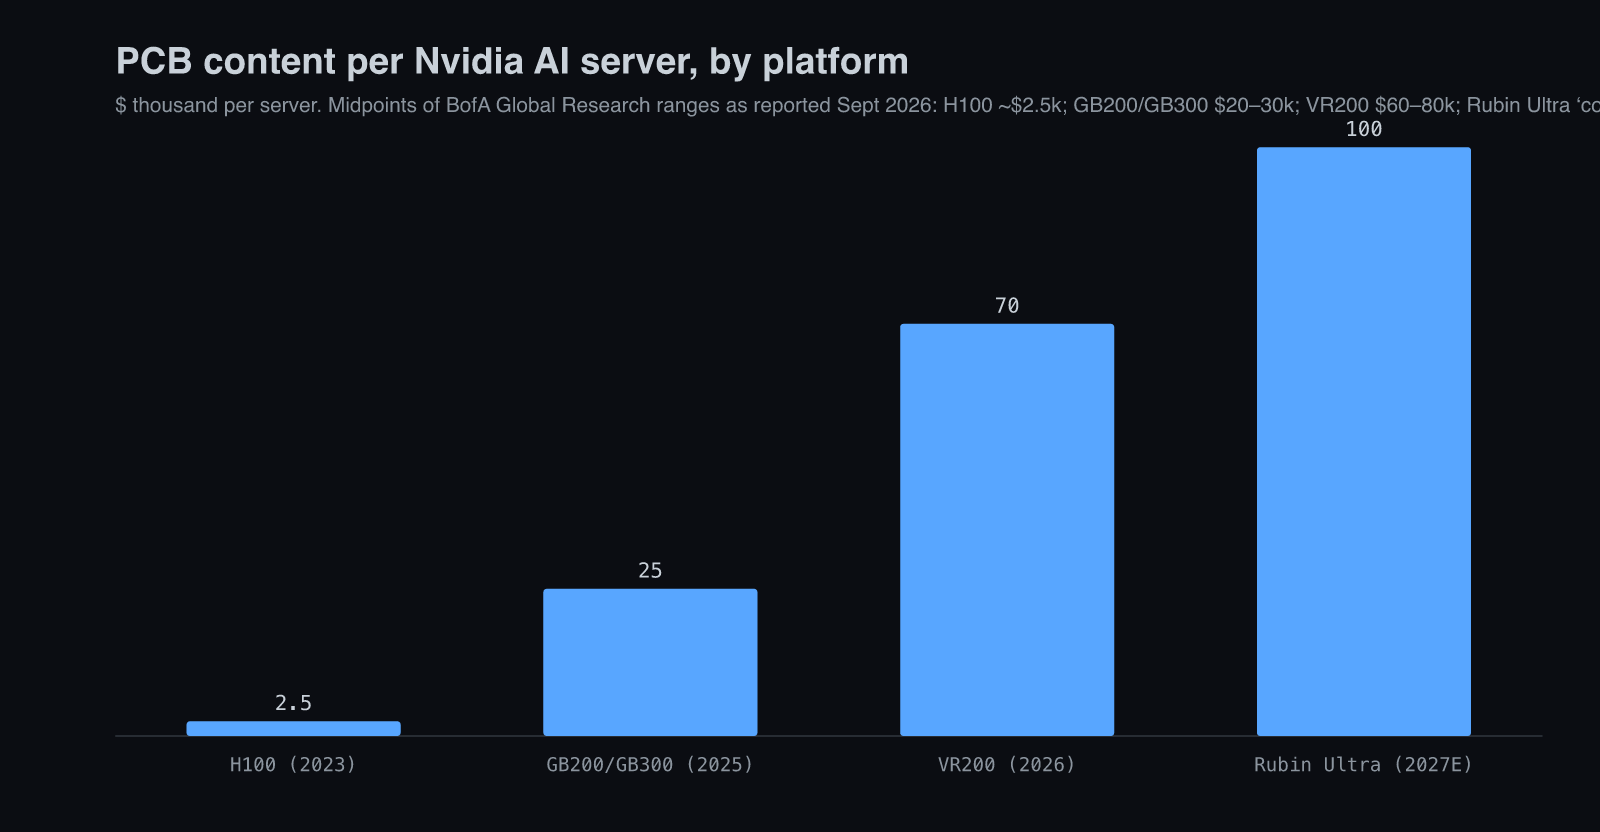
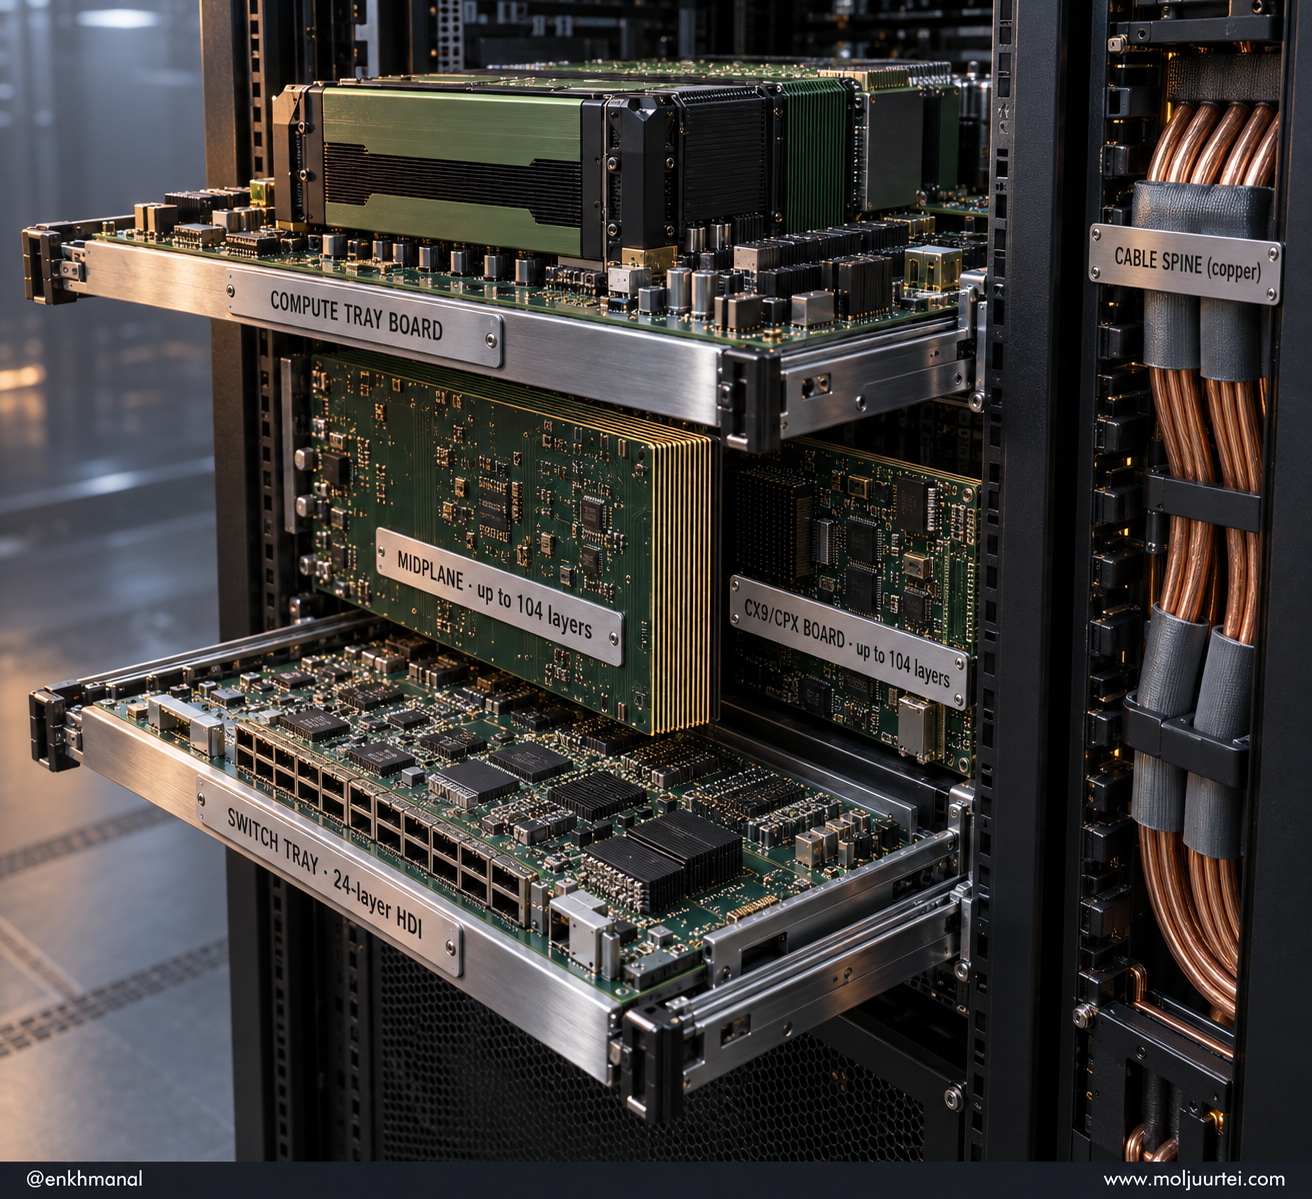
Хоёр дахь өөрчлөлт бол утаслага хаашаа шилжсэн явдал. Nvidia-гийн Vera Rubin үе кабелиар явдаг байсан өндөр хурдны холболтуудыг олон давхаргат хавтан руу шилжүүлж байна: switch tray, шинэ midplane, сүлжээний хавтангууд. TrendForce 2025 оны 11-р сарын тайландаа Rubin-ийн switch tray-г M8 ангиллын ламинат дээрх 24 давхаргат HDI хавтан, midplane болон CX9/CPX хавтангуудыг M9 ангиллын ламинат дээрх 104 хүртэл давхаргатай гэж тодорхойлж, Google-ийн TPU v7 болон AWS Trainium 3 ч бас олон давхаргат хавтан руу шилжиж байна гэжээ. Bank of America-гийн тооцоо (2026 оны 9-р сард мэдээлсэн) энэ шилжилтийг хамгийн тодорхой харуулдаг: H100 сервер бүрт ойролцоогоор $2,500, GB200/GB300-д $20,000–30,000, Vera Rubin-д $60,000–80,000, 2027 оны Rubin Ultra-д магадгүй $100,000-аас дээш үнийн дүнтэй хэлхээний хавтан орно.
Тэдгээр хавтан бүрийг цайны тавиурын хэмжээтэй хавтан дээр микроноор хэмжигдэх нарийвчлал барьж чаддаг цөөн үйлдвэр давхарга давхаргаар нь хийх ёстой хэвээр. Бидний бичиж буй гацаа бол энэ бөгөөд $TTMI нь түүнд хамгийн их өртсөн АНУ-д бүртгэлтэй компани юм.
Хамгийн шинэ AI хавтанг хийдэг дөрвөн үйлдвэрийн нэг
$TTMI нь хамгийн шинэ ангиллын AI хавтанг масс үйлдвэрлэж чаддаг тав зургаан үйлдвэрлэгчийн эхний дөрөвт багтдаг. Энэ бол киловатт цахилгааныг терабит дохиог эвдэхээс сэргийлдэг тэгш бус "N+M" овоо бөгөөд компани энэ бүтээгдэхүүнийг хэдэн арван сая доллараас 2026 оны хоёрдугаар хагаст төлөвлөсөн $600M хүртэл өсгөж байна.
Үнэ цэнийн гинжин хэлхээгээр дээшээ худалдан авалтаар өгссөн хавтангийн үйлдвэр
$TTMI бол Калифорнийн Санта Ана дахь TTM Technologies, хорин таван жилийн турш худалдан авалтаар үнэ цэнийн гинжин хэлхээгээр дээш өгссөн, дэвшилтэт хэлхээний хавтангийн гэрээт үйлдвэрлэгч. Үндэс нь 1978 онд байгуулагдсан Pacific Circuits-ээс эхэлдэг. 2000 онд Nasdaq-т бүртгүүлж, 2006 онд Tyco-гийн хэвлэмэл хэлхээний групп, 2010 онд Хонконгийн Meadville, 2015 онд Viasystems, 2018 онд RF зохион бүтээгч Anaren-ийг худалдан авсан. 2020 онд гар утасны хавтангийн бизнесээ AKM Meadville-д $550M-аар зарж, 2022 онд радар үйлдвэрлэгч Telephonics-ийг авсан. Өнөөдөр 24 үйлдвэр ажиллуулж, ойролцоогоор 18,200 ажилтантай, хоёр сегментээр 1,300 орчим харилцагчдад борлуулдаг. Commercial сегмент дата төв, сүлжээ, анагаах ухаан, үйлдвэрийн тоног төхөөрөмж, автомашинд зориулсан хавтанг ихэвчлэн Хятад дахь дөрвөн үйлдвэр, Малайзын Пенанг болон Хойд Америкийн цөөн цэгт хийдэг. Aerospace & Defense сегмент Хойд Америкийн 16 цэгээс хавтан, RF модуль болон АНУ-ын тэнгисийн цэргийн MH-60R нисдэг тэргэнд суурилуулдаг AN/APS-153 радар зэрэг бүрэн системүүдийг хийдэг бөгөөд тэр радарын цорын ганц нийлүүлэгч нь TTM.
Бизнесийн загвар нь технологийн нэмэгдэлтэй, захиалагчийн зургаар үйлдвэрлэх загвар. TTM хэлхээг бараг зохион бүтээдэггүй, харилцагч нь зохион бүтээдэг. TTM юу үйлдвэрлэж чадахаараа ялдаг: давхаргын тоо, нарийн шугам, онцгой материал, хавтгай байдал, гарц (yield), загвараас их хэмжээний үйлдвэрлэл рүү шилжих хурд. Хавтан бүрээр мөнгө авдаг бөгөөд хавтангийн үнэ нарийн төвөгтэй байдлаас хамааран огцом өсдөг. 4-р сард энэ талаар асуухад гүйцэтгэх захирал өөрчлөлтийг энгийнээр тайлбарласан:
Эдгээр хавтан улам бүр нарийн төвөгтэй болж байна. Бид өмнө нь давхаргын тооны тухай ярьсан. Бид 80 давхарга, 100 давхарга, одоо бүр 140 давхарга хүртэл хийж чадна... Ийм нарийн төвөгтэй учраас манай дундаж борлуулалтын үнэ (ASP) дөрөв, магадгүй найм дахин өсөж байна.
Орлогын мөрөнд эцэст нь энэ харагдаж эхэлсэн. Жилийн дүнгээр орлого FY20-д $2,105M (гар утасны хавтангийн бизнес зарагдсаны дараа ижил суурьтай харьцуулахад −1.3%), FY21-д $2,249M (+6.8%), FY22-т $2,495M (+11.0%), FY23-т $2,233M (−10.5%), FY24-т $2,443M (+9.4%), FY25-д $2,906M (+19.0%) байсан. Тэр жилүүдэд нийт ашгийн хувь (gross margin) 17.1%, 16.5%, 18.4%, 18.5%, 19.5%, 20.7%, үйл ажиллагааны ашгийн хувь 1.3%, 5.6%, 8.4%, 1.9%, 4.8%, 9.1% байв. Удирдлага одоо FY26-ийн орлогыг ойролцоогоор $4.4B буюу 51%-иар өснө гэж төлөвлөж байна. Орлого хэлбэлзэж байсан ч сүүлийн зургаан жилийн тавд нь нийт ашгийн хувь өссөн нь бүтээгдэхүүний бүтэц бодитоор сайжирч байгааг харуулдаг.
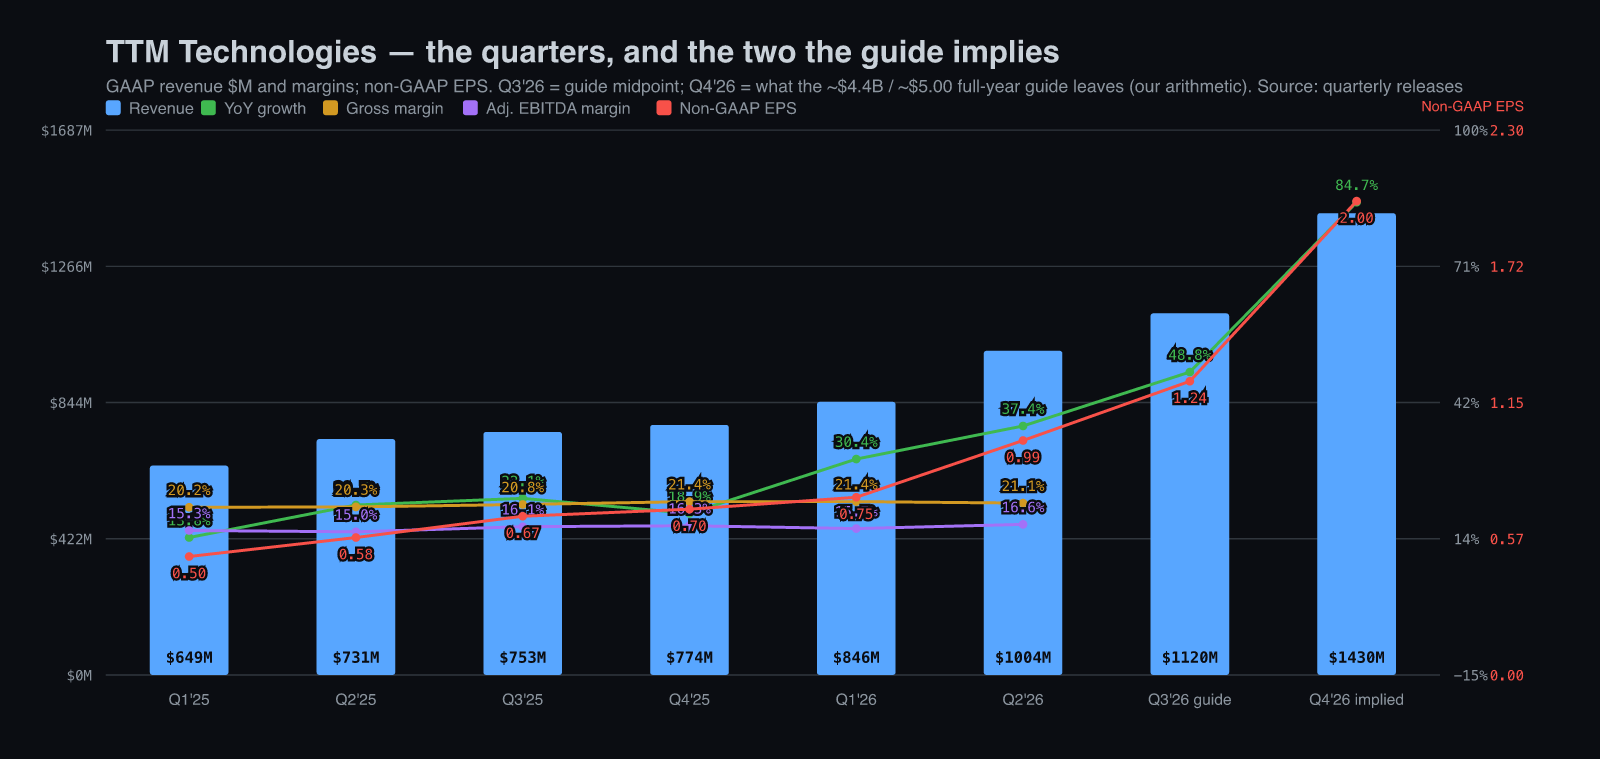
Улирлын тоо нь хурдсалтыг жилийнхээс илүү тод харуулдаг. Орлого 2025 оны 1-р улиралд $648.7M (жилийн өмнөхөөс +13.8%), 2-р улиралд $730.6M (+20.7%), 3-р улиралд $752.7M (+22.1%), 4-р улиралд $774.3M (+18.9%), 2026 оны 1-р улиралд $846.0M (+30.4%), 2-р улиралд $1,004.1M (+37.4%) болсон нь компанийн анхны тэрбум долларын улирал юм. Энэ зургаан улиралд GAAP нийт ашгийн хувь 20.2%, 20.3%, 20.8%, 21.4%, 21.4%, 21.1%, тохируулсан EBITDA-ийн хувь 15.3%, 15.0%, 16.1%, 16.3%, 15.7%, 16.6% байв. Гуравдугаар улирлын $1.10–1.14B-ийн төлөвлөгөө ойролцоогоор 49%-ийн өсөлт бөгөөд бүтэн жилийн төлөвлөгөө дөрөвдүгээр улиралд ойролцоогоор $1.43B буюу 85% орчим өсөлт үлдээдэг.
Энэ өсөлтийн ихэнхийг нэг эцсийн зах зээл бий болгож байна. 2026 оны 2-р улиралд Data Center & Networking цэвэр борлуулалтын 40% буюу $405M (+91%), Aerospace & Defense 37% буюу $371M (+14%), Medical, Industrial & Instrumentation 15% (+33%), Automotive 8% бөгөөд бага зэрэг буурсан. TTM-ийн жилийн өмнөхөөс нэмсэн $273M орлогын ойролцоогоор 71%-ийг Data Center & Networking, 15% орчмыг батлан хамгаалах, 15% орчмыг анагаах-үйлдвэрийн хэсэг бүрдүүлж, автомашины хэсэг юу ч нэмээгүй. Гуравдугаар улиралд удирдлага Data Center & Networking борлуулалтын 49%-д хүрч, батлан хамгаалах хэсэг илүү том нийт дүнгийн 32% болж буурна гэж хүлээж байна. TTM нь эсрэгээрээ биш, батлан хамгаалахын бизнес хавсарсан AI компани болж хувирч байна.
TTM-ийн хоёр талд байгаа нийлүүлэгч, угсрагчид ч өөрсдийн тоогоор ижил зүйлийг хэлж байна. $APH хоёрдугаар улиралд IT datacom борлуулалт доллараар 89%, органик байдлаар 63% өссөн бөгөөд энэ нь орлогынх нь 43% гэж мэдээлсэн. Hyperscaler-ийн свич болон AI серверийг угсардаг $CLS Connectivity & Cloud Solutions сегментээ 84%-иар өсгөж $3.81B-д хүргэсэн, свичийн платформын бизнес нь 58% өссөн бөгөөд 2027 оны өсөлт 2026 онд төлөвлөсөн 65%-иас давна гэж хүлээж байна. Зах зээл өөрөө TTM-ийн ийм өсөлт мэдэгдэхүйц нөлөөлөх хэмжээнд жижиг хэвээр: Prismark дэлхийн HDI хавтангийн үйлдвэрлэлийг 2025 онд $16.2B гэж тооцож, 2030 он хүртэл жилд 13.1%-иар өсөж $30.0B болно гэжээ.
N+M: тэгш хэмийн дүрмийг эвддэг хавтан
Энэ циклд TTM-ийн давуу тал нь нэг бүтээгдэхүүний гэр бүл бөгөөд үүнийг эвдэгдсэн дүрэм гэж ойлгох нь хамгийн амархан. Хавтан үйлдвэрлэгч бүр эхний өдрөөсөө давхарласан овоо тэгш хэмтэй байх ёстой гэж сурдаг: төв шугамын хоёр талд ижил тооны давхарга, ижил материал, ойролцоогоор ижил хэмжээний зэс. Хавтанг халуун, даралтаар хатууруулдаг бөгөөд хөрөхөд материал бүр өөрийн хурдаар агшдаг. Хоёр талыг тэнцвэржүүлбэл хүчдэл бие биеэ нөхөж, хавтан хавтгай гарна. Тэнцвэргүй болговол чипс шиг муруйж, доороо мянга мянган гагнуурын бөмбөлөгтэй том чипийг хавтгай биш хавтан дээр суулгах боломжгүй.
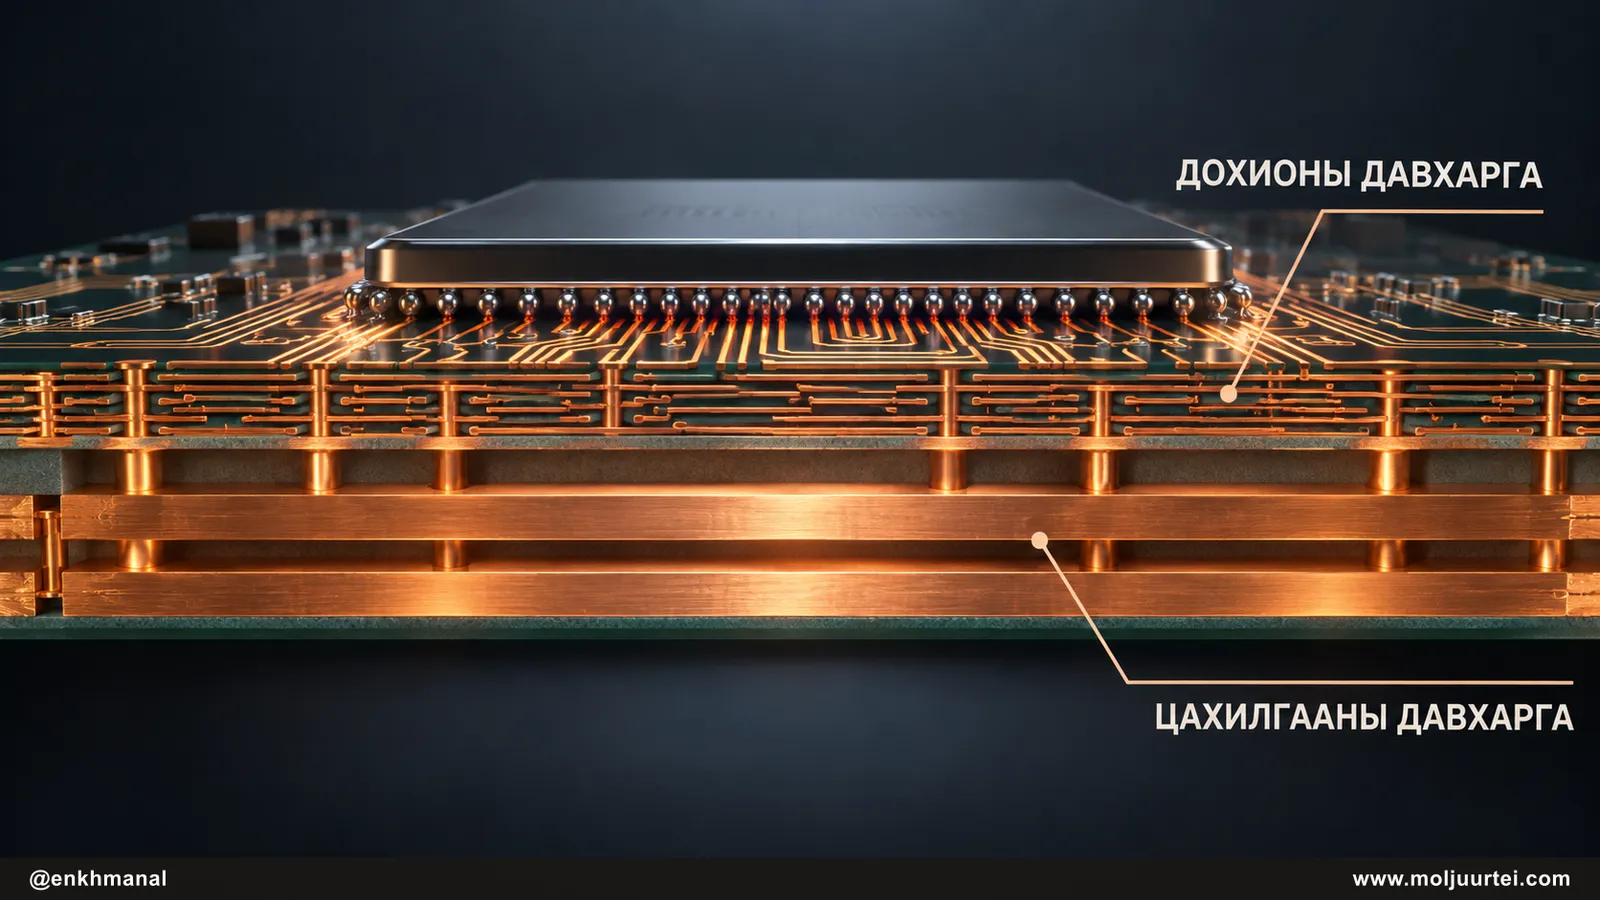
N+M энэ дүрмийг зориуд орхидог. Дохионы хэсэг буюу N давхарга нь өндөр хурдны сувагт тохируулсан нимгэн, үнэтэй, алдагдал багатай ламинатаар хийгддэг. Цахилгааны хэсэг буюу M давхарга нь чип рүү гүйдэл хүргэдэг зузаан зэс хавтгайгаар хийгддэг. Хоёр дэд хэсгийг тусад нь хийж, нэг хавтан болгон наадаг тул хурдан дохио цахилгааны шуугиантай нэг орон зайг хуваалцдаггүй, цахилгааны зам хэрэгтэй хэмжээний зэсээ авдаг. Үр дүн нь хоёр тал нь чухал бүх зүйлээрээ өөр ажилладаг боловч хавтгай гарах ёстой зузаан, олон давхаргат хавтан юм. TTM өнгөрсөн жил 87 давхаргат хавтан үзүүлсэн бөгөөд одоо 40-өөс дээш давхаргын бүх түвшинд ажилладаг гэжээ. Компанийн дата төвийн бизнесийг удирддаг удирдах албан тушаалтан Analyst Day дээр үүнийг ингэж тайлбарласан:
Энэ салбарт удаан ажилласан бидний хувьд энэ нь үйлдвэрлэлийн үүднээс бараг бүх дүрмийг эвддэг... та бүх зүйлийг хоёр талд нь тэнцүү байлгахыг хүсдэг, давхарга, материал, зэсийн тархалт ч бай. Энд байгаа зургаас харахад бид бүгдийг нь хаясан... жинхэнэ сорилт бол үүнийг хавтгай, BGA багцад тэгш (coplanarity) байхаар үйлдвэрлэх явдал... Өнөөдөр 1.6T свич харж байна. Энэ технологийг ашиглах AI ASIC-уудыг харж байна.
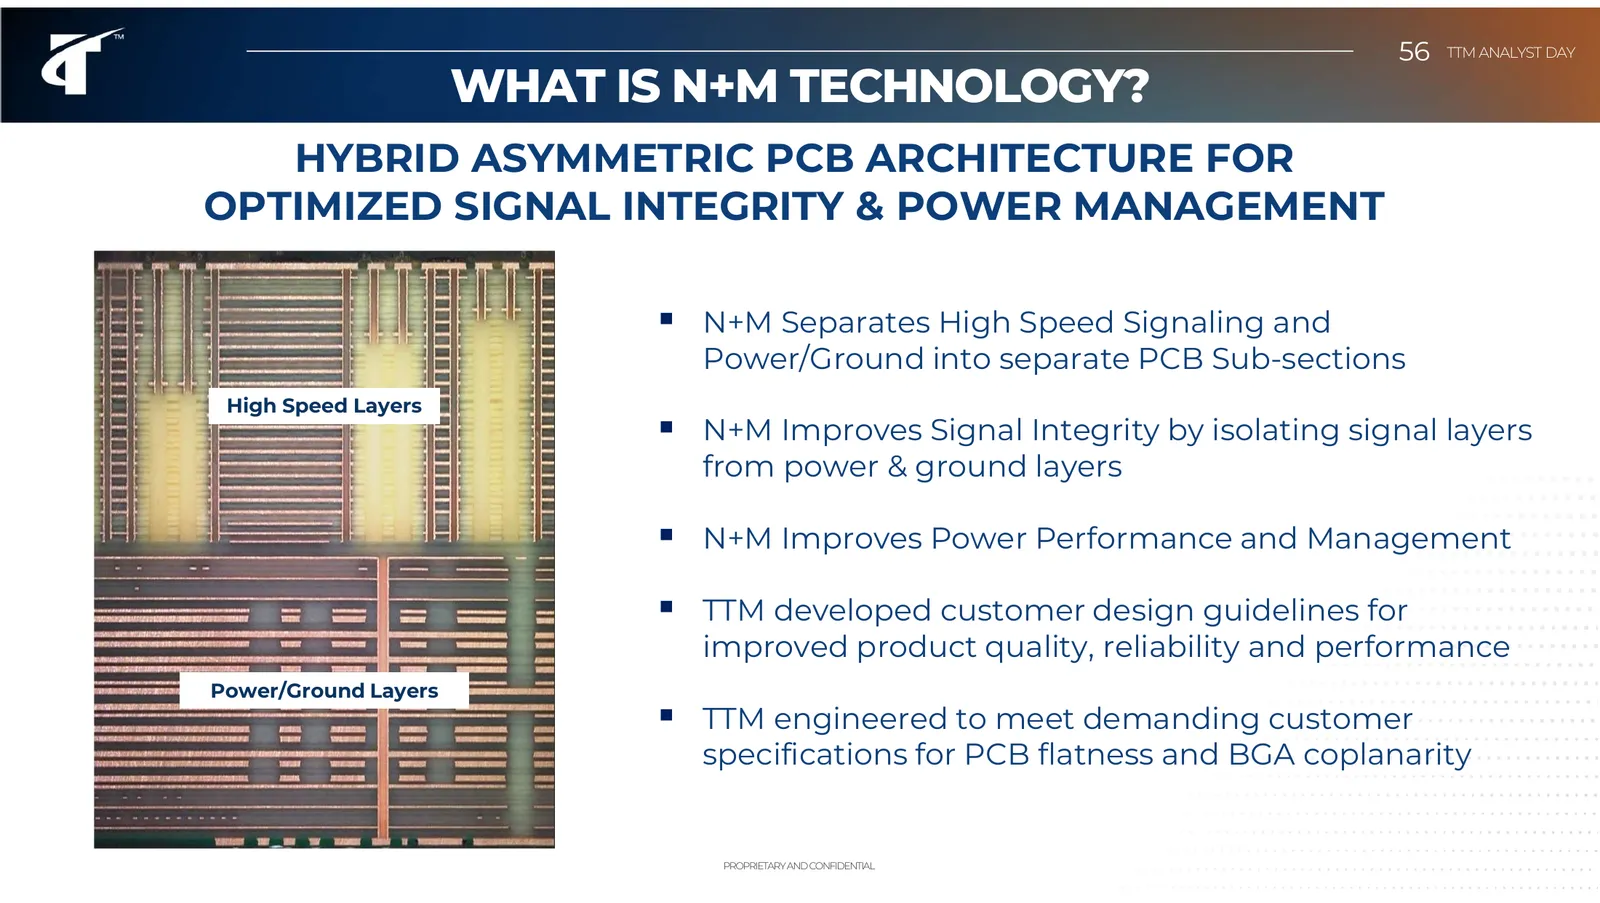
Дээрх хөндлөн огтлол бол бүтээгдэхүүн өөрөө. Дээд хэсэг нь нарийн зэс дээрх өндөр хурдны давхаргуудыг, доод хэсэг нь илүү зузаан зэс дээрх цахилгаан ба газардуулгын хавтгайг агуулдаг. TTM N+M-ийг нэг стратегийн харилцагчтай хоёр жил гаруй хамтран хөгжүүлж, Гуанжоу болон Дунгуань дахь үйлдвэрүүдээ их хэмжээний үйлдвэрлэлд 12–14 сарын турш дахин тоноглосон гэжээ. Анхны нэрлэсэн хэрэглээ нь гол харилцагчийн 1.6 терабитийн свич, дараагийнх нь захиалгат AI хурдасгуурууд.
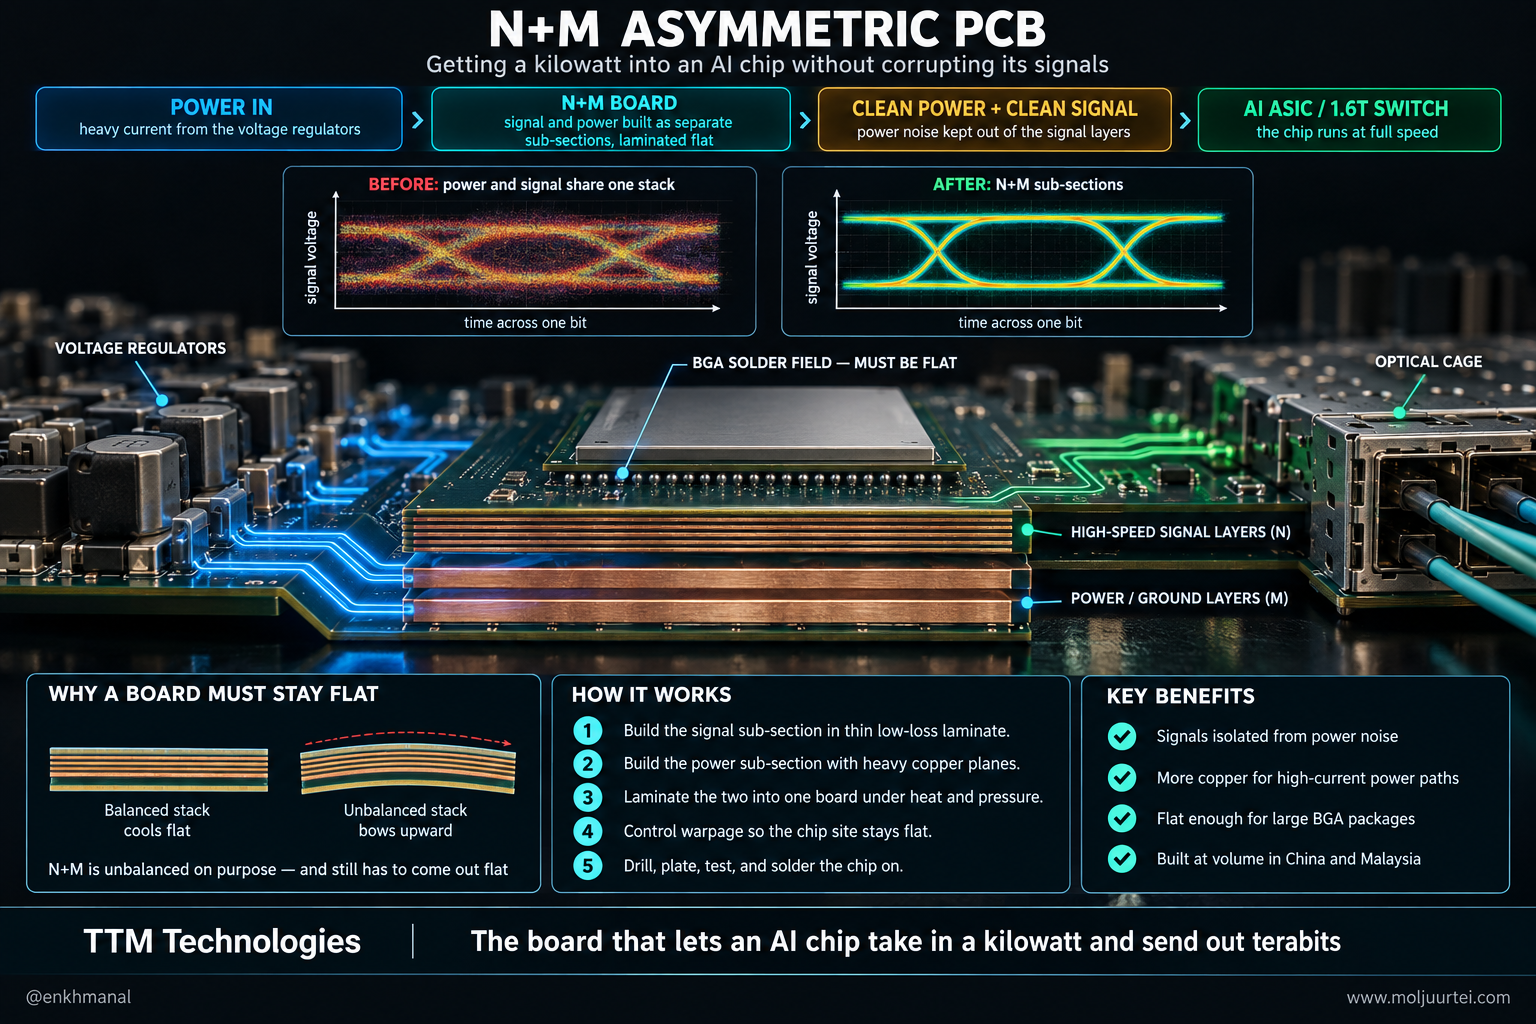
Хамгаалалт бодит боловч энэ нь цоож биш тэргүүлэл бөгөөд TTM өөрөө үүнийг хэлдэг. 4-р сард гүйцэтгэх захирал энэ ангиллын хавтанг хийж чаддаг дэлхийн тав зургаан үйлдвэрлэгчийн дотроос TTM-ийг "эхний дөрөвт" багтаана гэж Victory Giant, WUS, Unimicron-ийг нэрлээд, харилцагчдыг бүхэлд нь хангах үүднээс TTM N+M-ийн ноу-хаугаа өрсөлдөгчидтэй хуваалцдаг гэж нэмсэн. Hyperscaler-ууд хавтан бүрт хоёр гурван баталгаажсан нийлүүлэгч хүсдэг бөгөөд тэдгээрийг авдаг. TTM-ийг өрсөлдөгч хурдан хуулбарлаж чадахгүй гурван зүйл хамгаалдаг: хамгийн хэцүү тэгш бус овоон дээрх хоёр жилийн процессын туршлага, шинэ нийлүүлэгч батлахад нэг жил ба түүнээс дээш хугацаа шаардагддаг хөтөлбөрүүдийн баталгаажуулалт, мөн нэг хавтанг Хятад, Малайз эсвэл АНУ-д хийлгэх сонголт олгодог байршил. Батлан хамгаалахад хамгаалалт илүү хуучин, илүү бат: аюулгүй байдлын зөвшөөрөл, зөвшөөрөлтэй захирлуудаас бүрдсэн Засгийн газрын аюулгүй байдлын хороо, мөн TTM нь АНУ-ын цорын ганц нийлүүлэгч болох хөтөлбөрүүд.
Салбар хавтанг тойрч гарах бүх замыг жагсаах нь зүйтэй, учир нь тус бүр нь асуудал дахь TTM-ийн хувийг өөрчилдөг. Эхнийх нь кабель: Nvidia-гийн rack-ууд нуруугаа зэс кабелийн хайрцгаар явуулсаар байгаа бөгөөд flyover кабель хамгийн урт холболтуудыг хавтангаас гаргаж чадна. Гэвч кабель бүрт холбогч хэрэгтэй бөгөөд Rubin дахь чиг хандлага эсрэгээрээ, кабелиас хавтан руу. Хоёр дахь нь гэрэл: co-packaged optics дохиог чипээс гэрэл хэлбэрээр гаргаж, хавтангийн дамжуулах ёстой зэсийг багасгана. Тиймээс TTM оптик хавтан болон суулгасан долгион хөтлүүрийг үл тоохын оронд хөгжүүлж байна. Гурав дахь нь цахилгаан: хүчдэлийн тохируулгыг чипийн багц дотор эсвэл яг доор нь оруулбал хавтангийн хүргэх ёстой гүйдэл багасч, N+M-ийн зузаан зэсийн хагасын яаралтай байдлыг бууруулна. Дөрөв дэх нь зүгээр л өрсөлдөгчийн N+M. Бид эхний гурав нь удаан, хэсэгчлэн ирнэ, дөрөв дэх нь аль хэдийн ирсэн гэж үзэж байгаа тул TTM-ийн байр суурийг франчайз биш, хамгаалах ёстой тэргүүлэл гэж үзэж байна.
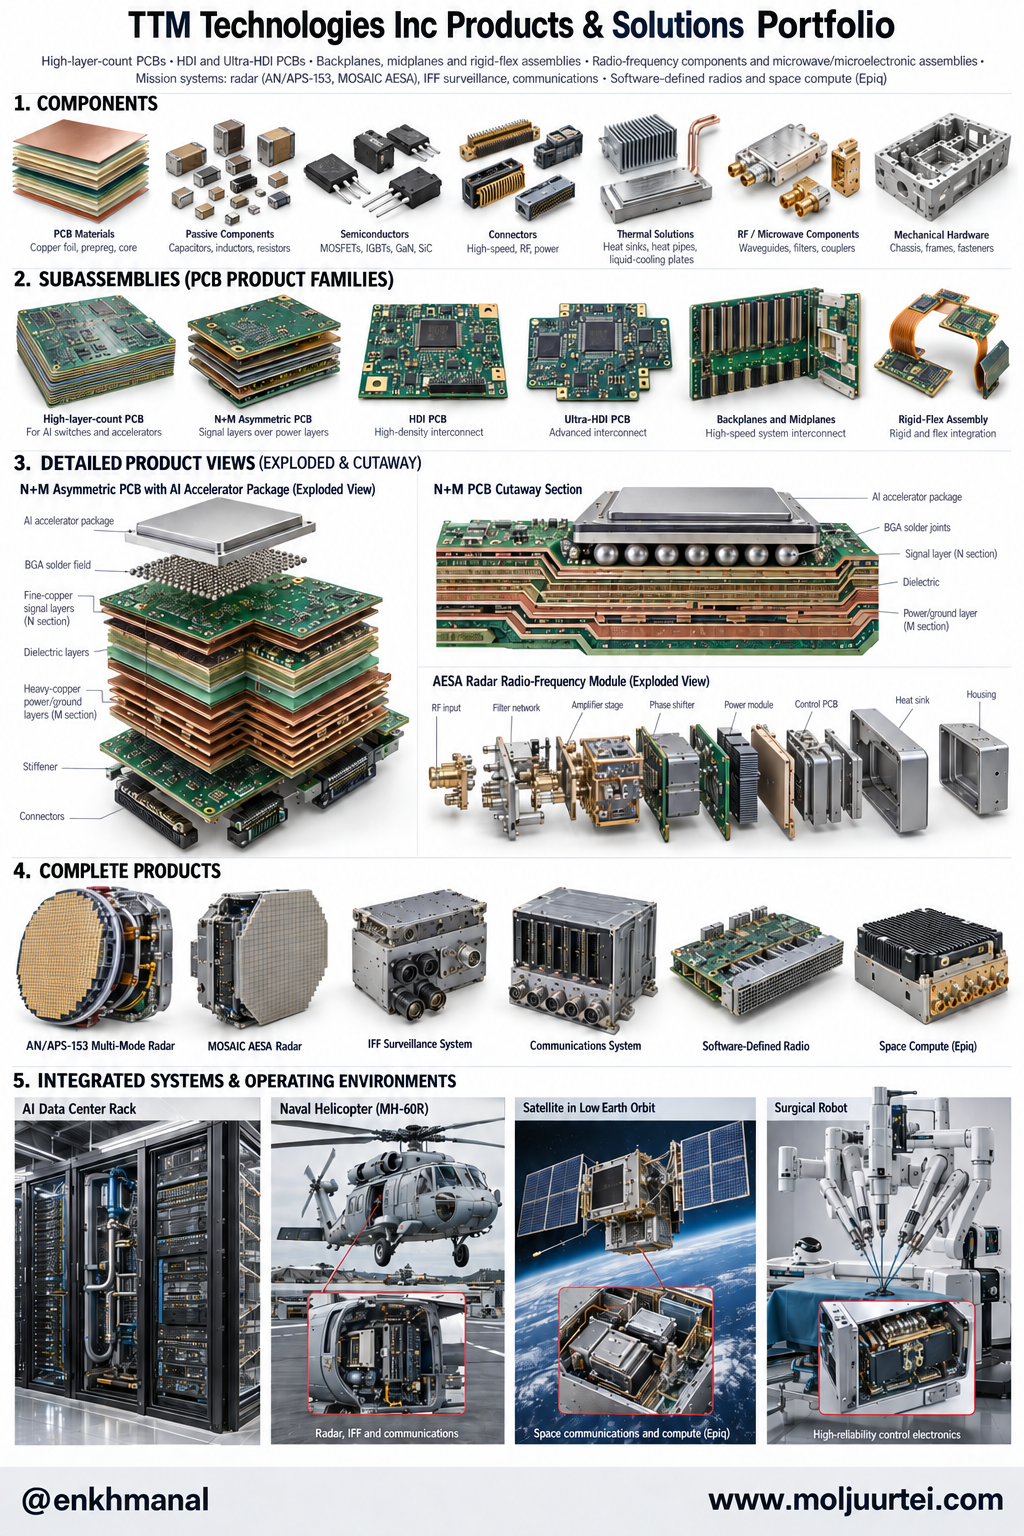
TTM-ийн өөрийн каталог бизнесийн хоёр хэсэг яагаад нэг компанид байгааг тайлбарладаг. 30-аас дээш давхаргат хавтанг тогтмол, 70-аас дээш давхаргатай хавтанг ч хийдэг ижил үйлдвэрүүд батлан хамгаалахын Ultra-HDI хавтан, RF модуль, радарын системийг тэжээдэг. Доорх постер компани бодитоор юу хийдгийг харуулна.
Хүчин чадал бол замын зураг
TTM-ийн замын зураг нь судалгааны төлөвлөгөө төдийгүй хүчин чадлын төлөвлөгөө юм, учир нь энэ бизнест процесс лабораторид биш үйлдвэрийн шалан дээр амьдардаг. FY25-д тайлагнасан R&D $29M буюу борлуулалтын 1% орчим байв. Жинхэнэ хөгжүүлэлтийн зардал үйлдвэрийн инженерчлэл болон хөрөнгө оруулалтын зардалд (capex) байдаг бөгөөд FY25-д $292.6M-д хүрч, 2026 онд $345–365M болно гэж төлөвлөсөн, хоёрдугаар улиралд ойролцоогоор $45M-аар нэмэгдүүлсэн.
Хамгийн сонирхолтой мөр нь гурав дахь нь. 150 давхаргат хавтанг нэг удаагийн наалтаар хийх боломжгүй тул TTM үүнийг дэд хэсгүүдээр бүтээж, халааж нягтруулсан дамжуулагч зуурмагаар холбодог. Энэ бол N+M-ийн хэсгүүдээс бүтээх логикийг нэг алхам цааш авч явсан хэлбэр. 2027 оны платформуудад хэрэгтэй midplane, backplane-ийн бүтээгдэхүүн энэ. Мөн ийм зузаан хавтанг сайн гарцтай хийж чадах үйлдвэр цөөн тул өрсөлдөөн хамгийн сул газар нь энэ.
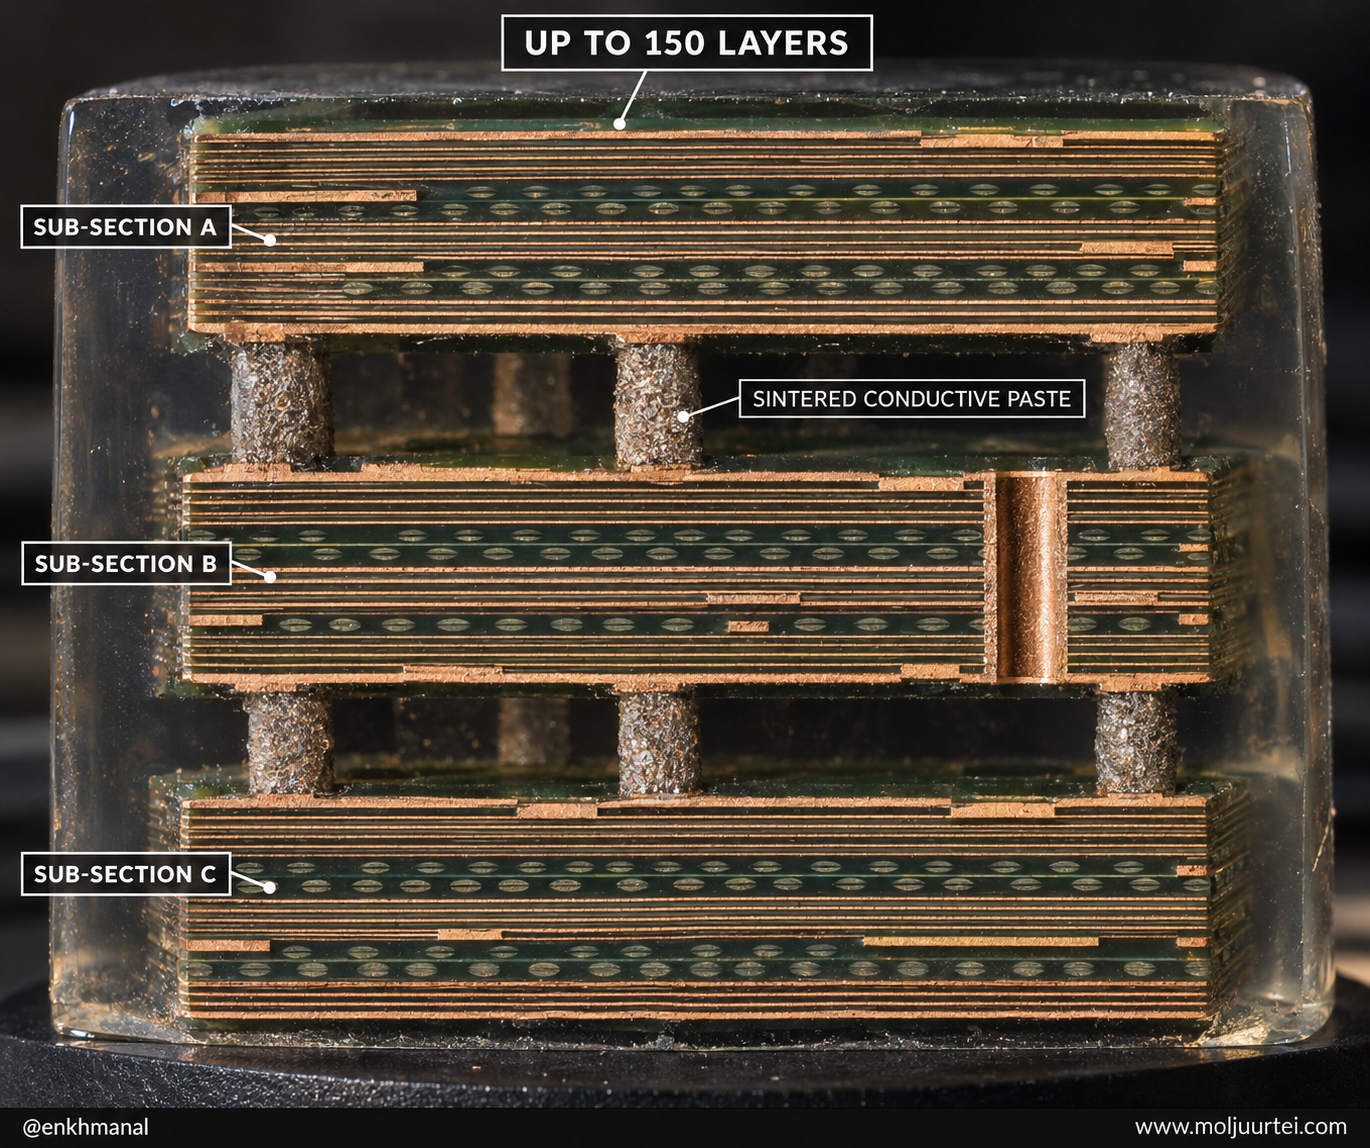
Худалдан авалтууд ч замын зурагт хамаардаг. 6-р сард TTM Швейцарийн Swiss Technology Group болон Германы ILFA-г худалдан авахаар тохиролцсон нь Европ дахь анхны үйлдвэрүүд болох бөгөөд эмнэлгийн суулгац, сонсголын аппаратад зориулсан бяцхан хавтан, батлан хамгаалахад зориулсан нарийн төвөгтэй хавтанг нэмж, хамтдаа борлуулалтын 5%-иас бага. 8-р сард Veritas Capital-аас Epiq Solutions-ийг $1.1B бэлнээр худалдан авахаар тохиролцсон. Epiq нь программчлагдах радио, RF бүтээгдэхүүн, цацрагт тэсвэртэй сансрын компьютер хийдэг. Хэлцэл 9-р сарын 30-нд хаагдсан. Epiq нь батлан хамгаалахын талд TTM-ийг хавтангаас бэлэн электроник руу улам ойртуулж байгаа бөгөөд энэ нь Anaren, Telephonics-ийн худалдан авалтын чиглэлтэй ижил.
Яагаад буруу үнэлэгдсэн бэ: хэн ч итгээгүй байгаа дөрөвдүгээр улирал
Зах зээл TTM-ийн дөрөвдүгээр улирал хоёрдугаар улиралтай адилхан байна гэж үнэлж байгаа ч компанийн өөрийн төлөвлөгөө тийм биш гэж хэлж байна. Тооцоог хоёр алхмаар хийе. Эхний хагасын орлого $1,850.0M, non-GAAP EPS $1.74. Гуравдугаар улирлын төлөвлөгөөний дундаж $1,120M ба $1.24. Бүтэн жил ойролцоогоор $4.4B, EPS "$5.00-д ойртох" бол дөрөвдүгээр улиралд ойролцоогоор $1.43B орлого, $2.00 орчим EPS үлдэнэ. Энэ нь жилийн өмнөхөөс 85% орчим орлогын өсөлт бөгөөд non-GAAP цэвэр ашгийн хувь 15% орчим болохыг илэрхийлж, хоёрдугаар улирлын 10.6%-тай харьцуулагдана. Бидний тооцоогоор энэ нь дөрөвдүгээр улирлын non-GAAP нийт ашгийн хувь 25% орчим болохыг илэрхийлж, хоёрдугаар улирлын 21.9%-тай харьцуулагдана. Үүнийг хүргэх ёстой өсөлт бол N+M бөгөөд санхүүгийн захирал түүний гарцыг ашгийн хувьтай шууд холбосон:
Эдвин дөнгөж сая хоёрдугаар хагаст $600 сая гэж хэлсэн, үүний гуравны нэг орчим нь 3-р улиралд, гуравны хоёр нь 4-р улиралд. Үйлдвэрлэлээ өсгөж, дөрөвдүгээр улирал руу гарцаа сайжруулахын хэрээр энэ өсөлтийг харна. Гарц сайжрахын хэрээр ашгийн хувь ч сайжирна.
Захиалгын дэвтэр орлогын талыг дэмжиж байна. Хоёрдугаар улиралд захиалга/борлуулалтын харьцаа 1.49, Commercial-д 1.63 байсан бөгөөд 90 хоногийн захиалгын үлдэгдэл жилийн өмнөх $497M-тай харьцуулахад $901M буюу 81%-иар өссөн. 9-р сарын 9-нд гүйцэтгэх захирал төлөвлөгөөгөө давтсан: "энэ улиралд $200 сая, дараагийн улиралд дахиад $400 сая." Ашгийн хувийн тал бол нээлттэй асуулт бөгөөд өсөлтийн боломж ч тэнд бий, учир нь улиралд $2.00 олдог компани $117.50-д тэр хурдны 15-аас бага дахин үнэлэгдэж байна.
Мөнгөн гүйлгээний тайлан түүхийн нөгөө талыг өгүүлдэг. TTM FY25-ийн ашгаа бараг чөлөөт мөнгө болгоогүй: $177.4M цэвэр ашигтай байхад үйл ажиллагааны мөнгөн гүйлгээ $291.9M, хөрөнгө оруулалтын зардал $292.6M байв. 2026 оны эхний хагаст үйл ажиллагааны мөнгөн гүйлгээ $118.1M, цэвэр ашиг $133.0M, хөрөнгө оруулалт $169.2M байсан бөгөөд авлага $156M, гэрээний хөрөнгө $128M, бараа материал $58M-аар өссөн нь нийлүүлэгчдэд төлөх өглөг $269M-аар нэмэгдсэнээр ихэвчлэн нөхөгдсөн. Орлогын ерэн зургаан хувийг хавтан хийгдэх явцад хугацааны туршид хүлээн зөвшөөрдөг тул үйлдвэрлэл нэмэгдэх бүрт эргэлтийн хөрөнгө томордог. Удирдлагын FY26-ийн үйл ажиллагааны мөнгөн гүйлгээний төлөвлөгөө $300–320M бөгөөд хоёрдугаар хагаст ойролцоогоор $190M шаардана. Загвар зөвхөн хөрөнгө оруулалтын цикл 2026–27 онд оргилдоо хүрвэл ажиллана, удирдлага ч үүнийг ингэж тайлбарладаг.
Хөнгөлөлт яагаад байгаа нь нууц биш. Хувьцаа 1-р сард $73 орчим байснаа 6-р сарын сүүлээр $223.83 хүрч, хоцрогдсон P/E 100-аас давсан, дараа нь долоо хоногт 30% орчим унасан бөгөөд X дээрх трейдерүүд үүнийг Russell 1000-д орсон болон удирдлагын жижиг борлуулалтуудтай холбосон. 8-р сард TTM зээлсэн мөнгөөр Epiq-т $1.1B зарцуулахаар тохиролцоход дахин унасан. Хамгийн сүүлийн уналт буюу 10-р сарын 8-ны 8.3% нь TTM-ийн мэдээгүй, $ALAB 9.2%, $COHR 9.6% унасан өдөр болсон. Эдгээр үйл явдлын аль нь ч хавтантай холбоогүй.
Хавтангийн үйлдвэр удирдаж буй Teledyne-ийн баг
TTM-ийн удирдлага сүүлийн нэг жилд өмнөх арван жилийнхээс илүү өөрчлөгдсөн бөгөөд энэ бол түүний тухай мэдэх хамгийн чухал зүйл. Tom Edman компанийг арав гаруй жил удирдсаны дараа 2025 оны 9-р сарын 2-нд Edwin Roks удирдлагыг авсан. Roks өмнөх найман жилийг багаж хэрэгсэл, батлан хамгаалахын электроникийн групп Teledyne-д өнгөрүүлж, хамгийн том сегментийг нь удирдах хүртэл дэвшиж, дараа нь 2024 оны 1-р сараас 2025 оны 4-р сар хүртэл гүйцэтгэх захирлаар ажилласан. ТУЗ-ийн дарга Rex Geveden мөн Teledyne-д өсч, цөмийн эд анги үйлдвэрлэгч $BWXT-ийг удирддаг. ТУЗ энэ жил Армийн нарийн бичгийн дарга асан нэг хүн, Boeing болон Rolls-Royce-ийн батлан хамгаалахын удирдах албан тушаалтан асан нэг хүнийг нэмсэн. TTM одоо их хэмжээний хавтангийн үйлдвэр дээр залгасан Teledyne маягийн батлан хамгаалахын электроник худалдан авагч шиг харагдаж, үйл ажиллагаа явуулж байна.
Туршлагын хоёр хэсэг жин дарах ёстой. Roks ажилдаа орсноос хойш арван гурван сар болж байгаа тул TTM дахь түүний туршлага бүтэн циклийнх биш, төлөвлөгөө ба хэлцлийн туршлага юм. Өсгөсөн төлөвлөгөө өнөөг хүртэл биелсэн бөгөөд дөрөвдүгээр улирал бол анхны жинхэнэ шалгалт. Мөн худалдан авалтын хэв маягт түүх бий: TTM 2018 онд Anaren-ийг Veritas Capital-аас $775M-аар, одоо Epiq-ийг мөн тэр худалдагчаас $1.1B-аар авсан. Anaren нь TTM-ийн RF бизнесийн цөм болсон. Хувьцаа хоёр дахин унасны дараа 8-р сард хийсэн дотоод худалдан авалт стратегийг боловсруулсан хоёр хүнээс ирсэн.
Тезисийг дөрөвдүгээр улирал үүрч байна
Тезисийг юу өөрчлөх вэ: гуравдугаар улирлын N+M-ийн дүн $200M-аас нэлээд доогуур гарах, эсвэл дөрөвдүгээр улирлын орлогын төлөвлөгөө ойролцоогоор $1.35B-аас доош байх. Аль нь ч ашгийн хувийн алхам 2026 биш 2027 оны үйл явдал гэсэн үг бөгөөд хувьцаа хоёрдугаар улирлын ашиг олох чадвараар арилжаалагдана.
Түвшин, техник шинжилгээ, опцион
График бизнесээсээ сул байна. $TTMI 10-р сарын 8-нд $117.50-д хаагдсан нь 20 өдрийн хөдөлгөөнт дундаж $123.60, 50 өдрийн $123.98, 200 өдрийн $126.46-аас доор бөгөөд 50 өдрийнх нь одоо 200 өдрийнхөөс яг доор байна. 100 өдрийн дундаж $146.38 нь 6-р сарын огцом өсөлтийн дурсамжийг агуулсаар байна. RSI 42.5. 8-р сарын сүүлээс хойш хувьцаа ойролцоогоор $104–138-ийн хооронд арилжаалагдсан бөгөөд сүүлийн зургаан сарын хамгийн их арилжааны хэмжээ $123.75-д байгаа нь пүрэв гаригт алдсан түвшин. Хувьцаа 2026 онд 70% өссөн хэвээр, арван хоёр сард хоёр дахин өссөн.
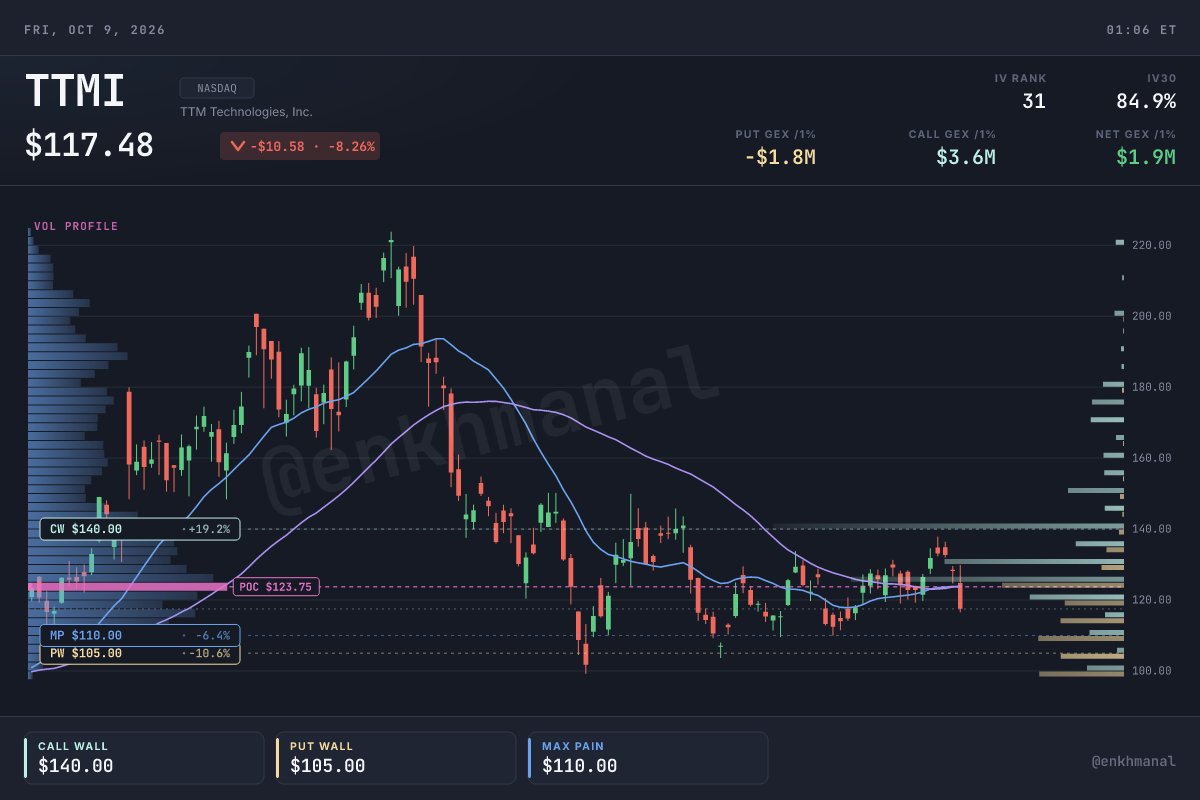
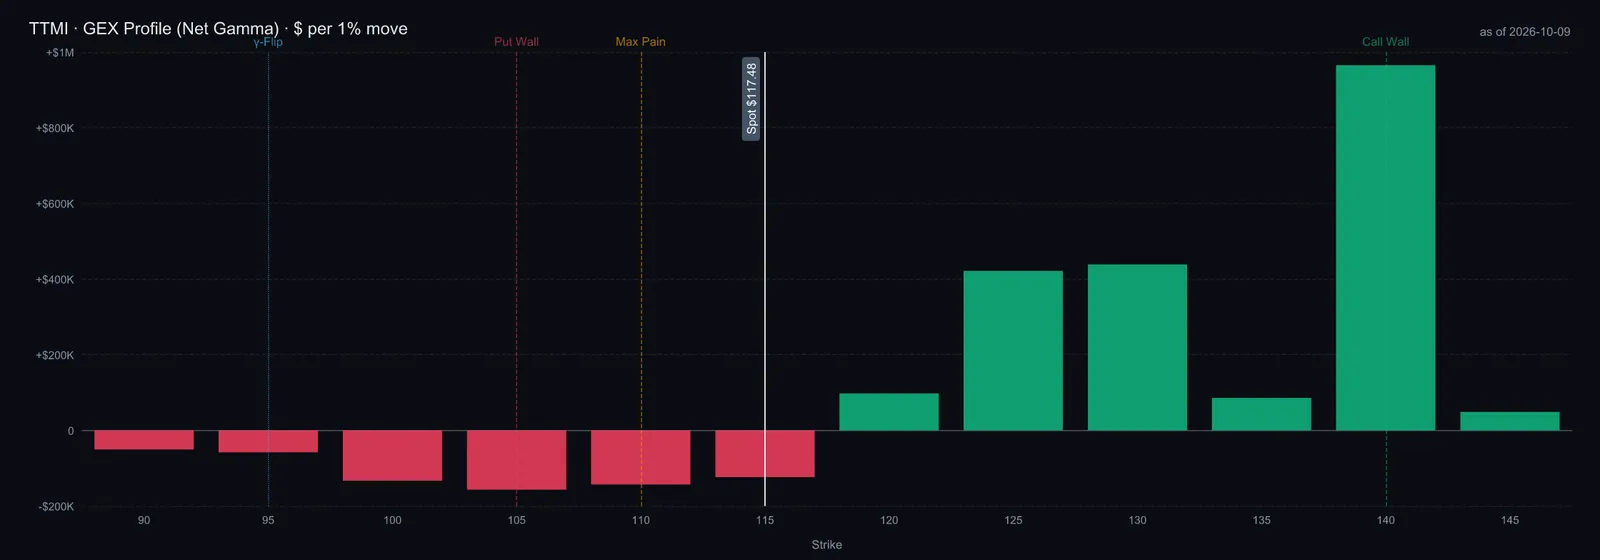
Хоёр арга, 2.5 дахин зөрүүтэй
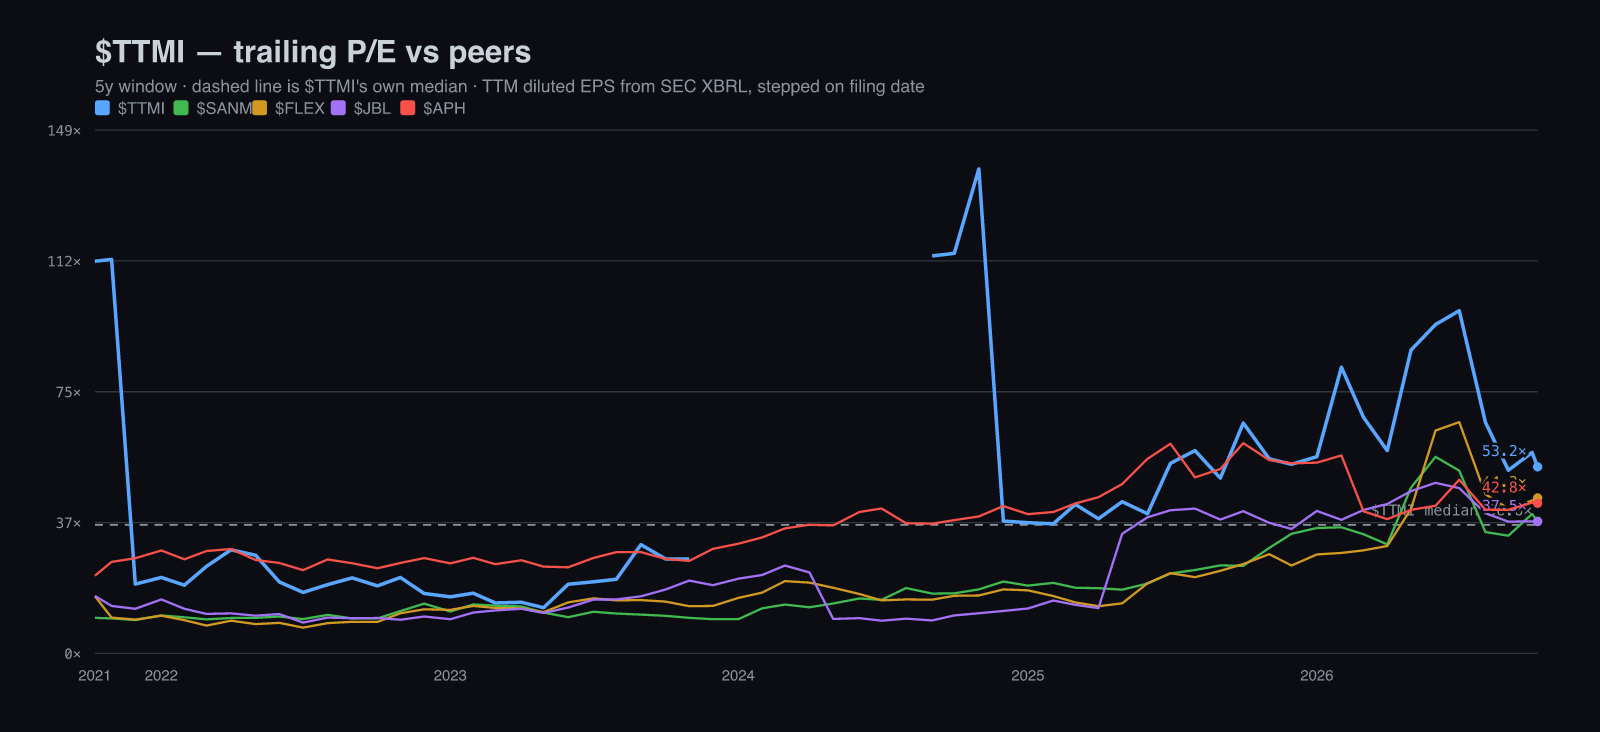
$117.50 үнэ, ойролцоогоор 107.6M шингэлсэн хувьцаатай TTM-ийн зах зээлийн үнэлгээ $12.6B орчим. Epiq-ийн дараах цэвэр өр бидний тооцоогоор $1.4B орчим (компанийн Epiq-ийг оруулсан хоцрогдсон EBITDA-д 2.3× харьцаа) тул нийт үнэлгээ (EV) $14.0B орчим. Хувьцаанд ногдох GAAP хоцрогдсон ашиг $2.21 дээр P/E 53.2×, өөрийн таван жилийн мужийн 67-р хувьд (медиан 36.6×) байгаа бөгөөд $SANM 37.6×, $FLEX 44.3×, $JBL 37.5×, $APH 42.8×-тай харьцуулагдана. Хоцрогдсон EPS жилд 79%-иар өссөн тул хоцрогдсон PEG 0.67 буюу энэ бүлгийн хамгийн бага. FY26-ийн "$5.00-д ойртох" төлөвлөгөөгөөр ойролцоогоор 23.5×, дөрөвдүгээр улирлын хурдаар ойролцоогоор 14.7×. Таван шинжээч бүгд худалдан авах зөвлөмжтэй, зорилтот үнэ $175–$236, дундаж $210. Needham 9-р сард зорилтоо $175 болгож бууруулсан.
Төлөвлөгөөнөөс эхлүүлсэн манай загвар (FY26-д $4.4B, FY27-д 17.5% өсөлт, FY35 гэхэд 4% хүртэл буурах, нийт ашгийн хувь 23%, хөрөнгө оруулалт борлуулалтын 6% хүртэл буурах, хөрөнгийн өртөг 10%) хоёр тэс өөр хариулт өгдөг бөгөөд зөрүү нь өөрөө дүгнэлт юм. 2%-ийн мөнхийн өсөлттэйгөөр гаргадаг мөнгөөр нь үнэлбэл TTM суурь хувилбарт нэг хувьцаа $80 үнэтэй. Эцсийн жилийн ашгийг харьцуулах компаниудын медиан 23.2× EBITDA-гаар үнэлбэл $203. Хоёр арга 2.5 дахин зөрүүтэй, учир нь TTM бол их хөрөнгө шаарддаг өсөлттэй компани: мөнхийн арга олон жилийн их хөрөнгө оруулалт, эргэлтийн хөрөнгийн дараа үлдсэн мөнгийг л шагнадаг бол гарцын үржүүлэгч ашгийг төлдөг. Урвуу DCF-ээр үнэ бидний ашгийн хувиар арван жил дараалан жилд 19.7% орчим орлогын өсөлтийг таамаглаж байгаа бөгөөд $117.50-д манай суурь хувилбар 7.8%-ийн дотоод өгөөж (IRR) өгдөг.
EPS-ийн тоо нь компанийн төлөвлөгөө биш, төлөвлөгөө ба дөрөвдүгээр улирлын тооцоолсон ашгийн хувиас гаргасан бидний тооцоо. Үржүүлэгчүүд нь бидний дүгнэлт. Ижил гурван хувилбарын DCF-ийн муж мөнхийн аргаас гарцын арга хүртэл $33–124 (буурах), $80–203 (суурь), $136–284 (өсөх) байна.
TTM бол технологийнхоо төлөө эзэмших үнэ цэнэтэй компани, гэхдээ дөрөвдүгээр улирлыг хүндэтгэсэн хэмжээгээр. Дээрх хүснэгтийн магадлалаар жигнэсэн хоёр жилийн үнэ цэнэ ойролцоогоор $137 буюу одоогийн үнээс 17% дээш бөгөөд өсөлтийн ихэнхийг өсөх хувилбар үүрч байгаа, мөнгөн гүйлгээн дээрх DCF зах зээл өсөлтийн ихэнхийг аль хэдийн төлж байна гэж хэлж байна. Бид $117.50-д байр суурь эхлүүлж, 8-р сарын $104-ийн доод цэгийг тезис буруу болох шугам гэж барьж, гуравдугаар улирлын тайлангийн дараа N+M орлого $200M орчимд хүрч, хувьцаа 200 өдрийн дундаж $126.50-аас дээш хаагдвал нэмж авна.