
$TKNO — Эмнэлзүйн эрэлт өсөв; $5-ын хувьцаа гаргалт үнэлгээг өөрчиллөө
Шинэчлэл · 2026.10.22
10-р сарын 20-нд Teknova 2026 оны 3-р улирлын урьдчилсан, аудитлагдаагүй үр дүнгээ зарлав: орлого $12.5–12.7 сая, жилийн өмнөхөөс 19–21% өссөн; нийт ашгийн хувь 36–38%; тохируулсан EBITDA-ийн алдагдал $1.0–1.2 сая; мөнгө ба богино хугацаат хөрөнгө оруулалт ойролцоогоор $16.6 сая байв. Удирдлагын тооцоогоор нийт ашгийн хувь жилийн өмнөхөөс 5–7 нэгж хувиар, тохируулсан EBITDA дор хаяж 25%-иар сайжирсан. Харин өмнөх улиралтай харьцуулсан үр дүн сул: 2-р улирлын нийт ашгийн хувь 40.1%, тохируулсан EBITDA-ийн алдагдал $0.7 сая байсан. Эцсийн 3-р улирлын тайланг 11-р сарын 4-нд зах зээл хаасны дараа гаргахаар товложээ.
Мөн өдөр компани 8.0 сая шинэ хувьцааг тус бүрийг нь $5.00-аар гаргах анхдагч зах зээлийн саналаа үнэлж, шимтгэлийн өмнө нийт $40 сая татах болсон бөгөөд андеррайтерүүдэд 1.2 сая хувьцаа нэмж авах эрх олгосон; хаалт 10-р сарын 22 орчимд хийгдэхээр хүлээгдэж байв. Хамгийн сүүлд мэдээлсэн 53.7 сая ширхэг хувьцаанд (6-р сарын 30-ны байдлаар) харьцуулбал үндсэн санал өмнөх тоог 14.9%-иар нэмэх бөгөөд одоогийн эзэмшигчдийн нийт эзэмшлийн хувь ойролцоогоор 13.0%-иар буурна; нэмэлт эрх бүрэн хэрэгжвэл хуучин тооноос 17.1%-ийн нэмэгдэл буюу эзэмшлийн хувь 14.6%-иар буурах боломжтой. Зарласан хаалтын тов нь гаргалт хаагдсан гэсэн баталгаа биш. Удирдлага татсан хөрөнгийг ерөнхий зорилгоор, өр төлөхөд ч ашиглаж магадгүй гэж мэдэгдсэн; худалдан авалтын талаар одоогоор ямар нэг амлалт, хэлцэлгүй.
3-р улирлын урьдчилсан эрэлт эмнэлзүйн үйлчлүүлэгчдийн шат ахих үндсэн санааг дэмжиж байгаа ч ашгийн хувь буурч, тохируулсан EBITDA-ийн алдагдал нэмэгдсэн тул өсөлт мөнгөн урсгал болж хувирах нь хараахан батлагдаагүй. Доорх үнэ болон хувьцаа авах, зарах эрхийн гэрээний графикуудыг хувьцаа гаргалтаас өмнө буюу 10-р сарын 20-нд авсан; эдгээр нь өнөөгийн арилжааны түвшин биш. Үнэлгээний хэсэгт $5-ын гаргалтын үнийг жишиг болгож, хувьцааны тоо, мөнгөний таамаглалыг ил тод тооцсон; энэ нь зах зээлийн шууд үнэ биш.
$TKNO нь биологийн судалгаа, оношилгоо, эм үйлдвэрлэлд хэрэглэдэг шөл, агар таваг, буферийг каталогийн савнаас эмийн зэрэглэлийн захиалгат багц хүртэл гаргадаг бөгөөд удирдлагын тооцоогоор одоогийн Холлистерийн үйлдвэр жилд $200 сая орчмын хүчин чадалтай. 2026 оны 3-р улирлын урьдчилсан орлого $12.5–12.7 сая болж, жилийн өмнөхөөс 19–21% өссөн ч нийт ашгийн хувь 36–38%, тохируулсан EBITDA-ийн алдагдал $1.0–1.2 сая байхаар мэдээлжээ. Мөн өдөр компани 8 сая шинэ хувьцааг $5-аар, дээр нь 1.2 сая хүртэлх нэмэлт эрхтэйгээр санал болгож, нэгж хувьцаанд ногдох тооцоог өөрчилсөн. Үйлдвэрт өсөх зай бий; эмнэлзүйн эрэлт түүнийг дүүргэх зуур ашгийн хувь сэргэх эсэх нь гол шалгуур хэвээр.
Юу өөрчлөгдсөн бэ
Биологийн эм, мРНХ вакцин, генийн эмчилгээ, ДНХ-ийн шинжилгээ бүр хэн нэгний бэлтгэсэн шингэн дотор амьд эсүүд химийн урвал явуулахаас эхэлдэг. Энэ шингэн санагдахаасаа хамаагүй чухал. Давсны буруу агууламж эсвэл бохирдсон нэг багц өсгөврийг устгаж, ДНХ-ийн молекулыг тасалж, оношилгооны иж бүрдлийг сүйтгэж чадна; зохицуулалттай эмийн үйлдвэрлэлийн явцад бол хэдэн сарын ажлыг хүчингүй болгодог.
Эндээс эхэлье. Эс бол хоол тэжээл авч, зөв температур, давсжилт, хүчиллэгт байлгахад өөрийгөө хуулбарладаг бичил химийн үйлдвэр юм. Плазмид бол E. coli зэрэг бактерийн дахин дахин хуулбарладаг ДНХ-ийн жижиг цагираг бөгөөд биотехнологи үүнийг генийн хувилагч машин болгон ашигладаг. Өсгөврийн орчин бол эдгээр эсийн ургадаг хоол: амин хүчил, сахар, давснаас бүрдсэн шөл, эсвэл далайн замагны гель болох агараар хатууруулсан ижил шөл. Сүүлийнх нь эрдэмтэн бактери түрхэж, ганц колони ургуулдаг таваг болдог. Буфер бол нэг тогтсон хүчиллэгт (pH) барьсан давстай ус бөгөөд ДНХ, уурагийг эсээс гаргаж, угааж, цэвэршүүлэх явцад бүрэн бүтэн хадгалдаг. GMP зэрэглэлийн реагент бол түүхий эд, алхам, шинжилгээ бүрийг баримтжуулан Үйлдвэрлэлийн зохистой дадлын (GMP) дагуу хийсэн мөн тэр шингэн юм, учир нь эцэстээ өвчтөнд тарих бүтээгдэхүүний нэг хэсэг болно.
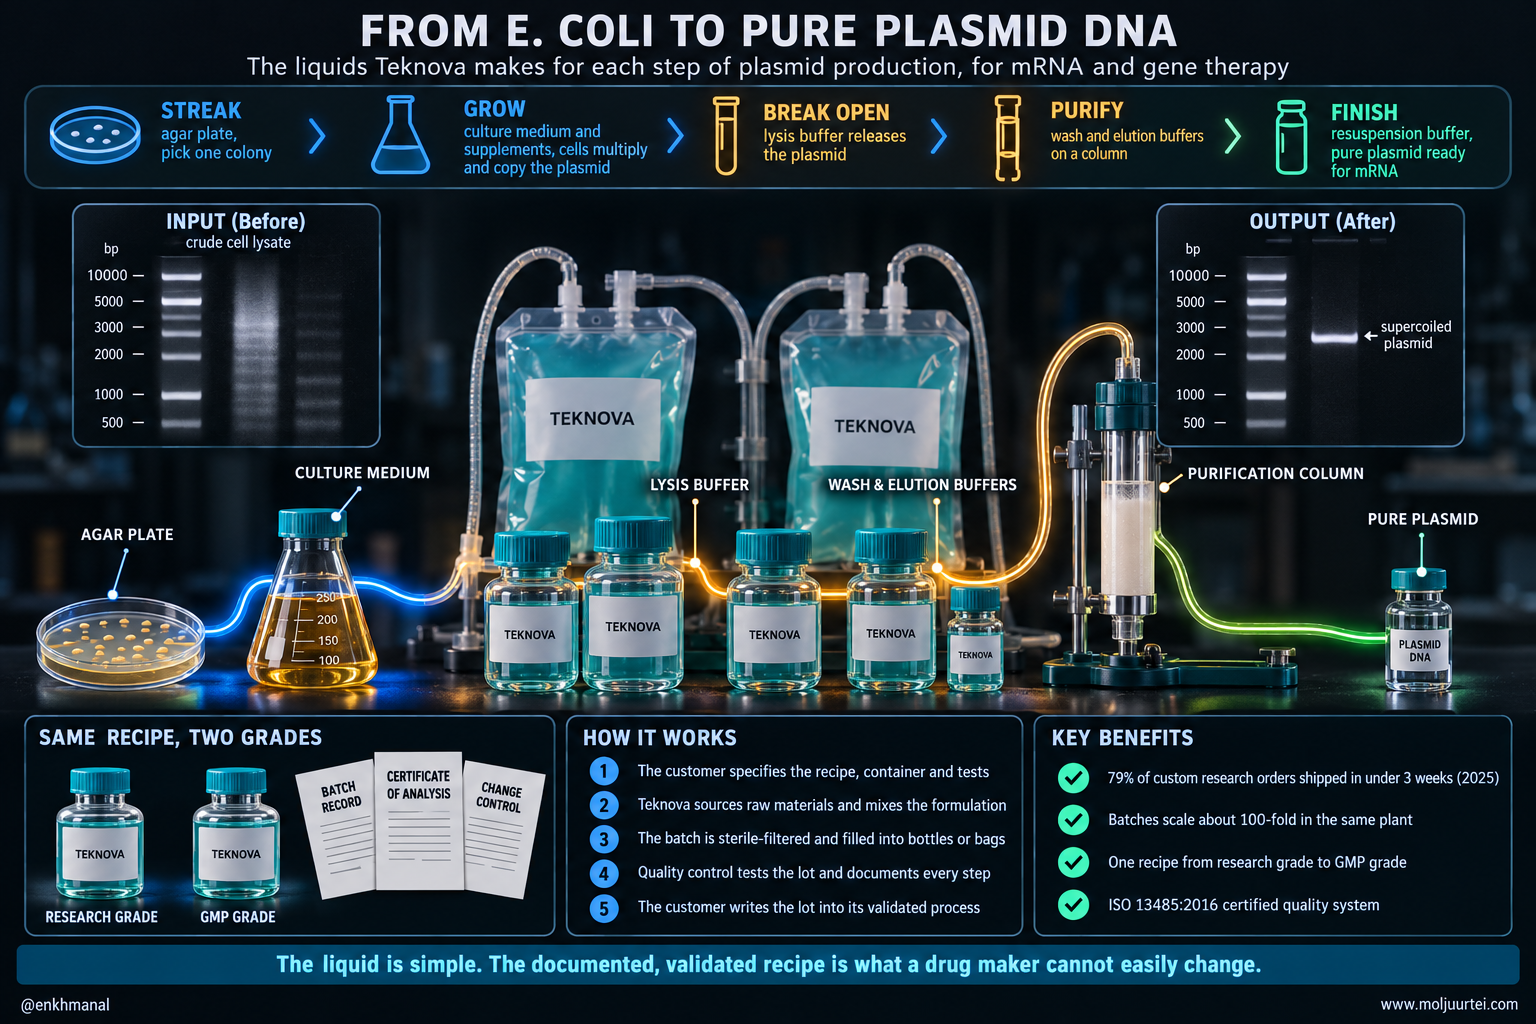
Нэг ажлыг лабораторийн ширээн дээгүүр дагаж үзье. мРНХ вакцины ДНХ загварыг бэлтгэж буй эрдэмтэн плазмид агуулсан E. coli-г агар таваг дээр түрхэж нэг колони сонгоно, түүнийг хэдэн литр шөлөнд шөнөжин ургуулна, лизисийн буфероор эсийг задална, гарсан холимгийг угаах, ялгах буферуудын дарааллаар цэвэршүүлэх баганаар гүйлгэнэ, эцэст нь цэвэр плазмид бүхий шил гарч ирэх ба дараа нь мРНХ болгон хуулбарлана. Алхам бүр өөр шингэн зарцуулдаг бөгөөд Teknova бүгдийг нь үйлдвэрлэдэг. Энэ гинжин хэлхээний нөгөө хагас буюу хувь хүнд тохирсон мРНХ вакцин хэрхэн зохион бүтээгддэгийг бид хорт хавдрын хувийн вакцины нийтлэлдээ тайлбарласан.
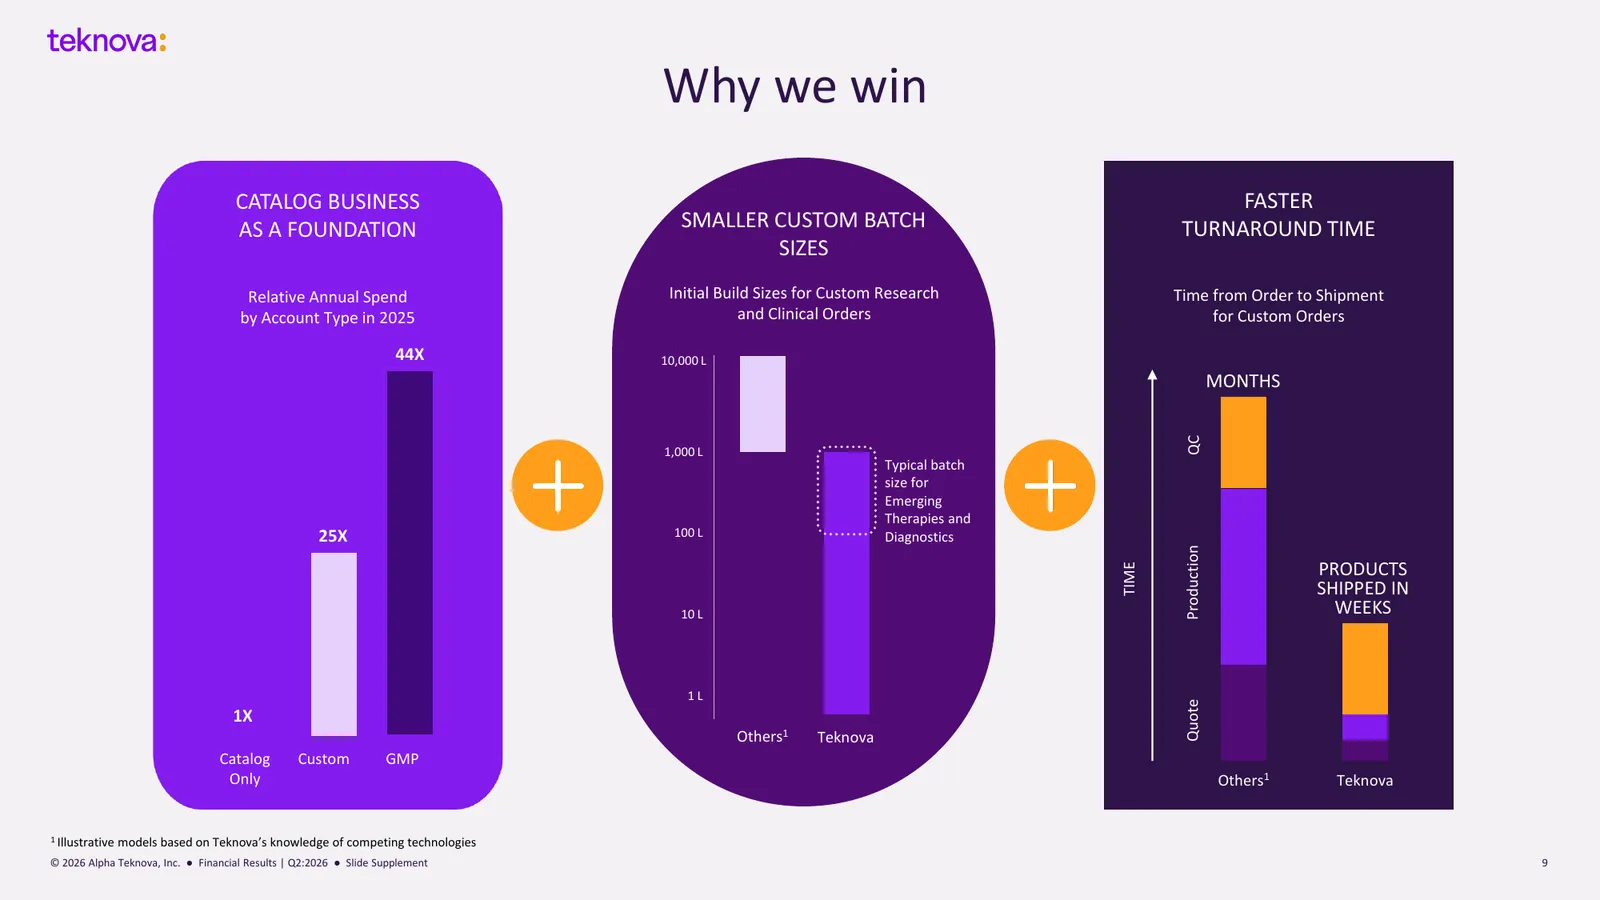
Лабораториуд эдгээр шингэнийг уламжлалт хоёр замаар олж авдаг. Өөрсдөө хольж бэлтгэх нь литр тутамд хямд ч мэргэжилтний цаг зарцуулж, багц бүрт ялгаатай гарч, эмийн бүртгэлд шаардлагатай баримт бичгийг огт бүрдүүлдэггүй. Эсвэл Thermo Fisher, MilliporeSigma (Merck KGaA-гийн эзэмшил), Cytiva (Danaher-ийн эзэмшил) зэрэг аваргуудаас худалдаж авна; тэдний үйлдвэр том, стандарт багцыг сайн гаргахаар баригдсан. Харин үйлчлүүлэгч өөрийн жорыг хүсвэл энэ загвар хүндэрдэг: Teknova-гийн өөрийн жишээ харьцуулалтаар том нийлүүлэгчдийн захиалгат багц ойролцоогоор 1,000 литрээс эхэлж, үнийн саналаас ачилт хүртэл хэдэн сар болдог.
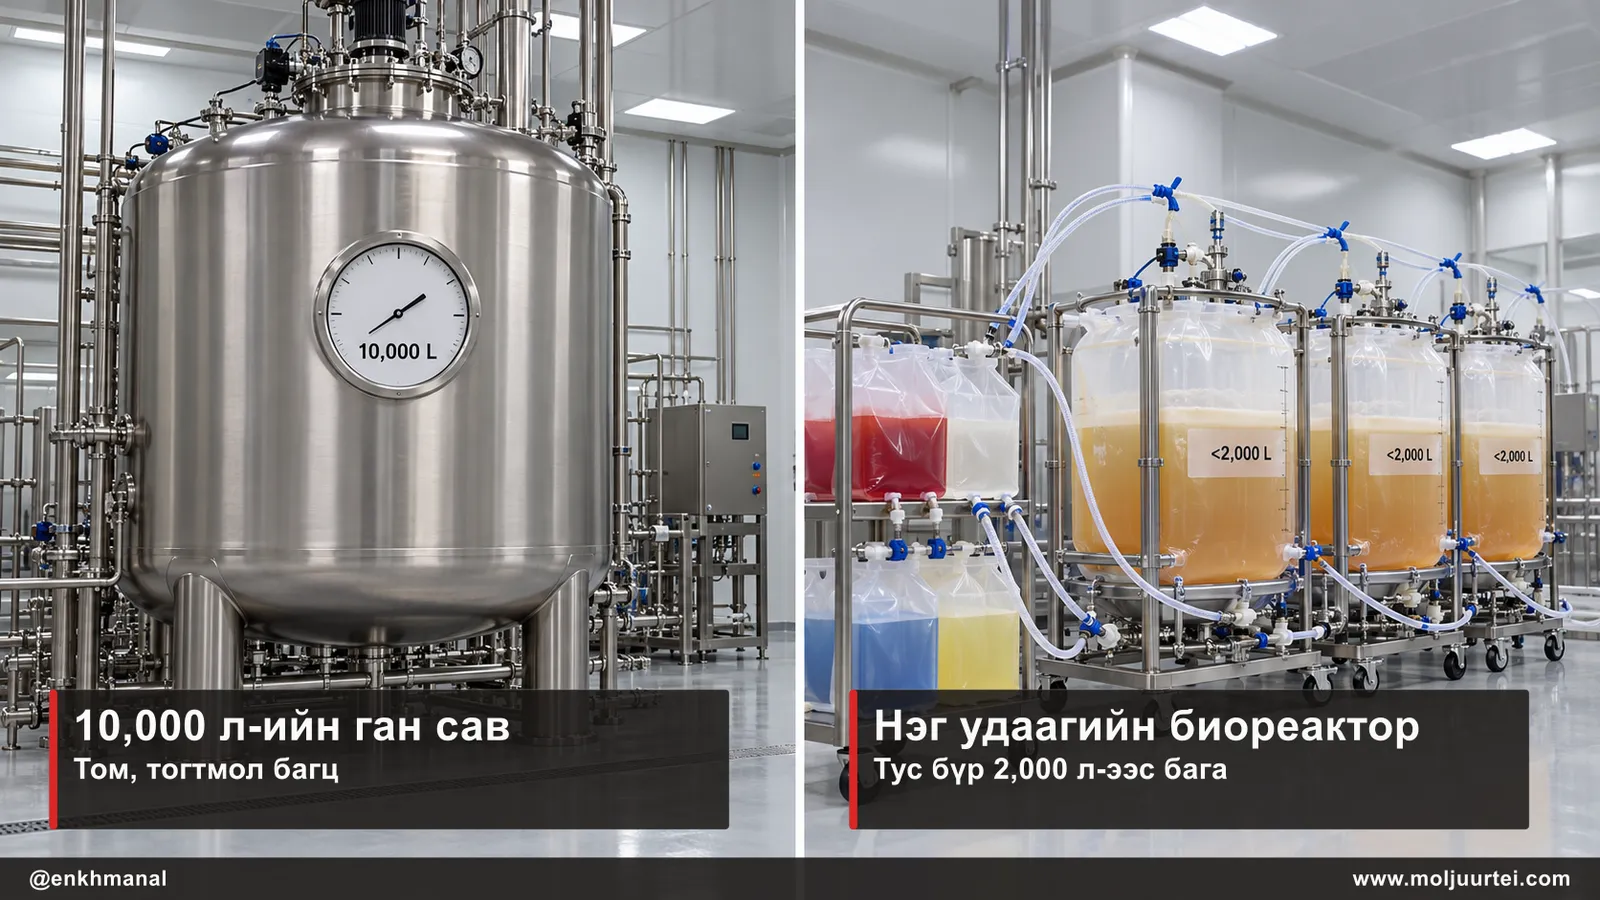
Гурван зүйл ажлыг жижиг, захиалгат, баримтжуулсан багц руу түлхсэн. Шинэ төрлийн эмүүд, тухайлбал эс ба генийн эмчилгээ, мРНХ, дархлааны уурагтай холбосон эмийн нэгдлүүд нэг удаагийн биореакторт 2,000 литрээс бага багцаар үйлдвэрлэгддэг бөгөөд хөтөлбөр бүр өөрийн жортой. Зохицуулагчид баталгаажсан процессыг түгжиж тогтоодог: туршилт эхэлсний дараа нийлүүлэгч эсвэл найрлагаа солибол хөгжүүлэгч бүтээгдэхүүн өөрчлөгдөөгүйг дахин нотлох ёстой. Тиймээс бүртгэлд бичигдсэн буфер ихэвчлэн бүтээгдэхүүний насан туршид хэвээр үлддэг. Мөн оношилгоо үйлдвэрийн бүтээгдэхүүн болсон: шингэн биопси, дараалал тогтоолт, орон зайн биологийн иж бүрдлүүд бусдын тодорхойлолтоор хийсэн захиалгат буфер дээр суурилдаг.
Энэ ажилд мөнгө эргэн орж ирж байна. Биотехнологийн санхүүжилт 2022 оноос 2024 он хүртэл огцом буурсан бөгөөд удирдлагын тооцоогоор сүүлийн гурван улирал дараалан өмнөх оныхоос өндөр байна; Teknova-гийн өөрийн түүхээс харахад шинэ санхүүжилт орлого болж хувирахад ойролцоогоор дөрвөн улирлын хоцрогдол бий. Жижиг, захиалгат, баримтжуулсан багцаас хамгийн их ашиг хүртэх компани бол тэдэнд зориулж үйлдвэрээ аль хэдийн барьчихаад хүчин чадлынхаа багахан хэсгээр ажиллаж буй компани. Тэр бол Alpha Teknova.
Үндсэн санаа
$TKNO үйлчлүүлэгчийн жорыг хэдхэн долоо хоногт судалгааны эсвэл GMP зэрэглэлийн багц болгодог бөгөөд GMP харилцагчид нь зөвхөн каталог авдаг худалдан авагчаас ойролцоогоор 44 дахин их зарцуулдаг; 3-р улирлын урьдчилсан борлуулалт 19–21% өссөн ч ашгийн хувь буурч, $5-ын шинэ санал мэдэгдэхүйц шингэрэлт авчирсан тул өсөлт нэгж хувьцаанд ногдох мөнгөн урсгалаар хараахан батлагдаагүй.
Бизнес ба орчин
Teknova гурван бүтээгдэхүүнийг хоёр зэрэглэлээр зардаг. Lab Essentials нь судалгааны зэрэглэл ("зөвхөн судалгаанд"), ойролцоогоор дөрөвний гурав нь каталог, дөрөвний нэг нь захиалгат; Clinical Solutions нь GMP зэрэглэл бөгөөд 90 орчим хувь нь захиалгат. Бүтээгдэхүүн нь агар таваг, нэмэлттэй шингэн өсгөврийн орчин, молекул биологийн реагентууд буюу буфер, лизис ба цэвэршүүлэх уусмал, ус юм. 3,000 гаруй харилцагчид борлуулж, бараг бүгдийг Калифорнийн Холлистероос ачдаг бөгөөд 2025 оны орлогын 94.4% нь АНУ-аас бүрдсэн. Нэг дистрибьютор 2025 оны орлогын 21%-ийг эзэлсэн; хамгийн том шууд үйлчлүүлэгч 2026 оны 2-р улирлын борлуулалтын 7%-иас бага.
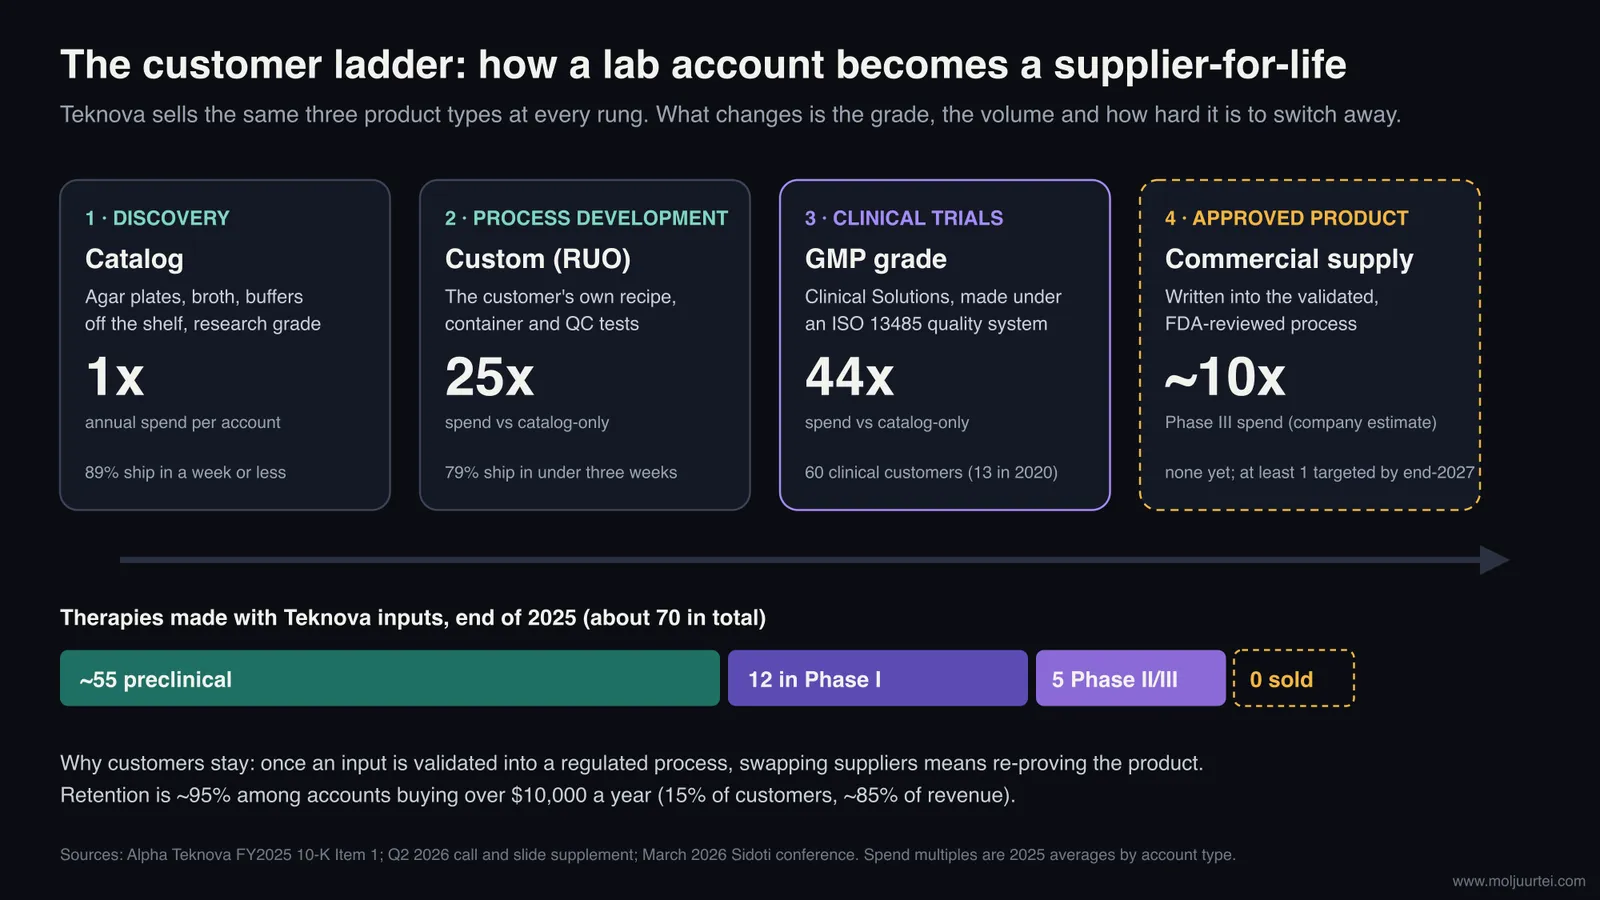
Бизнесийн загвар нь шат юм. Лаборатори каталогийн таваг, шөлөөр эхэлдэг; процесс нь боловсорвол өөрийн жорыг захиална; бүтээгдэхүүн туршилтад орвол GMP хувилбар хэрэгтэй болно. 2025 онд захиалгат харилцагчид зөвхөн каталог авдаг харилцагчаас ойролцоогоор 25 дахин, GMP харилцагчид ойролцоогоор 44 дахин их зарцуулсан бөгөөд жилд $10,000-аас дээш худалдан авдаг, үйлчлүүлэгчдийн 15%, орлогын ойролцоогоор 85%-ийг бүрдүүлдэг харилцагчдын тогтвортой байдал 95% орчим байв.
Lab Essentials 2025 оны орлогын 76.6%, Clinical Solutions 18.9%, бусад орлого 4.5% байв. Эцсийн зах зээлээр биофарма ба гэрээт үйлдвэрлэгчид орлогын 50 орчим хувь, амьдралын шинжлэх ухааны багаж ба оношилгоо 30 орчим хувь, эрдэм шинжилгээ, засгийн газар, эмнэлэг болон бусад худалдан авагчид 15 орчим хувь, бүтээгдэхүүний бус орлого 5%; эс ба генийн эмчилгээний үйлчлүүлэгчид ойролцоогоор 24%. 2026 оны 2-р улиралд Lab Essentials нийт орлогын 75.4% байж, жилийн өсөлтийн 73%-ийг бүрдүүлсэн бөгөөд энэ нь голчлон багаж, оношилгоо үйлдвэрлэгчдэд хийсэн захиалгат ажил; Clinical Solutions нийт орлогын 19.9% байж, өсөлтийн 19%-ийг өгсөн. Хагас жилээр харвал тэргүүлэгч солигдоно: Clinical Solutions 41.9% өсч, өсөлтийн 42%-ийг бүрдүүлсэн. Хоцрогч нь бүтээгдэхүүний шугам биш, эцсийн зах зээл: эс ба генийн эмчилгээний харилцагчид хойшилсон захиалгын улмаас 2-р улиралд буурсан.
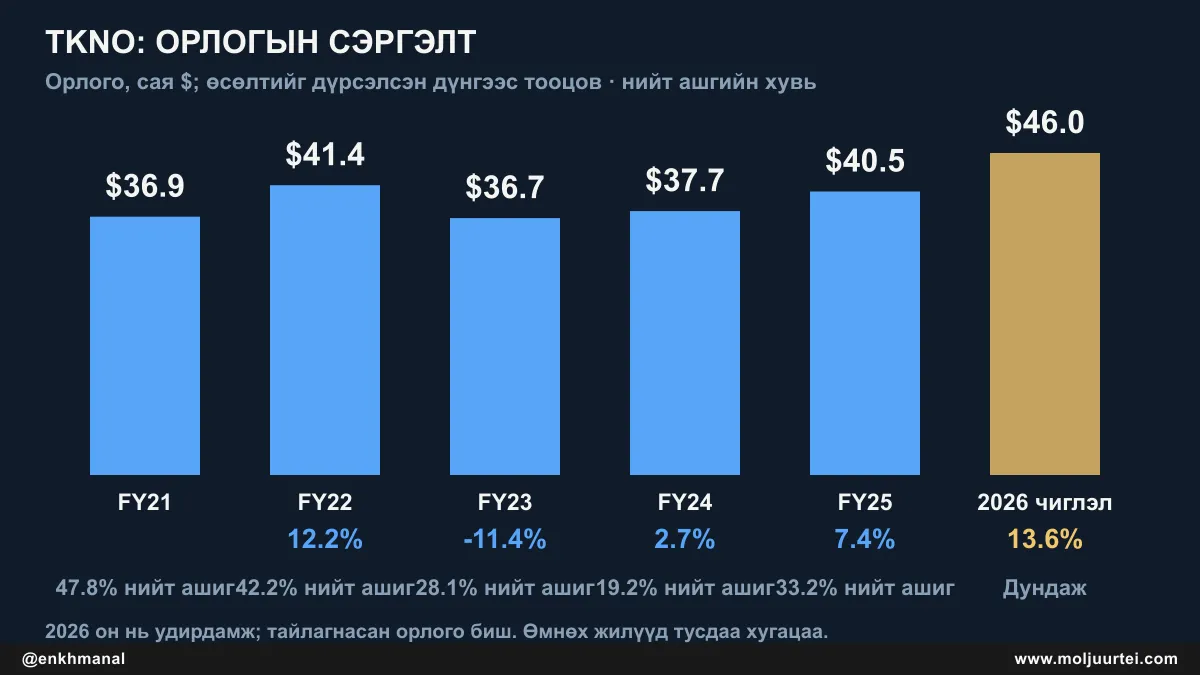
Одоогийн түүх бол буцах аялал. Орлого 2021 санхүүгийн жилд $36.9 сая, 2022 онд $41.4 сая (+12.2%), 2023 онд $36.7 сая (−11.4%), 2024 онд $37.7 сая (+2.7%), 2025 онд $40.5 сая (+7.4%) байсан бөгөөд 2026 онд $45–47 сая (дундаж нь +14%) гэж удирдамж өгсөн. нийт ашгийн хувь 2021 онд 47.8%, 2022 онд 42.2% байснаа өсөлтөд зориулж барьсан үйлдвэрт хэмжээ буурснаар 2023 онд 28.1%, 2024 онд 19.2% болж унасан (2024 онд мөн $2.8 саяын бараа материалын хасалт орсон), 2025 онд 33.2% болж сэргэсэн. үйл ажиллагааны ашгийн хувь 2021 оны −32.5%-иас 2022 онд −119.9% болж, түүнээс хойш жил бүр нарийссаар 2025 онд −41.9% хүрсэн.
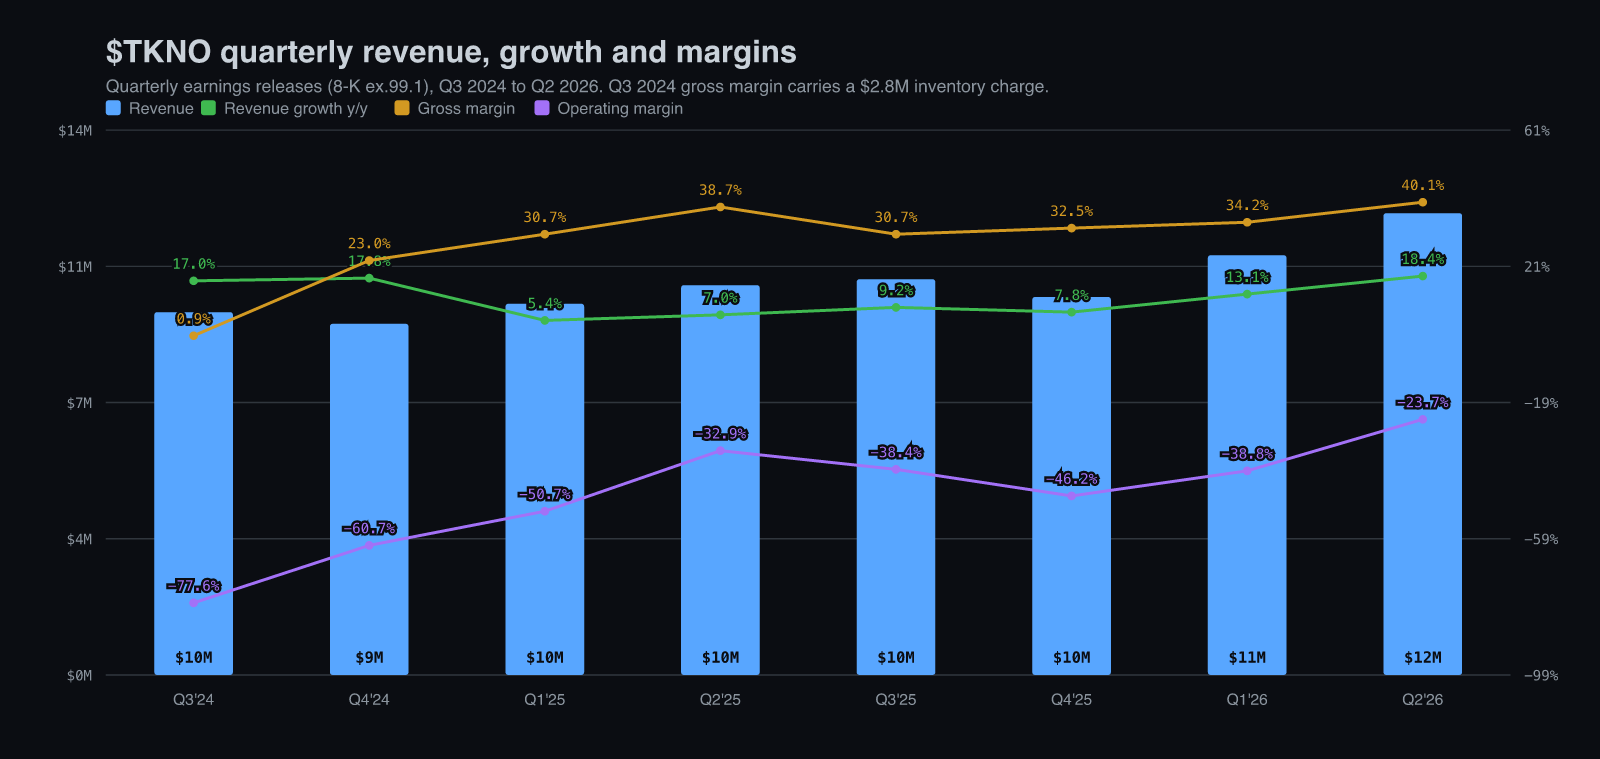
Улирлууд хаана эргэлт гарсныг харуулдаг. Орлого сул суурь дээр 2024 оны 3-р улиралд 17.0%, 4-р улиралд 17.8% өсч, 2025 оны турш 5.4%, 7.0%, 9.2%, 7.8% болж удааширсан, дараа нь 2026 оны 1-р улиралд 13.1%, 2-р улиралд 18.4% ($12.2 сая) болж хурдассан. Ижил найман улирлын хугацаанд нийт ашгийн хувь 2024 оны 3-р улирлын 0.9%-иас (бараа материалын хасалт) 23.0%, 30.7%, 38.7%, 30.7%, 32.5%, 34.2%, 40.1% болж, үйл ажиллагааны ашгийн хувь −77.6%-иас −23.7% болсон.
Ижил төстэй компаниуд эргэлтийг баталж, Teknova хаана байгааг харуулдаг. $RGEN 2026 оны 2-р улиралд органикаар 13% өсч $204 саяд хүрээд 2026 оны органик өсөлтийн удирдамжаа 10.5–13.5% болгож өсгөсөн. мРНХ-ийн түүхий эд үйлдвэрлэдэг $MRVI-ийн TriLink нэгж COVID-ийн захиалгыг хасвал 13.4% өссөн бөгөөд судалгааны мРНХ ба GMP хэрэглээний материалын эрэлт нөлөөлжээ. Эсийн эмчилгээний хадгалалтын орчин нь батлагдсан 18 эмчилгээнд ашиглагддаг $BLFS 21% өсч $28.5 саяд хүрсэн. Сул хэсэг нь эрдэм шинжилгээний реагент: $TECH 6-р сард дууссан улиралдаа органикаар 3% өсч, санхүүгийн жилийн дүнгээр тэг өсөлттэй байсан бөгөөд дараа нь Merck KGaA-д нэгж хувьцааг $73 бэлнээр худалдахаар тохирсон. Teknova-гийн 18% нь энэ хүрээний оройд, гэхдээ хамаагүй жижиг суурьтай.
X дээр түгээмэл нэг тайлбар $TKNO-г $AZTA, $RPID, $TWST-тэй хамт өдөр шөнөгүй ажилладаг автомат лабораторийн нийлүүлэгч гэж ангилдаг. Тайлан баримтууд үүнээс явцуу хувилбарыг дэмждэг. Teknova робот төхөөрөмжид зориулсан тавагны хэлбэр болон үйлчлүүлэгчид өөрсдийн багажид шууд холбодог их хэмжээний буфер хийдэг тул автоматжуулалт их байх тусам хэрэглээний материал илүү зарцуулагдана, гэхдээ компани автоматжуулалтыг өсөлтийн хүчин зүйл гэж нэрлэдэггүй. Каталогоос GMP хүртэлх шат бол хөдөлгүүр; автоматжуулалт бол доод шатанд өгөх бага зэргийн түлхэц.
Технологи ба хамгаалалт
Teknova-гийн хийдэг зүйл бол ердийн хими, гэхдээ хурд ба баримтжуулалтын ер бусын өндөр стандартаар хийгддэг; хамгаалалт нь патент биш, процесс юм: компани батлагдсан патентгүй бөгөөд худалдааны нууц, урьд хийсэн мянга мянган найрлагын мэдээллийн сан, 30 жилийн үйлдвэрлэлийн туршлагад тулгуурладаг. 2025 онд захиалгат судалгааны захиалгын 79%-ийг гурван долоо хоногт хүрэхгүй, каталогийн захиалгын 89%-ийг нэг долоо хоногийн дотор ачсан. Багц нь хэдхэн литрээс эхэлж, нэг цэвэр өрөөнд ойролцоогоор 100 дахин томордог (190,000 ам.фут түрээсийн цогцолбор дотор 12,500 орчим ам.фут цэвэр өрөө), нэг жорыг судалгааны зэрэглэлээр эсвэл ISO 13485:2016 гэрчилгээтэй чанарын системийн дор GMP зэрэглэлээр хийж болно.
Давуу талыг доллар хүртэл нь дагаж үзье. Харьцуулах зүйл бол том нийлүүлэгчийн захиалгат багц бөгөөд Teknova үүнийг 1,000–10,000 литр, үнийн саналаас ачилт хүртэл хэдэн сар гэж жишээлдэг; өрсөлдөгчдийн хугацааг бид бие даан хэмжээгүй тул энэ зөрүүг компанийн мэдэгдэл гэж үзнэ үү. Хэмжсэн үзүүлэлт нь Teknova-гийн 79% гурван долоо хоногоос бага, шинээр гарч буй эмчилгээнд зориулсан анхны багц 100–1,000 литр. Системийн үр дагавар нь процесс хөгжүүлэлтийн баг өөрийн яг тэр жорыг хэдэн долоо хоногт сайжруулж, шинэ нийлүүлэгч баталгаажуулалгүйгээр GMP хувилбар руу шилжүүлж чадна. Худалдан авалт нь үсрэлт: эдгээр харилцагч каталогийн худалдан авагчийн жилийн зарцуулалтаас 25 (захиалгат) - 44 (GMP) дахин их зарцуулдаг. Орлого нь Clinical Solutions: 2025 онд $7.65 сая, 2026 оны эхний хагаст 41.9% өссөн. Хараахан батлагдаагүй алхам бол сүүлчийнх буюу дэмжсэн эмчилгээ зах зээлд гарах явдал.
Түгжээ нь химиэс биш, зохицуулалтаас үүсдэг. Бүртгэгдсэн үйлдвэрлэлийн процесст баталгаажсан буферийг солих нь үнэтэй, учир нь хөгжүүлэгч бүтээгдэхүүн өөрчлөгдөөгүйг нотлох ёстой; тиймээс удирдлага өөрийн бүрэлдэхүүн хэсгүүдийг бүтээгдэхүүний насан туршид ашиглагддаг гэж тодорхойлдог бөгөөд зарцуулалт их газарт тогтвортой байдал өндөр байдаг. Хязгаарлалт ч бодитой. Thermo Fisher, MilliporeSigma, Cytiva хэд дахин том бөгөөд зарим нь Teknova-гийн үйлчлүүлэгч ч; GeminiBio, Boston BioProducts, Biologos зэрэг жижиг өрсөлдөгчид ижил захиалгат ажлын төлөө өрсөлддөг; зарим үйлчлүүлэгч ижил шингэнийг өөрсдөө хийж чадна. Teknova-гийн нэг ч бүтээгдэхүүн FDA-д бүртгэлгүй: туслах материал хэлбэрээр зарагддаг бөгөөд нэр хүнд нь үйлчлүүлэгчдийн Холлистерийн чанарын системд хийдэг өөрсдийн аудитаас хамаардаг.
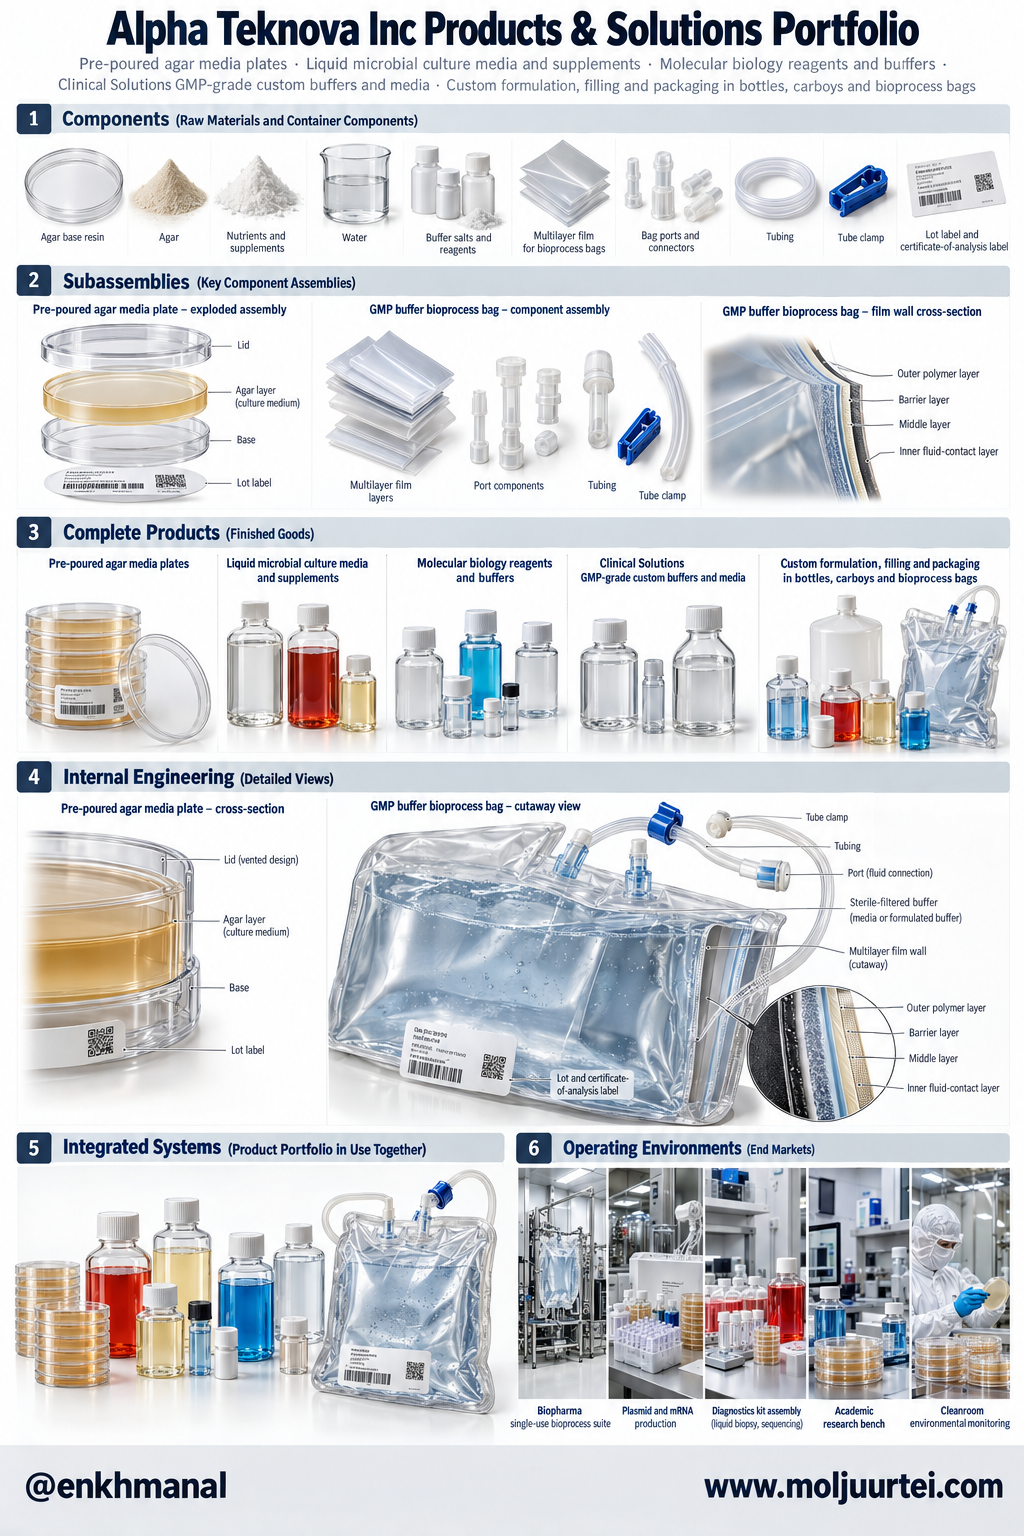
Бүтээгдэхүүний шугам нь багажны аварга компаниас явцуу, гэхдээ гол санаа нь яг тэр. Гурван төрлийн бүтээгдэхүүн хоёр зэрэглэлээр нэг цогцолбороос гардаг тул үйлчлүүлэгчийн судалгааны жор ба түүний эмийн зэрэглэлийн залгамжлагч нэг шугам дээр, нэг хүмүүсээр, нэг бүртгэлийн дагуу хийгддэг.
Замын зураг ба R&D
Teknova лабораторийн утгаараа судалгаанд бага зарцуулдаг: 2025 онд $2.2 сая буюу орлогын 5 орчим хувь. Түүний замын зураг шинжлэх ухааных бус, арилжаа ба үйл ажиллагааных. Мөнгө дөрвөн газар руу явж байна.
Замын зургийн жинхэнэ үр дүн тэр жагсаалтад байхгүй: энэ нь үйлчлүүлэгчийн эмчилгээ зах зээлд гарах явдал. 2025 оны эцэст дэмжсэн таван эмчилгээ II эсвэл III үе шатанд байсан (жилийн өмнө гурав), удирдлага 2027 оны эцэс гэхэд дор хаяж нэг нь арилжааны шатанд хүрнэ гэж хүлээж байна.
Нөхцөл байдал: яагаад буруу үнэлэгдсэн бэ
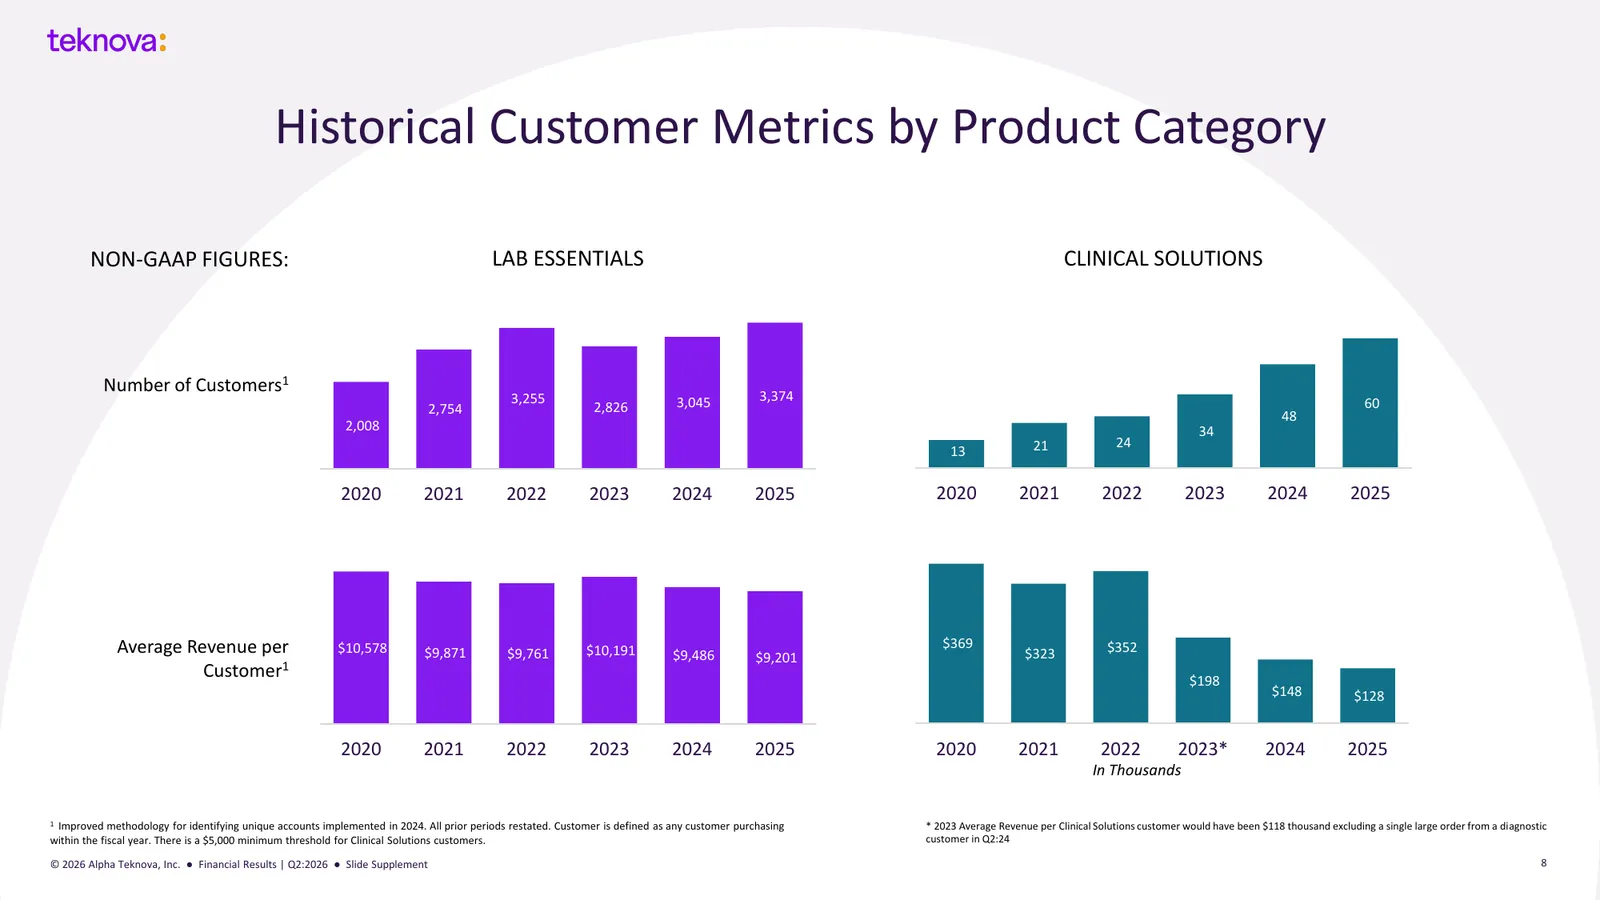
10-р сарын 20-ны анхны шинжилгээнд $TKNO биотехнологийн сэргэлттэй хамт хөдөлснийг ажигласан. Урт хугацааны үнэ цэнэ илүү удаан хувьсагчаас буюу эмнэлзүйн үйлчлүүлэгчид хэр хурдан өгсөхөөс хамаардаг. 2025 оны 10-р сараас тухайн зураг авсан мөч хүртэл хувьцаа $MRVI болон $XBI биотехнологийн сантай хамт хөдөлж, санхүүжилтийн мэдээгээр 2-р сарын $1.91-ийн доод цэгээс 4.0 дахин өссөн. Урт хугацааны үнэ цэнийг тогтоодог тоо бол эмнэлзүйн нэг үйлчлүүлэгчид ногдох орлого бөгөөд энэ нь сайн шалтгаанаар буурч байна. Clinical Solutions-ийн үйлчлүүлэгч 2020 оны 13-аас 2025 онд 60 болсон бол эмнэлзүйн нэг үйлчлүүлэгчийн дундаж орлого $369,000-аас $128,000 болж буурсан, учир нь шинэ харилцагчдын ихэнх нь жижиг багц авдаг эрт үе шатны хөтөлбөрүүд. Эмчилгээ нь урагшилбал зарцуулалт нь үржих харилцагчид яг эдгээр юм.
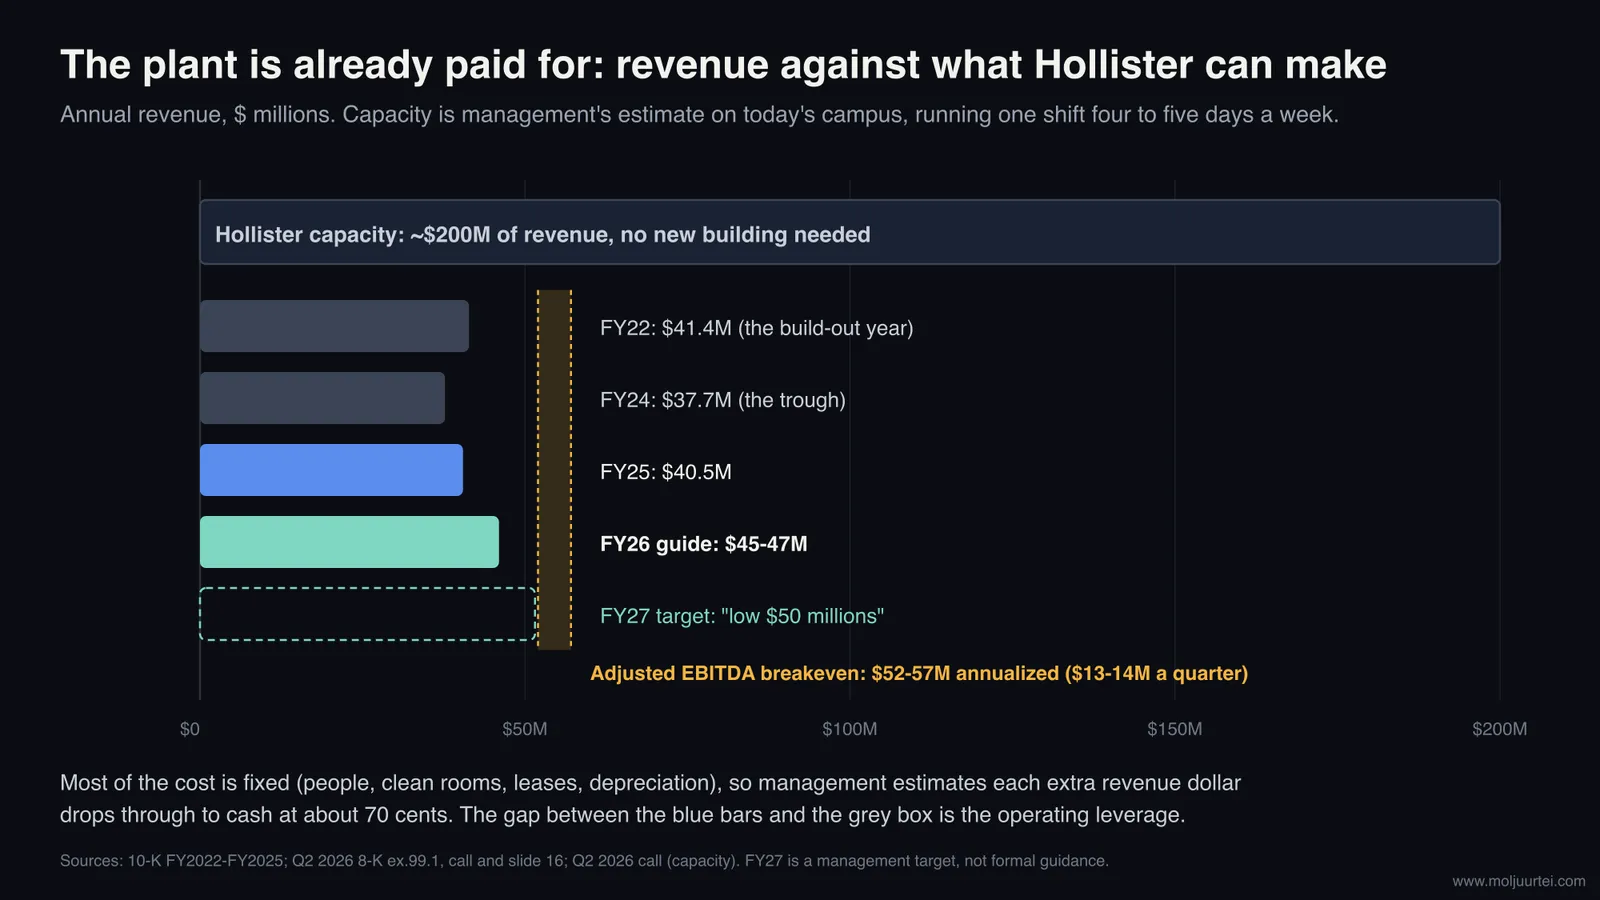
Зардлын суурь ихэвчлэн тогтмол тул өгсөлт үнэ цэнтэй. Удирдлага нэмэгдэл орлогын ойролцоогоор 70% нь мөнгө болж үлддэг гэж тооцож, үйл ажиллагааны зардлыг улиралд $8 сая орчимд барихад тохируулсан EBITDA жилийн $52–57 саяын орлогод буюу улиралд $13–14 сая болоход тэг цэгт хүрнэ гэж удирдамж өгдөг. 2026 оны 2-р улирал $0.7 саяын зайтай ойртсон: орлого $12.2 сая, нийт ашгийн хувь 40.1%, үйл ажиллагааны зардал $7.8 сая, тохируулсан EBITDA −$0.7 сая. Тэг цэгийн хүрээ 2025 оны турш $50–55 сая байснаа борлуулалтын хөрөнгө оруулалт эхлэхэд дээшилсэн тул дахин өөрчлөгдөх эсэхийг ажиглаарай. 3-р улирлын урьдчилсан үр дүнд борлуулалт өссөн ч нийт ашгийн хувь өмнөх улирлаас буурсан. Тиймээс нэмэгдэл орлогын 70% мөнгө болох тухай дүн нь улирал бүр биелдэг үр дүн бус, хэмжээ өсөхөд хүрнэ гэж удирдлагын тооцсон таамаглал юм.
8-р сарын 5-нд мэдээлсэн 2-р улирлын үр дүн. 2026 оны 2-р улиралд орлого 18% өсч $12.2 сая болсон; хоёр бүтээгдэхүүний шугам хоёулаа 18% өсч, каталогийн орлого бага хоёр оронтой хувиар нэмэгдэж, өсөлт нь багаж ба оношилгооны үйлчлүүлэгчдэд хийсэн захиалгат ажил, эс ба генийн эмчилгээнээс бусад биофармагаас ирсэн. Эс ба генийн эмчилгээний харилцагчид хойшилсон захиалгын улмаас буурсан бөгөөд компани тэр захиалгыг 3-р улиралд ачсан гэж мэдэгдсэн. 2026 оны удирдамж $42–44 саяас $45–47 сая болж, нийт ашгийн хувийн төлөв 30-аад хувийн дундаас 30-аад хувийн дунд-дээд түвшин болж өсч, чөлөөт мөнгөн урсгалын гадагшлах хязгаар $10 саяас бага байснаа $8 саяас бага болж буурсан. Удирдамж хоёр дахь хагас нь эхнийхтэй ойролцоо байна гэж үзсэн бөгөөд санхүүжилтийн сэргэлтийг огт тусгаагүй.
Манай бүтээгдэхүүнийг одоогоор эмнэлзүйн туршилтад буй 70 гаруй эмчилгээ, оношилгооны бүтээгдэхүүн үйлдвэрлэхэд ашигладаг бөгөөд тэдгээрийн дор хаяж нэг нь ирэх оны эцэс гэхэд арилжааны шатанд хүрнэ гэж бид хүлээж байна.
Мөнгөн урсгал тайлангийн ашгаас нэлээд түрүүлж байна. 2025 онд Teknova $17.3 сая алдсан ч үйл ажиллагааны мөнгөн урсгалаар $8.6 сая, чөлөөт мөнгөн урсгалаар $9.8 сая зарцуулсан, учир нь 2021–22 онд ихэнхийг нь төлж барьсан үйлдвэрийн $6.3 саяын элэгдэл, хорогдол болон $3.4 саяын хувьцаат цалин бэлэн мөнгө биш. 2026 оны эхний хагаст цэвэр алдагдал $7.7 сая байсан бол үйл ажиллагааны мөнгөн зарцуулалт $3.8 сая, чөлөөт мөнгөн урсгалын гадагшлалт $4.2 сая, зөвхөн 2-р улиралд −$0.6 сая. Анхаарах ёстой ачаалал бол эргэлтийн хөрөнгө: каталогийн бизнес бэлэн бүтээгдэхүүнийг нөөцөлдөг тул 2025 онд мөнгөний цикл 118 хоног (авлага 42, бараа материал 95, өглөг 19 хоног) байв.
Зөвхөн санхүүжилтийн мэдээ дагахаас илүү эмнэлзүйн шат ахилтаар боломжийг шууд шалгаж болно. 3-р улирлын урьдчилсан борлуулалт хурдассан бөгөөд анхны шинжилгээнээс хойш ашгийн хувийн харьцуулалт, үнэлэгдсэн санхүүжилт хоёул өөрчлөгдсөн. II, III үе шатанд буй дэмжсэн эмчилгээний тоо, эмнэлзүйн нэг үйлчлүүлэгчийн орлого, мөнгөн урсгалд хувирах байдлыг ажиглаж, бүтээгдэхүүний хольцын түр зуурын нөлөөг өсөлтийн үндсэн санааны байнгын доголдлоос ялгана.
Удирдлага ба түүх
Үйл ажиллагааны баг 2020–21 оноос хойш хамт ажиллаж байгаа бөгөөд тэдний түүх хоёр хагастай. Стивен Ганстрийм болон санхүүгийн захирал Мэтт Лоуэлл 2021 оны 6-р сард Teknova-г хөрөнгийн биржид гаргаж, биелээгүй өсөлтийн төлөвлөгөөнд оруулсан: 2022 оны $45–48 саяын удирдамжийг $40–42 сая болгож бууруулсан, 2023 оны $42–46 саяын удирдамжийг $37–40 сая болгож бууруулсан ч жил $36.7 саяар дуусч, бууруулсан хүрээнээс ч доогуур гарсан. 2024 оны 1-р сарын бүтцийн өөрчлөлтөөр хоёр удирдах албан тушаал болон зардлын суурийн ихэнхийг хассан. Түүнээс хойш түүх илүү цэвэр. 2024 ($35–38 саяын эсрэг $37.7 сая), 2025 ($39–42 саяын эсрэг $40.5 сая) удирдамжийн дотор буусан, 2026 оныхыг өсгөсөн, нийт ашгийн хувь 2024 оны 19.2%-иас 2026 оны 2-р улиралд 40.1% болж, чөлөөт мөнгөн урсгалын гадагшлалт 2022 оны $55.5 саяас 2025 онд $9.8 сая болж буурсан.
Telegraph Hill Partners гаргалтаас өмнөх эзэмшлийн мэдээллээр хувьцааны 70.4%-ийг эзэмшиж байв. Гаргалтын дараах яг эзэмшил нь оролцоо, эцсийн хувьцааны тооноос хамаарна. Тэрээр 2024 оны 7-р сард $1.24-ийн хаалттай гаргалтыг Ганстрийм, Лоуэлл нартай хамт тэргүүлсэн (тэд хамтдаа зарагдсан 12.4 сая хувьцааны 12.2 саяыг авсан) бөгөөд хоёр удирдагч 2026 оны 3-р сарын 6-нд нээлттэй зах зээлээс ойролцоогоор $2.15–2.19-өөр дахин худалдан авсан. 2021 он хүртэл Teknova-гийн үйл ажиллагаа хариуцсан захирал байсан, нөхөртэйгээ хамт 6.7% эзэмшдэг захирал Айрин Дэвис 2026 оны 6-р сарын 1-ний хувьцаа эзэмшигчдийн хурлаар ТУЗ-өөс гарсан. Хяналт хоёр талтай: Telegraph Hill-ийн дэмжлэг сэргэлтийг санхүүжүүлсэн, харин компанийг хэзээ нэгэн цагт зарах эсэхийг ганцаараа Telegraph Hill шийднэ.
Эрсдэл ба юу эвдэх вэ
Өсөлтийн таамаглал гол шалгуур хэвээр. Орлого 2021–2025 санхүүгийн жилд жилд 2.4%-иар нийлмэл өссөн. 2026 оны удирдамжийн дундаж $46 сая нь 2025 оны $40.5 саяас 13.6% их; удирдлагын 2027 оны ойролцоогоор $51.5 саяын зорилт тэр дунджаас 12.0% өндөр. 3-р улирлын урьдчилсан 19–21%-ийн өсөлт хурдац нэмэгдсэний урамтай нотолгоо юм. Үүнийг хадгалахад эмнэлзүйн хөтөлбөрүүд ахиж, хөтөлбөр бүрийн худалдан авалт өсөх шаардлагатай; хувьцааг доогуур үнээр гаргасан нь өөрөө эдгээр үр дүнг батлахгүй.
Үндсэн санааг юу өөрчлөх вэ. Дээшээ: 2027 оны эцсээс өмнө дэмжсэн эмчилгээ зөвшөөрөл авах эсвэл $14 саяас дээш орлоготой улирал гарах. Доошоо: 2026 оны удирдамжийг бууруулах, Clinical Solutions хоёр улирал дараалан агших, эсвэл тэг цэгийн хүрээ дахин дээшлэх.
Үнэ ба эрхийн гэрээний түүхэн зураг · 10-р сарын 20
10-р сарын 20-ны графикт 2-р сарын ёроолоос 9-р сарын дээд цэг хүртэлх сэргэлт, дараах бууралт харагдана. Дүрсэлсэн үнэ, хөдөлгөөнт дундаж, эрхийн гэрээний түвшин нь $5-ын хувьцаа гаргалтаас өмнөх үзүүлэлт. Эдгээрийг өнөөгийн арилжааны заавар бус, огноотой зах зээлийн түүх болгон хадгалав; анхны шинжилгээний жишиг үнэ, графикийн өдрийн дундах үнэ нь өөр мөчийн зураг байсан.
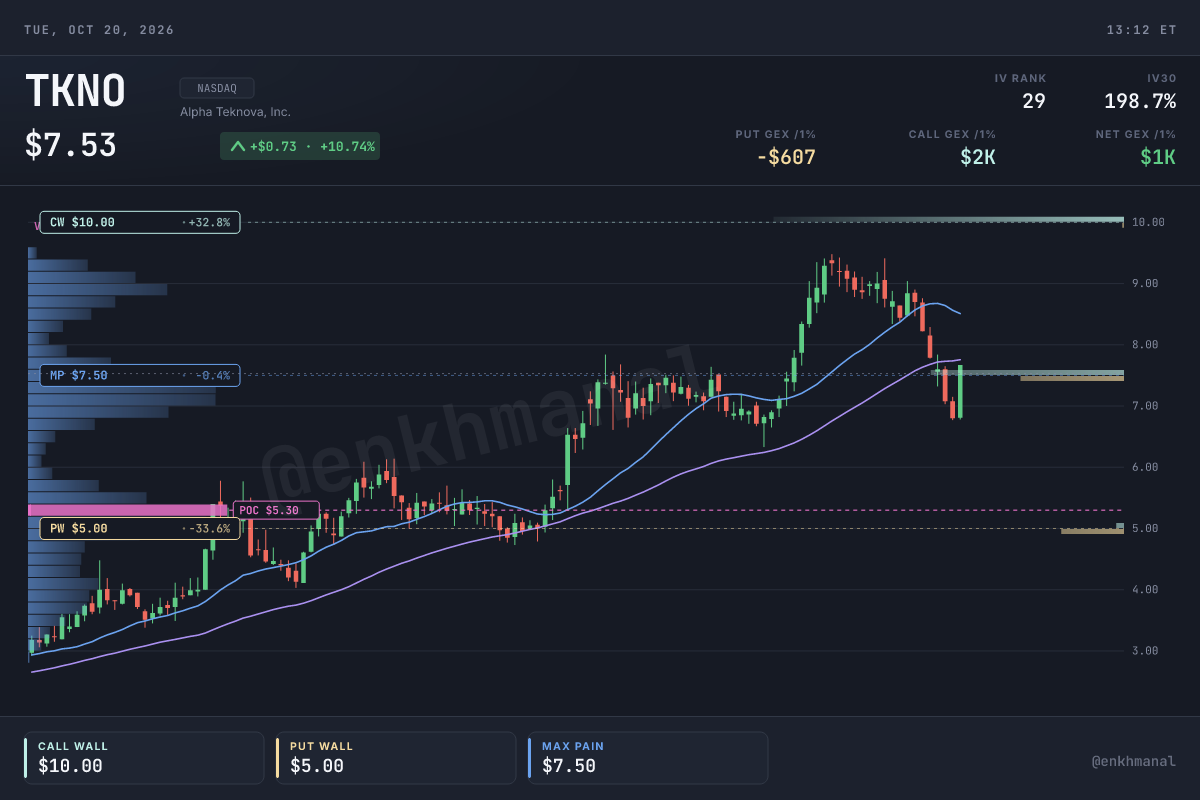
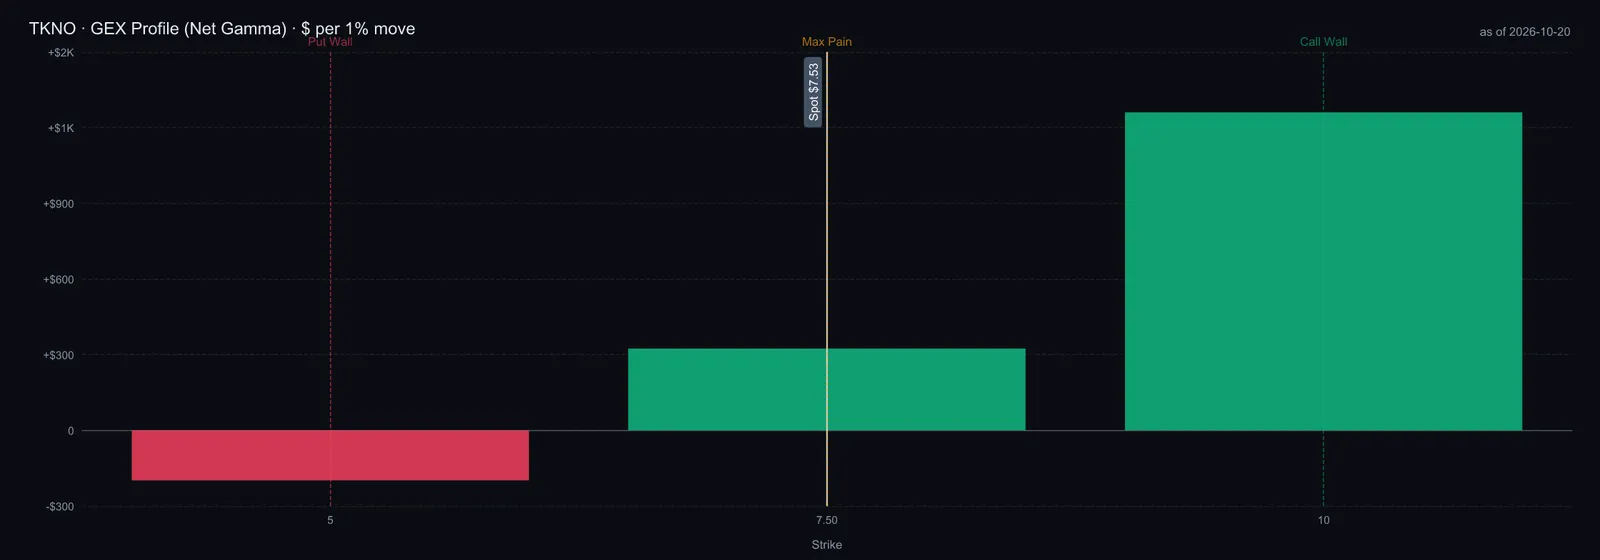
10-р сарын 20-ны зурагт хувьцааг тогтоосон үнээр авах эрхийн 357, зарах эрхийн 97 гэрээ дөрвөн хугацаанд нээлттэй байв. Дүрсэлсэн $10-ын авах эрхийн төвлөрөл, $5-ын зарах эрхийн төвлөрөл нь сэтгэл хөдлөлийн тэмдэг байсан; үнийг заавал тогтоон барих түвшин гэж батлагдаагүй. Ойрын хугацааны далд хэлбэлзэл буюу гэрээний үнээс тооцсон ирээдүйн савлагааны таамаг ойролцоогоор 199%, 3-р сарынх 96% байсан нь мөн гаргалтаас өмнөх тоо. Түүхэн үзүүлэлтээр дилерүүдийн өнөөгийн байрлал, гаргалтын дараах арилжааны хүрээг тогтоох боломжгүй.
Компанийн зарласан дараагийн үйл явдал бол 11-р сарын 4-нд зах зээл хаасны дараа гарах 3-р улирлын эцсийн тайлан. Урьдчилсан орлого хэвээр батлагдах эсэх, нийт ашгийн хувь яагаад 2-р улирлаас буурсан, эмнэлзүйн хөтөлбөрүүдийн эрэлт хэрхэн ахиж буй, санхүүжилтийн дараах эцсийн баланс ямар болохыг шалгана. Анхны зах зээлд гарсан эмчилгээ, $13–14 саяын анхны улирлын тухай удирдлагын зорилтууд нь 2027 оны эцсийн ирээдүйн шалгуур бөгөөд биелсэн үр дүн биш.
Үнэлэгдсэн хувьцаа гаргалтын дараах үнэлгээ
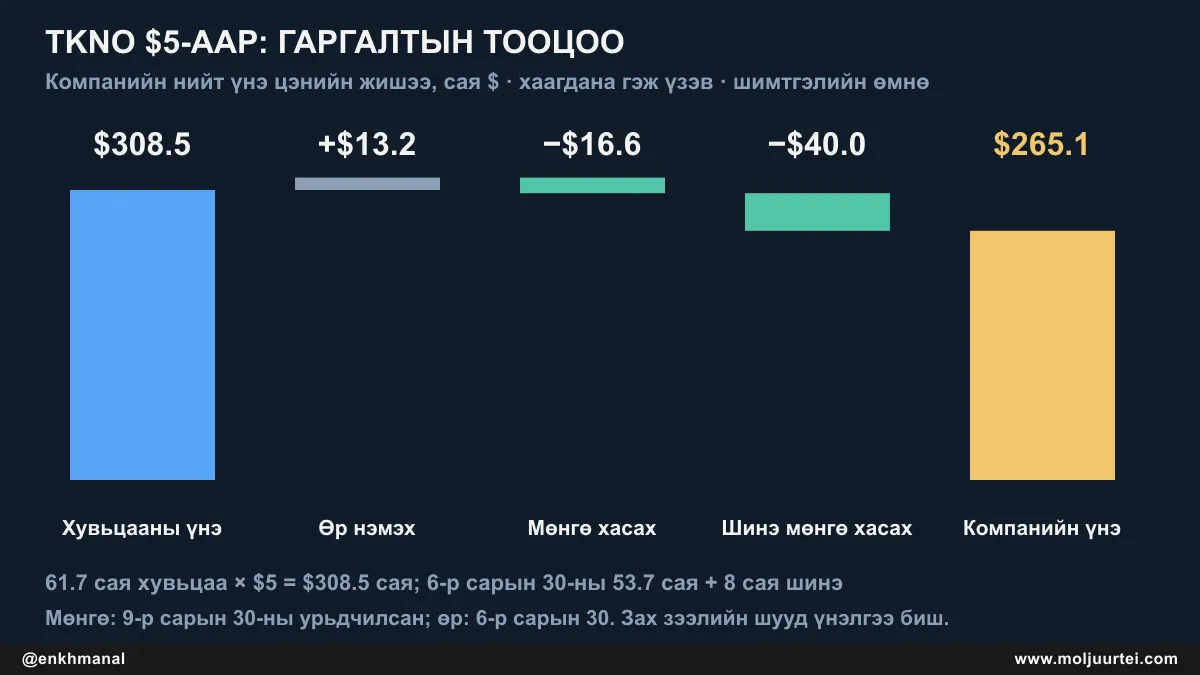
$5-ын гаргалтын үнэ үнэлгээний жишгийг мэдэгдэхүйц өөрчилнө. Ил тод жишээ тооцоонд хамгийн сүүлд мэдээлсэн 6-р сарын 30-ны 53.7 сая үндсэн хувьцаанд 8 сая шинэ хувьцаа нэмж, үндсэн гаргалт хаагдана гэж үзвэл 61.7 сая хувьцаа × $5 = $308.5 саяын хувьцааны нийт үнэ цэнэ гарна. Үүнд 6-р сарын 30-ны $13.2 саяын өрийг нэмж, 9-р сарын 30-ны урьдчилсан $16.6 саяын мөнгө, богино хугацаат хөрөнгө оруулалт болон шимтгэлийн өмнөх $40 саяын орлогыг хасвал шимтгэл, завсрын мөнгөний зарцуулалтаас өмнөх компанийн нийт үнэ цэнэ $265.1 сая болно. Энэ нь 2026 оны орлогын удирдамжийн дундаж $46 саяын 5.8 дахин, удирдлагын 2027 оны ойролцоогоор $51.5 саяын зорилтын 5.2 дахин юм. Эдгээр нь гаргалтын үнээр хийсэн жишээ үржвэрүүд; өнөөгийн зах зээлийн үнэлгээ биш. Оролтын огноонууд ялгаатай, яг одоогийн хувьцааны тоо өөр байж болох тул эцсийн загварт ажилтнуудын хувьцаа авах эрх, шимтгэл, дараах мөнгөний өөрчлөлтийг нэмж тооцно.
Хяналттай компанид бас нэг жишиг чухал. Merck KGaA-гийн $73-ын санал жилд 3 орчим хувиар өсдөг реагентын бизнес болох Bio-Techne-г орлогын ойролцоогоор 9.3 дахин, сүүлийн EBITDA-гийн ойролцоогоор 32 дахинаар үнэлж байгаа бөгөөд Merck-ийн MilliporeSigma бол Teknova-гийн өрсөлддөг нийлүүлэгчдийн нэг. АНУ-д захиалгат болон GMP шингэний хүчин чадал хүссэн худалдан авагч өөрөө барьж, баталгаажуулах ёстой үйлдвэрийн төлөө мөнгө төлнө. Худалдах санал байхгүй бөгөөд 2021 оны IPO-оос өмнөөс эзэмшиж буй Telegraph Hill л үүнийг шийднэ.
Мөнгөн урсгалын загвар борлуулалт хэрхэн ашиг болох замыг тайлбарлах шаардлагатай хэвээр. 10-р сарын 20-ны анхны загварт 2026 оны орлого $46 сая, 2027 оных ойролцоогоор $51.5 сая, өсөлт 2035 он гэхэд 4% болж саарах, нийт ашгийн хувь 50%-д дөхөх, үйл ажиллагааны зардал жилд 2.5% орчим өсөхөөр үзсэн. Үр дүн нь төгсгөлийн үеийн таамаглал болон холбооны татварын $90.3 саяын шилжүүлсэн алдагдлыг хэрхэн тооцохоос ихээхэн хамаарч байв. Санхүүжилт үнэлэгдсэн тул хуучин нэгж хувьцааны дүнг өнөөгийн зорилтот үнэ гэж ашиглахгүй. Санхүүжилтийн дараа ч үйл ажиллагааны гол асуулт хэвээр: эмнэлзүйн үйлчлүүлэгчдийн эрэлт сул хүчин чадлыг хангалттай хурдан дүүргэж, мөнгөн ашиг хувьцааны тооноос түргэн өсч чадах уу?
Доорх бизнесийн үр дүнгийн хувилбарууд анхны борлуулалтын үржвэрийн таамаглалыг хадгалж, хуучирсан нэгж хувьцааны өгөөжийг хассан. 2026 оны $46 саяын дунджаас 2028 он хүртэл орлого $68 сая болох нь жилд 21.6%, $58 сая болох нь 12.3%, $50 сая болох нь 4.3%-ийн нийлмэл өсөлт шаарддаг. Эдгээр орлогыг 10, 8, 3.5 дахин үржүүлэхэд 2028 оны компанийн нийт үнэ цэнийн жишээ $680 сая, $464 сая, $175 сая гарна. Энэ нь хувилбарын тооцоо; урьдчилсан төлөв эсвэл өнөөгийн хувьцааны зорилтот үнэ биш. Ирээдүйн мөнгө, өр, хувьцааны тооны өсөлт, тухайн үеийн үржвэр нэгж хувьцаанд ногдох үр дүнг шийднэ.
Teknova-гийн бүтцийн боломж сонирхолтой хэвээр: олон төрлийн эмчилгээ, оношилгоонд жижиг, баримтжуулсан, үйлчлүүлэгчийн жороор хийсэн багц хэрэгтэй бөгөөд компани үүнийг аль хэдийн баригдсан үйлдвэрээрээ нийлүүлж чадна. 3-р улирлын урьдчилсан 19–21%-ийн өсөлт эрэлт хурдасч буйг харуулна. $5-ын хувьцаа гаргалт хэмжээгээ өсгөх замыг санхүүжүүлж, эзэмшлийн хувийг бууруулахын зэрэгцээ анхны шинжилгээнээс доогуур үнэлгээний жишиг бий болгов. Иймээс анхны эмчилгээ зах зээлд гарахаас өмнө боломжийг үнэлэх үндэс бий; бүх шалгуур биелэхийг хүлээх албагүй. Шийдвэрлэх нотолгоо нь эмнэлзүйн хөтөлбөрүүд ахих, нэг үйлчлүүлэгчийн худалдан авалт өсөх, борлуулалт мөнгөн ашиг болох явдал. Орлого өссөн ч мөнгө болж хувирахгүй удах, тэг цэгт хүрэх борлуулалтын шаардлага дахин дахин дээшлэх, эмнэлзүйн хөтөлбөрүүдийг алдах нь үндсэн санааг сулруулна.