
Техасын дата төвүүд — Зөвшөөрөлтэй цахилгааны үнэ цэнэ
Дата төв цахилгаанаар тооцоолол хийж, дулаан ялгаруулдаг. Талбайд цахилгаан хүргэх, тэр дулааныг зайлуулах боломж нь төв ажиллаж чадах эсэхийг шийднэ. Техаст сүлжээний холболт, байгаль орчны зөвшөөрөл, хөргөлтөд хэрэглэх усны найдвартай шийдэл шаардлагатай байж болно. 11-р сарын 5-ны судалгааны үндэслэл нь 11-р сарын 3-ны сонгуулийн дараа өмнө авсан зөвшөөрлийн үнэ цэнэ өссөн гэх дүгнэлт юм. Захирагчаар сонгогдсон Жина Хинохоса хууль тогтоогчид шинэ дүрэм боловсруулах хугацаанд зөвшөөрөл олголтыг түр зогсоохоо амласан. Энэ амлалт одоогоор хэрэгжиж буй тушаал биш.
Эндээс эхэлье.
11-р сарын 10-ны шинэчлэл — Сүүлийн баримтууд юу өөрчлөв
Сүлжээний операторын сүүлийн мэдээллээр 12-р сарын 10-ны тов хэвээр. Шалгагчид газар ашиглах эрх, удаан нийлүүлэлттэй тоног төхөөрөмжийн захиалга, санхүүгийн баталгааны баримтад дутуу зүйл илрүүлжээ. Тайлан нь төслийн бэлэн байдлыг шалгана, бүх төсөлд шинээр зөвшөөрөл өгөхгүй. Нью-Мексикогийн шийдвэрээр Jupiter-ийн 12-р сарын 7-ны сонсголыг цуцалж, 11-р сарын 19-ний явцын хурлыг товлосон. Доорх 11-р сарын 4-ний үнэ, хувилбарууд түүхэн хэвээр.
IREN 11-р сарын 5-нд Sweetwater-ийн 2 ГВт суурь ачаалалд нөхцөлтэй багтаж, Horizon 1-ийг нийлүүлсэн гэж мэдээлэв. Core Scientific 11-р сарын 5-нд Q3 орлого $232.9 сая, Техаст дөрвөн байгууламжтай гэж тайлагнав. TeraWulf 11-р сарын 6-нд Abernathy-ийн борлуулалт дууссан, Muskie-ийн гэрээлсэн цахилгаан 500 МВт-аас 1,000 МВт болсон ч Кентакки мужийн зөвшөөрөл шаардлагатай гэж мэдээлэв. MARA компанийн 11-р сарын 9-ний тайлангаар Matagorda-ийн боломжит 2,000 МВт Техасын шалгалт, зөвшөөрлөөс хамаарсан хэвээр. Зөвшөөрөлтэй цахилгаан, хүчин төгөлдөр гэрээ, бодитоор нийлүүлсэн тооцооллын хүчин чадлыг эдгээр тайлан тусад нь харах хэрэгтэйг харууллаа.
Тезис
Зөвшөөрөлтэй цахилгаан Техаст ховор нөөц болжээ. Cleanview тус мужид төлөвлөгдсөн 88.4 ГВт дата төв бүртгэсэн. Энэ нь боломжит төслийн бүртгэлийн дүн болохоос сүлжээний эрэлтийн таамаг, барих баталгаа биш. Шинээр сонгогдсон захирагчийн амлалт нь шийдэгдээгүй зөвшөөрлийн эрсдэлийг нэмнэ. Сүлжээнд залгагдсан, зөвшөөрлөө авсан ч баригдаж байгаа, дараалалд хүлээж буй төслүүдийн эрсдэл өөр.
Суурь нөхцөл — Техас хэрхэн энд хүрэв
Грег Эбботт түр зогсолтийг гурван захидлаар байгуулсан бөгөөд арваннэгдүгээр сарын 4-ний ихэнх тайлбар үүнийг алгассан. Наймдугаар сарын 3-нд тэрээр PUC, ERCOT-д холболтын үйл явцад буй бүх дата төвд аудит хийхийг даалгаж, 8-р сарын 20-нд PUC ERCOT-д хугацаа олгосон (Riot 10-Q). Есдүгээр сарын 14-нд усны зөвлөлд тайлагналыг албадахыг даалгасан (усны зөвлөлд өгсөн захидал). Есдүгээр сарын 21-нд TCEQ-д ERCOT хяналтаа дуусгах хүртэл дата төвийн төслүүдтэй холбоотой бүх зөвшөөрлийг түр зогсоохыг даалгасан (TCEQ-д захидал), мөн өөр ямар ч мужийн агентлаг зөвшөөрлөө урагшлуулах ёсгүй гэж нэмсэн.
9-р сарын чиглэл дата төвтэй холбоотой зөвшөөрлүүдийг хамарсан. 11-р сарын 5-ны судалгаанд үзсэн мэдээллээр хэрэгжилт нэг мөр байгаагүй. Олгосон, түдгэлзүүлсэн зөвшөөрлийн маргаантай тоонд дүгнэлтээ тулгуурлаагүй. Албан чиглэл нь хамрах хүрээг тогтоодог ч зөвшөөрөл бүрийн төлөвийг батлахгүй.
Хуваарь нь хэт өргөн бөгөөд түр зогсолтын зардлыг тодорхойлдог. Захирагчийн алба 8-р сард холболтын хүсэлт ойролцоогоор 474 ГВт байсан гэж мэдээлсэн (Захирагчийн 8-р сарын 3-ны мэдээ). Есдүгээр сарын шинэчлэлтээр эхний багцыг 204 төсөл 66.4 ГВт суурь ачаалал, 158 төсөл 127.9 ГВт судлах ачаалал гэж нөхцөлтэйгөөр ангилсан (ERCOT). Cleanview-ийн мөрдөгчид Техаст 88.4 ГВт төлөвлөгдсөн (Cleanview). HARC-ийн мэдээлснээр ERCOT-ийн өөрийн таамаг 2030 он гэхэд 22–78 ГВт (HARC). Vistra-гийн гүйцэтгэх захирал наймдугаар сард 2024 оны таамаг болох 2030 онд ERCOT-ийн нийт 115–120 ГВт ачааллыг өөрчлөөгүй гэж, дараалал дахь эрэлт хэтрүүлсэн гэж хөрөнгө оруулагчдад хэлсэн. Дараалал сүлжээний рекорд оргилоос тав дахин том тул аудитын хасах зүйлийн томоохон хэсэг нь цаасан дээрх төсөл байв.
Техасын мужийн нарийн бичгийн даргын нийтэлсэн дүнгээр 11-р сарын 3-ны сонгуульд Хинохоса 53% орчим санал авсан. Дэд захирагч, ерөнхий прокурорын сонгуульд мөн Ардчилсан намын нэр дэвшигчид тэргүүлжээ. Шинэ захирагч 2027 оны 1-р сарын 19-нд ажлаа авахаар товлогдсон. 11-р сарын 5-ны судалгаа Төлөөлөгчдийн танхимд Ардчилсан нам, Сенатад Бүгд найрамдах нам олонх болно гэсэн нөхцөлд тулгуурласан. Хоёр нэр дэвшигч хоёулаа дата төвийн дүрмийг чангатгах байр суурьтай байсан. Гол ялгаа нь зөвшөөрөл хэр удаан саатах, түр зогсолт ямар нөхцөлөөр дуусахад оршино.
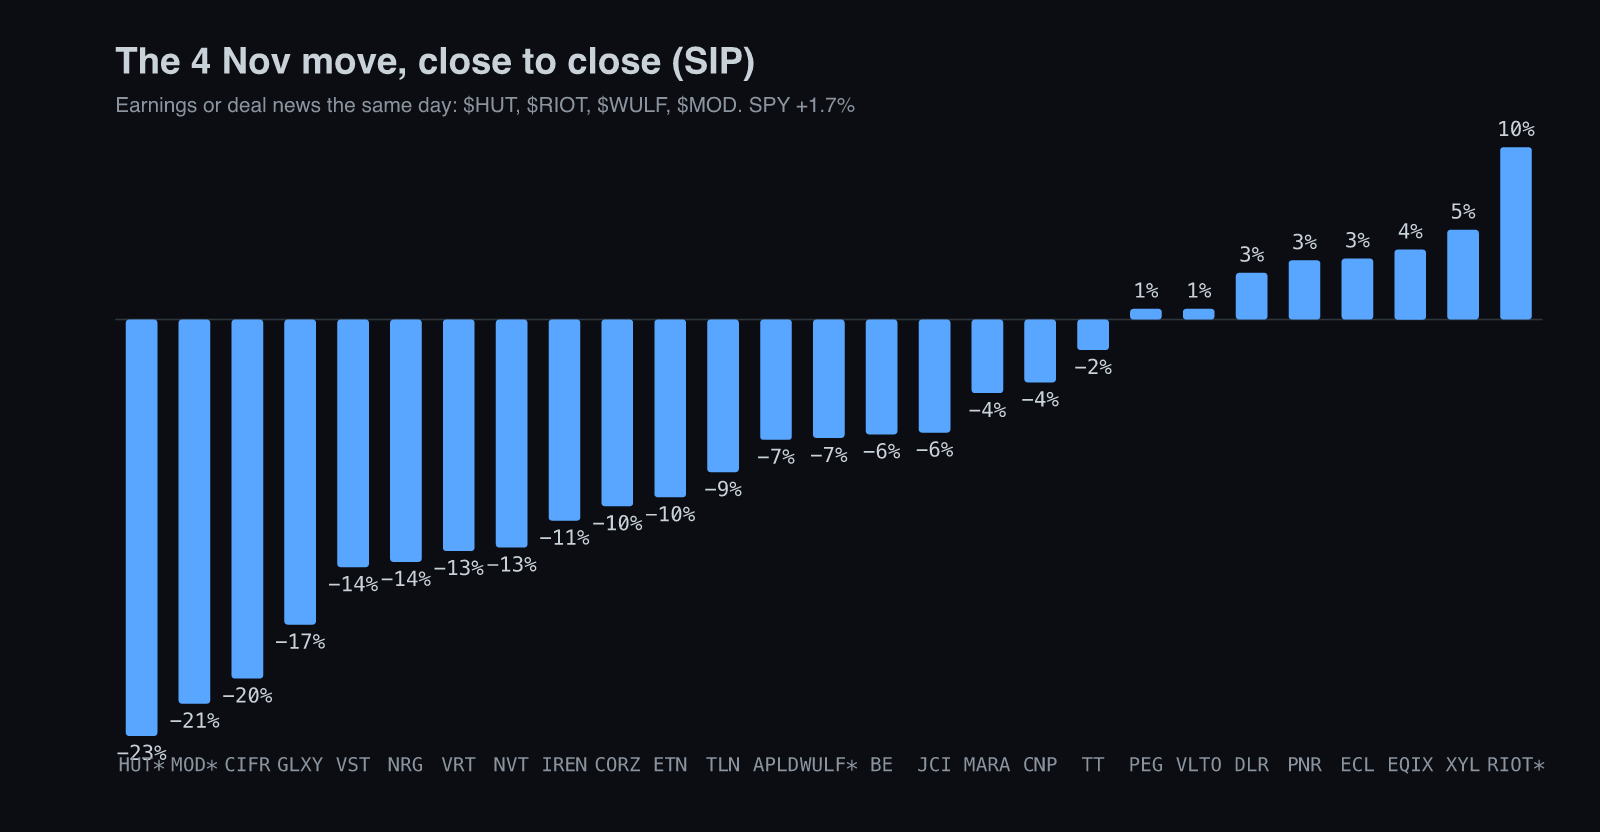
Зах зээлийн анхны хариулт шатны тухай байсан бөгөөд цэвэр дүгнэлт гарчгаас явцуу. Түрээслүүлсэн хүчин чадал нь бүхэлдээ Техаст байдаг $RIOT 910 МВт түрээсийн мэдээгээр 9.6% өссөн бол төслийн багц нь ERCOT-ийг хүлээж буй $CIFR 20.0%, $GLXY 17.0% унав. Хамгийн чанга дөрвөн хөдөлгөөнд компанийн мэдээ орсон тул алийг нь ч дангаар нь их дүгнэхгүй. Урт хугацааны график бол илүү даруу болгоно.
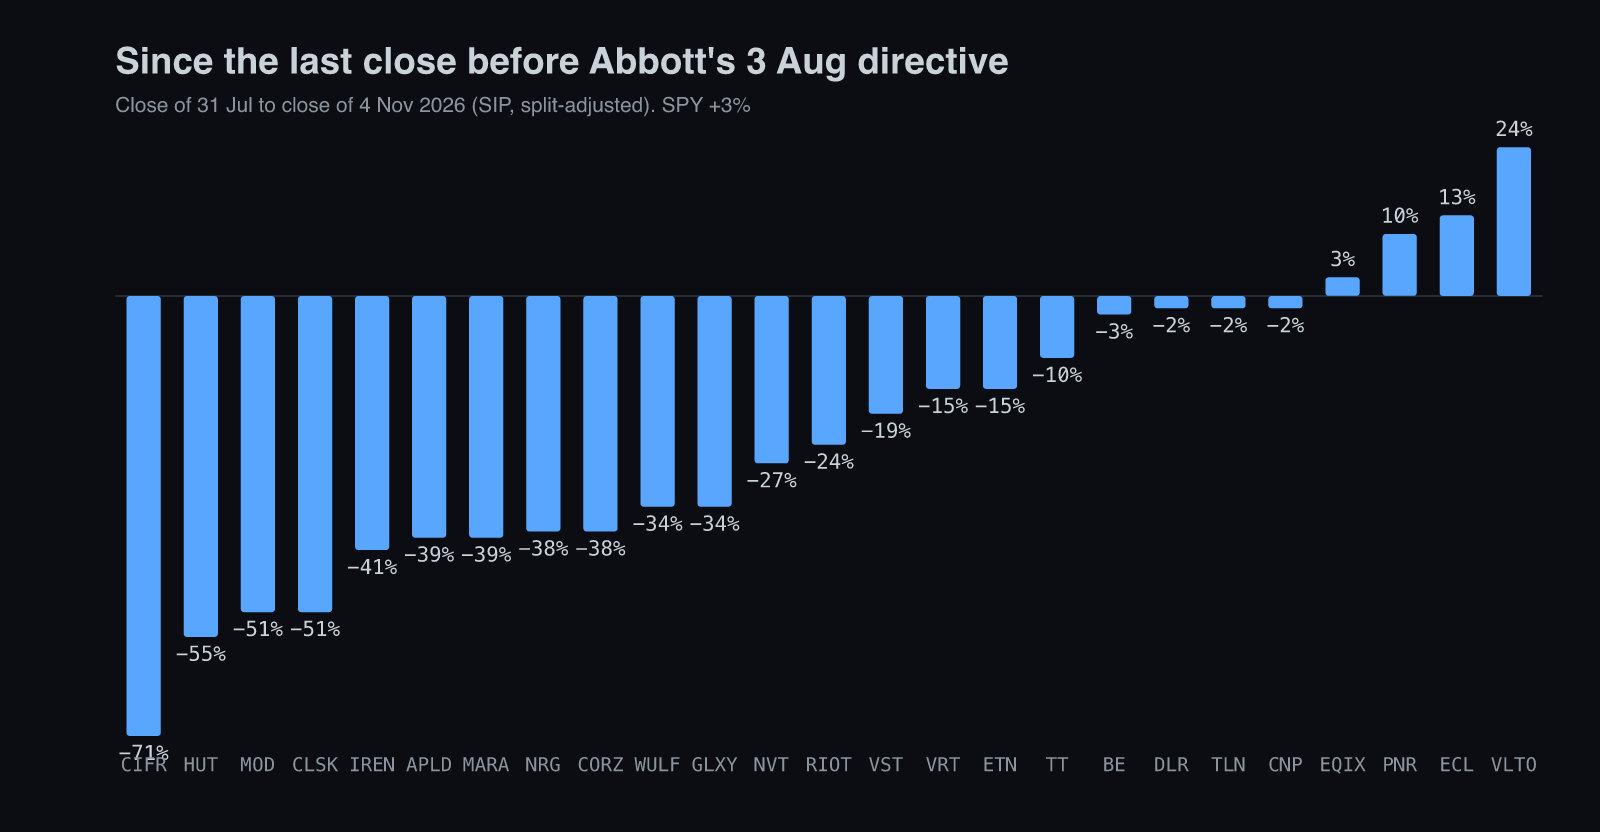
Эбботтын анхны захидлын өмнөх сүүлийн хаалтаас хойш $CIFR 71%, $HUT 55%, $APLD 39%, $WULF 34% унасан бол зах зээл 3% өссөн. $WULF, $APLD компанид ил тод болгосон Техасын хүчин чадал байхгүй ч гуравны нэгээс илүү унасан, учир нь бүхэл бүлгийн санхүүжилт, түрээсийн сэтгэл хөдлөл нэгэн зэрэг эвдэрсэн. Тогтвортой байгаа нэрс бол өөрөөр мөнгө олдог: $EQIX, $ECL, $VLTO, $DLR.
Механизм — Яагаад одоо, хэрхэн ажилладаг
Техасын талбай ба ажиллаж буй дата төвийн хооронд гурван агентлаг зогсож, тус бүр өөр зүйл дээр гацсан. Эхний хаалга бол шугам. 2025 онд батлагдсан SB6 нь 75 МВт ба түүнээс дээш шинэ ачаалалд дүрэм тогтоосон: судалгааны 100,000 долларын төлбөр, МВт тутамд 50,000 долларын баталгаа, шууд холболтын зардлын урьдчилгаа, хамгийн бага тооцооны амлалт, PUC-ийн эцсийн стандартууд есдүгээр сард гарсан (Riot 10-Q). Дээрээс нь аудит бий. ERCOT шалгалт, олон нийтэд үзүүлэх нөлөөллийн тайлангаа арванхоёрдугаар сарын 10 гэхэд гаргах ёстой (ERCOT). Hut 8 болзолгүй ангиллыг арванхоёрдугаар сарын 17-нд хүлээж байгаа бөгөөд Galaxy судлах ачааллын цахилгааны хуваарилалтыг 2027 оны дөрөвдүгээр сард хүлээж байна.
Хоёр дахь босго нь байгаль орчны зөвшөөрөл. 9-р сарын чиглэл дата төвтэй холбоотой зөвшөөрлийг өргөн хүрээнд хамарсан. Хууль зүйн тайлбаруудад ERCOT-ийн сүлжээнд холбогдохгүй төсөл ч агаарын ялгарал, бохир ус, борооны ус болон зарим стандарт журмын зөвшөөрлөөр дамжин өртөж болохыг дурджээ (Bracewell, Foley). SemiAnalysis агаарын зөвшөөрөл шаардлагатай зургаан цогцолборын өөрийн үүсгүүрийн хүчин чадлыг 8.7 ГВт гэж тооцжээ. Ус бол тусдаа үйл ажиллагааны нөхцөл. Усны тайлангийн чиглэлд заавал өгөх судалгааг бөглөхгүй бол хариуцлага хүлээж, шинэ зөвшөөрөл авах, өөрчлөх, сунгах эрхэд нөлөөлж болохыг дурдсан. Усны зөвлөлд тайлагнах нь бүх төсөлд адил үйлчлэх усны зөвшөөрөл биш.
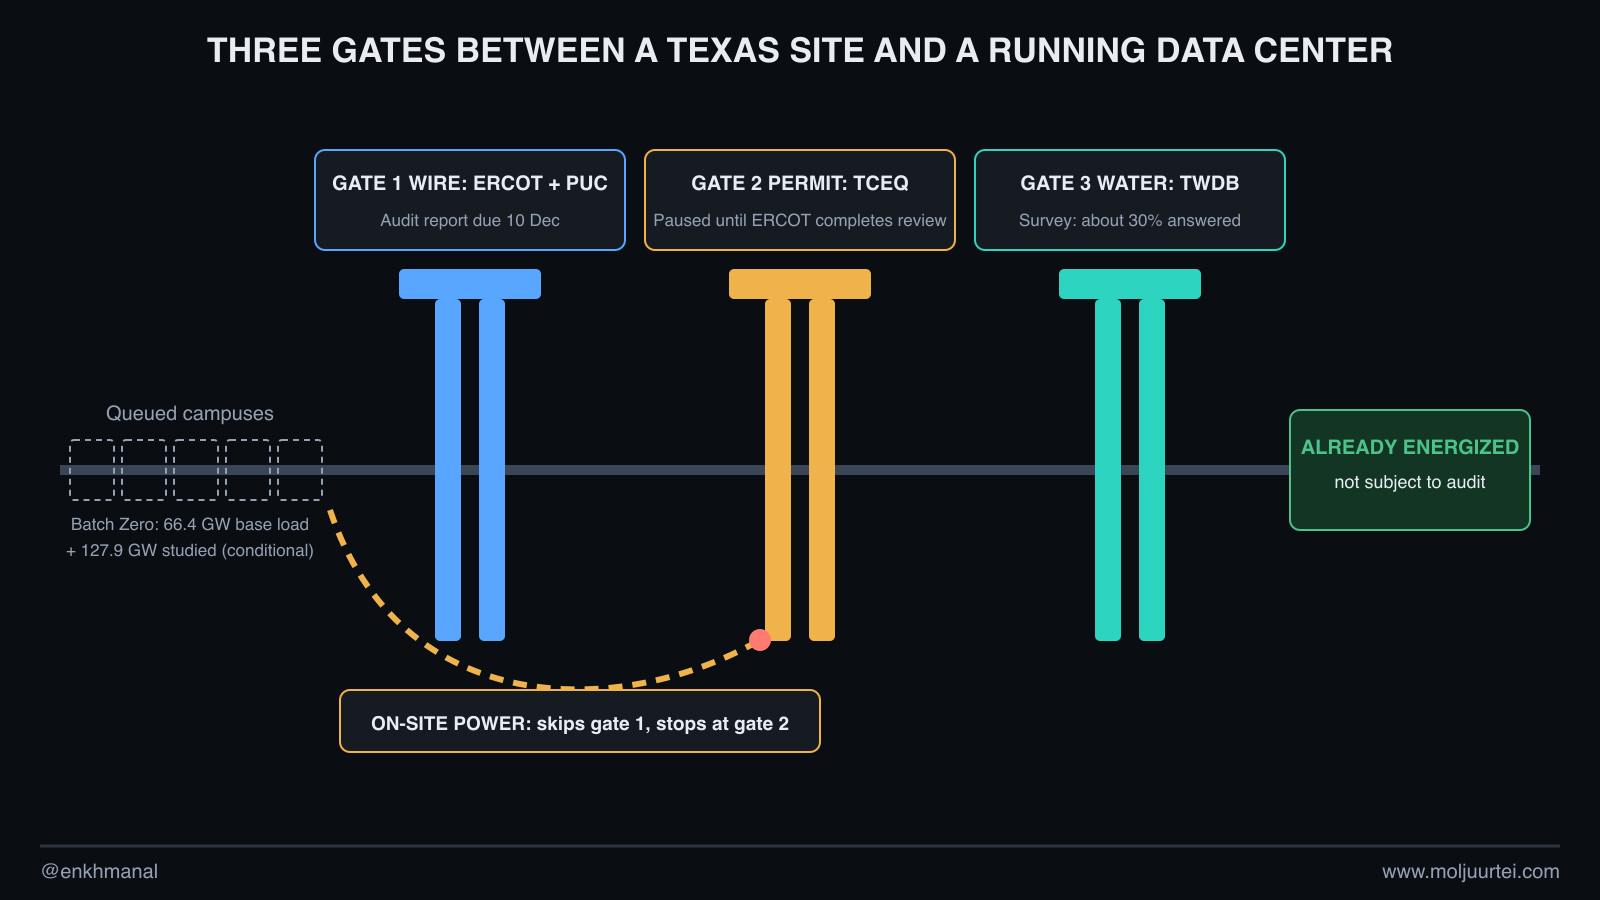
Шалгалт дуусах, захирагч солигдох нь хоёр өөр үйл явдал. Сүлжээний операторын 11-р сарын мэдээллээр баталгаажуулалтын тайланг 12-р сарын 10-нд өгөх тов хэвээр. Эбботтын чиглэлд түр зогсолтыг шалгалт дуусахтай холбосон тул 1-р сарын 19-нөөс өмнө зарим зөвшөөрөл олгож магадгүй. Тайлан өгөх тов нь зөвшөөрөл заавал олгох, төсөл бүр дараагийн шатанд орно гэсэн баталгаа биш.
Захирагч бодитоор юу хийж чадах вэ
Эбботтын байгаль орчны чиглэл нь зөвшөөрөл олголтыг түр зогсоож болохыг бодитоор харуулсан. Усны тухай чиглэл тусдаа бөгөөд Усны хуулийг үндэслэл болгосон. Хинохоса сонгуулийн хөтөлбөртөө хууль тогтоох байгууллага шийдвэр гартал дата төвийн зөвшөөрөл олгохгүй гэж амласан. Хожим гаргах шийдвэрийн бичвэрээс ямар төсөл хамрагдахыг мэднэ.
Түүний хязгаар бодит бөгөөд хуваарийн дагуу ирдэг. Техасын Үндсэн хуульд хууль түдгэлзүүлэх эрхийг зөвхөн Хууль тогтоох байгууллага хэрэгжүүлнэ гэж заасан (I зүйл, 28-р хэсэг), тиймээс хуулиар шаардсан зөвшөөрөлд мужийн хэмжээнд хориг тавих нь маргаанд өртөж болзошгүй, гэхдээ бидэнд энэ нөхцөлд шүүхийн шийдвэр байхгүй, байгаа мэт дүр эсгэхгүй. Тэр мөн бусдын томилсон комиссаруудыг өвлөнө. TCEQ-ийн даргын бүрэн эрх 2027 оны 8-р сарын 31 хүртэл (томилгоо), PUC-ийн даргынх 2029 оны 9-р сарын 1 хүртэл (томилгоо). VanEck-ийн Мэттью Сигел PUC-ийн тав суудлаас хоёр нь 2027 оны есдүгээр сард чөлөөлөгдөнө гэж тоолсон (нийтлэл). Өргөн уншигдсан нэгэн цуврал захирагч зөвхөн хүсэж чадна, TCEQ шийднэ гэж маргадаг (цуврал). Энэ бол шударга хуулийн аргумент, агентлагууд захидалд зөвшөөрч байсан түүх бол шударга практик аргумент.
Сүлжээний 8-р сарын шалгалт, байгаль орчин ба усны 9-р сарын чиглэлүүд сонгуулиас өмнө гарсан. Хинохосагийн хөтөлбөрт хууль батлагдтал илүү өргөн түр хориг хэрэгжүүлэх, нутгийн иргэдийн саналыг авах, хөдөлмөрийн нөхцөл тавих, нууцлалын гэрээг хязгаарлах санал орсон. Эдгээр нь боломжит үр дүнг өөрчилж байгаа ч Эбботтын чиглэлийн хугацааг өөрөө сунгахгүй.
Цаг хугацаа мөргөлдөөнөөс илүү тохиролцоонд тустай. Зөвхөн захирагч 30 хоногоор хязгаарлагдсан ээлжит бус чуулган зарлаж чадна (Texas Constitution), түүнд хэрэггүй: ээлжит чуулган нэгдүгээр сарын хоёр дахь мягмар гараг буюу 12-нд, түүнийг тангараг өргөхөөс долоо хоногийн өмнө нээгдэж, 140 хоног үргэлжлээд 5-р сарын 31-нд дуусна. Түүний мораторий хууль батлагдах хүртэл үргэлжлэхээр бичигдсэн нь дуусах хугацаанд 19:12 Бүгд найрамдахын Сенатад үгээ хэлэх боломж олгоно. Bernstein түр зогсолт үргэлжилж, хууль тогтоолт гацна гэж хүлээж байна (CoinDesk). Хоёр дахь хэсэгт бид эсрэг талдаа хазайж байна, учир нь Эбботт ижил жагсаалтаар кампанит ажил хийсэн бөгөөд Сигел борлуулалтын татварын чөлөөлөлтийг цуцлах хууль Сенатад аль хэдийн явж байгааг мэдээлсэн. Бидний суурь хувилбар бол 5-р сарын сүүл гэхэд зардал, усны нөхцөлтэй хууль, тэр хүртэл үргэлжлэх түр зогсолт. Энэ нь зөвшөөрөл аваагүй төслүүдийн хувьд Эбботтын захидлаас тав гаруй сараар урт.
Нью-Йорк хэлбэрийг харуулж байна. Амбан захирагч Хочулын 7-р сарын 14-ний 62 дугаар зарлиг ойролцоогоор 50 МВт-аас дээш байгууламжид мужийн байгаль орчны зарим зөвшөөрлийг нэг жил хүртэл түр зогсоож, өргөдөл нь бүрэн төслүүдийг ихэнхдээ хөндөөгүй (Нью-Йорк мужийн захирагчийн алба). Morgan Stanley-ийн тэмдэглэлийн хураангуй Хинохосагийн хувилбарыг ижил байдлаар, шинэ зөвшөөрөлд хамаарах, баригдаж буй төслүүдийг хөндөхгүй гэж уншсан (X дээрх хураангуй); бид тэмдэглэлийг өөрийг нь хараагүй. Хэрэв тэр энэ загварыг дагавал зах зээлийн айдсын эхний давхарга өнгөрнө. Шалгуур нь ангилалтай атлаа шугамгүй төслүүдийн талаарх түүний анхны тушаалын үг хэллэг юм.
Нэгдүгээр суваг: Байршил — шат нь мужаас чухал
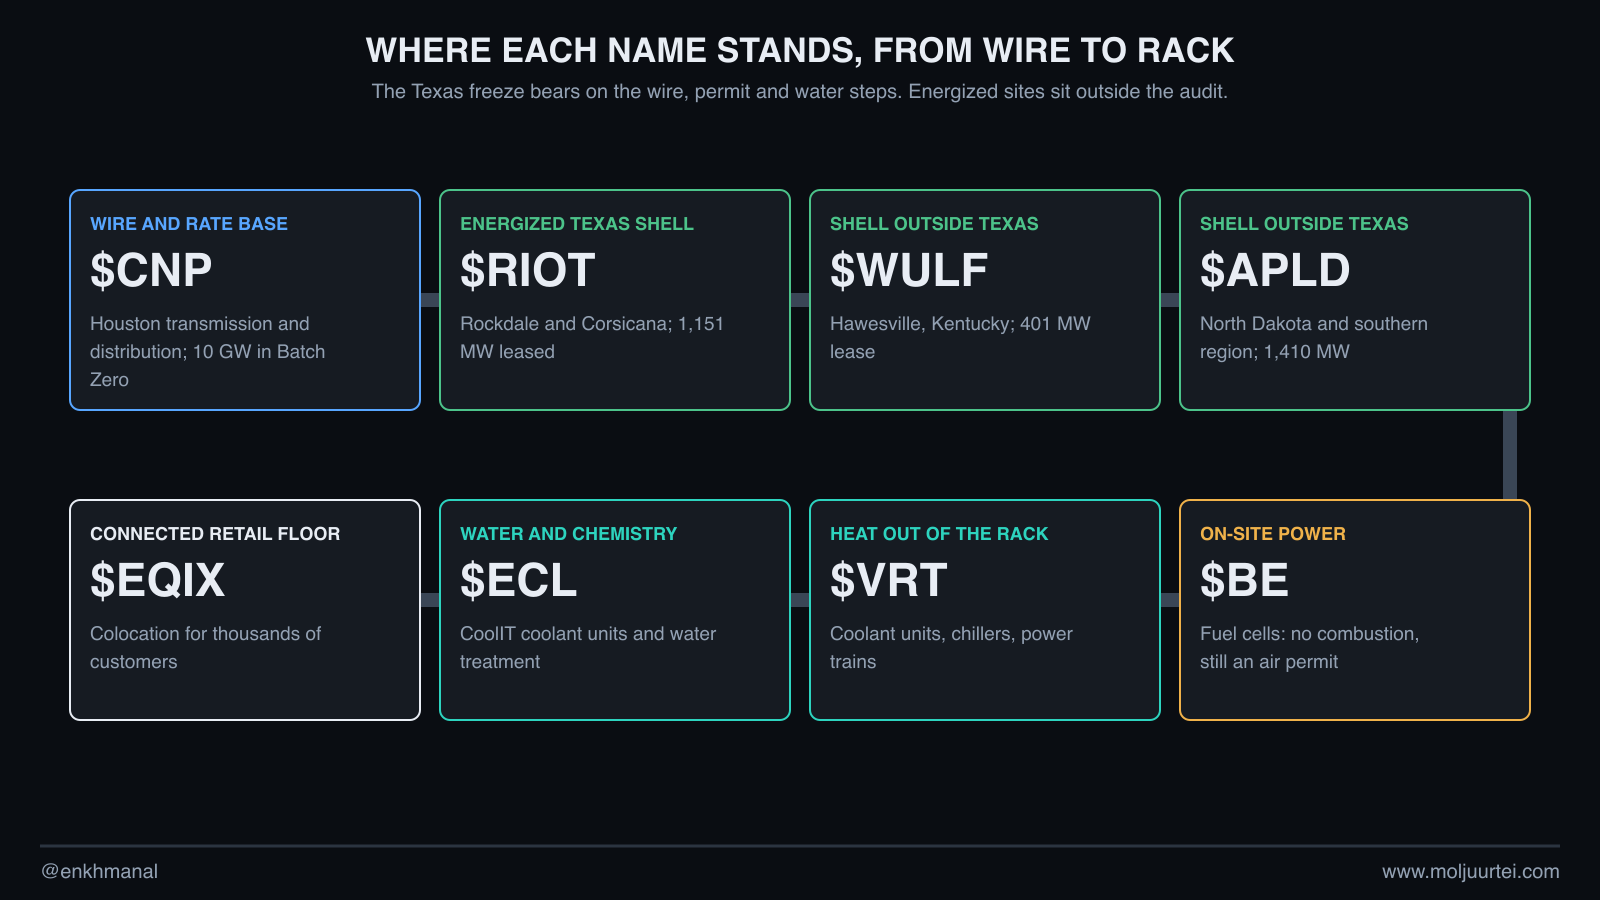
Бид Техасын хамааралийг тайлангаас хэмжсэн бөгөөд гарах эрэмбэ нь хоёр тэнхлэгтэй: Техаст хэр их байгаа, хэр урагшилсан. Morgan Stanley-ийн жагсаалтаар $CIFR, $MARA, $GLXY Техасын илүү тодорхойгүй байдалтай, $WULF, $HUT, $APLD илүү сайн байрлалтай, $RIOT компаниийн одоогийн холболтын үнэ цэнэ өсч магадгүй (CoinDesk). Bernstein $IREN, $RIOT, $CIFR компаниийг хамгийн өртсөн гэж нэрлээд, тэдний зөвшөөрөгдсөн гигаваттыг хомс байж магадгүй гэсэн. Хоёулаа зөв бөгөөд Техасын ганц хувь яагаад төөрөгдүүлдгийг хүснэгт харуулна.
$RIOT нь байршлаар дангаар нь дүгнэхэд тохирохгүй жишээ. Тайландаа Rockdale, Corsicana талбайн одоо холбогдсон цахилгааныг ирээдүйд харилцагчид нийлүүлэх хүчин чадлаас ялгасан. Corsicana-ийн өргөтгөл өмнөх журмаар зөвшөөрөгдсөн тул Batch Zero-д хамаарахгүй. Тооцооллын төхөөрөмжид зориулсан 910 МВт-ын түрээс 11-р сарын 4-нд хүчин төгөлдөр болж, 15 жилд $28 тэрбум орчим гэрээт орлоготой. Энэ нь нийлүүлэхээр гэрээлсэн хүчин чадал болохоос 910 МВт аль хэдийн ажиллаж байгаа гэсэн үг биш. Барилга, санхүүжилт, дамжуулалтын төлбөр хуваарилах журмын өөрчлөлт эрсдэл хэвээр.
$HUT эсрэг урхийг харуулна: дамжлагын хувь бага, гэрээний хувь өндөр. Шинэ дамжлагын 5%-иас бага нь ERCOT-д байгаа ч Техасын Beacon Point нь 26.6 тэрбум гэрээний 19.6 тэрбумыг бүрдүүлж, 1-р үе шатын суурь ачааллын ангилал аудитад хамаарсан хэвээр (10-Q). Удирдлага 12-р сарын 17-нд тодорхой хариу хүлээж байна. Тэр хүртэл орлогын хувьд Техасын нэр, сонголтын хувьд Луизианагийн нэр. Тайлагнасан өдрөө хамгийн их унасан тул 23.2%-ийн зарим нь орлогын нөлөө. $WULF бол байршилд итгэгчдэд эсрэг жишээ: Abernathy-г 530 сая орчим доллараар зарахаар тохирсны дараа Техас байхгүй, харин Нью-Йорк бий, Lake Mariner зөвшөөрөлтэй, санал болгож буй Lake Hawkeye захирагчийн тушаалын дор байна, удирдлага хөндөөгүй гэж хэлдэг. Техасаас гарах нь нэг захирагчийг нөгөөгөөр солих явдал байв.
Техасын бүлгийн үлдсэн нь ижил хоёр асуултаар эрэмбэлэгдэнэ. $GLXY Helios I, II, III барих, хүргэхэд шаардлагатай бүх зөвшөөрөлтэй, нээлттэй TCEQ асуудлууд нь нөөц дизель, ундны ус, 1.6 ГВт орчим суурь ачаалал ихэнхдээ нөлөөлөлгүй гэж хэлдэг бол ERCOT суурь ачааллаас бууруулсан Caspian зэрэг 2.6 ГВт судлах ачаалал 2027 оны дөрөвдүгээр сар хүртэл хүлээнэ. $IREN компаниийн Техасаас гадуурх хамгийн том талбай бол Оклахомагийн Kiowa, 1.6 ГВт, 10-K тайланд Sweetwater-т саатал гарч болзошгүйг анхааруулсан. $CORZ арван нэгэн байгууламжийн дөрөв нь Техаст. $MARA-гийн Matagorda талбайд ERCOT-ийн зөвшөөрөл хэрэгтэй хэвээр бөгөөд 7-р сараас хойш 39% алдсаны дараа зөвхөн 4.1% унасан.. $IREN, $CORZ 11-р сарын 5-нд, $MARA 11-р сарын 9-нд тайлагнасан. Огноотой шинэчлэлийг дээрээс үзнэ үү.
Цахилгаан үйлдвэрлэгчид хэрхэн мөнгө авдгаараа хуваагдав
Үйлдвэрлэгчдийн дунд Техас гэсэн шошго харагдсан шигээ тайлбарладаггүй. Техасын жин өндөртэй $VST, $NRG хүчтэй унасан бол 2024 оноос хойш Техаст парк огт байхгүй $TLN чөлөөт цахилгааны ерөнхий борлуулалтаар 8.5% унав. Нью-Жерсид зохицуулагддаг $PEG 0.6% өссөн. $CNP бол эвгүй жишээ: нийтийн аж ахуйн хувьд хамгийн Техас атлаа зөвхөн 3.5% унасан, учир нь шугам зохицуулалттай өгөөж олдог, Batch Zero ачаалал нь суурь гэж тодорхойлсон 10 ГВт дээр тулгуурладаг (10-Q). Тэгэхээр зах зээл цахилгааныг хаана байгаагаар биш, хэрхэн мөнгө олдгоор хуваасан. Дата төвийн эзэд ч ижил хариу өгсөн.
Хоёрдугаар суваг: Цахилгаан — өөрийн хангамж дарааллаас гарах боловч агаарын зөвшөөрлөөс үгүй
Зардлаа өөрөө төлөх дүрэм бол талбайн цахилгааны шударга түлхэц, Техасын түр зогсолт бол шударга саад. Эбботтын захидалд төслүүд цахилгааны бүх дэд бүтцийн зардлыг хариуцаж, айл өрхийн төлбөрийг бууруулах ёстой гэсэн. Хинохоса мөн адил хүсэж байна. Өөрийн цахилгаанаа авчирдаг кампус хоёуланд хариулж, ERCOT-ийн дарааллыг алгасна. Гэхдээ SemiAnalysis-ийн санаа хүчинтэй: наймдугаар сар зөвхөн сүлжээний холболтыг хөндсөн, есдүгээр сар талбайн станцуудыг агаарын зөвшөөрлөөр түр зогсолтөд оруулсан. Cleanview түр зогсолттой мужуудад 56.1 ГВт талбайн хий төлөвлөгдсөн, 45 ГВт нь Техаст гэж тооцсон (Cleanview).
$BE компанид энэ аргументын хамгийн сайн хувилбар байгаа ч хаалгаас гарахгүй. Түлшний эс байгалийн хийг шаталтгүй химийн аргаар цахилгаан болгодог бөгөөд Bloom эхлэхдээ бага ус, хэвийн ажиллагаанд огт ус хэрэглэдэггүй гэдэг. 1-р улирлын дуудлагаар Oracle-ийн Нью-Мексико дахь Project Jupiter турбин, дизелийг 2.45 ГВт хүртэлх серверээр солихыг зарласан. 3-р улирлын 10-Q шаардлагатай эсрэг жин болно: түлшний эстэй төслүүд ч шалгалт, мэдээллийн хүсэлт, сонсгол, зөвшөөрлийн саатал үзсэн, зөвшөөрөлгүйгээр санхүүжүүлэгчид сервер зарж чаддаггүй гэсэн (10-Q). Энэ улиралд анхны төхөөрөмжөө ачуулна гэсэн Техаст түлшний эс ялгаруулалттай хэвээр тул өөрөөр мэдэгдэх хүртэл TCEQ-ийн түр зогсолтод орно гэж уншиж байна. TCEQ түлшний эсийн мэдүүлгийг тусгайлан хэрхэн авч үзэхийг бид олж чадаагүй.
Jupiter төсөл агаарын зөвшөөрөл яагаад чухлыг харуулна. Нью-Мексикод 2.4 ГВт орчим суурилагдсан хүчин чадалтай станцын ажиллагааг 1,600 МВт-аар хязгаарлах санал шинэчилсэн өргөдөлд орсон. 11-р сарын 6-ны шийдвэрээр өргөдлийг хэрэгсэхгүй болгоогүй ч 12-р сарын 7-ны сонсголыг цуцалсан. Сонсголын шинэ тов гараагүй; явцын хурал 11-р сарын 19-нд товлогдсон. Bloom-ийн удирдлага Нью-Жерсид гурван сарын дотор төлөвлөлтийн зөвшөөрөл авсныг дурдсан бөгөөд 2-р сард гүйцэтгээгүй захиалгын 80 гаруй хувь Калифорни болон зүүн хойд бүсээс гадна байсан гэж мэдээлсэн. Зөвшөөрлийн асуудал нэг төсөл, нэг мужаар хязгаарлагдахгүй.
Cipher бол өөрийн хангамж Техаст цаг хожих эсэхийн шалгалт. 2.5 ГВт хүртэлх талбайн үйлдвэрлэлийг дэмжих салаа хийн хоолой тавьж, 2027 онд хий бэлэн болгохоор зорьж, тэр цахилгаанаар 1 ГВт орчим түрээсийн эхний ярилцлага хийж байна гэсэн (10-Q). Эдгээр кампусад ERCOT-ийн слот хэрэггүй, тус бүрд нь зогссон агаарын зөвшөөрөл хэрэгтэй. Morgan Stanley-ийн тэмдэглэлийн хураангуй эсэргүүцэл өсч буй нь 2028 он гэхэд АНУ-ын тооцооллын хангамжийн дутагдалд хүргэнэ гэж маргадаг нь эдгээр замын аль нэгэнд илүү төлөх эрэлтийн аргумент юм.
Хүн бүрийн мартдаг орлуулагч бол өөр генератор биш. Hut 8-ийн гүйцэтгэх захирал энэ долоо хоногт нөөц дизелийн TCEQ хамааралийг батарейгаар тойрч болно гэсэн, Galaxy нээлттэй TCEQ асуудлууд нь нөөц дизель, ундны устай холбоотой бөгөөд хүргэлтэд саад болохгүй гэсэн. Энэ нь сэдэвт чухал. Хөлдөлтийн барьж буй зүйлийн ихэнх нь нөөц, нөөцөд хувилбар бий. Энэ хооронд $GEV 122 ГВт хийн захиалга, слот нөөцтэй тул шаталтын зөвшөөрөл хүлцэгдэх газар бүрт турбин бол $BE компаниийн хувилбар. Хүлцэгдэхгүй газарт түлшний эсийн агаар, усны давуу тал борлуулалтыг хийнэ.
Ус — Орон нутгийн усны хэрэглээ ба цахилгааны зардал
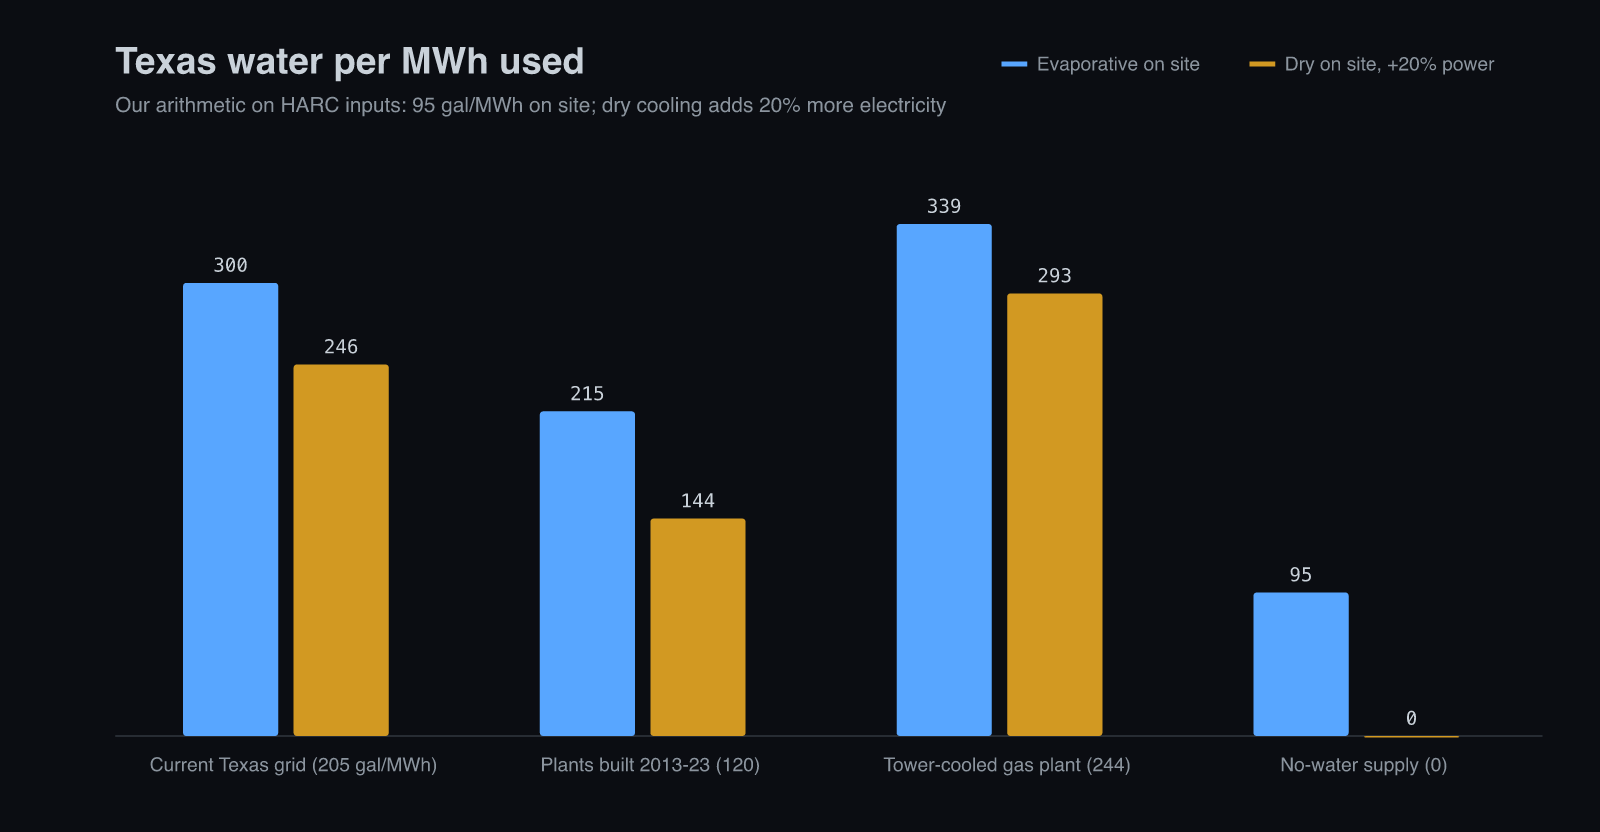
Эргэлдэж буй усны тоо бодит бөгөөд өнөөгийн тооны гуравны хоёр нь дата төв дээр биш. Техасын судалгааны төв HARC одоогийн дата төвүүд жилд 25 тэрбум галлон орчим, мужийн хэрэглээний 0.4%-ийг хэрэглэж, 2030 он гэхэд 29–161 тэрбум галлон, 0.5–2.7% болно гэж тооцсон (HARC). Эдгээр нь HARC-ийн тооцоо бөгөөд мужийн өөрийн судалгаа хараахан шалгаж чадахгүй. 25 тэрбумын зөвхөн 8 тэрбум нь талбайн хөргөлт, мужийн хэрэглээний 0.1% орчим. Үлдсэн 17 тэрбум нь цахилгаан станцад ууршсан ус. HARC-ийн оролтоор Техасын цахилгаан станцууд МВт цаг тутамд 205 галлон, дата төвийн дундаж хөргөлт 95 галлон хэрэглэдэг.
Цахилгаан станцыг хамтад нь тооцвол бүрэн хуурай хөргөлт нийт усны хэрэглээг бууруулах уу? Техасын сүлжээний жишээнд анхны хэрэглээний 1 МВт·ц тутамд талбайн хөргөлт 95, цахилгаан станц 205 галлон буюу нийлээд 300 галлон ус хэрэглэнэ. Талбай дээр ус хэрэглэхгүй болж, цахилгааны хэрэглээ 20% өсвөл ижил хэмжээний тооцоололд станц 246 галлон хэрэглэнэ. Энэ нь 18% бага. Бусад гурван жишээнд цахилгаан үйлдвэрлэхэд 1 МВт·ц тутамд 120, 244, 0 галлон ус хэрэглэхэд нийт хэмнэлт тус бүр 33%, 14%, 100% байна. Станцын хэрэглээ 475 галлон/МВт·ц-ээс давбал нэмэлт цахилгаан нь хэмнэлтийг арилгаж болно. Энэ нь бүх дата төвийн зураг төслийг төлөөлөхгүй, HARC-ийн дундаж ба бүрэн хуурай хөргөлтийг харьцуулсан тооцоо юм.
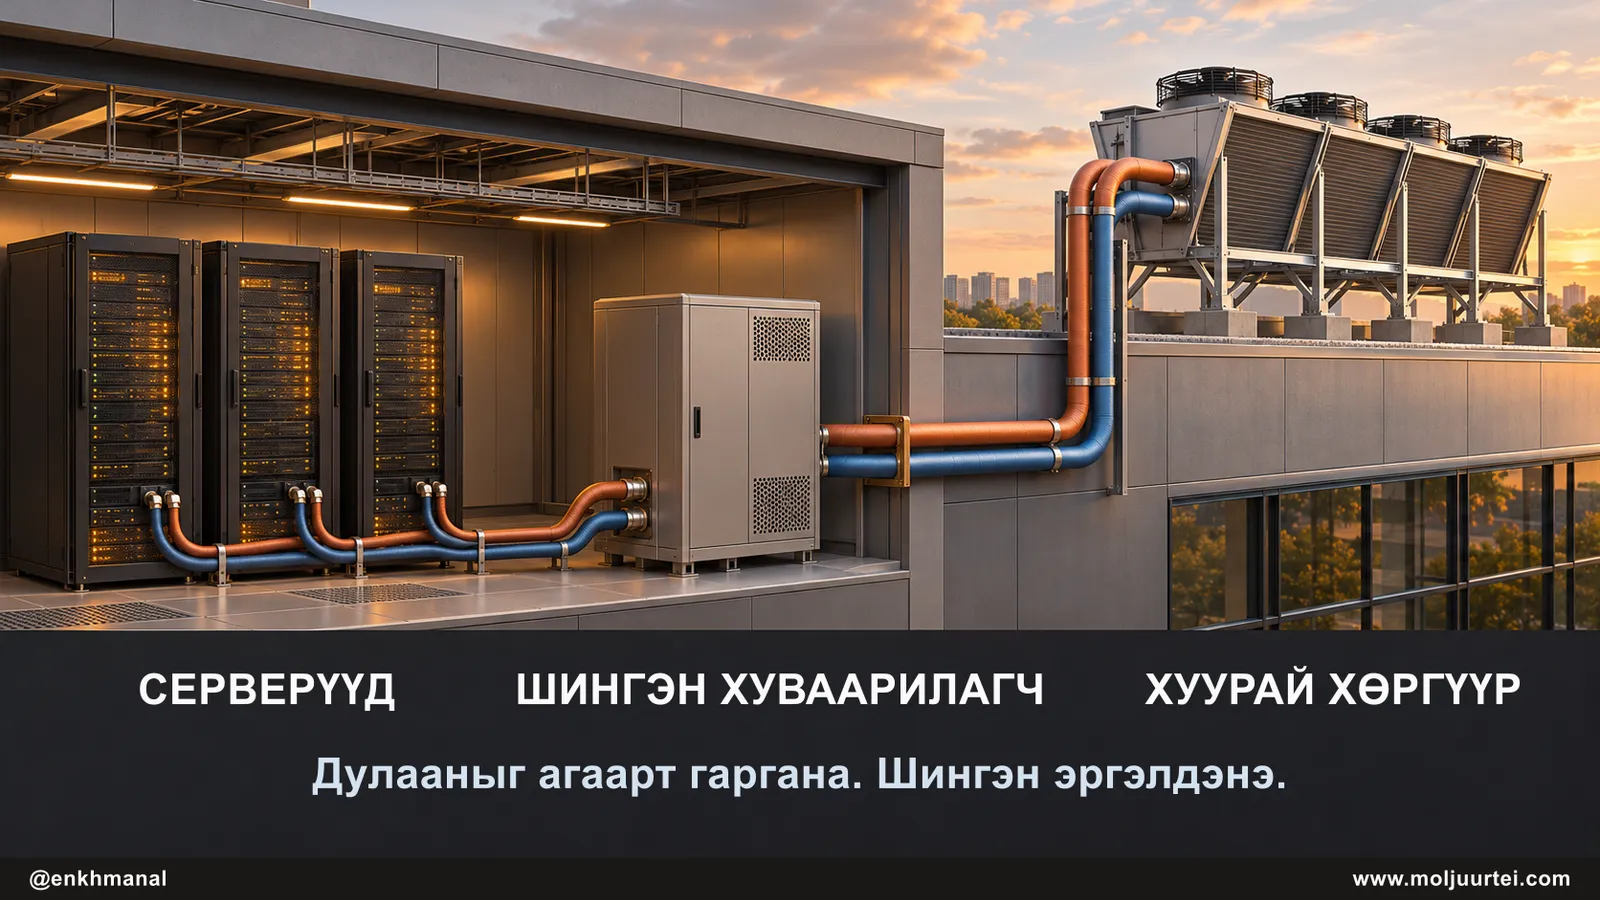
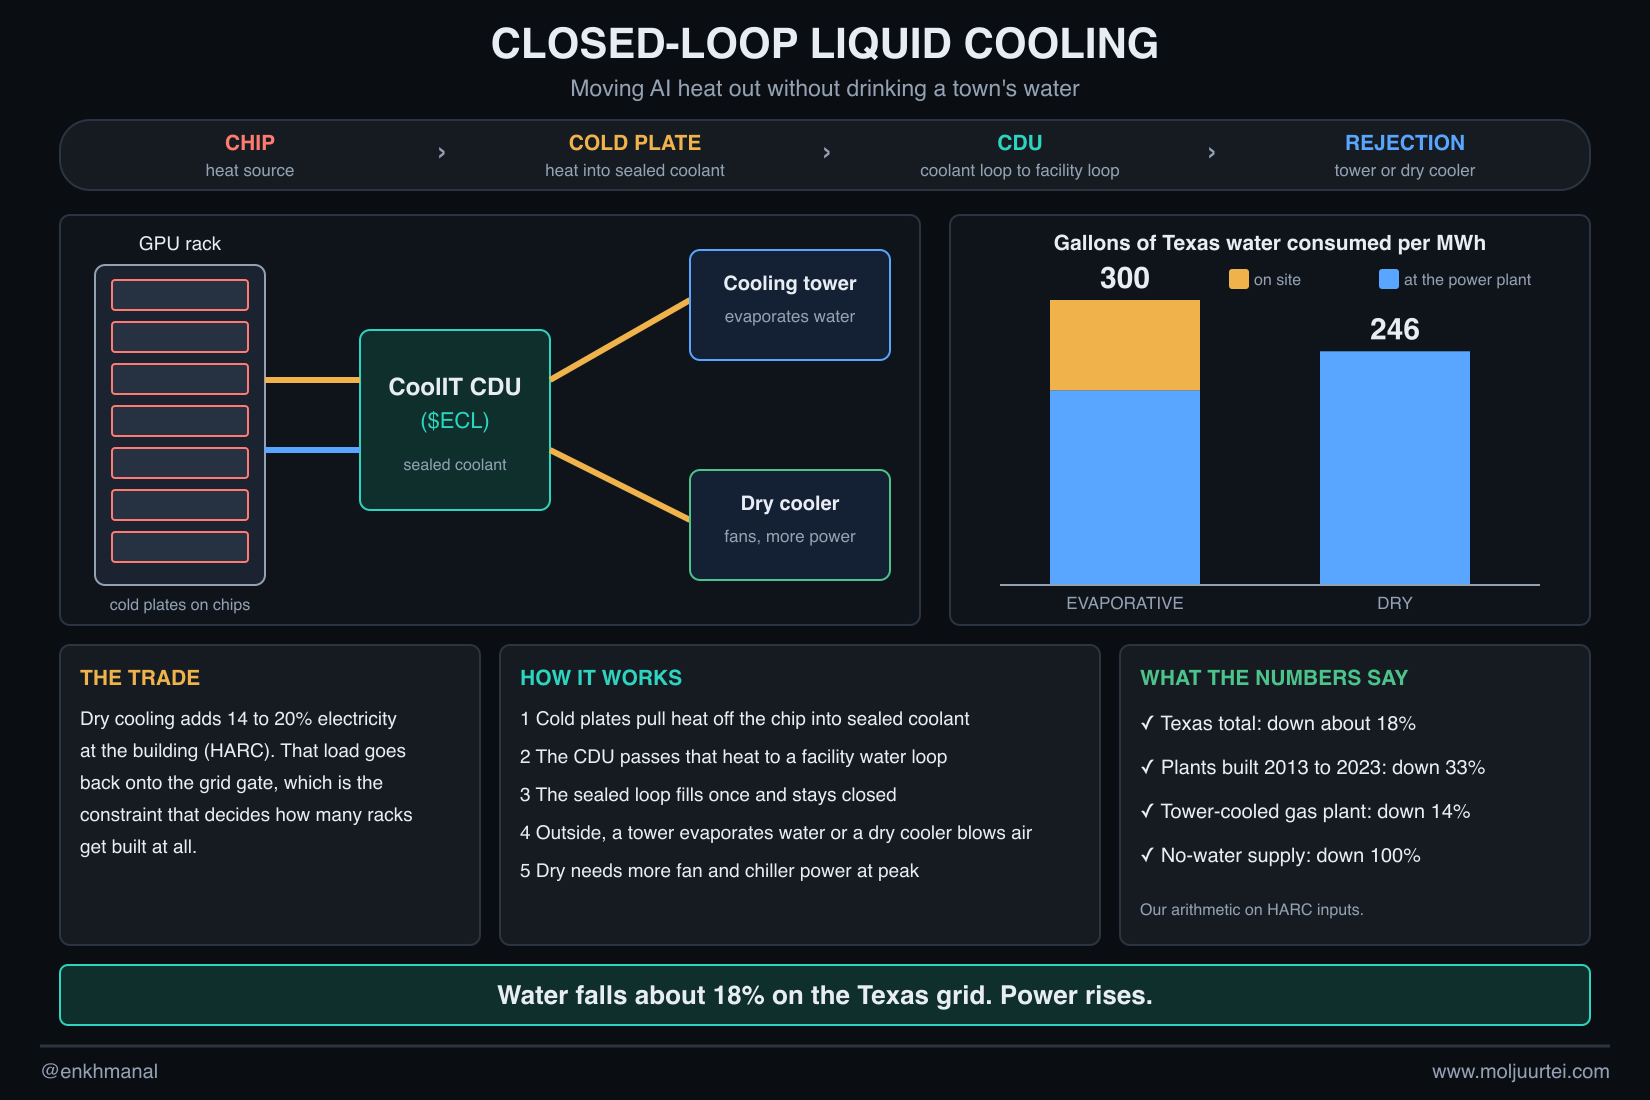
Зах зээл усны хэсгийг нэг арилжаа гэдэгтэй санал нийлээгүй, төлбөрийн нотолгоогоор хуваасан. Дулаан, цахилгааны тоног төхөөрөмж AI хөрөнгө оруулалттай хамт унасан: $VRT 12.9%, $NVT 12.7%, $ETN 9.9%, $JCI 6.3%, $TT 1.7%, 11-р сарын 3-нд тайлагнасан $MOD 21.4%. Эдгээр нь хөргөлтийн түүхийн нэрс бөгөөд аль нь ч Техасын орлого ил тод болгодоггүй. Нэгж нь хаана ч баригдсан мегаваттыг дагадаг тул эрэлтийг зөөдөг түр зогсолт тэднийг өөрчлөхгүй, хойшлуулдаг нь хохирооно. Vertiv 10-р сарын 28-нд төслийн ер бусын шилжилт хараагүй гэж хэлсэн бөгөөд 3-р улирлын органик захиалга хоёр дахин илүү өссөн. Усны нэрс өссөн: $XYL 5.0%, $ECL 3.4%, $PNR 3.3%, $VLTO 0.6%, зах зээл 1.7% өссөн үед. Гэхдээ ил тод мэдээллийг хар. Veralto дата төвийн борлуулалт хоёр дахин өссөн ч бага хэвээр гэж хэлдэг (10-Q). Xylem тоогүйгээр дата төвийн захиалга дурддаг. Pentair-ийн 10-K-д энэ үг огт байхгүй (10-K). Энэ өсөлт дата төвийн түүх хавсаргасан хамгаалалтын эргэлт юм.
$ECL бол хүчин чармайлт үнэтэй үл хамаарах зүйл бөгөөд бид үүнийг Техасын арилжаа гэж нэрлэхгүй. Global High-Tech 3-р улиралд органик 63% өсч, CoolIT хоёр дахин илүү өсөж, удирдлага 2030 он гэхэд жилд 25%-иас дээш өсөлтөөр 4 тэрбум долларын борлуулалт зорьж байна (10-Q). Нэг систем дээр хөргөлтийн төхөөрөмж, усны хими, хяналтыг зардаг тул хөргөлтийн аль сонголтод ч мөнгөө авна. Тезис нэрлэж болох гурван замаар бүтэлгүйтнэ. Техасын шинэ барилгууд аль хэдийн хаалттай хэлхээ рүү шилжиж байна: Hut 8 Beacon Point-ийг ингэж тодорхойлдог, Cipher Colorado City-гийн усны системд мөнгө амласан, тиймээс хориг шинэ хэмжээ бага авчирч магадгүй. Зөвхөн тайлагналын дүрэм авах муж ямар ч захиалга өөрчлөхгүй. Тавиур тутамд илүү цахилгаан нь нэгдүгээр хаалганы асуудлыг улам дордуулж, хэдэн тавиур баригдахыг тодорхойлдог асуудал нь энэ.
Техас чангарахад эрэлт хаашаа явах вэ
Зүгээр нүүх гэсэн дүгнэлт хагас зөв, учир нь газрын зураг ч агшиж байна. Cleanview түр зогсолтыг дэмждэг захирагч эсвэл сонгогдсон захирагчтай есөн муж, 158.6 ГВт буюу АНУ-ын дамжлагын 41%, мөн ялагч нь хатуу дүрэм хүсэж буй 69.2 ГВт буюу 18% гэж тоолсон (Cleanview). Үүний 88.4 ГВт нь Техас, 21.9 ГВт Охайо, 20.2 ГВт Жоржиа, Жоржиа мөн нийтийн аж ахуйн комиссоо эргүүлсэн. Орон нутагт дата төвийг хязгаарлах тал 41 санал хураалтын дор хаяж 36-д ялсан. CoinDesk-ийн мэдээлснээр Goldman чангарах магадлалтай мужуудыг төлөвлөсөн хүчин чадлын 45% орчим гэж үзэж, Bernstein санал хураалтын өмнөх өдөр 433 ГВт-ийн 244 ГВт-ийг улс төрийн хамааралтэй гэж тоолсон ч ихэнх нь өндөр зардлаар үргэлжилнэ гэж хүлээсэн (24/7 Wall St).
Ардчилсан Конгресс захирагчдаас бага эсэргүүцдэг. Сандерс, Окасио-Кортесын моратори хууль бий (Сенатын мэдэгдэл), ийм хууль Трампын гарын үсэг эсвэл хоёр танхимын гуравны хоёрыг шаардана (Evercore-ийн тухай Tikr). 2029 оны нэгдүгээр сар хүртэл Конгресст сонсгол, татварын маргаан л үлдэнэ. Захирагчид одоо ажиллаж чадах тул шилжих эрэлт хүссээр байгаа мужууд руу явна. Сигел Хойд Дакота, Луизиана, Кентаккийг нэрлэсэн (VanEck-ийн тэмдэглэл). Бидний тайлангийн судалгаа шинэ хэрэглэгчийн хамгаалалтын хуультай Оклахомаг, тэнд $IREN 1.6 ГВт төлөвлөж байгаа, мөн Digital Realty-ийн Индианаполис, Шарлотт, Канзас Сити дэх шинэ газрыг нэмнэ. Бүгд найрамдахчуудын сонгогчид баталгаа биш: Data Center Watch-ийн мэдээгээр Бүгд найрамдахын нэр дэвшигчдийн 30% түр зогсолтыг дэмжсэн. Хөдөлж буй төслүүд хамгийн тэсвэртэй: Cleanview-ийн улсын хэмжээнд баригдаж буй 56.7 ГВт хамгийн бага хамааралтэй.
Арилжаанд гурван зүйл гарна. Халуун мужид хойшлох нь хаа сайгүй бэлэн хүчин чадлын үнэ цэнийг өсгөдөг тул бүлгийн эцсийн эрэлт өөрчлөгдөөгүй. Гацаа шугам авахаас зөвшөөрөл авах руу шилжиж, улс төрийн харилцаа, цэвэр тоног төхөөрөмжтэй операторуудад тустай. Дараагийн найрсаг мужид анх хүрсэн хөгжүүлэгчид хомсдлын дараагийн давалгааг авна, үүнийг Кентакки дахь $WULF компаниийн Muskie, Луизиана дахь $HUT компаниийн River Bend шалгахаар байрласан. Энэ нь үнэгүй биш. Энд байгаа нэр бүр AI цикл, түүнийг санхүүжүүлдэг өрийг мөн үүрдэг.
Компаниудын хамааралийг харьцуулах нь
11-р сарын 5-ны харьцуулалт төхөөрөмж суурилуулахад орлого олдог нийлүүлэгчдийг цахилгаанаа баталгаажуулж, барилгаа санхүүжүүлж, хүчин чадлаа нийлүүлэх ёстой түрээслүүлэгч, хөгжүүлэгчдээс ялгана. Доорх баримт, үнийн харьцуулалтад 11-р сарын 4-ний хаалтын түүхэн үнэ ашиглав.
11-р сарын 5-ны харьцуулалтад $ECL нь суурилуулсан систем бүрээс орлого олдог, усны салбарын жишээнүүд дунд өндөр технологийн хамгийн хурдан өсөлтөө мэдээлсэн, үнэ нь хоёр дунджаасаа дээгүүр байв. Дата төвийн бизнес нийт $16 тэрбум орчим орлогынх нь бага хэсэг хэвээр. $EQIX олон мянган харилцагчтай бөгөөд дурдсан тайлангаар нэг харилцагч нийт орлогын 2.5%-иас давахгүй. Техасын эзлэх хувь нийтэд ил биш. $DLR компанийн жилийн дүнгээр тооцсон түрээсийн орлогын 4.3% Далласт ногдож, Indianapolis, Charlotte, Kansas City-д газар авсан. Том харилцагчид их хэмжээний талбай түрээслүүлдэг тул төвлөрлийн эрсдэл нь өөр.
Түлшний элемент дотроо шаталтгүй, ус бага хэрэглэдэг тул $BE нь талбайд цахилгаан үйлдвэрлэх нэг хувилбар. Гэхдээ зөвшөөрлийн шалгалт чангарсныг компани тайландаа дурдсан. $RIOT Техасын төслүүддээ сүлжээний зөвшөөрөл авсан ч Corsicana-д 910 МВт хүчин чадал нийлүүлэх, дамжуулалтын төлбөрийн өөрчлөлтийг давах нь тусдаа сорилт. $WULF, $APLD компаниуд Техаст бага хамааралтэй жишээ юм. TeraWulf нь Anthropic-ийн түрээсийн төслийн санхүүжилтэд Google-ийн зээлийн дэмжлэгтэй, Fluor-тай гэрээтэй. Энэ нь бүх санхүүжилт хаагдсан гэсэн үг биш. Applied Digital Хойд Дакота болон нэрийг нь мэдээлээгүй өмнөд бүсэд 1,410 МВт гэрээлжээ. Байршлын давуу тал байсан ч 8-р сарын эхний чиглэл гарахын өмнөх хаалтаас хоёр хувьцаа хоёулаа гуравны нэгээс илүү буурсан байв.
12-р сарын ангилал $HUT компанийн Beacon Point, $CIFR компанийн 1 ГВт-ын Colchis төсөлд чухал. $GLXY нь 1.6 ГВт орчим суурь ачааллын ангилалтай, Helios I–III төслийн зөвшөөрөлтэй; нэмэлт судалгаанд байгаа хүчин чадлын хуваарилалтын тов хожуу. $VRT, $GEV нийт тоног төхөөрөмжийн хөрөнгө оруулалтаас, $VST, $TLN бөөний цахилгааны эдийн засгаас илүү хамаардаг. Эдгээр бизнесийг нэг бүлэг мэт үнэлэх үндэсгүй.
Удирдлага ба түүх
Энэ цахилгаан аль хэдийн бүрэн зөвшөөрөгдсөн
Энэ долоо хоногт чухал түүх бол санал хураалтаас өмнө хэн байрласан бэ. TeraWulf Эбботтын анхны захидлаас өмнө, долдугаар сард Abernathy-г зарахаар тохиролцож, нэг сүлжээ, нэг зохицуулагчаас хамаарахыг хүсэхгүй гэж наймдугаар сарын дуудлагаар хэлсэн. Applied Digital-ийн Уэс Каммингс аравдугаар сард хязгаарлалт бүр цахилгаантай, орон нутгийн дэмжлэгтэй кампусын үнэ цэнийг өсгөдөг гэж хөрөнгө оруулагчдад хэлсэн. Hut 8 ERCOT-д 5%-иас бага гэсэн газарзүйн хуваарилалт нийтэлж, санал хураалтын маргааш өглөө бэлтгэсэн үгээ сонгуулиар дуусгаад 12-р сарын 17-оо баримталсан. Galaxy Техас өөрчлөгдөж байхад зун Helios II-ын түрээсэнд гарын үсэг зурахгүй байхаар сонгосон бөгөөд 2027 он хүртэл гадны хөрөнгө хэрэггүй тул тодорхой болохыг хүлээж чадна гэсэн. Cipher-ийн Тайлер Пэйж Техас бусад мужаас эрсдэлтэй биш гэж маргаж, түншүүдтэйгээ Colorado City-гийн усны системд 10 сая доллар амласан. Бид энэ зардлыг үнэлж, аргумент долоо хоногийн өмнөхөөс хатуу шалгалтад орж буйг тэмдэглэж байна.
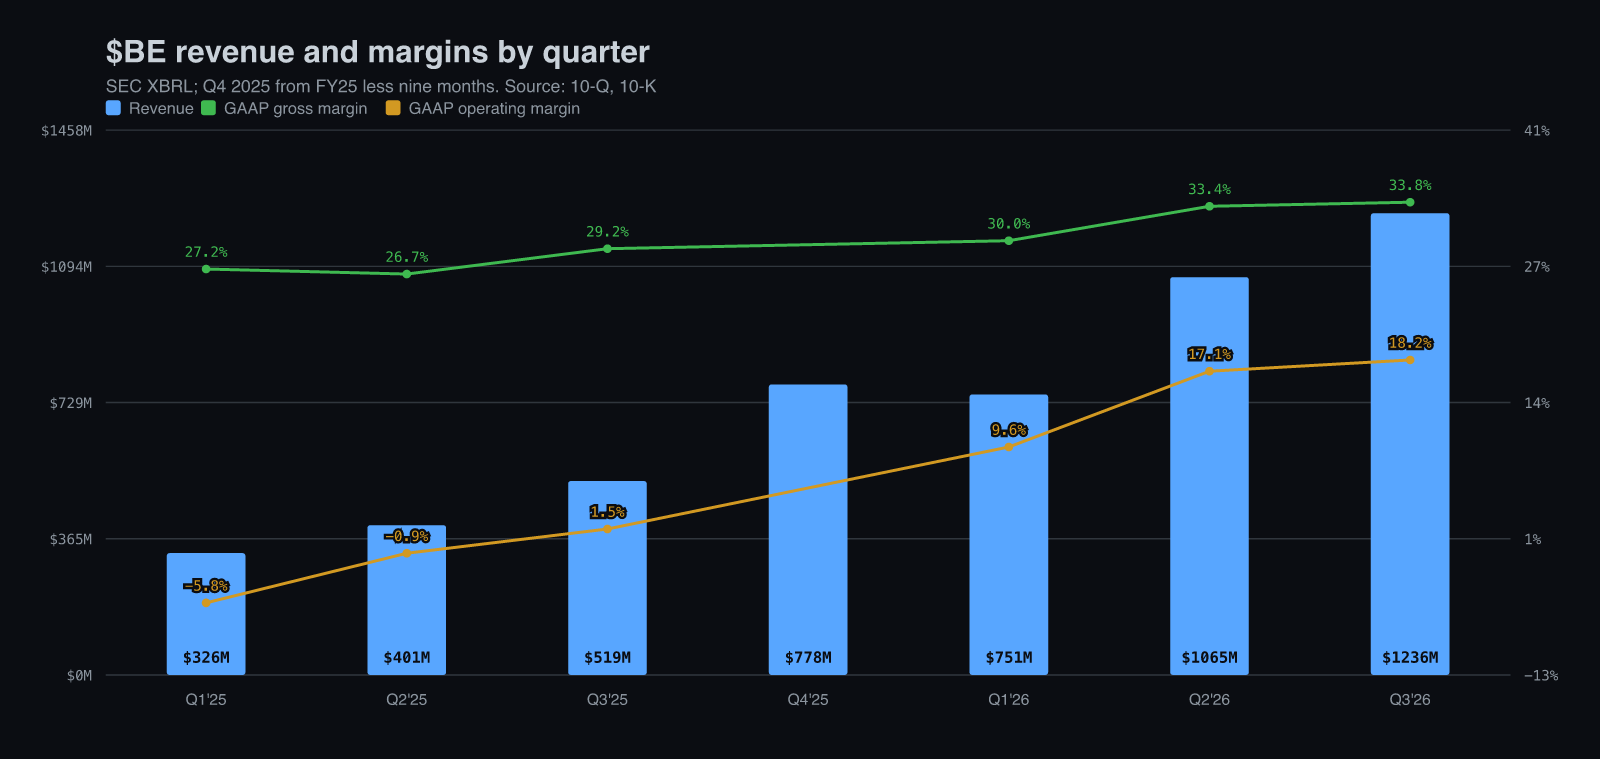
$BE энд хамгийн урт контексттэй нэр тул бүрэн чиг хандлагыг авна, чиглэл маш сайн боловч мөнгөн гүйлгээ хоцорч байна. Орлого FY21-д $907 сая, FY22-т $1.14 тэрбум, FY23-т $1.27 тэрбум, FY24-т $1.44 тэрбум, FY25-д $2.00 тэрбум болж, GAAP нийт ашгийн хувь 21.8%-иас 13.1%-ийн доод цэгээр 29.3% болсон. Улирлаар энэ жил өсөлт 130% орчим буюу түүнээс дээш, 3-р улиралд нийт ашгийн хувь 33.8%. FY26 зорилт орлого $4.4–4.6 тэрбум, EPS $3.10–3.40. Үүнийг мөнгөн гүйлгээтэй харьцуул: 3-р улирлын GAAP үйл ажиллагааны ашиг $225.4 сая, үйл ажиллагааны мөнгөн гүйлгээ −$27 сая. Бүтэц бол өөр анхааруулга. 3-р улиралд хоёр үйлчлүүлэгч орлогын 43%, 26% байсан бөгөөд хоёр дахь нь холбоотой тал, эцсийн хэрэглэгч биш санхүүжүүлэгчийн хэрэгсэл (10-Q).
Улирлаар $BE компаниийн орлого Q1'25-д $326 сая, Q2'25-д $401 сая, Q3'25-д $519 сая, Q1'26-д $751 сая, Q2'26-д $1,065 сая, Q3'26-д $1,236 сая, GAAP нийт ашгийн хувь 27.2%, 26.7%, 29.2%, 30.0%, 33.4%, 33.8%, үйл ажиллагааны ашгийн хувь −5.8%-иас 18.2% болсон. 2026 оны гурван улиралд орлогын жилийн өсөлт 130%, 166%, 138%.
Жагсаалтын бусад нь удаан, зарим талаараа өөрийгөө илүү шударгаар харуулдаг. $ECL компаниийн орлого FY21-ийн $12.73 тэрбумаас FY25-ын $16.08 тэрбум болж, өсөлт 11.4%-иас 2.2% болон буурч, үйл ажиллагааны ашгийн хувь 12.6%-иас 17.0% болсон тул High-Tech төлөвшсөн суурийг өргөж байна. $EQIX $6.64 тэрбумаас $9.22 тэрбум болж, өсөлт FY23-ын 12.7%-иас FY25-ын 5.4% болж удааширсан, үйл ажиллагааны ашгийн хувь 20.0%. $RIOT $213 саяас $647 сая болж, GAAP үйл ажиллагааны ашгийн хувь 40.8%-иас −96.1% хэлбэлзсэн нь биткойны үнэлгээг голчлон харуулж, дөнгөж эхэлсэн түрээсийн бизнесийн талаар бага хэлдэг.
Нэхэмжлэлийн нөгөө талаас ижил зүйлийг баталдаг: $VRT цэвэр борлуулалт 61% өсч, органик захиалга хоёр дахин илүү өссөн (10-Q), $GEV захиалга 96% өсч, нөөц $197 тэрбум (10-Q). Одоогоор бүх тайлан худалдан авагчид захиалсаар байгааг хэлдэг. Хөлдөлт тайлан, хуанлид гарсан ч тоног төхөөрөмжийн захиалгын дэвтэрт хараахан гараагүй.
Эрсдэл ба юу эвдэх вэ
Бидний бүх хүрээний хамгийн сул таамаг бол тушаал шинэ зөвшөөрөл рүү чиглэсэн хэвээр байна гэдэг. Түүний амлалтад бүх зөвшөөрөл гэсэн. Эбботтын наймдугаар сарын захидал холболтоор урагшилж буй бүх төслийг хамарсан. Нөхцөлт ангилал, түрээстэй, эрчим хүчтэй шугамгүй төсөл бол тодорхойгүй тохиолдол бөгөөд эрсдэлд буй үнэ цэнийн томоохон хэсэг: Beacon Point, Colchis, Helios II, 66.4 ГВт-ийн ихэнх. Анхны тушаал тэдэнд хүрвэл хомсдлын тезис өнөөдөр гүйдэл татаж буй талбайд явцуурч, жагсаалтын Техасын нэрс 2027 онд хамаагүй хэцүү болно.
Шинэ шийдвэр ангилал авсан төсөл, олгосон зөвшөөрлийг хамарвал, эсвэл ERCOT эхний багцаас том төслүүдийг хасвал энэ үндэслэл суларна. Түр хоригийн хүрээг тогтоох шүүхийн шийдвэр, эсвэл тодорхой нөхцөлөөр зөвшөөрөл олгохыг сэргээх хууль нь ховор нөөцийн үнэ цэнийг өөрчилж болно.
Зам, огноо, нэрийг юу хөдөлгөх вэ
Бид гурван бодлогын замыг дүгнэлтээр жигнэнэ. Суурь хувилбар, 55% орчим: ангилагдаагүй бүх зүйлд түр зогсолт нэгдүгээр сарын 19-өөс цааш үргэлжилж, 5-р сарын 31 гэхэд зардал, ус, тайлагналын нөхцөлтэй хууль батлагдана: зөвшөөрөгдсөн талбайнууд ашиг хүртэж, Техасын төслийн багц нэг жил орчим хойшилж, хөргөлт, цахилгааны нийлүүлэгчид бага мэдэрнэ. Сайн хувилбар, 25% орчим: ERCOT 12-р сард Batch Zero-ийн ихэнхийг цэвэрлэж, түүний тушаал ангилагдсан төслүүдийг хөндөхгүй, түрээслэгчид $HUT, $CIFR, $GLXY компанид хурдан буцаж, хамгийн их унасан бүлэг хамгийн их сэргэнэ. Муу хувилбар, 20% орчим: тушаал ангилагдсан төсөлд хүрч, Сенат гацаж, бусад муж дагаж, зээлдүүлэгчид дуусаагүй зүйлийг санхүүжүүлэхээ болино, Техасаас гадуурх хөгжүүлэгчид ч төлнө. Эдгээр жин бидний дүгнэлт, загварын гаралт биш.
Ажиглах зүйлс: Jupiter-ийн 11-р сарын 19-ний явцын хурал, ERCOT-ийн 12-р сарын 10-ны тайлан, Hut 8 компанийн 12-р сарын 17-нд хүлээж буй ангилал, 1-р сарын 19-нөөс хойш гарч болзошгүй шийдвэрийн хамрах хүрээ. Түлшний элементийн хувьд зөвшөөрөл, нийлүүлэлтийг; Техасын түрээслүүлэгчдийн хувьд холболт, дамжуулалтын төлбөрийг; бусад мужийн төслийн хувьд гарын үсэг зурсан гэрээг бодитоор санхүүжсэн барилгаас ялгаж харна. Ecolab-ийн хөрөнгө оруулагчдын өдөр дата төвийн борлуулалтын хэмжээг тодруулах боломж. Equinix Техасын эзлэх хувийг одоогоор тусад нь мэдээлээгүй.
Үнийн байрлал
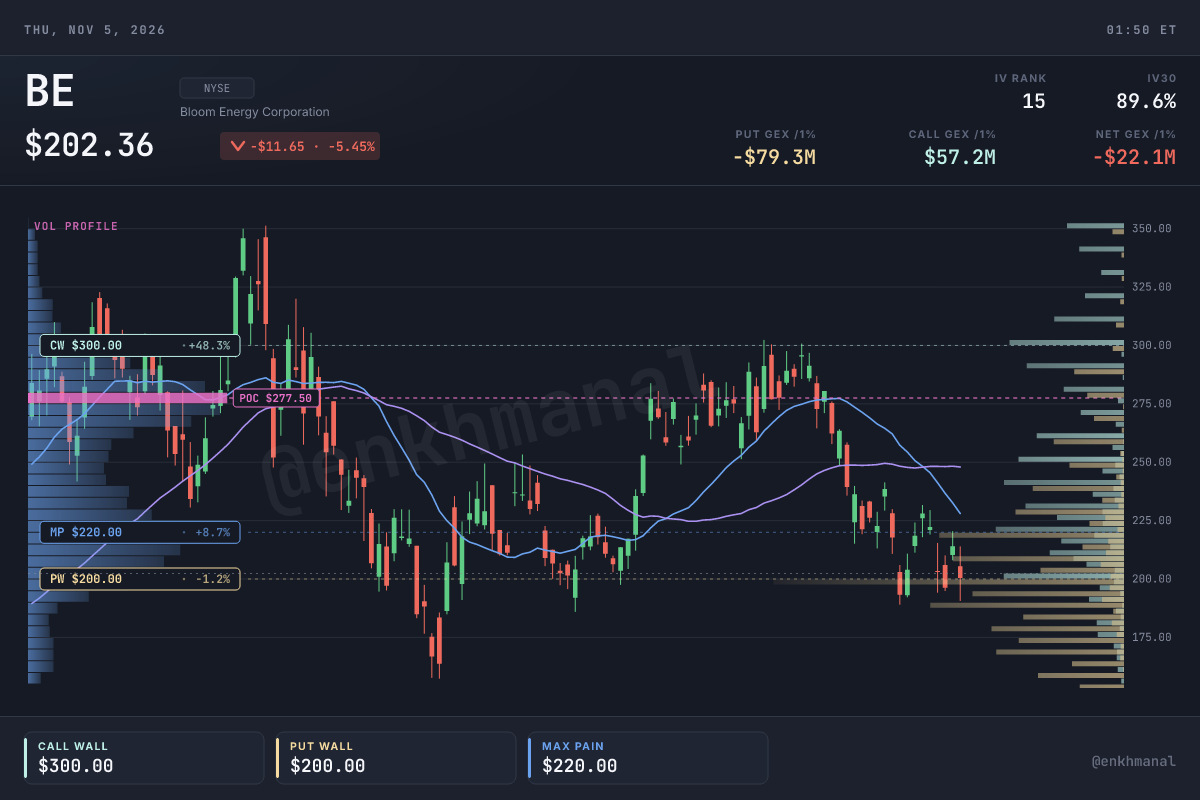
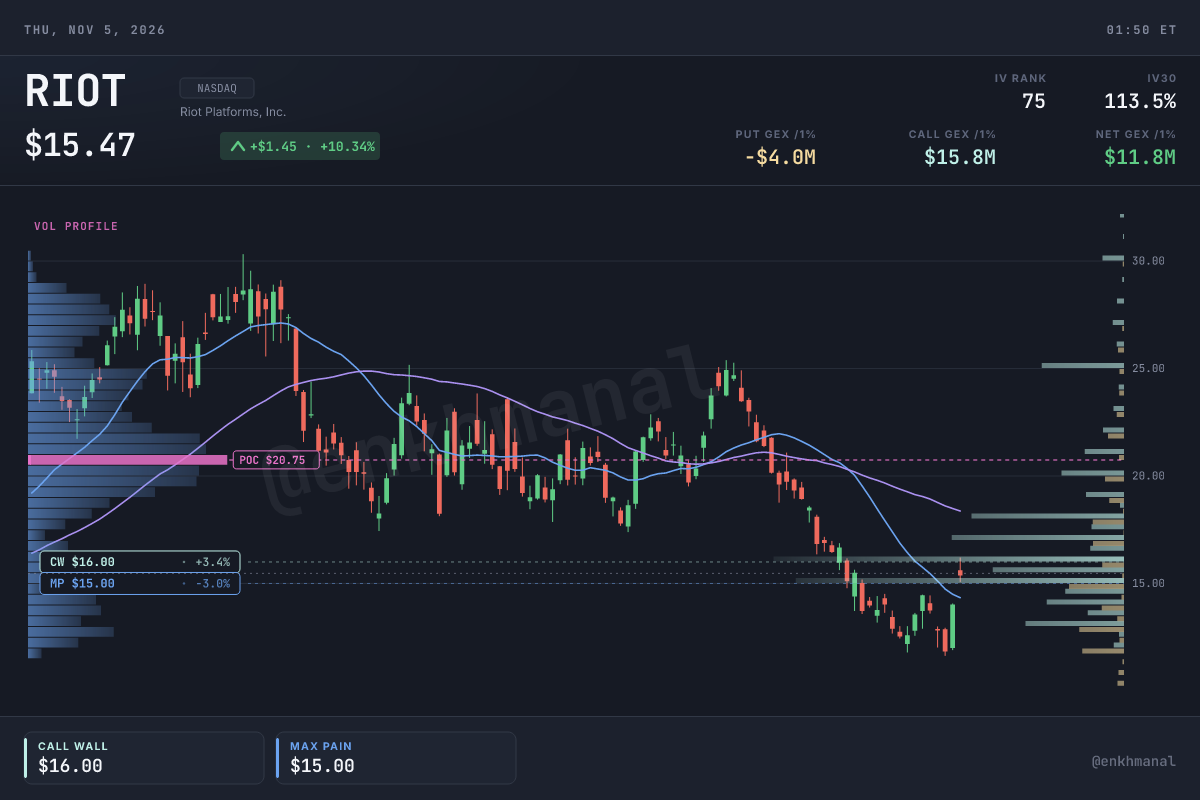
Түүхэн зах зээлийн мэдээлэл: бичвэр дэх үнэ, хөдөлгөөнт дунджийг 11-р сарын 4-ний хаалтаар авсан. Зарим зургийн толгой хэсэгт 11-р сарын 5-ны өдрийн дундах үнэ байгаа тул бичвэр дэх хаалттай адил биш. Опционы түвшин нь тухайн үеийн гэрээний төвлөрлийг харуулах бөгөөд дэмжлэг, эсэргүүцлийг батлахгүй.
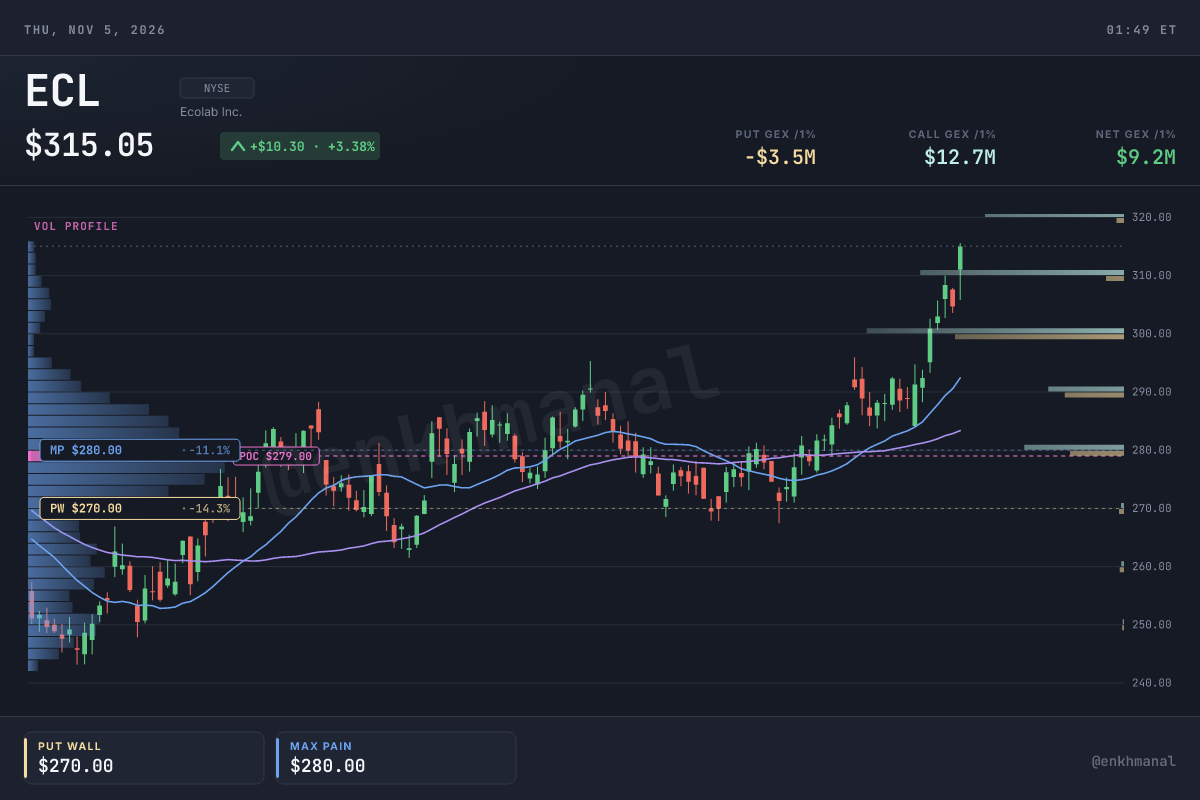
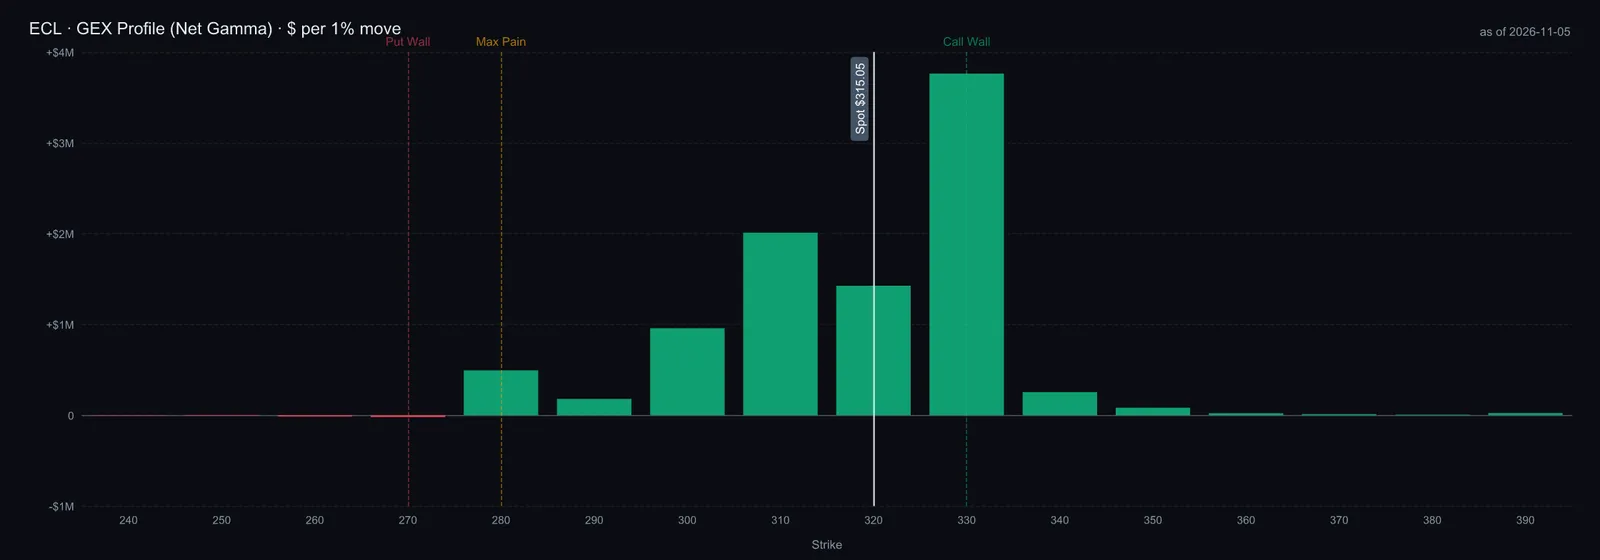
$ECL $315.01-д хаасан, 50 хоногийн дундаж $283.40, 200 хоногийн $276.40, нэг жилийн оргилдоо, энэ жил 20% өссөн. Цэвэр гамма $270 put хана, $330 call ханын хооронд төвлөрсөн. 11-р сарын 17-ны хөрөнгө оруулагчдын өдөр дараагийн огноотой шалгалт.
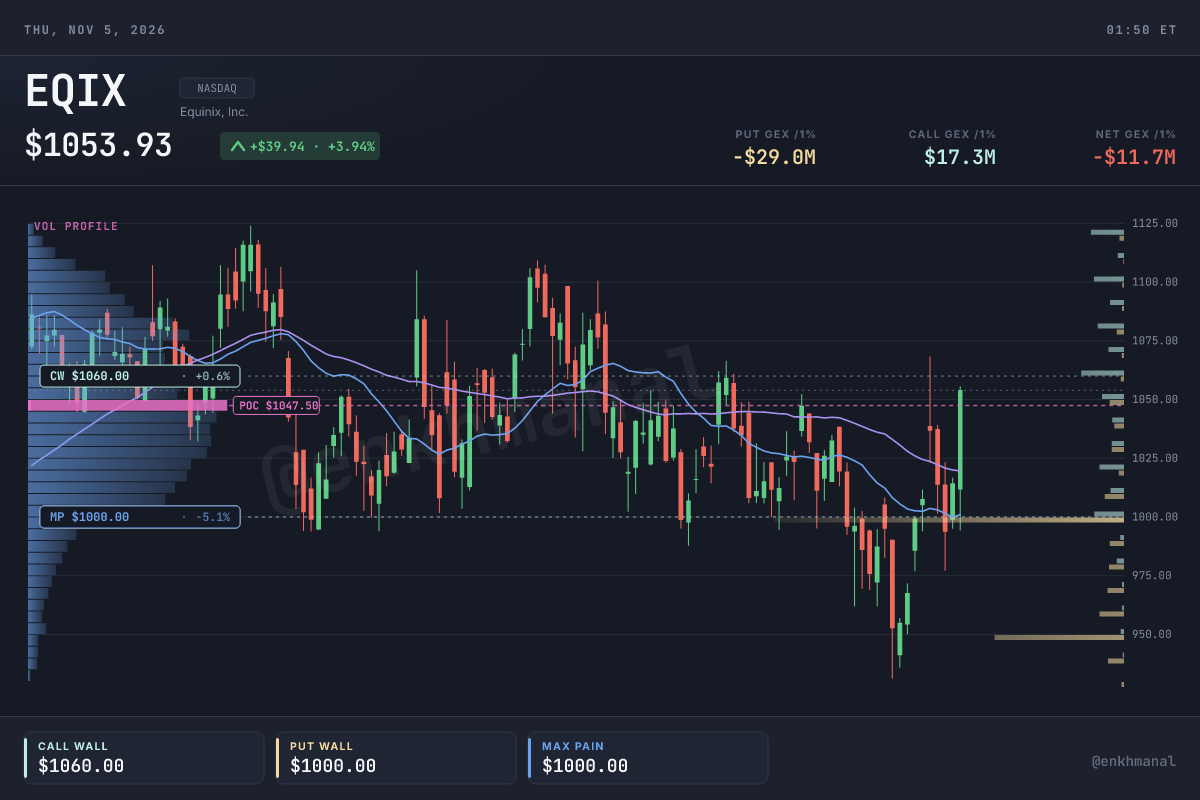
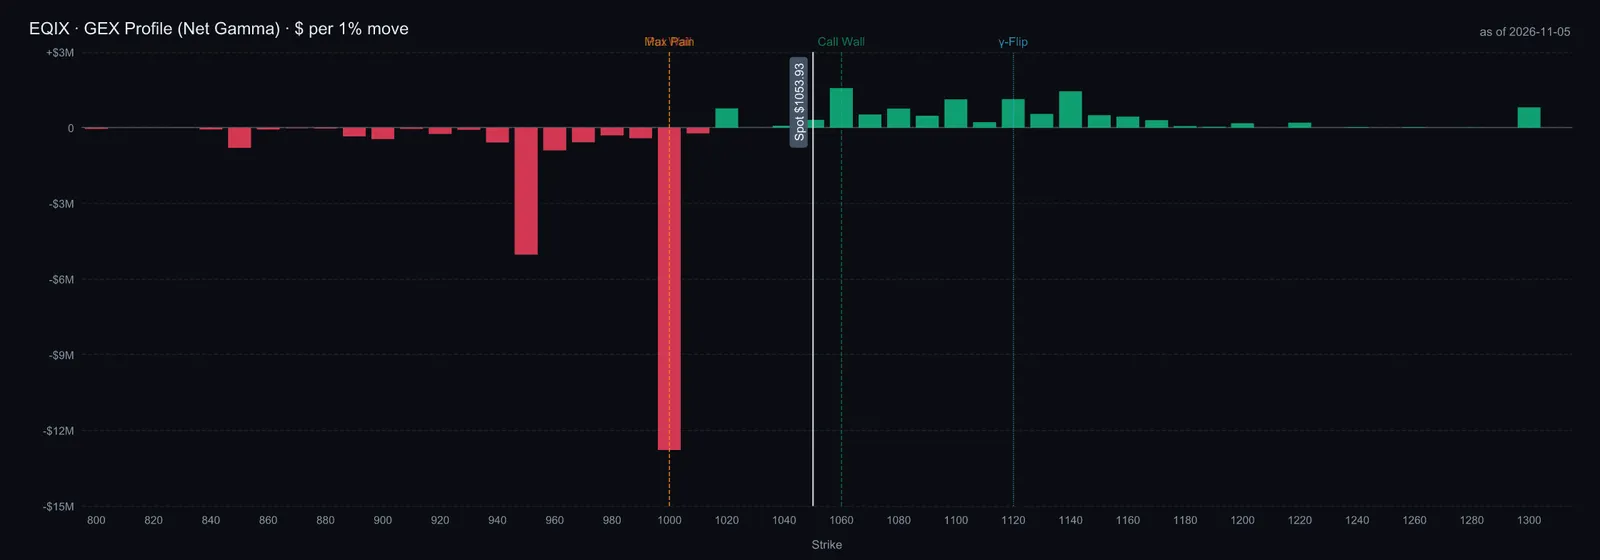
$EQIX $1,054.09-д хаасан, 50 хоногийн $1,019.60, 200 хоногийн $1,014.10-аас дээш, энэ жил 38% өссөн, оргилоосоо 6% доор. $1,060 call хана хаалттай бараг ижил, $1,000 put хана доор.
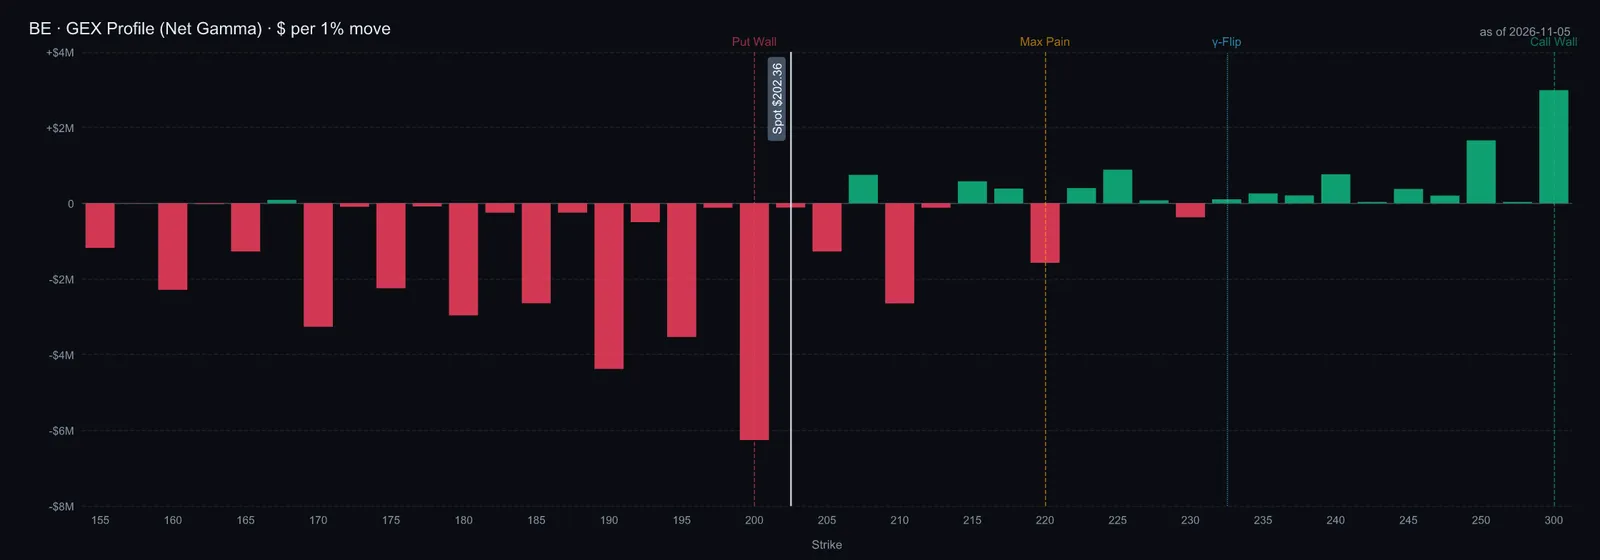
$BE $200.40-д хааж, өдөрт 6.4% унасан нь турбин, сүлжээний нэрсээс бага, гэхдээ 50 хоногийн $248.00, 200 хоногийн $222.20-оос доор. Энэ жил 131% өссөн, оргилоосоо 42% доор. Үнэ $200 put хана дээр, call хана $300.
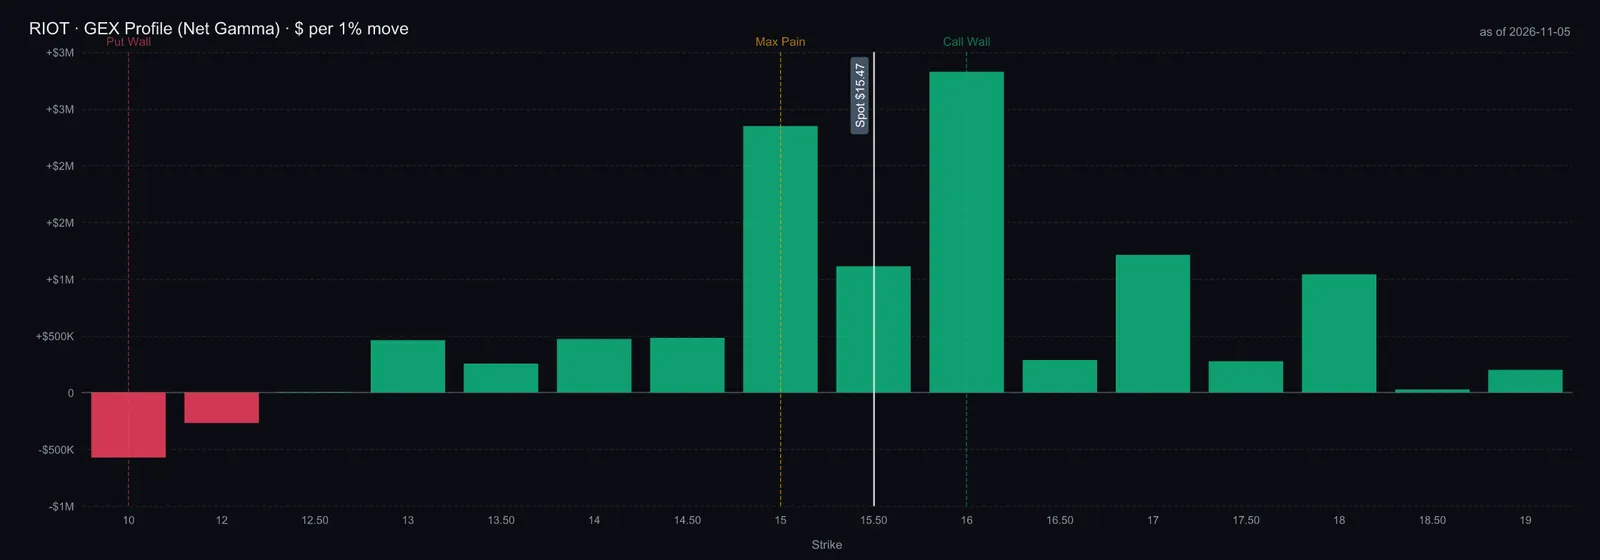
$RIOT түрээсийн өдрийн 9.6% өсөлтийн дараа $15.37-д хаасан, 50 хоногийн $18.40, 200 хоногийн $19.30-аас доор хэвээр. $16 call хана дээрээ ойрхон, $10 put хана хол доор.
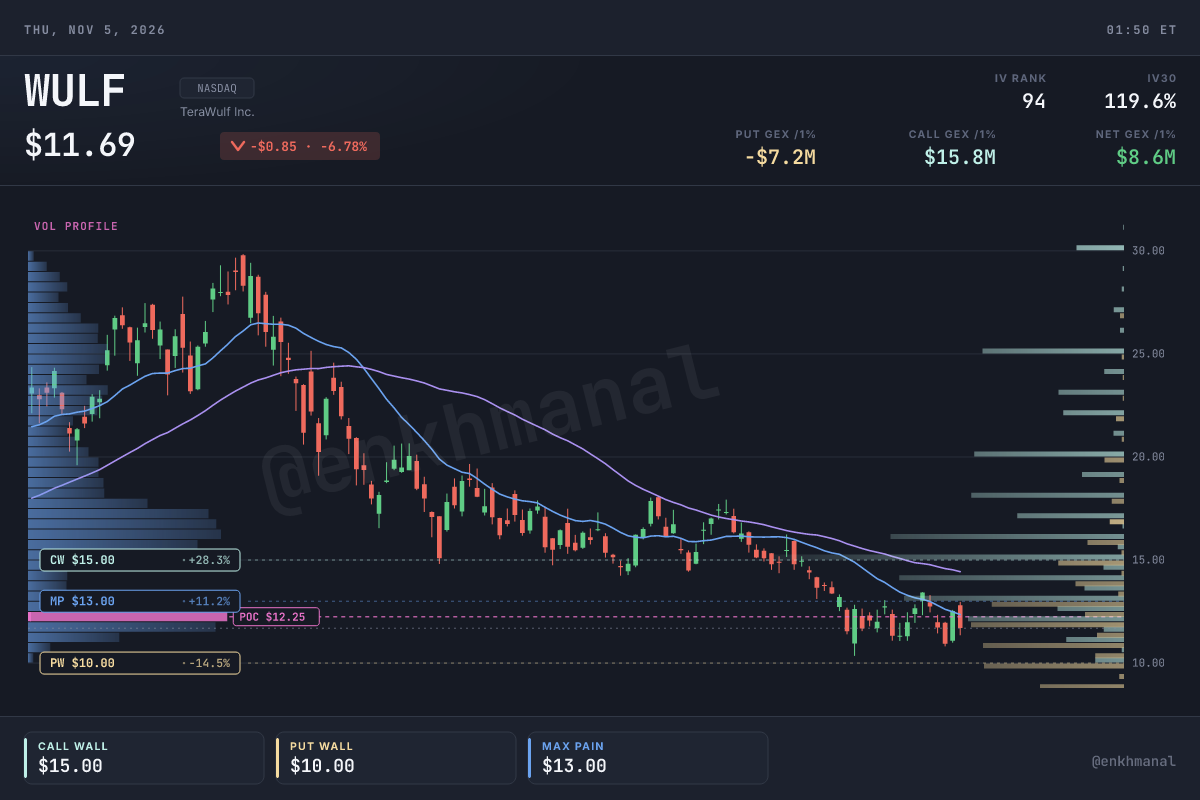
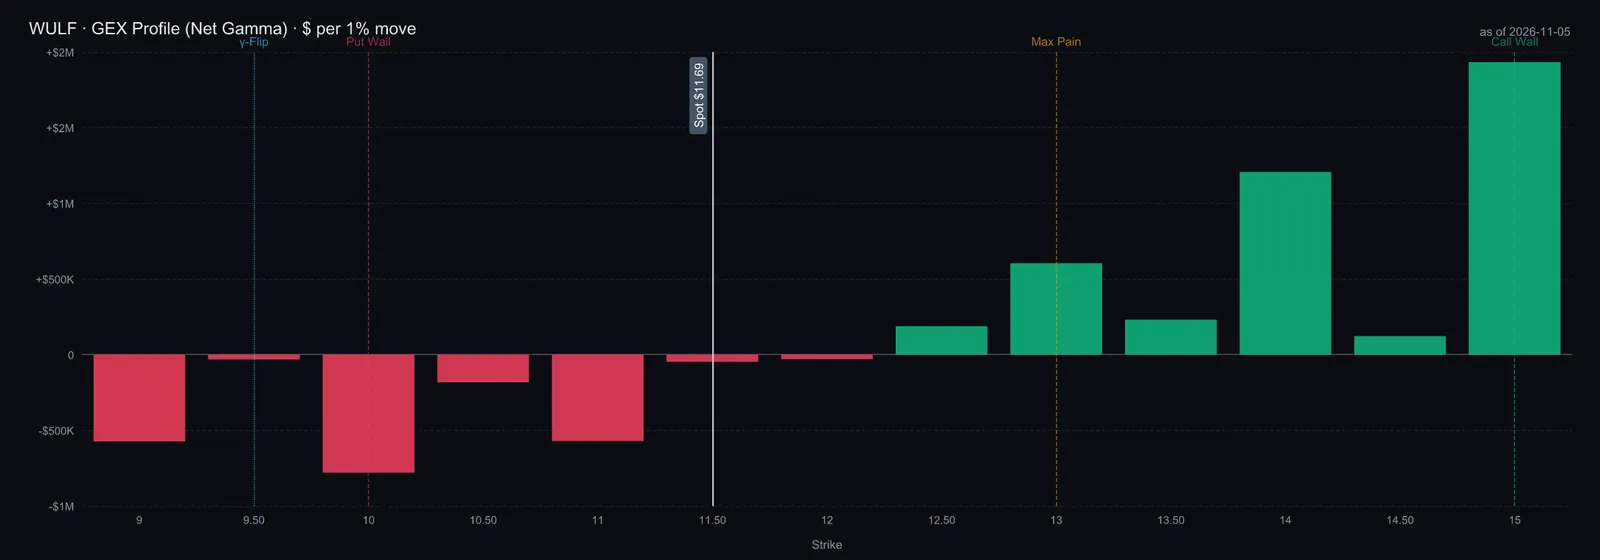
$WULF 11-р сарын 4-нд $11.70-д хаагдсан нь 50 хоногийн $14.40, 200 хоногийн $18.10 дунджаас доогуур. Тухайн үеийн опционы төвлөрөл $10, $15 байв. 11-р сарын 6-ны тайланг дээрх огноотой шинэчлэлд тусгав.
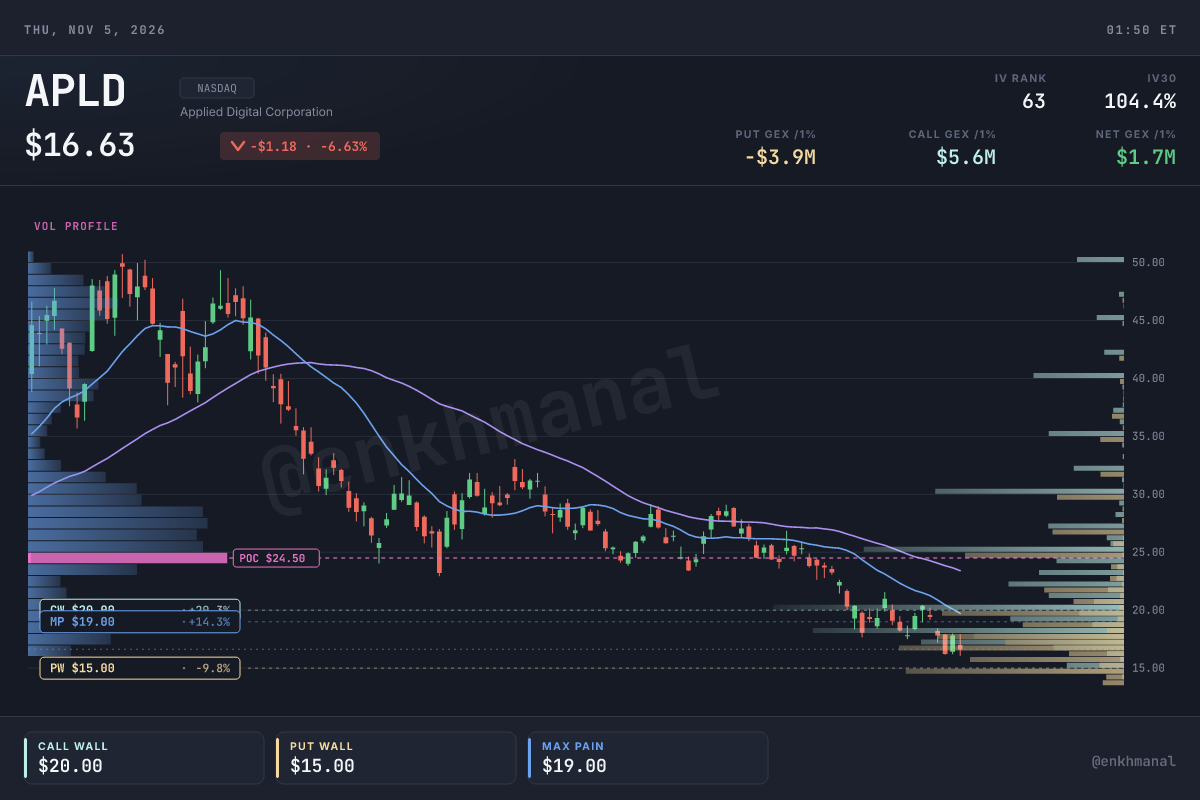
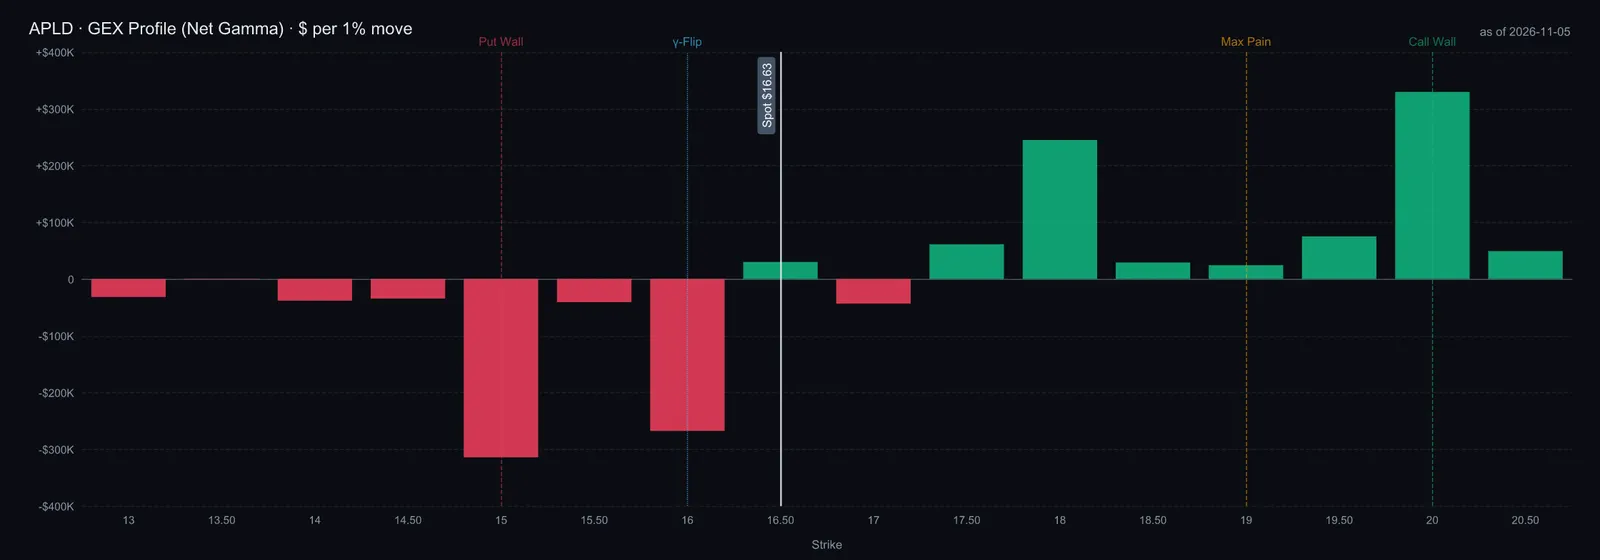
$APLD $16.61-д хаасан, 50 хоногийн $23.40-өөс 29%, 200 хоногийн $31.00-аас 46% доор, бидний долоон нэрийн хамгийн сул чиг хандлага, Техасаас гадуур байх нь одоогоор хэр бага үнэтэйг шударгаар сануулна. Опцион $15–20-ын хооронд төвлөрсөн.
Үнэлгээ ба байр суурь
Энэ бол өгөөжийн босгын шүүлтүүр бөгөөд бодит үнэ цэнийн дүгнэлт биш: нэр бүр 11-р сарын 4-ний хаалтаар гурван жил жилд 15% өгөхөд хоёр гарах үржвэрт нэгж хувьцааны ямар өсөлт хэрэгтэйг асууна. Үржвэрүүд бидний таамаг. Хөгжүүлэгчдийн хувьд тулгуур нь өр, хөрөнгө оруулалтын өмнөх гэрээт түрээс эсвэл NOI тул сөрөг тоо нь гэрээ дангаараа босгыг давна гэсэн утгатай, зөвхөн түүнийг барих өрийг үл тоовол, гэхдээ тэгж болохгүй. Төслийн санхүүжилттэй хөгжүүлэгчийн хувьд NOI-ийн нэг доллар нь багананд харагдахаас хамаагүй бага үнэтэй. Хувьцааны тооны хувьд шаардлагатай компанийн өсөлт = (1 + нэгж хувьцааны өсөлт) × (1 + хувьцааны өсөлт) − 1, энд байгаа хөгжүүлэгч бүр гаргаж эсвэл хөрвүүлж байна. Эндээс аудитлагдсан загвар гарахгүй тул худалдан авах дүгнэлтийг дэмжихгүй.
Мөрөөр уншвал хувьцааны нэрс боломжийн зүйл хүсдэг бөгөөд хөгжүүлэгчид санхүүжилт зөв байхыг хүсдэг. $ECL хүснэгтэд буй нэгж хувьцааны өсөлт хэрэгтэй, үндсэн бизнес үүнийг хийгээгүй, High-Tech дангаараа хараахан даахгүй. $EQIX, $DLR гарах үржвэрээс хамаарч зорилттойгоо ижил эсвэл түүнээс дээш хурд хүсдэг. $BE энэ жилийн зорилтоор давсан хурд хүсдэг, гурван жил хурдаа хадгалахаас их хамаарна. $VRT одоогийн өсөлтөөс бага хүсдэг. Тиймээс бид тоног төхөөрөмжийн нэрсийн уналтыг макро асуулт гэж хүндэлнэ: хөрөнгө оруулалт хадгалагдвал арифметик амархан.
Түүхэн үнэлгээ: $ECL нь сүүлийн 12 сарын шингэрүүлсэн нэгж хувьцааны ашгийн 42.9 дахин үнэлэгдэж, таван жилийн 40.6 дахин гэсэн голчоос өндөр, түүхэн утгуудын 64-р хувьд байв. Өнгөрсөн өсөлтөөр тооцсон PEG 3.19. $VRT нь 38.4 дахин, таван жилийн голч 70.6 дахин, түүхэн утгуудын 2-р хувь, PEG 0.63 байв. $XYL нь 22.4 дахин, голч 38.8 дахин. Bloom-ийн хувьд найдваргүй түүхэн цувааны оронд 2026 оны компанийн төлөвийг ашиглав. PEG нь үнэ, ашгийн харьцааг ашгийн өсөлтийн хувийн тоонд хуваасан үзүүлэлт. Эдгээр нь түүхэн хэмжүүр юм.
Харьцангуй тод давуу тал нь цахилгааны зөвшөөрлөө баталгаажуулсан төсөл, цогцолбор хаана баригдсанаас үл хамааран төхөөрөмж нийлүүлж орлого олох компанид байна. 11-р сарын 5-ны баримтаар энэ давуу тал аль нэг хувьцааг авах үндэслэл хангалттай болохыг тогтоогоогүй. Зөвшөөрөл, санхүүжилт, барилга, харилцагчийн төвлөрөл чухал хэвээр. 12-р сарын баталгаажуулалтын тайлан, дараах төслийн ангилал тодорхойгүй байдлыг багасгаж болно.
(Талархал: CoinDesk-ээр Morgan Stanley, Bernstein, VanEck-ийн Мэттью Сигел, SemiAnalysis, Cleanview, Data Center Watch, HARC. Бид тоог тайлан, дуудлага, агентлагийн баримттай байгаа тохиолдолд дахин шалгаж, чадаагүйг тэмдэглэв.)