
$SPCX — Цахилгаан, хөргөлт ба хиймэл оюуны хүчин чадлын уралдаан
$SPCX бол Space Exploration Technologies: пуужингийн компани байгаад хиймэл дагуулын интернэтийн компани болж, 2-р сараас хойш хиймэл оюуны тооцоолох хүчин чадлын компани болсон. Гуравдугаар улирал нь хиймэл оюуны хамгийн хэцүү хэсэг чип байхаа больсон үед юу болдгийг харуулав: орлого 14.6 тэрбум доллар болж 161% өссөн, үүний талаас илүү нь хиймэл оюуны тооцоолох хүчин чадлыг түрээслэх, ажиллуулахаас орсон бөгөөд 2027 оны 1-р улиралд 33-37 тэрбум долларын орлого гэсэн анхны урагшаа чиглэсэн төлөвийг өгсөн.
Хиймэл оюуны загвар бол асуултад тоон дээр арифметик хийж хариулдаг маш том тоон файл бөгөөд нэг үгэнд тэрбум тэрбумаар үржүүлэх үйлдэл хийдэг. Тэр тооцоо нь тавиурт багцалсан график процессорууд дээр явагддаг; Nvidia-ийн хамгийн шинэ машинуудын нэг тавиур жижиг хорооллын хэмжээний цахилгаан зарцуулж, бараг бүгдийг нь дулаан болгодог. Тиймээс хиймэл оюуны компанийн жинхэнэ бүтээгдэхүүн нь загвар биш, харин хариулт болж хувирсан цахилгаан юм; салбар одоо хүчин чадлаа ваттаар үнэлдэг.
Эндээс эхэлье. GPU бол нэгэн зэрэг мянга мянган жижиг тооцоо хийдэг чип бөгөөд хиймэл оюуны загварт яг ийм хэлбэрийн тооцоо хэрэгтэй. Дата танхим бол хэдэн арван мянган GPU-г байрлуулж, цаг наргүй цахилгаан, хөргөлтөөр хангадаг барилга. Гигаватт бол тэрбум ватт, ойролцоогоор нэг том цахилгаан станцын хүчин чадал бөгөөд хиймэл оюуны хүчин чадлыг одоо энэ нэгжээр төлөвлөж, зардаг. Нэрлэсэн тооцоолох хүчин чадал гэдэг нь компанийн суурилуулж асаасан GPU-уудын чадлын үзүүлэлт. Тооцоолох хүчин чадлыг ватт тутамд хэдэн доллараар түрээслэх нь хэрэглэгч тэр хүчин чадлын хэсгийг төлөх арга, харин нөхөн төлөгдөх хугацаа нь түрээс хүчин чадлыг барьсан зардлыг хэр хурдан нөхөхийг хэлнэ. Доорх бүх зүйл хүргэгдсэн чипийг ажиллаж буй, түрээслэгдсэн гигаватт болгон хэн хамгийн хурдан хувиргаж чадах вэ гэдэг тухай.
Юу өөрчлөгдөв
Гурван жилийн турш хиймэл оюуны ховор орц нь чип байв. 2026 онд энэ нь нэг шат доош шилжиж, чип орлого олохоос өмнө шаардагдах зүйлс рүү очсон: түүнийг тэжээх турбин эсвэл сүлжээний холболт, амьд байлгах хөргөлт, хуваарилах төхөөрөмж, батерей, барилга. Илон Маск 10-р сарын 20-ны дуудлагад үүнийг шууд хэлсэн: супер оюун ухааныг нэвтрүүлэх хязгаар нь чипээс илүү цахилгаан, хөргөлт, дэд бүтцэд байна.
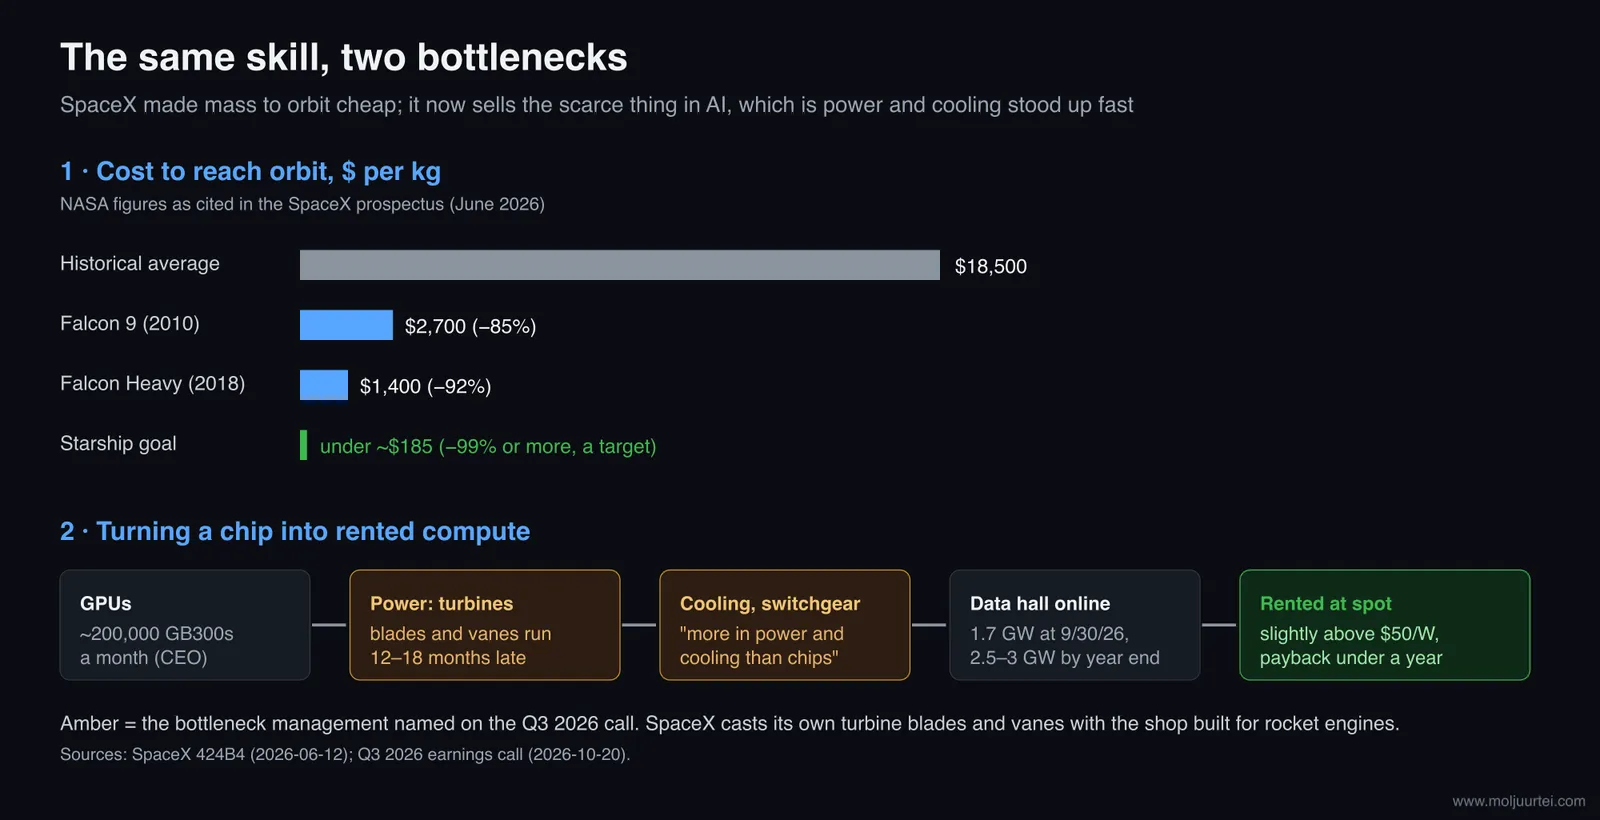
Гацаа нь чипийн дизайн биш, биет барилга угсралт болоход давуу тал нь хүнд тоног төхөөрөмжийг хамгийн хурдан бүтээдэг хэнд ч очдог. SpaceX-ийн бүх түүх яг энэ ур чадвар. Танилцуулгад иш татсан NASA-ийн тоогоор Falcon 9 тойрог замд хүрэх зардлыг нэг кг тутамд дунджаар 18,500 доллараас 2010 онд 2,700 доллар орчим, Falcon Heavy 2018 онд 1,400 доллар орчим болгож бууруулсан нь буцаж газардаж дахин нисдэг пуужин бүтээснийх юм. Маскийн тооцоогоор компани одоо тойрог замд илгээгдэж буй нийт жингийн 90% орчмыг хөөргөж байна. Үйлдвэр, хөдөлгүүр, цутгамал, хөөргөх талбайгаа өөрөө эзэмшсэнээр энэ байрлалд хүрсэн.
2-р сараас хойш тэр л байгууллага дата танхим руу чиглэв. Хийн генераторт хэрэгтэй турбины ир, сэнс нь Маскийн иш татсан турбин үйлдвэрлэгчдийн хэлснээр машины бусад хэсгээс 12-18 сараар хоцорч байгаа бөгөөд SpaceX пуужингийн хөдөлгүүрт зориулж барьсан цехдээ өөрөө цутгадаг. Компани 9-р сарын эцэст 1.7 гигаватт нэрлэсэн тооцоолох хүчин чадалтай байсан, 12-р сар гэхэд 3 гигаватт орчим болно гэж хүлээж, 2027 онд 10 гигаватт нэмнэ гэдэгт "маш итгэлтэй" байна. Энэ шилжилт цахилгаан, хөргөлтийг хэн ч гүйцэхгүй хуваарьтай босгож чадах компанийг шагнадаг бөгөөд тэр нь SpaceX.
Тезис
SpaceX хиймэл оюуны хамгийн олдоц муу хэсэг болох ажиллаж буй гигаваттыг барилгын зардлаа нэг жил хүрэхгүй хугацаанд нөхдөг үнээр зардаг бөгөөд гуравдугаар улиралд үүнийг сегментийн 7.6 тэрбум долларын орлого, 5.0 тэрбум долларын тохируулсан EBITDA болгосон.
Бизнес ба суурь нөхцөл
SpaceX гурван сегментээр тайлагнадаг бөгөөд тэдгээрийн ач холбогдлын дараалал нэг жилийн дотор эргэсэн. 2026 оны 3-р улиралд Super Intelligence буюу хиймэл оюуны сегмент орлогын 51.9%, Connectivity 36.0%, Space 12.1%-ийг бүрдүүлсэн; нэг жилийн өмнө хиймэл оюуны сегмент 14.6%, Connectivity 55.5%, Space 29.9% байв. Өсөлтөд оруулсан хувь нь бүр ч их: жилийн 9.0 тэрбум долларын өсөлтийн 75.0%-ийг хиймэл оюуны сегмент, 23.9%-ийг Connectivity, 1.1%-ийг Space оруулсан. Энэ одоо хиймэл дагуулын сүлжээ, хөөргөх бизнес залгагдсан тооцоолох хүчин чадлын компани бөгөөд тезис нь хиймэл оюуны сегментийн үнээс шалтгаална.
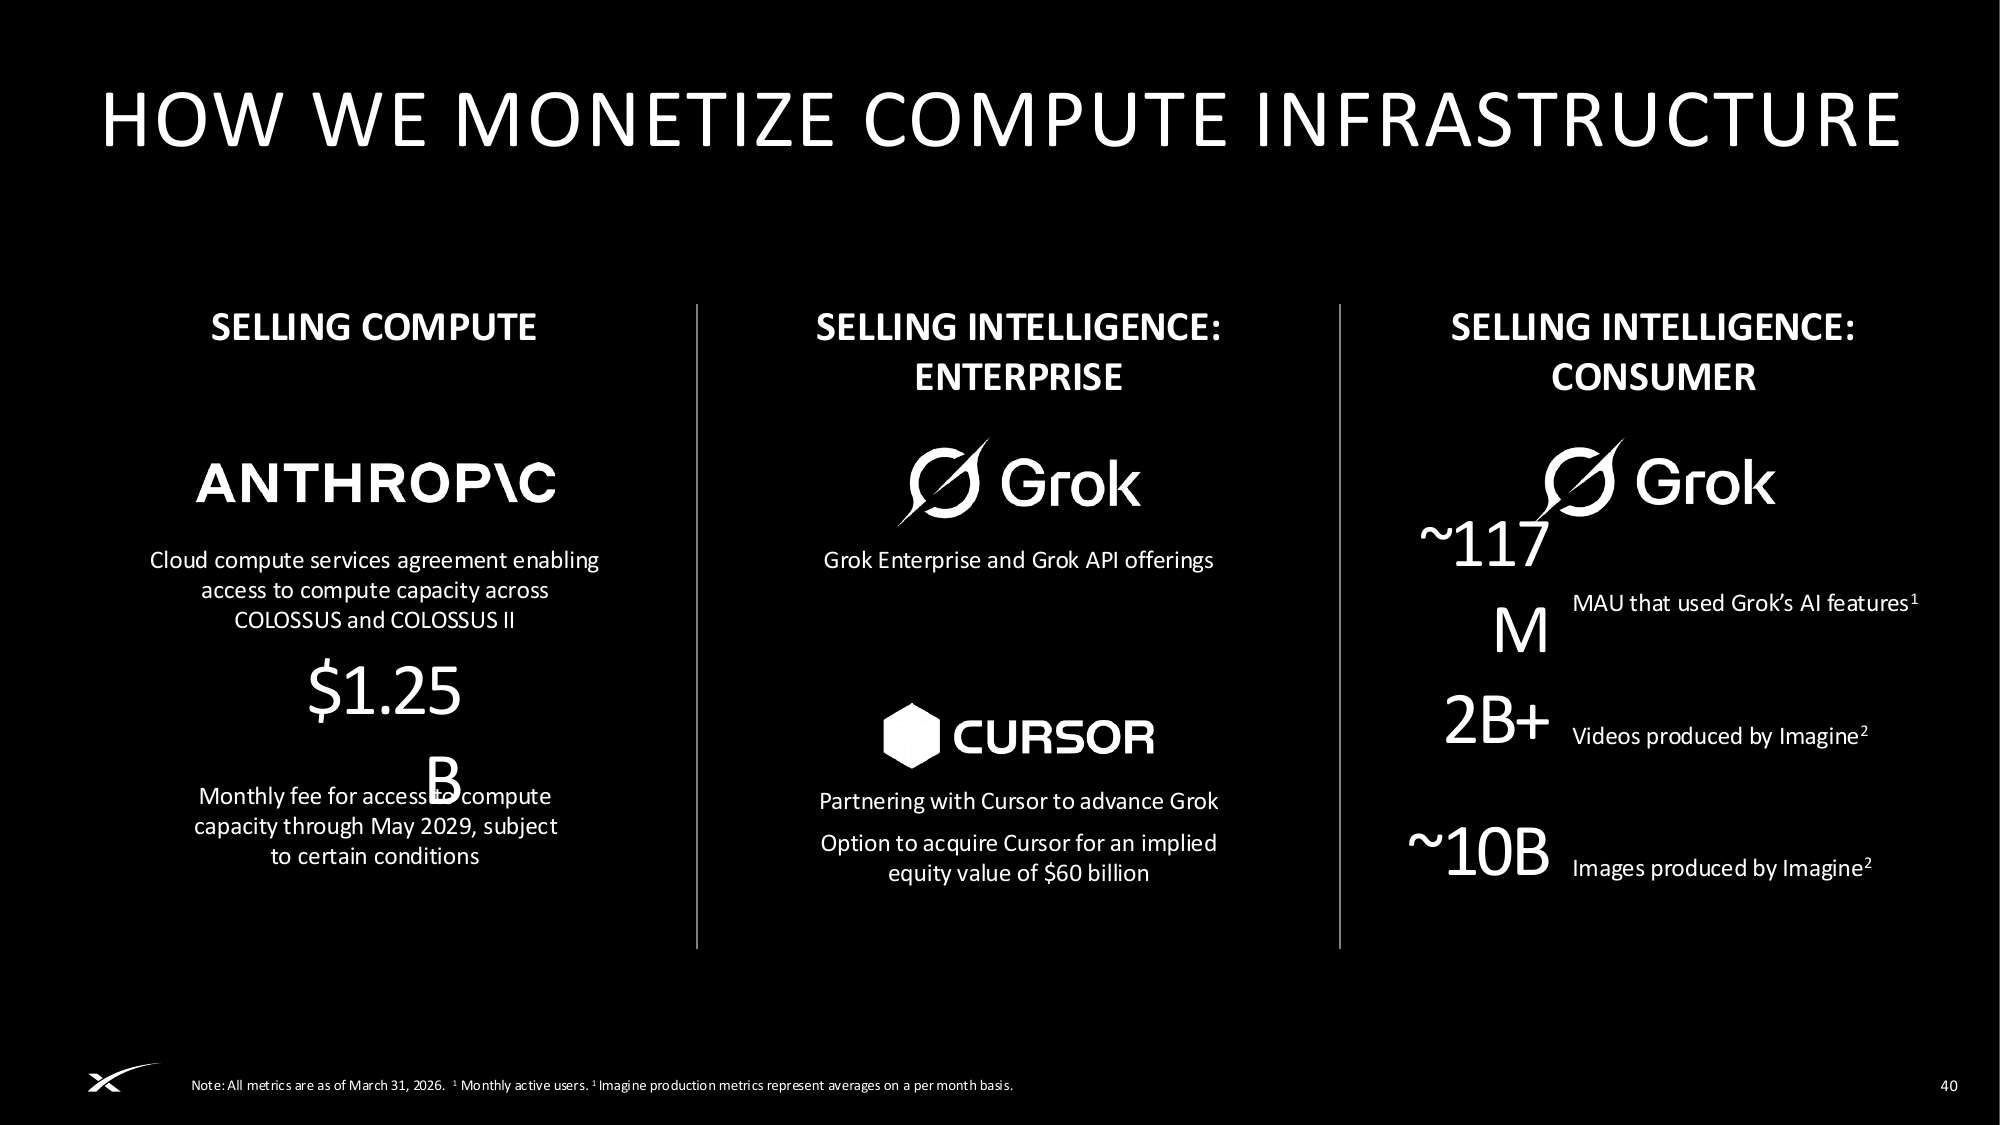
Хиймэл оюуны сегмент гурван аргаар орлого олдог: бусад хиймэл оюуны лабораторид үүлэн үйлчилгээний гэрээгээр GPU хүчин чадал түрээслэх, өөрийн Grok загвар, Grok Bot агентийг зарах, мөн 8-р сарын 14-нд 60 тэрбум долларын үнэлгээгээр худалдан авсан кодын хэрэгсэл Cursor, энэ нь эхний хагас улиралдаа 608 сая долларын орлого нэмсэн. Connectivity бол Starlink: сард дунджаар 69 доллар төлдөг 13.6 сая хэрэглэгч, мөн жилд 91% өссөн аж ахуйн нэгж, нисэх, засгийн газрын гэрээ. Space нь NASA болон Дайны яамны хөөргөх үйлчилгээ, хөгжүүлэлтийн ажил.
Компани ердөө гурван аудитлагдсан жилтэй бөгөөд эдгээр нь SpaceX-ийг xAI, X-тэй нэгдсэн хяналтын дор нийлүүлсэн тул жилийн түүх богино. Орлого 2023 онд 10,387 сая, 2024 онд 14,015 сая (+34.9%), 2025 онд 18,674 сая доллар (+33.2%) байв; нийт ашгийн хувь 41.2%, 42.9%, 49.4%; хиймэл оюуны судалгааны зардал өсөхийн хэрээр үйл ажиллагааны ашгийн хувь −33.7%, 3.3%, −13.9% байв. 2026 оны эхний есөн сар 27,083 сая доллар буюу өмнөх оны мөн үеэс 97.5% өссөн орлого, 58.1% нийт ашгийн хувь, 2.6% үйл ажиллагааны ашгийн хувьтай гарсан бөгөөд удирдлагын анхны төлөвөөр 2027 оны зөвхөн 1-р улирлын орлого 33-37 тэрбум доллар буюу 2025 оны бүтэн жилээс их байна.
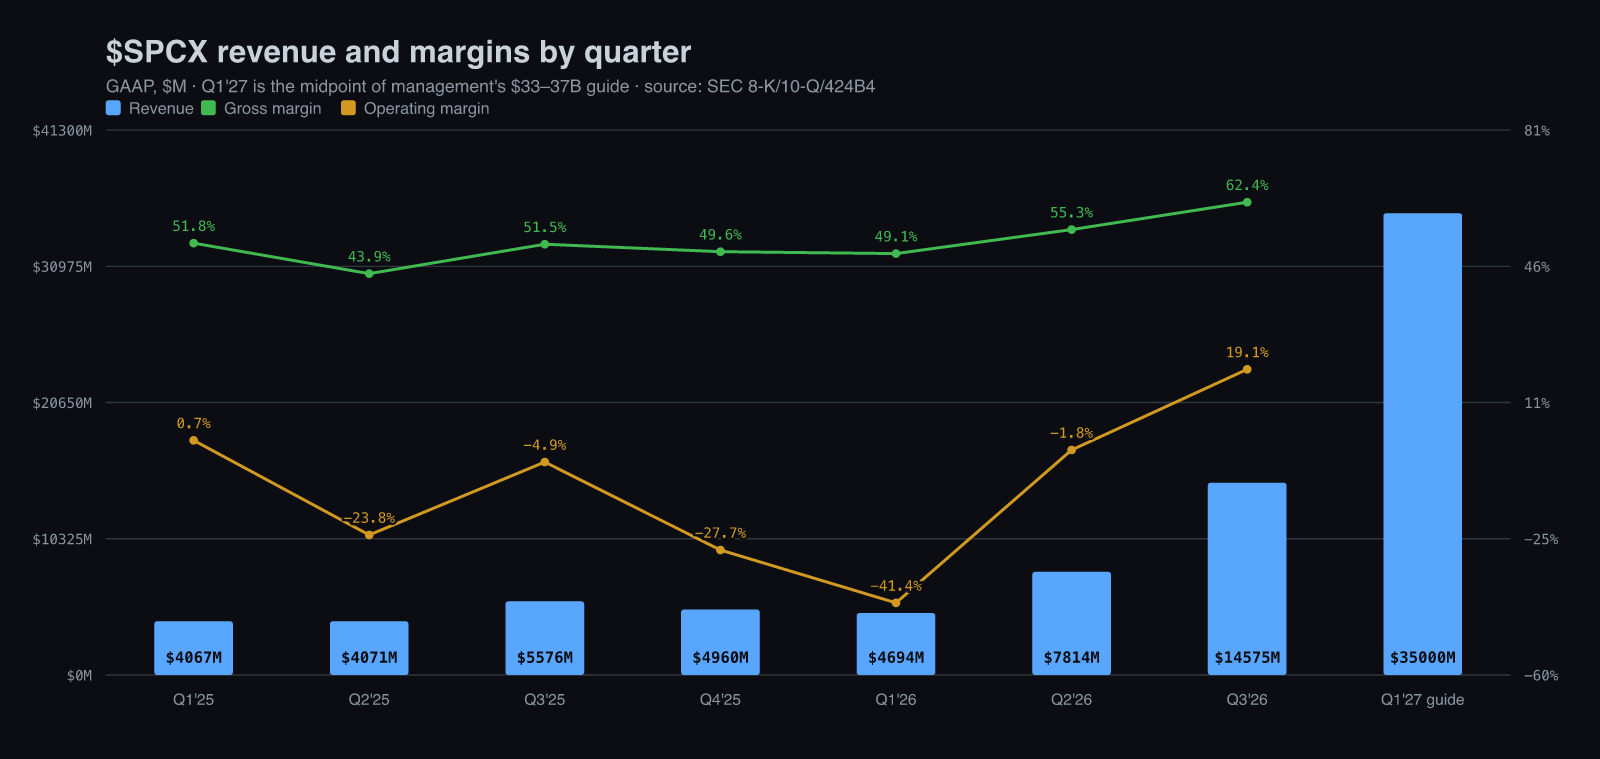
Улирлаар харвал эргэлт илүү тод. Орлого 2025 оны 1-р улиралд 4,067 сая, 2-р улиралд 4,071 сая, 3-р улиралд 5,576 сая, 4-р улиралд 4,960 сая, дараа нь 2026 оны 1-р улиралд 4,694 сая, 2-р улиралд 7,814 сая, 3-р улиралд 14,575 сая доллар болсон. Тэдгээр долоон улирлын нийт ашгийн хувь 51.8%, 43.9%, 51.5%, 49.6%, 49.1%, 55.3%, 62.4%; үйл ажиллагааны ашгийн хувь 0.7%, −23.8%, −4.9%, −27.7%, −41.4%, −1.8%, 19.1% байв. Удирдлага 4-р улирлын нийт ашгийн хувь 2-р улирлын түвшин рүү буцна гэж аль хэдийн хэлсэн, учир нь 3-р улиралд нэг удаагийн хэрэглэгчийн бүтцийн давуу тал, Connectivity-д 3 пунктийн орчим гаалийн буцаан олголт орсон.
Хөөцөлдөж буй зах зээлд нэг тоо хангалттай. Хамгийн том бүртгэлтэй неоүүл $CRWV (CoreWeave) 8-р сарын 11-ний дуудлагадаа ойрын хүчин чадал нь "бараг бүрэн зарагдсан", Blackwell болон Vera Rubin тоног төхөөрөмжийн үнэ "шинэ дээд түвшинд хүрч байна" гэж хэлсэн; 2-р улиралд 2.6 тэрбум долларын орлого (112% өсөлт), 104 тэрбум долларын захиалгын нөөц тайлагнасан. $NBIS (Nebius) 2-р улиралд 582 сая долларын орлого (454% өсөлт), 3 тэрбум долларын жилчилсэн хурдтай гарсан. Ижил бүтээгдэхүүн зардаг хоёр бие даасан худалдагч нийлүүлэлт дутмаг зах зээлийг тодорхойлж байгаа нь SpaceX-ийн үнэ тулгуурладаг нөхцөл юм.
Технологи ба хамгаалалт
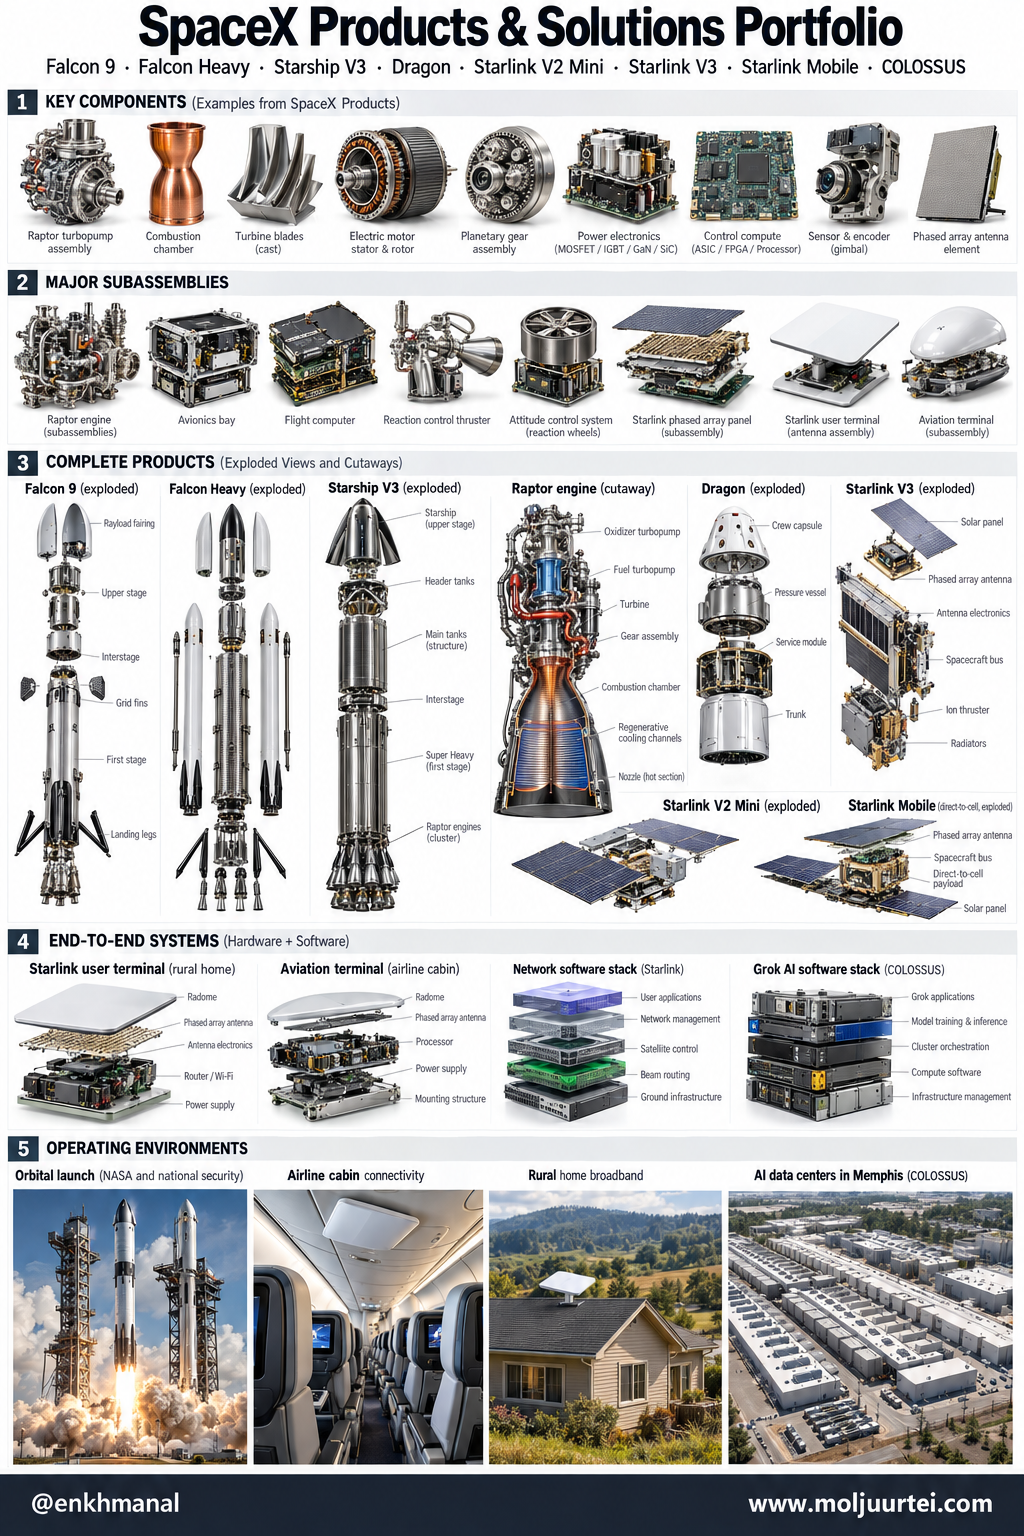
SpaceX юу бүтээдгийг нэг гинжээр харахад хамгийн амар. Пуужин хиймэл дагуулыг салбарын хамгийн хямд кг тутмын зардлаар хөөргөдөг; хиймэл дагуулууд мөнгөн урсгал өгдөг өргөн зурвасын интернэт зардаг; тэр мөнгө болон IPO дата танхимыг санхүүжүүлдэг; хөдөлгүүр бүтээдэг үйлдвэрлэлийн байгууллага нь танхимын цахилгаан, хөргөлтийг бүтээдэг. Санхүүгийн захирал Жонсен 9-р сард Goldman Sachs дээр пуужингаас эхлээд "хаалгаар орж ирэх металлаас хөдөлгүүр бүтээх" хүртэл бүгдийг эзэмшдэг гэж тайлбарлаад, компани одоо дата төвийн барилга, цахилгаанаа ч мөн адил өөрөө барьдаг гэсэн.
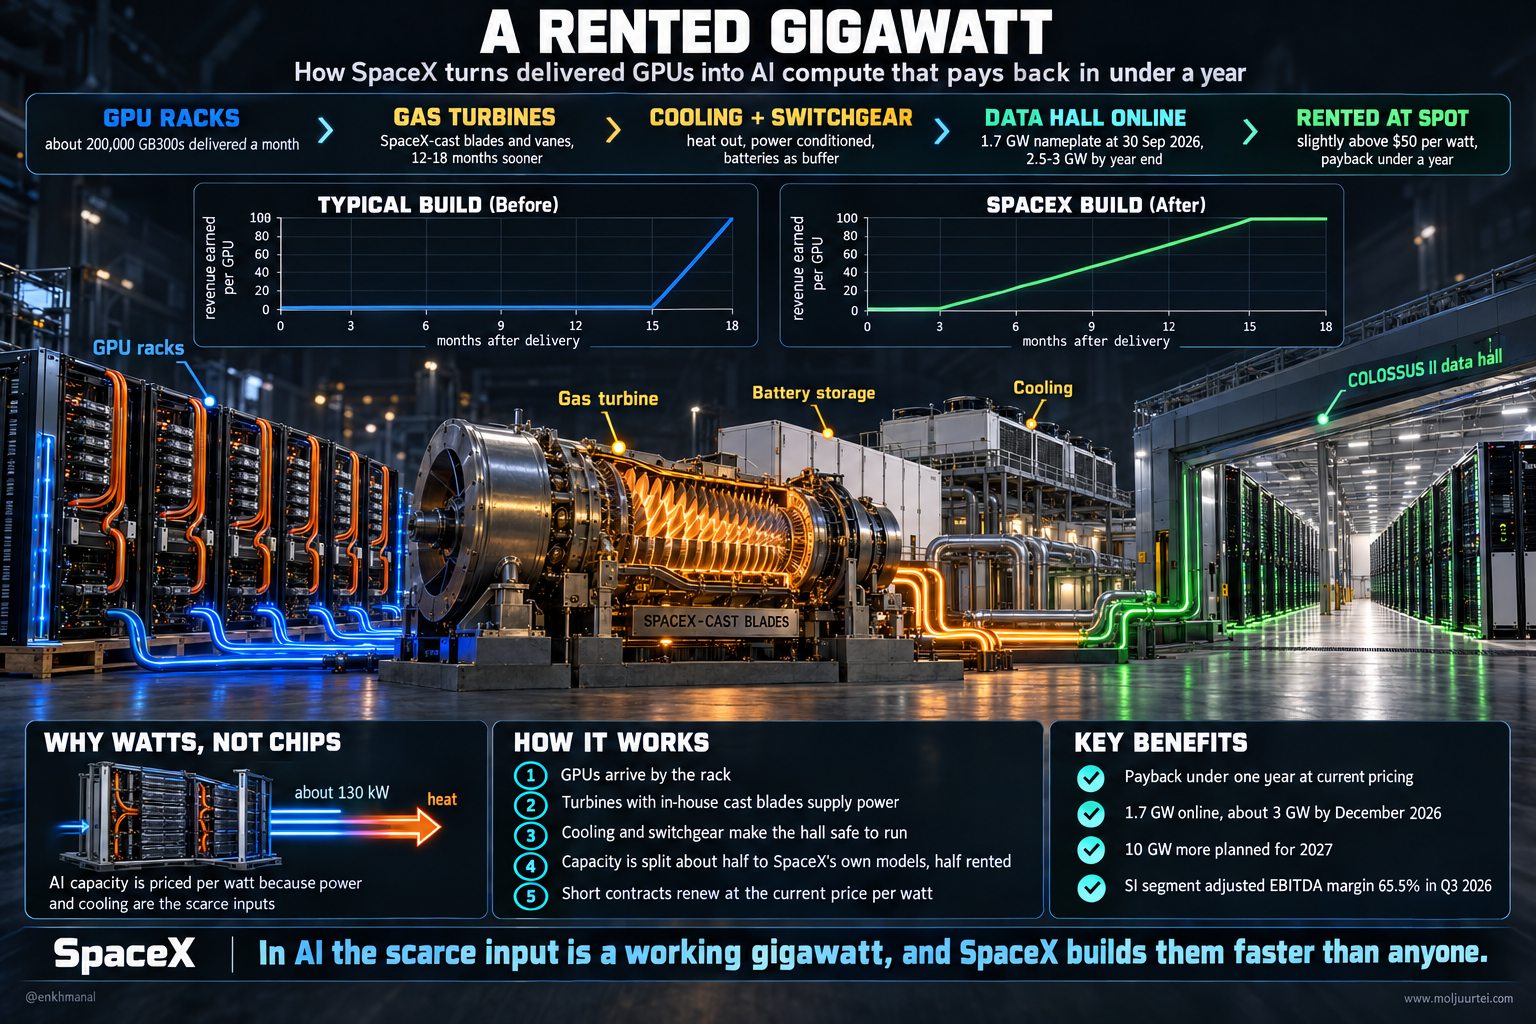
Тезисийн цаадах хэмжигдэх шинж чанар нь нэвтрүүлэх хурд. Маск 10-р сарын 20-ны дуудлагад 2026 оны үлдсэн саруудад сар бүр ойролцоогоор 200,000 GB300 ажиллуулж эхлэх зорилт хэлсэн; энэ нь төлөвлөсөн хурд болохоос сард аль хэдийн нэвтрүүлсэн бодит хэмжээ биш бөгөөд нэрлэсэн тооцоолох хүчин чадал 2025 оны 9-р сард 0.6 гигаватт байснаас 2026 оны 6-р сард 1.4, 9-р сард 1.7 болсон. Системийн үр дагавар нь түрээсийн үнэ өндөр байх үед хүчин чадал бэлэн болдог явдал. Худалдан авалт нь үүлэн үйлчилгээний гэрээ: IPO-гийн танилцуулгад Anthropic 2029 оны 5-р сар хүртэл COLOSSUS ба COLOSSUS II-д хандахын тулд сард 1.25 тэрбум доллар төлж байгааг харуулсан, танилцуулгын баримтаар ойролцоогоор 325,000 Nvidia GPU. Санхүүгийн үр дагавар нь 3-р улирлын сегментийн мөр: хиймэл оюуны сегментийн тохируулсан EBITDA 7,560 сая долларын орлогод 4,953 сая доллар буюу 65.5% ашгийн хувь. Дараагийн батлагдаагүй алхам нь SpaceX болон бусад бүгд 2027 онд нийлүүлэлт нэмэхэд тэр түрээс тогтвортой байх эсэх.
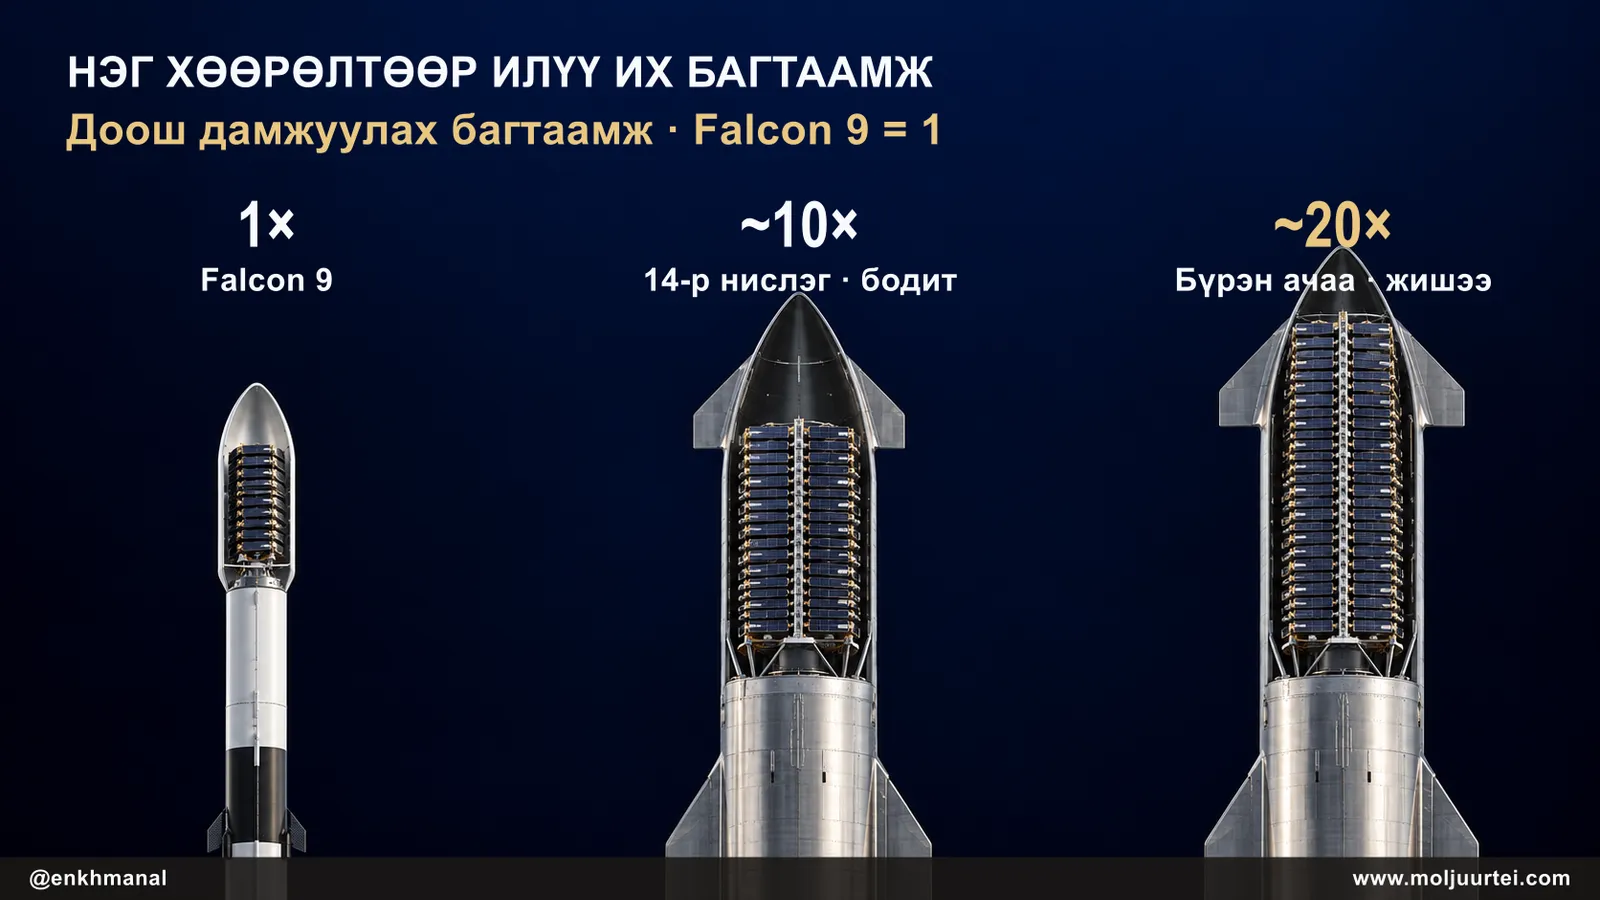
Хамгаалалт нь нэг компанид ховор нийлдэг гурван зүйл: турбины халуун хэсгийн эд анги хийж чаддаг цутгах, боловсруулах цех, 9-р сарын 30-нд 89.9 тэрбум долларын бэлэн мөнгө, зах зээлийн үнэт цаастай хөрөнгө оруулалтын зэрэглэлийн баланс, мөн хиймэл дагуулын талыг жил бүр хямдруулдаг хөөргөх систем. Starship-ийн 14-р нислэг 26 ширхэг V3 Starlink хиймэл дагуулыг тойрог замд гаргасан нь Falcon 9-ийн нэг Starlink хөөрөлтийн нэмдэг багтаамжаас арав дахин их бөгөөд Маскийн хэлснээр хөлөг ердөө хагас ачаалалтай байсан. Нэг Starship 60 хүртэл V3 хиймэл дагуул тээхээр зохион бүтээгдсэн, тус бүр секундэд нэг терабит доош чиглэлийн багтаамжтай.
Хамгаалалтын сул тал нь тоног төхөөрөмж биш, үнэ. CoreWeave-ийн 1.5 гигаватт идэвхтэй чадал дээрх 2-р улирлын 2.6 тэрбум долларын орлого нь ватт тутамд жилд 7 доллар орчим болно; SpaceX шинэ нэвтрүүлэлт нь ватт тутамд 50 доллараас бага зэрэг дээгүүр олж, нэг жилийн дотор нөхөгддөг гэж хэлдэг. Энэ зөрүүгийн нэг хэсэг нь тодорхойлолтын ялгаа (GPU-ийн нэрлэсэн чадал ба барилгын чадал), нөгөө хэсэг нь дутагдлын үед хамгийн шинэ чипийг зах зээлийн үнээр түрээслэж байгаа явдал. Ямар ч байсан шимтгэл хангалттай том тул неоүүлийн түвшний үнэ рүү буцах нь сегментийн эдийн засгийг өөрчилнө; тиймээс бид үүнийг зүүлт тайлбар биш, гол эрсдэл гэж үзнэ.
Өсөлтийн төлөвлөгөө ба судалгаа, хөгжүүлэлт
Мөнгө нөхөн төлөгдөх хугацаа хамгийн богино газар руу явж байна. 3-р улирлын хөрөнгийн зардал 19,593 сая доллар, үүнээс хиймэл оюуны сегмент 16,444 сая долларыг авсан; 4-р улиралд "энэ улиралд нэмэлт хүчин чадал ашиглалтад орох тул" 35-40 тэрбум доллар гэж төлөвлөсөн. 3-р улирлын судалгаа хөгжүүлэлтийн зардал 4,596 сая доллар, үүнээс Space 1,225 сая, ихэнх нь Starship.
Удирдлагын өгсөн огноогоор дараа нь юу гарах вэ: 11-р сард Starship-ийн 15-р нислэг өргөгч болон хөлгийг хоёуланг нь барьж авахыг оролдох бөгөөд амжилттай бол бүрэн буцаан авсан анхны тойрог замын хөөргөх төхөөрөмж болно; 2027 оны эхээр тойрог замд түлш цэнэглэх; 2027 оны эхний хагаст долоо хоног бүр Starship нислэг; 2027 оноос Starlink Mobile V2 хиймэл дагуул, 10-р сарын 8-нд худалдан авахаар тохиролцсон 800 МГц давтамж 2027 оны эхний хагаст хаагдаж, шинэ давтамж дээрх үйлчилгээ 2028 оны эхээр. Тооцоолох талд нэрлэсэн чадал 10-р сард бараг 2 гигаватт, 12-р сар гэхэд 2.5-3 гигаватт болох, 2027 оны 2-р улирлын эцэс гэхэд 440,000 Vera Rubin GPU-тэй сургалтын кластер, анхны тойрог замын тооцоолох хиймэл дагуулыг 2027 онд хөөргөх зорилттой. Чип үйлдвэр Terafab 2027 оны 5-6-р сард анхны туршилтын чип, 2028 оны 3-р улиралд их хэмжээний үйлдвэрлэл зорьж байгаа бөгөөд Маск өөрөө эдгээр огноонд "том алдааны хязгаар" тавьсан.
Хоёр жилийн дараа яагаад илүү үнэ цэнэтэй болох вэ гэдгийн хариулт нь хүчин чадлыг үнээр үржүүлсэн нь. Маск: "Ирэх оны эцэс гэхэд 13 гигаваттаас бага тооцоолох хүчин чадал нэмбэл би гайхна." Үүний тал нь ч гэсэн өнөөдрийн үнэд ойр түрээслэгдвэл зөвхөн хиймэл оюуны сегмент одоогийнхоосоо хэд дахин томорно; 2027 оны 1-р улирлын төлөвийг жилчилсэн дүн аль хэдийн компанийн улирлын хурдыг жилд 140 тэрбум доллар орчим гэж харуулж байна.
Үнэлгээний боломж
10-р сарын 21-ний $159.31 жишгээр хувьцаа 6-р сарын $225.64 дээд цэгээс $66.33 доогуур байв. 3-р улирлын үр дүнд тооцооллын бизнесийн жин нэмэгдсэн. Биет дэд бүтцийг нэвтрүүлэх давуу тал, бодит түрээсийн үнэ энэ хурдаслыг хадгалж чадах эсэх нь хөрөнгө оруулалтын гол асуулт.
Хүчин чадлын шинэ хэсэг бүр өмнөхөөсөө их орлого авчирсан нь ватт тутамд 50 доллараас дээш үнэ сегментийн хүснэгтэд ийм харагддаг. 2-р улирлын дуудлагад Rubin-д ватт тутамд 30-50 доллар гэж таамагласан бол 3-р улиралд санхүүгийн захирал үнэ "дээд хязгаараас бага зэрэг дээгүүр явж байна" гэсэн. Харагдах байдал нь зах зээлийн үнэ гэсэн үгнээс илүү сайн: 9-р сарын 30-нд захиалгын нөөц 63 тэрбум доллар байсан, үүнээс 42 тэрбум орчмыг нэг жилийн дотор хүлээн зөвшөөрнө; 9-р сард санхүүгийн захирал 12-р сарын 1-нээс сард 1.11 тэрбум долларын байршуулах гэрээг зарласан.
Одоогийн үнээр шинэ тооцоолох хүчин чадал нэг жил хүрэхгүй хугацаанд өөрийгөө нөхөж байна.
Бэлэн мөнгийг ашигтай харьцуулах нь ажиглах хэсэг, учир нь бүтээн байгуулалт орлогоос түрүүлж явж байна. 2026 оны эхний есөн сард үйл ажиллагааны мөнгөн урсгал 13,097 сая, хөрөнгийн зардал 48,069 сая доллар байсан тул чөлөөт мөнгөн урсгал −34,972 сая доллар, харин цэвэр алдагдал ердөө 413 сая доллар. 2025 онд 6,785 сая долларын үйл ажиллагааны мөнгөн урсгал 20,737 сая долларын хөрөнгийн зардлын гуравны нэгийг л нөхсөн. Зөрүү санхүүжсэн: 89.9 тэрбум долларын бэлэн мөнгө, үнэт цаас нь 38.8 тэрбум долларын өр, санхүүгийн түрээсийн эсрэг 51 тэрбум орчим долларын цэвэр бэлэн мөнгө үлдээдэг, гэхдээ 4-р улирлын $35–40 тэрбумын хөрөнгийн зардлын төлөв их хэмжээний мөнгө зарцуулж, нэмэлт санхүүжилт шаардаж болзошгүй. Нэг улирлын зардлыг есөн сарын мөнгөн урсгалтай харьцуулсан нь дангаараа шинэ өр зайлшгүй хэрэгтэйг батлахгүй. Шинжээчид хөдөлсөн ч хуваагдсан: 34 шинжээчийн зорилтот үнэ 70-800 доллар, медиан 235 доллар, J.P. Morgan тайлангийн дараах өглөө зорилтоо 500 доллар болгосон. Богино нөхөн төлөгдөх хугацаа энэ зарцуулалтыг дарамтаас тухайн жилдээ зарагддаг бараа болгон хувиргадаг.
Нэмэлт боломжууд
Гурван шинэ бизнесийн боломж, одоо ажиллаж буй хиймэл оюуны бүтээгдэхүүний тэлэлт нэмэлт өсөлт авчирч болно. Хөгжлийн шат нь ялгаатай тул бодит арилжааны нотолгоог төлөвлөгөөнөөс ялгана.
Суурь хувилбарт Starlink Mobile, тойрог замын тооцоолол, Terafab-д тусдаа орлого оноогоогүй. Grok, Cursor зэрэг одоо ажиллаж буй дотоодын бүтээгдэхүүний бизнесийг оруулсан. Шинэ чиглэл бодит арилжааны үр дүн гаргавал үнэ цэнэ нэмж болох ч хөрөнгө шаардаж, тооцоолол түрээслэх бизнестэй хүчин чадлын төлөө өрсөлдөж болно.
Удирдлага ба гүйцэтгэлийн түүх
Удирдлага удаан хугацаанд ажилласан бөгөөд ижил гурван хүн арав гаруй жил компанийг удирдсан тул түүхийг нь ихэнх IPO-гоос илүү амар шалгана.
Өөрсдийн төлөвийн хувьд түүх нь мөнгөн дээр сайн, огноон дээр сул. 8-р сарын ватт тутамд 30-50 долларын таамгийг 3-р улирал давсан. Оны эцсийн тооцоолох зорилт 8-р сарын "хоёр гигаваттаас дээш"-ээс 10-р сард 2.5-3 гигаватт болсон. 12-р сарын 100 тэрбум долларын жилчилсэн орлогын зорилтыг гурван удаа давтсан, хамгийн сүүлд жилд 13 тэрбум долларын байршуулах шинэ гэрээгээр бэхжүүлсэн. Starship-ийн огноо хоцордог: Маск 8-р сард "дараагийн нислэгт" барьж болно гэсэн хоёрдугаар шатыг 14-р нислэгт оролдоогүй. Засаглалын нэг баримт: Маск арван санал бүхий B ангиллын хувьцаагаар саналын 82% орчмыг эзэмшдэг бөгөөд SpaceX нь Nasdaq-ийн засаглалын зарим дүрмээс чөлөөлөгдсөн хяналттай компани.
Эрсдэл ба тезисийг юу эвдэх вэ
Бодлоо өөрчлөх нөхцөл: удирдлага тооцоолол ватт тутамд ижил эсвэл бага үнээр сунгагдсан гэж хэлсэн улирал, эсвэл 2027 оны 1-р улирлын орлого 33 тэрбум доллараас доош. Аль нь ч шинэ хүчин чадал өөрийгөө нөхөхөөс өмнө дутагдал дуусч байна гэсэн үг.
Үнэ, техникийн зураг ба эрхийн гэрээ
Хувьцаа 10-р сарын 21-нд 159.31 доллараар хаагдаж, тайлангийн дараах арилжаанд 7.8% өсөж, 20 өдрийн дундаж 155.24, 50 өдрийн дундаж 149.14 доллараас дээгүүр гарсан. Ердөө 91 арилжааны өдрийн түүхтэй: 135 доллараар үнэлэгдэж, хоёр дахь долоо хоногтоо 225.64 доллар хүрч, 8-р сарын эхээр 104.83 доллар хүртэл унаж, түүнээс хойш өндөр доод цэгүүд хийж байна.
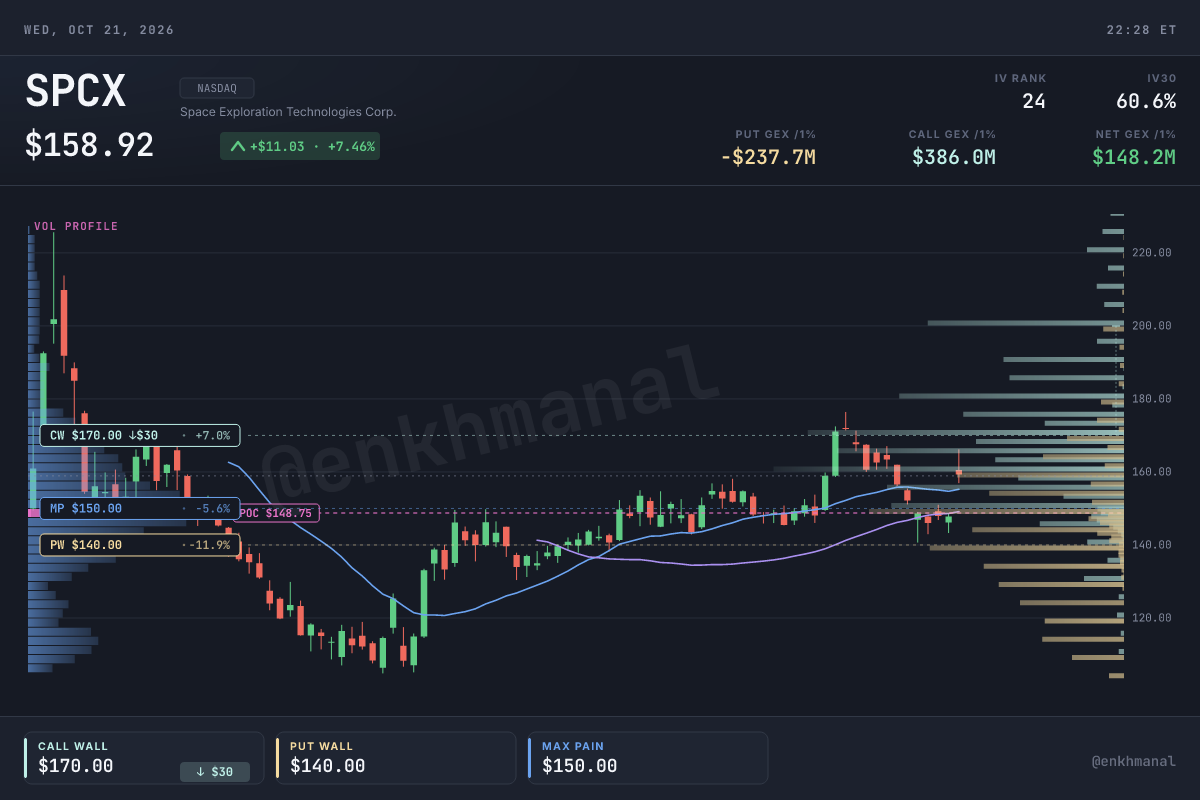
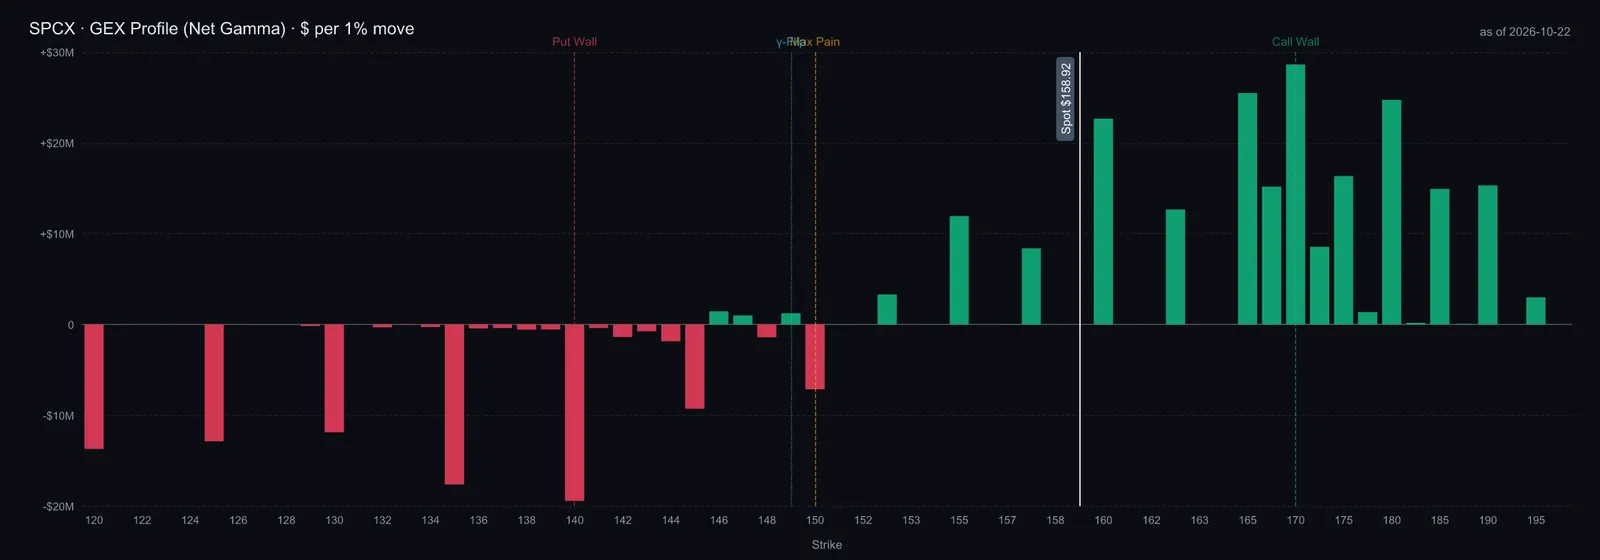
10-р сарын 21-ний эрхийн гэрээний зургаар цэвэр гамма өртөлт 1% хөдөлгөөн тутамд +$162 сая, гаммагийн тэмдэг солигдох үнэ $150, худалдан авах эрхийн гэрээний төвлөрөл $170, зарах эрхийн гэрээний төвлөрөл $140, нийт гэрээ эзэмшигчдийн алдагдал хамгийн их болох үнэ $150 байв. Зарах, авах эрхийн гэрээний нээлттэй тооны харьцаа 1.06, 30 хоногийн далд хэлбэлзэл 61% орчим, IV зэрэглэл 24 байсан. Эдгээр нь тухайн өдрийн байрлалаас тооцсон үзүүлэлт; өнөөгийн дэмжлэгийн түвшин эсвэл бизнесийн үндсэн санаа өөрчлөгдсөний нотолгоо биш. Гэрээний байрлал, дилерийн эрсдэл хамгаалах үйлдэл хурдан өөрчлөгдөнө.
Үнэлгээ ба дүгнэлт
Доорх үнэлгээ нь 2028 оны тохируулсан EBITDA-ийн таамаглалд тулгуурласан 2027 оны эцсийн үнэ цэнийн жишээ. Хорогдуулсан мөнгөн урсгалын тооцоо биш. Гурван хувилбар бүгд ирээдүйд 14.2 тэрбум хувьцаа, $100 тэрбумын цэвэр өртэй байна гэж үзнэ. Орлогыг EBITDA-ийн ашгийн хувь, үнэлгээний үржвэрээр үржүүлж, цэвэр өрийг хасаад хувьцааны тоонд хуваана. Ирээдүйн санхүүжилт, хувьцааны тооны өсөлт эдгээр таамаглалыг өөрчилж болно.
10-р сарын 21-ний анхны $159.31 жишиг үнээр тооцсон түүхэн харьцуулалт: 159.31 доллар, 13,579 сая хувьцаагаар өөрийн хөрөнгө 2.16 их наяд орчим, 51 тэрбум долларын цэвэр бэлэн мөнгийг хассаны дараа аж ахуйн нэгжийн үнэ цэнэ 2.11 их наяд доллар. Энэ нь сүүлийн 12 сарын орлогын 66 дахин, 2027 оны 1-р улирлын төлөвийг жилчилснээс 15 дахин. Харьцуулбал $CRWV сүүлийн орлогын 10.6, $NBIS 36.3, $ORCL 7.4, $AMZN 3.8, $RKLB 38.9 дахинаар арилжаалагдаж байна. Буцаан уншвал одоогийн аж ахуйн нэгжийн үнэ цэнэ дээр EBITDA-гийн 20 дахин гэдэг нь 2028 онд 105 тэрбум орчим долларын EBITDA, 52%-ийн ашгийн хувьтай бол 200 тэрбум орчим долларын орлого шаардана; 2027 онд жилд 140 тэрбум долларын хурдтай орж байна.
Гутранги, суурь, өөдрөг хувилбарт 25%, 50%, 25%-ийн жин өгч, дугуйруулаагүй үнээр тооцвол нэгж хувьцаанд ойролцоогоор $193 гарна. Эдгээр жин нь шинжээчийн дүгнэлт болохоос хэмжсэн магадлал биш. Суурь хувилбарт 13 гигаваттын талыг анхны тайлангийн үнийн таамгийн тал орчмоор түрээсэлж, Starlink-ийн орлого $40 тэрбумаас дээш, дотоодын бүтээгдэхүүний орлого $40 тэрбум орчим болох шаардлагатай. Энэ нь удирдлагын төлөв бус, тооцооны таамаг. Гутранги хувилбарт SpaceX өөрийн нийлүүлэлтээр ашиг олж буй хомсдолоо арилгах эсэхийг шалгана.
SpaceX-ийн бүтцийн боломж нь цахилгаан, хөргөлт, нэвтрүүлэх хурдыг ховор, төлбөртэй хиймэл оюуны хүчин чадал болгон хувиргах явдал. 3-р улирлын орлого, 2027 оны 1-р улирлын төлөв нь бүх бүтээн байгуулалт хараахан бэлэн болоогүй байхад өсөлт хурдасч болохыг дэмжинэ. Шийдвэрлэх шалгуур нь ашиглалтад орсон хүчин чадал, бодитоор олсон түрээсийн үнэ, гэрээний сунгалт, мөнгөн урсгалд хувирах байдал. Богино гэрээ, цөөн харилцагчаас хамаарах байдал, асар их хөрөнгө, хөөргөлтийн гүйцэтгэл боломжийг сулруулж болно. Үнэ удаан дарагдах эсвэл шинэ хүчин чадал хангалттай өгөөж өгөхгүй байх нь үндсэн санааг эргэлзээнд оруулна. Хувилбарууд энэ боломж, эрсдэлийг үнэлсэн.