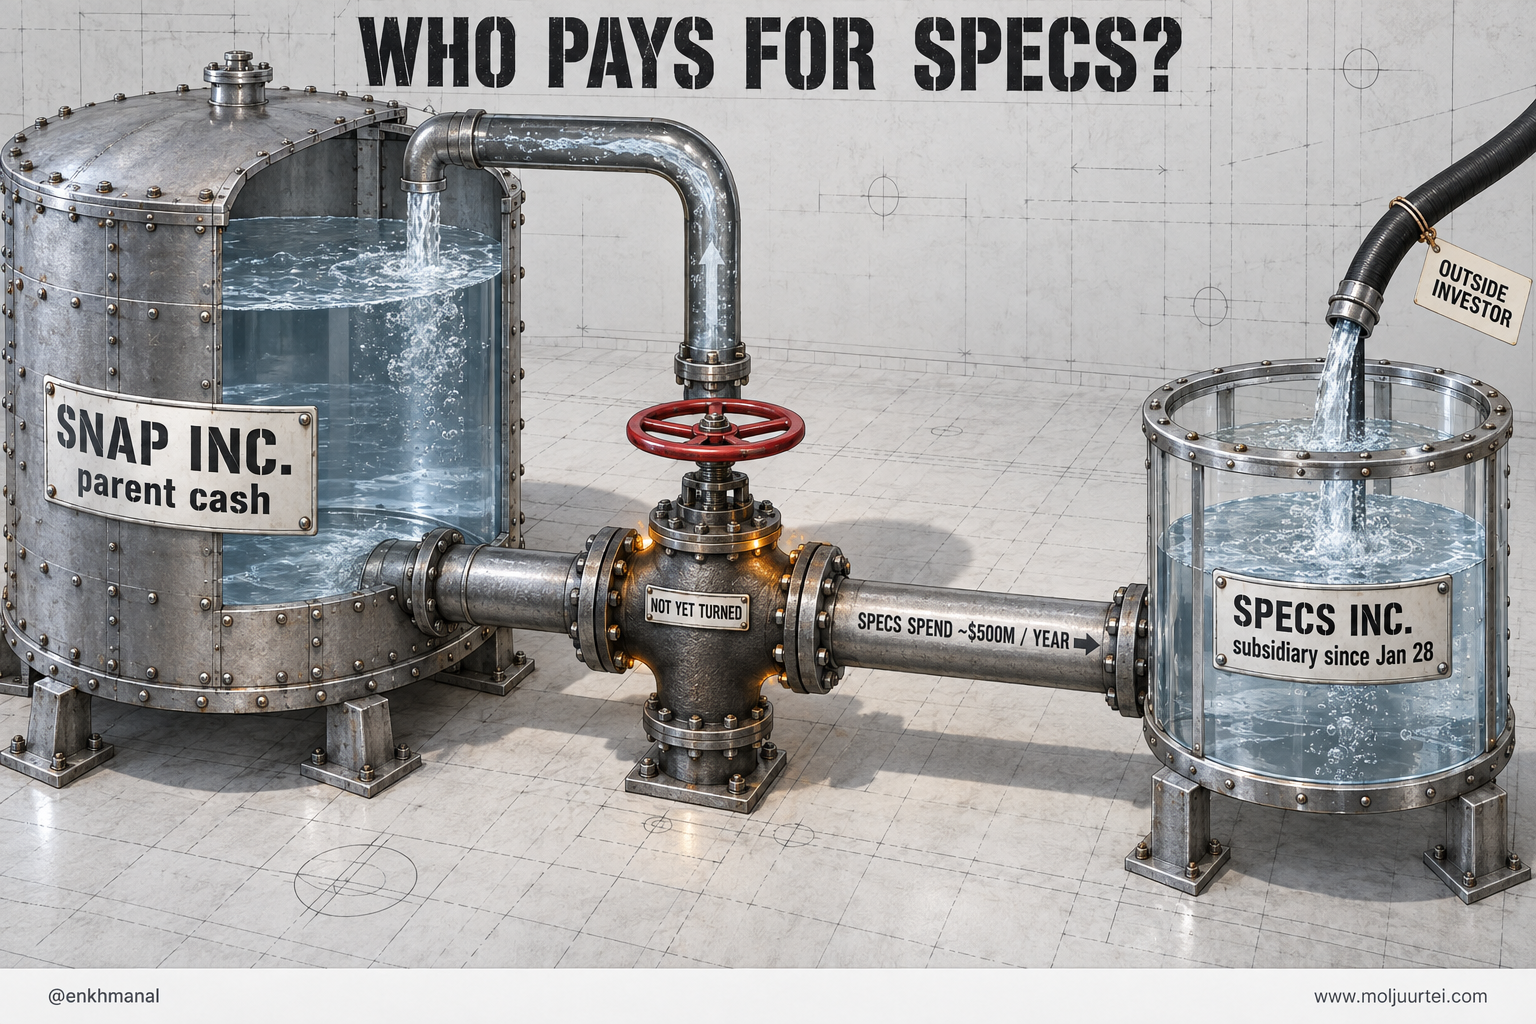
$SNAP цогц шинжилгээ — Мөнгө олдог үндсэн бизнес ба өртөг өндөртэй Specs төсөл · Q3 тайлан Nov 4
Specs бүтээгдэхүүнээ танилцуулсан өдрийн арилжааг $SNAP хэдхэн хувийн өсөлттэй хаалаа. Шинжээчдийн нийтлэг зөвлөмж «Хадгалах» хэвээр, RBC үнэлгээний зорилтоо $8 дээр үлдээв. Сүүлийн 12 сард $706M чөлөөт мөнгөн урсгал бий болгож, цаашид нэгж хувьцаанд ногдох мөнгөн урсгалаар амжилтаа хэмжихээ мэдэгдэн, нүдний шилний төслөө гаднын хөрөнгө татах боломжтой охин компанид шилжүүлсэн байхад зах зээл үүнийг Spiegel-ийн ээлжит бүтээгдэхүүний танилцуулга төдий хүлээж авч байна. Бидний дүгнэлтээр үндсэн бизнес нь нүдний шилгүйгээр ч одоогийн хувьцааны үнэлгээг дэмжих чадвартай. Харин нүдний шилний зардал эх компанийн ашиг, алдагдлын тайлангаас гарах нь зах зээлийн хүлээж буй нэмэлт өсөлтийн боломж юм.
Юу өөрчлөгдөв
Эхлээд бизнесийг нь ойлгоё. Нийгмийн сүлжээ хэрэглэгчийн анхаарлыг орлого болгодог. Зар нэг удаа харагдах нь уг анхаарлын нэг нэгж бөгөөд утас барьж буй хүнд бүтээгдэхүүнээ үзүүлэхийг хүссэн бизнесүүд үүний төлөө дуудлага худалдаанд өрсөлдөнө. Тухайн зар худалдан авалт бий болгосныг сүлжээ хэр сайн нотолж чадахаас үнэ нь хамаардаг. Ижил анхаарлаас орлого олох нөгөө арга нь төлбөртэй захиалга: хэрэглэгч нэмэлт боломжийн төлөө сүлжээнд шууд төлбөр төлөх бөгөөд дуудлага худалдаа оролцохгүй. Үр дүнд суурилсан зарын программын систем дуудлага худалдааг явуулж, худалдан авалтыг тухайн зартай холбон баталгаажуулж, кампанит ажлыг автоматжуулдаг. Meta-тай дүйцэх үнэ тогтоож чаддаг сүлжээ бусдаас үүгээрээ ялгарна. Биржид бүртгэлтэй байсан хугацааныхаа ихэнхэд $SNAP зөвхөн эхний орлогын аргатай, тэр нь ч үр ашиг муутай байв. Snapchat-ийн өдөр тутмын 493 сая хэрэглэгч залуу, АНУ-аас бусад орны хүмүүс давамгай. Залуу хэрэглэгч бүр АНУ-д өндөр орлого авчирдаг ч бусад бүсэд маш бага орлого олгодог. Тэднийг зарын орлого болгодог дуудлага худалдааны систем нь ойролцоогоор 2024 он хүртэл худалдан авалтыг зартай холбох, кампанит ажлыг автоматжуулах чадвараар Meta-гаас хоцорч байлаа. Ингэснээр тэрбум орчим хүнд хүрдэг ч тэднээс ашигтайгаар орлого олж чаддаггүй компани болсон.
Гурван зүйл өөрчлөгдсөн. Эдгээр өөрчлөлт сүүлийн таван жилд аажмаар бус, сүүлийн арван найман сард гарлаа.
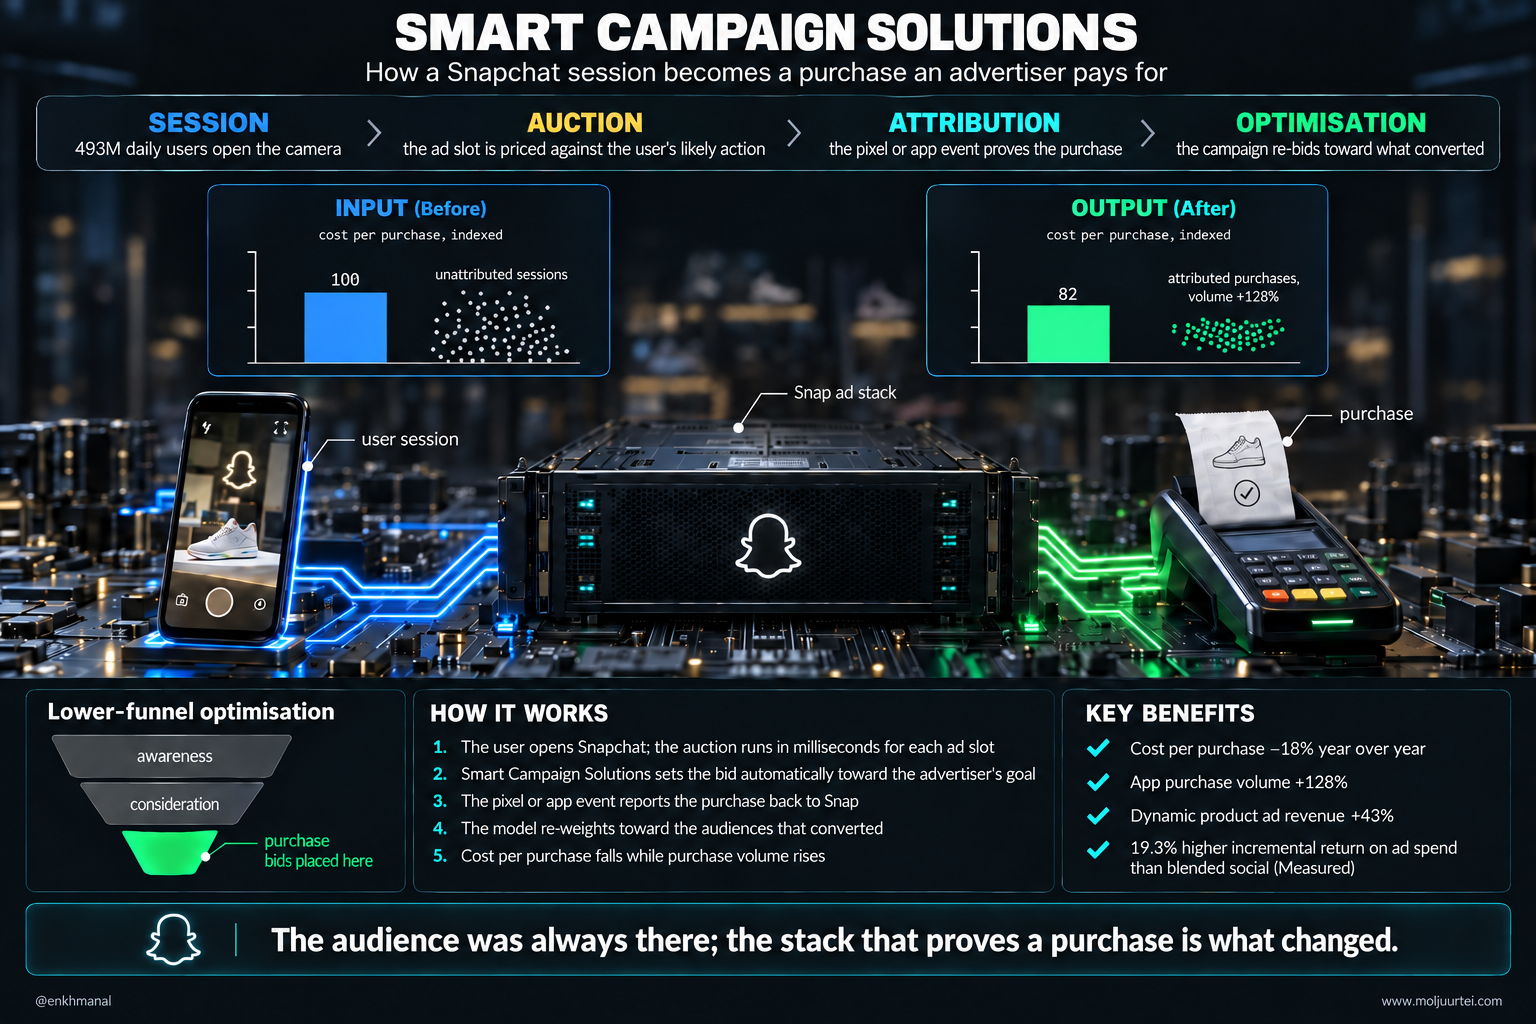
Гол өөрчлөлт — зарын системээ сайжруулсан. Snap худалдан авалтад шууд чиглэсэн бүтээгдэхүүнүүдээ шинэчилсэн: вэбсайтын пикселээр бүртгэх худалдан авалт, апп доторх худалдан авалт, хэрэглэгчид тохируулан бараа харуулдаг зар, Sponsored Snaps. Эдгээрийг Smart Campaign Solutions нэртэй хиймэл оюуны автоматжуулалттай нэгтгэв. Q2 2026-д апп суулгуулах нэгж өртөг өмнөх оны мөн үеэс 8%, нэг худалдан авалт бий болгох өртөг 18% буурч, апп доторх худалдан авалтын тоо 128% өссөн. Платформ даяар зарын дараа хүссэн үйлдлээ хийсэн хэрэглэгчийн тоо 56% нэмэгджээ. Зарын борлуулалтын орлогын жилийн өсөлт Q1 2025-д −3% байсан бол Q2 2026-д +9% болов. Удирдлагын гурван дараалсан тайлангийн хуралд дурдсан «Хойд Америкийн том харилцагчдаас үүдсэн дарамт» дөрөв дэх хурал дээр «Хойд Америкийн том сурталчлагчдын идэвх сэргэж байна» болж өөрчлөгдсөн.
Хуучин арга яагаад үр дүнгээ өгөхөө больсон бэ — маркетинг, ажилтны тоогоор өсөх боломж дууссан. Snap арван жилийн турш бусад бүсэд нэг хэрэглэгчээс жилд ойролцоогоор $1 орлого олохын тулд хэрэглэгч татахад мөнгө зарцуулсан. Гэтэл зардлын бүтэц нь өөрөөс нь гурав дахин том компанид тохирох хэмжээнд байв. April 2026-д ажилтнуудынхаа 16%-ийг цомхотгосон: $95–130M нэг удаагийн зардлаар жилд ~$500M хэмнэх тооцоотой. Борлуулалтын орлого 19% өссөн улиралд нийт тохируулсан зардал нь ердөө 4% өсөв.
Ингэснээр орлогын хоёр дахь эх үүсвэр чухал болсон. Snapchat+, Memories Storage, Lens+ үйлчилгээнүүдийн нөлөөгөөр «Бусад орлого» жилийн хэмжээнд шилжүүлбэл $1.26B болж, 85% өсөж байна. Үүнд сарын идэвхтэй хэрэглэгчдийн 3%-д ч хүрэхгүй хэсэг төлбөр төлдөг. Өдөр тутмын харилцааны дадалтай холбоотой захиалгын орлого зар сурталчилгааны зах зээлийн уналтад өртөхгүй гэж үзэж байгаа юм.
Эдгээр гурван өөрчлөлтөөс хамгийн их үр өгөөж хүртэх компани нь хэрэглэгчдээ аль хэдийн бүрдүүлсэн ч тэднээс орлого олох чадвар, зардлын сахилга бат дутаж байсан $SNAP. Гэхдээ үндсэн бизнесээ сайжруулсан үүсгэн байгуулагч өөрөө тунгалаг дэлгэцтэй нүдний шилэнд жил бүр ойролцоогоор хагас тэрбум доллар зарцуулж байна. Тэрээр уг бүтээгдэхүүн «энэ арван жилийн төгсгөл орчимд» л өргөн хэрэглээнд хүрнэ гэж хөрөнгө оруулагчдад хэлсэн. Хувьцаа $9 бус $5.66 байгаа шалтгааны нэг нь энэ. Энэхүү судалгаа үндсэн бизнесээс хэр ихийг, нүдний шилний ирээдүйн боломжоос хэр бага нэмэлт үнэ төлөн худалдан авч байгааг шинжилнэ.
Хөрөнгө оруулалтын үндэслэл
$SNAP бол 971 сая хэрэглэгчтэй харилцааны платформ. Зар сурталчилгааг худалдан авалт болгон хувиргах чадвараа Meta-гийн түвшинд хүргэхээр шинэчилж, нийт хэрэглэгчдийн 3%-д ч хүрээгүй захиалгын үйлчилгээгээ жилд 85% өсгөж байна. Гэсэн ч удирдлага нь өөрөө арван жилийн төгсгөлд өргөн хэрэглээнд хүрнэ гэсэн төхөөрөмжийн төслийн зардлыг зах зээл үнэлгээнээс нь хасаж, борлуулалтын орлогын 1.6×-аар үнэлж байна.
Бусдаас ялгарах чадвар: Meta-гийн бүрэн эзэмшиж чадаагүй өсвөр насныхан, хорь гаруй насныхны хэрэглээнээс орлого олох. Хойд Америкийн өдөр тутмын 92M хэрэглэгчээс нэг хэрэглэгчид ногдох дундаж орлого буюу ARPU $10.26 болж, өмнөх оны мөн үеэс +23% өссөн. Улиралд $316M хүрсэн захиалгын орлого нийт орлогын тавны нэгийг эзэлж байна.
Дараа нь юуг өсгөх боломжтой вэ: төлбөртэй захиалгын нэвтрэлтийг <3%-аас Spiegel-ийн дурдсан салбарын 7–12% хүрээ рүү ахиулах; тогтворжсон зардлын суурьтайгаар зарын орлогыг нэг оронтой хувийн дунд түвшинд өсгөх; Specs-ийг гаднын хөрөнгөөр санхүүжүүлэх. January 28-нд байгуулсан Specs Inc. охин компанийн бүтэц сүүлийн боломжийг нээдэг.
Яагаад одоо вэ: Q2 2026-ийн тайлангийн хурал дээр нэгж хувьцаанд ногдох чөлөөт мөнгөн урсгалыг албан ёсны зорилго болгосон. Хувьцаагаа буцаан худалдан авснаар нийт хувьцааны тоо эцэст нь буурч эхэллээ: хоёр улиралд 1,756M → 1,726M. November 4-ний Q3 тайланд бүтцийн өөрчлөлтийн хэмнэлт анх удаа бүрэн тусна.
Шийдвэрлэх эрсдэл: Хойд Америкийн өдөр тутмын хэрэглэгч. 92 сая хүн өдөр тутмын идэвхтэй хэрэглэгчдийн буюу DAU ~19% боловч нийт орлогын ойролцоогоор 59%-ийг бүрдүүлдэг. Зургаан удаагийн бууралтын дараа Q2-д энэ үзүүлэлт тогтворжсон. Энэхүү судалгааны бүх өөдрөг тооцоо хэрэглэгчийн тоо буурахгүй гэж үзсэн.
Бизнес ба салбарын нөхцөл
Snapchat бол камерын хэрэглээнд тулгуурласан харилцааны апп. Найзууд хоорондоо түр хугацааны дараа арилдаг зураг илгээж, чатлан, үүнтэйгээ зэрэгцэн Spotlight богино видео болон Stories бүтээгчдийн контент үздэг. Snap энэ анхаарлаас зарын орлого олж, хэрэглэгчдэд төлбөртэй захиалга борлуулдаг. Мөн камерыг гартаа барих бус нүднийхээ өмнө байрлуулна гэсэн үзэлд тулгуурлан 2016 оноос бодит орчин дээр тоон дүрс давхарлан харуулдаг нэмэлт бодит байдлын төхөөрөмж бүтээжээ: эхлээд Spectacles, одоо Specs. Эхний хоёр нь нэг бизнес. Гурав дахь нь ижил үүсгэн байгуулагчтай ч мөн чанартаа тусдаа компани бөгөөд зах зээл эхний хоёрын мөнгийг зарцуулсаар байх мэтээр үнэлж байна.
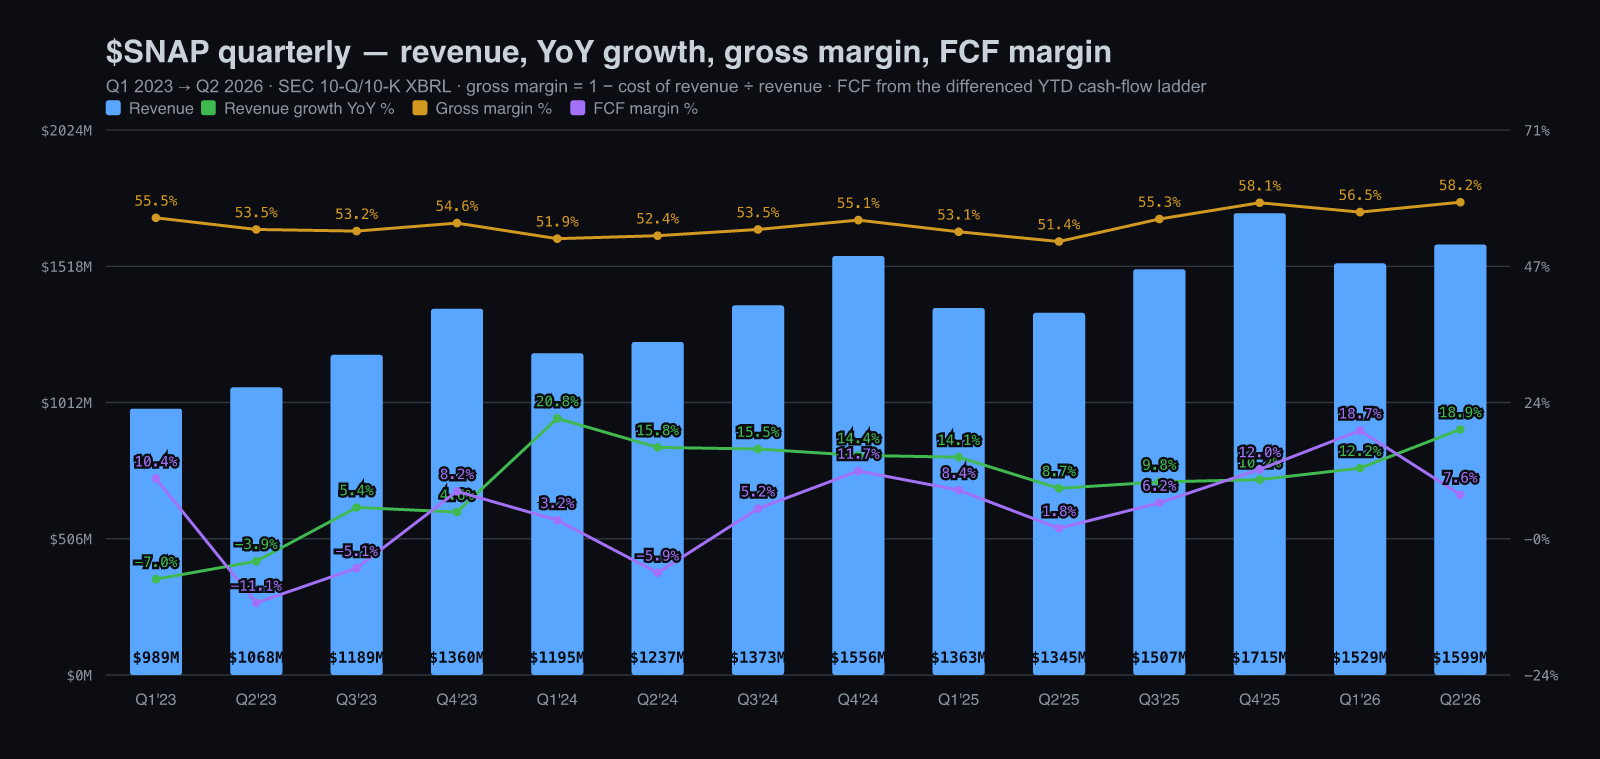
Орлого, ашгийн түвшний түүх өнөөгийн үржүүлэгчийг тайлбарлана. Цар тахлын үеэр борлуулалтын орлого жил бүр 45–64% өсөж байв. Apple аппын хяналтын дүрмээ өөрчилж, зарын зах зээл унаснаар хэрэглэгч онилсон зарын өсөлт саарч, 2022–23 онд орлого бараг өөрчлөгдөөгүй. Үүнээс хойш 10–16% өсөж байна. Гэвч жилийн тоо нэг чухал зүйлийг далдалдаг: компани эдгээр жилийн алинд ч АНУ-ын нягтлан бодох бүртгэлийн нийтээр хүлээн зөвшөөрсөн зарчим буюу GAAP-аар үйл ажиллагааны ашигтай байгаагүй. Жил бүр $1.0–1.4B хувьцаанд суурилсан урамшуулал зардалд ордог тул үйл ажиллагааны ахиуц ашиг 2019 оны −64%-аас 2025 онд −9% болжээ. Харин чөлөөт мөнгөн урсгал 2021 онд эерэг болж, түүнээс хойш эерэг хэвээр байна. Хувьцааны үнэлгээнд эцэст нь энэ үзүүлэлт нөлөөлж эхэллээ.
Улирлаар нь задалж харвал өөрчлөлт тод харагдана. AI-д суурилсан санал болгох системийн дэд бүтцийн зардал орлогоос түрүүлж өссөн Q2 2025-д нийт ашгийн маржин 51.4% болж хамгийн доод түвшиндээ хүрсэн. Үүнээс хойш 55.3%, 58.1%, 56.5%, 58.2% болжээ. Борлуулалтын орлогын өсөлт Q2 2025-ийн 8.7%-аас Q2 2026-д 18.9% болж хурдассан бөгөөд сүүлийн улиралд Дэлхийн аваргын тэмцээн дэмжлэг үзүүлэв. Чөлөөт мөнгөн урсгалын орлогод эзлэх хувь найман улирал дараалан эерэг гарсан. 10%-аас давсан хоёр улирал нь улирлын нөлөөгөөр хүчтэй байдаг дөрөвдүгээр улирлууд байв. Мөн авлагын төлбөр төвлөрсөн Q1 2026-д энэ босгоос давсан.
Ижил салбарын компаниудын үзүүлэлт зарын зах зээл хэвийн, харин хямд үнэлгээний шалтгаан Snap өөрт нь байгааг харуулна. $META FY2025-д орлогоо 22% өсгөж, үйл ажиллагааны ахиуц ашиг нь 41% байв. Хэрэглэгчээс орлого олох бүтцээр хамгийн ойр $PINS орлогоо 16% өсгөж, үйл ажиллагааны ахиуц ашиг нь 7.6%, үнэлгээ нь орлогын 2.3× байна. $RDDT 69% өсөж, 10.9×-аар үнэлэгддэг. Харин $SNAP 12–19% өсөлт, 55–58% нийт ашгийн маржинтай атлаа сүүлийн 12 сарын орлогын 1.55×-аар арилжаалагдаж байна. Эдгээр компани ижил тоон зар сурталчилгааны зах зээлд өрсөлдөнө. Snap-ийн хувьд нийт зах зээлийн хэмжээ бус, Хойд Америкийн хэрэглэгч өдөрт хэр их хугацаагаа түүнд зарцуулж байгаа нь гол үзүүлэлт. Тиймээс эрсдэлийн эхэнд Хойд Америкийн DAU орж байгаа юм.
Өөрчлөгдсөн зүйл нь орлогын бүтэц. Snap нэг сегментээр тайлагнадаг ч чухал задаргаагаа өгдөг: зарын орлого болон бусад орлого. Жилийн өмнө бусад орлого нийт орлогын 12.7% байсан бол Q2 2026-д 19.8% болжээ. Нийт орлогын тавны нэгийг эзэлж байгаа хэр нь жилийн өсөлтийн 57%-ийг бий болгосон.
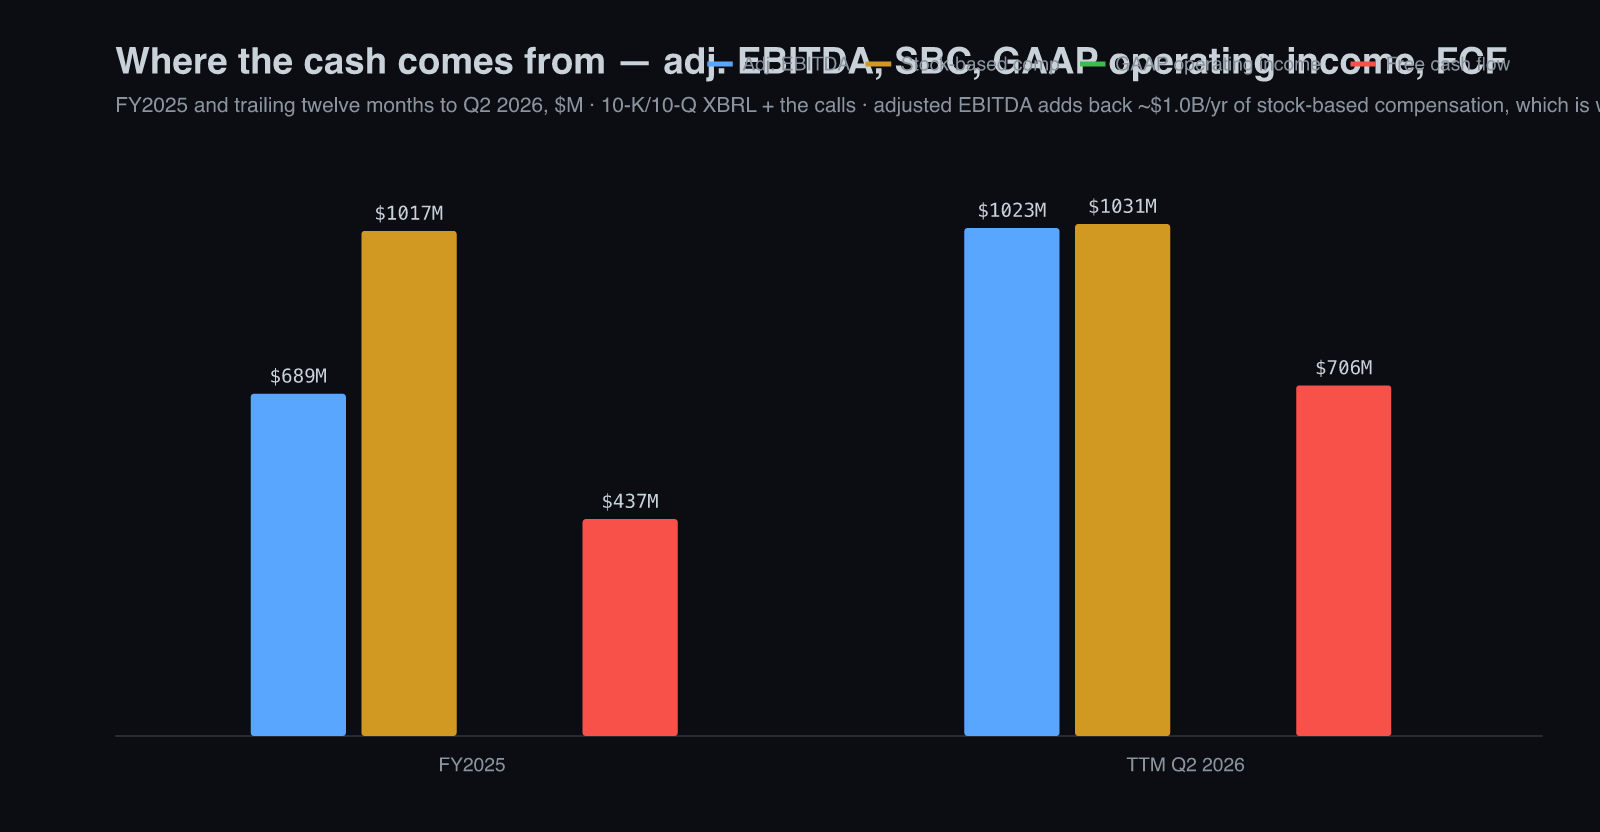
Snap GAAP-аар алдагдалтай гэдэг дээр зах зээл буруугүй. Харин тэр алдагдал юунаас бүрдэж байгааг буруу үнэлж байна. Ойролцоогоор $1.05B хувьцаанд суурилсан урамшууллын улмаас нэмэгдэх хувьцааны тоог жилд $751M буцаан худалдан авалт нөхөж эхэлсэн. Түүнчлэн төхөөрөмжийн төсөл нь бусдын хөрөнгөөр санхүүжүүлэх боломжтой охин компанид байрлаж байна.
Технологи ба өрсөлдөөний давуу тал
Snap үндсэндээ гурван зүйл бүтээдэг. Тогтвортой өрсөлдөөний давуу тал нь эхнийхэд оршдог.
Найз нөхдийн харилцааны сүлжээ. Snapchat-ийн гол хэрэглээ бол найзууд хоорондоо зургаар харилцах. Spotlight богино видео, Snap Map байршлын үйлчилгээ, бодит орчинд дүрс давхарлах шүүлтүүрүүд үүнийг даган ашиглагддаг. 971 сая сарын идэвхтэй, 493 сая өдөр тутмын идэвхтэй хэрэглэгчтэй сүлжээ өөрөө давуу тал юм. АНУ, Европын олон залуу өдрөө энэ апп дотор эхлүүлдэг. Удирдлагын Q2 захидалд АНУ-ын хэрэглэгчид «улирлаас улиралд өргөжиж, 35 ба түүнээс дээш насныхан өсөлтийг тэргүүлж байна» гэжээ. Автомашин, даатгал, санхүүгийн үйлчилгээний сурталчлагчид чухам энэ насныханд хүрэхийн төлөө өндөр төлбөр төлдөг. 493 сая хүний өдөр тутмын харилцааны дадлыг өөр платформ руу шилжүүлэхэд асар их зардал, хүчин чармайлт хэрэгтэй. Иймээс хоёр дахь Snapchat бий болоогүй бөгөөд Irenic уг хөрөнгийг үнэ цэнгүй гэхийн оронд $35B гэж үнэлсэн.
Зар сурталчилгааны систем. Сүүлийн хоёр жилийн ажил энд төвлөрчээ. Snap зарын үр дүнг худалдан авалтаар хэмжих, худалдан авалт хийлгэхээр оновчлох системээ шинэчилж, Smart Campaign Solutions-оор кампанит ажлын тохиргоог автоматжуулсан. Q2 2026-д удирдлагын мэдээлсэн үр дүн: апп суулгуулах өртөг −8%, худалдан авалт бий болгох өртөг −18%, апп доторх худалдан авалтын тоо +128%, хэрэглэгчид тохируулан бараа харуулах зарын орлого +43%. Measured хөндлөнгийн судалгаагаар зарын зардлаас шинээр бий болсон өгөөж нь брэндүүдийн нийгмийн сүлжээний нийлмэл дунджаас 19.3% өндөр байв. Хиймэл оюун буюу AI одоо зарын зургийн 90%-ийг эхний шатанд шалгаж байна; жилийн өмнө 40% байжээ. Эдгээр нь цорын ганц технологи биш. Meta 2022 оноос хэрэглэсэн үр дүнд суурилсан зарын аргачлалтай ижил. Харин түүнийг ашиглан хүрч буй хэрэглэгчдийн бүлэг нь онцлог юм.
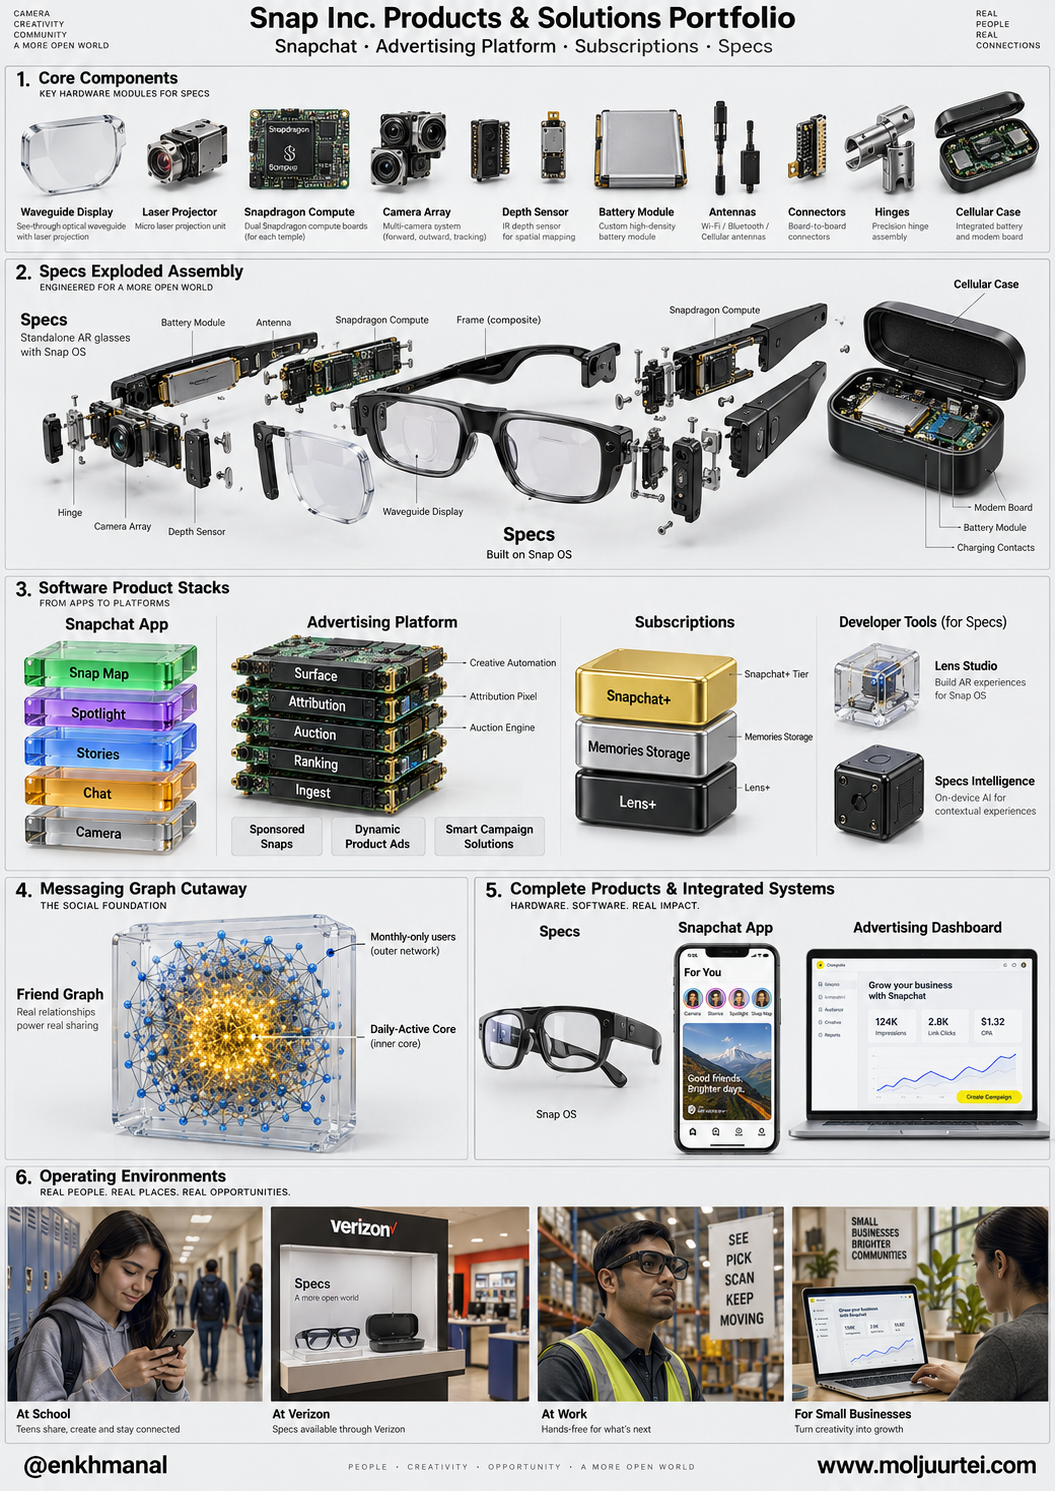
Нэмэлт бодит байдлын систем. Snap ойролцоогоор арван нэгэн жилийн турш нэмэлт бодит байдал буюу AR-д $3B-оос илүүг зарцуулсан. Өөрийн Snap OS үйлдлийн систем, гэрлийн долгион дамжуулах бүтэц ба оптик хөдөлгүүр бүхий дэлгэц, хөгжүүлэгчдийн Lens Studio хэрэгсэлтэй. Одоо хоёр Snapdragon процессортой, 51° харах өнцөгтэй, гарын хөдөлгөөн болон дуугаар удирддаг, хэрэгцээг урьдчилан таамаглах Specs Intelligence үйлчилгээгээр тоноглосон бие даасан тунгалаг дэлгэцтэй Specs компьютер бүтээжээ. Q2 хурал дээр удирдлага ингэж тодорхойлсон:
Specs бол тунгалаг нүдний шилэнд багтаасан шинэ төрлийн компьютер. Өнөөгийн хязгаарлагдмал чадвартай AI нүдний шилнээс илүү боломжтой, овор ихтэй виртуал бодит байдлын төхөөрөмжөөс зүүхэд илүү эвтэйхэн.
Эндэх давуу тал нь патентууд болон оптикт арван жилийн өмнөөс ажилласан туршлага. Харин сул тал нь Meta Ray-Ban-аараа хямд нүдний шилний өргөн хэрэглээний зах зээлийг эзэлж байхад Snap-ийн бүтээгдэхүүн $2,195 үнэтэй, батарей нь ойролцоогоор дөрвөн цаг ажилладаг.
Нээлтийн үеэр бүтээгдэхүүний хүрээг өөрөөр тодорхойллоо. Хэрэгцээг урьдчилан таамаглах AI үйлчилгээ Specs Intelligence нь зөвхөн нүдний шил бус iPhone, Mac дээр ажилладаг бөгөөд АНУ-д iOS-ийн урьдчилсан туршилт нээлттэй. Нүдний шил нь уг үйлчилгээг ашиглах өндөр зэрэглэлийн төхөөрөмж болохоос зайлшгүй шаардлага биш. Meta AI туслахдаа ижил алхам хийсэн. Ингэснээр боломжит хэрэглэгчдийн хүрээ $2,195 төхөөрөмж зүүх хүмүүсээс утас эзэмшдэг бүх хүн рүү тэлнэ. Төхөөрөмжийн техникийн үзүүлэлтэд байгууллагын хэрэглээ илүү нийцэж байна: засварчин, агуулахын бараа цуглуулагчид хоёр гараа чөлөөтэй байлгах шаардлагатай; хүрээний загвар тэдэнд чухал биш. Тэд систем нэгтгэгчээр дамжуулан гурван жилийн гэрээгээр худалдан авдаг. Salesforce-ийн Agentforce, AWS-ийн Quick туслах, NVIDIA-ийн өргөтгөсөн бодит байдлын AI агентууд ийм хэрэглээнд оролцоно.
LightShed нээлтийн талаарх тэмдэглэлээ «Snap дотор хоёр компани бий. Үүнийг үгүйсгэхээ болих хэрэгтэй» гэж гарчигласан. Технологийг нь зөв ялгасан дүгнэлт энэ: хэрэглэгчдээсээ орлого олж чаддаг харилцааны платформ ба хөгжлийн эхний шатны, венчур хөрөнгө шаарддаг төхөөрөмжийн компани хоёр өөр эзэмшигчтэй байх хэрэгтэй.
Хөгжлийн төлөвлөгөө ба судалгаа
Snap FY2025-д судалгаа, хөгжүүлэлтэд $1.79B буюу орлогын 30%-ийг зарцуулжээ. Q2 захидалд Specs-ийн төсөл нь FY2026-ийн ~$2.75B тохируулсан үйл ажиллагааны зардлын таамаглалд багтсан, түүн дээр нэмэгдэхгүй гэжээ. Irenic төхөөрөмжийн бизнес жилд $500M орчим алдагдалтай гэж тооцсон. Удирдлага энэ тоог няцаагаагүй бөгөөд хөрөнгө оруулалтын хурдаа «бүтээгдэхүүн, экосистем, эдийн засгийн үр дүнгийн үе шаттай уялдуулна» гэсэн.
Түгээлтийн шийдвэр техникийн үзүүлэлтээс чухал. Өмнөх Spectacles-ийг автомат худалдааны машин, вэбсайтаар борлуулж байв. Харин Specs АНУ-д онцгой эрхтэй Verizon оператороор дамжина. Үүрэн холбооны цэнэглэгч гэртэй багц $2,395; шаардлага хангасан хэрэглэгчдэд 36 сарын хугацаатай санхүүжилт, одоо ашиглаж буй захиалагчдад сарын $10-оос эхлэх дата багц санал болгоно. Операторын дэлгүүрт $2,395 төхөөрөмжийг утас шинэчлэх төлбөрийн хажууд сарын $67 зардал болгон танилцуулж, борлуулалтын урамшуулалтай ажилтан хэрэглээг нь үзүүлнэ. Мөн байгууллагын түншүүд дотор Trifork, Hololight бий. Trifork-ийн Tandem нь алсын мэргэжилтэнд талбайн техникчийн харж байгааг үзүүлж, түүн дээр тайлбар тэмдэглэгээ хийх боломж өгнө. Hololight баримт бичиг, 3D загварыг шууд дамжуулан ашиглах «орон зайн ажлын орчин» бүрдүүлдэг. Агуулах, явуулын засвар үйлчилгээний баг бодитоор ашиглах ажлын үйл явцыг программчлах, олны анхаарал бага татдаг ч шаардлагатай ажлыг эдгээр компани хийнэ. Энэ бүхэн борлуулалтын тоо хараахан биш. Гэхдээ зөвхөн хөгжүүлэгчдэд борлуулдаг бүтээгдэхүүнийг батлагдсан төсөвтэй худалдан авагчид борлуулж болох бүтээгдэхүүн болгож байна.
Хувьцааны үнийг шийдэх хөгжлийн төлөвлөгөө нь бүтээгдэхүүний үзүүлэлт бус Specs Inc. гаднын хөрөнгө авч чадах эсэх. Bloomberg байгуулагдсан өдөр нь тус компанийг «хөрөнгө оруулагч, түншлэл олоход хялбар болгох» зорилготой гэж тодорхойлсон. Barclays Q2 хурал дээр «Spectacles-ийг Snapchat-аас тусдаа компани болгох» боломжийг хаасан эсэхийг асуухад санхүү хариуцсан захирал Doug Hott бүтээгдэхүүний чанар, экосистемийн хөгжлийн тухай ярьсан ч «үгүй» гэж хэлээгүй. Нээлтээр NVIDIA, Salesforce, AWS, Verizon зэрэг нэрс нэмэгдсэн нь гаднын хөрөнгө оруулагч сонирхох боломжийг бодитой болгожээ. Гэхдээ одоогоор ямар ч хөрөнгө оруулалт зарлаагүй.
Зах зээл юуг дутуу үнэлж байна вэ
GAAP ашиг, алдагдлын тайлан дээр алдагдалтай зар сурталчилгааны компани учраас хувьцааг яг тийм бизнесээр үнэлж байна. Q2 2026-д цэвэр алдагдал $164M, FY2025-д $460M байв. Гэвч алдагдлын бараг бүхэл хэсэг хувьцаанд суурилсан урамшууллаас үүддэг. Энэ урамшууллыг цаасан дээрх зардал төдий гэж үзэж болохгүй: нэмэлт хувьцаа гаргах нь одоогийн эзэмшигчдийн хувь хэмжээг бууруулна. Компани үүнийг хязгаарлах хоёр алхам хийж эхэлсэн — урамшуулал авах ажилтны тоог цөөрүүлж, гаргасан хувьцаагаа буцаан авч байна. FY2025-д хувьцаанд суурилсан урамшуулал буюу SBC $1,017M, хувьцааны буцаан худалдан авалт $751M байв. Q1 2026-д л гэхэд $350M хувьцаа буцаан авчээ. Нийт эргэлтэд буй хувьцаа December-ийн 1,756M-ээс June-д 1,726M болж буурсан. Биржид гарснаас хойш хувьцааны тоо анх удаа хоёр улирал дараалан буурч байгаа нь энэ.
Чөлөөт мөнгөн урсгал бизнес мөнгө олж байгааг харуулж байна. June хүртэлх сүүлийн арван хоёр сард үйл ажиллагааны мөнгөн урсгал $919M, чөлөөт мөнгөн урсгал $706M буюу нэмэгдэх боломжтой хувьцааг оруулан тооцсон нэгж хувьцаанд ойролцоогоор $0.42 ногджээ. Найман улирал дараалан эерэг гарсан. 2027–2028 онд төлөгдөх хөрвөх өрийн бичгээс $2B-оос илүүг хугацаанаас нь өмнө төлсний дараа June-ийн эцэст $2.66B бэлэн мөнгө, зах зээлд борлуулах боломжтой үнэт цаас, $3.47B хувьцаанд хөрвөх өрийн бичигтэй байв.
Хувьцаа эзэмшигчдийн бүтэц үнэлгээ яагаад хараахан өсөөгүйг тайлбарлана. Invest With Colby August-ийн нийтлэлдээ Fintel-ийн өгөгдлөөр компанийн түүхэн дэх хамгийн ашигтай улирал хүртэлх нэг жилд томоохон хөрөнгө оруулалтын сангууд цэвэр дүнгээр ойролцоогоор 300 сая хувьцаа зарсныг тооцсон. Snap-ийн засаглалын бүтэц ч тогтмол худалдан авагчдыг хол байлгадаг. Class A хувьцаа саналын эрхгүй. Иймээс Snap S&P 500-д ороогүй бөгөөд $10B компанийн эзэмшилд тогтвортой суурь болдог идэвхгүй сангуудын эрэлт дутаж байна. Irenic-ийн захидалд индексийн шаардлага хангах нөхцөлийг дахин шалгаж, Nasdaq-д бүртгүүлэхийг авч үзэхийг хүссэн нь үүнтэй холбоотой. Идэвхтэй удирдлагатай сангууд зарж, доороос нь индекс дагагч сангуудын худалдан авалт дэмжихгүй үед үнэ хамгийн сүүлд зарахыг хүссэн оролцогчийн саналаар тогтоно. Ийнхүү $700M мөнгөн урсгал бий болгодог бизнес орлогын 1.5×-аар үнэлэгдэж байна.
Зах зээл гурван зүйлийн ач холбогдлыг дутуу үнэлж байна.
Нэгдүгээрт, захиалгын орлого нь нийгмийн сүлжээний салбарт ийм хэмжээтэй орлогын дундаас хамгийн хурдтай өсөж байгаа ч тусад нь үнэ цэн өгч үнэлэхгүй байна. Бусад орлогыг жилийн хэмжээнд шилжүүлбэл Q2 2025-д $700M байсан бол Q2 2026-д $1.26B болжээ. Сарын хэрэглэгчдийн 3%-д ч хүрэхгүй хэсэг төлбөр төлдөг. Spiegel Q2 хурал дээр харьцуулсан жишээгээ «аппад суурилсан захиалгын бүтээгдэхүүнүүдийн төлбөртэй хэрэглэгчдийн эзлэх хувь урт хугацаанд ихэвчлэн 7%–12% байдаг» гэж өгсөн. Memories Storage нээгдсэнээс хойш нэг жил өнгөрөхөд 85% өсөлт саарна; бид ч тооцоондоо тэгж үзсэн. Өсөлт нь хоёр дахин удааширсан ч хоёр жилийн дараа өдөр тутмын дадалтай холбоотой $2B орлогын бизнес болно.
Хоёрдугаарт, зардлын суурь тогтворжсон ч орлого өсөх боломжтой. Бид FY2026-ийн орлогыг нийлбэрээр ~$6.8B гэж тооцож байхад удирдлага тохируулсан үйл ажиллагааны зардлаа ~$2.75B гэж таамагласан. Мөн «дунд хугацаанд GAAP бус үйл ажиллагааны зардлын суурийн өсөлтийг сахилга баттай барина» гэжээ. Иймээс нийт ашгийн маржин 58% байхад зарын нэмэгдсэн орлогын ихэнх нь хүү, татвар, элэгдэл, хорогдлын өмнөх ашиг буюу EBITDA-д шилжинэ. Тохируулсан EBITDA $41M → $182M → $358M → $233M → $250M болж, дараагийн Q3-ийн таамаглал $300–350M болсон. Q3 нь бүтцийн өөрчлөлтийн нөлөөг бүтнээр агуулсан анхны улирал болно.
Цаашид бидний санхүүгийн зорилго нэгж хувьцаанд ногдох чөлөөт мөнгөн урсгал байна. Энэ нь үйл ажиллагааны үр дүн, хөрөнгийн сахилга баттай хуваарилалт, хувьцаа эзэмшигчдийн урт хугацааны үнэ цэнийг хооронд нь холбодог учраас зөв зорилго гэж үзэж байна.
Бидний уншсан найман тайлангийн хурлын зөвхөн нэгд энэ өгүүлбэр бий. Шинэ зорилт нь өөрчлөлт шаардаж буй хөрөнгө оруулагчийн захидлаас дөрвөн сарын дараа гарсан бөгөөд хувьцаа буцаан авахыг нэг удаагийн боломж ашиглах үйлдлээс тогтмол бодлого болгож байна. Нэгж хувьцаанд ногдох мөнгөн урсгалаар үнэлүүлдэг санхүүгийн захирал жилд $500M зарцуулдаг төхөөрөмжийн төслийг өөрийн тайланд хязгааргүй удаан авч явахад хэцүү. Тиймээс зах зээлийн дутуу үнэлж буй гурав дахь зүйл нь Specs Inc. бүтэц. Нээлтийн өдөр хувьцаа 2% өсөж хаахад RBC $8 зорилтоо хэвээр үлдээсэн. Үүнийг хоёр янзаар тайлбарлаж болно: үйл явдал үнэд аль хэдийн туссан, эсвэл зах зээл Specs-ийн үзүүлэн бус түүнийг дагасан хөрөнгө оруулалт хүсэж байна. Бид хоёр дахь тайлбарыг илүү үндэслэлтэй гэж үзэж, охин компанийн бүтэц ч үүнийг хэрэгжүүлэхэд зориулагдсан гэж дүгнэж байна.
Удирдлага ба өмнөх үр дүн
Evan Spiegel 2011 онд байгуулснаасаа хойш Snap-ийг удирдаж, Bobby Murphy мөн тэр үеэс технологи хариуцсан захирлаар ажиллажээ. Тэд хамтдаа саналын бүх эрхийг агуулдаг Class C хувьцааг эзэмшдэг бөгөөд энэ давуу эрх дуусах хугацаагүй. Олон нийтэд арилжаалагддаг Class A хувьцаа саналын эрхгүй. Энэ нь Snap S&P 500-д ороогүй, мөн эдийн засгийн ~2.5% эзэмшилтэй Irenic саналын төлөө өрсөлдөхийн оронд захидал илгээдэг шалтгаан юм. Удирдлагын түүх амжилт, алдааны аль алийг агуулна. Аль нэгийг нь орхивол бодит дүгнэлт гарахгүй.
Энд гаднаас нөлөөлж буй хүн нь Irenic-ийн Adam Katz. Тэр бодитоор юу хийж чадах вэ гэдэг нь чухал. Эдийн засгийн ~2.5% эзэмшилтэй ч саналын эрхгүй учраас ямар нэг шийдвэрийг албадах боломжгүй. Кампанит ажил нь зөвхөн итгүүлэн үнэмшүүлэх замаар үр дүнд хүрнэ. Тиймээс захидал нь заналхийлэл бус сонголтуудын жагсаалт шиг: зардлаа бууруулах, олон нийтийн хөрөнгөөр Specs-ийг санхүүжүүлэхээ болих, хувьцаагаа буцаан авах, индексийн шаардлагад нийцэх. Дөрвөн сарын дараа эдгээрийн гурав нь ямар нэг хэлбэрээр хэрэгжсэн. Үлдсэн дөрөв дэх нь Spiegel-ээс ямар нэг эрх, боломжоо тавьж өгөхийг шаарддаг. Old Rope Research-ийн дүгнэлттэй бид санал нийлдэг: Katz-ийн бодит нөлөө хөрөнгийн тооцоонд бус үүсгэн байгуулагч ямар өв үлдээхийг хүсэж байгаад оршиж байна. Аль хэдийн хөрөнгөтэй болсон хүн компани нь хувьцааны үнийн өнөөгийн уналтаас цааш оршин тогтнох эсэхэд санаа тавина. Нэгж хувьцааны чөлөөт мөнгөн урсгалын зорилт тэрээр үүнийг сонгож эхэлсний анхны шинж юм.
2026 оны ТУЗ-ийн шинэ гишүүд Spiegel анхаарлаа хаашаа чиглүүлж байгааг илтгэнэ. December-д нэмэгдсэн Matthew McRae нь Arlo-ийн гүйцэтгэх захирал, Vizio-ийн технологийн захирал асан; May-д нэмэгдсэн Luke Wood нь Beats-ийн ерөнхийлөгч асан, дараа нь Apple-д ажилласан хүн. Хоёулаа зарын технологийн бус хэрэглэгчийн төхөөрөмжийн удирдлагууд. Irenic AI болон зар сурталчилгаанаас орлого олох чиглэлээр «батлагдсан үйл ажиллагааны туршлагатай захирлууд» хүссэн ч компани төхөөрөмжийн мэргэжилтнүүд нэмсэн. Энэ нь Specs-ийг зах зээлд гаргах шийдвэртэй үүсгэн байгуулагчтай нийцнэ. Мөн Specs Inc. бие даан ажиллахад хэрэгтэй ТУЗ-ийг бүрдүүлж буйтай ч нийцэж болно.
Харин хувьцаа эзэмшигчдээ сонсдог тогтсон туршлага хараахан харагдахгүй. Spiegel-ийн September 10-ны арван таван жилийн ойн захидал, 47% алдагдалтай сууж буй жижиг хөрөнгө оруулагчид өгсөн шууд хариу нь бидний олсон ийм төрлийн анхны харилцаа байв. Сүүлийнхийг @ZeeContrarian1 тухайн өдөр нийтэлсэн. Хоёулаа Irenic-ийн кампанит ажлын дараа гарсан. Нэгж хувьцааны мөнгөн урсгалын зорилт, нэмэлт хувьцааны нөлөөг хязгаарлах хөтөлбөр, Specs охин компани, захидлыг бид нэг өөрчлөлтийн илрэл гэж үзнэ: бүх эрхийг атгадаг үүсгэн байгуулагч анх удаа хувьцааны үнийг өөрийн хариуцах асуудал гэж хүлээн зөвшөөрч эхэлжээ. Дөрвөн сар бол батлагдсан урт хугацааны үр дүн биш. Харин эхлэл мөн.
Эрсдэл — Ямар тохиолдолд онол няцаагдах вэ?
Шүүхийн эрсдэлийг тусад нь авч үзэх хэрэгтэй. Өрсөлдөгч ямар ч алхам хийхгүй байхад Хойд Америкийн хэрэглэгчийн тоог өөрчилж чадах хүчин зүйл нь энэ. Snap том платформуудын дунд хамгийн залуу хэрэглэгчидтэй. Сүүлийн арван хоёр сард залуусын нийгмийн сүлжээний хэрэглээний зохицуулалт сонсгол, хэлэлцүүлгээс бодит хэрэгжилт рүү шилжлээ. Австралийн 16-аас доош насныхны хориг December 2025-д хэрэгжиж, нэг улиралд ойролцоогоор 400,000 бүртгэл хасагдав. Компани Apple-ийн хэрэглэгчийн мэдүүлсэн насны хүрээг дамжуулах API-ийг туршиж, Google-ийн ижил шийдлийг туршихаар төлөвлөж байна. Өөрөөр хэлбэл шүүх шаардах эсэхээс үл хамааран АНУ-ын бүтээгдэхүүнд нас баталгаажуулалт нэвтэрч эхэлнэ. Удирдлагын Q2 төлөв дэх эрсдэлийн тайлбар ердийнхөөс илүү шууд: АНУ-д «энэ оны сүүлээр» болох хэд хэдэн шүүхийн ажиллагааны үр дүнд «бүтээгдэхүүн, бизнесийн арга ажиллагаанд мэдэгдэхүйц өөрчлөлт оруулах, дүрэмд нийцүүлэх шаардлага ба хууль зүйн зардал нэмэгдэх, шүүхийн шийдвэр болон эвлэрлийн төлбөр өсөх, хэрэглэгчдийн өсөлт ба идэвхэд сөргөөр нөлөөлөх» боломжтой. Шүүхийн шийдвэрийн хэмжээг бид тооцож чадахгүй. Харин 16-аас доош насныхныг хасах, хэрэглээг нь хязгаарлах өөрчлөлт өндөр ARPU бүрдүүлдэг Хойд Америк, Европт бараг бүхэлдээ нөлөөлнө. АНУ-д $10.26 ARPU бүхий нэг хэрэглэгчээ алдвал бусад бүсэд арван хэрэглэгч нэмж байж орлогыг нөхнө. Ийм зөрүүтэй учраас Хойд Америкийн DAU нь бусадтай ижил жирийн үзүүлэлт бус хөрөнгө оруулалтын үндэслэлийг шалгах гол цэг юм. Эхний шүүхийн ажиллагаануудыг давсны дараа 92M-ээ хадгалсан тайлан гарвал тэр тоо дангаараа илэрхийлэхээс илүү үнэ цэнтэй нотолгоо болно.
Дүгнэлтээ өөрчлөх нөхцөл: Nov 4-ний тайланд Хойд Америкийн DAU 90M-ээс доош гарах, эсвэл Q4 хурал дээр түншгүй атлаа 2027 оны Specs-ийн зардлыг нэмэгдүүлэх. Аль нэг нь тохиолдвол эерэг байр сууриас түр хүлээх дүгнэлт рүү шилжинэ.
Ханшийн нөхцөл — Үнийн түвшин, техникийн үзүүлэлт ба опцион
Ханш аль хэдийн том хөдөлгөөн туулсан. $SNAP хавар $3.81 доод түвшин тогтоож, March-д Irenic-ийн мэдээгээр $9.28 хүртэл өсөөд, зуны турш $4.50–$6.00 хооронд тогтворжсон. Ханш 20 болон 50 өдрийн дундажийнхаа дээр байна. Зургаан сарын хугацаанд хамгийн их хэмжээний арилжаа төвлөрсөн үнэ $5.82 буюу одоогийн ханшаас ялимгүй өндөр. August-аас хойш $6.00-ийг давах гурван оролдлого бүтэлгүйтжээ.
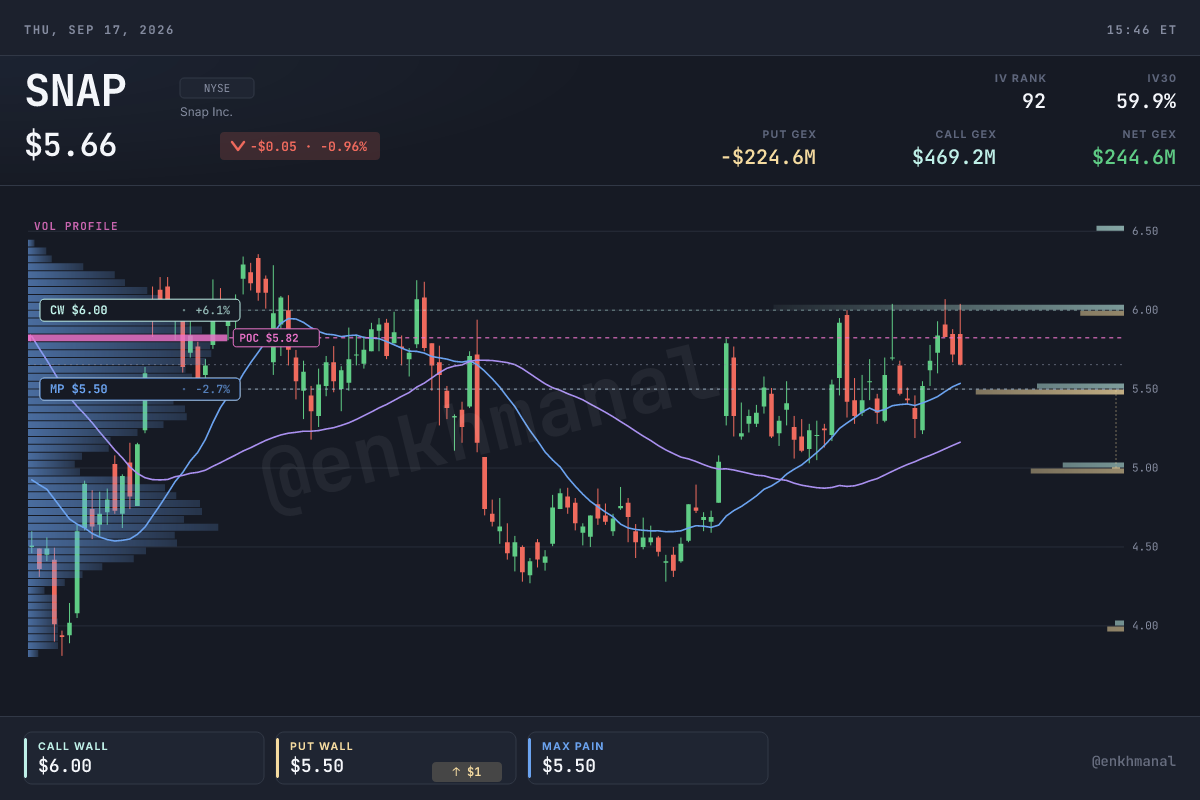
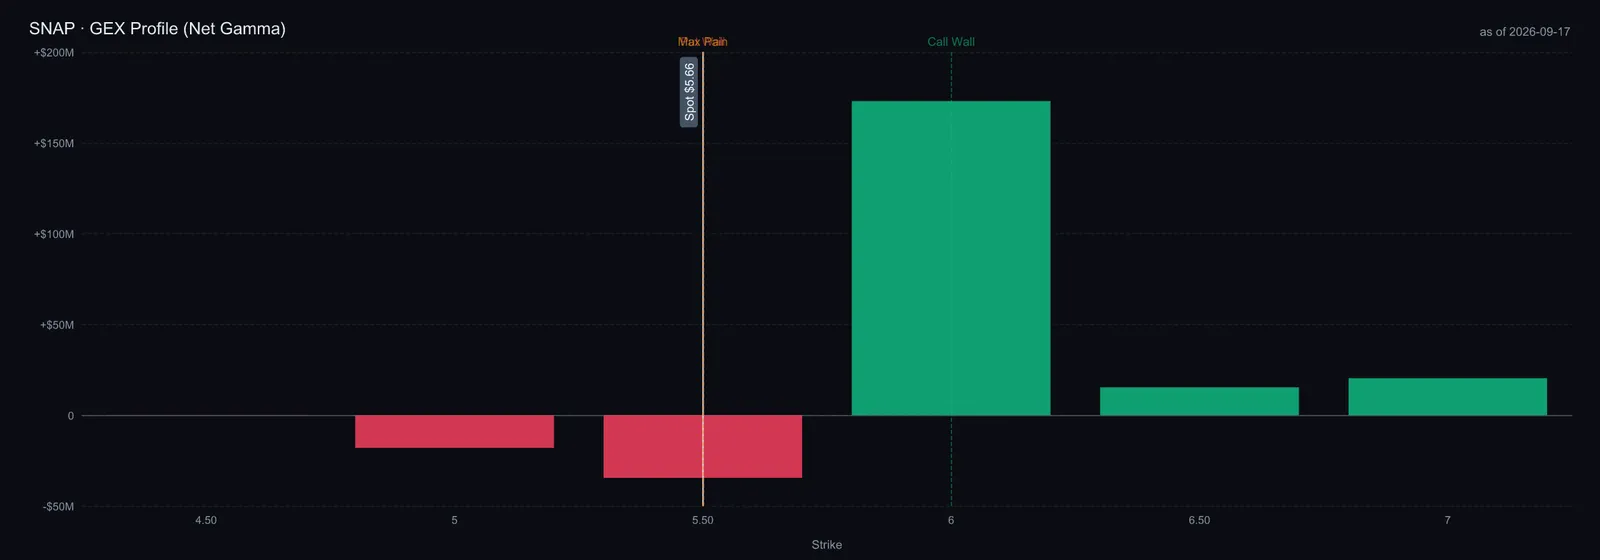
Опционы дилерүүдийн хеджийн бүтэц: call wall $6.00, put wall $5.50, max pain $5.50. Цэвэр гамма +$245M бөгөөд нээлттэй гэрээний тоогоор колл нь путаас гурав дахин их: 1.09M ба 0.35M гэрээ. Эерэг гамма October-ийн хугацаа дуусах хүртэл ханшийг $5.50–6.00 хүрээнд тогтоох нөлөөтэй. Арилжааны хэмжээ нэмэгдэн $6.00-оос дээш хаах нь дилерүүд өсөлтийн үед хувьцаа зарах хандлагаа зогсоох түвшин гэж үзэж байна.
Опционы үнэд шингэсэн хэлбэлзэл: IV30 60%, IV rank 92 байна. Өөрөөр хэлбэл опцион жилийн хамгийн үнэтэй үеийнхээ ойролцоо байна. Хугацаагаар нь харвал нээлтийн дараах өдөр дуусах опционд 88%, нэг долоо хоногийнхд 61%, October хүртэлхэд 60%. Зах зээл зөвхөн November 4-ний тайлан бус ирэх зургаан долоо хоногийн хөдөлгөөний төлөө өндөр үнэ төлж байна.
Шийдвэрлэх түвшин: $6.00. Үүнээс дээш гарвал тогтворжсон хүрээнээс дээш хөдөлгөөн баталгаажиж, March-ийн $9.28 дээд үнэ дараагийн жишиг болно. Харин $5.50-оос доош орвол нээлтийн эерэг хариу үйлдэл хүчингүй болж, зуны доод түвшнүүдээс өмнөх цорын ганц дэмжлэг нь put wall байна.
Үнэтэй опцион, нарийн хүрээнд тогтсон ханш хоёр нь November хүртэл колл худалдан авахаас илүү хувьцаа эзэмших, эсвэл эзэмшлийнхээ эсрэг опцион зарж өндөр шимтгэл авах хувилбарыг дэмжинэ. Тооцоо нь ийм: жилийн 60% хэлбэлзлийг October 9-ний хугацаа дуусах хүртэлх 22 хоногт шилжүүлбэл нэг стандарт хазайлтын хөдөлгөөн ойролцоогоор 15%, өөрөөр хэлбэл $5.66-ийн хоёр талд ~$0.85 болно. Энэ нь March-ийн дээд үнэ ч, зуны доод үнэ ч хүрэхгүй. Опционы зах зээл компанийн үнэлгээ үндсээрээ өөрчлөгдөхийг бус нээлтийн дараах богино хугацааны савлагааг үнэлж байна. November-ийн тайланг хүлээх хөрөнгө оруулагч October-ийн өндөр опционы шимтгэлийг төлөх шаардлагагүй. Харин хувьцаа эзэмшигч тэр шимтгэлийг авч, хүлээх хугацаандаа орлого олох боломжтой.
Үнэлгээ ба бидний дүгнэлт
Манай үнэлгээний загвар FY2026-ийн суурийг удирдлагын таамаглалаас авсан: борлуулалтын орлого ~$6.79B; үүнд тайлагнасан хоёр улирал, Q3-ийн таамаглал, Q3-ийн өсөлтөөр тооцсон Q4 багтана. Борлуулалтын өртгийн таамагласан хоёр бүрэлдэхүүнээс GAAP нийт ашгийн маржин 57.5% гэж гарсан. GAAP үйл ажиллагааны зардал ~$3.74B буюу $2.75B тохируулсан зардал дээр ~$0.99B хувьцааны урамшуулал нэмсэн дүн. Эхний жил эдгээр дөрвөн үзүүлэлтээр удирдлагын таамаглалтай нийцсэн. Загварын шалгалтаар алдаа гараагүй ч дөрвөн анхаарах зүйл бий: тайлангийн өгөгдөлд эргэлтийн хөрөнгийн мөрүүд тусгайлан тэмдэглэгдээгүй; хугацаагүй өсөлт ба эцсийн үржүүлэгчийн аргын үнэлгээ хоорондоо 5.1× зөрүүтэй; эцсийн үржүүлэгчийг зөвхөн нэг харьцуулах компани тогтоож байгаа — $META нь 16.9× EV/EBITDA, харин $RDDT компанийн 61.8×-ийг хэт өндөр гэж тэмдэглэсэн; татварын 25% нь загварын анхдагч таамаглал.
Үр дүн нь таатай биш ч зөв асуултыг тавьдаг. Хувьцааны урамшууллыг зардалд тооцож, FY26-ийн зардлын орлогод эзлэх хувийг цаашид тогтмол гэж үзвэл суурь үнэлгээ ижил компаниудын эцсийн үржүүлэгчээр $2.91, хугацаагүй өсөлтийн аргаар $0.57 гарна. Нийт ашгийн маржин 59%, борлуулалт, ерөнхий удирдлагын зардал буюу SG&A орлогын 13.2% байх өөдрөг хувилбар ч эцсийн үржүүлэгчийн аргаар $6.39. Энэ зөрүү маргааны голыг илэрхийлнэ: $5.66 ханш FY26-аас хойш ашиг орлогоос хурдан өсөж, буцаан худалдан авалт урамшууллын хувьцааг нөхнө гэж аль хэдийн тооцжээ. Удирдлага 2027 онд цэвэр ашигтай, хувьцааны тоо тогтвортой болно гэж чиглүүлсэн, мөн сүүлийн дөрвөн улирлын үр дүн уг чиглэлийг дэмжсэн тул бид энэ таамаглалыг зөвшөөрч байна. Гэхдээ нотолгоо ердөө дөрвөн улирлын настай учраас өөрчлөгдөх боломжтой гэж үзнэ.
Ижил компаниудын бодитоор арилжаалагдаж буй үржүүлэгчээр харвал хямдрал их. Шалтгаан нь ч тодорхой.
Магадлалаар жигнэсэн үнэ ойролцоогоор $7.00 буюу $5.66-аас +24%. Уналтын хувилбарын үнэ манай GAAP загварын одоо гаргаж буй үнэлгээтэй ойрхон. Бид эерэг байр суурьтай ч багцад бага хэмжээгээр эзэмшихээр үзэж байна. Үндсэн бизнес буюу Book A-д тулгуурлан хөрөнгө оруулна. Book B-ийг үнэгүй шахам нэмэлт боломж гэж тооцно. Харин нүдний шил дараагийн утас болно гэсэн Book C-д тэг үнэ өгнө: үүсгэн байгуулагч өөрөө үүнийг арван жилийн төгсгөлд хамааруулсан. 35 шинжээчийн 29 нь «Хадгалах» зөвлөмжтэй, медиан зорилтот үнэ нь $6.75 байна. Энэ нь нэмэлт боломжийг тооцоогүй суурь хувилбар юм. November 4-ний тайлан дүгнэлтийг өөрчилж болно. Хойд Америкийн DAU 92M буюу түүнээс дээш, тохируулсан EBITDA $300–350M хүрээнд эсвэл түүнээс өндөр байвал үндэслэл хэвээр. Аль нэг нь хүрэхгүй, эсвэл 2027 оны төлөвт түншгүй атлаа Specs-ийн зардал нэмэгдвэл уг дүгнэлт хүчингүй болно.