Усан тээвэр — онцгой өндөр үнэ ба нэмэгдэж буй шинэ захиалга
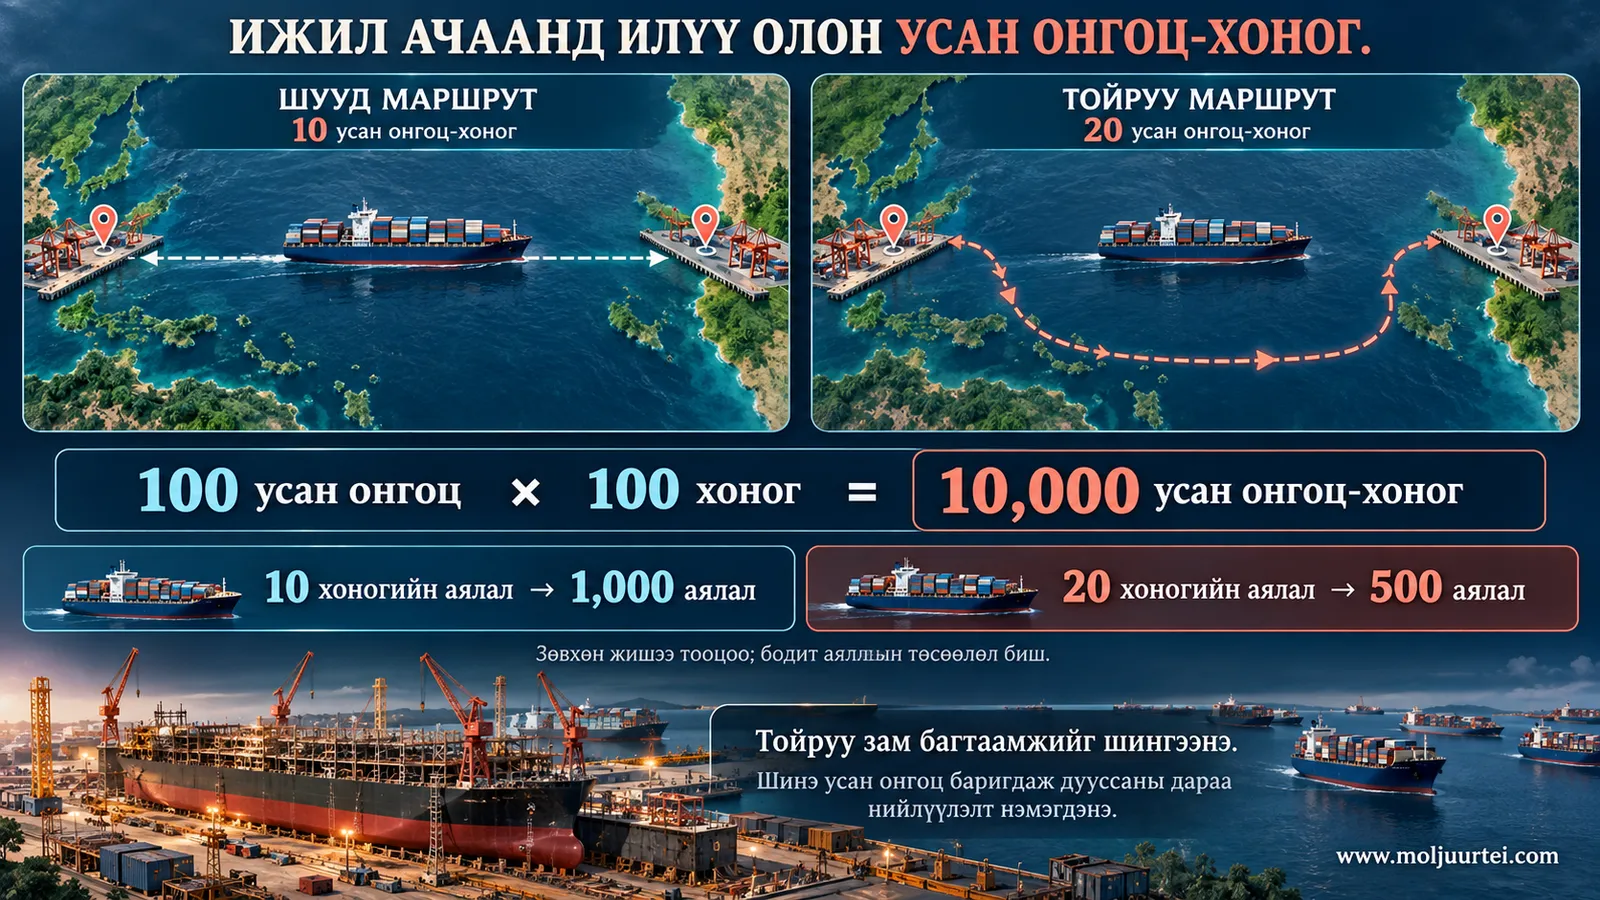
Усан онгоц ачаа тээвэрлэдэг ч эзэмшигчийнх нь зардаг хязгаарлагдмал нөөц бол хугацаа юм. 100 усан онгоц 100 хоног ажиллавал нийт 10,000 усан онгоц-хоногийн хүчин чадалтай. Нэг аялал 10 хоног үргэлжилбэл 1,000 аялал, 20 хоног болбол ердөө 500 аялал хийнэ. Энэ хялбарчилсан жишээнд ачааны хэмжээ, хурд, ашиглалтыг тогтмол гэж үзсэн. Бодит хүчин чадалд ачилт, хүлээлт, ачаагүй буцах аялал, засвар, даатгал бас нөлөөлнө. Иймээс ганц ч хөлөг хасагдаагүй байхад флотын бодит хүчин чадал буурч болдог.
Тонн-миль нь ачааны жин, тээвэрлэх зайг үржүүлсэн хэмжүүр юм. Ачааны хэмжээ буурсан ч урт маршрут усан онгоц-хоногийн эрэлтийг өсгөж чадна. Хөрөнгө оруулалтын гол асуулт нь нэмэгдсэн энэ ажил усан онгоц болон хувьцаанд төлсөн үнийг нөхөхүйц удаан үргэлжлэх эсэх. Орчин үеийн, үр ашигтай флот одоо их мөнгө олох боломжтой. Харин шинэ хөлөг ашиглалтад орох, маршрут хэвийн болох, эцсийн эрэлт сулрах нь дараа нь тэр ашгийг буцааж бууруулж чадна. Гэхдээ энэ багцын бүх компанийн орлого ижил механизмаар үүсэхгүй: Golar хий шингэрүүлэх хүчин чадал борлуулдаг, ZIM-д худалдан авах хэлцлийн үр дүн давхар нөлөөлнө.
Юу өөрчлөгдөв — наймдугаар сарын зургийг есдүгээр сарын өгөгдлөөр шинэчлэв
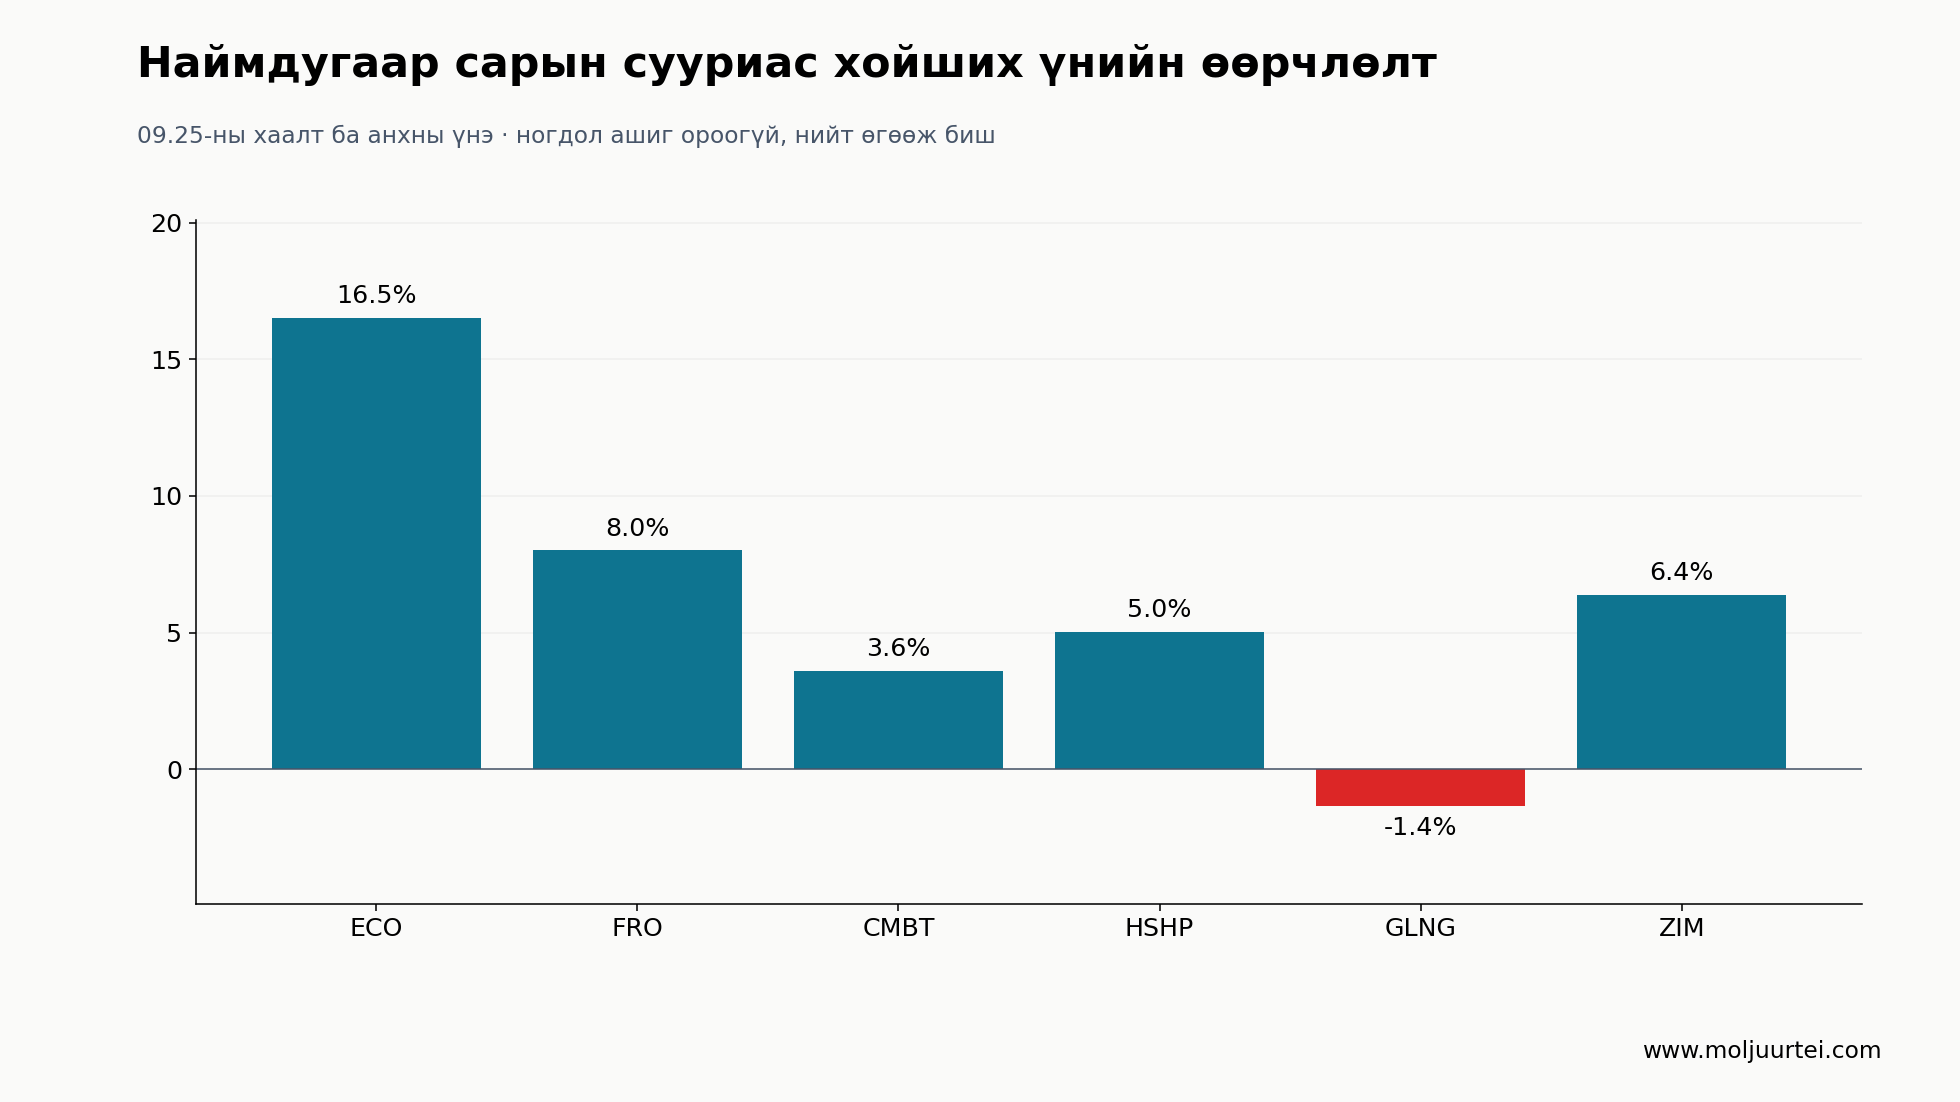
Есдүгээр сарын 25-ны хаалт ECO $77.90, FRO $47.73, CMBT $19.01, HSHP $17.54, GLNG $49.61, ZIM $29.19 байна. Анхны наймдугаар сарын үнэтэй харьцуулахад ногдол ашиг оруулахгүйгээр тус бүр +16.5%, +8.0%, +3.6%, +5.0%, −1.4%, +6.4% өөрчлөгджээ. Хувьцааны дахин үнэлэгдэх өсөлт аль хэдийн дууссан гэсэн өмнөх дүгнэлт хэт хатуу байв. Одоогийн үнэ ямар хэмжээний тогтвортой ашиг шаардаж байгааг тооцох нь илүү хэрэгтэй.
Шинэ гурван баримт шийдвэрт чухал. Frontline-ийн есдүгээр сарын танилцуулгаар VLCC захиалга одоогийн флотын 33.2%-тай тэнцэж байна. Гэхдээ хуучирсан, хэсэгчлэн хоригт орсон флотыг бүгдийг нь хоорондоо орлуулах боломжтой нийлүүлэлт гэж үзэж болохгүй. Himalaya-ийн есдүгээр сарын танилцуулга урт хугацааны түрээсийн гэрээтэй ч орлого тээврийн үнийн индекстэй холбоотой хэвээрийг харууллаа. ZIM-ийн тухай есдүгээр сарын мэдээ Израилийн зөвшөөрөл авах шинэчилсэн бүтцийн тухай болохоос зөвшөөрөл авсан тухай биш. Golar-ийн гэрээний дүнг ч тооцооны үзүүлэлт, төсөл эхлэх хугацаагаар нь ялгах шаардлагатай. Өмнөх $17B EBITDA гэсэн нэгтгэсэн тайлбар үндэслэлгүй байв.
Хөрөнгө оруулалтын үндэслэл — өсөлт үргэлжлэх шалтгаан нь өөр
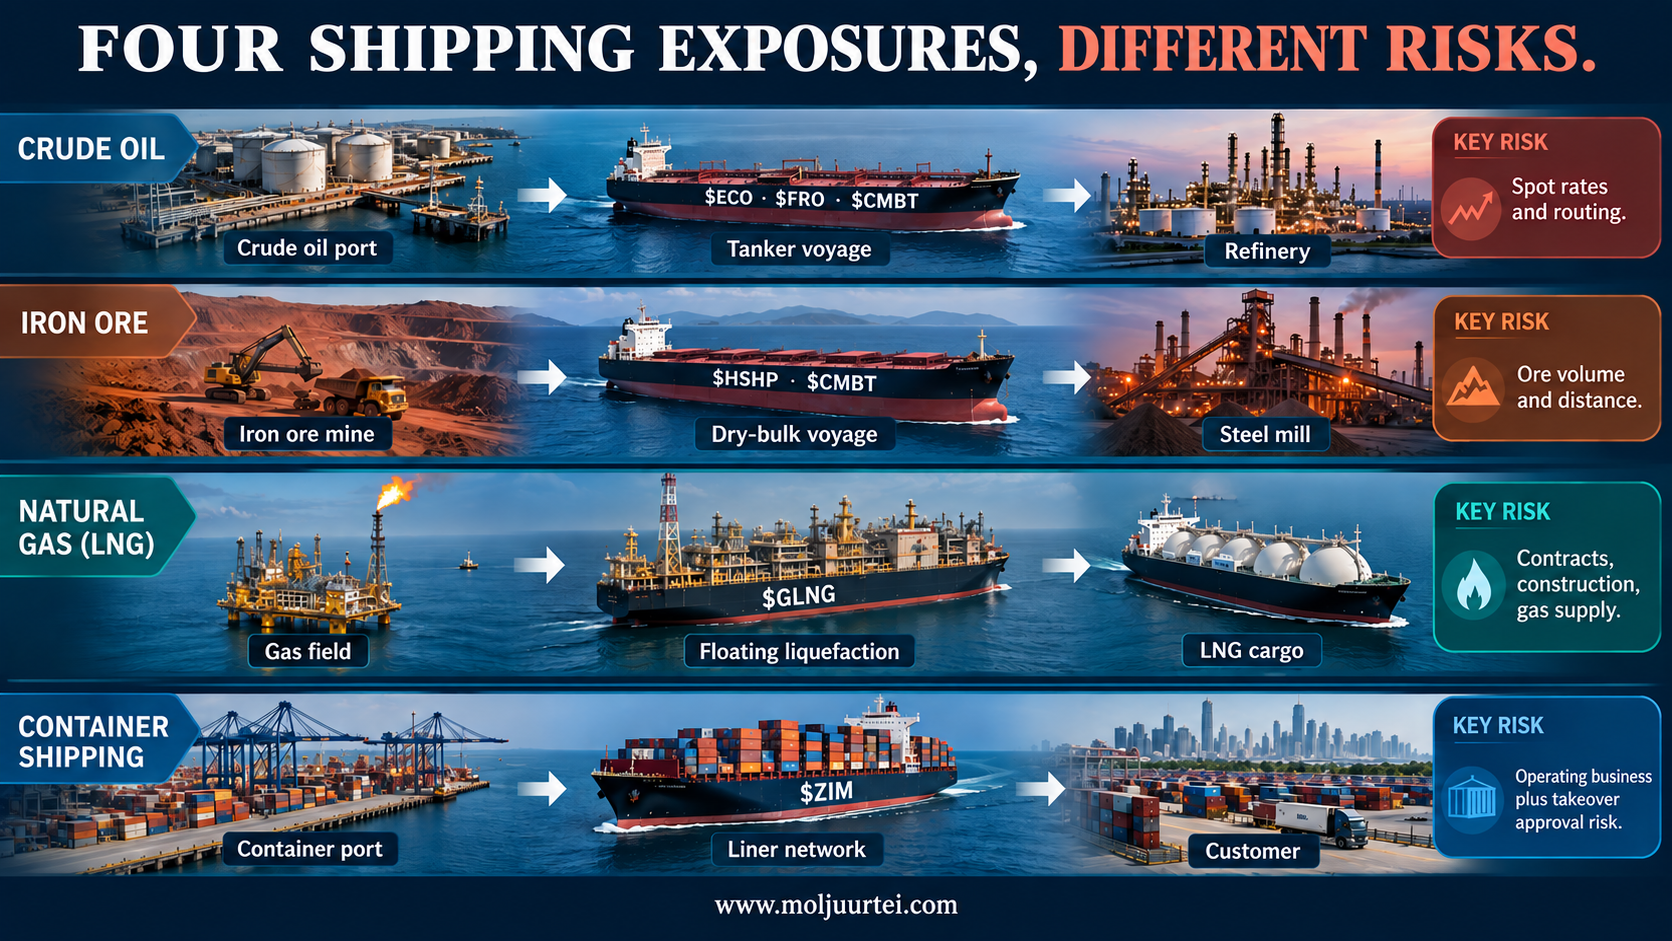
Боломж нь хурдан өөрчлөгддөг тээврийн ажил, олон жил баригддаг усан онгоц хоёрын зөрүүнээс үүсэж байна. Аюултай маршрут, хүлээлт, өөр эх үүсвэрээс ачаа зөөх урт зам хүчин чадлыг шингээж байх үед танкерууд онцгой их мөнгө олж чадна. Хуурай ачаанд Баруун Африкийн хүдэр тээвэрлэх зай гэсэн нэмэлт хүчин зүйл бий. Хөвөгч хий шингэрүүлэх үйлдвэр нь хийн нөөцийг гэрээт боловсруулалтын орлого болгоно. Механизм бүрийг тусад нь үнэлэх хэрэгтэй. Зургаан тикер худалдаж авснаар хөрөнгө оруулалтын зардал, зээлийн нөхцөл, дэлхийн худалдааны нийтлэг эрсдэл автоматаар тархахгүй.
Бидний эрэмбэ нөхцөлтэй. ECO, FRO танкерын тээврийн үнэд хамгийн шууд өртөнө. HSHP өрийн хөшүүрэгтэй, хуурай ачаанд төвлөрсөн. CMBT хэд хэдэн сегмент болон хөлөг худалдах ажиллагааг хослуулна. GLNG гэрээт орлого илүүтэй ч бүтээн байгуулалт, санхүүжилтийн том эрсдэлтэй. ZIM бол худалдан авах хэлцлийн үнийн зөрүү давхар шингэсэн чингэлгийн оператор. GLNG өөр төрлийн боломж болохоос автоматаар хамгийн хямд, хамгийн аюулгүй сонголт биш. Бүх зүйл батлагдахыг хүлээвэл их мөнгөн хуваарилалт, цаашдын үнийн өсөлтийг алдаж болно. Оргил тээврийн үнийг байнгын гэж үзэх нь ч мөн өндөр өртөгтэй. Энд хөрөнгө оруулагчийн өмнөх эзэмшил, авах хэмжээний талаар таамаглаагүй.
Суурь нөхцөл — нийт хүчин чадал ба ашиглаж болох хүчин чадал
Салбар энэ үед танкерын шинэ захиалга олон жил бага байсны дараа орж ирсэн. Улаан тэнгисийг тойрох нь аяллыг уртасгаж, Хар тэнгисийн саатал экспортыг хүндрүүлж, Хормуз орчмын хязгаарлалт Персийн булангийн ачаанд хүрэх боломжийг бууруулсан. Эдгээр нь өөр өөр саад юм. Сайн Итгэлийн хошууг тойрох зам Суэцээр гарахыг хугацаа, түлшний нэмэлт зардлаар орлож чадна. Харин Персийн буланд гацсан газрын тосыг далайд гаргах өөр гарц болохгүй. Хоолой, нөөц, хөлөг хооронд ачаа шилжүүлэх ажиллагаа тусалдаг ч аль нь ч хязгааргүй орлуулалт биш.
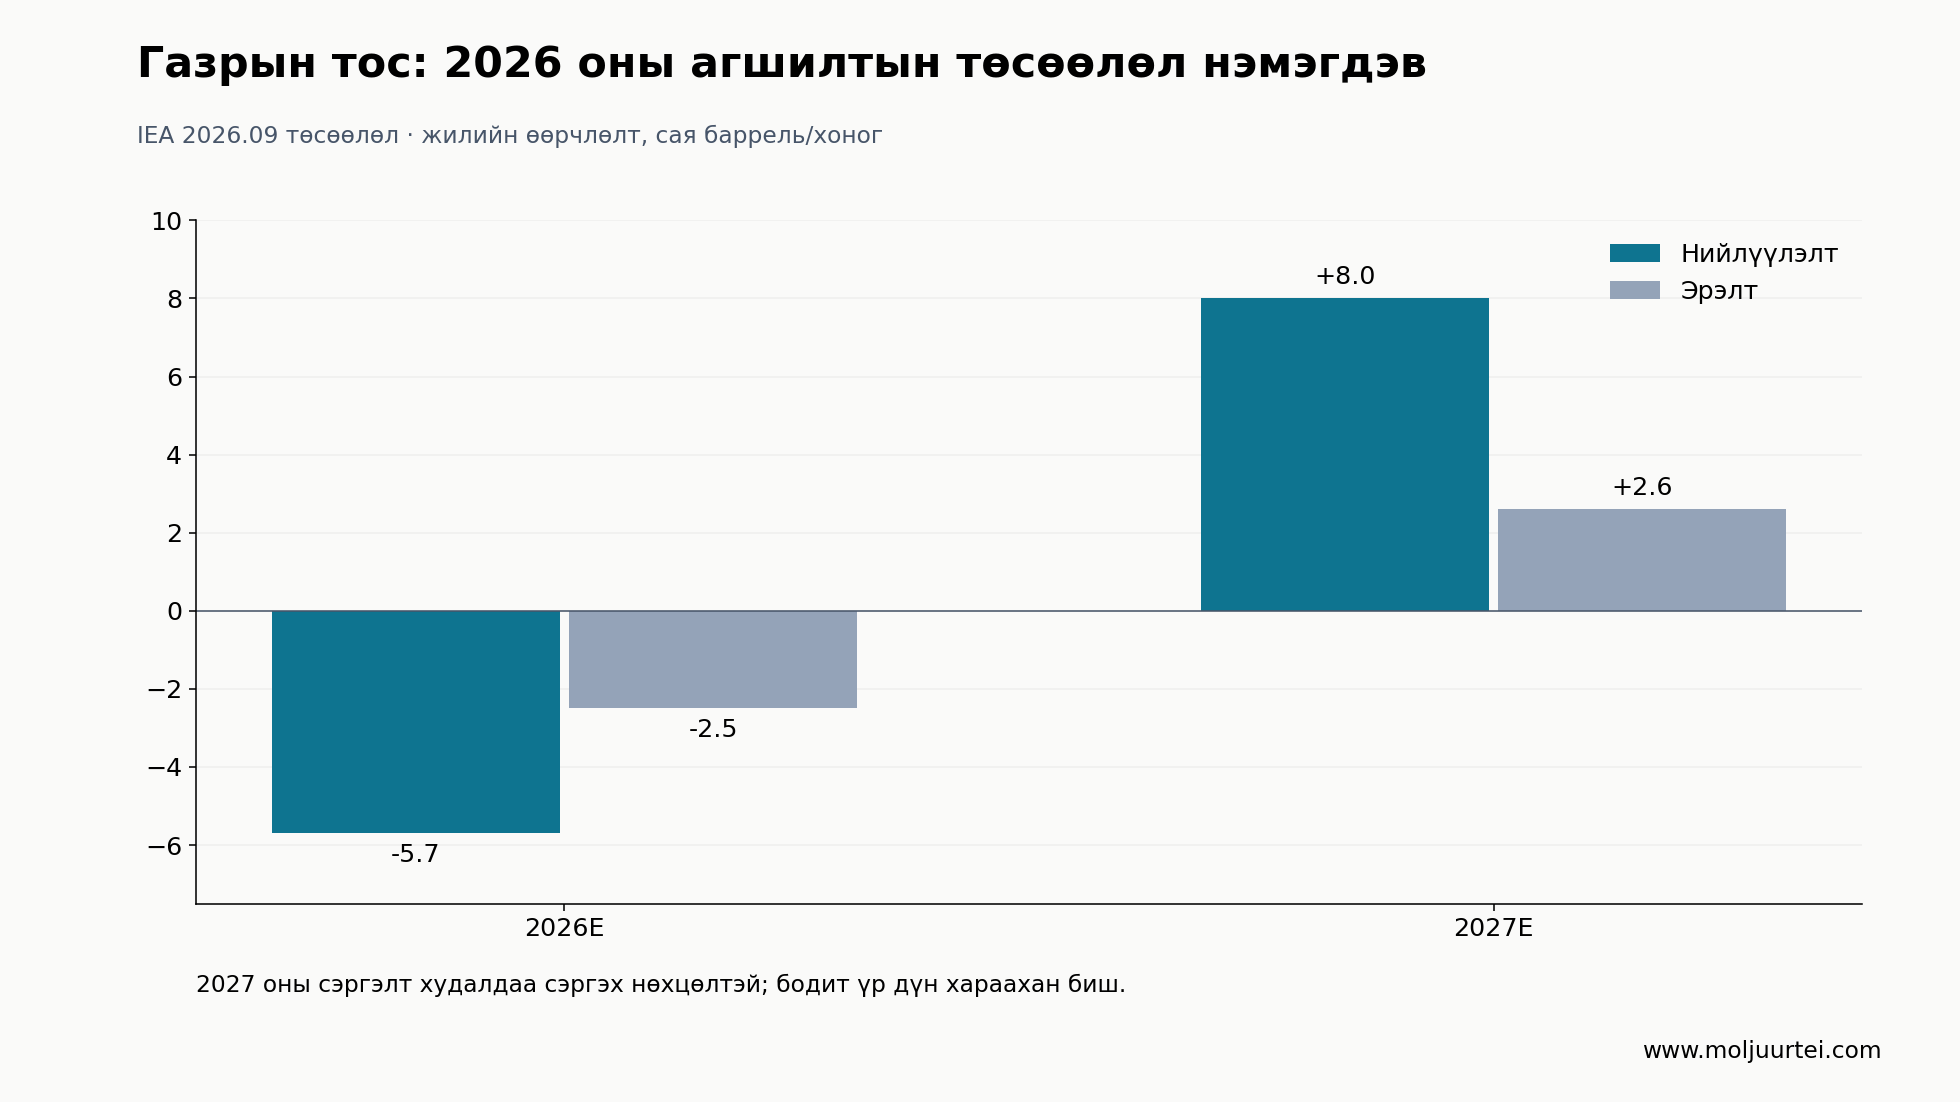
IEA-ийн есдүгээр сарын 11-ний төсөөлөл анхны нийтлэлийн наймдугаар сарын тооноос мэдэгдэхүйц сул: 2026 онд газрын тосны эрэлт хоногт 2.5 сая баррелиар, нийлүүлэлт 5.7 сая баррелиар буурна. Худалдаа сэргэх нөхцөлтэй 2027 оны өсөлтийн төсөөлөл нь тус бүр хоногт +2.6, +8.0 сая баррель. Хоёрдугаар сараас хойш нөөц ойролцоогоор 507 сая баррелиар багассан. Энэ нь хэмжээний энгийн өсөлт бус, эрэлтийг ч бууруулж буй нийлүүлэлтийн цочрол юм. Зам нээгдэхэд усан онгоцны хүчин чадал чөлөөлөгдөх боловч ачааны хэмжээ сэргэж, нөөц нөхөх хэрэгцээ зэрэг нэмэгдэж болно.
Иймээс гал зогсоох тухай мэдээ бүхнийг тэр даруй хэвийн болгохгүй ч ач холбогдолгүй биш. Мина, даатгал, боомтын хүртээмж, багийн ажиллах хүсэл, итгэл сэргэх хугацаа хэвийнжилтийг удаашруулж болно. Нөгөө талаар нэмэгдсэн миль бүр үүрд хадгалагдана гэж үзэх нь буруу. Бодит гарцын сэргэлт, аяллын хугацаа, ачаагүй явсан хоног, ачааны олдоц, шинээр тохирсон тээврийн үнэ гол ажиглах зүйлс. Суваг, дотоодын усан замын цаг агаарын саад нөлөөг өсгөж болох ч Панам эсвэл Рейний хуучин спот жишээг есдүгээр сарын шинэ хэмжилт мэт ашиглаж болохгүй.
Механизм — хоёр өөр хугацаа, аль нь ч төгс таамаглагдахгүй
Анхны наймдугаар сарын 19-ний маршрутын зураг зай, эрсдэл хоёрын ялгааг харуулсан: Ойрх Дорнодын булангаас Хятад хүрэх үнэ хоногт ойролцоогоор $524,000, Оманаас гарах нь $171,000 байв. Эдгээр нь есдүгээр сарын үнэ бус, түүхэн ажиглалт. Маршрут, аяллын зардал, хүлээлт, гэрээний нөхцөл өөр тул зөрүүг бүхэлд нь цэвэр дайны нэмэгдэл гэж тайлбарлаж болохгүй. Хормузын гадна ачаа авсан биржид бүртгэлтэй эзэмшигч хоолой доторх жишиг үнийг автоматаар олохгүй. Улсын газрын тосны компаниуд зөрүүний доллар бүрийг авдаг гэж ч нотолгоогүйгээр дүгнэж болохгүй.
Нийлүүлэлт өөр хугацаагаар хариу өгдөг. Frontline-ийн есдүгээр сарын хүснэгтэд одоогийн 909 VLCC-ийн эсрэг 302 захиалга, 664 Suezmax-ийн эсрэг 199, 549 LR2-ийн эсрэг 188, 677 Aframax-ийн эсрэг 39 захиалга байна. Харьцаа нь 33.2%, 30.0%, 34.2%, 5.8%. Эдгээр нь хэд хэдэн жилд нийлүүлэх захиалга болохоос 2026 онд аль хэдийн нэмэгдсэн флот биш. Хөлгийн ангиллууд тодорхой хэмжээнд нэг зах зээлд өрсөлдөж болох ч бүрэн ижил орлуулалт биш. Танкерын нэгтгэсэн ганц хувь энэ ялгааг нуудаг.
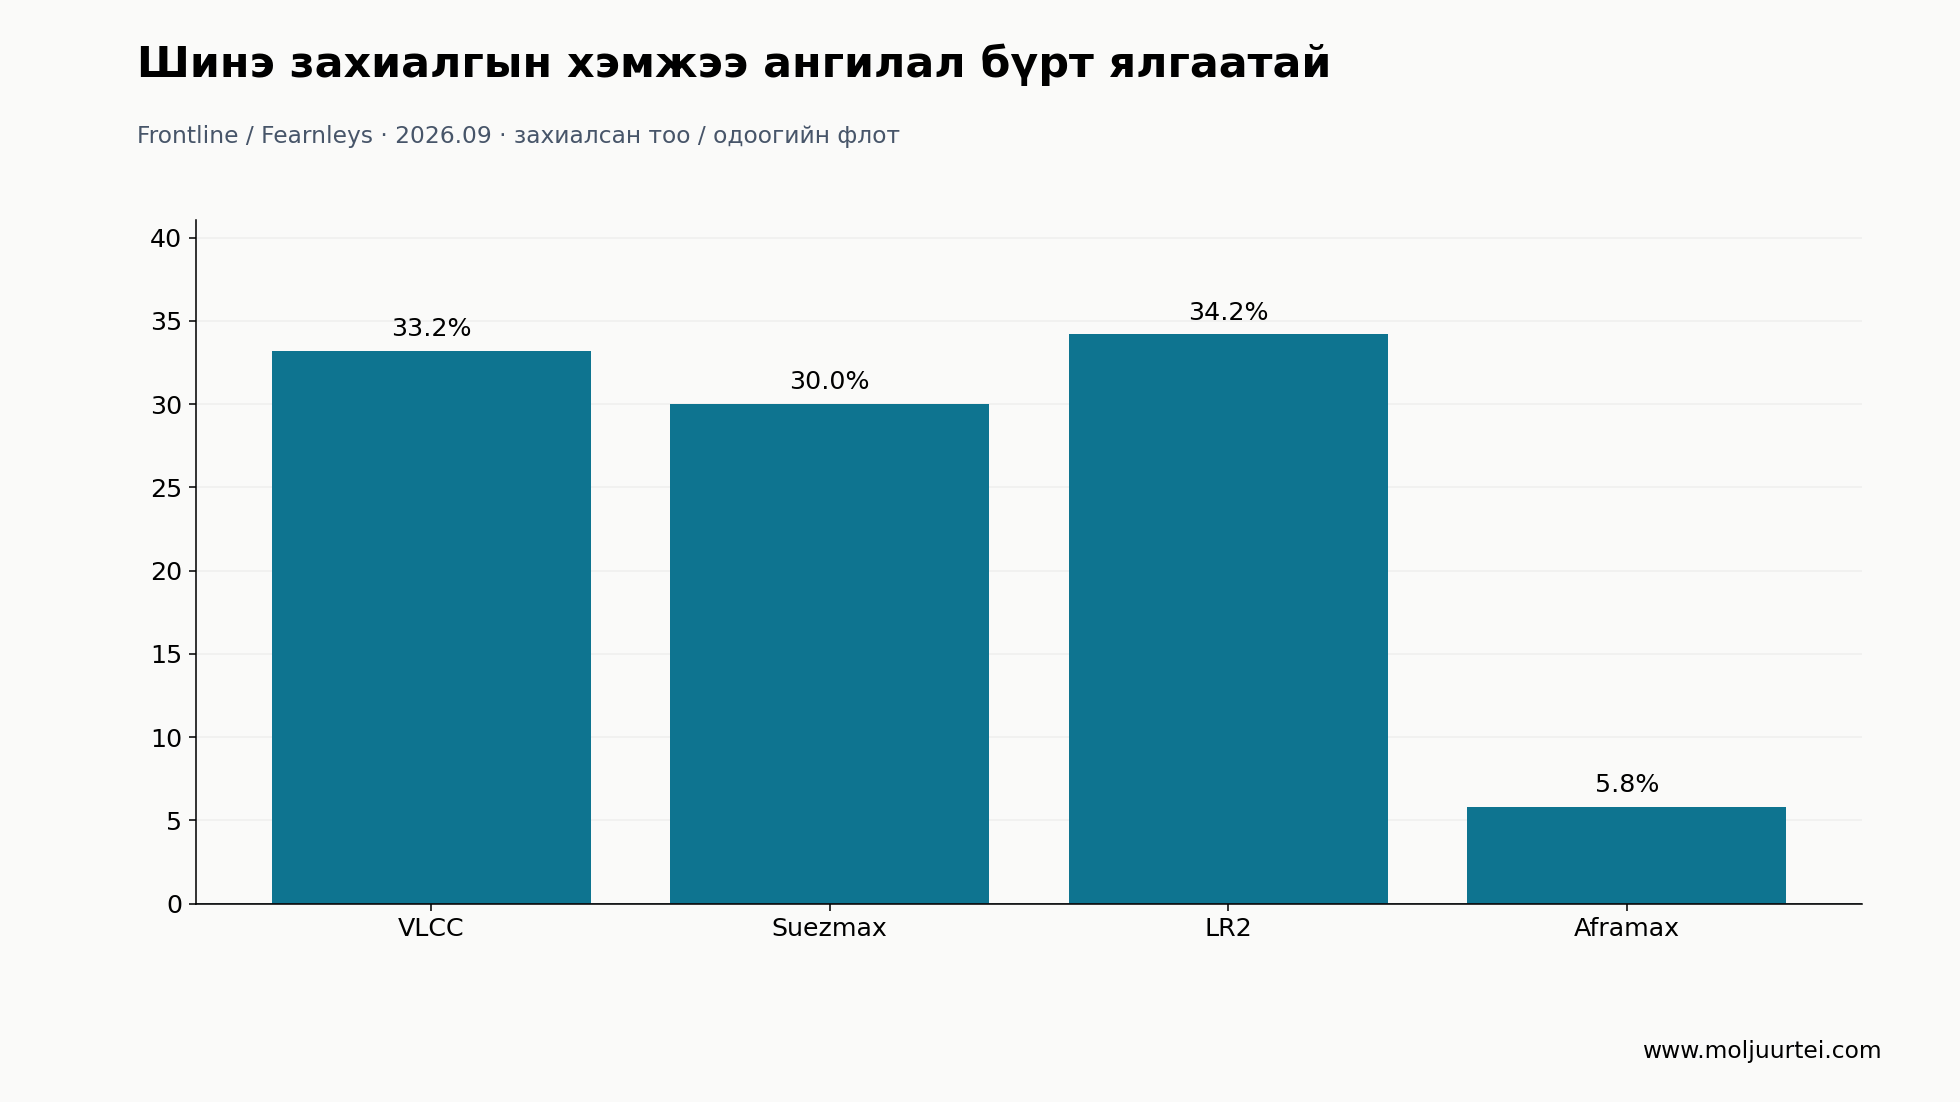
Үүнийг сааруулах хүчин зүйл бодит: VLCC-ийн 18.2% нь 20-иос дээш настай, 18.6% нь хоригт орсон. Энэ хоёр бүлэг давхцдаг тул нэмж болохгүй. Хуучин хөлөг бүр 20 нас хүрсэн өдрөө хаягдал болохгүй, хориг ч өөрчлөгдөж болно. Шинэ нийлүүлэлтээс хаягдал, алдагдал, арилжаанд ашиглах боломжгүй хөлгийг хасаж байж ашиглаж болох нийлүүлэлт гарна. Frontline мөн 2030 он хүртэл ойролцоогоор 3.5 жилийн барилгын хүлээлт дурдсан. Усан онгоцны үйлдвэрийн хомсдол бүрэн дууссан гэсэн өмнөх дүгнэлт хэтрүүлэг байв. 2027–29 оны нийлүүлэлтийн давалгаа, үйлдвэрийн үргэлжилсэн хязгаарлалт зэрэгцэн оршиж болно.
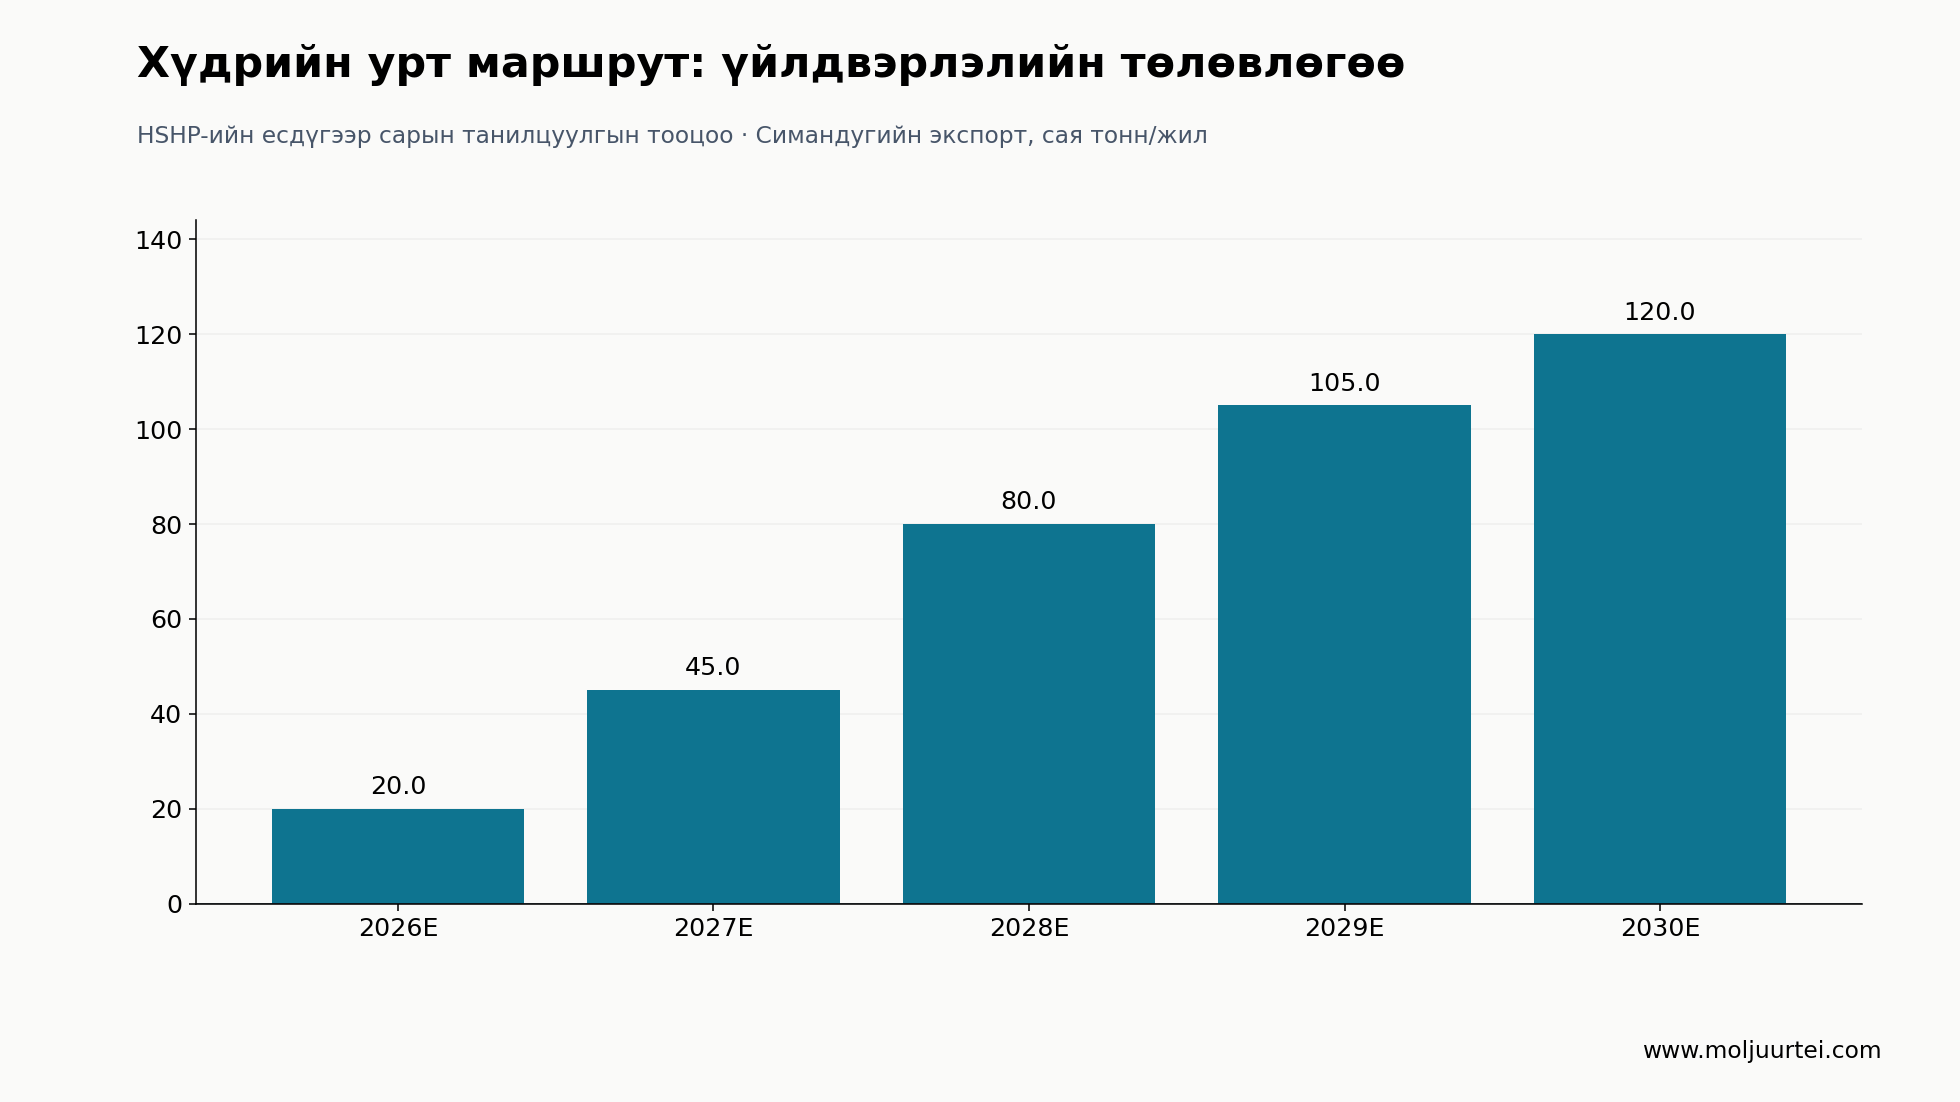
Хуурай ачаанд илүү удаан үргэлжилж болох газарзүйн механизм нэмэгдэнэ. Himalaya-ийн танилцуулгаар Гвинейгээс Хятад хүрэх хүдрийн зам ойролцоогоор 11,000 далайн миль, Австралиас 3,000 орчим. Симандугийн экспортын тооцоо 2026 оны 20 сая тонноос 2030 онд 120 сая тонн хүрнэ. Энэ нь аль хэдийн тээвэрлэсэн ачаа эсвэл HSHP-ийн баталгаатай орлого бус, төслийн үйлдвэрлэл нэмэгдэх таамаглал. Уурхай, төмөр зам, боомтын гүйцэтгэл, өөр экспорт орлогдох хэмжээ, Хятадын гангийн эрэлт тонн-милийн цэвэр нэмэгдлийг шийднэ. Мөн танилцуулгад долдугаар сарын Capesize захиалга флотын 16% орчим гэсэн тул хуурай ачаа нийлүүлэлтийн эрсдэлээс ангид биш.
Багц — зургаан бизнес, мөнгө олох өөр механизм
Он гарснаас хойших өөрчлөлтийг 2025.12.31-ний засварлаагүй хаалтаас 2026.09.25 хүртэл дахин тооцов. Ногдол ашиг ороогүй тул хувьцаа эзэмшигчийн нийт өгөөж биш. Хувьцааны нийт зах зээлийн үнэлгээ дээрх дарааллаар ойролцоогоор $3.04B/$10.63B/$5.52B/$0.83B/$5.07B/$3.52B. Ийнхүү анхны хүснэгт дэх нийлүүлэгчдийн өөр өөр аргаар гаргасан хувийг нэг аргачлалаар сольсон. INSW, STNG нь танкерын нэмэлт харьцуулалт болж болох бөгөөд $105.64, $81.49-өөр хаагдсан. Энэ нь нэмэлт худалдан авах санал, эсвэл эзэмшил байгаа гэсэн үг биш.
Хүснэгтийн нэр томьёо: EBITDA.
Эдгээр дүнг нэмж, хоорондоо яг харьцуулж болох ашгийн сангийн хувь мэт гаргаж болохгүй. Засварласан зүйл, түрээсийн тооцоо ялгаатай. CMBT-ийн хөлөг борлуулсны ашгийг хасвал $425.3M орчим үлдэх боловч энэ нь бидний тооцоо, компанийн тодорхойлсон засварласан EBITDA биш. Бүх давтагдахгүй зүйлийг ч хасаагүй. EBITDA нь хүү, засварын хөрөнгө оруулалт, флот шинэчлэх эдийн засгийн зардлын ихэнхээс өмнөх үзүүлэлт юм.
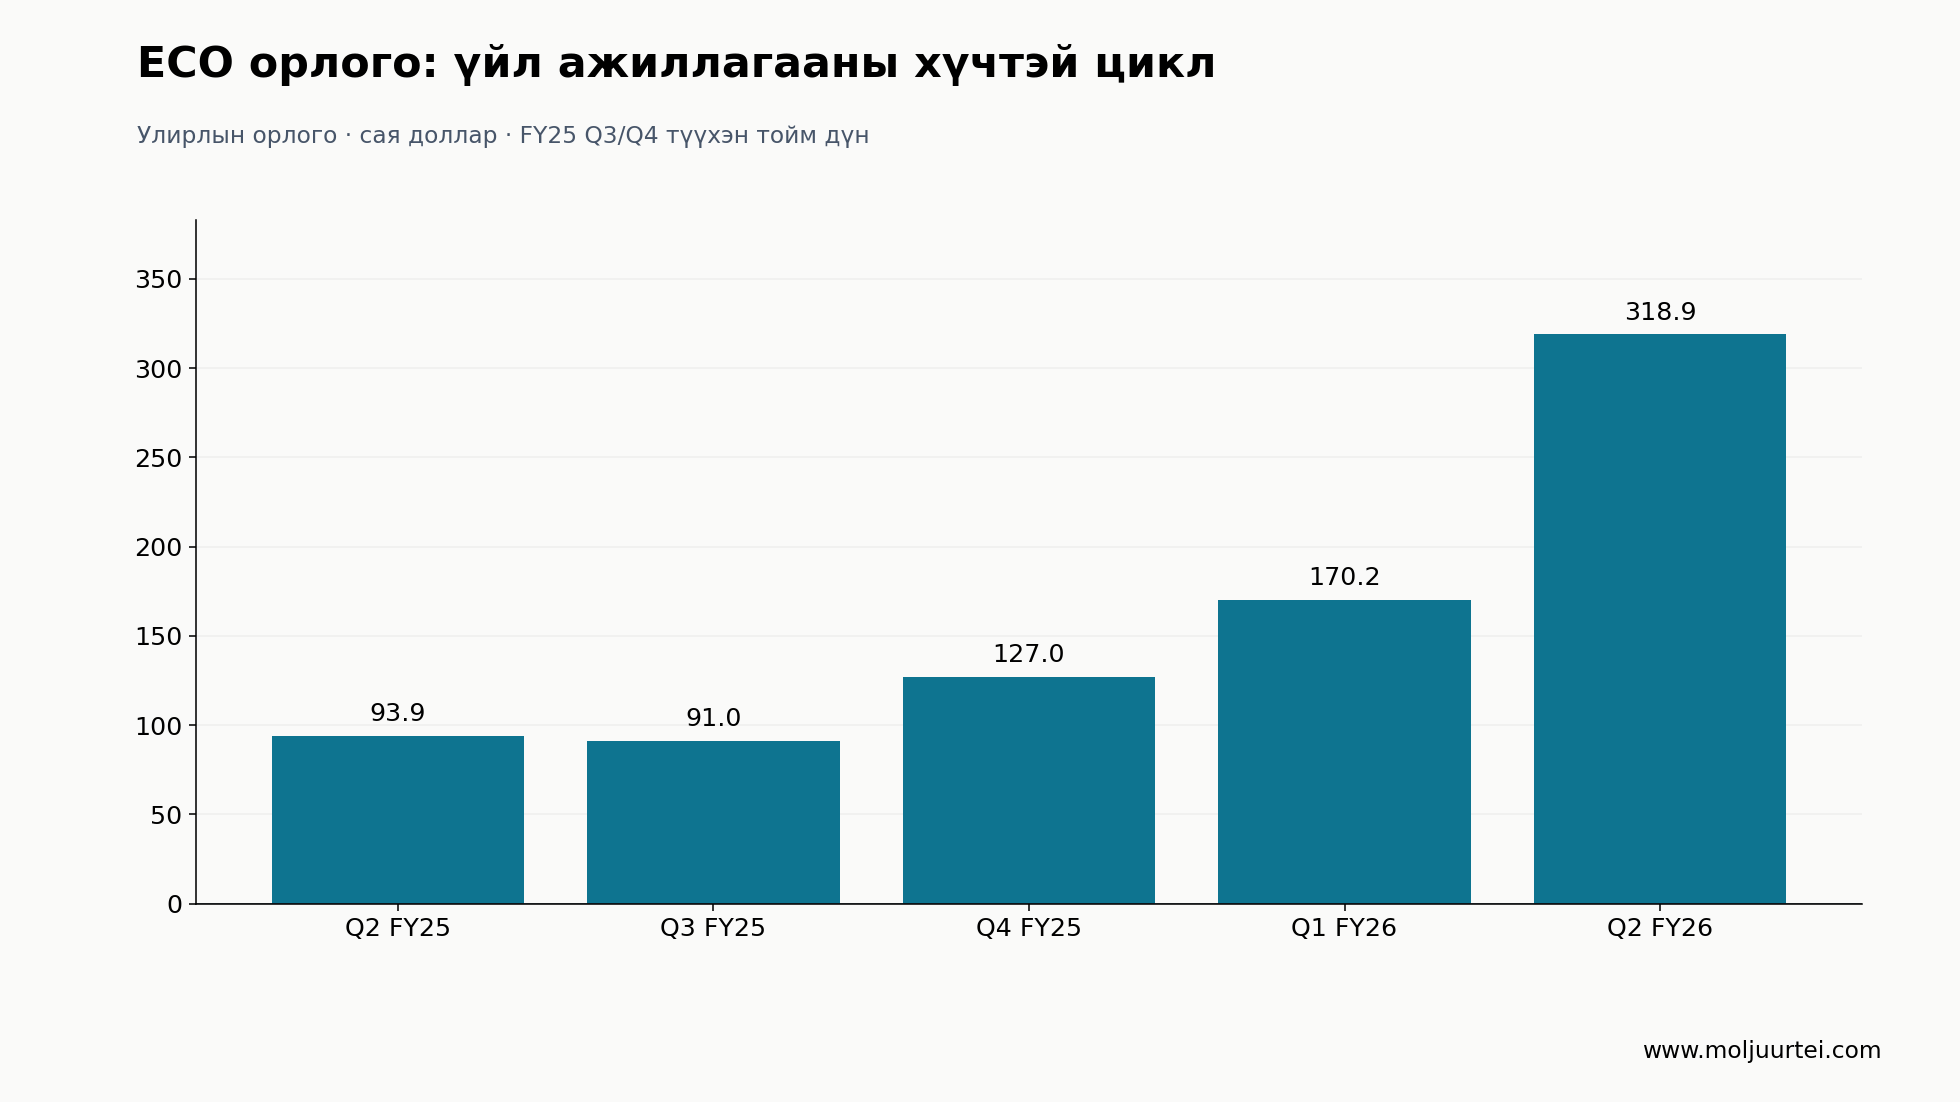
ECO нь наймдугаар сарын мэдээллээр утаа цэвэршүүлэгчтэй орчин үеийн 18 хөлөгтэй, сайн ажиллагаатай оператор. II улирлын орлого $318.9M, цэвэр ашиг $230.3M, EPS $5.90. $251.6M EBITDA-г орлогод харьцуулахад 78.9% орчим болохоос өмнөх 79.3% биш. $5.25 хуваарилалтын NYSE дээр эрх тасрах өдөр наймдугаар сарын 14, төлөх өдөр 21 байсан. Есдүгээр сард худалдаж авсан хүн өмнөх энэ хуваарилалтыг авахгүй. Түлшний хэмнэлттэй флот, ашигтай гэрээлэлт мөнгө сайн олоход тусалдаг ч үр дүн нь байнгын маржин бус, тээврийн үнийн циклийн нөлөөтэй.
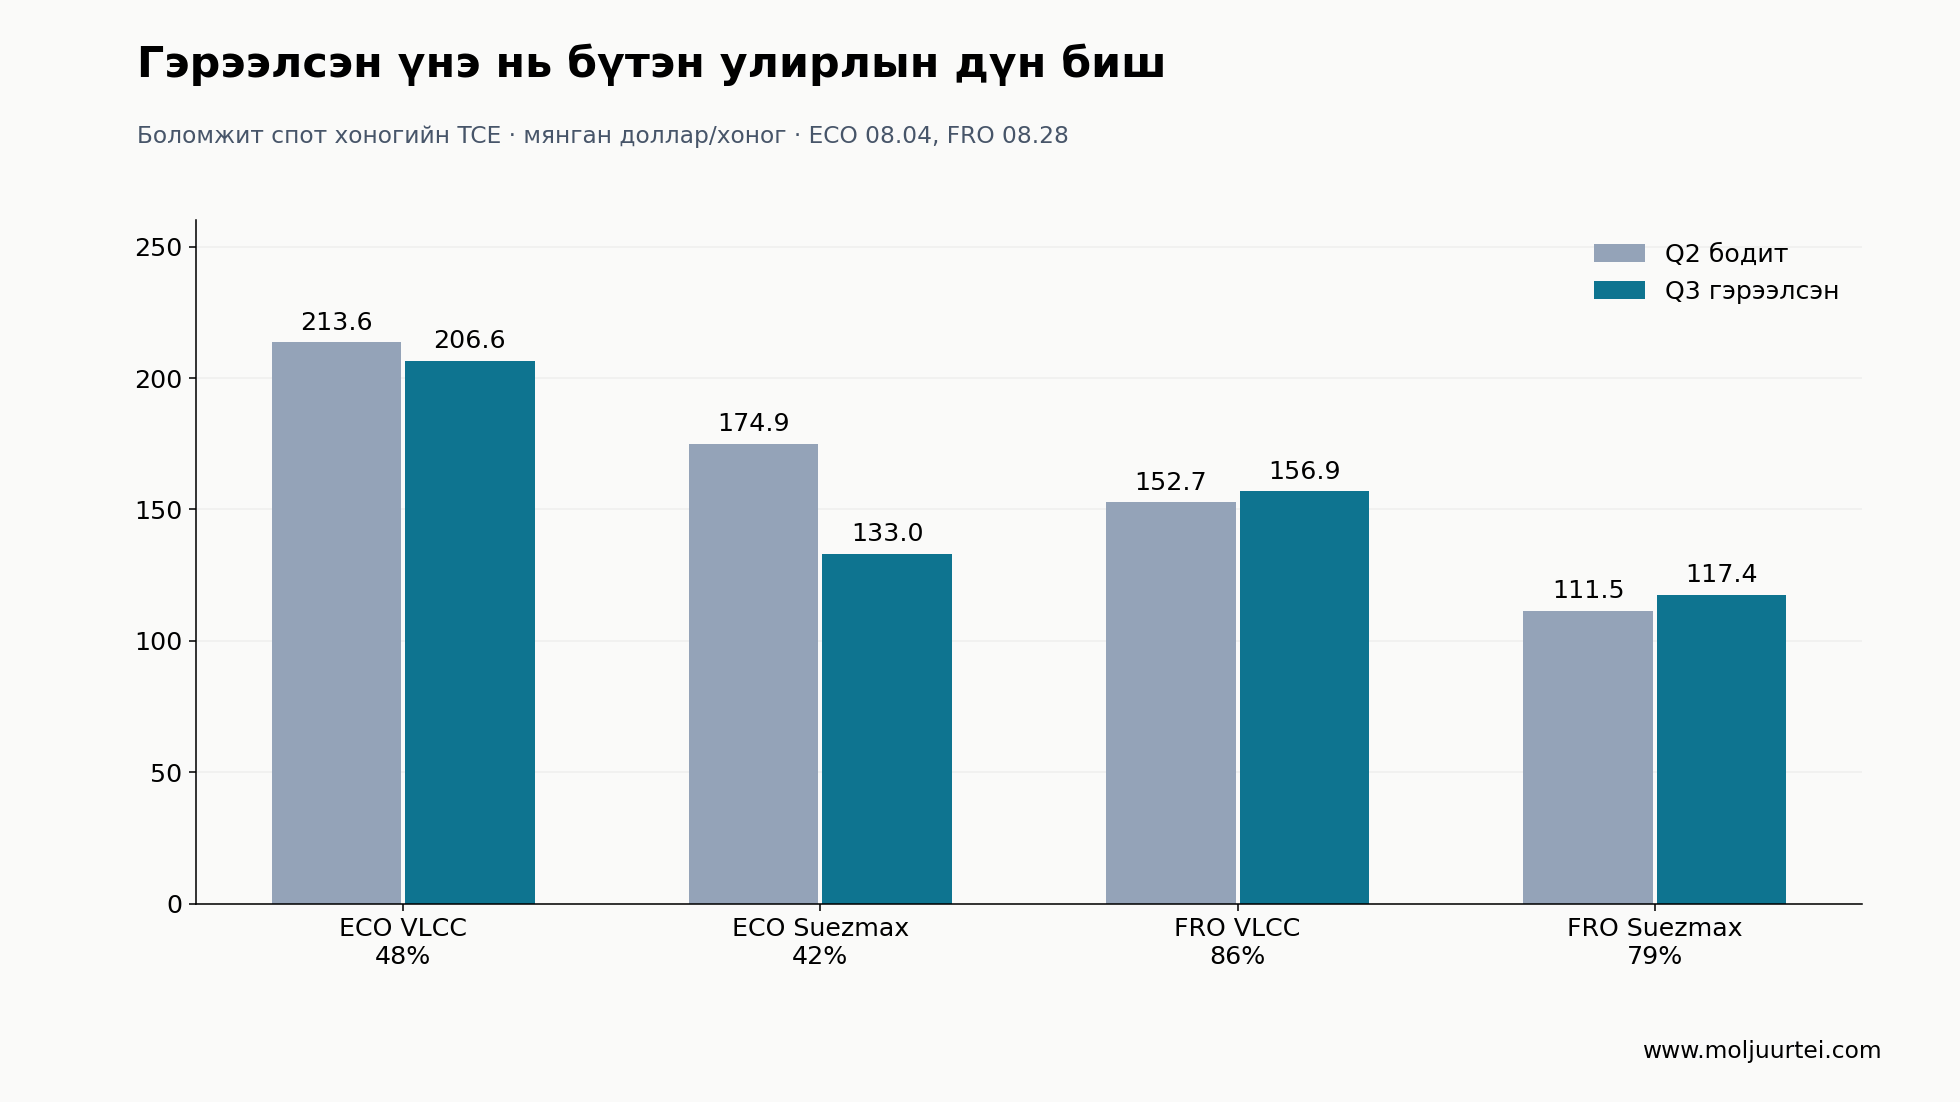
Үнийн харьцуулалтад ямар хоногоор хуваасныг ялгах ёстой. ECO-ийн II улирлын VLCC TCE нь боломжит спот хоногоор $213,600 боловч үйл ажиллагааны хоногоор $187,700; нийт флотын үйл ажиллагааны хоногийн TCE $181,200 байв. Наймдугаар сарын 4-нд III улирлын VLCC, Suezmax хоногийн зөвхөн 48%, 42%-ийг $206,600, $133,000-оор гэрээлсэн байсан. Frontline наймдугаар сарын 28-нд VLCC, Suezmax хоногийн 86%, 79%-ийг $156,900, $117,400-оор гэрээлсэн нь II улирлын $152,700, $111,500-оос өндөр. Энэ зөрүүтэй өгөгдөл бүх салбарын үнэ буурч эхэлснийг нотлохгүй. Гэрээлсэн өдөр, аяллын хугацаа, ачаагүй хоногийн тооцоо өөр тул удирдлагын чадварыг цэвэр эрэмбэлэхэд хангалтгүй.
FRO хэмжээ болон хөрөнгөө борлуулж дахин ашиглах боломж нэмнэ. II улирлын тайлагнасан ашиг $659.2M, засварласан ашиг $580.2M. Есдүгээр сарын 11-ний мэдэгдлээр хоёр VLCC-ийг $270M-аар зарж дуусган, $179M цэвэр мөнгөн орлого олсныг баталсан. Үүнээс $0.80 тусгай ногдол ашиг олгох бөгөөд ердийн $2.61-тэй нийлж $3.41 болно. Төлбөр есдүгээр сарын 28 орчим ч NYSE дээр эрх тасрах есдүгээр сарын 18 өнгөрсөн. Шинэ худалдан авагчид гэнэт олдох мөнгө, эсвэл улирал бүр давтагдах өгөөж биш. Зарим хөлгийн тогтмол үнэтэй түрээс эрсдэлийг бууруулдаг ч бүх флотыг хамгаалахгүй.
CMBT танкер, хуурай ачаа болон бусад хөлгийг идэвхтэй борлуулалт, дахин хөрөнгө оруулалттай хослуулдаг. II улирлын ашиг $364.4M, гэрээт ирээдүйн орлого $3.26B. Мэдээлсэн $11.2B флотын зах зээлийн үнэ нь хөрөнгийн үнэлгээ болохоос хувьцааны үнэ цэнэ биш: өр, ирээдүйн төлбөрийн үүрэг, борлуулалтын зардал, бусдын эзэмшлийг тооцно. Дараагийн улирлуудад хүлээгдэж буй борлуулалтын ашиг аль хэдийн олсон үйл ажиллагааны мөнгө биш. Санал болгосон $0.64 хуваарилалт нь $0.21 ногдол ашиг, $0.43 хувьцааны нэмэгдэл хөрөнгийн буцаалтаас бүрдэх бөгөөд аравдугаар сарын 8-ны хувьцаа эзэмшигчдийн санал хураалт шаардлагатай. Ногдол ашгийн хэсэгт зарласан суутгалын нөхцөл үйлчилнэ.
HSHP нь LNG болон өөр түлшээр ажиллах 12 Newcastlemax хөлөг эзэмшдэг. Урт хугацааны түрээс дунджаар Capesize индексийн 141% орчим тул гэрээ урт байх нь ашиг тогтмол гэсэн үг биш. Наймдугаар сарын нийт TCE хоногт $57,700. Есдүгээр сарын санхүүжилтийн өгөгдөлд нийт өр $681M орчим, хөрөнгийн үнэд харьцуулсан зээл 57% байна. Хамгийн чухал нь жишээ тооцооны $17,500/хоног тэнцлийн түвшин бол индексээр илэрхийлсэн үнэ; бодит хөлгийн мөнгөн зардлаа нөхөх түвшин $24,567/хоног орчим. Аль нэгийг нь $6,500 орчим үйл ажиллагааны хоногийн зардалтай андуурвал санхүүжилтийн ачааллыг ихээр дутуу тооцно.
Himalaya-ийн жишээ мөнгөн урсгалын томьёо индекст 41% нэмэгдэл хэрэглэж, 5% шимтгэл хасаад, хөлгийн мөнгөн зардлын өмнө утаа цэвэршүүлэгчийн $1,600/хоногийн өгөөж нэмдэг. Үр дүн нь тээврийн үнэ, түлшний үнийн зөрүүнд их мэдрэмтгий. Танилцуулга 47.145M хувьцаа ашигласан бол есдүгээр сарын 16-ны гаргалтаар 47.170M болсон. Сарын хуваарилалт нь боломжит ашгаас гаргадаг ТУЗ-ийн шийдвэр болохоос мөнхийн тогтмол хүү биш. Хүдрийн бүтцийн боломж нь өрийн үйлчилгээний дараах нэгж хувьцааны цэвэр мөнгө болж хүрсэн тохиолдолд л үнэ цэнтэй.
GLNG далайд хий шингэрүүлдэг. Hilli-ийн Аргентины 20 жилийн гэрээний засварласан EBITDA дүн $5.7B, Esperanza-ийн ижил үзүүлэлт $8B. Харин Gimi-ийн ойролцоогоор $2.9B нь Golar-т ногдох цэвэр ашгийн гэрээт дүн буюу өөр хэмжүүр. Эдгээрийг нэмж $17B гэрээт EBITDA гэж нэрлэсэн нь буруу. Эхний хоёр гэрээг хугацаанд нь энгийнээр хуваавал жилд $285M, $400M орчим гарна. Гэхдээ орлого эхлэх хугацаа, түүхий эдийн үнээс хамаарах нөхцөл тусдаа. Энэ нь төслийн эдийн засаг болохоос энгийн хувьцаа эзэмшигчдэд шууд очих чөлөөт мөнгө биш.
Хугацаа бол гол холбох нөхцөл. Hilli наймдугаар сард Камерунаас гарсан бөгөөд өөрчлөлтийн ажлын дараа 2027 оны хоёрдугаар хагаст Аргентинд ажиллаж эхлэхээр төлөвлөсөн. Esperanza 2027 оны сүүлд хүлээлгэн өгөгдөж, 2028 оны хоёрдугаар хагаст Аргентинд ажиллагаа эхлүүлэх хуваарьтай. Дөрөв дэх FLNG төслийн EPC өртөг $2.45B, нийлүүлэх зорилт 2029 оны эцэс боловч II улирлын мэдээллээр орлогын гэрээгүй байсан. Иймээс II улирлын $127.4M засварласан EBITDA нь ирээдүйн эдгээр бүх төслийн тогтворжсон мөнгөн урсгал биш. Барилгын төлбөр, санхүүжилт, ажиллахгүй хугацаа, хийн олдоц, гэрээний нөгөө талын эрсдэлийг давж байж ирээдүйн орлогод хүрнэ.
Аргентины гэрээнүүдэд заасан FOB LNG үнэ MMBtu тутамд $8 босгоос давахад түүхий эдийн үнийн нэмэлт орлого хүртэх нөхцөл бий. Энэ нь Hilli-ийн хуучин Камеруны газрын тос, хийн үнэтэй холбоотой орлогоос өөр. Урт гэрээ спот өртөлтийн заримыг бууруулдаг ч гүйцэтгэл, хийн үнийн мэдрэмжийг арилгахгүй. GLNG-ийг бага P/E хайх эсвэл өөр өөр хэмжүүртэй гэрээний нийлбэрт үржүүлэгч хэрэглэхээс илүү үлдсэн хөрөнгө оруулалт, санхүүжилтийг тусгасан төсөл тус бүрийн хувьцаанд ногдох мөнгөн урсгалаар үнэлэх шаардлагатай.
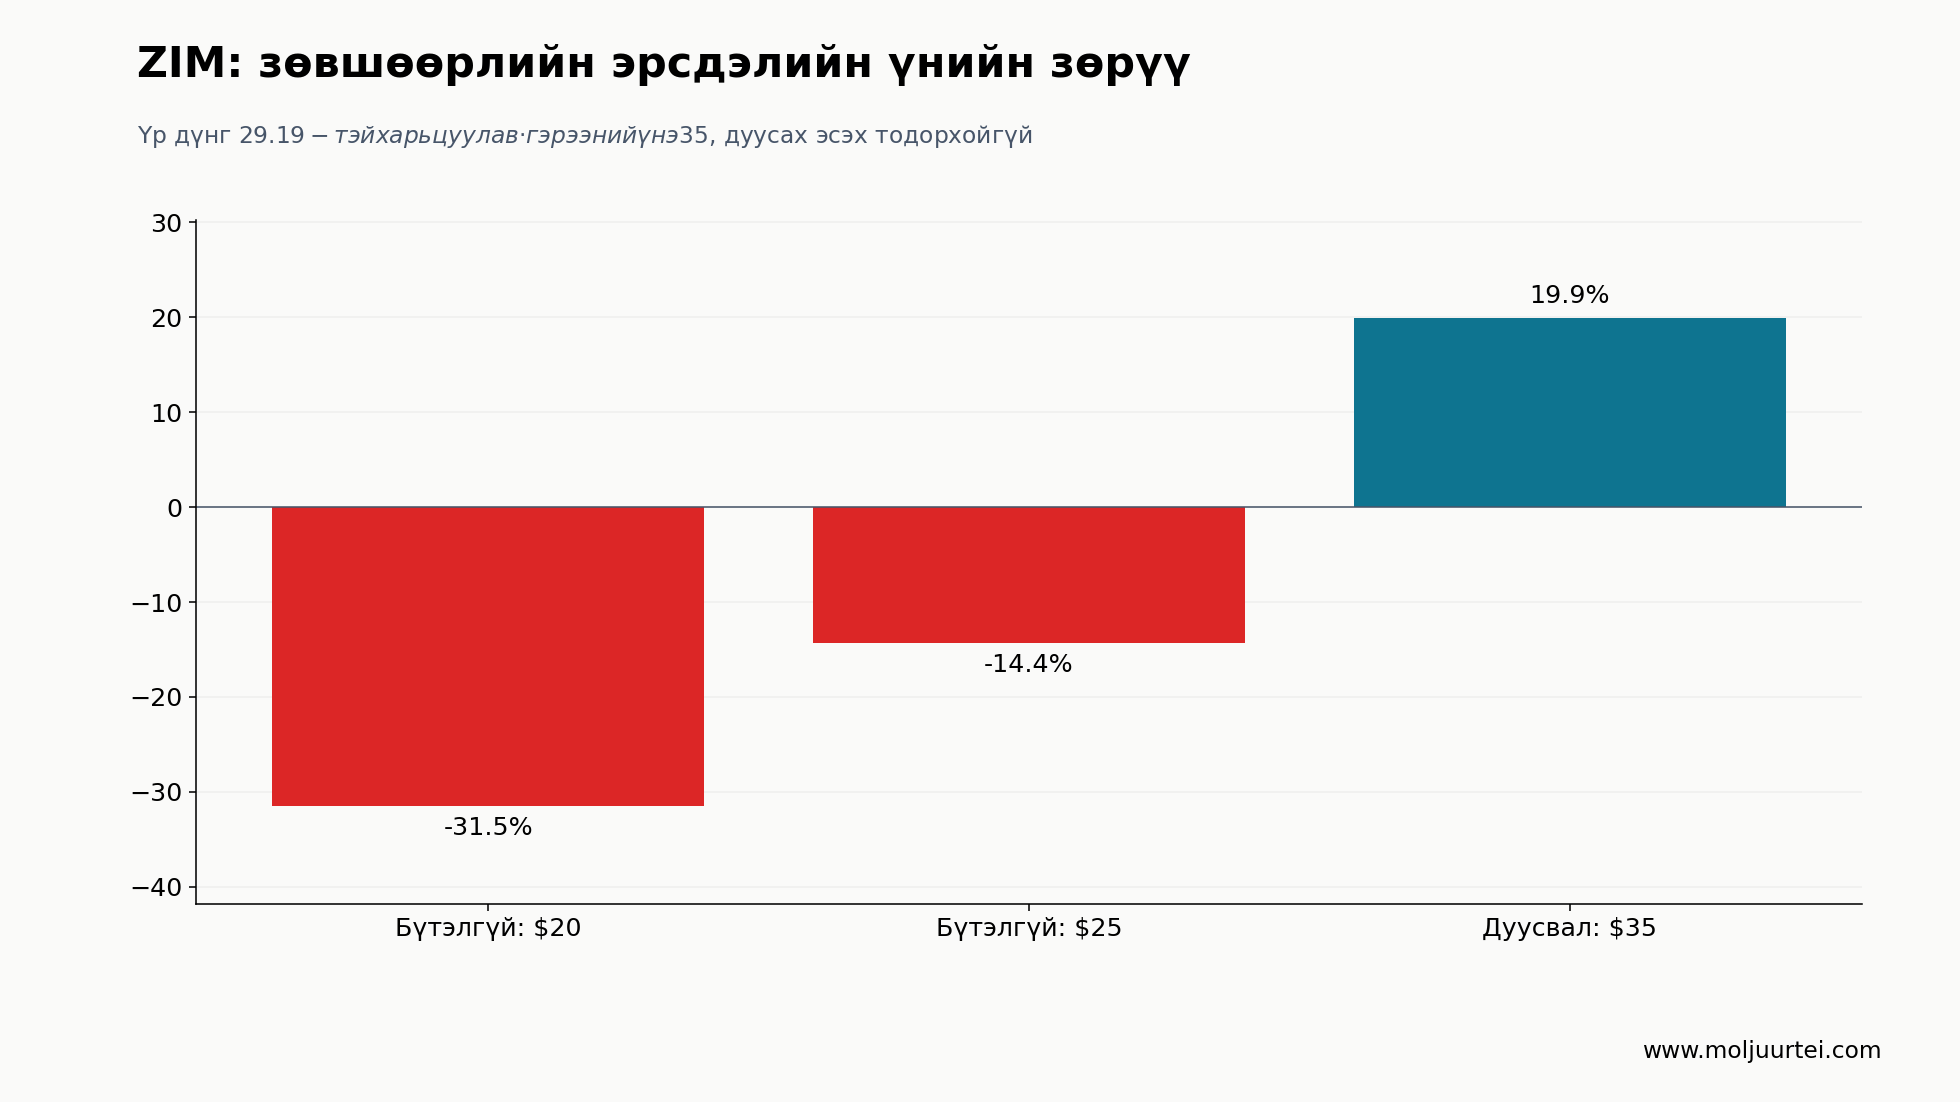
ZIM-ийн худалдан авах гэрээний $35 бэлэн мөнгөний үнэ нь $29.19-өөс 19.9% өндөр буюу хугацаа, зардал, татвараас өмнө $5.81 зөрүүтэй. II улирлын мэдээнд зөвшөөрлүүдээс хамааран 2026 4-р улиралд дуусгах зорилттой байв. Есдүгээр сарын 24–25-ны мэдээллээр Израилийн аюулгүй байдлын шаардлагад нийцүүлэхээр FIMI-тэй бүтцийг шинэчилсэн ч нэмэлт баримт бичиг шаардлагатай, 2027 он руу хойшлох боломжийг хэвлэл хэлэлцэж байна. Энэ нь албан ёсны шинэ дуусах өдөр эсвэл зөвшөөрөл авсан гэсэн үг биш. Улсын алтан хувьцааны эрх гол тодорхойгүй байдал хэвээр.
Хэлцэл бүтэлгүйтвэл үйл ажиллагааны бизнесийн үнэ цэнэ чухал хэвээр: II улирлын орлого $1.78B, засварласан EBITDA $491M, цэвэр ашиг $64M; жилийн засварласан EBITDA төсөөлөл $2.0–2.4B байсан. Хэлцэл бүтэлгүйтээд үнэ $20 эсвэл $25 болно гэж жишээлбэл өнөөдрөөс −31.5%, −14.4%, гэрээний үнээр дуусвал +19.9% гарна. Эдгээр уналтын үнэ нь эрсдэлийн жишээ таамаглал болохоос бие даасан бодит үнэлгээ биш. Зөрүү нь жилчилсэн баталгаатай өгөөж биш: хойшлолт жилийн бодит өгөөжийг, бүтэлгүйтэл нийт төлбөрийн үр дүнг өөрчилнө.
Удирдлага ба гүйцэтгэл — өндөр үнийн үед хөрөнгөө хэрхэн ашиглав
CMBT-ийн Saverys зарим танкерын хөрөнгийг борлуулж, хуурай ачаа болон шинэ технологид хөрөнгө оруулж байна. Өндөр хөрөнгийн үнийг удаан үргэлжлэх боломж руу шилжүүлж болох ч шинэ хөлөг, түлшний технологийн эрсдэлд мөнгө түгжинэ. Barstad-ийн удирдсан Frontline хөлөг зарж, мөнгө буцаан хуваарилж, жигнэсэн зээлийн нэмэгдэл хүүг 178-аас 126 суурь нэгж болгосон. 52 суурь нэгжийн бууралт нь зээлийн нэмэгдэл болохоос нийт зээлийн өртөг бүр заавал тэр хэмжээгээр буурсан гэсэн үг биш. Зөв шалгуур нь өр, орлуулах хөрөнгө оруулалтын дараах ирээдүйн орлого олох чадвар дээр буцаан олгосон мөнгийг нэмж харах явдал.
ECO-ийн Alafouzos орчин үеийн хөлөг, өндөр спот өртөлтийг сонгосон нь энэ орчинд маш сайн ажилласан ч циклийн эрсдэлийг зориуд хүлээсэн сонголт хэвээр. Golar-ийн Staubo бизнесийг хөвөгч хий шингэрүүлэлтэд төвлөрүүлсэн. Hilli-ийн олон жилийн ажиллагаа гүйцэтгэлд итгэх үндэс болох ч дараагийн өөрчлөлт, шинээр эхлэх үйлдвэрүүд тус тус нотлох ажилтай. Бүх багцад холбоотой талын хэлцэл, шинэ хувьцаа гаргалт, хөрөнгө зарах хугацаа, өрийн хугацааны сахилга удирдлагын тээврийн үнийн төсөөллөөс дутахгүй чухал. Ашигтай улирал гүйцэтгэлийн баримт болохоос дараагийн циклээс хамгаалах баталгаа биш.
Эрсдэл — үндэслэлийг юу сулруулж, юу бататгах вэ
Шалгах үйл явдлууд тодорхой: III улирлын бодит тээврийн үнэ, мөнгөн урсгалын тайлан; CMBT-ийн аравдугаар сарын 8-ны хуваарилалтын санал хураалт; ZIM-ийн шинэчилсэн зөвшөөрлийн баримтын ахиц; Симандугийн бодит экспорт; Hilli-ийн өөрчлөлт, 2027 оны эхлэл; Esperanza-ийн нийлүүлэлт, 2028 оны эхлэл; мөн 2027–29 онд хасагдсан хөлгийг тооцсон цэвэр нийлүүлэлт. Хуучин гэрээлэлтийн зураг эсвэл улс төрийн гарчиг эдгээрийг орлохгүй. Баталгаагүй тайлангийн өдрийг товлосон үйл явдал мэт үзүүлээгүй.
Үнийн зураг — есдүгээр сарын 25–26-ны чиг хандлага, байрлал
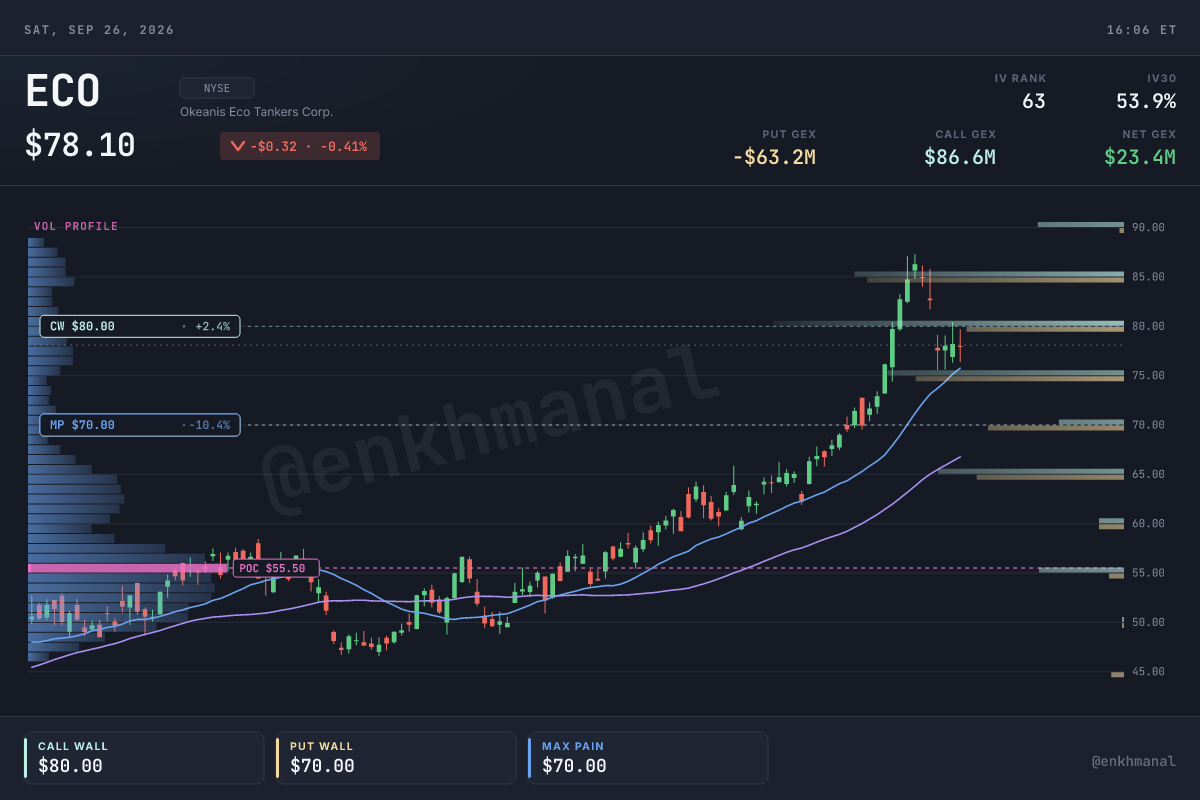
ECO хянаж буй дөрвөн хөдөлгөөнт дундажийнхаа дээр: 20/50/100/200 өдрийн дундаж нь $75.75/$66.77/$59.78/$52.01. FRO, CMBT, HSHP 20 өдрийн дунджаасаа доор ч урт дундажуудаасаа дээр. GLNG 20, 50, 100 өдрийн дунджаас доор, 200 өдрийнхөөс дээр байна. Энэ шинэ зураг хуучин дэмжлэгийн түвшин, CMBT-ийн хүчингүй болсон урвуу зургийг орлоно. Чиг хандлагыг тайлбарлахаас баталгаатай авах, зарах цэг заахгүй. Мөргөлдөөний мэдээ хөдөлгөөнт дунджаас илүү хүчтэй нөлөөлж болно.
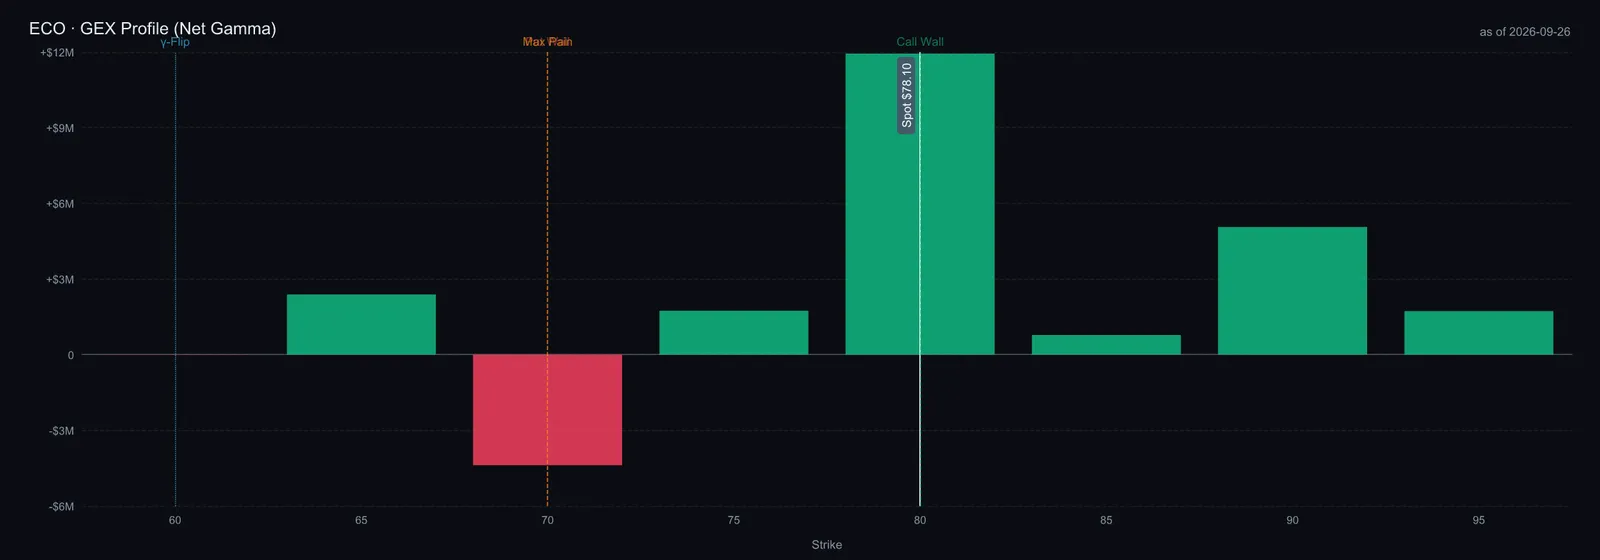
Боломжит ECO гамма тооцоо зургаан хугацаанд +$23.37M; call төвлөрөл $80, put төвлөрөл болон max pain $70. Нээлттэй call/put гэрээ 7,839/8,251 буюу put/call харьцаа 1.05. Зургийн суурь хувьцааны үнэ $78.10 бөгөөд $77.90 хаалттай адил биш. Спот үнийн gamma flip тооцоо $60; гүйцэтгэх үнээрх $75 шилжилт нь өөр тооцоо. Аль нь ч баталгаатай дэмжлэг биш, тэмдэг нь байрлалын таамаглалаас хамаарна.
Далд хэлбэлзэл ойролцоогоор 53.94%. IV эрэмбийн боломжит түүх 113 хоног тул 62.9 гэсэн эрэмбэ бүтэн жилийн харьцуулалт биш. Хугацааны квадрат язгуураар энгийн тооцоход 30 календарь хоногт ±15.5% буюу ±$12.05 орчим. Энэ нь опционы үнэд шингэсэн тодорхойгүй байдлын хэмжээ болохоос баталгаатай арилжааны муж, эсвэл энх тайван тогтох магадлал биш.
Үнэлгээ — оргил улирал бус, тогтвортой мөнгөн урсгалыг үнэлнэ
Өмнөх үнэлгээний товчилсон аргууд хэт нарийвчлалтай мэт харагдуулсан. P/E үржүүлэгчийг EBITDA-д шууд хэрэглэж болохгүй; нийт бизнесийн үнэлгээнээс өр, мөнгийг тооцож байж хувьцааны үнэ цэнэ гарна. Хөлгийн зах зээлийн үнэ дансны үнээс өөр үед P/B нь үнэ/NAV гэсэн үг биш. Нийлүүлэгчийн ирээдүйн EPS тооцооны хугацаа, бүртгэлийн суурийг баталгаажуулаагүй тул бүх компанийн ашиг 35–60% буурна гэдгийг нотлохгүй. Одоогийн үнээр нийлүүлэгчийн өнгөрсөн EPS-д тулгуурласан P/E нь ECO 7.2x, FRO 7.2x, CMBT 6.4x, HSHP 15.5x, GLNG 34.0x, ZIM 25.4x орчим. Хөрөнгө борлуулсны ашиг, хугацаа, цикл харьцуулалтыг хязгаарлана.
Хуурамч нарийвчлалтай зорилтот үнээс илүү ECO-ийн ил тод мэдрэмжийн тооцоо хэрэгтэй. Жилийн EBITDA-г $207M, $500M, $800M гэж үзье. Бага хувилбар нь өмнөх FY2025 EBITDA суурьтай ойролцоо; бусад хоёр нь компанийн төсөөлөл бус, шинжээчийн хувилбар. EV/EBITDA-г 7x гэж таамаглан, тогтмол $500M цэвэр өр хасаад 39.045M хувьцаанд хуваавал нэгжид $24.31/$76.84/$130.62 буюу $77.90-өөс −68.8%/−1.4%/+67.7% гарна. Эдгээр нь магадлалаар жигнэсэн үнийн таамаглал бус, нөхцөлт үнэлгээний төлөвүүд.
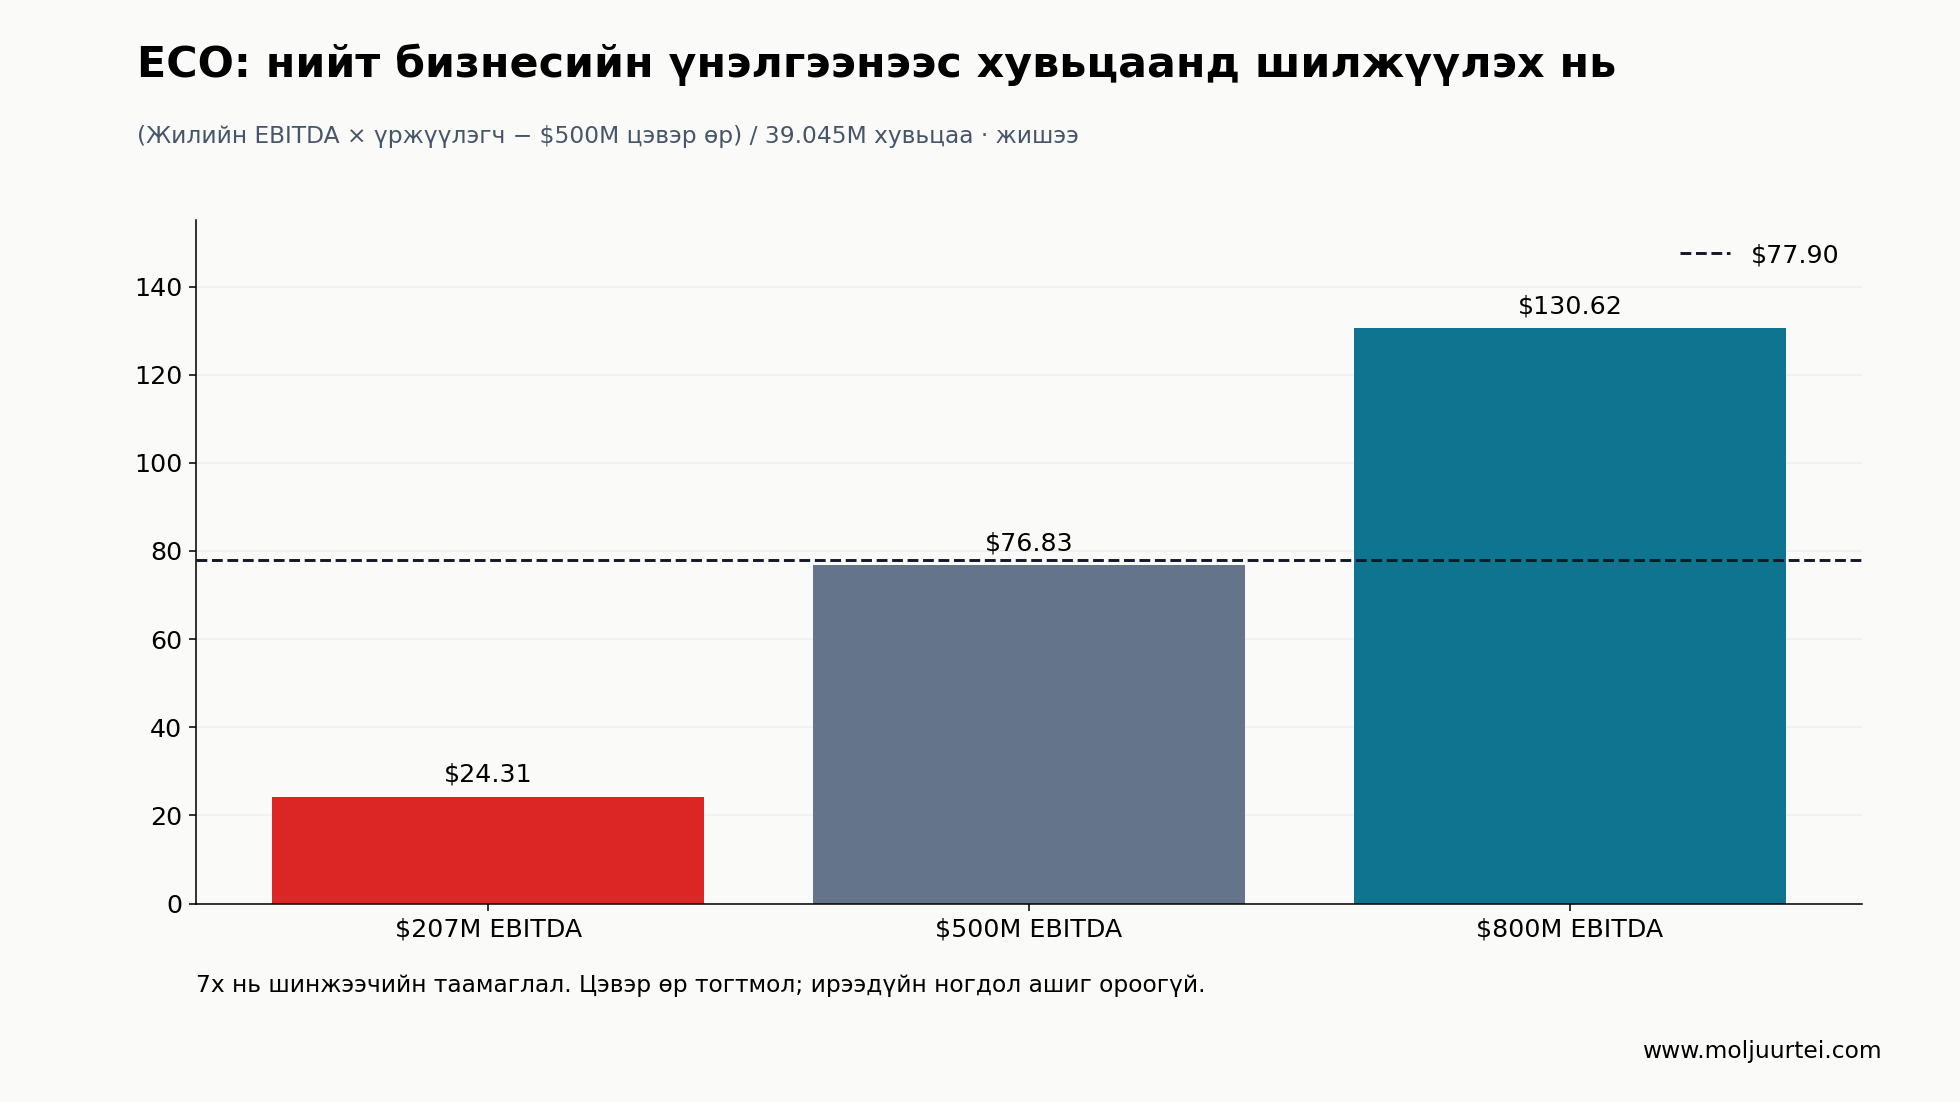
Цэвэр өрийн оролтыг зориуд таамаглал гэж тэмдэглэсэн. Зургадугаар сарын тайлагнасан өр $722.5M, хязгаарлалттай мөнгө багтаасан нийт мөнгө $247.8M буюу энэ өргөн мөнгөний сууриар цэвэр өр $474.7M. Есдүгээр сарын мөнгө энд тайлагнагдаагүй. Наймдугаар сарын $5.25 хуваарилалт ойролцоогоор $205M мөнгө ашиглана; түүнээс хойших үйл ажиллагааны мөнгө, санхүүжилт, хөрөнгө оруулалтыг тусад нь тооцох ёстой. Нийлүүлэгчийн EV-ээс хувьцааны үнэлгээг хассан зөрүү $500M орчим ч хоцрогдсон баланс ашигладаг. Есдүгээр сарын баталгаажсан баланс биш. Цэвэр өр $100M-аар нэмэгдэх бүрд жишээ хувьцааны үнэ ойролцоогоор $2.56-аар буурна.
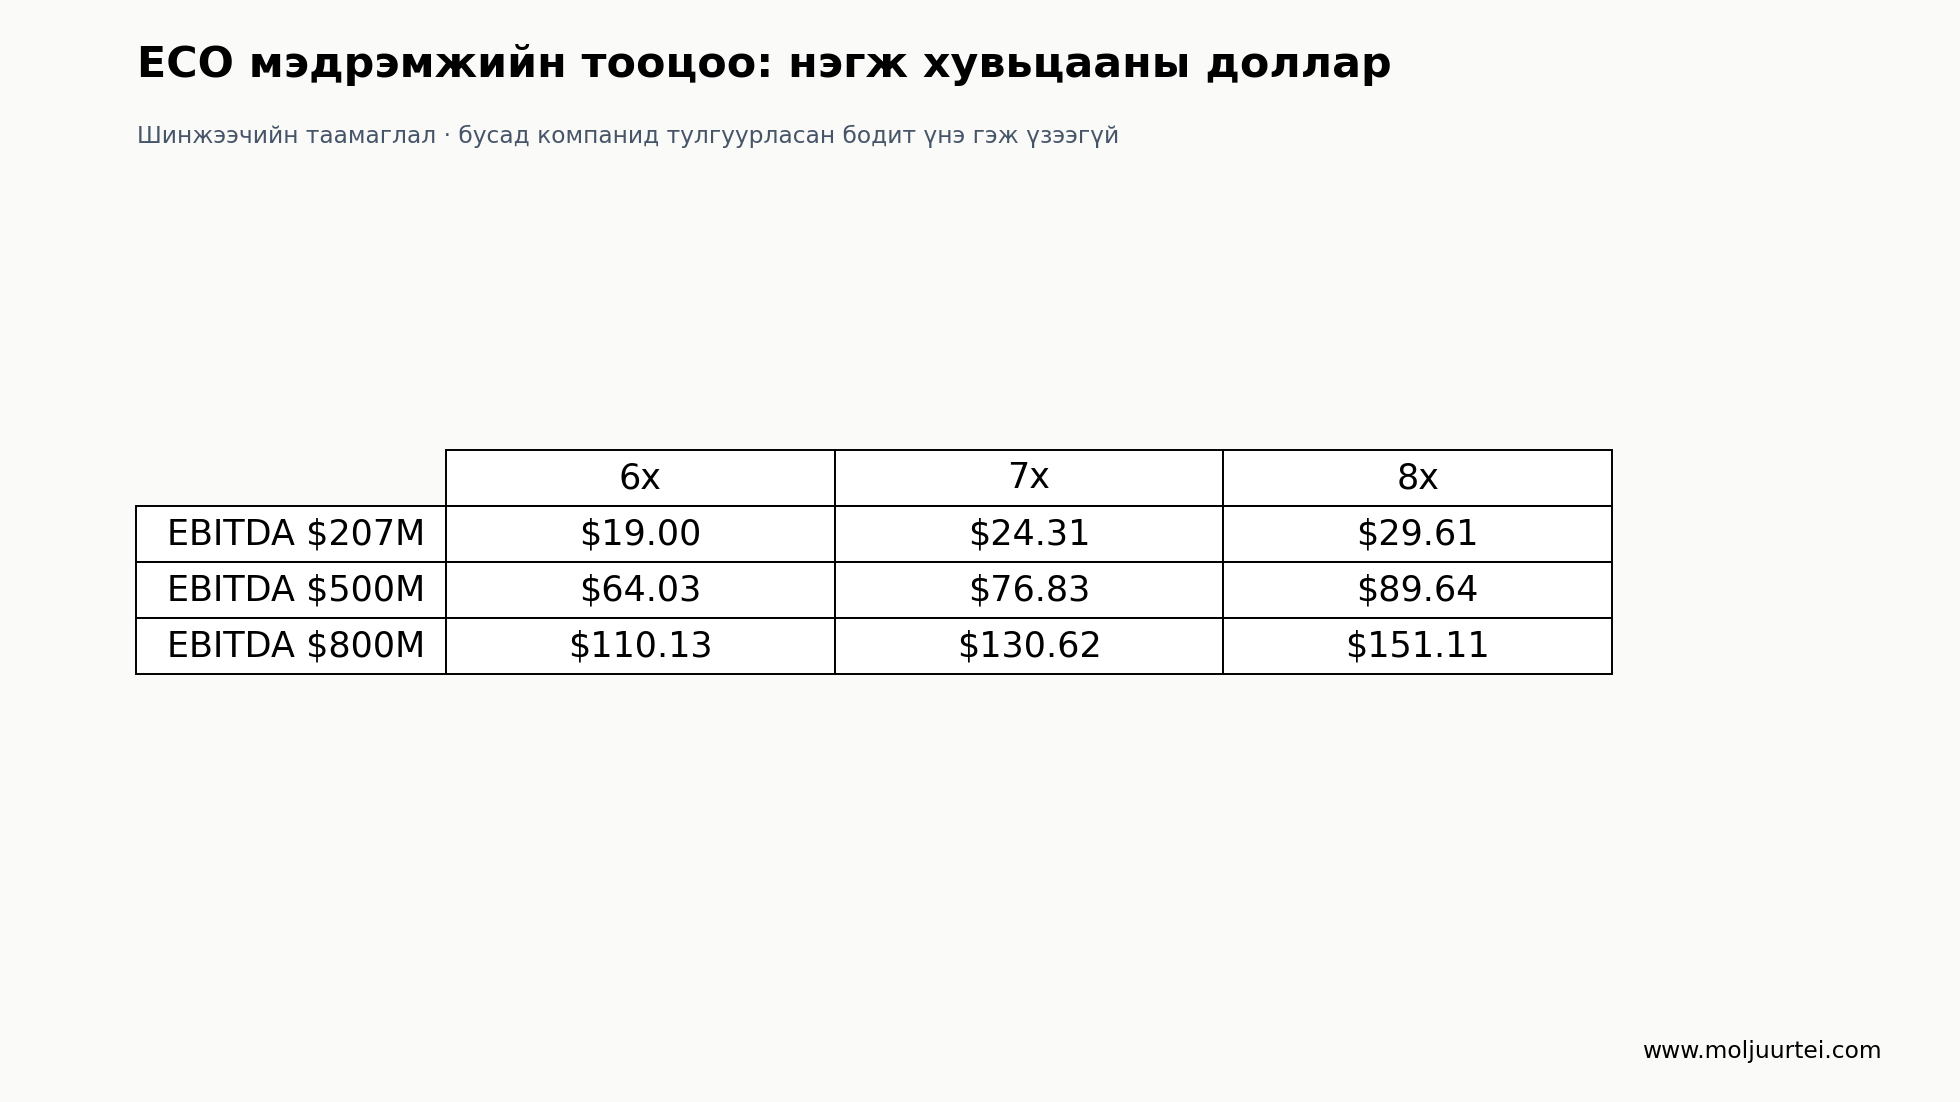
7x болон дээрх тогтмол өрийн таамгаар өнөөгийн үнэ жилийн ойролцоогоор $506M EBITDA шаардана. Энэ нь FY2025 сууриас нэлээд өндөр, харин онцгой сайн II улирлын $251.6M-ийг дөрөв үржүүлснээс нэлээд доогуур. Компанийн ашиг энэ дундах бүсэд тогтож, мөнгө хуваарилан, орлуулах хөрөнгөд хэт өндөр үнэ төлөхгүй байж чадах эсэх нь шийдвэрийн гол. 6x–8x хүснэгт нь 7x-ийг бусад компаниар нотолсон бодит үнэ мэт үзүүлэхгүйгээр үржүүлэгчийн эрсдэлийг ил гаргана. Ирээдүйн ногдол ашиг нийт өгөөжид нэмэгдэх ч мөнгө, цэвэр өрийг өөрчилнө. Балансын өөрчлөлтгүйгээр хуваарилалтыг нэмбэл үнэ цэнийг давхар тоолно.
Бүтцийн боломж том хэвээр: ашиглаж болох флотын хязгаарлалт, хүдрийн урт маршрут, хий шингэрүүлэх шинэ хүчин чадал олон жилийн үнэ цэнтэй мөнгөн урсгал бий болгож чадна. Гэхдээ баримт нь сонголттой хандахыг шаардана. Танкерын захиалга чухал ч маргааш бүгд ирэхгүй. Гэрээт төсөл үнэ цэнтэй ч өөрөө санхүүжихгүй. Худалдан авах хэлцлийн үнийн зөрүү нь бүтэлгүйтэж болох эрсдэлийн нөхөн төлбөр. Дараагийн худалдан авалтыг зөвхөн бага үржүүлэгч эсвэл циклийн хамгийн сайн үе заавал дууссан гэсэн таамгаар бус, тухайн компанийн мөнгө болгох чадвар, төлбөрийн үүрэг, өнөөгийн үнээс үүсэх алдагдлын эрсдэлээр үндэслэх хэрэгтэй.
Эх сурвалж ба арга
IEA есдүгээр сарын тайлан · ECO II улирлын тайлан — 08.04 · Frontline есдүгээр сарын танилцуулга · Frontline тусгай ногдол ашиг — 09.11 · CMBT II улирлын тайлан · Himalaya есдүгээр сарын танилцуулга · Himalaya хувьцааны тоо — 09.16 · Golar II улирлын тайлан · ZIM II улирлын тайлан — 08.19 · ZIM шинэчилсэн бүтцийн тухай — 09.24 · ZIM зөвшөөрлийн тухай — 09.25
Санхүүгийн мэдээлэл тус бүрийн тайлагнасан огноог хадгалав. АНУ-ын есдүгээр сарын 25-ны хаалт, есдүгээр сарын 26-ны опционы зураг тусдаа. Компанийн төсөөлөл, хэвлэлийн мэдээ, шинжээчийн хувилбарыг ялган тэмдэглэв. Үнийн график боломжит зах зээлийн түүх ашигласан; ногдол ашиггүй харьцуулалт нийт өгөөж биш. Наймдугаар сарын маршрутын ажиглалтыг зөвхөн огноотой түүхэн жишээ болгон үлдээсэн. Шинжилгээг 2026 оны есдүгээр сарын 26-нд шинэчлэв.