
$QURE — Хантингтоны өвчний ген эмчилгээний нотолгоо ба бүртгэлийн шалгалт
$QURE компанийн туршилтын AMT-130 эмчилгээ хантингтин уургийн үйлдвэрлэлийг бууруулах зорилготой бөгөөд тархинд нэг удаа тарьдаг. Компанийн мэдээлсэн олон жилийн судалгаанд өвчний явц удааширсан шинж ажиглагдсан ч үндсэн харьцуулалт нь гаднын хяналтын өгөгдөлд тулгуурладаг. uniQure-ийн мэдээлснээр FDA 2026 оны 6-р сард гурван жилийн шинжилгээг түргэвчилсэн зөвшөөрлийн өргөдөл гаргах үндэс болгож болохыг хүлээн зөвшөөрсөн. Энэ нь эмчилгээнд зөвшөөрөл олгосон гэсэн үг биш. Дөрвөн жилийн нийлмэл үзүүлэлт статистикийн ач холбогдолд хүрээгүйг 9-р сарын 29-нд мэдээлсний дараа хувьцаа ойролцоогоор 37% унасан. 10-р сарын 20-ны $21.97 үнээр компанийн цэвэр өрийг тооцсон үнэ цэнэ $0.78 тэрбум орчим байв. Харьцуулбал 2022–2025 онд үйл ажиллагаандаа $651.7 сая мөнгө зарцуулжээ.
Эндээс эхэлье. Ген гэдэг нь ДНХ-ээр бичигдсэн, нэг уураг бүтээх жор юм. Хантингтин бол ийм уургийн нэг бөгөөд ижил нэртэй генээс бүтдэг, тархины мэдрэлийн эс бүр түүнийг үйлдвэрлэдэг. Хантингтоны өвчин гэдэг нь энэ жорын нэг хувилбарт C-A-G гэсэн гурван ДНХ үсгийн давталт хэт олон болсноос уураг урт наалдамхай сүүлтэй гарч, буруу эвхэгдэн бөөгнөрч, мэдрэлийн эсүүдийг аажмаар устгадаг өвчин юм. Гэмтэл эхлээд стриатум буюу тархины гүнд байрлах, хөдөлгөөнийг эхлүүлэх, зогсоох, бодлыг цэгцлэхэд тусалдаг каудат ба путамен гэсэн хос бүтцэд эхэлдэг. Тээгч эцэг эхийн хүүхэд өргөссөн генийг өвлөх магадлал 50% бөгөөд шинж тэмдэг ихэвчлэн насанд хүрсэн хүний дунд насанд илэрдэг; uniQure-ийн 10-K тайланд өвчин 12–15 жилийн туршид улам доройтдог гэж бичсэн. Генийн илэрхийллийг дарангуйлах гэдэг нь генийн мессежтэй тохирох богино РНХ хэлхээг эсэд өгч, эсийн өөрийн механизмаар тэр мессежийг уураг болохоос нь өмнө тасдуулахыг хэлнэ. Генийн эмчилгээний вектор гэдэг нь тэр хэлхээг үйлдвэрлэх зааврыг мэдрэлийн эсэд хүргэдэг хоосолсон вирусын бүрхүүл бөгөөд нэг тунгийн дараа эсүүд түүнийг олон жил үйлдвэрлэсээр байдаг.
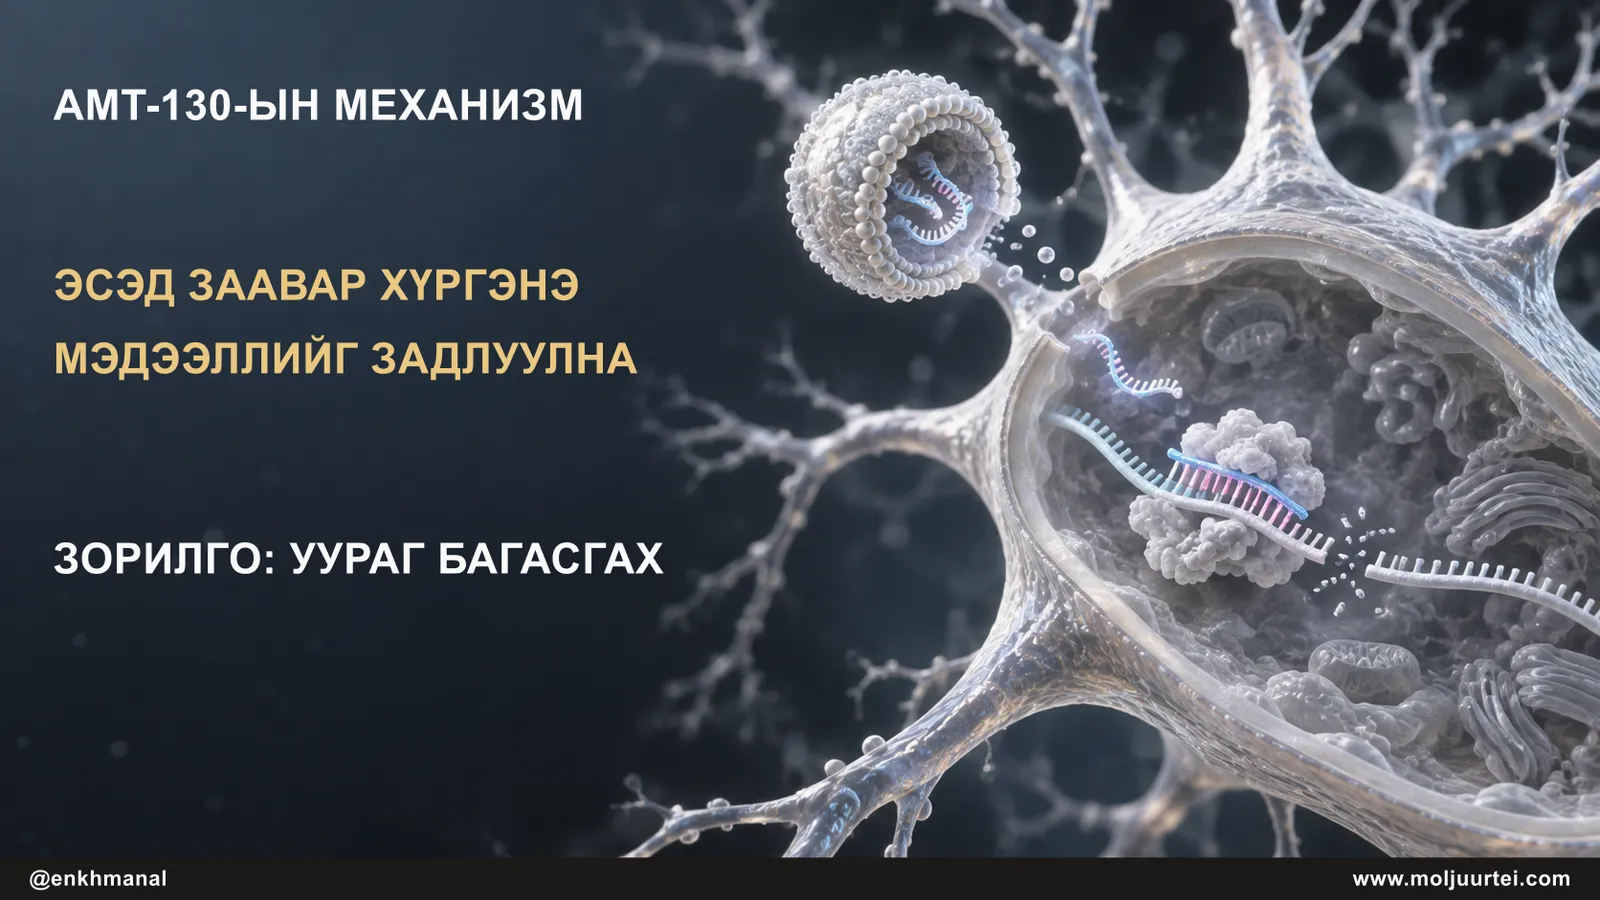
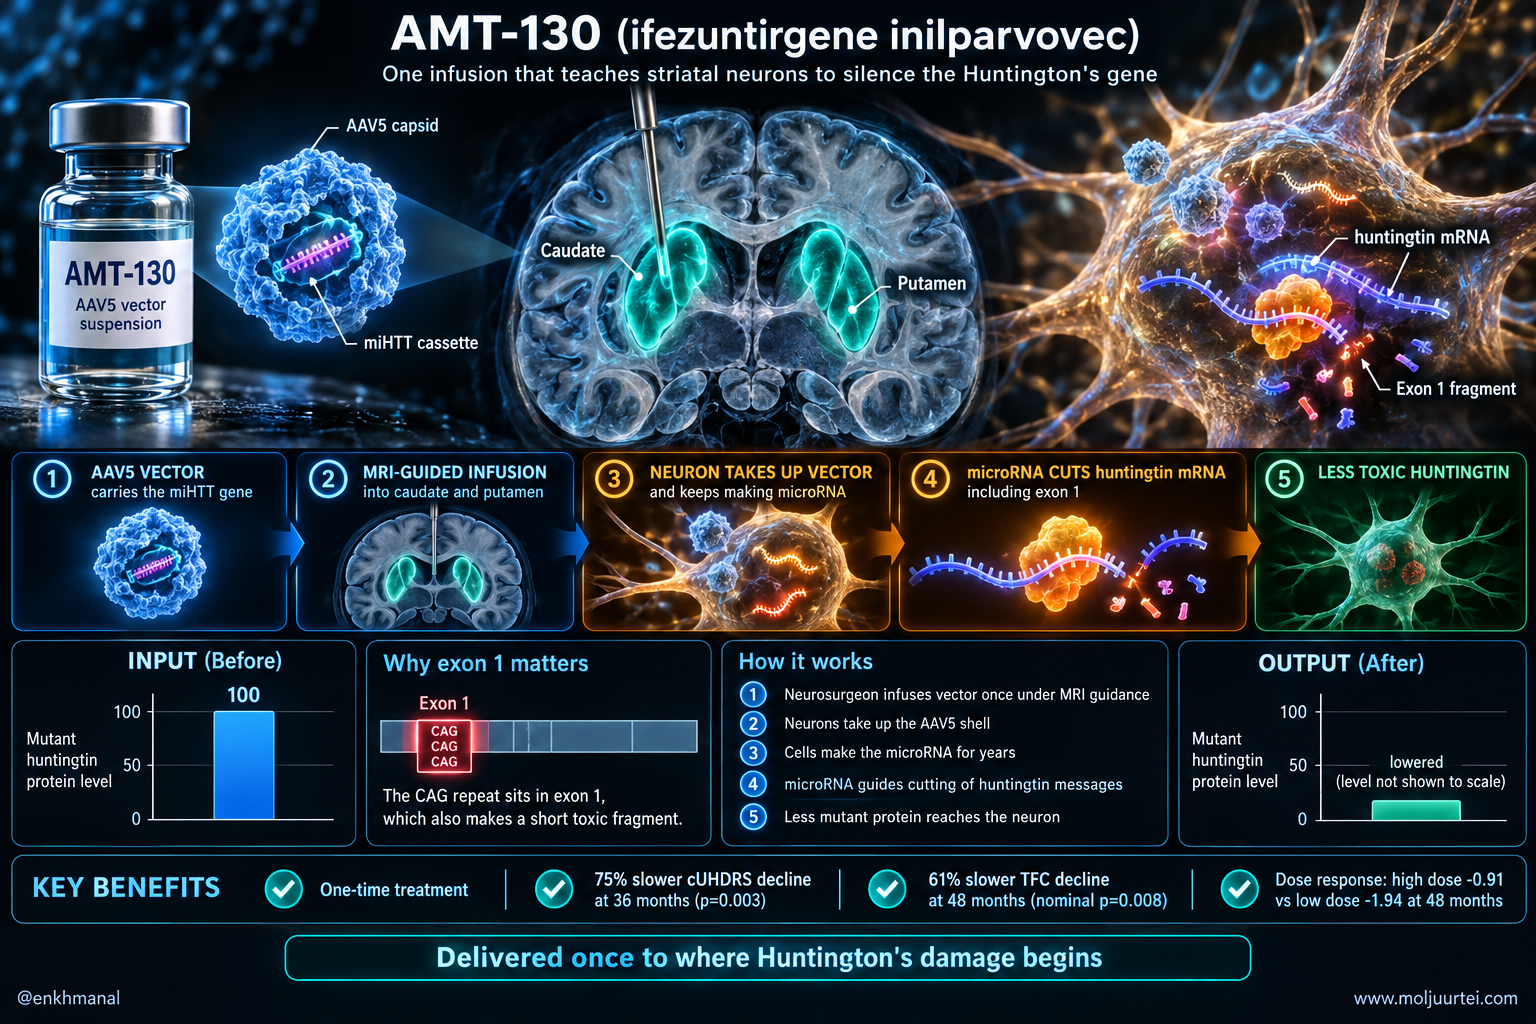
AMT-130-ын механизм бүхэлдээ ийм. uniQure-ийн 2023 оны судалгааны танилцуулгад үүнийг хантингтин генийн 1-р экзон руу чиглэсэн микроРНХ агуулсан, өөрчлөгдсөн AAV5 вирусын вектор гэж тодорхойлсон; 1-р экзон нь C-A-G давталтыг агуулдаг бөгөөд маш хортой богино уургийн хэсгийг бас үүсгэдэг. Мэдрэлийн мэс засалч үүнийг нэг удаа, бодит цагийн MRI удирдлагатайгаар каудат ба путамен руу шууд тариулдаг. Хантингтоны өвчинд одоо байгаа эмүүд хорея гэж нэрлэгддэг өөрийн эрхгүй хөдөлгөөн зэрэг шинж тэмдгийг эмчилдэг; аль нь ч өвчний явцыг удаашруулдаггүй. Хантингтиныг давтан тарилгаар бууруулах гэсэн оролдлогуудын үр дүн холимог байсан бөгөөд AMT-130-ын ач холбогдол нь бууралтыг нэг удаа, гэмтэл эхэлдэг газарт нь хийхийг зорьдогт оршино.
Юу өөрчлөгдсөн бэ
Хантингтин бууруулах арга таван жилийн дотор олны өмнө бүтэлгүйтсэнээс өргөдөл гаргасан шат руу шилжсэн. 2021 оны 3-р сард Roche ($RHHBY) нугасны шингэнд тарьдаг антисенс эм болох tominersen-ийн 3-р үе шатны GENERATION HD1 судалгаанд тунлалтыг бие даасан хяналтын хороо өгөгдлийг хянасны дараа зогсоосон ($IONS 10-Q, 2026 оны 7-р сар). Энэ үр дүн хантингтин бууруулах санааг бүхэлд нь эргэлзээтэй мэт харагдуулсан. AMT-130 өөр замаар явсан: хэдэн сар тутамд тарилга хийхийн оронд нэг мэс засал, нугасны шингэнээр угаагдаж ирдэг эмийн оронд өвчтөний стриатум дахь өөрийн мэдрэлийн эсүүдийн үйлдвэрлэдэг эм.
Өгөгдөл одоо дөрвөн жилийг хамарч байгаа бөгөөд гурван жилийн шинжилгээ урьдчилан тогтоосон үзүүлэлтүүдээ давсан. 2025 оны 9-р сард uniQure өндөр тун авсан 12 өвчтөн 36 дахь сард тааруулсан байгалийн түүхийн хяналтаас Хантингтоны өвчний нэгдсэн үнэлгээний хуваарь (cUHDRS)-аар 75% бага муудсан (p=0.003), Нийт үйл ажиллагааны чадвараар 60% бага муудсан (p=0.033) гэж мэдээлсэн. cUHDRS нь өдөр тутмын үйл ажиллагаа, хөдөлгөөний үзлэг, мэдээлэл боловсруулах хурдыг шалгах тэмдэгт кодлох тест, үг унших тест гэсэн дөрвөн тестийг нэгтгэдэг. Үйл ажиллагааны чадвар бол өвчтөнүүдийн мэдэрдэг хэсэг. Энэ нь хүн ажлаа хийж, мөнгөө зохицуулж, гэр орноо авч явж, өөрийгөө асарч чадах эсэхийг асуудаг.
Зохицуулагч хоёр удаа байр сууриа өөрчилж, эцэст нь компанийн эхлэсэн цэг дээр ирсэн. 2024 оны 11-р сард FDA uniQure-д I/II үе шатны өгөгдлийг гадаад хяналттай харьцуулбал түргэвчилсэн зөвшөөрлийг дэмжиж магадгүй гэж хэлсэн. 2025 оны 10-р сарын BLA-ийн өмнөх уулзалтад эсрэгээр хэлж, 2026 оны 1-р сарын A төрлийн уулзалтын дараа санамсаргүй, давхар сохор, хуурамч мэс засалтай судалгаа хийхийг "хүчтэй зөвлөсөн" (8-K, 2026 оны 3-р сарын 2). Тэр өдөр хувьцаа $10.50-д хаагдсан. 2026 оны 6-р сард B төрлийн уулзалт гурав дахь хариултыг өгсөн: гурван жилийн шинжилгээ түргэвчилсэн зөвшөөрлийн BLA-ийн "үндсэн суурь болж болно" (8-K, 2026 оны 6-р сарын 17). uniQure 9-р сарын 2-нд АНУ болон Их Британид өргөдлөө гаргасан.
Энэ өөрчлөлтийн бий болгож буй эрэлтийг хэлэхэд амархан. Ойролцоогоор 40,000 америк хүн шинж тэмдэг илэрсэн Хантингтоны өвчтэй, тэдний бараг тал нь оношлогдсон, өвчний явцыг өөрчилдөг юу ч байхгүй. Өргөдөл гаргасан, дөрвөн жилийн хяналттай нэг удаагийн эмчилгээг эзэмшдэг компани бол uniQure бөгөөд хөрөнгө оруулагчийн асуулт нь одоогийн үнэ үүний хэр их хэсгийг тооцсон бэ гэдэгт оршино.
Тезис
Хөрөнгө оруулалтын гол санаа нь Хантингтоны өвчний эмчилгээний гаргасан өргөдөл, 36 сарын дэмжих үр дүн, өдөр тутмын үйл ажиллагааны чадварт хадгалагдсан зөрүү нийлээд 10-р сарын 20-ны $0.78 тэрбумын үнэ цэнээс илүү байж болох юм гэсэн таамаглал. Харин дөрвөн жилийн нийлмэл үзүүлэлт зорилгодоо хүрээгүй, харьцуулалт нь гаднын хяналттай байгаа учраас зохицуулалт, борлуулалтын үр дүн тодорхой бус хэвээр.
Бизнес ба суурь нөхцөл
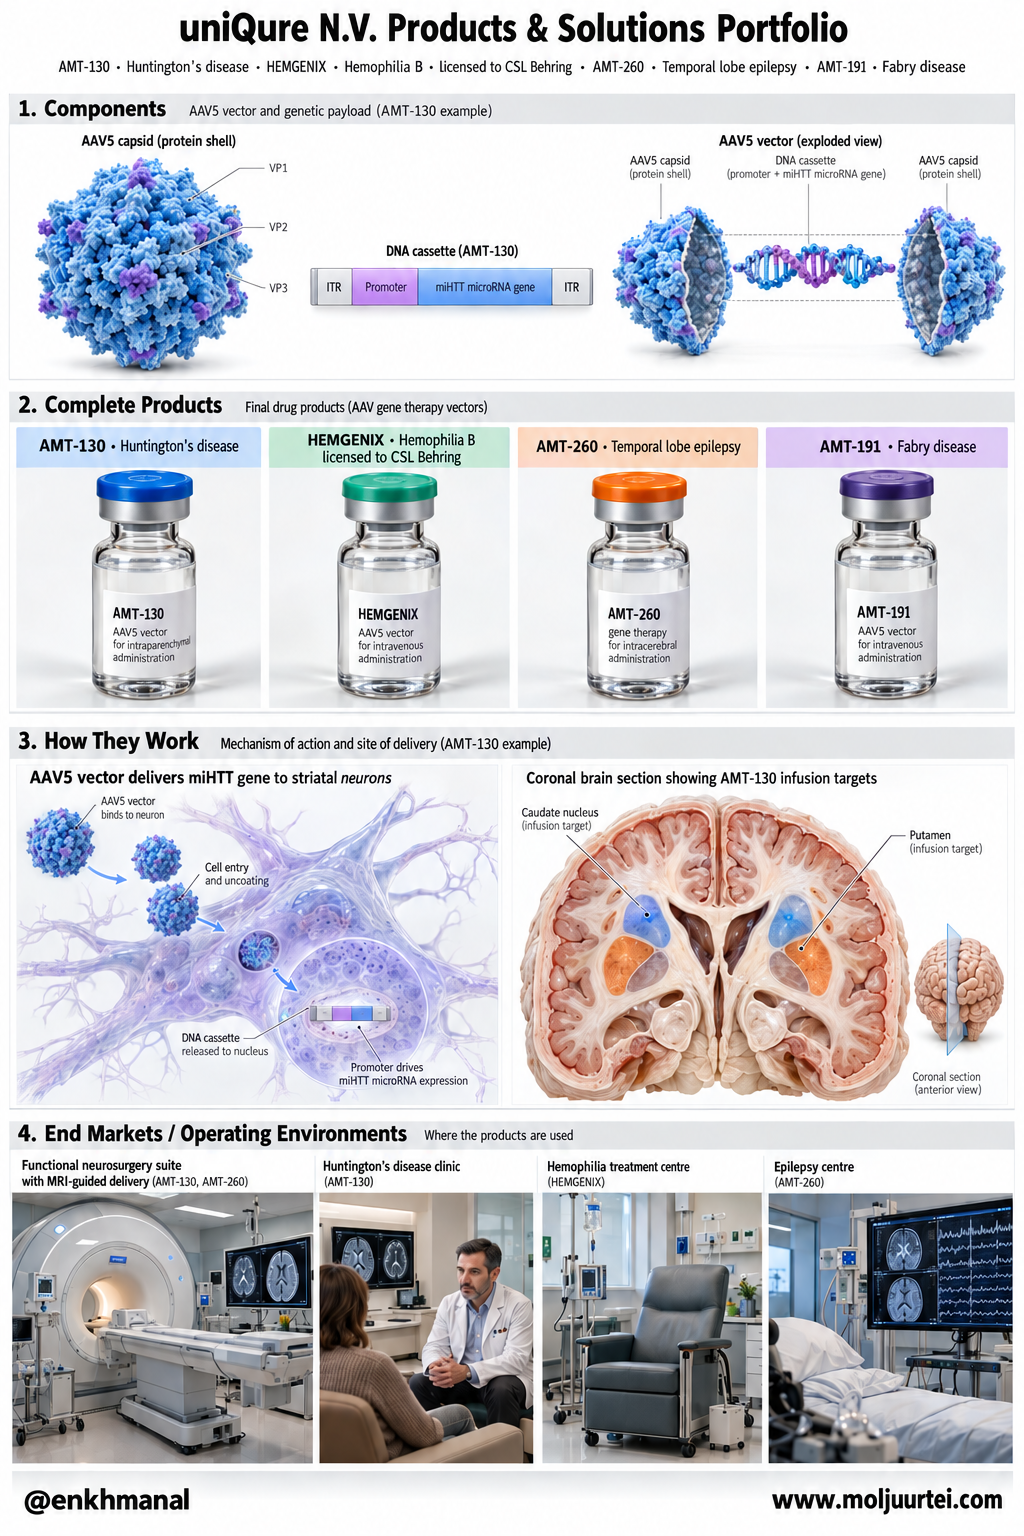
Өнөөдрийн uniQure бол санхүүжилттэй, хөгжүүлэлтийн шатны компани бөгөөд өөрөө зардаггүй болсон нэг зөвшөөрөгдсөн бүтээгдэхүүнтэй. Компани гемофили B-ийн генийн эмчилгээ HEMGENIX-ийг бүтээсэн; FDA 2022 оны 11-р сард, Европын Комисс 2023 оны 2-р сард зөвшөөрч, CSL Behring-д лицензээр олгосон. 2023 оны 5-р сард HEMGENIX-ийн роялтиг роялти санхүүжилтийн нэгж (HemB)-д худалдах гэрээгээр зарсан; балансын $489.3 сая өр төлбөр компани биш, тэр роялтиаас төлөгддөг. 2024 онд Лексингтон дахь үйлдвэрээ Genezen-д зарж, ажиллах хүчнийхээ 65% орчмыг цомхотгож, $14.0 сая доод худалдан авалтын үүрэг бүхий давуу эрхтэй үйлдвэрлэлийн гэрээг үлдээсэн (10-K, 2025 санхүүгийн жил). Үлдсэн нь тархи ба элэгний генийн эмчилгээний шугам, Нидерланд дахь байршил, AMT-130-ыг зах зээлд гаргах мөнгө юм.
Орлого бага бөгөөд жигд бус, чухал чиг хандлага нь мөнгөний зарцуулалт. 2024 оны үйлдвэрийн худалдааны дараа мэдээлсэн орлогын доллар бүр HEMGENIX-тэй холбоотой лицензийн орлого байсан. 2021 оны огцом өсөлт голдуу CSL Behring-ийн лицензийн төлбөр, 2024 оны өсөлтөд үйлдвэр зарагдахаас өмнөх гэрээт үйлдвэрлэл орсон бөгөөд үйл ажиллагааны ашгийн маржин 2021 оноос бусад жил бүр гүн сөрөг байсан.
Хүснэгтийн нэр томьёо: маржин.
Улирлууд ижил түүхийг илүү цэвэр дохиогоор өгүүлдэг: орлого $1.6 саяас $5.8 сая хооронд хэлбэлзсэн бол үйл ажиллагааны алдагдал $40–52 сая орчимд байсан ба лицензийн нийт маржин (орлогоос лицензийн орлогын өртгийг хассан) 87.4%-иас 94.0% болж өссөн.
Хүснэгтийн нэр томьёо: маржин.
Санхүүгийн гол үзүүлэлт нь мөнгөний зарцуулалт. Энэ дүн тайлагнасан цэвэр алдагдлаас бага байна. 2026 оны эхний хагаст uniQure $134.6 сая цэвэр алдагдал мэдээлж, үйл ажиллагаандаа $66.8 сая мөнгө зарцуулсан; өмнөх оны мөн үед $84.0 сая байсан. Зөрүүний ихэнх нь мөнгөн бус: роялти санхүүжилтийн $17.4 сая хүү, урьдчилан санхүүжүүлсэн варрантын $12.2 сая үнэлгээ, $8.3 сая валютын алдагдал, $10.1 сая хувьцаат урамшуулал (10-Q, 2026 оны 2-р улирал). 6-р сард $45.50-ийн үнээр 5,686,813 хувьцаа гаргаж $259 сая босгосноор мөнгө, түүнтэй адилтгах хөрөнгө, богино хугацааны хөрөнгө оруулалт $810.3 сая болж, удирдлагын хэлснээр 2030 он хүртэл үйл ажиллагааг санхүүжүүлнэ.
Зардлын бүтэц судалгаанаас бүтээгдэхүүнийг зах зээлд гаргах бэлтгэл рүү шилжиж байна. Судалгаа хөгжүүлэлт 2025 онд нийт үйл ажиллагааны зардлын 67.7% ($140.7 сая), 2026 оны 2-р улиралд нийт зардлын 65.7% ($34.0 сая) байсан бол борлуулалт, ерөнхий ба удирдлагын зардал нийт зардлын 31.5%-иас 33.6% болж өссөн ($65.5 сая ба $17.4 сая) нь 2025 оны сүүлээр ажилд авсан арилжааны баг цалингийн жагсаалтад орсонтой холбоотой. Лицензийн орлогын өртөг нийт зардлын 1% хүрэхгүй.
Өрсөлдөгчид зорилтыг баталж, бусад зам хэр удаан болохыг харуулж байна. $PTCT нь хантингтины мессеж хэрхэн залгагдахыг өөрчилдөг ам уух эм votoplam-ийг $NVS Novartis-д $1.0 тэрбумын урьдчилгаа төлбөрөөр лицензээр олгосон; Novartis 2026 оны 4-р сард 770 орчим хүнийг плацеботой 3:2 харьцаагаар санамсаргүй хуваах дэлхийн 3-р үе шатны судалгааг эхлүүлсэн ($PTCT 10-Q, 2026 оны 2-р улирал). Wave Life Sciences ($WVE) зөвхөн мутант хувилбарыг онилдог тарилгын олигонуклеотид WVE-003 нугасны шингэн дэх мутант хантингтиныг дунджаар 46% хүртэл бууруулсан гэж мэдээлсэн боловч энэ нь өвчтөнүүдийн 40% орчимд байдаг нэг генетик хувилбарыг тээгчдэд л үйлчилнэ ($WVE 10-Q, 2026 оны 2-р улирал). Эдгээр нь бодит хөтөлбөрүүд. Өргөдөлд хамгийн ойр нь 770 хүний судалгааг дуусгах ёстой бол uniQure аль хэдийн өргөдлөө гаргасан.
Технологи ба давуу тал
AMT-130 мэдрэлийн эсэд хантингтины мессежийг задлах микроРНХ үйлдвэрлэх заавар хүргэдэг. Вектор нь AAV5 буюу ДНХ зөөдөг ч өөрийгөө хувилж чаддаггүй вирусын бүрхүүл. Дотор нь хантингтины мессежийн эхлэлтэй тохирох богино РНХ хэлхээ болох микроРНХ-ийн ген бий. Векторыг шингээсэн мэдрэлийн эсүүд микроРНХ-ийг үргэлжлүүлэн үйлдвэрлэж, хуулбар бүр нь эсийн өөрийн огтлогч ферментүүдийг хантингтины мессежүүдийг, тэр дундаа хамгийн хортой хэсгийг үүсгэдэг богино 1-р экзоны мессежийг устгахад чиглүүлдэг. 10-K-д вектор стриатумаас мэдрэлийн эсийн дагуух тээвэрлэлт болон эсүүдийн хооронд солилцдог жижиг уут болох экзосомоор кортексийн хэсгүүд рүү тархдаг гэж нэмсэн. Энэ нь генийн эрүүл хувилбарыг мутант хувилбараас ялгадаггүй тул тариаг бүх тархинд бус зөвхөн зорилтот хэсэгт хийх нэг шалтгаан болдог.
Эмчилгээг тархины зөв хэсэгт хүргэх нь хамгийн хэцүү ажил бөгөөд компанийн хуримтлуулсан туршлага энд давуу тал болдог. Тарилга нь каудат ба путамен рүү хийх, конвекцоор сайжруулсан, MRI удирдлагатай стереотакс мэс засал юм. 2025 оны үр дүнгийн танилцуулгын үеэр Лондонгийн UCL их сургуулийн профессор Сара Табризи мэс заслыг "ойролцоогоор 12 цаг" гэж хэлсэн. Энэ бол бодит зардал бас бодит саад: өрсөлдөгчид олон жилийн мэс заслын туршлага, туршилтаар олсон тун, өвчтөн бүрийн аюулгүй байдлын өгөгдөл хэрэгтэй. uniQure дөрвөн бүлэгт 51 өвчтөнд эмчилгээ хийсэн, FDA-ийн Хантингтоны өвчинд олгосон анхны Breakthrough Therapy ба Regenerative Medicine Advanced Therapy статусыг эзэмшдэг, мөн лицензтэй генийн эмчилгээг аль хэдийн нийлүүлдэг байгууламжид үйлдвэрлэдэг нь анх удаа өргөдөл гаргагчдад хүндрэл учруулдаг чанар, үйлдвэрлэлийн хяналтад чухал.
Аюулгүй байдал чухал эрсдэл хэвээр. Компани гаж нөлөөг хянах боломжтой гэж үздэг ч ноцтой үрэвсэл гарсан. Өндөр тун авсан таван оролцогч (17%) төв мэдрэлийн системийн үрэвсэл гэсэн эмчилгээтэй холбоотой ноцтой гаж нөлөө илэрсэн бөгөөд бүгд эдгэрсэн; бусад гаж нөлөөний ихэнх нь мэс заслын толгой өвдөлт ба өвдөлт байв (8-K, 2026 оны 9-р сарын 29). Бага тун авсан нэг өвчтөн эмчилгээнээс хойш таван жилийн дараа амиа хорлосон бөгөөд судлаач үүнийг холбоогүй гэж үзсэн; энэ өвчинд амиа хорлолт нас баралтын гол шалтгаануудын нэг.
Хөгжүүлэлтийн төлөвлөгөө ба судалгаа хөгжүүлэлт
Дараагийн чухал алхмууд нь зохицуулагчийн хяналт, баталгаажуулах судалгааны явц болон шинэ эмнэлзүйн үр дүн юм. 2026 оны 2-р улиралд судалгаа хөгжүүлэлтийн зардал $34.0 сая байсан ба AMT-130-ын судалгааны хяналтын хугацаа уртасч байгаатай холбоотойгоор шууд зардал эпилепси ба Фабрийн хөтөлбөрүүд рүү шилжиж байна.
Хүснэгтийн нэр томьёо: BLA; FDA; фермент.
Арилжааны бэлтгэл бол замын зургийн бага харагддаг тал. Удирдлага 2-р улирлын дуудлага дээр BLA-д зөвлөх хороо хуралдана гэж хүлээж, бэлтгэж байгаагаа хэлсэн бөгөөд Кайли О'Кийфийн баг Америкийн Хантингтоны өвчний нийгэмлэгийн шилдэг төв нь MRI удирдлагатай хүргэлтийн системтэй мэдрэлийн мэс заслын албатай зэргэлдээ байдаг эмнэлгүүдийг судалж байна. Компани эхний улиралд SOD1 амиотрофик хажуугийн хатуурал (ALS)-ын AMT-162-ыг зогсоосон нь нэг л боломжтой компанийн гаргах ёстой хөрөнгийн шийдвэр юм.
Нотолгоо — Хяналтын бүлгийн сонголт ба тодорхой бус байдал
Хяналтын бүлгийн сонголт дөрвөн жилийн тооцоонд хүчтэй нөлөөлж байна. uniQure үр дүн сул гарсны нэг шалтгааныг хяналтын бүлгийн оролцогчид хяналтаас гарсантай холбон тайлбарладаг. Өргөдөлд оруулсан шинжилгээ өөрчлөгдөөгүй. Өндөр тун авсан ижил 12 өвчтөн 48 дахь сард харьцуулалтын нөгөө талд ENROLL-HD бүртгэлийн аль хувилбар байгаагаас хамаарч 44% эсвэл 54% удаашралтай гарч байна. 2023 оны 1-р сард гарсан A хувилбар нь BLA-ийн ард буй хяналт. 2025 оны 9-р сард 26,000 орчим оролцогчтой гарсан B хувилбарыг дөрвөн жилийн шинжилгээнд урьдчилан тогтоосон.
Эмнэлзүйн хүснэгтийн тайлбар: cUHDRS; TFC; nominal p; post hoc.
Хүснэгтийн нэр томьёо: cUHDRS; BLA; ENROLL-HD; nominal p.
Хяналтын хугацаа уртсахад үлдсэн оролцогчдын дундаж бууралт багассан. Энэ нь өвчтөнүүд өөрсдөө эрүүл болсон гэсэн үг биш. 48 дахь сар гэхэд B хувилбарын тааруулсан хяналтын өгөгдлийн 53% нь дутуу байсан бөгөөд компанийн шинжилгээгээр хяналтаас гарсан хүмүүсийн өвчин илүү хурдан даамжирч байжээ: сүүлчийн үзлэг нь эхний жилд байсан хяналтууд жилд 0.91 cUHDRS оноо алдаж байсан бол дөрөв дэх жилд байсаар байсан хүмүүс ердөө 0.41 оноо алдсан. Хоцорч буй сурагчид шалгалтад суухаа чимээгүй больж, улирал бүр дундаж дүн өсдөг ангийг төсөөлөөд үз. B хувилбарын тааруулсан хяналтууд гурав дахь жил гэхэд 1.39 оноо, дөрөв дэх жил гэхэд ердөө 1.61 оноо алдсан нь ихэвчлэн жилд хагас оноо орчим алддаг өвчинд нэг жилд онооны тавны нэг орчим юм.
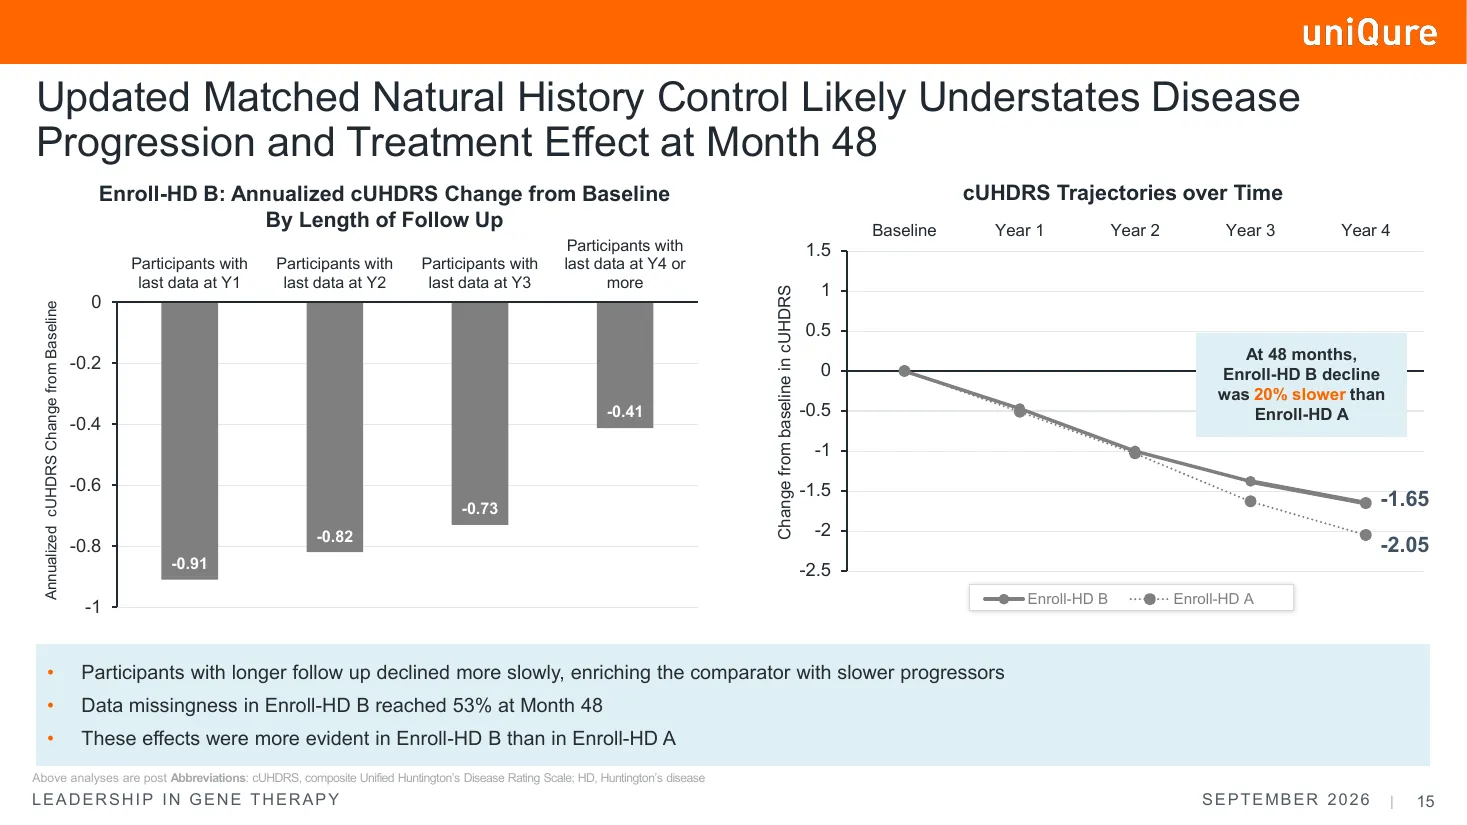
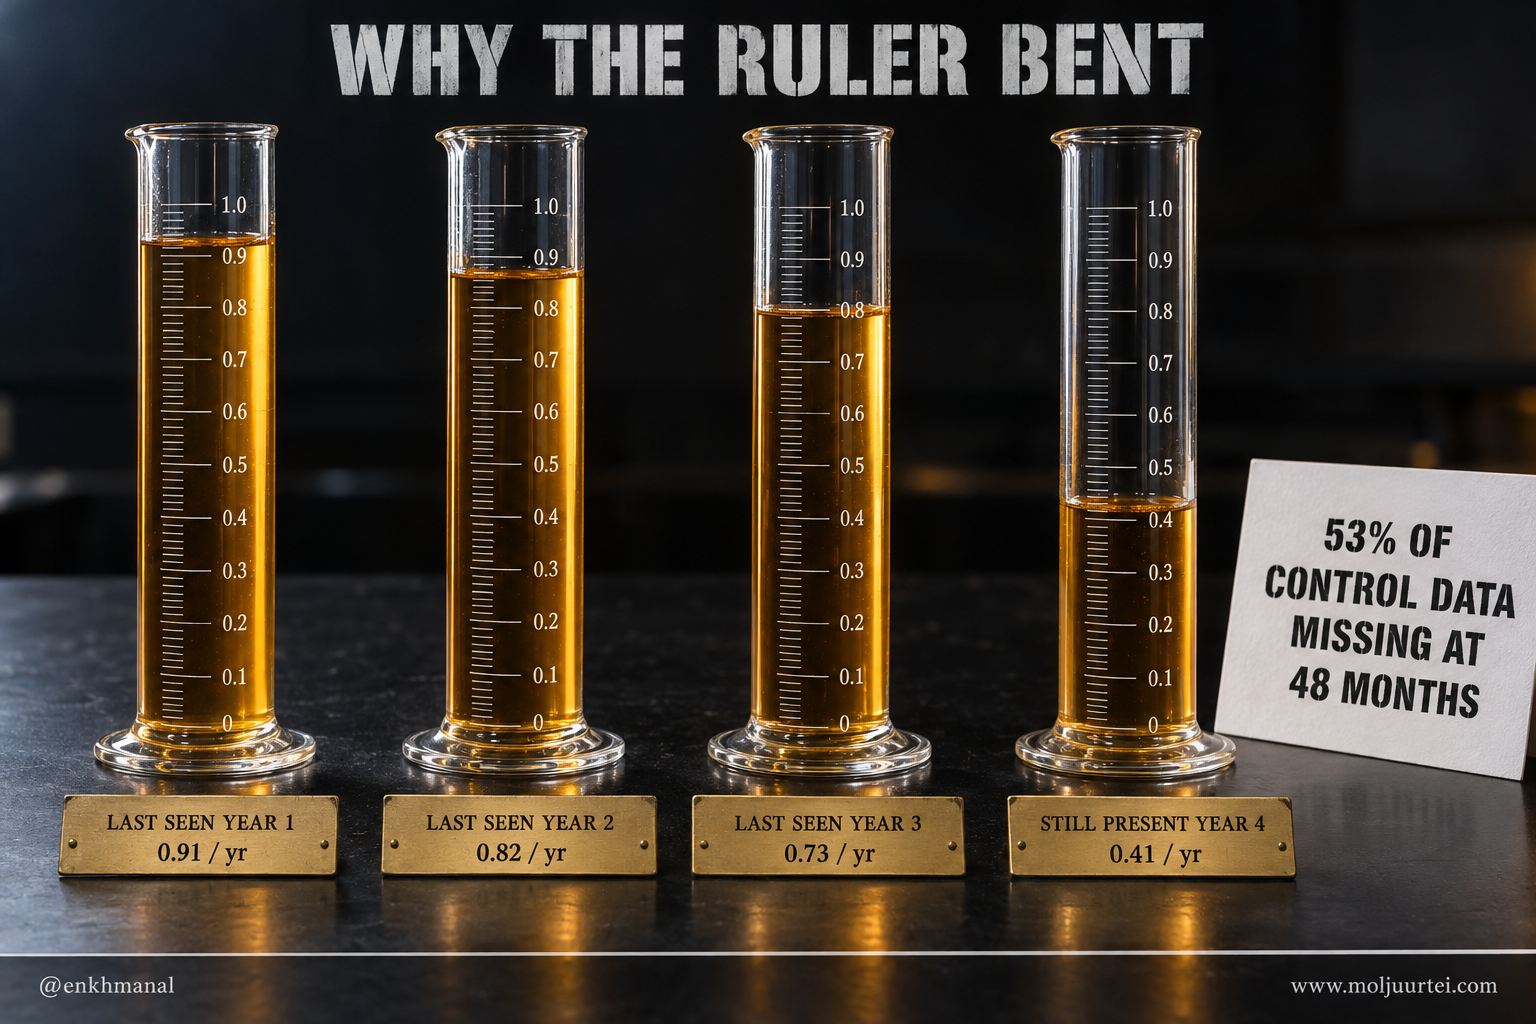
Хоёр тунгийн бүлгийн зөрүү болон мэдрэлийн гэмтлийн биомаркер тезисийг дэмждэг. Гэхдээ эдгээр нь гаднын хяналттай харьцуулалтын сул талыг арилгахгүй. Өндөр тун нь бага тунгаас арав дахин их бөгөөд дөрвөн жилийн дараа өндөр тунгийн бүлэг 0.91 cUHDRS оноо алдсан бол бага тунгийнх 1.94 алдсан нь өндөр тунгийн талд 1.03 онооны зөрүү. Үйл ажиллагааны чадвар дээр өндөр тунгийн бүлэг 0.30 оноо алдсан бол бага тунгийнх 0.70. Мөн үхэж буй мэдрэлийн эсээс тархи-нугасны шингэнд ялгардаг нейрофиламент хөнгөн уураг 48 дахь сард өндөр тунгийн бүлэгт суурь түвшнээс 4%-иар дээгүүр байв; компани эмчлээгүй эрт үеийн өвчтөнүүдэд жилд 10–15% өсдөг гэж иш татдаг.
Эмчилгээ хийлгэсэн бүлгийн дотор ч тезисийг сулруулах өөрчлөлт бий. Өндөр тун авсан 12 өвчтөн cUHDRS-ээр 36 дахь сард −0.38 орчмоос 48 дахь сард −0.90 болсон бөгөөд энэ алхам голдуу тэмдэгт кодлох тест (20% удаашрал, p=0.731) болон хөдөлгөөний үзлэгээс (5.6% удаашрал, p=0.908) ирсэн бол үйл ажиллагааны чадвар ба үг унших тест хэвээр байсан. 12 өвчтөнтэй бол ганц оролцогчийн эсвэл үнэлгээний хэлбэлзэл дундажид хүчтэй нөлөөлнө; удирдлага дуудлага дээр нэг хүн "дунджийг мэдэгдэхүйц доош татаж байсан байх" гэж хэлсэн. Энэ нь баталгаажуулах судалгааны үндсэн үзүүлэлт болох үйл ажиллагааны чадварт илүү жин өгөх, нийлмэл үзүүлэлтийн тайлбар маргаантай хэвээр байгааг гэдгийг хүлээн зөвшөөрөх шалтгаан юм.
Бид BLA-г FDA-д өгсөн бөгөөд дөрөвдүгээр улиралд хүлээн авна гэж хүлээж байна. Мөн бид [Их Британийн маркетингийн өргөдлийг] [Их Британийн зохицуулагч]-д өгсөн бөгөөд тэд өргөдлийг баталгаажуулсан.
Зах зээл дөрвөн жилийн тоог өргөдөл мэт үнэлсэн. Компанийн хэлснээр BLA дөрвөн жилийн үр дүнгээс өмнө гарсан бөгөөд түүнийг агуулаагүй, мөн FDA-ийн 6-р сарын тэмдэглэл анхны 12 өвчтөний 36 сарын шинжилгээг үндсэн суурь гэж хүлээн авсан. Үнэ нэг арилжааны өдөрт $39.11-ээс $24.51 болж унаад $21.97 руу гулссан нь аж ахуйн нэгжийн үнэ цэнийг компанийн дөрвөн жилийн үйл ажиллагааны мөнгөн зарцуулалтаас арай л их түвшинд үлдээж байна.
Удирдлага ба түүх
Удирдлага нь генийн эмчилгээний нэг зөвшөөрөл авч, дараа нь өргөдөл гаргах замын талаар FDA-тай дахин тохиролцсон баг; борлуулалтын бэлтгэлийг хариуцсан удирдлага шинэ.
Хүснэгтийн нэр томьёо: HEMGENIX; FDA; опцион.
Капустагийн түүх бол нэг үр дүн болж хувирсан мэргэжлийн туршлага: HEMGENIX-ийг зөвшөөрлөөр гаргаж, эхлээд CSL-ийн лицензээр, дараа нь роялтийн худалдаагаар хоёр удаа мөнгө болгосон компани. Түүхийн сул тал нь 2025 оны зохицуулалтын харилцаа: компани 2025 оны 6-р сард хөрөнгө оруулагчдад 2026 оны эхний улиралд өргөдөл гаргах статистикийн төлөвлөгөөг FDA-тай тохирсон гэж хэлсэн боловч дөрвөн сарын дараа агентлаг BLA-ийн өмнөх уулзалт дээр байр сууриа өөрчилсөн. 2026 оны 6-р сарын дотоод хүмүүсийн худалдаа FDA-ийн өөрчлөлт хувьцааг өсгөсний дараа шууд болсон нь хууль ёсны бөгөөд түгээмэл ч тэмдэглэх нь зүйтэй.
Эрсдэл ба тезисийг юу эвдэх вэ
Тезисийг сулруулах зүйл: FDA өргөдлийг хүлээн авахаас татгалзах эсвэл үр нөлөөний үлэмж нэмэлт нотолгоо шаардах. Ердийн хугацаагаар хянах нь дангаараа эмчилгээ үр дүнгүйг батлахгүй; эхлээд хугацааны таамгийг өөрчилнө.
Үнийн тохиргоо — Түвшин, техник шинжилгээ ба опцион
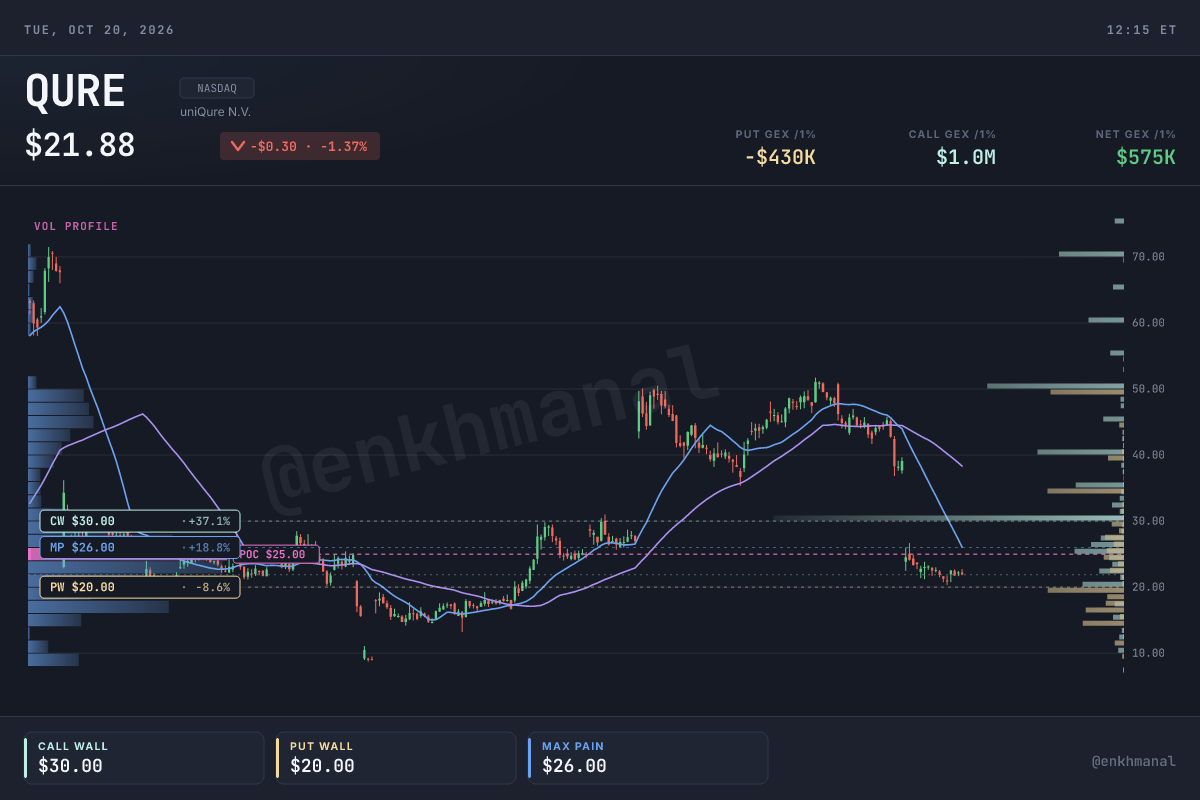
10-р сарын 20-ны үнийн зураглал. Есдүгээр сарын огцом уналт зургаадугаар сарын өсөлтийг арилгаж, хувьцаа $20-оос бага зэрэг дээгүүр байв. Сүүлийн арван хоёр сар бол FDA-ийн гарчгуудын дараалал: 2025 оны 9-р сард гурван жилийн өгөгдлөөр $13.66-аас $47.50, 10-р сарын сүүлээр хамгийн өндөр хаалт $70.59, 11-р сарын BLA-ийн өмнөх эргэлтийн дараа $34.29, A төрлийн тэмдэглэлийн дараа 3-р сард хамгийн бага хаалт $9.03, 6-р сарын тохиролцоогоор $48.16, дараа нь 9-р сарын 29-нд $39.11-ээс $24.51. $21.97-д энэ нь 20 хоногийн ($26.03), 50 хоногийн ($38.33) ба 200 хоногийн ($29.62) дунджаас доогуур, өнгөрсөн жилийн хамгийн их хэмжээтэй арилжааны түвшин $25 дээр байна.
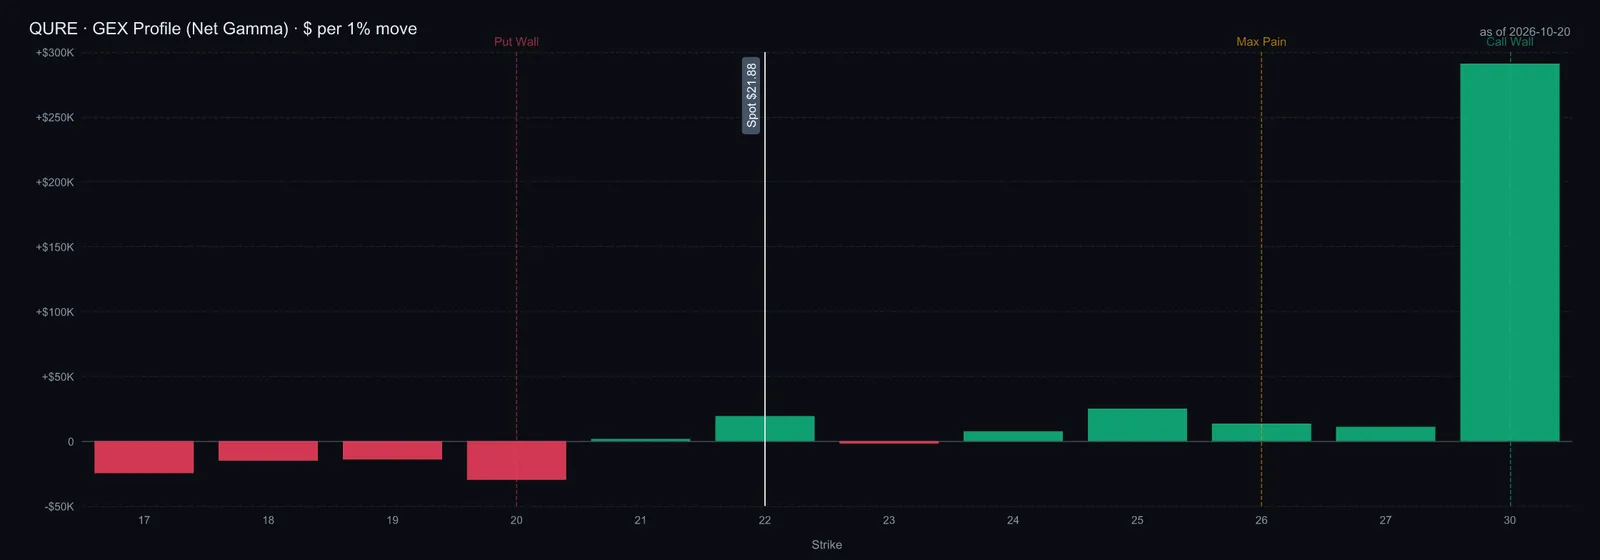
10-р сарын 20-ны мэдээллээр дилерүүдийн байршил нимгэн бөгөөд нэг тал руу хазайсан. call wall $30, put wall $20, max pain $26 бөгөөд эерэг гаммагийн бараг бүгд $30-ын страйк дээр овоолоостой. Хүлээгдэж буй хүлээн авах шийдвэр болон улирлын тайлангийн цонх орчмын 11-р сарын 20-ны опционууд 110% орчим далд хэлбэлзэлтэй арилжаалагдаж, тухайн үеийн хувьцааны үнэтэй ойролцоо хэрэгжүүлэх үнэтэй straddle $5.60 орчим буюу аль ч чиглэлд 25% орчим хөдөлгөөнийг үнэлсэн байна.
Үнэлгээ ба байр суурь
AMT-130 борлуулалтын ашигтай болоогүй тул ашгийн үржүүлэгчээр үнэлэх боломжгүй. uniQure 2021 оноос хойш цэвэр ашиг мэдээлээгүй учраас үнэ-ашгийн P/E болон өсөлтөөр нь тохируулсан PEG харьцаа утга багатай. Өмнөх бүтээгдэхүүний $16 сая орчим лицензийн орлогыг цааш сунгаж тооцвол AMT-130 зах зээлд гарах боломжийг үнэлж чадахгүй. Иймээс доорх хувилбарууд зөвшөөрөл, эмчилгээ хийх хүчин чадал, үнэ, ирээдүйн борлуулалт болон хувьцааны тооны өсөлтөөс хамаарна.
Үнийн тооцоо товч. Урьдчилан санхүүжүүлсэн варрантыг оруулаад 69.9 сая хувьцаа бий (2-р улирлын 10-Q-ийн дагуу 69,366,412 энгийн хувьцаа дээр 526,316 варрант) тул $21.97 нь $1.54 тэрбумын зах зээлийн үнэлгээ юм. Үүний эсрэг 6-р сарын 30-ны байдлаар $810.3 сая мөнгө, түүнтэй адилтгах ба богино хугацааны хөрөнгө оруулалт, Hercules-ийн $50.0 саяын венчур зээл байгаа тул аж ахуйн нэгжийн үнэ цэнэ $0.78 тэрбум. Зөвхөн HEMGENIX-ийн роялтиас төлөгддөг тул $489.3 саяын роялтийн өр төлбөрийг бид оруулаагүй. 10-р сарын 20-ны Yahoo-ийн 12 шинжээчийн консенсус дундаж зорилтот үнийг $61.37, медианыг $66.91, хүрээг $28.06–$91.75 гэж харуулсаар байгаа бөгөөд эдгээрийн зарим нь 9-р сарын 29-ний өгөгдлөөс өмнөх.
10-р сарын 20-ны хувилбарууд нь тайлбарлах зорилготой тооцоолол; бүрэн сэргээн тооцох боломжтой бодит үнэ цэнийн загвар биш. Ерөнхий арга нь хамгийн өндөр борлуулалтын гурав дахин хэмжээ, жилд 12%-ийн хямдруулалт, цэвэр мөнгө, 72–78 сая хувьцааг ашигласан ч хувилбар тус бүрийн тооцооны гүүрийг бүрэн заагаагүй. Хүснэгтийн жинлэсэн зорилтот үнэ $32.35 (30% × $72 + 25% × $25 + 45% × $10), өөрөөр хэлбэл $21.97-оос 47.2% өндөр. Магадлалууд нь судалгааны таамаглал бөгөөд эмнэлзүйн магадлал эсвэл зах зээлээс шууд гаргасан зөвшөөрлийн магадлал биш. Зөвхөн компанийн үнэ цэнээс зөвшөөрөх магадлалыг тогтоож болохгүй; хугацаа, хувьцааны өсөлт, борлуулалтын эдийн засаг, бусад хөтөлбөр мөн нөлөөлнө.
Боломж нь нэг удаагийн эмчилгээ өвчтөнд удаан хадгалагдах үр ашиг өгч, борлуулалттай бүтээгдэхүүн болж чадах эсэхэд оршино. Дараагийн шалгалтууд нь өргөдлийг хүлээн авах эсэх, хяналтын төрөл, баталгаажуулах судалгааны явц, гаднын хяналттай өгөгдлийг зохицуулагч хангалттай гэж үзэх эсэх юм. Өргөдлийг хүлээн авахаас татгалзах эсвэл үлэмж нэмэлт өгөгдөл шаардах нь анхны тезисийг сулруулж, борлуулалтын хугацааг хойшлуулна.
Анхны судалгаанд ClearPath, Left's Newsletter, Bridge Lab Biotech-ийн хэлэлцүүлгийг ашигласан. Гол анхдагч эх сурвалжууд: uniQure-ийн 9-р сарын 29-ний эмнэлзүйн шинэчлэл, хоёрдугаар улирлын санхүүгийн тайлан, компанийн танилцуулгууд.