Цахилгаантай талбай — AI дата төвийн өсөлтөөс хэн орлого олох вэ
9-р сарын 19-ний анхны судалгаа цахилгаантай талбай эзэмшигчдийн хувьцаанд 83% өсөх боломж бий гэсэн гаднын дүгнэлтийг шалгасан. Энэ шинэчлэл хэрэглэх боломжтой цахилгааныг гэрээлсэн тооцооллын чадал болгох бизнесийн асуултыг хадгалж, үнэ, нийлүүлэх хугацаа, санхүүжилтийн эрсдэлийг шинэчиллээ. Үүсгүүрийн дарааллыг дата төвийн хэрэглээнээс, барилгын өртгийг хувьцааны үнэ цэнээс ялган засав.
Хөрөнгө оруулалтын үндэслэл
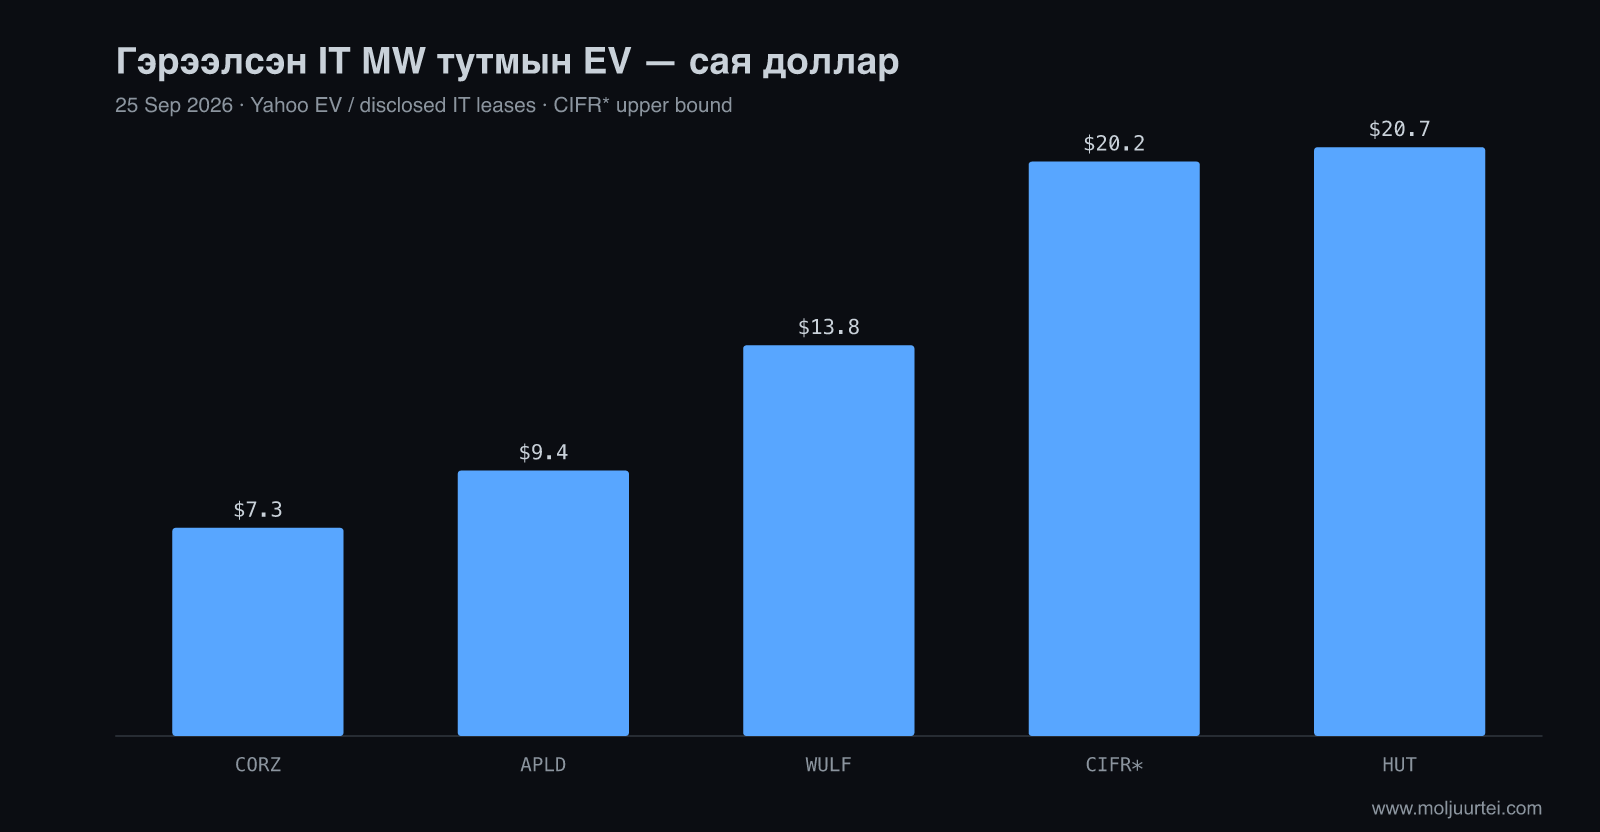
AI дэд бүтцийн гэрээг орлого болгох хугацааг богиносгох нэг давуу тал нь цахилгааны сүлжээнд аль хэдийн холбогдсон үйлдвэрийн талбай. $IREN, $CORZ, $WULF, $CIFR, $APLD, $HUT ийм боломжтой ч бизнесийн загвар, хүчин чадлыг хэмжих суурь нь ялгаатай. 9-р сарын 25-ны үнээр гэрээлсэн IT хүчин чадлын нэг MW тутмын EV нь $CORZ компанийн $7.3M-оос $HUT компанийн $20.7M хүртэл байна. $IREN дата төвийн байр түрээслүүлэхээс гадна GPU тооцоолол зардаг. Барилгын өртөг, компанийн EV, талбайн нийт цахилгаан, серверт очих гэрээлсэн IT хүчин чадал нь өөр өөр хэмжүүр юм.
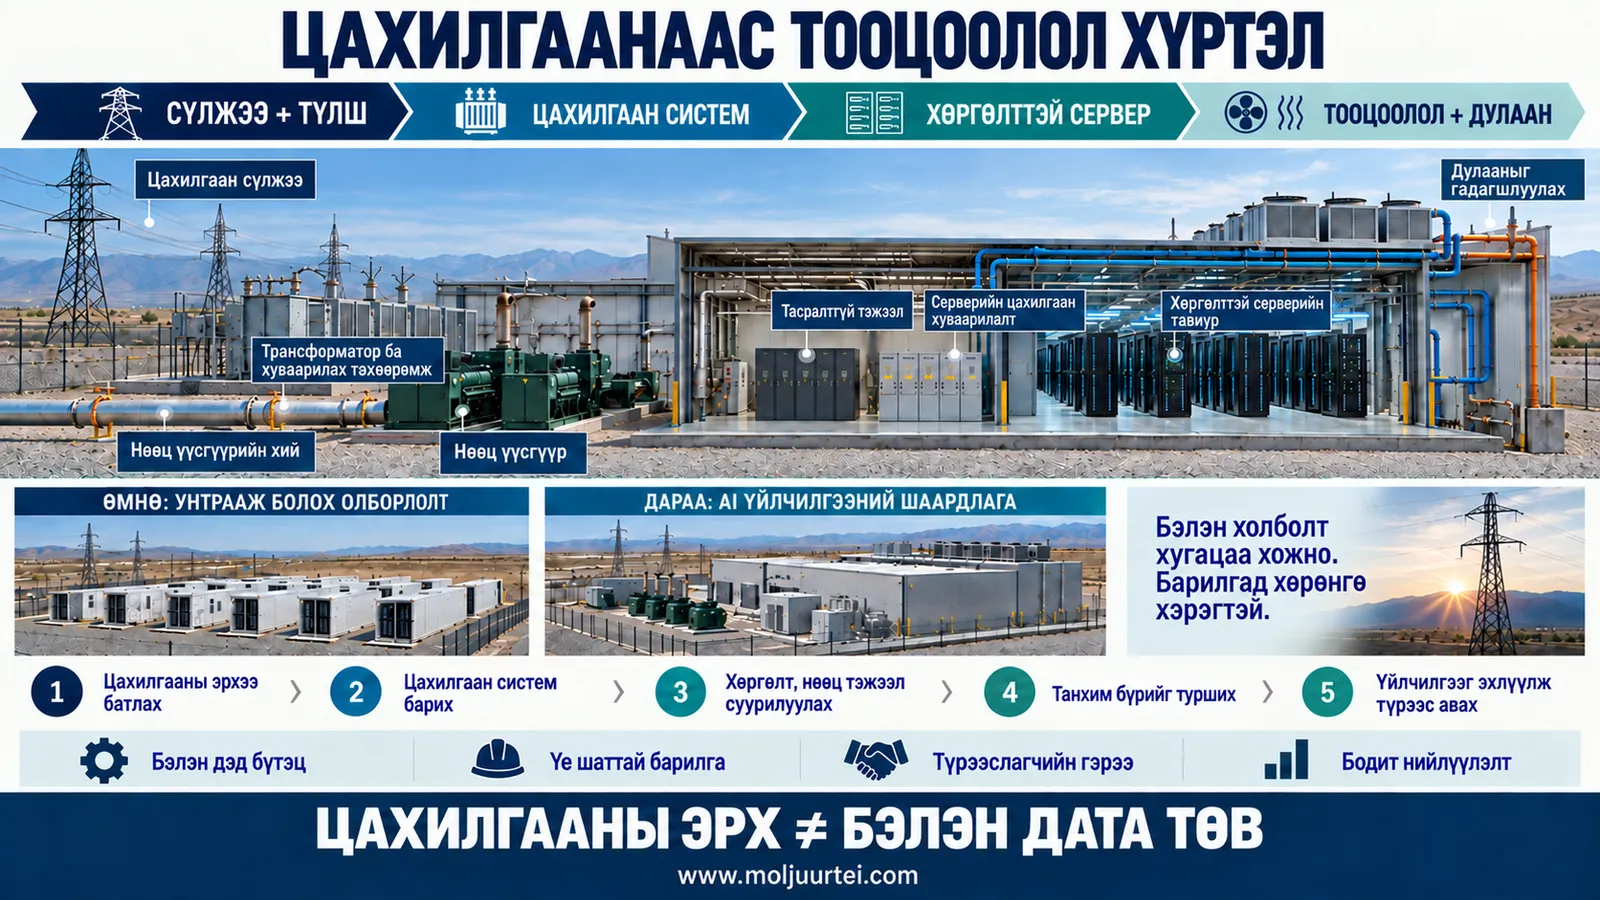
Эхний давуу тал нь бэлэн дэд бүтэц. Холбогдсон дэд станц, үйлдвэрлэлийн зориулалттай газар нь төслийн бэлтгэл ажлыг багасгаж болно. ERCOT-ийн ангилал болзолтой: цахилгааныг хязгааргүй хэрэглэх эсвэл биткойн олборлолтоос AI дата төв рүү шууд шилжих баталгаа биш.
Үүгээр юу зарах вэ: серверт очих мегаватт тутамд жилд 1.2–2.4 сая долларын урт хугацааны triple-net түрээс ($CLSK, $RIOT, $CORZ), эсвэл $IREN-ий хувьд 11-р сараас хойш 125%-иар өссөн гурван жилийн гэрээний үнээр GPU-ийн цаг. Түрээслэгчид нь Microsoft, $AMD, Google-ийн баталгаатай Fluidstack-аар дамжуулан Anthropic, AWS, CoreWeave, $APLD компанийн 20 тэрбум доллар төлж буй хөрөнгө оруулалтын зэрэглэлтэй том үүлэн үйлчилгээ үзүүлэгч.
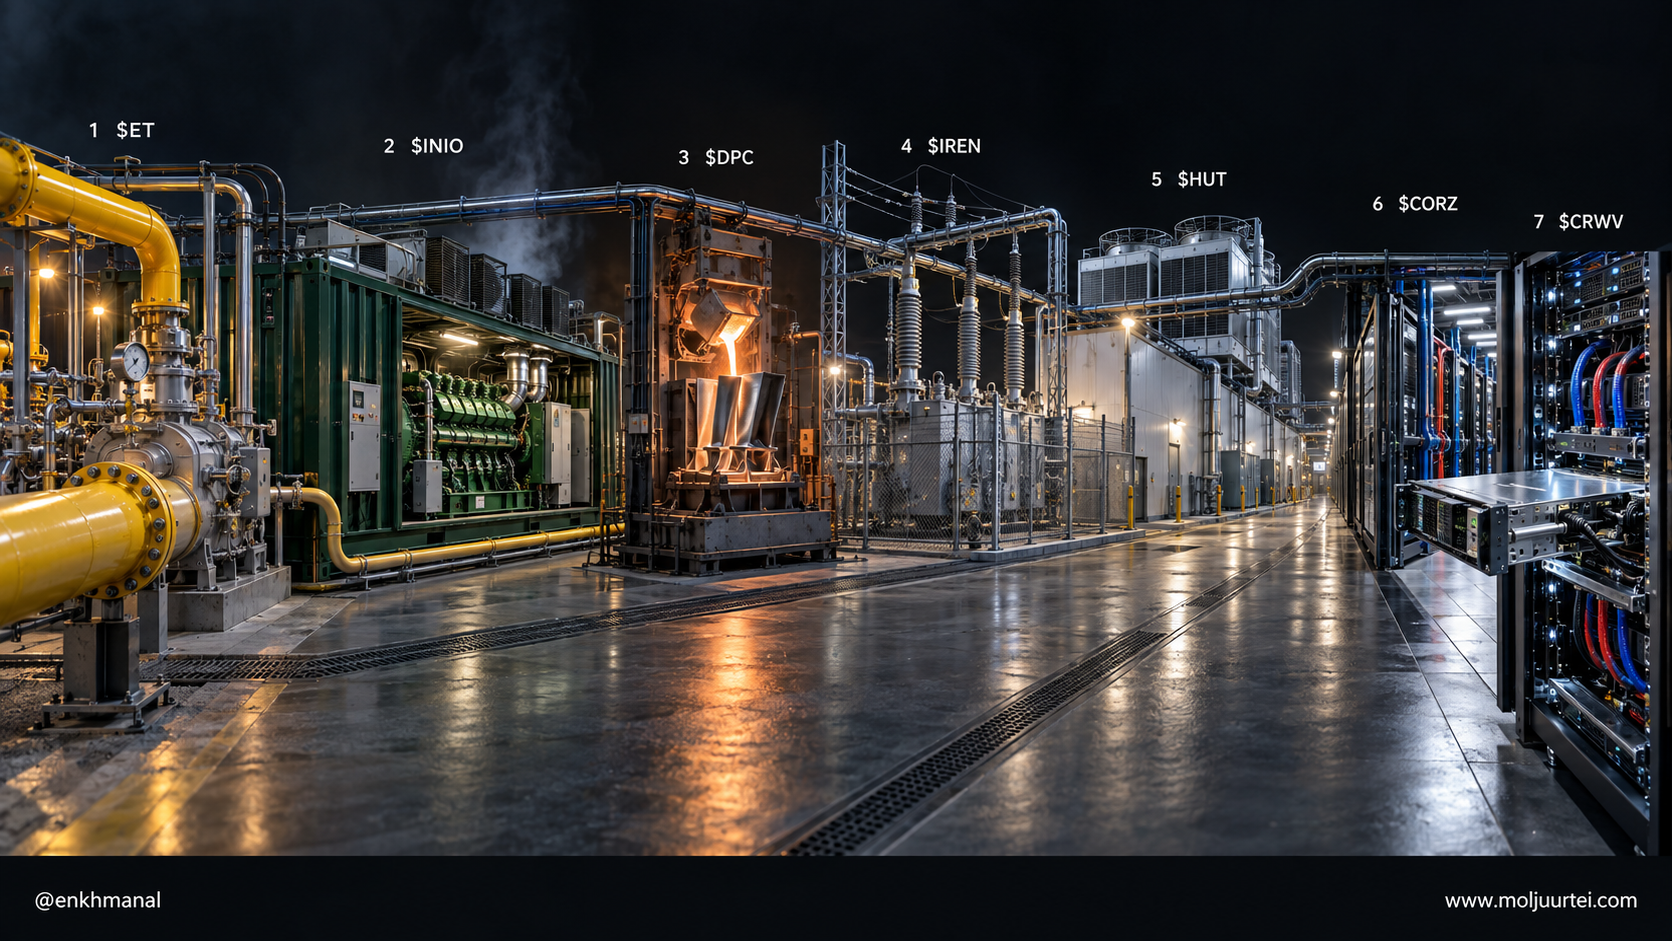
Яагаад одоо: мемонд ашигласан FERC-ийн өмнөх төсөөллөөр нар, салхины хүчин чадал ихээр нэмэгдэх ч удирдаж ажиллуулах боломжтой үүсгүүрийн нэрлэсэн хүчин чадал буурна. Беркли лабораторийн судалсан 2000–2020 оны хүсэлтүүдийн үүсгүүр, хадгалалтын хүчин чадлын 13% нь 2025 оны эцэс гэхэд ажиллаж байжээ. Энэ бол цахилгаан нийлүүлэлтийн саадыг харуулах тоо; дата төв холбогдох магадлал биш. Бэлэн холболттой талбай болон $INIO, $DPC зэрэг тоног төхөөрөмж нийлүүлэгчид энэ өөрчлөлтөөс өөр өөр байдлаар орлого олох боломжтой.
Гол эрсдэл нь хугацаандаа ашиглалтад оруулах, санхүүжүүлэх чадвар. Гэрээ байгуулсан нь түрээсийн мөнгөө авсан гэсэн үг биш. Cipher-ийн 9-р сарын 25-ны өөрчлөлт Barber Lake-ийн хугацааг арван жилээр сунгаж, гэрээлсэн орлогыг $5.2B орчмоор нэмсэн. Гэвч хэсэгчлэн хүлээлгэн өгөх хугацаа Q4 2026–Q1 2027 болж, анхны төсвөөс давсан зардлын эхний $359.3M-ийг Cipher хариуцахаар болов. TeraWulf-ийн Justified талбайн эхний нийлүүлэлт H2 2027, бүрэн нийлүүлэлт 2028 оны эхэнд төлөвлөгдсөн. 2028 оны сүүлчийн цахилгаан холболтын хугацаа нь тусдаа Muskie талбайд хамаарна.
Энэ судалгаа өмнөх ажлуудад тулгуурлана: $MARA компанийн шинжилгээнд нэг MW тутмын түрээсийн тооцоо, ERCOT-ийн ангиллыг; $RIOT, $CLSK компанийн судалгаанд олборлолтоос дата төв рүү шилжих загварыг; $IREN компанийн FY26 дөрөвдүгээр улирлын шинжилгээнд GPU тооцооллын үнийг авч үзсэн. Үүсгүүрийн нийлүүлэлтийг $INIO компанийн тусдаа судалгаа дэлгэрүүлнэ.
Суурь нөхцөл — Сэдэв хэрхэн энд хүрсэн бэ
Физик системээс нь эхэлье. Ватт нь эрчим хүч хэрэглэх хурдыг хэмжинэ. Нэг MW нь сая ватт, нэг MW чадлыг нэг цаг ашиглавал нэг MWh эрчим хүч хэрэглэнэ. Нэг GW нь 1,000 MW. Дата төв цахилгааныг тооцооллын ажил ба дулаан болгон хувиргадаг. AI серверийн нэг тавиур энгийн серверээс их чадал шаардаж болох тул хөргөлт, нөөц тэжээл, цахилгаан тоноглолыг бодит ачаалалд нь тааруулна. Цахилгаантай болсон талбай гэдэг нь холболт нь ажиллаж байгааг хэлнэ; гэрээ байгуулсан төдийд төлөвлөсөн бүх MW бэлэн болсон гэсэн үг биш. Биткойн олборлох төхөөрөмжийг ихэвчлэн хурдан унтрааж болдог. Харин AI түрээслэгч тасралтгүй ажиллагаа, нөөц тэжээл, шилэн кабель, хөргөлтийн өндөр шаардлагатай. Иймээс талбайг өөрчлөхөд барилгын хөрөнгө оруулалт болон цахилгаан хэрэглэх шинэ нөхцөлийг тохирох шаардлагатай. Мемоны олборлолтын дэд бүтцийн $1–1.5M/MW, AI барилгын $10–12M/IT-MW гэсэн жишиг өртөг нь өөр тоноглол, ажлын хүрээг хэмжсэн. Сүүлийн дүнд түрээслэгчийн тооцооллын төхөөрөмж ороогүй.
Өмнө нь чипийн хүчин чадал гол саад байсан бол AI-ийн өргөтгөлд цахилгаан, холболт улам чухал болов. Анхны мемоны гаднын төсөөллөөр том үүлэн үйлчилгээ үзүүлэгчдийн 2026 оны AI дэд бүтцийн зардал $725B орчим, 2027 онд $1T давна. VanEck чип үйлдвэрлэгчдийн төлөвөөс тооцоход АНУ-д 2026 онд ойролцоогоор 11 GW, 2027 онд 18–19 GW шинэ хэрэглээ шаардлагатай гэж үзсэн. Түүний загварт NVDA-ийн дата төвийн орлогыг GW тутмын $37B орчим харьцаагаар, AMD-ийн Meta ба OpenAI-ийн амлалтыг 4–5 GW, AVGO-ийн захиалгат хурдасгуурыг 6 GW гэж холбосон. Энэ бол шинжээчийн таамаглал; орлого бүр ижил газар, ижил онд цахилгаан хэрэглэхгүй. АНУ-ын дата төвийн чадлыг 2025 оны эцэст 50 GW, 2027 оны эцэст 80 GW орчим гэж төсөөлсөн нь жил бүрийн 12–19 GW нэмэлтийн гаднын үнэлгээтэй ойролцоо. Bernstein 8-р сар хүртэлх арван хоёр сарын Хойд Америкийн өсөлтийг 13 GW орчим гэж тооцсон. Эдгээр хүрээ нь цахилгааны нийлүүлэлт чипийн борлуулалтын хүлээлтийг гүйцэх эсэхийг шалгах суурь юм.
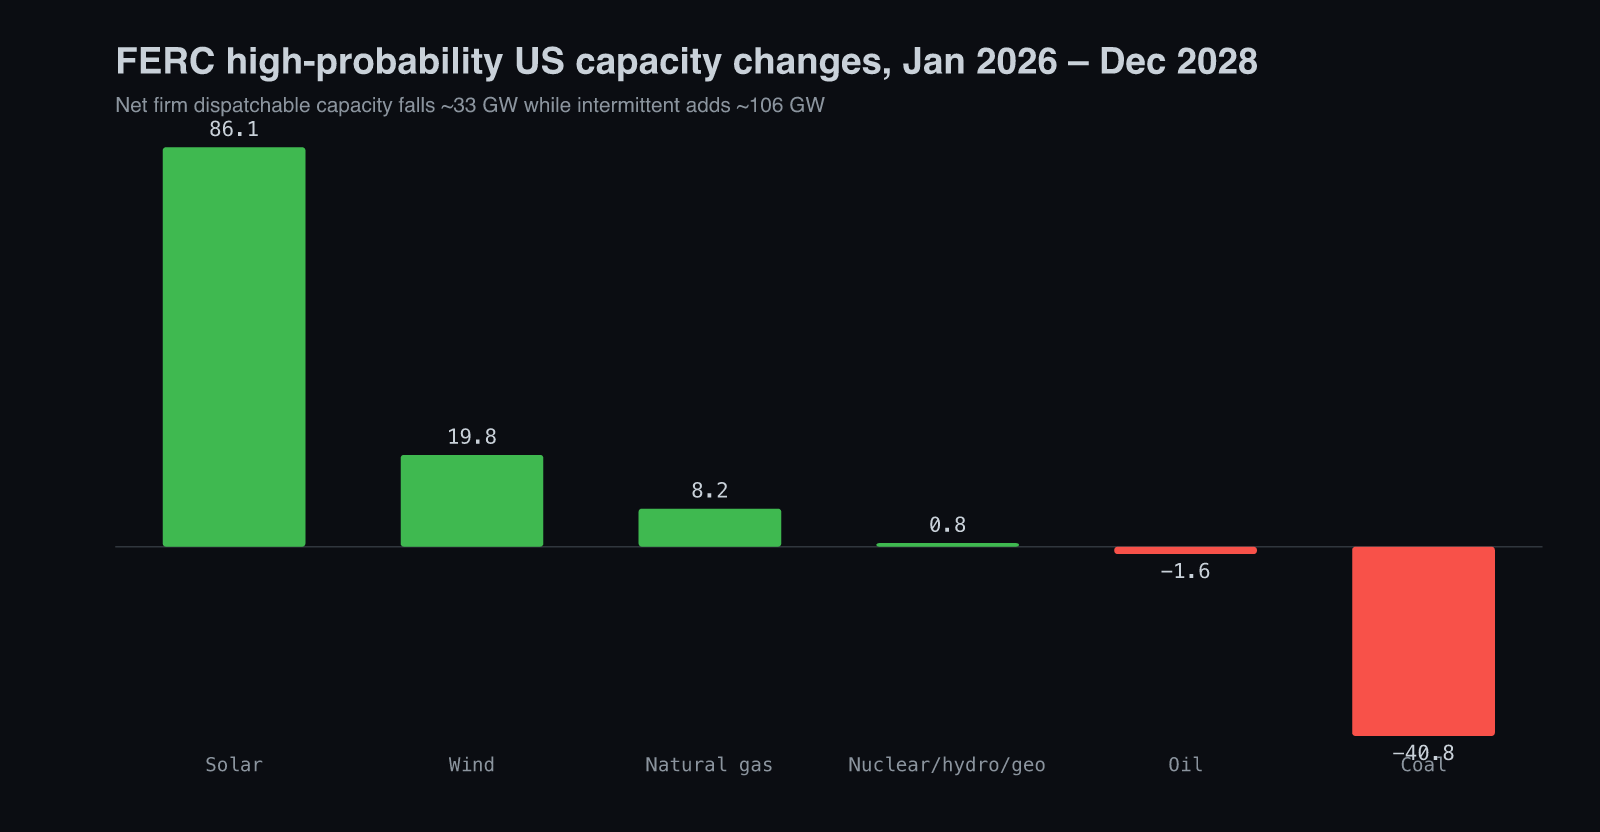
Анхны мемонд FERC-ийн 2026 оны 1-р сараас 2028 оны 12-р сар хүртэлх хэрэгжих өндөр магадлалтай хүчин чадлын төсөөллийг ашигласан: нар +86.1 GW, салхи +19.8 GW, хий +8.2 GW, цөм/ус/геотермал +0.8 GW, нүүрс −40.8 GW, нефть −1.6 GW. Ингэхэд удирдаж ажиллуулах үүсгүүрүүдийн цэвэр дүн −33.4 GW, нар ба салхи +105.9 GW болно. Энэ бол өмнөх үеийн нэрлэсэн хүчин чадлын төсөөлөл; 9-р сарын шинэчилсэн тоо эсвэл оргил ачаалалд баталгаатай ажиллах чадлын тооцоо биш. Сэргээгдэх эрчим хүчийг сүлжээ, хадгалалт, уян ачаалал, нөөц үүсгүүртэй хослуулан дата төвд ашиглаж болно. Гол асуудал нь үйлдвэрлэлийн хэлбэлзлийг хэрэглээтэй тааруулах юм. Google-ийн цаг тутмын 90% нүүрстөрөгчгүй цахилгааны зорилтыг 99.99% тасралтгүй ажиллагаатай харьцуулсан анхны тайлбар буруу: нүүрстөрөгчийн агууламж ба ажиллах хугацаа өөр үзүүлэлт. Сэргээгдэх үүсгүүрийг долоо дахин илүү суурилуулах судалгааны үр дүн ч бүх төсөлд адил үйлчлэх дүрэм биш. Анхны төсөөллийн эх сурвалж.
Беркли лабораторийн 2026 оны Queued Up судалгаа дата төвийн хэрэглээний хүсэлтийг бус, цахилгаан үүсгүүр ба хадгалалтын төслүүдийг хэмждэг. 2025 оны эцэст ойролцоогоор 2,060 GW идэвхтэй байсан: үүсгүүр 1,312 GW, хадгалалт 749 GW. 2000–2020 онд хүсэлт гаргасан хүчин чадлын 13% нь 2025 оны эцэс гэхэд ажиллаж, 75% нь хүсэлтээ татжээ. Мэдээлэлтэй бүсүүдэд дууссан төслүүдийн медиан хугацаа таван жилээс урт байв. Анхны мемоны шинэ хүсэлт 603 GW, холбогдсон 53 GW, татагдсан 756 GW гэдэг нь нэг жилийн дотор хөдөлсөн өөр өөр үеийн төслүүд. Жилийн дууссан хэмжээг нийт дараалалд хуваах нь нэг төслийн амжилтын магадлал биш. Үүнээс хийх дүгнэлт: шинэ цахилгаан нийлүүлэлт удаашрах эрсдэлтэй тул бэлэн холболттой үйлдвэрийн талбай хугацааны давуу талтай байж болно. Гэхдээ хэрэглээг нь өөрчлөх зөвшөөрлийг тусад нь шалгана.
Механизм — Яагаад одоо, хэрхэн ажилладаг вэ
Цахилгаантай талбай → төлбөрийн чадвартай түрээслэгчийн урт гэрээ → төслийн санхүүжилт → бодитоор орж ирэх мөнгөн урсгал гэсэн дарааллаар үнэ цэнэ бий болно. Алхам бүр өөрийн нөхцөл, эрсдэлтэй. Анхны мемонд $CLSK компанийн Sandersville дахь 175 MW, 20 жилийн, жилд $330M орчим цэвэр түрээс; $RIOT компанийн 191 MW, 20 жилийн $9.1B гэрээ; $CORZ компанийн $AMD компанийн холбоотой таван талбайн ойролцоогоор 530 MW, 15 жилийн гэрээг жишээ болгосон. Эдгээр нь IT хүчин чадлын нэг MW тутамд жилийн $1.2–2.4M түрээстэй харьцуулах суурь боловч гэрээний хүрээ ялгаатай. Жилийн түрээсийг таамагласан 15x үржүүлэгчээр тооцоход нэг MW-ийн бүдүүн үнэлгээ $28M орчим гарч болно. Энэ нь хувьцаа эзэмшигчийн үнэ цэнэ эсвэл баталгаатай ашиг биш: өр, зардал, эхлэх хугацаа, сунгалтын эрсдэл, шинэ хувьцааны нөлөөг тооцно. Барилгын $10–12M/IT-MW өртөгт түрээслэгчийн компьютер орохгүй. Өртгийн 80%-ийг зээлээр санхүүжүүлэх нь хөрөнгийн зах зээлийн үнэлгээний 80%-тай адил биш. Aligned-ийн $40B хэлцлийг ажиллаж буй ба төлөвлөсөн 5 GW-д хуваасан $8M/MW-ийг зөвхөн гэрээлсэн IT чадлын хэмжүүртэй шууд харьцуулж болохгүй. Эдгээр зөрүү нь анхны арбитражийн санааг автоматаар өнөөдрийн ашиг гэж үзэхээс сэргийлнэ.
Түрээслэгчийн төлбөрийн чадвар санхүүжилтийн нөхцөлд нөлөөлнө. Урт хугацааны triple-net түрээс төслийн зээлийн үндэс болж болох бөгөөд түрээслэгч эсвэл батлан даагч хөрөнгө оруулалтын зэрэглэлтэй бол давуу. Гэхдээ түрээсийн гэрээ өөрөө бонд эсвэл зээл олгох амлалт биш. $WULF, $CIFR дахь Google-ийн, $CORZ дахь $AMD компанийн дэмжлэг зөвхөн гэрээнд заасан эрсдэлийг бууруулна. Анхны мемонд $MARA удирдлагын жишгийг дурдсан: том үүлэн үйлчилгээ үзүүлэгчид барилгын өртгийн 10%, шинэ үүлэн үйлчилгээний компанид 15% орчим, байгууллагын хэрэглэгчид түүнээс өндөр өгөөж. Өндөр түрээс нь өндөр зээлийн болон гүйцэтгэлийн эрсдэлийн нөхөн төлбөр байж болно. Зээл нь гэрээний хүрээ, барилгын үе шат, барьцаа, зээлдүүлэгчийн нөхцөлөөс хамаарна. Бүх компанид өртгийн 80%-ийн санхүүжилт адил олдоно гэж үзэхгүй.
Сүлжээ хангаж чадахгүй үед талбай дээр цахилгаан үйлдвэрлэх нь хоёр дахь боломж. SemiAnalysis-ийн 9-р сарын 10-ны бүртгэл AI тооцоололд зориулсан талбай дээрх үүсгүүрийн 75 GW захиалга, үүнээс зөвхөн хоёрдугаар улиралд 20 GW байсныг тооцсон. Том турбины үйлдвэрлэлийн дараалал урт тул захиалга поршент хийн хөдөлгүүр рүү шилжиж буйг тайлбарласан; хэдэн зуун MW дата төвийн захиалгатай үйлдвэрлэгчдийн тоо өмнөх жилийн 12-оос 22 болсон. Тус эх сурвалж OpenAI-ийн 1.4 GW Shackelford төлөвлөгөөнд INIO-ийн 4.25 MW Jenbacher J624 хөдөлгүүрийн 500 гаруй нэгж, Microsoft-ийн тухайн жилийн 5 GW-аас дээш талбай дээрх үүсгүүрийн гэрээ, Google-ийн 930 MW онгоцны хөдөлгүүрээс хөгжүүлсэн турбин болон 900 MW BE түлшний элементийг дурдсан. Эдгээр нь захиалга, төлөвлөгөө; ажиллаж буй чадалтай адил биш. Талбай дээрх үүсгүүр сүлжээнээс авах цахилгааны хэрэгцээг бууруулж болох ч хийн нийлүүлэлт, ялгаруулалтын зөвшөөрөл, нөөц тоноглол, засвар үйлчилгээ, холболтын нөхцөлийг шийдэх шаардлагатай.
ERCOT-ийн 9-р сарын 9-ний баталгаажуулалтын мэдэгдэл-ээр Batch Zero-д болзолтой орсон төслүүд эцэслэн багтахын өмнө шалгалт давна. Мэдээллийн хүсэлт бүрийг авснаас хойш ерөнхийдөө ажлын арван хоногт хариулах бөгөөд шаардлагыг хангахгүй бол төсөл хасагдаж болно. IREN-ийн 9-р сарын 8-ны мэдээ Sweetwater-ийн 2 GW төв суурь ачаалалд болзолтой багтсан, Sweetwater 1-ийн эхний 300 MW нийт чадлыг Q4 2027-д хүлээлгэн өгөх зорилготойг баталсан. Бэлэн холболт үнэ цэнтэй ч бүх төрлийн хэрэглээг ямар ч нөхцөлгүй хангах эрх биш. Анхны мемоны $50,000/MW барьцаа, 80% алдах, бүх төслийг гучин минутын мэдэгдлээр салгах гэсэн нарийвчилсан мэдэгдлийг энд шалгасан анхдагч баримтаар тогтоож чадаагүй тул батлагдсан тооцооны оролт болгон ашиглахгүй. ERCOT-ийн төлөвлөлтийн хугацаа өөрчлөгдөж болох үйл явц; компанийн орлогыг тодорхой өдөр эхлүүлэх баталгаа биш.
Багц ба байрлал
Эрэмбийг бизнесээс эхлүүлнэ: хэрэглэх боломжтой цахилгаан, түрээслэгчийн төлбөрийн чадвар, гэрээлсэн хүчин чадлыг бодит мөнгөн урсгал болгох зам. Үнийн чиг хандлага нь орох хугацааг сонгох нэмэлт үзүүлэлт. Хүснэгтэд боломжтой тохиолдолд компанийн нийтэлсэн гэрээлсэн IT чадлыг ашиглав. Хөгжүүлэхээр судалж буй талбай нь түрээсийн гэрээ эсвэл ажиллаж буй хүчин чадал биш. EV нь Yahoo-ийн 9-р сарын 25-ны мэдээлэл бөгөөд түрээсийн өр, толгой компанийн бусад хөрөнгийг агуулж болно. Тиймээс EV/MW нь төслийн үнэлгээ бус, бүдүүн харьцуулалт. Баригдаагүй газар, өөр өөр баталгаа, дуусаагүй барилга нь үнэлгээний зөрүүний хэсгийг тайлбарлана.
Хүснэгтийн нэр томьёо: IT; EV; ARR; Batch Zero; MW; Q4; Q1; GW.
Шинэчилсэн эрэмбэд $IREN, $HUT, $APLD бизнесийн гол компаниуд хэвээр ч гурвынх нь үнийн чиг хандлага сайн гэсэн хуучин дүгнэлт үйлчлэхгүй. $HUT 50 ба 200 хоногийн дунджаас дээр байна. $IREN 50 хоногийнхоос дээр, 200 хоногийнхоос доор; $APLD хоёулангаас доор. График батлахаас өмнө өсөлтийн үндэслэл хүчинтэй байж болно. Гэхдээ одоогийн орох цэгийг дэмжих үнийн нотолгоо сулрав. $CORZ энэ бүлэгт гэрээлсэн MW тутмын EV хамгийн бага, ашиглалтад өгсөн чадал ихтэй. $WULF компанийн Justified талбай анхны мемонд андуурч бичсэнээс эрт ашиглалтад орох төлөвтэй. $CIFR компанийн уртассан түрээсийг шинэ хугацаа, зардлын хуваарилалттай хамт үнэлнэ. $INIO хөдөлгүүр нийлүүлэлтээр, $DPC турбины эд ангийн арай хожуу өсөлтөөр оролцоно. Энэ бол судалгааны эрэмбэ; эзэмшигчийн бодит багц, хөрөнгийн жин биш.
Гол боломжууд — $IREN, $HUT, $APLD
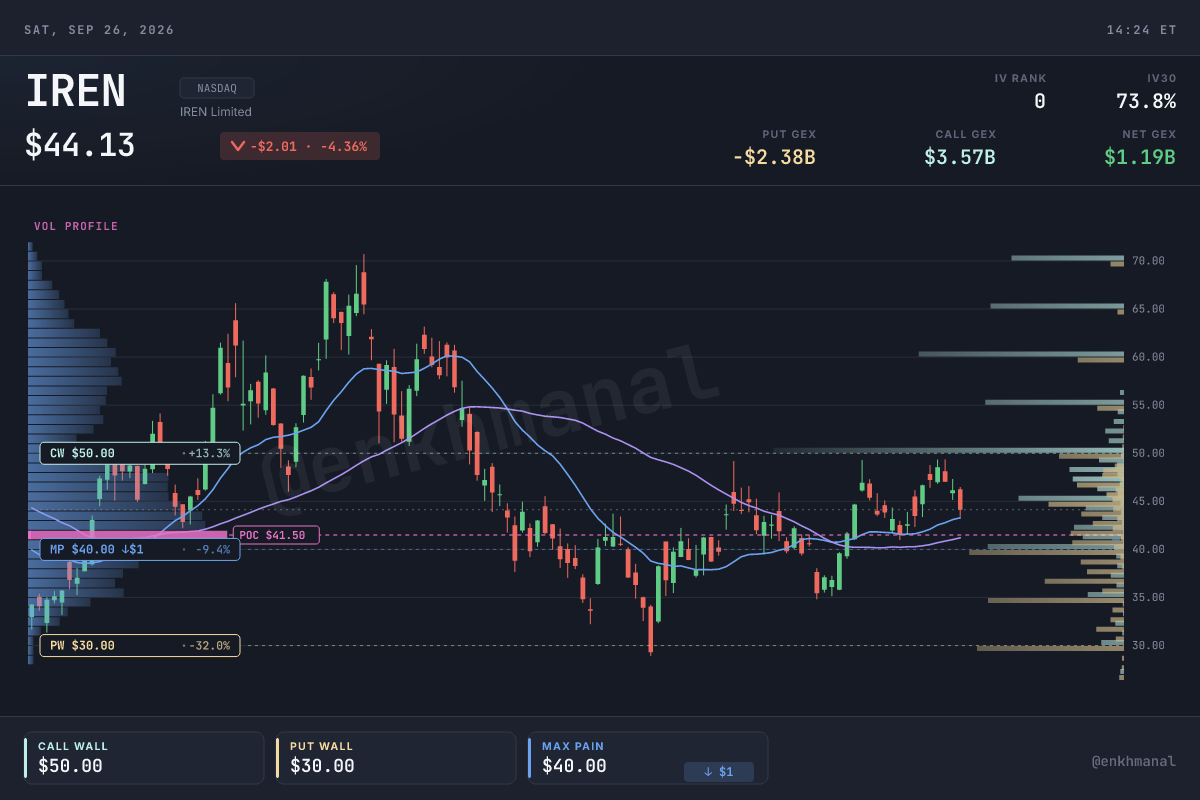
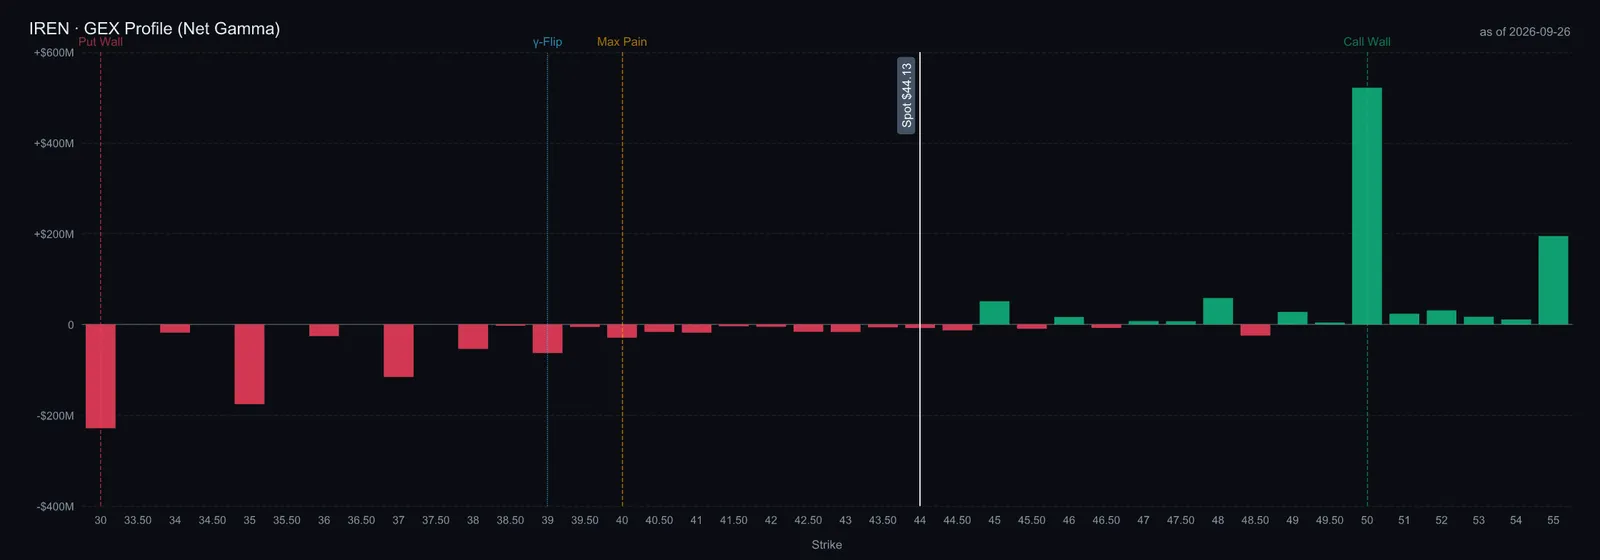
$IREN бол түрээслүүлэгч биш нэг нь. Өөрийн 5 ГВт-аас дээш баталгаажсан сүлжээний холболт дээр ажиллуулахаар GPU худалдан авсан бөгөөд 8-р сарын 27-ны хурал дээр 2026 оны хүчин чадалд 4 тэрбум долларын гэрээлсэн жилийн орлого, үүний 1 тэрбум орчим нь ажиллаж байгаа, гурван жилийн гэрээний үнэ 11-р сараас хойш 125% орчим өсч IT мегаватт тутамд 20 сая доллараас дээш, хэрэглэгчдийн урьдчилгаа GPU-ийн хөрөнгийн зардлын 45–55%-ийг санхүүжүүлж байгаа, Microsoft-ын Horizon 1 нийлүүлэгдсэн, Horizon 2–4 12-р сарын улиралд, 2027 оны хөрөнгийн зардлын төсөөлөл 25–30 тэрбум доллар, 19 тэрбум орчим санхүүжилт босгосон гэж тайлагнасан. 2 ГВт-ын Свитуотер төв нь ERCOT-ийн болзолтой суурь ачаалал, эхний 300 MW-ийг 2027 оны сүүлээр ашиглалтад оруулахаар барьж байна. 9-р сарын 25-нд $IREN хувьцаа $44.13-оор хаав. 50 хоногийн дундаж $41.21, 200 хоногийнх $45.59. Мэдээлэгчийн EV $19.33B. Санхүүжилт, GPU хуучрах, хэрэглэгчийн төлбөрийн чадвар гол эрсдэл хэвээр. $4B нь гэрээлсэн хүчин чадлын жилийн орлогын дүн; аль хэдийн олсон орлого биш.
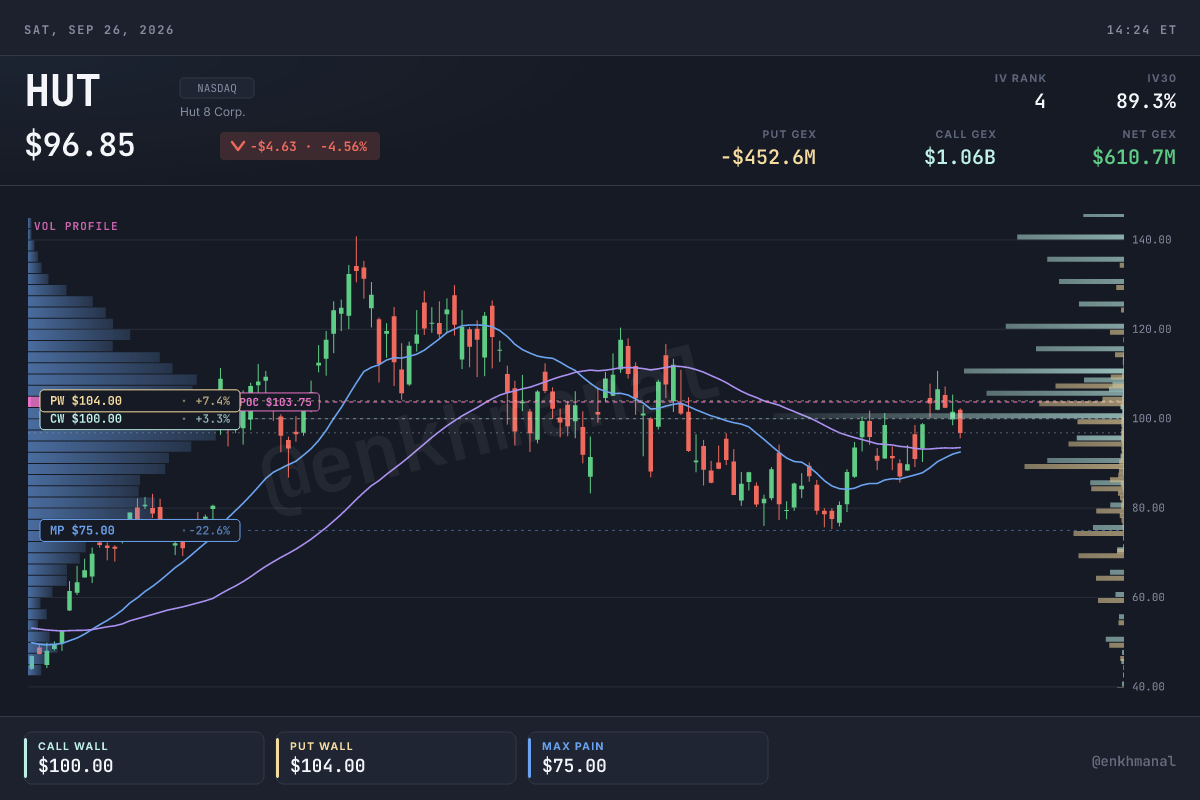
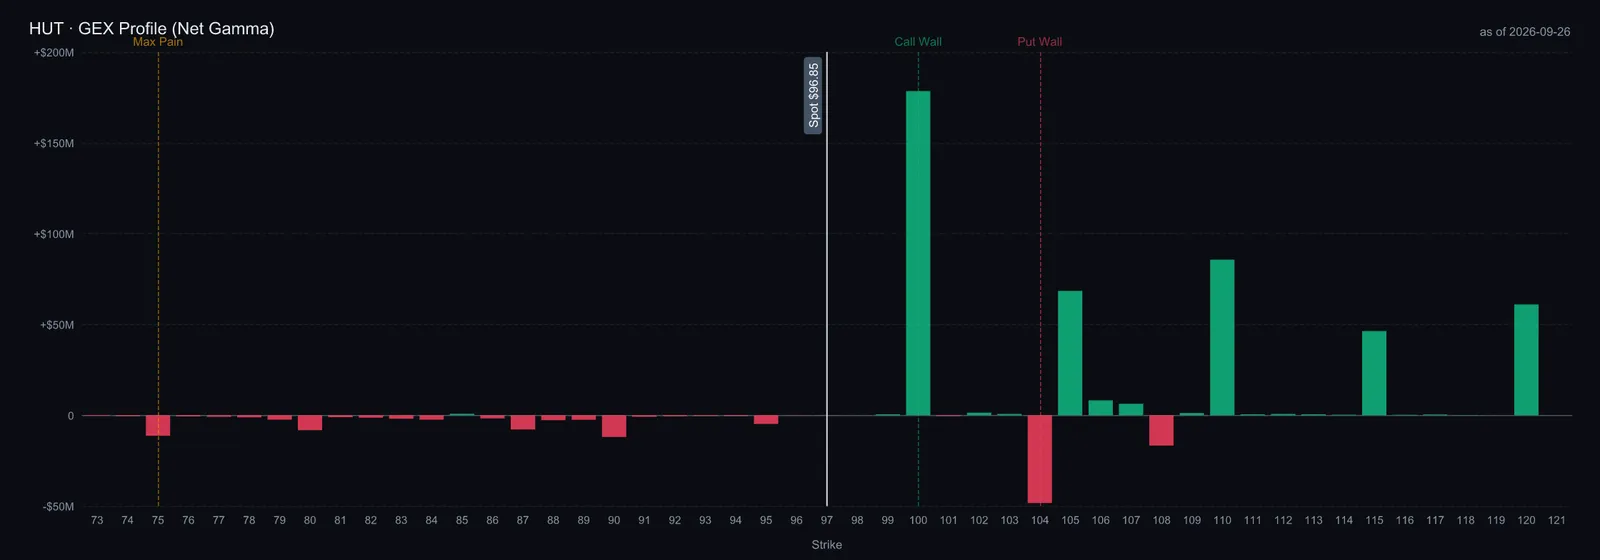
$HUT бол хөгжүүлэгч. 8-р сарын 4-ний хурал дээр Beacon Point-ын хоёр дахь түрээс буюу 9.8 тэрбум орчим долларын суурь хугацааны үнэ цэнэтэй 352 МВт-ын IT хүчин чадлыг тайлагнасан нь 1 ГВт-ын кампусыг бүрэн арилжааны болгож, River Bend-ийн хөрөнгө оруулалтын зэрэглэлтэй түрээслэгчийг оруулаад 26.6 тэрбум орчим долларын 949 МВт-ын нийт гэрээлсэн хиймэл оюуны хүчин чадалтай; төслийн төлөвлөгөө 8.7 ГВт, судалгаанд байгаа арван нэгэн талбай дунджаар 650 МВт-аас дээш. River Bend-ийн эхний дата танхимыг Q2 2027, Beacon Point-ийнхийг Q3 2027-д хүлээлгэн өгөх зорилготой. 9-р сарын 25-нд $HUT хувьцаа $96.82-оор хаав. 50 хоногийн дундаж $93.53, 200 хоногийнх $79.09. Мэдээлэгчийн EV $19.68B, буюу тайлагнасан гэрээлсэн IT чадлын нэг MW тутамд $20.7M.
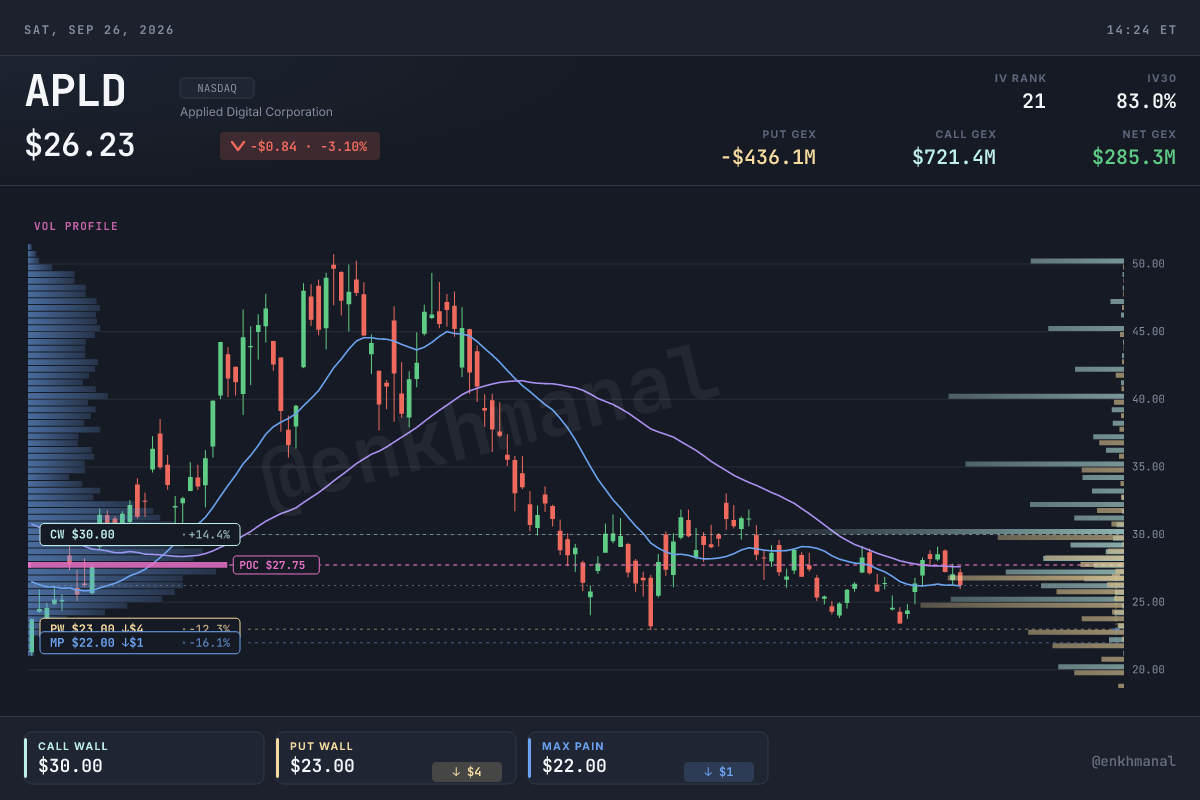
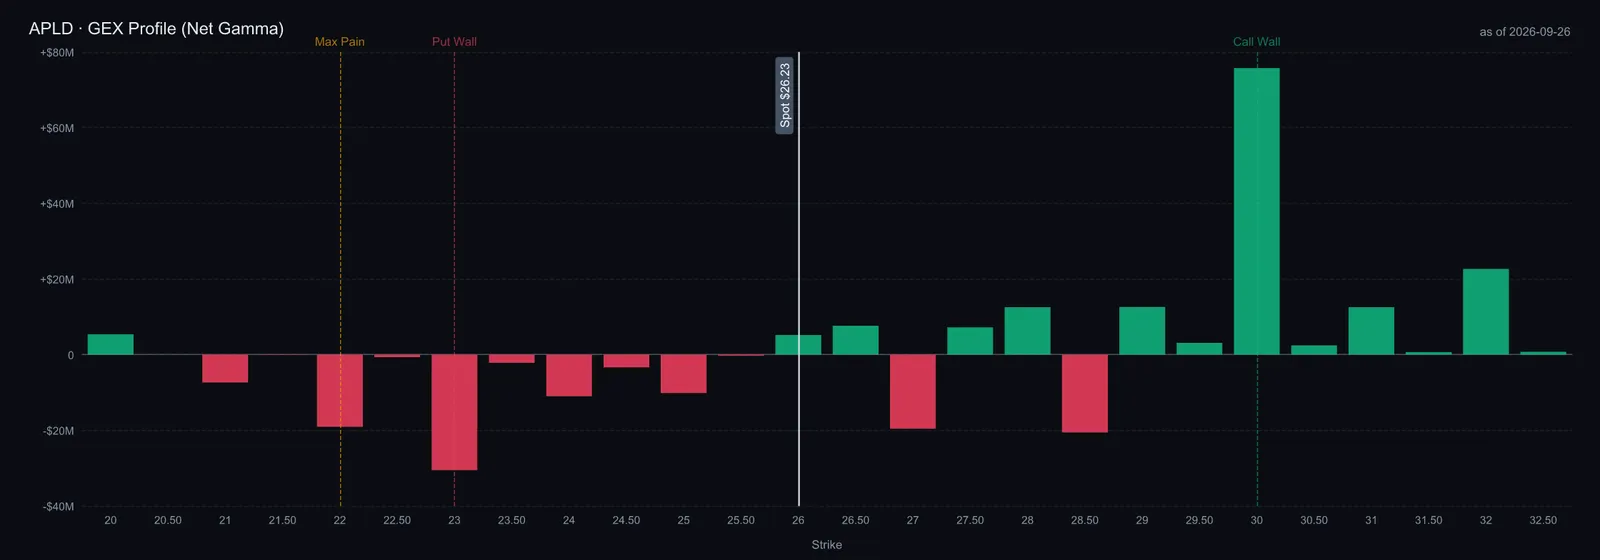
$APLD хамгийн их гэрээлсэн мегаватттай. 7-р сарын 27-ны хурал дээр таван кампусын түрээс, 1.41 ГВт-ын гэрээлсэн серверт очих IT, 36 тэрбум орчим долларын гэрээлсэн түрээсийн үнэ цэнэ, үүний 20 тэрбум орчим нь Delta Forge 1, 2, Polaris Forge 3-аар нэг хөрөнгө оруулалтын зэрэглэлтэй том үүлэн үйлчилгээ үзүүлэгчээс, жилд 100 МВт нийлүүлсэн, Base Electron үүсгүүр нэмж 2032 он хүртэл одоо байгаа кампусууд дээр 5 ГВт-аас дээш харагдац гэж тайлагнасан. 9-р сарын 25-нд $APLD хувьцаа $26.25-оор хаав. 50 хоногийн дундаж $27.61, 200 хоногийнх $32.22. Мэдээлэгчийн EV $13.19B, буюу тайлагнасан гэрээлсэн IT чадлын нэг MW тутамд $9.4M. 7-р сарын тайланд хоёр дахь барилгын эхний хэсэг ашиглалтад бэлэн болсноор ажиллаж буй чадал 175 MW болсныг мөн дурдсан. Үнэ дунджаас доош орсон нь хугацаа сонгох анхааруулга болохоос гэрээнүүд алга болсон гэсэн үг биш. Түрээслэгчийн төвлөрөл, санхүүжилтийг үргэлжлүүлэн хянана.
Ажиглах — $CORZ, $WULF, $CIFR
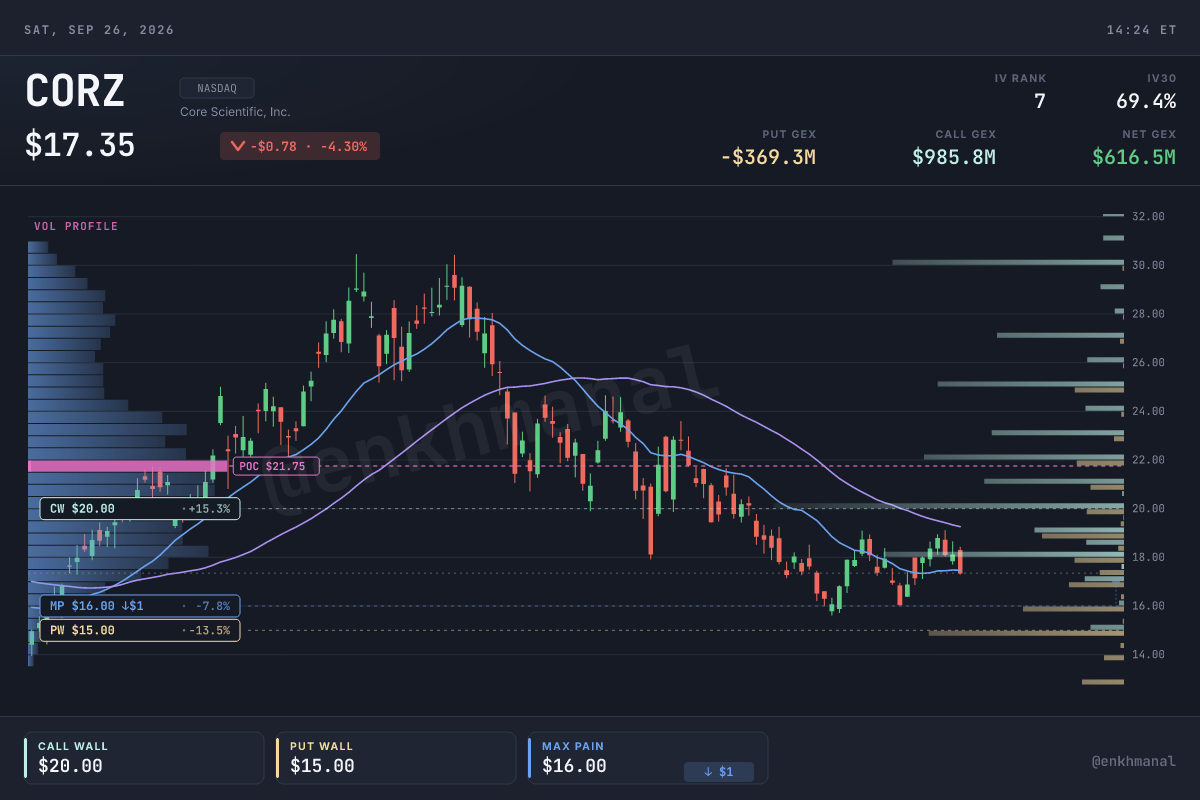
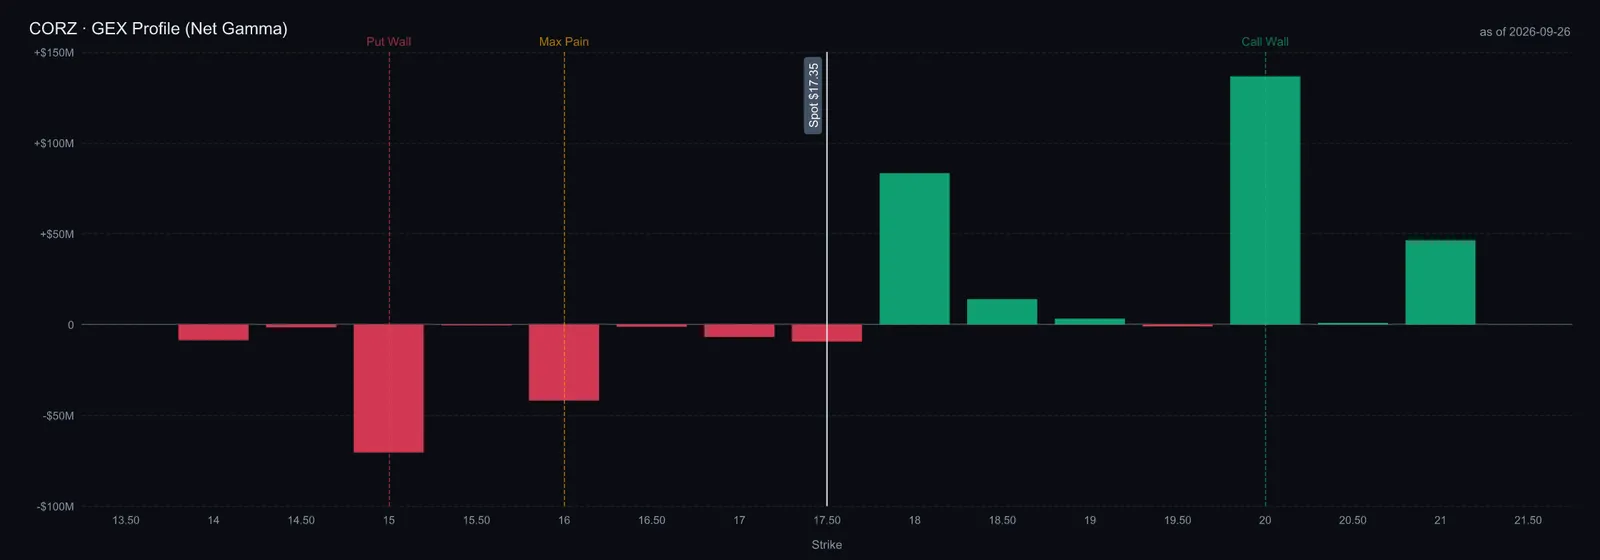
$CORZ хамгийн их нийлүүлсэн, хамгийн хямд бөгөөд үнийн сул чиг хандлага нь орох хугацааны эрсдэл. 7-р сарын 28-ны хурал дээр CoreWeave-д 590 МВт гэрээлсэн, таван талбайд $AMD компанийн 530 МВт-ын гэрээ (380 МВт шууд $AMD компанийн гурвалсан цэвэр, 150 МВт неоүүлэн үйлчилгээад $AMD компанийн арван таван жилийн бүрэн зээлийн баталгаатай), 437 МВт хуваарийн өмнө нэхэмжилж байгаа, 1 ГВт орчим нэхэмжлэх боломжтой хүчин чадал дээр 24 тэрбум доллараас дээш суурь гэрээлсэн орлого, дахин 2 ГВт хүртэлх $AMD компанийн захиалгын эрх гэж тайлагнасан. Энэ бүлгийн ашиглалтад өгөх чадварыг харуулах чухал нотолгоо. 9-р сарын 25-нд $CORZ хувьцаа $17.34-оор хаав. 50 хоногийн дундаж $19.26, 200 хоногийнх $19.80. Мэдээлэгчийн EV $8.21B, буюу тайлагнасан гэрээлсэн IT чадлын нэг MW тутамд $7.3M. 9-р сарын 25-нд CyrusOne, NTT-ийн борлуулалтын удирдлагад ажилласан Jay Elms-ийг арилжаа хариуцсан захирлаар томилов. Энэ нь багийг бэхжүүлсэн үйл явдал; шинэ түрээс эсвэл ашиглалтад өгсөн хүчин чадал биш.
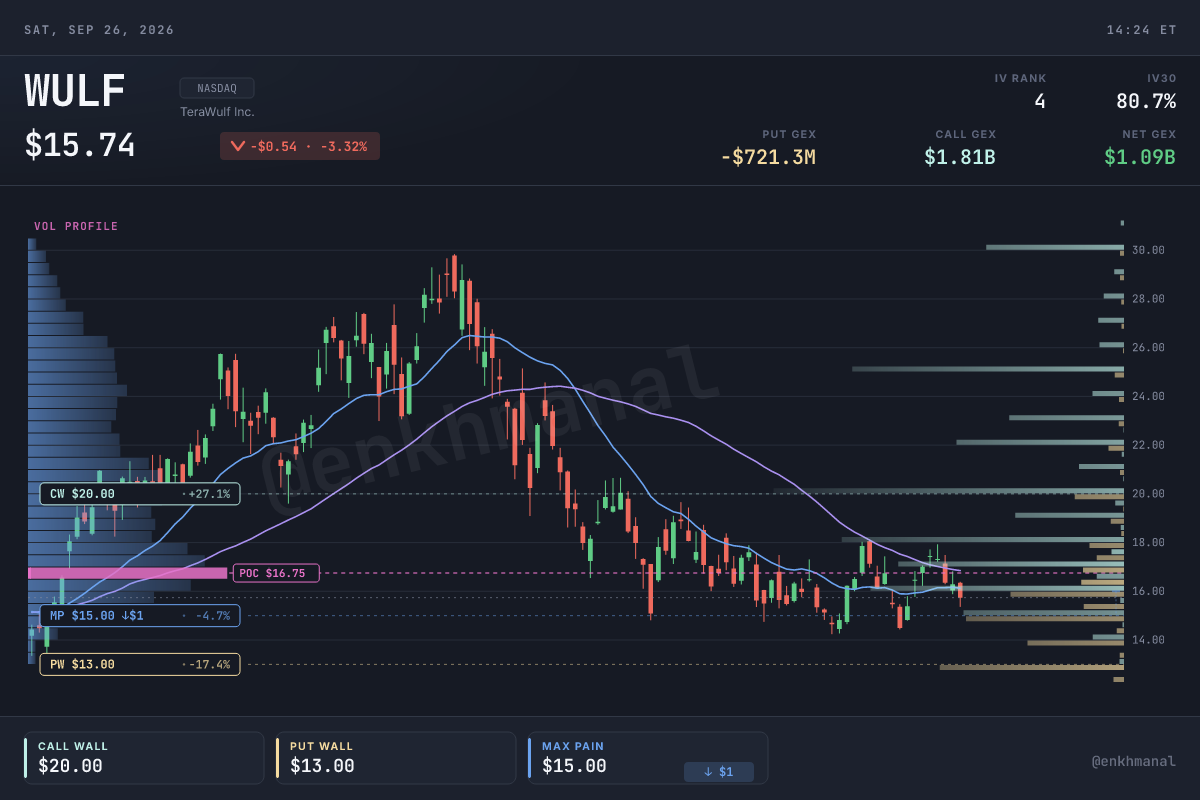
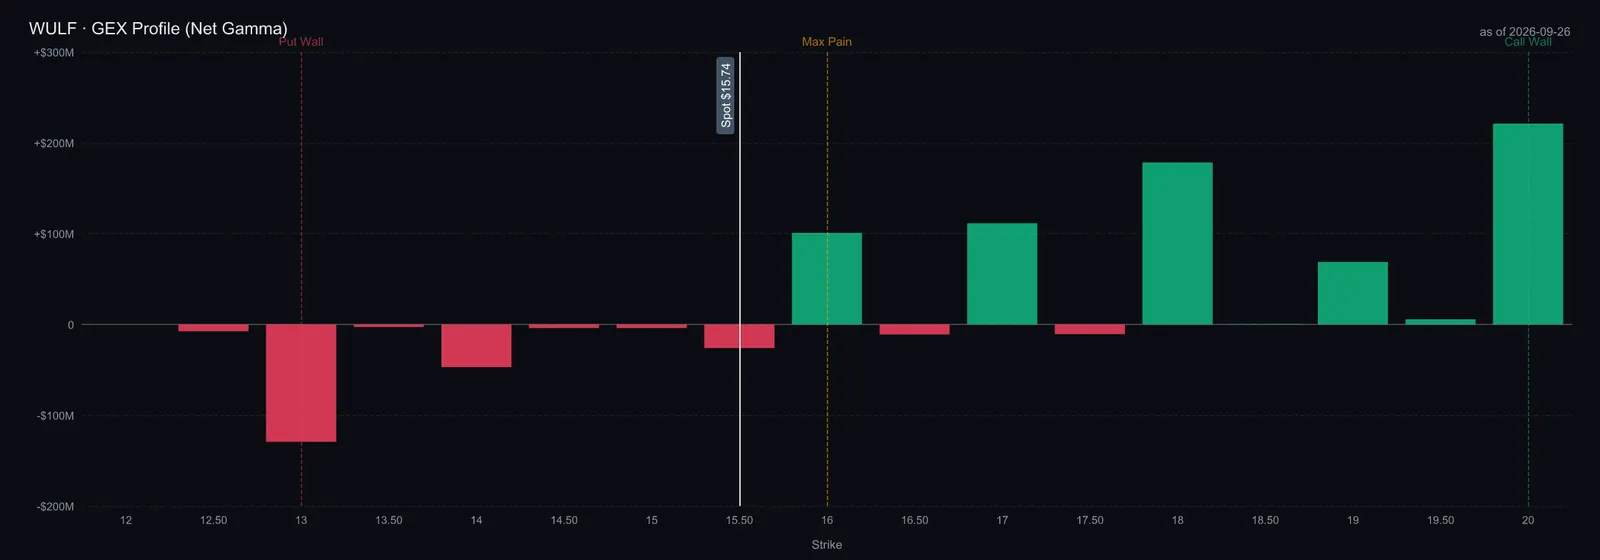
$WULF компанийн Кентакки дахь хоёр талбайг ялгах шаардлагатай. 8-р сарын тайлангаар Lake Mariner-ийн CB-3-ыг 7-р сарын эхэнд нийлүүлсний дараа орлого олж буй чадал 102 MW болсон. Нэмж 336 MW баригдаж, CB-4-ийг H2 2026, CB-5-ыг 2027 оны эхнээс хэсэгчлэн нийлүүлэх төлөвтэй. Anthropic-ийн $19B, 20 жилийн түрээс Hawesville дахь Justified талбайн 401 MW орчим IT чадалд хамаарна. Эхний нийлүүлэлт H2 2027, бүрэн нийлүүлэлт 2028 оны эхэнд төлөвлөгдсөн. Дараа нь Kentucky PSC Big Rivers, Kenergy компаниудаар 482 MW цахилгаан хангах гэрээг баталсан; төслийн цахилгаан болон дэд бүтцийн тусгай зардлыг TeraWulf хариуцна. Харин Grayson дахь тусдаа Muskie талбай Kentucky Power-оос 1 GW хүртэл чадал гэрээлж, эхний үйлчилгээ Q4 2028-д эхлэх төлөвтэй. Анхны мемо энэ сүүлчийн хугацааг Anthropic-ийн төсөлтэй андуурсан байв. Google-ийн баталгаа Fluidstack-ийн Lake Mariner дахь тодорхой үүрэгт хамаарна. Anthropic-ийн гэрээний дараа нийт гэрээлсэн орлогын 91% нэг түрээслэгчээс гэсэн хуучин тоог ашиглахгүй. $15.74 үнэ нь 50 хоногийн $16.85, 200 хоногийн $18.06 дунджаас доор. EV $10.47B буюу мемоны 761 MW гэрээлсэн сууриар нэг MW тутамд $13.8M орчим.
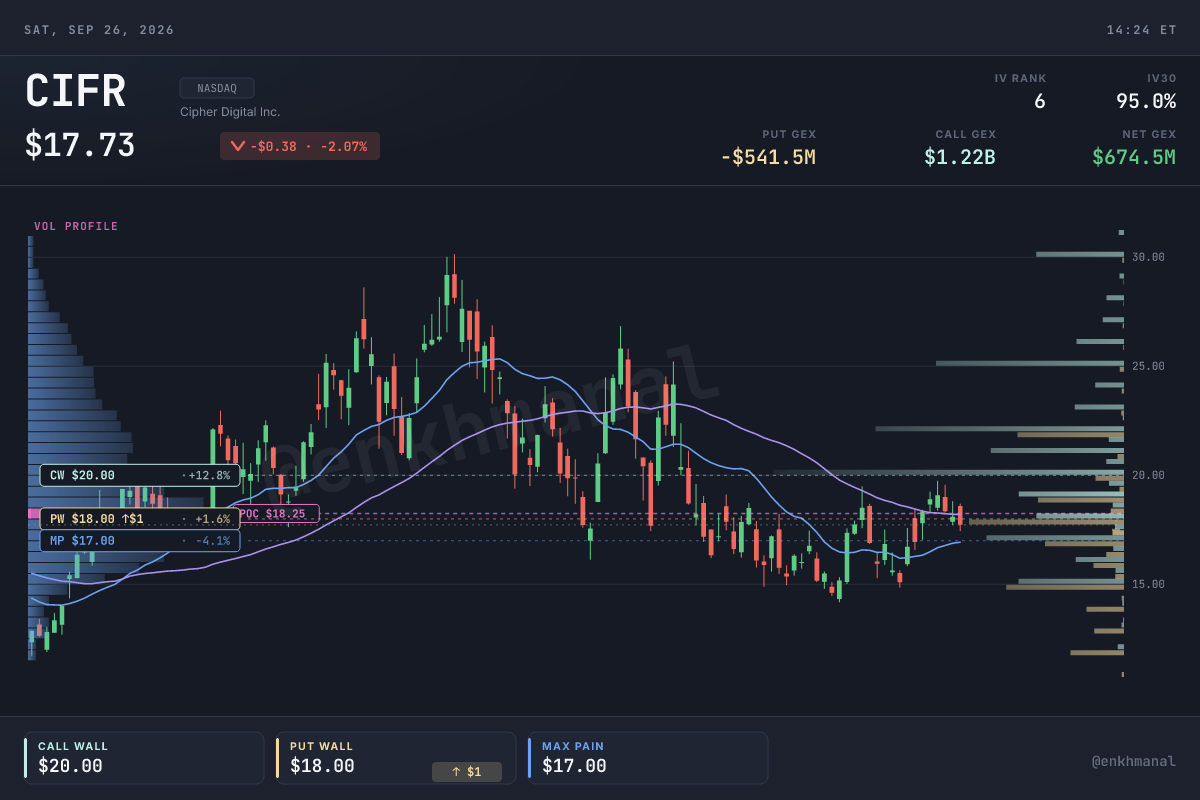
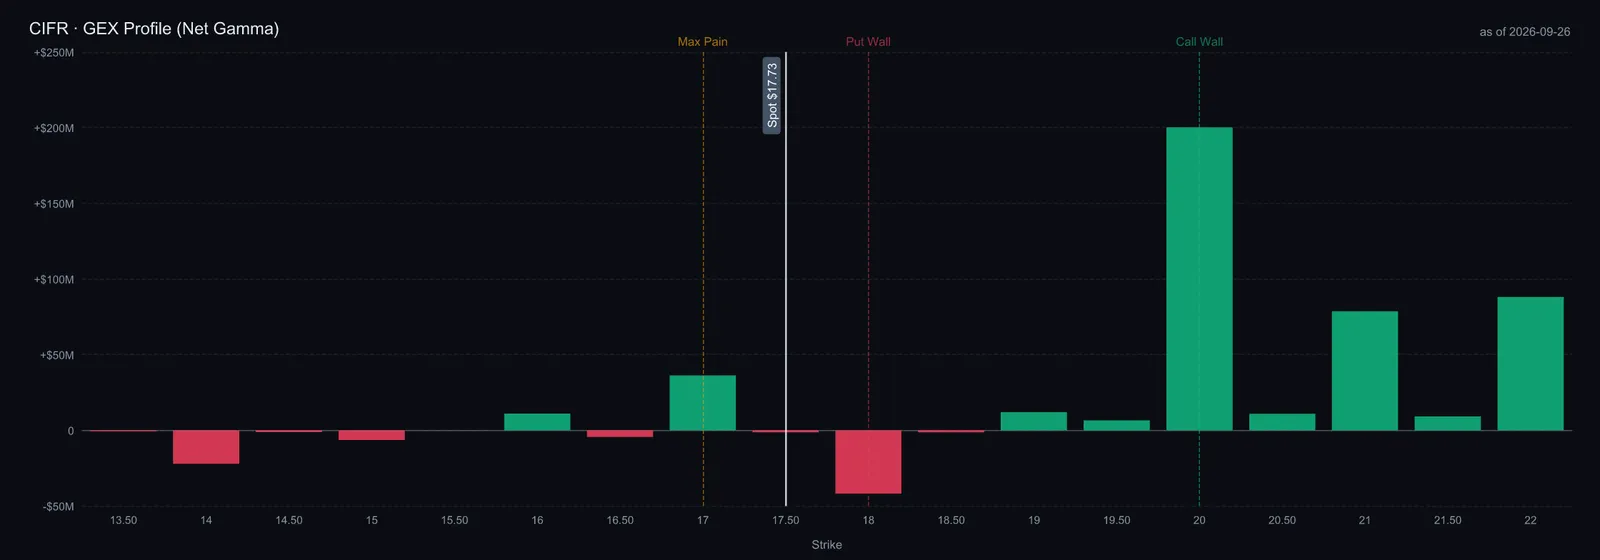
$CIFR компанийн 9-р сарын 25-ны шинэ мэдээ зөвхөн 10-р сард түрээс эхэлнэ гэсэн таамгийг хүчингүй болголоо. Barber Lake-ийн хугацаа арваас хорин жил болж, талбайн гэрээлсэн орлого $3.8B-оос $9B давсан. Нэмэлт арван жилд ойролцоогоор $5.2B ногдоно. Дата танхимуудыг Q4 2026-аас Q1 2027 хүртэл хэсэгчлэн нийлүүлэхээр шинэчилсэн; танхим бүрийг хүлээлгэн өгөхөд түрээс эхэлж, анхны төлбөрийг Q4-д авахаар хүлээж байна. Анхны төсвөөс давсан эхний $359.3M зардлыг Cipher хариуцна. Түүнээс давсан хэсгийн 50%-ийг түрээслэгч хорин жилийн хугацаанд нэмэлт түрээсээр нөхөн төлнө. Иймээс уртассан гэрээ нь нэмэлт хөрөнгө болон өөрчлөгдсөн хугацаатай хамт ирж байна; $5.2B шууд бэлэн мөнгө болж орохгүй. 8-р сарын мэдээллээр арван нэгэн талбайн багц 5.3 GW бөгөөд 900 MW Apollo боломж багтана. $17.73 үнэ 50 хоногийн $18.21, 200 хоногийн $18.36 дунджаас доор. $12.14B EV-г мемоны дор хаяж 600 MW гэрээлсэн суурьт хуваахад дээд тал нь $20.2M/MW. Бусад түрээсийн чадал нийтэд зарлагдаагүй тул бүрэн адил суурьтай харьцуулалт биш. Компанийн гэрээний өөрчлөлт.
Үүсгүүр, эд анги ба бусад өрсөлдөх боломж
Талбай дээр хийгээр цахилгаан үйлдвэрлэх эрэлт өсөхөд үүсгүүрийн нийлүүлэлт өөрөө саад болж болно. Шинээр биржид гарсан хоёр компани үүнд оролцоно. $INIO нь OpenAI-ийн Шакелфордын кампус, Oracle-ийн VoltaGrid парк, 1.1 ГВт-ын мега-кампусын захиалга ашиглахаар төлөвлөсөн 4.25 МВт-ын Jenbacher J624-ийг үйлдвэрлэдэг; 6-р сарын 30-ны 10-Q 6.6 тэрбум долларын тоног төхөөрөмжийн захиалгын нөөц, хоёрдугаар улирлын 2.3 тэрбумын захиалга, улирлын 232 сая долларын дата төвийн орлогыг харуулж, компани 2030 он гэхэд хүчин чадлаа 10 ГВт болгон гурав дахин нэмэгдүүлж байхдаа 15 ГВт-аас дээш баталгаажсан захиалгатайгаар 2027 он хүртэлх үйлдвэрлэлээ гэрээлсэн. Анхны нэг хувьцаанд ногдох $0.97 EBITDA суурийг өнөөдрийн 750M хувьцаанд үржүүлсэн дүнгийн 22.4 орчим дахин EV-тэй, 2.7 дахин цэвэр өртэй, 12-р сарын 1-ний орчимд дуусах том хувьцаа эзэмшигчийн хувьцаа зарах хоригтэй арилжаалагдаж байна; бүрэн үнэлгээ дагалдах судалгаанд, энэ чиглэлийн гол судлах боломж. $DPC буюу Doncasters $GEV, Siemens Energy, Ansaldo, Doosan-д никелийн супер хайлшийн халуун хэсгийн эргэдэг ир ба хөдөлгөөнгүй чиглүүлэгч ирийг цутгадаг бөгөөд 8-р сарын 11-ний хурал дээр үйлдвэрийн хийн турбин орлогын 39%, 42%-иар өсч байгаа, хоёр дахин томорсон Германы үйлдвэр 2029 онд бүрэн хүчин чадалдаа хүртэл "хуваарилалтын горимд" байгаагаа хэлсэн; 700 сая долларын анхдагч IPO-гийн дараа цэвэр бэлэн мөнгөтэй, шинэ $5.87B EV нь анхны нэг хувьцаанд ногдох $1.24 EBITDA суурийг одоогийн хувьцаанд үржүүлсэн дүнгийн 31.7 орчим дахинд арилжаалагдана. Doncasters бол илүү чанартай баланс, орлого нэмэгдэх нь арай хожуу боломж: 58% нь нисэх, турбо цэнэглэгч, дөрвөн OEM түншлэлээс жилд нэмэгдэх 200 сая доллар 2029 оноос эхэлнэ. Ажиглах. Эдгээр нь мемоны өмнөх суурь; компаниас шинээр гаргасан төлөв биш. $19.12-ын INIO, $41.03-ын DPC хоёулаа 50 хоногийн дунджаас доор. Аль аль нь биржид 200 өдөр арилжаалагдаагүй тул 200 хоногийн дундаж тооцоогүй.
Бусад компани саадын өөр өөр хэсгийг шийднэ. $GEV турбины захиалгаар шинэ үүсгүүрийн өсөлтөд оролцоно; мэдээлэгчийн EV/сүүлийн 12 сарын EBITDA 63.0x. $BE компанийн хатуу ислийн түлшний элемент талбай дээр цахилгаан гаргах өөр арга боловч түлш, зөвшөөрөл, ашиглалтын зардал шаарддаг; ижил мэдээлэгчийн үржүүлэгч 203.5x. $CRWV дата төвийн чадал худалдан авч, тооцооллын төхөөрөмж санхүүжүүлдэг. Тайлагнасан өр $51.61B, сүүлийн 12 сарын орлого $7.59B, EV $94.38B. 9-р сарын хөрвөх бонд болон зах зээлд хувьцаа нэмж зарах хөтөлбөр нь санхүүжилт, хувь шингэрэх эрсдэлийг нэмнэ. 9-р сарын 17-ны мэдээгээр богино хугацааны тооцооллын гэрээний жилийн дүнд шилжүүлсэн үнэ нэг MW тутамд $40M орчим; энэ нь байр түрээслүүлэгчийн түрээсээс өөр бүтээгдэхүүн. $DLR бол тогтсон түрээсийн бизнесийн жишиг: мэдээлэгчийн EV/сүүлийн 12 сарын EBITDA 27.1x, орлого $6.76B. Эдгээр өнгөрсөн хугацааны үзүүлэлтийг INIO, DPC-ийн хадгалсан ирээдүйн тохируулсан суурьтай шууд адилтгахгүй. Өндөр үржүүлэгч өсөлт хурдасах боломжийг үгүйсгэхгүй; харин шаардлагатай өсөлт, хөрөнгийн зардлыг хамтад нь тооцно.
Хөдөлгүүрийн давхаргын хоёр зүйл түрээслүүлэгчдэд онцгойлон хамаатай. Эхнийх нь тоног төхөөрөмжийг өөр хэн үйлдвэрлэдэг тухай: Caterpillar том хөдөлгүүрийн үйлдвэрлэлээ 2024 оны түвшингээс бараг гурав дахин нэмэгдүүлж, Monarch кампуст 2 ГВт-ын захиалгатай, Wärtsilä-гийн АНУ-ын дата төвийн захиалга 1.6 ГВт давсан, Enchanted Rock Anthropic, Meta-д 0.5 МВт-ын генераторыг зуу зуугаар зардаг; хөдөлгүүрийн нийлүүлэлт дэд станцын нийлүүлэлтээс хурдан өргөжиж байгаа тул хөдөлгүүр үйлдвэрлэгчийн орлого үйлдвэрлэлийн өсөлтөөс, түрээслүүлэгчийн орлого бэлэн холболтын хомсдлоос ашиг хүртэж болно. Эдгээрийн эрсдэл өөр. Хоёр дахь нь тэдний паркийн шаарддаг засвар. Анхны эх сурвалж 38 хөдөлгүүртэй ажиллаж буй станцыг илүү том төлөвлөсөн парктай харьцуулсан; Баруун Виржиниа, Техаст бүртгэгдсэн агаарын зөвшөөрлүүд 500-аас 900 нэгжийн парк дүрсэлдэг, хөдөлгүүр бүр 10,000 цаг тутамд завсрын үйлчилгээ, 30,000 цагт их засвар шаарддаг тул олон хөдөлгүүрийн засварыг тасралтгүй зохицуулах шаардлага үүснэ. Давтамж нь ажилласан цаг ба үйлчилгээний хуваариас хамаарна. Тэр паркийн дээр 99.99%-ийн бэлэн байдал зардаг түрээслүүлэгч хэзээ ч ажиллуулж байгаагүй үйлдвэрлэлийн ажиллагаа хариуцаж буй бөгөөд туршлагатай үйлчилгээ үзүүлэгчид болох VoltaGrid, газрын тосны талбайн цахилгааны паркууд нь түрээслүүлэгчийн биш түрээслэгчийн нийлүүлэгчид. Энэ бол барилгын өртгийн өгөөжийн цаадах үйл ажиллагааны эрсдэл, хөдөлгүүрийн паркийн ард байгаа үйлчилгээний гэрээг урд нь байгаа түрээснээс өмнө унших ёстойн шалтгаан.
Нэмэлт өнцөг — Чипийн орлого ба цахилгааны газарзүй
VanEck-ийн хамгийн хүчтэй дүгнэлт бол энэ багцын үндэслэлд заавал биелэх шаардлагагүй таамаг тул бид түүнийг болон түүний хязгаарыг хэлье. $NVDA компанийн 2027 оны хуанлийн дата төвийн орлого гигаватт тутамд 37 тэрбум орчим доллараар АНУ-ын 11 ГВт орчим хүчин чадал цахилгаанжихыг шаарддаг; хэрэглэгчдийн цахилгаанжуулж чадахгүй гигаватт бүр 37 тэрбум орчим долларын орлого буюу нийтийн 6%, 15–25 ГВт-ын хүрээний доод хязгаарт 3 ГВт-ын дутагдал төсөөллөөс 18% орчим бага орлого (Мэттью Сигел, 9-р сарын 18). Нөхөх тал нь чип дэд станц шиг газарзүйн хувьд тогтмол биш: Техаст залгаж чадахгүй GPU Персийн булангийн кампус руу, эсвэл экспортын дүрмийн зөвшөөрдөг Хятадын бүтэц рүү явна, цахилгаанжсан газрын түрээслүүлэгчид тавиур дээрх чип Blackwell эсвэл Rubin эсэхээс үл хамааран төлбөрөө авна. Хөдөлж чадахгүй газар хөдөлж чадах чипний эсрэг гэсэн энэ тэгш бус байдал л хязгаарлагдмал хөрөнгө түрээс олдгийн бүх шалтгаан. Энэ бол чип үйлдвэрлэгчийг богино байрлалтай эзэмших шалтгаан биш; хомсдлын нэрлэгдсэн валютаар төлбөр авах шалтгаан. Энэ нь гаднын шинжээчийн мэдрэмжийн тооцоо; компанийн албан төлөв эсвэл NVDA-г шортлох зөвлөмж биш. Чипийг өөр бүсэд ашиглах боломж нь тухайн үеийн экспортын дүрэм, хэрэглэгчийн шаардлагаас хамаарна.
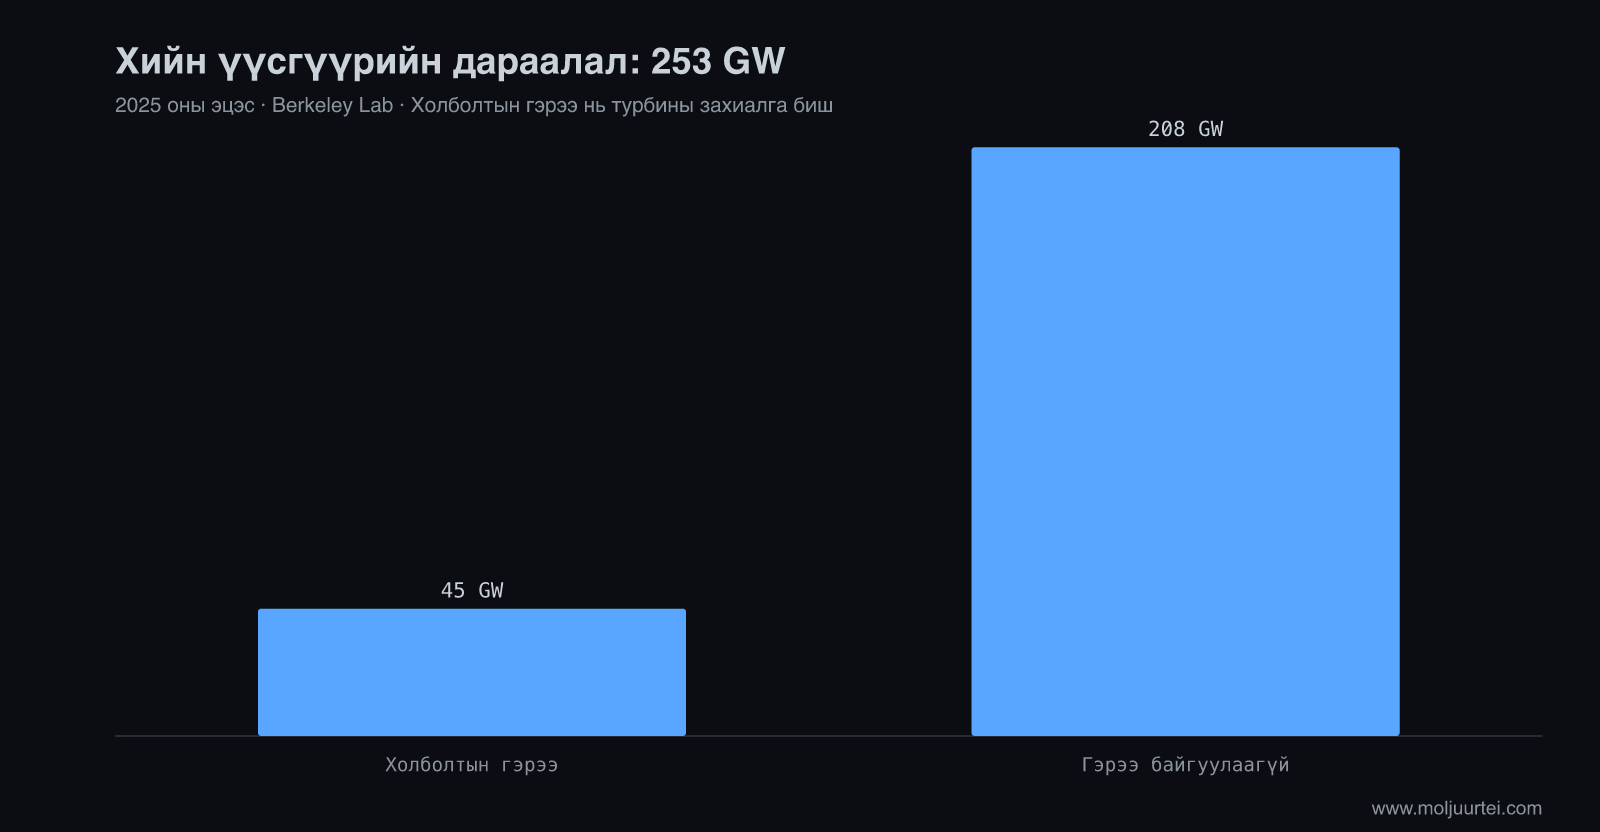
Үүсгүүрийн холболтын дараалал технологийн бүтэц өөрчлөгдөж байгааг бас харуулна. Беркли лабораторийн мэдээллээр 2025 оны эцэст хийн идэвхтэй хүчин чадал 253 GW буюу 86% өссөн. Нар 19%, хадгалалт 16%, салхи 19% буурчээ. Хийн ойролцоогоор 45 GW нь холболтын гэрээний төсөл эсвэл байгуулсан гэрээтэй байсан нь хийн дарааллын 18% орчим. Энэ тоо турбин захиалсан эсэхийг хэлэхгүй. Анхны бүсийн зураг үүсгүүрийн дарааллыг дата төвийн хэрэглээний ангилалтай хольж, холболтын гэрээг турбины гэрээ гэж буруу нэрлэсэн. Доорх зассан график улсын хэмжээний үүсгүүрийн нэг суурийг ашиглана. Бүсийн давуу тал нь дарааллын хэмжээнээс гадна дамжуулах сүлжээ, түлш, зөвшөөрөл, газар, хэрэглэгчийн саатлын шаардлагаас хамаарна.
Гэрээний нийт дүн эрэлтийн цар хүрээг харуулдаг ч өнөөдрийн орлого биш. Анхны мемоны Bernstein-ийн тооцоонд хоёр жилийн дотор AI хэрэглэгчдэд ойролцоогоор 6 GW гэрээлсэн, нийт $110B давсан 17 хэлцэл багтсан. Түүний хамарсан олборлолтын компаниудын AI орлого 2026 оны $1.2B-оос 2030 онд $10.7B хүрнэ гэсэн төсөөлөл байсан. H.C. Wainwright-ийн 9-р сарын 14-ний өөр хүрээтэй тооцоо нийт $160B давсан гэж үзсэн тул хоёр дүнг шууд нэмж болохгүй. VanEck 6-р сард түрээслүүлсэн чадлын дөрөвний нэг орчим нь нийлүүлэгдсэнийг тэмдэглэсэн. Гэрээ байгуулсан чадал, ашиглалтад орсон чадлын зөрүү нь гүйцэтгэлийг шалгах шалтгаан юм. Нэг IT MW тутмын жилийн $1.9M түрээсээр бүрэн ажиллах 1 GW нь жилд $1.9B орлого олох боломжтой ч бүх танхим нэг өдөр эхлэхгүй; хэсэгчлэн нийлүүлэлт, төлбөрийн нөхцөл, санхүүжилтээс бодит мөнгөн урсгал хамаарна.
Сүүлийн үр дүн — Мегаваттын ард байгаа тайлагнасан тоо
$CORZ бол тайлангуудад эргэлт хамгийн урагшилсан нэр тул түүний тайлан шилжилт хэрхэн өрнөж болох нэг жишээг харуулдаг. Орлого 2022 онд 640 сая, 2023 онд 502 сая, 2024 онд 511 сая, 2025 онд 319 сая доллар байсан нь компани колокейшнд зай гаргахын тулд уурхайн паркаа багасгасантай холбоотой, нийт ашгийн маржин тэр жилүүдэд 1.3%, 24.6%, 23.7%, 11.9%; 2026 оны эхний хагасыг бүтэн жилийн дүнд шилжүүлбэл 35.8%-ийн нийт ашгийн маржинтай 560 сая орчим долларын орлого. Улирлын тоо бизнесийн бүтцийн өөрчлөлтийг илүү тод харуулна: 2025 оны 3-р сарын улиралд 79.5 сая, 6-р сард 78.6 сая долларын орлого 10.3%, 6.4%-ийн нийт ашгийн маржинтай, дараа нь 2026 оны 3-р сард 115.2 сая, 6-р сард 164.2 сая 26.1%, 42.7%-ийн маржинтай, 6-р сарын улирлын тохируулсан EBITDA жилийн өмнөх 28.5 саяын эсрэг 41.1 сая. Хоёр жил буурч буй орлого, нэг жил өсч буй маржин бол олборлолтын орлогыг түрээсийн орлого орлож буйн илрэл бөгөөд багцын нэр бүр энэ дарааллын аль нэг цэгт байна.
Хүснэгтийн нэр томьёо: FY26.
Хүснэгтийн нэр томьёо: Q1; Q2; EBITDA.
Орлогын бүтэц шилжилтийг нэг дор харуулна: колокейшн $CORZ компанийн орлогын 2025 оны 6-р сарын улирлын 13%-иас жилийн дараа 83% болж, өөрийн уурхай 79%-иас 13% болсон тул колокейшн жилийн 85.6 сая долларын өсөлтөөс давсан нэмэлт орлого бүрдүүлж, олборлолтын орлого $40.9M-оор буурсан. Мөнгөн урсгалд хэрэглэгчийн урьдчилгаа их нөлөөлж байна. Тохируулсан EBITDA 6-р сарын улиралд 41.1 сая, хагас жилд 50.0 сая, хагас жилийн 1.50 тэрбум долларын GAAP цэвэр алдагдлын эсрэг, үүний 1.08 тэрбум нь хувьцааны үнэ өсөхөд варрант болон болзошгүй нэмэлт төлбөрийн эрхийн үнэлгээний мөнгөн бус алдагдал; 3-р сарын улирлын үйл ажиллагааны мөнгөн урсгал Q2 тайлангийн харьцуулалтаар $8.9M болгон шинэчилсэн Q1 тохируулсан EBITDA-тай харьцуулахад 249.9 сая байсан нь хэрэглэгчид урьдчилж төлсөнтэй холбоотой, хойшлогдсон орлого 6-р сарын балансад 654 сая. Үндсэн хөрөнгө худалдан авах мөнгөн төлбөр хагас жилд жилийн өмнөх 205 саяын эсрэг 954 сая тул чөлөөт мөнгөн урсгал гүн сөрөг бөгөөд санхүүжилтэд балансын ойролцоогоор $4.30B дансны үнэтэй өр чухал үүрэгтэй. Энэ бол 2026 онд энэ багцын түрээслүүлэгч бүрийн хэлбэр: түрээслэгчийн урьдчилгаа эргэлтийн хөрөнгийг, зээлдүүлэгчид танхимыг санхүүжүүлж, танхим бүр ашиглалтад орох тусам түрээсийн орлого тайланд нэмэгдэнэ.
Удирдлага ба түүх
Хүснэгтийн нэр томьёо: ARR.
Эдгээр удирдлагын баг хуучны олборлолтын үйл ажиллагаанаасаа хавьгүй том AI байгууламж хөгжүүлж байна. Ашиглалтад өгсөн хүчин чадлаас гадна инженер, ашиглалтын түншүүдийн туршлага чухал. CORZ-ийн 437 MW төлбөр нэхэмжилж буй, WULF-ийн 102 MW орлого олж буй, APLD-ийн 175 MW ажиллаж буй чадал нь өөр өөр огноо, хүрээтэй мэдээлэл. CORZ-ийн шинэ арилжааны захирал дата төвийн хэрэглэгчтэй ажилласан туршлага авчирна. Шинэ үнийн чиг хандлага холимог тул өмнөх сайн гүйцэтгэлийг хувьцаа заавал тэргүүлнэ гэж тайлбарлахгүй. Дараагийн шалгуур нь шинэчилсэн хугацаагаа санхүүжсэн төсөвтөө багтаан биелүүлэх эсэх.
Эрсдэл ба үндэслэлийг өөрчлөх нөхцөл
Санхүүжээгүй нэмэлт зардал, нийлүүлэлтийн саатал, түрээслэгчийн төлбөрийн асуудал, цахилгаан хэрэглэх эрхээ алдах нь үндэслэлийг сулруулна. Barber Lake шинэ Q4 хуваариар түрээсээ авч эхлэх, Microsoft IREN-ийн дараагийн Horizon хэсгүүдийг хүлээн авах, WULF дараагийн танхимаа ажиллуулах, ERCOT холбогдох төслүүдийг баталгаажуулах нь үндэслэлийг бэхжүүлнэ. Эдгээр нь таамагласан 11-р сарын тайлангийн өдрүүдээс илүү чухал. Компани батлаагүй тайлангийн өдрийг тогтсон хугацаа гэж үзээгүй.
Үнэлгээ ба байр суурь
9-р сарын 25-ны үнээр харьцуулах боломжтой таван түрээсийн компанийн гэрээлсэн IT чадлын нэг MW тутмын EV $7.3M–$20.7M, зөрүү 2.8 дахин байна. Энэ харьцаанд компанийн өр, хөрөнгө багтах ч дуусгахад шаардлагатай хөрөнгө оруулалт, баталгааны хүрээ, нийлүүлэх хугацаа, нийт ба IT чадлын ялгаа бүрэн тусахгүй. Aligned-ийн ажиллаж буй ба төлөвлөсөн чадал, барилгын өртөгтэй шууд адилтгахгүй. Доорх хүснэгт анхны нэг хувьцаанд ногдох суурь, гарах үеийн үржүүлэгчийг хадгалж, зөвхөн орох үнийг шинэчлэн хоёр жилийн турш жилд 15% хувьцааны өгөөж авахад шаардагдах CAGR-ыг бодов. Томьёо: sqrt(үнэ × 1.15² / (нэг хувьцааны суурь × үржүүлэгч)) − 1. Цэвэр өр, санхүүжилтээс үүсэх хувь шингэрэлтийг тооцоогүй тул энэ нь мэдрэмжийн шүүлтүүр; компанийн бүрэн үнэлгээ эсвэл өртэй нэр хямд гэдгийн нотолгоо биш. CIFR-ийн хуучин түрээсийн суурийг хадгалсан бөгөөд нэмэгдсэн хоёр дахь арван жилийг өнөөдрийн жилийн орлого болгож нэмээгүй.
Хүснэгтийн нэр томьёо: CAGR.
Шүүлтүүрийн үр дүн сонгосон суурь ба гарах үеийн үржүүлэгчээс их хамаарна. Түрээслүүлэгчийн шаардлагатай өсөлт сөрөг гарсан нь түрээс баталгаатай орж ирнэ эсвэл өрийг үл тоож болно гэсэн үг биш. INIO-ийн хөдөлгүүрийн захиалга, DPC-ийн хожуу ашиглалтад орох шинэ чадал өөр хугацааны таамаг шаарддаг. Сонгосон доод үржүүлэгчээр GEV, BE-д их ашгийн өсөлт хэрэгтэй ч зөвхөн энэ шүүлтүүрээр бүтцийн боломжийг нь үгүйсгэхгүй. Дараагийн үнэлгээнд төсөл бүрийн нийлүүлэх хугацаа, хэрэглэгчийн төлбөрийн чадвар, үлдсэн хөрөнгө оруулалт, өр, шингэрсэн хувьцааг ил тод оруулсан мөнгөн урсгалын загвар шаардлагатай.
IREN-ийн анхны $82/$60/$28 хувилбар, 30%/45%/25% жинг хадгалбал ирээдүйн жигнэсэн үнэ $58.60 буюу $44.125 хаалтаас +32.8% болно. Эдгээр нь 2027 оны эцсийн жишиг үр дүн; өнөөгийн үнэ цэнэ эсвэл шингэрсэн хувьцааг шинээр бүрэн тооцсон загвар биш. Гол жагсаалт IREN, HUT, APLD, хөдөлгүүрийн нийлүүлэлтээр INIO хэвээр. Харин авах хугацааг одоогийн чиг хандлага, санхүүжилтийн нөхцөлтэй уялдуулна. CORZ, WULF, CIFR-ийн ашиглалтад өгөх явцыг идэвхтэй ажиглана. Өмнөх тэнцүү жингийн санал нь жишээ байсан; эзэмшигчийн багцын заавар биш. Barber Lake-ийн шинэ түрээсийн эхлэл, Horizon-ийн хүлээн авалт, WULF-ийн танхимын ашиглалтад оролтыг хянана. Эдгээрийг батлагдаагүй тайлангийн өдөр эсвэл үүсгүүрийн ерөнхий холболтын хувиар орлуулж болохгүй.