Penguin Solutions — AI санах ойн багтаамжийн давхарга ба аравдугаар сарын шалгуур
AI загвар дараагийн хариугаа гаргахдаа өмнөх агуулгаа ашиглах хэрэгтэй. KV кэш нь тэр агуулгаас тооцоолсон түлхүүр, утгын завсрын өгөгдлийг хадгалж, зарим тооцооллыг давтахаас чөлөөлнө. Бүгдийг GPU төхөөрөмжийн дэргэдэх хамгийн хурдан санах ойд байлгах нь үнэтэй, багтаамж нь ч хязгаартай. Penguin Solutions ($PENG) санах ойн модуль, өргөтгөлийн систем нийлүүлж, дахин ашиглах өгөгдлийг нэмэлт санах ойн давхаргад байрлуулах шийдлийг нэгтгэдэг. Энэ байр суурь DRAM үнийн өнөөгийн өсөлтийн циклээс цааш үнэ цэнээ хадгалж чадах эсэх нь хөрөнгө оруулалтын гол асуулт.
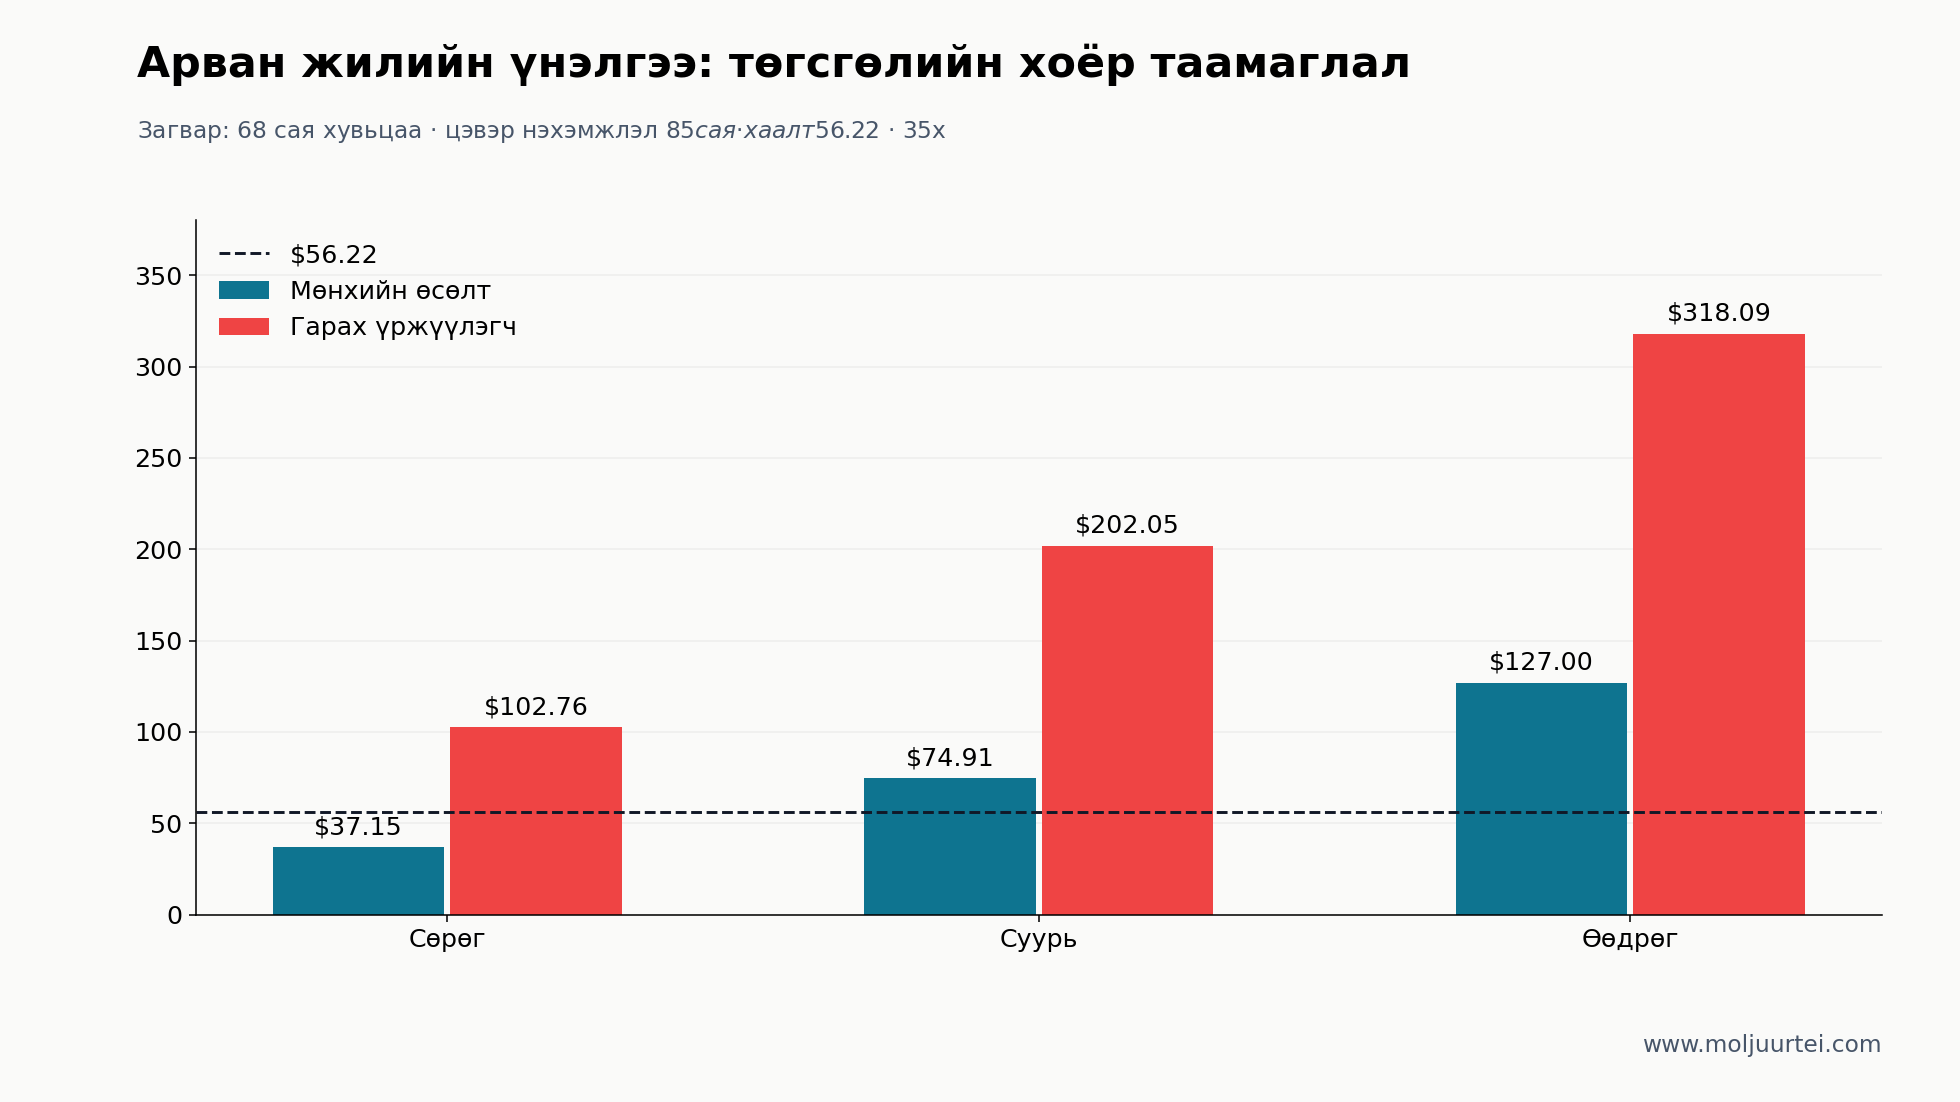
Есдүгээр сарын 25-ны хаалт $56.22. Долдугаар сард өгсөн FY26 борлуулалтын өсөлтийн төсөөлөл 22% ±2% хэвээр; FY27 борлуулалт болон тохируулсан EPS ойролцоогоор 30% өсөх тухай мэдээлэл нь одоогоор урьдчилсан төлөвлөлтийн тооцоо. Шинэчилсэн арван жилийн загвар мөнхийн өсөлтийн аргаар $74.91, харьцуулах компаниудын 35.0× гарах үржүүлэгчээр $202.05 гаргав. Эдгээр нь алс ирээдүйн мөнгөн урсгалд өөр өөр таамаглал тавьсан тооцоо болохоос хооронд нь сольж хэрэглэх зорилтот үнэ биш.
Юу өөрчлөгдөв
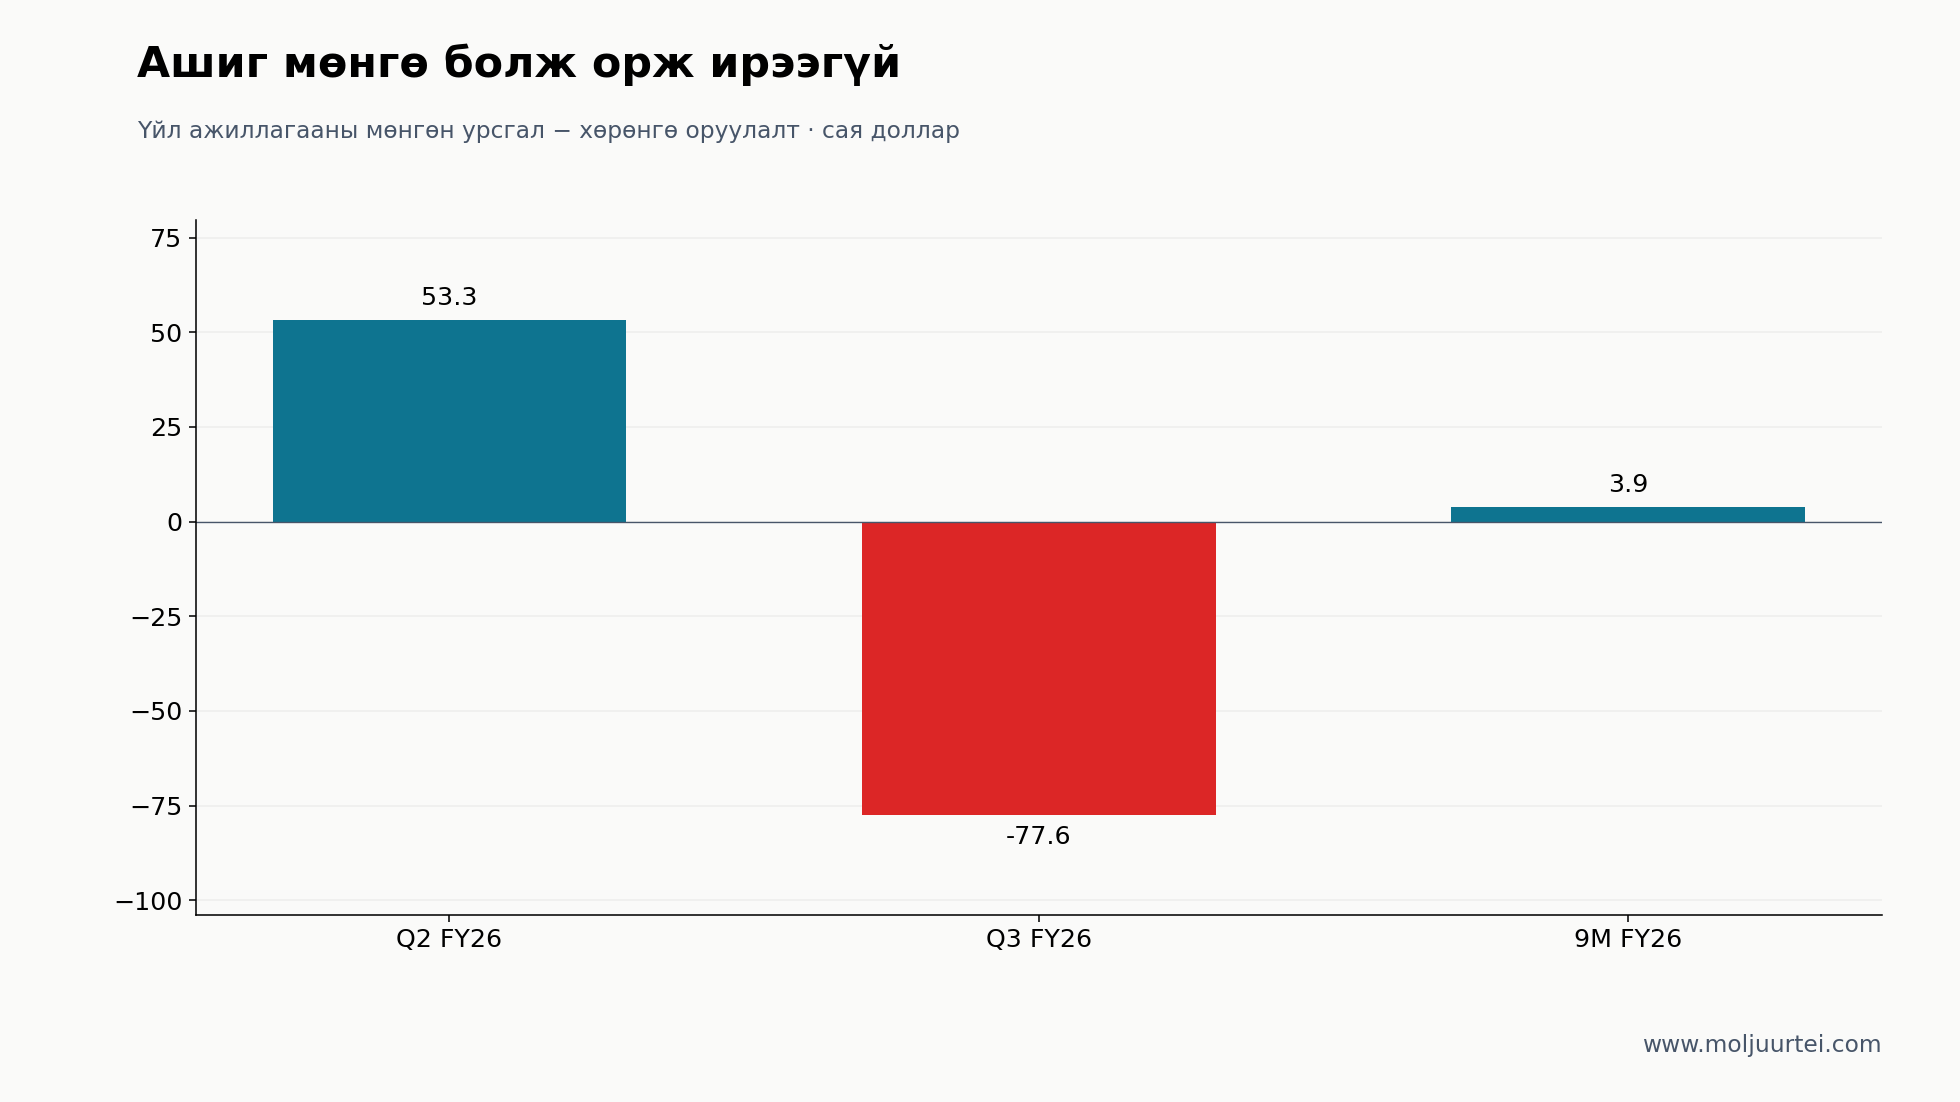
Хамгийн сүүлд тайлагнасан улирал нь тавдугаар сарын 29-нд дуусч, долдугаар сарын 7-нд нийтэлсэн Q3 FY26 хэвээр байна. Борлуулалт $478.713 сая буюу жилийн өмнөхөөс +47.6%, өмнөх улирлаас +39.6% өсөв. GAAP үйл ажиллагааны ашиг $50.863 сая, шингэрүүлсэн EPS $0.68 байлаа. Бүтэн жилийн төсөөллөө хоёр дахь удаагаа өсгөж, борлуулалтын өсөлтийг 22% ±2%, GAAP EPS-ийг $1.97 ±$0.05, non-GAAP EPS-ийг $2.60 ±$0.05 болгосон. Integrated Memory бизнесийн FY26 өсөлтийн төсөөлөл 90–95%. Q3 тайлан.
Дараагийн тайлангийн өдөр тодорхой болсон: аравдугаар сарын 6-ны 16:30, АНУ-ын зүүн бүсийн цагаар. Наймдугаар сарын 28-нд дууссан Q4 болон бүтэн жилийн үр дүнг танилцуулна. Энэ тайлан Q4 борлуулалтын тооцоолсон дундаж $505.2 саяд хүрсэн эсэх, FY27 урьдчилсан төсөөлөл хэр баттайг шалгана. Долдугаар сарын хурлаар борлуулалт болон non-GAAP EPS хоёулаа ойролцоогоор 30% өсөхөөр үзсэн. Q4 non-GAAP шингэрүүлсэн хувьцааны тоог ойролцоогоор 62 сая гэж хэлэх үед долдугаар сарын 17-ны дахин санхүүжилт хийгдээгүй байв. Арав хоногийн дараа болсон хэлцлээр өмнөх мэдэгдлийг тайлбарлаж болохгүй. Тайлангийн хуваарь.
Есдүгээр сарын 9-нд борлуулалтын шинэ нотолгоо нэмэгдэв. Lektra тархмал AI дата төвүүддээ Penguin компанийн иж бүрэн платформыг сонгосон. Үүнд жишиг архитектур, NVIDIA-д суурилсан тооцоолох төхөөрөмж, системийн нэгтгэл болон ашиглалтын дэмжлэг багтана. Lektra найман талбайгаа аль хэдийн ашиглалтад оруулсан, төвүүд нь ерөнхийдөө 20MW буюу түүнээс бага чадалтай гэж мэдээлсэн. Энэ нь Lektra компанийн сүлжээ болохоос Penguin шинээр найман гэрээний нийлүүлэлт хийсэн гэсэн үг биш. Гэрээний үнэ, орлогод оруулах дүнг зарлаагүй. Lektra мэдээ.
Долдугаар сарын санхүүжилт эхлээд $650 саяаар үнэ тогтоосны дараа нэмэлт $100 саяын эрх хэрэгжиж, нийт $750 саяар хаагдсан. Үүгээр хуучин өрийг дахин санхүүжүүлж, хамгаалах опцион худалдан авч, үлдсэн мөнгийг компанийн хэрэгцээнд үлдээсэн. Бараа материал авах зориулалттай цэвэр $750 саяын шинэ мөнгө гэж ойлгож болохгүй. Хеджлэлт, санхүүгийн захирлын солигдолт арилжаанд нөлөөлсөн байж болох ч хувьцааны уналт зөвхөн эдгээрээс болсон гэх нотолгоо байхгүй. Санхүүжилт хаагдсан мэдээ.
Хөрөнгө оруулалтын үндэслэл
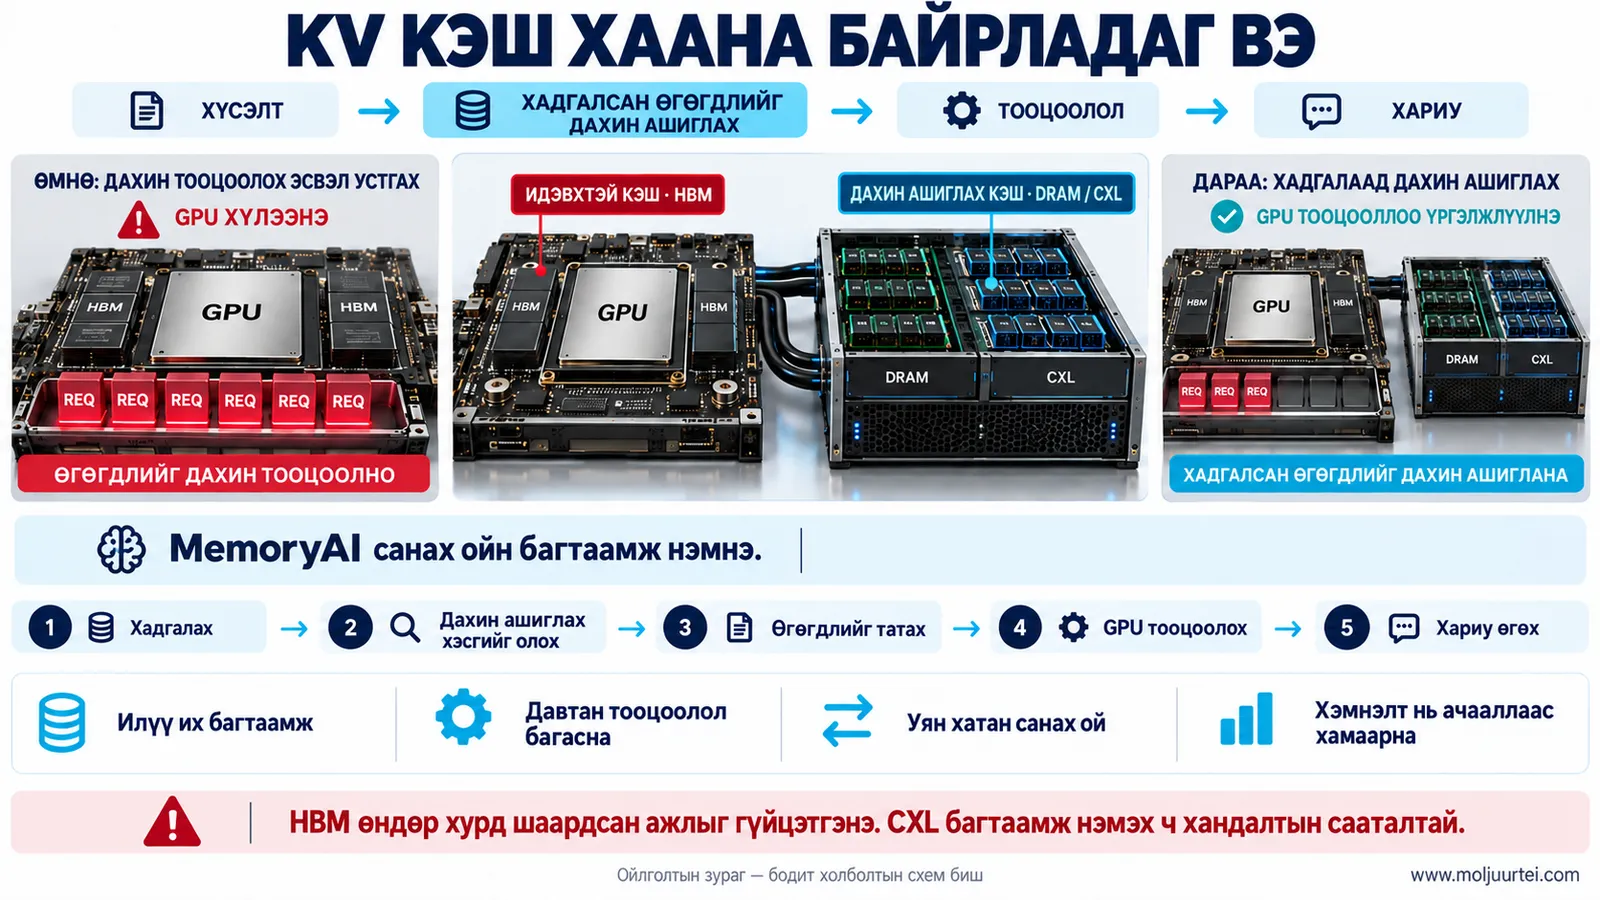
AI загвар ажиллуулах дэд бүтэц өртөг, багтаамж, хандалтын хурдаараа ялгаатай санах ойн давхаргуудтай болж байна. Урт агуулга, зэрэг ажиллах хэрэглэгч олшрох тусам KV кэш томорно. Ойр ойрхон ханддаг, өндөр bandwidth шаардсан кэшид HBM хэрэгтэй хэвээр. Харин идэвх багатай эсвэл дахин ашиглах хэсгийг программ нь шилжилт, саатлыг зохицуулж чадвал өөр санах ойд хадгалж болно. SMART Modular компанийн CXL карт, MemoryAI сервер энэ нэмэлт багтаамжийг хангана. Удирдлагын хэлсэн HBM-ээс дөрөв–тав дахин өртөг үр ашигтай гэх харьцуулалт нь зорьсон хэрэглээнд нь хамаарна; HBM-ийг бүх ажлаар орлоно гэсэн үг биш.
Өнөөдөр үүнээс том нөлөөтэй хоёр дахь хөдөлгөгч нь ердийн серверийн санах ой. AI дэд бүтцэд хурдасгуурын тусгай санах ойноос гадна энгийн DRAM ч хэрэгтэй. Модуль үйлдвэрлэгч чипийн өссөн өртгийг үнэдээ шингээж борлуулалтаа доллараар өсгөх боломжтой ч нийт ашгийн хувь нь буурч болно. Тиймээс энэ үндэслэл хоёр өөр хугацаатай: ойрын DRAM цикл, урт хугацааны баталгаажсан санах ойн систем ба программын нэвтрэлт. CXL өсөж байгаа ч санах ойн орлогын бага хэсэг хэвээр тул сегментийн өнөөгийн 111% өсөлтийг бүхэлд нь CXL-д хамааруулж болохгүй.
AI хэрэглээ hyperscaler компаниудаас цааш тэлэхэд Penguin бүтээгдэхүүний баталгаажуулалт, системийн нэгтгэл, тогтмол ашиглалтын үйлчилгээнээс илүү орлого олох боломжтой. Харин харилцагчид захиалгаа нэмэхгүй байх, борлуулалтын өсөлтөөс хурдан ашигт ажиллагаа муудах, үнэ хэвийн болоход бараа материалд түгжигдсэн мөнгө буцаж орж ирэхгүй байх нь үндэслэлийг няцаах нотолгоо болно. Хувьцаа хямдарсан нь дангаараа боломж байгааг ч, яагаад хямдарсныг ч батлахгүй.
Бизнес ба зах зээлийн суурь
Компанийн баланс дээр гурван бизнес нэгтгэгддэг. Advanced Computing нь AI/HPC системийг загварчилж, угсарч, ажиллуулдаг бөгөөд Stratus компанийн гэмтэлд тэсвэртэй тооцоолох системийг багтаана. Hyperscale тоног төхөөрөмж болон Penguin Edge бизнесийг зогсоосон. Integrated Memory нь SMART Modular компанийн тусгай зориулалтын DRAM, flash модулиуд бөгөөд одоо CXL бүтээгдэхүүн нэмэгдсэн. Optimized LED нь үйлдвэрлэлээ гэрээгээр гүйцэтгүүлдэг, үндсэн хөрөнгө бага шаарддаг Cree LED бизнес. FY25 борлуулалт ойролцоогоор $1,369 сая: тооцоолох систем $648 сая, санах ой $464 сая, LED $256 сая. Төв компанийн зардлаас өмнөх сегментийн үйл ажиллагааны ашиг тус бүр ойролцоогоор $115 сая, $44 сая, $9 сая байв.
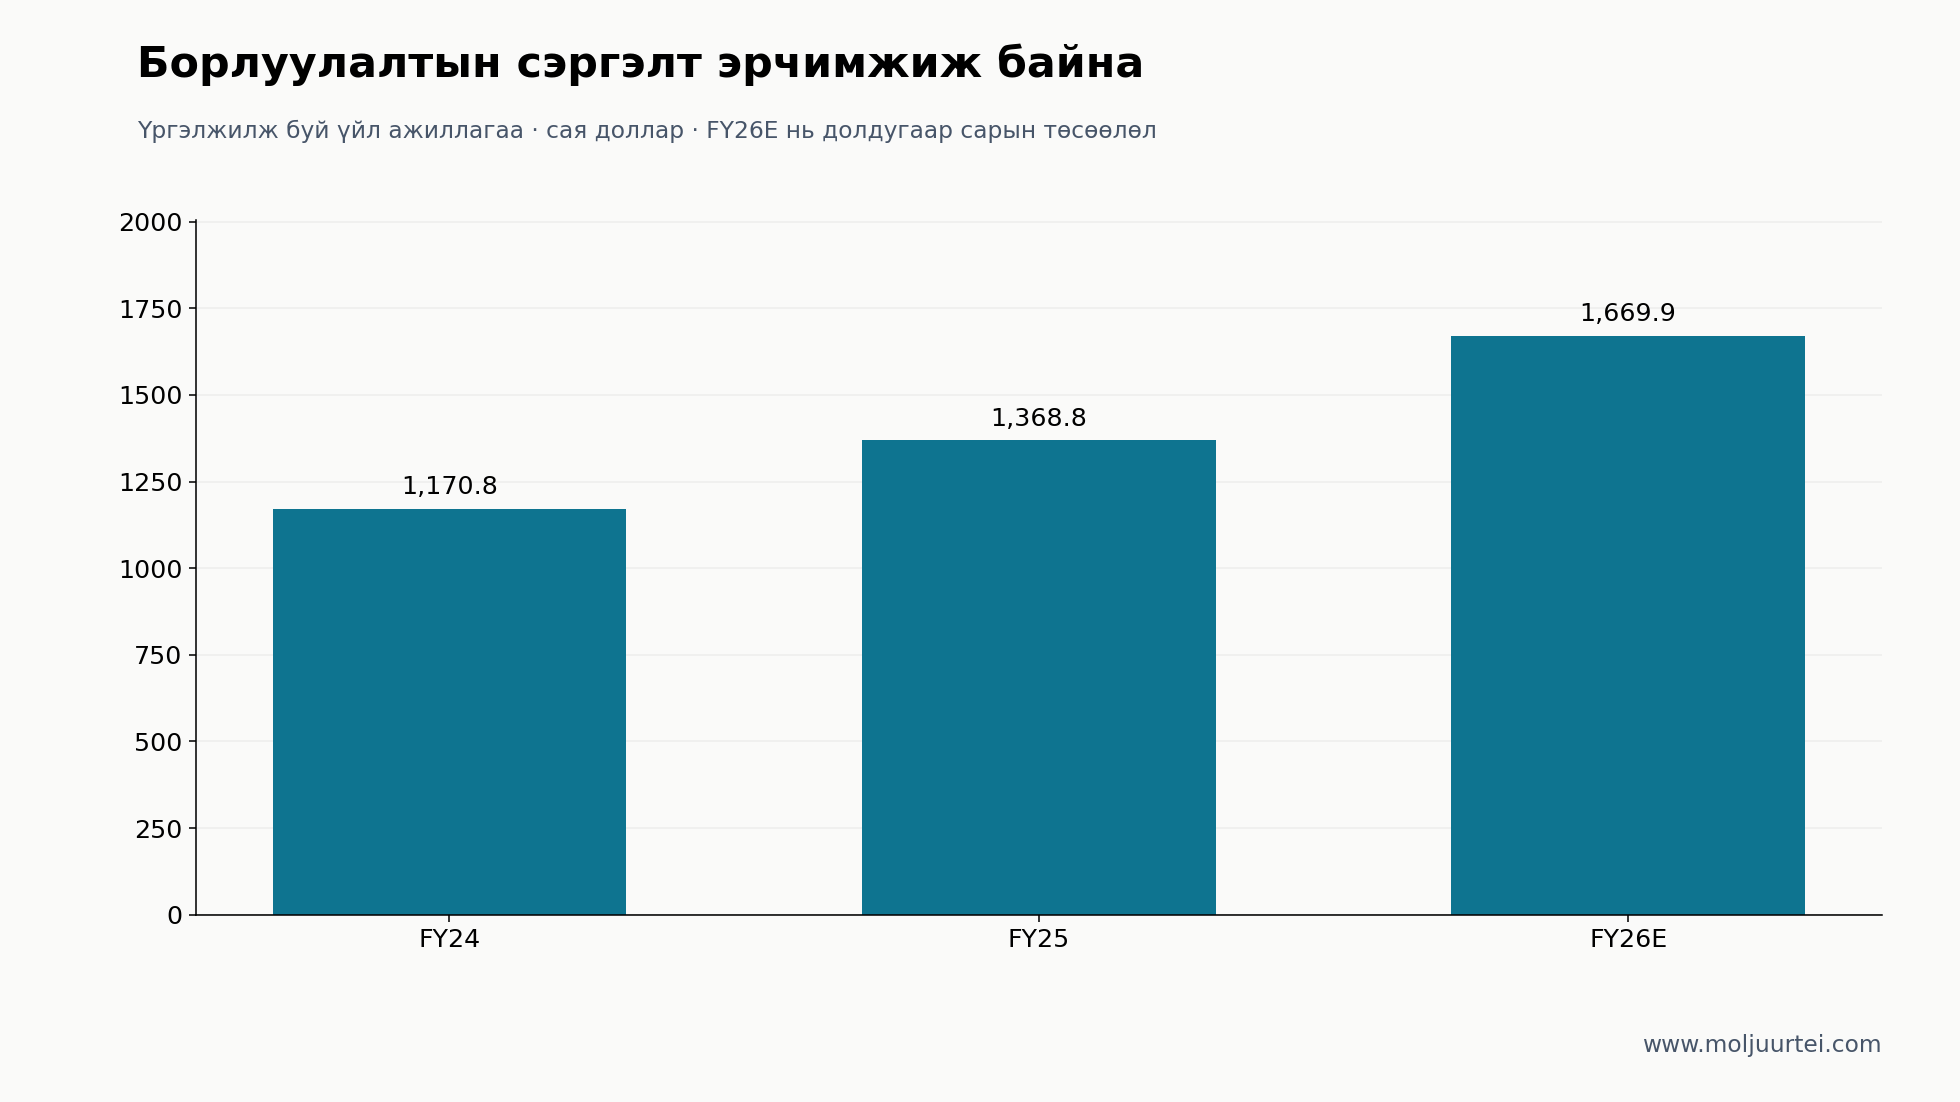
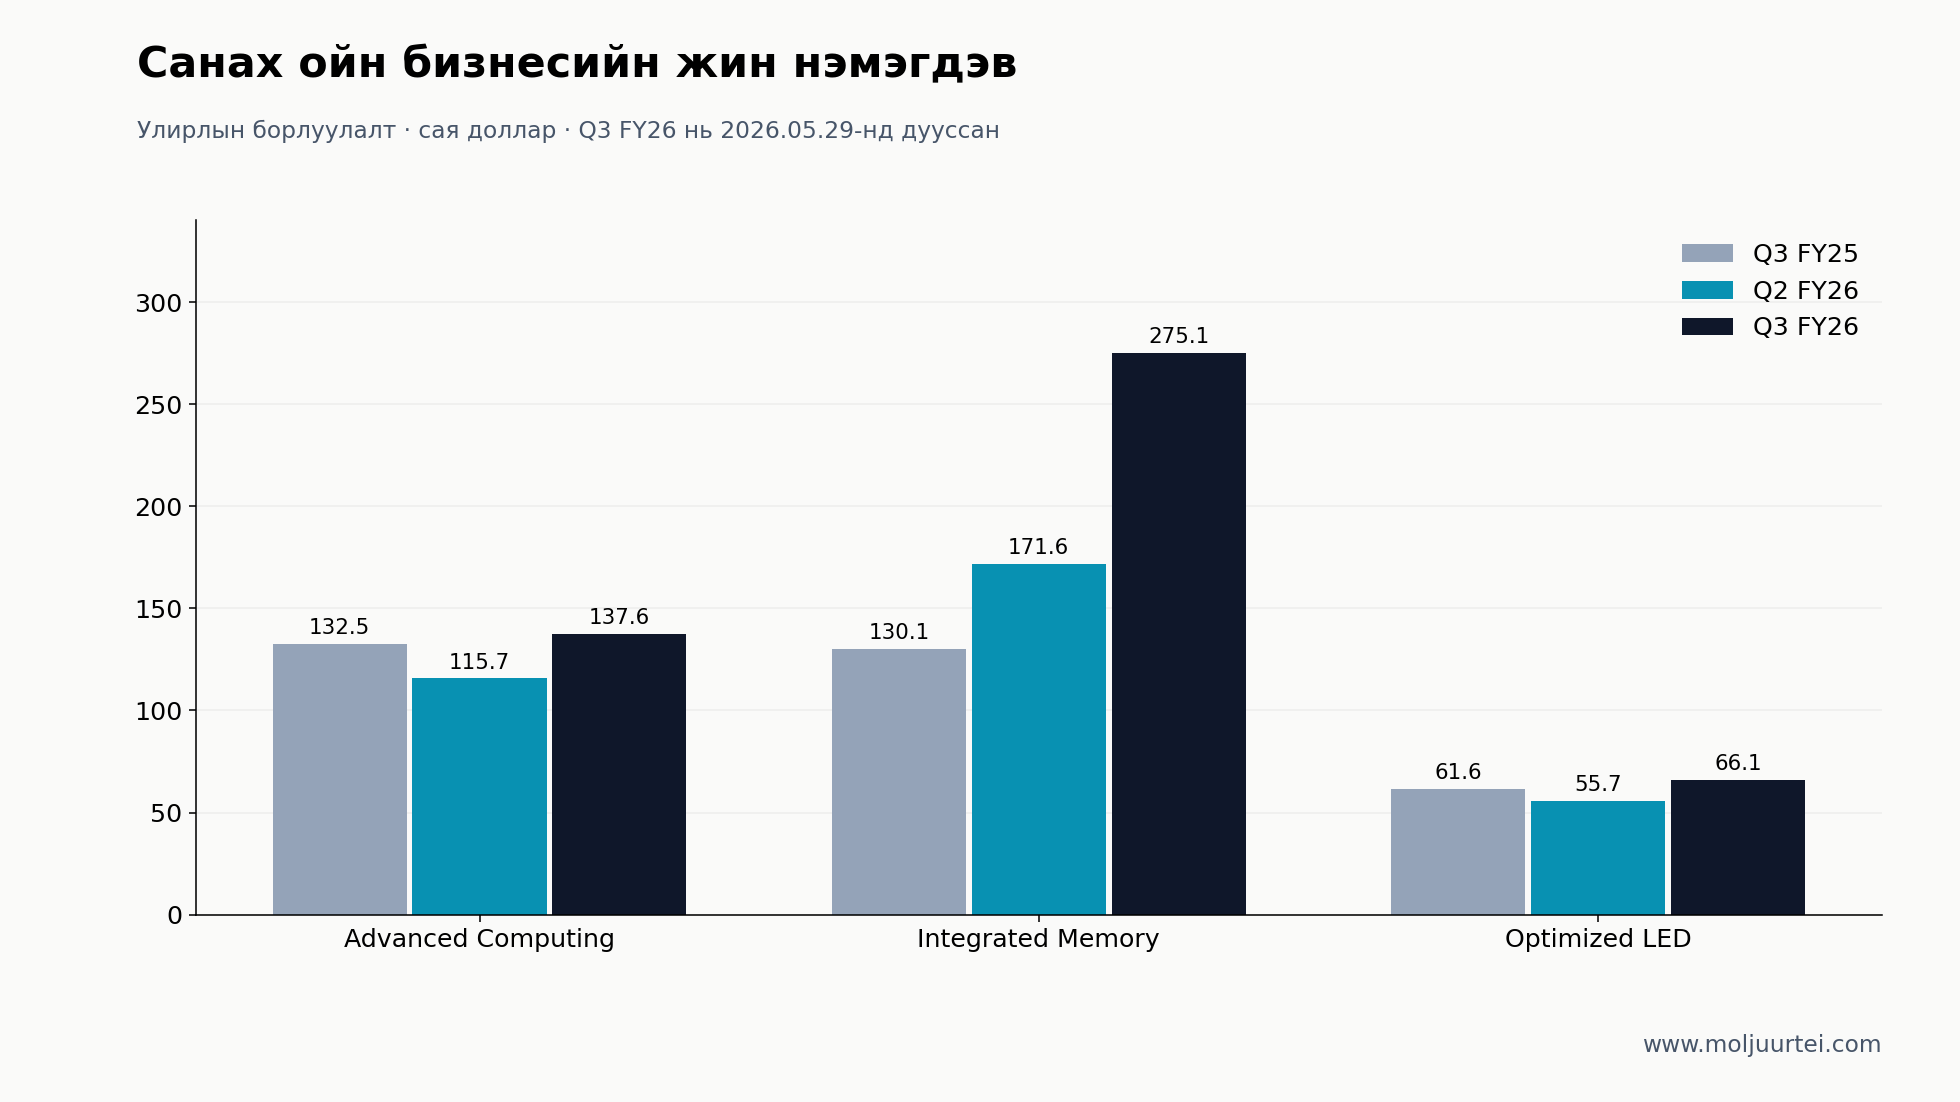
Q3 FY26 санах ойн борлуулалт $275.067 саяд хүрч, нийт борлуулалтын 57.5%-ийг бүрдүүлэн жилийн өмнөхөөс +111.4% өсөв. Тооцоолох систем $137.583 сая, LED $66.063 сая байлаа. Удирдлагын AI-driven гэж нэгтгэсэн санах ой болон hyperscale бус AI дэд бүтцийн бизнес нийт борлуулалтын 74%-ийг бүрдүүлж, 104% өссөн. Энэ нь компанийн хэрэглэж буй ангилал болохоос зөвхөн AI-аас олсон орлогыг тусад нь хэмжсэн үзүүлэлт биш. Байгууллагын тооцоолох системийн борлуулалтын цикл 12–18 сар үргэлжилж болно. LED борлуулалтыг FY26 онд ойролцоогоор 5% буурна гэж төсөөлсөн.
Компани 2024 оны аравдугаар сарын 15-нд SMART Global Holdings нэр, SGH тикерээ сольж, 2025 оны зургаадугаар сарын 30-нд бүртгэлээ Кайманы арлуудаас Делавэрт шилжүүлсэн. Бразилын санах ойн бизнесээ худалдсан тул тэр хэсэг зогсоосон үйл ажиллагаанд ордог. Иймээс хуучин бүхэл компанийн орлогын цуваагаар органик өсөлтийг шууд харьцуулж болохгүй. SK Telecom 2024 оны арванхоёрдугаар сард $200 саяын хөрвөх давуу эрхийн хувьцаа худалдан авсан. $32.81 хөрвөх үнээр ойролцоогоор 6.1 сая энгийн хувьцаа авах, ТУЗ-д төлөөлөх эрхтэй. Энэ нь SK hynix компанийн хувьцааны хөрөнгө оруулалт биш. SK hynix бол CES 2025 үеэр байгуулсан гурван талт гэрээний хөгжүүлэлтийн түнш бөгөөд уг хамтын ажиллагааны орлогыг тусад нь зарлаагүй.
Технологи ба өрсөлдөх давуу тал
HBM нь өргөн, хурдан өгөгдлийн зам хэрэгтэй учраас хурдасгууртай ойр байрладаг. Савлагаа, эрчим хүч, багтаамжийн хязгаар нь өндөр өртөгтэй ч тодорхой давхаргын тоог байнгын физикийн дээд хязгаар гэж нэрлэж болохгүй. Дахин ашиглах KV хэсгийг өөр санах ойд шилжүүлэх нь багтаамжийн дарамтыг бууруулж, ижил эхлэлтэй агуулгыг дахин тооцоолохоос зайлсхийж чадна. Гэхдээ өгөгдөл зөөх өртөг, хандалтын саатал нэмэгдэнэ. Зөв ойлголт нь олон шатлалтай санах ой; бүх кэш bandwidth-аас үл хамаарна, эсвэл шинэ бүтээгдэхүүн HBM-ийг орлоно гэсэн санаа биш.
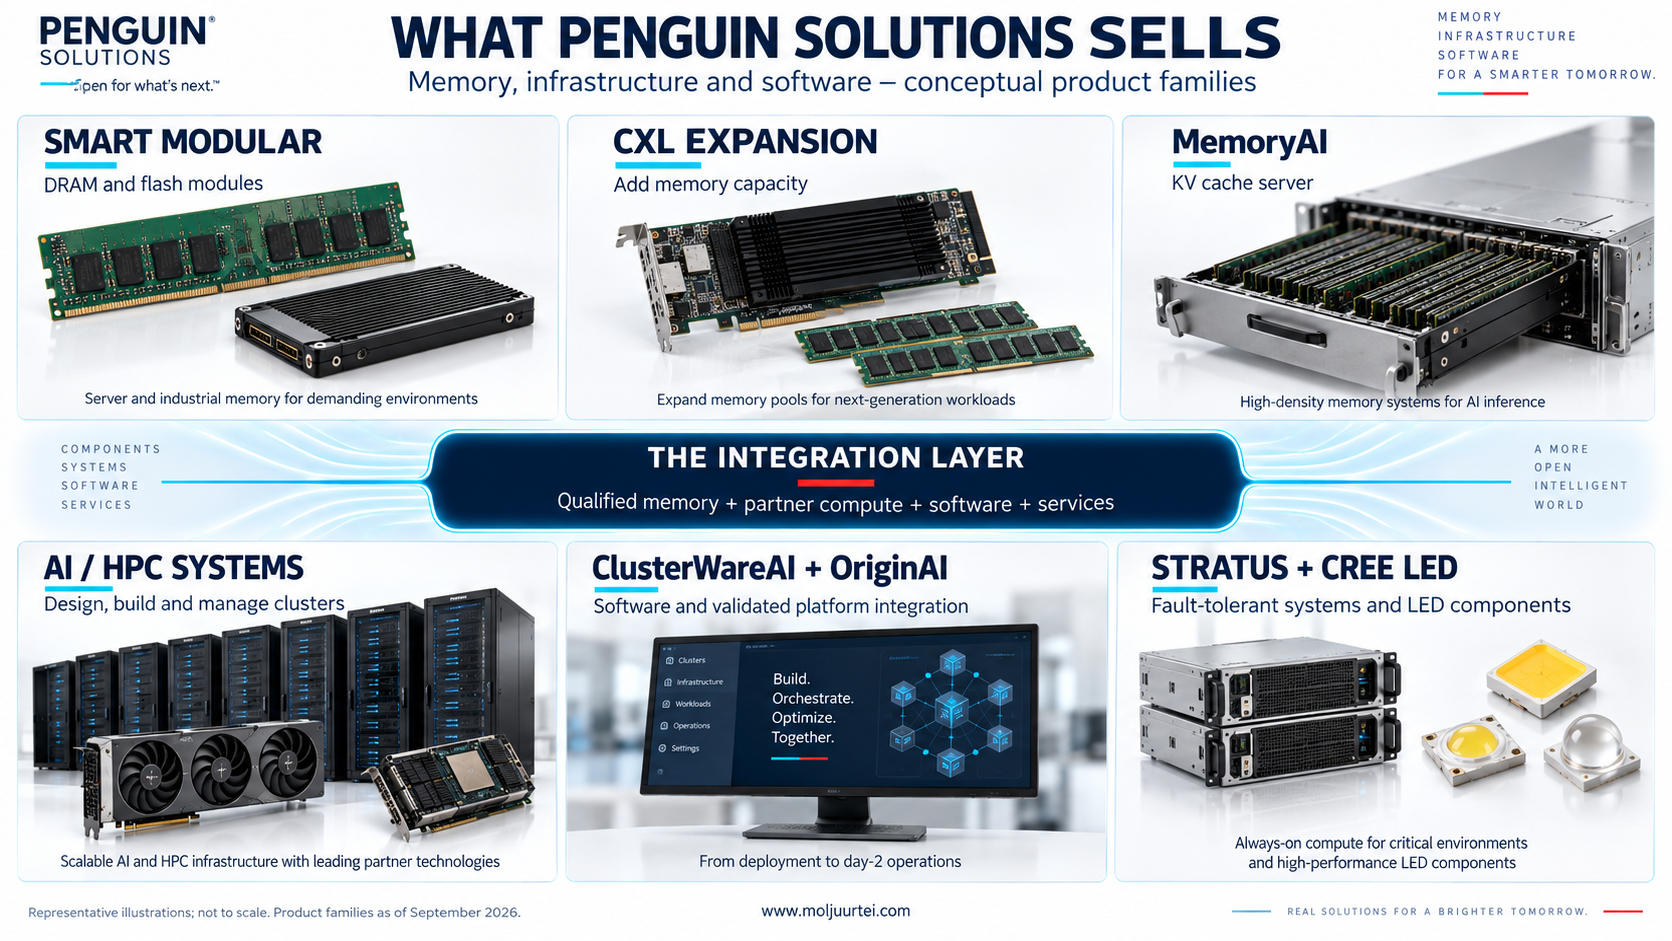
Дөрөв болон найман DIMM бүхий DDR5 CXL өргөтгөлийн карт Dell компанийн сервер сонгох системд 2025 оны гуравдугаар сард орсон. GTC 2026 үеэр танилцуулсан MemoryAI нь дахин ашиглах KV кэшид зориулагдсан. Penguin өөрийн шалгасан ачаалал дээр inference гүйцэтгэл 2× хүртэл, эхний токен гарах хугацааны үзүүлэлт 8× хүртэл сайжирсан гэж мэдээлсэн. Эдгээр нь нийлүүлэгчийн туршилтын дээд үр дүн болохоос бүх бодит системд давтагдах өсөлт биш. Томоохон санхүүгийн байгууллага Q2 улиралд системийг авч, Q3 улиралд программ болон Dell төхөөрөмжийн хамт хэрэглээгээ нэмсэн нь зөвхөн дээд benchmark-аас илүү хэрэгтэй нэвтрэлтийн дохио.
Давуу тал нь DRAM үйлдвэр эзэмшихэд биш, бүтээгдэхүүнийг шаардлага хангуулан баталгаажуулах, систем болгон нэгтгэх чадварт оршино. SMART салбарын том нийлүүлэгчдээс чип авч, өндөр шаардлагатай төхөөрөмжид модулиа шалган баталгаажуулж, олон жилийн OEM сувгаар борлуулдаг. ClusterWareAI, OriginAI нь түншийн тоног төхөөрөмж, удирдлагын программ, үйлчилгээг нэгтгэнэ. Харилцагч ажиллахад бэлэн систем худалдан авч байгаа юм. Энэ нь давтан захиалга авчирч болох ч CXL шиг нээлттэй стандарт өрсөлдөгч нийлүүлэгчдэд ч оролцох боломж олгодог.
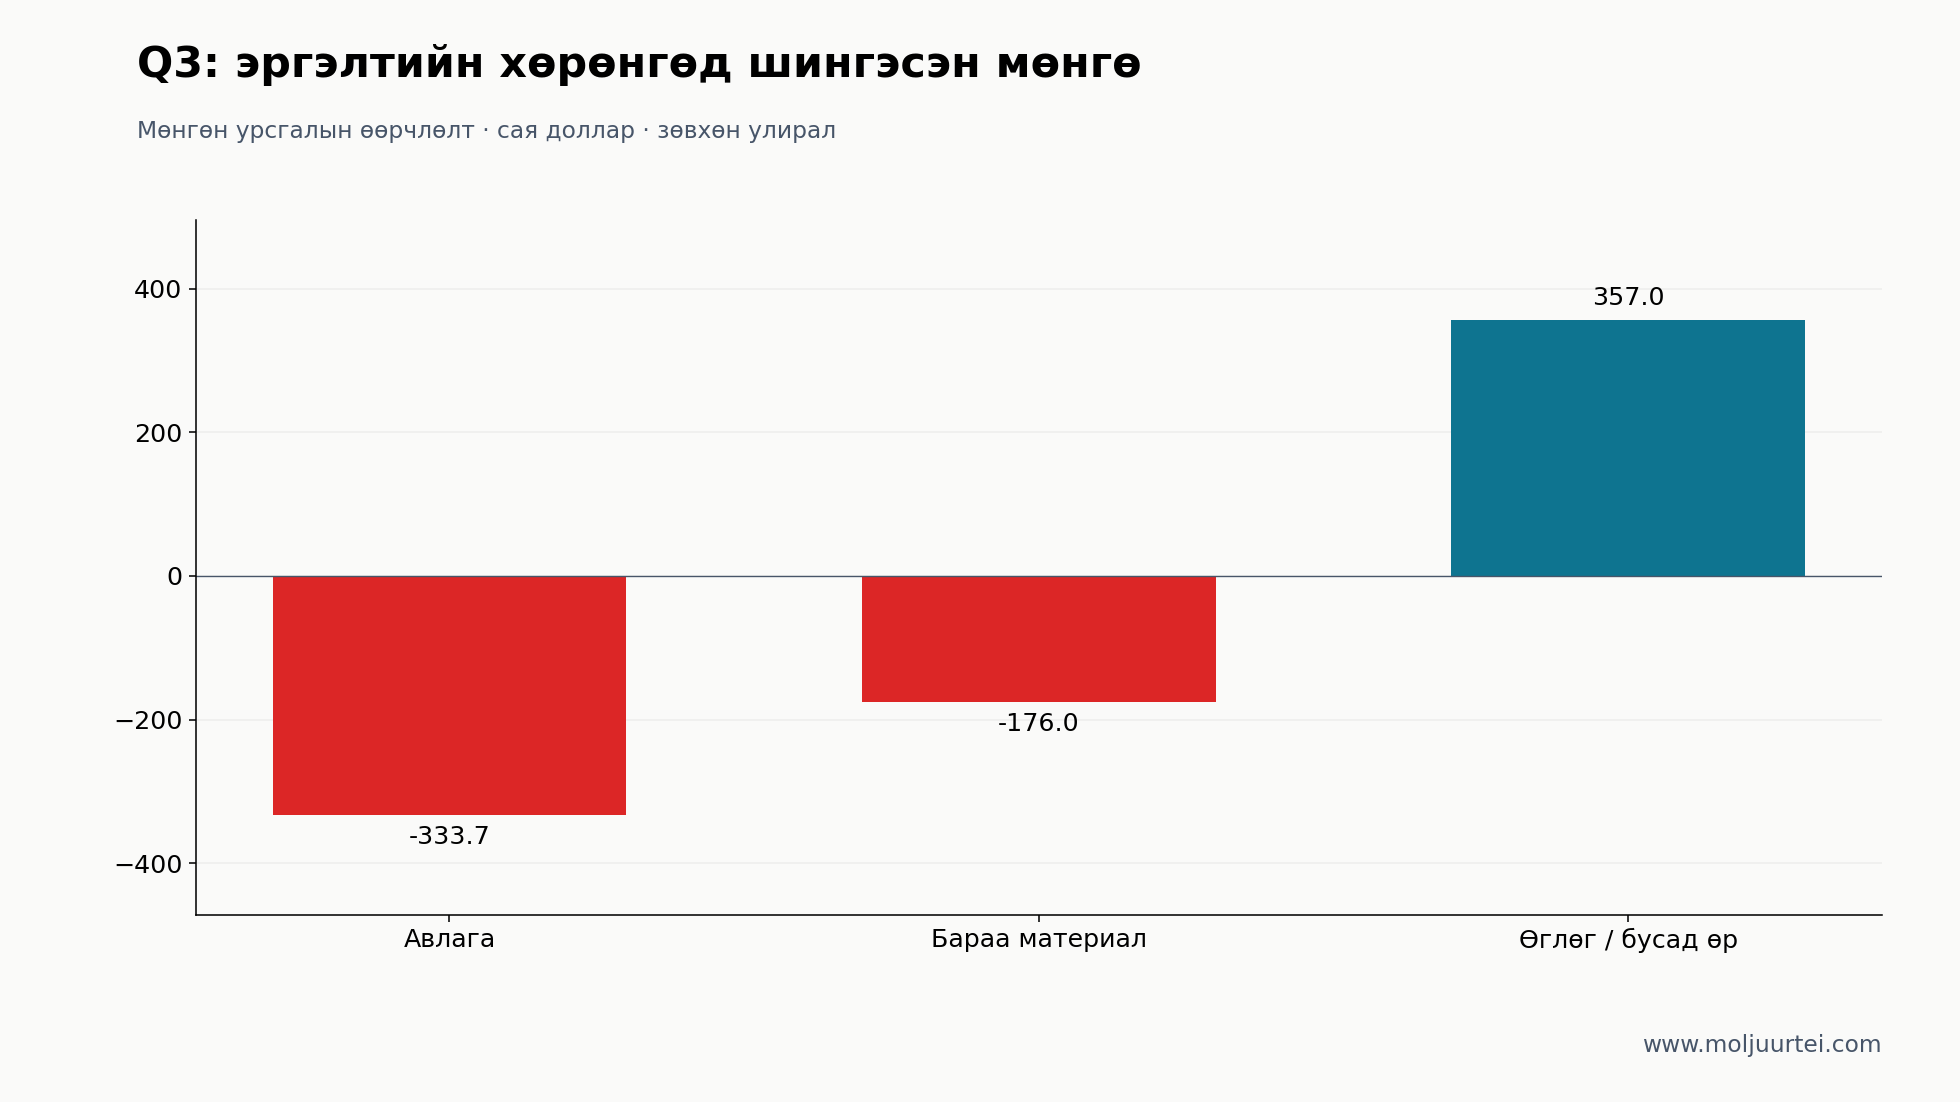
Хязгаар нь балансаас харагдана. Тавдугаар сарын 29-ний бараа материал $498.318 сая байсан бол өмнөх санхүүгийн жилийн эцэст $255.182 сая байжээ. Санах ойн өртөг өссөн, ирээдүйн эрэлтэд зориулж худалдан авалт хийсэн нь хуримтлалын нэг хэсгийг тайлбарлана. Өмнөх DRAM гэрээний үнийн огцом өсөлтүүд нь суурь мэдээлэл болохоос есдүгээр сарын шинэ үнэ биш. Энэ бараа материал борлогдож, авлага мөнгө болж орж ирэх хэрэгтэй; борлуулалт нэрлэсэн дүнгээр өсөх нь хангалтгүй.
Хөгжүүлэлтийн төлөвлөгөө ба судалгаа
Дараагийн алхмууд нь CXL өргөтгөлөөс хамтран ашиглах санах ойн сан руу шилжих, Celestial AI-тай хөгжүүлсэн Photonic Memory Appliance, ClusterWareAI ашиглалтын боломжийг өргөжүүлэх явдал. Оптик дамжуулалт нь санах ойн хүрээ, bandwidth-ийг хурдасгуурын савлагаанаас цааш тэлэх зорилготой. Энэ нь өнөөдөр нийлүүлж буй CXL картаас тусдаа бүтээгдэхүүн. Өмнө дурдсан 2026 оны сүүлээс 2027 оны эхний нийлүүлэлтийн цонхыг биелсэн эсэхээр нь шалгах ёстой; захиалсан орлого гэж тооцохгүй. Харилцагчийн баталгаажуулалт үргэлжилж байхад саатах нь гүйцэтгэлийн асуудал. Төлбөртэй нэвтрэлтгүйгээр удаа дараа хойшлох нь үндэслэлийг сулруулна.
FY25 судалгаа, хөгжүүлэлтийн зардал ойролцоогоор $79.8 сая буюу борлуулалтын 5.8% байв. Загвар удирдлагын төсөөлсөн үйл ажиллагааны зардлын бүтцийг дараагийн жилүүдэд үргэлжлүүлнэ; хагас дамжуулагчийн үйлдвэрт хөрөнгө оруулна гэж үзээгүй. Энэ бол түншлэлд түшиглэсэн системийн стратеги. Зургаадугаар сарын ClusterWareAI шинэчлэлтээр хүний хяналттай харилцан ярианы удирдлага, доголдол автоматаар засах боломж нэмсэн. Удаан хугацаанд шалгах үзүүлэлт нь харилцагчийн тогтмол хэрэглээ, захиалгын тэлэлт. Q3 FY25–Q2 FY26 хугацаанд санах ойн бизнес 16 шинэ харилцагч нэмснээс тав нь хэрэглээгээ өсгөсөн; дэд бүтцийн бизнес 13 нэмснээс долоо нь өсгөж, Q3 FY26 улиралд дахин дөрвөн шинэ харилцагч нэмэгдсэн.
Одоогийн нөхцөл
Дараагийн шалгах өдөр аравдугаар сарын 6: FY26 эцсийн гүйцэтгэл, FY27 бүтэн жилийн төсөөлөл, нийт ашгийн бүтэц, бараа материалын мөнгө болж хувирах явц, дахин санхүүжилтийн дараах хөрөнгийн бүтэц. FY26 эхний гурван улирлын нийт борлуулалт $1,164.783 сая. Долдугаар сарын дундаж төсөөллөөс Q4 борлуулалт ойролцоогоор $505.2 сая гарна. Урьдчилсан 30% өсөлтөөр FY27 борлуулалт ойролцоогоор $2,170.9 сая болно. Аль аль нь тайлагнасан бодит үр дүн биш.
Шинэ бондын анхны хөрвөх үнэ $116.70, хугацаа 2031 оны наймдугаар сарын 1-нд дуусна. Capped call хамгаалалт нь гэрээний нөхцөл, эсрэг талын үүргийн биелэлтээс хамааран $175.05 хүртэлх үнэд үндсэн төлбөрөөс давсан мөнгө эсвэл нэмэлт шингэрэлтийг нөхөх зорилготой. Гэхдээ $750 саяын үндсэн өрийг арилгахгүй. 2029 оны $135.5 сая, 2030 оны $160 саяын бондыг солиход ойролцоогоор $298.1 сая бэлэн мөнгө, шинээр гаргасан 8.7 сая орчим энгийн хувьцаа ашигласан. Өнөөдрийн хувьцааны суурьт энэ шууд гаргалт нөлөөлнө; шинэ бондыг бүгдийг нь аль хэдийн хувьцаа болсон мэт тооцох нь буруу. Хэлцлийн нөхцөл.
Өмнөх өмчлөлийн тайлангуудад BlackRock, FMR, Invesco, Nova Scotia, Vanguard, State Street томоохон эзэмшилтэй, мөн SK Telecom хөрвөх давуу эрхийн хувьцаатай байсан. Хуучин хувиуд өөр өөр тайлангийн өдөр, хувьцааны суурьтай бөгөөд долдугаар сарын гаргалтаас өмнөх тоо. Тэдгээрийг есдүгээр сарын одоогийн өмчлөлийн хүснэгт мэт үзүүлж, хооронд нь нэмж болохгүй. Өмнө боловсруулсан Form 4 тайлангууд дотоод мэдээлэлтэй этгээдүүд бага хэмжээний нээлттэй зах зээлийн борлуулалт хийснийг харуулсан ч хуучин улирлын график хамгийн сүүлийн арилжааны нотолгоо биш. Энд шинээр илэрсэн удирдлагын итгэлийн дохио гэж үзээгүй.
Удирдлага ба гүйцэтгэлийн түүх
Kash Shaikh гүйцэтгэх захирал бөгөөд нэрийн шинэчлэл, SK Telecom хэлцлийг удирдсан Mark Adams-ыг залгамжилсан. Nate Olmstead долдугаар сарын 8-нд санхүүгийн захирлаас бууж, Aaron Johnson түр орлон гүйцэтгэгч болсон. Үүнээс өмнөх санхүүгийн захирал Ken Rizvi Synaptics руу шилжсэн. Тайлагналын энэ шилжилтийг анхаарах хэрэгтэй ч зөрчил гарсан, эсвэл байнгын залгамжлагч аль хэдийн томилогдсон гэж таамаглаж болохгүй. Аравдугаар сарын хурлаар төсөөлөл болон хөрөнгийн зарцуулалтын тайлбар хэр залгамжтайг шалгана.
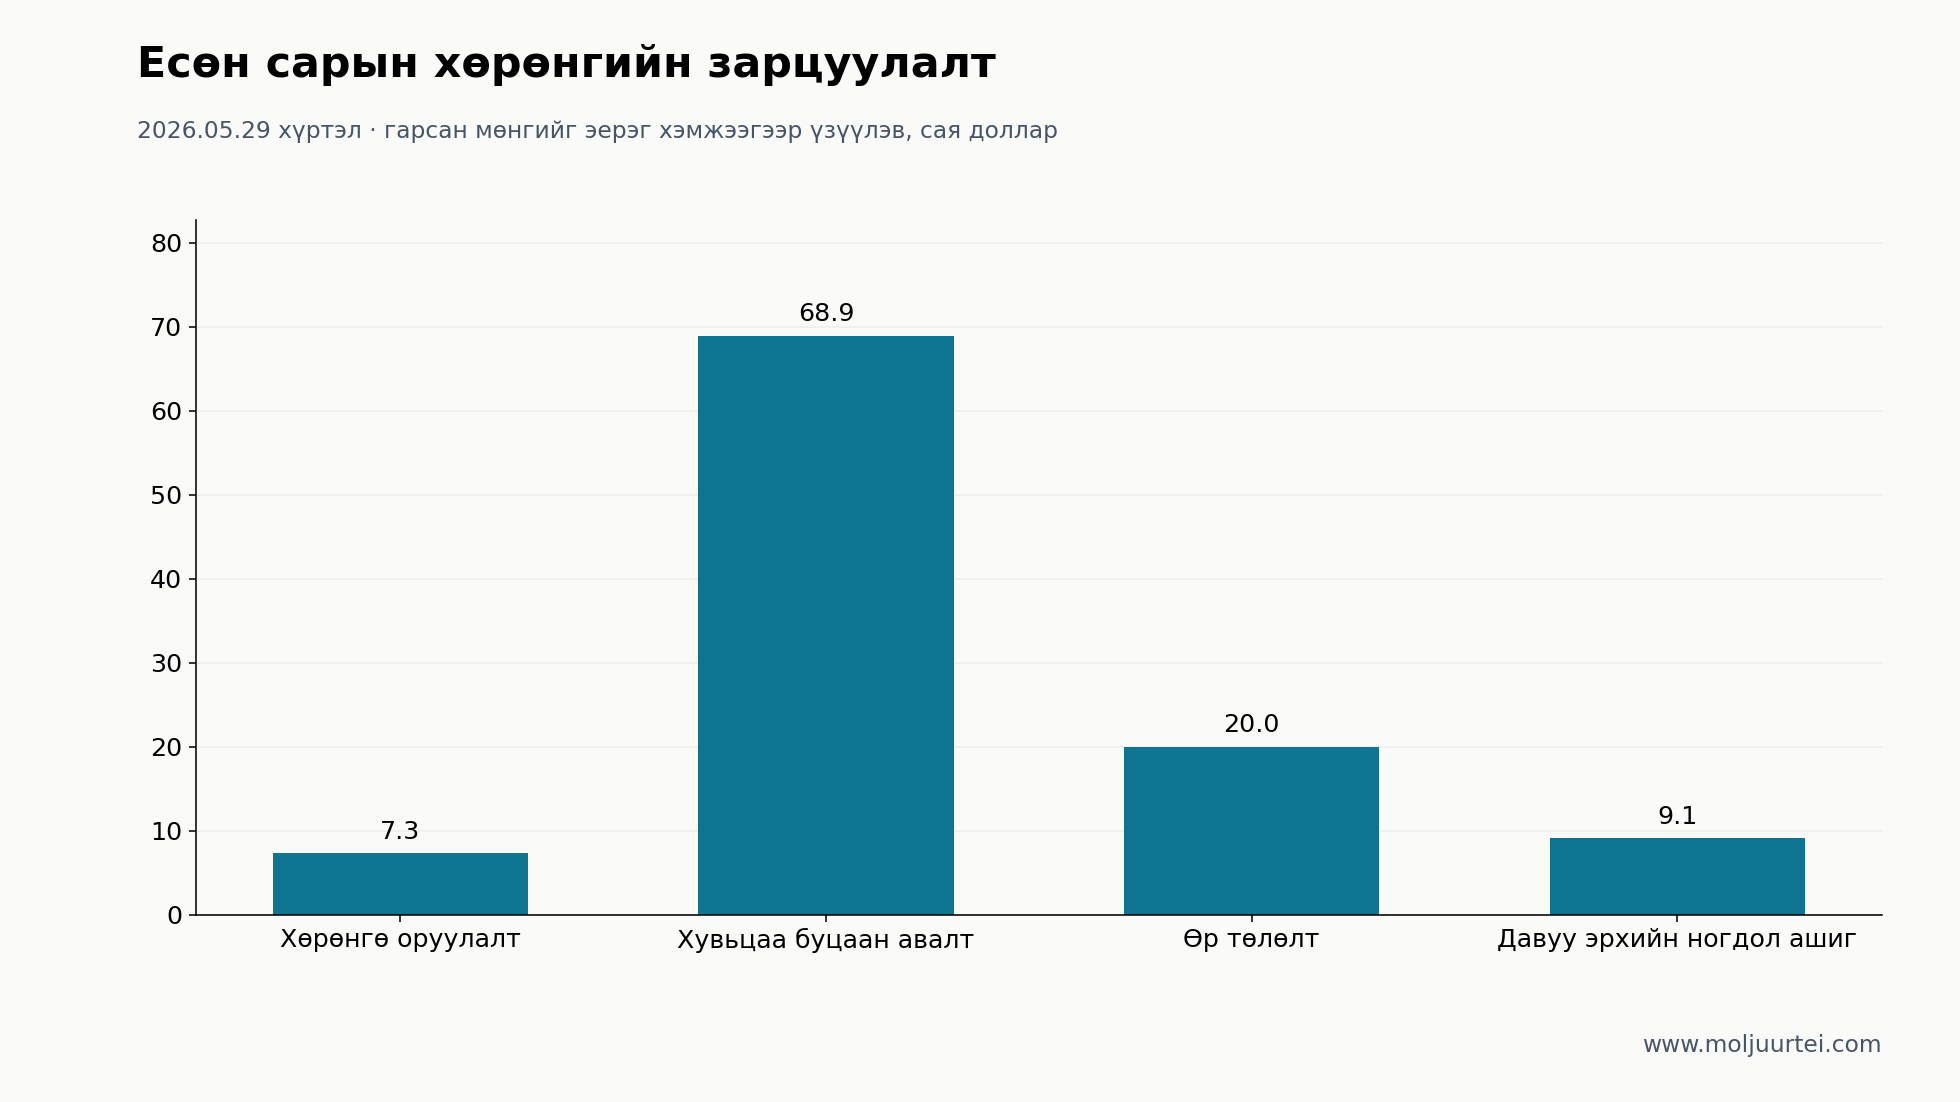
Үйл ажиллагааны хувьд FY25 үр дүн төсөөллийн дээд хязгаарыг давж, FY26 төсөөллөө хоёр удаа өсгөсөн. Орлогын байршлын бүтэц өөрчлөгдөхөд non-GAAP татварын төсөөлөл 20% болсон. Энэ нь ирээдүйн жил бүрийн бэлэн мөнгөөр төлөх татварын баталгаатай хувь биш. FY26 есөн сард энгийн хувьцаа буцаан авахад $68.886 сая, өр төлөхөд $20 сая, давуу эрхийн ногдол ашигт $9.1 сая, хөрөнгө оруулалтад $7.297 сая зарцуулсан. Дараа нь хийсэн дахин санхүүжилтийг зөвхөн тэг хүүгээр нь бус, мөнгөн зардал, шинэ хувьцаа, өрийн хугацааны сунгалтыг хамтад нь үнэлэх ёстой.
Эрсдэл
Хувьцааны үнийн нөхцөл
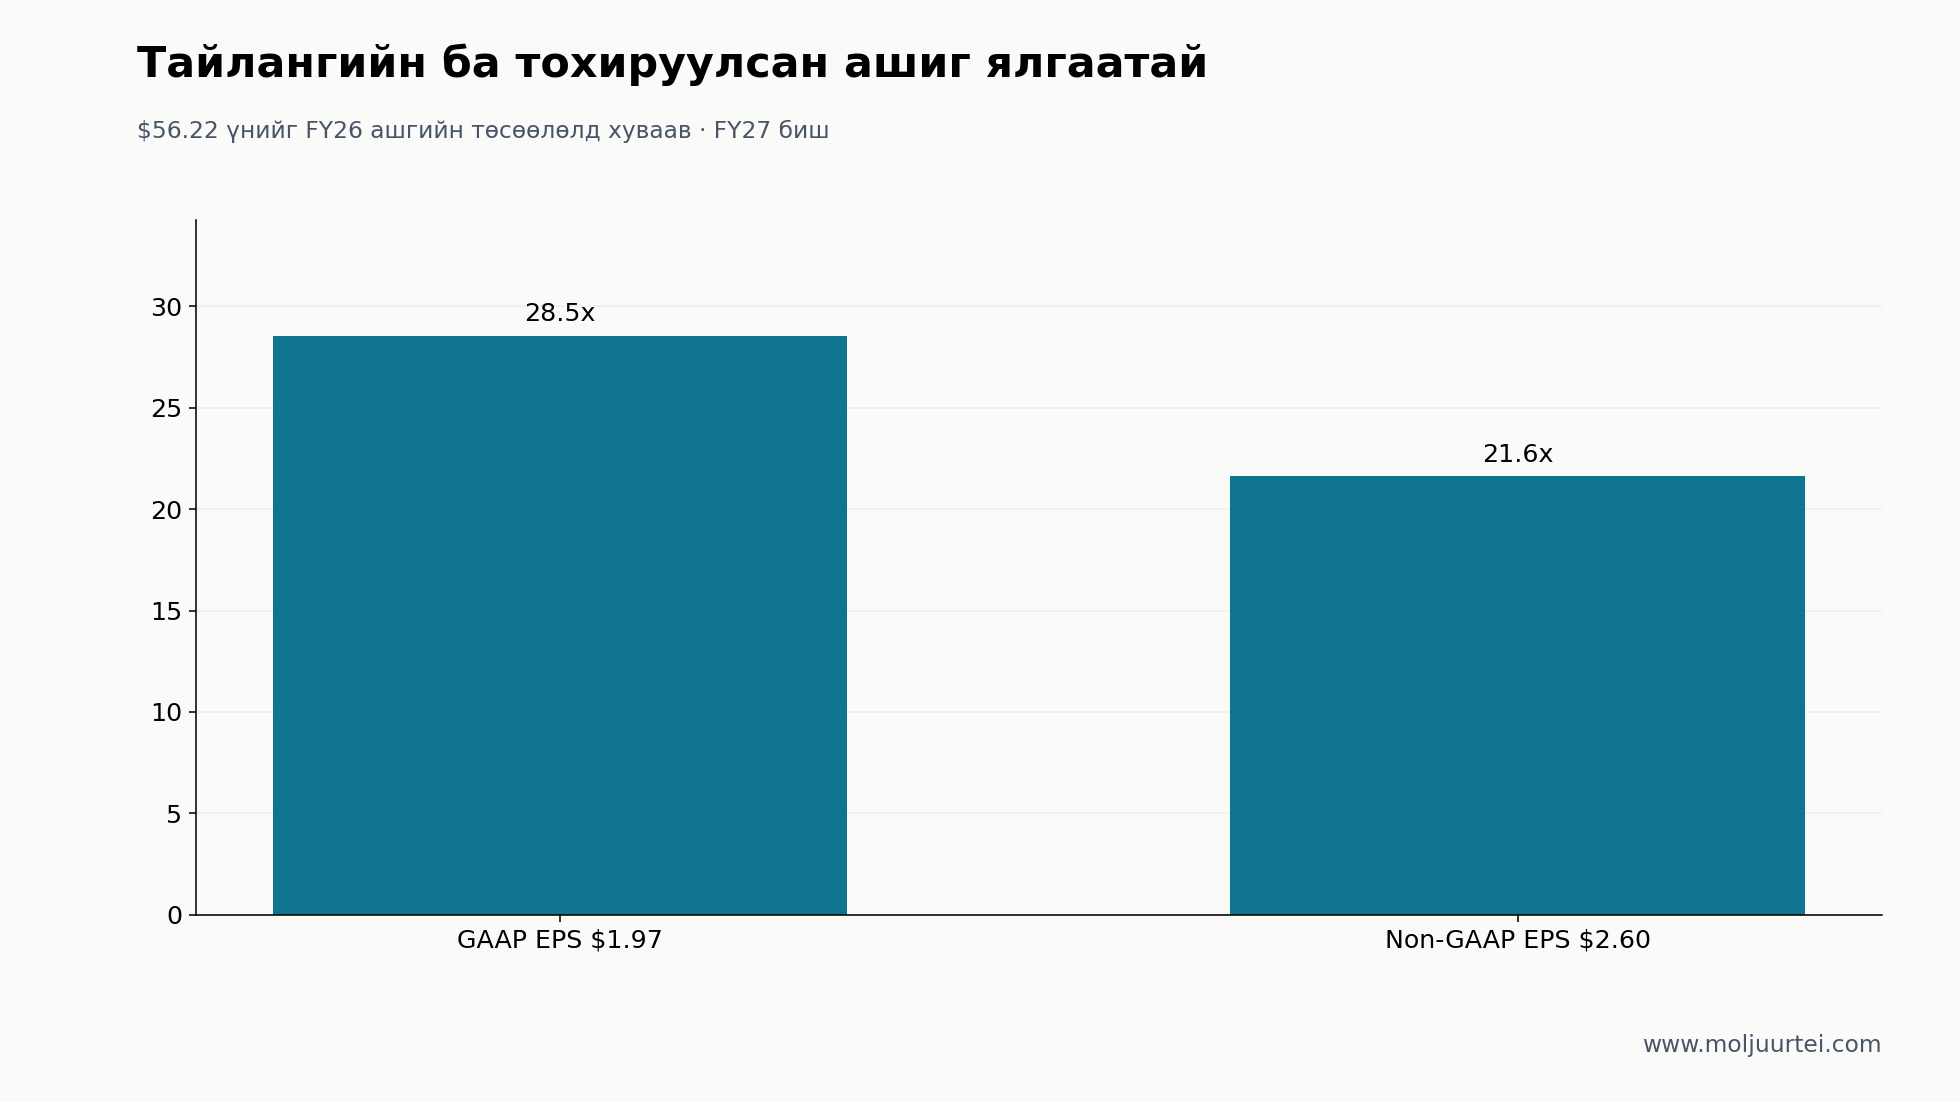
Есдүгээр сарын 25-ны $56.22 хаалт долдугаар сарын 9-ний $81.39 оргилоос 30.9% доогуур. Үнэ 20 өдрийн $50.96, 50 өдрийн $53.42 дунджаас дээр, 100 өдрийн $56.85 дунджаас ялимгүй доор; 200 өдрийн дундаж $38.86. Эдгээр нь үнийн хөдөлгөөнийг дүрслэхээс дотоод үнэ цэнийг тогтоохгүй. Долдугаар сарын ашгийн төсөөллөөр GAAP EPS $1.97-д 28.5×, non-GAAP EPS $2.60-д 21.6× үнэлэгдэж байна.
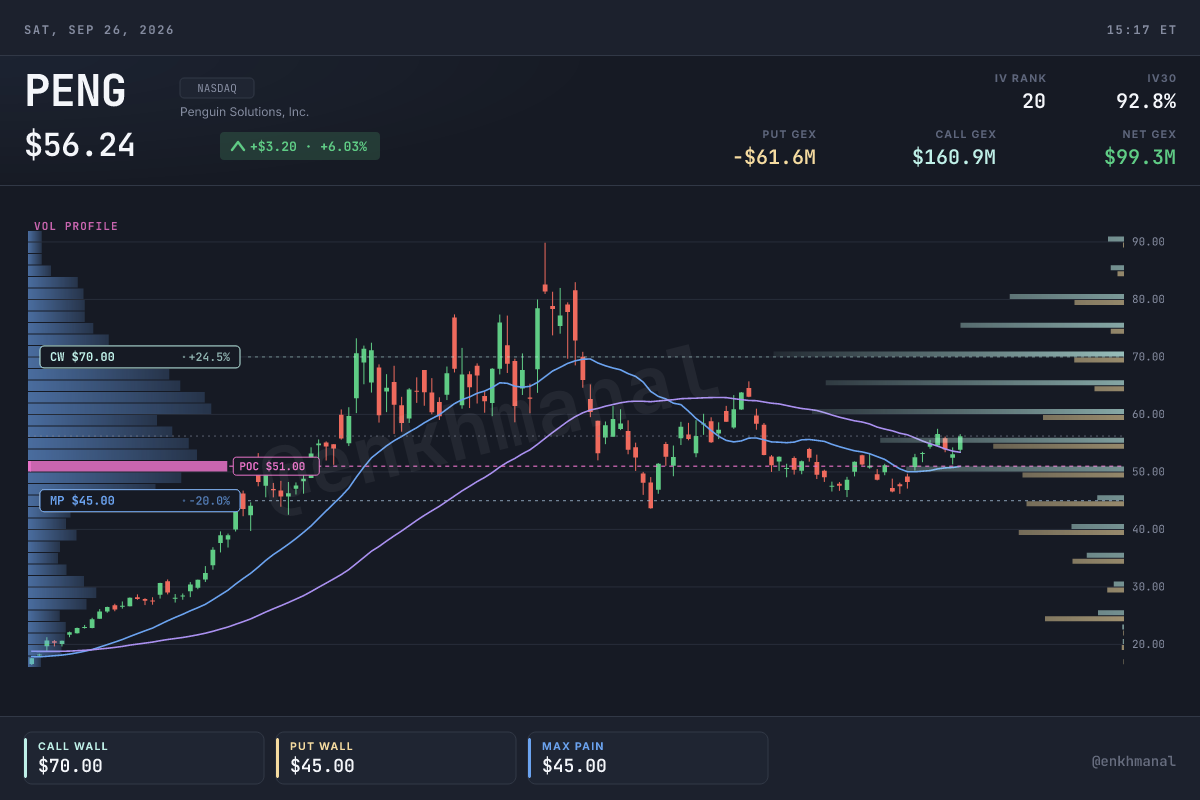
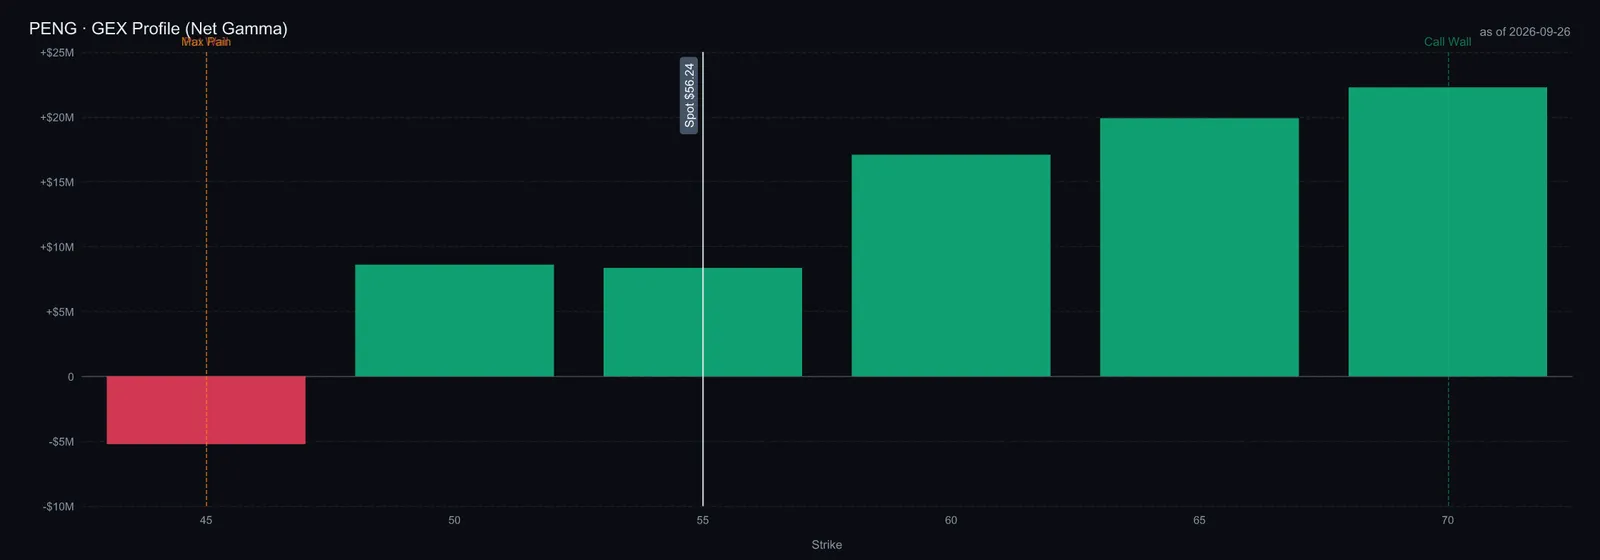
Есдүгээр сарын 26-ны опционы зураглал $56.24 орчмын үнэд 11 дуусах хугацааг хамарсан: тооцоолсон цэвэр гамма +$99.3 сая, call wall $70, put wall болон max pain $45, put/call нээлттэй позицын харьцаа 0.72. Суурь үнийг хөдөлгөж тооцдог gamma flip олдоогүй. Strike-ийн огтлол дахь $50 тэмдэг солигдох цэг нь өөр тооцоо тул үүнийг тэр flip гэж нэрлэж болохгүй. Дилерийн позиц нь бодитоор ажигласан тоо биш, загварын таамаглалд тулгуурласан үнэлгээ. Эдгээр түвшин өөрчлөгдөж болно; тайлан хүртэл хувьцааг тогтмол хүрээнд барихгүй.
IV зураглал 92.8%, хадгалсан 140 өдрийн түүх доторх rank 19.5. Хугацааны квадрат язгуураар ойролцоолсон 30 өдрийн нэг стандарт хазайлт ойролцоогоор ±26.6% буюу ±$14.96. Энэ нь үнийн төсөөлсөн хүрээ, эсвэл баталгаатай магадлалын зурвас биш. Rank зөвхөн хадгалсан түүхийн хүрээнд хүчинтэй. Есдүгээр сарын 4-ний хуучин хугацааны бүтцийн графикийг шинэ мэт огноолохын оронд хассан.
Үнэлгээ
Шинэчилсэн нийтлэл хадгалсан таамаглалуудын хуулбар дээр workbench-ийн тооцоолох хөдөлгүүрийг ажиллуулсан; эзэмшигчийн Model самбарт хадгалсан төлөвийг дарж өөрчлөөгүй. Арван жилийн тооцоо FY26 орлого 22%, FY27 30% өсөөд FY35 гэхэд 4% хүртэл саарна гэж үзнэ. Эхний жил GAAP нийт ашиг 26.5%, үйл ажиллагааны зардал $303 сая гэсэн төсөөллөөр үйл ажиллагааны ашиг $139.5 сая гарна. Дараагийн жилүүдэд нийт ашиг 26.5%, SG&A орлогын 12.9%, судалгаа болон бусад зардлын харьцаа төсөөлсөн эхний жилийн бүтцээр үргэлжилнэ.
Нэмэгдсэн орлогын 21.6%-ийг эргэлтийн хөрөнгөд зарцуулна гэж өмнөх жилийн балансад тулгуурлав. Хөрөнгө оруулалт орлогын 0.7%; элэгдэл, хорогдол ойролцоогоор 4.9% буюу тайлагнасан гурван жилийн харьцаа. Хувьцаанд суурилсан урамшууллыг GAAP зардалд хэвээр тооцсон. Элэгдэл, хорогдол мөнгөн бус учраас FCF тооцоонд буцааж нэмнэ. Элэгдэл ба хөрөнгө оруулалтын том зөрүү нь чухал таамаглал: худалдан авалтын биет бус хөрөнгийн хорогдол, үндсэн хөрөнгө бага шаарддаг ажиллагаагаар тайлбарлагдаж болох ч дахин хөрөнгө оруулалт үүрд үнэгүй гэсэн үг биш. Бэлэн мөнгөөр төлөх татварын 20% орлуулсан хувь нь non-GAAP төсөөлөлд тулгуурласан таамаглал бөгөөд ирээдүйн тайлагнасан татвар биш. WACC 10%, төгсгөлийн өсөлт 2% нь шинжээчийн сонголт.
Аравдугаар сарын тайлан гарах хүртэл өмчийн үнэлгээнд шилжүүлэх тооцоо түр суурьтай. Тавдугаар сарын энгийн хувьцаа 51.24 сая; долдугаар сарын солилцооны ойролцоогоор 8.7 сая, давуу эрх хөрвөхөд гарах ойролцоогоор 6.1 саяыг нэмбэл урамшуулал болон бусад шингэрэлтээс өмнө 66.04 сая орчим болно. Загвар хуучин буурч явсан 59 саяын оронд бүх жилд 68 сая ашиглав. Давуу эрхийг хөрвөсөн гэж үзсэн тул $200 саяыг дахин хасахгүй. Шинэ $750 саяын бонд өр хэвээр; түүнд харгалзах бүх хувьцааг давхар нэмбэл хоёр удаа тооцно.
Загвар цэвэр нэхэмжлэлд $85 сая хассан: хэлцлийн дараах ойролцоогоор $70 сая цэвэр өр, $15 сая орчим хяналтын бус эзэмшил. Өрийн тооцоонд тавдугаар сарын мөнгө, өрийг зарласан бондын солилцоо, зээлийн төлөлт, гаргалтын зардал, capped call-ийн ойролцоогоор $49 саяын өртгөөр шилжүүлсэн. Нэмэлт эрх хэрэгжсэн хэсгийн хамгаалалтын зардлыг хувь тэнцүүлэн тооцсон. Энэ нь есдүгээр сарын баланс биш: тайлагнаагүй Q4 үйл ажиллагааны мөнгөн урсгал, дараагийн зээл, дансны үнийн нарийн тохируулга тодорхойгүй. 68 сая хувьцаанд цэвэр нэхэмжлэл $100 саяар нэмэгдэх бүрд нэгж үнэлгээ ойролцоогоор $1.47-оор буурна. Өгөгдөл нийлүүлэгчийн $2.88 тэрбум зах зээлийн үнэлгээ хуучин 51.24 сая орчим хувьцаанд тулгуурласан тул хэлцлийн дараах өмчийн үнэлгээ болгон ашиглаагүй.
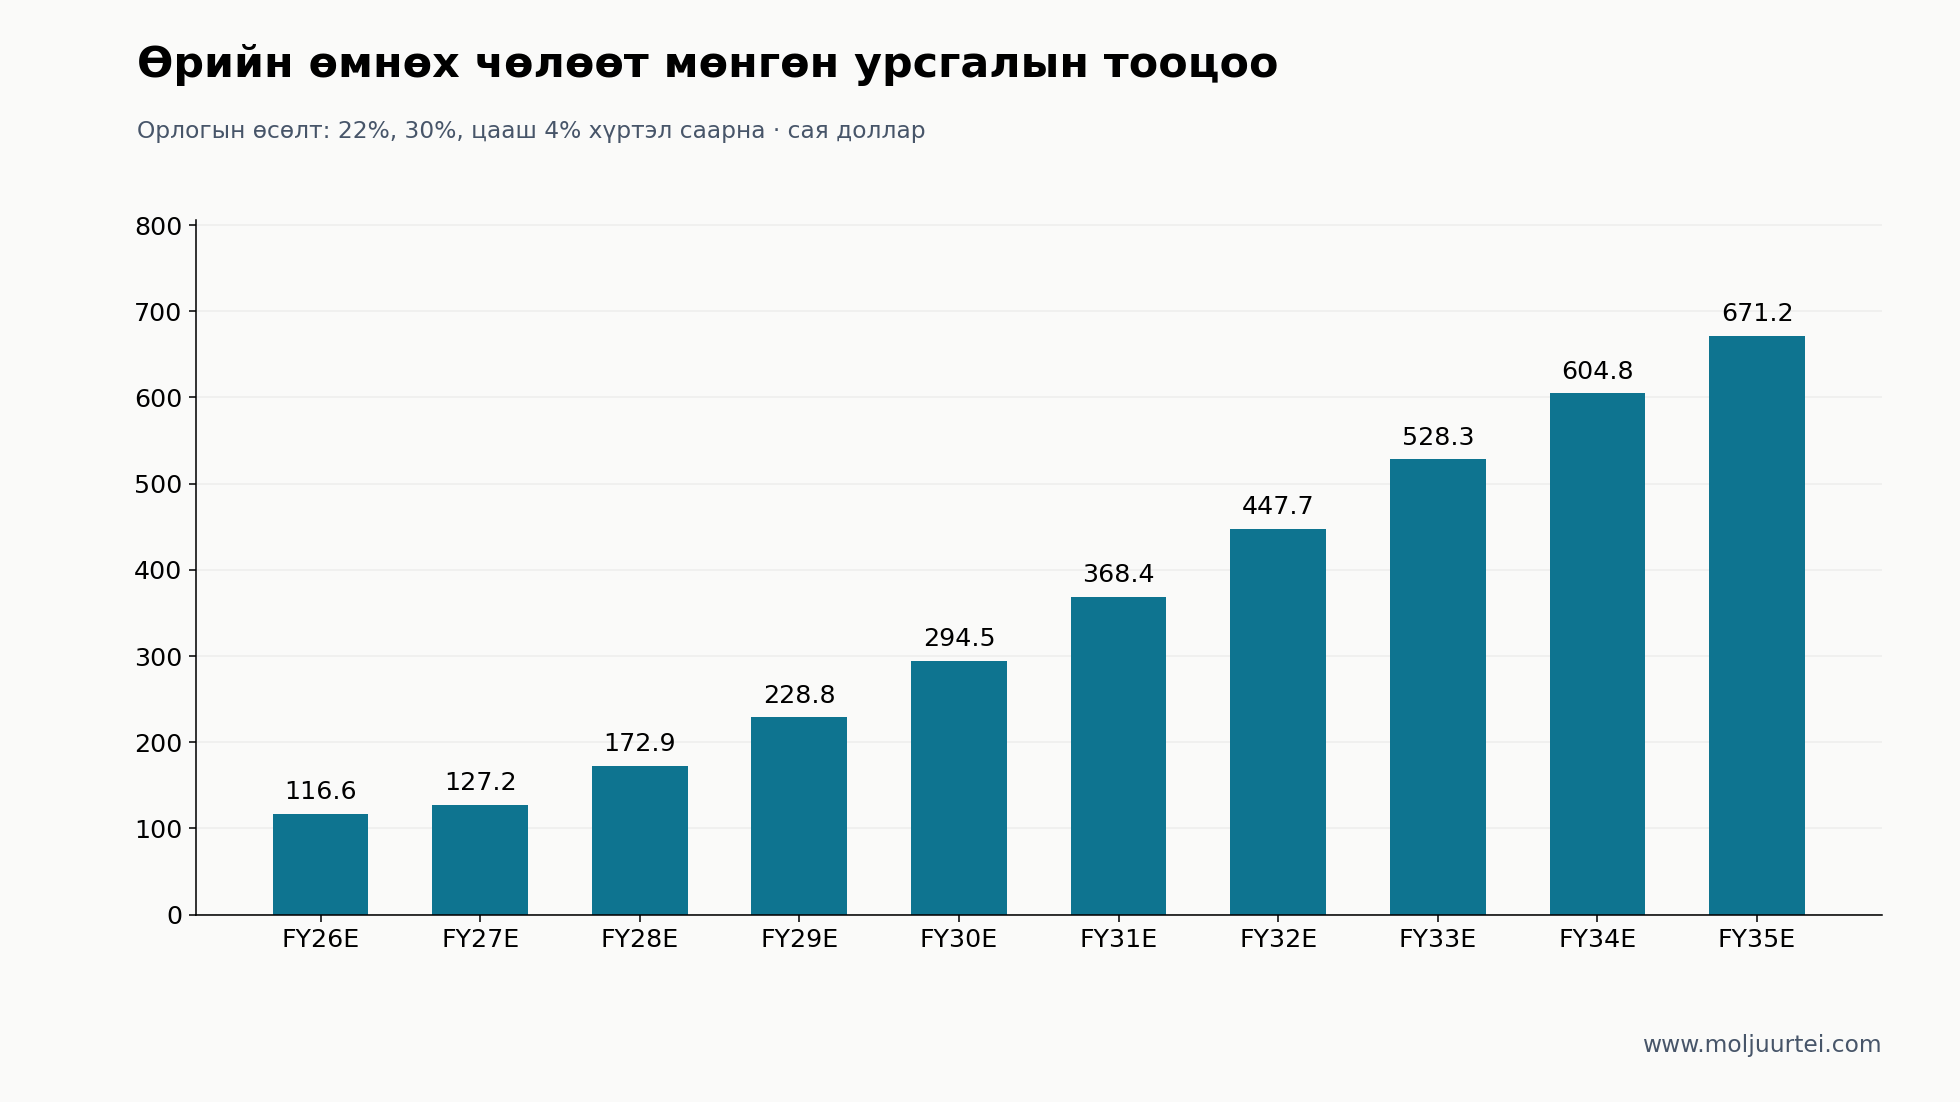
Эдгээр оролтоор мөнхийн өсөлтийн үнэлгээ $74.91 буюу $56.22-оос +33.2%; сөрөг хувилбар $37.15, өөдрөг $127.00. Харьцуулах систем нэгтгэгчдийн өмнөх тайлагнасан жилийн ашгийг хэвээр авч, үнийг есдүгээр сарын 25-нд шинэчлэхэд EV/EBITDA медиан 35.0× болсон. Үүнийг FY35 EBITDA-д хэрэглэвэл $202.05; сөрөг $102.76, өөдрөг $318.09 гарна. Хоёр арга төгсгөлийн эдийн засгийн үр дүнг өөрөөр үнэлдэг учраас 2.7× зөрнө. Тэдгээрийг дундажлаагүй. 35× хувилбар бол алс ирээдүйд өндөр үнээр гарах мэдрэмжийн тооцоо; хөрөнгө оруулалтын үндсэн дүгнэлт биш.
Шалгалтаар 10 үзүүлэлт тэнцэж, хоёр анхааруулга, алдаа тэг гарсан. Анхааруулгууд нь төгсгөлийн хоёр аргын 2.7× зөрүү, 35× үржүүлэгчид хүрэх өндөр дахин үнэлгээ. Шалгалтын өөрийн үржүүлэгчтэй харьцуулах автомат мөр FY25 тайлагнасан жигнэсэн хувьцааг ашигласаар байна. Харин нийтлэлийн ижил суурь болох 68 сая хувьцаа, $85 сая цэвэр нэхэмжлэлээр одоогийн EV ойролцоогоор $3,908 сая, төсөөлсөн жилийн EV/EBITDA 17.7×. Иймээс 35× нь энэ загварын суурьтай өнөөгийн үржүүлэгчээс ойролцоогоор хоёр дахин өндөр үнэлгээ шаардсан хэвээр. Харьцуулах компаниудын хөрөнгийн бүтэц жилийн тайлангийн суурьтай, есдүгээр сарын балансыг бүхэлд нь дахин байгуулсан тооцоо биш.
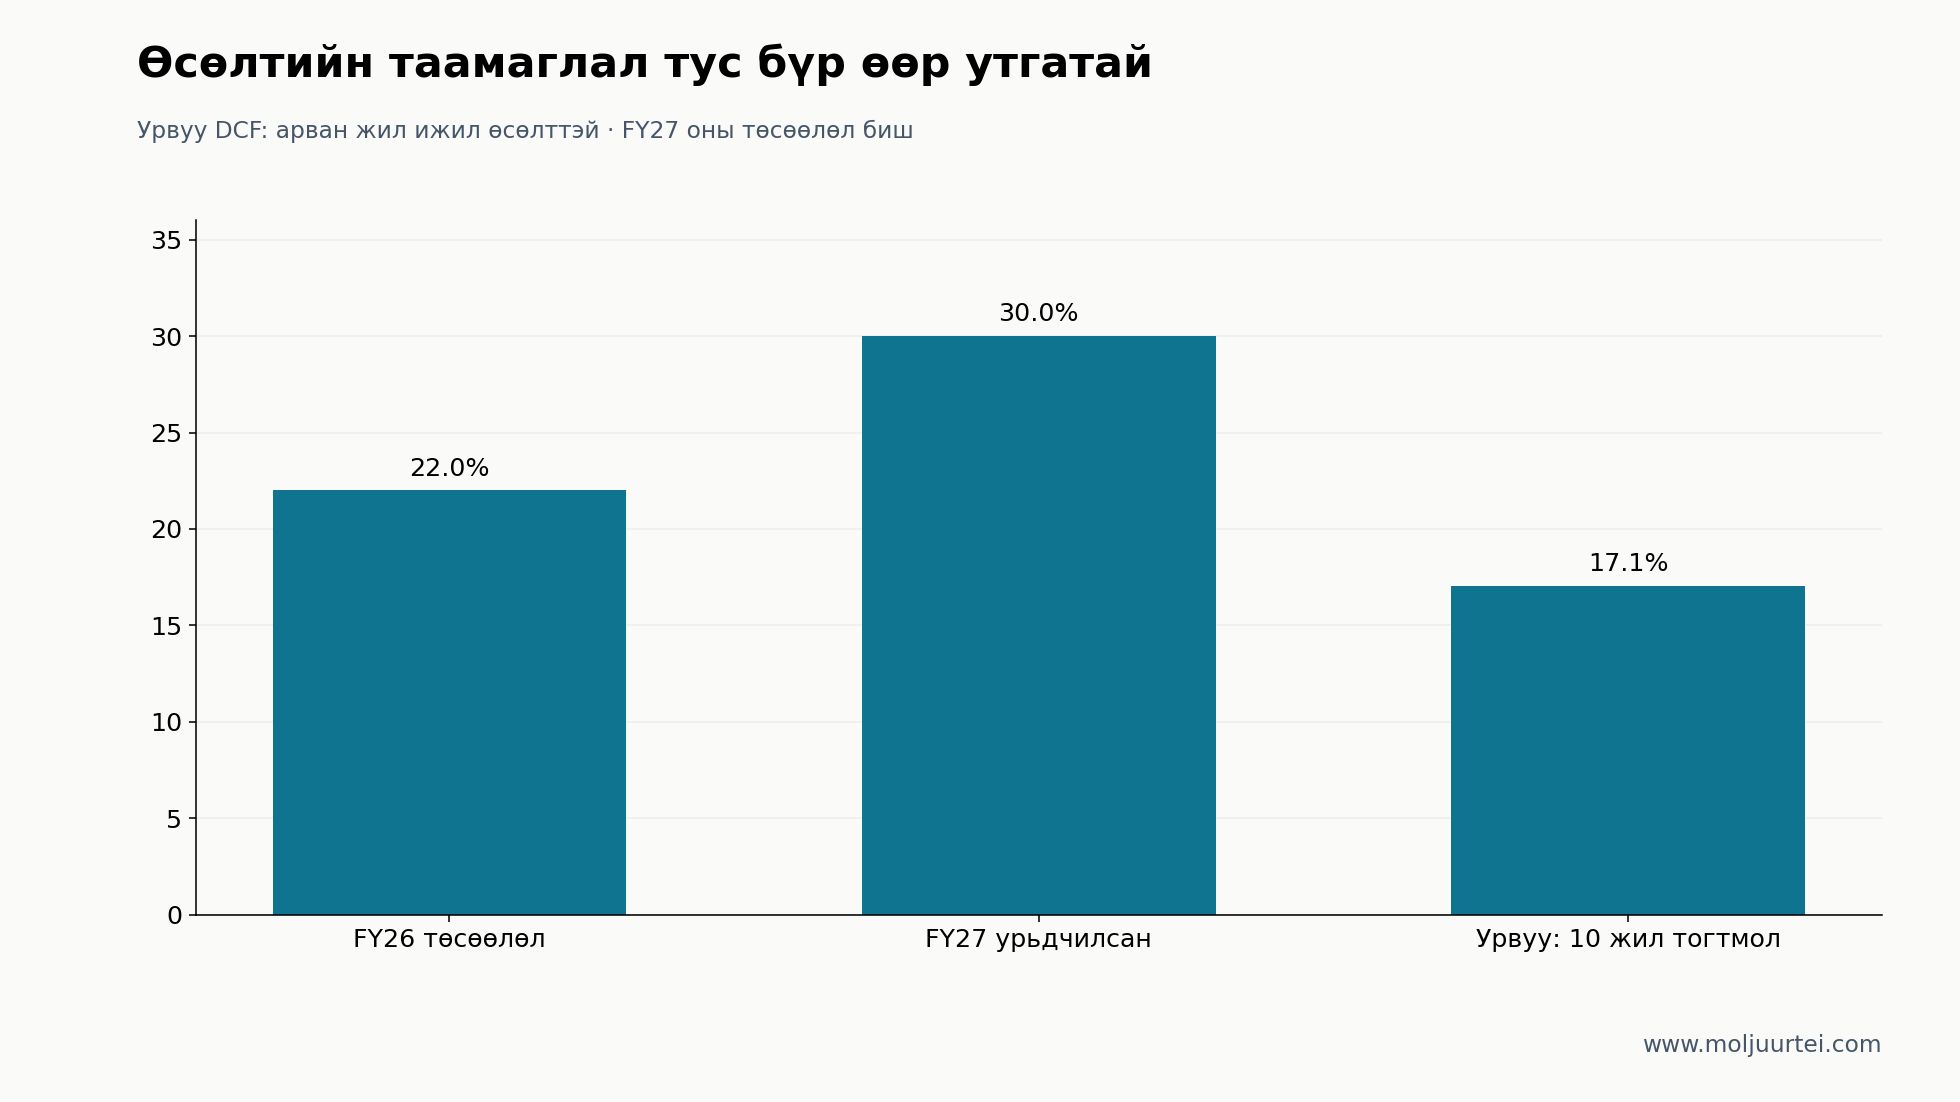
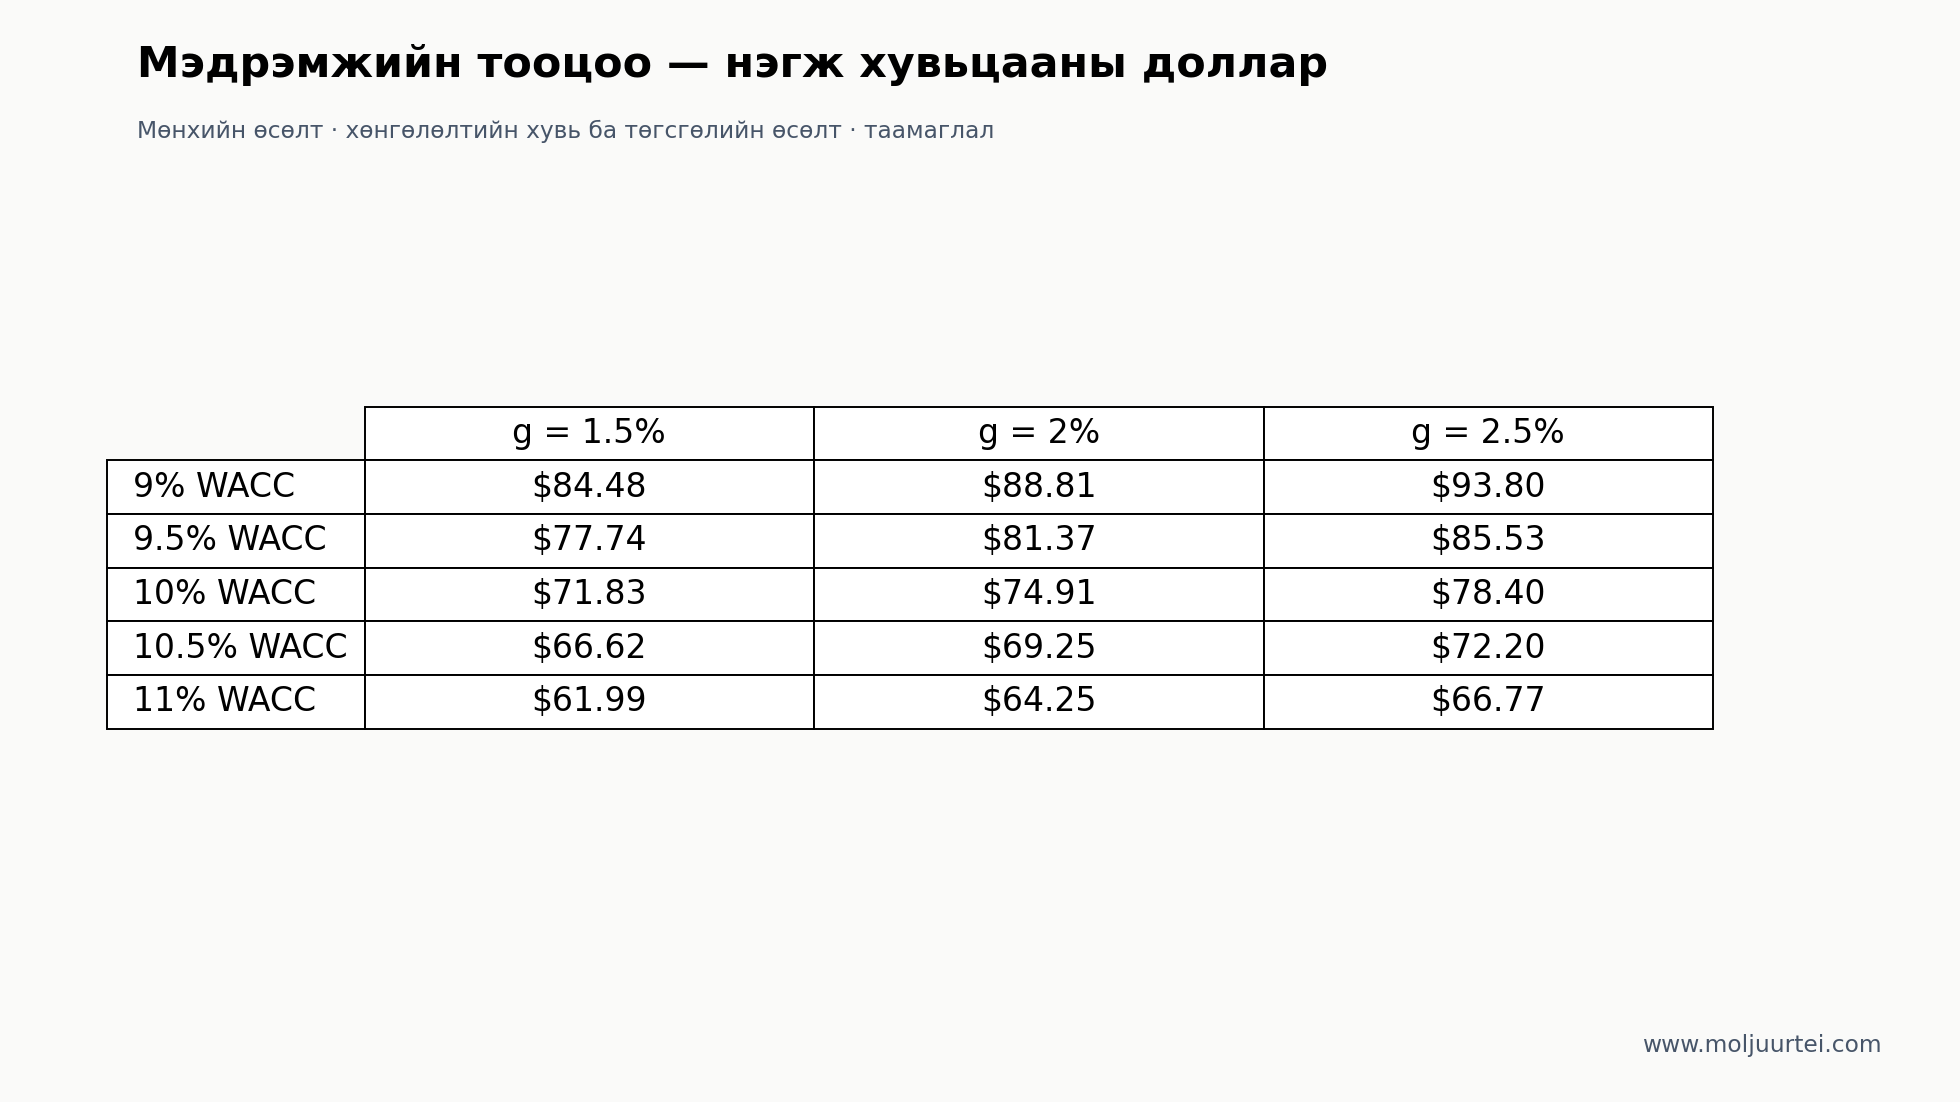
$56.22 үнээс урвуу DCF бодоход бусад таамаглалыг хэвээр байлгаж, арван жил бүрт тогтмол ойролцоогоор 17.1% орлогын өсөлт гарна. Зах зээл зөвхөн FY27 онд 17.1% хүлээж байна гэсэн үг биш; эхлээд удирдлагын төсөөллөөр өсөөд дараа нь саардаг суурь зам өөр. Суурь мөнхийн өсөлтийн зам дээр хөнгөлөлтийн хувийг бодоход ойролцоогоор 11.9%. Энэ нь загвараас гарсан өгөөжийн параметр болохоос хувьцаа эзэмшигчид амласан өгөөж биш. WACC 9–11%, төгсгөлийн өсөлт 1.5–2.5% үед үнэлгээ $61.99–$93.80. Энэ нь мэдрэмжийн тооцоо, статистикийн итгэлцлийн интервал биш.
Дүгнэлтийн суурь нь үржүүлэгчээс өмнө бүтээгдэхүүний нэвтрэлт, орлого мөнгө болж хувирах чадвар. Penguin харилцагчдын хэрэглээ тэлж буй нотолгоо, өсгөсөн ойрын төсөөлөл, шаталсан санах ойтой AI ажиллуулах системд эзлэх байр суурьтай. Аравдугаар сар хүртэл хүлээх нь баланс, FY27 төлөвийг тодруулна. Гэхдээ гүйцэтгэл үндэслэлийг баталбал илүү өндөр үнээр авах өртөгтэй байж болно. Урьдчилж оролцох нь урьдчилсан төсөөлөл, эргэлтийн хөрөнгийн эрсдэл, түр суурьтай шингэрэлтийн тооцоог хүлээн зөвшөөрнө. Бүтээгдэхүүний нийлүүлэлт ганц улирлаар хойшлоход бус, харилцагчийн тэлэлт болон мөнгө олох механизм ажиллахаа болиход үндэслэл эвдэрнэ.
Мөнгөн урсгалын тооцоо
Доорх бүх төсөөллийг нэг шинэчилсэн тооцооноос гаргасан. Өөрөөр заагаагүй бол сая доллар. 68 сая хувьцааны мөр нь үнэлгээний бүрэн шингэрүүлсэн таамаглал болохоос FY26 GAAP EPS тооцох 59 сая жигнэсэн дундаж хувьцааны төсөөлөл биш.
Хүснэгтийн нэр томьёо: EBITDA; FCF.
Хүснэгтийн нэр томьёо: SG&A; WACC.
FY26 нийт ашгийн хувь, үйл ажиллагааны нийт зардлыг бүх хувилбарт удирдлагын ижил төсөөлөлд тогтоосон. Хувилбар тус бүрийн нийт ашиг, SG&A өөрчлөлт дараагийн жилүүдэд үйлчилнэ. Эргэлтийн хөрөнгө 21.6%, татвар 20%, хөрөнгө оруулалт 0.7%, 68 сая хувьцаа, $85 сая цэвэр нэхэмжлэл нь нийтлэг таамаглал. Хувилбаруудад магадлалын жин өгөөгүй.
Харьцуулах компаниудын суурь
Үнэ нь есдүгээр сарын 25-ны хаалт. Хуваарь болон хөрөнгийн бүтэц нь есдүгээр сарын 7-ны workbench зураглалд хадгалсан компани тус бүрийн тайлагнасан жилийн өгөгдөл. EV = шинэчилсэн үнэ × тайлагнасан шингэрүүлсэн хувьцаа + тайлагнасан цэвэр өр. Эдгээр нь үнийг шинэчилсэн жилийн тайлангийн суурьтай үржүүлэгч; одоогийн TTM эсвэл шинжээчдийн ирээдүйн ашгийн үржүүлэгч биш. Санхүүгийн жилүүдийн зөрүү, дараах балансын өөрчлөлт харьцуулалтыг хязгаарлана.
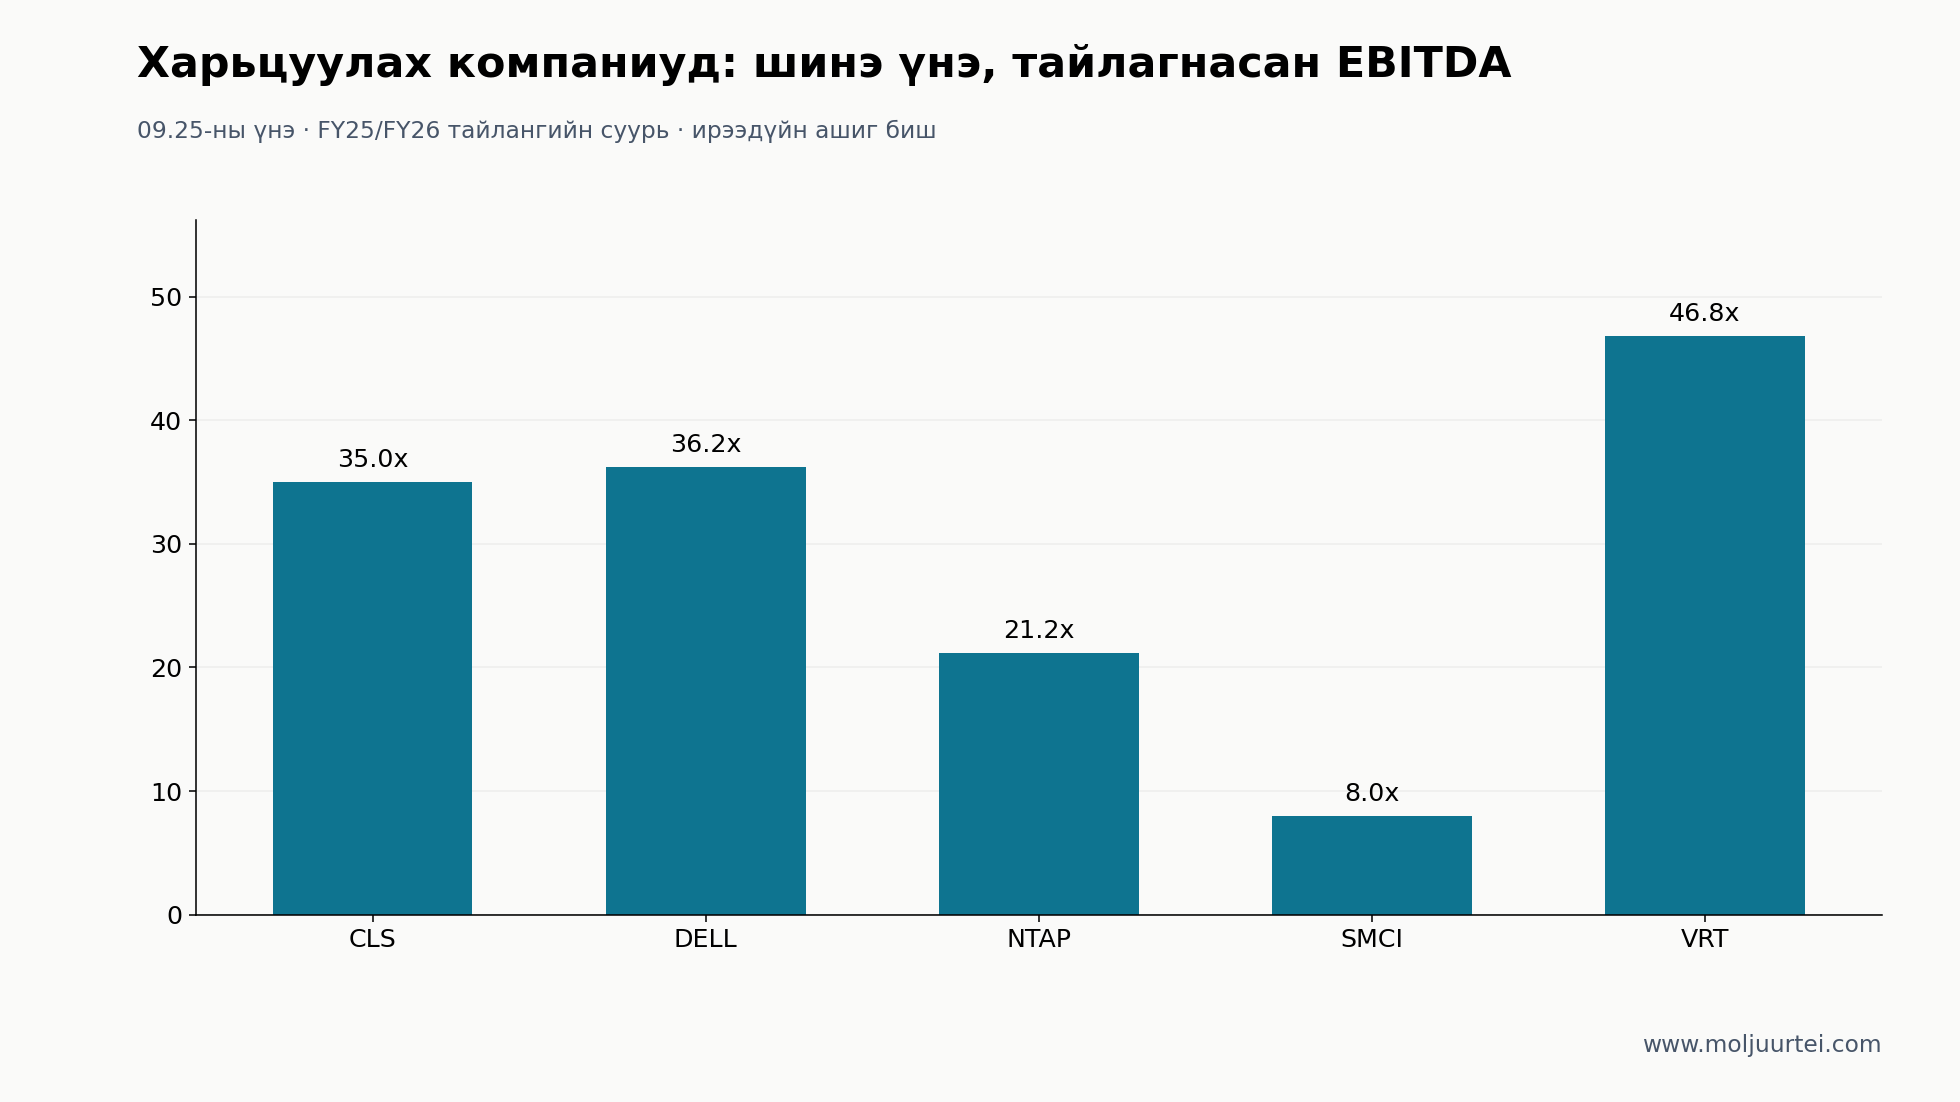
HPE тайлагнасан үйл ажиллагааны ашиг сөрөг учраас хасагдсан. ALAB, MRVL нь санах ой, холболтын эрэлтийн ижил хөдөлгөгчтэй ч систем нэгтгэгчтэй ижил ашгийн бүтэцгүй. VRT-ийг хасвал медиан 28.1×, гарах үнийн мэдрэмжийн тооцоо $167.42 болно. Penguin компанийн энэ загварын хөрөнгийн суурь дээрх төсөөлсөн жилийн ойролцоогоор 17.7× үржүүлэгчийг хэрэглэвэл $115.03. Model самбарт есдүгээр сарын 8-нд тусдаа 13.25× гарах үржүүлэгч хадгалсан байсан. Энэ нийтлэл хэрэглэгчийн тэр тохиргоог чимээгүй сольсонгүй.
Эх сурвалж ба шинэчлэл
Анхдагч эх сурвалж: Q3 FY26 мэдээ ба санхүүгийн тайлан; долдугаар сарын 14-ний санхүүжилтийн нөхцөл; долдугаар сарын 17-ны хаалт; есдүгээр сарын 9-ний Lektra мэдээ; аравдугаар сарын 6-ны тайлангийн хуваарь. Хадгалсан workbench-д FY25 жилийн тайлан, долдугаар сарын хурлын төсөөлөл, бүтээгдэхүүний судалгаа бий. Үнэ, опционы өгөгдлийг есдүгээр сарын 26-нд, есдүгээр сарын 25-ны хаалтаар шинэчилсэн. Энэ нь өдрийн дундах шууд ханш биш.