
META — Зар сурталчилгаа, агент ба мөнгөн урсгалын шалгалт
Шинэчлэл — 2026 оны 10-р сарын 31. Доорх судалгаа, үнэлгээний үнэ нь 10-р сарын 28–29-ний зураглал юм. Meta 10-р сарын 21-нд $64.60 тэрбумын орлого, $32.79 тэрбумын үйл ажиллагааны мөнгөн урсгал, −$2.12 тэрбумын чөлөөт мөнгөн урсгал тайлагнасан; 2026 оны капексийн төлөв $135–145 тэрбум. Amazon 10-р сарын 29-нд AWS-ийн орлого 39% өсөж $46.0 тэрбум болсныг мэдээлсэн ч сүүлийн 12 сарын чөлөөт мөнгөн урсгал −$42.4 тэрбум, 2026 оны мөнгөн капексийн төлөв $220 тэрбум орчим байв. Энэ үр дүн өмнөх хүлээгдэж буй үйл явдлыг орлоно. Дэд бүтцийн зарцуулалт өндөр хэвээр болохоос нийт салбар оргилдоо хүрснийг нотлохгүй. Oracle-ийн капексийн хуанли нь өөрийнх нь төсөөлөл. Meta-гийн дараагийн тайлангийн яг өдрийг энэ нягтлалаар компани баталсан гэж үзээгүй; 1-р сарын 27 нь тооцоолсон огноо хэвээр.
Хэрэглэгч юу хайж байгаагаа бичихэд бизнесүүд түүнд зар үзүүлэх эрхийн төлөө өрсөлддөг. Хэлний загвар, агентууд мэдээлэл хайх, бараа сонгох ажлын заримыг харилцан ярианд шилжүүлж байна. Meta-гийн эхлэл өөр: бичсэн хайлтгүйгээр хэрэглэгчид зар санал болгодог том бизнес, дээр нь шинээр гарсан Muse агенттай. Илүү оновчтой санал, худалдааны шинэ үйлчилгээ орлогыг өсгөж, дэд бүтцийн зарцуулалтын ачаалал цааш буурвал мөнгөн урсгал сайжрах боломжтой. Гэхдээ энэ үр дүн үйл ажиллагааны зардал, гэрээт үүрэг, бүтээгдэхүүний эрэлтээс хамаарна.
Юу өөрчлөгдсөн бэ
Сууриас нь эхэлье. Зар сурталчилгаа гэдэг нь боломжит худалдан авагчид бизнес мөнгө төлж хүргэдэг мэдээлэл юм. Хүн одоо бараа авах сонирхолтой байгааг илтгэх дохио зарын үнэ цэнийг нэмэгдүүлнэ. Хайлтын систем бичсэн асуултаас энэ сонирхлыг таньж, үр дүнгийн хажуугийн зарын зайг дуудлага худалдаагаар борлуулдаг. Хэлний загвар асуултад харилцан яриагаар хариулна. Агент үүнээс цааш бараа харьцуулж, хэрэглэгчийн зөвшөөрлөөр даалгавар гүйцэтгэж чадна. Ингэснээр зарим худалдан авалт ердийн хайлтын зарын дуудлага худалдааг алгасаж болно. Харин бусад замд төлбөртэй санал, худалдааны платформ, зуучлалын шимтгэл оролцсоор байна. Өөрчлөгдөж буй зүйл нь зар бүхэлдээ алга болох бус, худалдан авах сонирхлыг хаана таньж орлого болгох вэ гэдэг юм.
Жорж Гилдер 2018 оны Life After Google номдоо хэрэглэгчийн анхаарлыг цуглуулж сурталчлагчдад борлуулах загвар өөрчлөгдөнө гэж үзсэн. Тэр Brave хөтчийн мөрдөлт хаах, хэрэглэгчид токеноор урамшуулал өгөх аргачлалыг нэг боломж гэж тайлбарлажээ. Өнөөгийн өөрчлөлт өөр сувгаар өрнөж байна: ChatGPT, Gemini, 2026 оны 9-р сард гарсан Meta-гийн хувийн агент нь хэрэглэгчийн асуулт, даалгаврыг харилцан ярианд авчирдаг. Энэ нь Гилдерийн дэвшүүлсэн асуудалтай холбоотой тайлбар болохоос түүний таамаг бүхэлдээ батлагдсан гэсэн үг биш.
Google-ийн гуравдугаар улирал энэ механизмыг тоогоор харуулж байна. Search & other орлого 12%-иар өсөж $63.35 тэрбумд хүрсэн нь хоёрдугаар улирлын 17%-ийн өсөлтөөс удааширсан, харин Alphabet хайлтын тоо сүүлийн таван жилийн хамгийн хурдан өссөн гэж мэдэгдэв. Асуулт олон, орлого удаан. Alphabet-ийн бизнес хариуцсан захирал Филипп Шиндлер 10-р сарын 28-ны дуудлагад нэг шалтгааныг нэрлэсэн:
AI Mode-ийн хайлтын хүчтэй өсөлт нөлөөлсөн гэдгийг тэмдэглэх нь зүйтэй, учир нь AI Mode-д бид орлогыг бага олж байсан.
Шиндлер валютын ханш, ЕХ-ны гаалийн өөрчлөлтийг ч дурдсан. Alphabet хиймэл оюуны хариулт дахь зар өргөжиж байгааг мэдээлсэн. AI Mode-ийн орлого олох чадвар одоогоор бага байгаа нь шилжилтийн зардлын нэг нотолгоо боловч Search-ийн 12%-ийн өсөлтөөс хиймэл оюуны нөлөөг дангаар салгаж болохгүй. Зарын харагдах зай цөөрөх нь асуулт тутмын орлогыг бууруулж болох ч үнэ, хэрэглээ, шинэ хэлбэрийн зар энэ нөлөөг хэсэгчлэн нөхөж болно.
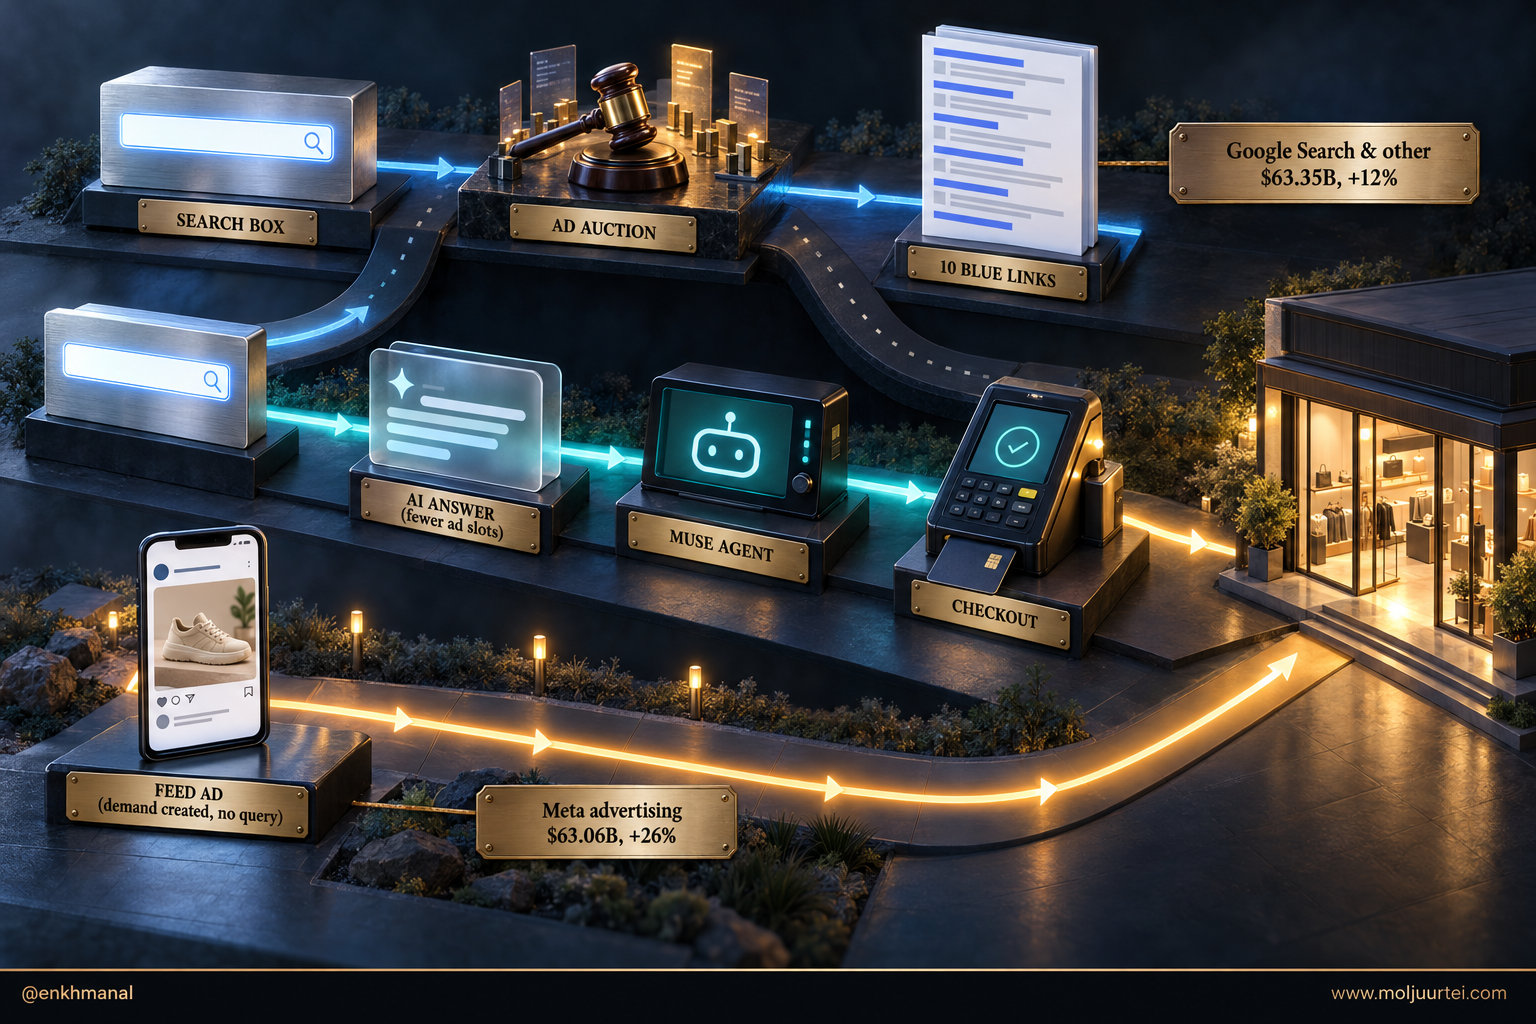
Дөрвөн зам зэрэгцэн хөгжиж болно. Google хиймэл оюуны хариултаас орлого олж, чатботууд зар нэмж, худалдааны платформууд хэрэглэгчээ өөрийн орчинд хадгалж, агентууд худалдаачдаас гүйлгээний шимтгэл авахыг зорьж болно. Meta лент дэх өргөн түгээлтээ шинэ агенттай хослуулдаг. Гэхдээ боломжит цорын ганц ялагч биш. Өрсөлдөгч агент, дэлгүүрийн нэвтрэх нөхцөл, сурталчлагчийн төсөв үндсэн бизнест нь ч нөлөөлнө.
Meta-гийн онцгой давуу тал нь бичсэн хайлт шаардахгүйгээр орлого олдог санал болгох болон зарын систем юм. Muse үүн дээр худалдан авалттай шууд холбоотой үйлчилгээ нэмэх боломжтой. Өөрийн тооцооллын хүчин чадал нь нэгжийн зардлаа удирдахад тусална. Гэхдээ дэд бүтэц худалдан авдаг байх нь нийлүүлэгчдээс илүү өгөөж олох баталгаа биш.
Тезис
Meta өдөр бүр 3.64 тэрбум хүн ашигладаг апп-уудаар бараа, үйлчилгээ санал болгож эрэлт бий болгодог. Muse нь агент руу шилжих худалдан авалтын даалгаврын заримыг авах боломжтой. Өнөөдрийн нотолгоо нь зарын үндсэн бизнесийн өсөлт; агентын шимтгэл нь хөгжүүлж буй орлогын загвар юм. Үйл ажиллагааны мөнгөн урсгал дэд бүтэц ба үйлчилгээний зардлаас хурдан өсвөл чөлөөт мөнгөн урсгал сэргэж болно. Капекс удахгүй оргилдоо хүрнэ, эсвэл агент ашигтай түвшинд хүрсэн гэдэг нь хараахан батлагдаагүй.
Бид 7-р сард Meta-гийн дэд бүтцийн санхүүжилтийн тухай нийтэлсэн. Одоо хөрөнгө оруулалтын шаардлага болон шинэ бүтээгдэхүүний хэрэглээг хамтад нь шалгах боломжтой болсон.
Бизнес ба суурь нөхцөл
Meta үндсэндээ нэг бизнес. 2026 оны 3-р улиралд зар сурталчилгаа орлогын 97.6%-ийг бүрдүүлж, Family of Apps (Facebook, Instagram, WhatsApp, Messenger, Threads) $17.12 тэрбумын үйл ажиллагааны ашиг олсон бол Reality Labs $4.13 тэрбумын алдагдал хүлээсэн. Орлого = зарын үзэлт × нэг зарын үнэ: үзэлт 10%, үнэ 14% өссөн нь нэмэлт зайг илүү өндөр үнээр шингээсэн гэсэн үг. Өдөр тутмын нэг хэрэглэгчээс олох дундаж орлого улиралд $17.72 болсон.
Хүснэгтийн нэр томьёо: сегмент.
Орлогын цэвэр өсөлтийн 97% орчмыг зар бүрдүүлжээ. Төлбөртэй мессеж, захиалгын орлого жижиг сууриас 59% өссөн. Энэ нь нэмэлт орлого олох сувгийг харуулах боловч ирээдүйн агентын худалдааны бүх орлого энэ мөрөнд бүртгэгдэнэ гэж компани хэлээгүй.
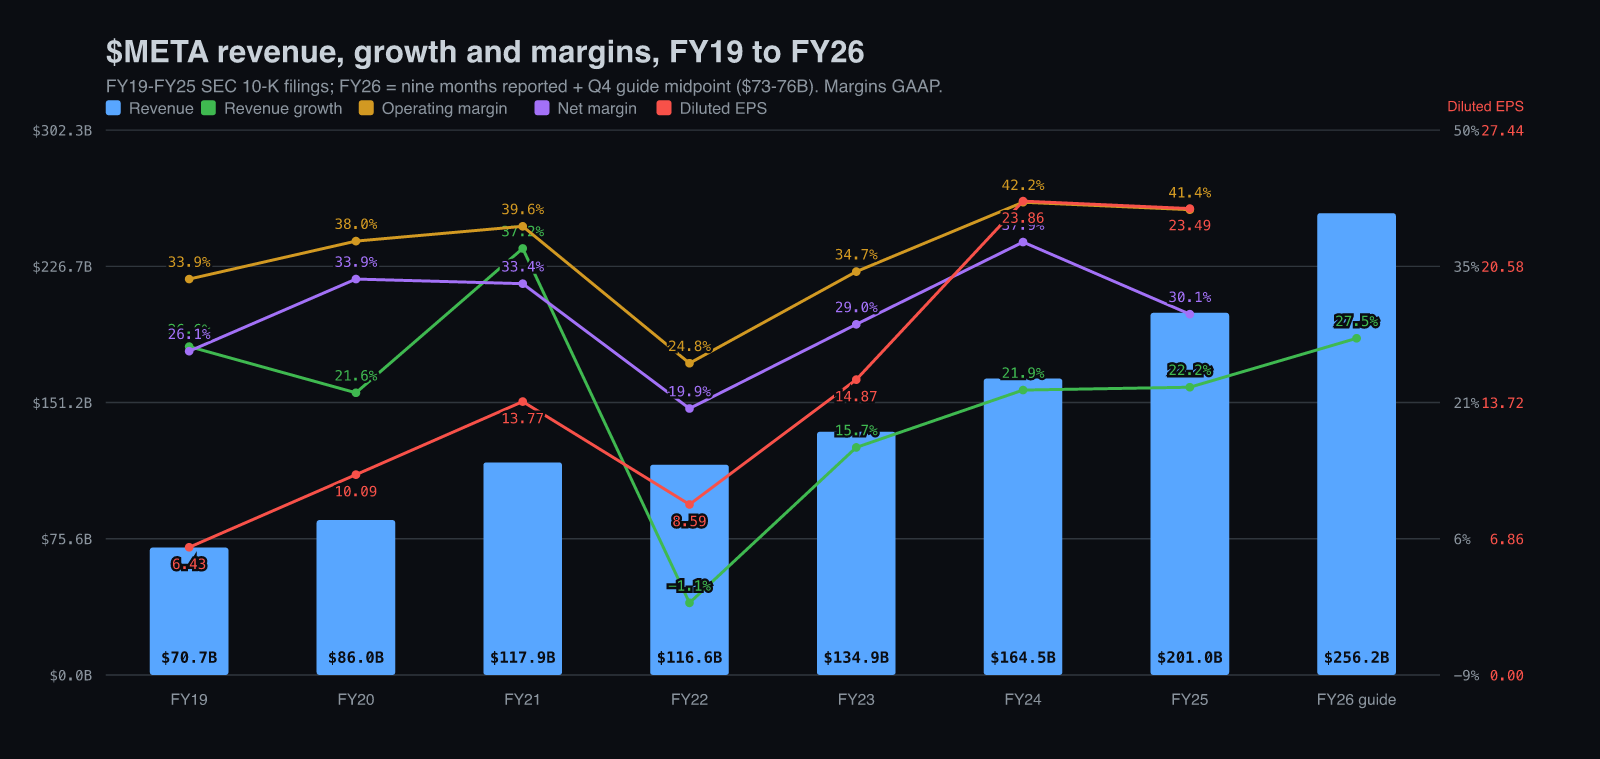
Meta-гийн орлогын өсөлт дахин хурдассан ч дэд бүтцийн зардал ашгийн хувьд нөлөөлж байна. Жилийн орлого FY19-д $70.70 тэрбум байснаа FY25-д $200.97 тэрбум болжээ. Жилийн өсөлт FY19–FY25-д дараалан 26.6%, 21.6%, 37.2%, −1.1%, 15.7%, 21.9%, 22.2%; үйл ажиллагааны маржин мөн хугацаанд 33.9%, 38.0%, 39.6%, 24.8%, 34.7%, 42.2%, 41.4% байв. Цэвэр ашгийн маржин FY19-д 26.1%, FY24-т 37.9%. FY25-ийн 30.1%-ийн дүнд нэг удаагийн $15.93 тэрбумын татварын зардал нөлөөлсөн. Есөн сарын орлого, Q4 төлөвийн дундажийг нэмбэл FY26-д $256 тэрбум орчим буюу 27.5%-ийн өсөлт гарна.
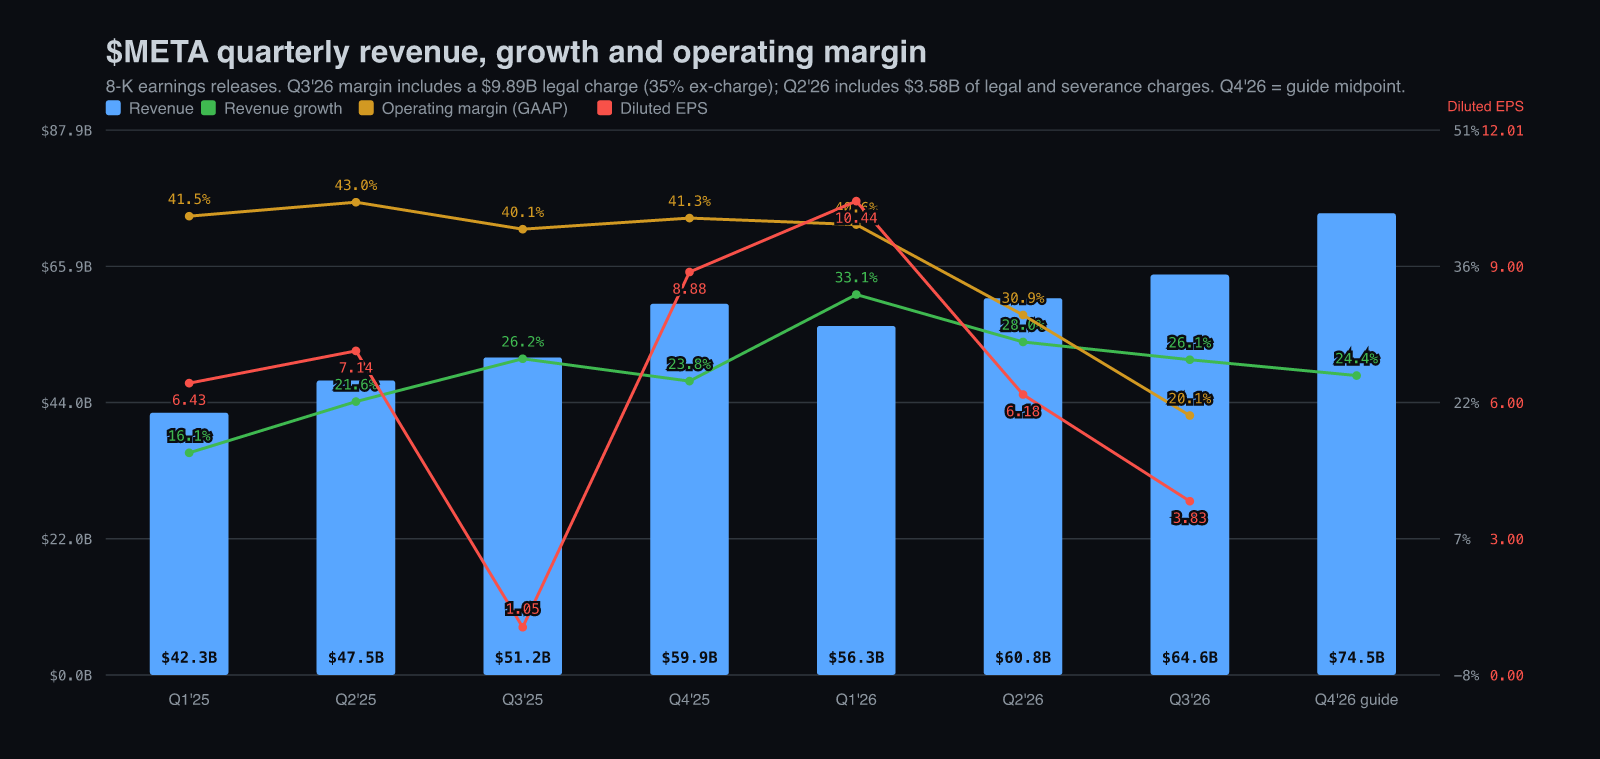
Улирлаар нь задалж харвал орлогын өсөлт Q1–Q4 2025-д 16.1%, 21.6%, 26.2%, 23.8%, харин Q1–Q3 2026-д 33.1%, 28.0%, 26.1% байв. Q4 2026-ийн $73–76 тэрбумын төлөвийн дундаж 24% орчим өсөлт илэрхийлнэ. GAAP үйл ажиллагааны маржин Q1–Q4 2025-д 41.5%, 43.0%, 40.1%, 41.3%, Q1 2026-д 40.6% байгаад Q2-т 30.9%, Q3-т 20.1% болжээ. Q3-ийн $9.89 тэрбумын хууль зүйн тохиролцооны зардлыг хасвал 35.4% гарна. Үлдсэн дарамтад элэгдэл, гаднын дата төвийн үйлчилгээний төлбөр оролцоно. Дэд бүтцийн хөрөнгө оруулалт мөнгө зарцуулсан өдрөөр дуусахгүй, дараа нь зардлаар тайланд нөлөөлдөг.
Google-тэй харьцуулахад чухал нь доорх график. Хоёр жилийн өмнө Google Search улиралд Meta-гийн нийт зарын орлогоос ойролцоогоор $8 тэрбумаар илүү олдог байв. 2026 оны 3-р улиралд зөрүү $0.29 тэрбум болсон, учир нь Meta-гийн зар 26%, Search 12% өссөн.
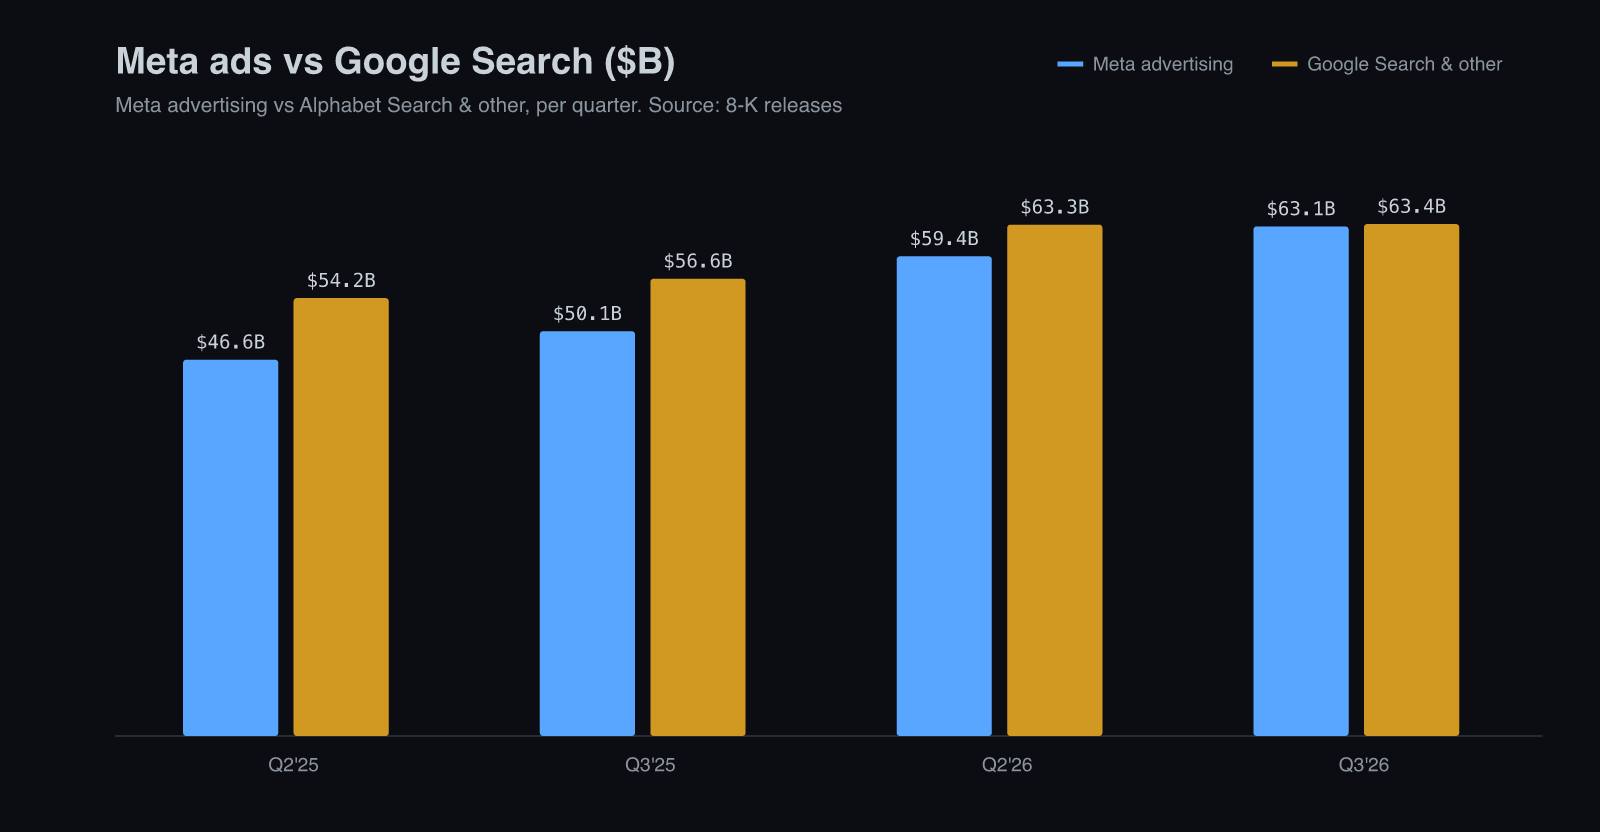
Q3-ийн $64.6 тэрбумын орлого өмнөх $61–64 тэрбумын төлөвийн дээд хязгаараас давсан. Q4-ийн $73–76 тэрбум нь 22–27% орчим өсөлт илэрхийлнэ. Капексийн төлөв $130–145 тэрбумаас $135–145 тэрбум болж, доод хязгаар нь өссөн. Нэгдүгээр сарын $115–135 тэрбумаас хойш зарцуулалтын төлөв нэмэгдсэн нь мөнгөн урсгалын гол эрсдэл юм. Судалгааны үнийн зураглалд хувьцаа тайлангийн дараах өдөр $697.52-оос $648.85, 10-р сарын 28 гэхэд $612.49 болсон гэж тэмдэглэсэн.
Meta хэрэглэгч зөвхөн хайлт бичсэнээр биш, сонирхол төрснөөр эхэлдэг худалдаанд оролцохыг зорьж байна. Компанийн тооцоогоор өөрийгөө жижиг бизнес гэж тодорхойлсон дор хаяж 500 сая байгууллага түүний апп-уудаар хэрэглэгчдэд хүрдэг. Цукерберг Америкийн нэг хэрэглэгчээс жилд хэдэн зуун долларын орлого олдог гэж тайлбарласан. Шинжилгээний асуулт нь агентын үйлчилгээ энэ суурь дээр нэмэлт орлого бий болгох эсэх юм.
Технологи ба давуу тал
Хүн “гүйлтийн гутал” гэж хайвал худалдан авах сонирхол нь ил байдаг тул гутлын брэнд зарын үнэ санал болгоно. Харин лентэд зар үзүүлэхэд хэрэглэгч асуулт бичээгүй байдаг. Систем өмнөх зан төлөвөөс нь тухайн бичлэгийг үзвэл бараа авах магадлалыг таамаглана. Ийм сонголт хийхэд шууд бичсэн асуултаас илүү олон дохио хэрэгтэй. Meta олон жилийн хэрэглээний мэдээлэл, өргөн түгээлтээр энэ таамаглалаа сайжруулж ирсэн.
Зар сонголт хэд хэдэн загвараар дамжина. Andromeda сая сая зараас тохирох цөөн хувилбар шүүнэ. GEM тэдгээрийг эрэмбэлнэ. Q2-т танилцуулсан Meta Generative Recommender нь зарын агуулга, хэрэглэгчийн сонирхлыг хэлний загварын аргаар холбож сонголтыг сайжруулна. Q3 хурлаар компани GEM-ийг өргөжүүлсэн нь апп-ын зарын дараах үйлдлийг 9.6%, Facebook Feed-ийн шинэ шүүлт зорилтот бүлэгт бараг 2%, Andromeda-ийн сайжруулалт Facebook дээр 1.4% нэмэгдүүлсэн гэж мэдээлсэн. Эдгээр нь өөр өөр туршилтын үр дүн; хооронд нь нэмж нийт өсөлт гэж үзэхгүй. Том орлогын сууринд жижиг сайжруулалт ч мөнгөн дүнд чухал байж болно.
Muse хэрэглэгчийн даалгаврыг гүйцэтгэх шинэ үйлчилгээ юм. Хамгаалагдсан виртуал компьютер, хөтөчтэй бөгөөд хэрэглэгчийн олгосон эрхийн хүрээнд имэйл, хуанли, төлбөрийн хэрэгслүүдтэй холбогдоно. Апп хаагдсаны дараа ч ажлаа үргэлжлүүлж, худалдан авалт зэрэг үйлдэлд зөвшөөрөл авна. Үүний суурь нь 2026 оны 4-р сарын 8-нд гарсан Muse Spark болон компанийн хамгийн дэвшилтэт загвар гэж нэрлэсэн Muse Wonder. Q3 хурлаар удирдлага эхний зургаан долоо хоногийн хэрэглээг тайлбарласан.
Muse-ийн хамгийн түгээмэл хэрэглээ бол худалдан авалт бөгөөд Muse ашигладаг хүмүүсийн дөрөвний нэгээс илүү нь үүнийг хийж, дундаж худалдан авалт нь $200-оос дээш байна.
Удирдлагын мэдээллээр Muse-ийг АНУ, Канадад зургаан долоо хоног орчимд 10 сая гаруй хүн тохируулсан бөгөөд тухайн өдөр ойролцоогоор 25% нь ашигладаг байжээ. Энэ нь эхний хэрэглээний нотолгоо болохоос хэрэглэгчид удаан үлдэж буйг хэмжсэн бүлгийн үзүүлэлт, эсвэл батлагдсан орлогын загвар биш. Агент худалдан авалтад тусалбал шимтгэл авах боломж бий. Гэхдээ дэлгүүрүүдийн нэвтрэх нөхцөл хязгаарлана: судалгаанд Amazon-ийн төлбөрийн шатны хориг, харин Walmart, Shopify-ийн худалдаачид зэрэг бусад сувгийг дурдсан.
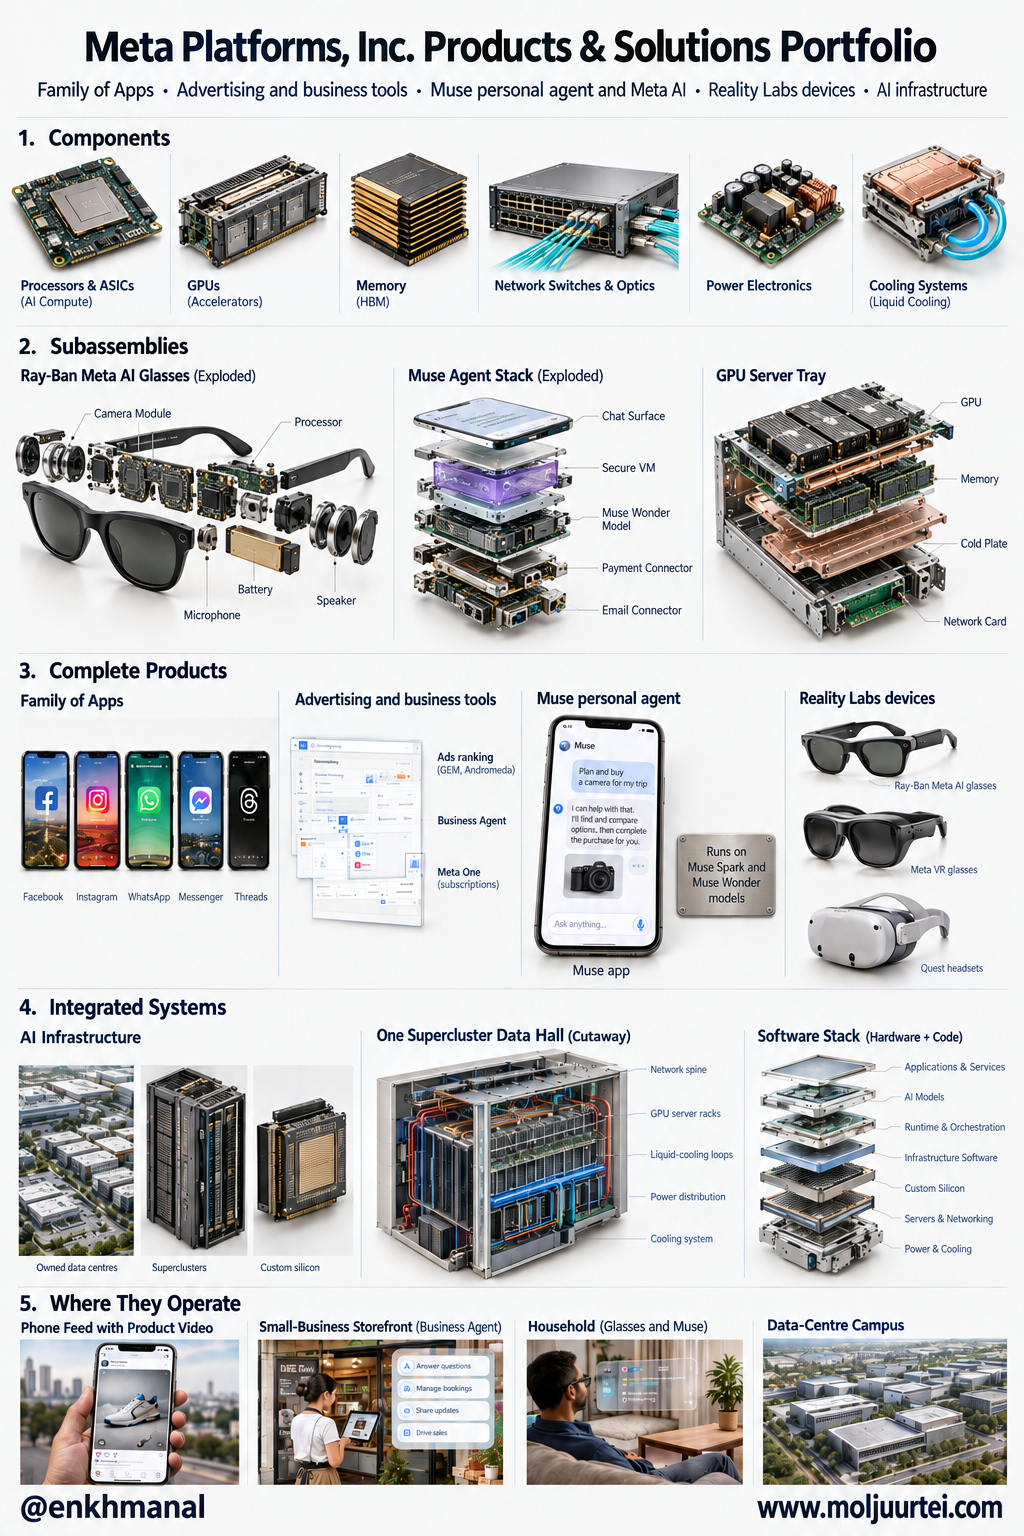
Meta агуулга ойлгох ажлыг өөрийн Muse загварт шилжүүлсэн офлайн туршилтаар нэгжийн боловсруулалтын зардлыг 80%-иас илүү бууруулсан гэж мэдээлсэн. Өөрийн чип нь сурсан загвараар хариу боловсруулах буюу inference-ийн зардлыг ч багасгаж болно. Гэхдээ загвар, тоног төхөөрөмжөө эзэмших нь цахилгаан, элэгдэл, ажилтан, гаднын дата төвийн төлбөрийг арилгахгүй. Офлайн туршилтын хэмнэлтийг компанийн нийт ашгийн бодит өсөлттэй адилтгахгүй.
Замын зураг ба R&D
Хөгжүүлэлтийн гол зорилго нь Muse-ийн хэрэглээг өргөжүүлэхийн зэрэгцээ нэг хэрэглэгчид үйлчилгээ үзүүлэх зардлыг бууруулах юм. Удирдлага Muse-ийг 2026 оны 11-р сараас Meta-гийн нүдний шилэнд хүргэх, Meta өөрөө ч агуулгыг харахгүй байхаар төлөвлөсөн нууцлалтай виртуал орчин хөгжүүлэх тухай ярьсан. Muse Charm халаасны төхөөрөмжийн ажил ч үргэлжилнэ. Muse одоогоор АНУ, Канадад хязгаарлагдсан бөгөөд их тооцоолол шаарддаг. Компани оргил бус цагийн хүчин чадал, жижигрүүлсэн загвар, хариу боловсруулах ажиллагааг сайжруулж ирэх жилд тооцооллын үр ашгийг арав дахинаас илүү өсгөх зорилт тавьсан. Энэ нь ирээдүйн зорилт, биелсэн хэмнэлт биш.
Meta орлогыг хэд хэдэн сувгаар олохоор төлөвлөсөн: ихэнх хэрэглэгч үнэгүй ашиглана, худалдаачин гүйлгээний шимтгэл төлөх боломжтой, өндөр хэрэглээ ба бизнесийн нэмэлт үйлчилгээ захиалгатай байна. Чандракант Десайгийн удирдах Meta Enterprise Platform нь Muse Wonder-ийн API, Muse Code-ийг санал болгоно. Q3 хурлаар Muse-ийн орлогыг тусад нь зарлаагүй. Meta One-ийн захиалга болон туршилтын нийлбэр 15 саяас давсан; хамтарсан зарын тухайн үеийн хурдыг жилчилсэн орлого $15 тэрбумаас давж 97% өссөн. Туршилтын бүх хэрэглэгч төлбөртэй захиалагч биш, жилчилсэн хурд нь бүтэн жилийн бүртгэсэн орлоготой адил биш.
Үүнд их хэмжээний дэд бүтэц хэрэгтэй. Компани тус бүр нэг гигаваттаас дээш дөрвөн суперкластер, АНУ-ын 23 муж дахь дата төв, 2026 онд хүчин чадлаа бараг хоёр дахин нэмэх төлөвөө тайлбарласан. Reality Labs-ийн энэ жилийн $18–19 тэрбумын алдагдлыг 2027 онд $15 тэрбум орчим болгохоор зорьж, хөрөнгө оруулалтаа хиймэл оюунд шилжүүлж байна.
Нөхцөл байдал: яагаад буруу үнэлэгдэж байна
Үнэлгээний гол маргаан нь орлогоо сулруулахгүйгээр дэд бүтцийн зарцуулалтын ачааллыг цааш бууруулж чадах эсэх юм. Meta голчлон өөрийн бүтээгдэхүүнд зориулж, үүлэн үйлчилгээний компаниуд харилцагчийн гэрээгээр ч хүчин чадал барьдаг. Эдийн засгийн ялгаа бий ч Meta хүссэн үедээ бүх зардлаа зогсооно гэсэн үг биш. Түүнд том гэрээт үүрэг, өөрийн API бизнес ч бий. Санхүүгийн захирал нь 4-р сард зарцуулалтын уян хатан байдлыг ингэж тайлбарласан:
хэрэв бидэнд таамагласан хэмжээгээр хэрэггүй болбол бид одоо барьж буй хүчин чадалдаа дасан өсөхийн хэрээр түүнийг удаан ашиглалтад оруулах эсвэл ирэх жилүүдэд зардлаа бууруулж болно.
Есөн сарын үйл ажиллагааны мөнгөн урсгал $96.9 тэрбум, жилийн өсөлт нь 22% орчим байв. Санхүүгийн түрээсийн үндсэн төлбөрийг оруулсан капекс $85.8 тэрбумын дараа тайлагнасан чөлөөт мөнгөн урсгал $11.0 тэрбум; хэвлэсэн тойм дүнгүүдийг хасвал $11.1 тэрбум гарна. Q3 дангаараа $9.86 тэрбум цэвэр ашиг, $32.79 тэрбум үйл ажиллагааны мөнгөн урсгалтай ч $34.91 тэрбумын капексийн дараа чөлөөт мөнгөн урсгал −$2.12 тэрбум болсон. Хуулийн зардал ашигт нөлөөлсөн бол төлбөрийн хугацаа, мөнгөн бус зүйлс ашиг ба үйл ажиллагааны мөнгөн урсгалыг ялгадаг. Үйл ажиллагаа их мөнгө бий болгож байгаа ч дэд бүтцийн зарцуулалт өндөр хэвээр.
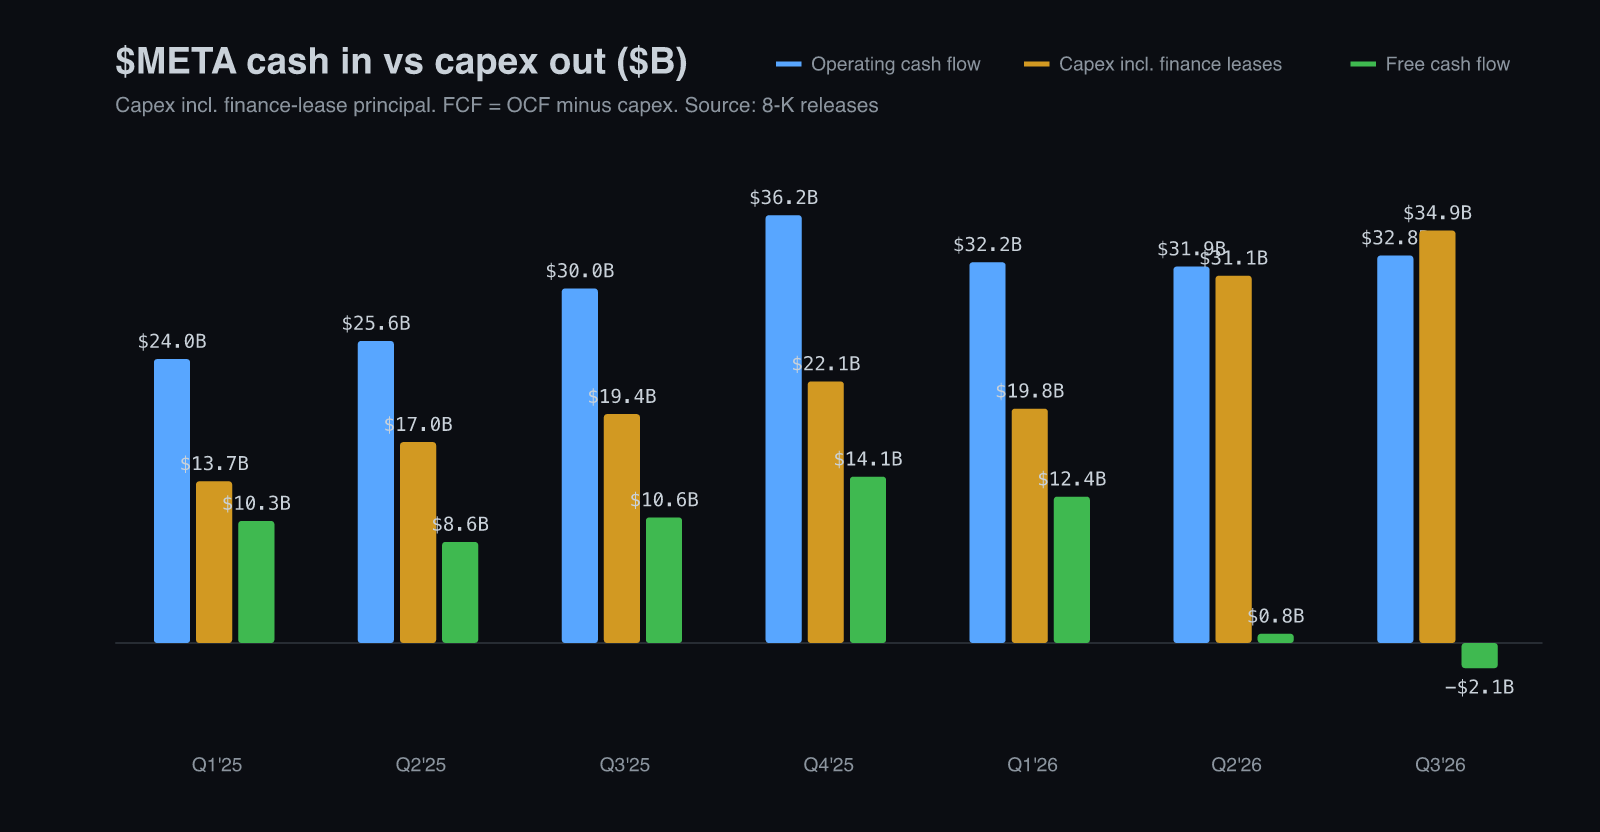
Meta 2022 онд орлого буурч байхад үндсэн хөрөнгөд $31.4 тэрбум зарцуулж, 2023 оны “үр ашгийн жил”-д $27.3 тэрбум болгосон. Тэр хооронд чөлөөт мөнгөн урсгал $19.0 тэрбумаас $43.8 тэрбум, үйл ажиллагааны маржин 24.8%-иас 34.7% болсон. Энэ нь дараа улиралд заавал танана гэсэн таамаг биш. Удирдлага гэрээт үүргийн хүрээнд капиталаа хуваарилж чаддгийг харуулах жишээ юм. Бусад нөхцөл ижил байхад $10 тэрбумаар бага зарцуулах нь 2.57 тэрбум хувьцаанд нэгж тутам $3.90 орчим чөлөөт мөнгөн урсгал нэмнэ. Гэхдээ уг хэмнэлт ирээдүйн орлого, үйл ажиллагааны зардалд нөлөөлж болно.
Жишээ тооцоонд 2026 оны бүтэн жилийн үйл ажиллагааны мөнгөн урсгалыг $140 тэрбум гэж таамаглав. Энэ нь есөн сарын дүнг шууд жилчилсэн тоо биш. Дараа нь жилд 18% орчим өсвөл 2027 онд $165 тэрбум, 2028 онд $195 тэрбум орчим болно. Капекс хоёр жилд хоёуланд нь $185 тэрбум байвал чөлөөт мөнгөн урсгал эхлээд −$20 тэрбум, дараа нь +$10 тэрбум. Харин 2028 оны капекс 10% буурч $166.5 тэрбум болбол $28.5 тэрбум орчим гарна. Энэ нь Meta-гийн төлөв бус, шинжээчийн таамаглал юм. Үйл ажиллагааны мөнгөн урсгалын өсөлт, үйлчилгээний зардал, гэрээт үүрэг нь биелэх эсэхийг шийднэ.
Одоо бидний судалгааг эхлүүлсэн мэдэгдэл. 10-р сарын 28-ны хөрөнгө оруулагчдын өдөрт Oracle хиймэл оюуны томоохон барилгачдаас анх удаа өөрийн оргилын огноог зарлав:
Гэрээт RPO-г хангахын тулд хүчин чадал нийлүүлэлтийг хурдасгаж байгаа нь биднийг 2027, 2028 санхүүгийн жилд капексийн оргил үе рүү хөтөлж, 2029 санхүүгийн жилд капекс буурна.
Oracle-ийн FY28 2028 оны 5-р сард дуусна. Компани FY28-ийн хоёрдугаар хагаст чөлөөт мөнгөн урсгалаа эерэг болгох, FY29-д дор хаяж $30 тэрбумд хүргэх, өрийн дахин санхүүжилтээс бусад нэмэлт хөрөнгө босголтыг FY30 хүртэл $20 тэрбумаар хязгаарлах зорилттой. Энэ нь Oracle-ийн төлөв болохоос бүх хиймэл оюуны дэд бүтэц оргилдоо хүрч буйн нотолгоо биш. Alphabet, Microsoft өндөр хөрөнгө оруулалт үргэлжлэхийг мэдээлсэн. Amazon-ийн 10-р сарын 29-ний үр дүнг доорх шинэчлэлд оруулсан; цааш болох үйл явдал гэж үзэхгүй.
Хүснэгтийн нэр томьёо: капекс.
Хөрөнгө оруулалтын цикл дуусаагүй. Тооцооллын хүчин чадал худалдан авагчийн орлого өссөөр, нэмэлт хөрөнгийн хэрэгцээ удааширвал ашигтай байж болно. Харин нийлүүлэгч гэрээт эрэлт, үйлчилгээ, хүчин чадлын ашиглалтаар өсөж болно. Meta-гийн сурсан загварууд ч ажиллуулах зардал, шинэчлэл, тоног төхөөрөмжийн солилт шаарддаг. Судалгаанд 2025 оны 11-р сараас 2026 оны 10-р сарын 28 хүртэлх өөрчлөлтийг META −5.5%, MSFT +7.9%, AMZN +9.2%, GOOGL арилжааны дараах өөрчлөлтөөс өмнө +1.5% гэж харьцуулсан. Энэ түүхэн зөрүү дангаараа буруу үнэлэгдсэнийг нотлохгүй.
Удирдлага ба туршлага
Энэ бол үүсгэн байгуулагчийн удирддаг компани бөгөөд Meta-гийн 10-р сарын 21-ний мэдээллийн мэдэгдлээр тэрээр санал өгөх эрхийн 60.6% орчим, эдийн засгийн ашиг сонирхлын 13.4% орчмыг эзэмшдэг. Капексийн шийдвэр түүнийх учир энэ бол засаглалын хамгийн чухал баримт.
Хүснэгтийн нэр томьёо: капекс; чөлөөт мөнгөн урсгал; COO; CTO.
Цукербергийн удирдлагын туршлага хоёр талыг харуулна. 2023 онд зардал, ажилтны тоог эрс бууруулсан. Нөгөө талд Reality Labs-ийг орлого нь бага байхад олон жил санхүүжүүлсэн. Muse эхний хэрэглэгчтэй болсон ч түүнийг ашигтай бизнес болгох ажил үлдэж байна.
Эрсдэл ба тезисийг юу эвдэх вэ
Капекс удахгүй оргилдоо хүрнэ гэдэг нь хамгийн эмзэг таамаглал. Meta-гийн баримт бичгүүд эрт бууралт батлахгүй. 10-р сарын 21-ний мэдээллийн мэдэгдэлд урт хугацааны гурван төсөөлөл бүгд 2026 оны намраас эхлэн хэдэн жилийн турш хэдэн зуун тэрбум доллар босгох хэрэгцээг харуулсан гэжээ. 10-Q-д цуцлах боломжгүй $454.52 тэрбумын гэрээт үүрэг, үүнээс 2027 онд төлөх $121.41 тэрбум дурдсан. Ийм үүрэгтэй үед зардлаа хүссэнээрээ өөрчлөх боломж хязгаарлагдана. Дараагийн төлөвт капекс дахин өсөж, эерэг мөнгөн урсгалд хүрэх зам тодорхойгүй хэвээр байвал өсөлтийн боломж байсан ч хугацаа болон өгөөжийн тооцоо сулрана.
Капекс дахин 30% ба түүнээс дээш өсөж, бүтэн жилийн чөлөөт мөнгөн урсгал сөрөг байх төлөв гарах, эсвэл зарцуулалт өссөөр байхад зарын орлогын өсөлт 15% орчмоос доошлох нь үндсэн санааг сулруулна. Эдгээр нь шинжилгээний мэдрэмжийн жишээ юм.
Үнийн байдал: түвшин, техник, опцион
Үнэ Muse-ийн өсөлтийг бүхэлд нь буцаасан. $META 10-р сарын 28-нд $612.49-д хаагдсан нь 9-р сарын 8-ны нээлтийн өдрийн ($613.48) түвшинтэй бараг тэнцүү, 9-р сарын 24-ний $777.59-ийн дээд хаалтаас 21% доор. 20 хоногийн ($701.83), 50 хоногийн ($667.03), 200 хоногийн ($632.14) дунджаас доогуур, 52 долоо хоногийн $520.26-$779.82 хүрээнд байна. Чиг хандлага доош; форвард саналын $625 үнэ нь санхүүжилтийн жишиг болохоос үнийн баталгаатай дэмжлэг биш.
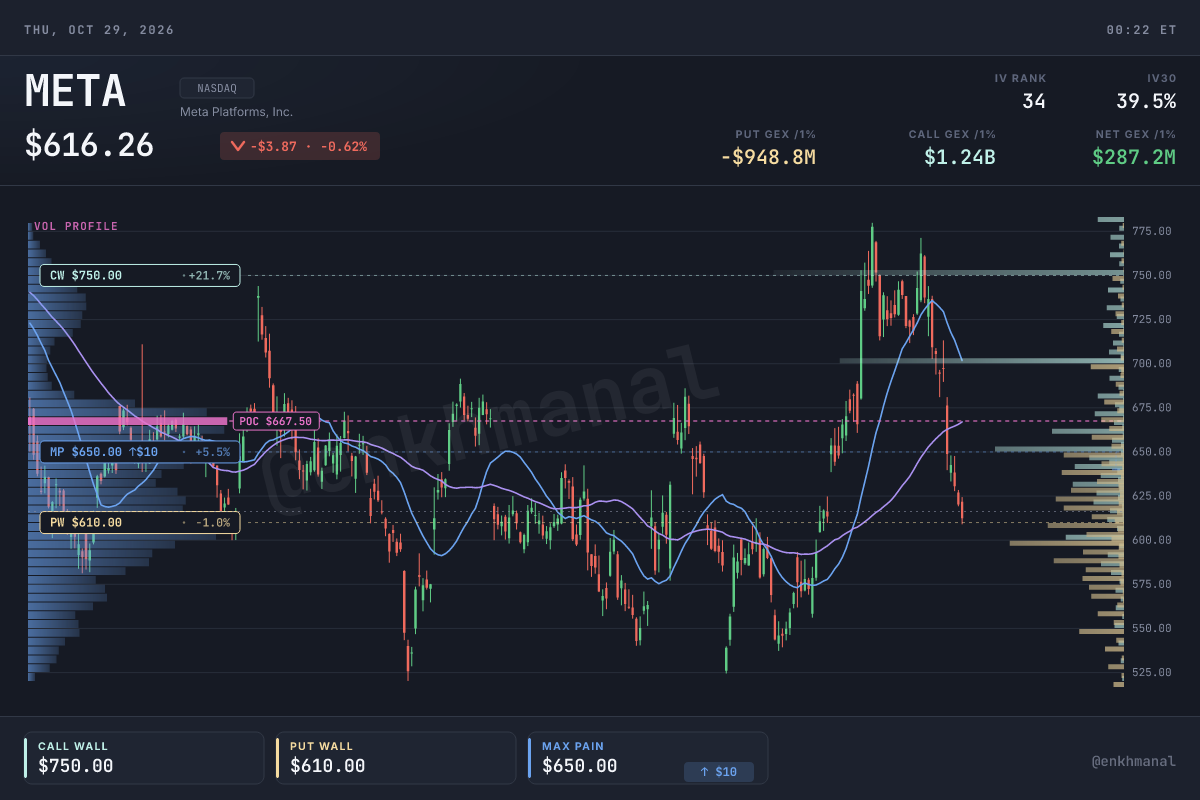
10-р сарын 28-ны тооцоолсон зураглалд put wall, gamma flip $610, max pain $640, call wall $750, нэг хувийн хөдөлгөөнд net GEX +$0.36 тэрбум, put/call нээлттэй гэрээний харьцаа 0.49 байв. Эдгээр нь опционы байрлалын төвлөрөл, хеджийн мэдрэмжийн тооцоо юм. Үнэ үүнээс доош орохгүй гэсэн дэмжлэг, эсвэл ирээдүйн таамаг биш. Дилерийн бодит байрлал, үнийн хөдөлгөөн өөр байж болно.
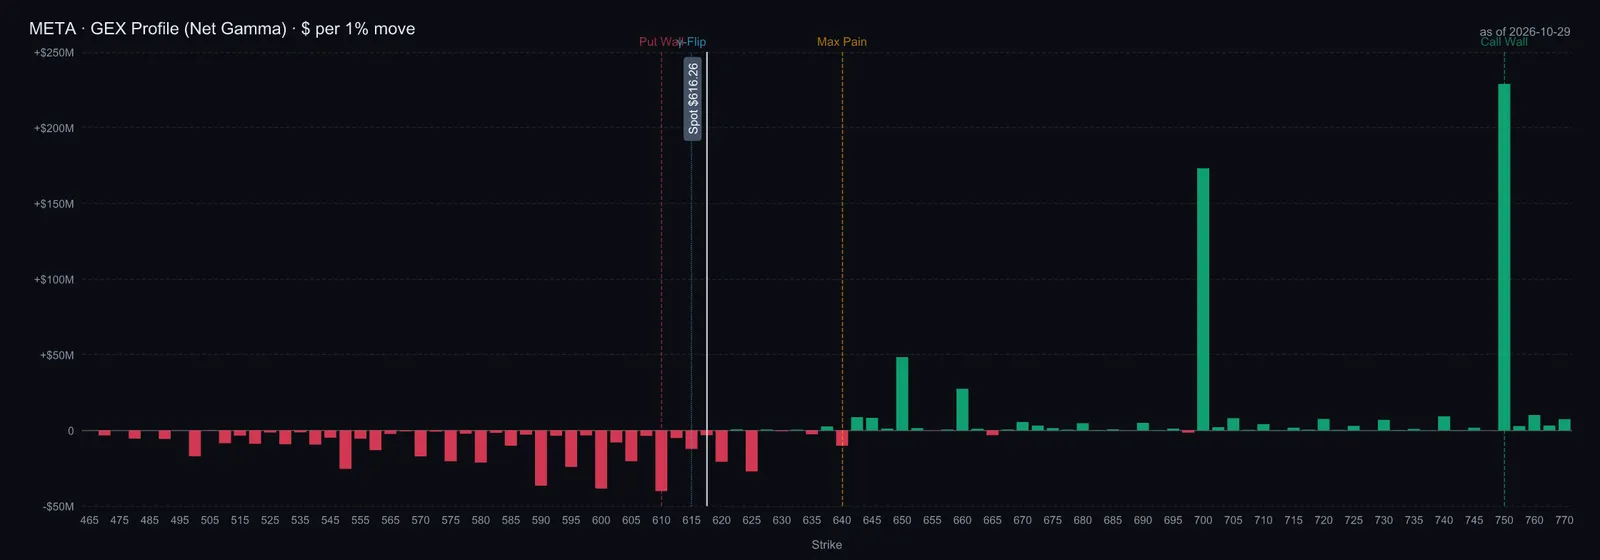
Анхны судалгаа Q4 тайлангийн өдрийг 2027 оны 1-р сарын 27 гэж тооцсон боловч энэ нягтлалаар компанийн баталгаажуулсан огноо гэж үзээгүй. Сарын стандарт опционы хугацаа 1-р сарын 15, 2-р сарын 19 байв. 10-р сарын 28-ны далд хэлбэлзлийн зураглал ойрын хугацаанд 45%, 11-р сарын 20-нд 39.5%, 1-р сарын 15-нд 37.5%, 2-р сарын 19-нд 40.3% байсан. Урт хугацааны хэлбэлзэл өндөр байх нь үйл явдлын эрсдэл болон бусад хүчин зүйлээс шалтгаална. Анхны ±8% орчмын тайлангийн хөдөлгөөний тооцоо нь загвараас хамаарсан дүгнэлт болохоос шууд ажигласан таамаг биш. Meta C ангиллын дүрмийг 1-р сарын 19-нд хүчин төгөлдөр болгох, хувьцаа бүрд C ангиллын нэг хувьцаа ногдуулах төлөвөө зарласан; бүртгэл, шилжүүлэх өдөр дараа тодорно. Эцсийн нөхцөл гарахад үнэ, хувьцааны тоо, опционы гэрээг нэг ижил үндэслэлээр тохируулах шаардлагатай.
Хуанлийн зарим үйл явдал өнгөрсөн: Amazon 10-р сарын 29-нд тайлагнасан бөгөөд үр дүнг шинэчлэлд оруулав. Meta Muse-ийг 11-р сард нүдний шилэнд хүргэх төлөвөө ярьсан. 11-р сарын опционы сарын хугацаа 20-нд дуусна; $610 түвшний төвлөрөл бол хуучин зураглал. Дараагийн төсвийн хэлэлцүүлэг 1-р сарын сүүлчийн үр дүнтэй хамт гарах хүлээлттэй ч яг өдрийг компанийн баталгаажуулалтаар тогтооно.
Үнэлгээ ба дүгнэлт
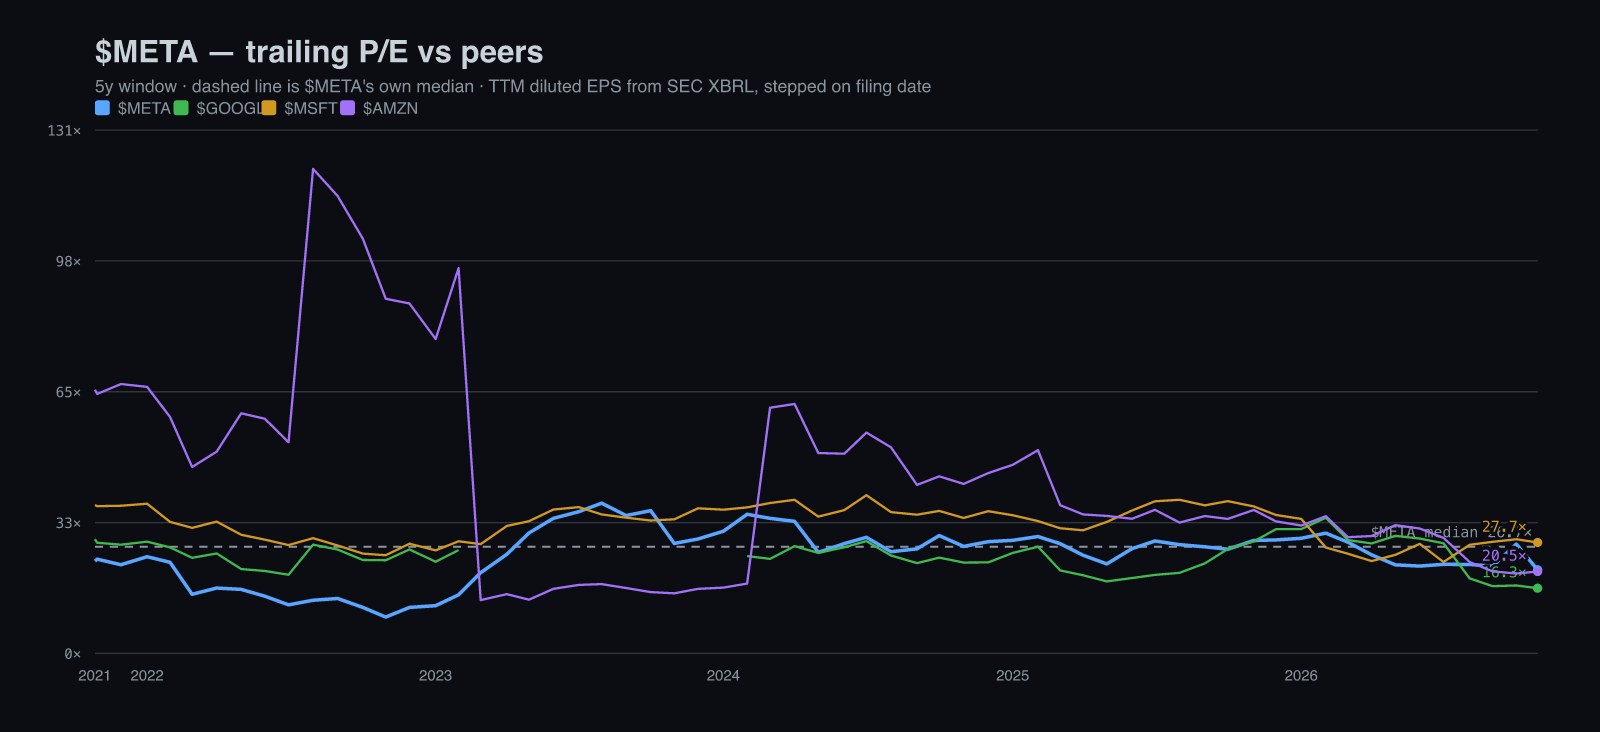
Ашгаар харвал хувьцаа өөрийн түүхтэй харьцуулахад хямд, үе тэнгийнхэнтэй харьцуулахад шударга. Сүүлийн 12 сарын шингэрүүлсэн EPS $29.32 дээр P/E 20.9×, таван жилийн медиан 26.7× бөгөөд өөрийн хүрээний 22-р перцентильд байна. $GOOGL арилжааны дараах уналтаас өмнө 16.3×, $MSFT 27.7×, $AMZN 20.5×. Сүүлийн PEG 1.31 бөгөөд энэ нь таамаг биш, одоогийн P/E-г бодит EPS өсөлтөд харьцуулсан үзүүлэлт.
Тухайн үеийн мөнгөн урсгалын тооцоо өргөн хүрээ өгсөн: үргэлжилсэн өсөлтийн аргаар нэгж хувьцаанд $532, 20.7× EBITDA-ийн гарах үржвэрээр $1,487. Арван жилийн хугацаа, 2027 оны 22%-ийн орлогын өсөлт цааш 4% хүртэл саарах, капекс эцэстээ орлогын 20% болох, 10%-ийн хөнгөлөлтийн хувь, 2%-ийн эцсийн өсөлт гэж үзсэн. Капексийн 20%-ийн таамаглал өөрөө 2026 оны төлөвтэй харьцуулахад их бууралт шаарддаг; үргэлжилсэн өсөлтийн арга өнөөгийн өндөр зарцуулалтыг мөнхөд хадгалаагүй. Хоёр үр дүн 2.8 дахин зөрж, гарах үржвэр нь тухайн жилийн 12.4×-аас 1.7 дахин өндөр. Иймээс эцсийн таамаглал үнэлгээг хүчтэй өөрчилнө. Урвуу мэдрэмжийн тооцоо $612.49-ийн үнэд дурдсан хөрөнгийн ачааллаар арван жилд жил бүр 17.1% өсөлт хэрэгтэй гэж гаргасан; түүхэн таван жилийн орлогын нийлмэл өсөлт 18.5% байжээ. Энэ нь загварын мэдрэмж болохоос тогтоогдсон бодит үнэ цэнэ биш.
Хувилбарын нэр томьёо: EPS; P/E; ATM; капекс. Үнэ нь хувьцаа ногдуулахын өмнөхтэй дүйцэх суурьтай.
Meta-гийн зар санал болгох чадвар сайжирч, агентын худалдаа нэмэлт боломж нээж байна. Өргөн түгээлт нь давуу тал боловч Muse-ийн орлого, өрсөлдөх нэвтрэх нөхцөл, дэд бүтцийн зарцуулалт шалгагдаагүй хэвээр. EPS, үржвэрийн дурдсан таамаглалаар 2028 оны эцсийн суурь хувилбар $880. Дараагийн төсвийн шинэчлэл нь хугацаанд ч, эдийн засгийн үнэ цэнэд ч нөлөөлнө. Зарцуулалтын өсөлт удаашрах нь үйл ажиллагааны мөнгөн урсгал, бүтээгдэхүүний эрэлт хадгалагдсан үед л тусална.