$META — Өөрийн амбицыг санхүүжүүлж чадах цорын ганц үүлэн тооцооллын аварга
Хамаарах тикер: $META
Итгэл үнэмшлийн түвшний судалгаа · 2026 оны I улирлын анхдагч эх сурвалжууд болох орлогын танилцуулга, тайлан, хурлын бүрэн бичлэгт тулгуурлан шинэчлэв.
Гол санаа
Зах зээл сүүлийн 18 сарын турш AI-ийн хөрөнгийн зардлыг нүгэл мэт үзэж, огт өөр хоёр компанид ижил ял оноолоо. $ORCL компани хараахан борлуулаагүй тооцооллын хүчин чадлаа барихын тулд өөрт байхгүй мөнгөө зээлж байна. Харин $META компанийн түүхэн дэх хамгийн том дэд бүтцийн бүтээн байгуулалтыг санхүүжүүлээд, зөвхөн 2026 оны I улиралд $19.8B-ийн хөрөнгийн зардал гаргасныхаа дараа ч $12.4B-ийн чөлөөт мөнгөн урсгал (free cash flow) бий болгосон. 2025 оны эхнээс хувьцааны үнэ бараг хөдөлсөнгүй, харин суурь ашиг нь ойролцоогоор 60% өсөв. Хувьцааны үнэ хажуу тийш хөдөлж, ашиг нь нийлмэлээр өсөж, удирдлага хөрөнгийн зардлаа мөнгөжүүлэх замыг баталсан дээр дэлхийн тэргүүлэх түвшний AI лабораторийг үнэгүй шахам дагалдуулан авч байгаа нь худалдан авах боломж бүрдүүлж байна. Манай байр суурь: өөдрөг — $META одоогийн үнээр сайн худалдан авалт. AI-д зарцуулж буй мөнгө нь эрсдэлгүйдээ биш, харин Meta-гийн зарцуулалт үр дүнгүй мэтээр зах зээл шийтгэж байгаа нь үндэслэлгүй учраас.
Нөхцөл байдал
Компанийн түүхэнд байгаагүй эрчимтэй тооцооллын хүчин чадлын бүтээн байгуулалт эхлээд нэг жил өнгөрөхөд тэргүүлэх AI-ийн өрсөлдөөн OpenAI ба Anthropic гэсэн хоёр гол тоглогчтой уралдаан мэт болов. SemiAnalysis-ийн 2026 оны 7-р сарын Meta Superintelligence Labs (MSL)-ийн ахицын тайланд дурдсанаар дэлхийн тэргүүлэх загвар бүтээхэд өгөгдөл, авьяаслаг боловсон хүчин, тооцооллын хүчин чадал гэсэн гурван зүйл хэрэгтэй. Эдгээр гурвууланд дэлхийн түвшинд хүрэх замдаа яваа цорын ганц үүлэн тооцооллын аварга компани нь Meta.
Удирдлагын 2026 оны I улирлын хурлын тайлбар ч өнөөгийн түвшнээс илүү өсөлтийн хурдыг харах ёстойг батална. Zuckerberg MSL-ийн анхны загвар Muse Spark-ийг “тэргүүлэх лаборатори байгуулах ажил зөв замдаа явж байгаагийн” нотолгоо гэж нэрлээд, баг нь “лабораторийг байгуулснаас өргөнөөр хүлээн зөвшөөрөгдсөн хүчтэй загварт хүрэх хүртэл хамгийн хурдан ажилласан” гэв. Susan Li үр дүнг тоогоор хэлсэн: Muse Spark нэвтэрсний дараа нэг хэрэглэгчид ногдох Meta AI-ийн хэрэглээ хоёр оронтой хувиар өссөн бөгөөд одоо уг загвар Meta-гийн бүх апп дахь AI-г ажиллуулж байна. Гэхдээ бодит сул тал бий. Muse Spark нээлттэй эхийн DeepSeek, Kimi-гийн дараа гарсан, лаборатори ердөө нэг загварын түүхтэй. Гэсэн ч жилийн өмнө энэ байгууллага байгаагүй бол өнөөдөр хоёр тэргүүлэгчээс бусдаас илүү нөөцтэй болж, “илүү дэвшилтэт загваруудыг” одоо сургаж байна.
Өгөгдлийн хөдөлгүүрийг зах зээл дутуу үнэлж байна. Zuckerberg-ийн хэлснээр “Meta-гийн түүхэнд анх удаа хүмүүс юуг сонирхдогийг суурь зарчмаас нь ойлгох” боломж бүрдэх гэж байна. Зөвлөмжийн системүүдийг том хэлний загвар (LLM)-т тулгуурлан шинэчилснээр тухайн өдөр нийтлэгдсэн контент санал болгосон Reels-ийн 30%-иас давсан нь жилийн өмнөхөөс хоёр дахин их. Facebook, Instagram тус бүрийн 0.5B-оос олон хэрэглэгч долоо хоног бүр AI-аар орчуулсан видео үзэж байна. Хөрөнгийн зардал яг энэ өсөлтийн мөчлөгийг тэжээдэг.
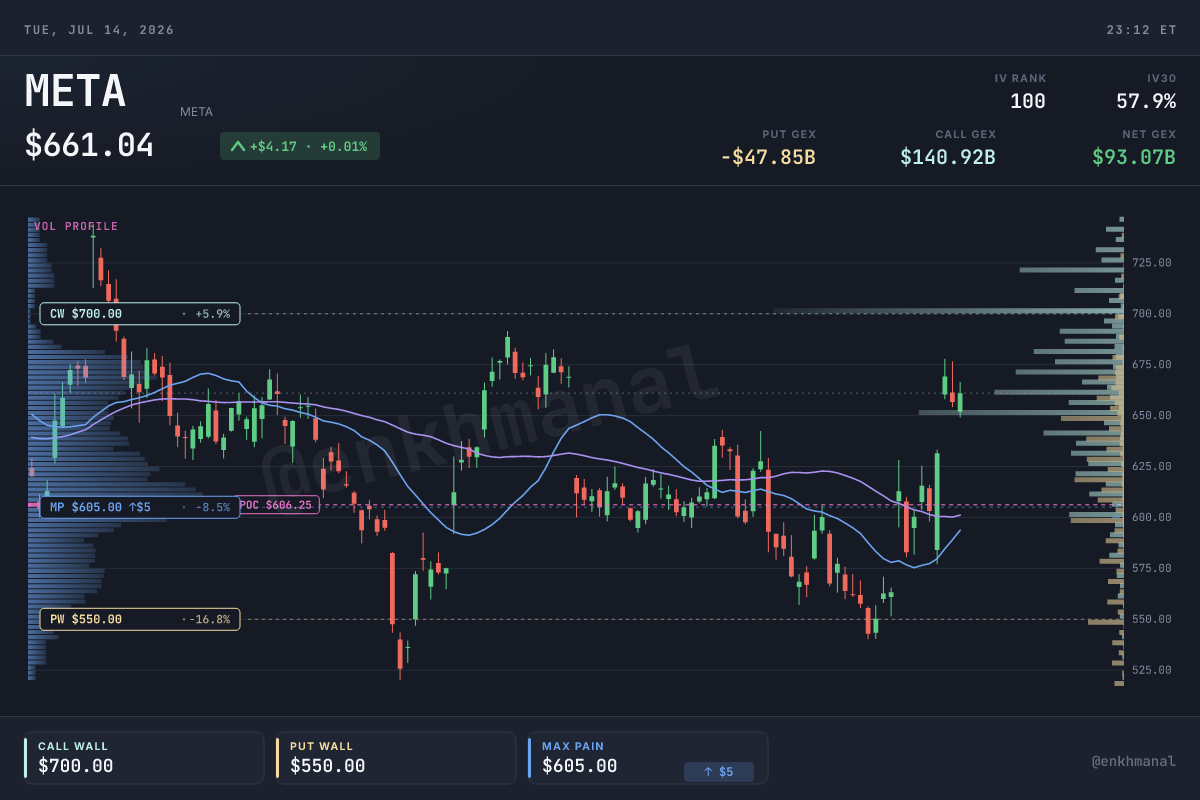
Энэ бүх хугацаанд хувьцааны үнэ бараг хөдөлсөнгүй. $META 2025 оны 1-р сард $689-өөр хаагдаж, 2025 оны 9-р сард $790-д хүрээд, өнөөдөр ~$657 орчимд буцаж ирэв. Бизнес өсөж байхад хувьцааны үнэ бүтэн тойроод эцэстээ буурсан. Дотроо хуримтлагдсан энэ зөрүү бол боломж.
Худалдан авах үндэслэл
Гурван гол тулгуур бий.
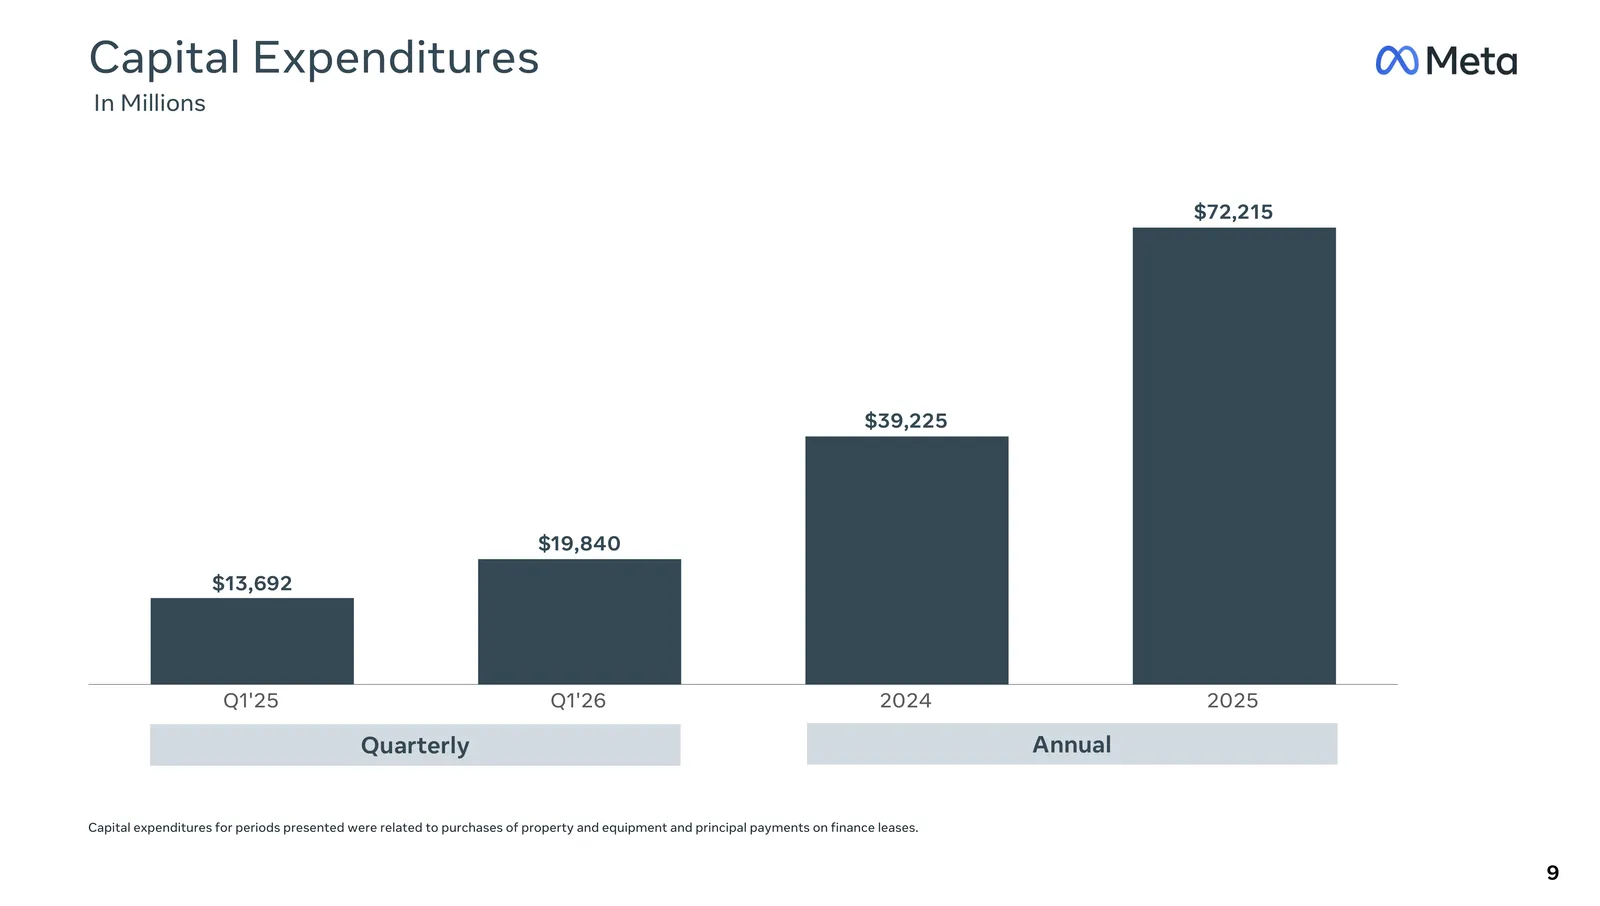
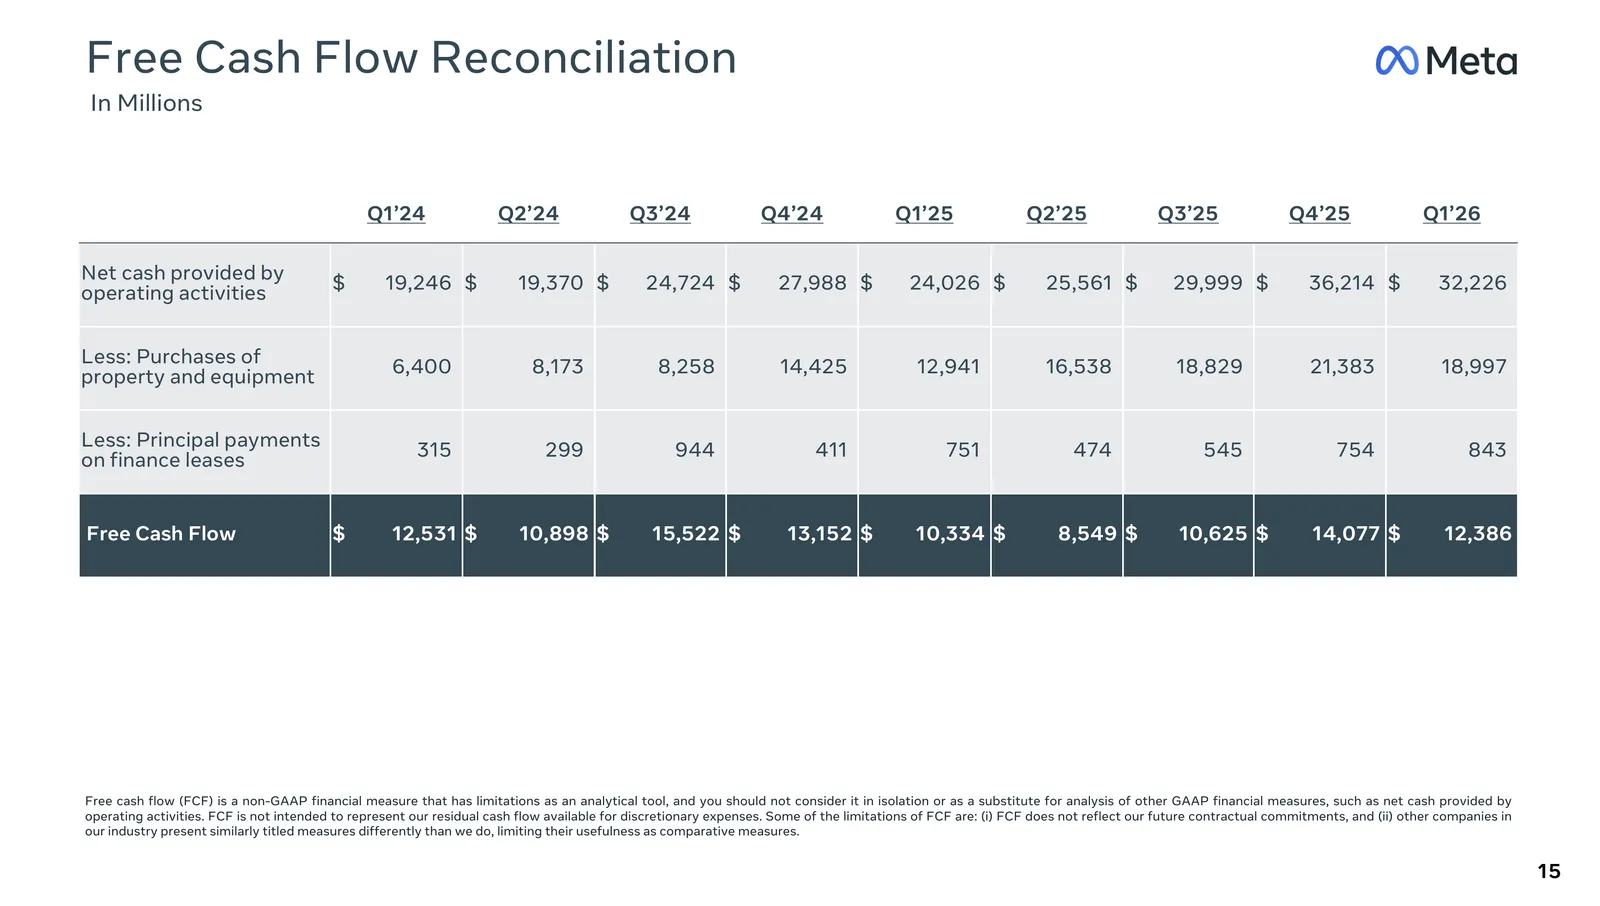
Тулгуур 1 — технологийн салбарын хамгийн том бүтээн байгуулалт өөрийгөө санхүүжүүлж байна. Гол асуудал бүхэлдээ энэ бөгөөд I улирлын анхдагч тоонууд маргааныг шийднэ. Meta нэг улиралд $19.8B-ийн хөрөнгийн зардал гаргасан ч $12.4B-ийн чөлөөт мөнгөн урсгал бий болгосон. Үйл ажиллагааны мөнгөн урсгал $32.2B байснаас үндсэн хөрөнгөд $19.0B, санхүүгийн түрээсийн төлбөрт $0.8B зарцуулжээ. 2025 оны бүтэн жилийн хөрөнгийн зардал $72.2B болж, 2024 оны $39.2B-оос бараг хоёр дахин өссөн. 2026 оны урьдчилсан таамаглалыг $125–145B болгон нэмэгдүүлсэн бөгөөд Susan Li үүний ихэнхийг “бүрэлдэхүүн хэсгийн үнэ, ялангуяа санах ойн үнэ өссөнтэй” холбоотой гэж тайлбарлав. Энэ бүх зардлын дараа I улирлын эцэст балансад $81.2B-ийн бэлэн мөнгө ба зах зээлд борлуулах үнэт цаас, $58.7B-ийн өр үлдсэн буюу ~$22B-ийн цэвэр бэлэн мөнгөтэй байв. Өмнөх хялбаршуулсан ойлголтыг засах хэрэгтэй: Meta бүтээн байгуулалтаа урт хугацаанд санхүүжүүлэхийн тулд бодит хэмжээний нийт өртэй болсон. Гэсэн ч цэвэр бэлэн мөнгөтэй хэвээр бөгөөд хөрөнгө оруулалтын оргил үед ч чөлөөт мөнгөн урсгал нь эерэг байна.
Үүнийг $ORCL компанитай харьцуулъя. Oracle-ийн 2026 санхүүгийн жилийн бүтэн жилийн үйл ажиллагааны мөнгөн урсгал (~$32B) нь Meta-гийн нэг улирлынхтай ойролцоо. Oracle $55.7B-ийн хөрөнгийн зардал буюу борлуулалтын орлогынхоо ≈83%-ийг зарцуулсны дараа −$23.7B-ийн чөлөөт мөнгөн урсгалтай болсон. Зөрүүг ~$167B-ийн өрөөр санхүүжүүлж, 7-р сарын 9-нд зээлжих зэрэглэл нь хөрөнгө оруулалтын ангиллын хамгийн доод шат болох BBB− рүү буув. Өргөн хүрээнд харвал Oracle жишиг компани биш, харин онцгой муу тохиолдол болж харагдана:
| 2026E | Үйл ажиллагааны мөнгөн урсгал | Хөрөнгийн зардал | Өөрөө санхүүжүүлж чадах уу? |
|---|---|---|---|
| Meta | ~$135B | ~$125–135B | ✅ тийм |
| Microsoft | ~$150B | ~$135B | ✅ тийм |
| Alphabet | ~$190B | ~$180B | ✅ тийм |
| Amazon | ~$165B | ~$200B | ⚠️ шахуу/сөрөг |
| Oracle | ~$23B | ~$50–90B | ❌ хол зөрүүтэй |
Зах зээл өөрийн үйл ажиллагаагаар бүтээн байгуулалтаа санхүүжүүлж, цэвэр бэлэн мөнгөтэй байгаа Meta-д Oracle-той адил эрсдэлийн өндөр үнэ тооцож байна. Энэ зөрүүнээс хөрөнгө оруулагч ашиг хүртэх боломжтой.
Тулгуур 2 — зардлын төв бизнес болж хувирч байгаа бөгөөд удирдлага үүнийг баталсан. 7-р сарын 1-ний Bloomberg-ийн “Meta Compute” буюу сул AI хүчин чадлаа түрээслэх тухай мэдээний дараа хувьцаа +10% өсөж, The Kobeissi Letter “Сүүлийн хөрөнгийн зардал одоо л утга учиртай болж магадгүй” гэж бичсэн. Гэхдээ одоо энэ нь ганц хэвлэлийн мэдээ биш. Zuckerberg хурлын үеэр санаачилгыг баталж: “Meta Compute санаачилгын нэг гол зорилго нь тооцооллын дэд бүтцийг хамгийн үр ашигтай барих тал дээр салбараа тэргүүлэх бөгөөд энэ нь урт хугацаанд стратегийн давуу тал болно” гэв. Meta NVIDIA-г нөхөхийн тулд Broadcom-ийн захиалгат чип болон $AMD компанийн чипээр ажиллах >1GW хүчин чадлыг нэвтрүүлж байна. Susan Li мөн олон жилийн үүлэн үйлчилгээний гэрээ болон дэд бүтэц худалдан авах хэлцлүүдийн улмаас зөвхөн тухайн улиралд гэрээгээр хүлээсэн үүрэг $107B-оор нэмэгдсэн гэж хэлэв. Үүн дээр SemiAnalysis-ийн дурдсан орлого олох дөрвөн сувгийг нэмнэ: тэргүүлэх загвар сургах, зар сурталчилгаа/зөвлөмжийн системийн тооцооллыг ~10 дахин өсгөх, загварыг үйлчилгээ хэлбэрээр санал болгох — тухайлбал Claude-ийн хувийн орчныг байршуулж байгаа гэх мэдээлэл — болон эрэлтээр хүчин чадал түрээслэх. “Хэдхэн зуун MW хүчин чадал жилд >$10B-ийн орлого өгөх боломжтой”, харин 2026 оны эхний хагаст 5GW+-ийн хүчин чадлыг гэрээлсэн гэж мэдээлсэн. Бүх суваг амжилттай болох шаардлагагүй. Нэг нь ажиллахад хангалттай. Meta энэ AI өсөлтийн түрээслүүлэгч болохдоо Oracle-ийн хүсээд ч хүрэхгүй байр сууриас эхэлж байна.
Тулгуур 3 — лаборатори бол үнэд тусгагдаагүй нэмэлт боломж. Meta-гийн ~$1.7T-ийн зах зээлийн үнэлгээнд MSL амжилттай ажиллах үнэ огт шингээгүй. Амжилтад хүрвэл хувьцааны үнэд тусгагдаагүй өсөлт нэмэгдэнэ. Бүтэлгүйтвэл дэлхийн хамгийн сайн зар сурталчилгааны бизнесийг, одоо нэмэгдсэн хоёр дахь орлогын хөдөлгүүртэй нь эзэмшсэн хэвээр үлдэнэ.
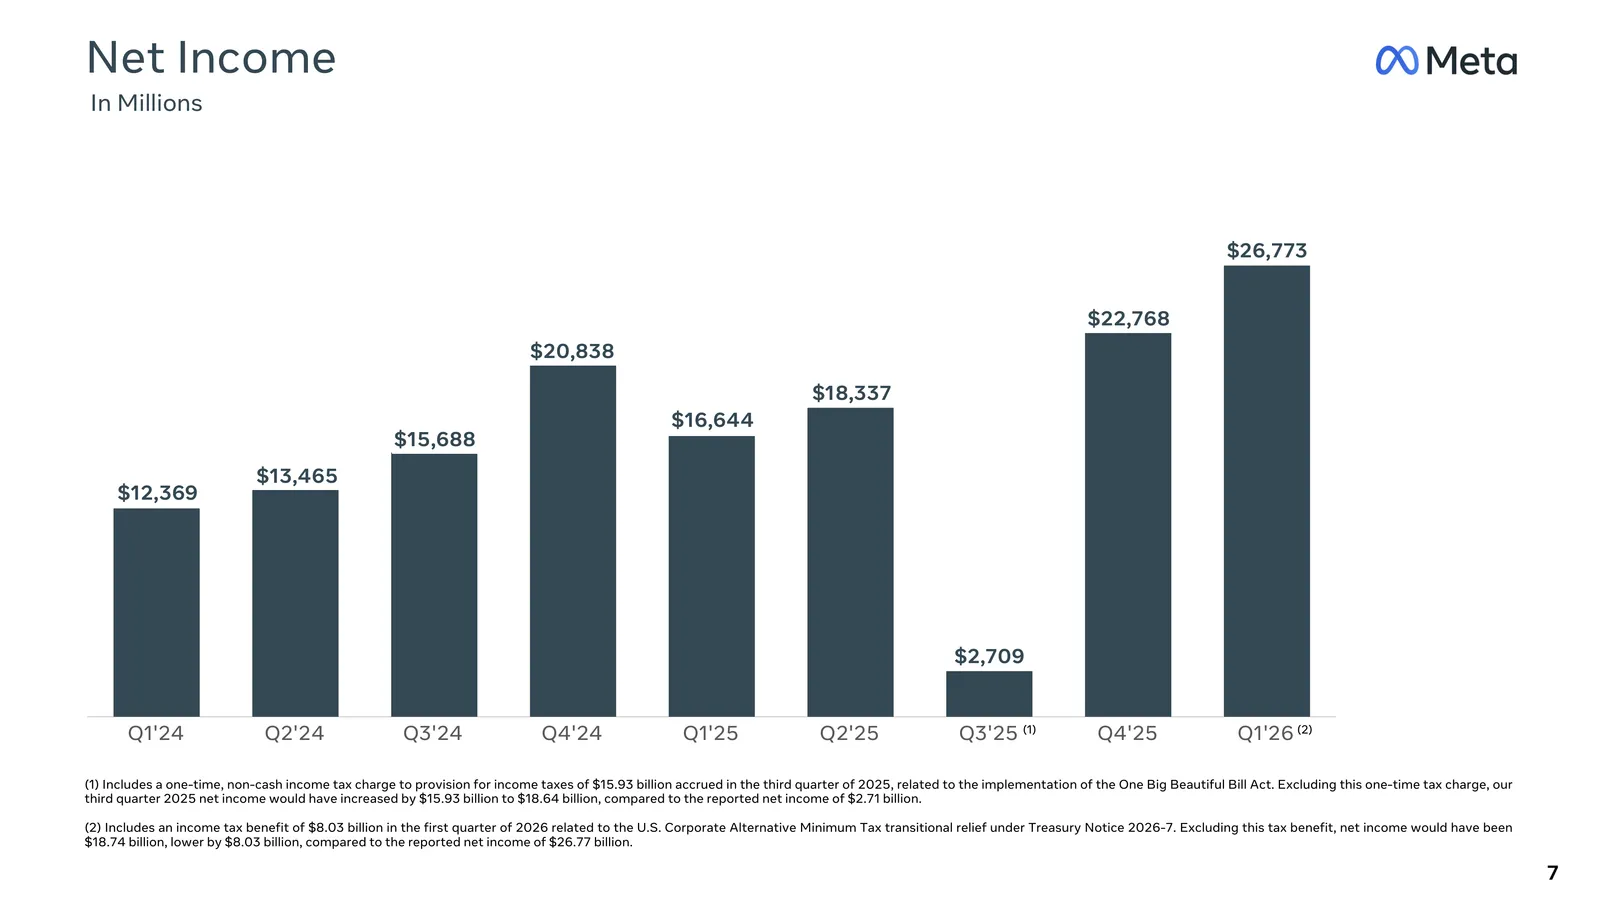
Сүүлийн орлогын тайлангийн гол үзүүлэлтүүд. 2026 оны I улирлын нийт борлуулалтын орлого $56.3B (+33%); аппуудын гэр бүлийн орлого $55.9B; үйл ажиллагааны ашиг $22.9B, 41%-ийн ахиуц ашигтай байв. Аппуудын гэр бүлийн үйл ажиллагааны ашиг $26.9B байсан бол Reality Labs $4.0B-ийн алдагдалтай. Тайлагнасан цэвэр ашиг $26.8B буюу шингэрүүлсэн нэгж хувьцаанд $10.44 байсан ч үүнд $8.03B-ийн нэг удаагийн татварын хөнгөлөлт багтсан. Үүнийг хассан хэвийн үзүүлэлт нь $18.7B / $7.31. Хэрэглэгчийн идэвх, мөнгөжүүлэлт хоёулаа өсөв: өдөр тутмын идэвхтэй хэрэглэгч 3.56B, нэг хэрэглэгчид ногдох дундаж орлого $15.66, зарын харуулалт +19%, нэг зарын үнэ +12%, үнэ цэнийг оновчлох бүтээгдэхүүний жилийн давтагдах орлого >$20B болж 2 дахин, түншлэлийн зарын жилийн хурдац $10B болж 2 дахин өссөн, бизнесийн AI харилцан яриа долоо хоногт 1M-оос 10M болов. Гэсэн ч хөрөнгийн зардлын урьдчилсан таамаглалыг өсгөсний дараа хувьцаа ~10% унасан. Ашиг ~60% өсөж байхад хувьцаа хөдөлсөнгүй. Үнэлгээний үржүүлэгч тэлээгүй, харин буурсан.
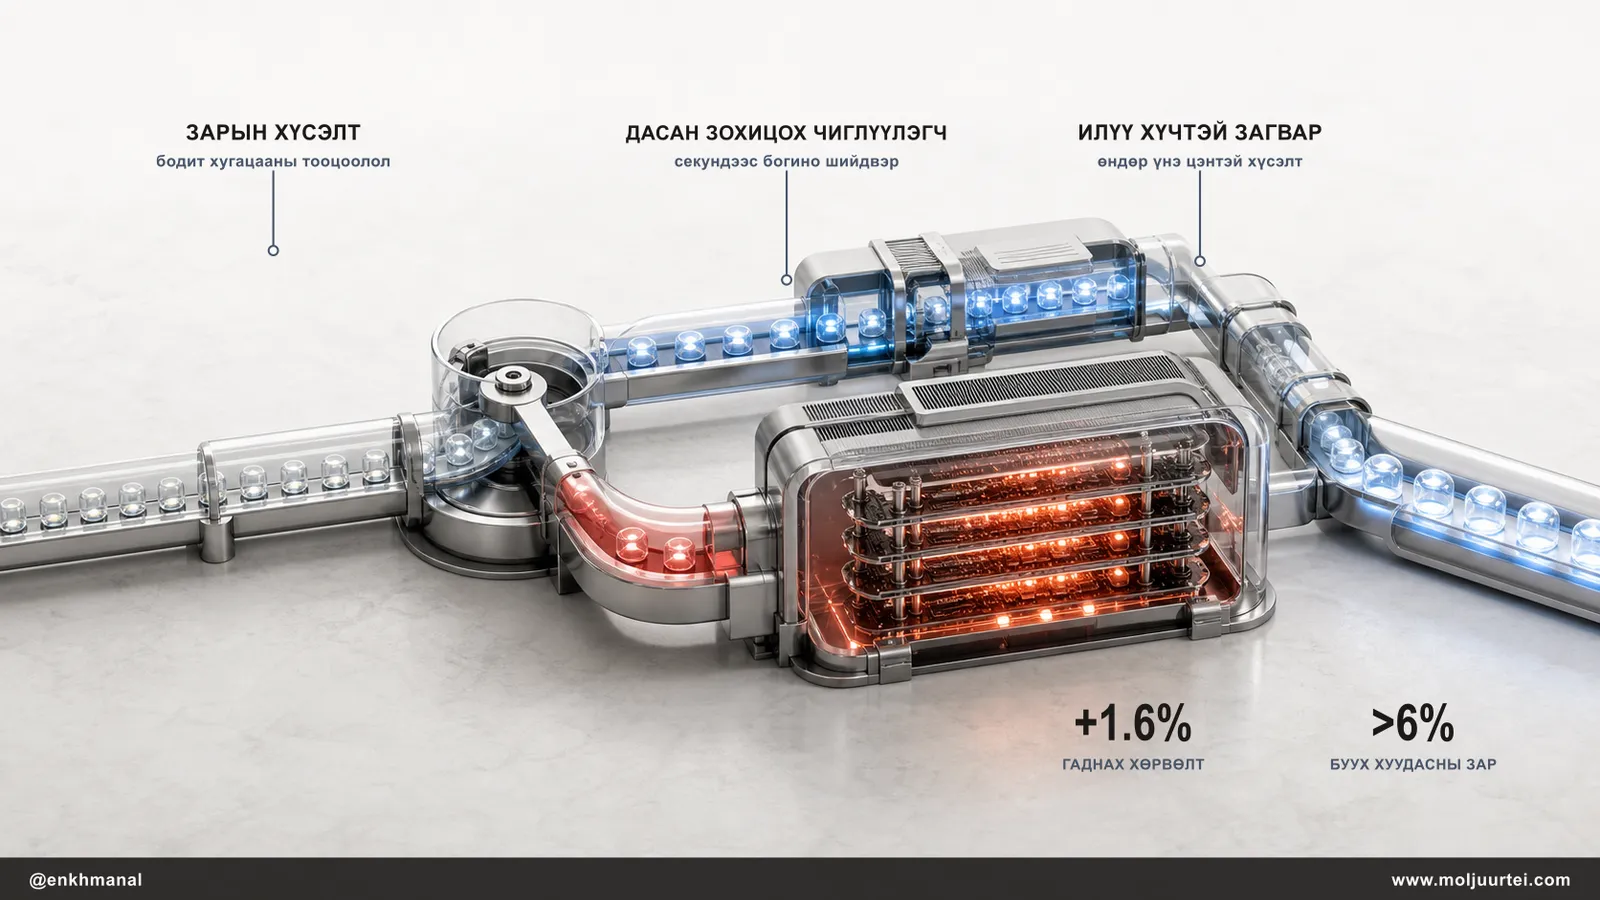
Хөрөнгийн зардал аль хэдийн орлогод хувирч байна — зах зээл яг үүнийг орхигдуулжээ. Буурах талын тайлбар энэ зардлыг итгэл дээр тогтсон гэж үздэг. Харин I улирлын хурал үр дүн нь өнөөдөр орлого, ашигт бууж байгааг харуулсан. Meta нэг их наяд параметртэй, LLM хэмжээний “дасан зохицох эрэмбэлэлт” загварыг зарын бодит хэрэглээнд нэвтрүүлсэн. Секундээс богино хариулах хугацааг хадгалахын тулд чиптэй нь хамтран зохион бүтээсэн уг систем хөрвөх магадлал өндөр хүсэлтийг илүү хүчтэй загвар руу чиглүүлж, Facebook болон Instagram-аас гаднах худалдан авалтын хөрвөлтийн хувийг +1.6% өсгөв. GEM/Lattice-ийн сайжруулалт буух хуудас үзэх зорилготой зарын үр дүнг >6% нэмсэн. Энгийн контентын талд I улирлын эрэмбэлэлтийн шинэчлэл Instagram Reels үзсэн хугацааг +10%, Facebook-ийн видео үзсэн хугацааг >8% өсгөсөн нь сүүлийн дөрвөн жилийн хамгийн өндөр улирлын өсөлт байв. Одоо 8 саяас олон сурталчилгаа олгогч генератив AI бүтээлч хэрэгсэл ашиглаж, видео үүсгэгчээр хийсэн зарын хөрвөлт >3% илүү байна. Энэ бол өнөөдөр нэг зарын үнэ (+12%) болон зарын харуулалтыг (+19%) өсгөж буй дэд бүтцэд зарцуулсан тооцооллын хүчин чадал. Ирээдүйн амлалт биш, өөрийгөө тэжээдэг өсөлтийн мөчлөг юм. Тиймээс $META цэвэр үүлэн тооцооллын компаниас ялгаатай нь гадагш тооцооллын хүчин чадал борлуулах аль нэг төсөл бүтэлгүйтсэн ч эрчимтэй бүтээн байгуулалтаа үргэлжлүүлж чадна.
MSL-ийн нэмэлт боломж
AI лаборатори яагаад нэр хүндийн төлөөх зардал биш, бодит нэмэлт боломж болохыг тусад нь авч үзье. ~3,000 инженерийг reinforcement learning буюу бататган сургах ажилд бүтэн цагаар шилжүүлж, тус бүр нь 1GW+-ийн хүчин чадалтай таван “titan” кластер зэрэг барьж, шилдэг мэргэжилтнүүдэд тэрбум ам.долларын хувьцааны урамшуулал олгож байгаа нь Meta ерөнхий хиймэл оюун (AGI)-д үнэхээр итгэж байгааг харуулах үнэтэй, тодорхой дохио. Zuckerberg хөрөнгө оруулалтын өгөөжийн зарчмаа хурлын үеэр Meta-гийн уламжлалт хэв маягаар: “олон тэрбум хүнд хүрэх бүтээгдэхүүн бүтээж, өргөн цар хүрээнд хүрсний дараа мөнгөжүүлэхэд төвлөрнө” гэж тайлбарлав. Өөрөөр хэлбэл чанар → цар хүрээ → мөнгөжүүлэлт → үр ашиг. SemiAnalysis-ийн үзэж буйгаар Google өрсөлдөж буй компаниуддаа IaaS түрээслэхэд нэмэлт хүчин чадлаа чиглүүлж, “ялагдагчийн сэтгэлгээ” гаргаж байна. Тэдний дүгнэлтээр гуравдугаар байрны төлөөх өрсөлдөөн Google-ийн бус, Meta ба SpaceX-ийн хооронд өрнөнө. Ажиглах ёстой зүйл нь энэ улирлын шалгуур үзүүлэлтийн оноо биш, харин удирдлага зорилгоосоо ухрах эсэх.
Эрсдэл
Буруу болох нөхцөлгүй гол санаа бол зүгээр л сэтгэл хөдлөл. Энэ судалгааг няцаах таван нөхцөл бий:
- Хөрөнгө оруулалтын өгөөж харагдахгүй хэвээр байх. Meta Compute бодит гадаад орлого бүртгэхдээ удаан байвал хөрөнгийн зардлыг зөвтгөх тайлбар дахин нурна. Үүлэн үйлчилгээ бодит бүтээгдэхүүн болж гарах ёстой, зөвхөн гарчиг төдий үлдэж болохгүй.
- Илүүдэл тооцооллын хүчин чадлын зөрчил — @amitisinvesting-ийн дэвшүүлсэн хамгийн хүчтэй буурах талын тайлбар. Хэрэв Meta түрээслүүлэх хэмжээний асар их сул хүчин чадалтай бол хэт их худалдан авсан, салбар бүхэлдээ тооцооллын хүчин чадлын хомсдолгүй байж болно. Энэ нь GPU болон шинэ үеийн үүлэн тооцооллын компаниудад сөрөг бөгөөд шууд утгаар нь харвал хөрөнгийн зардал буурах ёстой гэсэн үндэслэл болно. Susan Li-гийн тайлбар хоёр талтай: “хэрэв бидний төсөөлснөөс бага хүчин чадал хэрэгтэй бол ирээдүйн зардлаа бууруулж чадна.”
- MSL-д өгсөн амлалтаасаа ухрах. SemiAnalysis-ийн ажиглах дохио нь буцаан авах нөхцөлгүй урт хугацааны тооцооллын хүчин чадал худалдах гэрээ, бататган сургах ажлын байгууллагыг тараах, эсвэл шилдэг судлаачид гарах явдал. Эдгээрийн аль нэг нь үнэд тусгагдаагүй нэмэлт боломжийг үгүй хийнэ.
- Ашгийн чанар ба хэвийн үзүүлэлт. Тайлагнасан $10.44 EPS үнэлгээг зохиомлоор хямд харагдуулна; цэвэр үзүүлэлт нь $7.31. Хямд гэсэн үндэслэлийг тайлагнасан тоон дээр бүү тооц. Хууль, зохицуулалтын эрсдэл бодитой: ЕХ болон АНУ дахь залуусын аюулгүй байдлын шүүх маргааныг компани “материаллаг алдагдал” учруулж болзошгүй гэж тэмдэглэсэн.
- Хөрөнгийн зардал Meta-гийн чадвараас ч давах. $115B+-ийн үйл ажиллагааны мөнгөн урсгалтай үед $135B-ийг өөрөө санхүүжүүлэх боломжтой. Гэхдээ гэрээт үүрэг ганц улиралд $107B-оор өссөн нь тоо хэр хурдан нэмэгдэж болохыг харуулна. Zuckerberg хүсвэл чөлөөт мөнгөн урсгалыг сөрөг болтол зарцуулна. Балансын үндэслэл хүчтэй боловч хязгааргүй биш.
Үнэлгээ
Meta бараг бүх өрсөлдөгчөөсөө их хөрөнгө оруулсан атлаа зөвхөн I улиралд $12.4B-ийн чөлөөт мөнгөн урсгал бий болгож, ~$22B-ийн цэвэр бэлэн мөнгөтэй, борлуулалтын орлогоо 33% өсгөн, 41%-ийн үйл ажиллагааны ахиуц ашигтай ажиллав. Нэг удаагийн татварын хөнгөлөлтийг хассан улирлын $7.31 EPS-ийг энгийнээр жилчилбэл, улирлын хэлбэлзлээр сул байдаг I улирлын тоон дээр ч $META ашгийн 20-иодын багаас дунд түвшний үржүүлэгчээр үнэлэгдэж байна. Жилийн хамгийн том орлого олдог хоёрдугаар хагас нэмэгдэхэд ирээдүйн таамаглал дээрх үржүүлэгч үүнээс доогуур. Ойролцоогоор 30%-иар өсөж, үүлэн үйлчилгээний шинэ орлогын сувагтай, дэлхийн тэргүүлэх AI лаборатори нь үнэд тусгагдаагүй бизнесийн хувьд энэ нь боломжийн, бүр хямд үнэлгээ.
Манай байр суурь: өөдрөг, үе шаттайгаар нэмнэ. Ижил үг хэрэглэсний төлөө хоёр компани ижил шийтгэл авсан ч зөвхөн нэг нь тэр зардлыг үнэхээр дааж чадна. Oracle өндөр өртэй, чөлөөт мөнгөн урсгал сөрөг, захиалгын хоцрогдолд бооцоо тавьсан компани бөгөөд зээлжих зэрэглэл нь саяхан буурсан. Meta түүхэн дэх хамгийн том тооцооллын бүтээн байгуулалтыг өөрөө санхүүжүүлж, түүнийг мөнгөжүүлэх замаа удирдлагаар батлуулж, дэлхийн тэргүүлэх AI лабораторитой болох бодит боломжийг үнэд тусгалгүй авч байна. Энэ хооронд хувьцааны үнэ 2025 оны эхний түвшиндээ үлджээ. $QQQ-оос ялимгүй илүү, $SPY-аас ялимгүй дутуу үзүүлэлттэй багцын хувьд одоо нэмж эхлэхэд тохиромжтой. Сүүлийн уналт нь дахин буурахыг хүлээх шалтгаан биш, харин хуримтлуулах боломж. Учир нь эрсдэлийг бууруулсан ганц мэдээ л хүлээсэн доод үнийг нэг шөнийн дотор арилгаж чадна. Энэ бол эзэмших үндэслэл.