$MARA цогц шинжилгээ — Түрээслүүлээгүй цахилгааны хүчин чадлын хамгийн том нөөц
$MARA 9-р сарын 18-нд $12.84 үнээр хаагдаж, тухайн өдөр 9% өсөв. Morgan Stanley зорилтот үнээ бараг хоёр дахин өсгөж, биткойны үнэ $80,000 түвшинд эргэн хүрсэн ч хувьцаанд Underweight гэсэн хоёр үнэлгээ хэвээр байна. Тус компани өнөөдөр цахилгаан авч байгаа эсвэл сүлжээний холболттой ойролцоогоор 1.9 GW хүчин чадлыг хянадаг бөгөөд үүнийг 4.8 GW хүргэх боломжтой. Эдгээр хөрөнгө нь AI дата төв шинээр холбогдохын тулд олон жил хүлээдэг хоёр сүлжээнд байрладаг ч одоогоор нэг ч AI түрээсийн гэрээгүй. Зах зээл компанийг өрийн хөшүүрэгтэй биткойн олборлогч гэж үнэлж, AI-д шилжих боломжид нь нэмэлт үнэ өгч байна. Тэр боломж бодит гэрээ болох эсэхийг ойрын зуун хоногт шалгана.
Юу өөрчлөгдөв?
Хиймэл оюуны дата төвд үндсэндээ гурван зүйл хэрэгтэй: цахилгаан хангамж, цахилгааныг серверийн шүүгээнүүдэд хүргэж, ялгарсан дулааныг зайлуулах зориулалттай барилга, мөн чипүүд. Өнгөрсөн хорин жилийн турш чипийг нь авах хэцүү, цахилгааны асуудлыг төлбөрөө төлөөд шийддэг байв. 2025 онд энэ байдал эсрэгээрээ болов. Hyperscaler компаниуд AI дэд бүтцэд 2026 онд ойролцоогоор $725 тэрбум, 2027 онд $1 их наядаас илүү зарцуулах төлөвтэй. АНУ-ын дата төвүүдийн цахилгааны эрэлт 2025 оны 31 GW орчмоос 2027 онд 66 GW хүрнэ гэсэн тооцоо бий. Эх сурвалж нь $MARA компанийн Q2 захидалд эшилсэн Goldman Sachs Commodities Research-ийн 2026 оны 5-р сарын судалгаа юм. Шинэ цахилгаан үүсгүүр, дамжуулах шугам ийм хурдтай ашиглалтад ордоггүй. Хийн цахилгаан станцын зөвшөөрөл авч, барьж дуусгахад тав зургаан жил, дамжуулах шугам болон сүлжээний холболтод долоогоос арван жил шаардагдаж болно. Харин чипүүд хэдхэн сарын дотор нийлүүлэгддэг.
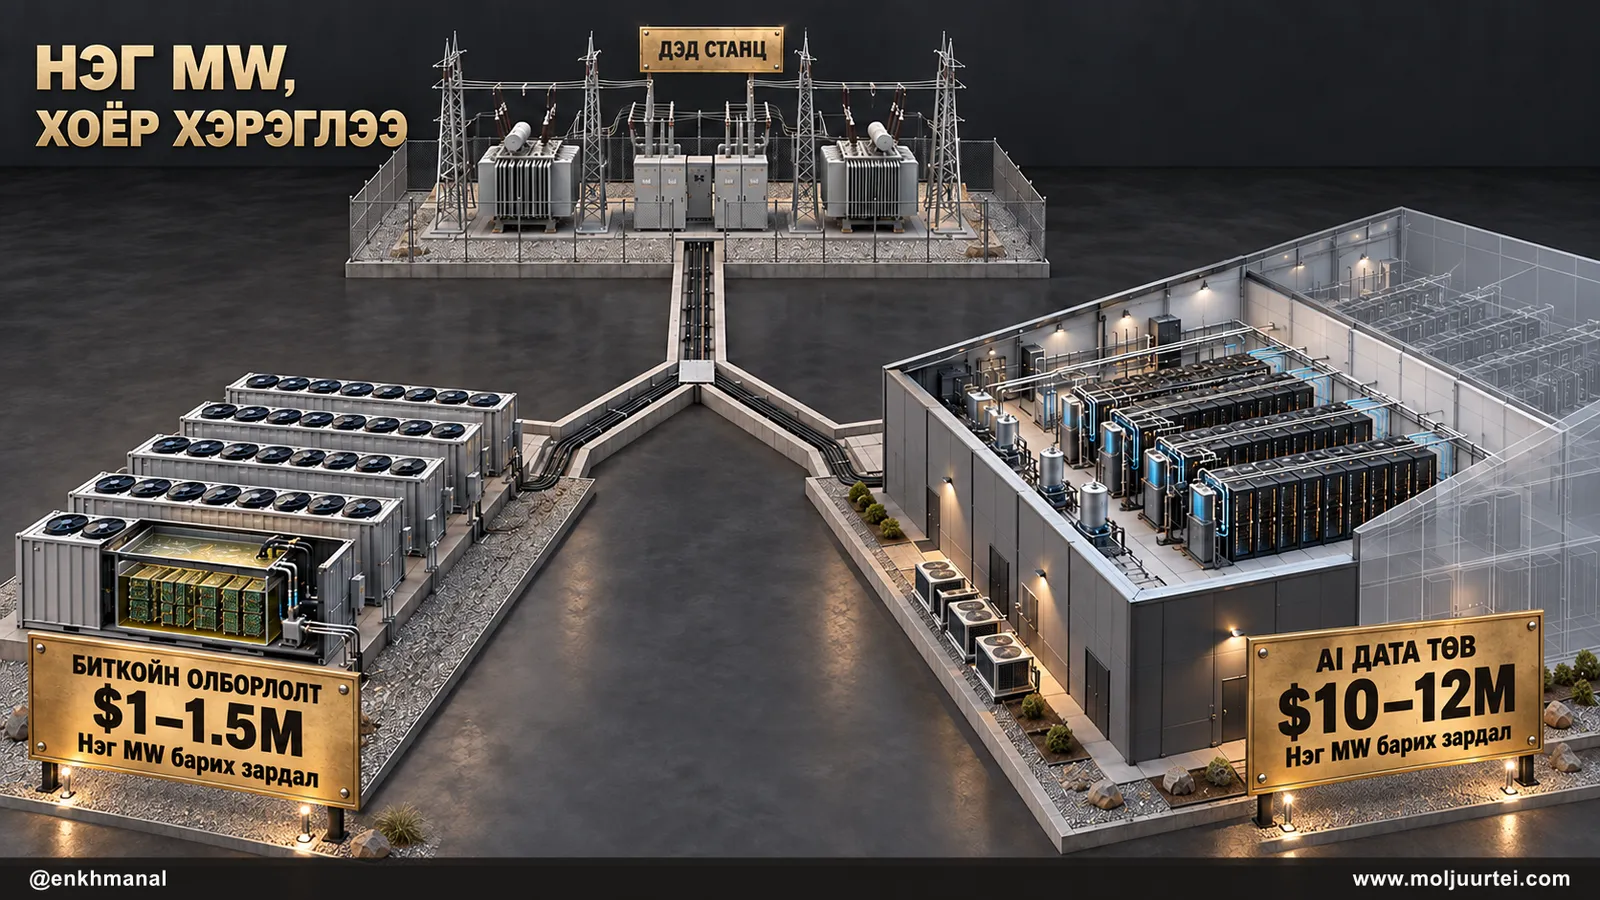
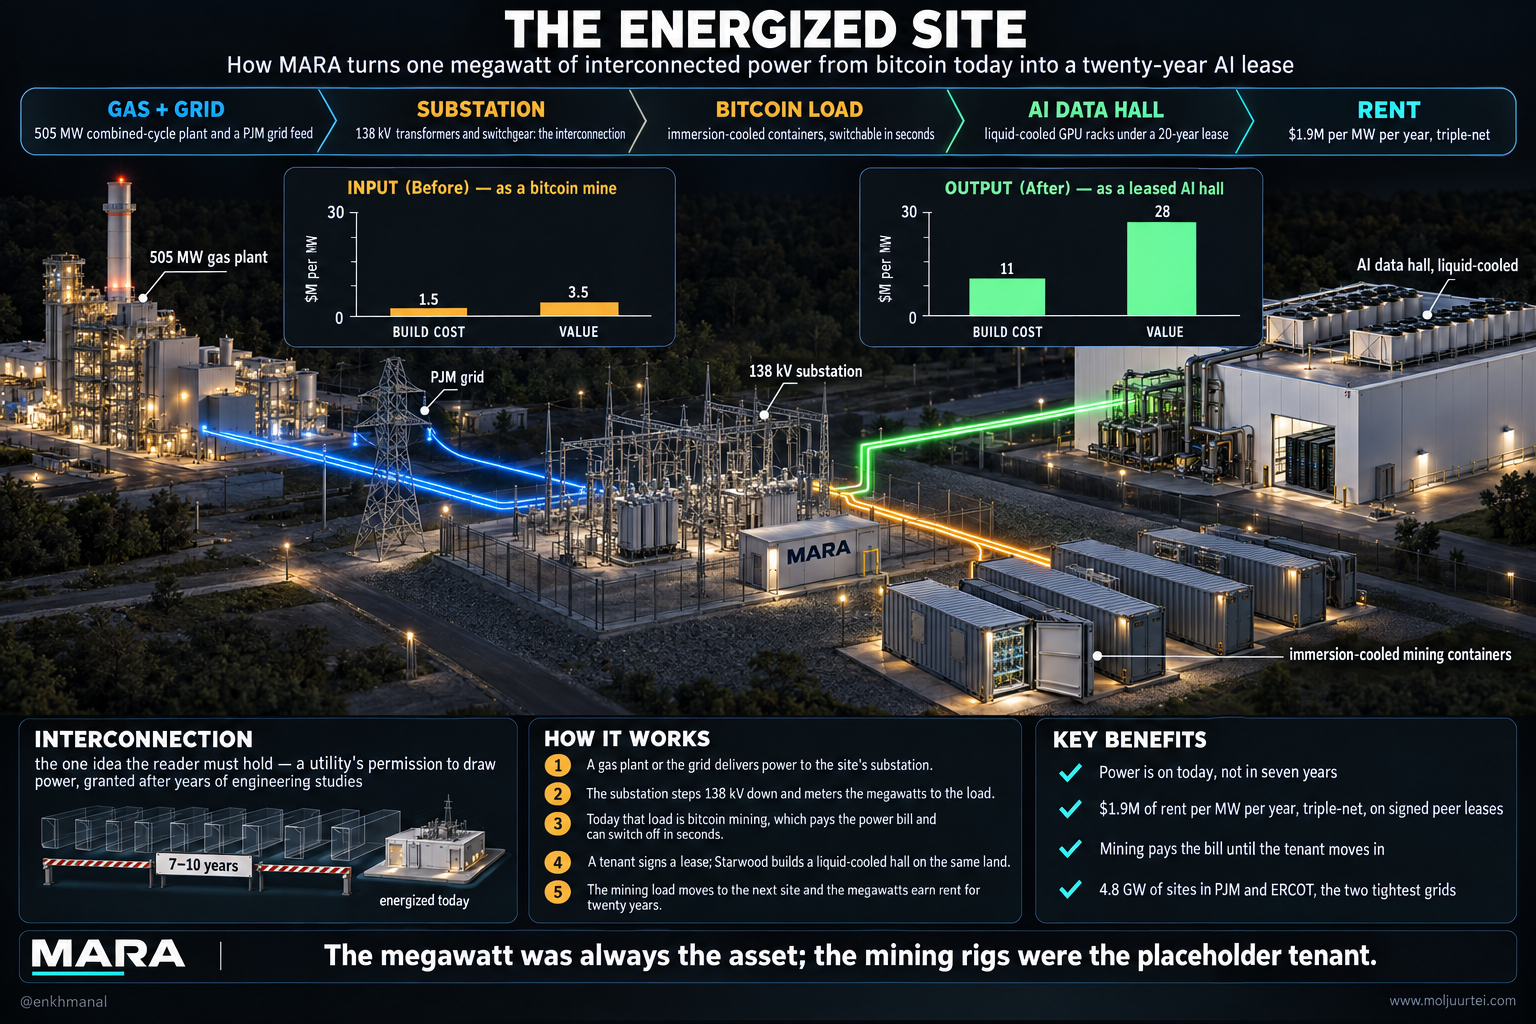
Эхлээд суурь ойлголтоо тодруулъя. Цахилгаан нь утсаар дамждаг эрчим хүч бөгөөд чадлыг нь ваттаар хэмжинэ. Нэг мегаватт (MW) нь сая ватт буюу ойролцоогоор 750 америк айлын нэгэн зэрэг хэрэглэх чадал; нэг гигаватт (GW) нь мянган мегаватт. Сүлжээнээс хэдэн арав, хэдэн зуун мегаватт авах үйлдвэр, дата төв зэрэг хэрэглэгчийг том ачаалал гэж нэрлэдэг. Сүлжээний холболтын зөвшөөрөл нь тэр чадлыг авах эрх юм. Шугамууд ачааллыг даахыг инженерийн судалгаагаар нотолсны дараа л уг эрхийг олгоно. Цахилгаанд холбогдсон талбай гэдэг нь энэ зөвшөөрлөө авсан, дэд станц, трансформаторуудаа барьсан, өнөөдөр цахилгаан авч буй газар. Биткойн олборлох байгууламж ийм талбай дээр ажилладаг ч хэрэглээгээ хэдхэн секундэд унтрааж чадна. Олон мянган тусгай чип тооцооллын уралдаанд оролцож биткойн олдог бөгөөд контейнерүүдийг дэд бүтэц, төхөөрөмжөөр тоноглоход мегаватт тутамд $1–1.5 сая орчим зарцуулна. Тэр газарт AI дата төв баривал ижил цахилгаанаар шингэн хөргөлттэй GPU бүхий серверийн шүүгээнүүдийг тэжээж, хорин жилийн гэрээгээр түрээслүүлнэ. Гэхдээ ийм барилга байгуулахад мегаватт тутамд $10–12 сая хэрэгтэй. Дараах шинжилгээ нь нэг мегаватт олборлолтод ашиглагдахдаа ямар үнэтэй, AI түрээсэд шилжихдээ ямар үнэтэй болох, мөн ийм шилжилт хийх боломжтой хүчин чадлыг хэн эзэмшдэг тухай юм.
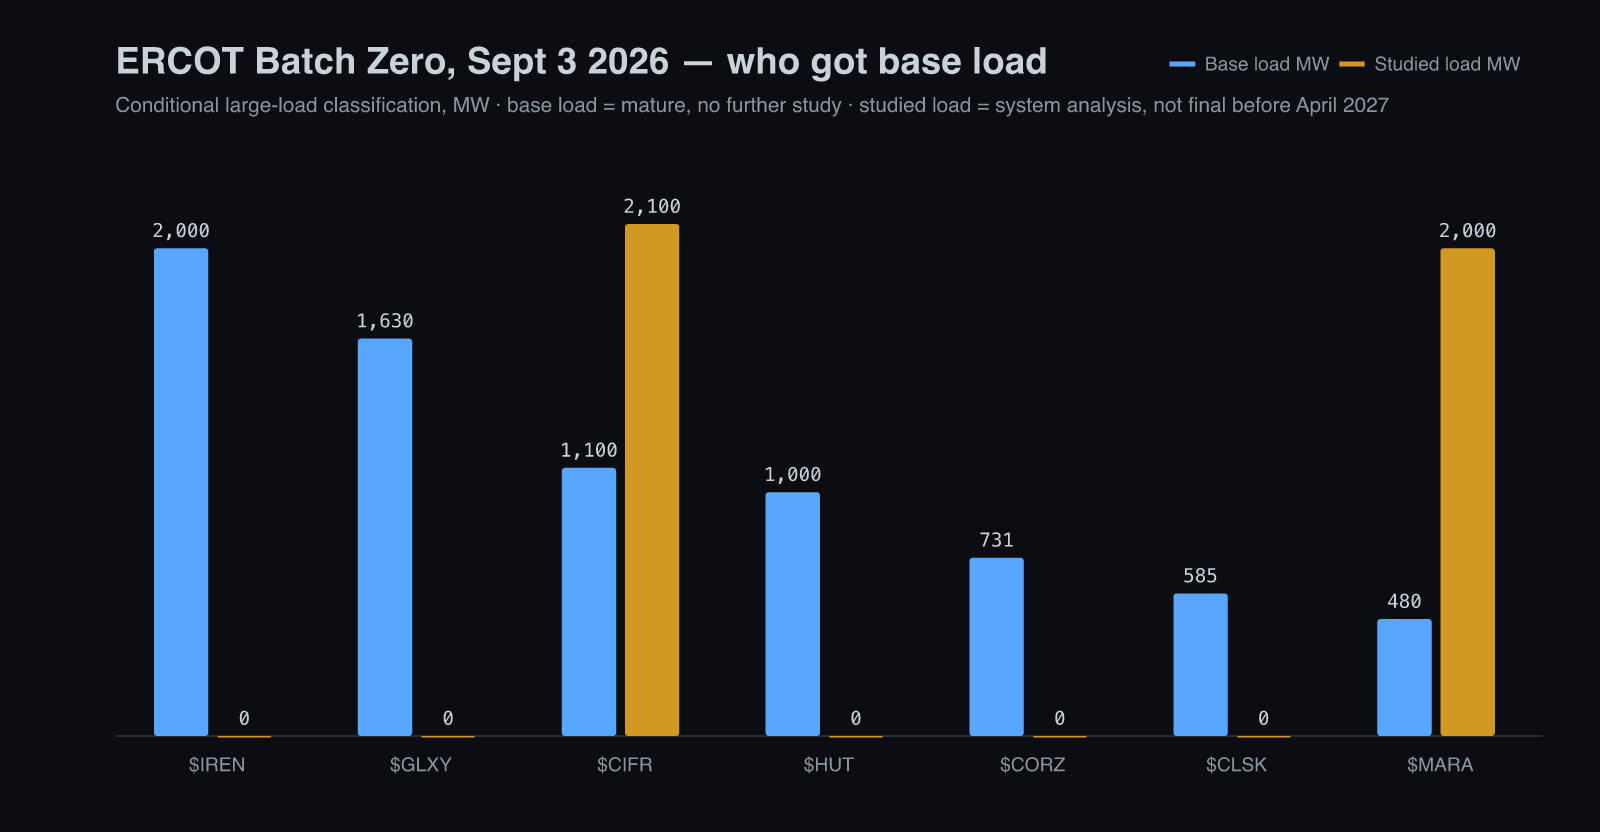
Цахилгааны холболтын хязгаарлалт бодитойг 9-р сарын 3-ны шийдвэр харуулав. Техасын сүлжээний оператор ERCOT том хэрэглэгчдийн шинэ “Batch Zero” журмын анхны хуваарилалтыг нийтэлсэн юм. Үүнд ойролцоогоор 8 GW-ыг суурь ачаалал буюу нэмэлт судалгаагүй холбож болох бэлэн төслүүдэд, ойролцоогоор 7 GW-ыг системийн судалгааг хүлээх ангилалд оруулжээ. Сүүлийн ангиллын шийдвэр 2027 оны 4-р сараас өмнө эцэслэгдэхгүй. Суурь ачааллын бараг бүх хүчин чадал биткойн олборлогчдод ногдов: $IREN 2 GW, $GLXY 1.63 GW, $CIFR 1.1 GW, $HUT 1 GW, $CORZ 731 MW, $CLSK 585 MW, $MARA ~480 MW. Учир нь эдгээр компани аль хэдийн сүлжээнд холбогдсон байсан. Түрээсийн гэрээнд хамруулж болох хүчин чадал нь нэмэгдсэн тул Morgan Stanley 9-р сарын 18-нд $MARA компанийн зорилтот үнийг $6-аас $11 болгож өсгөсөн ч Underweight үнэлгээгээ хэвээр үлдээв.
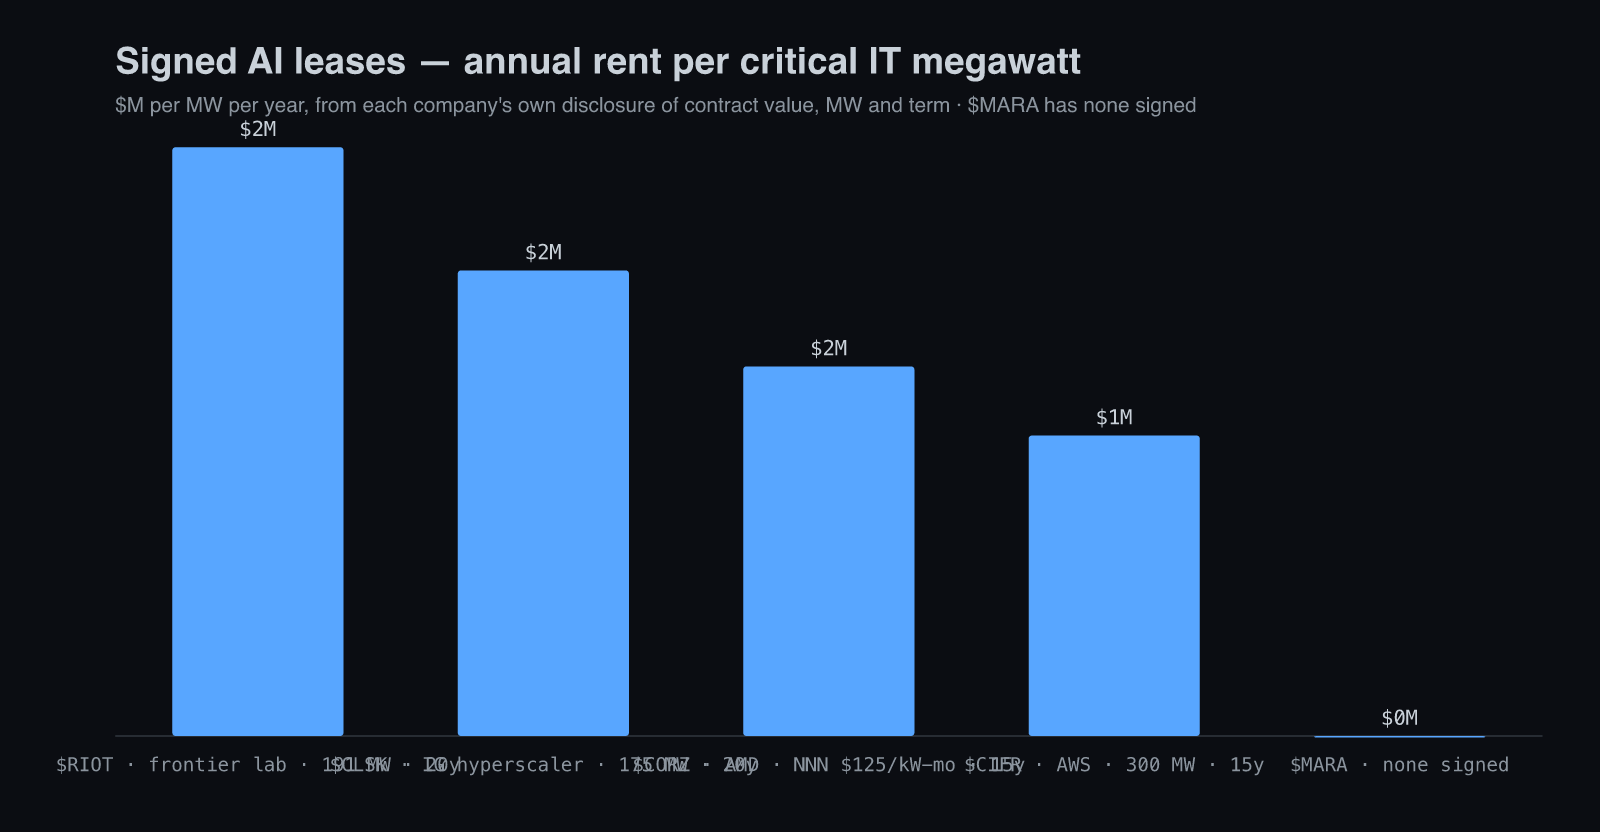
Хоёр дахь нотолгоо нь түрээсийн үнэ. 9-р сар хүртэлх арван хоёр сард гэрээ байгуулсан олборлогчид цахилгаанд холбогдсон нэг мегаваттаас ямар орлого олж болохыг харууллаа. $CLSK Sandersville дахь серверийн төхөөрөмжид шууд очих 175 MW хүчин чадлаа хөрөнгө оруулалтын зэрэглэлтэй hyperscaler компанид хорин жилээр түрээслүүлсэн. Жилийн цэвэр үйл ажиллагааны орлого нь ойролцоогоор $330 сая бөгөөд triple-net нөхцөлтэй. $RIOT 191 MW хүчин чадлыг AI-ийн тэргүүлэх лабораторид хорин жилийн нийт $9.1 тэрбумын гэрээгээр түрээслүүлэв. $CORZ 500 MW-ыг $AMD компанид арван таван жилээр, киловатт-сар тутамд $125-ын triple-net нөхцөлөөр өгсөн. Жилийн өмнө биткойн олборлож байсан эдгээр талбай мегаватт тутамд жилд $1.2–2.4 саяын түрээсийн орлого олох болжээ.
Энэ хоёр өөрчлөлтөөс хамгийн их ашиг хүртэх боломжтой нь PJM болон ERCOT сүлжээнд цахилгаан авч буй, холболт нь бэлэн боловч түрээслэгчгүй газрын хамгийн том нөөцийг эзэмшдэг компани юм. Тэр нь $MARA.
Хөрөнгө оруулалтын гол үндэслэл
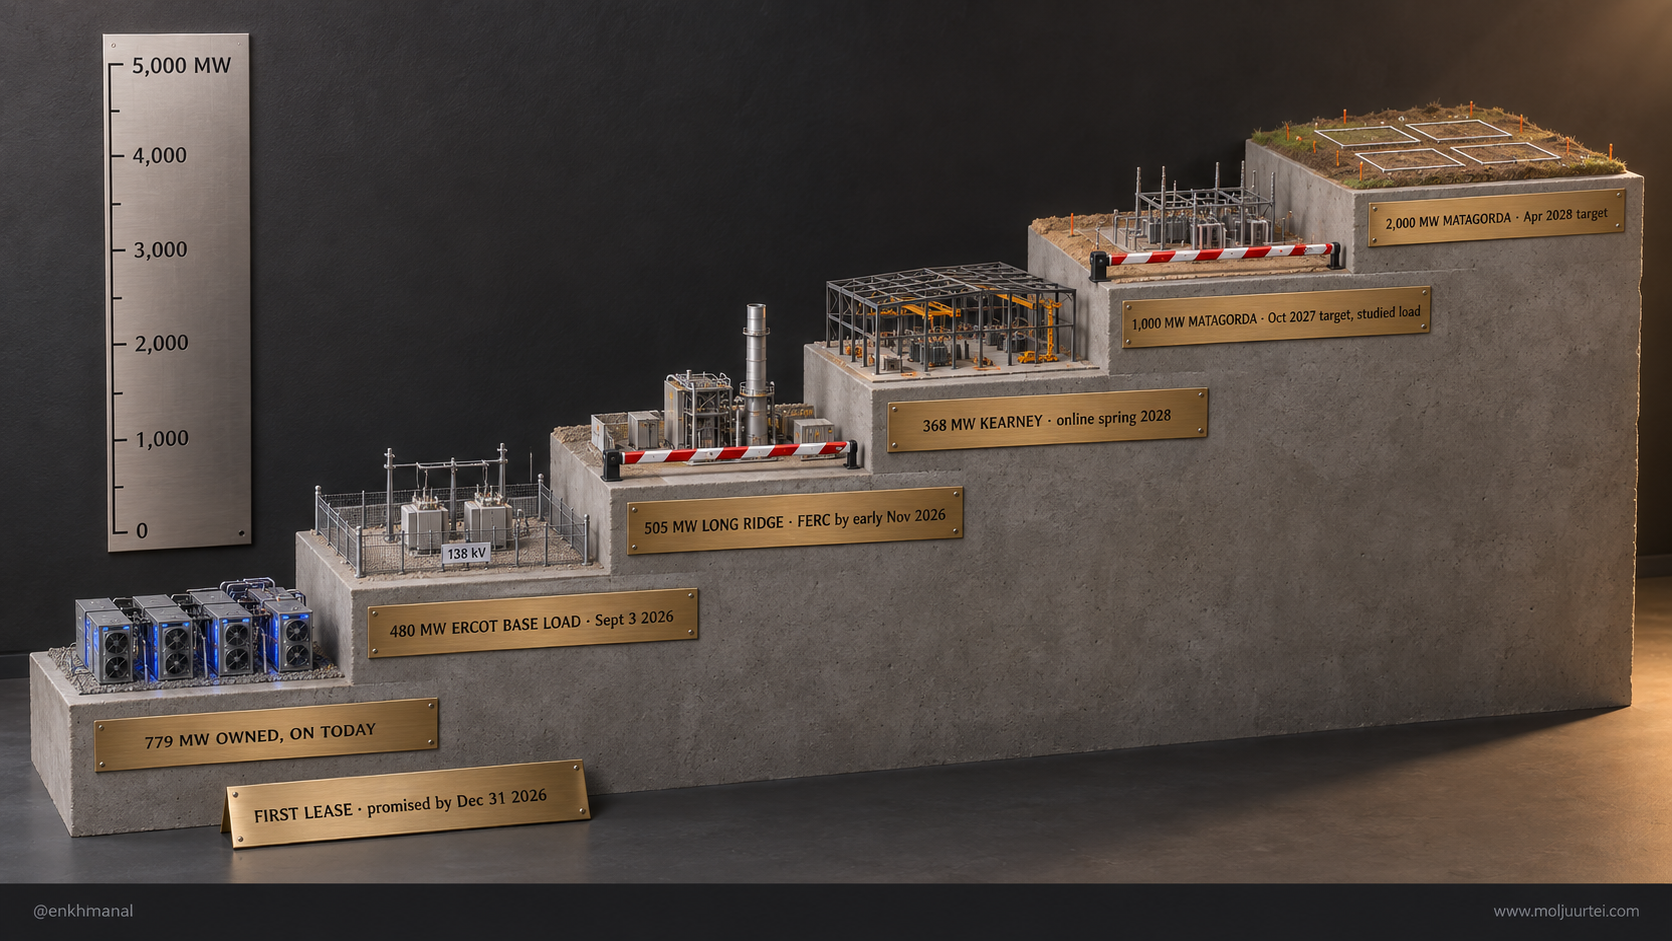
$MARA өөрийн талбайнууд дээр ажиллаж буй 779 MW хүчин чадалтай. Хүлээгдэж буй зөвшөөрлүүд гарвал нийт хүчин чадал нь 1,324 MW болно. Үүний 480 MW нь саяхан ERCOT-ийн суурь ачааллын ангилалд орлоо. Мөн Matagorda County дахь 2 GW талбайн гэрээний эрхтэй, PJM бүсэд 1,600 акр газартай 505 MW хийн цахилгаан станц худалдан авах хэлцэл нь шийдвэр хүлээж байна. Эдгээрээс ердөө 300 MW-ыг өрсөлдөгчдийн байгуулсан гэрээтэй адил үнээр AI түрээсэд шилжүүлбэл бий болох үнэ цэнэ нь өнөөгийн компанийн нийт үнэлгээнээс давна. Удирдлага анхны түрээсийн гэрээг 12-р сарын 31-ээс өмнө байгуулахаа амласан.
Үүнтэй холбоотой өмнөх судалгаанд Q2 2026 тайлангийн шинжилгээ, 5-р сард хийсэн бизнесийн шилжилтийн баримтын шалгалт, мөн AI түрээсэд аль хэдийн шилжсэн $RIOT болон $CLSK компаниудын цогц шинжилгээ багтана.
Бизнес ба салбарын нөхцөл
$MARA нь ажиллаж буй олборлолтын тооцооллын хүчин чадлаараа биржид бүртгэлтэй биткойн олборлогчдын хамгийн том хоёр компанийн нэг. Өнөөдөр мөнгө олох үндсэн арга нь ганц: ойролцоогоор 490,000 олборлох төхөөрөмжийг секундэд 70.3 экзахашийн хурдтай ажиллуулж, биткойн сүлжээний блокийн урамшууллын 5.9% орчмыг авч, олборлосон биткойн бүрээ тухайн өдрийн ханшаар борлуулалтын орлого болгон бүртгэнэ. Хоёрдугаар улиралд 2,422 биткойн олборлож, дундаж үнэ нь $71,325 байсан тул $174.9 саяын орлого бүртгэжээ. Орлогын 96% нь олборлолтоос, үлдсэн нь бусад дижитал хөрөнгө болон бага хэмжээний бусад үйлчилгээнээс орсон. Зардалд өөрийн талбайн цахилгаан Q2-т $48.8 сая буюу kWh тутамд $0.04, засвар үйлчилгээ $26.9 сая, төхөөрөмжүүдийнх нь 44% орчмыг ажиллуулдаг гуравдагч талын байршуулалтын үйлчилгээ $69.2 сая ногджээ. Орлогын тайлангийн бусад том зүйл нь чипүүдийн элэгдэл буюу улиралд $174.7 сая, удирдлагын зардал, мөн эзэмшиж буй ~35,000 биткойны үнийн бодитоор хэрэгжээгүй өөрчлөлт юм. Сүүлийнхийг 2025 оноос үйл ажиллагааны ашигт шууд тусгадаг болсон.
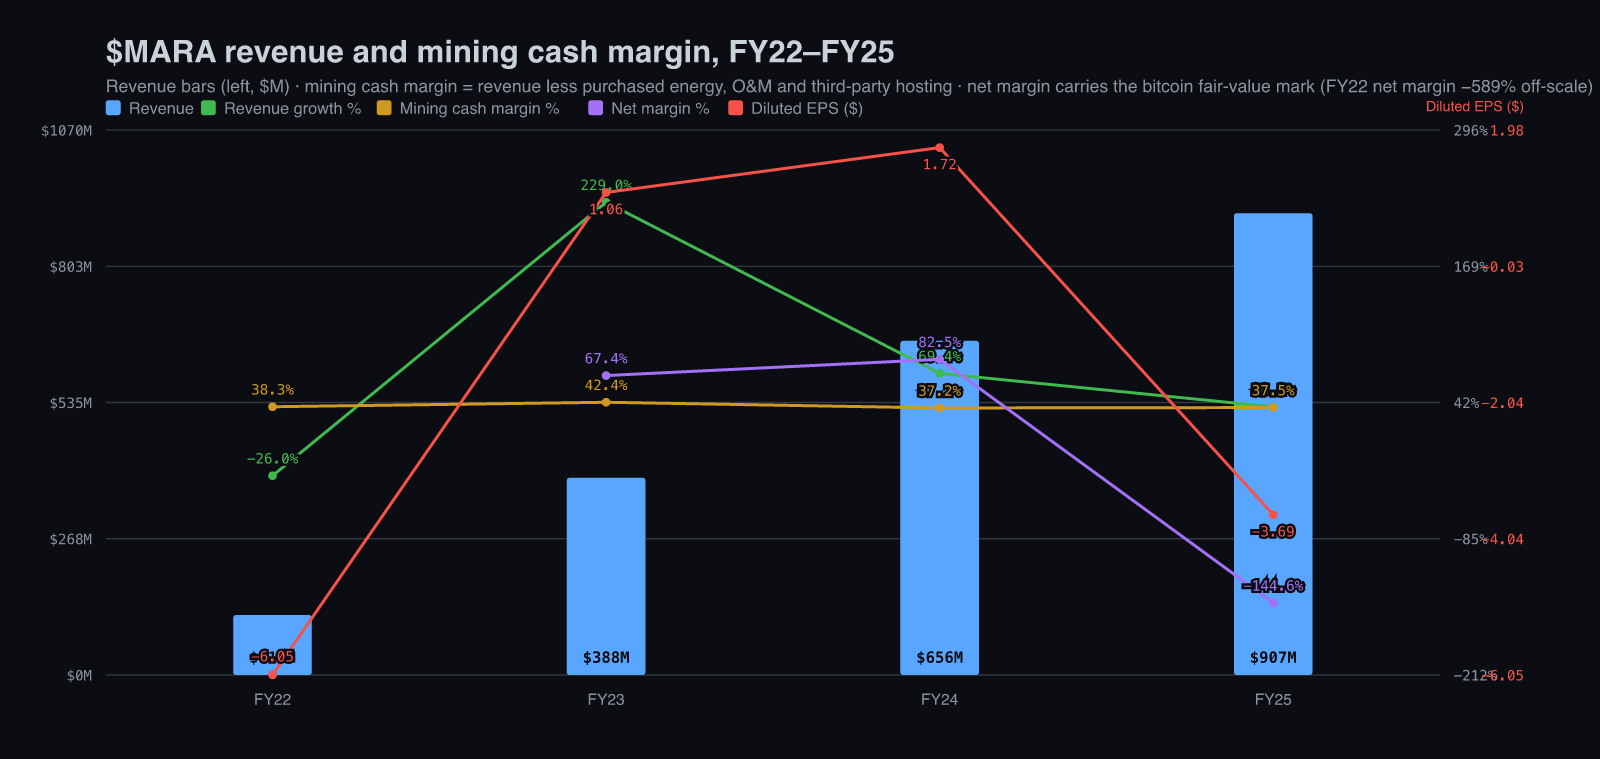
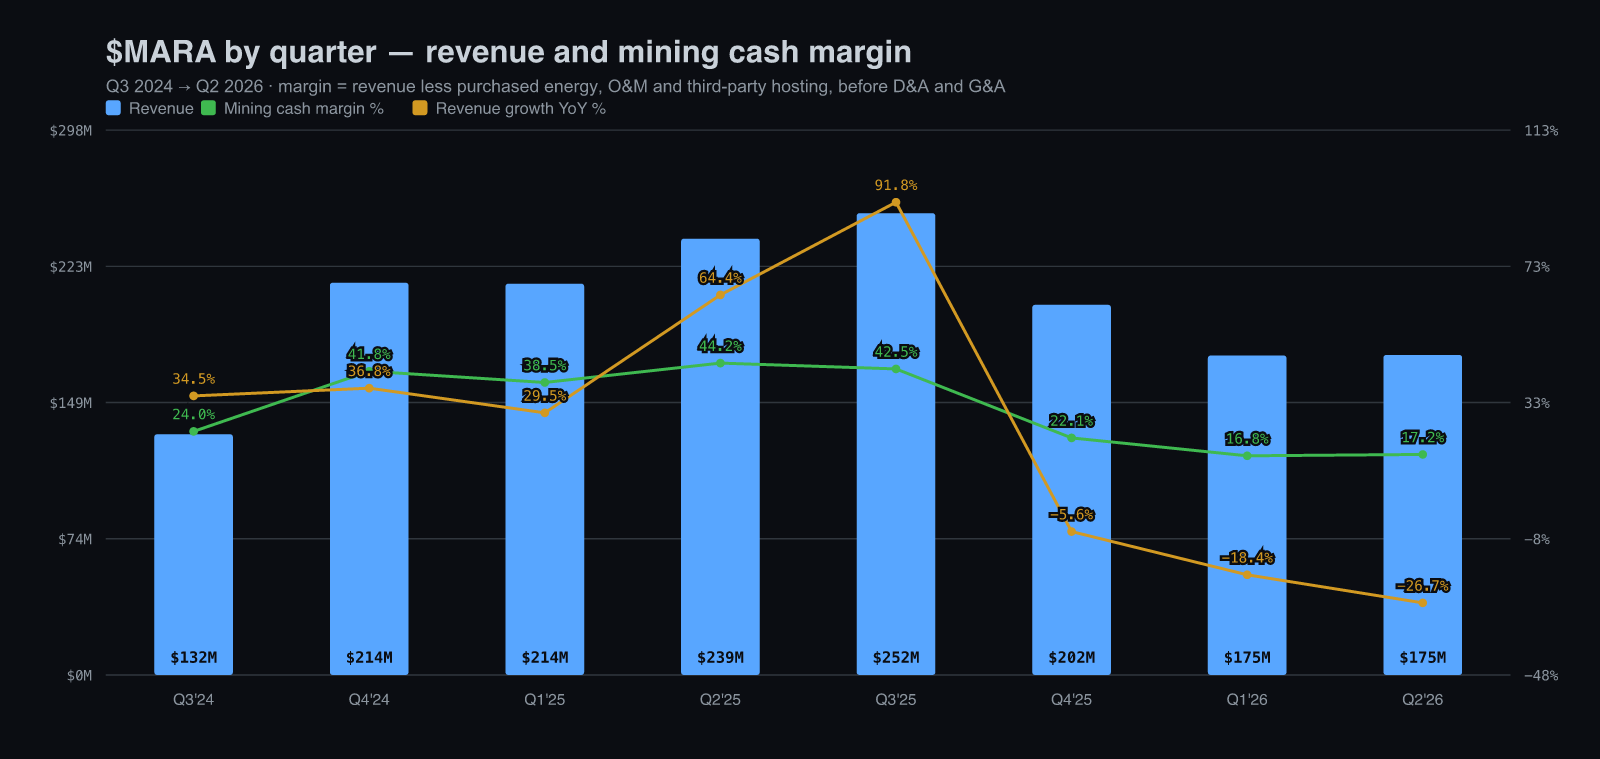
Ийм бүртгэлээс болж тайлагнасан ашиг, алдагдал маш хүчтэй савладаг. Борлуулалтын орлого FY22-т $117.8 сая, FY23-т $387.5 сая, FY24-т $656.4 сая, FY25-т $907.1 сая болж өссөн. Өнгөрсөн жилийн 38%-ийн өсөлт нь олборлосон зоосны тоо 7% буурсан ч биткойны дундаж үнэ 53% өссөнөөр тайлбарлагдана. Харин орлогоос цахилгаан, засвар, байршуулалтын зардлыг хассан олборлолтын мөнгөн ашгийн маржин гурван жилийн турш бараг өөрчлөгдөөгүй: FY23-т 42.4%, FY24-т 37.2%, FY25-т 37.5%. Цэвэр ашгийн маржин +67.4%, +82.5%, дараа нь −144.6% болсон нь үндсэн үйл ажиллагааны чанарыг бус, 1-р сараас 12-р сар хүртэл биткойны үнэ хэрхэн өөрчлөгдсөнийг илэрхийлнэ. Хөрвөх үнэт цаас зэрэг нэмэлт хувьцаа үүсгэх боломжийг тооцсон EPS нь −$6.05, $1.06, $1.72, −$3.69 байсан бол хувьцааны тоо 99 саяас 355 саяд хүрчээ.
Улирлаар нь задалж харвал, жилийн тооноос харагдахгүй, илүү таагүй өөрчлөлт ажиглагдана. Биткойн $115,000 орчим байсан Q3 2025-д орлого $252.4 саяд хүрээд, дараагийн улирлуудад $202.3 сая, $174.6 сая, $174.9 сая болж буурчээ. Биткойны үнэ унасан дээр 2024 оны 4-р сарын halving-аар багассан урамшуулал, сүлжээний олборлолтын хүндрэл нэмэгдсэн нөлөө давхацсан. Олборлолтын мөнгөн ашгийн маржин 2025 оны эхний гурван улиралд 42–44% байсан бол Q4-т 22.1%, Q1 2026-д 16.8%, Q2-т 17.2% болов. Нэг биткойн $71,000 байхад олборлолтын төхөөрөмжүүд улиралд ердөө $30 сая орчим мөнгөн ашиг үлдээнэ. Үүнээс элэгдэл болон $69.5 саяын мөнгөөр төлөгдөх удирдлагын зардлыг хараахан хасаагүй. Өөрийн талбайд нэг биткойн олборлоход худалдан авдаг цахилгааны зардал жилийн дотор $33,735-аас $38,690 болж өссөн. AI-д шилжих ажлыг энэ бизнес санхүүжүүлэх ёстой ч өнөөгийн биткойны үнээр тийм чадваргүй байна.
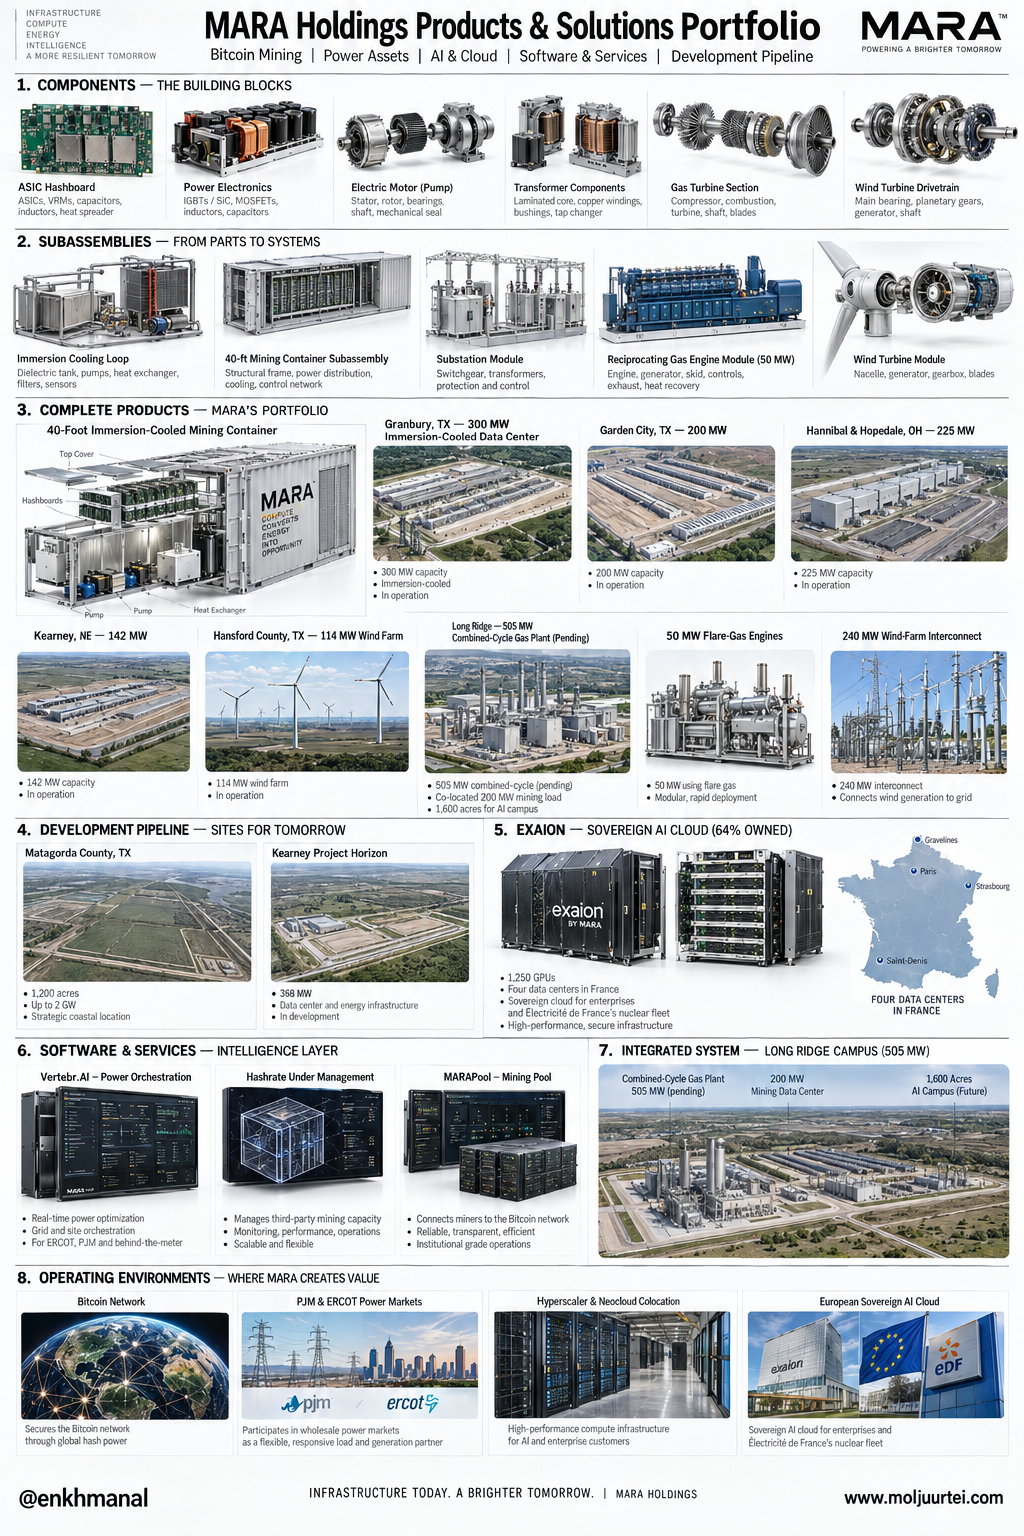
Нэг үндсэн бизнесийн сегменттэй олборлогчийн хувьд цахилгааны хүчин чадал нь хаана, хэний талбайд байгааг ялгах нь чухал. Энэ бүтэц жилийн турш өөрчлөгджээ. 2025 оны эцсийн $MARA компанийн ажиллаж буй 1,315 MW хүчин чадлын 779 MW (59%) нь өөрийн талбайд, 536 MW (41%) нь гуравдагч талын байгууламжид байв. Нийт 66.4 экзахашийн 29.2 буюу тооцооллын хүчин чадлын 44% нь гуравдагч талд байрлаж байсан. Зөвхөн Техасын төв хэсгийн өөрийн талбайнууд 411 MW ажиллаж буй, 550 MW нийт хүчин чадалтай бөгөөд бүх байгууламжийн хүчин чадлын 31%, тооцооллын хүчин чадлын 33%-ийг эзэлнэ. Байршуулалтын бүх гэрээ Q3 2027-оос Q1 2028 хооронд дуусна. Ингэснээр жилийн ойролцоогоор $277 саяын зардал арилна. Гэвч тэр үед Matagorda цахилгаанд холбогдоогүй байвал тооцооллын хүчин чадлын 44% орчим нь мөн зогсоно.
Биткойн олборлолт нийт өсөлтөөс ч илүү орлого нэмсэн: нийт орлогын $250.7 саяын өсөлтийн $273.0 сая нь энэ бизнесээс гарчээ. Харин компаниас зогсоосон байршуулалтын үйлчилгээний орлого $27.0 саяар буурсан. Том хэмжээний хоёр дахь орлогын эх үүсвэр хараахан бий болоогүй.
$MARA компанийн зорьж буй зах зээлийг таамаглалаар бус, өрсөлдөгчдийн байгуулсан гэрээгээр хэмжиж болно. Global Data Center Hub-ийн бүртгэлээр зөвхөн 7-р сард $WULF, $CLSK, $HUT нийт 928 MW-ын хорин жилийн гэрээ байгуулжээ. H.C. Wainwright-ийн 9-р сарын 14-ний нэгтгэлээр биткойн олборлогчдын байгуулсан AI дата төвийн байршуулалтын гэрээнүүдийн нийт дүн $160 тэрбумаас давсан. $MARA нь энэ бүлгийн цахилгаанд холбогдсон хамгийн том хүчин чадалтай атлаа гэрээлсэн баганад тэгтэй байгаа цорын ганц компани. Хувьцааг сонирхолтой болгож буй шалтгаан нь энэ.
Технологи ба өрсөлдөх давуу тал
$MARA компанийн гол бүтээгдэхүүн нь чип ч биш, программ хангамж ч биш; цахилгаанд холбогдсон талбай юм. Үүнийг бусдад хурдан хуулбарлах боломж олгодоггүй зүйл нь сүлжээний холболтын хүлээлгийн хугацаа. Өнөөдөр 200 MW авч чадаж буй талбай гэдэг нь хэн нэгэн олон жилийн өмнө эрчим хүчний компанид хүсэлт гаргаж, дэд станцаа бариад, түүнээс хойш цахилгааны төлбөрөө төлж ирсний үр дүн. Fred Thiel 9-р сарын 14-ний H.C. Wainwright хурал дээр хоёр бизнесийн эдийн засгийн ялгааг ингэж тайлбарлав:
Биткойн олборлолтын эдийн засгийг харвал дэд бүтэц, тооцооллын төхөөрөмжид мегаватт тутамд ерөнхийдөө $1 сая, $1.5 сая орчим зарцуулдаг. Энэ нь бидний ихэнхийн шилжиж буй бизнесээс эрс өөр… Биткойн олборлогчдод элбэг байдаг зүйл бол газар болон аль хэдийн холбогдож, ашиглаж байгаа цахилгааны хүчин чадал юм.
FY25-ийн 10-K жилийн тайлан болон түүнээс хойших албан мэдээлэлд дурдсан биет хөрөнгүүд:
Эдгээрээс гурав нь хөрөнгө оруулалтын үндэслэлийг тодорхойлно. Long Ridge бол PJM зах зээлд цахилгаан борлуулдаг, суурилагдсан чадлын ашиглалт нь 89%, үйлдвэрлэлийн 70%-иас илүү нь гэрээгээр баталгаажсан 505 MW хосолсон циклтэй хийн цахилгаан станц. Талбай нь төмөр зам, ус, шилэн кабель, өөрийн хийн хангамжтай. $MARA тэнд аль хэдийн 200 MW-аар олборлолт хийдэг бөгөөд шинэ газар дээрх үүсгүүртэй хослуулан серверийн төхөөрөмжид шууд очих 600 MW хүртэл AI ачаалал нэмэхээр төлөвлөж байна. Matagorda нь Houston-оос ерэн милийн зайд орших 1,200 акр газар. Эрчим хүчний компани 2027 оны 10-р сар гэхэд 1 GW, 2028 оны 4-р сар гэхэд 2 GW хүргэх тухай бичиг өгсөн. Уг газрыг цахилгаанд суурилсан синтетик түлшний төсөл хөгжүүлэгч Highly Innovative Fuels-ээс үе шатны гүйцэтгэлтэй уялдсан, нийт $600 сая хүртэл төлбөрөөр худалдан авсан. Зөвшөөрөл авах, цахилгаанд холбогдох, түрээсийн гэрээ байгуулах нөхцөлүүд биелэхэд л төлбөр үүснэ. Kearney нь энэ шилжилтийн загвар төсөл: өнөөдөр 100 MW олборлолттой, хотын зөвшөөрөл авсан 368 MW AI цогцолбортой бөгөөд эхний үе шатыг цахилгаантай 100 MW дээрээ эхлүүлнэ.
Үүнийг богино хугацаанд давтахад хэцүү. ERCOT-д шинэ том хэрэглэгч одоо Batch Zero журмаар ордог бөгөөд суурь ачааллын эрхүүд дэд станцаа аль хэдийн барьсан талбайнуудад очсон. PJM-д шинэ хэрэглэгч ойролцоогоор 130 GW-ын хүсэлттэй дараалалд орно. $CLSK компанийн ТУЗ-ийн дарга Wyoming дахь 110 MW-ын төлөө “их наяд долларын үнэлгээтэй hyperscaler”-тай өрсөлдөж ялснаа тайлбарласан: олборлогч ерэн хоногийн дотор цахилгаан хэрэглэж, төлбөр төлж эхэлж чаддаг. Гол хөрөнгө нь сүлжээнээс цахилгаан авах зөвшөөрөл бөгөөд түүнийг нэг улиралд мөнгө төлөөд бэлэн болгож чаддаггүй.
$MARA компанид дутуу байгаа зүйл нь AI дата төвийн барилга. Тус компани hyperscaler-ийн жишиг зураг төслийн дагуу шингэн хөргөлттэй дата төв барьж хүлээлгэн өгч байгаагүй. Starwood-ийг түнш болгосон шалтгаан энэ. Starwood Digital Ventures инженерчлэл болон өөрийн Worldwide Digital гүйцэтгэгчийг оролцуулна. Харин түрээслэгч гэрээ байгуулмагц $MARA талбайгаа урьдчилан тохирсон үнэлгээгээр төсөлд оруулж, мөнгө гаргахаасаа өмнө өөрийн хөрөнгөд оруулсан хувь нэмрээ тооцуулна. $JPM компанийн шүүмжилдэг зүйл нь энэ солилцоо: төслийг хэрэгжүүлэх чадвартай түнш авсныхаа төлөө $MARA төслийг бүхэлд нь бус, зөвхөн тодорхой хувийг эзэмшинэ.
Хөгжлийн төлөвлөгөө ба судалгаа, хөгжүүлэлт
Ирэх арван хоёр сарын төлөвлөгөө нь тодорхой огноотой хэд хэдэн шийдвэр, гүйцэтгэлээс хамаарна. Эдгээр нь бүгд нийтэд ил тод зарлагдсан.
Эхнийх нь зохицуулагчийн зөвшөөрөл. Long Ridge хэлцэлд холбооны эрчим хүчний зохицуулагч FERC-ийн холбогдох хуулийн 203-р зүйлийн зөвшөөрөл хэрэгтэй. Хүсэлтийг 5-р сарын 8 орчимд өгсөн бөгөөд бүрэн материалыг хүлээн авснаас хойш 180 хоногт комисс шийдвэр гаргаагүй бол хуулиар хэлцлийг зөвшөөрсөнд тооцно. Энэ хугацаа 11-р сарын эхний өдрүүдэд дуусна. PJM-ийн хараат бус зах зээлийн хяналтын байгууллага 5-р сарын 29-нд станцын үйлдвэрлэлийг PJM зах зээлд үргэлжлүүлэн нийлүүлэх нөхцөлтэй зөвшөөрөл өгөхийг FERC-ээс хүссэн. Thiel-ийн нийтэд хэлсэн байр суурь нь Hannibal дахь аливаа шинэ дата төвийг шинэ үүсгүүртэй хослуулах тул компани уг нөхцөлийг хүлээн авч чадна. Long Ridge-ийн $600 саяын 8.75% хүүтэй бонд эзэмшигчдийн зөвшөөрлийг Q2-т авсан. 8-р сарын 4-нд Coinbase, Two Prime-тай байгуулсан $600 саяын биткойн барьцаат зээл нь хэлцлийн мөнгөн төлбөрийг санхүүжүүлнэ. Long Ridge худалдан авалт дууссан өдрөөсөө эерэг EBITDA нэмнэ. 6-р сарын хөрөнгө оруулагчдын танилцуулгаар 2026 оны эхний улиралд $62.0 саяын орлогоос $25.4 саяын EBITDA олсон буюу жилд шилжүүлбэл ойролцоогоор $100 сая. Өмнө зарласан $144 саяын тоо нь 2025 оны хоёрдугаар хагасын үзүүлэлтэд суурилсан байв.
Хоёр дахь шаардлага нь арилжааны гэрээ бөгөөд удирдлага амлалтаа бичгээр өгсөн. Q2 хувьцаа эзэмшигчдийн захидалд “жилийн эцсээс өмнө дор хаяж нэг түрээсийн гэрээ байгуулах чадвартаа итгэлтэй хэвээр байна” гэжээ. Харин Q2 тайлангийн хурал болон 9-р сарын 14-ний ярилцлага дээр хоёрыг хэлсэн:
Бид санамж бичиг эсвэл түрээсийн онцгой хэлэлцээний эрх авснаа зарладаггүй. Гэхдээ жилийн эцэс гэхэд хоёр түрээсийн гэрээ байгуулахдаа маш итгэлтэй байна… Hyperscaler-тай triple-net түрээс байгуулбал төслийн өртөгт харьцуулсан өгөөж нь 10% орчим, AI-д зориулсан үүлэн тооцооллын компани буюу neocloud-тай бол 15%, харин байгууллагын эцсийн хэрэглэгчидтэй бол үүнээс ч өндөр байж болно.
Үйлчлүүлэгчээс хамаарах энэ өгөөжийн ялгаа нь түүний энэ жил хэлсэн хамгийн хэрэгтэй мэдээлэл. Анхны гэрээ ямар байж болохыг үүгээр төсөөлж болно: Hannibal эсвэл Matagorda шиг том талбайг hyperscaler-д өртгийн 10%-тай тэнцэх жилийн өгөөжөөр, эсвэл Granbury, Kearney шиг жижиг талбайг neocloud-д 15%-ийн өгөөжөөр түрээслүүлэх хувилбарууд бий.
Гурав дахь шат нь барилга. Kearney-ийн эхний үе шатыг 2026 оны эцэс гэхэд эхлүүлж, цахилгаанд холбогдсон 100 MW дээр 2028 оны хавар ашиглалтад оруулахаар зорьж байна. Matagorda-ийн худалдагч хуваарилах байгууламжийн ажлыг эхлүүлэх зөвшөөрөл өгсөн. Сүлжээний хүчин чадлыг 2027 оны 10-р сар гэхэд 1 GW, 2028 оны 4-р сар гэхэд 2 GW хүргэх зорилготой ч ERCOT үүнийг судалгаа хүлээх ачаалалд оруулсан тул 2027 оны 4-р сараас өмнө эцсийн шийдвэр гарахгүй. Long Ridge-ийн AI цогцолборын эхний үе шат 2027 оны эхний хагаст эхэлж, 2028 оны дундуур ажиллах төлөвлөгөөтэй. Гуравдагч талд байршуулсан төхөөрөмжүүдийн гэрээ Q3 2027-оос дуусаж эхэлнэ. Тэдгээрийг Matagorda-ийн эхний гигаватт хүчин чадалд шилжүүлж, AI цогцолборын зураг төслийг зэрэгцүүлэн хийхээр төлөвлөжээ. Хөрөнгө оруулагчдын өдөрлөгийг “энэ оны сүүлээр” зохион байгуулахаа мөн амласан.
Жижиг бизнесүүдийн хэмжээг 8-р сарын 6-нд анх тодорхойлов. Électricité de France-аас $168 саяар авсан Францын хувийн үүлэн үйлчилгээний Exaion-ийн 2026 оны орлого найман оронтой долларын дүнгийн доод хэсэгт байна гэсэн чиглүүлэг өгсөн. Орлогын ойролцоогоор 80% нь хуучин толгой компаниас хамаардаг бөгөөд тус компанийн атомын цахилгаан станцуудын тооцооллын системийг ажиллуулдаг. Exaion нь Европын Холбооны дэмжлэгтэй, улс орнууд өөрийн хяналтад байлгах ойролцоогоор 3 GW AI хүчин чадал байгуулах зорилготой консорциумд сонгогдсон. АНУ-д хүчин чадал оройтож ашиглалтад орж байгаа учраас Exaion Европт АНУ-ын хэрэглэгчдийн AI сургалт болон бэлэн загвар ажиллуулах ачааллыг аль хэдийн хүлээн авч буйг Thiel 9-р сарын 14-нд хэлсэн. Олборлолтын пулуудад зориулсан санхүүгийн платформ Hashrate Under Management-ийн орлого жилийн дүнд шилжүүлбэл найман оронтой хэмжээнд хүрчээ. Төхөөрөмжүүдийн цахилгаан хэрэглээг зохицуулдаг Vertebr.AI программыг гаднын хэрэглэгчдэд борлуулахад бэлтгэж байна. Улирлын $175 саяын олборлолтын орлоготой харьцуулахад эдгээр гурвын аль нь ч өнөөдөр том нөлөөгүй. Гэхдээ дата төв ажиллуулж сурах шаардлагатай энэ компанид бага зардлаар нэмэлт өсөлтийн боломж олгож байна.
Зах зээлийн үнэлгээнд юу дутуу туссан бэ?
Зах зээл $MARA компанийн цахилгааны хөрөнгүүдэд ойролцоогоор $4 тэрбумын үнэ өгч, ирээдүйн түрээсийн гэрээнд үнэ тооцохгүй байна. Нэг ч гэрээ байгуулахгүй бол энэ үнэлгээ зөв. $12.84 ханшаар 381.9 сая хувьцааны зах зээлийн үнэлгээ $4.90 тэрбум. 6-р сарын балансын $2.42 тэрбум өрийг нэмээд, $421 сая бэлэн мөнгийг хасвал компанийн нийт үнэлгээ буюу EV ойролцоогоор $6.9 тэрбум болно. Эзэмшиж буй 35,577 биткойныг $80,700-аар үнэлсэн $2.87 тэрбумыг дахин хасвал бусад бүх хөрөнгөд $4.05 тэрбум орчим үлдэнэ. Үүнд өөрийн талбай дахь ажиллаж буй 779 MW, Matagorda-ийн 2 GW эрх, Long Ridge дэх өөрийн хөрөнгийн үнэ цэнэ, Exaion, 70 экзахашийн чипүүд, программ хангамж багтана. Өөрөөр хэлбэл өөрийн ажиллаж буй мегаватт тутамд ойролцоогоор $5.2 сая, эсвэл бодитоор цахилгаанд холбож болох 3.6 GW хүчин чадлын мегаватт тутамд $1.1 сая ногдож байна. Харин түрээсийн гэрээтэй хөрөнгийн үнэ мегаватт тутамд $10–12 сая байдаг.
$MARA компанийн бүтцэд түрээсийн гэрээ ямар үнэ цэнэ бий болгохыг удирдлагын өгсөн мэдээллээр тооцож болно. $CLSK компанийн Sandersville гэрээ серверийн төхөөрөмжид шууд очих мегаватт тутамд жилд ойролцоогоор $1.9 сая төлдөг. Triple-net нөхцөлтэй учир татвар, даатгал, засварыг түрээслэгч хариуцаж, түрээс нь цэвэр үйл ажиллагааны орлого болдог. Хөрөнгө оруулалтын зэрэглэлтэй түрээслэгчийн хорин жилийн гэрээний жилийн орлогыг 15× үржүүлэгчээр үнэлбэл нэг түрээслүүлсэн мегаватт ойролцоогоор $28 саяын үнэтэй. Барих өртөг нь $10–12 сая бөгөөд хөрөнгийн үнэлгээний ойролцоогоор 80%-ийн зээлийн харьцаагаар санхүүжүүлснээр мегаватт тутамд төслийн өөрийн хөрөнгийн үнэ цэнэ ойролцоогоор $19 сая үлдэнэ. Starwood-ийн бүтцэд $MARA талбайгаа урьдчилан тохирсон үнээр оруулна. Удирдлагын жишээ болгосон 200 MW төсөлд “нэмэлт өөрийн хөрөнгө маш бага эсвэл огт гаргахгүйгээр” төслийн ойролцоогоор 50%-ийг эзэмшинэ. Ингэвэл түрээслүүлсэн мегаватт тутамд $MARA компанид $9–10 саяын үнэ цэнэ ногдоно. Компанийн өөрийн жишээний 200 MW нь $1.9 тэрбум буюу нэгж хувьцаанд ойролцоогоор $5; одоогийн ханш $12.84. Hannibal-ийн төлөвлөсөн 600 MW нь $5.7 тэрбумтай тэнцэнэ.
Шинжээчид яг энэ тооцооны талаар санал зөрж байна. $JPM 9-р сарын 14-нд үнэлгээг Underweight болгон бууруулж, 2027 оны 12-р сарын зорилтот үнийг $11 болгосон. Тэдний тайлбараар $MARA “зөвхөн цахилгаантай газар нийлүүлдэг тул дата төвийн өртгийн хэлхээний хамгийн доод хэсэгт” байна, төсөл бүрийн 10–50%-ийг л эзэмшинэ. Иймээс бүх хэсгийг өөрсдөө эзэмшдэг өрсөлдөгчид мегаватт тутамд илүү үнэ цэнэ бий болгоно гэжээ. Маргааш нь X дээр гарсан няцаалт илүү үндэслэлтэй: нэг талбайн 100%-ийг эзэмшихийн тулд 355 сая хувьцаа, $2.4 тэрбум өртэй компанийн балансаар санхүүжилтийн 100%-ийг гаргах хэрэгтэй. Харин таван талбайг зэрэг хөгжүүлж, тус бүрийн 25–50%-ийг эзэмшээд, шинэ хөрөнгө оруулагчийн оролцоог төсөл тус бүрийн түвшинд хязгаарлах нь 3.6 GW төслийн нөөцтэй боловч дата төв барьсан туршлагагүй компанид илүү зохистой. Хоёр тал нэг зүйл дээр санал нийлдэг: $MARA компанид үлдэх хувь одоогоор ил тод болоогүй бөгөөд анхны түрээсийн гэрээгээр тодорхой болно.
Сая тайлагнасан улирал буурах эрсдэлийг тоогоор харууллаа. $174.9 саяын орлого зах зээлийн хүлээлтээс 16% дутсан. $611 саяын цэвэр алдагдалд биткойны үнэлгээний $343 саяын алдагдал багтсан. Компанийн тодорхойлолтоор уг үнэлгээний өөрчлөлтийг багтаадаг тохируулсан EBITDA −$361 сая, үүнийг хасвал ойролцоогоор −$18 сая байв. FY25-д $907 саяын орлоготой атлаа үйл ажиллагааны мөнгөн урсгал −$803 сая буюу сөрөг гарсан. Бүртгэлийн ашиг болон мөнгөн урсгалын зөрүүг илэрхийлэх accrual ratio таван жилийн турш −39%-аас +36% хооронд хэлбэлзжээ. Бодитоор хэрэгжээгүй хөрөнгийн үнэлгээний өөрчлөлт орлогын тайланд давамгайлдаг компанид ийм байдал үүсдэг. Бэлэн мөнгөний эх үүсвэр нь биткойны борлуулалт байв: Q1-д 20,880 биткойныг ойролцоогоор $1.5 тэрбумаар зарж, ихэнхээр нь $1.0 тэрбумын хөрвөх бондыг 9%-ийн хямдралтай буцаан авсан; Q2-т дахин 2,213-ыг зарж, 8-р сард 18,750-ыг барьцаалсан. Өнөөгийн зардлын бүтцээр алдагдалгүй ажиллахын тулд биткойн ойролцоогоор $80,000 байх ёстой гэсэн $JPM компанийн тооцоо бидний тооцоотой ерөнхийдөө таарч байна. Q2-ийн улиралд 2,422 биткойн олборлох хэмжээгээр ханш $10,000-аар өөрчлөгдөх бүрд улирлын ашиг $24 саяар өөрчлөгдөнө. Q2-т алдагдалгүй түвшинд хүрэхэд ойролцоогоор $18 сая дутсан.
Тэгэхээр нэг баланс дээр хоёр өөр хүлээлт тогтож байна: биткойны үнэ олборлох өртгөөсөө дээгүүр байх, мөн зоосны нөөц шавхагдахаас өмнө түрээсийн гэрээ байгуулах. Morgan Stanley-ийн 9-р сарын 18-ны өөрчлөлт зах зээл аль боломжид илүү ач холбогдол өгч эхэлснийг харуулна. 7-р сард хувьцааг $6 гэж үнэлж байсан шинжээч зөвлөмжөө өөрчлөөгүй атлаа одоо $11 гэж үзэж байна. Учир нь ERCOT тус компанийн цахилгааны хүчин чадал бодитойг баталгаажуулсан.
Удирдлага ба хэрэгжүүлсэн ажлын түүх
$MARA уламжлалт үндсэн бизнесээ өргөжүүлэхдээ сайн гүйцэтгэл үзүүлсэн. 2023 онд зөвхөн бусдын байгууламжид төхөөрөмжөө байршуулдаг байсан компани Granbury, Kearney-ийг 2024 оны 1-р сард, Garden City-г 2024 оны 4-р сард, Hannibal, Hopedale-ийг 2024 оны 11-р сард, Техасын салхин станцыг 2025 оны 2-р сард, Небраскагийн хоёр дахь талбайг 2026 оны 1-р сард авснаар өөрийн ажиллаж буй хүчин чадлыг 779 MW хүргэв. Есөн улирлын дотор өдөрт нэг петахашид ногдох зардлыг 27% бууруулжээ. Удирдлага хүлээлтээ ч ил тод хэлдэг: Thiel өөрөө “хувьцаа эзэмшигчид биднийг алсын хараагаар бус, гүйцэтгэлээр дүгнэх ёстой” гэсэн. Q2 захидлын бичгээр өгсөн амлалт нь хоёр биш, нэг түрээсийн гэрээ юм.
Харин стратегийн тогтвортой байдал нь арай эргэлзээтэй. 2025 оны 11-р сард “hyperscaler-ийн том цогцолбор барихын оронд хямд цахилгаантай талбайд жижиг, модуль байгууламжууд байгуулах” төлөвлөгөөтэй байв. Granbury-д AI загвар ажиллуулах туршилтын төсөл, Marathon Petroleum-ийн $MPLX компанитай Баруун Техаст 400 MW газар дээрх хийн үүсгүүр байгуулж, 1.5 GW хүртэл өргөтгөх санамж бичигтэй байлаа. 2026 оны 2-р сар гэхэд энэ төлөвлөгөөг Starwood-тай хамтарсан том дата төвийн түншлэл орлосон. $MPLX төсөл “урт хугацааны”, цар хүрээ нь “өөрчлөгдсөн” гэж тайлбарлагдаад, түүнээс хойш тайлангийн хурлуудад дурдагдаагүй. 4-р сард Long Ridge, 7-р сард Matagorda нэмэгдэв. Зах зээл өөрчлөгдөхөд удирдлага хурдан чиглэлээ өөрчилдөг нь давуу тал ч, анхаарах дохио ч мөн.
Засаглалын хоёр зүйлийг тэмдэглэх хэрэгтэй. 8-р сарын 1-ний ТУЗ-ийн шинэчлэлээр Siemens-ийн тэтгэвэрт гарсан удирдлага болон таван жил ажилласан нэг гишүүний оронд дата төвийн барилга, цахилгаан станцын санхүүжилтийн туршлагатай хүмүүс орсон. Үүнээс дөрвөн сарын өмнө VanEck-ийн Matthew Sigel ТУЗ-ийг шинэ чиглэлд шилжихэд хэт цөөн гишүүнтэй, хүрээлэл нь хэт явцуу гэж шүүмжилж, “цахилгааны зах зээлд идэвхтэй арилжаа хийдэг мэргэжилтэн эсвэл өндөр хүчин чадлын тооцооллын инженерүүд” оруулахыг нийтэд уриалсан байв. Нөгөө нь удирдлагууд хувьцаагаа зардаг. Thiel, Khan нар 5-р сараас хойш сар бүрийн арван долоо эсвэл арван найманд, 10b5-1 төлөвлөгөө бололтой хуваарийн дагуу борлуулалт хийжээ. Жишээ нь 8-р сарын 17-нд тус тус 27,505, 16,000 хувьцааг $9.21 үнээр зарсан. Энэ нь Thiel-ийн 4.3 сая хувьцаатай харьцуулахад бага ч бизнесийн шилжилтийн энэ жил удирдлагын хэн нь ч нээлттэй зах зээлээс хувьцаа худалдаж аваагүй.
Эрсдэл ба онолыг няцаах нөхцөлүүд
Ямар тохиолдолд онол няцаагдах вэ? 2026 оны 12-р сарын 31 гэхэд түрээсийн гэрээгүй байх; байгуулсан гэрээнд $MARA компанийн эзэмшил 25%-иас бага бөгөөд талбай оруулсныг нөхөх үнэлгээний давуу талгүй байх; эсвэл байршуулалтын гэрээнүүд дуусаж байхад Matagorda ERCOT-ийн 2027 оны 4-р сарын шатанд суурь ачааллын эрх авч чадахгүй байх.
Ханшийн нөхцөл — Түвшин, техникийн үзүүлэлт ба опцион
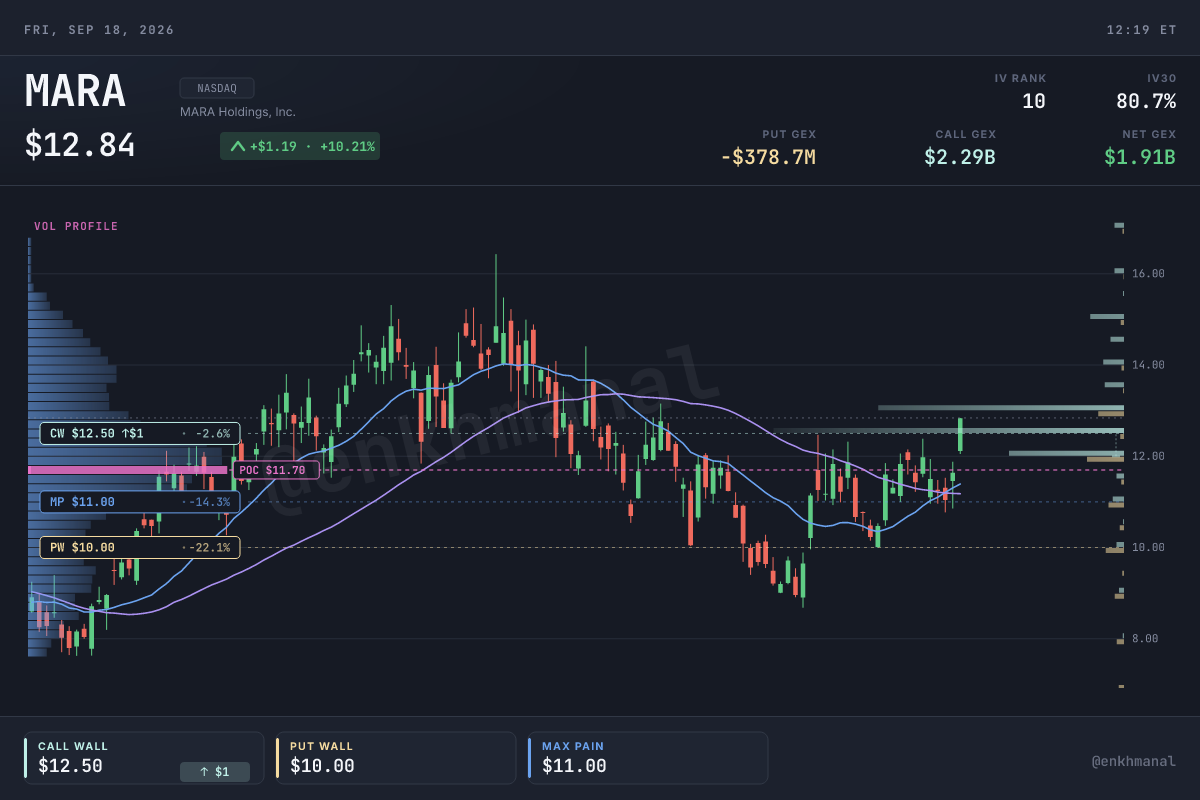
Биткойн өөрийн оргилын ойролцоо байсан 2025 оны 10-р сарын 15-нд $MARA 52 долоо хоногийн дээд $22.84-д хүрсэн. Харин биткойн $68,000 руу унаж, компани $1.3 тэрбумын алдагдал тайлагнах үед буюу 2026 оны 2-р сарын 5-нд доод $6.73 хүрэв. Түүнээс хойш зургаан сарын хугацаанд 43% өсөж, уналтуудын доод түвшин ахисаар байна. Тайлангийн дараах 8-р сарын 17-ны $9.21 доод үнэ буюу гүйцэтгэх болон санхүү хариуцсан захирлуудын хувьцаа зарсан өдрийн түвшин одоо хадгалах ёстой дэмжлэг болжээ. $12.84 ханш нь 20 өдрийн ($11.39), 50 өдрийн ($11.18), 100 өдрийн ($12.23), 200 өдрийн ($10.95) хөдөлгөөнт дунджаас дээгүүр. Мөн 50 өдрийн дундаж 200 өдрийнхөөс дээгүүр байна. 9-р сарын 18-нд $12-оос дээш хаагдсанаар 8-р сарын өсөлтийг зогсоосон эсэргүүцлийг сүүлийн нэг сарын хамгийн өндөр арилжааны хэмжээгээр давлаа.
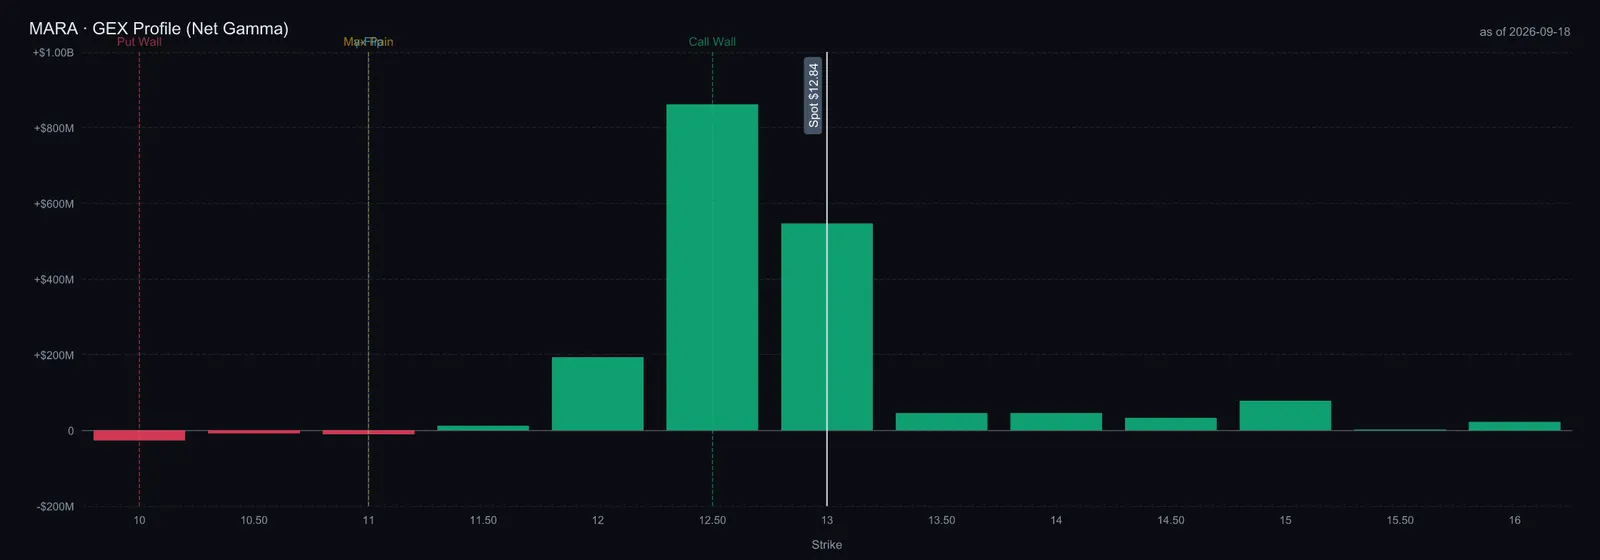
Ханштай хамт опционы дилерүүдийн хеджийн бүтэц өөрчлөгдөв. Тайлангийн маргааш буюу 8-р сарын 7-нд net GEX −$313 сая, ханш $10-ын put wall орчим байв. 9-р сарын 18-нд цэвэр гамма +$953 сая болсон. call wall $12.50, put wall $10, max pain $11, gamma flip $11.62 байлаа. Арван найман дуусах хугацааг хамарсан нээлттэй гэрээнд 1.13 сая колл, 773,000 пут байгаа бөгөөд пут/коллын харьцаа 0.69. Ийм хэмжээний эерэг гамматай үед дилерүүд $10–12.50 хүрээнд өсөлтөөр зарж, уналтаар авдаг тул ойрын ханшийн савлагаа мэдээний сүр дуулианаас намдуу байх боломжтой. $12.50-оос дээш хаагдвал энэ дээд хязгаар арилна. Опционы үнэд шингэсэн хүлээгдэж буй хэлбэлзэл ойрын хугацаанд 81%, 2027 он хүртэлх хугацаанд 86% орчим буюу бараг хавтгай байна. Энэ нь $12.84 хувьцаанд сард ойролцоогоор $2.30-ын хөдөлгөөн тооцсонтой адил. FERC-ийн хугацаа болон 11-р сарын 3-ны Q3 тайланг хоёуланг нь хамарсан 11-р сарын 20-нд дуусах опцион 10-р сарынхаас ялимгүй үнэтэй. Өөрөөр хэлбэл опционы зах зээл эдгээр үйл явдлын нөлөөнд төдийлөн нэмэлт үнэ төлөхгүй байна.
Мөн том үнэлгээтэй компаниудын дунд шорт борлуулалт хамгийн өндөр хувьцаануудын нэг: 4-р сард чөлөөтэй арилжаалагдах хувьцааны ойролцоогоор 36% нь шортод байв. Иймээс дилерүүд эерэг гамматай үед түрээсийн гэрээ байгуулбал ханш хүчтэй өсөх боломжтой. Үүний жишээ нь 8-р сарын 20–21-нд зөвхөн биткойны өсөлтөөр хоёр арилжааны өдөрт $9.40-өөс $12 хүрсэн хөдөлгөөн. Зах зээл үндсэн хүлээлтдээ эргэлзэж эхэлснийг илтгэх түвшин нь $10: put wall, 200 өдрийн дундаж, 8-р сарын борлуулалт зогссон үнэ энэ орчимд давхацдаг.
Үнэлгээ ба манай дүгнэлт
Орлогын тайлан нь биткойны бодитоор хэрэгжээгүй үнэлгээний өөрчлөлтөд давамгай хамаардаг компанид ашгийн үржүүлэгч тохиромжгүй. Баланс болон мегаваттын үнэ цэнэ илүү бодитой суурь болно. Балансаар харвал $MARA компанийн зах зээлийн үнэлгээ эзэмшиж буй биткойныхоо 1.7× бөгөөд өөрийн гурван жилийн хүрээний дунд орчимд байна. 2023 оны эцэст 15,126 биткойнтой байхдаа энэ харьцаа 9× орчим, 2024 оны эцэст 44,893 биткойнтой үед 1.4× байжээ. 2026 оны 2-р сарын ханшийн доод үед 53,822 биткойнтой, хувьцааны нийт үнэ нь биткойны нөөцөөс доогуур буюу 0.7× байв. Өнөөдөр 35,577 биткойнтой, харьцаа нь 1.7×. Цахилгааны хүчин чадлаар харвал биткойныг хассан $4.05 тэрбумын EV нь өөрийн ажиллаж буй мегаватт тутамд $5.2 сая. Энэ нь хийн станцын хэлцлийн мегаватт тутмын $0.7 сая болон $CIFR, $WULF компаниудын түрээсэлсэн хүчин чадалд зах зээл өгч буй $10–12 саяын хооронд байна. Мөн $MARA өөрөө Long Ridge-д төлсөн мегаватт тутмын $3.0 саяас өндөр. Зах зээл компанийг цахилгаантай боловч газраа хараахан түрээслүүлээгүй эзэмшигч гэж үнэлж байна.
Гурван хувилбарыг ижил хэсгүүдийн нийлбэрээр тооцов: тодорхой ханшаар үнэлсэн биткойны нөөц, бэлэн мөнгө, мегаватт тутмын тогтоосон үнээр тооцсон олборлолтын талбайнууд, Long Ridge дэх өөрийн хөрөнгийн үнэ цэнэ, худалдан авсан өртгөөрх Exaion. Эдгээрээс 8-р сарын зээлүүдийг багтаасан $2.9 тэрбумын өрийг хасаад, бодитоор байгуулсан түрээсийн гэрээний мегаватт тутамд $MARA компанид ногдох $9.5 саяын үнэ цэнийг нэмсэн.
Магадлалаар жигнэсэн үнэ ойролцоогоор $16.50. Энэ нь шинжээчдийн $16 медианаас ялимгүй өндөр, Morgan Stanley-ийн $11-оос H.C. Wainwright-ийн $20 хүртэлх хүрээнд байна. Арван хоёр зорилтот үнийн арифметик дундаж нь $18. Энд эрсдэлээсээ давсан өгөөжийн боломж гол санаа юм. Муу хувилбар нь одоогийн бизнесийг биткойны илүү доогуур ханшаар үнэлнэ. Өөдрөг хувилбар нь одоогийн бизнес дээр өрсөлдөгч бүрийн аль хэдийн нэг удаа хийсэн AI түрээсийн гэрээг нэмнэ.
$MARA дөрөвдүгээр улирлыг угтан хөрөнгө оруулалтын багцдаа бага багаар цуглуулж эхлэхэд тохиромжтой гэж үзэж байна. Гэхдээ биткойны хөдөлгөөнөөр нэг долоо хоногт 20% савлаж болохыг эзэмшлийн хэмжээнд тооцох хэрэгтэй. Хоёр үе шаттайгаар авах саналтай: одоо 50 өдрийн дунджаас дээгүүр байхад бага хэмжээгээр эхэлж, анхны түрээсийн гэрээ байгуулагдахад үлдсэнийг нэмэх. Тэр үед компанид үлдэх төслийн хувь ил тод болж, дээрх жишээ тооцоог бодит нөхцөлөөр орлуулна. Үнэд нөлөөлөх үйл явдлуудын хугацаа тодорхой: 11-р сарын эхээр FERC, 11-р сарын 3-нд Q3 тайлан, 12-р сарын 31 гэхэд түрээсийн гэрээ. Дилерүүд long gamma төлөвтэй, шортын хэмжээ өндөр хэвээр, цахилгааны хүчин чадлыг одоо компани өөрөө бус сүлжээний оператор баталгаажуулсан байна. Жилийн эцэст гэрээгүй үлдвэл энэ нь $10 орчим үнэтэй, өрийн хөшүүрэг бүхий биткойнд хамааралтай хөрөнгө оруулалт болно. Тэр түвшинд бид дүгнэлтээ дахин авч үзнэ.