$LPTH дэлгэрэнгүй судалгаа — Дараагийн үеийн хэт улаан туяаны системийн шил
Дулааны камерын эхний асуудал энгийн мэт: үл үзэгдэх туяаг мэдээллийг нь алдагдуулахгүйгээр мэдрэгч дээр төвлөрүүлэх. LightPath Technologies энэ оптикийн ажлаар дамжин батлан хамгаалахын дүрслэлийн зах зээлд байр сууриа томруулахыг зорьж байна. Түүнд ашигтай шинж чанартай шил, дотоодын үйлдвэрлэл, өмнө нь линз зардаг байсан газарт бүрэн камер нийлүүлэх боломж бий.
Дотоодын хэт улаан туяаны нийлүүлэлтийг хөгжүүлэх хэрэгцээ, нэг системд нийлүүлэх камерын бүтээгдэхүүний үнэ цэн нэмэгдэх боломж, үйлдвэрийн ашигт ажиллагааны сайжрал гурвын нөлөө давхцвал LightPath-ын өсөлт шинэ шатанд гарч чадна гэж би үзэж байна. Есдүгээр сарын тайланд үүнийг дэмжих эхний бодит үр дүн харагдлаа. Энэ өөрчлөлтөд тулгуурлан хувьцааны цаашдын өгөөжид өөдрөг хандаж байгаа бөгөөд хөрөнгө оруулалтын хэмжээг гүйцэтгэл, саатал даах чадвартай уялдуулна. Үнэлгээ нь үнэд шингэсэн хүлээлтийг шалгахад тустай. Харин боломжийг ашиглах эсэхийг дангаараа шийдэхгүй. Судалгаанд 2026 оны есдүгээр сарын 15 хүртэлх мэдээллийг ашиглав. Санхүүгийн жил зургаадугаар сарын 30-нд дуусдаг.
Юу өөрчлөгдөв
LightPath FY26-ыг 71.7 сая долларын орлоготой буюу 92.7%-ийн өсөлттэй дуусгаж, зургаадугаар сарын эцэст 110.9 сая долларын хүлээгдэж буй захиалгатай байв. Дөрөвдүгээр улирлын орлого 21.2 сая доллар, нийт ашгийн маржин 39.4% болсон нь өмнөх жилийн 12.2 сая доллар, 22.0%-аас өссөн үзүүлэлт. Худалдан авсан камерын бизнес болон илүү өндөр үнэ цэнтэй бүтээгдэхүүний бүтэц үйлдвэрлэлээр дамжин үр дүн өгч байна. Энэ нь хөрөнгө оруулагчдын мэддэг жижиг оптик нийлүүлэгчээс өөр суурь юм. FY26-ын үр дүн
Анзаарагдахгүй өнгөрч болох өөрчлөлт нь одоо өсөлтийг юу хязгаарлаж байгаад оршино. Удирдлагын хэлснээр BlackDiamond шилний хүчин чадал хүрэлцэхгүй хэвээр, зарим хэт улаан туяаны мэдрэгчийн нийлүүлэх хугацаа ойролцоогоор зургаан сараас арав буюу түүнээс олон сар болсон, G5-ын сүүлчийн томоохон камерын шинэ загвар хугацаанаасаа хоцорчээ. Сайн линзний материал мэдрэгч нийлүүлэгчийн дарааллыг богиносгохгүй. Дараагийн шатны өсөлт хэрэглэгчийн сонирхлоос гадна үйлдвэрлэлийн инженерчлэл, гаднаас авах эд ангид түшиглэнэ.
Геополитикийн шалтгаан хэвээр боловч яг ямар зохицуулалт үйлчилж байгааг зөв хэлэх хэрэгтэй. Хятадын 2025 оны арваннэгдүгээр сарын мэдэгдэл 2024 оны арванхоёрдугаар сарын мэдэгдлийн хоёр дахь хэсэгт байсан АНУ-д чиглэсэн тусгай хязгаарлалтыг 2026 оны арваннэгдүгээр сарын 27 хүртэл түдгэлзүүлсэн. Энэ нь батлан хамгаалахын материалын худалдааг бүхэлд нь чөлөөлсөн гэсэн үг биш. LightPath АНУ тодорхой улсаас хараат байдлаа бууруулах худалдан авалтын бодлого баримталж байгааг мөн онцолдог. Дотоодын хувилбарыг шаардлага хангасан нийлүүлэгч болгох сонирхол үргэлжилнэ гэж би тооцсон. Харин германиумыг орлуулах бүх эрэлт нэг нийлүүлэгчид автоматаар очих хугацааны босго гэж үзээгүй. Худалдааны яамны мэдэгдэл · Компанийн бодлогын тайлбар
Гол санаа
Боломж нь хоорондоо холбоотой гурван хэсэгтэй. Нэгдүгээрт, хэт улаан туяаг нэвтрүүлэх тусгай найрлагатай халькогенид шил (chalcogenide glass) хэт улаан туяаны төхөөрөмжийн загварт туяа нэвтрүүлэлт, температурын нөлөө, хэвлэн боловсруулах боломжийн өөр хослол өгдөг. Хоёрдугаарт, уг оптикийг камерын электрониктой нэгтгэснээр LightPath нэг системд илүү их бүтээгдэхүүн нийлүүлж чадна. Гуравдугаарт, батлан хамгаалахын шаардлага хангасан загварыг солиход хүндрэлтэй болдог. Өмнөх алхам бодит бүтээгдэхүүнд ажиллаж, хэрэглэгч захиалга өгсөн үед л дараагийн алхам үнэ цэн бүтээнэ.
Миний эерэг байр суурь зөвхөн химийн найрлагад бус энэ дараалалд тулгуурлана. LightPath улирлын эдийн засгийн үзүүлэлтээ сайжруулж, томоохон камерын захиалга авч чадсан. Ерөнхий гүйцэтгэгчийн оптикийн төвөгтэй байдлыг бууруулж, дотоодын нийлүүлэлтийг шаардлага хангуулахад тусалдаг нийлүүлэгч үнэ цэнтэй зүйл зарж байна. Харин инженерчлэл, нөөц, үйлдвэрийн хөрөнгө оруулалтыг нөхөхүйц цар хүрээтэй, давтагдах платформын бизнес болж чадах эсэх нь нээлттэй асуулт.
G5-ын үлдсэн шинэ загварыг олноор нийлүүлж, эргэлтийн хөрөнгө дахин огцом нэмэгдэхгүйгээр хүлээгдэж буй захиалгаа орлого болгож, хөтөлбөрүүдийн боломж бодит үйлдвэрлэлийн захиалгаар баталгаажвал миний итгэл нэмэгдэнэ. Харин хөрөнгийн зардал өсөхөд нийт ашгийн маржин зогсонги болох, мэдрэгчийн хомсдолоос нийлүүлэлт удаа дараа хойшлох, шинэ хөтөлбөрүүдийг хэрэгжүүлэхэд их хэмжээний нэмэлт хувьцаа гаргах шаардлага үүсвэл итгэл буурна. Эдгээр нь хөрөнгө оруулалтын итгэл үнэмшлээ нэмэх, бууруулах шалгуур юм. Хөрөнгө оруулахаасаа өмнө бүх шалгуур биелэхийг хүлээвэл өөрчлөлтийг эрт таньсны өгөөжийг алдах боломжтой.
Бизнес ба салбарын орчин
LightPath үзэгдэх болон хэт улаан туяаны оптик, угсралт, камерын систем борлуулдаг. FY26-д хэт улаан туяаны бүтээгдэхүүн 21.2 сая доллар буюу орлогын 29.6%, үзэгдэх гэрлийн бүтээгдэхүүн 15.5 сая доллар буюу 21.6%, угсралт 31.9 сая доллар буюу 44.5%, инженерчлэл 3.2 сая доллар буюу 4.5%-ийг бүрдүүлжээ. Тоонуудыг тоймлов. Камер линз, мэдрэгч, электроникийг нэгтгэдэг бол дан оптик тэр бүрэлдэхүүний зөвхөн нэг хэсгийн орлогыг авдаг. LightPath мэдрэгчээ худалдаж авдаг. Камер угсарснаар мэдрэгчийн хагас дамжуулагч үйлдвэрлэгчийн ашигт ажиллагааг бүхэлд нь хүртэхгүй. 10-K
Өөрчлөлтийн нэг хэсгийг компани өөрөө бүтээж, нөгөө хэсгийг худалдан авсан. Visimid 2023 онд камерын инженерчлэл, G5 Infrared 2025 оны хоёрдугаар сард хөргөлттэй камер, Amorphous Materials 2026 оны нэгдүгээр сард шил үйлдвэрлэх чадвар нэмэв. FY26-ын угсралтын орлогын 23.5 сая долларын өсөлтийн 23.1 сая нь G5-аас үүдсэн өсөлт байлаа. Бүтэн жилийг худалдан авалт хийгдсэн хэсэгчилсэн жилтэй харьцуулахад органик өсөлт өндөр мэт харагдана. Стратегийн ахиц бодит байж болох ч нийт өсөлтийн хувийг цааш шууд үргэлжлүүлэн тооцох нь зохимжгүй.
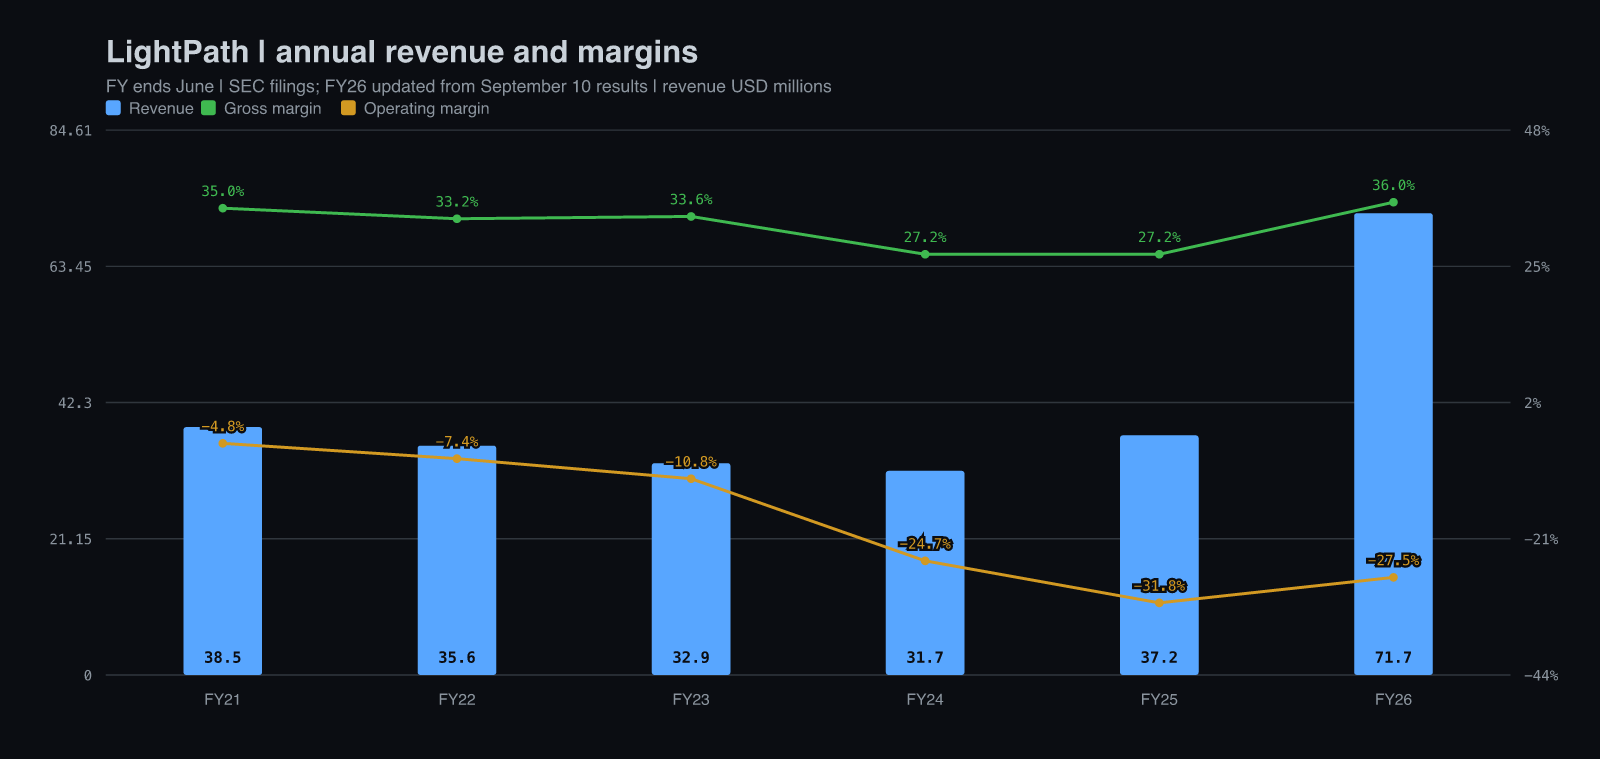
Урт хугацааны зураг энэ өөрчлөлт яагаад чухал болохыг харуулна. FY21, FY22, FY23, FY24, FY25, FY26-ын жилийн орлого тус тус ойролцоогоор 38.5, 35.6, 32.9, 31.7, 37.2, 71.7 сая доллар байв. Эдгээр жилийн нийт ашгийн маржин 35.0%, 33.2%, 33.6%, 27.2%, 27.2%, 36.0%; үйл ажиллагааны ашгийн маржин −4.8%, −7.4%, −10.8%, −24.7%, −31.8%, −27.5% орчим байлаа. Худалдан авалтууд орлогын суурийг өөрчлөхөөс өмнө хуучин эд ангийн бизнес агшиж байсан. FY26-ын нэмэлт худалдан авах төлбөрийн дахин үнэлгээний том зардал тайлагнасан үйл ажиллагааны ашгийг мөн бууруулсан.
Томоохон хоёр нийлүүлэгчийн үзүүлэлт эрэлтийн орчныг бататгаж байгаа ч LightPath-ын зах зээлийн хувийг батлахгүй. Teledyne ($TDY) компанийн Q2 2026 Digital Imaging орлого 12.7%-иар өсөж 868.7 сая доллар, үйл ажиллагааны ашиг 119.6 саяас 170.2 сая доллар болсон. Leonardo $DRS компанийн Advanced Sensing and Computing орлого 8%-иар өсөж 587 сая доллар, хүү, татвар, элэгдэл, хорогдлын өмнөх тохируулсан ашиг (adjusted EBITDA) 69 сая доллар, ашгийн маржин 10.7%-аас 11.8% болсон. Эдгээр нь өөр бүтээгдэхүүнтэй, төрөлжсөн сегментүүд. Мэдрэх, дүрслэх системийн эрэлт сайн байгааг дэмжинэ. Харин үнэлгээнд шууд адилтгах цэвэр харьцуулалт биш. Teledyne-ийн тайлан · Leonardo-ийн үр дүн
Технологи ба хамгаалагдах давуу тал
Дулааны камерын линз мэдрэгчийн хардаг долгионы уртыг нэвтрүүлж, зөв төвлөрүүлэн, орчин халж хөрөхөд ажиллах ёстой. Үзэгдэх гэрлийн энгийн шил бүх шаардлагад тохирохгүй. Хэт улаан туяаны загвар зохион бүтээгч туяа нэвтрүүлэх хүрээ, хугарлын илтгэгч, дисперс, хатуулаг, температурт мэдрэмтгий байдал нь ялгаатай материалаас сонгодог. Нэг материалыг солиход оптикийн угсралтыг бүхэлд нь дахин загварчлах шаардлага гарч болно. Энэ нь боломжийг ч, солих зардлыг ч бий болгоно.
BlackDiamond нь нэг л онцгой эрхтэй бодис бус материалын цуврал юм. LightPath-ын BD6, BD2-д бусад нийлүүлэгч ч үйлдвэрлэж чаддаг, тогтсон найрлагатай халькогенид шил ордог. Naval Research Laboratory-оос лиценз авсан BDNL найрлагууд нь өөр хэсэг: компани 2021 оны арванхоёрдугаар сард онцгой лиценз авч, BDNL-4-ийг 2024 оны дөрөвдүгээр сард зах зээлд нийлүүлж эхэлсэн. Бодит давуу талыг тухайн материал, үйлдвэрлэлийн процесс, шаардлага хангасан оптикийн загвараар нь үнэлэх ёстой. Германиумгүй бүх шилийг өмчийн онцгой технологи гэж нэрлэвэл хамгаалалтыг хэтрүүлнэ.
LightPath-ын судлаачдын 2015 оны өгүүлэл As40Se60, Ge28Sb12Se60 линзний загваруудыг −40°C-аас 85°C хүртэл харьцуулжээ. Туршсан хийцүүдэд эхний материал температурын өөрчлөлтөд бага мэдрэмтгий байв. Гэхдээ материалын ганц коэффициентээр бүх линзний температурын гүйцэтгэлийг таамаглах боломжгүйг зохиогчид анхааруулсан. Судалгаа
Сул, давуу тал тодорхой: As40Se60-ийн шилэн төлөвийн шилжилтийн температур (glass-transition temperature) 285°C-ийн оронд 185°C тул хэвэнд оруулж боловсруулахад дөхөм. Гэвч Vickers хатуулаг 189-ийн оронд 142 буюу бага, тэлэлт 14.5-ын оронд 20.9 ppm/°C буюу өндөр. Боловсруулахад давуу ч үүнийг дагаад эдэлгээ, температурын нөлөөг нөхөх өөр шаардлага гарна.
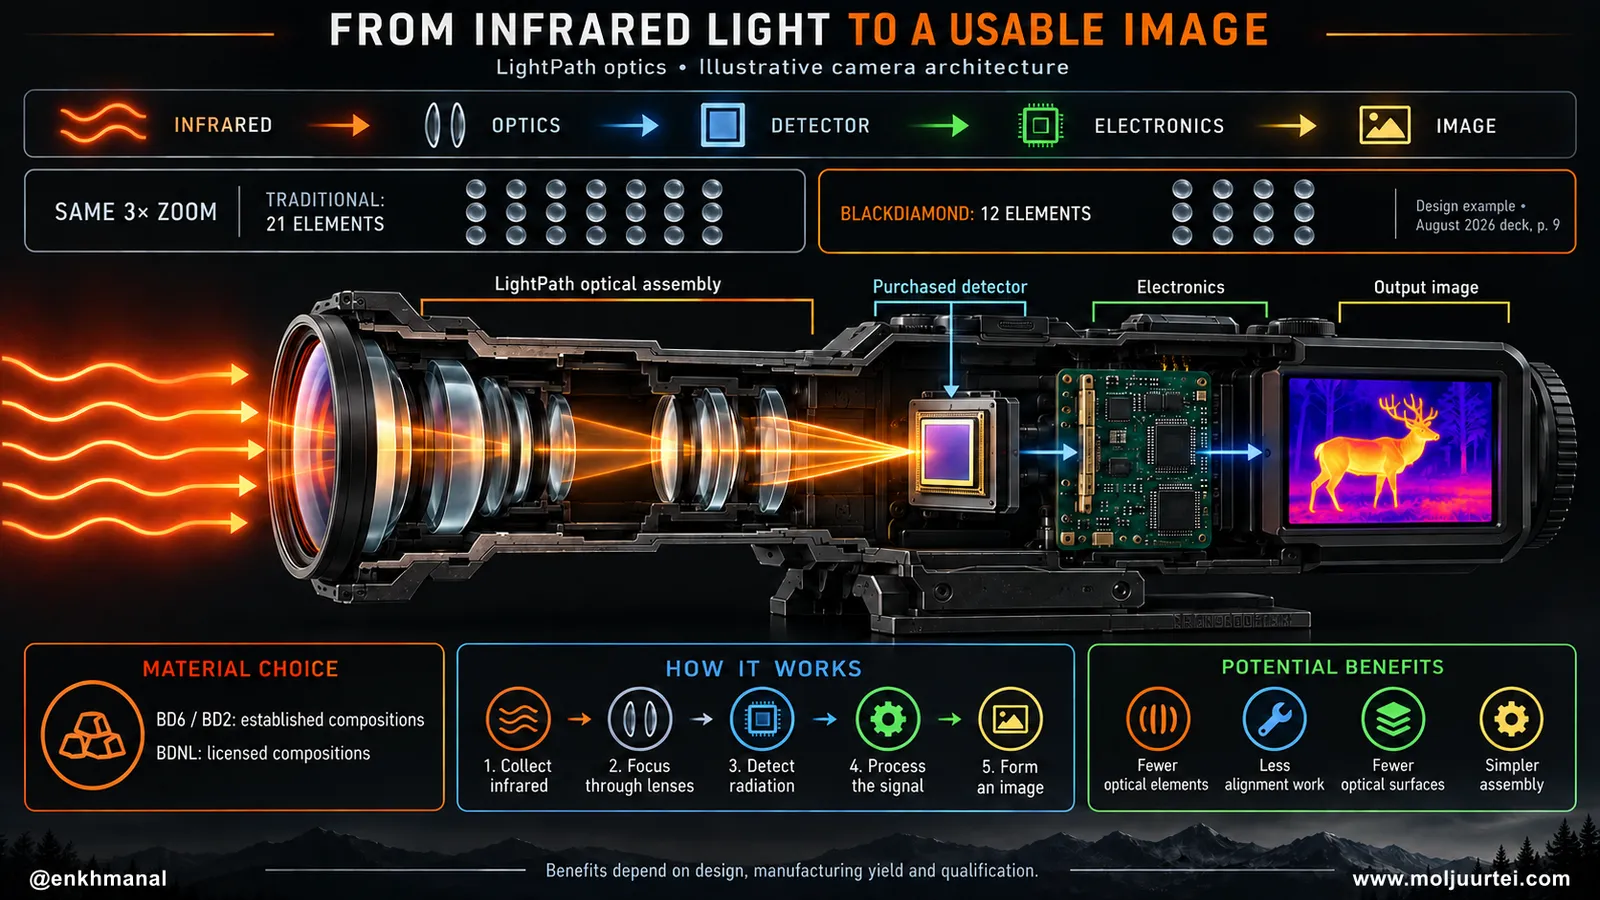
Наймдугаар сарын хөрөнгө оруулагчдын танилцуулга системийн тодорхой жишээ өгдөг. Уламжлалт 3× томруулалтын загварт 21 оптик элемент, BlackDiamond материалуудыг хослуулсан загварт 12 элемент ашиглажээ. Зурагт үзүүлсэн хийцэд есөн элемент буюу ойролцоогоор 43%-иар цөөн гэсэн үг. Элемент цөөрөхөд тэнхлэг тааруулах ажил, гадаргуу, угсралтын төвөгшил буурч болно. Бодит хэмнэлт үйлдвэрлэлийн гарц, бүрхүүл, нээлхий, мэдрэгч, шаардлага хангуулах зардлаас хамаарна. Танилцуулга хэрэглэгчийн камер бүр 43%-иар хямдарна гэдгийг батлаагүй. Хөрөнгө оруулагчдын танилцуулгын 9-р хуудас
Арилжааны хамгаалалт нь хэд хэдэн чадварын нийлбэр юм: жигд чанартай шил үйлдвэрлэх, гадаргууг нарийн хэлбэржүүлж бүрэх, оптикийн загварыг шийдэх, камер нэгтгэх, угсралтыг шаардлага хангуулах. Баталгаажсан хийц хэрэглэгчийн хөтөлбөртэй холбогддог тул орлуулахад зардал, хугацаа орно. Энэ нь үйлдвэрлэлийн нийлүүлэлтийн байр суурийг хамгаалж чадна. Харин хөгжүүлэлтийн хэлэлцүүлгийг автоматаар авсан захиалга болгохгүй. Германиумтай оптик, бусад халькогенид нийлүүлэгч, өөр системийн архитектур өрсөлдөх бодит хувилбар хэвээр.
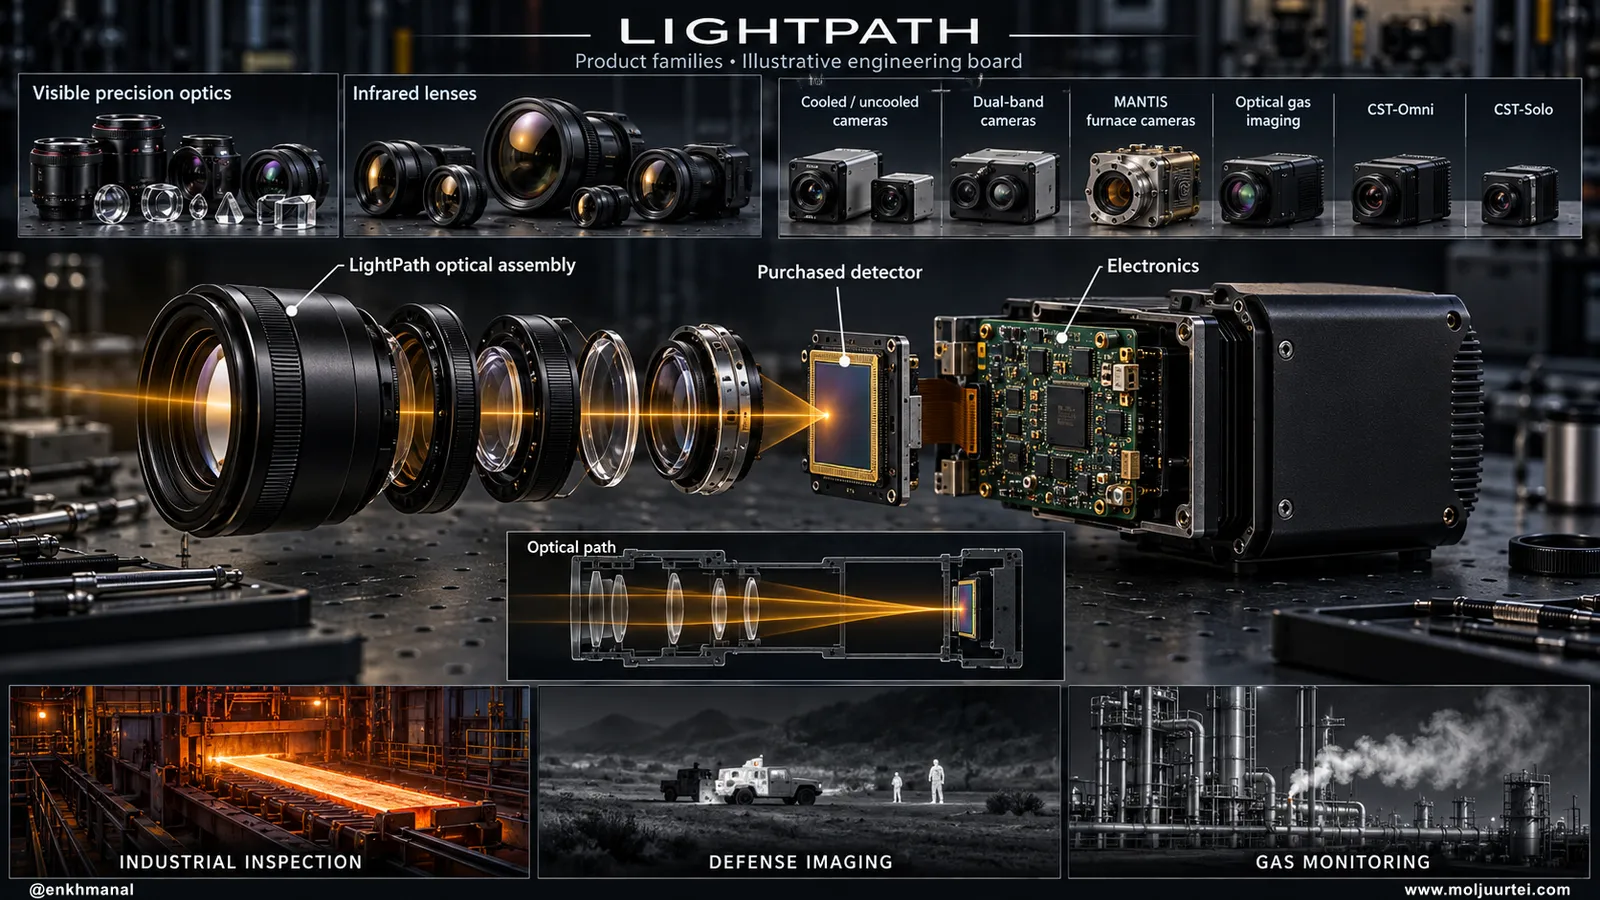
Бүтээгдэхүүнүүд эдгээр чадварыг бодитой харуулна. LightPath хөргөлттэй болон хөргөлтгүй хэт улаан туяаны камер, хос зурвасын дүрслэл, хийг оптикоор дүрслэх систем, MANTIS зуухны камер, CST-Omni/CST-Solo систем, мөн үзэгдэх ба хэт улаан туяаны оптик санал болгодог. Зуух шалгах камер, пуужингийн бай илрүүлэгч хоёр өөр бүрхүүл, шаардлага баталгаажуулалт, худалдан авалтын мөчлөгтэй. Шилний нийтлэг мэдлэг тус болох ч хэрэглээ бүр үйлдвэрлэлийн ашгаа тусдаа бий болгох ёстой. Бүтээгдэхүүний танилцуулга
Хөгжүүлэлтийн зам ба судалгаа
Хамгийн ойрын боломж нь G5-ын бүтээгдэхүүний шинэчлэлийг дуусгаж, ашиглах боломжтой шилний үйлдвэрлэлийг нэмэх явдал. Зуухтай болох, хайлуулах хүчин чадал нэмэх нь эхний алхам. Том нээлхийтэй материал чанарын шаардлага хангах, линз боловсруулах, мэдрэгч ирэх, нэгтгэсэн камерыг хэрэглэгч хүлээн авах шаардлагатай. Би шат бүрд нийлүүлэлт, чанартай бүтээгдэхүүний гарцын нотолгоо хармаар байна. Amorphous Materials-ийг авсан нь чухал процессыг хянах боломж нэмсэн ч түүнийг өргөжүүлэх үүрэг LightPath дээр үлдэнэ.
Батлан хамгаалахын хөтөлбөрүүд өсөх том боломжтой ч худалдан авалтын өөр өөр шатанд явж байна. Наймдугаар сарын танилцуулгад АНУ-ын армийн ойрын тусгалын дараагийн үеийн сөнөөгч пуужингийн хөтөлбөрөөс (NGSRI) жилд 50–100 сая доллар, Тэнгисийн цэргийн панорам дүрслэлийн хөтөлбөрөөс жилд 10–20 сая долларын орлого олох боломжтой гэж үзүүлсэн. Эдгээр нь удирдлагын боломжийн тооцоо болохоос гэрээгээр баталгаажсан жилийн борлуулалтын төсөөлөл биш. NGSRI сонгон шалгаруулалт, туршилтын шатанд хэвээр бөгөөд есдүгээр сарын тайлбарт хугацаа дахин хойшилсныг дурдсан. Тэнгисийн цэргийн панорам дүрслэлийн хөтөлбөрийн хувьд мэдээлсэн ахиц илүү боловч үйлдвэрлэл нэмэгдэх хугацаа чухал хэвээр. Аль алиных нь боломжит орлогыг бүхэлд нь ойрын хугацааны таамагт шууд оруулахгүй.
Сүүлийн тайлангийн хурлаар удирдлага дулаан мөрдөх долоон платформ, түүний дотор Lockheed Martin-тай холбоотой гурвыг дурдсан. Энэ нь хөгжүүлэлтийн боломжийн хэрэгтэй мэдээлэл болохоос долоон үйлдвэрлэлийн гэрээ авсан гэсэн үг биш. Хилийн хяналтын санхүүжилт ерөнхий гүйцэтгэгчдэд хүрсэн ч LightPath-ын камерын захиалга болоогүй байв. Сансрын хэрэглээ илүү урт хөгжүүлэлтийн мөчлөгтэй. Би загварыг одоогийн нийлүүлэлт, хугацаа товлосон захиалгад тулгуурлуулж, хөтөлбөрүүдийн нэмэлт боломжийг хувилбараар харуулсан. Дутуу байгаа алхам нь худалдан авах захиалга юм.
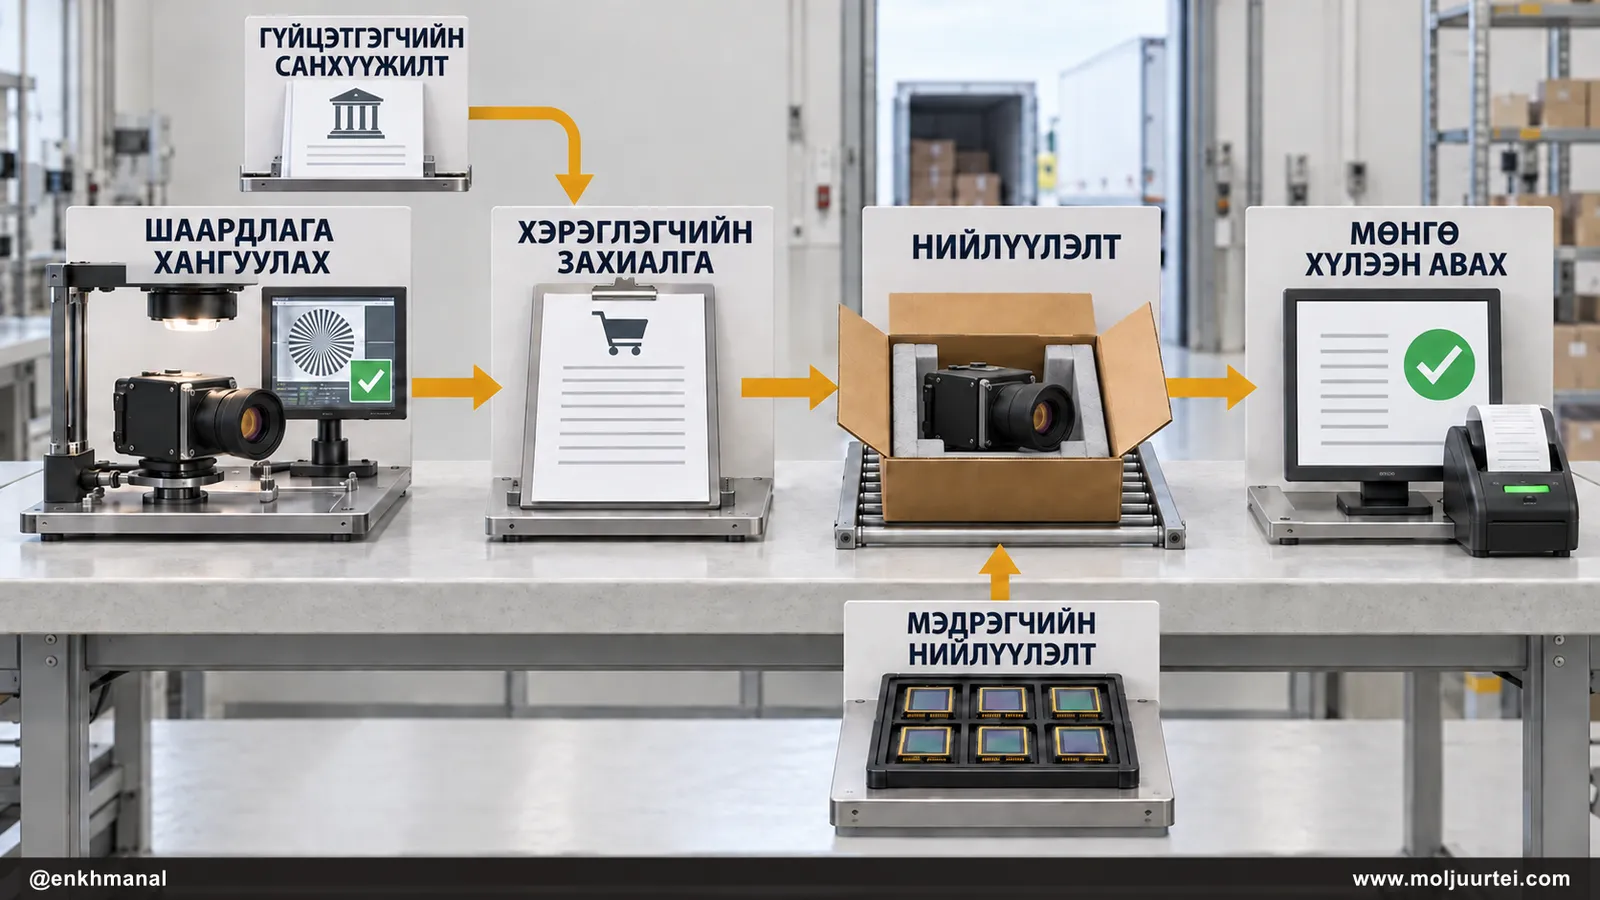
Зах зээл юуг дутуу үнэлж байж болох вэ?
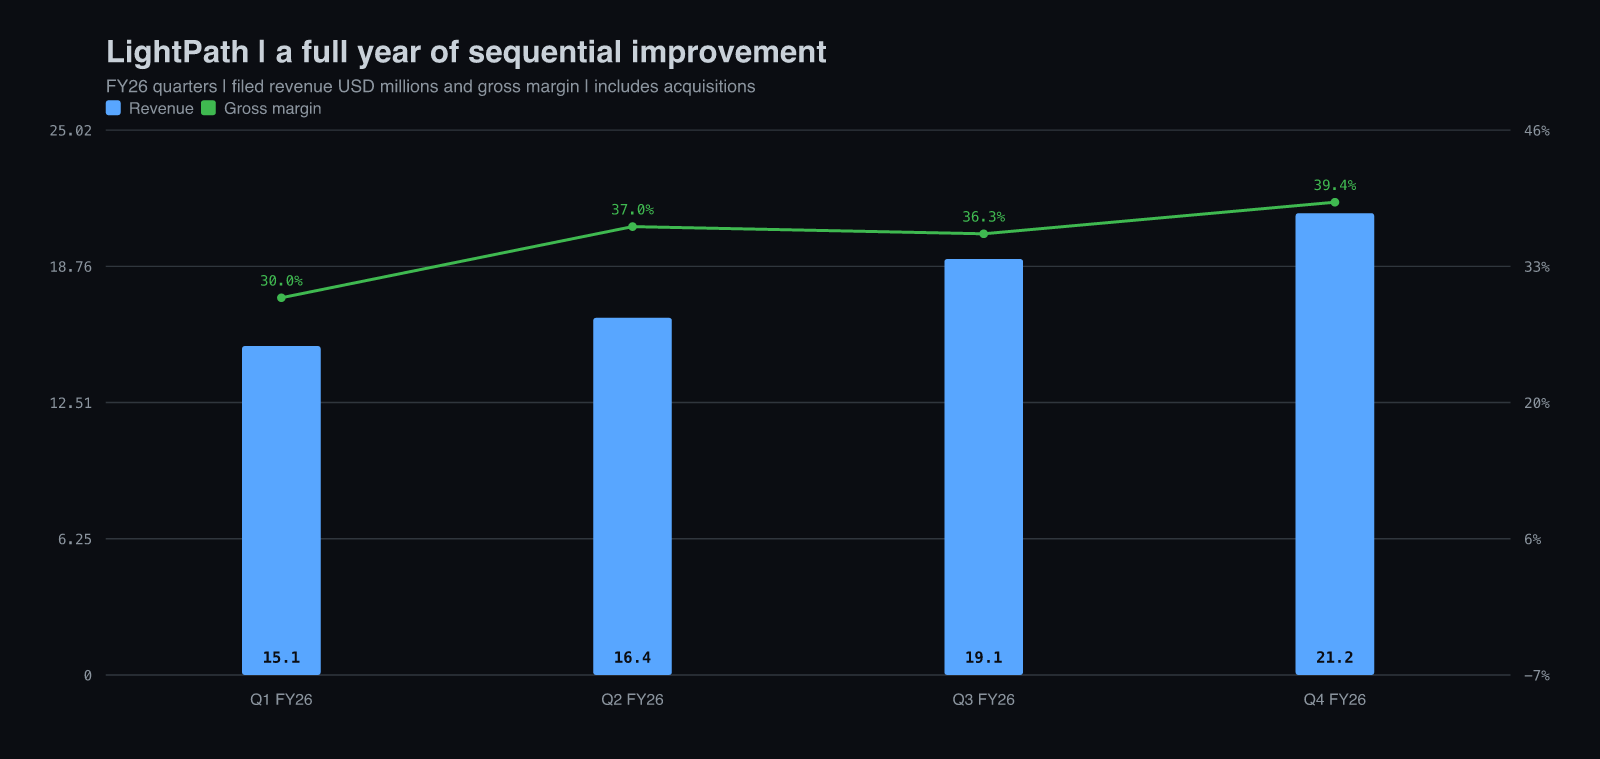
Улирлын чиглэл урамтай байна. FY26 Q1, Q2, Q3, Q4-ийн орлого 15.1, 16.4, 19.1, 21.2 сая доллар; нийт ашгийн маржин ойролцоогоор 30%, 37%, 36.3%, 39.4%; тохируулсан EBITDA 0.4, 0.6, 1.1, 2.1 сая доллар байв. Дөрвөн улирал дараалан өссөн орлого, жилийн эцсийн илүү сайн нийт ашиг нь нэг удаагийн захиалгын тооноос хүчтэй нотолгоо. Q4 тайлбарт хэмжээ, бүтээгдэхүүний бүтэц, нэгтгэсэн бизнесийг ахицын шалтгаан болгосны зэрэгцээ цалин, урамшууллын зардал өссөнийг дурдсан.
Захиалгын чанарыг нарийвчлан унших хэрэгтэй. Өмнөх жилээс хүчтэй өссөн ч зургаадугаар сарын үлдэгдэл гуравдугаар сарын 110.6 сая доллараас ердөө 0.3 саяар их байв. Хэрэглэгчид дараагийн арван хоёр сард 85.6 сая долларын бүтээгдэхүүн хүргүүлэхээр хүссэн. Энэ хуваарь орлогыг харахад туслах боловч FY27-ын нийт орлогын тоон төсөөлөл биш. Нийлүүлэх хугацаа, хүлээн авалт, цуцлалтын эрсдэл хэвээр. Долоодугаар сарын 11 сая долларын давтан камерын захиалга, 13 сая долларын оптикийн угсралтын захиалга эрэлтийг бататгана. Гэхдээ завсрын нийлүүлэлтийг хасалгүй хоёуланг нь зургаадугаар сарын захиалгад нэмбэл өнөөгийн үлдэгдлийг зохиосон хэрэг болно.
Борлуулалт бодит мөнгөн орлого болж хувирах эсэх нь санхүүгийн гол шалгуур хэвээр. FY26-ын тохируулсан EBITDA 4.2 сая доллар байсан ч үйл ажиллагааны мөнгөн урсгал −10.2 сая, үндсэн хөрөнгөд зарцуулсан мөнгө 6.3 сая тул чөлөөт мөнгөн урсгал ойролцоогоор −16.5 сая доллар байв. Үйл ажиллагааны мөнгөн урсгалд G5-ын нэмэлт төлбөрийн 3.8 сая доллар орсон. Үүнийг шинжилгээний зорилгоор хассан ч үйл ажиллагааны цэвэр мөнгөн гаралт ойролцоогоор 6.4 сая доллар, хөрөнгийн зардлыг нэмбэл нийт цэвэр мөнгөн гаралт 12.7 сая доллар хэвээр байна. Бараа материал, авлага хөрөнгө шингээжээ. Эерэг тохируулсан EBITDA бизнесийг хараахан өөрөө санхүүждэг болгоогүй.
Ашиг, алдагдлын тайланг мөн зөв задлах хэрэгтэй. FY26-ын 20.5 сая долларын цэвэр алдагдалд бэлэн мөнгөөр төлөөгүй нэмэлт төлбөрийн дахин үнэлгээний 15.6 сая доллар багтсан. Q4-ийн ойролцоогоор 4.1 сая долларын алдагдалд үүний 3.4 сая орсон. Дахин үнэлгээний зардлыг салгах нь үйл ажиллагааг ойлгоход тусална. Гэхдээ нэмэлт төлбөр худалдан авалтын бодит эдийн засгийн өртөг хэвээр. Жилийн хувьцаагаар олгосон урамшуулал 2.9 сая доллар бөгөөд эзэмшигчийн зардал мөн. Миний таамаг ер бусын дахин үнэлгээг хасаж, давтагдах зардлыг үлдээж, үлдсэн мөнгөн болон хувьцааны төлбөрийг тусад нь тооцсон.
Удирдлага ба амлалтын биелэлт
Сэм Рубины баг нийт ашгийн маржинаа бодитоор сайжруулжээ. 2025 оны арваннэгдүгээр сарын Q1 тайлангийн хурлаар санхүүгийн жилийн эцэст нийт ашгийн хувийг ойролцоогоор 35%-д хүргэх зорилго хэлсэн. Q2 аль хэдийн 37% орчим, Q3 36%-иас дээш, Q4 40%-д ойртсон. Бизнес жилийн турш эерэг тохируулсан EBITDA үзүүлэв. Худалдан авалтын бүтцийн нөлөөг тооцсон ч эдгээр нь биелсэн үйл ажиллагааны зорилтууд. Нэгтгэл үйлдвэрийн эдийн засгийн үзүүлэлтийг сайжруулж байгааг дэмжинэ.
Харин нийлүүлэх хугацааны амлалт тогтвор багатай. Хоёрдугаар болон тавдугаар сарын тайлангийн хуралд G5-ын шинэчлэл 2026 оны зун, намрын турш ахина гэж хүлээж байсан. Есдүгээр сард сүүлчийн том шинэчлэл шилний үйлдвэрлэлийг тохируулах ажил, мэдрэгчийн хүртээмжээс шалтгаалан хоцорсон байв. NGSRI-ийн сонголтын хугацаа мөн шилжсэн. Дөрвөн тайлангийн хурлыг харьцуулж уншихад дүгнэлт өөр болно: баг нийт ашгаа сайжруулж чадсан ч хэрэглэгч, эд анги, баталгаажуулалт хуваарийг удаа дараа тодорхойлсон. Би дараагийн итгэлтэй хуваариас илүү бодитоор нийлүүлсэн орлогод жин өгнө.
Хөрөнгийн хуваарилалт мөн чухал. Зургаадугаар сарын 30-нд бэлэн мөнгө 93.2 сая доллар болсон бөгөөд FY26-д хувьцаа гаргаж цэвэр 120.2 сая доллар татсан нь дэмжсэн. Энгийн хувьцаа санхүүгийн жилийн турш 42.95 саяас 69.96 сая болж өссөн. Есдүгээр сарын 8-ны нүүр хуудасны тоо 70.04 сая байв. Баланс гүйцэтгэлээ хийх хугацаа өгч байгаа ч тэр хугацааг хэн санхүүжүүлснийг хувьцааны тоо харуулна. Худалдан авалтын стратегийг зөвхөн авсан орлогоор бус цаашдын нэмэлт хувьцааг тооцсоны дараах нэгж хувьцаанд ногдох мөнгөн урсгалаар үнэлнэ. Хөрөнгийн бүтэц
Эрсдэл
Үйл ажиллагааны гол эрсдэл нь шаардлага баталгаажуулалт, хүчин чадал хоёр зэрэг бэлэн болохгүй байх явдал. LightPath найдвартай олноор үйлдвэрлэж чадахаасаа өмнө хэрэглэгчийн сонирхлыг авч болно. Эсвэл хөтөлбөрийн хуваарь баталгаажаагүй байхад тоног төхөөрөмж, нөөцөд хөрөнгө хийж болно. Аль аль зөрүү мөнгө зарцуулна. Мэдрэгчийн нийлүүлэх хугацаа шилний үйлдвэрлэлийн хяналтаас гадуур учраас энэ эрсдэлийг нэмэгдүүлнэ. Нэг улирлын бага нийлүүлэлт эрэлт алдагдсанаас бус хугацаанаас шалтгаалж болох ч давтагдвал оруулсан хөрөнгийн өгөөжийг өөрчилнө.
Өрсөлдөөний гол эрсдэл нь түрүүлж эхэлсэн байдлыг мөнхийн хамгаалалттай андуурах. Бусад үйлдвэрлэгч тогтсон халькогенид найрлага нийлүүлж чадна, хэрэглэгч өөр материал эсвэл нийлүүлэгчид тааруулж загвараа өөрчилж болно. Батлан хамгаалахын том дүрслэлийн компаниуд илүү их нэгтгэлийн нөөцтэй. LightPath-ын оптик, үйлдвэрлэл, батлагдсан камерын загварын тодорхой хослол хэрэглэгчийн хугацаа эсвэл системийн зардлыг хэмнэх үед давуу тал хамгийн хүчтэй. Харин ердийн шилний бэлдэц л хэрэгтэй үед сул. Тиймээс хөтөлбөр бүрийн нотолгоо материалын бүх ангиллыг хамгаалсан гэх ерөнхий мэдэгдлээс үнэ цэнтэй.
Хятадаас гарах хэлцлийн дараа арилжааны холбоо үлдэнэ. Жэньжян дахь охин компаниа худалдах зарласан хэлцлээр удирдлагатай холбоотой худалдан авагч ойролцоогоор 4.5 сая долларыг таван жилд төлнө. Мөн таван жилийн нийлүүлэлтийн гэрээ эхэндээ өртөг дээр 10% нэмэх нөхцөлтэй, төлбөр хийгдэх тусам нэмэгдэл өснө. Судалгааны огноогоор есдүгээр сард хаагдах хүлээлт олдсон боловч дууссан баталгаа олдоогүй. Зарсан хуулийн этгээд нийлүүлэгч хэвээр байж болно. Уг хэлцлийг Хятадтай холбоотой бүх арилжааны орцыг шууд арилгасан гэж ойлговол мэдээлсэн нөхцөлийг буруу уншина. 10-K дахь худалдах хэлцлийн нөхцөл
Худалдан авалттай холбоотой төлөх үүрэг мөн бий. G5-ын эцсийн 9 сая долларын нэмэлт төлбөр 6.3 саяын бэлэн мөнгө, 2.7 саяын хувьцаанаас бүрдэж, 2027 оны нэгдүгээр сард төлөгдөнө. Энэ нь FY26-ын 15.6 сая долларын нягтлан бодох дахин үнэлгээнээс тусдаа. Үлдсэн давуу эрхийн хувьцаа, урамшуулал, цаашдын санхүүжилт энгийн эзэмшигчдийн эзэмших хувийг мөн бууруулж болно. Миний сөрөг хувилбар орлого удаан өсөх, ашгийн маржин бага нэмэгдэхийг тооцсон. Үйлдвэрлэлийн ноцтой доголдол эсвэл дахин том худалдан авалт энэ хувилбараас муу байж болно.
Хувьцааны үнийн нөхцөл
Есдүгээр сарын 14-ний ойролцоогоор 9.11 долларын хаалтын үнэ, хамгийн сүүлийн тайлагнасан энгийн хувьцааны тоогоор зах зээлийн үнэлгээ 638 сая доллар орчим байна. Үүнээс 93.2 сая долларын бэлэн мөнгийг хасаж, ойролцоогоор 0.8 сая долларын өр, санхүүгийн түрээсийн үүргийг нэмбэл худалдан авалтын төлбөр болон нэмэлт хувьцааны нөлөөг тооцохоос өмнөх бизнесийн нийт үнэлгээ (enterprise value) 546 сая доллар орчим буюу FY26-ын орлогын 7.6 дахин болно. Камерын хөтөлбөрүүд үйлдвэрлэлд шилжиж, шилний хүчин чадал нэмэгдэхэд энэ орлогын суурь хэрхэн өөрчлөгдөх нь гол асуулт. Уг үржүүлэгч дуусаагүй өөрчлөлтийн нэг агшныг л харуулж байна. Өсөлт удааширвал үнэ эмзэг болохыг сануулна. Гэхдээ ирээдүйн үйлдвэрлэлийн хэмжээ, бүтээгдэхүүний бүтэц, мөнгөн урсгалыг тооцохгүйгээр боломжийг бүхэлд нь харуулахгүй.
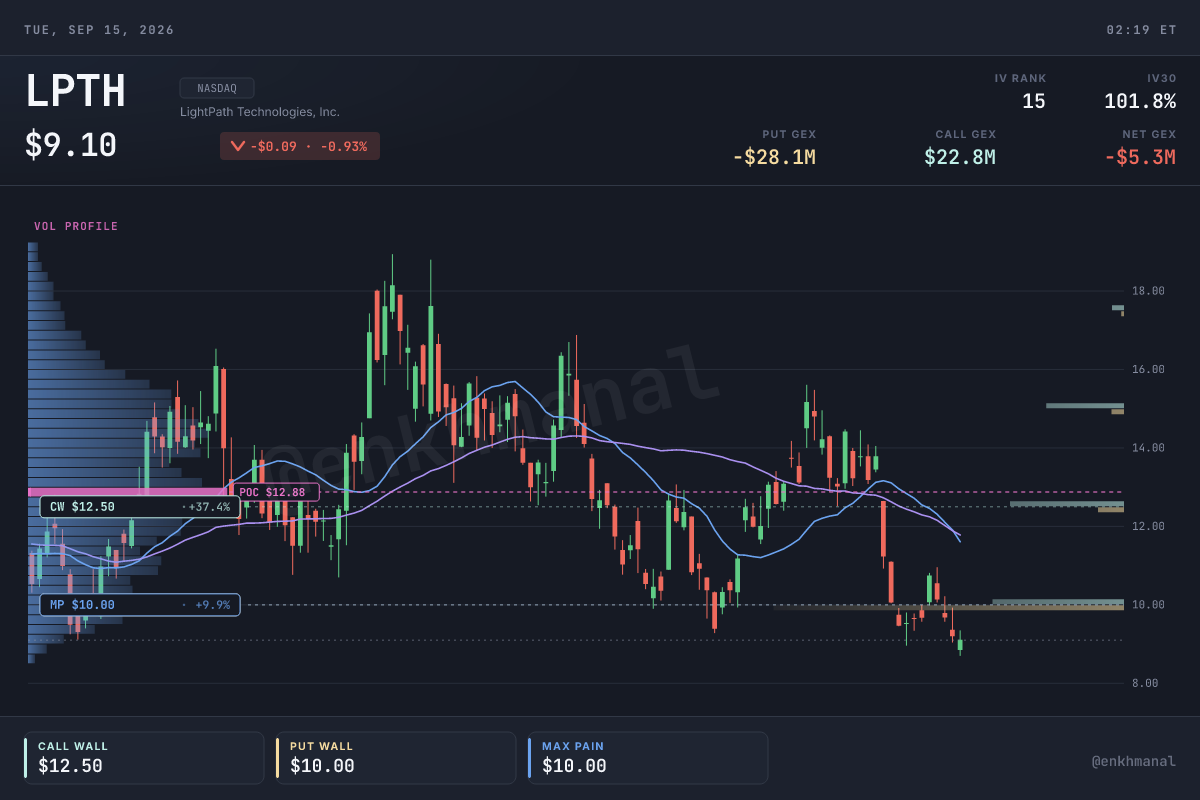
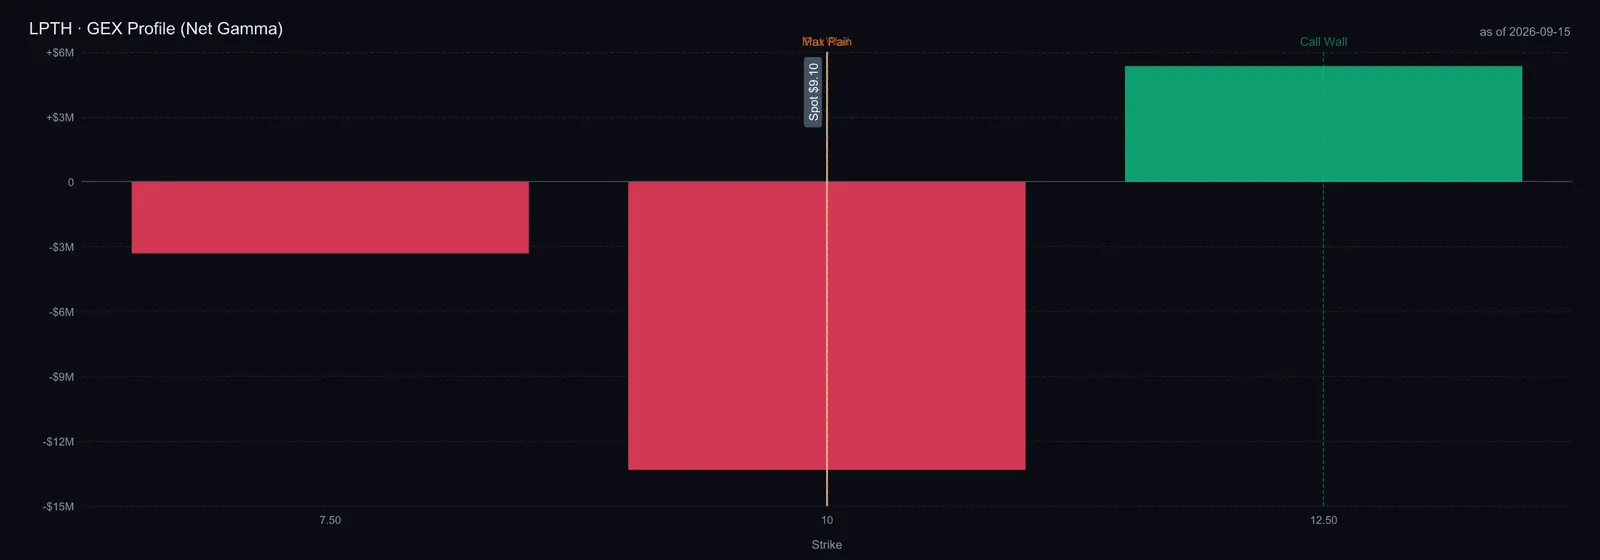
Опционы гэрээний төвлөрөл нь худалдан авах хугацааны эрсдэлийг нэмнэ; бизнесийн дотоод үнэ цэнийг өсгөхгүй. Сүүлийн зурагт net GEX ойролцоогоор −5.3 сая доллар, call wall 12.50 доллар, put wall 10 доллар байна. Хаагдаагүй гэрээний тоогоор put/call харьцаа 0.46 орчим. Хувьцааны үнэ put wall-аас доогуур байгаа тул уг түвшнийг баталгаатай дэмжлэг гэж үзэхгүй. Гучин нэг хоногийн implied volatility ойролцоогоор 102%, ойрын дуусах хугацаатай гэрээнийх бүр өндөр байгаа нь үнэ өргөн хүрээнд хөдөлж болохыг харуулна. Гэрээний хугацаа дуусах, дилерүүд эрсдэлээ хамгаалах арилжаа хийхэд энэ төвлөрөл хурдан өөрчлөгдөнө.
Улирал дараалсан өсөлт, ашигт ажиллагааны сайжрал, давтан захиалгын өнөөгийн хослол нь бүх хөтөлбөр үйлдвэрлэлд орохоос өмнө үе шаттай хөрөнгө оруулах үндэслэл болж чадна. Эхний хөрөнгө оруулалтаа болзошгүй алдагдал нь урьдчилан тогтоосон багцын эрсдэлийн хязгаарт багтах хэмжээгээр эхлүүлнэ. Шинэ загвар дуусаж, нийлүүлэлт өсөж, борлуулалт бодит мөнгөн орлого болох явц сайжран, хүлээгдэж буй өгөөж нэмэгдвэл эзэмшлээ өсгөнө. Хэрэглэгчийн шаардлагын туршилт амжилтгүй болох, давтан захиалга тасрах, эсвэл найдвартай үйлдвэрлэлийн хүчин чадал бий болгох тодорхой замгүй атлаа мөнгөний хэрэгцээ өсвөл эзэмшлээ бууруулна. Эрэлт хэвээр байхад хугацаа хойшилбол хуваариа шинэчилнэ. Харин хэрэглэгч эсвэл үйлдвэрлэлийн талаарх суурь таамаг няцаагдвал хөрөнгө оруулалтын үндэслэлээ өөрчилнө. Үнийн далд хэлбэлзэл өндөр, гол үйл явдал хойшилж болох тул богино хугацаатай опцион энэ санаанд тааруу. Үнэ огцом тасарч нээгдэхэд алдагдал хязгаарлах захиалга ч алдагдлын хэмжээг баталгаажуулж чадахгүй. GAAP-ын дагуу алдагдалтай тул өнгөрсөн ашгаар тооцсон P/E, PEG энд хэрэг багатай. Ирээдүйн үйл ажиллагааны үр дүн, хувьцааны тооны өсөлт, үнэлгээ таамгаас хэрхэн хамаарахыг хамтад нь авч үзнэ.
Үнэлгээ
FY27–FY36-ын арван жилийн, өрийн санхүүжилтээс өмнөх чөлөөт мөнгөн урсгалын загвар байгууллаа. Ирээдүйн орлогын бүх тоо миний таамаг. Сүүлийн тайлан, тайлангийн хурал FY27-ын нийт орлогын тоон төсөөлөл өгөөгүй. Хугацаа товлосон захиалга, удирдлагын урт хугацааны зорилго түүнийг орлохгүй. Суурь орлогын дараалал 100, 125, 155, 190, 225, 250, 275, 297, 315, 328 сая доллар. Энэ нь аль хэдийн бизнес ихээхэн томорч, гүйцэтгэл амжилттай болж, хэрэглэгчдийн нэвтрүүлэлт үргэлжилнэ гэж тооцсон. Шинэ худалдан авалт оруулаагүй.
Суурь нийт ашгийн маржин 39%-аас 46% болно. Борлуулалт, ерөнхий болон удирдлагын зардал орлогын 28%-аас 17% хүртэл буурна. Судалгаа, хөгжүүлэлт 5%, биет бус хөрөнгийн хорогдол зэрэг бусад давтагдах үйл ажиллагааны зардал 2% хэвээр. Үндсэн хөрөнгийн зарцуулалт орлогын 10%-аас 5%, элэгдэл 6%-аас 4% рүү буурна. Эргэлтийн хөрөнгө нэмэгдсэн орлогын 35%-ийг шингээнэ. Энэ нь FY26-ын авлага, нөөцөөс өглөгийг хассан хэмжээг борлуулалттай харьцуулсантай ойролцоо. Эерэг үйл ажиллагааны ашгаас 25%-ийн татвар тооцож, өмнөх алдагдлын татварын хөнгөлөлтөд үнэ цэн өгөөгүй. Хорогдуулах хувь 13%, таамгийн хугацаанаас цааших тогтмол өсөлт 2%.
Нэгж хувьцааны тооцоонд 86.1 сая долларын тохируулсан цэвэр бэлэн мөнгө ашиглав. Энэ нь 93.2 сая долларын бэлэн мөнгөнөөс ойролцоогоор 0.8 сая долларын өр, санхүүгийн түрээсийн үүрэг болон G5-ын ирээдүйн 6.3 сая долларын мөнгөн төлбөрийг хассан дүн. Үйл ажиллагааны түрээсийг зардалд хэвээр үлдээсэн. FY27-д хөрвөх болон нэмэлтээр гарах хувьцааг багтаан 75 сая хувьцаатай байна гэж тооцлоо. Сүүлийн тайлагнасан энгийн хувьцаа 70.04 сая. Зөрүүнд давуу эрхийн хувьцааг хөрвүүлэхэд гарах ойролцоогоор 3.02 сая хувьцаа, худалдан авалтын хувьцаагаар төлөх хэсэг, урамшууллын нэмэлт хувьцааны нөөц багтана. Цааш хувьцааны тоог жил бүр 0.5%-иар өсгөж, ойролцоогоор 78.44 саяд хүргэн тооцсон. Энэ бол загварын таамаг болохоос компанийн тайлагнасан бүрэн хөрвүүлсний дараах хувьцааны тоо биш. Давуу эрхийн хувьцааг хөрвүүлнэ гэж үзсэн тул буцаан төлөх үнийг нь цэвэр мөнгөнөөс давхар хасаагүй.
Сөрөг хувилбар FY31-д 120 сая, FY36-д 141 сая долларын орлого, төгсгөлийн 40%-ийн нийт ашгийн маржин, 14%-ийн хорогдуулалттай. Суурь хувилбар 225 сая, 328 сая доллар, 46%-ийн нийт ашгийн маржин, 13%-ийн хорогдуулалттай. Өөдрөг хувилбар 330 сая, 499 сая доллар, 50%-ийн нийт ашгийн маржин, 12%-ийн хорогдуулалттай. FY36-ын чөлөөт мөнгөн урсгал тус тус ойролцоогоор 9.2, 46.3, 89.4 сая доллар. Эдгээр хувилбар үйлдвэрлэлийн өөр үр дүнг харуулна. Аль нь ч нэр дурдсан хөтөлбөрийн боломжийг аль хэдийн захиалсан орлого гэж тооцоогүй.
Мөнгөн урсгал таамгийн хугацаанаас цааш тогтмол хувиар өснө гэж тооцвол нэгж хувьцааны өнөөгийн үнэ цэн сөрөг хувилбарт 1.37 доллар, суурь хувилбарт 3.07 доллар, өөдрөг хувилбарт 5.77 доллар орчим гарна. Харин FY36-ын EBITDA-г жишээ болгон 15× үржүүлэгчээр үнэлэхэд тус тус 2.19, 6.26, 11.55 доллар болно. Энэ үржүүлэгчийг ижил компаниудын харьцуулалтаас тогтоогоогүй; таамаг өөрчлөгдөхөд үр дүн хэрхэн өөрчлөгдөхийг шалгах зорилготой. Хоёр аргын дүнг дундажлаагүй. Тэдгээрийн их зөрүү нь нарийвчилсан таамгийн хугацаа дууссаны дараах бизнесийн үнэлгээний таамаг өнөөгийн тооцоонд хэр их нөлөөлж байгааг харуулна.
Урвуу тооцоогоор одоогийн үнэд ямар таамаг тохирохыг шалгаж болно. Суурь нийт ашгийн маржин, зардлын харьцаа, хувьцааны тооны өсөлтийг өөрчлөхгүй, таамгийн жил бүрийн орлогыг ижил коэффициентоор нэмбэл 15× төгсгөлийн үржүүлэгчтэй загвар 9.11 доллартай тэнцэхийн тулд суурь орлогын дарааллаас ойролцоогоор 1.58 дахин их орлого шаардана. Энэ нь FY27-д 158 сая, FY31-д 356 сая, FY36-д 519 сая доллар орчим гэсэн үг. Энэ бол таамгийн өөрчлөлтийн нөлөөг харуулсан математик тооцоо болохоос биелэх нь тогтоогдсон өсөлтийн төсөөлөл эсвэл удирдлагын төлөвлөгөө биш. Мөн FY27-д заавал хүрэх ёстой орлогын доод босго биш. Үйлдвэрлэл өсөх хугацаа, маржин, хөрөнгийн хэрэгцээ, хорогдуулах хувь, төгсгөлийн үнэлгээний таамгийг өөрчилбөл өөр зам гарна. Би энэ тооцоог ямар үйл ажиллагааны сайжрал өндөр үнэлгээ зөвтгөхийг тодорхойлоход ашиглана. Өнөөгийн суурь хувилбар хувьцааны үнэд хүрэхгүй байна гэдгээр нь хөрөнгө оруулалтыг шууд няцаахгүй.
Дахин тооцоолж болох загварт жилийн бүх мөнгөн урсгал, хувилбар тус бүрийн таамаг, худалдан авалтын тохируулга, хувьцааны тооны өсөлт, аудитын үр дүн багтсан.
Загварын үлдсэн анхаарах зүйлсийг ил тод дурдъя: компанийн орлогын тоон төсөөлөл байхгүй, төгсгөлийн үржүүлэгчид ашиглах цэвэр харьцуулах компани сонгоогүй, алдагдалтай компанид хэвийн татварын таамаг хэрэглэсэн, төгсгөлийн хоёр аргын зөрүү их. Энэхүү судалгаанд дөрвөн улирлын тайлангийн хурлын тэмдэглэлийг уншсан ч нэгтгэсэн загварын мэдээллийн санд зөвхөн хоёр хурлын бүрэн тэмдэглэл байна. Орлогын төсөөлөл шалгасан тэмдэглэлийг оруулсны дараа аудитын бүх шалгалт тэнцсэн. Гэхдээ аудит тэнцэх нь ажлын бүтэц, эх сурвалжийг шалгаснаас таамаг биелэхийг батлаагүй.
LightPath хэт улаан туяаны системийн илүү өргөн бизнес болж хөгжих боломжид би өөдрөг хандаж байна. Гүйцэтгэлийн эрсдэлийг үе шаттай хөрөнгө оруулалтаар удирдана. Дотоодын нийлүүлэлтийн хэрэгцээ, нэг системээс авах орлого нэмэгдэх боломж, үйлдвэрийн ашигт ажиллагааны сайжралын нийлбэр нь гол боломж юм. Одоогийн нотолгоо эрт хөрөнгө оруулахыг авч үзэхэд хангалттай ч үйлдвэрлэлийн өсөлтийг баталгаатай гэж үзэхэд хүрэлцэхгүй. Үнэлгээний хувилбарууд өсөлт, мөнгөн урсгал ямар чухал, хүлээлт биелэхгүй бол алдагдал хэр их байж болохыг харуулна. Эдгээр нь үржүүлэгч хямд харагдахыг заавал хүлээ гэсэн шаардлага биш. Дараагийн улирлын тайлангаар, эсвэл түүнээс өмнө томоохон үйлдвэрлэлийн захиалга гарвал дахин үнэлнэ. Дахин шалгах тов: 2026 оны арваннэгдүгээр сарын 15. Камерын нийлүүлэлт нэмэгдэх, маржин тогтворжих, борлуулалт мөнгөн орлого болж хувирах явц сайжрах, нэмэлт хувьцааг тооцсоны дараах нэгж хувьцаанд ногдох өсөлт нь итгэлээ нэмэх үндэслэл болно. Харин хэрэглэгчийн шаардлага хангах боломж алдагдах, үйлдвэрлэлийн ашигт ажиллагаа муудах, санхүүжилтийн улмаас хувьцааны тоо нэгж хувьцааны өсөлтийг үгүй хийх хэмжээнд нэмэгдвэл эзэмшлээ бууруулах үндэслэл болно.
Судалгааны санааны эхлэл: PhotonCap. Нэмэлт өнцөг: Shawarma Capital. Дээрх санхүү, техникийн мэдэгдлийг тайлан, компанийн материал, дурдсан анхдагч судалгаатай тулгасан. Таамаг болон дүгнэлт нь бидний өөрсдийнх.