
KLAC — Чипийн шалгалт, дэвшилтэт угсралт ба өсөлтийн шалгалт
Шинэчлэл — 2026 оны 11-р сарын 1. KLA 10-р сарын 28-нд тайлагнахдаа 9-р сарын улирлын орлого $4.136 тэрбум, жилийн өмнөх $3.210 тэрбумаас 28.8% өссөн; GAAP EPS $1.18, үйл ажиллагааны мөнгөн урсгал $1.531 тэрбум, чөлөөт мөнгөн урсгал $1.336 тэрбум гэж мэдээлэв. 12-р сарын орлогын төлөв $4.7 тэрбум ±$0.2 тэрбум болж, судалгааны $4.3 тэрбумын шалгуураас давсан. Хувьцаа эзэмшигчдэд илгээсэн захидалд захиалгын үлдэгдэл өсөж, wafer шалгалт жилийн өмнөхөөс 37% өссөнийг дурдсан. Чипийн дэвшилтэт угсралтын шалгалтын 2026 оны орлогын төлөв $1.1 тэрбум орчим, өсөлт 70%-иас дээш хэвээр; бүтэн жилийн биелэлт хараахан биш. Хоёрдугаар хагасын орлогыг эхнийхээс 25% орчим өндөр, 2027 оны wafer тоног төхөөрөмжийн зардлыг $200 тэрбумаас дээш гэж хүлээж байна. Доорх үнэ, үнэлгээний хувилбарууд нь 10-р сарын 6–7-ны зураглал бөгөөд өнөөгийн ханш биш.
Хугацаа, нэгж: KLA-гийн санхүүгийн жил (FY) 6-р сарын 30-нд дуусдаг; CY нь хуанлийн жил. Хувьцаа ба нэгж хувьцааны үзүүлэлтийг 2026 оны 6-р сарын 11-нд хэрэгжсэн нэгийг арван хувьцаанд хуваасан өөрчлөлтөд нийцүүлсэн. Доорх хуучин үнийн жишгийг мөн ижил сууриар хадгалсан.
AI процессор томорч, санах ой давхарлагдах тусам үйлдвэрлэлийн гэмтлийг анзааралгүй өнгөрөөх зардал өснө. $KLAC нь үйлдвэрүүдэд дараагийн шатны өртөг нэмэгдэхээс өмнө асуудлыг илрүүлэх шалгалт, хэмжилтийн систем зардаг. 10-р сарын 7-ны энэ судалгаа шалгалтын хэрэгцээ болон чипүүдийг нэгтгэн угсрах шинэ арга өсөлтийг хэрхэн хурдасгаж болохыг тайлбарлана. Үнэ, төлөв, хувилбарууд нь тухайн үеийн зураглал; 11-р сарын 1-ний шинэчлэлд 10-р сарын 28-ны тайлангийн үр дүнг оруулав.
Нэг гэмтлийн өртөг яагаад өсөв?
Эндээс эхэлье. Чип бол олон транзистор, холболт агуулсан цахиурын жижиг хэсэг юм. Wafer гэдэг нь олон зуун чипийг ойролцоогоор мянган дамжлагаар давхарга нэмж нэгэн зэрэг үйлдвэрлэдэг, түгээмэлдээ 300 миллиметрийн голчтой цахиурын дугуй хавтан. Die нь тэр хавтан дээрх, эсвэл түүнээс салгасан нэг чипийг хэлнэ. Yield буюу гарц нь хэвийн ажиллаж буй чипийн эзлэх хувь. Тоос, буруу хэвлэгдсэн шугам, давхаргын байрлалын зөрүү чипийг гэмтээж болно. Inspection нь гэмтлийг илрүүлэх, metrology нь хэмжээ ба байрлалыг хэмжих ажил. Энэ хоёрыг үйлдвэрлэлийн шат хооронд хийснээр асуудлыг дараагийн хавтангуудад давтагдахаас өмнө илрүүлнэ. KLA ийм хяналтын систем нийлүүлдэг.
AI нь чипийн хэмжээ, чипүүдийг нэгтгэн угсрах аргыг хоёуланг нь өөрчилсөн. Ингэснээр гэмтлийг анзаарахгүй өнгөрөөвөл алдах үнэ цэнэ өсөж байна.
Эхний өөрчлөлт нь хэмжээ. Гэмтэл санамсаргүй тархана гэсэн энгийн загварт нэг чип гэмтэлгүй үлдэх магадлал талбай томрох тусам экспоненциал байдлаар буурдаг. Том чип гэмтвэл илүү их үнэ цэнэ алдана; харин талбайг хоёр дахин өсгөхөд алдагдал заавал хоёроос олон дахин өснө гэсэн нийтлэг дүрэм байхгүй. KLA-гийн хагас дамжуулагчийн бүтээгдэхүүнийг удирддаг Ahmad Khan 9-р сарын 11-ний Goldman Sachs-ийн хуралд тайлбарлахдаа, цөөн том чиптэй хавтангийн нэг гэмтэл нь олон жижиг чиптэй хавтангийнхаас илүү их хэсгийг ашиглах боломжгүй болгодог гэжээ. AI хурдасгуурууд хамгийн том, өндөр үнэтэй чипүүдийн тоонд орно.
Хоёр дахь өөрчлөлт нь давхарлалт. HBM нь хэд хэдэн DRAM чипийг суурь чиптэй нэгтгэж, процессорын хажууд дэвшилтэт угсралтаар байрлуулдаг. 12 давхар HBM3E гэдэг нь арван хоёр DRAM давхарга гэсэн үг; арван нэгэн санах ойн чип дээр суурийг нэмж арван хоёр гэж тоолдоггүй. SK hynix 12 давхар бүтээгдэхүүнээ ингэж тайлбарладаг. Нэг муу чип эсвэл холболт бусад үнэтэй эд ангийг нэгтгэсэн угсралтыг ашиглах боломжгүй болгож болно. Иймээс чип, холболтыг шалгахын үнэ цэнэ өсөж, өмнө нь чип үйлдвэрлэлийн үндсэн шатанд ашигладаг байсан илүү чадвартай шалгагчийг угсралтын шугамд нэвтрүүлж байна.
Салбар бүх зүйлийг нэгэн зэрэг илүү ихээр худалдан авч байна. $KLAC 7-р сарын 28-нд 2026 оны wafer тоног төхөөрөмжийн зардлын тооцоогоо, packaging-ийг оруулаад, $150 тэрбумын доод түвшин хүртэл өсгөсөн нь 2025 оны ойролцоогоор $120 тэрбумаас 20-иод хувийн дунд түвшний өсөлт юм; мөн тэр дуудлага дээр шинжээчид 2027 онд $190 тэрбум орчим тоогоор аль хэдийн тооцоо хийж байв. Илүү олон үйлдвэр гэдэг нь бүх төрлийн төхөөрөмж илүү их гэсэн үг. Гэхдээ чип томрох, өндөр давхарлагдах, 2 нанометрийн транзистор руу шилжих тусам төлбөр дэх хувь нь өсөж болох нэг ангилал бол process control бөгөөд $KLAC компанийн хэлснээр 2 нанометрт шалгалтын эрчим 3 нанометрээс өндөр байна. Энэ шалгалтыг хамгийн ихээр зардаг компани бол $KLAC.
Чипийн тооноос гадна шалгалтын хэрэгцээ өснө
$KLAC wafer дээрх гэмтлийг олох, хэмжих зах зээлийн бараг гуравны хоёрыг эзэмшдэг бөгөөд AI нь wafer бүрт ногдох шалгалтын алхмын тоо болон алхам бүрт эрсдэлд орох үнэ цэнийг хоёуланг нь өсгөж байна; зөвхөн packaging шалгалт энэ жил ойролцоогоор $1.1 тэрбум болж, 70%-иас дээш өсөх төлөвтэй.
Захиалгын үйлчилгээтэй тоног төхөөрөмж үйлдвэрлэгч
$KLAC шалгалт, хэмжилтийн системүүдийг зардаг бөгөөд дараа нь хэдэн арван жилийн турш засвар үйлчилгээ үзүүлдэг. 6-р сард дууссан 2026 санхүүгийн жилд орлого $13.58 тэрбум байв. Үүний 49%-ийг wafer шалгалт эзэлж 7% өссөн; $KLAC компанийн metrology ба reticle шалгалтыг нэрлэдэг patterning 20% эзэлж 23% өссөн; үйлчилгээ 23% эзэлж 16% өссөн; тусгай хагас дамжуулагчийн процессын төхөөрөмж 4%; PCB ба эд ангийн шалгалт 3%. $1,423 саяын өсөлтийн 36%-ийг patterning, 31%-ийг үйлчилгээ, 30%-ийг wafer шалгалт, 7%-ийг PCB бүрдүүлсэн бол тусгай процесс ба сэргээсэн системүүд буурсан. Semiconductor Process Control сегмент $12.24 тэрбумын орлого, $5.48 тэрбумын сегментийн ашиг буюу 44.8%-ийн маржин гаргасан нь $KLAC-ийг гурван сегментээр тайлагнадаг ч ашгийн гол хэсэг нь нэг сегментээс гардаг компани болгож байна.
Хүснэгтийн нэр томьёо: Wafer; Patterning; reticle; PCB.
Үйлчилгээ нь орлогыг тогтвортой байлгахад тусалдаг. Харилцагчдын ашиглаж буй төхөөрөмжид олон жилийн гэрээгээр үйлчилгээ үзүүлнэ. Нийт орлого 6.5% буурсан 2024 оны уналтын үед ч үйлчилгээний орлого өссөн.
Газарзүйн бүтэц өөрчлөгджээ. Хятадын орлогод эзлэх хувь FY24-ийн 42.8%-иас FY26-д 29.8% болсон. FY26-д Хятадын орлого $4.05 тэрбум орчим буюу FY25-тай бараг ижил байв: хуучин технологийн үйлдвэрийн хөрөнгө оруулалт нь дэвшилтэт гүйлгээний хязгаарлалтыг нөхсөн. Тайванийн орлого жилийн өмнөхөөс 13.7% өсөж, нийт орлогын 26.8%-ийг эзэлсэн. Энэ эзлэх хувь FY25-д 26.4%, FY24-д 17.7% байсан.. Санах ойн хөрөнгө оруулалтаар Солонгосын орлого 26.2%, шинэ хүчин чадал тоноглогдсоноор Хойд Америкийнх 29% өссөн. TSMC дангаараа орлогын 19% орчмыг бүрдүүлсэн.
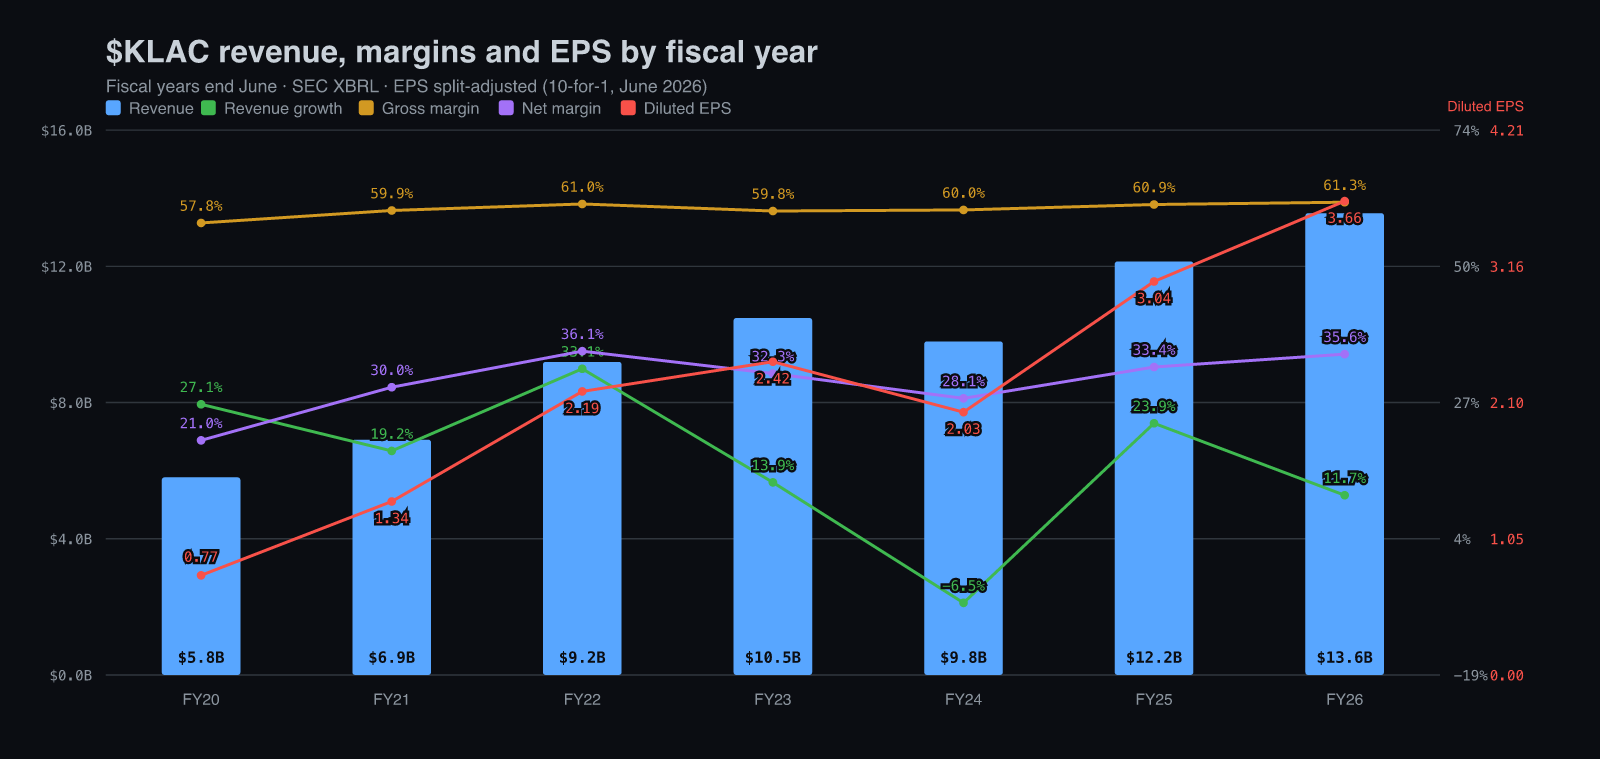
Долоон санхүүгийн жилийн орлого ба маржин: орлого FY20-ийн $5.81 тэрбумаас FY26-д $13.58 тэрбум болж, өсөлт нь 27.1%, 19.2%, 33.1%, 13.9%, −6.5%, 23.9%, 11.7% байв; нийт ашгийн маржин FY20-д 57.8%, FY21-д 59.9%, FY22-т 61.0%, FY23-т 59.8%, FY24-т 60.0%, FY25-д 60.9%, FY26-д 61.3% байв; цэвэр маржин 21.0%-иас 36.1% хүрч, FY24-ийн уналтаар 28.1% хүртэл буураад 35.6% болж сэргэсэн. Гайхалтай нь өсөлт биш, харин циклийн турш нийт маржин хэр бага хөдөлдөг явдал: FY24-т орлого 6.5% буурсан ч нийт ашгийн маржин 59.8%-иас 60.0% болж 0.2 нэгж хувиар өссөн.
Улирлаар орлого Q1 FY25-д $2.84 тэрбум, дараа нь $3.08 тэрбум, $3.06 тэрбум, $3.18 тэрбум, Q1 FY26-д $3.21 тэрбум, $3.30 тэрбум, $3.42 тэрбум, Q4 FY26-д $3.66 тэрбум байсан бөгөөд 9-р сарын улирлыг $4.0 тэрбумаар төлөвлөсөн. Жилийн өсөлт Q3 FY25-ийн 29.8%-иас Q2 FY26-д 7.2% хүртэл удаашраад 11.5%, 15.2%, төлөвлөсөн 24.6% хүртэл дахин хурдассан. GAAP нийт маржин дараалсан зургаан улиралд 61.1%–62.0%-ийн хооронд байж, Q4 FY26-д 61.4% байсан бөгөөд 61.6%-иар төлөвлөгдсөн. 6-р сарын улиралд цэвэр маржин 37.3% байв.
Өрсөлдөгчид төхөөрөмжийн сүлжээний өөр өөр хэсгээс эрэлтийг баталж байна. Хэмжилтийн мэргэшсэн компани Nova хоёрдугаар улиралд рекорд буюу 16% өссөн $255 саяын орлого тайлагнасан бөгөөд advanced packaging бүтээгдэхүүний орлогын бараг дөрөвний нэгийг эзэлсэн. $ASML 7-р сарын 15-нд €9.3 тэрбумын улирлын дараа 2026 оны борлуулалтын төлөвөө €36–40 тэрбумаас €43–45 тэрбум болгож өсгөсөн бөгөөд 2027 оны low-NA EUV хүчин чадал бараг бүрэн захиалагдсан гэжээ. Литограф их байх тусам хэмжих давхарга олон болно.
Гэрэл, электрон ба харилцагчийн үйлдвэр дэх 1,700 хүн
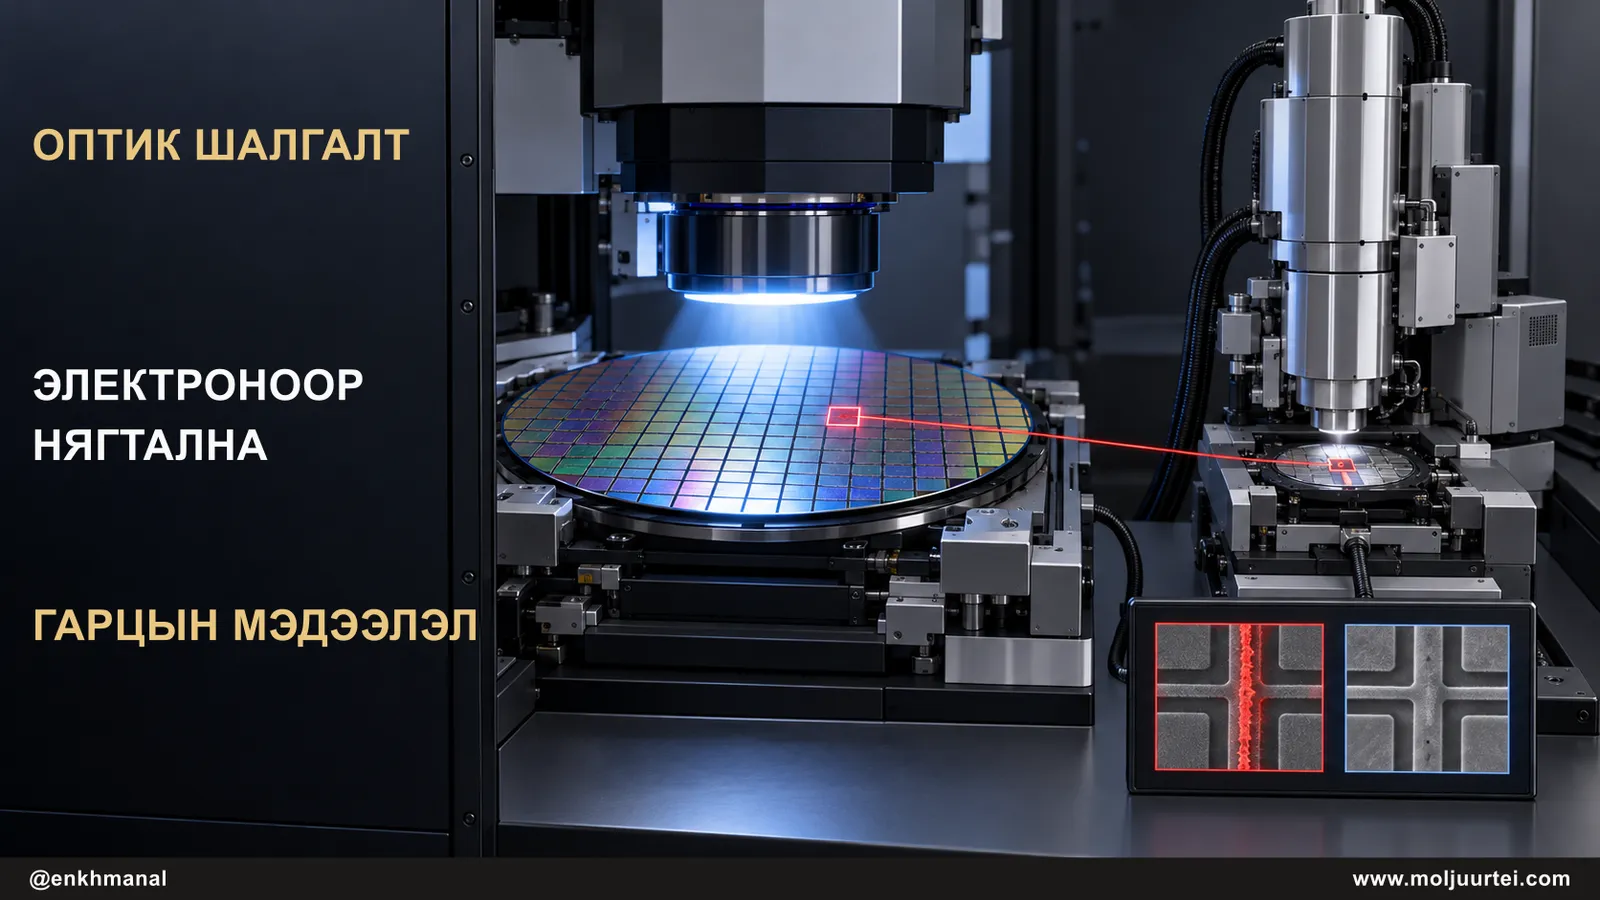
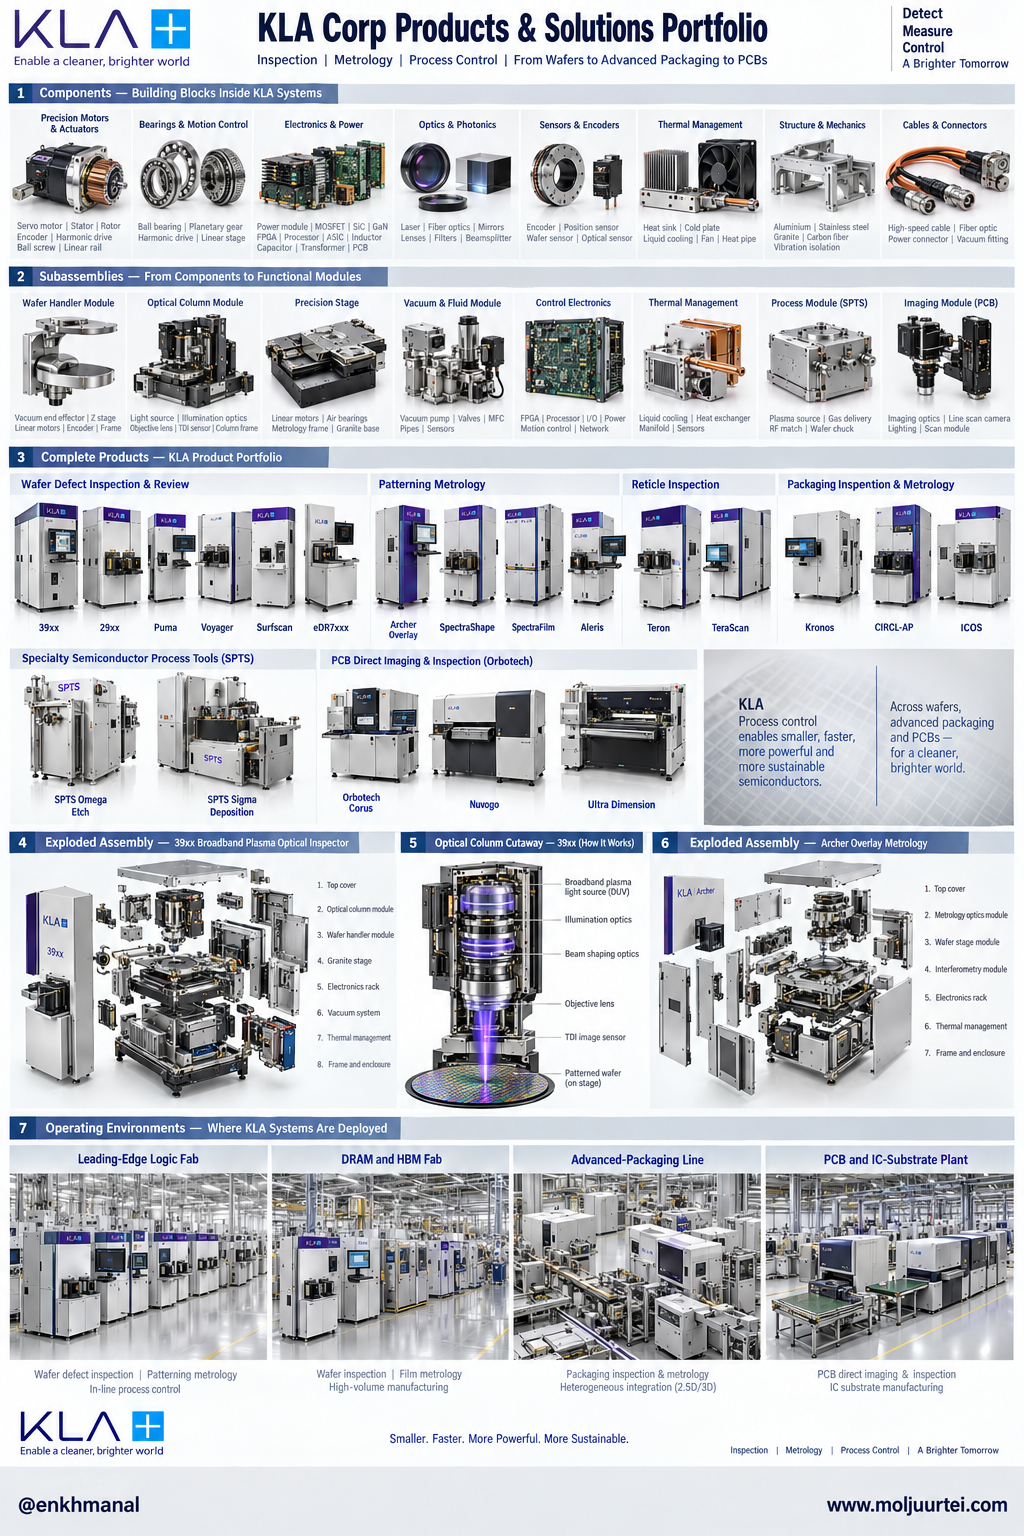
$KLAC компанийн гол төхөөрөмж бол Gen5 гэж нэрлэдэг 39xx цувралын broadband plasma оптик шалгагч юм: плазмын чийдэн олон долгионы урттай гэрэл үүсгэж, оптик нь түүнийг хээтэй wafer дээр төвлөрүүлж, мэдрэгч нь die бүрээс ойсон гэрлийг хөршүүд эсвэл загвартай нь харьцуулдаг. Ялгаатай бүхнийг тэмдэглэж, сэжигтэй цэгийг электроноор хавьгүй өндөр томруулалтаар зураг авч ангилдаг e-beam review төхөөрөмж (eDR цуврал) руу илгээдэг. Archer overlay, SpectraShape зэрэг хэмжилтийн төхөөрөмжүүд шугамын өргөн, хальсны зузаан, давхарга хоорондын тохируулгыг хэмждэг. Kronos ба CIRCL-AP нь ижил физикийг packaging руу авчирдаг бол Klarity программ өгөгдлийг аль алхам буруу болсныг тодорхойлох шийдвэр болгон хувиргадаг.
Давуу тал нь хэсэгчлэн физик, гол нь төрөл олон байдалд оршдог. "Process control руу орох хэцүү, учир нь энэ нь маш олон төрөлтэй, бага хэмжээтэй зах зээл" гэж гүйцэтгэх захирал Rick Wallace 7-р сарын 28-нд хэлсэн; литографаас ялгаатай нь харилцагчийн давхарга бүр өөрийн жор, алгоритм шаарддаг бөгөөд $KLAC тэдгээрийг бичихийн тулд харилцагчийн үйлдвэрт 1,600–1,700 орчим application инженер байршуулдаг. Үйлдвэрлэлийн ажлын 80% орчмыг оптик шалгалт, үлдсэнийг e-beam хийдэг бөгөөд электрон нарийвчлалтай ч удаан тул $KLAC энэ харьцаа хадгалагдана гэж үздэг.
Хомсдолтой орц нь шил. "Кальцийн фторидын нийлүүлэлтийн хугацаа 18–24 сар ба түүнээс урт байж болно" гэж санхүүгийн захирал Bren Higgins 9-р сарын 9-нд Citi-гийн хурал дээр хэлсэн бөгөөд $KLAC нийлүүлэгчидтэйгээ 2029, 2030 оны оптикийн хүчин чадлын талаар аль хэдийн ярилцаж байна. Энэ хязгаарлалт 2026 оны эхний хагаст нийлүүлэлтийг удаашруулсан ("Хэрэв илүү эд анги байсан бол өнөөдөр ч илүү ихийг нийлүүлж чадах байсан" гэж Higgins хоёр хоногийн дараа хэлсэн), мөн энэ нь саад болдог: өрсөлдөгч болох гэж буй хэн ч ижил оптикийн хуваарилалтыг авах ёстой. The Information Network-ийн гадны тооцоогоор $KLAC компанийн шалгалт ба хэмжилтийн зах зээл дэх хувь 2020 онд 55.0% байснаа 2025 онд 64.1% болсон.
Дэвшилтэт угсралт ба 2030 оны зорилт
Хамгийн хурдан өсч буй шугам бол $KLAC таван жилийн өмнө бараг зардаггүй байсан шугам юм. Advanced packaging-аас олсон process control орлого 2025 онд $635 сая орчим байв; 4-р сард удирдлага 2026 онд $1 тэрбум орчим гэж төлөвлөж, 7-р сарын 28-нд $1.1 тэрбум орчим болгож өсгөсөн нь "жилийн өмнөхөөс 70%-иас дээш өсөлт, бидний өмнөх 50-иад хувийн өндөр өсөлтийн хүлээлтээс дээгүүр, advanced packaging зах зээлээс бараг хоёр дахин хурдан" юм. Higgins эхлэлийг нь ингэж тайлбарласан: нэг харилцагч гүйцэтгэх захирлыг уулзалтад дуудаж packaging-д front-end төхөөрөмж хүссэн, $KLAC үнийн талаар анхааруулахад харилцагч front-end процесс руу шилжиж байгаа тул front-end чадамж хэрэгтэй гэж хариулсан. Packaging нь wafer төхөөрөмжөөс бага нийт маржинтай бөгөөд орлого өсч байхад маржин тогтвортой байгаагийн нэг шалтгаан энэ юм.
2026 санхүүгийн жилд R&D $1.53 тэрбум буюу орлогын 11.3% байсан бөгөөд 2 нанометр ба gate-all-around шалгалт, e-beam-ийн хурд, hybrid bonding-ийн хоосон зай илрүүлэх, мөн 2019 онд анх бүтээгдэхүүнд нэвтрүүлсэн төхөөрөмж доторх AI-д зарцуулсан.
Компанийн 3-р сарын Investor Day-ийн загвар 2030 онд $26 тэрбум ±$2.5 тэрбумын орлого, 63.5%-ийн нийт ашгийн маржин, 45–47%-ийн үйл ажиллагааны маржин, $8.40 non-GAAP EPS зорьдог. Суурь таамаглал нь wafer тоног төхөөрөмжийн зардал $215 тэрбум ±$20 тэрбумд хүрэх явдал. Зах зээл энэ хэмжээнд эрт хүрвэл KLA ч зорилтдоо эрт хүрэх боломж нэмэгдэнэ. Гэхдээ зах зээлийн хувь, харилцагчийн бүтэц, нийлүүлэх хүчин чадал, ашгийн хувь мөн шаардлагатай түвшинд байх ёстой; салбарын зардал өсөхөд компанийн зорилт автоматаар урагшлахгүй.
Зах зээл юуг дутуу тооцож байж болох вэ?
10-р сарын 7-ны үнэлгээний таамаглал нь хөрөнгө оруулагчид улирлын бүтээгдэхүүний бүтцэд хэт анхаарч, удахгүй нэмэгдэх нийлүүлэлтийг дутуу тооцож байна гэсэн санаа байв. 2025 оны 9-р сарын сүүлээс 10-р сарын 6 хүртэл $KLAC 83% өссөн; $AMAT 159%, $LRCX 149%, $ONTO 143% өссөн. $KLAC арваас нэг хувьцааны хуваалтын дараах тоног төхөөрөмжийн огцом өсөлтөөр 6-р сарын 30-нд $301.71 хүрч, 7-р сарын 28-ны тайлангийн дараа өдөр 10.8% унаж, 9-р сарын 16-нд $165.89-д хүрсэн.
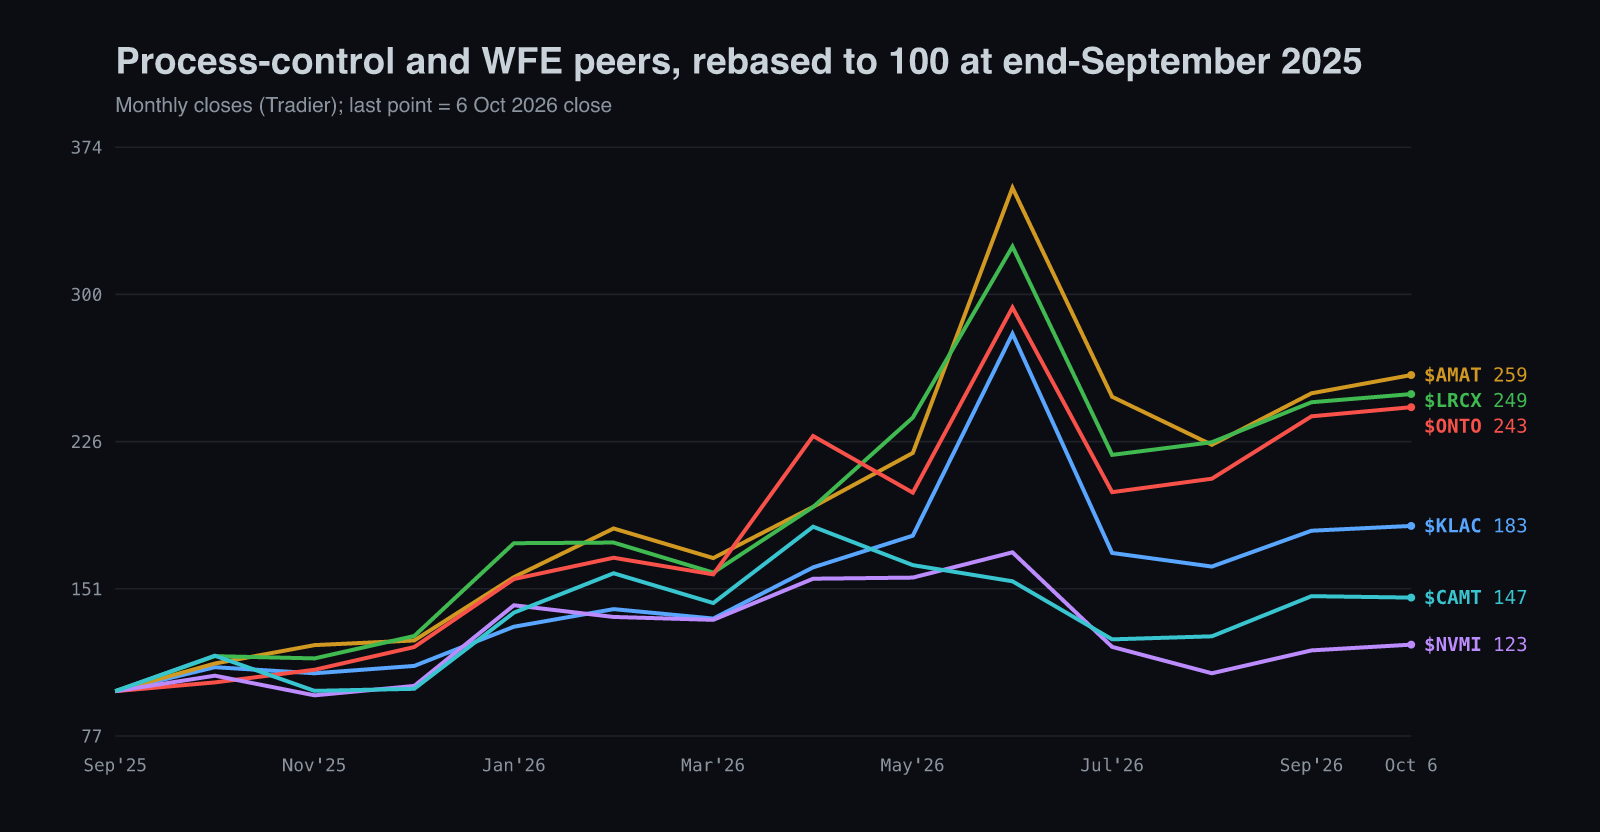
7-р сард эзэмшигчдийг айлгасан зүйл бүтээгдэхүүний задаргаанд харагдана: patterning жилийн өмнөхөөс 61%, PCB 96% өссөн ч орлогын тал хувийг эзэлдэг wafer шалгалт ердөө 1% өссөн. $KLAC компанийн өөрийн төхөөрөмж доторх DRAM чипийн үнэ аль хэдийн захиалсан захиалгын үнийг өөрчлөхөөс хурдан өссөн тул 10% илүү орлого дээр нийт маржиныг тогтвортой төлөвлөсөн. Мөн process control-ийн эрчим бага байдаг санах ой 12-р сарын улиралд илүү их хувь эзэлнэ.
Бид ижил улирлыг эрэлт биш нийлүүлэлтийн асуудал гэж уншиж байна. Wafer шалгалт бол удаан нийлүүлэгддэг оптикоос хамгийн их хамаардаг шугам бөгөөд $KLAC яг тэнд дутагдалтай байсан гэж хэлж байна. 6-р сарын сүүлд захиалгын үлдэгдэл $12.5 тэрбум орчим байсан бөгөөд "сүүлийн хэдэн улиралд нэлээд тогтвортой өссөн", ихэнх нь 12–18 сард нийлүүлэгдэнэ. Удирдлага 9-р сарын улирлыг 6-р сараас 9% өндөр буюу $4.0 тэрбумаар төлөвлөсөн бөгөөд дуудлага дээрх шинжээчдийн тооцоогоор, удирдлага үгүйсгээгүй, 12-р сарын улирал дахин 10% орчим өснө.
10-р сарын 28-ны анхны шалгалт гурван хэсэгтэй байв: 12-р сарын улирлын орлогын төлөв $4.3 тэрбумаас дээш гарах, захиалгын үлдэгдэл өсөх, wafer шалгалтын орлого дахин өсөх. 10-р сарын 28-ны мэдэгдэлд орлогын төлөв $4.7 тэрбум ±$0.2 тэрбум болсон. Хувьцаа эзэмшигчдэд илгээсэн захидалд захиалгын үлдэгдэл өссөөр, wafer шалгалт жилийн өмнөхөөс 37%, өмнөх улирлаас 19% өссөн гэжээ. Гурван чиглэлийн шалгуур биелсэн нь нийлүүлэлт нэмэгдэх тезисийг дэмжинэ. Гэхдээ цорын ганц хязгаарлалт нь нийлүүлэлт байсан гэдгийг батлахгүй, ирээдүйн эрэлтийн эрсдэлийг арилгахгүй.
Ашиг өндөр байлаа ч мөнгө орж ирэх хурдыг тусад нь шалгах хэрэгтэй. 2026 санхүүгийн жилийн үйл ажиллагааны мөнгөн урсгал $4.14 тэрбум байсан бол цэвэр ашиг $4.83 тэрбум буюу 86%-ийн хөрвүүлэлт, чөлөөт мөнгөн урсгал $3.77 тэрбум буюу 27.7%-ийн маржин байв. Зөвхөн 6-р сарын улиралд үйл ажиллагааны мөнгөн урсгал жилийн өмнөх $1.17 тэрбумаас $906 сая болж буурсан бол цэвэр ашиг $1.36 тэрбум болж өссөн. Авлага 68 хоногоос 78 хоног болж уртасч, бараа материал өртгийн 250 орчим хоногт хүрсэн нь захиалгад харагдаж буй өсөлтөд зориулан оптик нөөцлөх үнэ юм. $KLAC хувьцаа эргүүлэн худалдан авалт ба ногдол ашгаар $3.35 тэрбум буюу чөлөөт мөнгөн урсгалын 89%-ийг буцаан өгсөн хэвээр.
Өрсөлдөгчид маань зах зээлийн хувиа өсгөнө гэж ярих бүрд таван цент авдаг байсан бол надад их мөнгө цуглах байлаа.
Хорин жилийн турш ижил удирдагчид
Хүснэгтийн нэр томьёо: application; маржин; controller; treasury; IR; чөлөөт мөнгөн урсгал; metrology; patterning; process control; packaging.
Эдгээр нь шинээр ажилд авсан хүмүүс биш, удаан хугацаанд ажилласан удирдагчид. Wallace компанийг хорин жил удирдаж, Higgins арван гурван жил тоонд нь гарын үсэг зурсан. Цорын ганц сэв нь 2019 оны Orbotech-ийн худалдан авалт: PCB ба эд ангийн сегмент үнэ цэнийн бууралтын дараа 2024 санхүүгийн жилд $470 сая алдагдал хүлээж, packaging ба суурь хавтангийн эрэлт аварснаар 2026 онд $108 саяын ашигт гарсан.
Эрсдэл ба юу тезисийг эвдэх вэ
Анхны анхааруулах босго нь 12-р сарын улирлын төлөв $4.3 тэрбумаас доош гарах, эсвэл захиалгын үлдэгдэл өсөхөө зогсох байв. Мэдээлсэн $4.5–4.9 тэрбумын хүрээ босгоос давсан. Удирдлага захиалгын үлдэгдэл өсөж буйг хэлсэн боловч нягталсан захидалд хуучин $12.5 тэрбумын дүнг орлох яг шинэ тоо өгөөгүй. Орлогын төлөв бол таамаглал болохоос биелсэн орлого биш.
Түвшин, техник шинжилгээ ба опцион
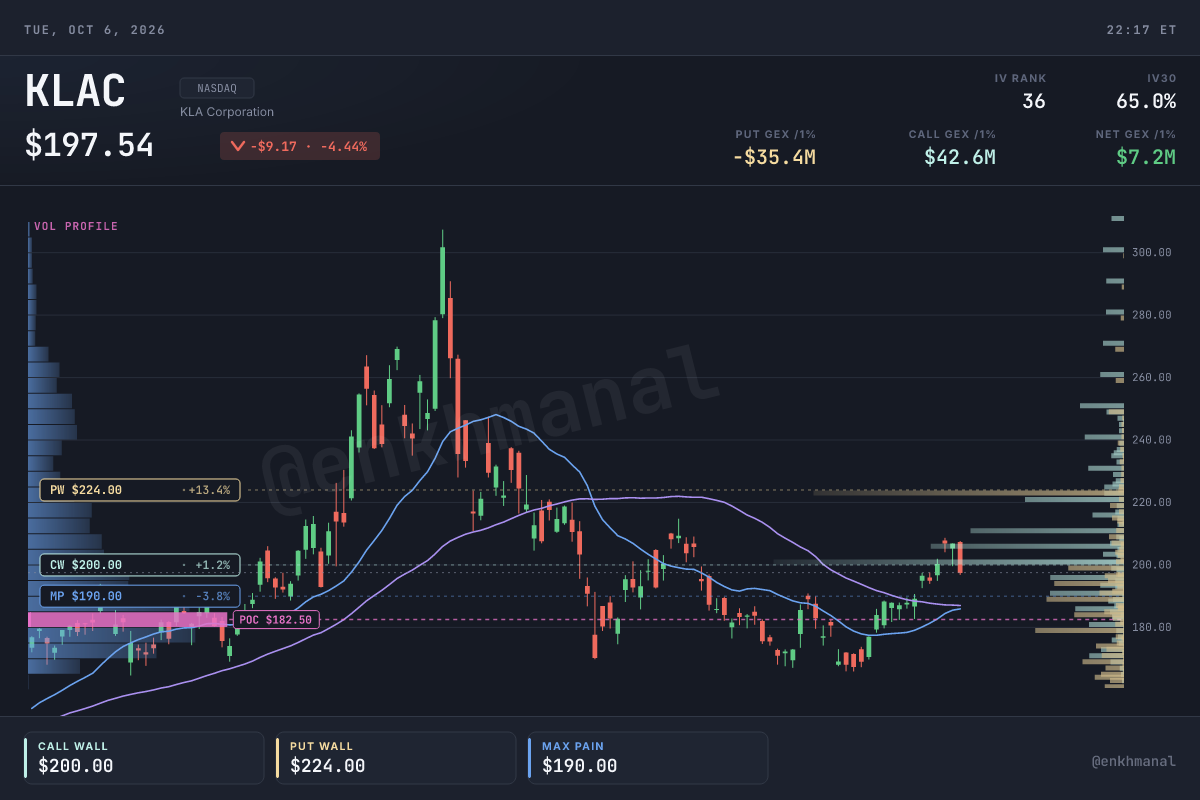
$KLAC 10-р сарын 6-нд $197.46-д хаагдаж, Morgan Stanley зорилтот үнээ $253-аас $227 болгон бууруулж, санах ой ба тоног төхөөрөмжийн хувьцаанууд хамт зарагдсан өдөр 4.5% унасан. Энэ нь 20 хоногийн ($185.9) ба 50 хоногийн ($187.0) дунджаас дээгүүр байгаа бөгөөд тэд дөнгөж бие биенээ дээшээ огтолсон, мөн 200 хоногийн ойролцоогоор $182-ийн дунджаас (долоо хоногийн хаалтаас хийсэн бидний тооцоо) дээгүүр байна. 9-р сарын 16-ны $165.89-ийн доод цэг бол зах зээл 7-р сарын тайлангийн доор татсан шугам; энэ нь тухайн үеийн үнийн эрсдэлийн жишиг болохоос бизнесийн тезис эвдэрснийг дангаараа батлахгүй. $182.50-ийн хэмжээний тавцан боломжит дэмжлэгийн жишиг бөгөөд $206.85–$207.66-ийн цоорхой дээд талд байна.
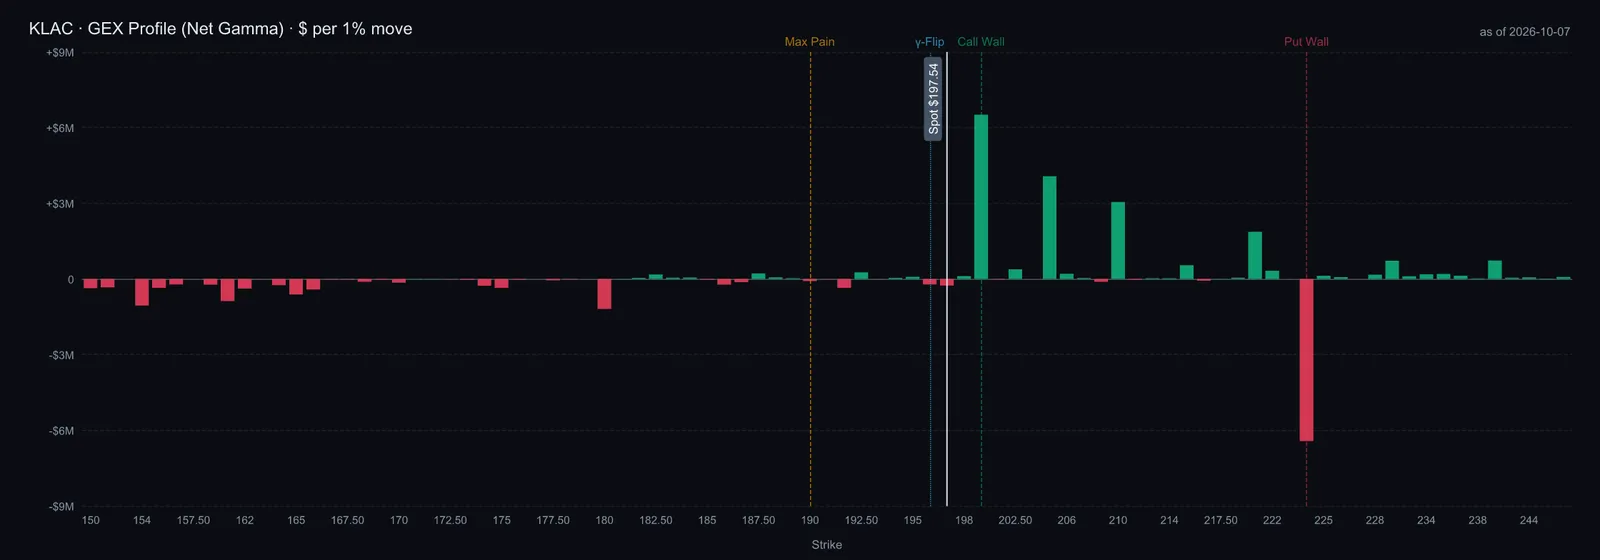
10-р сарын 6–7-ны зураглалд дилерийн тооцоолсон цэвэр gamma нэг хувийн хөдөлгөөнд +$7.2 сая орчим, gamma flip $196, call wall $200, max pain $190, хамгийн том сөрөг gamma-тай strike $224 байв. Эдгээр төвлөрөл нь загварын тооцоо бөгөөд үнэ буухгүй доод хязгаар, эсвэл ирээдүйн таамаг биш. 10-р сарын 30-ны хугацаатай опционы далд хэлбэлзэл 65%, 23-ных 54% байсан; хоёр хугацаа одоо өнгөрсөн. Тайлангийн үеийн ±10% орчим хөдөлгөөн нь хугацааны бүтцээс хийсэн анхны тооцоо болохоос ажигласан үр дүн биш. Өмнөх 7-р сарын тайлангийн дараа үнэ −10.8% хөдөлсөн.
Үнэлгээ ба байр суурь
$197.46-д $KLAC 2026 санхүүгийн жилийн $3.66-ийн GAAP EPS-ийн 54 дахин үнэлгээтэй байгаа бөгөөд таван жилийн медиан 28 дахин орчим; $AMAT 46 дахин, $LRCX 58 дахин үнэлэгдэж байна. Удирдлагын өөрийн 2030 оны $8.40 EPS зорилтоор үнэ 23.5 дахин байна. Хорин зургаан шинжээчийн зорилтот үнэ $175-аас $325 хооронд, дундаж нь $234.
Тухайн үеийн үнэлгээний мэдрэмжийн тооцоо FY27-д 30%, FY28-д 20%-ийн орлогын өсөлт, цааш FY36 гэхэд 5% хүртэл саарах замнал, 10%-ийн хөнгөлөлтийн хувь, 14.5%-ийн татвар гэж үзсэн. FY30-д орлого $25 тэрбум орчимд хүрнэ. Мөнгөн урсгал үргэлжилнэ гэсэн perpetuity аргаар нэгж хувьцаанд $105.79; EBITDA-ийн 43.5 дахин үржвэрээр төгсгөхөд $327.59, 35.1 дахинаар $264 орчим гарсан. Аргууд 3.1 дахин зөрнө. Эргэлтийн хөрөнгийн таамаглалд 288 хоногийн мөнгөний цикл, шинэ орлогын доллар тутамд $0.44 орчим нэмэлт эргэлтийн хөрөнгө орсон. Энэ нь загварын оролт болохоос нийтлэг тогтмол хамаарал биш. Урвуу DCF тухайн эдийн засгийн таамаглалаар арван жилд жил бүр 24% орчим өсөлт үнэд шингэсэн гэж тооцсон. Зөрүү нь эцсийн үнэ цэнэ ба мөнгөн урсгалд хөрвөх таамаглалд мэдрэмтгий байгааг харуулна; тогтоогдсон бодит үнэ цэнийн хүрээ биш.
Хүснэгтийн нэр томьёо: EPS.
Хувилбаруудыг 25/50/25 гэсэн жишиг жингээр тооцвол $215.90 буюу тухайн үеийн $197.46-аас 9.3% өндөр дүн гарна. EPS ба жин нь шинжээчийн таамаглал болохоос компанийн төлөв, хэмжсэн магадлал биш. Хоёр жилийн суурь жишээ $224. 10-р сарын үр дүн захиалга, шалгалтын эрэлтээр өсөлт хурдасгах үндэслэлийг дэмжлээ. Гэхдээ нийлүүлэх чадвар, санах ойн эзлэх хувь, Хятадын орлого, ашгийг мөнгөн урсгал болгох чадвар, үнэлгээ нь өгөөжийг шийдэх шалгалт хэвээр байна.
Судалгааны суурь уншлагад PhotonCap, P Equity Research багтсан. Тухайн үеийн судалгаанд компанийн тайлан, мэдэгдэл, танилцуулга, удирдлагын тайлбарыг ашигласан. Зах зээлийн зураглал ба шинжээчийн таамаглалыг тусад нь ялгав.