$INOD цогц шинжилгээ — Интернэтийн өгөгдлөөр хязгаарлагдсан AI-д туршлага нийлүүлэх нь
$INOD хоёр арилжааны өдрийн дотор 29% өсөв. Үүний шалтгаан нь одоогоор хэн ч баталгаажуулаагүй нэг таамаг байлаа: олон алхамтай урт даалгавар гүйцэтгэдэг агентыг хэрэглэгч бүрд тохируулах шинэ хөтөлбөр нь Meta компанийн Muse туслахыг сургахад ашиглагдаж байгаа гэх таамаг. Энэ нь үнэн байх магадлал өндөр. Гэхдээ компанийн хувьд ач холбогдлоороо гуравт орно. Нэгдүгээрт, хоёр улирлын дотор GAAP нийт ашгийн маржин 7.8 нэгж хувиар өссөн. Хоёрдугаарт, хөрөнгө оруулагчдын анхаарлыг татаад буй тэр харилцагч Q2 2026-д Q1 2025-аас бага худалдан авалт хийсэн.
Юу өөрчлөгдсөн бэ?
Сүүлийн гурван жилд хамгийн дэвшилтэт хиймэл оюуны загваруудын хөгжлийг хязгаарлаж байсан гол зүйл нь тооцоолох хүчин чадал байв. Энэ хязгаарлалт хэвээр. Гэвч үүн дээр өөр нэг саад нэмэгдэж, аль загвар бодит хэрэглээнд тустай байхыг шийдэх болжээ: интернэтээс шинээр уншиж сурах өгөгдөл шавхагдаж байна. Лабораториуд нээлттэй вэбийн мэдээллийг цуглуулж, ном худалдан авч цахимжуулан, мэдээний архив ашиглах эрх авсан. Одоо бүр дампуурсан агаарын тээврийн компаниудын цахим шуудангийн архивт үнэ хаялцаж байна. Хямд өгөгдлийн нөөц дуусжээ.
Загварууд зөвхөн асуултад хариулдаг байсан бол энэ асуудлыг зохицуулж болох байлаа. Гэтэл сүүлийн арван найман сарын хугацаанд технологийн гол ахиц нь хариулт өгөхөөс үйлдэл гүйцэтгэхэд шилжсэн. Таны аяллыг захиалах туслах хуанли уншиж, нислэг харьцуулж, хуучин цахим шууданд байгаа огноог та аль хэдийн өөрчилснийг анзаарах ёстой. Мөн таныг дамжин нисэх дургүйг санаж, найзын тань санал болгосон зоогийн газрыг очих хэрэггүй гэж анхааруулснаас нь ялгаж, мөнгө зарцуулахаасаа өмнө зөвшөөрөл авах хэрэгтэй. Алхам бүрд шийдвэр гаргана. Хоёрдугаар алхамд гаргасан алдааны үр дагавар есдүгээр алхам дээр л илэрч болно.
Ийм үйл явцыг хүмүүс бичиж үлдээдэггүй. «Энд эмх цэгцгүй цахим шуудан, шинэчлээгүй хуанли, төсөв, тухайн хүний жинхэнэ хүсэл сонирхол байна. Одоо аяллыг нь захиал. Энэ оролдлого яагаад сайн, харин нөгөө нь зөвхөн шаардлага хангасан төдий байсан бэ?» гэдгийг тайлбарласан бэлэн өгөгдлийн сан үгүй. AI агент сургахад хэрэгтэй зүйл нь дутуу, зөрчилтэй мэдээллийн дунд хэрхэн зөв шийдвэр гаргасны бүртгэл юм. Харин хүмүүс нийтлэхийн өмнө яг тэр эмх цэгцгүй нөхцөлийг нь арилгаж, мэдээллээ цэгцэлдэг.
Тиймээс энэ өгөгдлийг зориуд бүтээх шаардлагатай. Лабораториуд зохиомол хүмүүс, цахим шуудан, үнэмшилтэй баримт бичиг, ажилладаг мэдээллийн сантай дуурайлган бүтээсэн орчны төлөө мөнгө төлж байна. Дараа нь мэдээллийг нь зориуд дутуу болгож, заавруудыг хооронд нь зөрчилдүүлнэ. Тэр орчинд агент урт даалгаврыг арван мянган удаа давтан гүйцэтгэж, оролдлого бүрдээ үнэлгээ авна. Заримыг нь автоматаар шалгаж болно: зөв огноо сонгосон уу, төсвөө хэтрүүлээгүй юу, төлбөр хийхээсээ өмнө зөвшөөрөл авсан уу? Гэвч хамгийн ач холбогдолтой үнэлгээний ихэнхийг ингэж шалгах боломжгүй. Захиалга бүх шаардлагаа хангасан атлаа хэрэглэгчид маш муу сонголт байж болно. Үүнийг хүн л ялгаж дүгнэнэ.
Гол өөрчлөлт: загвар сургах ажил бэлэн өгөгдөл олж авахаас өгөгдөл бүтээхэд шилжив. Асар том үүлэн дэд бүтэц ажиллуулдаг компаниудын 2026 оны хөрөнгийн зардлын guidance ойролцоогоор $700bn буюу 2025 оныхоос бараг хоёр дахин их байна. Нэмэлт зардлын улам их хэсэг нь текстийн нэгжээс илүүтэй даалгавар гүйцэтгэсэн туршлага худалдан авахад зориулагдаж байна.
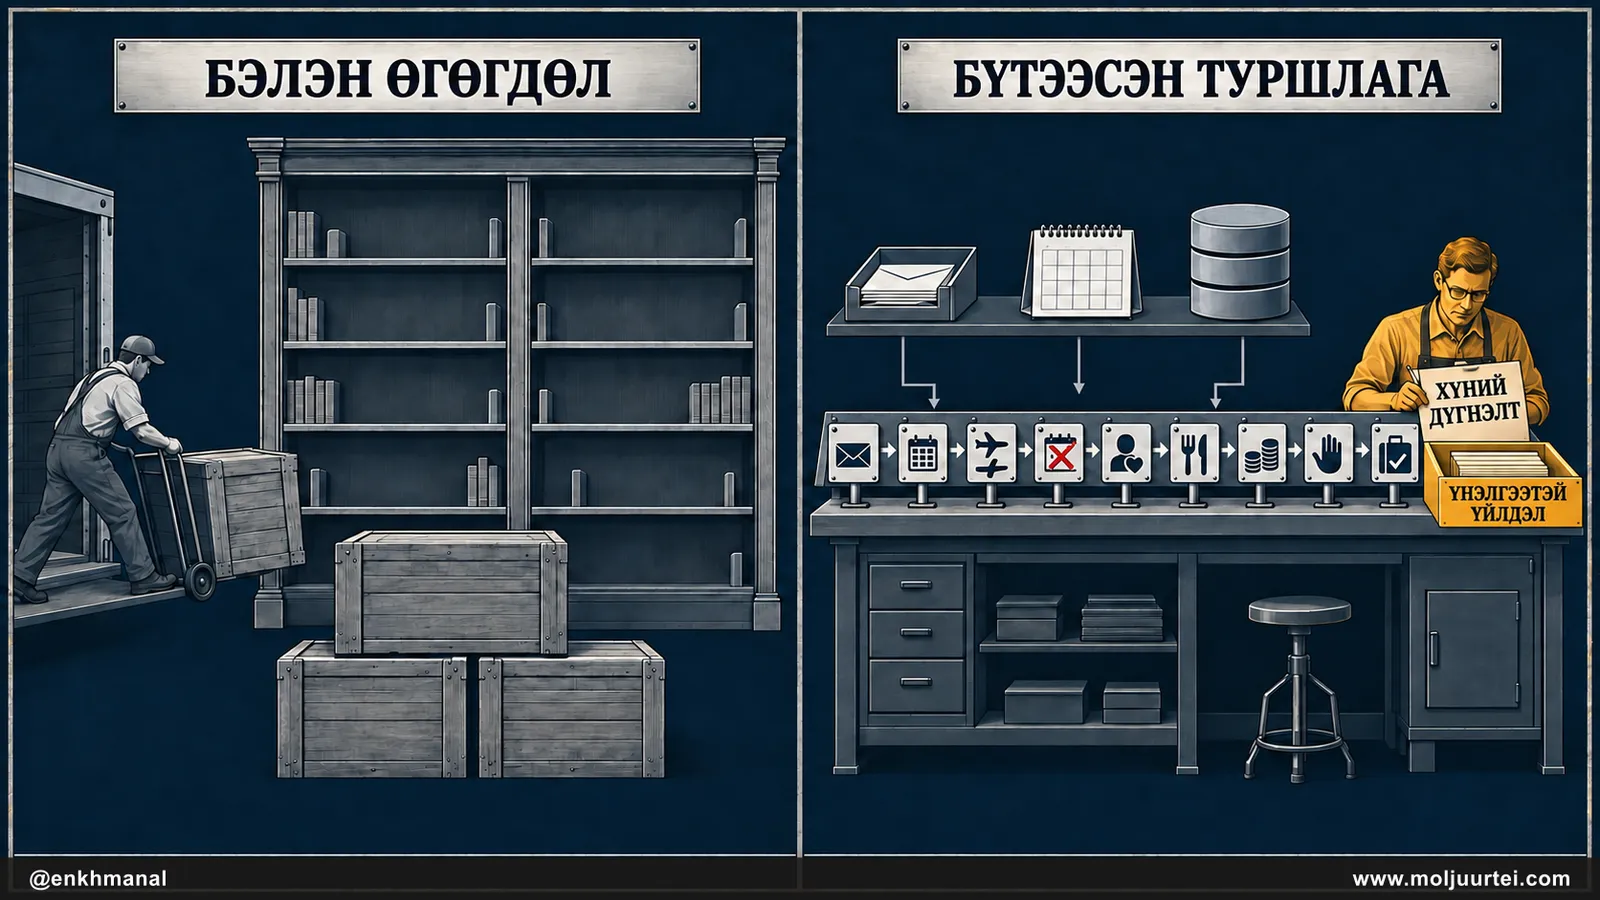
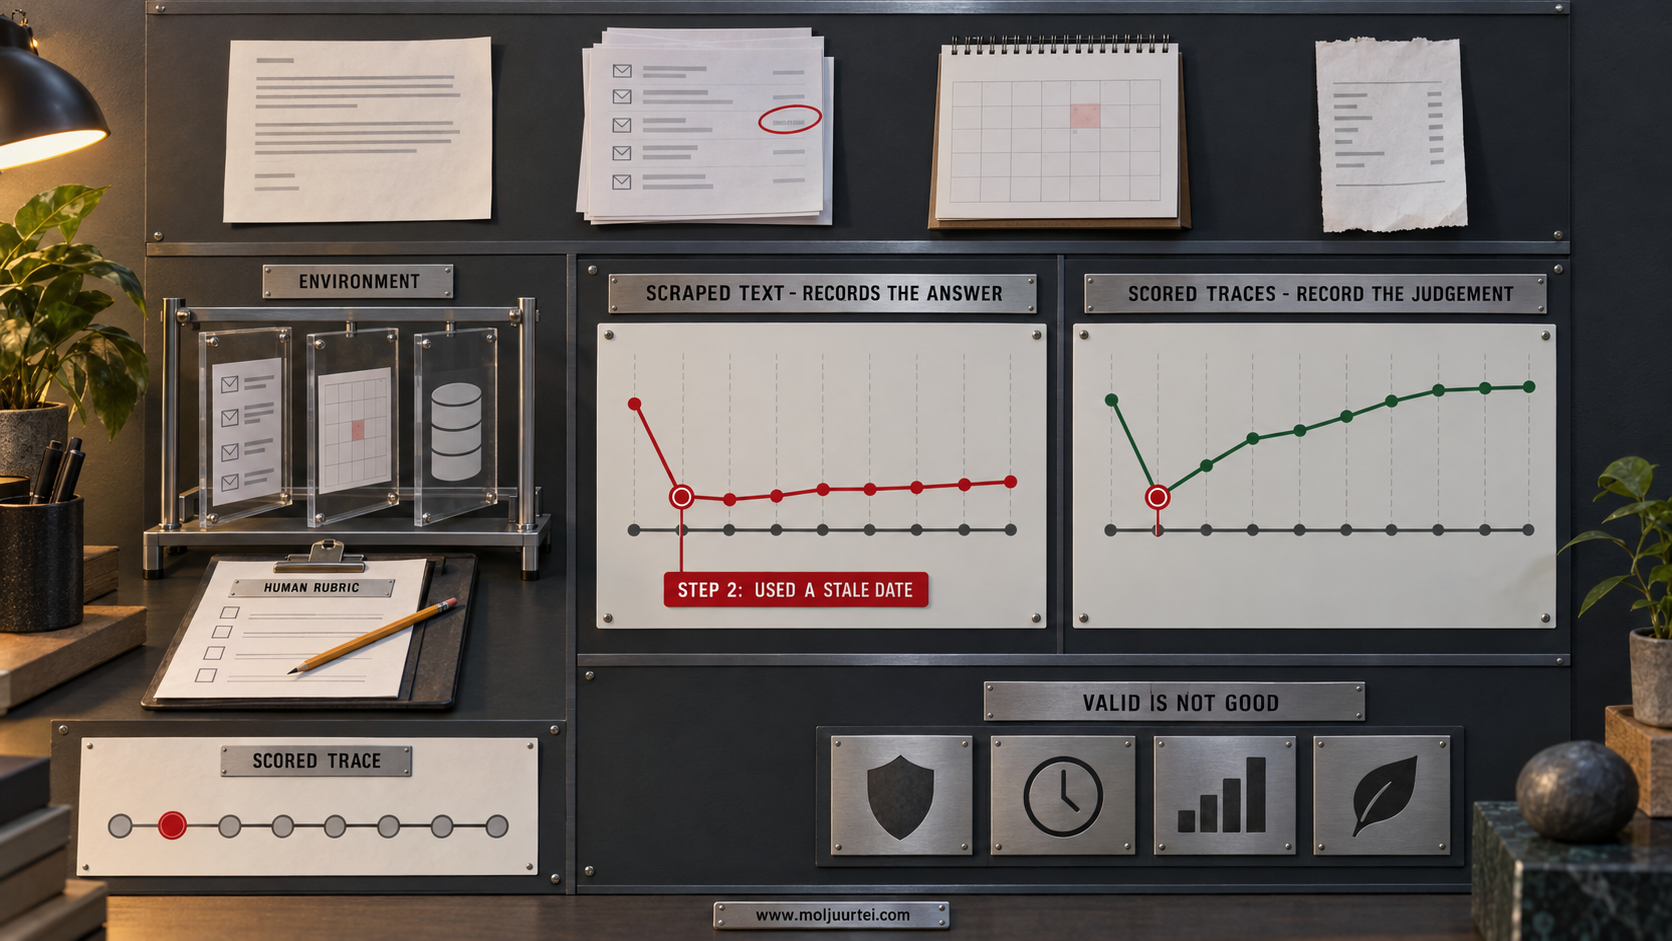
Хуучин арга яагаад хангалтгүй болсон бэ: вэбээс цуглуулсан текст үр дүнг өгүүлдэг. Агентуудад үйл явцын алхам бүрийг дүгнэсэн бүртгэл хэрэгтэй. Ийм үнэлгээг вэбээс бэлнээр цуглуулах боломжгүй.
Ямар эрэлт үүсэв: салбарын мэргэжилтнүүд олон хэлээр, их хэмжээгээр, тасралтгүй бүтээдэг өгөгдөл хэрэгтэй болов. Түүний нэгж нь алхам бүрдээ үнэлгээтэй, алдаанаас хэрхэн сэргэснийг харуулсан олон алхамт даалгавар байна. Загварын шинэ хувилбар гарах бүрд өмнөх багцын нэг хэсэг нь хэрэгцээгүй болдог тул үүнийг байнга шинэчлэх шаардлагатай.
Энэ сард Meta компанийн Muse АНУ-ын үнэгүй iPhone аппын жагсаалтад No. 1 болсон нь хэрэглэгчийн агент зөвхөн үзүүлэнгээр хязгаарлагдахгүй, өргөн хэрэглээнд хүрэхүйц сайн ажиллаж байгаагийн анхны бодит нотолгоо юм. Энэ үеэс уг чиглэл зөвхөн судалгааны төсөв байхаа болино. Харин энэ шинжилгээний сэдэв болсон компани ийм өгөгдөл бэлтгэх ажлаа Нью-Жерси мужийн Ridgefield Park дахь бизнесийн цогцолборт олны анхаарал таталгүй явуулж ирсэн. Түүний түүх өнөөдөр өгөгдөл нь шавхагдаж буй интернэтээс ч өмнө эхэлжээ.
Хөрөнгө оруулалтын гол үндэслэл
$INOD нь хиймэл оюуны үндсэн сургалтын дараах сайжруулалт, үнэлгээнд зориулсан өгөгдөлд дагнан төвлөрсөн, биржид бүртгэлтэй цорын ганц компани юм. 2026 оны эхний хагаст энэ бизнес программ хангамжийнхтай төстэй ашигт ажиллагаанд хүрч болох анхны бодит нотолгоог гаргалаа: борлуулалтын орлого 56% өсөхийн зэрэгцээ GAAP нийт ашгийн маржин Q4 2025-ын 38.3%-аас Q2 2026-д 46.1% болсон.
Бусдаас ялгарах чадвар: анхан шатны сургалтын өгөгдөл, сургалтын дараа хүний зорилго, сонголтод нийцүүлэх ажил, чанарын үнэлгээ, алдаа ба эмзэг байдлыг зориуд туршин илрүүлэх ажил, одоо бататгах сургалтын орчин гээд загвар хөгжүүлэх бүх үе шатыг хамарна. Үүнийг технологийн хамгийн том долоон компанийн тавд нь нэгэн зэрэг, 70 гаруй улсад ажилладаг 12,200 мэргэжилтний сүлжээгээр гүйцэтгэдэг. Нэрлэсэн өрсөлдөгчдийн ихэнх нь биржид бүртгэлгүй. Бирж дээрх өөр сонголтууд нь 2% өсөлттэй, байгууллагын ажлыг гэрээгээр гүйцэтгэдэг компаниуд юм.
Дараагийн борлуулах бүтээгдэхүүн: $INOD эрхийг нь өөртөө хадгалж, хэд хэдэн лабораторид давтан ашиглуулах лиценз олгодог бэлэн өгөгдлийн багц. Энэ нь тус бизнесийн ажилласан цагаар төлбөр авдаггүй цорын ганц чиглэл бөгөөд нийт ашгийн маржин өсөхөд нөлөөлсөн.
Яагаад одоо: бие даан даалгавар гүйцэтгэдэг системийг үнэлэхэд тэргүүлэх лаборатори бүр шинээр төсөв хуваарилж байна. $INOD наймдугаар сард энэ чиглэлийн хоёр хөтөлбөр зарласан. Нэг нь урт, олон алхамт даалгавар гүйцэтгэдэг агентыг хэрэглэгч бүрд тохируулах, нөгөө нь компьютер ашиглах даалгаварт зориулсан бататгах сургалтын орчин бүтээх хөтөлбөр юм.
Голлох эрсдэл: орлого нь төслөөс хамаардаг, төсөл дуусдаг. Хамгийн том харилцагчийн улирлын худалдан авалт зургаан улирлын дотор $35.6m-оос $50.5m хүрээд $34.1m болж буцсан. Том нийлүүлэлтийн дараа дараагийн ажил эхлэх хүртэл завсар гарлаа ч санаа зовохгүй гэж гүйцэтгэх захирал хэлсэн.
Бизнес ба салбарын нөхцөл
$INOD хиймэл оюуны систем бүтээдэг компаниудад мэргэшсэн хүмүүсийн дүгнэлтийг их хэмжээгээр зохион байгуулж, өгөгдөл болгон нийлүүлдэг. 1988 онд цаасан баримтыг бүтэцтэй мэдээллийн сан болгохоор байгуулагдсан компани гурван арван жилийн турш ажлаа сайн хийдэг ч бизнес нь агшсаар байсан гэрээт үйлчилгээ үзүүлэгч байв. Борлуулалтын орлого 2012 оны $86.6m-оос 2019 онд $55.9m болж буурсан. Гэтэл олон жилийн турш сайн хийж ирсэн ажил нь түүхэн дэх хамгийн өндөр зардалтай технологийн хөтөлбөрт дутагдаж буй гол орц болжээ. Үүнээс хойших жилийн орлого нь $58.2m, $69.8m, $79.0m, $86.8m, $170.5m, $251.7m. Сүүлийн арван хоёр сарын орлого $317.2m байна.
Харилцагчид дөрвөн төрлийн ажлын төлөө төлбөр төлдөг: сургалтын болон сургалтын дараах өгөгдөл боловсруулах; загварын хариултыг хүний зорилго, сонголтод нийцүүлэх; чадвар, нийцэл, аюулгүй байдлыг үнэлэх; мөн бие даан ажиллаж, бусад хэрэгсэл ашигладаг системийг бодит хэрэглээнд нэвтрүүлэхэд дэмжлэг үзүүлэх. Компанийн өөрийн эрсдэлийн тайлбарт дурдсанаар гэрээ нь төсөлд суурилсан бөгөөд ихэнхийг нь харилцагч хүссэн үедээ цуцалж болно. Q1 2026-аас зөвхөн нэг сегментээр тайлагнадаг болсон. Гүйцэтгэх захирал үр дүнг нэгтгэсэн байдлаар хянадаг болсон нь албан тайлбар нь. Гэхдээ үүнээс болж гаднын хөрөнгө оруулагч бизнесийн төрлүүдийн харьцааг ялгаж харах сүүлчийн боломжоо алдсан.
Зах зээлийн хэмжээг зөвлөх компанийн таамгаар бус, харилцагчдын хөрөнгийн зардлын төсвөөр баримжаалах нь илүү бодитой. Асар том үүлэн дэд бүтэц ажиллуулдаг компаниудын 2026 оны хөрөнгийн зардлын guidance ойролцоогоор $700bn. Үүнд өгөгдөл, үнэлгээ, найдвартай ажиллагааг баталгаажуулах ажил бага боловч өсөн нэмэгдэж буй хувийг эзэлнэ. FY2025-ын 10-K жилийн тайлан дахь өрсөлдөгчдийн жагсаалт салбарын бүтцийг ойлгоход тустай. Нэг талд Appen, CloudFactory, Surge AI, Invisible Technologies, Turing, Mercor, Define.ai, $TIXT, Scale AI; нөгөө талд Accenture, Cognizant, $EXLS, $G, Infosys, PwC, QuantumBlack, Tata Consultancy Services байна. Биржид бүртгэлгүй мэргэшсэн компаниуд орлогынхоо хорь дахин их үнэлгээгээр хөрөнгө татдаг. Харин биржид бүртгэлтэй гэрээт үйлчилгээний компаниуд орлогынхоо нэг дахин их үнэлгээгээр арилжаалагддаг.
Жилийн үзүүлэлтүүдээс харахад компани хурдан өссөн ч энэ жил хүртэл өсөлтийнхөө тун бага хэсгийг нэгж хувьцаанд ногдох ашгийн өсөлт болгож чаджээ. Хүснэгтийн EPS нь хувьцаанд хөрвөх боломжтой хэрэгслүүдийг тооцсон дүн; $m нь сая ам.доллар, FY нь санхүүгийн жил юм.
FY25-д орлого дөчин найман хувиар өсөхөд нэгж хувьцаанд ногдох ашиг ердөө гурван центээр нэмэгдсэн. Энэ харьцуулалт тус компанийн ханш буурахыг таамагласан шинжилгээнүүдийн гол үндэслэл бөгөөд тоо нь үнэн. Гэхдээ харьцуулалт бага зэрэг өрөөсгөл: FY24-ийн $0.89 ашигт хойшлуулсан татварын буцаалт эергээр нөлөөлж, Q3 2024-д цэвэр ашиг нь үйл ажиллагааны ашгаасаа давсан. Харин үйл ажиллагааны ашиг $24.3m-оос $39.9m буюу 64% өссөн нь үндсэн бизнесийн ахиц нэгж хувьцааны ашгаас харагдаж байгаагаас илүү сайн байсныг харуулна.
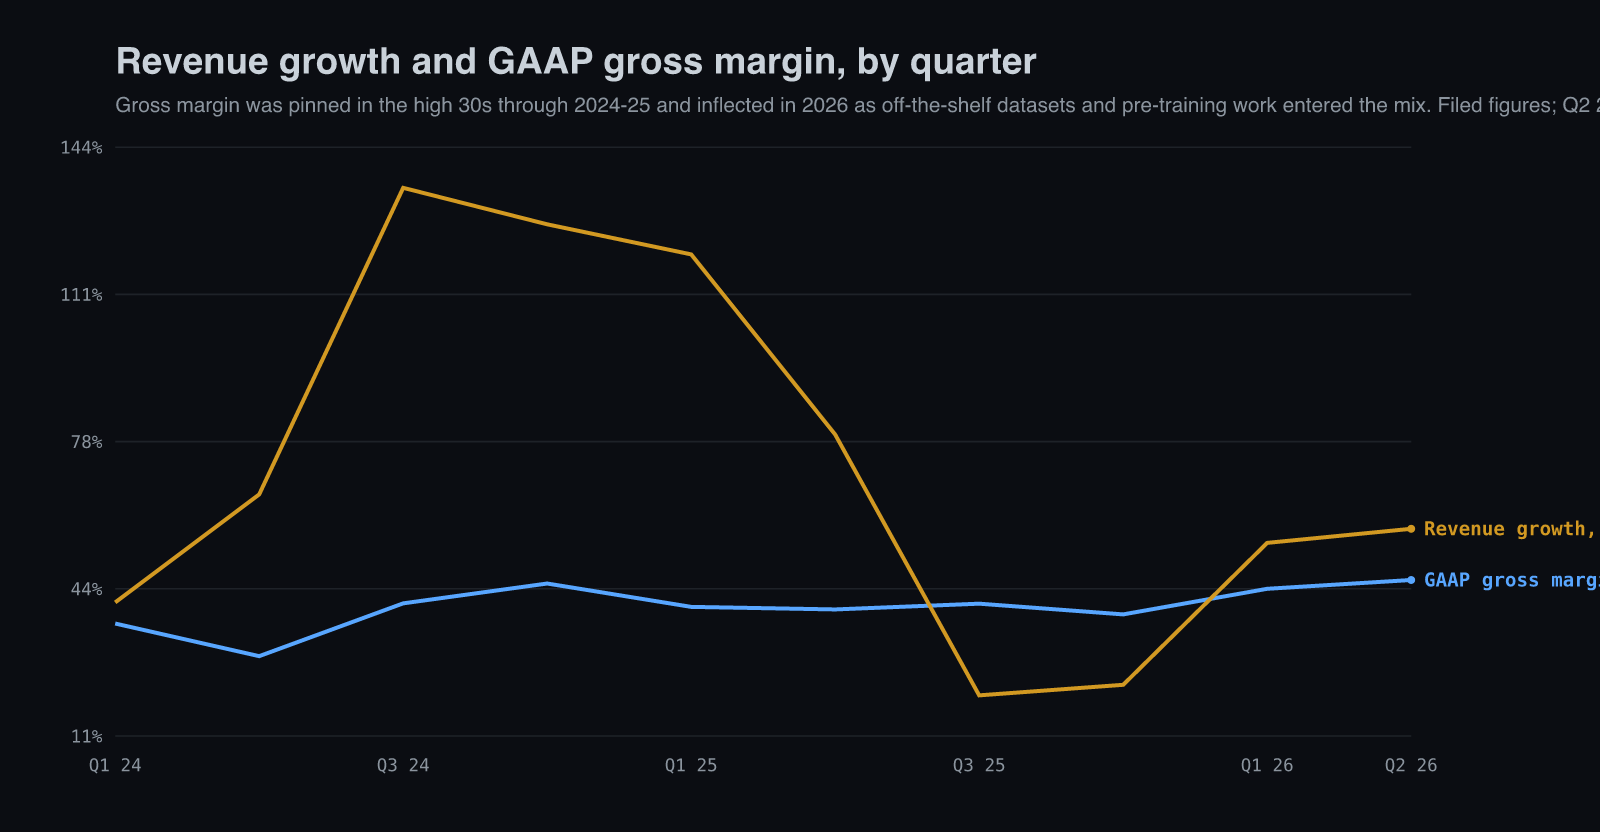
Улирлаар нь задалж харвал жилийн нийлбэрт бүдгэрсэн өөрчлөлт тодорно. Энд GAAP нийт ашгийн маржиныг үзүүлэв. FY26-ын guidance нь хамгийн сүүлийн баганад байна.
Биржид бүртгэлтэй ижил төрлийн компаниудаас ялгарах зөрүү нь маш тодорхой. Concentrix ($CNXC) FY25-д $9.83bn орлоготой, 2.2% өсөлттэй, 35.0% нийт ашгийн маржинтай байв. Хөрөнгийн үнэ цэнийн бууралтын зардлыг тооцсоны дараах үйл ажиллагааны ахиуц ашиг нь −9.3%, цэвэр өр нь $4.31bn байсан. $TTEC орлогоо 3.2% бууруулж $2.14bn болгосон бөгөөд үйл ажиллагааны ахиуц ашиг −5.5% байв. Харьцангуй сайн байгаа $IBEX 15.4% өсөж $644m орлоготой, 8.5% үйл ажиллагааны ахиуц ашигтай болсон. Эдгээрийн аль нь ч 46% нийт ашгийн маржин тайлагнаж байгаагүй. $INOD компанийг яг ямар компани гэж ангилахаас үл хамааран, албан тайлангийн тоонууд түүнийг эдгээртэй ижил биш гэж харуулж байна. Үнэлгээний гол асуулт энэ ялгаанд оршино.
Зах зээл есдүгээр сарын турш $INOD ямар харилцагчтай ажилладаг тухай маргасан. Харин нийт ашгийн маржин нь сүүлийн үеийн түүхэн дээд түвшинд хүрснийг бараг анзаарсангүй.
Технологи ба өрсөлдөх давуу тал
Эхлээд бүтээгдэхүүнийг нь ойлгоё. Сурах бичигт хариултуудыг тэмдэглэсэн байдаг. Нээлттэй вэбийн мэдээлэл ийм шинжтэй бөгөөд загварын анхан шатны сургалтад үүнийг ашигладаг. Бодолттой жишээнд хариултад хэрхэн хүрснийг тэмдэглэнэ. Сурах бичгийн өгөгдөл хүрэлцэхээ болиход лабораториуд ийм жишээ худалдан авч эхэлсэн. Дадлагын шалгалтад жишээ бодохоос гадна зөв, бурууг нь дүгнэх хүн эсвэл шалгуур бий. Нислэгийн дадлагын төхөөрөмж үүн дээр үйлдэлд хариу үзүүлдэг орчин нэмдэг тул нисгэгч аюулгүйгээр алдаж, дахин оролдож болно. Бататгах сургалтын орчин нь программын агентын хувьд ийм үүрэгтэй. Баримт бичиг, мэдээллийн сан, хүмүүсийн дүр бүхий зохиомол компани, айл өрх эсвэл цахим шуудангийн орчинд агент урт даалгавар гүйцэтгэнэ. Оролдлого бүрээс үйлдлийн бүртгэл, үнэлгээ үүснэ. $INOD сүүлийн хоёр жилд яг энэ бүтээгдэхүүнийг бүтээж сурчээ.
Хэцүү хэсэг нь орчныг дуурайлган бүтээхэд бус, үр дүнг үнэлэхэд байдаг. Төсөвтөө багтсан эсэх, зөвшөөрөл авсан эсэх, заасан огноонд захиалсан эсэхийг машинаар шалгаж болно. Харин тустай туслахыг төвөг удсан туслахаас ялгадаг ихэнх зүйл хүний дүгнэлт шаарддаг. $100 хэмнэхийн тулд зургаан цаг нисэх буудалд хүлээх нь зөв сонголт уу? «Хөл хөдөлгөөнтэй газар» гэдэг нь олон зоогийн газартай хороолол уу, эсвэл шөнийн клубийн дээд давхрын өрөө юу? Компанийн арга нь үнэлэгчдээр загварын хариултыг оноогоор дүгнүүлж, алдааг нь тайлбарлуулах явдал юм. Үүнийг бичгээр тогтоосон зааврын дагуу хийж, өөрсдийн хэлснээр «субъектив дүгнэлтийг бодитой шалгуурт оруулдаг». Хувь хүний сонголт, амт сонирхлыг тууштай үнэлэх үйлдвэрлэлийн арга гэсэн үг. Арван мянган хүнийг хурдан ажилд авлаа гээд лаборатори ийм жигд үнэлгээтэй болчихгүй.
Өрсөлдөх давуу тал нь гурван бүрэлдэхүүнтэй, бас нэг том сул талтай. Нэгдүгээрт, 70 гаруй улсад 12,200 хүнтэй ажил гүйцэтгэх сүлжээ бий. Энэ нь олон хэл, улс бүрийн эрх зүйн шаардлагад тохирсон аюулгүй байдлын ажил гүйцэтгэж, цагийн бүс дамнан тасралтгүй сайжруулах боломж олгоно. Хоёрдугаарт, харилцагчийн ажлын явцад шууд суусан байдаг. Hunterbrook-т ярьсан хуучин ажилтны хэлснээр лаборатори нийлүүлэгчээ солиход «5% хөнгөлөлт болон урьдчилан төсөөлөөгүй олон хүндрэл» авна. Гуравдугаарт, хамгийн шинэ давуу тал нь өөрийн сорил, харьцуулалтаар илрүүлсэн загварын сул талыг засах өгөгдлийн багцыг урьдчилан бүтээж, эрхийг нь хадгалан, хэд хэдэн харилцагчид зэрэг лицензээр ашиглуулах явдал юм.
«Бэлэн өгөгдлийн багцуудыг … бид өөрсдөө зохион бүтээдэг. Харьцуулсан сорилуудаараа илрүүлсэн загварын дутагдалд зориулж тэдгээрийг боловсруулдаг. … Өгөгдлийн багцтай холбоотой [оюуны өмчийн] эрхийг бид өөртөө хадгалж, харилцагчдад загвараа сургахад нь ашиглуулах боломж олгодог.»
Сул тал нь оюуны өмчийн хамгаалалт бараг бүхэлдээ гэрээнд тулгуурладагт оршино. FY2025-ын 10-K тайланд компани хүчинтэй хугацаа нь ойролцоогоор хоёр жил үлдсэн ганц патенттай гэжээ. Бусад хамгаалалт нь худалдааны нууц, нууцлалын гэрээ болон харилцагчид зориулан хийсэн бүтээгдэхүүний эрхийг түүнд шилжүүлэх боловч «нийтлэгээр хэрэглэх боломжтой» аргачлалыг $INOD өөртөө үлдээх заалтад тулгуурладаг. Өсөлтийн үндэслэл нь өгөгдлийн эрхээ хадгалахад улам их түшиглэж буй компанийн хувьд хуулийн хамгаалалт нимгэн байна. Давуу тал нь хуулиар бусдыг хориглохоос илүүтэй ажлаа хэрхэн зохион байгуулж, гүйцэтгэхийг мэддэгт оршино.
Хөгжлийн төлөвлөгөө ба судалгаа
2026 оны эхний хагаст $182.2m орлогын эсрэг хөрөнгийн зардал ердөө $5.3m байсан тул биет хөрөнгөд оруулах зардлын хэрэгцээ маш бага. Тиймээс хөгжлийн төлөвлөгөө нь үйлдвэрийн хүчин чадал нэмэх хуваарь бус, шинэ чадваруудыг орлоготой хөтөлбөр болгох жагсаалт юм. Q2-ын хурлаар судалгаа «жилээр бус, улирлаар хэмжигдэх хугацаанд орлого болдог» гэж тайлбарласан. Наймдугаар сарын мэдэгдлүүд энэ үгийг шалгах боломж өгнө. Доорх хүснэгтийн бататгах сургалт нь үйлдлийн үр дүнгээр сурах арга; агентыг ажиглан хянах нь түүний үйлдэл, алдааг бодит хэрэглээнд бүртгэж хянах ажил. Хөдөлгөөн хийж буй хүний өөрийн харах өнцгөөс цуглуулсан өгөгдлийг egocentric data гэнэ.
Хүснэгтийн хоёр хэсгийг ялгах хэрэгтэй. Эхний гурван мөр өнөөдөр орлого олж байгаа. Доод дөрөв нь ирээдүйн боломж бөгөөд компани өөрөө ч ингэж тодорхойлдог. Хүний харах өнцгөөс өгөгдөл цуглуулах хөтөлбөрийг «авах найдлагатай» гэжээ. Энэ нь зөв томьёолол бөгөөд мэдээллээ хэтрүүлэлгүй тайлбарлаж байгаагийн сайн шинж. Quartr архивт тус компани улирал бүр тайлангийн танилцуулга гаргадаггүй нь харагдана: Q4 2024-өөс Q4 2025 хүртэл танилцуулгууд бий, харин түүнээс хойш байхгүй. Тиймээс 2026 оны төлөвлөгөөг слайдаас бус, тайлангийн хурал, мэдэгдлээс нэгтгэсэн.
Удахгүй гүйцэтгэх эрх бүхий ТУЗ-ийн дарга болох удирдагч өөрөө юунд цаг зарцуулахаа хөрөнгө оруулагчдад хэлсэн нь хөгжлийн төлөвлөгөөний хамгийн тодорхой тайлбар юм. Тэргүүлэх лабораториудад зориулан бүтээсэн технологийг холбооны засгийн газар, аж ахуйн нэгжүүдэд ашиглаж, «чанартай, давтагдах орлого» бий болгохыг зорино. Энэ нь өнөөдрийн орлого давтагдах шинжтэй биш гэдгийг мөн хүлээн зөвшөөрч байна.
Зах зээл юуг буруу үнэлж байна вэ?
Зах зээл том харилцагчтай холбоотой таамгийг үнэлж байна. Харин албан тайланд ашигт ажиллагааны өөрчлөлт харагдана. Энэ хоёр тусдаа асуудал юм.
Ханшийг хөдөлгөсөн харилцагчийн тухай таамгаас эхэлье. Hunterbrook-ийн үзэж буйгаар нэрийг нь зарлаагүй хамгийн том харилцагч нь Meta; 6 August-д зарласан урт, олон алхамт даалгавар гүйцэтгэдэг агентыг хэрэглэгч бүрд тохируулах хөтөлбөр нь Muse-ийн ард байгаа ажил; тиймээс Meta-ийн бүтээгдэхүүний амжилт Innodata-д хамаатай. Шууд бус баримтууд нэлээд сайн таардаг. 2020 оноос хойших хадгалсан хорин есөн тайлангийн хурлын дотор уг хэллэг ганц удаа гарсан бөгөөд Muse гарсан улиралтай давхацжээ. Бид үнэн байх магадлалыг нь илүү өндөр гэж үзэж байна. Гэхдээ энэ өөдрөг хүлээлтэд хоёр зүйлийг орхигдуулжээ. Аль ч компани үүнийг батлаагүй. Бас Citrini Research өнөөдөр яг ижил Innodata хэсгийг нийтлэхдээ Hunterbrook-ийг «манай тогтмол хамтарч ажилладаг эрэн сурвалжлах түнш» гэж нэрлэсэн. Тиймээс чөлөөтэй арилжаалагддаг хувьцааных нь ойролцоогоор 14%–15%-ийг богино борлуулалтаар зарсан энэ компанийн ханшийг хөдөлгөсөн хоёр тайлан нь хоёр бие даасан баталгаа биш, нэг эхтэй нийтлэл юм.
Одоо уг таамгийн суурь тоог харъя. Тайлагнасан нийт орлогод 10-Q улирлын тайлан дахь харилцагчийн эзлэх хувийг үржүүлбэл хамгийн том харилцагчийн улирлын бодит худалдан авалт гарна. Тэр тоо тогтмол хуримтлагдан өсдөг орлогыг харуулахгүй.
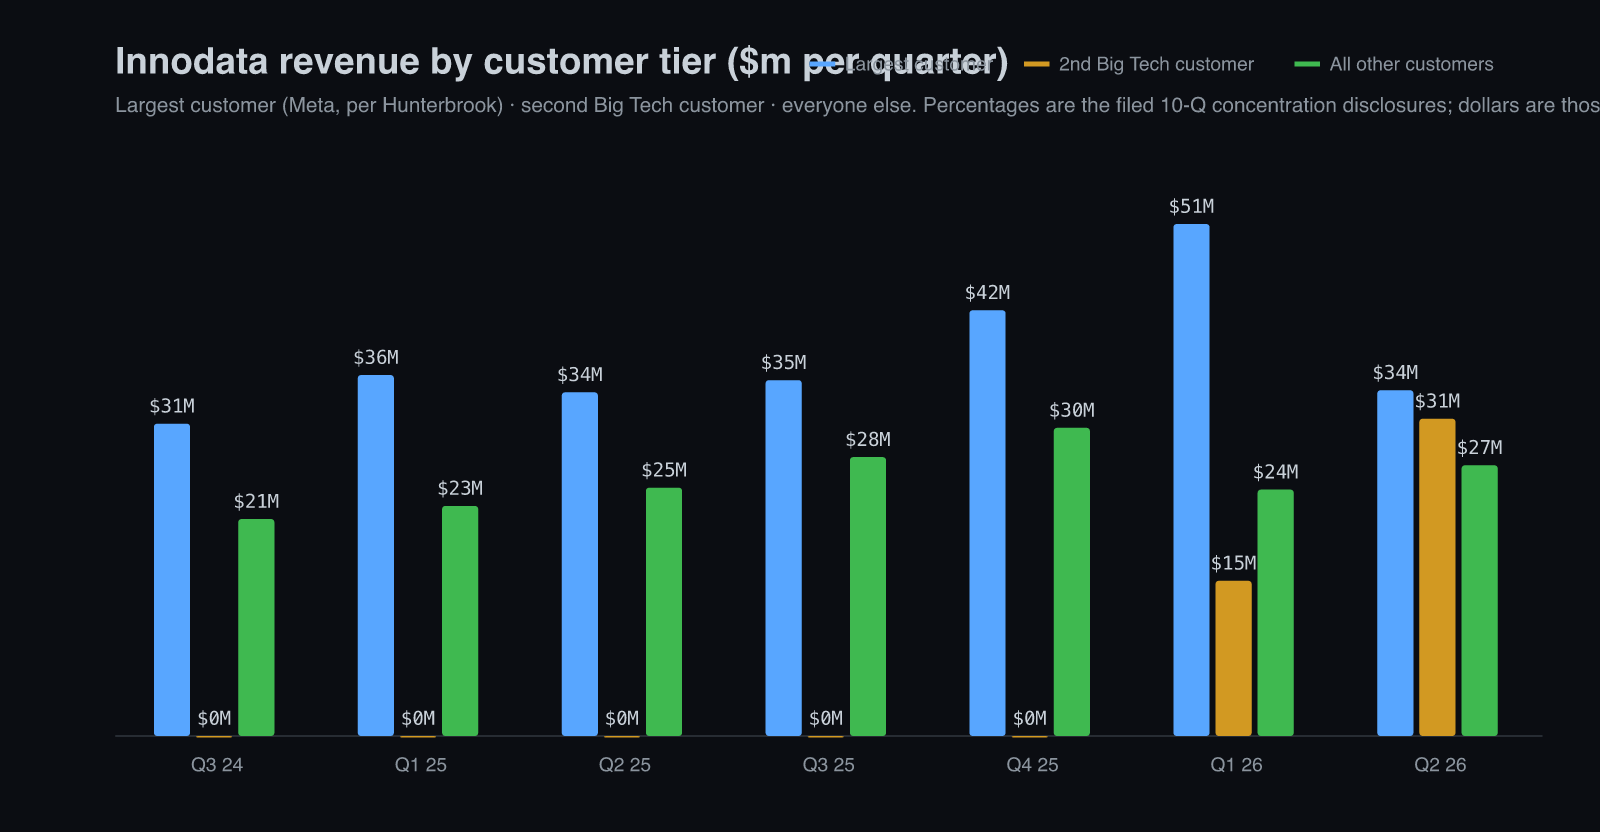
Хамгийн том харилцагч Q2 2026-д $34.1m, Q1 2025-д $35.6m зарцуулжээ. Зургаан улирлын дараа өсөлтгүй байна. Нэг жилийн турш $35m орчимд тогтвортой байснаа хоёр улирал огцом өсөөд, нэмэгдсэн бүх дүнгээ буцаан алдсан. Энэ хугацааны компанийн өсөлт бүхэлдээ өөр харилцагчдаас, дийлэнх нь хоёр дахь том технологийн харилцагчаас үүсжээ. Тэр харилцагчийн улирлын худалдан авалт таван улирлын дотор тэгээс $31.3m болсон. Удирдлага тавдугаар сард түүнээс «энэ жил ойролцоогоор $51 million орлого» олно гэж хэлсэн ч эхний хагаст л $46.6m хүрсэн.
Тиймээс харилцагчийн төвлөрөл буурч байгаа гэх тайлбарыг анхааралтай унших хэрэгтэй. Хамаарал буураагүй, нэгээс нөгөөд шилжсэн. Хамгийн том хоёр харилцагч Q1-ийн орлогын 73%, Q2-ын 71%-ийг эзэлсэн. Мөнгөн дүн нь $65.8m-оос $65.4m болсон буюу бараг өөрчлөгдөөгүй. Нийт авлагын жаран зургаан хувь хоёр харилцагчид төвлөрсөн. Q2-д болсон зүйл нь доод түвшний харилцагчдын хүрээ өргөжсөн явдал бус, эхний хоёрын эзлэх хувь солигдсон явдал юм.
Удирдлага бууралтыг «тухайн улиралд хөтөлбөрийн бүтэц болон үйлчилгээний төрлүүдийн харьцаа өөрчлөгдсөн» гэсэн нэг өгүүлбэрээр тайлбарласан. Харин үүний цаадах үйл явц өмнөх хурлын тайлбарт харагдана. Энэ бол материалын хамгийн чухал өгүүлбэр юм:
«Жишээлбэл, энэ оны эхний улиралд хамгийн том харилцагчийнхаа сургалтын дараах нэлээд олон ажлын явцыг ашиглахаа больсон. Эдгээр нь нийлээд жилд шилжүүлэн тооцвол ойролцоогоор $20 million орлоготой тэнцэх хэмжээтэй байсан. Тэдгээрийг сургалтын дараах шинэ ажлууд болон илүү өргөн хэмжээний анхан шатны сургалтын ажлаар сольсон…»
Энэ харилцагчийн зарим ажлыг зогсоож, шинээр орлуулдаг. Харилцаа муудсан гэсэн үг биш; судалгааны тэргүүлэх чиглэл өөрчлөгдөхөд ийм зүйл болдог. Гэхдээ орлого нь угаасаа огцом өсөж, буцаж буурах бүтэцтэй гэсэн үг. Тиймээс «одоо өргөжин тэлж байна» гэх хөтөлбөр нь дөнгөж гуравны нэгээр буурсан сууриас өсөж байгаа юм.
Харин эсрэг чиглэлд дутуу үнэлэгдэж буй зүйл бас байна. 2025 он хүртэл ханш буурахыг таамагласан үндэслэл зөв байсан: энэ нь орлого нэмэгдэхэд ашиг нь түүнээс хурдан өсдөггүй, хүний хөдөлмөрт тулгуурласан бизнес байв. Сүүлийн арван хоёр сарын $317m орлогыг 10,107 ажилтанд хуваахад нэг хүнд ойролцоогоор $31,400 ногдоно. Жинхэнэ программ хангамжийн компанид энэ үзүүлэлт $300,000–$500,000 байдагтай харьцуулахад үндсэн шинж нь одоо ч хэвээр. Гэхдээ 2026 оны эхний хагаст зөвхөн ингэж тайлбарлахад хангалтгүй болсон. GAAP нийт ашгийн маржин 38.3%, дараа нь 44.2%, улмаар 46.1% болсон. Хагас жилийн орлого 56% өсөхөд үйл ажиллагааны ашиг 91% өсжээ. Тохируулсан нийт ашгийн маржин 49% буюу компанийн нийтэд зарласан 40% зорилтоос есөн нэгж хувиар өндөр байна. Удирдлага үүнийг анхан шатны сургалтын ажил болон нэгээс олон удаа лицензээр ашиглуулсан бэлэн өгөгдлийн багцтай холбон тайлбарладаг. Орлого нэмэх бүрд заавал ажилтан нэмэх шаардлагагүй болж болохыг тоогоор харуулсан анхны нотолгоо энэ юм.
2 September-д нийтлэгдсэн, хамгийн их уншигдсан сөрөг шинжилгээ нь нийт ашгийн маржин «нэг жилийн дотор 45.2%-аас 38.3% болж буурсан» гэдэгт тулгуурлажээ. Энэ нь Q4 2024-ийг Q4 2025-тай харьцуулсан үнэн тоо. Гэхдээ дөрвөн долоо хоногийн өмнө шинэ тайлан гарсан байсан: 6 August-д мэдүүлсэн Q2 2026 тайлангийн маржин 46.1% байв.
Гэхдээ үүгээр дан өөдрөг дүгнэлт хийхэд саад болох нэг болгоомжлолыг удирдлага өөрөө хэлсэн. Өндөр маржин нь тогтвортой чиглэл үү, эсвэл ганц улирлын үзэгдэл үү гэж асуухад гүйцэтгэх захирал ашиг багатай ажилд ч санал өгсөөр байгаа, зарим нь том хэмжээтэй байж болно гэжээ. «Тэгвэл жигнэсэн дунджаар нийт ашгийн маржин бага зэрэг буурах уу? Буурна» гэж тэр хэлсэн. 49% нь орлогын төрлүүдийн харьцаанаас гарсан үр дүн болохоос цаашид хадгалах доод босго биш.
Санхүүгийн тайлангийн нарийвчилсан шинжилгээ ба засаглал
Тайлагнасан улирлын үзүүлэлтээс үндсэн бизнесийн үр дүнг ялгахын тулд гурван зүйлийг тооцох хэрэгтэй. Гурвууланг нь компани ил тод мэдээлсэн. Q2-ын бодит татварын хувь ойролцоогоор 18%, харин урт хугацааны зорилт нь 23%–25%. Иймээс хувьцаанд хөрвөх хэрэгслүүдийг тооцсон $0.41 нэгж хувьцааны ашгийн ойролцоогоор гурван цент нь үйл ажиллагаанаас бус, татварын нөлөө байв. Тохируулсан EBITDA $25.4m гарахад $7.2m хувьцаат урамшууллын зардлыг буцаан нэмсэн. Энэ зардал орлогын 7.8% юм. Хагас жилээр $29.3m цэвэр ашгийн эсрэг $13.1m хувьцаат урамшуулал ногдож байгаа нь ашгийнхаа бараг 45%-тай тэнцэх дүнг шинэ хувьцаагаар олгож байна гэсэн үг. Хувьцаанд хөрвөх хэрэгслүүдийг тооцсон хувьцааны тоо ойролцоогоор 34.8m-д тогтвортой байгаа нь опционоо хэрэгжүүлсэн дүн, цаашид хөрвөх хэрэгслүүдийн бууралтыг нөхсөнтэй холбоотой. Харин бодитоор эргэлтэд байгаа хувьцаа долоон сарын дотор 32.3m-оос 34.4m болж өссөн.
Бэлэн мөнгийг мөн ингэж задалж харах ёстой. Нийт дүн нь анх харагдаж байгаа утгаараа биш. Бэлэн мөнгө, богино хугацаат хөрөнгө оруулалт $250.4m болж, арванхоёрдугаар сараас $168.2m нэмэгдсэн нь бизнес $168m мөнгө бий болгосон мэт харагдана. Гэвч тийм биш. Мөнгөн урсгалын тайланг орлогын тайлантай зэрэгцүүлбэл эхний хагасын тохируулсан EBITDA $50.3m, цэвэр ашиг $29.3m байхад үйл ажиллагааны мөнгөн урсгал $164.4m буюу эхний үзүүлэлтийн 327% байв. Бизнес үндсэн ашгийнхаа гурав дахин их мөнгийг байнга бий болгохгүй. Шалтгаан нь тайлангийн задаргаанд бий: $164.4m-ийн $135.8m нь «өглөг, хуримтлагдсан зардал болон бусад» гэсэн ганц мөрөөс үүссэн. Баланс дахь харилцагчийн урьдчилгаа $1.8m-оос $67.0m болж өсөж, үүнтэй холбоотой гарсан боловч төлөөгүй төслийн зардал $61.8m өглөгт бүртгэгджээ. Санхүү хариуцсан захирал үүнийг шууд хэлсэн нь сайшаалтай:
«Цааш дамжуулан төлөх зориулалттай харилцагчдын урьдчилгааг хасвал манай бэлэн мөнгө болон богино хугацаат хөрөнгө оруулалт ойролцоогоор $134 million, өмнөх улирлаас $37 million-оор нэмэгдсэн байна.»
$92m орлогын үед бодит мөнгө өмнөх улирлаас $37m нэмэгдсэн нь сайн үр дүн. Тохируулсан EBITDA $25.4m-тэй харьцуулахад ашиг мөнгө болж орж ирж байгааг харуулна. Гэхдээ энэ нь $168m биш. Түр хугацаанд компанийн дансанд байгаа урьдчилгаа, төлөөгүй зардлын мөнгө дараа нь гарна. Балансын нийт дүнг шууд өөрийн мөнгөн нөөц гэж үзвэл хамгаалалтын нөөцийг ойролцоогоор нэг зуун сая доллараар хэтрүүлэн үнэлнэ.
Дараа нь guidance-ийн тооцоо бий. Компани шинжээчдийн дундаж хүлээлтийг 7% давсан ч 2026 оны «40% буюу түүнээс дээш» өсөлтийн төсөөллөө хэвээр үлдээсэн. FY25-ын $251.7m орлогоос тооцвол энэ нь хамгийн багадаа $352.4m гэсэн үг. Эхний хагаст аль хэдийн $182.2m олсон. Өсөлт яг 40% байвал хоёрдугаар хагасын орлого $170.2m буюу эхний хагасаас бага, улирлын дундаж нь Q2-ын $92.1m-ийн эсрэг $85.1m болно. Гэхдээ эдгээр нь дээд бус, доод хязгаар юм: уг төсөөлөл хоёрдугаар хагаст орлого буурах боломжийг үгүйсгээгүй болохоос буурна гэж таамаглаагүй. Төсөл дуусах, дараагийн ажил эхлэх хугацааны зөрүү нь тусдаа эрсдэл хэвээр. Q3 эсвэл Q4-т өмнөх улирлаас буурах магадлалтай юу гэж шууд асуухад:
«Манай бизнесийн загварын хүрээнд тийм зүйл болох бүрэн боломжтой. Хэрэв боллоо гэхэд би үүнд онцгой ач холбогдол өгөх эсэхээ ч мэдэхгүй. … Маш том, нэг удаагийн төсөл авч, хоёр улиралд нийлүүлээд, Q3-ын дараа ажилгүй завсар гарвал би үүнийг бүтэлгүйтэл гэж үзэх үү? Огтхон ч үгүй.»
«Ажилгүй завсар» буюу түүний хэрэглэсэн air gap гэх хэллэг энэ орлогын бүтцийг хамгийн илэн далангүй тодорхойлсон үг юм. $73 дээр худалдан авч буй хүн тэр эрсдэлийн ач холбогдлыг бага гэж үзэж байгаа хэрэг.
Эцэст нь, компанийн тайлбарлаж буй боломжтой харьцуулахад үнэлгээ нь яагаад тогтмол хямд байдагт мэдээллийн үнэн зөвийн талаарх өмнөх маргаан нөлөөлдөг. Wolfpack Research 2024 оны хоёрдугаар сард, J Capital 2024 оны есдүгээр сард компанийн хиймэл оюуны чадвар, харилцагчдын амласан ажлын хэмжээг хэтрүүлсэн гэж үзсэн, ханш буурах үндэслэлтэй тайлангууд гаргасан. Дараа нь АНУ-ын Хууль зүйн яам, Үнэт цаас, биржийн хороо шалгасан. Компани 2025 оны зургаадугаар сард хоёул арга хэмжээ авалгүй шалгалтаа хаасан гэж мэдээлсэн. Үр дүн нь эерэг. Гэхдээ өмнөх маргаан болоогүй гэсэн үг биш.
Удирдлага ба өмнөх үр дүн
Jack Abuhoff $INOD компанийг 1997 оноос удирдаж, шинэ боломж ирэх хүртэл компанийг авч үлдсэн хүн юм. Тэр 30 September-д гүйцэтгэх захирлын үүргээ Rahul Singhal-д шилжүүлж, холбооны засгийн газар болон аж ахуйн нэгжийн чиглэлийг хариуцсан гүйцэтгэх эрх бүхий ТУЗ-ийн дарга болно. ТУЗ 3 August-д шилжилтийг баталж, 6 August-д Q2-ын үр дүнтэй хамт зарласан. Үүнээс хоёроос арван нэгэн долоо хоногийн өмнө тэр 587,701 хувьцааг $94.92–$113.16 үнээр зарж, нийт $61.1m авсан байв.
Энэ багийн тухай хоёр баримтыг хамтад нь авч үзэх хэрэгтэй. Нэгдүгээрт, удирдлагын залгамж халаа компани дотроос, бодит гавьяанд тулгуурлан хийгдэж байна. Singhal өөрчлөлтийн борлуулалтын талыг зохион байгуулсан хүн бөгөөд түүнийг дэвшүүлэх нь компанийн ярьж буй чиглэлтэй нийцнэ. Хоёрдугаарт, удирдлагуудын хувьцааны арилжаа бий. 19 May–14 September 2026 хооронд дөрвөн удирдлага, ТУЗ-ийн гишүүн нийт 704,034 хувьцааг $72.2m-оор зарсан бөгөөд нээлттэй зах зээлээс ганц ч хувьцаа худалдаж аваагүй. Ханш $73 хүрэхээс найман өдрийн өмнө буюу 14 September-д ч ТУЗ-ийн гишүүд $53.54-өөр зарж байсан. Hunterbrook өөрийн нийтлэлдээ үүнийг онцолсон. Үүнийг ганц өгүүлбэрээр өнгөрөөж болохгүй.
Мөн 6 August-д $300m-ын at-the-market байгуулсан. Goldman Sachs тэргүүлэх зуучлагч, Craig-Hallum, Wells Fargo, Maxim Group, Wedbush хамтран оролцоно; шимтгэл 2.0% хүртэл. Q2-ын хурлаар асуулт асуусан хоёрхон шинжээч Craig-Hallum болон Maxim Group-ээс байсан гэдгийг тэмдэглэе. Зөвхөн энэ баримтаас цааш дүгнэлт хийхгүй.
Эрсдэл ба ямар тохиолдолд онол няцаагдах вэ?
Ямар тохиолдолд онол няцаагдах вэ? 5 November-д гарах Q3 тайланд GAAP нийт ашгийн маржин 42%-аас доош буцах, эсвэл хоёр дахь том технологийн харилцагчийн худалдан авалт эхнийх шигээ өмнөх улирлаас буурах. Аль нэг нь тохиолдвол 2026 оны огцом сайжрал бизнесийн загвар өөрчлөгдсөнөөс бус, ашигтай ажлын эзлэх хувь түр нэмэгдсэнээс үүссэнийг илтгэнэ. Тэгвэл хүний хөдөлмөрт тулгуурласан үйлчилгээний компанийн үнэлгээ илүү зохистой.
Ханшийн түвшин, техникийн зураг ба опцион
$INOD 22 September-д $73.93-өөр хаагдаж, 21.1% өссөн. Ердийн өдөр ойролцоогоор 0.8m хувьцаа арилжаалагддаг бол энэ өдөр 3.7m арилжаалагдсан. Өмнөх өдөр нь 6.8% өссөн тул хоёр өдрийн нийлбэр өсөлт $57.14-өөс 29.4% болов. Гэсэн ч ханш 4 June-ий $121.50 хаалтын дээд түвшнээс 39% доогуур, 30 March-ийн $34.45 доод түвшнээс 115% дээгүүр байна. Энэ жил ханш ойролцоогоор дөрөв дахин өсөөд, дараа нь талаас илүү буурсан. Q2-ын үр дүн хүлээлтээс сайн гарсан ч хоёр өдрийн дотор $69.37-оос $62.33 болсон. Зах зээл EBITDA хүлээлтийг 50% давсныг бус, хамгийн том харилцагчийн бууралт болон шинэ хувьцаа гаргах хөтөлбөрийг чухалчилсныг энэ нь харуулна.
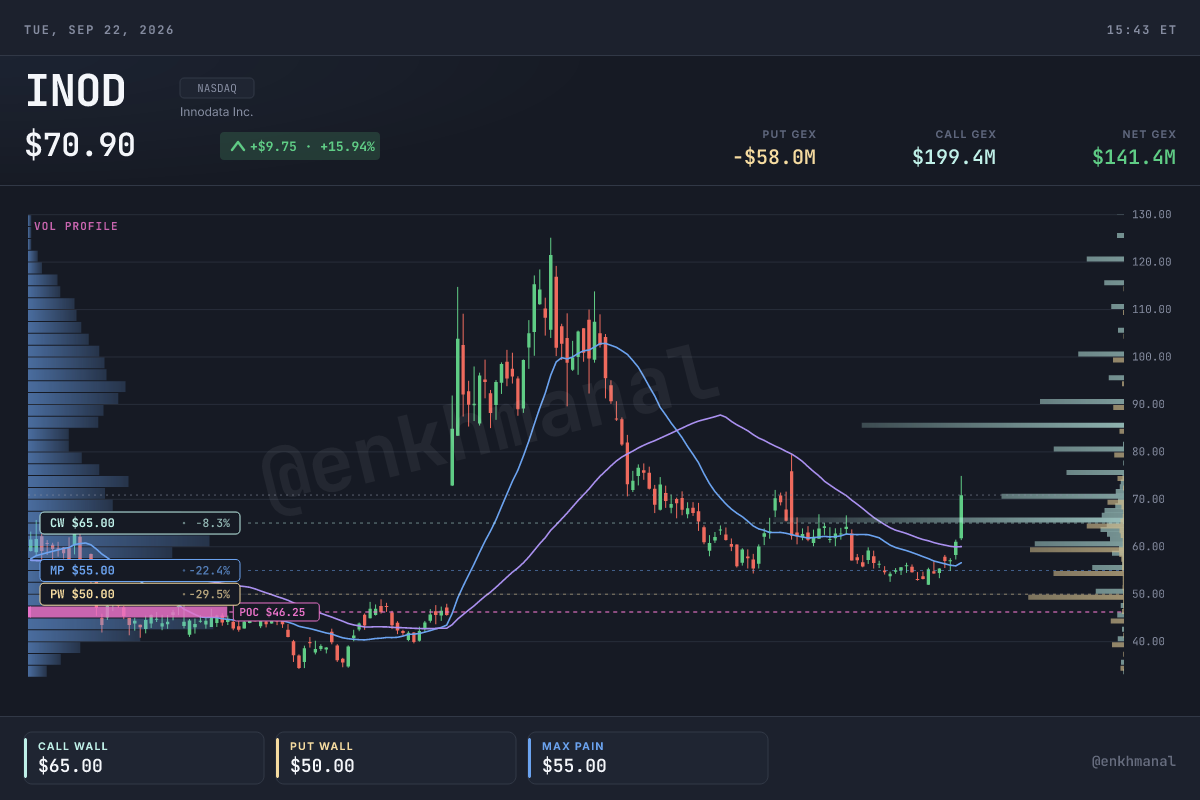
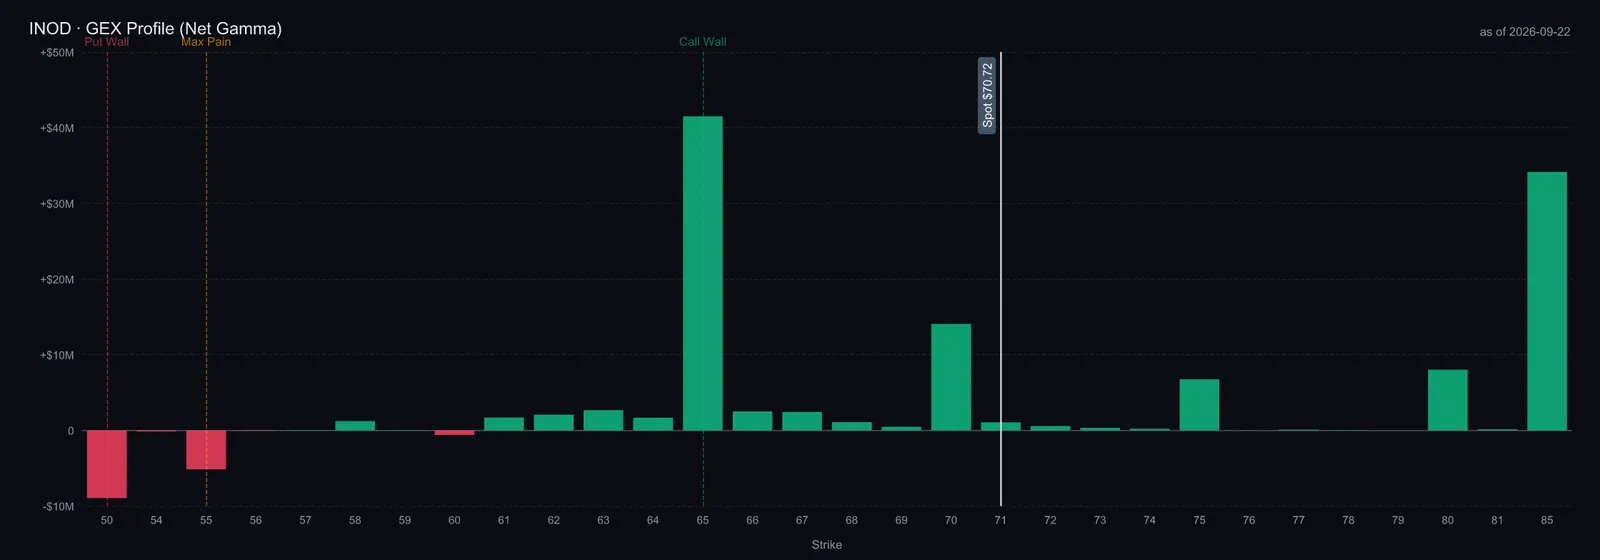
Опционы дилерүүдийн хеджийн бүтэц: гол түвшин бүр одоогийн ханшаас доогуур байна. call wall $65; max pain $55; put wall $50; gamma flip $38.30. Арван хоёр дуусах хугацааг хамарсан net GEX +$0.14bn байна. Ханш колл төвлөрсөн түвшнийг бүрэн давсан тул дээр нь дилерүүдийн хамгаалах арилжаанаас үүсэх эсэргүүцэл харагдахгүй. Харин буцах үед $65 хүртэл гаммагаас үүсэх дэмжлэг алга.
Нээлттэй опционы гэрээнүүд: пут ба коллын хаагдаагүй гэрээний тооны харьцаа 0.438 буюу нэг пут тутамд хоёроос олон колл байна. Хоёр өдрийн огцом өсөлтийн үед коллд ингэж төвлөрсөн арилжаа нь өсөлтийн шалтгаан болсон таамаг батлагдахгүй бол хамгийн хурдан буцаан хаагдах эрсдэлтэй.
Гол түвшин: $65. Энэ нь call wall, мөн Muse-ийн мэдээнээс өмнөх арилжааны хүрээний дээд хязгаар. Энэ үнэд зах зээлийн тайлбар «батлагдсан түншлэл»-ээс «батлагдаагүй таамаг» руу буцна. $57-оос доош орвол сүүлийн өсөлт бүхэлдээ арилж, ханшийг дэмжих үндсэн зүйл нь арваннэгдүгээр сарын тайлангийн хүлээлт болно.
Үнэлгээ ба бидний дүгнэлт
$73.29 ханшаар 34.4m хувьцааны зах зээлийн үнэлгээ ойролцоогоор $2.52bn. Удирдлагын өөрийн мөнгө гэж тооцож буй ойролцоогоор $134m-ыг хасаад, $11.2m үүрэг төлбөрийг нэмж тооцвол EV ойролцоогоор $2.40bn болно. Хүснэгтэд TTM, P/E, EV, мөн тохируулсан EBITDA-г ашиглав.
Харьцуулалтын хүснэгт гол асуудлыг харуулна. $INOD компанийн орлогод суурилсан үнэлгээний үржүүлэгч нь биржид бүртгэлтэй гэрээт үйлчилгээний компаниудынхаас ойролцоогоор найм дахин өндөр, харин биржид бүртгэлгүй мэргэшсэн компаниудын хөрөнгө татдаг үнэлгээний гуравны нэг орчим байна. Аль алиныг нь шууд борлуулах зорилтот үнэ гэж үзэж болохгүй. Гэрээт үйлчилгээний компаниудын өсөлт 2%, харин хувийн компанийн санхүүжилтийн үеийн үнэлгээг зах зээл дээр шууд мөнгө болгох боломжгүй. Өөрийнх нь таван жилийн түүхтэй харьцуулахад үржүүлэгч дундаж орчимд байгаа болохоос туйлын өндөр биш. Энэ хувьцааны гол асуудал нь үнэлгээний хүснэгт дээр үнэтэй харагддагт хэзээ ч байгаагүйг санах хэрэгтэй. Доорх хоёр жилийн хувилбаруудын EV/S нь орлогод суурилсан үнэлгээний үржүүлэгч юм.
Магадлалаар жигнэсэн зорилтот үнэ ойролцоогоор $78. Үүнийг $73.29-тэй харьцуулахад ойролцоогоор 7% өгөөж гарах бөгөөд боломжит үр дүнгийн ийм их зөрүүтэй эрсдэлийг нөхөхгүй. Компанийн бизнес арван хоёр сарын өмнөхөөс илүү сайн болсон гэж бид үзэж байна. Үүнийг Muse-ийн тухай мэдээ бус, нийт ашгийн маржин нотолно. Гэхдээ аль ч тал батлаагүй таамгаас шалтгаалан хоёр өдөрт 29% өссөн, $300m шинэ хувьцаа зах зээлд нийлүүлэх хөтөлбөртэй, дөрвөн удирдлага нийлээд $72.2m хувьцаа зарсан атлаа нэгийг ч худалдаж аваагүй энэ үеийг худалдан авахад тохиромжтой гэж үзэхгүй.
Бидний дүгнэлт бол хүлээх. Худалдан авахад сонирхол татах түвшин нь $65-аас доош буюу call wall болон Muse-ийн мэдээнээс өмнөх арилжааны хүрээний дээд хязгаараас доогуур юм. Харин анхаарах огноо нь 5 November. Тэр өдөр гуравдугаар улирлын тайлан «одоо өргөжин тэлж байна» гэх хөтөлбөрүүд том төслийн дараах орлогын завсрыг нөхөж чадсан эсэхийг харуулна. Энд эерэг таамаг батлагдсаны дараах өсөлтийг хөөхөөс илүү, хүлээлт биелээгүйгээс ханш буурах үеийг ашиглах нь зөв.