$INIO цогц шинжилгээ — AI дата төвийн цахилгааны хомсдлыг нөхөж буй хөдөлгүүр
$INIO хувьцаа 9-р сарын 18-нд $21.15-аар хаагдав. Хойд Америкийн дата төвүүдэд зориулсан Jenbacher J624 хөдөлгүүрийн 450 MW захиалга авсны дараа долоо хоногт 13% өссөн ч 6-р сарын IPO-оос хойш арван найм дахь өдөр хүрсэн $42.95 дээд үнээс 51% доогуур байна. OpenAI-ийн Техас дахь 1.4 GW цогцолбор, Oracle-д зориулсан VoltaGrid-ийн 3.8 GW байгууламж, өөр нэг 1.1 GW том цогцолборыг тэжээх 4.25 MW хийн хөдөлгүүрийг INNIO үйлдвэрлэдэг. 2027 он дуустал үйлдвэрлэх хүчин чадал нь бүрэн захиалагдсан, баталгаажсан бизнес нь 15 GW-оос давсан бөгөөд хэрэглэгчдийн урьдчилгаа төлбөрөөр 2030 он гэхэд үйлдвэрийн гарцаа гурав дахин нэмэгдүүлэхээр ажиллаж байна. Зах зээл үүнийг энэ жилийн төсөөлсөн EBITDA-гийн ойролцоогоор 24×-аар үнэлж байна. Энэ нь өсөлтийн хурд нь дөрөвний нэгтэй тэнцэх Caterpillar-ийн үнэлгээний үржүүлэгчтэй адил түвшин юм.
Юу өөрчлөгдөв?
Хоёр жилийн турш AI лабораториудын олж авч чадахгүй байсан зүйл нь чип байв. 2026 онд тэр хүндрэл цахилгаан хангамж руу шилжлээ. $NVDA, $AMD, $AVGO компаниудын орлогын төсөөллөөс үзвэл АНУ-ын дата төвүүдэд 2026, 2027 онд ойролцоогоор 30 GW шинэ цахилгаан ачаалал нэмэгдэхээр байна. Харин Goldman, Morgan Stanley, Bernstein-ийн тооцоогоор улс жилд 15–25 GW-ыг л бодитоор цахилгаанд холбож чадна. Шаардлагатай бусад сүлжээ баригдахгүй байгаа тул энэ хүрээний доод талд хүрэх магадлал өндөр. Холбооны эрчим хүчний зохицуулах хорооны FERC өндөр магадлалтай төслүүдийн тооцоонд 2026 оны 1-р сараас 2028 оны 12-р сар хүртэл нарны 86 GW, салхины 20 GW, хийн ердөө 8 GW, цөмийн, усан болон газрын гүний дулааны нийлсэн 0.8 GW хүчин чадал нэмэгдэхээр байна. Үүний зэрэгцээ нүүрсний 41 GW хүчин чадлыг хаана. Цэвэр дүнгээр дата төвийн байнгын ачааллыг хангах найдвартай хүчин чадал ойролцоогоор 33 GW-аар буурч, дангаараа тасралтгүй ажиллагааг нь хангаж чадахгүй цаг агаараас хамааралтай хүчин чадал 106 GW-аар нэмэгдэх юм.
Эхлээд үндсэн ойлголтыг тайлбарлая. Цахилгаан эрчим хүч утсаар дамжин хэрэглэгчид хүрдэг; түүнийг нийлүүлэх буюу хэрэглэх чадлыг ваттаар хэмжинэ. Нэг мегаватт (MW) нь сая ватт буюу Америкийн 750 айлын нэгэн зэрэг хэрэглэх хэмжээтэй ойролцоо. Нэг гигаватт (GW) нь мянган мегаватт буюу нэг цөмийн реакторын чадалтай дүйцнэ. Дата төв цахилгааныг тооцоолол хийхэд ашиглаж, дулаан ялгаруулдаг. AI дата төвийн серверийн шүүгээнүүд ердийнхөөс арваас хорь дахин их цахилгаан тасралтгүй хэрэглэнэ. Загвар сургах ажил эхлэх, зогсоход ачаалал хэдхэн секундэд гуравны нэгээр өөрчлөгдөж болно. Сүлжээний холболт гэдэг нь олон жилийн инженерийн судалгааны дараа нийтийн сүлжээнээс ийм чадал авахыг зөвшөөрсөн эрх юм. Харин behind-the-meter үүсгүүрийг хэрэглэгч өөрийн талбайд барьдаг. Хийн турбиныг генератор эргүүлдэг тийрэлтэт хөдөлгүүртэй зүйрлэж болно: том чадалтай, үр ашигтай ч үйлдвэрлэх хүчин чадал нь бүрэн захиалагдсан. Поршент хийн хөдөлгүүр нь автобусны хэмжээтэй болгож томруулсан ачааны машины хөдөлгүүртэй төстэй. Чадал багатай, элэгдэл удаан, хэдэн сарын дотор авах боломжтой. INNIO энэ хоёр дахь төрлийг үйлдвэрлэдэг. Ойрын чухал жилүүдэд яагаад энэ шийдэл давуу байгааг цааш тайлбарлана.
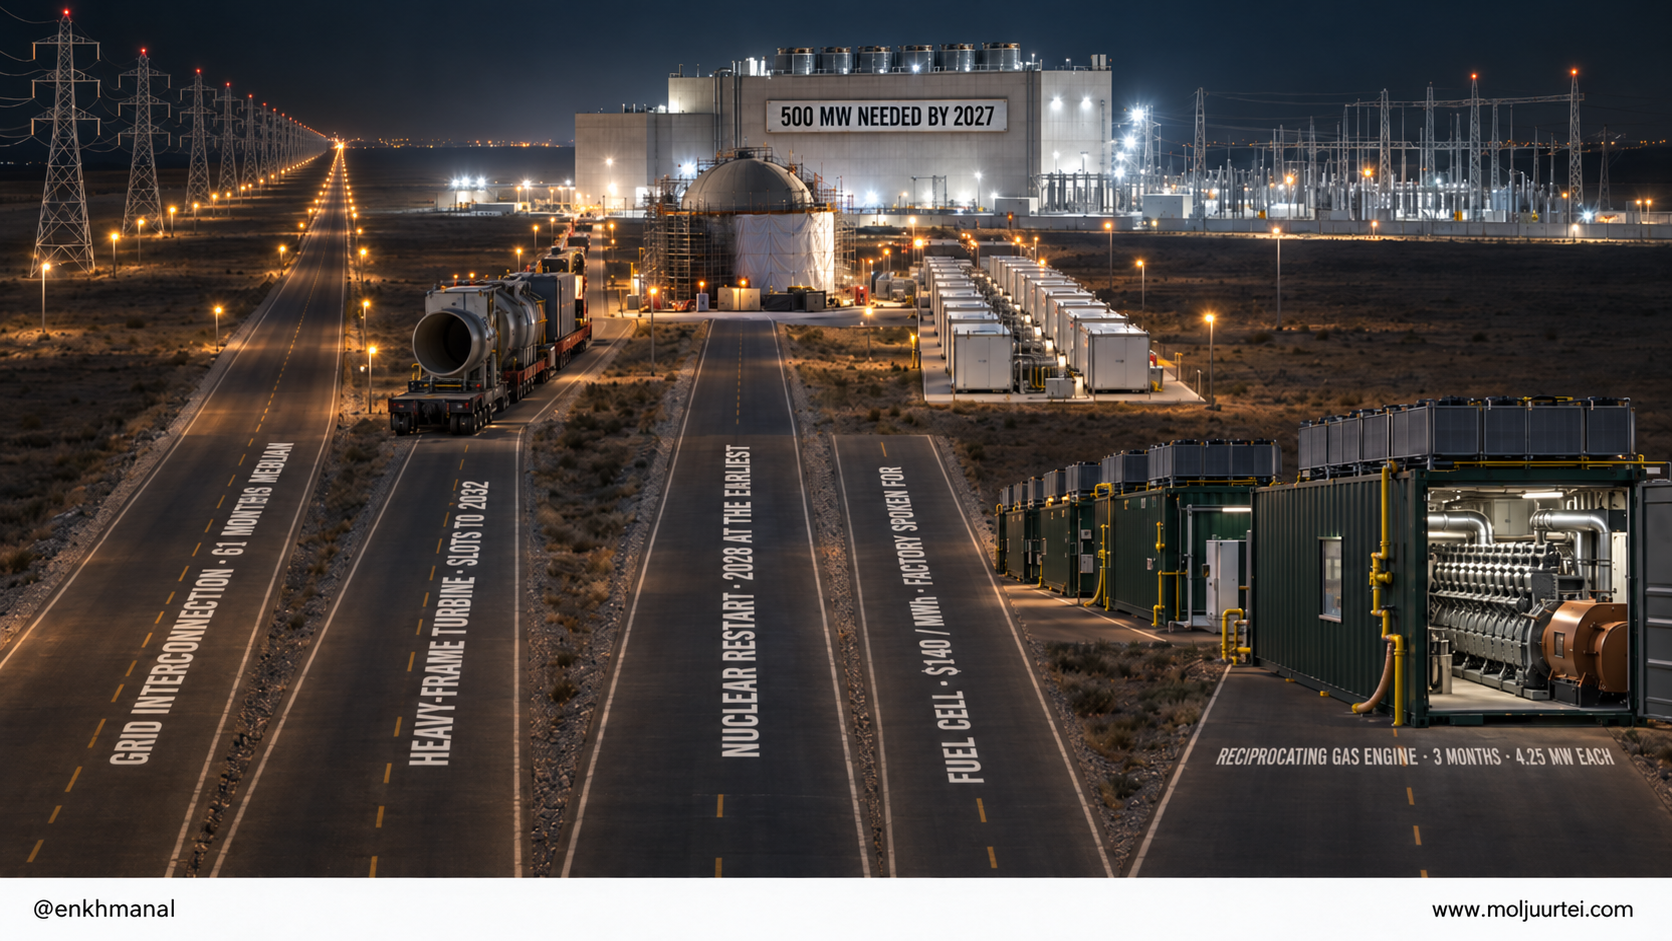
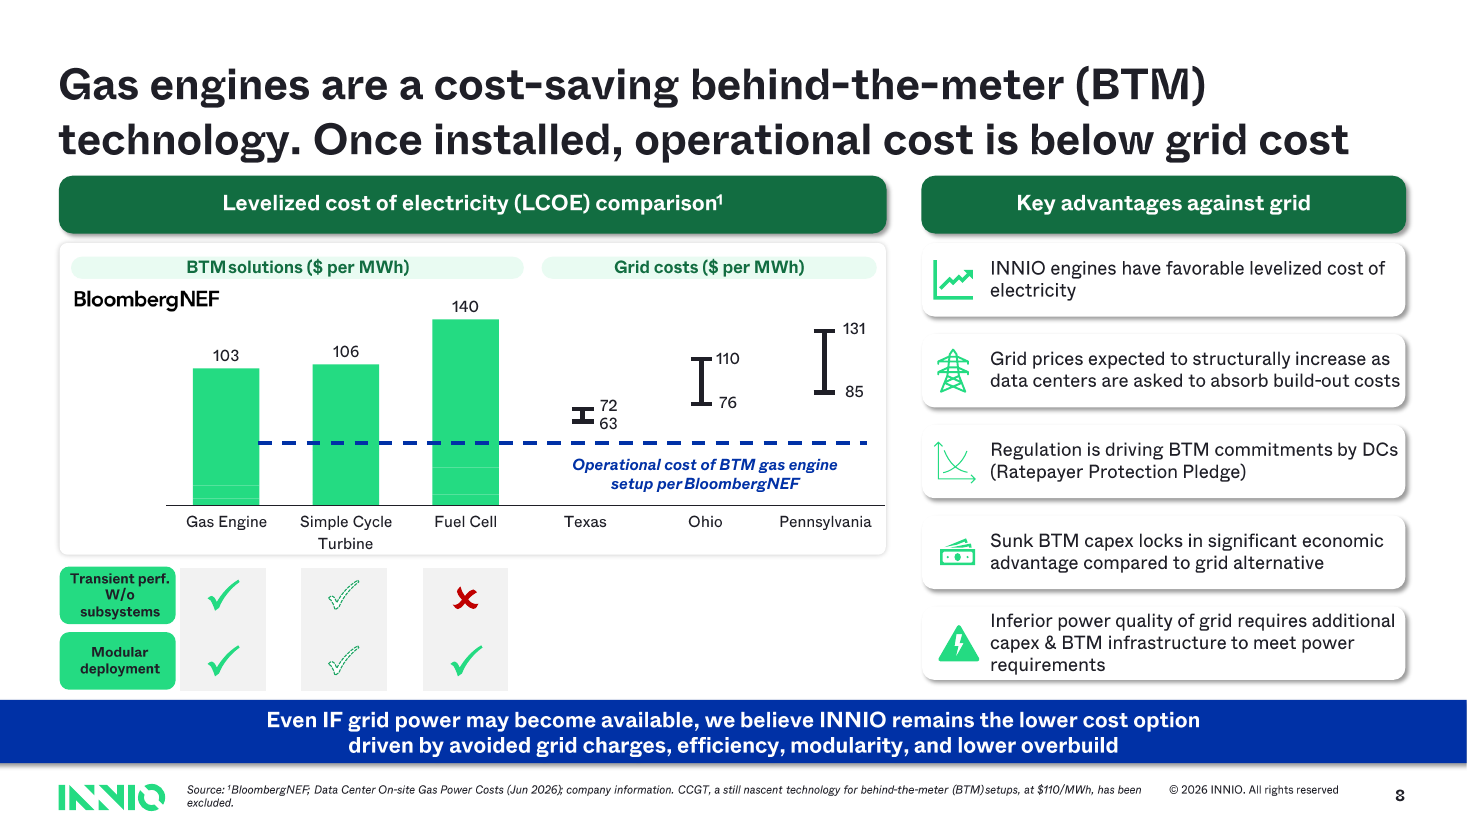
Хүлээлгийн жагсаалтад орсон төсөл бүр ашиглалтад ордоггүй. Berkeley Lab АНУ-ын сүлжээний холболтын бүх хүсэлтийг нэгтгэн судлахад 2000–2020 онд хүсэлт гаргасан хүчин чадлын 13% нь 2025 оны эцэс гэхэд ажиллаж эхэлсэн, 75% нь хүсэлтээ буцаасан байв. 2025 онд холбогдож чадсан төслийн хүсэлтээс арилжааны ажиллагаа хүртэлх медиан хугацаа 61 сар. 2025 оны эцэс хүртэлх арван хоёр сард 603 GW шинэ хүсэлт нэмэгдэж, 53 GW холбогдсон нь нийт хүлээлгийн хүчин чадлын 2%-тай тэнцсэн бол 756 GW нь хүсэлтээ татжээ. Тиймээс 2027 онд 500 MW хэрэгтэй хэрэглэгчид таван сонголт байгаа ч дөрөв нь хугацаандаа амжихгүй: сүлжээний холболтод таван жил; том хийн турбины хувьд $GEV аль хэдийн 2032 онд нийлүүлэх үйлдвэрлэлийн хуваарь зарж байна; цөмийн реактор дахин ажиллуулах хамгийн эрт хугацаа 2028 бөгөөд ийм реактор цөөн; түлшний элемент нь зөвшөөрөл хурдан авдаг ч MWh тутамд ойролцоогоор $140 өртөгтэй, $BE үйлдвэрийн хүчин чадал мөн бүрэн захиалагдсан. Үлдэх сонголт нь хэдэн сард нийлүүлж, хэдхэн долоо хоногт суурилуулдаг хийн хөдөлгүүрүүд юм. Зах зээлийн өөрчлөлтийн гол нь энэ хугацааны ялгаа.
Энэ хугацааны хязгаарлалтаас хамгийн их ашиг хүртэх компани бол хөдөлгүүр нь том төслүүдийн түгээмэл сонголт болоод буй үйлдвэрлэгч. SemiAnalysis-ийн тооцоогоор AI тооцоололд зориулсан хэрэглэгчийн талын найдвартай үүсгүүрийн баталгаат захиалга 75 GW хүрч, зөвхөн 2026 оны хоёрдугаар улиралд 20 GW орчим нэмэгджээ. Гол төслүүд INNIO-ийн хөдөлгүүрээр ажиллана. OpenAI-ийн Техасын Shackelford County дахь IT ачаалал нь 1.4 GW цогцолборыг 4.25 MW-ын таван зуу гаруй Jenbacher J624 тэжээнэ. Oracle-д зориулсан VoltaGrid-ийн 2.3 GW байгууламж болон 2-р сард захиалсан дараагийн 1.5 GW нь Jenbacher-д тулгуурласан цахилгаан үүсгүүрийн иж бүрдэлтэй. INNIO-ийн хоёрдугаар улиралд авсан 1.1 GW цогцолборын захиалга 200 гаруй J624-өөс бүрдэнэ. Жилийн өмнө арван хоёр үйлдвэрлэгч сүлжээнээс тусдаа дата төвийн хэдэн зуун мегаваттын захиалгатай байсан бол өнөөдөр хорин хоёр болжээ. Харин 5 MW ангиллын хөдөлгүүрийг аль хэдийн их хэмжээгээр үйлдвэрлэж байсан нь INNIO юм.
Хөрөнгө оруулалтын үндэслэл
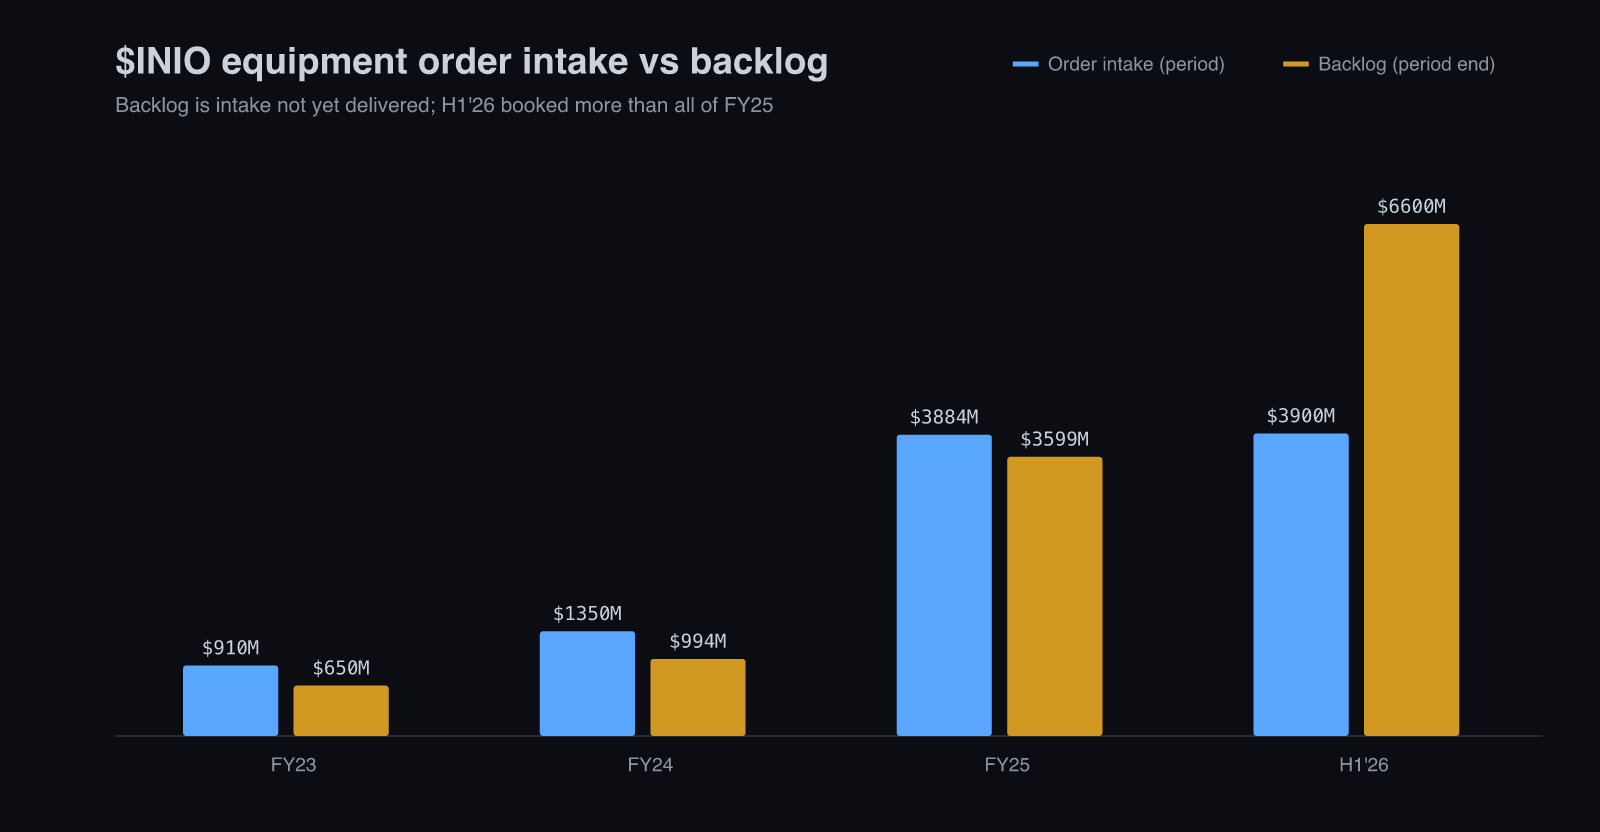
INNIO-ийн Jenbacher Type 6 нь 5 MW ангиллын цорын ганц өндөр эргэлттэй хийн хөдөлгүүр. Ойролцоогоор 15 секундэд эхний ачааллаа авч, батарейн дэмжлэггүйгээр дутуу ачаалал дээр ч 43–45% үр ашигтай ажилладаг. Энэ хослол нь том үүлэн тооцооллын компаниудын өөрийн талбай дахь үндсэн цахилгаан хангамжийн түгээмэл сонголт болгожээ. Үүний үр дүнд тоног төхөөрөмжийн шинээр авсан захиалга 2023 оны $0.9 тэрбумаас 2026 оны эхний хагаст $3.9 тэрбум хүрсэн. Гүйцэтгээгүй захиалгын дүн $6.6 тэрбум бөгөөд нийлүүлсэн хөдөлгүүр бүр 30%-ийн ашгийн маржинтай, гучин жил үргэлжлэх үйлчилгээний орлогын суурь болдог.
Энэ боломжийн эрэлтийн талыг $MARA компанийн цогц шинжилгээ болон $IREN компанийн Q4 FY26 тайлангийн шинжилгээнд авч үзсэн.
Бизнес ба зах зээлийн суурь
INNIO бол General Electric-ээс 2018 онд Advent International-д $3.25 тэрбумаар худалдсан хийн хөдөлгүүрийн бизнес. Нидерландын N.V. хэлбэртэй компани болж, 2026 оны 6-р сарын 4-нд Nasdaq-д бүртгүүлсэн. Хоёр брэндтэй. Австрийн Jenbach хотод 1959 оноос үйлдвэрлэдэг Jenbacher нь 220 kW-аас 10.6 MW хүртэлх найман төрлийн хөдөлгүүрээр шугамын хий, биохий, хогийн цэгийн хий эсвэл устөрөгчөөс цахилгаан үйлдвэрлэдэг. Wisconsin-д 1906 оноос үйлдвэрлэдэг Waukesha нь Америкийн хий дамжуулах хоолой, газрын тосны ордуудын компрессорыг хөдөлгөдөг. Дэлхий даяар ойролцоогоор 44 GW чадалтай хөдөлгүүр нь ажиллаж, 5,000 ажилтантай, 100 улсад хэрэглэгчтэй. Jenbach дахь үйлдвэрийн талбай энэ жил үйлдвэрлэлийн 500 жилийн ойгоо тэмдэглэж байна. Тус компанийн давуу тал санаанаасаа илүү үйлдвэрлэлийн хуримтлуулсан чадварт оршдогийг энэ түүх илтгэнэ.
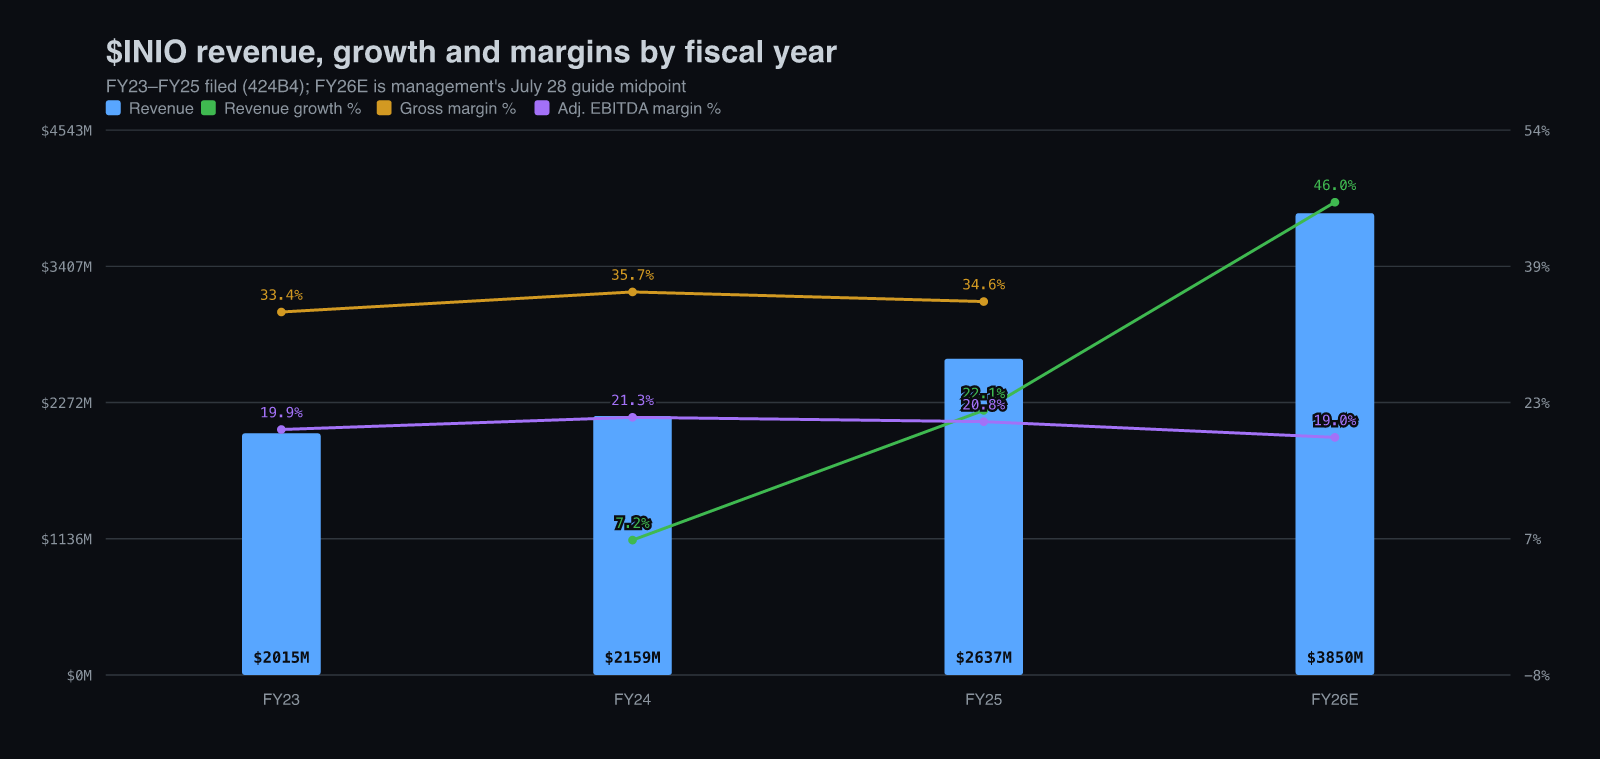
Компани тайлангаа хоёр сегментээр гаргадаг. 2025 оны орлогын 52%-ийг бүрдүүлсэн тоног төхөөрөмжийн сегмент нь хөдөлгүүр, генератортой иж бүрдэл болон J624-ийг талбайд суурилуулаад ашиглах боломжтой чингэлэгт үүсгүүр болгох багцыг борлуулна. Үүнд дата төв, цахилгаан үйлдвэрлэлийн бусад шийдэл буюу оргил ачааллын станц, биохий, үйлдвэрийн цахилгаан-дулааны хосолсон үйлдвэрлэл, мөн хийн компрессорын гурван чиглэл багтана. Орлогын 48%-ийг бүрдүүлсэн үйлчилгээний сегмент ажиллаж буй хөдөлгүүрүүдэд сэлбэг, засвар нийлүүлдэг; орлогын 85% орчим нь сэлбэг бөгөөд ихэнхийг арав ба түүнээс олон жилийн гэрээгээр борлуулна. Удирдлагын ерөнхий тооцоогоор тоног төхөөрөмжийн EBITDA-ийн нэг доллар тутмын араас ашиглалтын хугацаанд үйлчилгээний ойролцоогоор 2.5 долларын EBITDA бий болдог. Орлого 2023 онд $2,015 сая, 2024 онд $2,159 сая, 2025 онд $2,637 сая байв. Нийт ашгийн маржин тус тус 33.4%, 35.7%, 34.6%; тохируулсан EBITDA-ийн маржин 19.9%, 21.3%, 20.8%. 2026 оны төсөөлөл нь $3.8–3.9 тэрбум орлого, ойролцоогоор 19%-ийн маржин. Ашгийн хувь хоёр нэгжээр буурах шалтгаан нь ашиг багатай тоног төхөөрөмжийн бизнесийн орлогод эзлэх хувь нэг жилийн дотор 52%-аас 65% болж өсөж байгаад оршино.
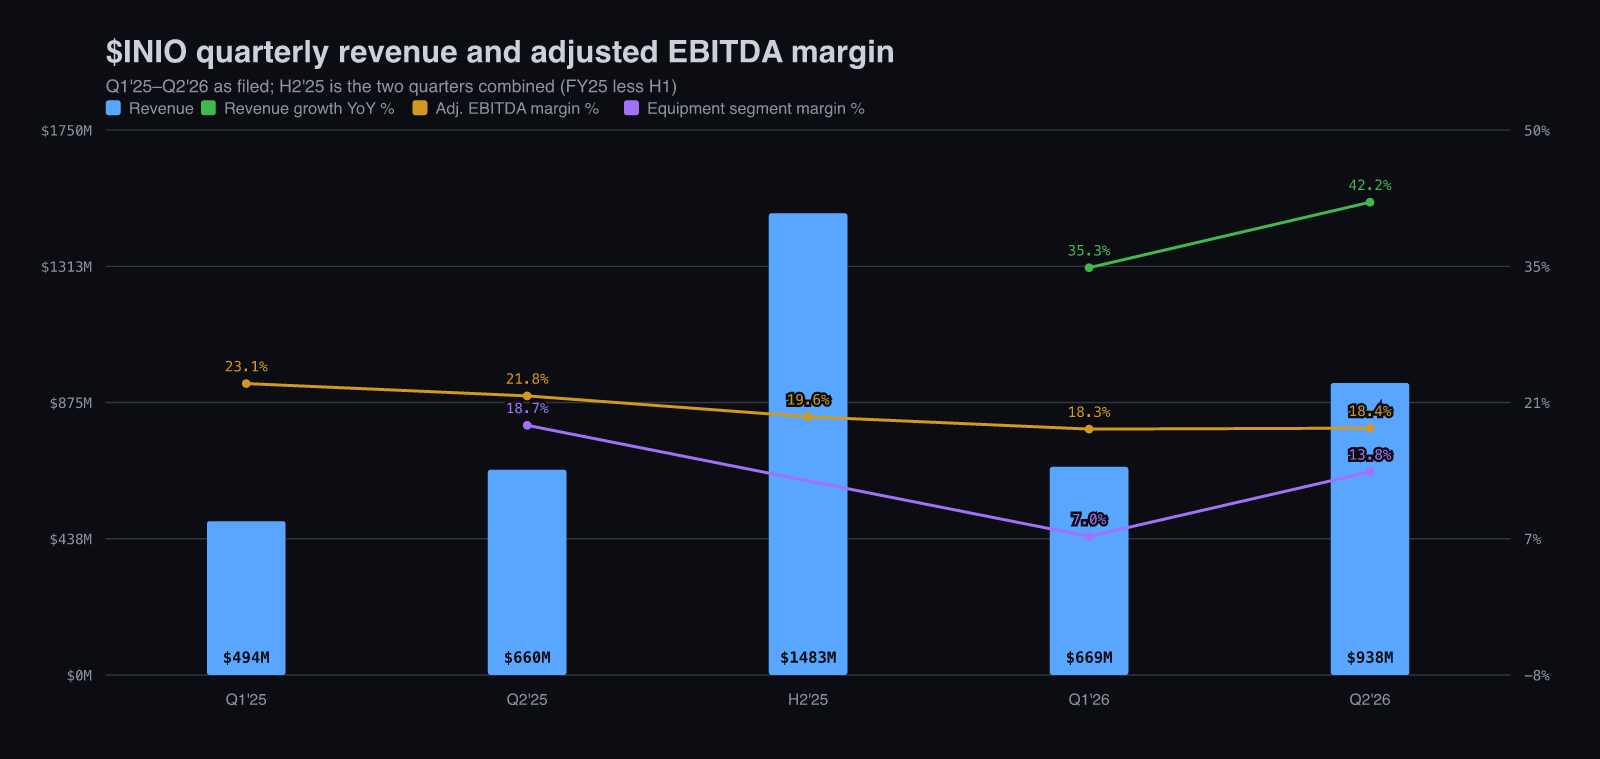
Өсөлт эрчимжиж буй нь улирлын тооноос тод харагдана. 2025 оны эхний улирлын орлого $494 сая, хоёрдугаар улирлынх $660 сая, дараагийн хоёр улирлын нийлбэр $1,483 сая байв. 2026 оны эхний улиралд $669 сая, хоёрдугаар улиралд $938 сая болж, сүүлийнх нь өмнөх оны мөн үеэс 42% өссөн. Харин тохируулсан EBITDA-ийн маржин эсрэг чиглэлд хөдөлжээ: хүснэгтэд үзүүлсэн 2025 оны улирлуудад 23.1%, 21.8%, хоёрдугаар хагаст ойролцоогоор 19.6% байсан бол 2026 оны эхний хоёр улиралд 18.3%, 18.4% болсон. Тоног төхөөрөмжийн сегментийн маржин 3-р сард дууссан улиралд 7% хүртэл буугаад 6-р сарын улиралд 13.8% болж сэргэв. Жилийн өмнө 18.7% байжээ. Удирдлагын тайлбарыг дараагийн тайлангаар шалгаж болно: анхны дата төвийн төслүүдийг авч, дараагийн хэрэглэгчдэд үзүүлэх бодит туршлагатай болохын тулд үнийг бага тогтоосон; чингэлэгт иж бүрдэлд ашиг багатай дамжуулан нийлүүлэх тоноглол их ордог; үйлдвэрлэлийн хэмжээ нэмэгдэхээс өмнө үйлдвэрээ өргөжүүлж байна. Тоног төхөөрөмжийн маржин 2026 оны эцэст арав гаруй хувийн дээд түвшинд хүрнэ гэсэн төсөөлөлтэй.
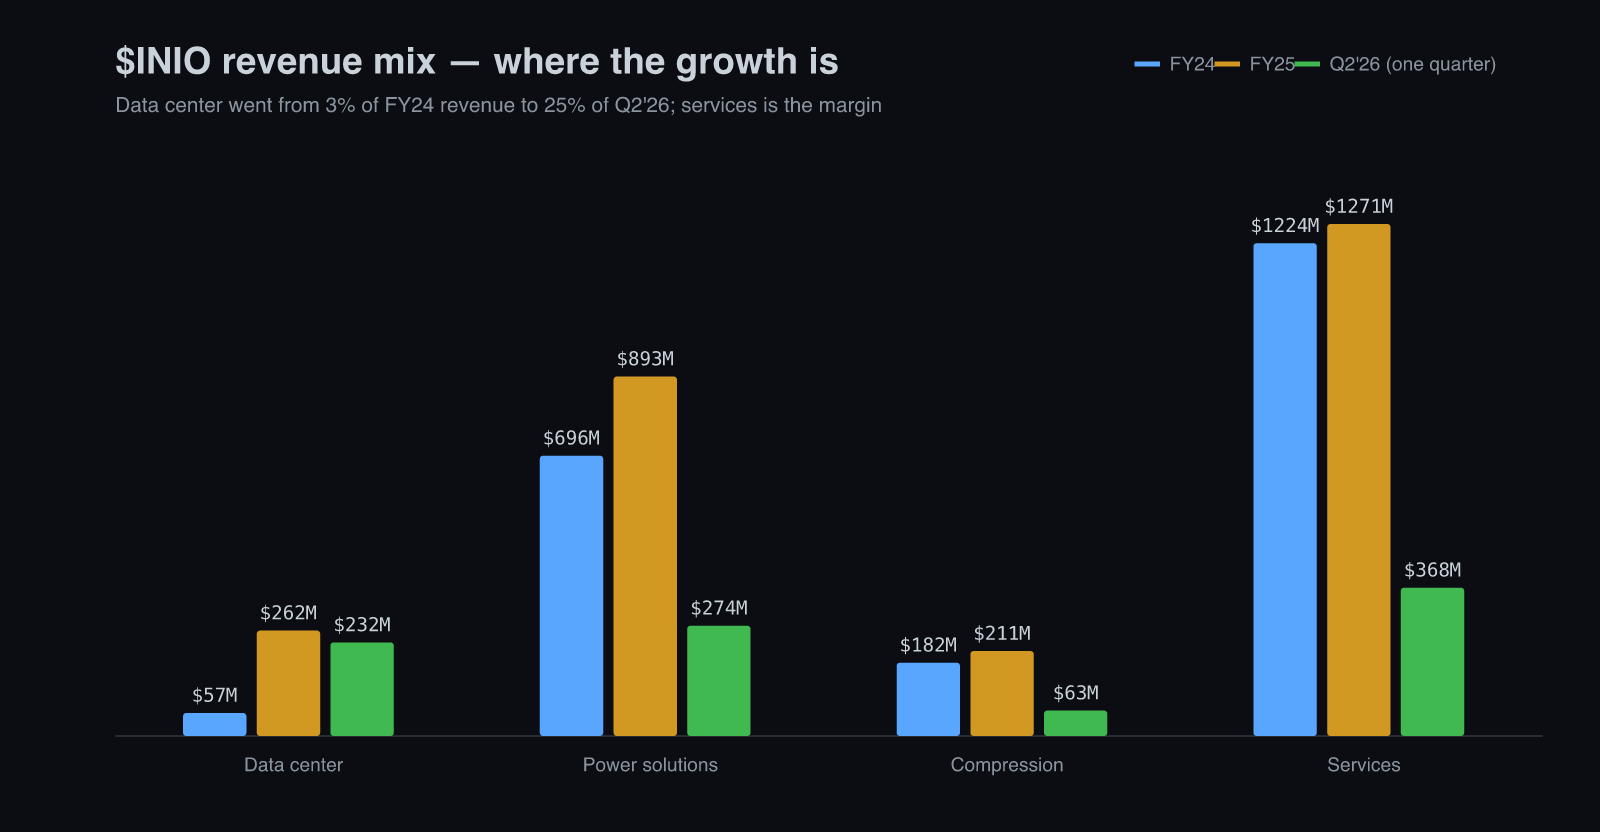
Орлогын бүтэц өөрчлөгдөж, өсөлтийн гол хэсгийг дата төв бүрдүүлж байна. Дата төвийн тоног төхөөрөмжийн орлого 2023 онд $70.5 сая, 2024 онд $57.2 сая, 2025 онд $261.8 сая буюу нийт орлогын 3.5%, 2.6%, 9.9% байжээ. Харин зөвхөн 2026 оны 6-р сард дууссан улиралд $232.4 сая хүрч, улирлын нийт орлогын 24.8%, тоног төхөөрөмжийн орлогын 40.8%-ийг бүрдүүлсэн. Олон арван жилийн үндсэн бизнес болох цахилгаан үйлдвэрлэлийн бусад шийдлийн орлого 2025 онд 28% өсөж $892.6 сая болсон; Европын биохий болон Type 6 оргил ачааллын станцын захиалгаар 6-р сарын улиралд 51% өсөв. Компрессорын бизнес 16%, үйлчилгээ 4%, дараа нь 21% өссөн. 2025 оны орлогын $478 саяын өсөлтийн $204.6 сая буюу 43%-ийг өмнө нь компанийн ердөө 2.6% байсан дата төвийн бизнес бий болгожээ. 6-р сарын улирлын $278 саяын өсөлтийн 41% нь мөн энэ чиглэлээс гарсан. Захиалгын бүтэц энэ хувь цааш өсөхийг зааж байна: 2025 оны тоног төхөөрөмжийн шинэ захиалгын 59%, баталгаажсан 15 GW бизнесийн ойролцоогоор 64% нь дата төв.
Зорьж буй зах зээлийн хэмжээг таамаглалаас илүү өрсөлдөгчдийн захиалга харуулна. $GEV том хийн турбины 2032 оны нийлүүлэлтийн хуваарийг зарсан. Caterpillar том поршент хөдөлгүүрийн гарцаа 2024 оны түвшнээс бараг гурав дахин өсгөж байгаа ч нийлүүлэх хугацаа 46 сар хүртэл байна. Wärtsilä-ийн АНУ-ын дата төвийн хөдөлгүүрийн захиалга 1.6 GW давжээ. INNIO 2025 онд 3.4 GW хөдөлгүүр нийлүүлсэн бол 3-р сарын улиралд 0.7 GW, 6-р сарын улиралд өмнөх оны мөн үеийнхээс 1.3 дахин өндөр хурдаар нийлүүлжээ. Зөвхөн гүйцэтгээгүй захиалга нь сүүлийн арван хоёр сарын тоног төхөөрөмжийн орлогын 2.9 жилтэй тэнцэнэ. Энэ бол хямд үнээр өрсөлдөж буй ердийн хөдөлгүүр биш. Бусдад байхгүй үзүүлэлтээрээ захиалга авч буй тодорхой нэг 24 цилиндртэй машин юм.
Технологи ба өрсөлдөх давуу тал
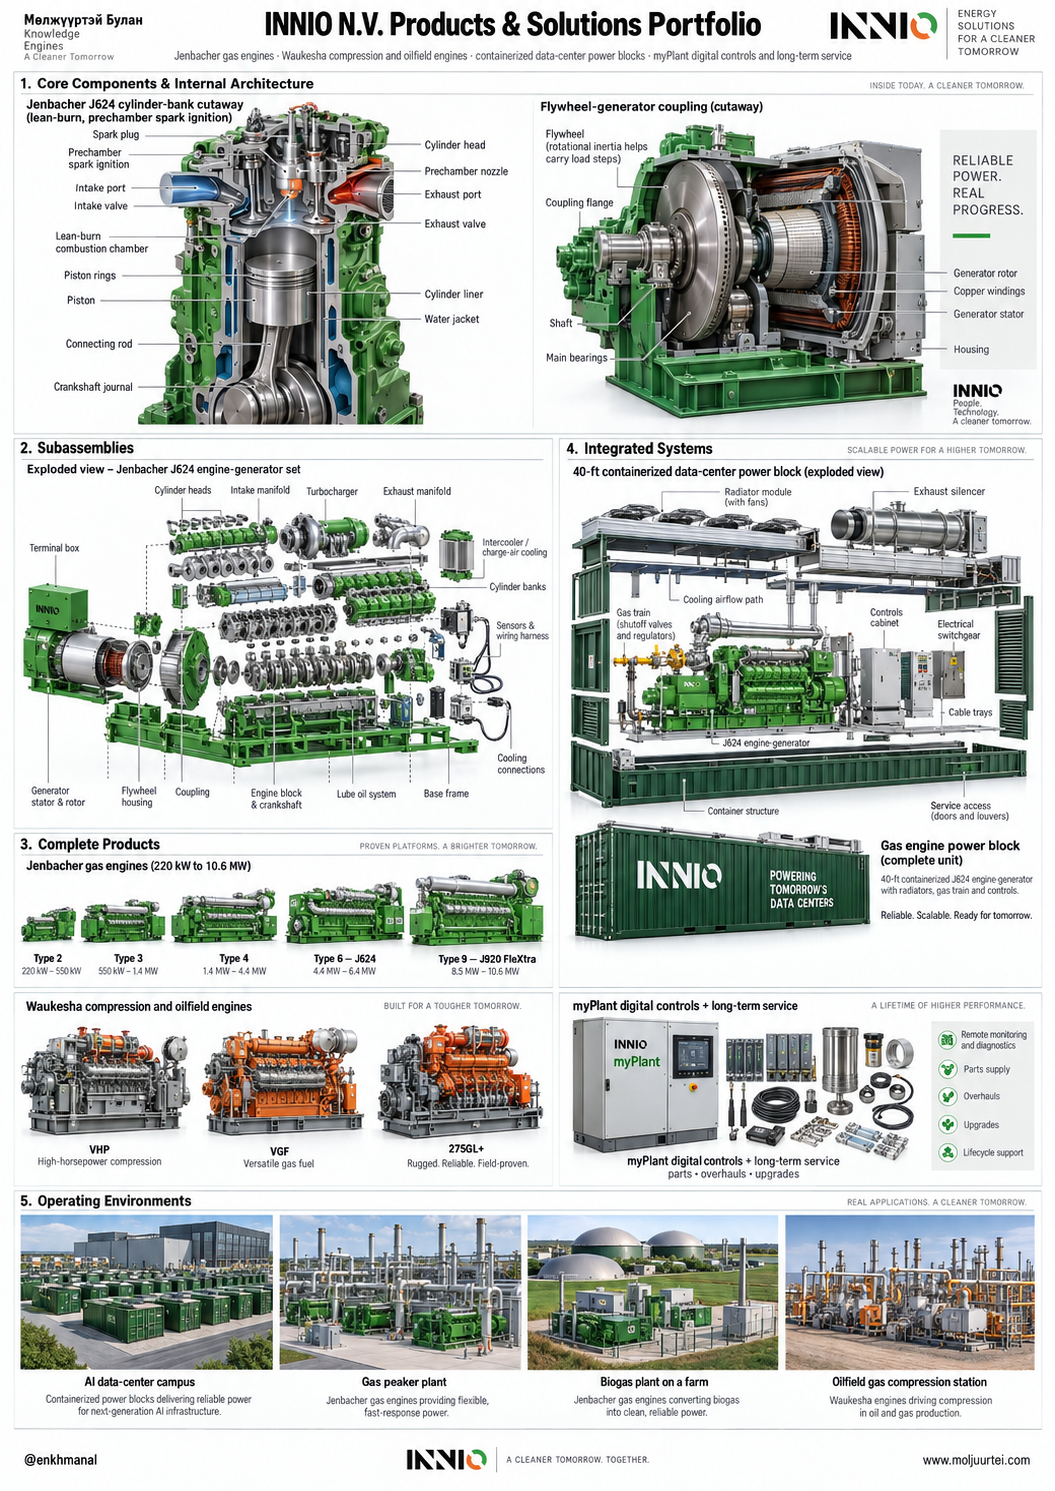
Поршент хийн хөдөлгүүр автомашины хөдөлгүүртэй адил цилиндр дотроо байгалийн хий шатааж поршеныг түлхэн, тахир голоор генератор эргүүлдэг. INNIO-ийн Type 6-г ялгаруулдаг зүйл нь чадал ба эргэлтийн хурдны хослол. J624 нь V хэлбэрээр байрласан хорин дөрвөн цилиндртэй, 1,500 rpm буюу минутын эргэлтээр ажиллаж, ойролцоогоор 45%-ийн цахилгаан хувиргалтын үр ашигтайгаар 4.25–4.5 MW цахилгаан гаргана. Хөдөлгүүр, генератор, радиатор, удирдлага бүгд стандарт дөчин футын чингэлэгт багтдаг. Wärtsilä, Everllence-ийн дунд эргэлттэй хөдөлгүүр нэг бүр 10–20 MW гаргадаг ч 500–1,000 rpm-аар ажиллаж, хэдэн зуун тонн жинтэй тул тусгай барилга шаарддаг. Caterpillar, Cummins-ийн өндөр эргэлттэй хөдөлгүүр чингэлгээр тээвэрлэгддэг боловч дээд чадал нь 2.5 MW. Иймээс нэг гигаваттад 235-ын оронд 400 хөдөлгүүр, мөн төдий тооны хуваарилах төхөөрөмж, яндангийн хий цэвэрлэх катализатор, тосолгооны систем хэрэгтэй болно. Удирдлага анхны тайлангийн хурлаар J624-ийг «5 MW ангиллын цорын ганц өндөр эргэлттэй хийн хөдөлгүүрийн шийдэл» гэж тодорхойлсон. Өөрөөр хэлбэл чингэлэгт багтдаг атлаа том чадалтай нэгж юм.
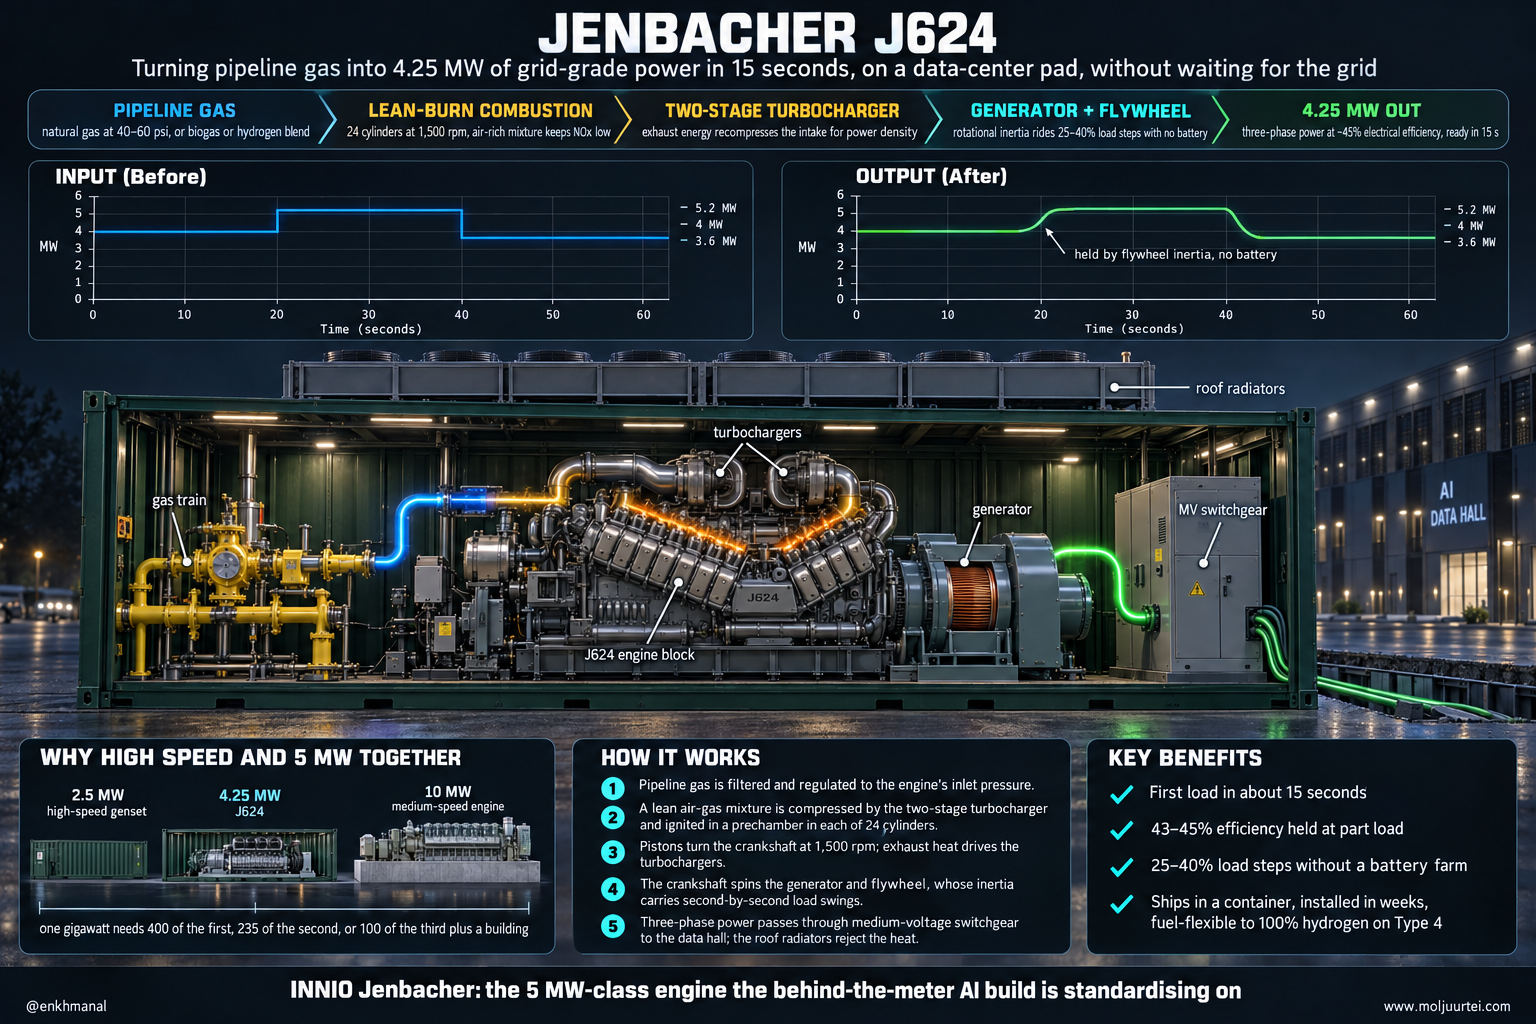
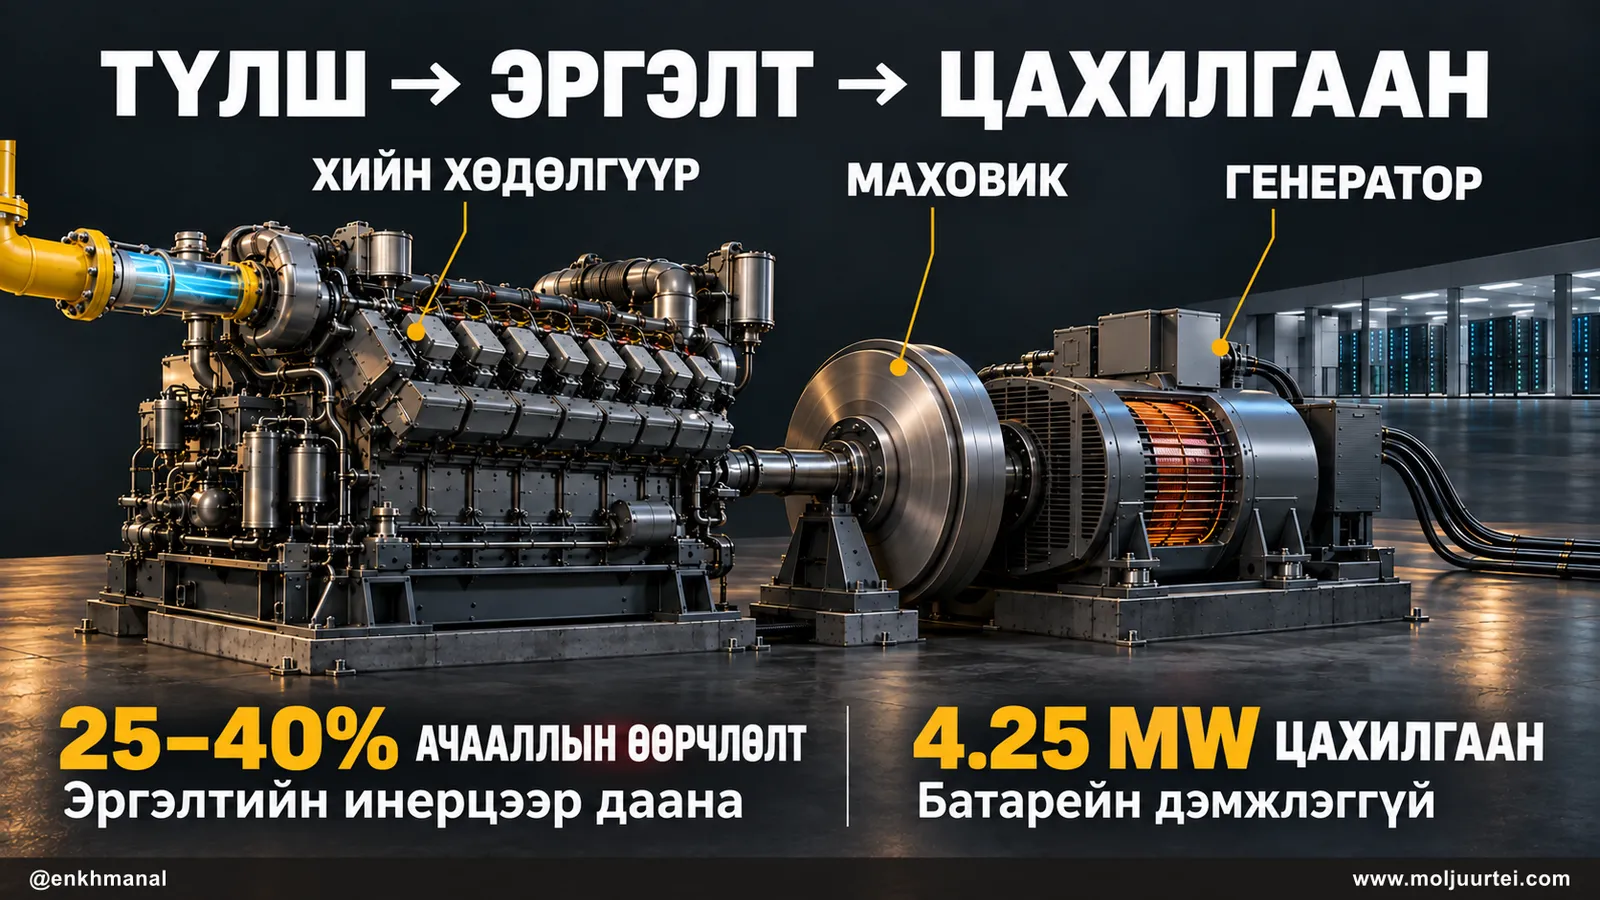
Энэ үзүүлэлт дата төвийн ачааллын онцлогоос шалтгаалан чухал. AI загвар сургах систем ажил эхлүүлэх, явцаа хадгалах эсвэл алдаа гарах үед нэг секунд хүрэхгүй хугацаанд цахилгаан хэрэглээгээ дөрөвний нэгээс гуравны нэгээр өөрчилж болно. Нэгдсэн сүлжээ үүнийг мянга мянган эргэлдэх машины инерцээр тогтворжуулдаг; тусгаар ажиллах байгууламж зөвхөн өөрийн тоног төхөөрөмждөө найддаг. Турбин нэрлэсэн ачааллынхаа ойролцоогоор хагасаас дээш үед л ялгаруулалтын шаардлагаа тогтвортой хангаж, ачааллын огцом өөрчлөлтийг давахад батарей шаарддаг. Харин J624 өөрийн маховик болон генераторын эргэлтийн инерцээр 25–40%-ийн ачааллын өөрчлөлтийг дааж, асаах дохионоос хойш ойролцоогоор 15 секундэд эхний ачааллаа авна. Турбины үр ашиг буурдаг дутуу ачаалал дээр ч 43–45%-ийн үр ашгаа хадгалдаг. Шугамын хий, газрын тос олборлоход хамт гардаг хий, биохий зэрэг олон түлш ашиглаж болно; Type 4 нь 2020 оноос 100% устөрөгчөөр ажиллаж ирсэн. Радиатороор хөргөдөг иж бүрдэлд технологийн ус бараг хэрэггүй, харин ус шахдаг турбинд шаардлагатай. BloombergNEF-ийн 2026 оны 6-р сарын газар дээрх үүсгүүрийн судалгаанд нийт ашиглалтын хугацааны зардлаар тооцсон цахилгааны өртөг хийн хөдөлгүүрт MWh тутамд $103, энгийн циклтэй турбинд $106, түлшний элементэд $140 гэж гарсан.
Өрсөлдөх давуу тал нь хоёр давхаргатай бөгөөд аль аль нь патент биш. Эхнийх нь үйлдвэрлэлийн чадвар. Type 6-ийн блок, цилиндрийн толгой, удирдлагын систем компанийн өөрийн хийц учраас ажиллаж буй хөдөлгүүрүүдийн үйлчилгээний ихэнхийг өөртөө хадгалдаг. Хөдөлгүүрээ жилд 8,000 цаг ажиллуулдаг дата төвийн оператор GPU-уудаа цахилгаантай байлгах машины сэлбэг дээр гуравдагч нийлүүлэгч туршихыг хүсэхгүй. Удирдлагын хэлснээр шинэ захиалгуудын «үйлчилгээний хэрэгцээ одоо ажиллаж буй нийт хөдөлгүүрийн дунджаас үлэмж өндөр». Үндсэн үүсгүүрийн хөдөлгүүр 30,000 цагийн их засварт дөрөв хүрэхгүй жилд хүрдэг бол оргил ачааллын станцад арван таван жил шаардана. Хоёр дахь давуу тал нь үйлдвэрлэлийн хуваарьт эзлэх эрх. Захиалсан хугацааг бусдад шилжүүлэн худалдаж болохгүй, нэг төсөлтэй холбож, буцаан олгохгүй урьдчилгаа авдаг. 2028 оны нийлүүлэлтийн эрхтэй хөгжүүлэгч өрсөлдөгч нь шууд худалдаж авч чадахгүй давуу талтай болно. Компани хүчин чадлын өсөлтийн үе шат бүрийг баталгаажуулсны дараа дараагийн хугацааны захиалгыг нээж, ирээдүйн бүх хүчин чадлаа урьдчилан зардаггүй гэж мэдэгдсэн. Харин 5 MW ангиллаас дээш, доош энэ давуу тал суларна: жижиг талбайд Caterpillar-ийн G3520, Enchanted Rock-ийн 0.5 MW үүсгүүрүүд, тусгай барилгатай төслүүдэд Wärtsilä-ийн 50SG өрсөлдөнө. Бусад туслах тоноглолд ч онцгой давуу талгүй: генератороо Энэтхэгийн T.D. Power Systems зэрэг нийлүүлэгчээс, хуваарилах төхөөрөмжөө бусдын адил гаднаас авдаг.
Хөгжүүлэлтийн төлөвлөгөө ба судалгаа
Дараагийн хоёр жилд үйлдвэрлэлийн хүчин чадлаа үе шаттай өсгөх бөгөөд хугацаанууд нь нийтэд зарлагдсан. 2025 онд жилийн хүчин чадал ойролцоогоор 3.5 GW байв. Jenbach цогцолборын шинэ угсралтын шугам, гарцыг хязгаарладаг хэсгүүдийн шинэчлэл болон ойролцоох Австрийн Hall хот дахь шинэ механик боловсруулалтын үйлдвэр үүнийг 7 GW орчимд хүргэнэ. Wisconsin дахь Waukesha, Ontario дахь Welland үйлдвэрийн өргөтгөл 2028 оноос нэмэгдэж, 2030 онд ойролцоогоор 10 GW болно. АНУ-ын Trenton, New Jersey болон Waller, Texas дахь хоёр шинэ байгууламж зөвхөн чингэлэгт угсарч, иж бүрдэл болгох ажил хийнэ. Хөдөлгүүрийг дата төвийн худалдан авдаг бэлэн бүтээгдэхүүн болгох энэ шатыг хэрэглэгчдийн ойролцоо хийснээр Атлантын далайг хоёр удаа туулах хэрэггүй. Удирдлага 7-р сарын 28-нд 6-р сарын улирлын нийлүүлэлт өмнөх оны мөн үеийнхээс 1.3 дахин өндөр болсон, Jenbach-ийн шугам «яг одоо аль хэдийн нийлүүлж байгаа» гэж мэдэгдсэн. Хэрэглэгчдийн урьдчилгаа үйлдвэрлэлийн мөнгөн урсгалыг эерэг байлгадаг тул өргөтгөлийг үйл ажиллагааны мөнгөөр санхүүжүүлж байна. Эхний хагасын хөрөнгө оруулалтын зардал жилийн өмнөх $39 саяас $94 сая болж өссөн. 8-р сарын 19-нд Waukesha-ийн >$300 саяын нэмэлт өргөтгөлийг зарлав.
Бүтээгдэхүүний хөгжүүлэлт хүчин чадлын өсөлтөөс илүү цөөн чиглэлд төвлөрсөн нь давуу тал юм. 2025 онд судалгаа, хөгжүүлэлтэд $103.5 сая буюу орлогын 3.9%-ийг зарцуулжээ. Энэ мөнгө гурван чиглэлд очдог. Нэгдүгээрт, устөрөгч: Type 4 нь 2020 оноос 100% устөрөгчөөр ажилладаг, бусад цуврал 25%-ийн хольц ашиглана. 2026 оны 6-р сард дата төвийн 3 MW устөрөгчийн нөөц үүсгүүрийг хэрэглэгчийн инженерүүдийн оролцоотой туршсан. Өнөөдрийн бүтээгдэхүүний борлуулалтаас илүү, 2035 онд эдгээр станц ямар түлш шатаах вэ гэсэн ялгаруулалтын зөвшөөрлийн хэлэлцүүлгийн асуултад хариу болж байгаагаараа чухал. Хоёрдугаарт, нэгж хөдөлгүүрийн чадал: J624-ийн чадлыг 4.5 MW болгож нэмэгдүүлсэн; 10.6 MW J920 FleXtra-г Техасын Greenville дахь 104 MW станц зэрэг оргил ачааллын төслүүдэд нийлүүлж байна. Гуравдугаарт, удирдлага: myPlant хяналтын платформ хэрэглэгчид 200 хөдөлгүүрийг нэг өрөөнөөс удирдах боломж өгч, үйлчилгээний гэрээг хэрэгжүүлэх суурь болдог. INNIO турбин, түлшний элемент, батарей хөгжүүлэхгүй. Нийлүүлэлтийн хэлхээний нэг хэсэгт төвлөрч, түүнийг тойрсон иж бүрдэл санал болгохоор сонгосон; VoltaGrid-ийн үүсгүүрийн иж бүрдлийн автоматжуулалтыг $ABB нийлүүлдэг. Шалгах хугацаанууд: 10-р сарын 27-ны Q3 тайлан, шинжээчдийн дундаж төсөөлөл нь $1.04 тэрбум орлого, $194 сая EBITDA; 12-р сарын 1 орчмын хувьцаа зарах хоригийн төгсгөл; 2-р сард гарах анхны бүтэн жилийн тайлан, 2027 оны төсөөлөл; 2027 оны турш Jenbach-ийн өргөтгөл; 2028 онд Waukesha-ийн шинэ хүчин чадал; 2030-аад оны эхээр дата төвийн хөдөлгүүрүүдийн анхны 30,000 цагийн их засвар.
Зах зээлийн үнэлгээнд дутуу туссан боломж
Зах зээл INNIO-г сайн аж үйлдвэрийн компани боловч мөчлөгийн таагүй үедээ байна гэж үнэлж байгаа мэт. $21.15 үнээр 750 сая хувьцааны зах зээлийн үнэлгээ $15.9 тэрбум. 6-р сарын балансын цэвэр өр $1.58 тэрбум буюу $2,619 сая хугацаат зээлээс $1,040 сая бэлэн мөнгийг хассан дүн. Ойролцоогоор $17.4 тэрбум аж ахуйн нэгжийн нийт үнэ буюу EV нь энэ жилийн EBITDA төсөөллийн дундаж дүнгийн 23.9×-тай тэнцэнэ. Орлого нь 46% өсөж буй компанийг нэг оронтой хувиар өсөж буй Caterpillar-ийн сүүлийн арван хоёр сарын 25× үржүүлэгчтэй ойролцоо үнэлж байна. Эх шинжилгээнд үүнийг $INIO хувьцааны 9-р сарын 14-ний $17.45 доод ханш орчмын үнэлгээтэй дүйцүүлж, 6-р сарын 22-ны $42.95 дээд ханш дахь 44×-тай харьцуулсан. Компанийн төсөөлөл өөрчлөгдөөгүй байхад хувьцаа 59% өсөөд, дараа нь 59% буурчээ. Бизнесээс илүү хувьцааг эзэмшиж буй хөрөнгө оруулагчдын бүрэлдэхүүн өөрчлөгдсөн гэсэн тайлбар юм.
Үйлдвэрлэлийн хуваарьт багтах эрх ямар үнэтэйг хэрэглэгчдийн эдийн засгийн тооцоо харуулна. SemiAnalysis 1 GW IT ачааллыг тэжээх цахилгаан станцыг ойролцоогоор $5 тэрбумаар үнэлсэн. Үүний эсрэг AI загвараар хариу тооцоолох үйлчилгээний жагсаалтын үнээрх орлого нэг гигаватт тутамд жилд $100 тэрбум орчим гэсэн тооцоо тавьдаг. Electron Economics үүнийг засварлан Anthropic-ийн компанийн нийт орлогын одоогийн хурдыг жилд шилжүүлсэн $65 тэрбумтай харьцуулсан ч станцын өртөг нэг сарын орлоготой дүйцнэ гэсэн санаа хэвээр. Эдгээр нь эх сурвалжуудын орлогын харьцуулалт юм. Аль тооцоогоор ч 2028 оны нийлүүлэлтийн эрхэд урьдчилгаа өгч буй хэрэглэгч 2031 он хүртэл хүлээхийн оронд 2028 онд цахилгаантай болох боломжийг авч байна. Компанийн хурлаар хэлсэн «эрэлт өндөр, нийлүүлэлт хязгаарлагдмал байвал үнийн хувьд өөрчлөлт хийх боломж үргэлж байдаг» гэсэн тайлбар нь сүүлийн захиалгын маржин түүхэн дунджаас өндөр байгааг илэрхийлнэ. Гэвч энэ үнэ орлогын тайланд хараахан тусгагдаагүй. Анхны төслүүдийг авахын тулд үнийг бага тогтоож, гарц өсөхөөс өмнө үйлдвэрээ өргөжүүлж байгаагаас тоног төхөөрөмжийн маржин эхлээд 7%, дараа нь 13.8% болсон. Гүйцэтгээгүй захиалгад агуулагдах ашгийн хувь болон одоо тайлагнаж буй ашгийн хувийн зөрүү нь хөрөнгө оруулалтын боломжийг бүрдүүлж байна.
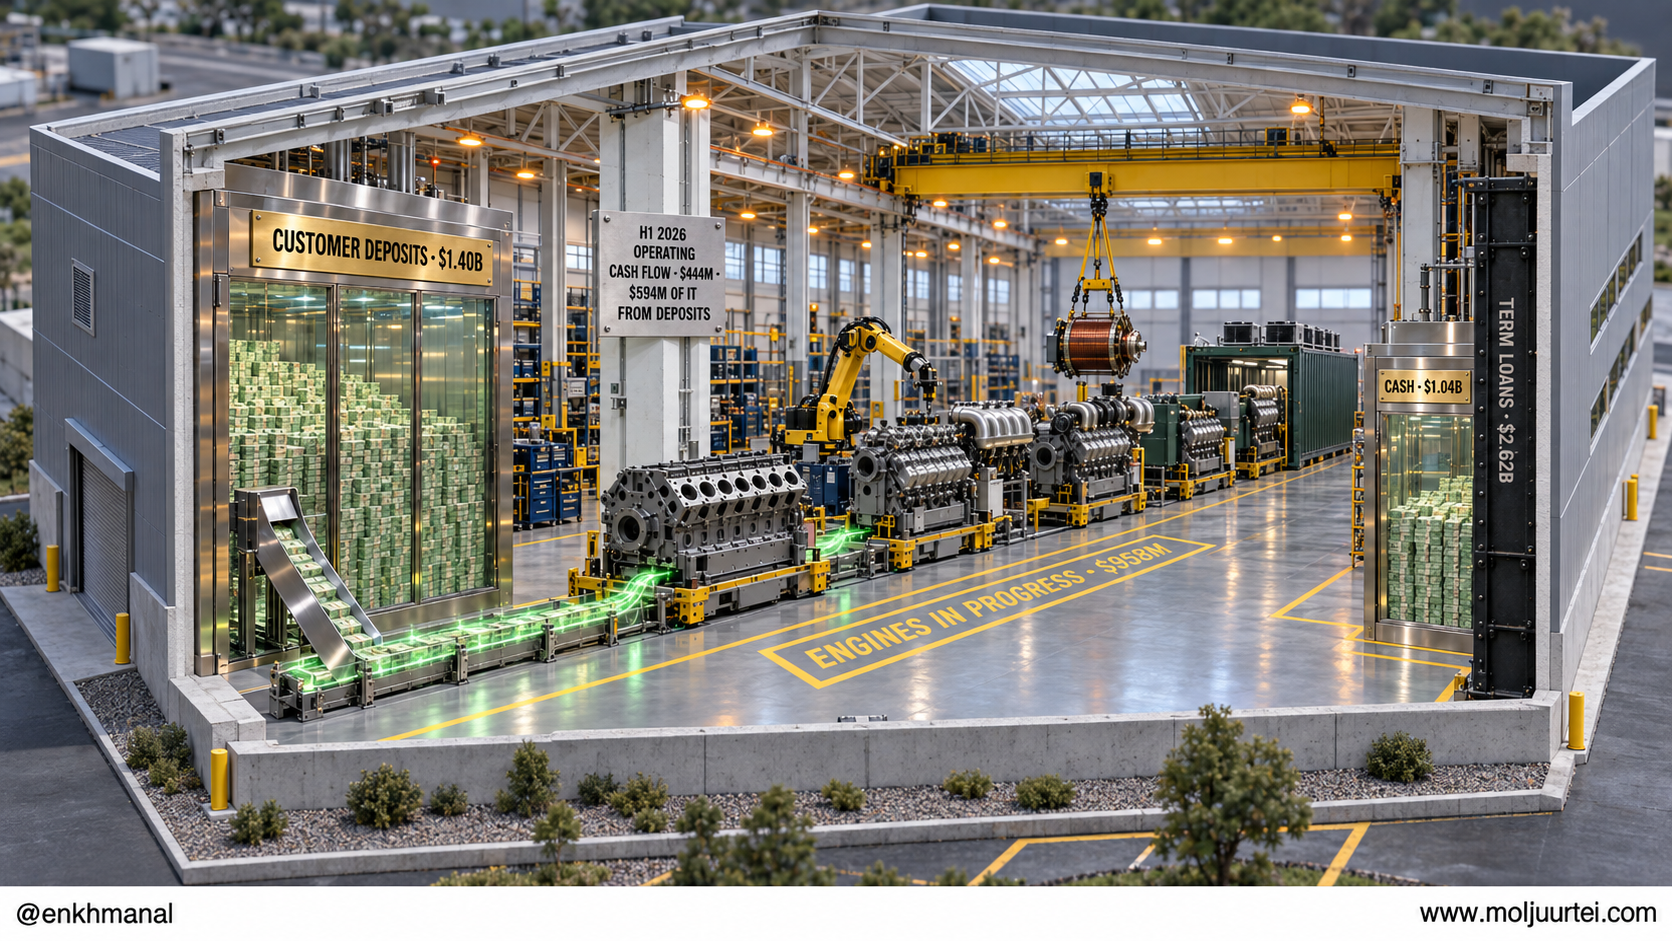
Ашгийн тооноос мөнгөн урсгал нь илүү нарийн учиртай бөгөөд тэр ялгаа бизнесийн загварыг тайлбарлана. INNIO 2025 онд $549 сая тохируулсан EBITDA-гаас $547.9 сая үйл ажиллагааны мөнгөн урсгал буюу 100%-ийн хөрвөлт үзүүлсэн. 2026 оны эхний хагаст $294.8 сая EBITDA-гаас $443.6 сая мөнгөн урсгал буюу 150%-ийн хөрвөлт гарчээ. Гэхдээ аль алинд нь хэрэглэгчдийн урьдчилгаа гол нөлөөтэй. Хөдөлгүүр захиалахдаа төлсөн урьдчилгааг бүртгэдэг гэрээний өр төлбөр 2025 онд $506.1 сая, 2026 оны эхний хагаст $594.5 саяар нэмэгдэж, 6-р сарын балансад $1,397 сая болсон. Энэ өсөлтийг хасвал 2025 оны үйл ажиллагааны мөнгөн урсгал ойролцоогоор $42 сая, дараагийн эхний хагасынх −$151 сая болно. Учир нь захиалсан боловч нийлүүлээгүй хөдөлгүүрүүд үйлдвэрт хуримтлагдаж, бараа материал $379.7 саяар өссөн. 2025 оны $397 сая, эхний хагасын $349 сая чөлөөт мөнгөн урсгал нь банканд байгаа бодит мөнгө мөн боловч үүний хариуд компани хөдөлгүүр нийлүүлэх үүрэгтэй. «Урьдчилгаа үйлдвэрлэлийн мөнгөн урсгалыг эерэг байлгадаг» гэдэг нь баланс дээр $1.04 тэрбум бэлэн мөнгөний эсрэг $1.40 тэрбум хэрэглэгчийн урьдчилгаа, дээр нь $2.62 тэрбум хугацаат зээл байна гэсэн үг. Цэвэр өр EBITDA-ийн 2.7× бөгөөд компанийн 2.0× зорилтоос өндөр; тэр зорилт нь зээлийн заавал биелүүлэх гэрээний нөхцөл биш. Компани өргөтгөлийг өөрийн мөнгөөр санхүүжүүлнэ гэж тайлбарлаж байгаа ч мөнгөний эх үүсвэр нь хэрэглэгчид юм.
Сая тайлагнасан улирал өсөлтийн үндэслэлийг батлах олон тоотой ч нэг чухал тайлбар дагалдана. $937.7 сая орлого шинжээчдийн дундаж төсөөллөөс 6%, $172.3 сая тохируулсан EBITDA 18% давсан. Тоног төхөөрөмжийн шинэ захиалга $2.3 тэрбумын дээд амжилтад хүрсэн бөгөөд 1.1 GW-ын том захиалга үүний 30%-д ч хүрэхгүй. 2026 оны орлого, ашгийн төсөөлөл хоёулаа зах зээлийн хүлээлтээс өндөр, чөлөөт мөнгөн урсгал $205 сая байв. Харин GAAP-аар жилийн өмнөх $62.4 сая цэвэр ашгийн оронд $16.9 сая алдагдал гарсан. Үүнд IPO-ийн $81 сая зардал, IPO-оос өмнөх урамшууллын хөтөлбөрийн $61.5 сая зардлын хуримтлал, евро ашигладаг нэгжүүдийн долларын зээл дээрх хэрэгжээгүй валютын алдагдлаас хоёр дахин өссөн $52.9 сая хүүгийн зардал нөлөөлжээ. Эдгээр нь ийм хэмжээгээр давтагдахгүй гэсэн үндэслэлээр сүүлийн арван хоёр сарын EV/EBITDA 31× үзүүлэлт нь 2027 оны бизнесийг худалдан авч буй бодит үнэлгээг хэт өндөр харагдуулдаг.
Хэрэглэгч, өрсөлдөгч, нийлүүлэгчдийн мэдээлэл нэг хомсдлыг тус тусын өнцгөөс шууд баталж байна. Хэрэглэгчдийн талд $IREN гурван жилийн GPU гэрээний үнэ 11-р сараас хойш ойролцоогоор 125% өсөж, 2026 оны хүчин чадал бүрэн захиалагдсан гэж мэдээлсэн. $CORZ нийт 1 GW гэрээнийхээ 437 MW-д төлбөр авч эхэлсэн бөгөөд $AMD нэмэлт 2 GW-ын эрхтэй. INNIO-ийн хөдөлгүүрийн цахилгаан нь эдгээр гэрээний үйлчилгээг ажиллуулах орц юм. Өрсөлдөгчдийн талд $GEV гүйцэтгэх захирал Laguna хурал дээр эрэлтийн бодит дохио нь «хэрэглэгчдийн бидэнд өгч буй мөнгө» гэж хэлсэн. Эхний хагаст 40 GW хийн турбины хүчин чадлын тохиролцоо хийгдэж, одоо 2032 оны нийлүүлэлтийн хуваарь зарж байгааг дурдсан нь 2027 оны төсөл яагаад INNIO-г сонгох шалтгааныг тайлбарлана. Нийлүүлэгчдийн талд турбин үйлдвэрлэгчдийн халуун хэсгийн далбааг цутгадаг Doncasters 8-р сарын 11-нд өөрийн хүчин чадал 2029 онд хоёр дахин нэмэгдэх хүртэл аж үйлдвэрийн хийн турбины захиалгыг хэрэглэгчдэд хуваарилан нийлүүлэх горимд орсноо мэдэгдсэн. Нийлүүлэлтийн хэлхээний гурван өөр цэгээс ижил хомсдлыг дүрсэлж байна.
Удирдлага ба гүйцэтгэлийн түүх
Үйл ажиллагааны гүйцэтгэл сайн. Berlien, Schulze нар 2023 онд $2.0 тэрбумын орлоготой байсан салгаж худалдсан бизнесийг гурван жилийн дараа $3.85 тэрбумын төсөөлөлтэй болгожээ. IPO-ийн танилцуулгын үеийн 3.5 GW-аас 10 GW хүрэх, өөрийн мөнгөн урсгалаар санхүүжүүлэх, оны эцэст тоног төхөөрөмжийн маржиныг арав гаруй хувийн дээд түвшинд хүргэх тоонуудыг анхны тайлангийн хурлаар дахин баталсан. Гэхдээ хоёр зүйлийг тодорхой хэлэх хэрэгтэй. Нэгдүгээрт, энэ баг долоон жил хувийн хөрөнгө оруулалтын сангийн эзэмшилд бизнесийг удирдсан бөгөөд санхүүжилтийн бүтэц нь тэр эзэмшигчийн шийдвэрүүдийн үр дүн: $2.6 тэрбум хугацаат зээл, 2026 оны 2-р сарын дахин санхүүжилт, 2023 оны урамшууллын зардлын хуримтлал үүсгэсэн IPO-оос өмнөх 25,000 хувьцааны бүтэц, 6-р сарын IPO нь бүхэлдээ хуучин эзэмшигчдийн хувьцааны борлуулалт байсан явдал. Хоёрдугаарт, Form 4 тайлангийн бүртгэлд зөвхөн 2026 оны 6-р сарын анхны мэдүүлэг, хувьцааны урамшууллын хөтөлбөр байна. Хувьцаа $17–$43 хооронд арилжаалагдсан хугацаанд удирдлагын хэн нь ч нээлттэй зах зээлээс хувьцаа аваагүй, зараагүй. Үүсгэн эзэмшигч сангийн хувьцаа зарах хориг 12-р сард дуусах нь энэ түүхэн баримтыг өөрчлөхгүй.
Эрсдэл ба үндэслэл өөрчлөгдөх нөхцөл
Хөрөнгө оруулалтын үндэслэлийг өөрчлөх нөхцөлүүд: тоног төхөөрөмжийн шинэ захиалга борлуулалтын орлогоос нь хоёр улирал дараалан бага гарах; 2-р сард гарах дөрөвдүгээр улирлын тайланд тоног төхөөрөмжийн маржин 15%-иас доогуур хэвээр байх; гигаваттын хэмжээний захиалгын аль нэг цуцлагдах эсвэл хугацааг нь шилжүүлснийг мэдээлэх; эсвэл гол эзэмшигч хувьцаагаа зах зээлд зарахдаа маш их хямдруулах. Сүүлийнх нь хувьцааг худалдан авч буй талууд 2028 оны талаар хөдөлгүүр захиалж буй хэрэглэгчдээс өөр хүлээлттэй байгааг илэрхийлж болно.
Ханш, техникийн түвшин ба опцион
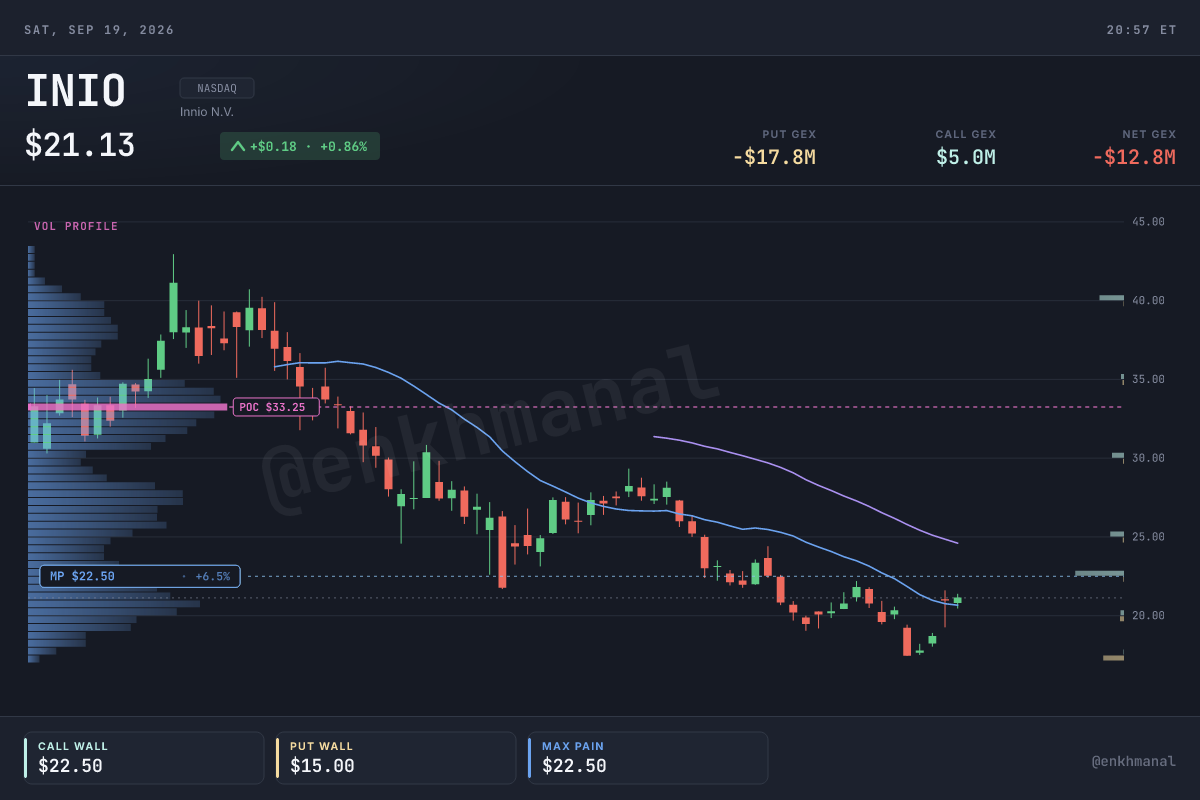
График нь IPO-оос хойших гурван сарын түүхтэй. Анхны санал болголтын үнэ $27, арилжааны нээлт $31, эхний өдрийн хаалт $33.30 байв. Индекс дагасан худалдан авагчид, өсөлтийн эрчийг дагасан сангууд орж ирэхэд 6-р сарын 22-нд $42.95 хүрсэн. Дараа нь анхны нийтэд нээлттэй улирлын тайлангийн маржины бууралт AI-тай холбоотой хувьцааны зуны уналттай давхцаж, арван хоёр долоо хоног буурсаар 9-р сарын 14-нд $17.45 болов. Тэр доод ханшийн дараа 450 MW захиалгын мэдээ долоо хоногийн 13%-ийн өсөлт авчирч $21.15-аар хаасан. Энэ нь 20 өдрийн дундаж $20.67-оос дээш, 50 өдрийн дундаж $24.60-аас доогуур. Гол түвшнүүд: $17.45 нь доод ханш, зах зээл хөрөнгө оруулалтын үндэслэлд эргэлзсэн цэг; $22.50 нь 9-р сарын тогтворжсон хүрээний дээд хязгаар, эхний эсэргүүцэл; $27 нь IPO үнэ буюу анхны худалдан авагчдын алдагдал арилгах түвшин; $33 нь эхний өдрийн хаалт орчим. 21%-ийн сэргэлтийн дараа RSI 47 байгаа нь төвийг сахисан дохио.
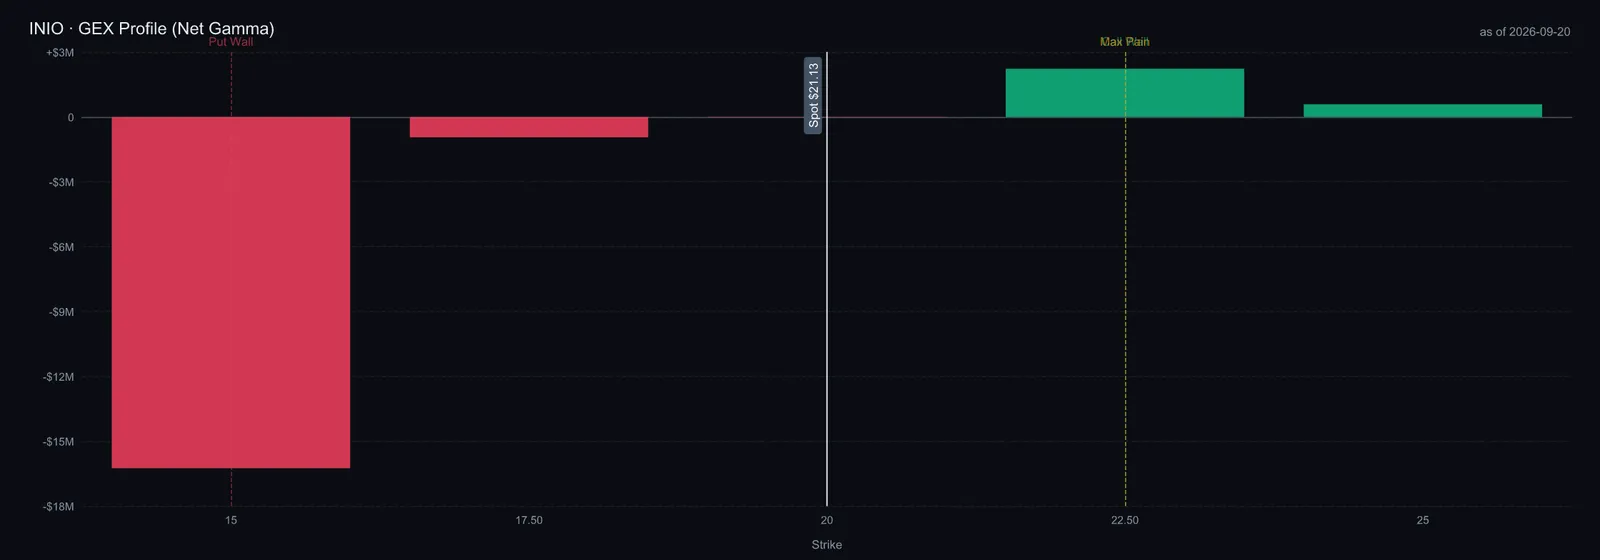
Опционы зах зээл жижиг, нэг талдаа төвлөрсөн байна. Бүртгэлтэй таван дуусах хугацаанд 19,940 пут, 3,133 колл гэрээ нээлттэй; пут-коллын харьцаа 6.4. net GEX ойролцоогоор −$13 сая: мөнгөн дүн бага ч сөрөг. Энэ нь пут зарсан дилерүүд эрсдэлээ хаахын тулд хувьцааг шортолж, ханш сулрахад нэмж зарах чиглэлд ажиллаж болохыг илэрхийлнэ. call wall нь $22.50, max pain мөн тэнд. put wall нь 9-р сарын доод ханшаас доогуур $15. Ийм жижиг опционы багцаас gamma flip тодорхой гарахгүй. Ойролцоогоор 104 сая чөлөөтэй арилжаалагдах хувьцааны 15.7% нь богино борлуулалтад байна. Деривативын зах зээл шинэ захиалгаас илүү хувьцааны нийлүүлэлт нэмэгдэх үйл явдалд бэлтгэж буй гэсэн тайлбар үүнээс гарна. Путууд нь хувьцаа зарах хориг дуусах эрсдэлийн хамгаалалт бөгөөд зах зээлийн гол асуулт $17.45 доод ханшаас илүү 12-р сарын үйл явдалд байна. Q3 тайлангийн дараа $22.50-оос дээш хаавал IPO үнээс доош байгаа гол эсэргүүцлийг давна.
Үнэлгээ ба манай дүгнэлт
Компани 10-K жилийн тайлан хараахан гаргаагүй тул үнэлгээг анхны санал болголтын танилцуулга болон 10-Q улирлын тайланд тулгуурлан тооцов. Энэ жилийн төсөөллөөр $INIO нь EV/EBITDA 23.9×, EV/борлуулалтын орлого ойролцоогоор 4.5× үнэлгээтэй. Өөрийн гурван сарын түүхэнд 9-р сарын доод ханш дээр 22×, 6-р сарын дээд ханш дээр 44× хүрсэн тул өнөөгийн түвшин тэр хүрээний доод аравны нэгт байна. Өөрийн түүхтэй харьцуулахад хямд боловч хамгийн ойрын хөдөлгүүр үйлдвэрлэгчидтэй харьцуулахад заавал тийм биш: Cummins сүүлийн арван хоёр сарын EBITDA-ийн 15.7×, Caterpillar 25× үнэлгээтэй. Харин ижил цахилгааны хомсдлыг нөхөж буй $GEV 62×, $BE 187× тул тэдэнтэй харьцуулахад INNIO-ийн үнэлгээ бага. Манай 2027 оны тооцоо нь ойролцоогоор $5.0 тэрбум орлого, 21%-ийн маржин буюу $1.05 тэрбум EBITDA. Үүнийг хүчин чадал 7 GW руу өсөх, тоног төхөөрөмжийн төсөөлсөн арав гаруй хувийн дээд түвшний маржин бүтэн жил хэрэгжихэд тулгуурласан. Ингэвэл үржүүлэгч 16.6× болж, арав дахин удаан өсөж буй Cummins-ийн өнөөгийн түвшинтэй ойртоно. Нийтэд нээлттэй болсноос хойших эхний хагас жил нэг удаагийн зардлаас алдагдалтай тул сүүлийн хугацааны P/E буюу үнэ-ашгийн харьцаа энд утгагүй.
Хоёр жилийн дараах гурван хувилбарыг ижил аргаар тооцов: 2028 оны тохируулсан EBITDA-г үнэлгээний үржүүлэгчээр үржүүлж, цэвэр өрийг хасаад, шингэрүүлэлт тооцсон ойролцоогоор 760 сая хувьцаанд хуваана.
Магадлалаар жигнэсэн үнэ ойролцоогоор $31 буюу сүүлийн хаалтаас 47% өндөр. Гэхдээ сөрөг хувилбар бодитой их алдагдалтай. Манай дүгнэлтээр $INIO хөрөнгө оруулах үндэслэлтэй бөгөөд хоёр үе шаттай авах арга тохирно: эхний хэсгийг одоо, өөрийн доод ханш орчимд л харж байсан бөгөөд арав дахин удаан өсөлттэй Cummins-ийн үнэлгээтэй ойр үржүүлэгч дээр; үлдсэн хагасыг гол эзэмшигчийн хувьцаа зарах хориг дууссаны дараа. 12-р сард хуучин эзэмшигчдийн хувьцааг хорь гаруй долларын доод түвшинд зах зээлд байршуулбал 6-р сарын IPO худалдан авагчдад байгаагүй боломж болно. 10-р сарын 27-ны Q3 тайлан тоног төхөөрөмжийн маржин арав гаруй хувийн дээд түвшин рүү дөхөж, шинэ захиалга орлогоос өндөр хэвээр байгааг харуулах ёстой. Тэгвэл эхлээд $22.50 call wall түвшнийг давна гэсэн хүлээлттэй. INNIO-ийн хөдөлгүүр AI цахилгаан хангамжийн шинэ байгууламжуудын үндсэн нэгж болжээ. Дараагийн гурван жилийн гол асуулт нь дэлхий илүү олон хөдөлгүүр хүсэх эсэх бус, Jenbach болон Waukesha тэдгээрийг хангалттай хурдан үйлдвэрлэж чадах эсэх юм. Хэрэглэгчид $1.4 тэрбум урьдчилгаа төлсөн нь эрэлтдээ хэр итгэлтэй байгааг харуулна.