$HALO — Олон цагийн дуслыг таван минутын тариагаар орлуулдаг фермент
Арьсан доорх гиалуронаны саадыг түр задлах зориулалтаар зөвшөөрөгдсөн хүний цорын ганц ферментийг $HALO эзэмшдэг. Түүний ачаар дэлхийн хамгийн том биологийн эмүүдийн арав нь одоо арьсан доор тарьдаг хэлбэртэй болжээ. Өнгөрсөн улиралд технологи ашиглуулсны төлбөрийн орлого 50% өссөн. Компани энэ орлого цаашдаа хэзээ, хэрхэн буурахыг ч тайлбарласан. Гэтэл үйл ажиллагааны ашгийн түвшин нь 66% хүрсэн бизнесийг зах зээл ирэх жилийн ашгийнх нь ойролцоогоор 12× үржүүлэгчээр үнэлж байна.
Юу өөрчлөгдөв?
Орчин үеийн анагаах ухааны хамгийн үр дүнтэй эмүүдийн заримыг ууж хэрэглэж болдоггүй. Моноклональ эсрэгбие буюу нэг төрлийн байг онилон таних уургийн молекул ойролцоогоор 150,000 дальтон жинтэй. Энэ нь аспирины нэг молекулаас 400 орчим дахин том бөгөөд ходоод түүнийг бусад уургийн адил задална. Иймээс гучин жилийн турш судсанд зүү тавьж, өвчтөнийг хэдэн цагаар суулган дусаах арга хэрэглэж ирсэн. Даратумумабын эхний тунг хийхэд гурваас долоон цаг, трастузумаб хийхэд ерэн минут шаардагдана. Үүнд дуслын өрөө, сувилагч, уут бүрийн эмийг гараар найруулдаг эмийн сан хэрэгтэй. Биологийн эм цөөн хэрэглэгддэг үед энэ арга боломжийн байв. Харин нэг эмнэлэг олон миеломтой өвчтөнийг сар бүр, олон жилийн турш хүлээн авч, эмийн тунг нь граммаар хэмжих болсон нөхцөлд хүчин чадал хүрэлцэхээ болино.
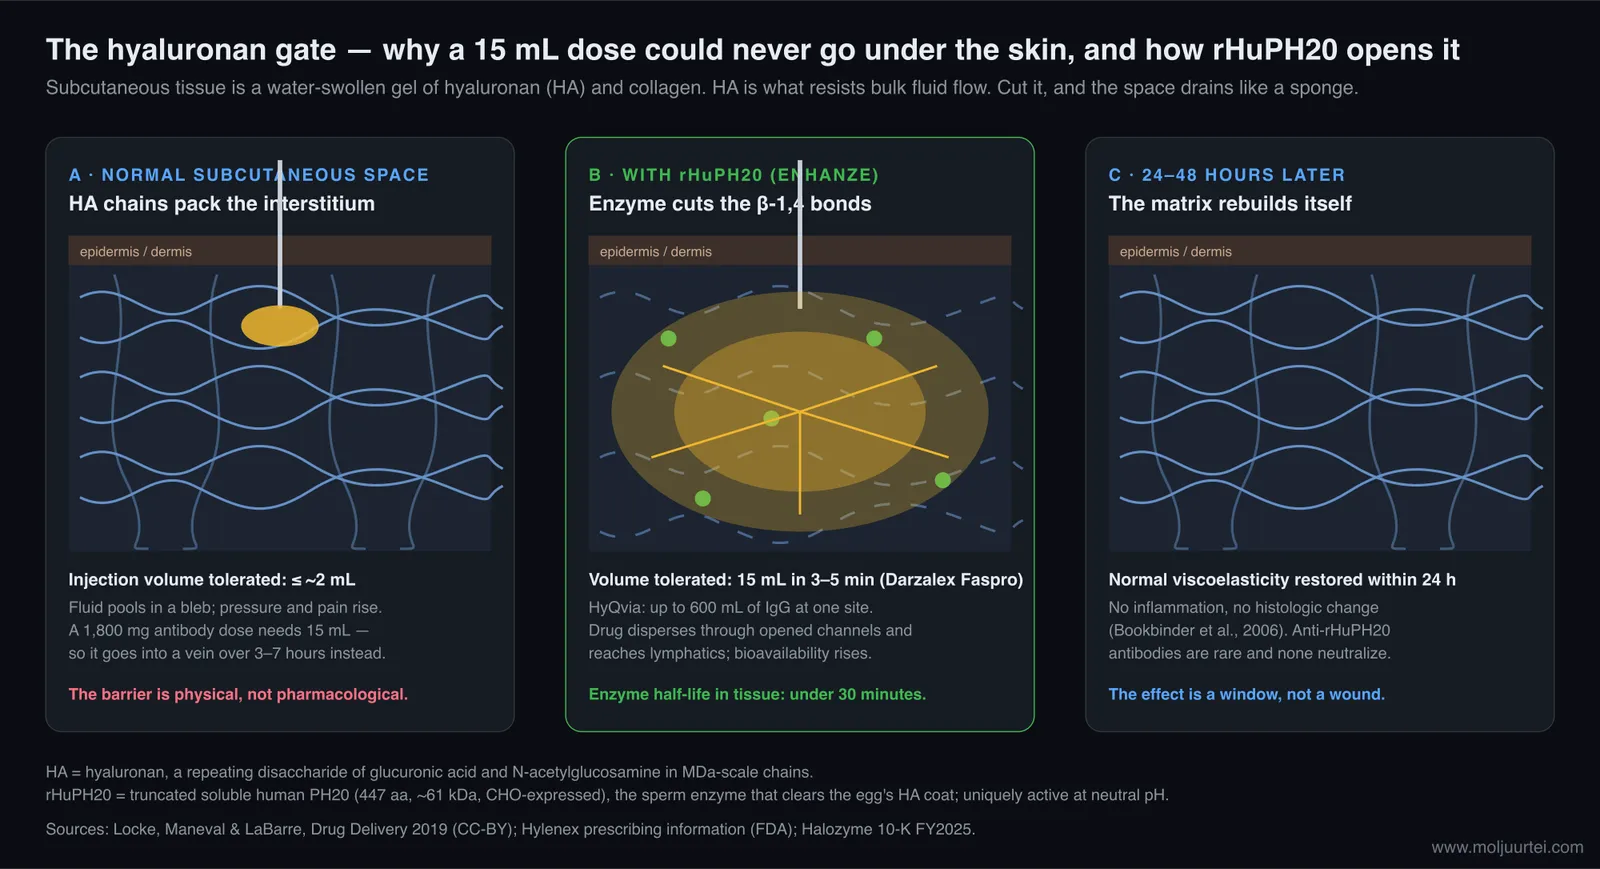
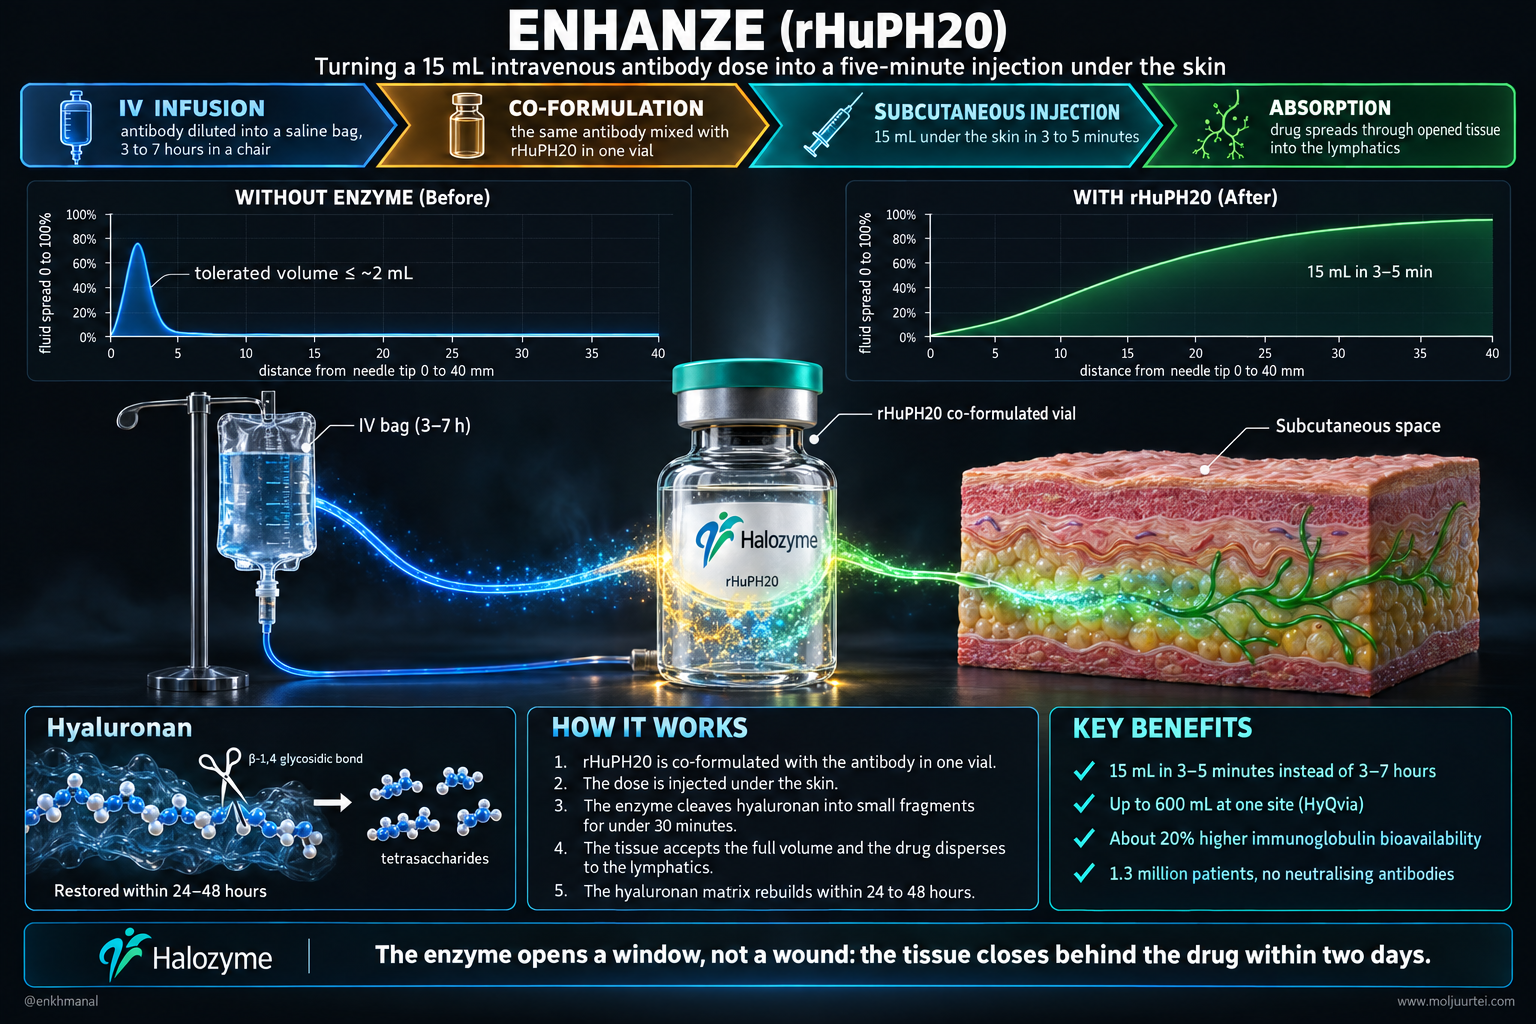
Эхлээд үндсэн ойлголтоо тайлбарлая. Биологийн эм (biologic) нь колбонд химийн урвалаар нийлэгжүүлэхийн оронд амьд эсээр ургуулан гаргаж авдаг уургийн эм юм. Судсаар дусаахдаа уг уургийг давсны уусмалтай уутанд шингэлж, судсанд аажмаар оруулдаг. Судсаар их хэмжээний шингэн өгөх боломжтой учраас ийм аргыг хэрэглэдэг. Арьсан доорх эд нь арьсны яг доор байрлах өөхөн болон холбогч эдийн давхарга бөгөөд сувилагч томуугийн тариа хийдэг хэсэгтэй зүйрлэн ойлгож болно. Гиалуронан (hyaluronan) энэ эдийн завсрыг дүүргэж, ус тогтоон барьдаг. Арьс уян байдаг, мөн ойролцоогоор хоёр миллилитрээс их шингэнийг арьсан доор тарихад бөөгнөрч, өвдөж, цааш тархахгүй байдгийн шалтгаан нь энэ. Гиалуронидаза бол гиалуронаныг задалдаг фермент. $HALO компанийн үйлдвэрлэдэг rHuPH20 нь хүний энэ ферментийн рекомбинант хувилбар юм.
Салбар хоёр миллилитрийн хязгаарт тааруулан ажиллахын оронд тэр хязгаарыг арилгаж болохыг олж мэдсэн нь гол өөрчлөлт байлаа. 2020 онд АНУ-ын Хүнс, эмийн удирдах газар (FDA) даратумумабыг rHuPH20 ферменттэй нэг найрлагад оруулсан Darzalex Faspro эмийг зөвшөөрөв. Өмнө нь олон цаг шаардагддаг байсан 15 mL тунг гурваас таван минутад тарих боломжтой болж, эмчилгээнд хариу өгөх хувь хэвээр үлдсэн. Дөрвөн жилийн дотор аль хэдийн стандарт эмчилгээнд тооцогдож байсан, $14 тэрбум борлуулалттай энэ эмийн 90%-иас илүү нь арьсан доорх хэлбэрт шилжжээ. Roche эхлээд Herceptin, дараа нь Phesgo, Ocrevus дээр ижил өөрчлөлт хийсэн. Bristol компани Opdivo дээр хэрэгжүүлэв. Argenx Vyvgart Hytrulo эмээ гаргалаа. Үр дүн нь тухай бүр ижил: анхдагч үйлдвэрлэгч өвчтөнөө хадгална, эмнэлгийн дуслын суудал чөлөөлөгдөнө, эмчилгээний зардал төлөгч сувилахуйн үйлчилгээнд бага мөнгө зарцуулна. Харин хожим зах зээлд орж ирэх биологийн ижил төст эм (biosimilar) өвчтөнд илүү таалагддаг хувилбартай өрсөлдөх шаардлагатай болно.
Томоохон биологийн эмийн зах зээлд өрсөлдөх хугацааг уртасгах үндсэн арга нь одоо энэ болжээ. 2015 онтой харьцуулахад өнөөдөр хөрөнгө оруулах боломж илүү бодит болсон шалтгаан нь цар хүрээ юм. Компанийн тооцоогоор, зах зээлд гарсан ENHANZE технологитой арван бүтээгдэхүүний судсаар болон арьсан доор хэрэглэдэг хэлбэрүүдийн нийлбэр борлуулалт 2028 он гэхэд ойролцоогоор $30 тэрбум хүрнэ. Өөр арван гурван бүтээгдэхүүн хөгжүүлэлтийн шатанд байна. $HALO өнгөрсөн өвөл худалдаж авсан дараагийн үеийн найрлага бэлтгэх хоёр технологи нь rHuPH20 дангаараа хараахан шийдэж чадахгүй байгаа тунгийн асуудлыг онилжээ. Эдгээр шинэ эмд хэрэгтэй ферментийг нэг компани нийлүүлж, бүтээгдэхүүн бүрийн борлуулалтаас ашиглуулсны төлбөр авдаг. Тэр компани нь $HALO. Үүнийг хэрхэн хийдгийг энэ судалгаанд шинжлэх ухааны үндсээс нь тайлбарлана.
Хөрөнгө оруулалтын үндэслэл
Бид $HALO компанийг технологио ашиглуулсны төлбөрөөр орлого олдог технологийн компани гэж үзэж байна. Харин зах зээл төлбөрийн орлогыг нь үнэлэхдээ түүнийг бий болгож буй технологийг дутуу тооцож байна.
Технологийн давуу тал нь аюулгүй хэрэглээний арван таван жилийн мэдээлэлтэй ганц молекулд бий. rHuPH20 нь дэлхийд зөвшөөрөгдсөн цорын ганц рекомбинант хүний гиалуронидаза. Уг ферментийг агуулсан арван бүтээгдэхүүнийг 1.3 сая гаруй өвчтөнд хэрэглэсэн бөгөөд тэр мэдээлэлд ферментийг саармагжуулах эсрэгбиеийн дохио илрээгүй. Эмийг арьсан доорх хэлбэрт шилжүүлэхийг хүссэн өрсөлдөгч бүр технологийг нь лицензээр авах, өөр хувилбар зохион бүтээх, эсвэл бага тунгаар хязгаарлагдах гэсэн сонголттой. $MRK Keytruda эмдээ өөрчилсөн фермент ашиглах замыг сонгосон. Үүнийг үргэлжлүүлэхийн тулд одоо хоёр тивд патенттай холбоотой арван таван маргаан, бүтээгдэхүүний хэрэглээг хориглуулах гурван нэхэмжлэлд оролцож байна. Анхны технологи ямар үнэ цэнтэйг энэ харуулна.
Өсөлтийн үндэс нь тоон үзүүлэлтээс харагдана. Технологи ашиглуулсны төлбөрийн орлого (royalties) FY22 онд $360 сая байсан бол FY25 онд $868 сая болжээ. Удирдлага 2026 онд $1.22–$1.25 тэрбум, 2028 онд $1.46–$1.51 тэрбум хүрнэ гэж таамаглаж байна. Энэ тооцоо зөвхөн зөвшөөрөгдсөн арван бүтээгдэхүүнд тулгуурладаг. Хөгжүүлж буй арван гурван бүтээгдэхүүн, Hypercon, Surf Bio-ийн орлогыг огт оруулаагүй. Хамгийн сүүлд гарсан дөрвөн бүтээгдэхүүн болох Ocrevus Zunovo, Opdivo Qvantig, Rybrevant SC, Tecentriq Hybreza-ийн үзүүлэлт Q2-т өмнөх улирлаас 80% өссөн. Тэдгээр нь түүхэн жишгээр долоогоос арван жил үргэлжилдэг өсөлтийнхөө эхний арван найман сард явж байна.
Салбарын бүтцийн өөрчлөлтийг биологийн ижил төст эмийн давалгаа болон АНУ-ын Инфляцыг бууруулах тухай хууль (IRA) хамтдаа бий болгож байна. 2028–2032 онд патентын хугацаа нь дуусах $5 тэрбум борлуулалттай эсрэгбиеийн эм эзэмшдэг үйлдвэрлэгч бүр ижил төст эм үйлдвэрлэгч хуулбарлаж чадахгүй шинэ хувилбар хайж байна. Өөрийн тусдаа патентаар хамгаалагдсан, арьсан доор тарьдаг хосолсон найрлага нь салбарын олсон хамгийн оновчтой шийдэл болжээ. $HALO 2026 оны эхний хагаст таван гэрээ байгуулсны дотор $GSK компанийн анхны эсрэгбие-эмийн нэгдэл, нуклейн хүчлийн анхны хөтөлбөр багтсан нь энэ эрэлт бодит гэрээ болж буйг харуулна.
Хөрөнгө оруулалтын гол таамаглал нь rHuPH20 молекулын найрлагын патент 2027 онд дууссан ч ашиглуулсны төлбөрийн орлого өссөөр байна гэсэн санаа. Учир нь төлбөр авах эрх нь 2032 он болон түүнээс хойш хүчинтэй бүтээгдэхүүн тус бүрийн хосолсон найрлагын патентад тулгуурладаг. Hypercon, Surf Bio 2030 оноос өсөлтийн шинэ эх үүсвэр болно. Үйл ажиллагааны ашгийн түвшин 60%-иас дээш, чөлөөт мөнгөн урсгалд шилжих хувь 70% байхаар таамаглаж буй бизнесийн үнэлгээ 12×-оос ийм чанартай, хуримтлагдан өсдөг төлбөрийн урсгалд илүү тохирох түвшинд хүрнэ гэж бид үзэж байна. Алдах эрсдэл хаана байгааг компани өөрөө тодорхой хэлсэн: одоогийн бүтээгдэхүүнүүдийн нийт хугацааны төлбөрийн орлогын 66% нь 2026–2032 онд, ердөө 9% нь түүнээс хойш орж ирнэ. Иймээс 2032 оноос хойших орлогыг дараагийн үеийн технологиор шинээр бий болгох ёстой.
Бизнес ба салбарын нөхцөл
$HALO гурван төрлийн орлого олдог бөгөөд эхнийх нь хамгийн том. Технологи ашиглуулсны төлбөр нь түншийн ENHANZE бүтээгдэхүүн бүрийн цэвэр борлуулалтын нэг оронтой тооны дунд хэсэгт харгалзах хувь байдаг. Улирал бүр төлөгдөж, бүтээгдэхүүн зах зээлд гарснаас хойш дор хаяж арван жил үргэлжилнэ. Бүтээгдэхүүн тус бүрийн патент энэ хугацааг сунгадаг. FY25 онд $867.8 сая буюу борлуулалтын орлогын 62% байсан бол зургаадугаар сард дууссан ганц улиралд $307.7 сая хүрч, өмнөх оны мөн үеэс 50% өсжээ. Бүтээгдэхүүний борлуулалт нь түншүүдийн эмтэй хамт найруулах зориулалттай rHuPH20 ферментийг бөөнөөр нийлүүлэхээс гадна өөрийн бүтээгдэхүүнүүдээс бүрдэнэ. Үүнд долоо хоног бүр хэрэглэдэг тестостероны автомат тариур XYOSTED, эмнэлгүүдэд дангаар нь нийлүүлдэг Hylenex фермент багтана. Хамтын ажиллагааны орлого нь гэрээний эхний төлбөр болон тодорхой үе шат биелэхэд авдаг төлбөр. 2026 оны таван гэрээнээс Q2-т $35.5 сая орсон. Энэ нь хамгийн жигд бус орлогын төрөл тул удирдлага шинжээчдэд болгоомжтой тооцохыг зөвлөдөг.
Түншүүдийн жагсаалт томоохон эмийн компаниудын индекс мэт харагдана: $JNJ (Darzalex Faspro, Rybrevant SC), Roche (Herceptin SC, Phesgo, Ocrevus Zunovo, Tecentriq Hybreza), $BMY (Opdivo Qvantig), $ARGX (Vyvgart Hytrulo), $TAK (HyQvia). Хөгжүүлэлтийн шатанд $PFE, $ABBV, $GSK, $INCY, $LLY, $VRTX, $ORKA бий. Гол бүтээгдэхүүн нь Darzalex: FY25 онд ойролцоогоор $483 сая буюу ашиглуулсны төлбөрийн орлогын 56%-ийг бүрдүүлсэн. $JNJ компанийн Darzalex-ийн борлуулалт $14.3 тэрбум бөгөөд 90%-иас илүү нь одоо Faspro хэлбэртэй. $JNJ уг бүтээгдэхүүний борлуулалтыг 2028 он гэхэд $18 тэрбумаас давна гэж таамагласан бөгөөд гуравдугаар сард Tecvayli-тай хослуулан хоёрдугаар шатны эмчилгээнд хэрэглэх шинэ заалт нэмсэн. Roche-ийн Herceptin, Perjeta хоёрыг тогтмол тунгаар хослуулсан Phesgo эм 2.4 тэрбум швейцар франкийн борлуулалтаас $105.6 сая төлбөр авчирсан. Арьсан доорх хэлбэрт шилжсэн хувь 54%-аас 60% руу нэмэгдэж байна.
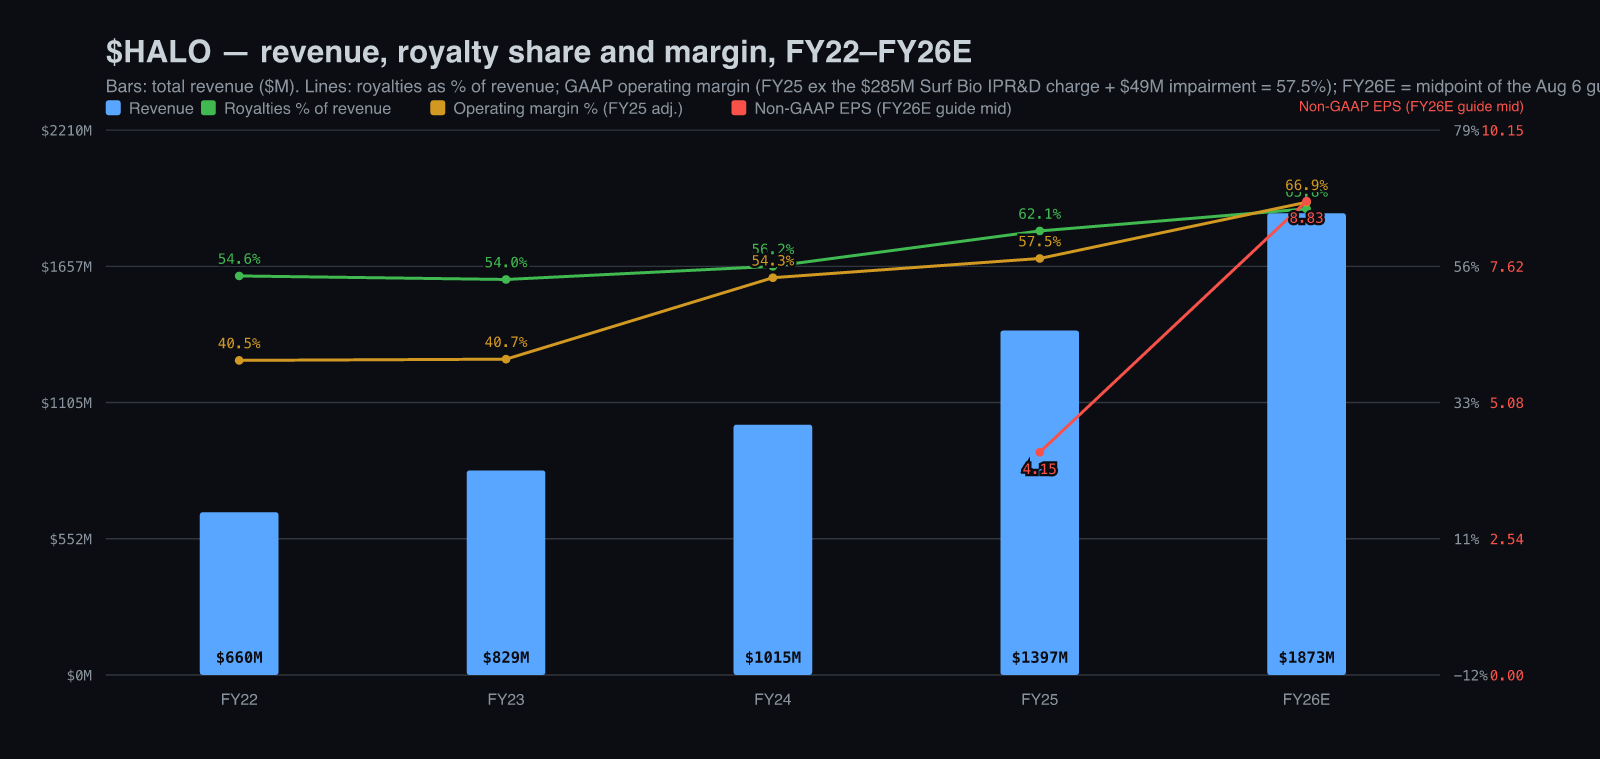
Төлбөрийн орлогын эзлэх хувь нэмэгдэхээр ашиг, алдагдлын тайлан хэрхэн өөрчлөгддөг нь энд харагдана. Борлуулалтын орлого FY22 оны $660 саяас FY25 онд $1,397 сая болж өссөн. Ашиглуулсны төлбөрийн эзлэх хувь 55%-аас 62% хүрсэн. Нэг удаагийн зүйлсийг тохируулсан үйл ажиллагааны ашгийн түвшин 40%-аас 50%-ийн дээд хэсэгт хүрч, FY26 оны таамаглал 60%-ийн дээд хэсгийг зааж байна. FY25 оны нягтлан бодох бүртгэлийн нийтээр хүлээн зөвшөөрсөн зарчмаар тооцсон (GAAP) үйл ажиллагааны ашиг $469 сая байгаа нь бага мэт харагдана. Гэвч үүнд Surf Bio-ийн дуусаагүй судалгаа, хөгжүүлэлтийн $284.9 сая зардал болон хуучин Antares хөтөлбөрийн $48.7 сая үнэ цэнийн бууралтыг тусгасан. Тэдгээрийг хасвал үндсэн ашгийн түвшин аль хэдийн 55%-иас давсан байв. Компани 423 ажилтантай. Борлуулсан бүтээгдэхүүний өртөг нь үндсэндээ гэрээт үйлдвэрүүдээр үйлдвэрлүүлэн килограммаар нийлүүлдэг ферментээс бүрддэг.
Улирлаар нь задалж харвал орлогын бүтэц хаана өөрчлөгдсөн нь тодорхой болно. Ашиглуулсны төлбөр Q3 2025 онд $236.0M буюу жилийн өмнөхөөс +52%, Q4 2025 онд $258.0M (+51%), Q1 2026 онд $240.7M (+43%), Q2 2026 онд $307.7M (+50%) байв. Харгалзах нийт борлуулалтын орлого нь $354.3M, $451.8M, $376.7M, $481.0M. Ашиглуулсны төлбөр нийт орлогын Q3 2025 онд 67%, Q4-т 57%, Q1 болон Q2 2026 онд тус бүр 64%-ийг эзэлсэн. Q4-ийн бууралт нь төлбөрийн орлого суларснаас бус, эмийн идэвхт бодисын нийлүүлэлт тухайн улиралд ихэссэнтэй холбоотой. GAAP үйл ажиллагааны ашгийн түвшин дараалан 61.5%, алдагдалтай, 49.0%, 59.8% гарчээ. Алдагдалтай улиралд Surf Bio-ийн $284.9M зардлыг бүртгэсэн. Хүү, татвар, элэгдэл, хорогдлын өмнөх тохируулсан ашгийн (EBITDA) түвшин 70%, уг зардлыг хасвал 68%, дараа нь 61%, 68% байв. Эхний улиралд төлбөрийн орлого, ашгийн түвшин буурсан нь бизнес доголдсоны шинж биш, давтагддаг улирлын онцлог юм. Q1 2025 оны $264.9M орлого мөн Q4 2024 оны $298.0M-оос буурсан ч дараагийн гурван улирал бүр дээд үзүүлэлт тогтоосон.
Удаан хугацаанд хэрэглэдэг биологийн эмийн хувьд арьсан доорх тарилга нэмэлт давуу талаас үндсэн сонголт болон өөрчлөгдөж байна. Түншүүдийн тайлан үүнийг баталдаг. $JNJ компанийн зургаадугаар сарын улирлын тайланд Darzalex-ийн борлуулалт жилийн өмнөхөөс 20% өсөж, Faspro гол өсөлтийг бүрдүүлсэн. Roche-ийн хагас жилийн тайланд 2024 оны сүүлээр гарсан Ocrevus Zunovo-г аль хэдийн 17,500 гаруй өвчтөнд хэрэглэжээ. $ARGX компанийн мэдээллээр Vyvgart эмчилгээг шинээр эхэлсэн өвчтөнүүдийн дийлэнх нь Hytrulo хэлбэрийг сонгож байна. Q2-т эсрэгбиеийн шинжилгээ сөрөг гардаг миастенийн өвчтөнүүдэд хэрэглэх заалт нэмэгдсэн нь боломжит өвчтөний тоог ойролцоогоор 20% өсгөсөн. Салбарын эрэлтийг хамгийн хүчтэй батлах өөр нэг жишээ нь өрсөлдөгчөөс иржээ. $MRK компанийн Keytruda Qlex-д лицензээр ашигладаг Alteogen-ийн ALT-B4 ферментийн ачаар Qlex зах зээлд гарсан эхний жил буюу 2026 оны эхний хагаст ойролцоогоор $590 сая борлуулалт хийсэн. Alteogen энэ жил $NVS, $BIIB, $GSK компаниудтай нийт боломжит үнэ нь ойролцоогоор $4.5 тэрбум хүрэх лицензийн гэрээнүүд байгуулсан. Эндхүү biobucks нь гэрээнүүдийн зарласан боломжит дүн юм. Зах зээлийн хоёр дахь тоглогч ийм хэмжээний гэрээ байгуулж байгаа бол эхний тоглогчийн технологи явцуу хэрэглээтэй зүйл биш.
Технологи ба өрсөлдөх давуу тал
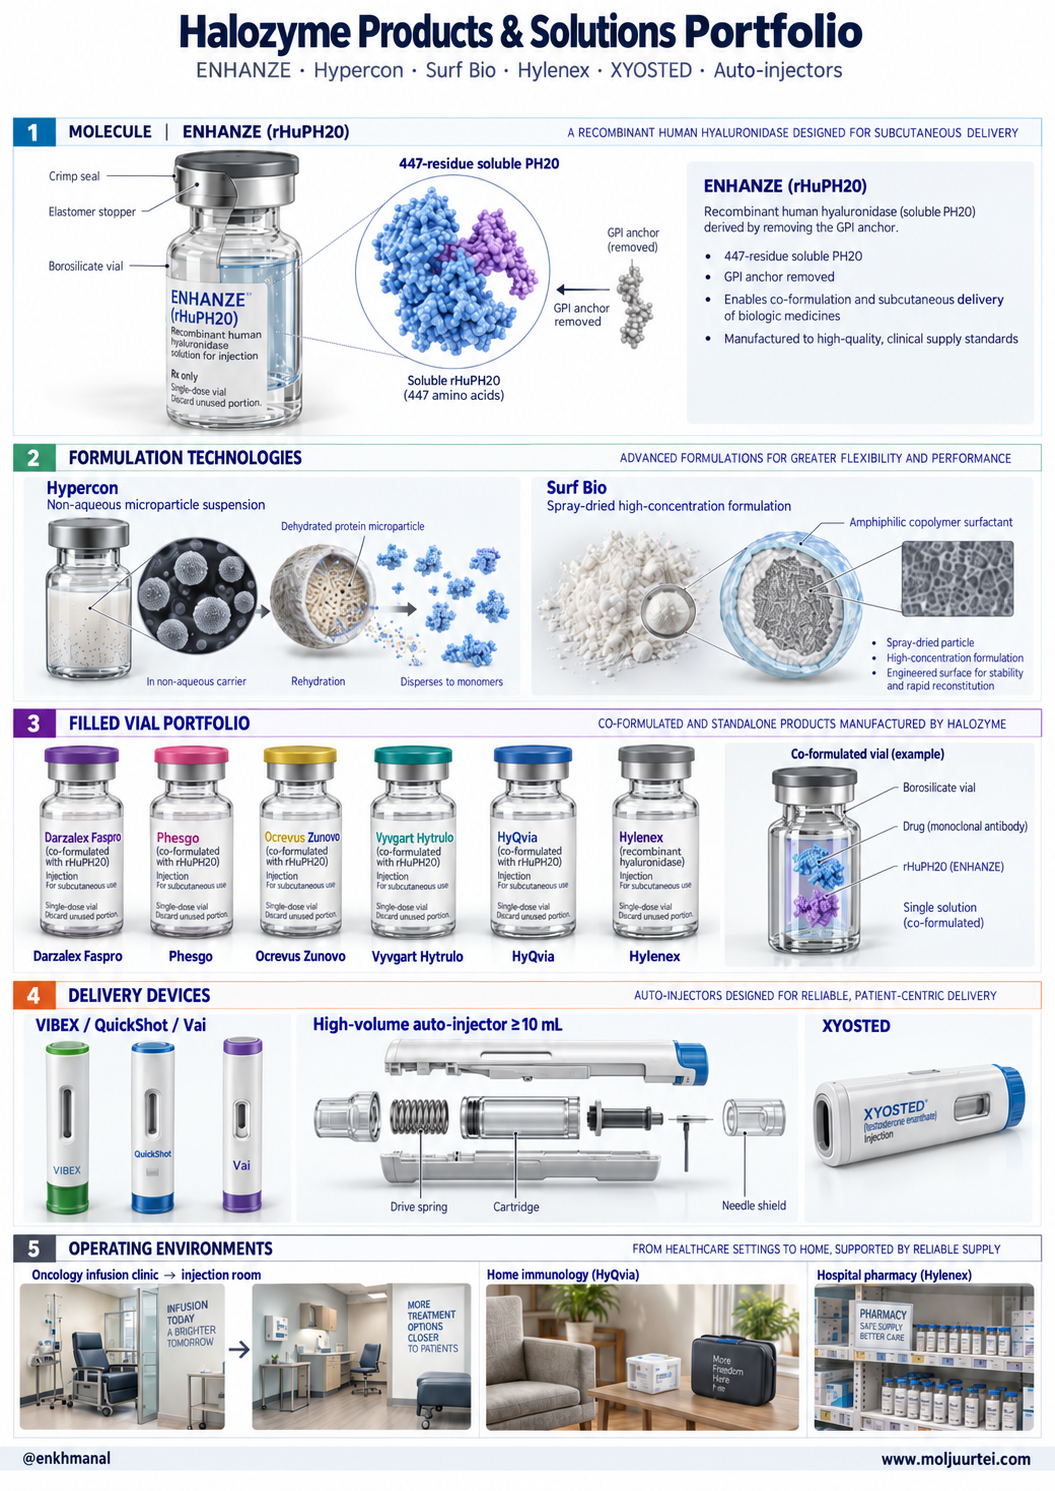
$HALO бодитоор юу үйлдвэрлэдэг вэ? Хятадын шишүүхэйн өндгөвчийн эсэд үйлдвэрлүүлж, тунгалаг шингэн болгон цэвэршүүлдэг 447 амин хүчлээс тогтсон, ойролцоогоор 61 килодальтон уураг. Энэ нь эсийн мембранд бэхлэгдэх хэсгийг нь авсан хүний PH20 юм. Бие дотор PH20 өөхлөг сүүлээрээ эр бэлгийн эсийн толгойд бэхлэгдсэн байдаг. Түүний үүрэг нь өндгөн эсийг хүрээлсэн гиалуронаны давхаргыг задалж, эр бэлгийн эс хүрэх боломж бүрдүүлэх. Хүний гиалуронидазуудаас зөвхөн энэ нь амьд эдийн саармаг pH орчинд ажилладаг; бусад нь хүчиллэг орчинд ажиллахаар зохицсон лизосомын ферментүүд юм. Бэхлэгдэх хэсгийг авахад фермент уусдаг, тарьж болдог болно. Улмаар физиологийн pH орчинд арьсан доорх гиалуронаны β-1,4 гликозидын холбоог тасалж, ус барих болон шингэний урсгалыг саатуулах чадваргүй жижиг тетрасахаридын хэсгүүд болгон задалдаг.
Үүнийг лабораторийн сонирхолтой үзэгдлээс хэрэглээний бүтээгдэхүүн болгодог зүйл нь бие дэх үйлчлэл юм. rHuPH20 зөвхөн тарьсан хэсэгт, түр хугацаанд үйлчилдэг. Эд дэх хагас задралын хугацаа нь гучин минутаас бага. Задалсан гиалуронан 24–48 цагийн дотор бүрэн сэргэж, үрэвсэл болон эдийн бичил бүтцийн өөрчлөлт үүсгэдэггүй. Ингэснээр эм эд дотор тархан, тунгалгийн судсанд шимэгдэх түр боломж бүрдээд, дараа нь эдийн бүтэц эргэн хэвийн болно. Ферменттэй хосолсон эмүүдэд хэмжсэн үр нөлөө их: 15 mL даратумумабыг гурваас таван минутад тарих, HyQvia хэрэглэн нэг хэсэгт 600 mL иммуноглобулин хийх боломжтой. Мөн иммуноглобулины ижил тунг ферментгүйгээр арьсан доор тарихтай харьцуулахад бие махбодод шимэгдэн ашиглагдах хувь буюу биохүртэхүй ойролцоогоор 20% өндөр байна. Гиалуронидаза өөрөө шинэ зүйл биш. Үхэр, хонины төмсөгнөөс ялгасан хувилбаруудыг 1940-өөд оноос шингэний тархалтыг дэмжихэд хэрэглэж ирсэн. Гэвч хүнд харшлын урвал болон гаднын уурагт үзүүлэх дархлааны хариуны эрсдэлээс шалтгаалан удаан хугацааны биологийн эмчилгээнд ашиглахад тохиромжгүй байв. 2005 оны арван хоёрдугаар сард зөвшөөрөгдсөн Hylenex анхны рекомбинант хүний гиалуронидаза болсон. Түүнээс хойших дархлааны урвалын мэдээлэл дараагийн бүх бүтээгдэхүүний суурь болжээ: rHuPH20-ийн эсрэг эсрэгбие ховор үүсдэг бөгөөд аль нь ч ферментийг саармагжуулдаггүй.
Өрсөлдөх давуу тал нь дөрвөн давхаргатай боловч зах зээл ихэвчлэн зөвхөн эхнийхийг нь тооцдог. Молекулын найрлагын патентууд буюу rHuPH20-ийг өөрийг нь хамгаалдаг патентууд АНУ-д 2027 оны есдүгээр сард, Европт 2029 онд дуусна. Удирдлага АНУ-ын үйлдвэрлэлийн патентыг 2029 оны гуравдугаар сар хүртэл сунгах боломж байгааг дурдсан ч таамаглалдаа оруулаагүй. Хосолсон найрлагын патентууд нь ашиглуулсны төлбөр авах хугацааг үнэндээ тогтоодог хамгаалалт юм. Түншийн бүтээгдэхүүн бүр тухайн эм, ферментийн тусгай найрлагыг хамгаалсан өөрийн патенттай. Одоогоор олгосон зургаан патент бүтээгдэхүүн тус бүрийн төлбөр авах хугацааг арван гурваас арван долоон жилээр сунгажээ. Darzalex Faspro-ийн хугацаа АНУ болон ЕХ-д хоёуланд нь 2032 он хүртэл үргэлжилнэ. Өөрчилсөн гиалуронидазын патентууд нь инженерчлэлээр өөрчилсөн хувилбаруудыг хамгаалдаг, тусдаа хоёр дахь багц юм. АНУ-д 2032–2034 он, Европт 2032 оны арван хоёрдугаар сар хүртэл хүчинтэй. $HALO Merck-ийн эсрэг эдгээр патентыг үндэслэн нэхэмжлэл гаргасан. Зохицуулалтын байгууллагад бүрдүүлсэн аюулгүй байдлын мэдээлэл бол мөнгөөр шууд худалдаж авах боломжгүй давуу тал. Нэг туслах бодисын арван таван жил, 1.3 сая өвчтөнийг хамарсан аюулгүй байдлын хяналтын мэдээлэл байгаа тул шинэ хосолсон найрлага ферментийн аюулгүй байдлыг дахин эхнээс нь нотлохын оронд тэр мэдээлэлд тулгуурлаж болно. Өөр фермент сонгосон түнш олон тэрбум долларын бүтээгдэхүүн дээрээ ийм эрсдэлийг өөрөө хүлээнэ.
Өөрчилсөн гиалуронидаза буюу MDASE болон манай оюуны өмчийг ашигласных нь төлөө Merck-ийг шүүхэд өгсөн хэрэг Halozyme-д зөвхөн нэмэлт боломж авчирна. Энэ нь ENHANZE-д нөлөөлж болох зүйлтэй огт огтлолцохгүй, дам нөлөө байхгүй. Энэ бол бүрэн тусдаа патентын багц.
Helen Torley энэ жилийн тайлангийн хурал бүрд, мөн есдүгээр сарын 15-ны Morgan Stanley-ийн уулзалтад $MRK компанитай үүссэн маргаан өөрчилсөн гиалуронидазын тусдаа патентуудтай холбоотойг тайлбарласан. 2027 онд молекулын найрлагын патент дуусах нь rHuPH20-ийн ерөнхий хувилбар үйлдвэрлэхийг хүсэгчдэд бодит өөрчлөлт мөн. Харин Faspro-ийн патент дуусах хүртэл төлбөр төлөх гэрээтэй $JNJ компанийн хувьд энэ нь үндсэндээ хамааралгүй.
Хөгжүүлэлтийн төлөвлөгөө ба судалгаа
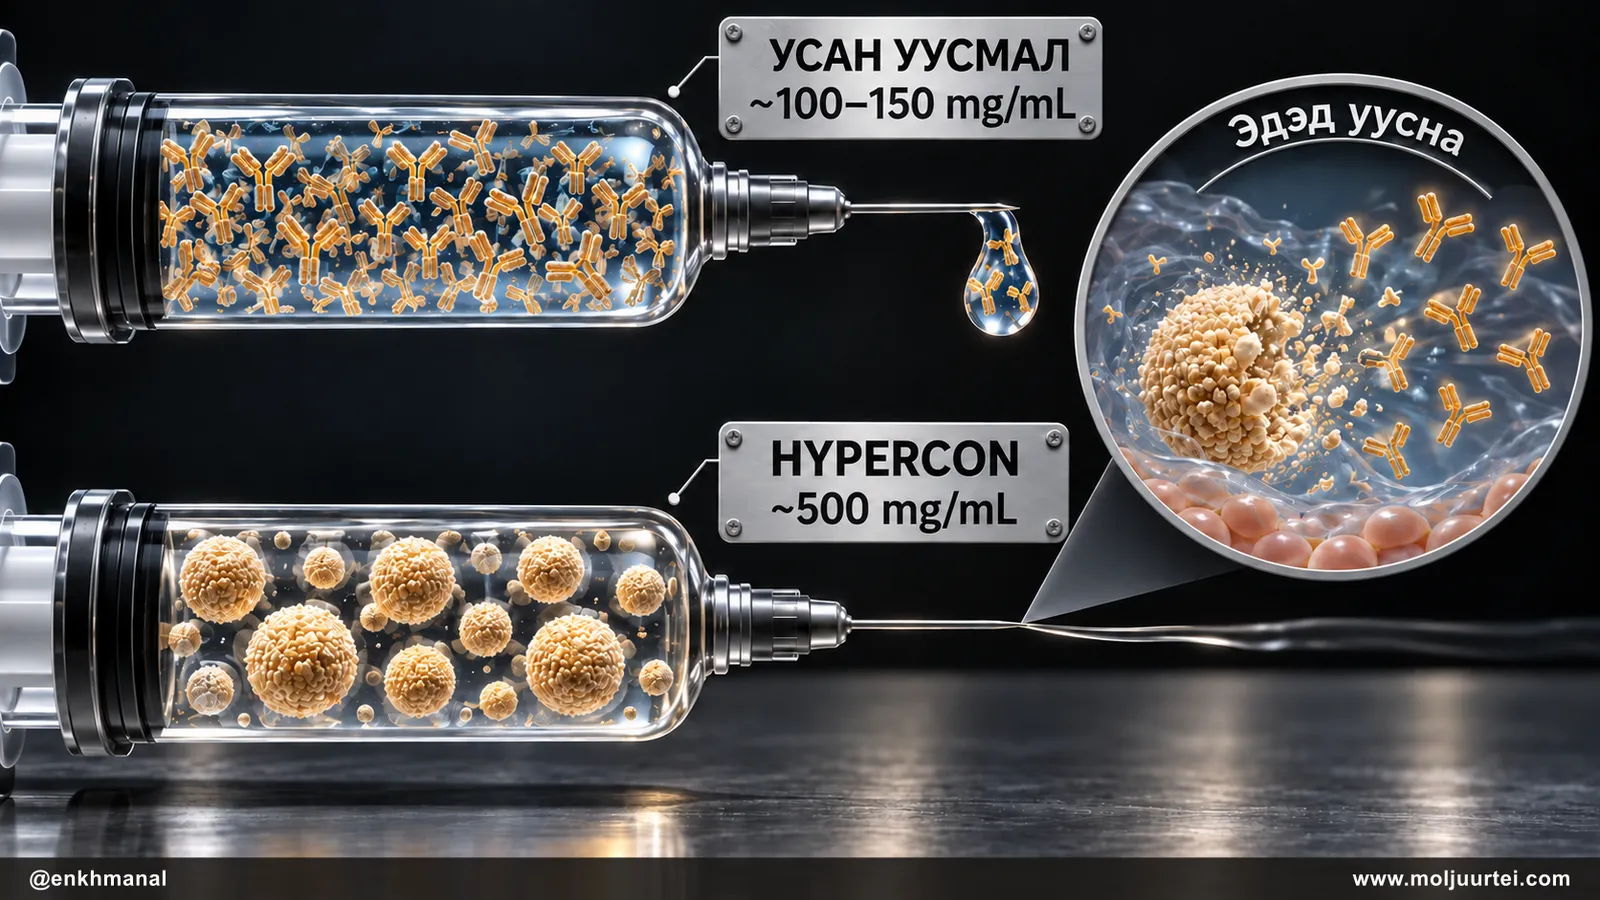
Дараагийн өсөлтийн үндэс нь шингэний эзлэхүүнээс илүү концентрацийн асуудлыг шийдэхэд байна. ENHANZE их хэмжээний шингэнийг арьсан доор оруулах асуудлыг шийддэг. Харин биологийн эмийн өөр нэг хязгаарлалтыг шийддэггүй: усан уусмал дахь уургийн концентраци ойролцоогоор 100–150 mg/mL-ээс давахад зүүгээр шахаж гаргахын аргагүй зуурамтгай болдог. Тиймээс хоёр грамм тунг бага эзлэхүүнд багтаан тарих нь өнөөдөр физикийн хувьд боломжгүй байна. Өнгөрсөн өвлийн хоёр худалдан авалт энэ саадыг хоёр өөр аргаар шийдэхээр зорьж байгаа бөгөөд хоёр технологи хоёулаа одоо компанийн мэдэлд бий.
Hypercon технологийг 2025 оны арван нэгдүгээр сард Elektrofi компанийг $810 саяар авахдаа эзэмшсэн. Энэ нь усан бус суспенз буюу шингэнд хатуу бичил бөөмс тархсан найрлага юм. Уургийг бүтцийг нь гэмтээлгүй усгүйжүүлэн бөмбөлөг хэлбэртэй микробөөм болгож, идэвхгүй зөөгч шингэнд тархаана. Уураг ууссан молекул биш хатуу бөөм болсон тул суспензийн зуурамтгай чанарыг уураг хоорондын харилцан үйлчлэл бус, бөөмсийн эзлэх хувь тодорхойлдог. Ингэснээр усан найрлагаас дөрвөөс тав дахин өндөр буюу ойролцоогоор 500 mg/mL концентрацитай тунг ердийн зүүгээр тарих боломжтой болно. Арьсан доорх эдэд бөөмс эргэн уусч, уургийн тус тусдаа молекул буюу мономер болно. Эхний хоёр Hypercon хөтөлбөр 2027 оны эхний хагаст хүний анхны буюу 1-р шатны эмнэлзүйн туршилтад (Phase 1) орно. 2030–2031 онд бүтээгдэхүүн гарна гэж төлөвлөж байгаа бөгөөд удирдлага 2030-аад оны дунд үе гэхэд Hypercon-оос ойролцоогоор $1 тэрбум ашиглуулсны төлбөрийн орлого олох зорилготой. Lilly, argenx, J&J, Vertex, Oruka гэсэн таван түнш гэрээ байгуулсан. Vertex гурван байны төлөө эхний $15 сая төлбөр төлсөн. Компани нэмж арван тав хүртэлх бай дээр ажиллах хүчин чадалтай гэж мэдээлсэн. Гэрээний бүтэц ENHANZE-тэй ижил: эхний төлбөр, хөгжүүлэлтийн болон арилжааны үе шатны төлбөр, дараа нь дор хаяж арван жилийн ашиглуулсны төлбөр. Хосолсон найрлагын патент хугацааг сунгах боломжтой.
Surf Bio нь ижил 500 mg/mL концентрацид хүрэх хоёр дахь арга. 2025 оны арван хоёрдугаар сард $305 сая дээр нөхцөл биелэхэд төлөх $100 сая нэмж тооцсон үнээр худалдаж авсан. Үүний $284.9 саяыг дуусаагүй судалгаа, хөгжүүлэлтийн зардалд бүртгэсэн. Стэнфордын Appel лабораториос гаралтай энэ технологид уургийг шилэн төлөвтэй, ус болон тосонд татагдах хэсэг хоёуланг агуулсан сополимер гадаргуугийн идэвхт туслах бодистой хамт шүршин хатаадаг. Лаборатори уг бодисыг MoNi гэж нэрлэдэг. Туслах бодис уургийн гадаргуу дээр байрлан бөөгнөрөл үүсэхээс сэргийлж, концентрацийг хязгаарладаг зуурамтгайжилтыг бууруулна. Surf Bio-ийг эсрэгбиеүүд төдийгүй жижиг молекул дээр ч туршсан. Бие даасан хоёр өөр технологитой байх нь хоёр ач холбогдолтой. Түншийн молекул нэг аргаар тохирохгүй ч нөгөөгөөр нь тохирч болно. Мөн хоёулангийнх нь патент 2040-өөд оны дунд үе хүртэл үргэлжлэх бөгөөд нэг аргын сул тал нөгөөг нь заавал доголдуулахгүй.
Шинэ технологиуд боловсрох зуур ENHANZE-ийн хөгжүүлэлт ч үргэлжилж байна. 2026 оны эцэс гэхэд арван гурван бүтээгдэхүүн хөгжүүлэлтийн шатанд байх төлөвтэй. 2026 оны таван гэрээ ферментийг өмнө нь ашиглаж байгаагүй төрлийн эмчилгээнд нэвтрүүлнэ. $GSK компанийн хөтөлбөрт ENHANZE ашиглах анхны эсрэгбие-эмийн нэгдэл (ADC) багтсан. Нэрээ зарлаагүй түнш анхны нуклейн хүчлийн эмчилгээг хөгжүүлж байна. $INCY компанийн INCA033989 хавар нэмэгдсэн; энэ нь миелофиброзын үед өөрчлөгдсөн калретикулиныг онилдог эсрэгбие юм. Удирдлагын төлөвлөгөөгөөр 2027 онд ENHANZE-ийн нэг бүтээгдэхүүн гарах боломжтой, 2029–2032 онд хэд хэд гарна. Antares-аас авсан төхөөрөмжийн бизнес 10 mL буюу түүнээс их хэмжээний тун хийх автомат тариур хөгжүүлж байна. Энэ нь ферментийн ачаар арьсан доор тарьж болох болсон 15 mL тунг цаашдаа гэртээ хэрэглэхэд тохирох төхөөрөмж юм. Эмнэлзүйн туршилтыг түншүүд хийдэг тул $HALO компанийн судалгааны зардал биотехнологийн салбарын жишгээр бага. Өөрийн судалгаа нь найрлагын шинжлэх ухаан, ферментийн инженерчлэл, төхөөрөмжид чиглэдэг. Ашиг, алдагдлын тайлан дахь том зардлууд туршилтаас бус, худалдан авалтаас үүссэн.
Зах зээлийн үнэлгээ юуг дутуу тооцож байна вэ?
Зах зээл $HALO компанийн орлого 2027 оны есдүгээр сард огцом тасарна гэж загварчилж байхад компани 2029 оноос аажмаар буурна гэж тооцож байна. Энэ хоёр төсөөллийн ялгаа нь хөрөнгө оруулалтын боломж юм. Компанийн бодитоор мэдээлсэн зүйлээс эхэлье. Нэгдүгээр сард зөвшөөрөгдсөн арван бүтээгдэхүүний нийт хугацааны ашиглуулсны төлбөрийн бүтцийг танилцуулсан: ойролцоогоор 25%-ийг 2025 оны эцэс гэхэд олсон, 66% нь 2026–2032 онд, 9% нь түүнээс хойш орж ирнэ. Эхний бууралтууд нь Европ дахь Darzalex болон Vyvgart дээр 2029 онд тохиолдоно. Darzalex-ийн төлбөр авах хугацаа АНУ, ЕХ-д хоёуланд нь 2032 онд дуусна. Иймээс үндсэн хувилбар нь орлого гэнэт тасрах тухай биш. Долоон жил өндөр орлого олсны дараа буурах бөгөөд компани тэр бууралтыг нөхөхөд одооноос хөрөнгө зарцуулж байна. ENHANZE-ийн арван гурван бүтээгдэхүүнийг 2027–2032 онд гаргахаар хөгжүүлж, Hypercon бүтээгдэхүүнүүдийг 2030–2031 оноос гаргахаар төлөвлөсөн. Зургаан сарын дотор таван лицензийн гэрээ байгуулсан нь шинэ боломжуудыг тогтмол нэмэгдүүлж буйг харуулна.
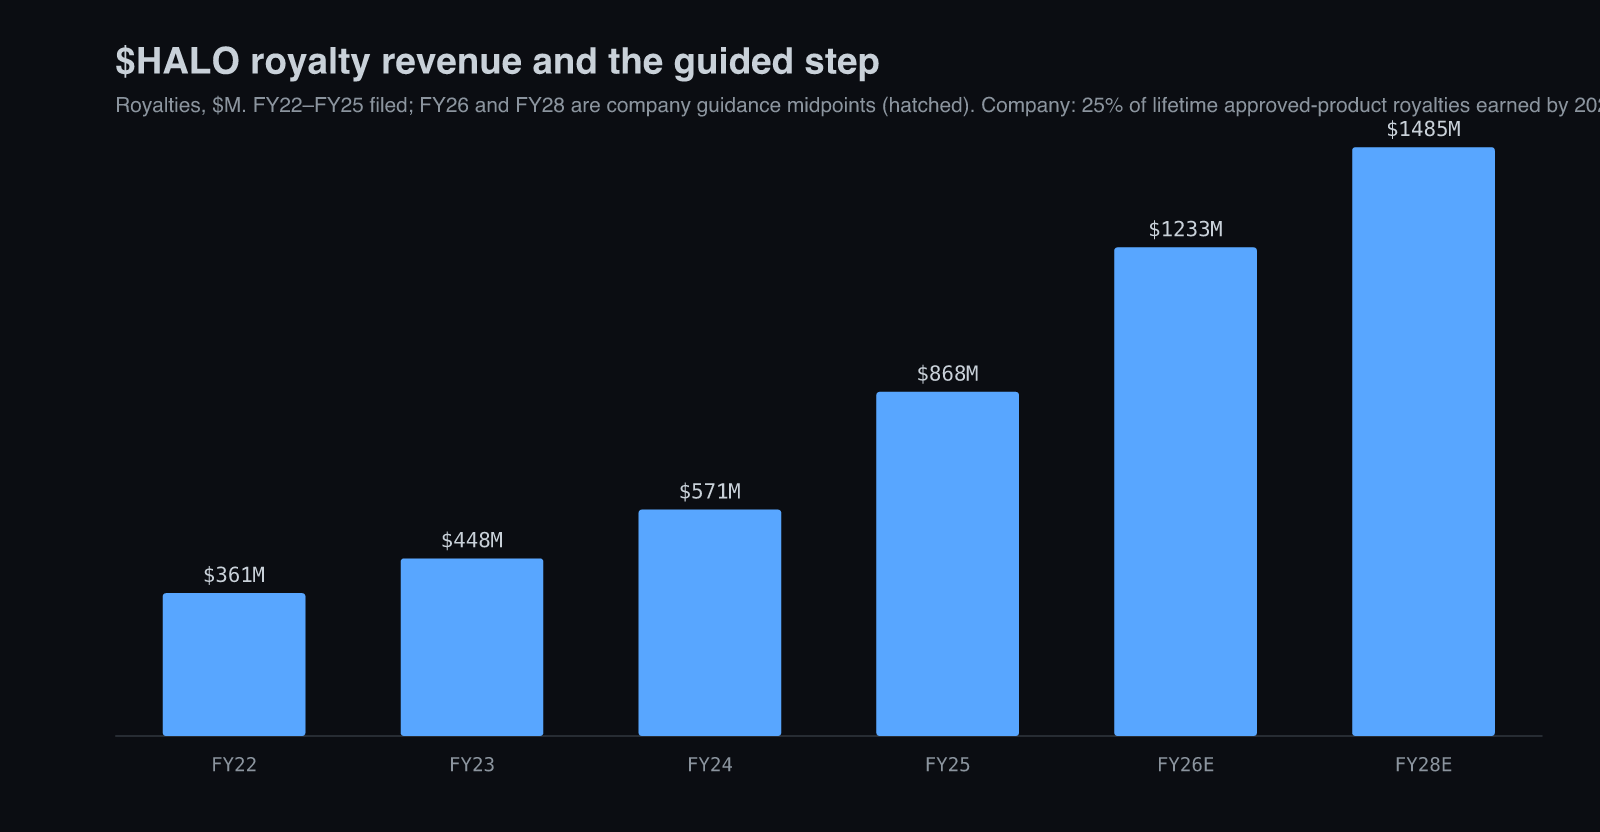
Эдгээр жилийн удирдлагын тоон таамаглалыг харъя. 2026 онд борлуулалтын орлого $1.835–$1.910 тэрбум, ашиглуулсны төлбөр $1.220–$1.245 тэрбум, тохируулсан EBITDA $1.225–$1.280 тэрбум, GAAP-аас тодорхой зардлуудыг хасаж тооцсон нэгж хувьцаанд ногдох ашиг (non-GAAP EPS) $8.65–$9.00 байх төлөвтэй. Эдгээрийг наймдугаар сард өсгөсөн. Хоёрдугаар сарын таамаглалд борлуулалтын орлого $1.710–$1.810 тэрбум, нэгж хувьцаанд ногдох ашиг $7.75–$8.25 байв. 2028 онд борлуулалтын орлого $2 тэрбумаас дээш, ашиглуулсны төлбөр $1.46–$1.51 тэрбум, non-GAAP EPS $10.50–$11.10, нийт ашгийн маржин 80%-иас дээш, үйл ажиллагааны ашгийн түвшин 60%-иас дээш байна гэж үзжээ. Энэ хугацааны жил бүр чөлөөт мөнгөн урсгал EBITDA-ийн 70%-иас их байх төлөвтэй. 2028 оны эдгээр тоонд зөвхөн зөвшөөрөгдсөн арван бүтээгдэхүүн багтсан. Шинэ бүтээгдэхүүн, Hypercon-ийн үе шатны төлбөр, Merck-тэй шүүхээс гадуур тохиролцох аливаа үр дүн нь нэгж хувьцаанд ногдох ашгийг жилд 25% өсгөхөөр тооцсон энэ таамаглал дээр нэмэгдэх боломж юм.
Есдүгээр сарын хөрвөх бондын ач холбогдол санхүүжилтийн бүтцээс харагдана. Компани 2033 оны аравдугаар сард төлөгдөх, 1.50% хүүтэй, $1.3 тэрбум хөрвөх бондын үнийг тогтоожээ. Хувьцаанд хөрвүүлэх үнэ $139.84 буюу $109.68 суурь үнээс 27.5% өндөр. Мөн $208.39 хүртэлх ханшид хөрвөлтөөс үүдэх шинэ хувьцааны нөлөөг бууруулах capped calls авсан. Татсан хөрөнгийн ойролцоогоор $652.5 саяар 2027 оны бондын $151.7 сая, 2028 оны бондын $220.0 сая нэрлэсэн дүнг буцаан авна. $162.5 саяар опционы хамгаалалтыг авч, үлдсэнийг 2028 он хүртэлх $1 тэрбум хувьцаа буцаан авах зөвшөөрлийн хүрээнд зарцуулна. Зургаадугаар сарын улиралд л гэхэд $332.8 саяын хувьцааг дунджаар $69.30 үнээр авсан. Өмнө гаргасан 2031, 2032 оны тус бүр $750 сая хөрвөх бонд, $750 сая эргэлтийн зээлийн шугам санхүүжилтийн бусад эх үүсвэрийг бүрдүүлнэ. Цэвэр өр 2025 оны эцэст EBITDA-ийн 2.1× байсан бөгөөд жилд $1.25 тэрбум EBITDA олох үед хурдан буурна. Бид үүнийг удирдлага хямд гэж үзэж буй хувьцаагаа буцаан авах хөрөнгийг 1.5% хүүгээр урьдчилан босгож байна гэж ойлгож байна. Харин опционы хамгаалалт нь $208-оос доош ханшид хувьцаа нэмэгдэх нөлөөг хязгаарлахыг зорьсны илрэл юм.
Тэгвэл зах зээл яагаад дутуу үнэлж байна вэ? Бидний үзэж буйгаар гурван шалтгаантай. Нэгдүгээрт, сүүлийн 12 сарын GAAP ашигт Surf Bio-ийн нэгж хувьцаанд $2.30 зардал багтсан хэвээр тул үнэ/ашгийн харьцаа (P/E) 32× гэж харагддаг. Харин 2026 оны non-GAAP таамаглалаар ойролцоогоор 12×, 2028 оны таамаглалаар ойролцоогоор 10×. Жижиг хөрөнгө оруулагчид өсөлтөд харьцуулсан үнэлгээний PEG-ийг хардаг бол томоохон сангууд 2027 оны патентын хугацаанд анхаардаг. Хоёрдугаарт, $MRK компанитай шүүхдэлцэж байгааг одоогийн төлбөрийн орлогод заналхийлж байна гэж ойлгодог. Үнэндээ энэ нь тусдаа патентын багцаар өрсөлдөгчийн бүтээгдэхүүний эсрэг гаргасан нэхэмжлэл. Ялагдвал $HALO хохирлын нөхөн төлбөр болон өрсөлдөгчийг хориглуулах нэмэлт боломжоо алдана; одоогийн ашиглуулсны төлбөрөө алдахгүй. Гуравдугаарт, биотехнологийн салбарыг өргөн хүрээнд судалдаг хөрөнгө оруулагчид ийм компанийг хамгийн их хамааралтай эмээр нь үнэлдэг. Darzalex төлбөрийн орлогын 56%-ийг эзэлж байгаа нь төвлөрлийн эрсдэл мэт харагдана. Гэвч J&J уг эмийн борлуулалтыг $18 тэрбумаас давна гэж таамаглаж, саяхан хоёрдугаар шатны эмчилгээнд хэрэглэх заалтыг нь өргөтгөсөн. Бидний хамгийн нарийн уншсан Market View болон Steve-ийн Substack дахь хоёр нийтлэл яг энэ зөрүүгээр салдаг: нэг нь орлого бий болгох чадварыг үнэлж, нөгөө нь хэр удаан үргэлжлэхийг асуудаг. Компанийн хариулт нь одоогийн бүтээгдэхүүнүүдийн хувьд 2032, дараагийн хоёр технологийн хувьд 2040 оноос хойш гэсэн хугацаа юм.
Удирдлага ба өмнөх үр дүн
Бид Torley-ийн бодит үр дүнд илүү жин өгнө. Түүнийг ирэхэд компани Hylenex борлуулж, өөрийн хавдрын эмнэлзүйн туршилтууд явуулдаг байв. PEGPH20 нойр булчирхайн хорт хавдрын туршилтад бүтэлгүйтсэний дараа 2019 онд эм хөгжүүлэх хөтөлбөрөө хааж, лицензийн бизнес болгон шинэчилсэн. Түүний ажилласан хугацаанд борлуулалтын орлого ойролцоогоор 25 дахин өсжээ. ТУЗ 2026 оны эхээр зөвхөн хувьцааны ханшийн өсөлтөөс хамааран олгох $10 саяын урамшуулал баталсан. Ирэх таван жилийн гол ажил нь хөрөнгө хуваарилах, гэрээ хэлцэл байгуулах захирлын хувьд энэ нь зөв чиглэлийн урамшуулал юм.
Харин удирдлагын солигдолтыг ажиглах хэрэгтэй. Санхүү хариуцсан захирлын албан тушаал дөрвөн сарын дотор хоёр удаа солигдсон. 2025 оны хөрвөх бонд болон зээлийн шугамын сунгалтыг удирдсан Nicole LaBrosse гуравдугаар сард гарч, David Ramsay түр орлон, Snellgrove зургаадугаар сард ирсэн. Үйл ажиллагаа хариуцсан захирал Cortney Caudill албан тушаал дэвшсэнээсээ есөн сарын дараа буюу зургаадугаар сарын эцэст гарсан. Эдгээр нь дангаараа хөрөнгө оруулах үндэслэлийг үгүйсгэхгүй. J&J Pharma-ийн хуучин санхүүгийн захирлыг авсан нь хамгийн чухал түнштэйгээ харилцахад эерэг дохио мөн. Гэвч $1 тэрбумын хувьцаа буцаан авалт, хоёр технологийн нэгтгэлийг гүйцэтгэх баг гүйцэтгэх захирлын олон жилийн туршлагатай харьцуулахад хамт ажилласан хугацаа богино. Энэ жил дотоод мэдээлэл эзэмшигчдийн хувьцаа худалдахтай холбоотой Form 144 мэдүүлэг олон гарсан. Ханш өсөхөд тэд зарж байсан нь хувьцаа хоёр дахин өссөний дараа хэвийн үзэгдэл ч анхаарах зүйл хэвээр.
Эрсдэл ба үндэслэлийг үгүйсгэх нөхцөл
Ханш, техникийн түвшин ба опцион
$HALO есдүгээр сарын 17-нд $109.68 хаагдаж, судалгааг бичих үед $109.84 орчимд арилжаалагдсан. Зургаадугаар сарын улиралд компани өөрийн хувьцааг дунджаар $69-оор авснаас хойш ханш ойролцоогоор 59% өссөн. Наймдугаар сарын 6-ны тайлангийн дараа үнийн цоорхой үүсгэн өсөж, энэ сард түүхэн дээд ханшдаа хүрсэн. Хөрвөх бондын үнэ тогтооход өдрийн дунд ойролцоогоор 2% буурсан ч хаалт хүртэл сэргэжээ. Долоодугаар сараас хойш хэдхэн хувиас их буцаагүй өсөлтийн дараа 50 өдрийн дундаж одоогийн үнээс нэлээд доор байна. Үнэлгээний үржүүлэгч өсөж буй мөчлөгийн дунд үед график их өссөн мэт харагддагтай ижил нөхцөл юм.
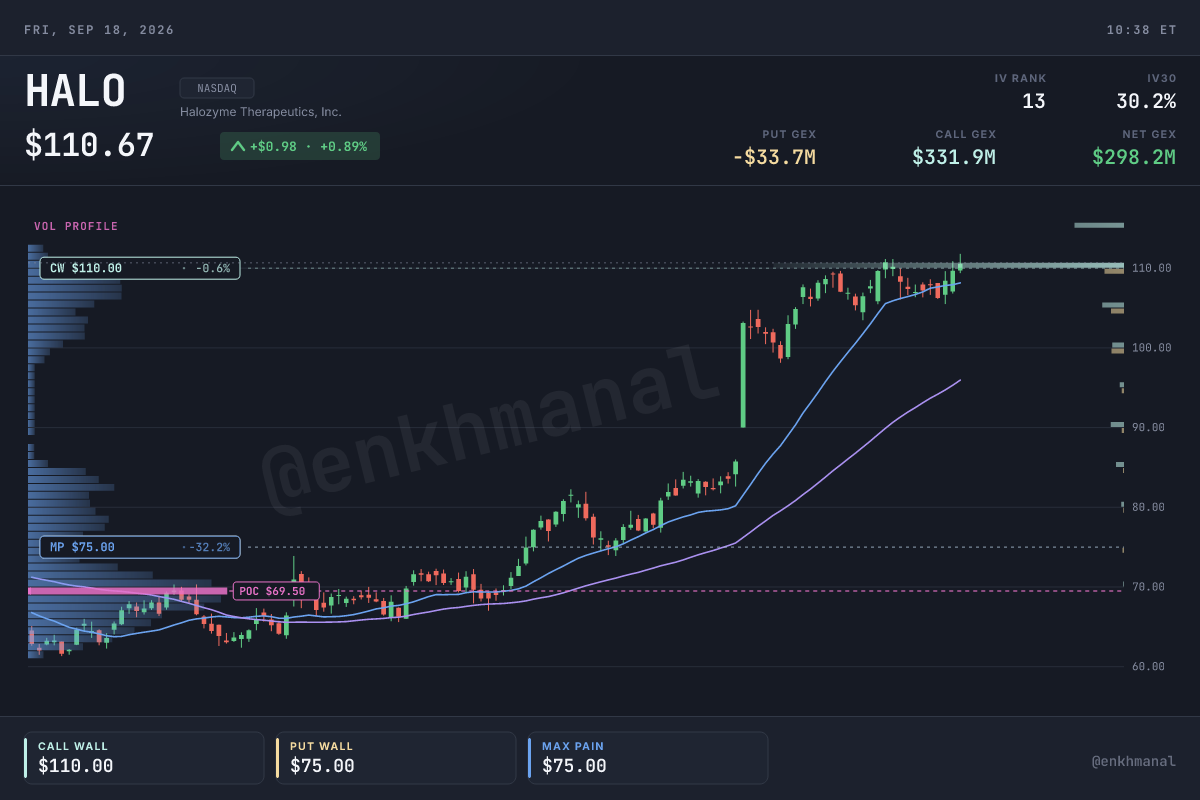
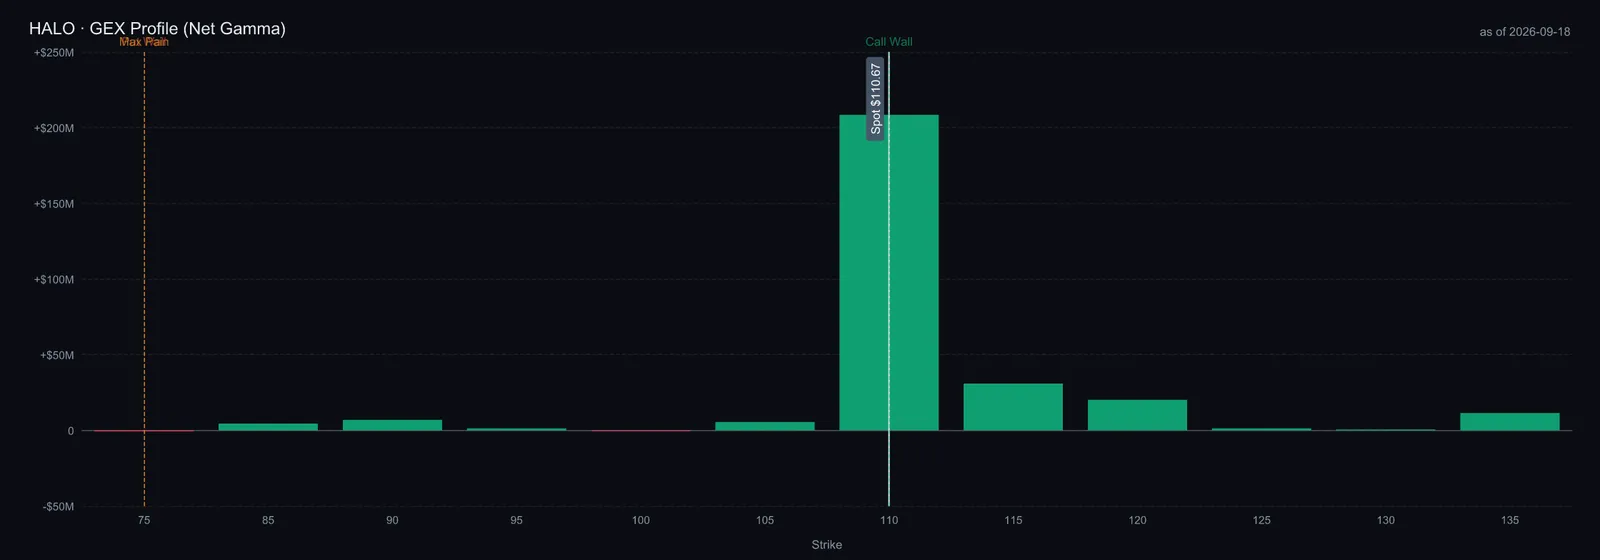
Опционы зах зээлийн бүтэц ханш одоогийн түвшинд саатах нөхцөл бүрдүүлж байна. Дилерүүдийн цэвэр гамма эерэг, ойролцоогоор $373 сая. Колл опционы төвлөрөл өндөр түвшин болох call wall $110 буюу бараг одоогийн ханштай тэнцүү байна. Пут опционы төвлөрлийн put wall нь нэлээд доор $75. Нээлттэй опционы нийт төлбөр хамгийн бага болох max pain мөн $75, гаммагийн тэмдэг солигдох gamma flip $55 байна. Дилерүүд ханш тулж буй хэрэгжүүлэх үнэд long gamma нөхцөлтэй байгаа нь гэрээнүүд шинэ хугацаанд шилжих эсвэл том үйл явдал хөдөлгөх хүртэл ханшийг нэг түвшинд тогтоох хандлагатай. Есдүгээр, аравдугаар сарын опционы хугацаа дуусах үеийг даван $110-оос дээш хаалтаа хадгалбал колл төвлөрсөн түвшин дээшилж, ханшийг тогтоох энэ нөлөө өөрчлөгдөнө. Саяхан хоёр дахин өссөн хувьцааны хувьд опционы үнээс тооцсон хүлээгдэж буй хэлбэлзэл 30% байгаа нь өндөр биш. Ойрын гол үйл явдлууд нь аравдугаар сарын эхний Гаагийн шийдвэр, арван нэгдүгээр сарын 2-ны Q3 тайлан юм.
Үнэлгээ ба бидний дүгнэлт
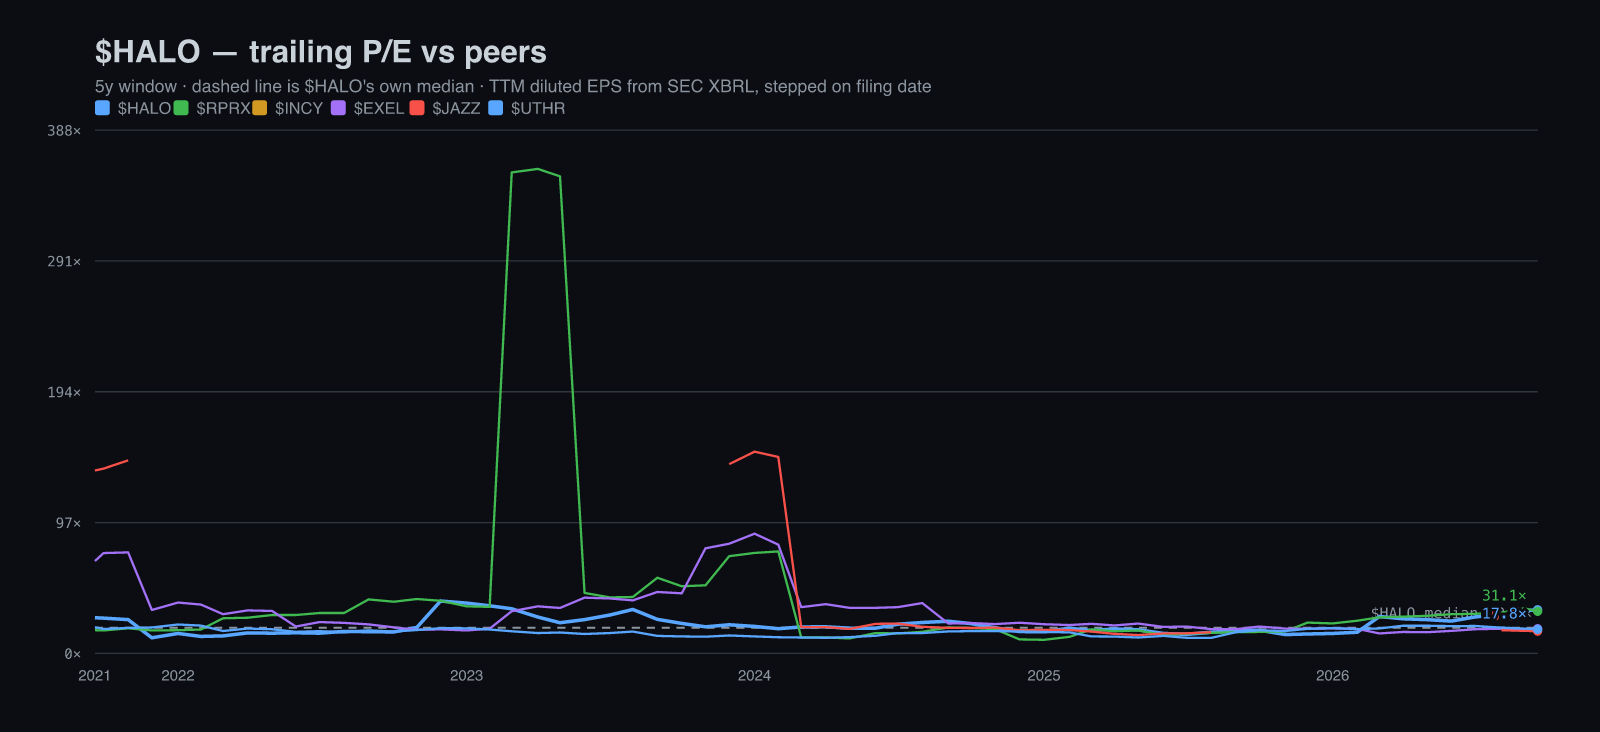
Үйл ажиллагааны ашгийн түвшин 66%, ашиглуулсны төлбөрийн өсөлт 40% байгаа бизнесийг ирэх жилийн ашгийн арван хоёр дахин үнээр авч болох нь эхлэх цэг юм. Бусад компанитай харьцуулахад энэ тоо бүр сонирхолтой болно. Сүүлийн 12 сарын GAAP ашгаар $HALO 32× буюу өөрийн таван жилийн хүрээний 93-р перцентильд байна; харьцуулсан компаниудын медиан 19×. Үүний шалтгаан нь ашгийн тооцоонд Surf Bio-ийн зардал орсон явдал бөгөөд арван хоёрдугаар сарын улирал гарахад энэ зардал сүүлийн 12 сарын тооцооноос хасагдана. 2026 оны non-GAAP таамаглалын дундаж $8.83-аар 12.4×, 2028 оны дундаж $10.80-аар 10.2× байна. $RPRX борлуулалт өсөхөд ашиг илүү хурдан нэмэгдэх нөлөөгүй төлбөрийн багцтай ч сүүлийн 12 сарын ашгийн 31× үнэлгээтэй. $EXEL 18×, $JAZZ 17× үнэлгээтэй бөгөөд өөрсдөө эм хөгжүүлдэг тул туршилтын эрсдэлтэй. $UTHR 18× бөгөөд өөрийн эмийг борлуулдаг. Тэр төрлийн эрсдэлийг өөрөө үүрэлгүй ийм хурдтай өсөж буй платформ ирээдүйн ашгаар бүлгийнхээ хамгийн доод үнэлгээнд байх ёсгүй гэж бид үзэж байна.
Энд EV/EBITDA нь өрийг хамруулсан үнэлгээний харьцаа юм. Доорх хувилбарууд компанийн өөрийн таамаглалд энгийн үржүүлэгч хэрэглэсэн. Хувилбаруудын ялгаа ойрын хоёр жилийн үр дүнгийн тухай бус, 2032 оноос хойших асуудлын тухай. Бүгд ойрын хугацаанд удирдлагын таамаглал биелнэ гэж суурь болгон үзсэн.
Бидний дүгнэлтээр $HALO $110 дээр худалдан авахад тохиромжтой, хоёр жилийн үндсэн зорилтот үнэ $150. Эрсдэлээсээ давсан өгөөжийн боломж нь 2028 оны таамаглал компани аль хэдийн төлбөр авч буй арван бүтээгдэхүүнд тулгуурласанд оршино. Үнэлгээний загвар удирдлагын таамагласан жилүүдийн хувьд зөрүүгүй байна. Харин мөнгөн урсгал үүрд үргэлжилнэ гэж тооцох арга болон эцсийн жилийн ашигт үржүүлэгч хэрэглэх аргын хооронд бидний хүссэнээс их зөрүү гарч байгаа нь 2032 оноос хойших эргэлзээ тоонд буусан хэрэг юм. Бид эцсийн жилийн үржүүлэгчийн аргыг ашигласан. Учир нь компанийн мэдээлсэн 25/66/9 бүтэц нь урт хугацааны нэг тогтмол өсөлтийн хувь таамаглахаас илүү зохистой суурь болж байна. Өөрчилсөн ферментийн патентын асуудал хосолсон найрлагын патентад ч хамаарна гэсэн шүүхийн шийдвэр, эсвэл Hypercon-ийн Phase 1-д микробөөмс хүнд лабораторийнх шиг үйлчлэхгүй нь илрэх хоёр нөхцөл бидний дүгнэлтийг өөрчилнө. Тийм зүйл гарахгүй бол фермент эмийг арьсан доор хэрэглэх боломж бүрдүүлж, компани түүнээс төлбөрийн орлого олсоор байна.