
Алт олборлогчид — Зардал, мөнгөн урсгал ба тайлангийн шалгалт
Алтны уурхай бүтээгдэхүүнээ өөрөө тогтоодоггүй зах зээлийн үнээр зардаг. Ижил хэмжээний хүдрээс олж буй орлого өсөхөд мөнгөн урсгал алтны үнээс илүү хурдтай нэмэгдэх боломжтой. Харин үнэ буурахад энэ нөлөө эсрэгээрээ үйлчилнэ. 10-р сарын 6-ны судалгаанд $GDX сан болон түүний томоохон олборлогч, стриминг компаниудыг авч үзэв. Доорх үнэ, сангийн жин, опцион, хувилбарууд нь 10-р сарын 2–5-ны түүхэн мэдээлэл бөгөөд өнөөдрийн дохио биш. 11-р сарын 2-ны шинэчлэлд 10-р сарын тайлангийн үр дүнг оруулав.
11-р сарын 2-ны шинэчлэл — Тайлангийн үр дүн гарлаа
Newmont 10-р сарын 22-нд тайлагнасан: Q3 дагалдах металлын орлогыг хассан AISC $1,454/унц болсон нь эх судалгааны бүтэн жилийн $1,680 харьцуулалтаас бага; жилийн удирдамж $1,520 болж сайжрав. Борлуулсан алт $4,317/унц тул үнээс AISC-ийг хассан зөрүү $2,863/унц. Энэ нь цэвэр ашиг биш. Чөлөөт мөнгөн урсгал $1.9 тэрбум болж, Q2-ийн $2.2 тэрбумаас буурсан. Зардал тэсвэртэй байх шалгуур биелсэн ч мөнгөн урсгал улирлын өмнөхөөс хурдассангүй. Дагалдах металлын орлогын хасалт зардлын харьцуулалтад нөлөөлнө.
Agnico Eagle тайлангаа 10-р сарын 28-нд гаргаж, 29-нд хурлаа хийсэн. 814,012 унц алт олборлож, AISC $1,648/унц, борлуулсан алтны үнэ $4,264/унц, чөлөөт мөнгөн урсгал $852 сая байв. AISC Q2-ийн $1,459-өөс 13.0% өсөж, тухайн улиралд жилийн удирдамжийн $1,550 дээд хязгаараас давсан. Гэхдээ удирдлага жилийн хүрээг хэвээр хадгалж, дээд захад нь гарах төлөвтэй гэжээ. Мөнгөн урсгал өндөр хэвээр ч бага өртгийн давуу талд дарамт ирэв. Үнээс AISC-ийг хассан зөрүү $2,616/унц бөгөөд AISC-д ороогүй зардлыг үүнээс тооцох шаардлагатай.
10-р сарын тайлангууд аль хэдийн гарсан. Үр дүн нь мөнгөн урсгал өсөх механизм байгааг дэмжихийн зэрэгцээ зардал, ашиг мөнгө болох хурд компани бүрд ялгаатайг харууллаа. Эх хувьцааны үнэ, сангийн жин, опционы түвшин, үнэлгээний хувилбарууд тухайн үеийн жишээ хэвээр; өнөөдрийн зорилтот үнэ гэж ойлгохгүй.
Тезис
Судалгааны үндсэн санаа: алтны үнэ өндөр байж, үйлдвэрлэлийн зардал түүнээс удаан өсвөл олборлогчдын мөнгөн урсгал эрчимтэй нэмэгдэж, хувьцаагаа буцаан худалдан авах боломж бүрдэнэ. $GDX сан энэ боломжийг олон компанид хуваарилан эзэмших арга юм. 10-р сарын судалгаанд хөрөнгө буцаалтаар Newmont, үйл ажиллагааны чанараар Agnico Eagle-ийг онцолсон. Гол шалгуур нь алтны үнэ буурах, зардал өсөх үед мөнгө үлдэж чадах эсэх байв. Тайлангийн шинэ нотолгоо компани бүрд ялгаатай гарсныг доор тайлбарлав.
Суурь нөхцөл — Алтны эрэлт хэрхэн ийм болов
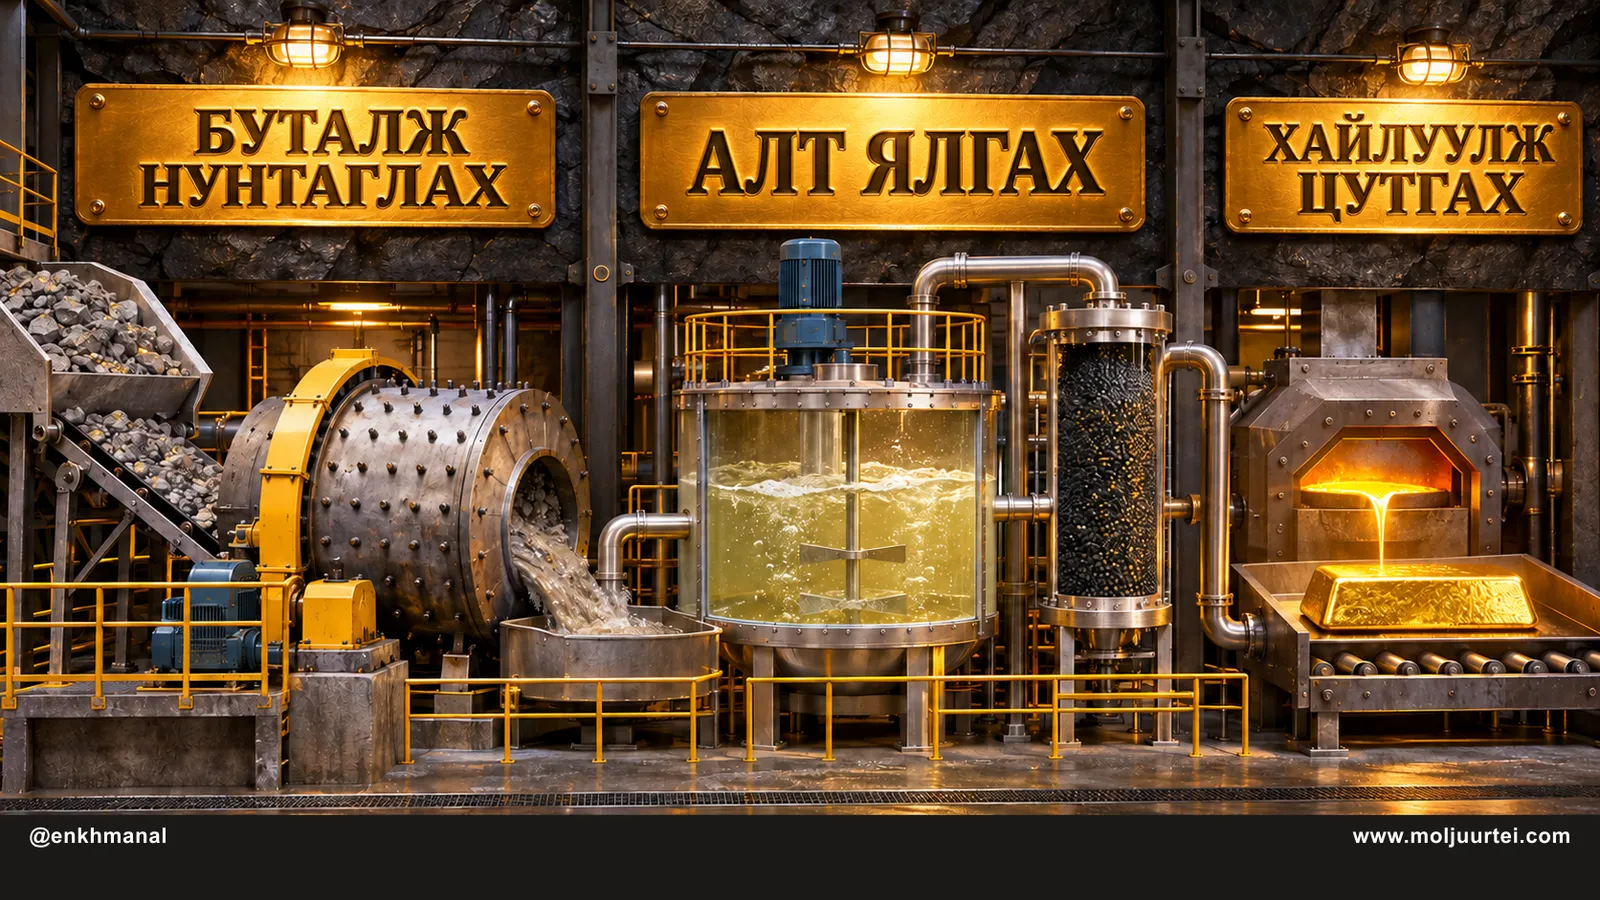
Эндээс эхэлье. Хүдэр гэдэг нь бага хэмжээний алт агуулсан чулуу юм. Уурхай хүдрээ олборлож, буталж нунтаглаад, алтыг нь ялган цэвэршүүлдэг. Зарим уурхай сул цианидын уусмалаар алтыг уусгаж, идэвхжүүлсэн нүүрсээр барьж авдаг. Хүдрийн агуулга, боловсруулах арга нь орд бүрийн геологиос хамаарна. Нэг трой унц ойролцоогоор 31.1 грамм. AISC нь үйлдвэрлэлийн зардал дээр одоогийн олборлолтыг хадгалахад шаардлагатай хөрөнгө оруулалт болон заасан бусад зардлыг нэмсэн үзүүлэлт. Энэ нь компани өөрийн аргачлалаар тооцдог, нягтлан бодох бүртгэлийн стандартын бус хэмжүүр бөгөөд хувьцаа эзэмшигчийн бүх зардлыг хамардаггүй. Алтны үнээс AISC-ийг хассан дүн нь нэг унцад үлдэх зөрүү болохоос цэвэр ашиг, чөлөөт мөнгөн урсгал биш. Татвар, хүү, өсөлтийн хөрөнгө оруулалт, эргэлтийн хөрөнгө болон тооцооллын ялгаа нөлөөлнө. $GDX нь биет алт бус, олборлогч болон роялти, стриминг компаниудын хувьцаа эзэмшдэг.
Худалдан авагчдын хүрээ өргөжив. Үнэт эдлэлийн эрэлтээс гадна төв банкуудын нөөц, хөрөнгө оруулалтын сангуудын худалдан авалт чухал болсон. Дэлхийн алтны зөвлөлийн 2026 оны Q1 тайланд төв банкууд цэвэр дүнгээр 244 тонн алт авсан буюу жилийн өмнөхөөс 3% өссөн гэж тооцжээ. Үүний зэрэгцээ зарим байгууллага алтаа зарж байсныг тэмдэглэсэн. Нөөцөө төрөлжүүлэх эрэлт дэмжлэг болдог ч үнэ заавал түүнээс доошлохгүй гэсэн баталгаа биш. Судалгааны үнийн цуваанд $GLD 2024 оны 10-р сарын $253.51-ээс 2026 оны 1-р сард $509.70 хүрсэн.
Хүү өгдөг бонд алттай өрсөлдөнө. $GLD 10-р сарын 5-нд $379.55-д хаагдсан нь 1-р сарын $509.70 оргилоос ойролцоогоор 25.5% доогуур, 20, 50, 200 өдрийн дунджаас доош байв. АНУ-ын Сангийн яамны өдрийн цуваанд 10-р сарын 5-ны арван жилийн бондын нэрлэсэн өгөөж 5.31% гэж байна. Нэрлэсэн өгөөжийг бодит өгөөжтэй адилтгаж болохгүй: бодит өгөөж инфляцыг тооцдог. Эрсдэл багатай бондын инфляцын дараах өгөөж өсвөл хүү өгдөггүй алт эзэмших боломжийн өртөг нэмэгдэнэ. Гэхдээ нэрлэсэн өгөөж дангаараа үүнийг нотлохгүй.
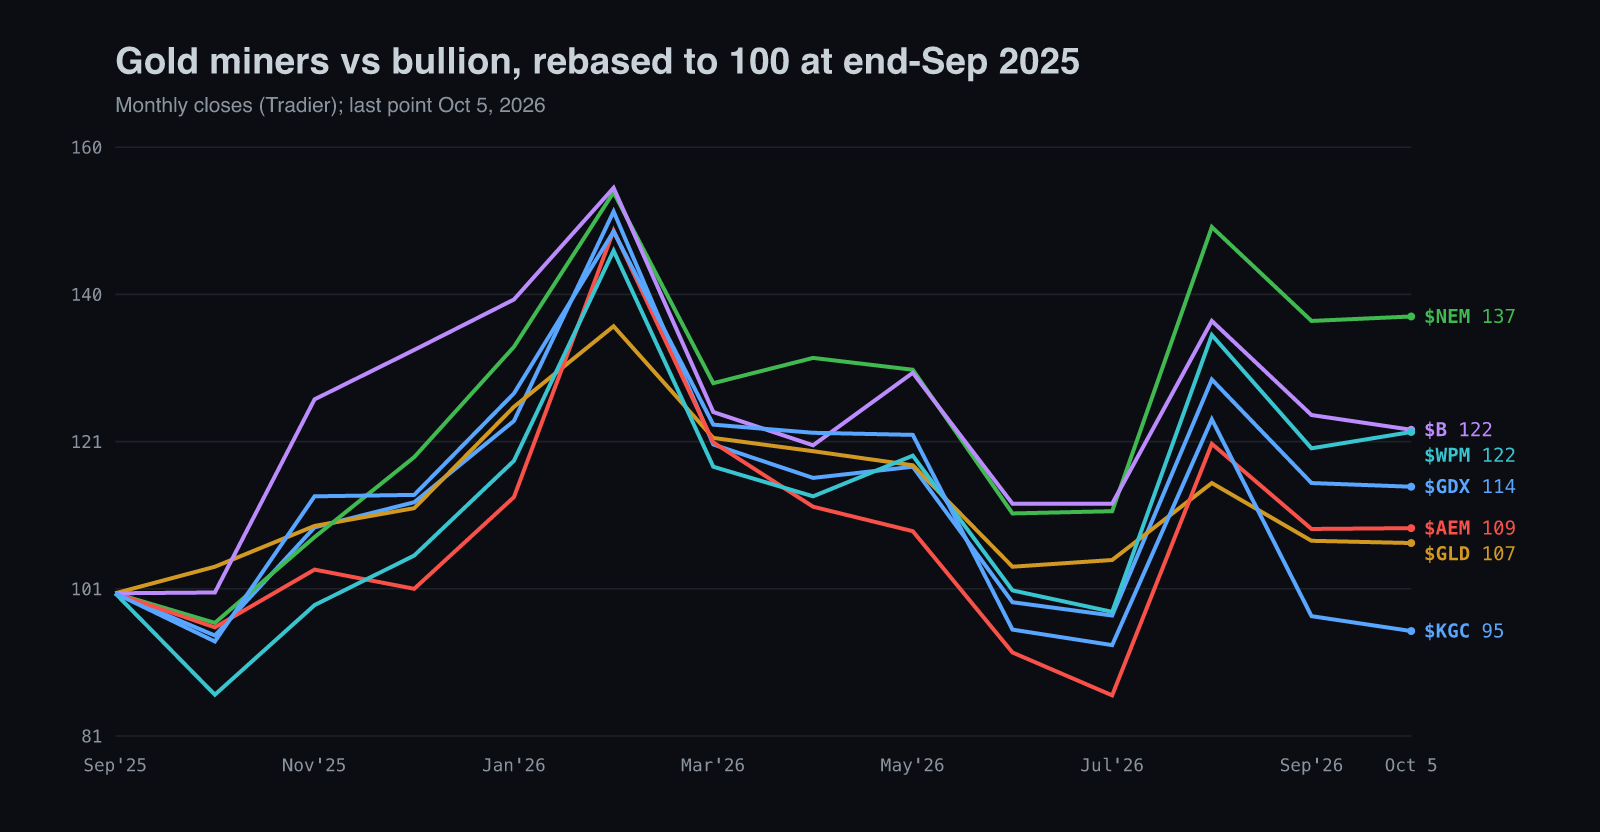
Олборлогчид хоёр шатыг хоёуланг нь өсгөсөн. 2025 оны 9-р сарын эцсийг суурь болгоход $GDX 2-р сарын оргилд 152 хүрч, гулдмай 136 байсан бол одоо $GDX 114 руу буцаж, $GLD 107 дээр байна. $KGC энэ дүгнэлтийг баталдаг үл хамаарах тохиолдол: алтны уналтын дараа бус, уналтын үеэр өөрийн үйл ажиллагаа нь доголдсон тул жилийн цонхны эхлэлээсээ доош орсон.
Механизм — Ашгийн зөрүү яагаад металлаас хурдан хөдөлдөг вэ
Олон зардал алтны үнээс бус, боловсруулсан хүдрийн хэмжээнээс хамаардаг. Алтны үнэ унасан ч тээрэм хүдрээ нунтагласаар байна. Иймээс орлого өсөхөд ашиг түүнээс хурдан нэмэгдэх боломжтой. Гэхдээ цалин, эрчим хүч, хүдрийн агуулга, металл ялгах гарц, үнээс хамаардаг роялти өөрчлөгдөнө. Newmont 2026 оны Q2 хурлаар борлуулсан алтны үнэ жилийн өмнөхөөс унц тутамд ойролцоогоор $1,100 буюу 33% өссөн байхад борлуулалтад хамаарах нийт зардал 4% нэмэгдсэн гэжээ. Энэ нь тайлагнасан нийт зардлын харьцуулалт; нэг унцийн зардал тогтмол байна гэсэн амлалт биш.
Жилийн өмнөхтэй харьцуулахад манай борлуулсан алтны үнэ унц тутамд ойролцоогоор $1,100 буюу 33% орчим өссөн бол борлуулалтын нийт өртөг ердөө 4% өссөн.
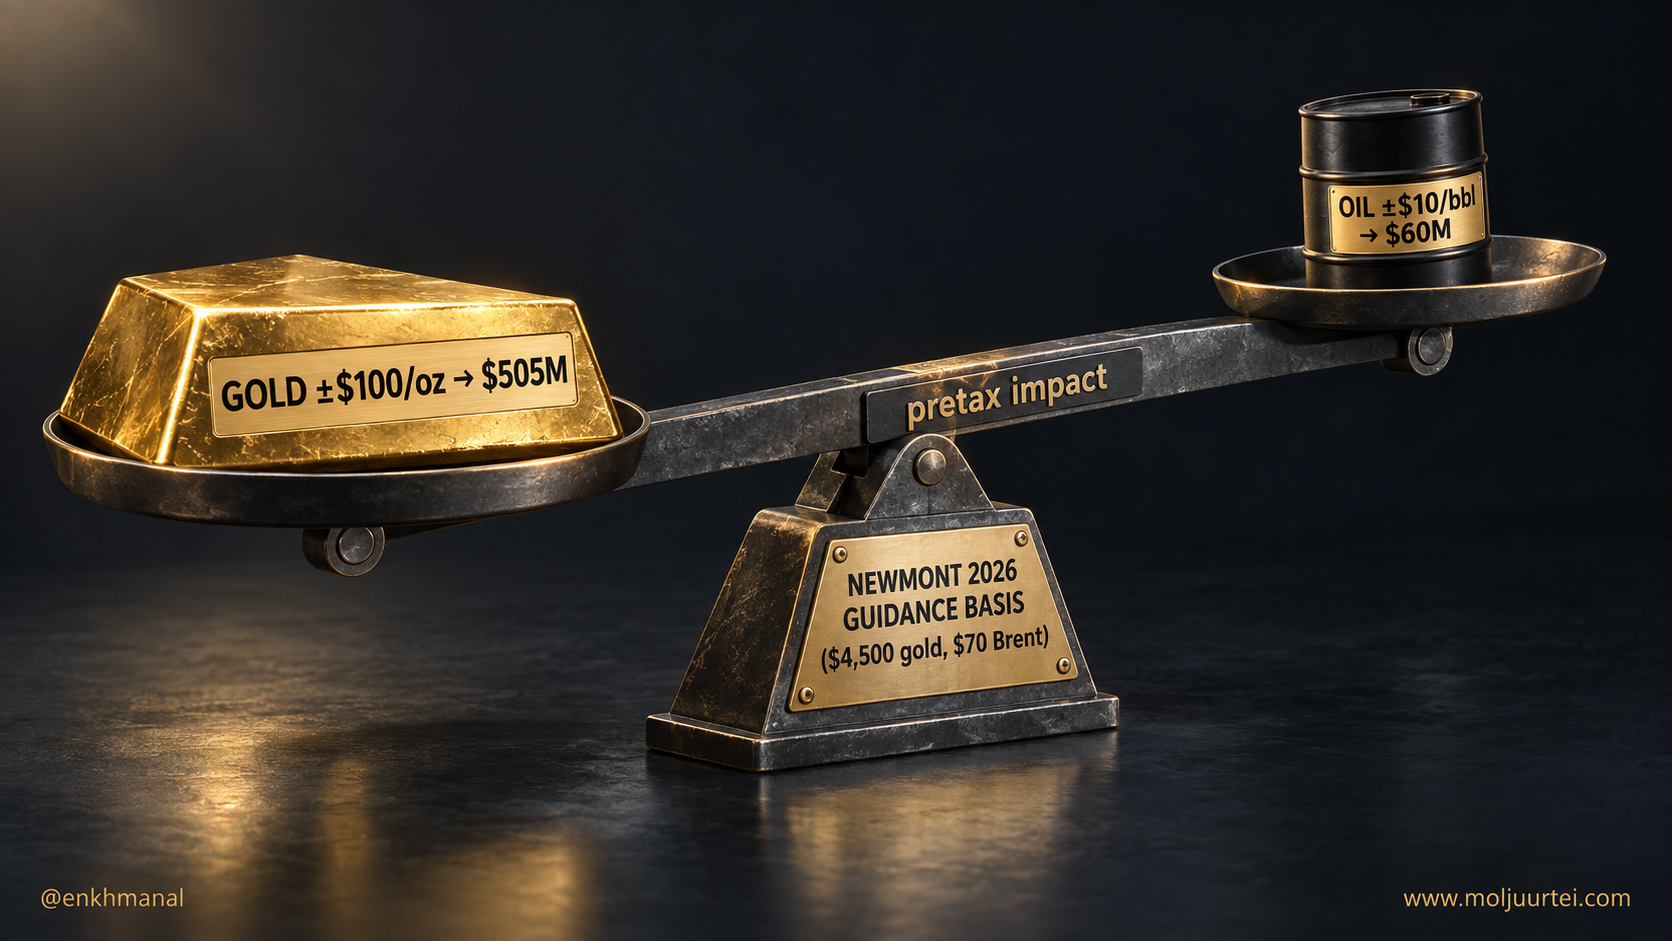
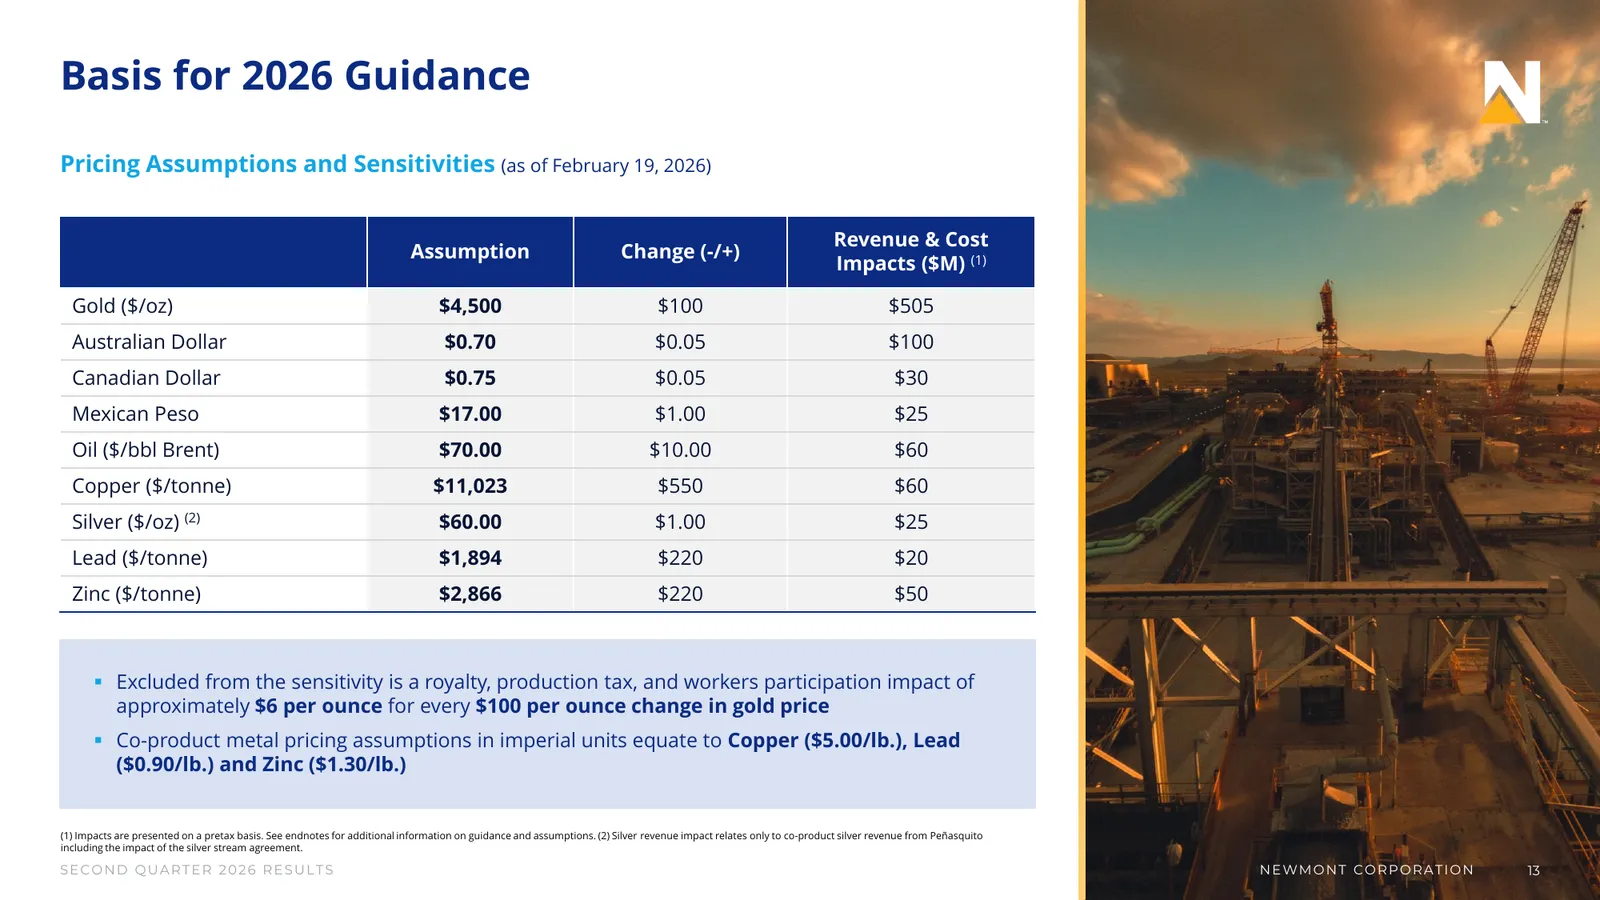
Мэдрэмжийг хүснэгтийн өөрчлөлтийн хэмжээгээр нь харьцуулна. Newmont-ийн 2026 оны хүснэгтэд алт унц тутамд $100 өөрчлөгдөхөд жилийн татварын өмнөх орлого ба зардлын нийлбэр нөлөө $505 сая, нефть баррель тутамд $10 өөрчлөгдөхөд $60 сая гэж тооцсон. Төлөвлөгөөний суурь нь $4,500 алт, $70 Brent. Зөвхөн эдгээр өөрчлөлтийн хэмжээгээр тооцвол долларын нөлөө 8.4 дахин ялгаатай; үнийн ижил хувийн өөрчлөлтийг харьцуулсан хэрэг биш. Алт $4,150 дээр бүтэн жил тогтвол суурь таамаглалаас $350 доогуур тул шугаман ойролцооллоор жилийн татварын өмнөх дүн ойролцоогоор $1.77 тэрбумаар багасна. Үүнийг улирлын орлогын дутагдлын төлөв эсвэл чөлөөт мөнгөн урсгалын шууд тооцоо гэж үзэхгүй.
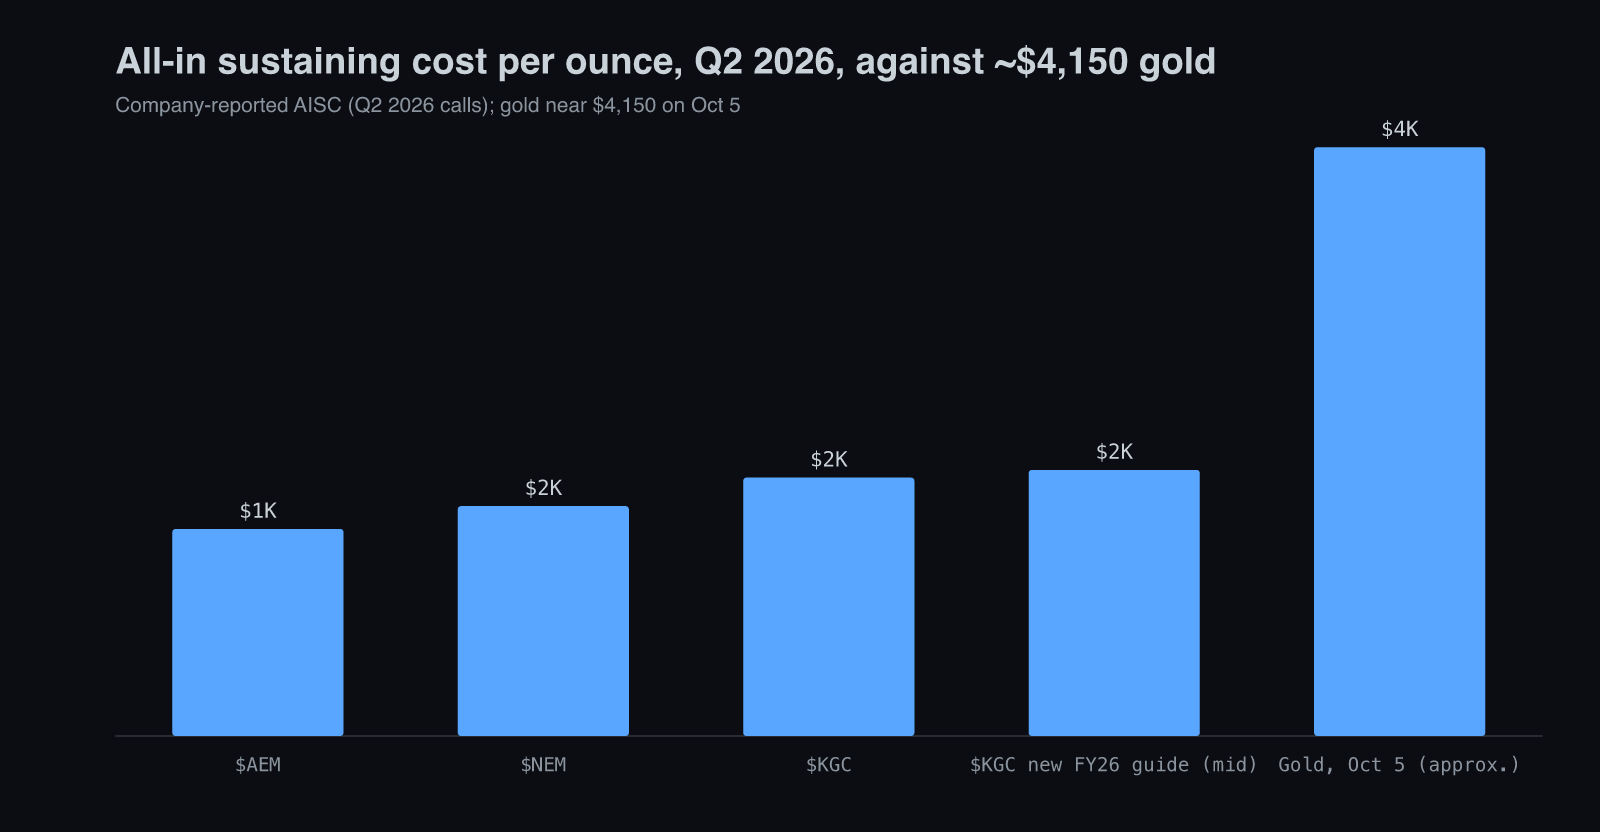
Newmont-ийн Q2 танилцуулгад шууд үйл ажиллагааны зардлын ойролцоогоор тал нь хөдөлмөр, 30% нь материал, 15% нь түлш ба эрчим хүч гэжээ. Нийт зардлын 6% нь дизель, 5% нь цахилгаан байв. Эрчим хүчний үнийн өсөлт ашигт нөлөөлөх боловч алтны үнэ ганцаараа бүхнийг шийддэггүй. Kinross-ийн Q2 хурлын тооцоогоор нефть баррель тутамд $10 өсөхөд нэг унцийн AISC ойролцоогоор $10, дам нөлөөгөөр нэмж $4 хүртэл өснө. Энэ харьцуулалтын хэмжээнд алтны $350 өөрчлөлтөөс бага нөлөөтэй ч үл тоож болох зардал биш.
Түүх хөшүүргийг хоёр чиглэлд харуулдаг. Энэ цувааг АНУ-д тайлагнадаг Newmont-ийн мэдээллээр харуулав. Орлого 2020 санхүүгийн жилд $11.50 тэрбум, 2021-д $12.22 тэрбум, 2022-т $11.92 тэрбум, 2023-т $11.81 тэрбум байснаа 2024-т $18.68 тэрбум (Newcrest нэгтгэгдсэн), 2025-д $22.67 тэрбум болсон; өсөлт +18.0%, +6.3%, −2.5%, −0.9%, +58.2%, +21.4%, цэвэр ашгийн маржин 24.6%, 9.5%, −3.6%, −21.1%, 17.9%, 31.3%. 2023 он хүртэлх хавтгай орлого, буурч буй маржин нь $1,800 алт ковидын дараах зардлын инфляцитай тулгарсныг илэрхийлнэ; $3,000-аас дээш алтны үнэтэй үед өргөжсөн багцын цэвэр ашгийн хувь 31% хүрсэн. Худалдан авалт, хөрөнгийн үнэ цэнийн бууралт ч цуваанд нөлөөлсөн тул өөрчлөлтийг бүхэлд нь алтны үнэд хамааруулж болохгүй.
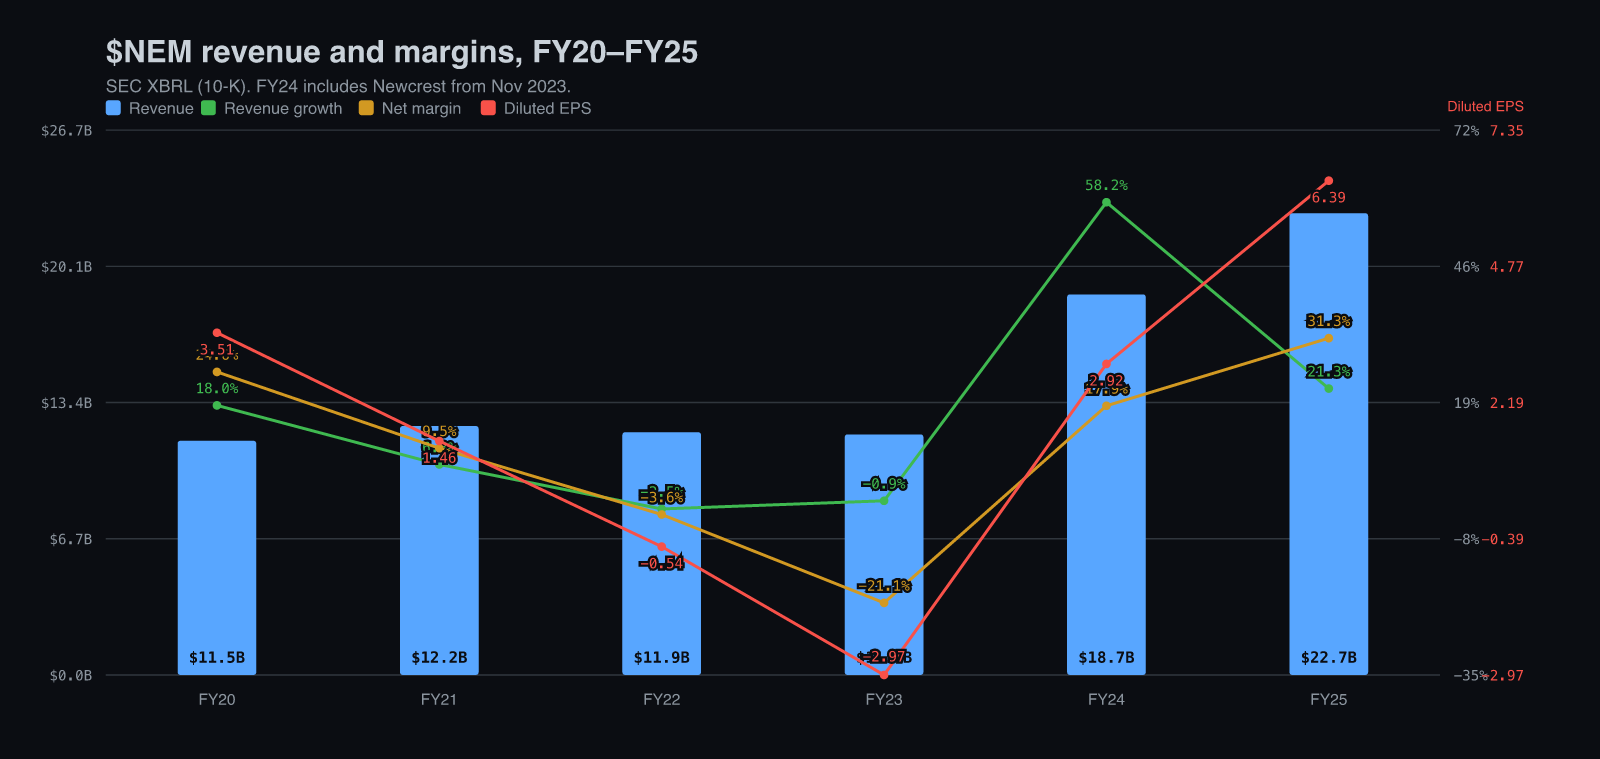
Хүснэгтийн нэр томьёо: маржин.
Улирлаар нь харвал жилийн дүнгээс анзаарагдахгүй өөрчлөлт харагдана. $NEM компанийн орлого 2026 оны 1-р улиралд $7.31 тэрбум, 44.6% цэвэр маржинтайгаар оргилдоо хүрч, борлуулсан алт, мөнгөний унц цөөрч, дагалдах металлын орлого багассан тул 2-р улиралд улирлын өмнөхөөс 16.3% буурч $6.12 тэрбум, цэвэр маржин 36.0% болсон; 2025 оны 4-р улирал хоёр хүчтэй улирлын дунд 19.1% цэвэр маржин руу унасан. 2-р улирлын орлого жилийн өмнөхөөс +15.1% хэвээр байсан ч энэ нь сүүлийн зургаан улирлын хамгийн удаан өсөлт — үнэ, борлуулалтын хэмжээ буурсны нөлөө. Мөнгөн урсгалд үзүүлэх үр дүн нь зардал, эргэлтийн хөрөнгөөс мөн хамаарна.
Мөнгө ашгийг дагаж байна — түүхий эдийн өсөлт ихэвчлэн энэ шалгалтад унадаг. Newmont 2025 санхүүгийн жилд $7.09 тэрбум цэвэр ашгийн эсрэг $10.33 тэрбум үйл ажиллагааны мөнгөн урсгал үүсгэж, хөрөнгө оруулалтад $3.04 тэрбум зарцуулж, $7.29 тэрбум чөлөөт мөнгөн урсгал үлдээсэн нь цэвэр ашгийн 103%. 2026 оны эхний хагаст үйл ажиллагааны мөнгөн урсгал $6.71 тэрбум, хөрөнгө оруулалт $1.36 тэрбум, чөлөөт мөнгөн урсгал $5.35 тэрбум, цэвэр ашиг $5.46 тэрбум буюу 98% хөрвөлт (10-Q, SEC). Мөнгө хэлбэрээр ирдэг ашгийг буцааж болно, буцааж ч байна: $NEM худалдан авалт эхэлснээс хойш 100 сая гаруй буюу 9% орчим хувьцааг хассан.
Сангийн бүтэц
$GDX бол нэг нэрийн дор өөр өөр бизнесийн загварыг багтаасан сан. Энэ нь ухаж, зардаг олборлогчид (томоохон компаниуд), ирээдүйн бүтээгдэхүүний тодорхой хэсгийг тогтмол бага үнээр авахаар олборлогчид урьдчилж төлдөг стриминг компаниуд, зардал ба эрсдэл өндөртэй жижиг олборлогчдыг эзэмшдэг. VanEck-ийн хуудас дээд хэсэг хэр төвлөрснийг харуулна: хамгийн том арван эзэмшил нь жилд 0.51% шимтгэлтэй $26.2 тэрбумын сангийн 58.8% (VanEck). Доорх зургаан компани 10-р сарын 2-нд сангийн 44.62%-ийг эзэлж байв. Төвлөрөл өндөр ч нийт сангийн талд хүрэхгүй.
Хүснэгтийн нэр томьёо: маржин; AISC; IPO; EBITDA; Стриминг; Роялти; стриминг.
$NEM бол сангийн цөм, хамгийн сайн нотолгоо. 2026 оны 2-р улирал: 1.3 сая унц алт, бүтэн жилийн $1,680 удирдамжийн эсрэг AISC $1,621, борлуулсан алт $4,414, тохируулсан EPS $2.10, $3.4 тэрбум цэвэр бэлэн мөнгө, 2-р улирлын дээд амжилт болох $2.2 тэрбум чөлөөт мөнгөн урсгал (Newmont Q2 2026). Түүний put wall $115 нь $115.82-ийн хаалтын яг доор, call wall нь $140.
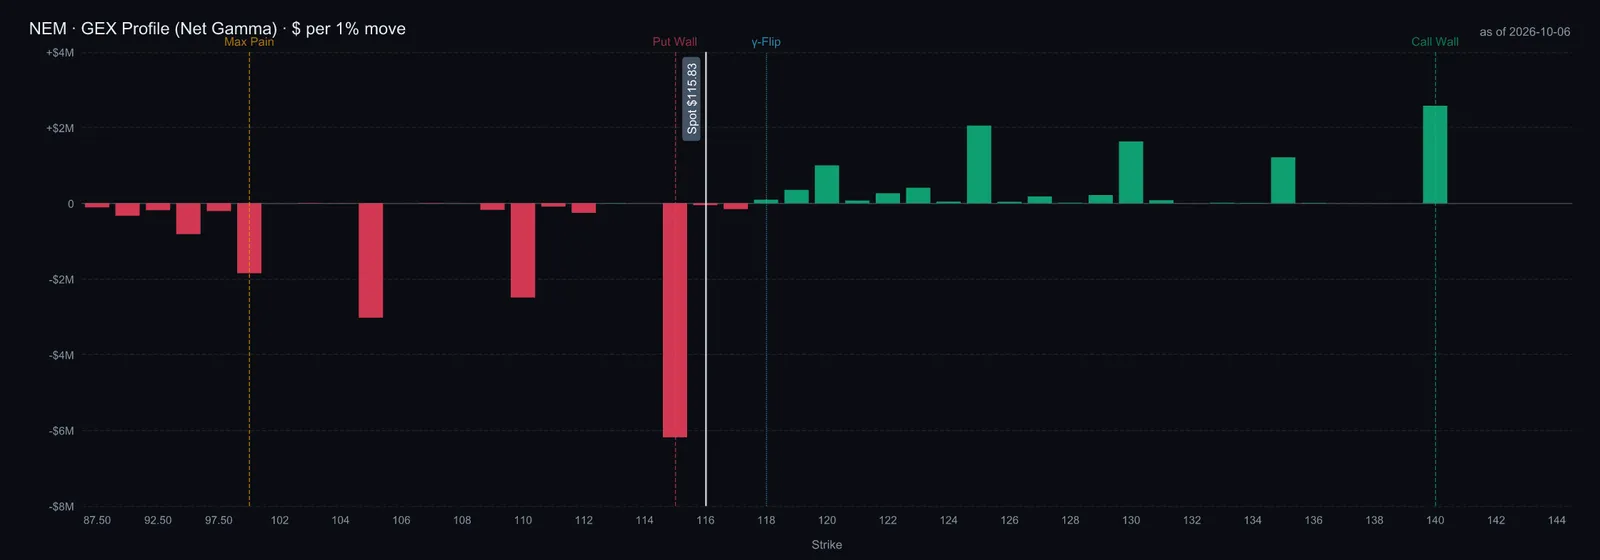
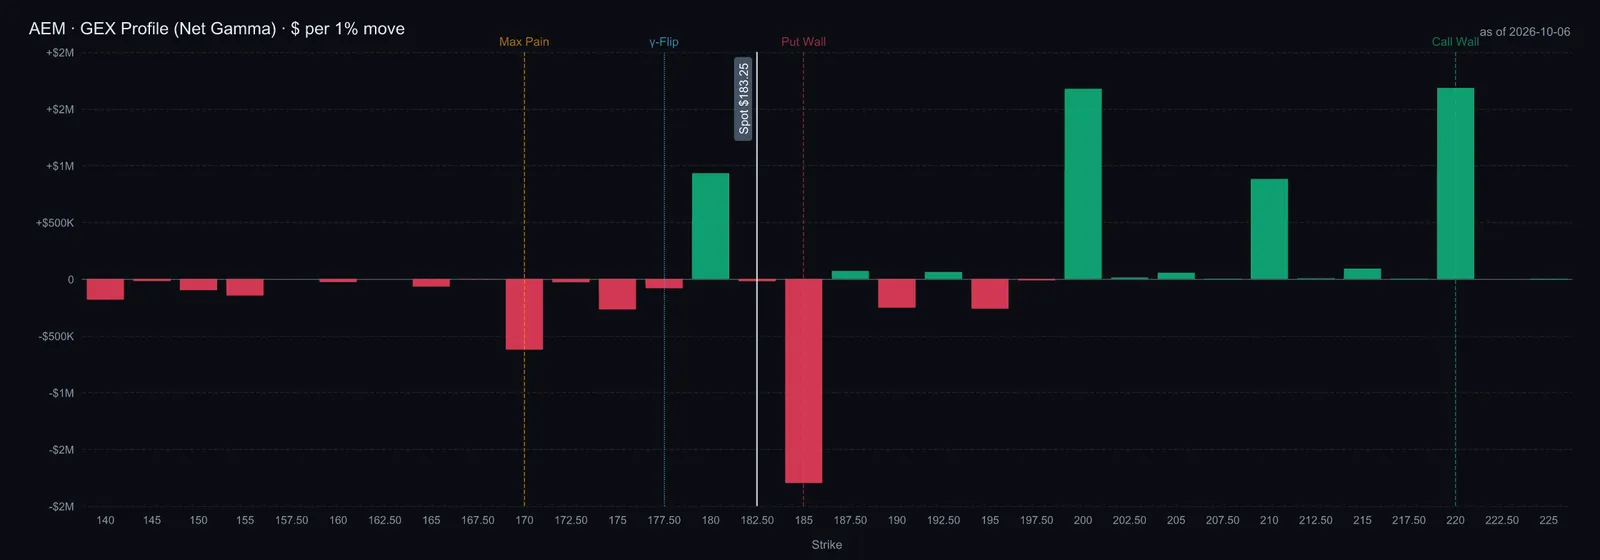
$AEM бол чанарын өрсөлдөгч, өртгөөр түрүүлдэг. Agnico 2-р улиралд 856,000 унц алтыг $1,054 бэлэн өртөг, $1,459 AISC-тэй үйлдвэрлэж, $1.3 тэрбумаас дээш дээд амжилтын чөлөөт мөнгөн урсгал гаргаж, $3.3 тэрбум орчим цэвэр бэлэн мөнгөтэй улирлыг хааж, 4-р сард Fitch-ээс A- зэрэглэлд дэвшсэн (Agnico Eagle Q2 2026). Уурхайнууд нь Канад, Финланд, Австрали, Мексикт байрладаг нь таны төлж буй харьяаллын урамшуулал. $NEM-тэй харьцуулахад бага өртөг, өөр өөр улсын эрсдэлтэй; $NEM илүү том худалдан авалт, зэстэй. Опционы put wall нь $185, $183.33-ийн хаалтаас яг дээгүүр.
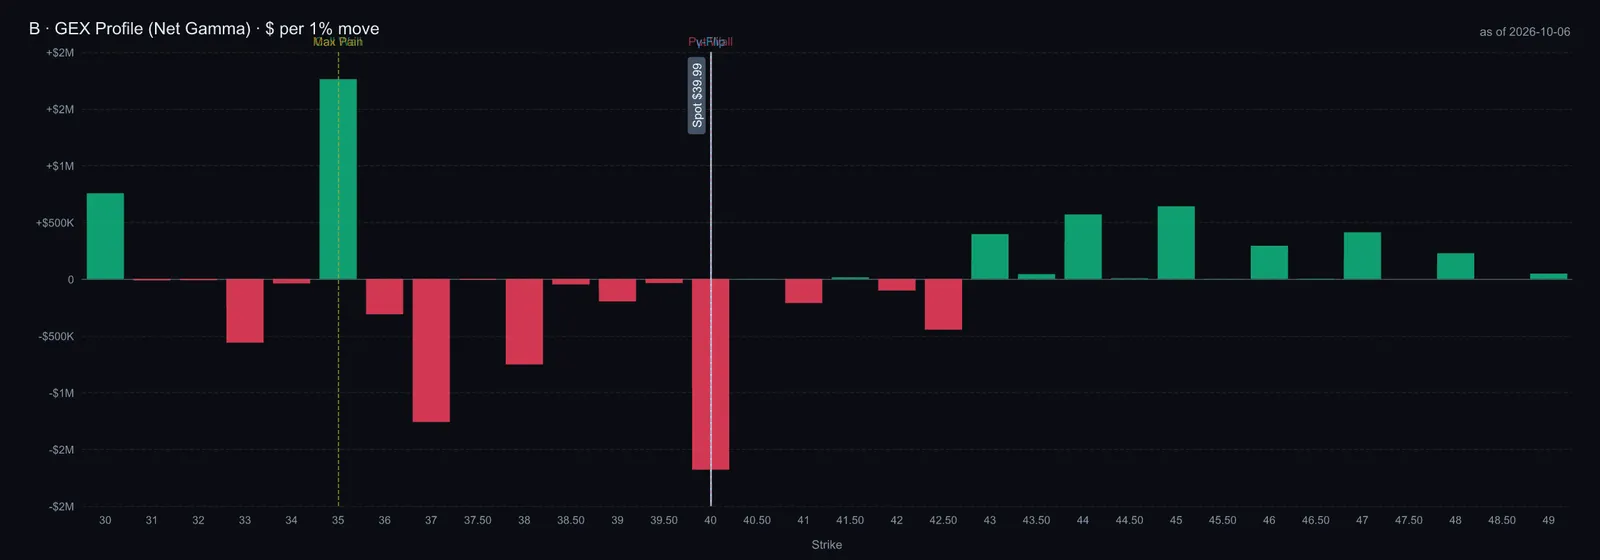
$B бол сан доторх бүтцийн өөрчлөлтийн түүх. Barrick 2-р улиралд $1.2 тэрбум цэвэр ашиг, $0.82 тохируулсан EPS, 59% маржинтай $2.5 тэрбум EBITDA, $1.2 тэрбум цэвэр бэлэн мөнгө тайлагнасан; татварын хугацаа болон Мали дахь Loulo-Gounkoto-той холбоотой нэг удаагийн $200 сая төлбөрөөс болж чөлөөт мөнгөн урсгал жилийн өмнөхөөс 33% буурсан (Barrick Q2 2026). Тэр өдөр Невадагийн хамтарсан үйлдвэрийн талаар Newmont-той ~$4 тэрбумын багц зарласан бөгөөд удирдлагын хэлснээр энэ нь Хойд Америкийн хөрөнгийнхөө төлөвлөсөн IPO-гийн зардлыг бууруулна. Энэ бол хувьцааны үнэд хараахан тусаагүй үнэ цэнэ, бас хараахан арилаагүй эрсдэл.
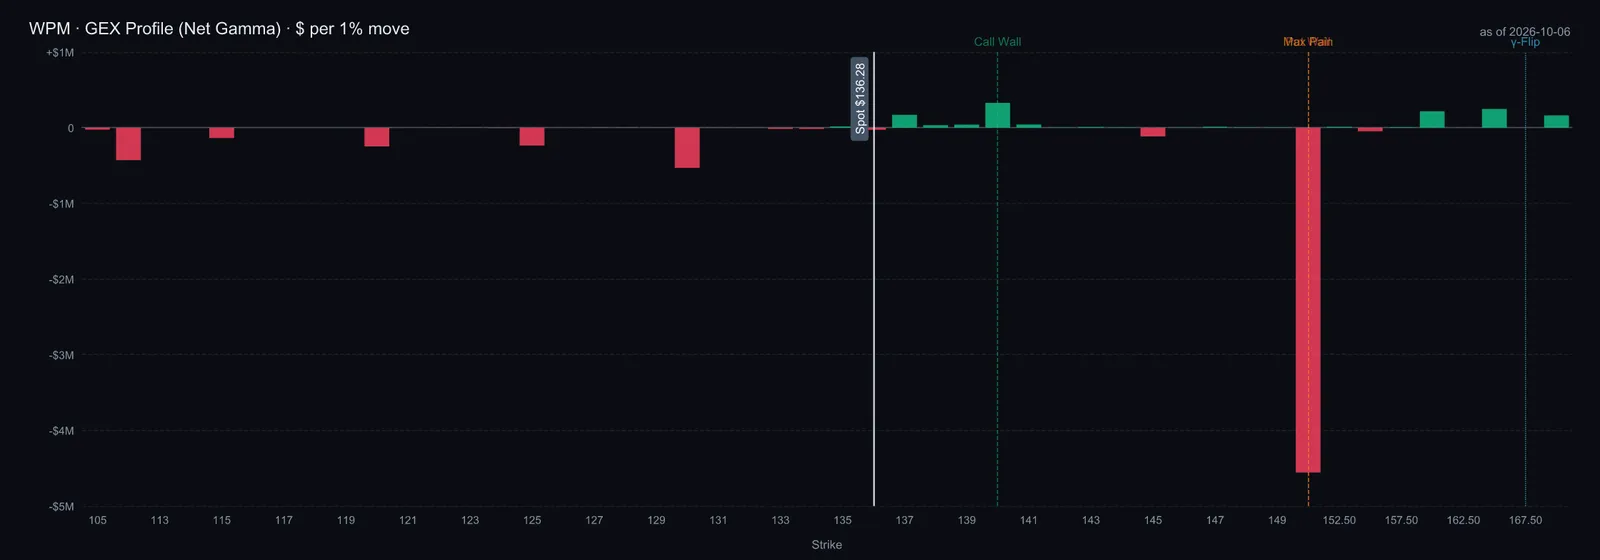
$WPM бол уурхай огт эзэмшихгүй байх хувилбар. Стриминг компани олборлогчид урьдчилан бэлэн мөнгө төлж, ирээдүйн алт эсвэл мөнгөний тодорхой хэсгийг тогтмол бага үнээр авах эрх авдаг тул дизелийн төлбөр, хөдөлмөрийн гэрээ байхгүй. Wheaton 2-р улиралд дээд амжилтын $929 сая орлого (+85%), $543 сая цэвэр ашиг, $650 сая үйл ажиллагааны мөнгөн урсгал тайлагнасан; орлогын 46% нь алт, 52% нь мөнгө (Wheaton Q2 2026). Өр болон хөрөнгийн төвлөрлийн эрсдэл хэвээр: 4-р сард $BHP-ээс худалдан авсан $4.3 тэрбумын Antamina мөнгөний стрим түүнийг цэвэр бэлэн мөнгөтэй байдлаас ~$1.9 тэрбум цэвэр өртэй болгосон бөгөөд ганц хөрөнгө болох Salobo үйлдвэрлэлийн ~37%-ийг эзэлсээр (Herukos). Сан доторх хамгийн ойрын өрсөлдөгч $FNV 2025 онд 91% тохируулсан EBITDA маржинтай, нэг ч хөрөнгө орлогын 13%-иас хэтрээгүй (Drew Crawford).
$KGC үйл ажиллагаа доголдоход уналт ямар харагдахыг харуулдаг. 9-р сарын 23-нд Kinross 2026, 2027 оны үйлдвэрлэлээ жилд ~1.84–1.86 сая алттай тэнцэх унц болгож, өмнөх удирдамжийн доод хязгаараас 2–3%-иар бууруулж, 2026 оны AISC удирдамжийг $1,850–1,900 болгон өсгөсөн бөгөөд мөн тэр мэдэгдэлдээ хөрөнгө буцаах зорилтоо чөлөөт мөнгөн урсгалын 40%-иас 50% болгосон; бууралт нь хүнд өвлийн цаг агаарт өртсөн La Coipa болон Round Mountain-д төвлөрсөн (Kinross 6-K). Хувьцаа сард 25% унаж, 200 өдрийн дунджаас 20% доогуур байна. Ашгаараа хямд, тийм — гэхдээ зах зээл дунд түвшний олборлогчийн зардлын удирдамж хамгийн сул хоёр уурхайнх нь хэмжээнд л найдвартай гэж хэлж байна.
Хоёр орлуулагч ижил долларын төлөө өрсөлддөг. Эхнийх нь гулдмай өөрөө: $GLD үйл ажиллагааны эрсдэлгүй бөгөөд 9-р сарын уналтын үеэр хөрөнгө оруулагчид олборлогчдоос илүү түүнийг дахин дахин сонгосон — 10-р сарын 1-нд алт, мөнгө өсөхөд олборлолтын дөрвөн ETF бүгд унасан (Silver & Gold Alpha). Хоёр дахь нь олборлогчдын сангуудаас гарах урсгал: жижиг олборлогчдын ETF $GDXJ гурван жилд 275% өссөн ч $2.62 тэрбумын хөрөнгө эргүүлэн татагдсан (Oliver Groß), энэ нь өсөлтийг шинэ мөнгө бус үнэ авч явсныг харуулна. Аль нь ч салбараас зайлсхийх шалтгаан биш; харин олборлогчид илүү гарахын тулд зүгээр өндөр алтны үнэ бус, алтны өсөх чиг хандлага хэрэгтэй гэдгийн шалтгаан.
Удирдлага ба туршлага
Таван томоохон олборлогчын гурвыг нь арван найман сарын өмнө гүйцэтгэх захирал биш байсан хүмүүс удирдаж байгаа нь энэ циклийн засаглалын гол баримт. Хурлын бичвэрүүд өөрчлөлт бүрийн огноог харуулна: Natascha Viljoen 2026 оны 2-р сард Newmont-ийн ерөнхийлөгч, гүйцэтгэх захирлаар анх үг хэлсэн, Mark Hill 2025 оны 11-р сард Barrick-ийн түр гүйцэтгэх захирлаар, Haytham Hodaly 2026 оны 5-р сард Wheaton-ийн гүйцэтгэх захирлаар.
Хүснэгтийн нэр томьёо: COO; AISC; CFO; IPO.
Чухал туршлага бол циклийн оргилд хөрөнгийн сахилга бат, одоогоор хадгалагдаж байна. Өмнөх алтны өсөлт 2011–2013 онд оргил үнээр худалдаж авсан хөрөнгийн хасалтаар төгссөн. Энэ удаа томоохон олборлогчууд хувьцаагаа буцаан авч, ногдол ашгийн хувийг өсгөж, цэвэр бэлэн мөнгө хадгалж байна: Newmont $1 тэрбум ± $2 тэрбумын цэвэр бэлэн мөнгө зорьж, $3.4 тэрбумтай байна; Agnico 40%-ийн зорилтын эсрэг эхний хагасын чөлөөт мөнгөн урсгал-ынхаа 48%-ийг буцаасан; Kinross зорилтоо 50% болгосон. Цаашдын шалгалт нь нэгдэл, худалдан авалт: 9-р сарын сүүлээр Gold Fields-ийн Northern Star-д тавьсан $27 тэрбумын татгалзсан санал нь оргилд худалдан авах хүсэл үхээгүйн анхны дохио. 9-р сарын саналын баримт нь заавал хэрэгжүүлэх үүрэггүй санал болохоос дууссан худалдан авалт биш.
Эрсдэл ба юу тасалдуулах вэ
Үйл ажиллагааны шалгуурын үр дүн гарсан. Эх судалгаанд Newmont-ийн Q3 AISC-ийг тухайн үеийн бүтэн жилийн $1,680 удирдамжтай харьцуулсан. Нэг улирлыг бүтэн жилийн дундажтай шууд адилтгаж болохгүй. Бодит үр дүнг 11-р сарын шинэчлэлд оруулав. Борлуулсан алтны үнэ буурч, нэгжийн өртөг удаан хугацаанд өсвөл үндэслэл суларна. $GLD компанийн түүхэн $355.80 доод түвшнийг зах зээлийн эрсдэлийн ажиглалт болгон дурдсан; тухайн үеийн эрсдэлийн ажиглалт юм.
Үнийн түүхэн зураглал — Түвшин, техник ба опцион
$GDX ач холбогдолтой бүх дунджаас доогуур, дилерүүдийн гамма өртөлт сөрөг. Сан 10-р сарын 5-нд $87.42-т хаагдсан нь 20 өдрийн ($93.06), 50 өдрийн ($91.68), 200 өдрийн ($91.10) дунджаас доогуур, 3-р сарын $117.18 оргилоос 25% доор, 52 долоо хоногийн $68.13 доод цэгээс 28% дээр. 10-р сарын 2-нд 50 өдрийн дундаж 200 өдрийнхөөс дээш гарсан — 2025 оны 2-р сард сүүлд тохиолдоход үнэ хоёр дахин өссөн «алтан загалмай» (Barchart) — гэвч үнэ хоёр шугамын доор тул загалмай ирэх сарыг бус, өнгөрсөн гурван сарыг дүрсэлнэ.
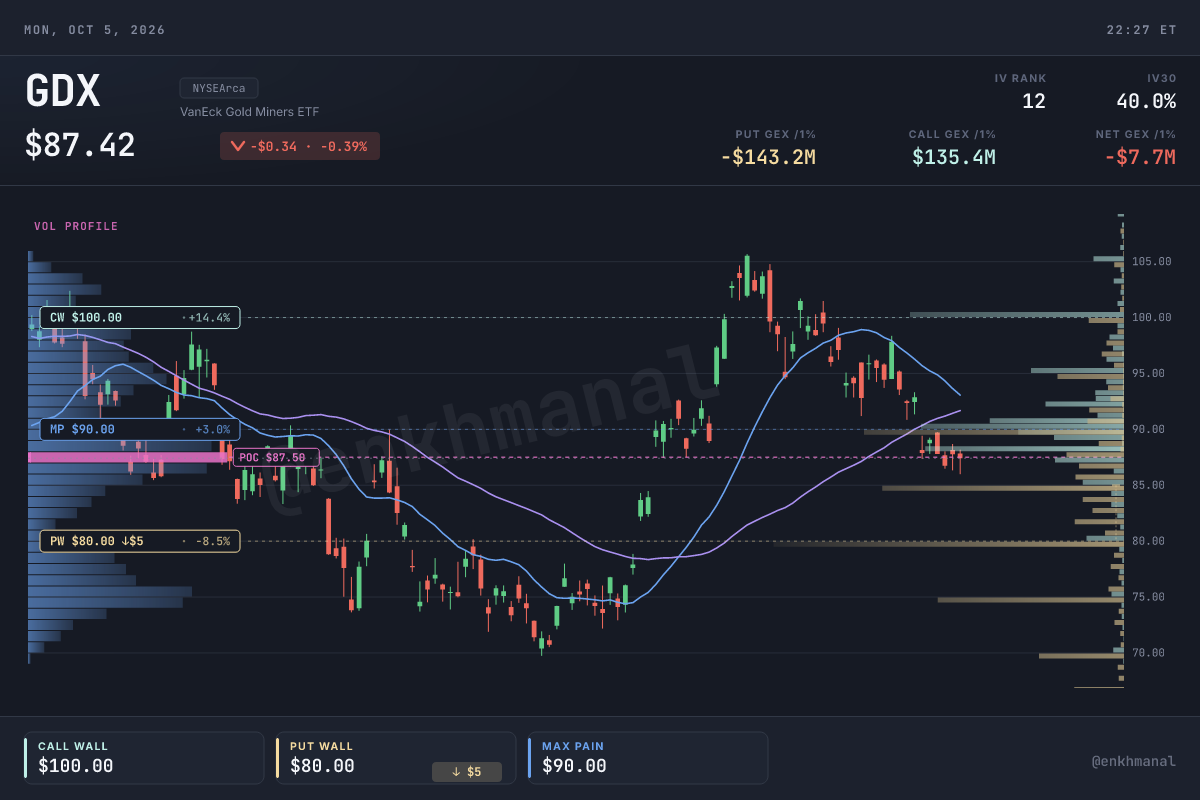
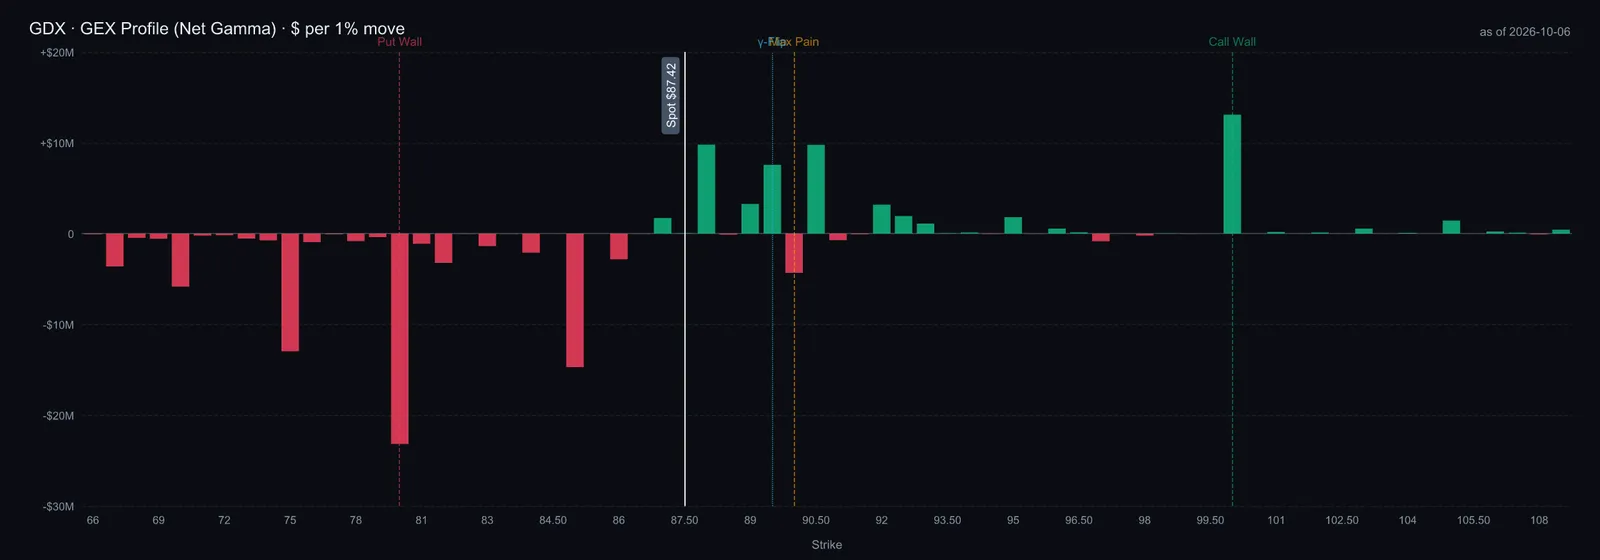
Опционы зураг тулааныг $85–$93 хооронд байрлуулна. $GDX дээрх дилерийн цэвэр гамма бага зэрэг сөрөг (−$10 сая), gamma flip $89.50, max pain $90, put wall $80, call wall $100; put-ийн нээлттэй эзэмшил call-оос 1.43:1 харьцаагаар их. 30 өдрийн далд хэлбэлзэл ~40% нь сарын эцэс гэхэд ±$10 орчим нэг стандарт хазайлтын хөдөлгөөнийг үнэлж байна. X дээрх арилжаачид ижил түвшнийг дурдана — сэргэлтэд $93, сулрал үргэлжилбэл $85 (Danny Naz). $92-оос дээш эргэн хаагдах нь эргэлтийн цэг, 50 болон 200 өдрийн дунджийг нэг дор давна; $85-ыг эвдвэл $80-ын put wall руу зам нээгдэнэ.
10-р сарын мэдээллээр харьцангуй гүйцэтгэл хараахан баталгаажаагүй байв. Судалгаанд 10-р сарын 2-нд олборлогчдын сангууд алтнаас илүү тэсвэртэй байсныг дурдсан. Ганц өдрөөр тогтвортой өөрчлөлт тогтоохгүй. Энэ байдал давтагдаж, тайлагнасан мөнгөн урсгал сайжирвал илүү хүчтэй нотолгоо болно.
Үнэлгээ ба байр суурь
Өнгөрсөн ашгаар тэргүүлэгчид өөрсдийн түүхээс хямд. $NEM өнгөрсөн 12 сарын $7.92 шингэрүүлсэн EPS-ийн 14.6 дахинд арилжаалагдаж байгаа нь таван жилийн медиан 18.1-ийн эсрэг — өөрийн хүрээний 27-р перцентиль, 17.3% EPS өсөлт дээрх өнгөрсөн PEG 0.85 (SEC XBRL; гадаадын тайлагнагчдын улирлын XBRL байхгүй тул бусдыг 2026 оны 2-р улирлын тохируулсан EPS-ийг жилчилж харуулав). 2-р улирлын тохируулсан EPS-ийг жилчилбэл $AEM 14.9, $B 12.2, $KGC 8.3, стриминг компани $WPM 28.6 дахин. Өнгөрсөн чөлөөт мөнгөн урсгал ижил түүхийг өгүүлнэ: сүүлийн дөрвөн улиралд Newmont $9.7 тэрбум, Barrick $5.2 тэрбум, Agnico $4.6 тэрбум — группийн түүхэн дэх хамгийн өндөр (Oliver Groß), бэлэн мөнгө дээд түвшинд (Oliver Groß).
Q2 ашиг нь $4,414 алтны үнээр бүртгэгдсэн; 10-р сарын судалгаанд үүнээс доогуур тухайн өдрийн ханш ашигласан. Хямд харагддаг олборлогчийн хавх энэ: одоогийн үнэ давтахгүй ашиг дээр харьцаа бага харагдана. Тиймээс бид зорилтот үнийн оронд өгөөжийн босгын шүүлтүүр хийсэн — 10-р сарын 5-ны хаалтаар худалдаж авсан хөрөнгө оруулагч жилд 10% олохын тулд хувьцаа тутмын ашиг гурван жилийн турш хэр хурдан өсөх ёстойг хоёр гарах харьцаагаар. Суурь нь компани бүрийн өөрийн хурал эсвэл танилцуулгаас авсан 2026 оны 2-р улирлын тохируулсан EPS × 4.
Хүснэгтийн нэр томьёо: EPS; P/E.
Шүүлтүүрийг алтны үнэтэй харьцуулж унш, учир нь EPS түүнийг дагана. 18 дахин гарах харьцаагаар — $NEM компанийн өөрийн таван жилийн медиан — Newmont жилд 10% өгөхийн тулд бараг тогтвортой ашиг хангалттай, Barrick бууралтыг ч даана, Kinross 12 дахинд мөн адил; бага харьцаагаар тэд жилд 11–15% өсөлт шаардах бөгөөд борлуулалтын үнэ, үйлдвэрлэл эсвэл нэг унцад үлдэх мөнгө тогтвортой нэмэгдэх шаардлагатай; хувьцаа буцаан худалдан авалт ч тусална. $AEM аль ч харьцаагаар илүү өсөлт шаарддаг нь түүний өртөг, харьяаллын урамшуулал. $WPM стримингийн харьцаагаар жилд 8–24% шаардана — дизелийн төлбөргүй роялтийн багц эзэмших үнэ. Хямд харагдах үнэлгээ нь тогтвортой ашиг, ирээдүйн алтны үнэ, сонгосон эцсийн харьцаанаас хамаарна. Алт $4,150 байх нь бүх олборлогч хямд гэсэн баталгаа биш.
Түүхэн хувилбаруудад AISC болон алтны үнийн замналыг таамагласан. Эдгээр нь жишээ болохоос урьдчилсан төлөв биш.
Дүгнэлт. Гол боломж нь нэгж хувьцаанд ногдох мөнгөн урсгалын өсөлт: алтны үнэ тогтвортой, олборлолтыг хадгалах зардал хяналттай, хувьцаа буцаан худалдан авалт сахилга баттай байвал эдгээр нь бие биеэ дэмжинэ. Newmont мөнгө буцаалтаар давуу; Agnico Eagle үйл ажиллагааны чанартай ч Q3 зардлын өсөлтийг анхаарах хэрэгтэй. GDX нэг уурхайн эрсдэлийг тараах боловч алтны үнийн эрсдэлийг арилгахгүй. Wheaton уурхайн шууд зардлын оронд гэрээ, хамтрагчийн эрсдэл хүлээнэ. Kinross-ийн жишээ түүхий эдийн зах зээл сайн байсан ч компанийн үйлдвэрлэл чухал болохыг харуулна. 10-р сарын 30-ны дахин үнэлэх өдөр өнгөрсөн тул эх үндэслэлийг дээрх тайлангийн шинэчлэлтэй хамт уншина.