
FTAI — Хөдөлгүүрийн бэлэн модуль ба мөнгөн урсгалын шалгалт
Шинэчлэл — 2026 оны 10-р сарын 30. Энэ нь 10-р сарын 29-ний судалгаа бөгөөд үнэ, опционы мэдээлэл тухайн үеийн зураглал юм. Гуравдугаар улирлын тайлан аль хэдийн гарсан: FTAI $977.7 саяын орлого, $348.3 саяын тохируулсан EBITDA, 311 модулийн үйлдвэрлэл мэдээлсэн. Power-ийн анхны нийлүүлэлт хараахан эхлээгүй. Улирлын танилцуулгад есөн сарын үйл ажиллагааны мөнгөн урсгал −$333.0 сая гэжээ. Эхний хагасын −$265.3 саяыг хасвал гуравдугаар улирал дангаараа ойролцоогоор −$67.7 сая. Зах зээлийн 15% орчим гэх дүн нь хөдөлгүүрийн тоо биш: Aerospace-ийн улирлын орлогыг жилчилж, тооцоолсон засварын нийт зардалд хуваасан удирдлагын үнэлгээ юм. 12-р сарын 10-ны уулзалт хараахан болоогүй.
$FTAI агаарын компаниудын удаан ашиглаж буй хөдөлгүүрүүдийг сэргээн нийлүүлдэг. 10-р сарын 29-ний гуравдугаар улирлын тайланд Aerospace Products бизнесийн орлого 76% өссөн. Ашиглалтад бэлэн модулийг богино хугацаанд нийлүүлэх боломж нь өсөлтийг дэмжинэ. Харин нөөц бүрдүүлэхэд зарцуулсан хөрөнгө борлуулалт, мөнгөн урсгал болж эргэж ирэх эсэх нь гол шалгуур юм.
Юу өөрчлөгдөв — хуучин хөдөлгүүрүүдийг удаан ашиглаж байна
Олон агаарын компани төлөвлөснөөсөө хуучин онгоцоо удаан ашиглаж байна. FTAI-ийн удирдлага 10-р сарын 29-нд Boeing 737, Airbus A320neo зэрэг шинэ үеийн нарийн их биетэй онгоцны шинээр захиалах нийлүүлэлтийн ээлж 2032 он болон түүнээс цааш хүрснийг хэлсэн. Энэ нь шинэ онгоц огт нийлүүлэхгүй гэсэн үг биш. Шинээр ирж буй онгоцны CFM LEAP, Pratt & Whitney GTF хөдөлгүүрүүд засварт удаан саатдаг тул CFM56, V2500 хөдөлгүүртэй өмнөх үеийн 737NG, A320ceo онгоцнууд үргэлжлэн ниснэ. CFM56-г Safran-тай хамтран үйлдвэрлэдэг $GE энэ жил уг хөдөлгүүрийн паркийн 1.5%-2% ашиглалтаас гарна гэж тооцсон. Энэ нь 1-р сарын 2%-3%, түүнээс өмнөх 3%-4%-ийн таамаглалаас бага.
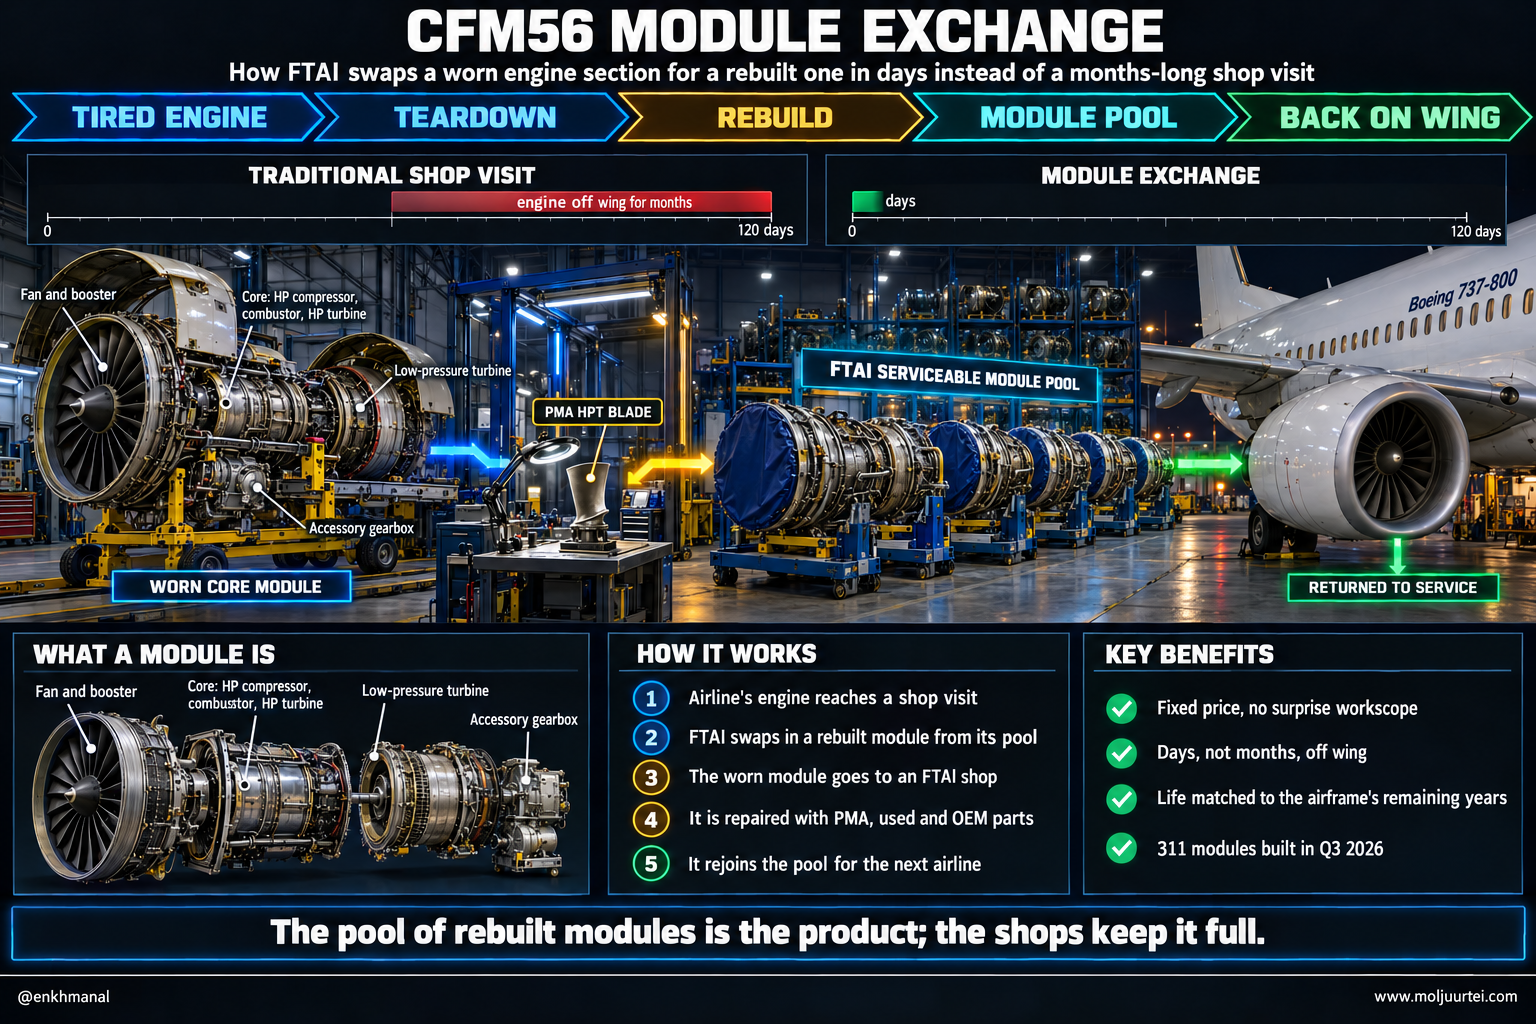
Сууриас нь эхэлье. Тийрэлтэт хөдөлгүүр агаар сорж шахаад, түүнд түлш шатаан, үүссэн хийг арагш хурдтай гаргаж онгоцыг урагш түлхэнэ. Турбофан хөдөлгүүрийн урд байрлах том сэнсийг арын турбин эргүүлдэг. Агаарын ихэнх нь халуун цөмөөр дамжихгүй, гадуур нь урсдаг тул түлшний зарцуулалт бага байдаг. Хөдөлгүүрийг салгаж болох томоохон хэсгүүдийг модуль гэдэг. CFM56-д сэнс ба даралт нэмэгдүүлэх хэсэг, цөм буюу өндөр даралтын компрессор, шатаах камер, өндөр даралтын турбин, мөн нам даралтын турбин, туслах тоноглолын араан дамжуулга орно. Нэг хэсэг элэгдэх эсвэл ашиглах зөвшөөрөгдсөн хөөрөлтийн тоогоо гүйцээсэн диск, голыг солих шаардлага гарвал хөдөлгүүрийг далавчнаас буулгаж засварт оруулна. Харин модулиар солих үйлчилгээ нь өөрийн хэсгийг засагдтал хүлээлгүй, урьдчилан сэргээж бэлдсэн модулиар солих боломж юм.
Эндээс FTAI-ийн бизнесийн хэрэгцээ үүснэ. Засвар удаан үргэлжлэхэд хөдөлгүүр засварт орох ээлж, сэлбэг, туршилтын төхөөрөмжөө дараалан хүлээдэг. Агаарын компани энэ хооронд нөөц хөдөлгүүр түрээслэх эсвэл онгоцоо нисгэхгүй байхаас аргагүй. Хуучин хөдөлгүүрийн хэрэглээ зэрэг нэмэгдэхэд энэ дараалал улам уртасна. Уламжлалт их засварыг хөдөлгүүр үйлдвэрлэгч, агаарын компанийн засварын нэгж, эсвэл $SARO, Lufthansa Technik зэрэг бие даасан компани хийдэг. Тэд баталгаажсан ажиллагаагаар хөдөлгүүрийг сэргээдэг ч үйлдвэрлэгчийн сэлбэгийн үнэ, засварын газрын хуваариас хамаарна. Зарим хуучин онгоцонд үлдсэн ашиглалтын хугацаанаас нь урт нөөцтэй сэргээх ажил эдийн засгийн хувьд шаардлагагүй байж болно. Таван жил ашиглах онгоцонд арван таван жилийн хэрэгцээгээр хөрөнгө зарцуулахгүй байх нь харилцагчид үнэ цэнтэй.
Ийм нөхцөлд ашиглалтад бэлэн модулийн нөөц, уг нөөцийг засварлаж нөхөх сүлжээг хамтад нь эзэмших давуу талтай. $FTAI Aviation үүнийг таван жил бүрдүүлж ирсэн.
Гол санаа — ашиглалтын хугацаа уртассан онгоцонд бэлэн модуль нийлүүлэх
$FTAI сэргээсэн CFM56 модулийн томоохон бие даасан нөөцтэй. Өөрийн модулийг засуулах хугацаанд нь бэлэн модуль тогтмол үнээр нийлүүлж, агаарын компанийн хүлээлтийг хэдэн сараас хэдэн өдөр болгохыг зорьдог. Мөн ижил төрлийн цөмийг дата төвийн 25 мегаваттын турбинд ашиглахаар бэлдэж байна; Power одоогоор орлогогүй.
Бизнесийн бүтэц — Aerospace Products орлогын ихэнхийг бүрдүүлнэ
FTAI гурван чиглэлээр ажилладаг. Aerospace Products ашигласан CFM56, V2500 хөдөлгүүр болон онгоц худалдан авч, хэсгүүдийг нь өөрийн засварын сүлжээгээр сэргээж, агаарын компани ба хөдөлгүүр түрээслүүлэгчдэд зардаг эсвэл сольж өгдөг. Үүнийг maintenance, repair and exchange буюу MRE үйлчилгээ гэдэг. Aviation Leasing өмнө нь өөрийн онгоцыг түрээслүүлдэг байсан бол Strategic Capital Initiative сангуудаар дамжуулан гаднын хөрөнгө оруулагчийн онгоцыг удирдах чиглэлд шилжиж байна. FTAI анхны санд 19%-ийн хөрөнгө оруулалттай, үйлчилгээний хураамж авч, хөдөлгүүрийн ажлыг гүйцэтгэнэ. FTAI Power нь CFM56 цөмийг цахилгаан үйлдвэрлэх хийн турбинд хувиргадаг бөгөөд хараахан орлогогүй.
Хүснэгтийн нэр томьёо: Сегмент.
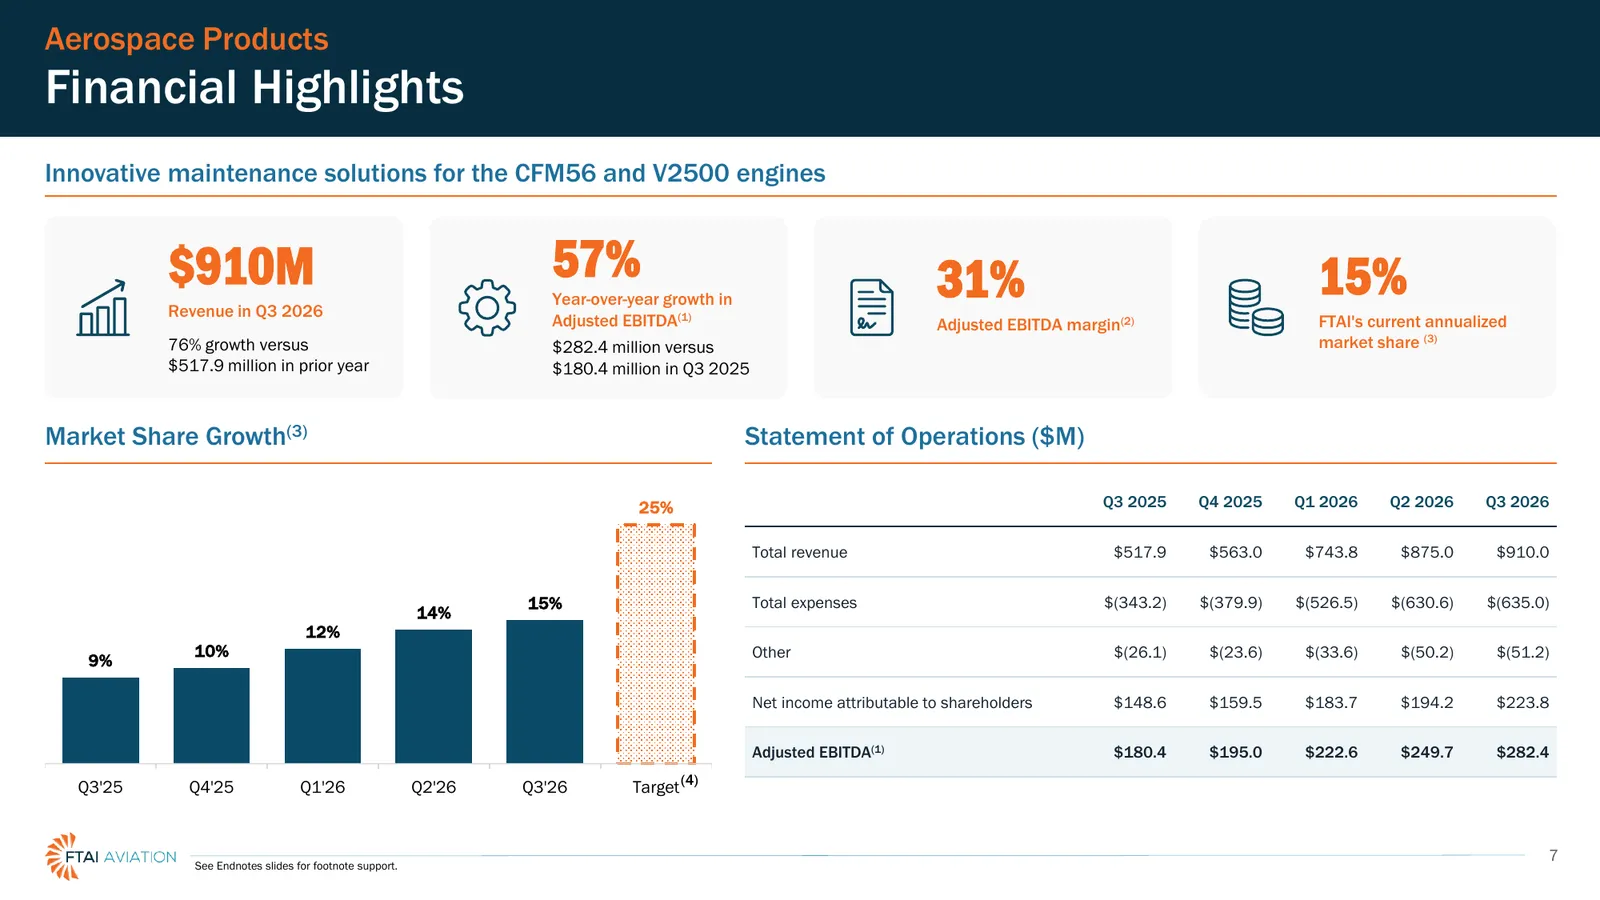
Aerospace Products нийт орлогын 93.1%-ийг бүрдүүлж, жилийн өмнөхөөс 15.5 хувийн пунктээр нэмэгджээ. Түрээсийн бизнесийн орлого буурсан тул энэ нэгж дангаараа компанийн нийт орлогын цэвэр өсөлтөөс илүүг бий болгосон. Иймээс модулийн тоо, нэгжийн ашигт ажиллагаа гол нөлөөтэй. Гуравдугаар улирлын тохируулсан EBITDA нь Aerospace Products-д $282.4 сая, түрээст $104.0 сая, корпорацийн болон бусад хэсэгт хасах $38.1 сая байв.
Орлого хурдан өссөн ч түрээсээс бүтээгдэхүүний борлуулалт, илүү өргөн хүрээний засварын ажилд шилжихэд ашгийн хувь буурсан. Жилийн орлого FY21-д $455.8 сая, FY22-т $708.4 сая, FY23-т $1,170.9 сая, FY24-т $1,734.9 сая, FY25-д $2,507.4 сая байв. Нийт ашгийн маржин FY22-т 64.9%, FY23-т 57.1%, FY24-т 52.4%, FY25-д 46.2% болсон. Aerospace Products-ийн тохируулсан EBITDA маржин гурван жил 35% орчим буюу 35.2%, 35.2%, 34.7% байгаад 2026 онд доошилсон.
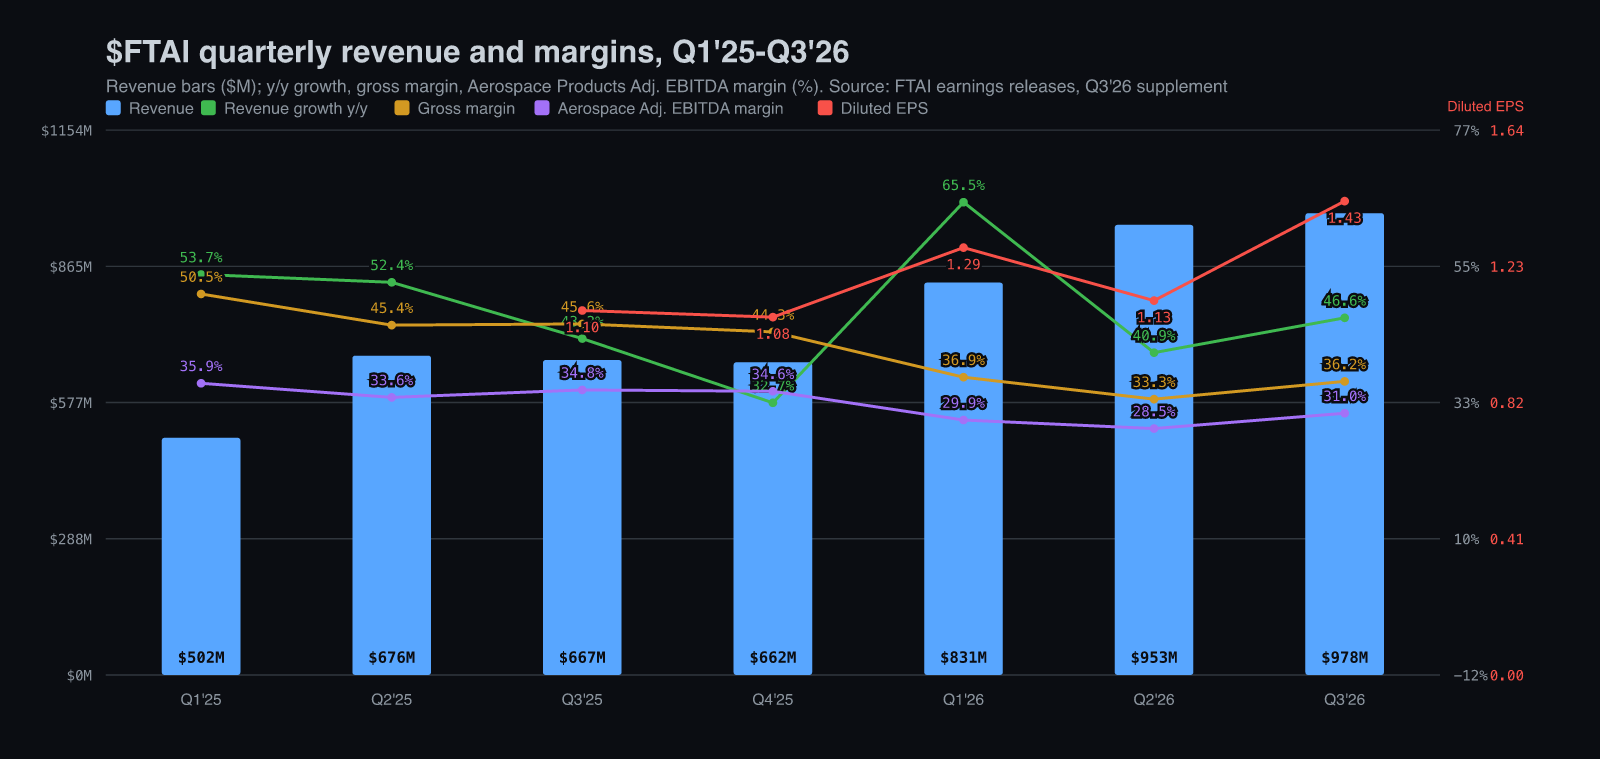
Улирлаар нь задалж харвал ашгийн түвшин хэзээ буурсныг харж болно. Орлого 2025 оны 1-р улиралд 502.1 сая, 2-рт 676.2 сая, 3-рт 667.1 сая, 4-рт 662.0 сая, 2026 оны 1-р улиралд 830.7 сая, 2-рт 953.1 сая, 3-рт 977.7 сая доллар байв. Нийт ашгийн түвшин 50.5%-иас 2026 оны 2-р улиралд 33.3% хүртэл буурч, 3-р улиралд 36.2% болж сэргэсэн; Aerospace-ийн тохируулсан EBITDA түвшин 35.9%, 33.6%, 34.8%, 34.6%, дараа нь 29.9%, 28.5%, 31.0% байв.
Нэхэмжлэхийн нөгөө талын нийлүүлэгчид эрэлтийг баталж байна. $GE компанийн иргэний хөдөлгүүрийн нэгж 3-р улиралд үйлчилгээний орлогоо 17%, сэлбэгийн борлуулалтаа 20 гаруй хувиар өсгөж, CFM56-ийн засварын ажлын хэмжээ тогтвортой гэж мэдэгдээд, ашиглалтаас гаралтын тооцоогоо 1.5-2 пункт болгож бууруулсан. Safran 3-р улиралд иргэний хөдөлгүүрийн сэлбэгийн борлуулалт долларын дүнгээр 17.0% өссөн гэж мэдээлсэн нь эхний хагас жилээс удаан бөгөөд CFM56-ийн үнэ, сэлбэгийн хүртээмж сайжирсантай холбоотой. Хамгийн том бие даасан засварын газруудын нэг $SARO 2-р улиралд Engine Services орлогоо ердөө 4.0% өсгөж 1,405.1 сая долларт хүрсэн. Нэгтгэвэл: үйлдвэрлэгчийн сэлбэг үнэтэй болж уламжлалт засварын зардлыг өсгөж байгаа бөгөөд бие даасан засварын газрууд хүчин чадлаар хязгаарлагдмал. FTAI яг энэ цоорхойд зардаг, мөн энэ нь FTAI-ийн өөрийнх нь орцын зардлын асуудал юм.
Онгоцоо удаан ашиглахад шаардагдах хөдөлгүүрийн нөөцийг дөрвөн аргаар нэмэгдүүлж болно. Нэгдүгээрт, үйлдвэрлэгч болон бие даасан засварын газрууд хүчин чадлаа өсгөж болно. Гэхдээ $GE шинэ хүчин чадлаа LEAP-д чиглүүлж байна. Хоёрдугаарт, $WLFC, $AER зэрэг компаниас нөөц хөдөлгүүр түрээслэх нь үндсэн хөдөлгүүр засварт байх хугацаанд онгоцоо нисгэх боломж өгнө. Гуравдугаарт, $HEI зэрэг зөвшөөрөлтэй үйлдвэрлэгчийн орлуулах сэлбэг, ашигласан боловч шаардлага хангасан эд анги зардал бууруулна; энэ нь дангаараа дарааллыг арилгахгүй. Дөрөвдүгээрт, бэлэн модулиар солих нь хүлээлтийг шууд богиносгоно. FTAI энэ үйлчилгээг нөөц хөдөлгүүр, сэлбэгийн нийлүүлэлттэй хослуулснаар үнэ, хугацааг хамтад нь санал болгодог.
Технологи ба давуу тал: орц, засварын газар, сэлбэг
FTAI шинэ хөдөлгүүр үйлдвэрлэхгүй. Хуучин хөдөлгүүрийн нэг хэсгийг сэргээн, ашиглах шаардлага хангасан баримтжуулалттайгаар бэлэн нөөцөөс нийлүүлдэг. Үүнд гурван зүйл зэрэг хэрэгтэй. Нэгдүгээрт, задлах хөдөлгүүр, онгоцны нийлүүлэлт: энэ улиралд WestJet-ээс ашиглалтаас гарсан арван 737 авсан бөгөөд хөдөлгүүрүүдийг нь модулийн сүлжээнд ашиглана. Хоёрдугаарт, засварын сүлжээ: CFM56-ийн зургаан их засварын төв, Ром, Лиссабон, Монреалийн өргөтгөл, Жакартагийн GMF AeroAsia ба EgyptAir-тай түншлэл, Калифорнийн Pacific Aerodynamic болон Коннектикутын Bauer хамтарсан компанийн эд ангийн засвар орно. Гуравдугаарт, сэлбэгийн зардал: CFM-тэй үйлдвэрлэгчийн сэлбэг, түлхэлтийн сайжруулалт, эд ангийн засварын олон жилийн гэрээтэй. Chromalloy-той хамтарсан компани нь анхны үйлдвэрлэгчээс өөр компанийн хийсэн, FAA-аас зөвшөөрсөн орлуулах сэлбэг хөгжүүлдэг.
Зөвшөөрөлтэй орлуулах сэлбэг нь ашгийн эх үүсвэр юм. Удирдлага 4-р сард Chromalloy-ийн хөтөлбөрт таван сэлбэг байгаа, гурав нь зөвшөөрөгдсөн, тэр гурав нь төлөвлөсөн зардлын хэмнэлтийн 80% орчмыг бүрдүүлнэ гэж хэлсэн; анх зөвшөөрөгдсөн нь өндөр даралтын турбины ир байв. Өрсөлдөгч барилга, багаж худалдаж авч болно. Харин зуу зуун тохирсон, баримтжуулсан модулийн нөөц, үйлдвэрлэгчийн үнээс доогуур сэлбэгийн зардал, сольсон модуль найдвартай ажиллана гэдэгт агаарын компаниудын итгэлийг хурдан бүрдүүлж чадахгүй.
Бидний эцсийн зорилго бол нарийн их биетэй онгоцны хөдөлгүүрийг солих үйлчилгээг салбар даяар хүргэх явдал. Олон жилийн дараа харилцагч өөрийн хөдөлгүүрийг тусад нь их засварт оруулах тухай бодох шаардлагагүй болно гэж найдаж байна.
Доорх зурагт энэ механизмыг эхнээс нь дуустал харуулна: элэгдсэн цөмийн модулийг далавчнаас буулгаж, сэргээсэн модулийг суулгаад, элэгдсэнийг нь засварын давталтад оруулж дараагийн харилцагчийн эд анги болгоно.
Доорх зурагт одоо нийлүүлдэг модуль, бүтэн хөдөлгүүр, түрээсийн нөөц хөдөлгүүр, удирддаг онгоцыг ирээдүйн Mod-1 турбинтай хамт харуулсан. Power хараахан орлого олоогүй.
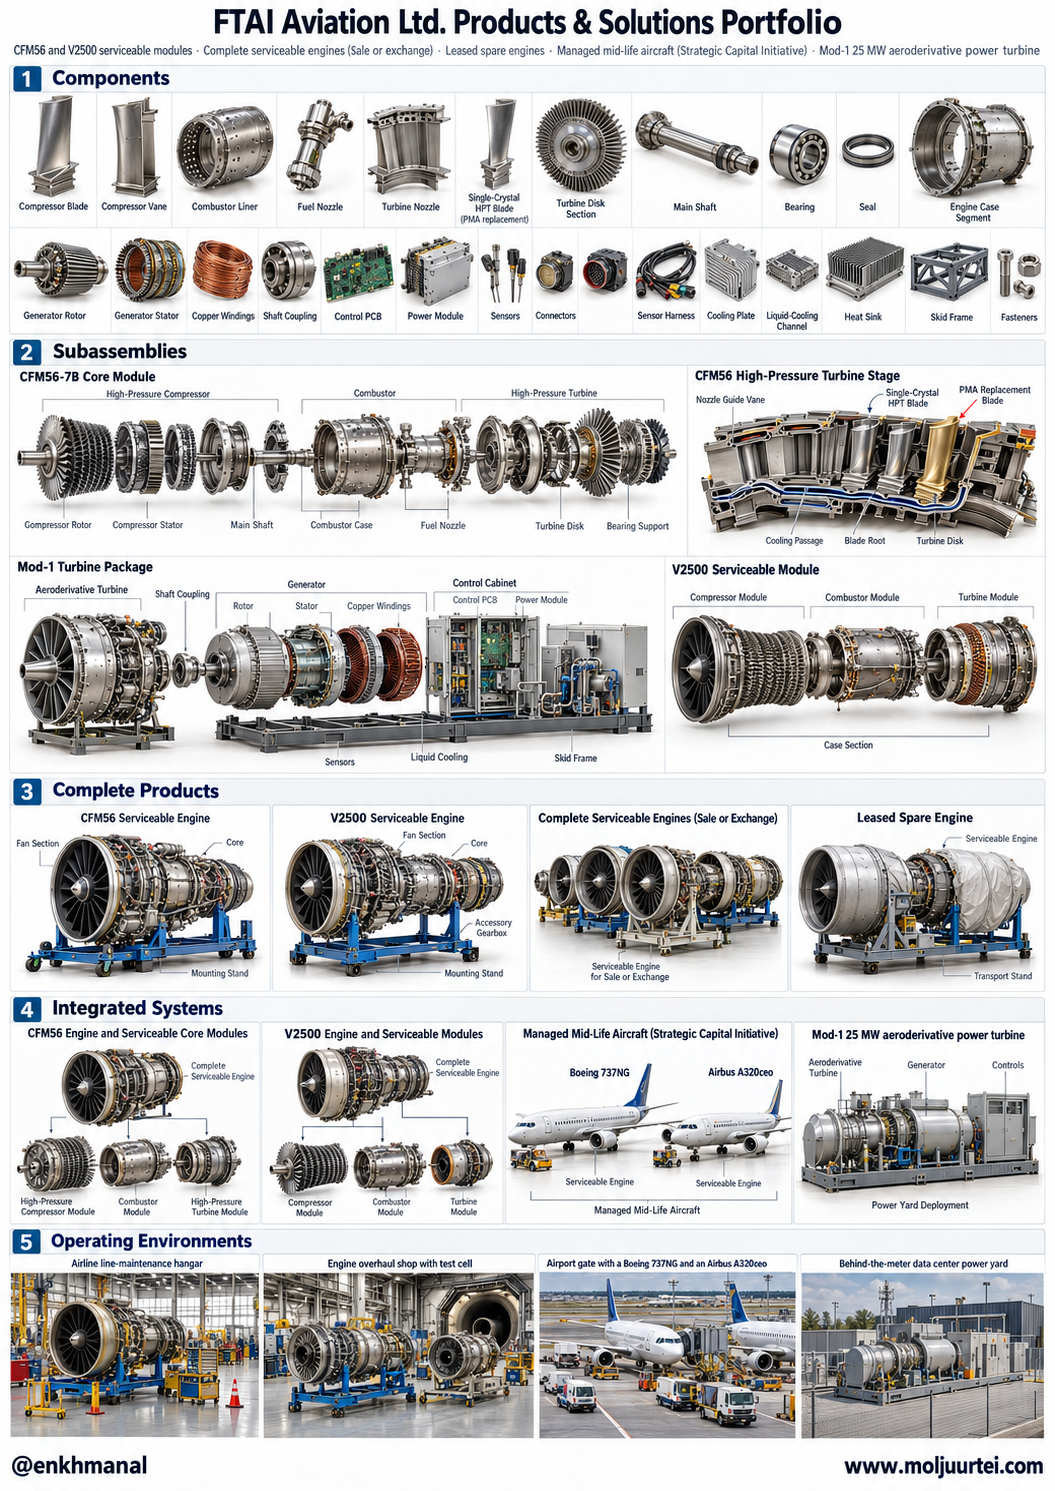
Хөгжүүлэлтийн төлөв — 1,700 модуль ба турбины үйлдвэрлэл
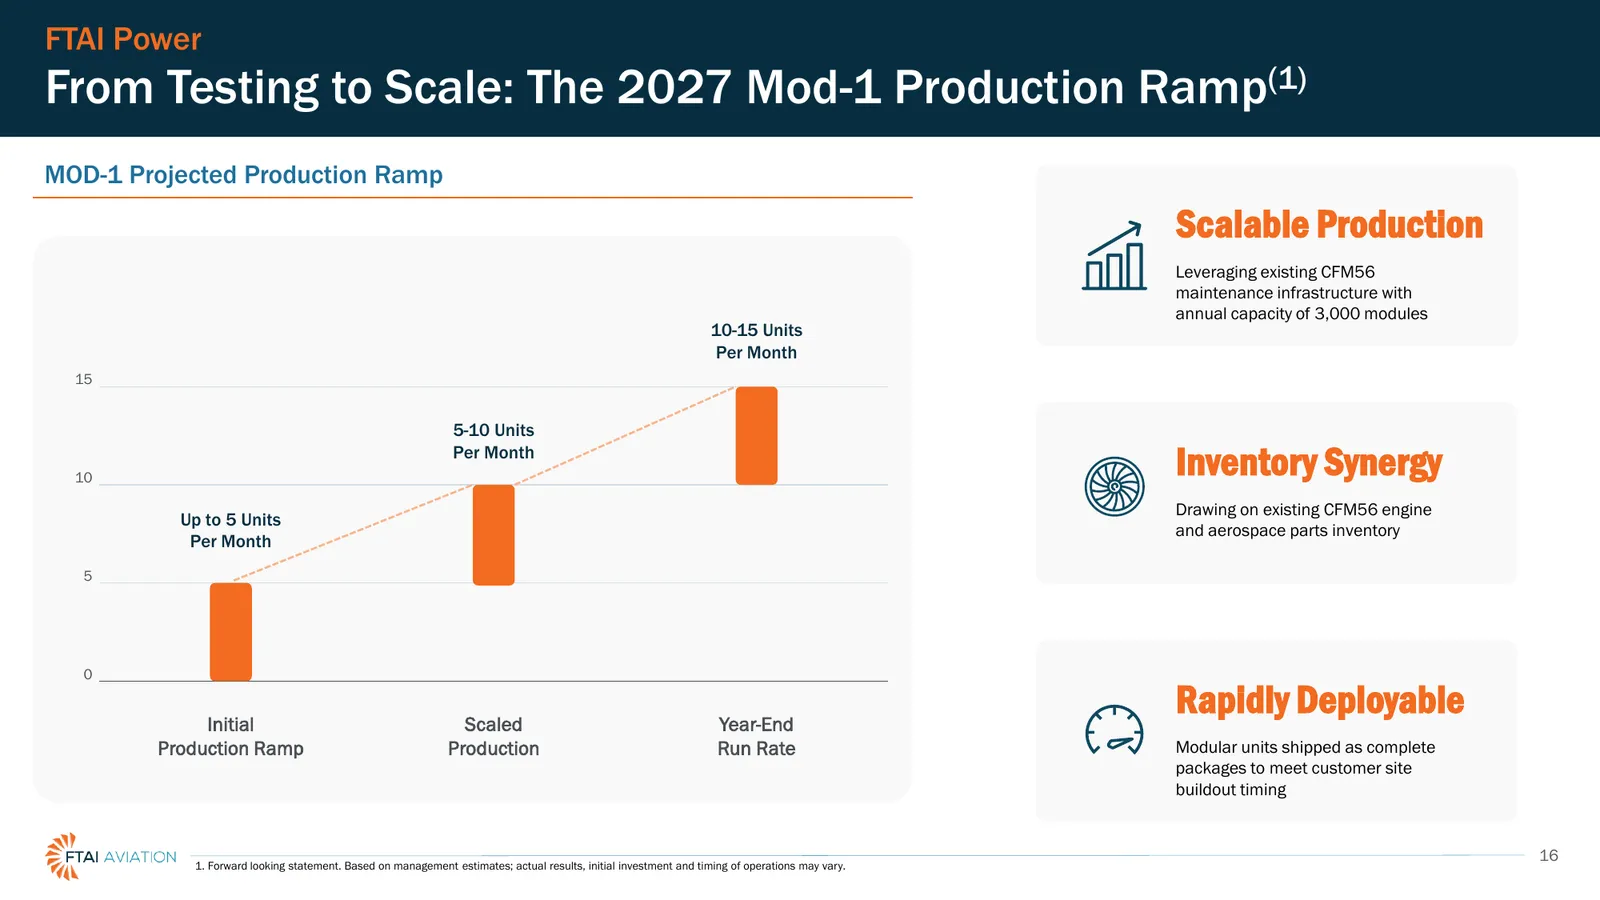
Мөнгө нэг хөдөлгүүрийг хуваалцдаг хоёр шугамд зарцуулагдаж байна. Aerospace Products-д энэ жил 1,200 модуль (9-р сар хүртэл 877 үйлдвэрлэсэн), 2027 онд 1,700 модуль хийхээр төлөвлөж, жилийн 3,000 модулийн суурилагдсан хүчин чадалтай; худалдан авсан засварын газруудад багаж, туршилтын стенд зэрэгт 50-60 сая доллар зарцуулна. Power-т Mod-1 энэ улиралд байгалийн хий, шингэн түлшээр 25 МВт оргил, 23.1 МВт тасралтгүй суурь чадлын шалгуур туршилтаа дуусгасан бөгөөд модуль сэргээдэг Монреалийн цехэд үйлдвэрлэл эхэлж байна.
Цахилгаан үйлдвэрлэл нь CFM56 цөмийг өөр зориулалтаар ашиглах боломж юм. FTAI АНУ, Канадын харилцагчдад 2027-2028 онд нийлүүлэх 100 гаруй Mod-1-ийн гэрээтэй гэж мэдээлсэн; ихэнх нийлүүлэлт 2027 онд төлөвлөгдсөн. Үүнд Хятадын Jereh Group-тэй хамтарсан J&F Power Systems-ээр дамжуулан 7-р сард зарласан $1.465 тэрбумын захиалга орно. Энэ түншлэл турбин, генератор болон туслах тоноглолыг нэг цогц систем болгон угсарна. Компанийн зорилт нь нэгж тутам $7-$8 саяын EBITDA, 2027 онд Power-ээс $450-$750 саяын EBITDA юм. Сүлжээнд найдахгүй ажиллах дата төвд нэгж доголдоход орлуулах нөөц хэрэгтэй. 25 МВт-ын нэгжид нөөц бэлдэх нь 300 МВт-ын нэгжийг нөөцлөхөөс бага хөрөнгө түгжих боломжтой гэсэн тайлбар юм.
Нөхцөл байдал: яагаад буруу үнэлэгдсэн, уналт ба тайлан юуг засав
Хувьцаа 2-р сараас 10-р сарын хооронд гурван шалтгаанаар хоёр дахин буурсан бөгөөд үүний зөвхөн нэг нь бизнесийн загвартай холбоотой. 2-р сард 323.51 доллар хүртэл өссөн нь ганц ч турбин туршаагүй байхад Power-ийн эхлэлийг үнэд оруулсан. Дараа нь удирдлага өөрийн тавьсан хоёр тоогоо буцаасан: 2025 оны 10-р сард Aerospace-ийн ашгийн түвшин 2026 онд 40%-иас дээш болно гэж хэлсэн боловч 4-р сараас том агаарын компаниуд бүрэн сэргээлт авснаар улирлууд 30% орчим гарсан; 7-р сард 2026 оны түрээсийн EBITDA-г 575 саяас 475 сая, нийт тохируулсан чөлөөт мөнгөн урсгалыг 878 сая болгож бууруулж, 2-р улирлын анх тайлагнасан нэгдсэн тохируулсан EBITDA өмнөх оны 347.8 саяас 291.4 сая болж буурсан. Хувьцаа 6-р сарын сүүлийн 270.50-аас 7-р сарын сүүлд 206.00 доллар болсон. 9, 10-р сард онгоцны түлшний үнэ өсөлт, агаарын компаниудын бэлэн мөнгөний санаа зовнил, Хятадын тоноглол угсрах түншийн асуудал хувьцааг 10-р сарын 23-нд 147 доллар орчимд хүргэсэн.
3-р улирал зах зээлийн хамгийн их санаа зовж байсан хэсэгт хариулсан. Aerospace Products 31%-ийн түвшинтэй 282.4 сая доллар тохируулсан EBITDA гаргаж, улирлаас улиралд дахин өссөн; Strategic Capital-ийн орлого сегментийн талаас давснаар түрээс 88.2 саяас 104.0 сая болж сэргэсэн; удирдлага 2026, 2027 оны бүх төлөвөө баталсан. Дараа нь RBC-тэй 500 сая долларын хурдасгасан хувьцаа эргүүлэн авалт хийхээр зарлаж, эрхийг 1.0 тэрбум болгон хоёр дахин нэмсэн бөгөөд 9-р сарын 15-наас хойш нэгжийг 178.73 доллараар 80 сая орчим долларын хувьцаа худалдан авсан. 3-р улирал мөн хэмжүүрийг өөрчилсөн: тохируулсан EBITDA одоо FTAI Power-ийн арилжааны өмнөх R&D-г (3-р улиралд 22.0 сая) буцааж нэмдэг бөгөөд 2-р улирлыг 291.4 саяас 303.5 сая болгон дахин тооцсон.
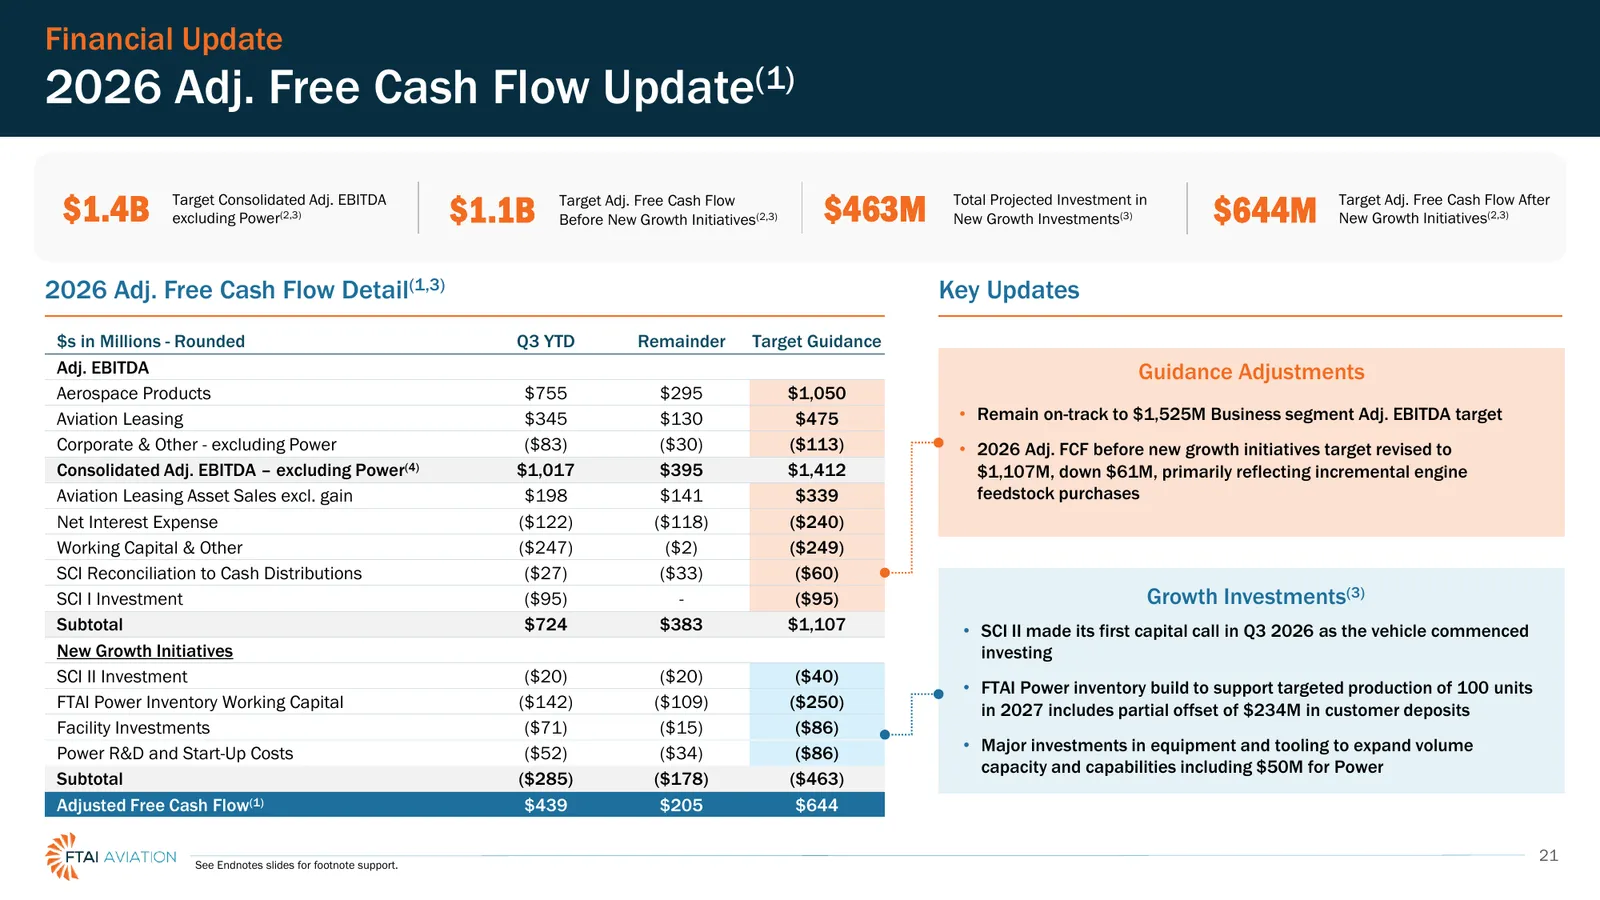
3-р улирал засаагүй хэсэг бол бэлэн мөнгө бөгөөд энэ хувьцааны жинхэнэ маргаан юм. FTAI-ийн орлогын тайлан сэргээсэн хөдөлгүүр, модуль зарагдахад ашиг бүртгэдэг; мөнгөн урсгалын тайлан нь дараагийн борлуулалтад зориулж худалдан авсан хөдөлгүүрүүд бараа материалд, авсан онгоцнууд хөрөнгө оруулалтын хэсэгт байгааг харуулдаг. Үйл ажиллагааны мөнгөн урсгал 2025 онд хувьцаа эзэмшигчдэд ногдох 477.5 сая цэвэр ашиг, 1,190.9 сая тохируулсан EBITDA-тай байхад хасах 310.7 сая, 2026 оны эхний хагаст 251.8 сая цэвэр ашиг, 617.0 сая EBITDA-тай байхад хасах 265.3 сая доллар байв. Бараа материал 12-р сарын 31-ний 1,193.8 саяас 9-р сарын 30-нд 1,932.3 сая болсон. Компанийн тохируулсан чөлөөт мөнгөн урсгал энэ зөрүүг хөрөнгө борлуулалтын орлогыг нэмж хаадаг; 2026 оны зорилтод 339 сая доллар орсон.
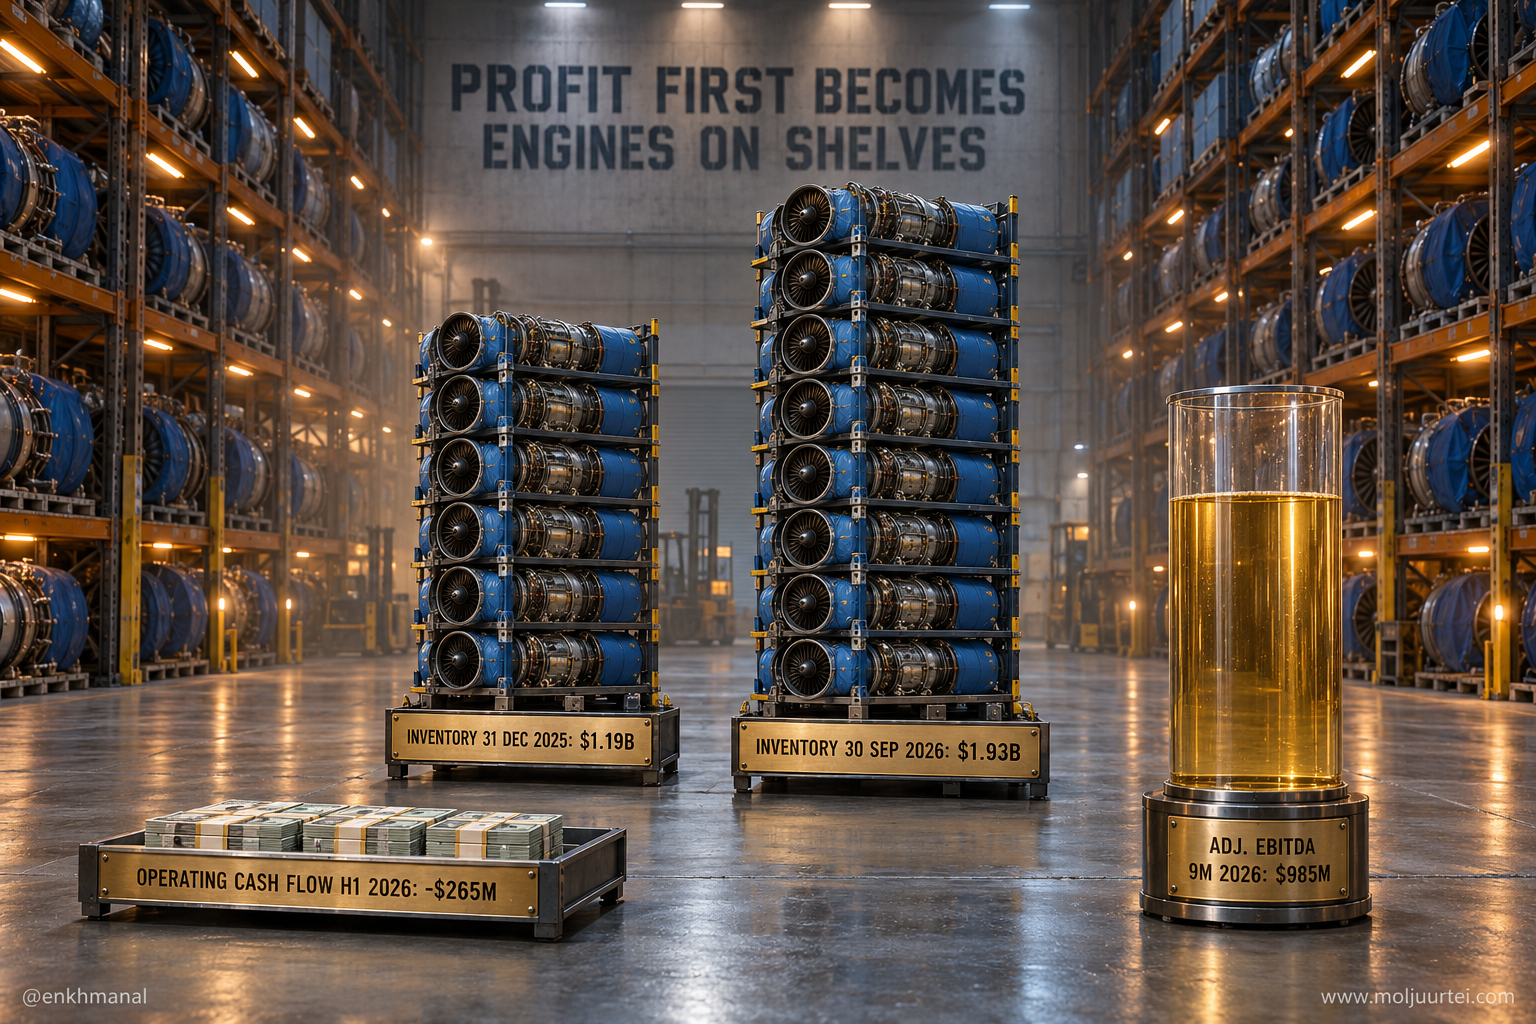
Бараа материалын өсөлт нь урьдчилсан хөрөнгө оруулалт юм. Санхүүгийн захирлын тайлбараар хоёр жилийн өмнөх $0.5 тэрбум орчим бараа материалын дараа Aerospace-ийн 2025 оны орлого $1.9 тэрбумд хүрсэн. Жилийн өмнөх $1 тэрбумаас бага нөөцийн дараа энэ жил $3.5 тэрбум орчим орлого хүлээж байна. Цаашид бараа материал жилд ойролцоогоор хоёр эргэхээр төлөвлөсөн. Онгоцны худалдан авалтыг FTAI өөрөө санхүүжүүлэхийн оронд Strategic Capital-д шилжүүлж байгаа бөгөөд гуравдугаар улиралд Power-ийн нийлүүлэлтээс өмнө $234 саяын урьдчилгаа орсон. Эдгээр өөрчлөлт 2027 онд тохируулсан болон тайлангийн мөнгөн урсгалын зөрүүг багасгаж болох ч удирдлага тодорхой төлөв хараахан өгөөгүй.
2025 оны богино борлуулалтын тайлангууд мөн энд чиглэсэн. Muddy Waters 2025 оны 1-р сард FTAI бүтэн хөдөлгүүрийн борлуулалтыг модулийн борлуулалт мэт харуулж, түрээсийн балансаас шилжсэн элэгдсэн хөдөлгүүрүүд Aerospace-ийн ашгийн түвшинг сайжруулж харагдуулсан гэж үзсэн; Snowcap үүнтэй төстэй дүгнэлт гаргасан. Түүнээс хойш аудитор EY-гаас KPMG болж солигдсон бөгөөд KPMG 2025 оны тайланд дотоод хяналт үр дүнтэй гэсэн цэвэр дүгнэлт гаргасан; FTAI улирал бүр модулийн үйлдвэрлэлийг тайлагнадаг; үнэт цаасны бүлгийн нэхэмжлэл (Shannahan v. FTAI) 10-р сарын 29-ний судалгаанд 2025 оны 11-р сард гаргасан хэрэгсэхгүй болгох хүсэлтийн шийдвэр хүлээж буйгаар дурдсан. Ашгийн түвшин 35%-иас 30% орчим болсон нь удирдлагын тайлбартай нийцнэ; мөн түрээсийн балансын хямд орц дуусч байгаа тохиолдолд хүлээгдэх зүйл. Тайлангууд энэ хоёрыг ялгаж чадахгүй тул бид ашгийн түвшинг шийдэгдсэн баримт биш, ажиглах тоо гэж үзнэ.
Удирдлага — үйлдвэрлэлийн өсөлт ба буурсан ашгийн төлөв
Удирдлагын баг Fortress-д ажиллаж байсан туршлагатай, дээд удирдлага нь удаан ажилласан ч санхүүгийн удирдлага саяхан солигдсон. Үр дүнг үзүүлэлтээр нь ялгах хэрэгтэй: үйлдвэрлэлийн тоо сайн өссөн боловч ашгийн хувь, мөнгөн урсгалын өмнөх зорилт буурсан.
Удирдлагын амлалт хэрхэн өөрчлөгдсөнийг харьцуулж болно. 2026 оны модулийн үйлдвэрлэлийн зорилт 1,000-аас 1,050, дараа нь 1,200 болсон бөгөөд гүйцэтгэл нь төлөвтэйгээ нийцэж байна. Орост алдсан онгоцны даатгалын нөхөн төлбөрийн нөлөөгөөр сегментүүдийн 2026 оны EBITDA зорилт 2-р сард $1,525 саяас $1,625 сая болж, 7-р сард буцаад $1,525 сая болсон. Aerospace-ийн маржины зорилт 40%-иас дээш байснаа 30% болсон. Mod-1-ийн анхны нийлүүлэлт 2026 оны сүүлээс 2027 он руу шилжсэн. Өсөлтийн зарцуулалтын дараах тохируулсан чөлөөт мөнгөн урсгалын төлөв $915 саяас $878 сая, дараа нь $644 сая болсон. Үйлдвэрлэлийн өсөлт сайн байгаа ч ашигт ажиллагаа, мөнгөн урсгалын амлалтыг тусад нь шалгах шаардлагатай.
Эрсдэл ба тезисийг юу эвдэх вэ
2027 оны чөлөөт мөнгөн урсгалын төлөв EBITDA-ийн талд ч хүрэхгүй байх, эсвэл Aerospace-ийн маржин хоёр улирал дараалан 28%-иас доош орох нь гол санааг сулруулах нотолгоо болно. Эдгээр нь шинжилгээний мэдрэмжийн жишээ юм. Мөнгөн урсгал тогтмол хоцорвол тохируулсан ашгаас илүү бодитоор бий болгосон мөнгөөр үнэлэх шаардлагатай.
Үнийн байдал: түвшин, техник, опцион
Тайлан $FTAI компанийг зунаас хойш анх удаа 50 өдрийн дунджаас дээш гаргасан. 10-р сарын 28-нд буурч буй 50 өдрийн 179.48, 100 өдрийн 205.34, 200 өдрийн 232.54 дунджаас доор 167.14 доллараар хаагдаж, 10-р сарын 29-нд 14% орчим өсөж 190 доллар орчимд арилжаалагдсан. 52 долоо хоногийн хүрээ 10-р сарын 23-ны 147 орчмоос 2-р сарын 323.51 хүртэл тул хувьцаа хүрээнийхээ доод гуравны нэгд байна.
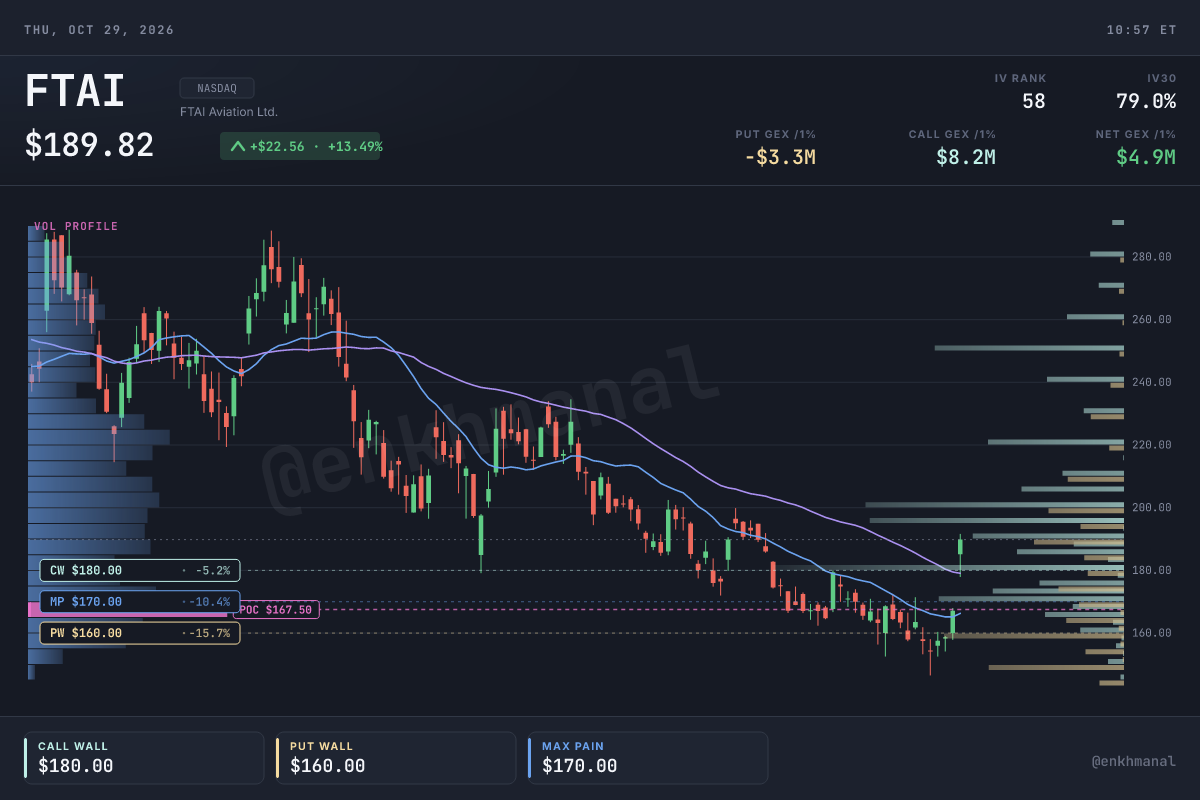
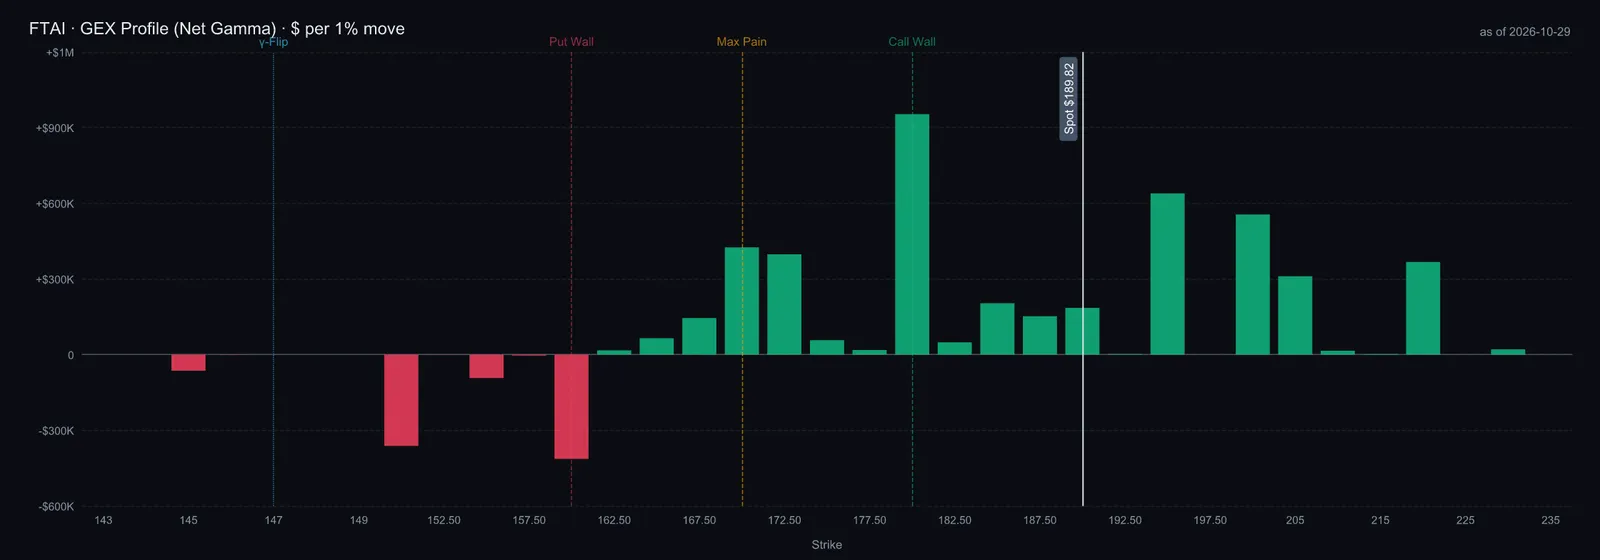
10-р сарын 28-ны тайлангийн өмнөх опционы зураглалд call wall $180, put wall $160, max pain $170, gamma flip $150 байв. Net GEX $1.8 саяар бага зэрэг эерэг, put/call нээлттэй гэрээний харьцаа 0.52 байсан. Эдгээр нь байрлалын төвлөрлийг тооцоолсон үзүүлэлт бөгөөд үнэ давахгүй гэсэн баталгаа биш. 10-р сарын 29-ний үнийн үсрэлт хуучин call wall-ыг давсан тул түвшнүүдийг шинэчлэлгүй хэрэглэхгүй. 11-р сарын 20-ны хугацаатай опционы далд хэлбэлзэл тайлангийн өмнө 79% орчим байв. Тайлангийн дараа буурна гэдэг нь тухайн үеийн хүлээлт болохоос энд баталсан үр дүн биш. $232 орчмын 200 өдрийн дундаж нь чиг хандлагын жишиг; түүнийг давах нь дангаараа 2027 оны бизнесийн төлөвийг батлахгүй.
Үнэлгээ ба дүгнэлт
190.50 доллараар $FTAI 102.4 сая хувьцаатай, 19.5 тэрбум орчим долларын өөрийн хөрөнгийн үнэлгээтэй, 3.07 тэрбум цэвэр өр, 65 сая давуу эрхийн хувьцааг оруулбал 22.6 тэрбум орчим. Энэ нь удирдлагын төлөвлөсөн 2026 оны Power-гүй нэгдсэн тохируулсан EBITDA 1,412 саяын 16.0 дахин, 2.3 тэрбумын сегментийн төлөв 150 сая орчим корпорацийн зардалтай биелбэл 2027 оны 10.5 дахин орчим (бидний тооцоо). Өнгөрсөн GAAP тоогоор ашгийн 41.5 дахин үнэлэгдэж, өөрийн таван жилийн хүрээний 15-р перцентилд, 53.7 дахин медианаас доор, өнгөрсөн PEG 0.67; $GE 36.1, $HEI 53.7, $SARO 24.4, $AER 12.3 дахин.
Тухайн үеийн мөнгөн урсгалын мэдрэмжийн тооцоо эцсийн өсөлтийг 1.5%, гарах үржвэрийг 11× гэж авчээ. Үргэлжилсэн өсөлтийн аргаар нэгж хувьцаанд $260.19, үржвэрийн аргаар $300.38, сөрөг ба эерэг хувилбарт $173.55, $320.54 гарсан. Эдгээр нь доорх 2028 оны эцсийн үнийн хувилбараас өөр, таамаглалаас хамаарах үнэлгээ юм. Компани орлогын бус EBITDA-ийн төлөв өгдөг тул орлогын замыг шинжээч таамагласан. Элэгдлийг орлогын 12% гэж авсан нь гуравдугаар улирлын 4.4%-иас өндөр; эцсийн хөрөнгө оруулалтыг элэгдлээс бага, борлуулалт ба удирдлагын зардлыг орлогын 7% гэж тооцсон. Мөнгөн урсгалын зөрүү, эдгээр зардал, гарах үржвэр үр дүнд хүчтэй нөлөөлнө. Энэ тооцоо өнөөгийн бодит үнэ цэнийг дангаар тогтоохгүй.
Эдгээр нь компанийн төлөв биш, шинжээчийн хувилбар юм. Үнэ = (EBITDA × үржвэр − цэвэр өр − давуу эрхийн хөрөнгө) ÷ таамагласан хувьцааны тоо. Жишээ болгон 20/50/30 жин өгвөл $256.10, тухайн үеийн $190.50-аас 34.4% өндөр гарна. Жин нь хэмжсэн магадлал биш, шинжээчийн сонголт юм. Нэг томоохон сөрөг үйл явдал ч алдагдалд хүргэж болно.
FTAI-ийн өсөлтийн механизм тодорхой: хуучин онгоцонд хөдөлгүүрийн хэрэгцээ үргэлжилж, бэлэн модулийн сүлжээ нислэггүй зогсох хугацааг богиносгож чадна. Гуравдугаар улирал үйлдвэрлэлийн өсөлт, маржины сэргэлтийг дэмжсэн ч Power-ийн анхны нийлүүлэлт өмнө байна. 12-р сарын 10-ны хөрөнгө оруулагчдын уулзалтаар мөнгөн урсгалын хүлээлт, 2027 онд төлөвлөсөн Mod-1-ийн анхны нийлүүлэлтээр гүйцэтгэлийг шалгана. Дурдсан таамаглалаар 2028 оны эцсийн суурь хувилбар $255.35. Бараа материалын эргэлт, маржин, санхүүжилт энэ боломж хувьцаа эзэмшигчид хүрэх эсэхийг шийднэ.