
$EVAX — Хавдрын байг сонгох технологи ба түншлэлийн сорилт
$EVAX хувь хүнд тохирсон хавдрын вакцины байг сонгодог. 2026.10.24-ний шинэчлэл: 10-р сарын 23-ны мэдэгдлээр дархлааны хариу өдөөсөн байн хувь 86%-иас 89% болж, өргөтгөлд оролцсон зургаан өвчтөнд даамжрал ажиглагдаагүй. Энэ нь 10-р сарын 21-ний үндсэн санааг шинэчилж байна. 16 өвчтөнтэй судалгаанд санамсаргүй хуваарилсан хяналтын бүлэг байхгүй. Компанийн нийт үнэ цэнийн $24 сая орчим жишиг нь анхны $3.85 үнэ, огноотой мөнгөний дүнд тулгуурласан.
Хорт хавдар бол бие махбодын өөрийн эсүүд хяналтгүй өсөх үзэгдэл учраас дархлааны систем түүнийг ихэвчлэн оролддоггүй: төрөхөөсөө эхлэн өөрийгөө дайрахгүй байхаар сургагдсан байдаг. Арьсны пигментийн эсийн хавдар болох меланома энэ дүрмийг хамгийн их зөрчдөг, учир нь олон жилийн хэт ягаан туяа хавдрын ДНХ-д маш олон алдаа үлдээж, эсүүд нь харь мэт харагдаж эхэлдэг. Меланома бусад эрхтэнд тархсаны дараа амьд үлдэх эсэх нь дархлааны системийг ажлаа дуусгахад ятгаж чадах эсэхээс шалтгаална.
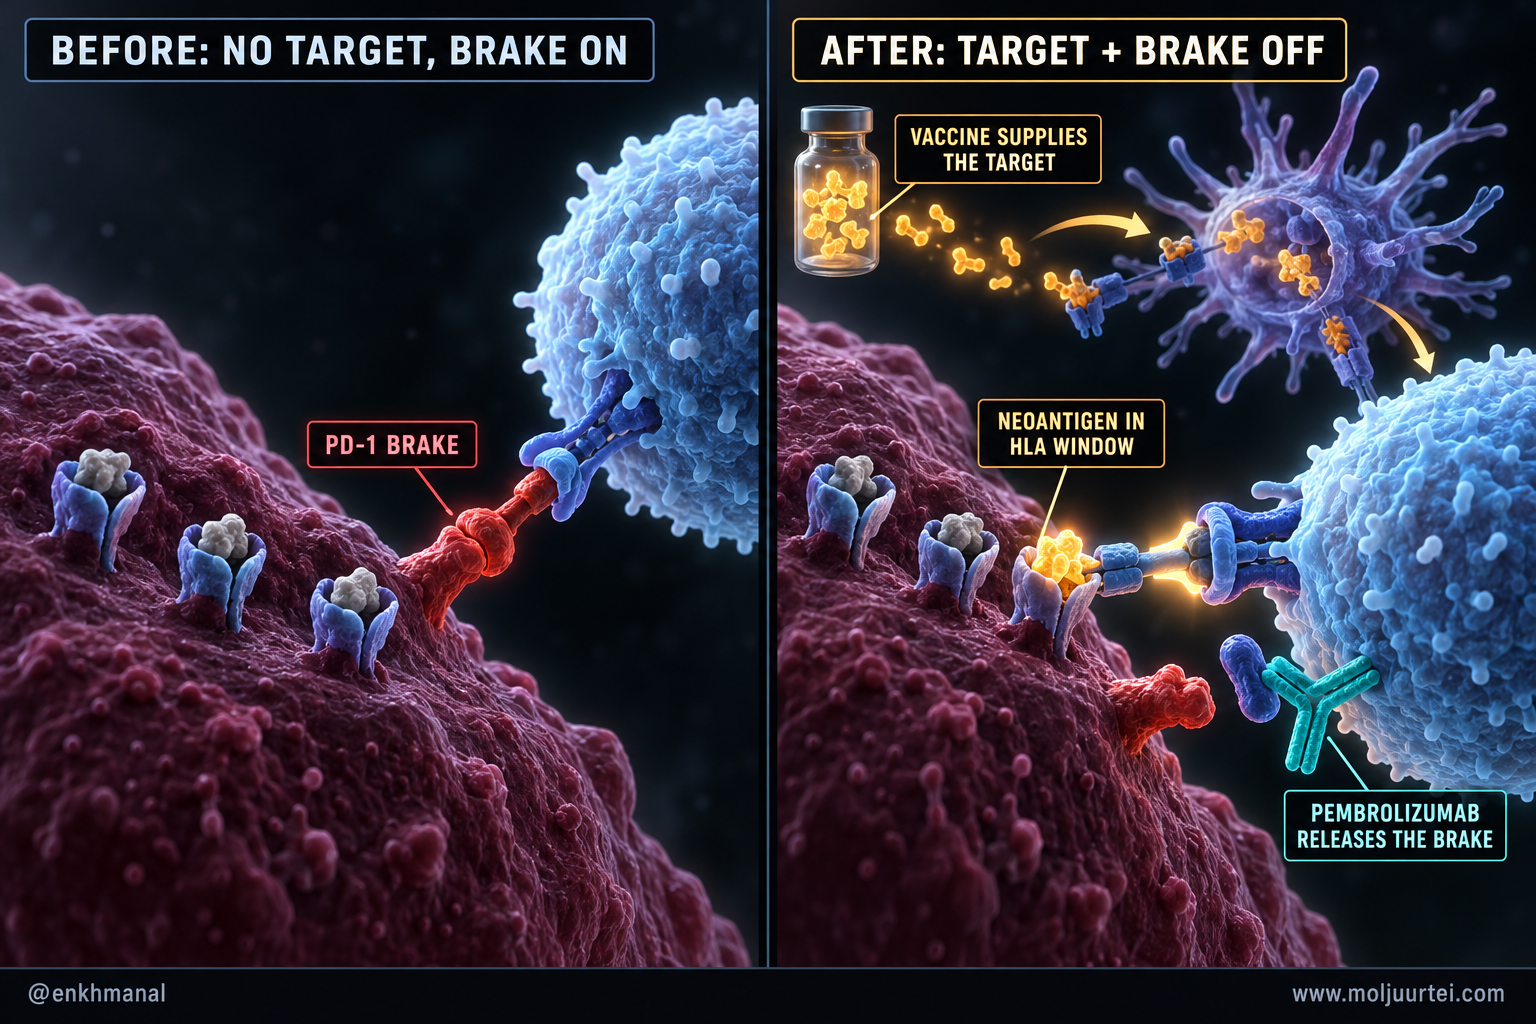
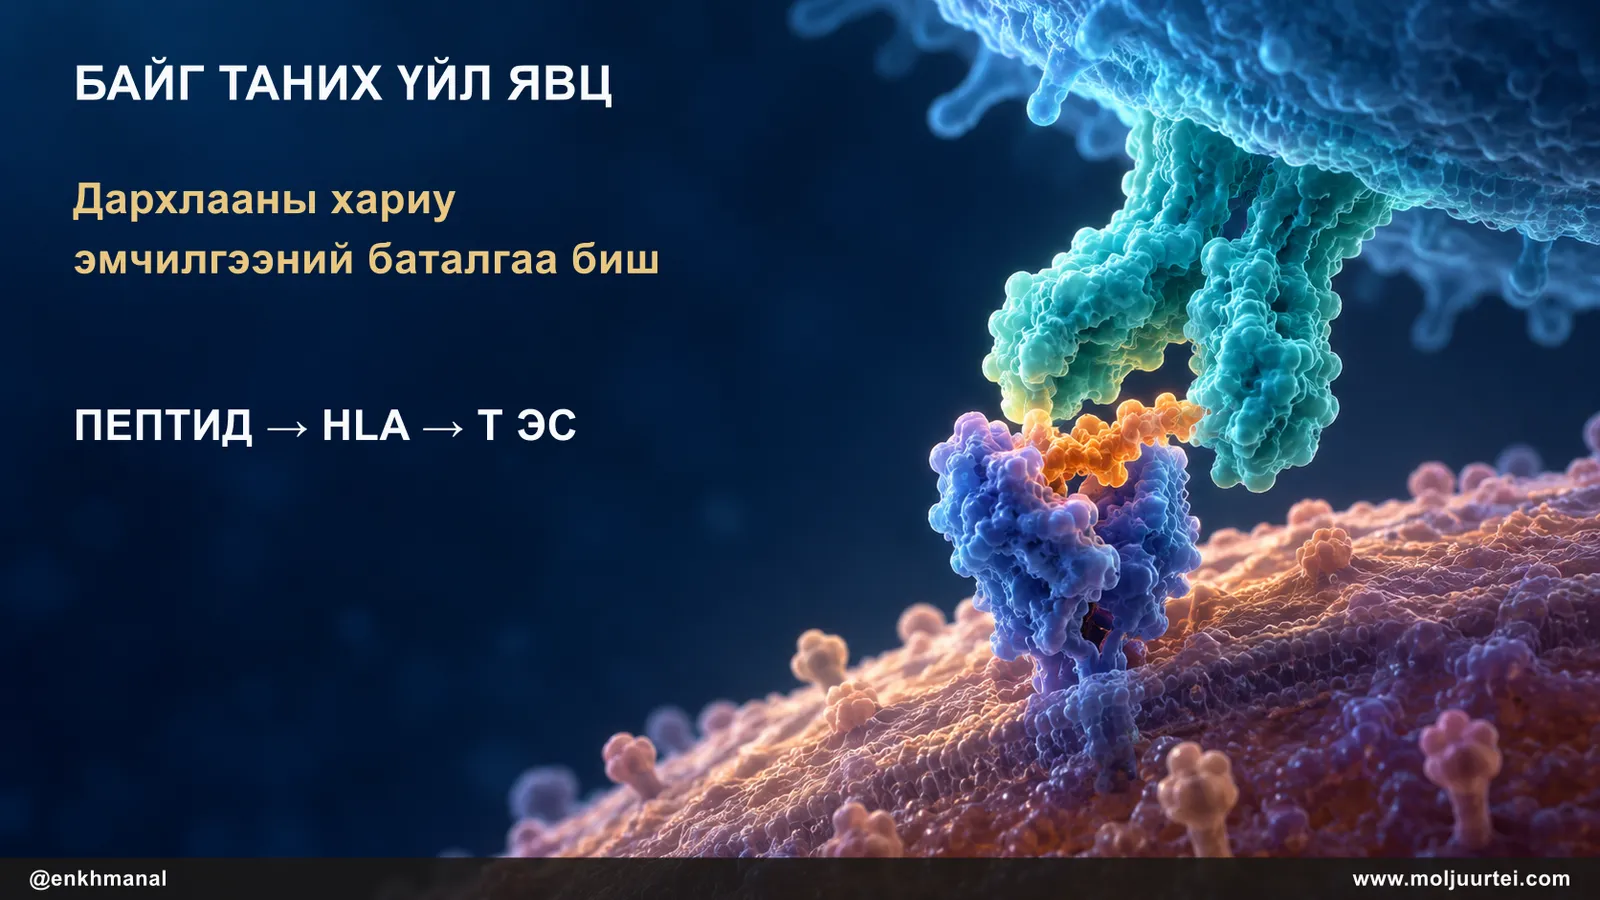
Эндээс эхэлье. Ген гэдэг нь нэг уураг бүтээх, ДНХ-ээр бичигдсэн заавар, мутаци гэдэг нь тэр зааврын үсгийн алдаа юм. Эс өөрийн уургийн дээжийг байнга пептид гэдэг богино хэсгүүдэд хувааж, HLA гэдэг тавиур дээр гадаргуудаа дэлгэж харуулдаг, яг дэлгүүр барааг цонхондоо тавьдаг шиг. Т эс бол тэр цонхнуудыг уншиж биеэр эргүүл хийдэг цагаан эс бөгөөд нэг хэсгийг харь гэж танимагцаа түүнийг харуулж буй эсийг устгадаг. Неоантиген гэдэг нь мутацитай уургаас үүссэн хэсэг тул зөвхөн хавдарт байдаг, биеийн өөр хаана ч байхгүй. Хувь хүнд тохирсон хавдрын вакцин гэдэг нь нэг өвчтөний цөөн неоантигенийг дархлааг сэрээдэг adjuvant (туслах бодис)-тай хольж тарьснаар Т эсүүд тэднийг агнаж сурдаг тариа юм. Pembrolizumab (Keytruda) зэрэг checkpoint inhibitor (дархлааны тоормос суллагч) нь хавдар Т эсийг унтраахдаа ашигладаг PD-1 гэдэг тоормосыг авдаг эм юм. Доорх бүх зүйл хэсгүүдийг хэн сонгодог тухай.
Хожуу шатны меланомын стандарт эмчилгээ нь checkpoint inhibitor бөгөөд энэ өвчнийг өөрчилсөн. Merck-ийн KEYNOTE-006 туршилтад pembrolizumab-ийн медиан нийт амьдралын хугацаа 32.7 сар, хуучин эм ipilimumab-д 15.9 сар байсан. Түүний хязгаар механизмд нь оршдог. Тоормос суллах нь машин аль хэдийн нэг зүг рүү чиглэсэн үед л тусалдаг: өвчтөний Т эсүүд хавдрыг танихгүй бол суллах юм байхгүй, тэр туршилтад өвчин дахин даамжрахгүй байх медиан хугацаа 8.4 сар байв. Вакцин бол жолооны хүрд. Тэр Т эсүүдэд урьд нь байгаагүй байг өгдөг.
Хамгийн хэцүү нь сонголт. Меланома ихэвчлэн хэдэн зуун мутацитай байдаг ч өвчтөний HLA дэлгэж, Т эс харж чадах хэсгийг цөөхөн нь л үүсгэдэг, пептидийн вакцинд таваас арван хэсгийн л зай бий. Evaxion-ий AI-Immunology гэж нэрлэдэг програм хангамж өвчтөний хавдар болон цусны ДНХ, РНХ-г уншиж, нэр дэвшигч хэсэг бүрийг эрэмбэлээд богино жагсаалтыг сонгодог. Компани тэдгээрийг синтетик пептид болгон үйлдвэрлэж, Данийн Statens Serum Institut-ээс лицензээр авдаг CAF09b гэдэг липосомт adjuvant-тай хольдог тул өвчтөн өөр хэнд ч байхгүй вакцин хүлээн авдаг. Нөгөө талаар бактери, вирус руу чиглүүлбэл ижил програм урьдчилан сэргийлэх вакцины байг сонгодог бөгөөд Merck нэгийг нь ингэж лицензээр авсан.
Үйлчлүүлэгч нь өвчтөн биш, эмийн компани. Evaxion байг нээж, 2-р үе шат хүртэл хөгжүүлээд дараа нь лицензээр олгож, урьдчилгаа төлбөр, үе шатны төлбөр, роялти авдаг; удирдлага 2025 оны 12-р сард 3-р үе шатны туршилтыг өөрөө явуулах бодолгүйгээ хэлсэн. Энэ загвар том компаниуд түүний юмыг хүссэн үед л ажилладаг бөгөөд одоо илүү хүсэх шалтгаан нь Merck, Moderna хоёр 8-р сард мэс заслын дараах меланомын 3-р үе шатны эерэг үр дүн мэдээлсэн явдал. Энэ нь өргөн чиглэлийг дэмжих ч хожуу шатны меланомд EVX-01 үр дүнтэйг батлахгүй.
Юу өөрчлөгдсөн бэ
Хавдрын вакцинууд гучин таван жилийн турш биологийн хувьд зөв, эмнэлгийн хувьд буруу байв. 1991 оны 12-р сард Бельгийн баг Т эсийн таньдаг хүний анхны хавдрын антигенийг меланомаас олж Science сэтгүүлд нийтэлсэн бөгөөд дараагийн илэрхий алхам нь түүний эсрэг вакцинжуулах байв. Эхний вакцинууд хуваалцсан антигенийг онилж байсан: хавдар хэт их үйлдвэрлэдэг ч эрүүл эд ч бас гаргадаг уураг. Дархлааны систем яг тэднийг тэвчихээр сургагдсан байсан тул туршилтууд ихэвчлэн бүтэлгүйтсэн. Evaxion-ий меланомын туршилтыг Перт хотод удирддаг профессор Аднан Хаттак тэр үеийг компанийн 2025 оны 10-р сарын вебинарт шулуухан тодорхойлсон.
1975 оноос 2011 он хүртэл меланомыг клиникийн туршилтуудын оршуулгын газар гэж үздэг байсан бөгөөд 25-30 орчим туршилт сөрөг гарсан.
Дараа нь гурван зүйл дарааллаар өөрчлөгдсөн. Checkpoint inhibitor гарч ирсэн (2011 онд ipilimumab, 2014 онд pembrolizumab, 2018 онд үүний суурь ажилд Нобелийн шагнал), тул вакцинаар сургагдсан Т эсийг хавдар зүгээр унтрааж чадахаа больсон. Хямд дараалал тогтоох технологи өвчтөн бүрийн мутацийг уншигдахуйц болгож, 2017 оны 7-р сард Nature сэтгүүлийн хоёр өгүүлэл тэдгээрээс бүтээсэн вакцин меланоматай өвчтөнд аюулгүй бөгөөд Т эсийн хариу өдөөдгийг харуулсан. Дараа нь санамсаргүй хуваарилалттай өгөгдөл ирсэн. KEYNOTE-942 туршилтад мэс заслаар авахуулсан меланоматай 157 өвчтөн Moderna-гийн хувь хүнд тохирсон mRNA вакцин ба pembrolizumab эсвэл зөвхөн pembrolizumab хүлээн авсан; 18 сарын дахилтгүй амьдралт 79% ба 62% байв (эрсдэлийн харьцаа 0.561, 2024 онд The Lancet-д нийтлэгдсэн). 2026 оны 8-р сарын 19-нд Merck, Moderna хоёр 1,137 өвчтөнтэй 3-р үе шатны INTerpath-001 туршилт дахилтгүй ба алсын үсэрхийлэлгүй амьдралтын аль алиныг хангасныг мэдээлсэн.
Энэ бол шилжилт. Асуулт өвчтөний өөрийн мутациас бүтээсэн вакцин тусалж чадах эсэх биш болсон; харин зөв мутацийг хангалттай хурдан, хямд сонгож, өвчтөн бүрт нэгийг хийж чадах хэн бэ гэдэг болсон. Evaxion-ий хувьд тэр 8-р сарын үр дүнгээс хойш гурван зүйл хөдөлсөн. 10-р сарын 19-нд вакцинаа дангаар нь гурав дахь жилдээ хэрэглэсэн хариу урвалтай зургаан өвчтөн бүгд даамжралгүй байгааг мэдээлсэн бөгөөд 10-р сарын 24-ний ESMO хэлэлцүүлгийн постерыг 10-р сарын 23-нд нийтэлсэн. 8-р сарын 19-21-нд Phase 3-ын арилжааны идэвхийн үед 681,268 ADS-ийг дунджаар $3.20-аар зарж, цэвэр 2.1 сая доллар авсан. Хувьцаа 10-р сарын 16-нд $2.83 байснаа 10-р сарын 20-нд $4.05 болсон.
Бидний өөрсдийн үнэлгээ ч хөдөлсөн. 8-р сард пептидийн вакцин хөгжүүлэгчдийн бүлгийн дотор Evaxion-ий тухай бичихдээ бид түүнийг бэлэн мөнгө нэмэх хэн ч лицензлэхгүй гэж зах зээл үзсэн хөтөлбөрүүд гэж тодорхойлж, нэг жилийн шингэрэлтийг 51% гэж тооцсон. Тэр тоо зургаан сарын жигнэсэн хувьцааны тоог нэг улиралтай харьцуулсан; ижил үеийн улирлын харьцуулалт 32% (энгийн хувьцаа 315.8 саяас 417.0 сая) бөгөөд 2026 оны эхний хагаст огт шинэ хувьцаа гаргаагүй. 2-р улирлын дуудлагын бичлэгт кроноор бичигдсэн бэлэн мөнгө нь хуулбарын алдаа: тайланд 14.0 сая доллар гэж бий. Мөн бид платформ зарагддагийн нотолгоо болох Merck-ийн EVX-B3 лиценз, түүний венчур салбарын өмнөх 15%, дараах хувьцааны тооны өсөлтийн дараа ойролцоогоор 13.5% болсон эзэмшлийг орхигдуулсан. Энэ шилжилт байг хамгийн сайн, хямд сонгогчийг шагнадаг бөгөөд Evaxion бол яг ийм бүтээгдэхүүнтэй хамгийн жижиг бүртгэлтэй компани юм.
Тезис
Боломж нь эмийн компанид лицензээр олгож болох бай сонгох технологи. Evaxion хоёр жилийн дараа байн 86% нь дархлааны хариу өдөөсөн, өргөтгөлийн нэмэлт сорьцоор 89% болсон гэж мэдээлсэн. Энэ нь дархлааны хариуны үзүүлэлт болохоос эмчилгээний амжилтын хувь биш; EVX-01 pembrolizumab-аас давсан нэмэлт ашиг өгдөг эсэхийг санамсаргүй хуваарилалттай туршилтаар шалгана.
Бизнес ба суурь нөхцөл
Evaxion бол Копенгагены хойд талын Хёрсхольм хотод 2008 онд байгуулагдсан 45 ажилтантай компани бөгөөд түүний орлогын тайлан нь борлуулалт биш, түншийн төлбөрийн бүртгэл юм. Merck 2024 оны 9-р сард халдварт өвчний хоёр нэр дэвшигчийн опционд 3.2 сая долларын урьдчилгаа, 2025 оны 9-р сард тэдний нэг EVX-B3-ын опционыг хэрэгжүүлэхэд 7.5 сая доллар төлсөн. Gates сан полиогийн вакцины дизайны ажилд жижиг буцалтгүй тусламж олгодог. 2024 онд орлогын 100% нь Merck-ийн төлбөр (3.3 сая доллар) байсан; 2025 онд орлогын 98.7% нь Merck-ийнх (нийт 7.5 сая доллар), 1.3% нь Gates сангийн тусламж байсан нь компанийн бүртгэсэн Merck-ээс бусад анхны орлого юм. Бусад бүх зүйл судалгаа, захиргааны зардал бөгөөд хувьцаа зарж санхүүжүүлдэг.
Чиг хандлага нь бага зарцуулж, олсон зүйлдээ илүү төлбөр авч буй компанийг харуулна. Орлого үйл ажиллагааны зардлын 0.3%-ийг 2023 онд, 18.2%-ийг 2024 онд, 44.6%-ийг 2025 онд нөхсөн бөгөөд 2026 оны эхний хагаст юу ч нөхөөгүй. Бараа бүтээгдэхүүний өртөггүй лицензийн орлого тул дагах нийт ашгийн хувь байхгүй; орлогод хуваасан тогтворгүй хувиас үйл ажиллагааны алдагдлын дүн илүү хэрэгтэй бөгөөд 2024 онд 34%, 2025 онд 37%-иар багассан.
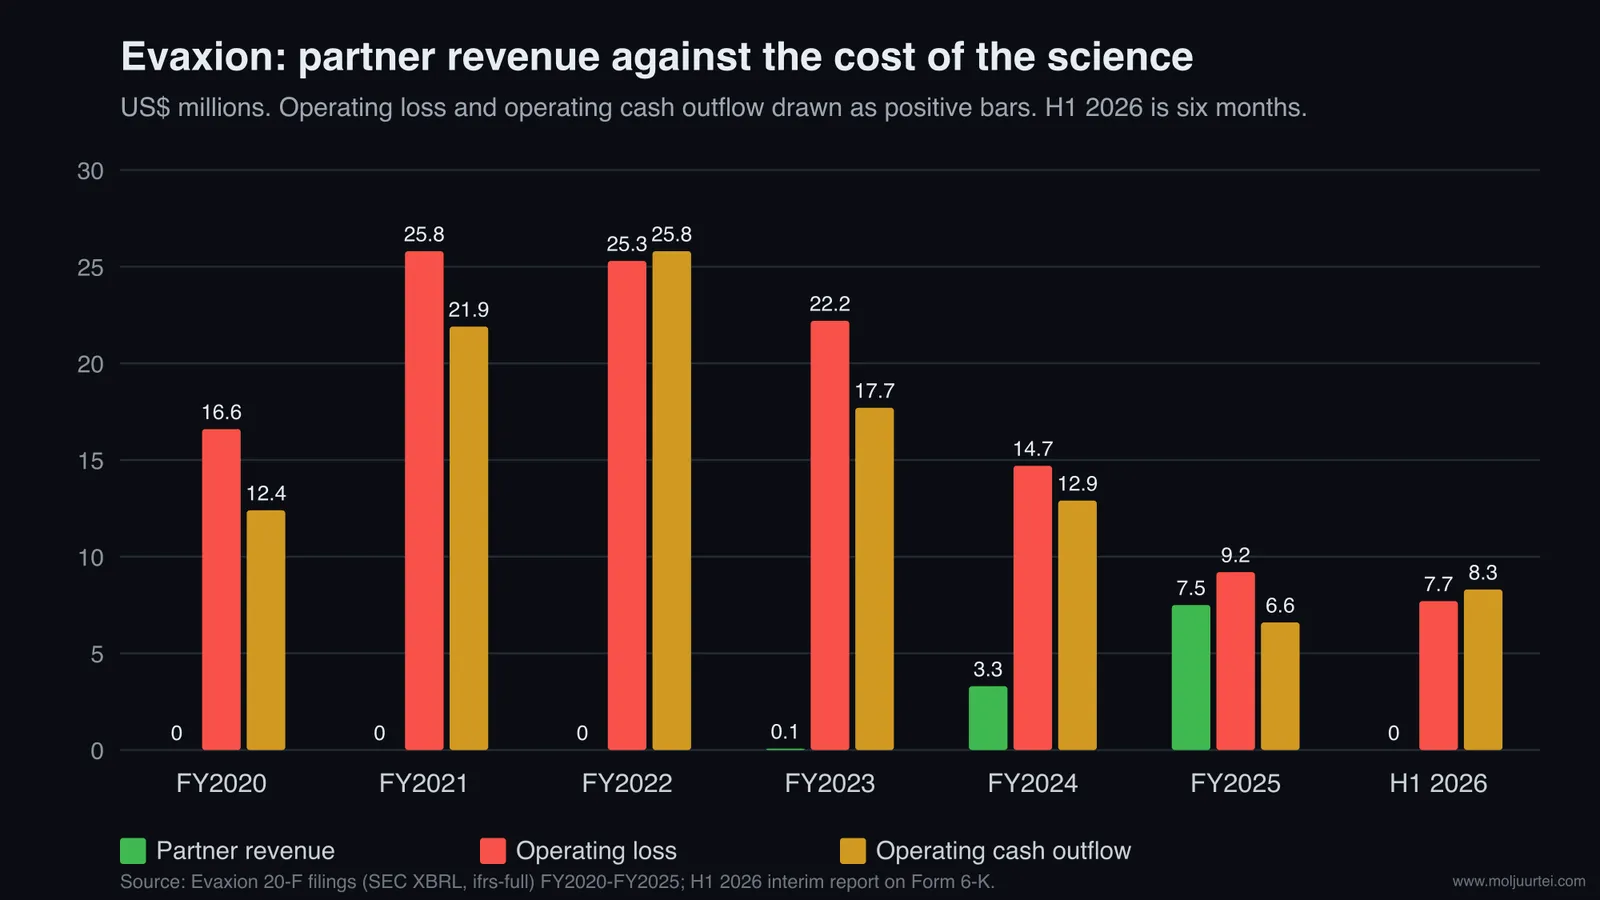
Мөнгөн урсгалыг алдагдалтай харьцуулбал үйл ажиллагааны алдагдал нь шударга тоо. 2024 онд 10.6 сая долларын цэвэр алдагдлыг варрантын дахин үнэлгээний 5.5 сая долларын бэлэн бус ашиг гоё харагдуулсан бөгөөд үйл ажиллагааны мөнгөн урсгал −12.9 сая доллар байв. 2025 онд 7.7 сая долларын цэвэр алдагдлын эсрэг үйл ажиллагааны мөнгөн урсгал −6.6 сая доллар байсан нь Данийн судалгааны татварын хөнгөлөлт 1.6 сая доллар бэлнээр орж ирсэнтэй холбоотой. 2026 оны эхний хагаст компани 7.4 сая доллар алдаж, 8.3 сая доллар зарцуулсан бөгөөд зөрүү нь нийлүүлэгчийн 0.9 сая долларын өр төлөлт юм.
Улирлууд мөнгө одоо хаашаа явж байгааг харуулна. 2025 оны 2-р улиралд судалгаа үйл ажиллагааны зардлын 49.5%-ийг, 2026 оны 2-р улиралд 60.7%-ийг эзэлсэн, учир нь хөрөнгө босголтын зардал буурч, захиргааны зардал улиралд 2.2 саяас 1.5 сая доллар болж буурсан. Орлого Merck шийдвэр гаргахад бөөнөөр ирдэг тул улирлын орлогын хувь 0%-иас 167.6% хүртэл хэлбэлзэж буцдаг; ач холбогдолтой хурд нь улиралд 3.8 сая доллар орчим үйл ажиллагааны алдагдал юм. Шагналын хэмжээг зах зээлийн таамгаас илүү том компаниудын төлсөн мөнгөөр унших нь дээр: 2022 оны 10-р сард санамсаргүй хуваарилалттай өгөгдөл гарахаас өмнө Merck хожим intismeran болсон хувь хүнд тохирсон вакцины опционоо хэрэгжүүлэхэд Moderna-д 250 сая доллар төлсөн.
Технологи ба давуу тал
Evaxion-ий бүтээгдэхүүн бол эрэмбэлэлт. AI-Immunology нь дархлаа судлалын өгөгдөл дээр сургасан загваруудын цуглуулга бөгөөд тус бүр өөр эх үүсвэрийн бай руу чиглэдэг: PIONEER хавдрын ДНХ-ээс хувийн неоантиген олдог, ObsERV геномын эртний вирусын ДНХ-д нуугдсан хуваалцсан антиген олдог, Eden бактерийн антиген сонгодог, Raven вирусын вакцин зохион бүтээдэг. Компани эдгээр загварын цөмийг патент биш, худалдааны нууцаар хамгаалдаг бөгөөд PIONEER вакцин бүр өвчтөнд өвөрмөц тул генерик үйлдвэрлэгч хуулбарлаж чадахгүй гэж жилийн тайландаа үзсэн.
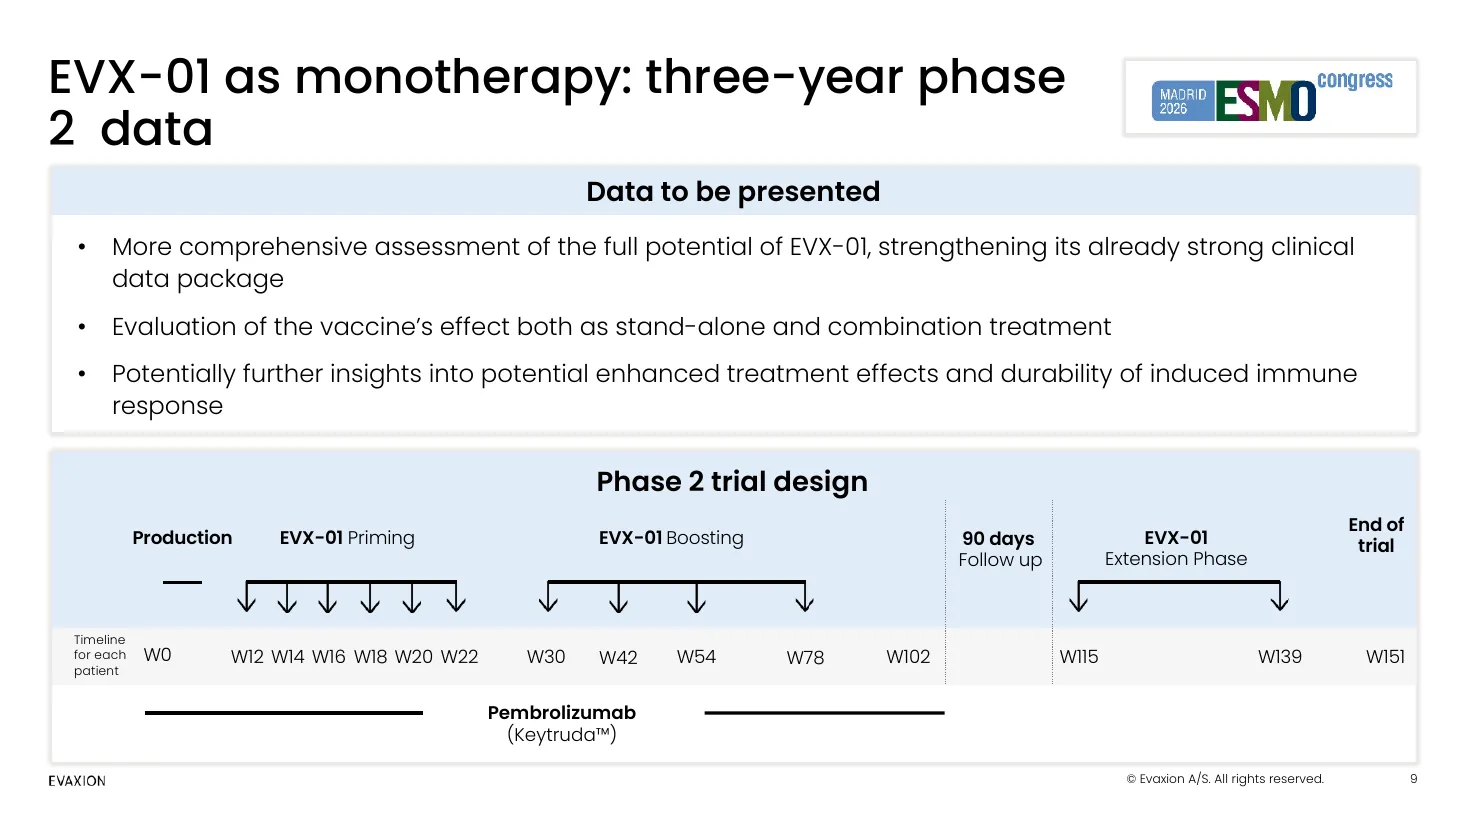
EVX-01 оролтоос гаралт хүртэлх гинжийг харуулна. Биопси ба цусны дээжийн дараалал тогтоогдоно; PIONEER хавдрыг эрүүл ДНХ-тэй харьцуулж, өвчтөний HLA аль мутацитай хэсгийг дэлгэж, аль нэгийг нь Т эс танихыг таамаглаад тав-арвыг үлдээнэ. Тэдгээрийг синтетик урт пептид болгон хийж, CD4 туслагч ба CD8 устгагч Т эсийг хоёуланг нь сэрээх зорилготой Statens Serum Institut-ийн өөхний бөмбөлөгт adjuvant CAF09b-тэй хольж, өвчтөн 12-22 дахь долоо хоногт зургаан эхлүүлэх тун, дээр нь нэмэлт тун авна. Өмнөх 1-р үе шатанд компани биопсиос вакцин хүртэл зургаагаас найман долоо хоног зарцуулсан гэж мэдээлсэн. Энэ нь өмнөх 1-р үе шатны үйлдвэрлэлийн хугацааны мэдээлэл болохоос арилжааны нийлүүлэлтийн баталгаат хугацаа биш. Энэ нь өмнөх 1-р үе шатны үйлдвэрлэлийн хугацааны мэдээлэл болохоос арилжааны нийлүүлэлтийн баталгаат хугацаа биш.
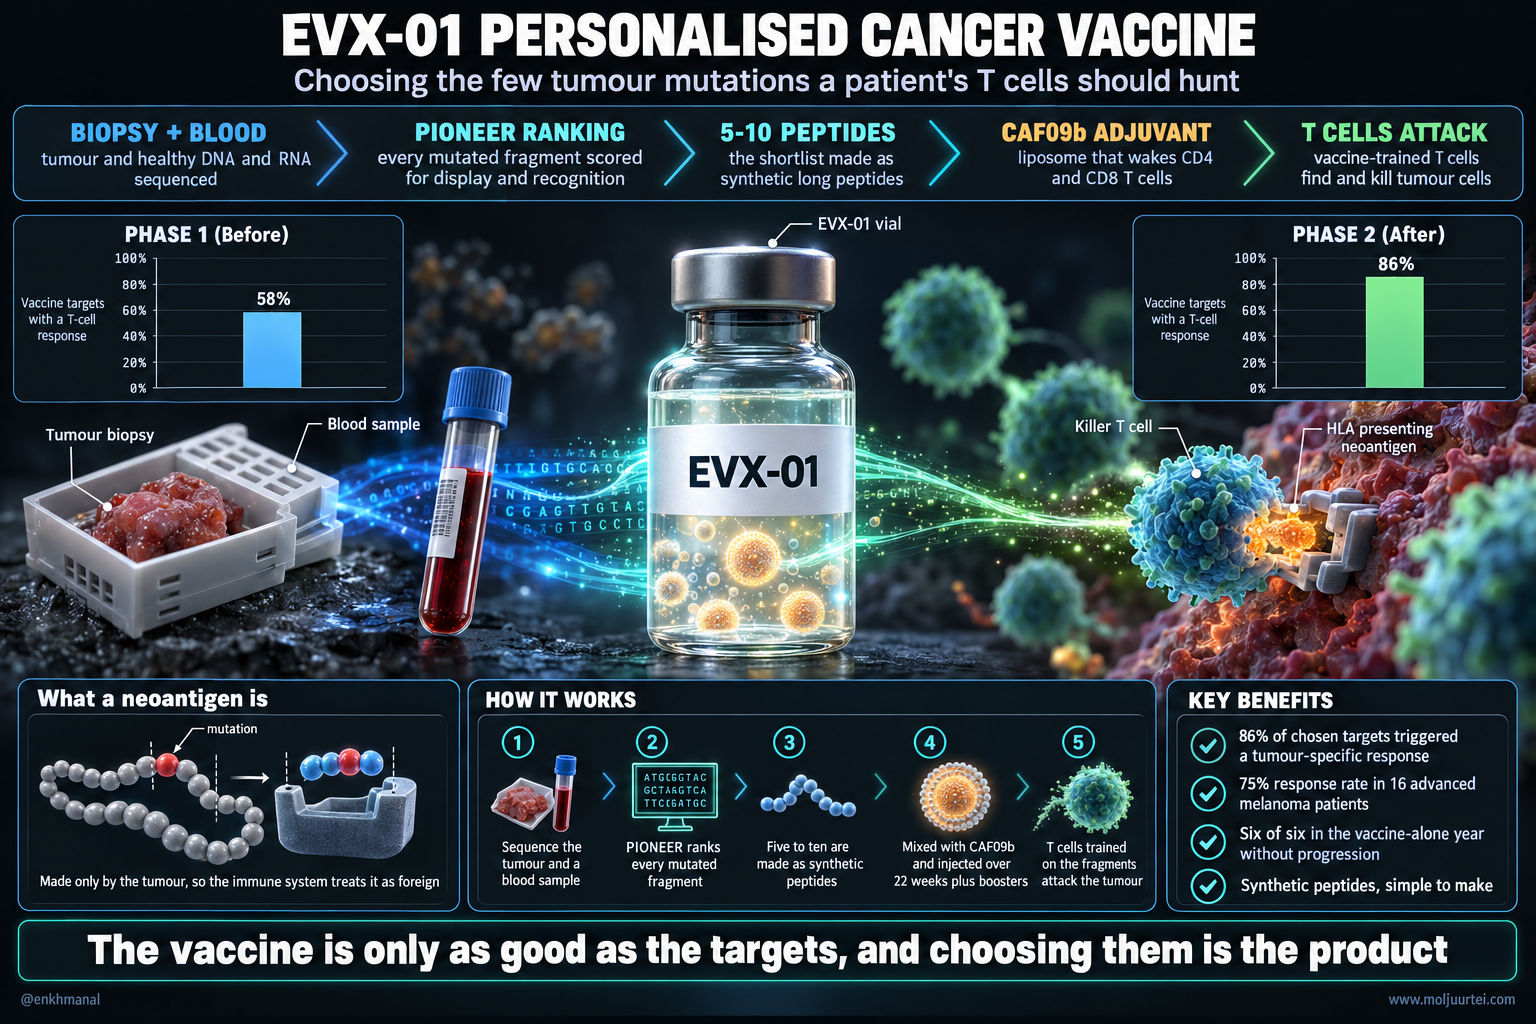
10-р сарын постероор 13 өвчтөнд үнэлсэн 118 неоантигений 105 нь дархлааны хариу өдөөсөн буюу 89%. Дор хаяж зургаан тун авсан 15 өвчтөнд дархлааны хариу үнэлсэн; эмчилгээ эхэлсэн нийт бүлэг 16 өвчтөнтэй. Тусдаа үзүүлэлтээр үнэлэх боломжтой 78 хариуны 67 нь шинээр үүссэн буюу 86%. Эдгээр хуваарь өөр асуултад хариулдаг.
Бид EVX-01 вакцины байн 86% нь хавдарт өвөрмөц дархлааны хариу өдөөсөн гэдгийг харуулж чадсан бөгөөд энэ нь бусад ижил төстэй вакцины нэр дэвшигчдэд мэдээлсэнээс хамаагүй өндөр давтамж юм.
Moderna-гийн intismeran 34 хүртэл неоантиген-ийг mRNA хэлбэрээр кодолдог бол EVX-01 таваас арван пептид агуулдаг. Дархлааны хариу өдөөх байн хувь өндөр байх нь цөөн байг үр ашигтай ашиглах боломжийг дэмжинэ. Гэхдээ арван пептид гучин mRNA байтай эмнэлзүйн хувьд тэнцүү гэдгийг батлахгүй. Түншийн сонирхох зүйл нь бай сонгох технологи, үйлдвэрлэлийн хугацаа, өртөг, цаашдын эмнэлзүйн нотолгоо. Орлого урьдчилгаа, үе шатны төлбөр, роялти хэлбэрээр орно. Бай цөөн байх нь сонголт алдвал алдааг нөхөх боломжийг багасгана. Хоёр аргыг шууд харьцуулсан туршилт байхгүй; EVX-01-ийн дараагийн санамсаргүй хуваарилалттай туршилт санхүүжүүлэх түнш шаардлагатай.
Давуу тал нь ганц биш, гурван зүйлийн хослол. Загварууд болон тэдний сургалтын өгөгдөл өмчийнх; таамгийг өвчтөний хариутай холбосон эмнэлзүйн өгөгдөл ийм хэмжээний компанид ховор; CAF09b лиценз PIONEER пептидээр бүтээсэн вакцинд онцгой эрхтэй. Неоантиген таамаглах нь нууц урлаг биш, эрдэм шинжилгээний хэрэгслүүд байдаг бөгөөд том хөгжүүлэгч бүр өөрийнхтэй, тиймээс хамгаалалт нь өвчтөнд зөв байсан түүх бөгөөд гурван жилийн өгөгдөл яг үүнийг нэмж байна.
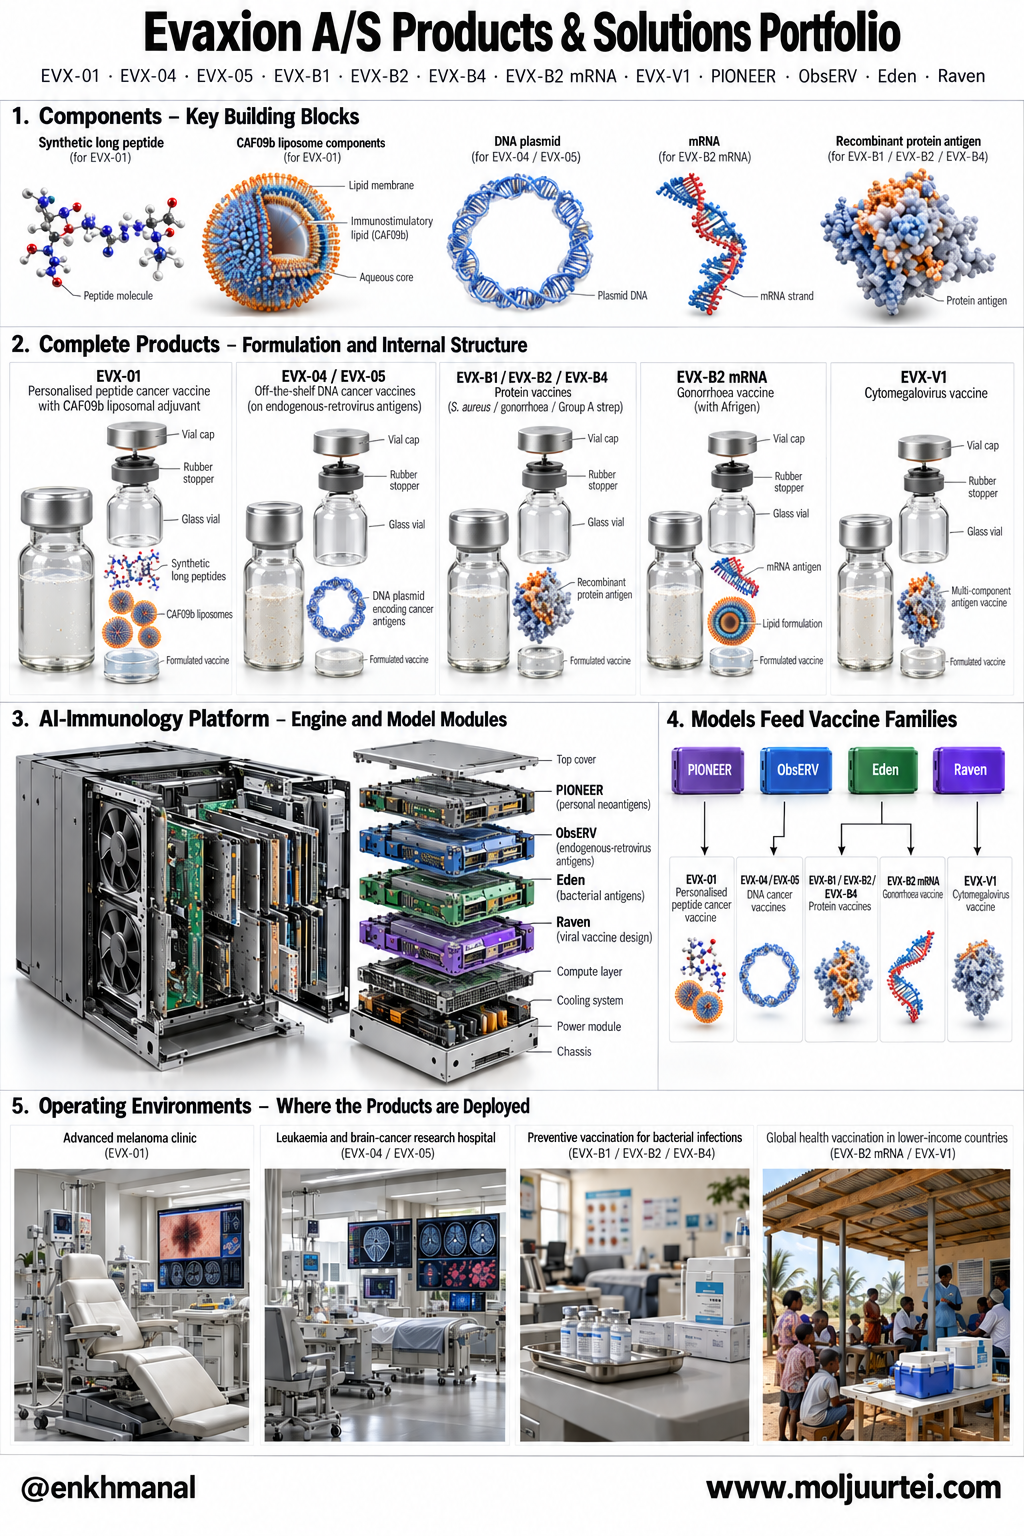
Замын зураг ба судалгаа
Замын зураг түнш шаардах хувийн салбар, эмнэлзүйн өмнөх шатандаа байгаа бэлэн салбар, түншүүд аль хэдийн санхүүжүүлдэг халдварт өвчний салбарт хуваагддаг. Судалгааны зардал 2025 онд 10.0 сая, 2026 оны эхний хагаст 4.6 сая доллар байсан нь ийм өргөн хөтөлбөрт бага бөгөөд түншүүд, их сургуулиуд туршилтын зардлыг үүрдэг учраас л ажилладаг.
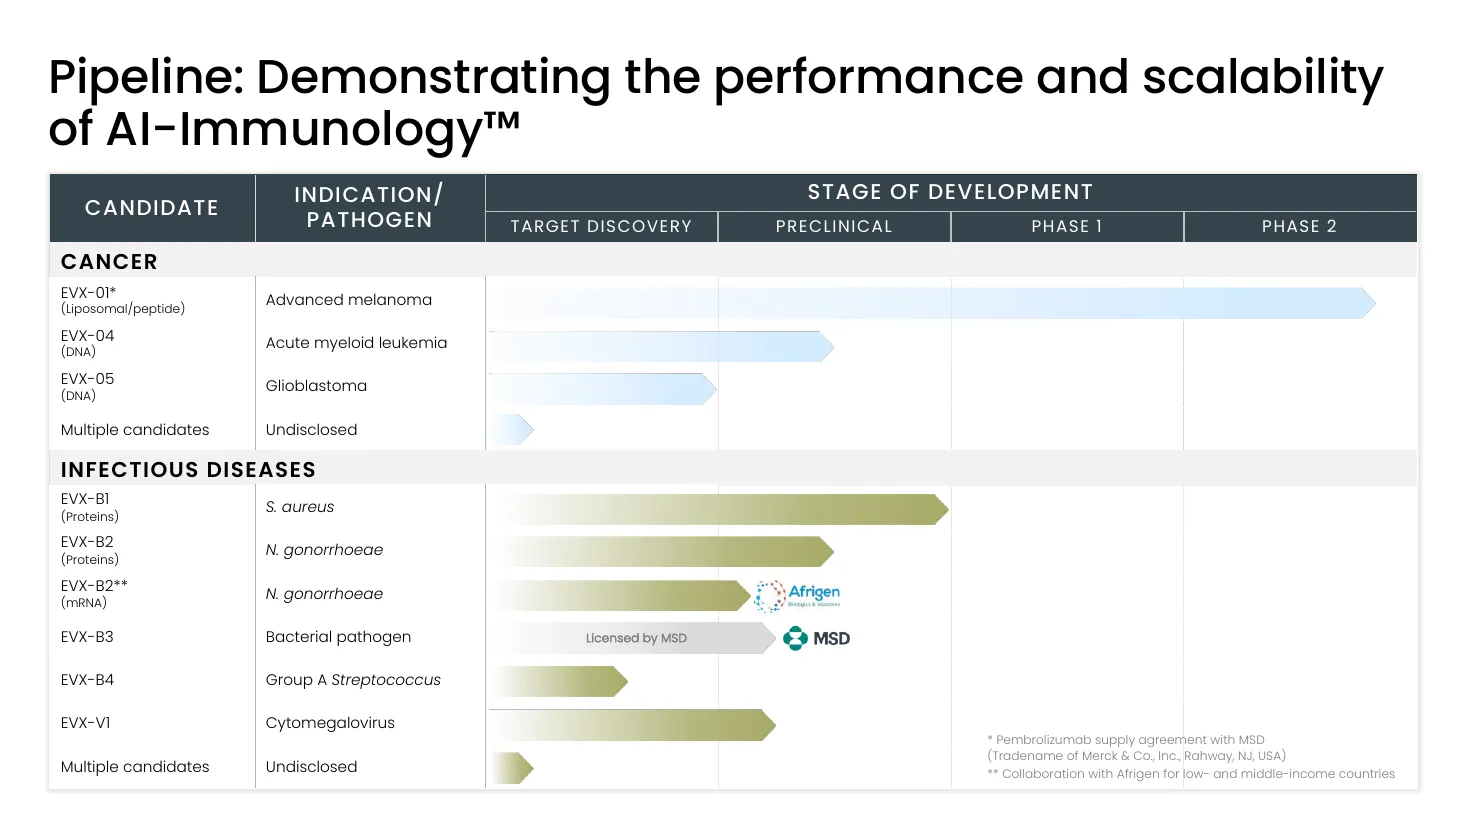
EVX-01-ийн дараагийн үр дүнгүүд огноотой. Гурван жилийн бүрэн постерыг 10-р сарын 24-ний ESMO хэлэлцүүлэгт зориулан нийтэлсэн; 10-р сарын 29-нд судлаач Аднан Хаттак компанийн вебинарт тайлбарлана, 11-р сарын 6-нд Хавдрын дархлаа эмчилгээний нийгэмлэгийн хуралд дархлааны шинэ өгөгдлийг амаар танилцуулна. Үүний дараа төлөвлөгөө нь түнш: 2026 оны 2-р улирлын танилцуулгад цаашдын туршилтыг "түншлэлээр явуулахаар төлөвлөсөн", мутаци ихтэй бусад хавдрыг хэлэлцэж байна гэжээ. Вакцин 2023 оны 1-р сараас хойш мэс заслаар авах боломжгүй меланомд FDA-ийн Fast Track статустай.
Бэлэн салбар өөр санаан дээр тулгуурладаг. Хүний геномын арваны нэг орчим нь бидний өвөг дээдсийг халдварласан вирусуудын чулуужсан ДНХ бөгөөд эрүүл эдэд ихэвчлэн унтарсан байдаг; эдгээр эндоген ретровирусын зарим нь хавдарт сэрж, олон өвчтөнд хуваалцсан уураг гаргадаг. Тэдэн дээр бүтээсэн вакциныг бүгдэд зориулж урьдчилан нэг удаа хийж болох бөгөөд энэ нь хувийн бүтээгдэхүүнийг олон долоо хоног хүлээхийг арилгаж, хувийн аргад хэтэрхий цөөн мутацитай хавдарт ажилладаг.
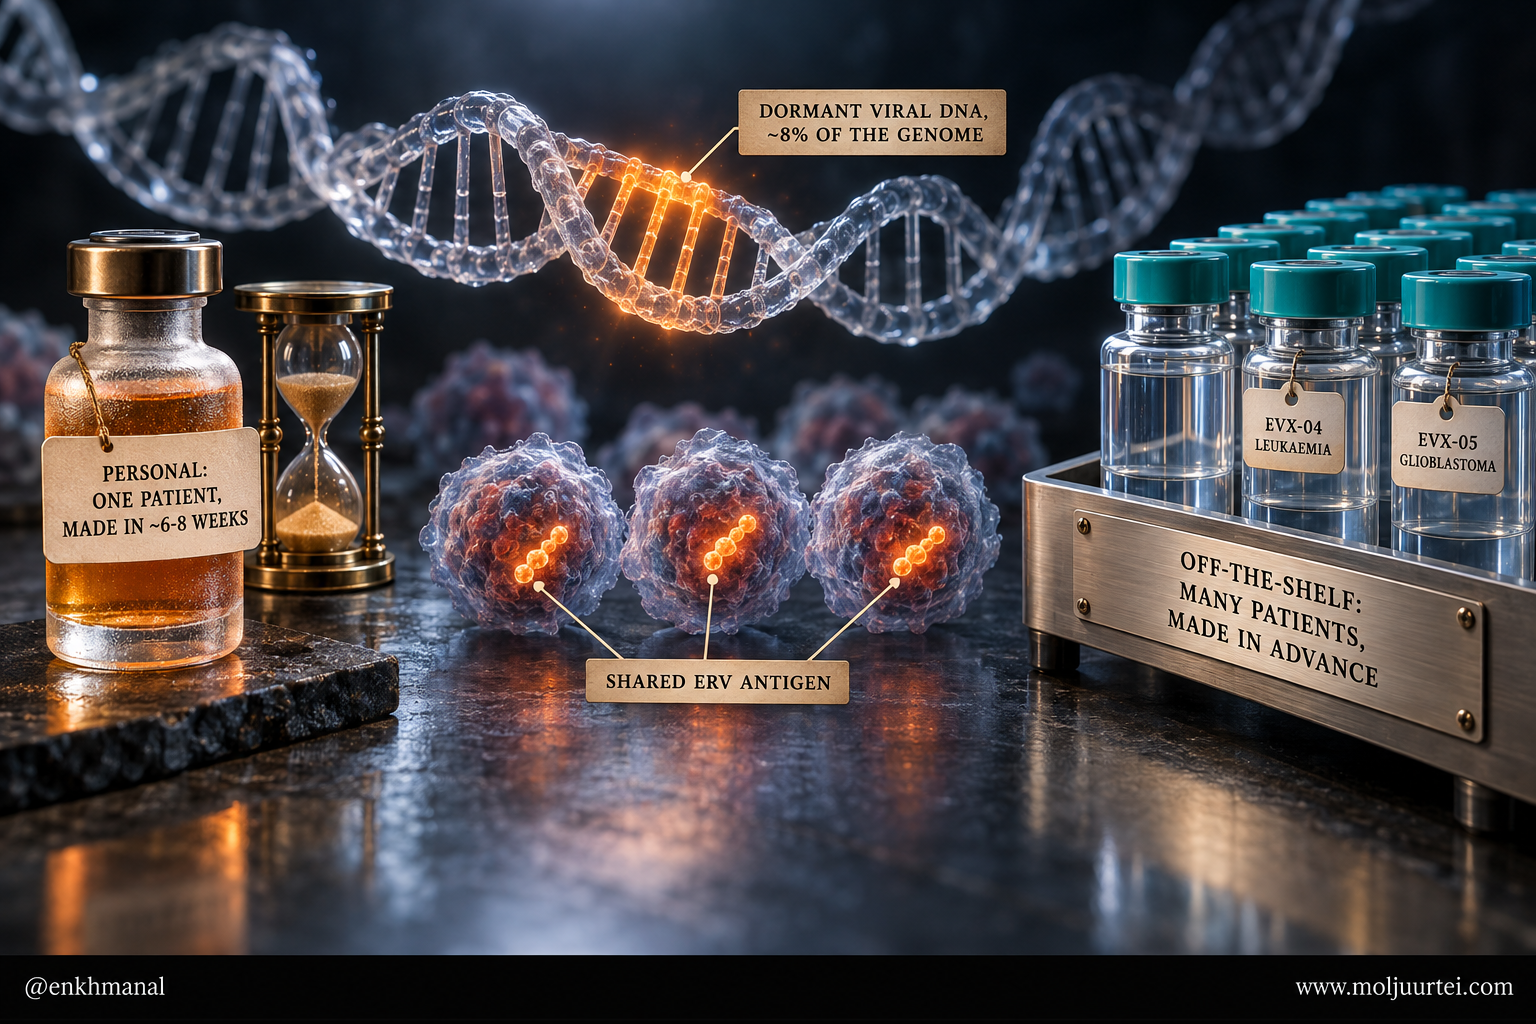
Энэ санааг хоёр хөтөлбөр тээдэг. Цочмог миелоид лейкемид зориулсан EVX-04 ийм 16 антигенийг онилдог бөгөөд компани анхны эмнэлзүйн туршилтын өргөдлөө 2026 оны эцсээс өмнө гаргахаар хүлээж байна. Глиобластомд зориулсан EVX-05-ийг өвчтөний дарааллаас 1.5 сая орчим ретровирусын хэсгийг 16 хүртэл шүүж бүтээсэн бөгөөд анхны туршилтыг Duke их сургуулийн профессор Мустафа Хасрав явуулахаар хүлээгдэж байна. Энэ нь олон жил эмнэлэгт хүрэх гэж тодорхойлогдож байгаад 2026 оны 8-р сарын 17-нд зогсоосон хувийн ДНХ вакцин EVX-03-ыг орлосон бөгөөд EVX-05-ийн нотолгоо одоогоор тооцоолол, лабораторийн ажил хэвээр.
Халдварт өвчний салбар нь платформын төлбөр аль хэдийн авсан газар. Merck нэр нь нууц бактерийн эсрэг EVX-B3-ыг эзэмшиж, цаашдын бүх зардлыг үүрдэг. Антиген нь тэр бактерийн нийтэлсэн бүх 1,200 геномд байдаг, лабораторид 50 эмнэлзүйн омгийг устгадаг заг хүйтний вакцин EVX-B2 2025 оны 12-р сард Merck опционоосоо татгалзсаны дараа Evaxion-д буцаж ирсэн; mRNA хувилбарыг бага орлоготой орнуудад зориулж Afrigen-тэй хөгжүүлж байна. Тэдний ард Staphylococcus aureus-ын эсрэг EVX-B1, А бүлгийн стрептококкийн эсрэг EVX-B4, цитомегаловирусын эсрэг EVX-V1, Gates санд зориулсан полиогийн дизайны ажил, 9-р сараас хойш 11-р сарын 18-нд Лиссабонд танилцуулах аутоиммун хоёр санаа байна.
Тохиргоо — яагаад буруу үнэлэгдсэн бэ
Зах зээл Evaxion-ийг дараагийн хувьцааны борлуулалтаа хүлээж буй бэлэн мөнгө шатаагч гэж үнэлж байгаа ч энэ жил өөрчлөгдсөн гурван баримтыг алдаж байна. Тэргүүлэх хөрөнгийн арга эерэг 3-р үе шаттай болсон; тэр 3-р үе шатыг явуулсан эмийн компани Evaxion-д бай авахдаа аль хэдийн төлдөг бөгөөд Merck Global Innovation Fund-аар дамжуулан 13.5% орчмыг эзэмшдэг; гурван жилийн өгөгдөл хариу удаан үргэлжилдгийг хэлж байна. 10-р сарын 19-ний мэдээллийн өмнө хувьцаа $2.83 буюу 25.5 сая орчим долларын зах зээлийн үнэлгээтэй байсан бөгөөд 8-р сарын борлуулалтын дараах 16.1 сая долларын бэлэн мөнгөтэй харьцуулахад EVX-01, бэлэн салбар, халдварт өвчний багцыг нийлээд 15 саяас бага гэж үнэлжээ.
Эмнэлзүйн нотолгоог дизайныг нь харж уншина. Хүснэгт EVX-01-ийг салбарыг тодорхойлдог туршилтуудтай зэрэгцүүлсэн; нөхцөлүүд өөр тул энэ нь өрсөлдөөн биш, нөхцөл байдал юм.
Туршилтын загвар чухал. Pembrolizumab-ийг 0 дахь, EVX-01-ийг 12 дахь долоо хоногт эхлүүлсэн. Тэр үед өвчин нь тогтвортой эсвэл хэсэгчилсэн хариутай 13 өвчтөний долоо нь дараа нь сайжирсан буюу 54%; нийт 16 өвчтөний 54% гэсэн үг биш. Хариу үзүүлсэн зургаан өвчтөн өргөтгөлд оролцохыг зөвшөөрч, хариугаа хадгалсан; дөрөв нь өргөтгөлд орохоос өмнө 33 долоо хоногоос урт завсартай байсан. Постер оролцоогүй хүн бүрийн үр дүнг тайлбарлаагүй. Санамсаргүй хяналтын бүлэггүй тул вакцины нэмэр тодорхойгүй хэвээр.
Лицензийн эдийн засаг аль хэдийн бүртгэгдсэн. Merck 2024 онд опционд 3.2 сая, 2025 онд хэрэгжүүлэхэд 7.5 сая доллар төлж, бүтээгдэхүүн тус бүрд хөгжүүлэлт, зохицуулалт, борлуулалтын үе шатны 592 сая хүртэл доллар, нэмээд роялти өртэй бөгөөд цаашдын бүх зардлыг төлдөг. EVX-01-ийн хувьд adjuvant нь Statens Serum Institut-ийнх тул дэд лицензийн аливаа орлогын арваас дээш доод хувийг тэдэнд өгнө, тиймээс түншийн нэг доллар Evaxion-д 85-90 цент орчим үнэтэй. Саяхан гарсан тайлан энэ зурагт таарна: 2-р улиралд 3.7 сая долларын алдагдал, 6-р сарын 30-нд 14.0 сая долларын бэлэн мөнгө, мөн жилийн бэлэн мөнгөний зарцуулалт 14 сая орчим эсвэл бага зэрэг доогуур байна гэж шинжээчдэд хэлсэн санхүүгийн захирал.
Би бизнес хөгжүүлэлтийг 20 гаруй жил хийсэн, урам зориг, өрсөлдөөн байхад зүйлс маш хурдан өрнөж болдог, заримдаа хоёр жил ч болдог. Бид идэвхтэй яриа хэлэлцээ хийж байна гэж хэлмээр байна.
Удирдлага ба туршлага
Шинжлэх ухааны баг Evaxion-д удаан хугацааны туршлагатай бөгөөд оройн хэлцэл хийгч шинэ. Кристиан Канструп 2025 оны 6-р сарын 30-нд гүйцэтгэх захирлын албан тушаалаас буусан, Биргитте Рёнё Merck-ийн хэрэгжүүлэлт ба хоёр жилийн өгөгдлийн туршид түр гүйцэтгэх захирлаар компанийг удирдсан бөгөөд Хелен Тейтон-Мартин 2025 оны 11-р сарын 24-нд буюу арван нэгэн сарын өмнө ажлаа эхэлсэн.
Удмын гарал биш, туршлагаар нь уншвал шинжлэх ухааны баг үр дүн гаргасан: найман хариутай өвчтөний долоо нь дахилт өгсөн 1-р үе шат илүү өндөр тун, нэмэлт тунд хүргэж, дараа нь гарсан 2-р үе шат компанийн хамгийн сайн өгөгдөл болсон. Санхүүгийн баг 2025 оны эхэнд Nasdaq хөрөнгийг сэргээх хүртэл 180 хоногийн сунгалт өгсөн бараг бүртгэлээс хасагдах үед компанийг амьд байлгасан бөгөөд түүнээс хойш босгосон хөрөнгө ADS тутамд $2.71-аас $7.18-ын үнээр орж ирсэн. Гүйцэтгэх захирлын түншлэлийн туршлага бодитой ч Adaptimmune-д хамаарна; Evaxion-д энэ нь түүний хараахан гарын үсэг зураагүй хэлцлээс эхэлнэ. ТУЗ 2026 онд Johnson & Johnson-ий корпорацийн хөгжлийн удирдлага Йенс Битш-Нёрхавег нэмсэн бөгөөд захирлууд, удирдлага нийлээд хувьцааны 4.1%-ийг эзэмшдэг.
Эрсдэл ба юу эвдэх вэ
Үнийн байдал — түвшин, техник, опцион
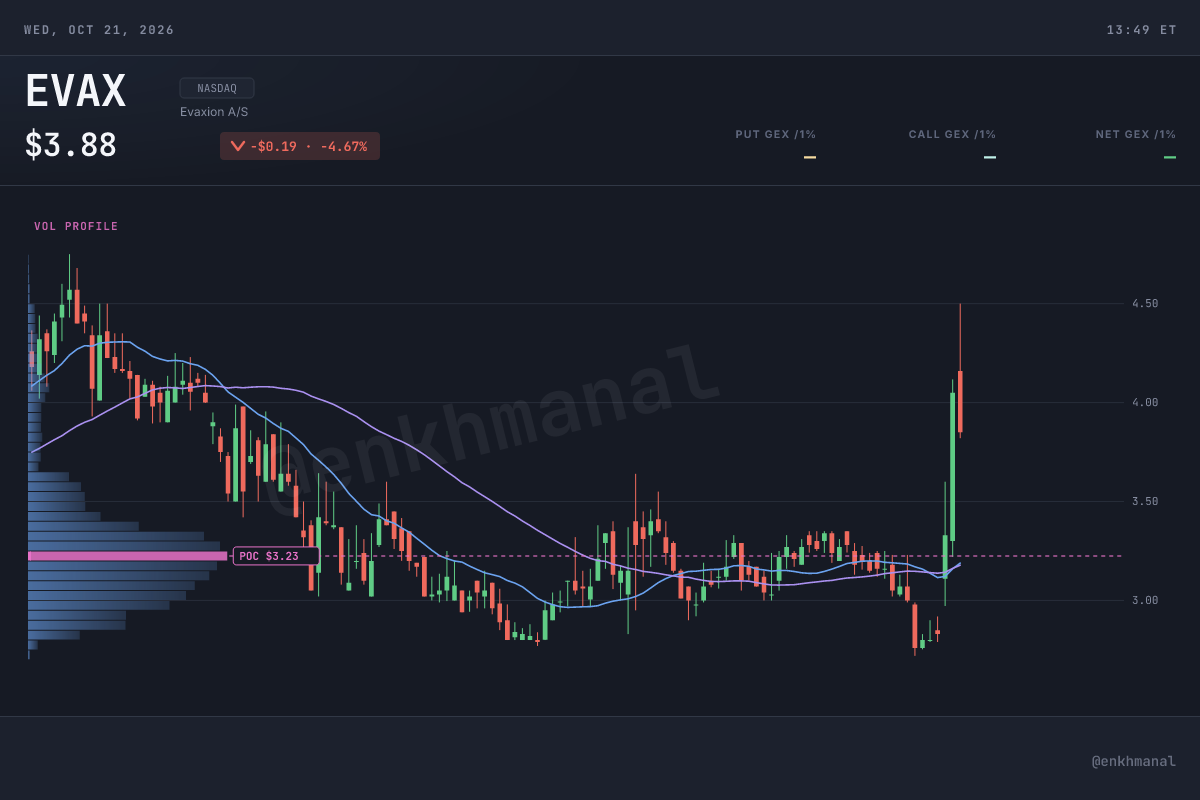
2026 оны 10-р сарын 21-ний түүхэн зах зээлийн зураг. Гурван жилийн мэдээлэл зургаан сарын суурийг эвдсэн. Хувьцаа 8-р сарын сүүлээс 10-р сарын 16 хүртэл $2.72-$3.35-ын хооронд, өдөрт дунджаар 38,000 орчим ширхэгээр арилжаалагдаж байгаад 10-р сарын 19-нд 470,000, 20-нд 535,000 ширхэг арилжаалагдаж, хоёр өдөрт 43% өсөж $4.05-аар хаагдсан. 10-р сарын 21-нд $3.85 орчим байгаа нь $3.18-$3.20-д бөөгнөрсөн 20, 50, 100 хоногийн дундажаас дээш, мөн одоо ч буурч буй 200 хоногийн $3.57 дундажаас дээш байна (хорин арилжааны өдрийн өмнө $3.80 байсан). 180 хоногийн эзлэхүүний профайл хамгийн их арилжааг $3.23-д харуулдаг тул эхний дэмжлэг нь дундаж ба эзлэхүүний $3.18-$3.23 тавцан, түүний доор 10-р сарын 13-ны $2.72 доод цэг. Дээд талд 10-р сарын 21-ний өдрийн дундах $4.50 оргил, 1-р сарын $5.48 орчим оргил байна.
2026 оны 10-р сарын 21-ний түүхэн зах зээлийн зураг. Өнгөрсөн жилийн ижил нөхцөлийг санах хэрэгтэй. 2025 онд хувьцаа Merck-ийн лицензийн өмнөх өдөр буюу 9-р сарын 24-нд $3.30 байснаас 10-р сарын 15-нд өдрийн дундах $12.15 оргилд хүрч, хоёр жилийн өгөгдлийн өмнөх өдөр $9.60-аар хаагдаад өгөгдлийн өдөр өөрөө 29% унаж $6.79 болсон. Энэ жилийн постер хүртэлх өсөлт бага, доод суурьтай бөгөөд зах зээл гурван жилийн өгөгдлийг адилхан уншсаныг хэлэх тоо нь 200 хоногийн $3.57 дундажаас доош буцаж хаагдах явдал.
10-р сарын 21-ний анхны шалгалтаар EVAX-ийн бүртгэлтэй эрхийн гэрээ олдоогүй. Энэ огноотой ажиглалт байгууллагууд яагаад эзэмшдэг, эзэмшдэггүйг нотлохгүй. Бодит хязгаар нь хувьцааны хөрвөх чадвар: анхны тайлангийн нам гүм өдрийн арилжааны медиан хэмжээ 38,000 орчим ширхэг байсан бөгөөд мэдээ гарахад авах, зарах үнийн зөрүү, гүйцэтгэлийн зардал огцом өөрчлөгдөж болно.
Үнэлгээ ба байр суурь
Энэ нь зах зээлийн зөвшөөрөл аваагүй биотехнологийн үнэлгээ; үржүүлэн үнэлэх арилжааны ашиг хараахан байхгүй. Доорх хувилбарууд боломжит лицензийн орлого, борлуулалтаас авах төлбөрийг үнэлнэ. Эдгээр нь шинжилгээний таамаг болохоос урьдчилсан төлөв эсвэл аудиттай мөнгөн урсгалын загвар биш. Өөр вакцины эерэг туршилт EVX-01-ийн хөгжил, түншлэл, санхүүжилтийн эрсдэлийг арилгахгүй.
2026 оны 10-р сарын 21-ний түүхэн үнэлгээний жишиг. Үнийн арифметик богино. 8-р сарын борлуулалтын дараа хувьцаа тус бүр 0.25 кронтой 112,768,539 Данийн кроны дүрмийн сан нь 451.1 сая энгийн хувьцаа буюу 9.02 сая ADS бөгөөд $3.85 орчим үнээр зах зээлийн үнэлгээ 34.7 сая доллар. 3.0 сая орчим ADS-ийн варрантыг нэмбэл бүрэн шингэрүүлсэн тоо 12.0 сая орчим. Эсрэгээр 6-р сарын 30-ны 14.0 сая, 8-р сард босгосон 2.1 сая долларын бэлэн мөнгө, 5.3 сая долларын зээл байгаа тул 3-р улирлын зарлагаас өмнөх аж ахуйн нэгжийн үнэ цэнэ 24 сая доллар орчим. 10-р сарын 21-нд Yahoo-гийн зөвшилцөлд дөрвөн шинжээч $9-$16 зорилтот үнэ, дундаж $11.25, медиан $10 гэж тавьсан.
ADS нь 50 энгийн хувьцааг төлөөлнө. Хувилбар бүр жишээ бөгөөд 2031 оны дүнг таван жилээр, жилд 15%-иар өнөөгийн үнэ цэнд шилжүүлсэн. Өөдрөг хувилбарт $1.5 тэрбум оргил борлуулалт × 12% цэвэр төлбөр × 3 = $540 сая.. Өнөөгийн дүн $268.5 сая; $30 сая лиценз, үе шатны орлого, $11 сая цэвэр мөнгө нэмж, 13 сая ADS-д хуваавал $23.81. Суурь хувилбар: ($20 сая урьдчилгаа + $268.5 саяын 15% + $10 сая EVX-B3 төлбөр + $11 сая цэвэр мөнгө) / 13.5 сая ADS = $6.02. Гутранги: $25 сая / 19.5 сая ADS = $1.28. Дүгнэлтээр өгсөн 15%, 40%, 45%-ийн жинтэй дүн түүхэн $3.85 жишгийн эсрэг $6.56 орчим. Компанийн нийт үнэ цэнийн $24 сая жишиг нь өөдрөг хувилбарын төлбөрийн үнэ цэнийн 8.9% орчим; амжилтын хэмжсэн магадлал биш. Ижил таамгаар баталгаатай төлбөрийг үнэлбэл оргил борлуулалт $134 сая орчим шаардлагатай. Ирээдүйн мөнгө, хувьцааны тоо, хугацаа, лицензийн нөхцөл бүх үр дүнг өөрчилнө.
Бай сонголтын давуу тал төлбөртэй хөгжүүлэлтийн түншлэл болж чадвал Evaxion эрт үеийн боломж өгнө. Дархлааны хяналт уртасч, эмнэлзүйн хариу хадгалагдсан нь арилжааны баталгаа бүрдэхээс өмнө энэ боломжийг судлах үндэс; Merck-ийн халдварт өвчний лиценз орлого олох нэг замыг харуулна. Гол дутагдал нь EVX-01-ийн хяналттай үр нөлөөний туршилт, санхүүжсэн дараагийн судалгаа. Гарын үсэг зурсан лиценз, давтагдах өгөгдөл, мөнгөний сахилга үндсэн санааг бэхжүүлнэ; сул хяналттай үр дүн, түншлэлийн саатал, ахицгүй давтан санхүүжилт сулруулна.