
$CRL — Эмийн аюулгүй байдлыг нотлох бизнес
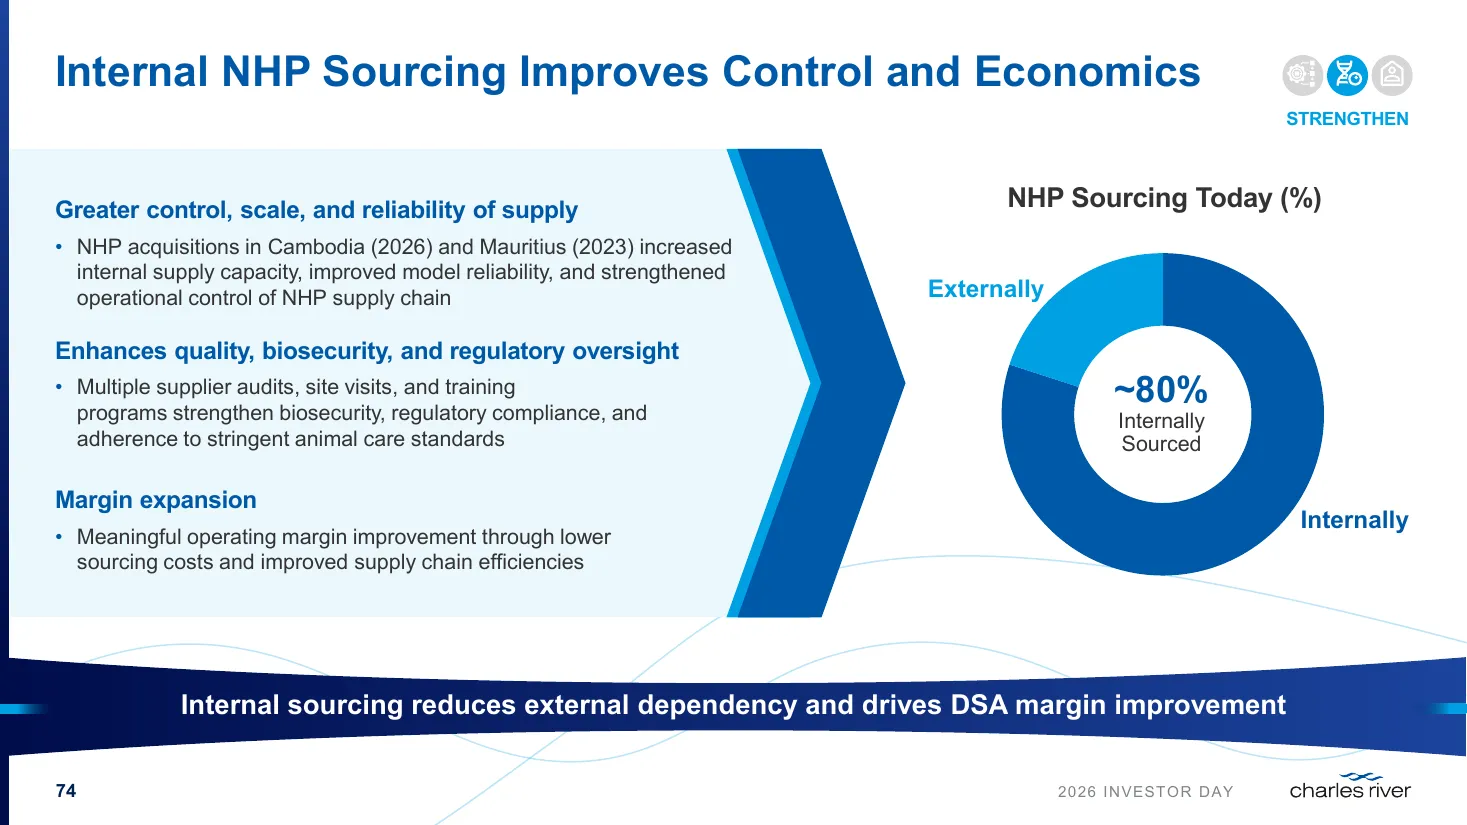
$CRL нь шинэ эмийг хүн дээр туршиж эхлэхээс өмнө аюулгүй байдлыг үнэлэхэд хэрэгтэй судалгааны нотолгоо бэлтгэдэг. Удирдлагын мэдээлснээр судалгаандаа ашиглах хүний бус приматын 80 орчим хувийг өөрийн эх үүсвэрээс авдаг. Барууны томоохон аюулгүй байдлын туршилтын компаниудаас ийм нийлүүлэлттэй нь өөрсдөө л гэж удирдлага үздэг. DSA-ийн цэвэр захиалга, гүйцэтгэсэн ажлын орлогын харьцаа 2026 оны 2-р улиралд 1.19x болж, бараг дөрвөн жилийн дээд түвшинд хүрчээ. 10-р сарын 23-ны үнээр хувьцаа гуравдугаар сарынхаас хоёр дахин өссөн байв. Өөрийн нийлүүлэлт судалгааны эрэлтийн сэргэлтээс ашиг хүртэх боломж олгож байна. Харин тэр сэргэлтийн хэдий хэрийг одоогийн үнэ аль хэдийн тооцсон бэ гэдэг нь гол асуулт.
Юу өөрчлөгдсөн бэ
Эмчилгээний боломжтой молекул зохион бүтээх нь улам хямдарч байна. Харин хүнд туршихад хангалттай аюулгүй эсэхийг тогтоох ажил мөн хэмжээгээр хямдраагүй. Машин сургалтын загварууд эсрэг биеийн дараалал, жижиг молекулыг хэдхэн хоногт санал болгодог болжээ. Биотехнологийн санхүүжилт ч сэргэсэн: Charles River сүүлийн арван хоёр сарын дүнг 100 тэрбум ам.доллар орчим гэж тооцсон нь цар тахлын үеийн оргилд ойр байна. Шинэ эмийг хүнд өгөхөөс өмнө тухайн эмд тохирсон эмнэлзүйн өмнөх аюулгүй байдлын нотолгоо шаардлагатай хэвээр. Приматад турших шаардлагатай хөтөлбөрүүдийн хувьд амьтны нийлүүлэлт болон баталгаажсан лабораторийн хүчин чадал явцыг хязгаарлаж болно.
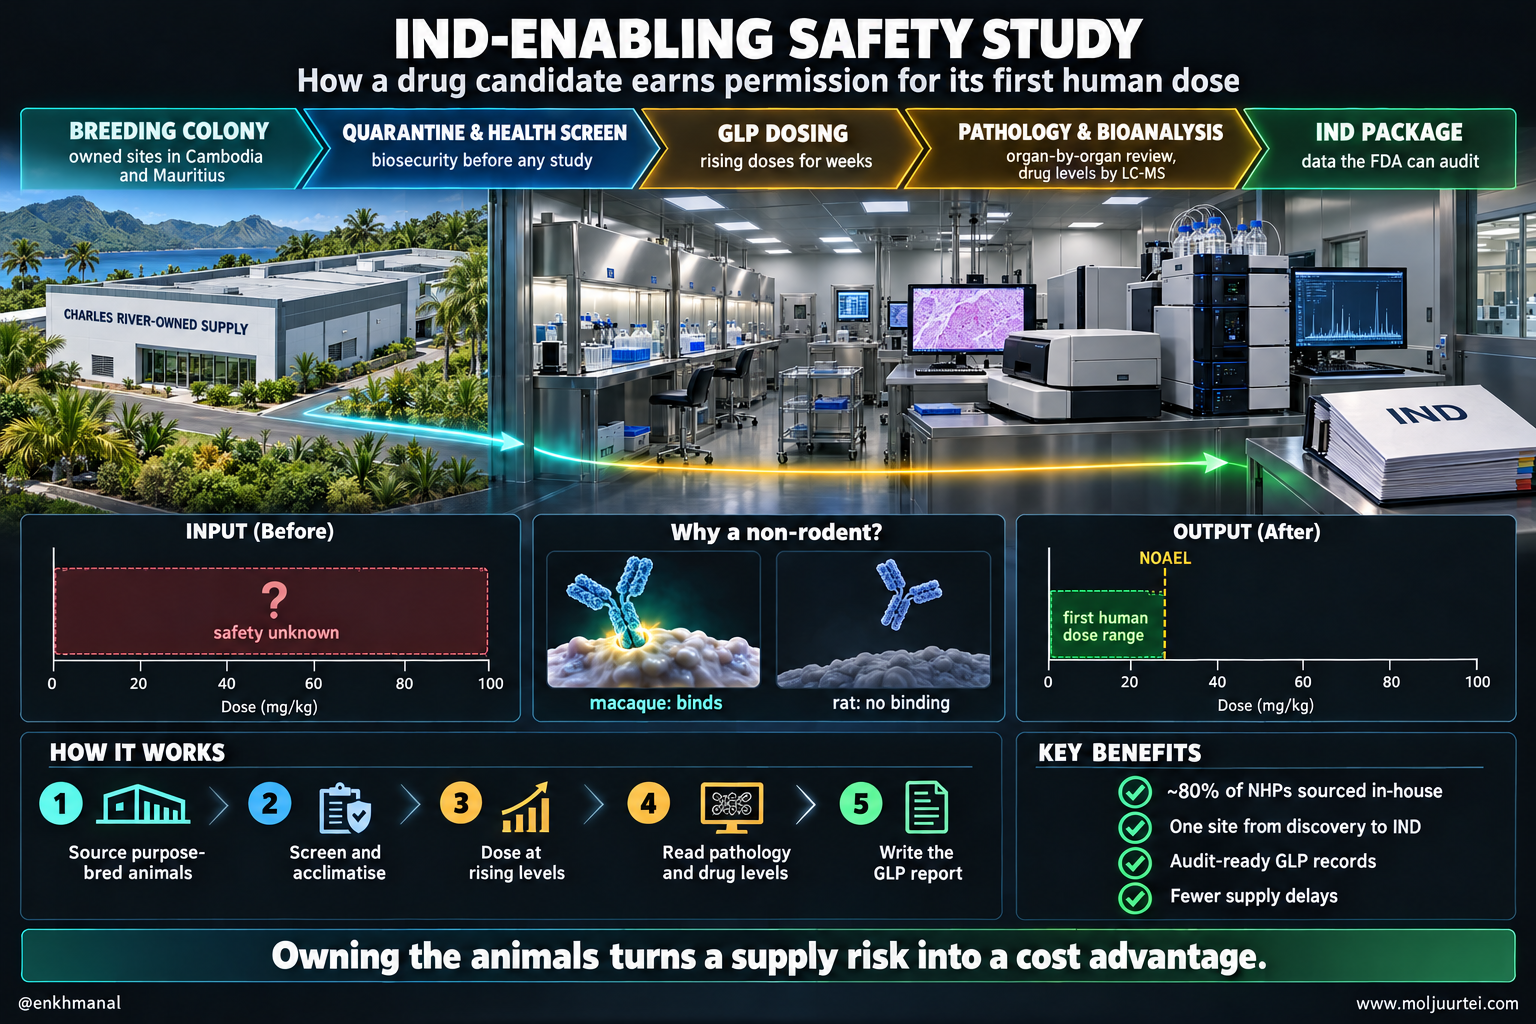
$CRL-ийн үүргийг ойлгохын тулд эм бүтээх ажлаас эхэлье. Эмчилгээний боломжтой молекул нь өвчнийг эмчилж магадгүй гэж үзсэн бодис юм. Хор судлалын туршилтаар ямар сөрөг нөлөө ямар тунтай холбоотойг шалгана. GLP буюу лабораторийн зохистой дадлын шаардлага нь судалгааны чанар, шалгаж баталгаажуулж болох бүртгэлийг зохицуулдаг. IND гэдэг нь хүн дээр туршилт эхлүүлэх зөвшөөрөл хүсэж FDA-д өгдөг баримт бичгийн багц. Эмнэлзүйн өмнөх аюулгүй байдлын мэдээлэл нь үйлдвэрлэлийн болон эмнэлзүйн мэдээллийн хамт түүний чухал хэсгийг бүрдүүлнэ. Жижиг молекулын хөтөлбөрт мэрэгч болон мэрэгч бус амьтныг түгээмэл ашигладаг. Биотехнологийн эмд тухайн бодисын үйлдлийг үнэлэхэд тохирсон зүйлийг бүтээгдэхүүний онцлогт нийцүүлэн сонгоно. Зарим эсрэг биеийн хувьд cynomolgus macaque хэмээх макака сармагчин тохиромжтой байдаг: эмийн үйлчлэх бай уурагтай нь холбогддог ч бусад түгээмэл туршилтын амьтныхтай холбогдохгүй байж болно. NAMs гэдэг нь тодорхой амьтны туршилтыг цөөрүүлэх, орлуулахад ашиглах эрхтний үйл ажиллагааг дуурайлгасан бичил чип, эрхтэн төст эсийн бүтэц, компьютерийн загвар зэрэг шинэ аргууд юм.
Амьтанд турших уламжлалт аргын ач холбогдол нь бүхэл амьд бие эмийн тунд хэдэн долоо хоногийн турш хэрхэн хариу үзүүлж байгааг ажиглахад оршино. Ингэснээр эмийн зорьсон үйлчлэлээс гаднах эрхтний нөлөөг ч шалгаж болно. Гэхдээ туршилт удаан, үнэтэй, хүний биед гарах үр дүнг төгс таамаглахгүй. FDA-ийн 2026 оны 4-р сарын тайланд амьтны туршилтыг давсан эмийн 90 гаруй хувь эцэстээ зөвшөөрөл авдаггүйг тэмдэглэсэн. Энэ нь бүх бүтэлгүйтэл амьтны загвараас болсон гэсэн үг биш. Нийлүүлэлт бас хязгаарлагдмал: 2020 оноос өмнө Хятад лабораторийн макакагийн гол экспортлогч байсан ч тэр жил экспортоо зогсоосон. Камбожийн хууль бус тээвэрлэлтийн хэрэг 2022 оны сүүлээс АНУ-ын нийлүүлэлтийг доголдуулсан. Хятадын худалдан авалтын дүнгээр нэг амьтны үнэ 2025 оны 5-р сарын 92,000 юаниас 2026 оны 6-р сард 178,000 юань болсон.
FDA 2025 оны 4-р сард амьтны туршилтыг үе шаттай цөөрүүлэх төлөвлөгөө гаргасан. 2025 оны 12-р сарын удирдамжийн төсөлд нэг бай уурагт үйлчлэх моноклон эсрэг биеийн хувьд олон төрлийн нотолгоо хангалттай бол мэрэгч бус амьтанд гурван сараас урт хухязгаарлагч хүчин зүйлны хоруу чанарын туршилт ерөнхийдөө шаардлагагүй гэж үзжээ. Энэ нь тухайн ангиллын хамгийн урт туршилтыг богиносгох боломжтой. Хүнд анх туршихын өмнөх аюулгүй байдлын үнэлгээг бүхэлд нь үгүй болгосон хэрэг биш. Ямар нотолгоо шаардах, ямар аргаар орлуулж болох нь тухайн эм болон шалгах асуудлаас хамаарна. Charles River-ийн боломж ч, орлуулах аргын эрсдэл ч энэ ялгаанд оршиж байна.
Тезис
$CRL нь эмийн аюулгүй байдлыг шалгах судалгааны хязгаарлагдмал орцын нэгийг өөрөө нийлүүлдэг. Камбож, Маврикийн үржүүлгийн бизнесүүдийг худалдан авснаар хэрэглэдэг приматынхаа 80 орчим хувийг өөрийн эх үүсвэрээс авах болсон. Удирдлага үүнийг барууны өрсөлдөгчдөөс ялгарах давуу тал гэж үздэг. Үүний зэрэгцээ эрэлт сэргэж, DSA-ийн цэвэр захиалга 2026 оны 2-р улиралд 701 сая ам.долларт хүрчээ.
Бизнес ба суурь нөхцөл — түлхэц ба хязгаарлагч хүчин зүйл хаана байна
Charles River гурван аргаар орлого олдог бөгөөд хуваарилалт нь чухал. Discovery and Safety Assessment буюу DSA нь судалгаа бүрд хураамж авч судалгаа явуулдаг бөгөөд 2025 оны орлогын 59.8%-ийг бүрдүүлсэн; Research Models and Services буюу RMS нь тусгай үржүүлсэн мэрэгч зарж, үйлчлүүлэгчдэд виварий ажиллуулдаг, 21.1%; Manufacturing Solutions нь тарилгын эмийн чанарын хяналтын туршилт зардаг, 19.1%. 2026 оны 2-р улиралд DSA нь 1,004.1 сая ам.долларын орлогын 606.5 саяыг буюу нийт 60.4%-ийг эзэлсэн (жилийн өмнө 59.9%), RMS 20.9%, Manufacturing 18.7%. Энэ судалгааны гол үндэслэл DSA-д хамаарна. DSA нь группын чиглэлийг тодорхойлдог.
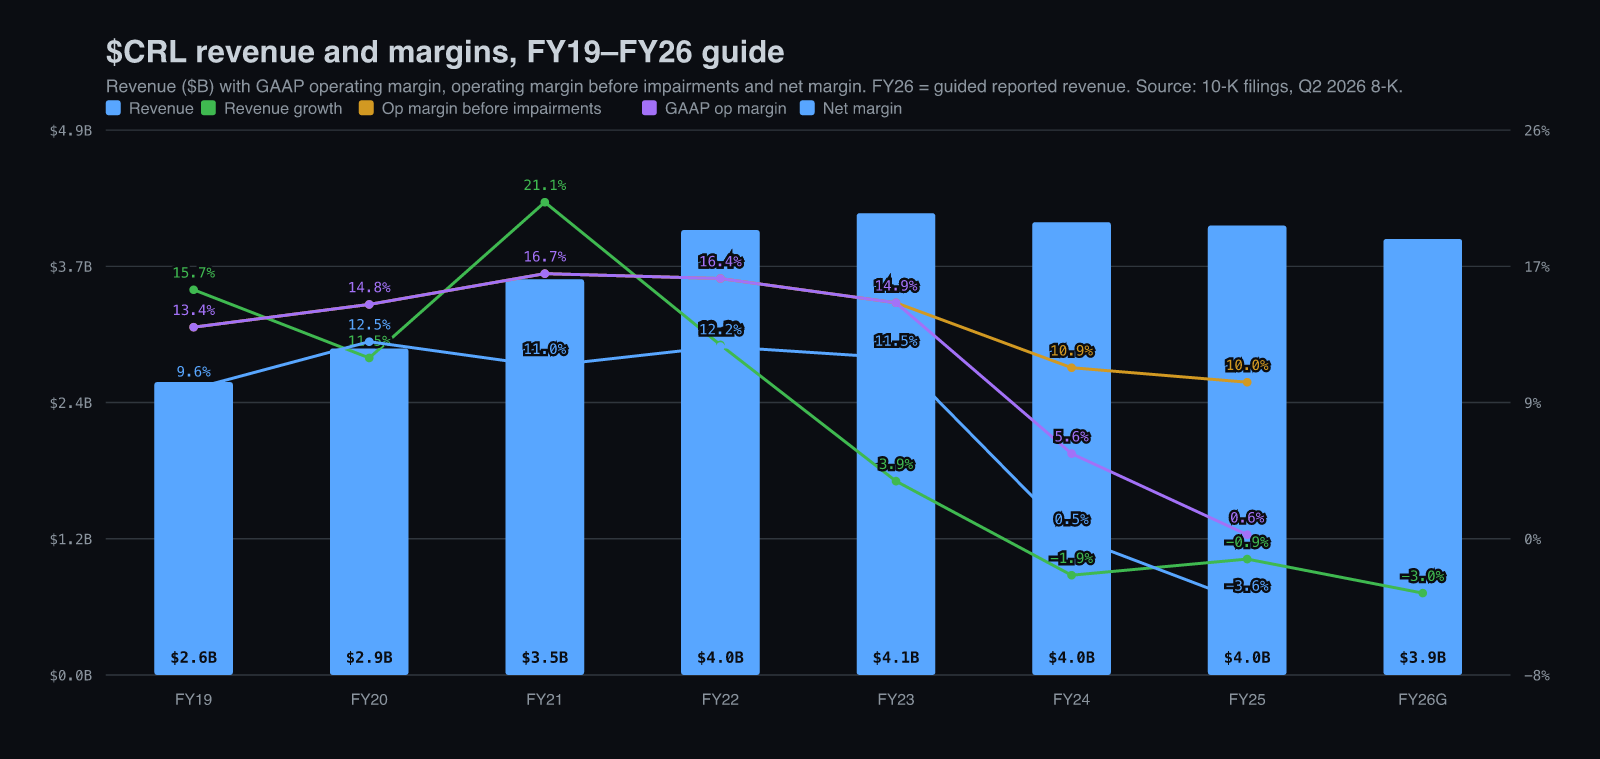
Гурван жилийн турш орлого бараг өсөөгүй, маржин буурсан нь хувьцааны өсөлтийн өмнөх нөхцөл юм. Орлого FY19-д 2.62 тэрбум ам.доллар байсан бол FY21-д 21.1%-иар өсч 3.54 тэрбумд хүрч, FY23-д 4.13 тэрбумаар оргилж, дараа нь FY24-т 1.9%, FY25-д 0.9%-иар буурч 4.02 тэрбум болсон; FY26-д хөрөнгө зарсны дараа 3.90 тэрбум орчим гэж төлөвлөсөн. GAAP үйл ажиллагааны маржин FY19-д 13.4%, FY21-д 16.7%-иар оргилж, FY24-т 5.6%, FY25-д 0.6% болж буурсан. FY24-т 215 сая, FY25-д 376 сая ам.доллар байсан худалдан авалтын гүүдвилл болон биет бус хөрөнгийн үнэ цэнийн бууралтаас өмнө үйл ажиллагааны маржин 10.9% ба 10.0% байв. Цэвэр маржин FY22-т 12.2% байснаас FY25-д хасах 3.6% болсон.
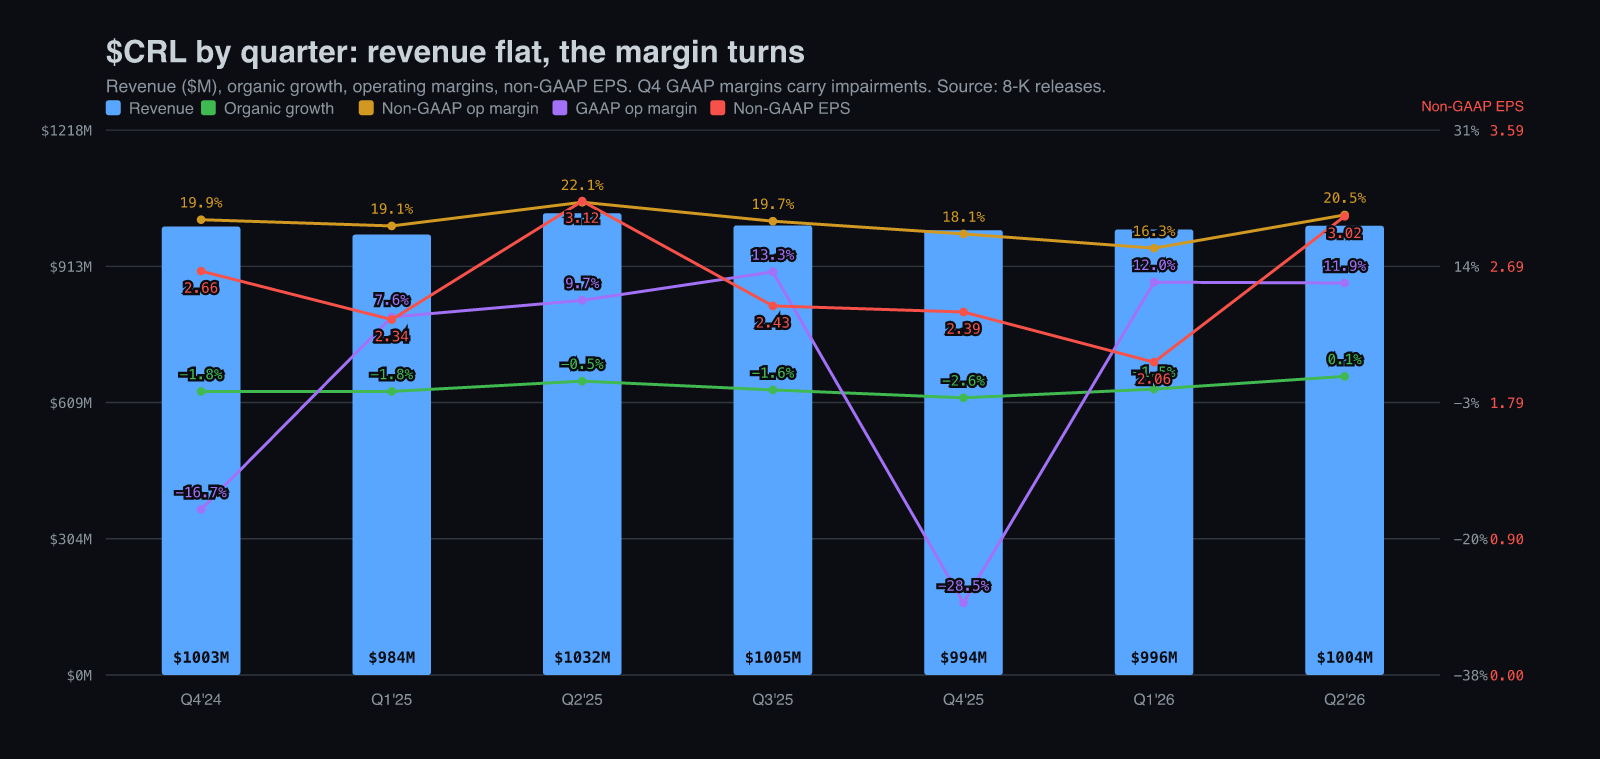
Улирлаар харвал эргэлт тод харагдана. Органик орлогын өсөлт 2024 оны 4-р улиралд хасах 1.8%, 2025 оны 1-р улиралд хасах 1.8%, 2-р улиралд хасах 0.5%, 3-р улиралд хасах 1.6%, 4-р улиралд хасах 2.6%, 2026 оны 1-р улиралд хасах 1.5% байгаад 2-р улиралд нэмэх 0.1% болсон. Non-GAAP үйл ажиллагааны маржин мөн улирлуудад 19.9%, 19.1%, 22.1%, 19.7%, 18.1%, 16.3% ба 20.5% байсан тул сүүлийн тайлан эхний улирлаас 420 суурь пунктээр сэргэсэн. GAAP маржин 2026 оны 1-р улиралд 12.0%, 2-р улиралд 11.9% байсан бол 2025 оны 4-р улиралд үнэ цэнийн бууралтын улмаас хасах 28.5% байв. Орлого бараг өөрчлөгдөөгүй, улирал бүр 984-1,032 сая ам.долларын хооронд байлаа.
Хүснэгтийн нэр томьёо: GAAP; маржин.
Хүснэгтийн нэр томьёо: GAAP; EPS; маржин.
Хүснэгтийн нэр томьёо: DSA; GAAP; RMS; маржин.
Мөнгөн гүйлгээний тайлан ашиг алдагдлын тайлангаас тайван түүх өгүүлнэ. FY25-д Charles River 737.6 сая ам.долларын үйл ажиллагааны мөнгөн урсгал, 518.5 сая ам.долларын чөлөөт мөнгөн урсгал бий болгосон бол энгийн хувьцаа эзэмшигчдэд оногдох GAAP цэвэр алдагдал 144.3 сая байв; зөрүү нь бэлэн бус үнэ цэнийн бууралт. Non-GAAP нэгж хувьцааны ашиг 10.28 ам.доллар. 2026 онд чөлөөт мөнгөн урсгалыг 400-420 сая гэж бага төлөвлөсөн, учир нь 2025 оны урамшуулал болон тэтгэвэрт гарч буй гүйцэтгэх захирлын хойшлуулсан цалинг 1-р улиралд бэлнээр төлсөн бөгөөд тэр улирлын чөлөөт мөнгөн урсгал хасах 15 сая байв. 6-р сарын эцэст цэвэр өрийн харьцаа 2.5x байлаа.
Өрсөлдөгчдийн тоо эрэлтийн сэргэлт зөвхөн Charles River-ийн түүх биш, салбар даяар болж буйг харуулна. Medpace-ийн шинэ гэрээний захиалга 2026 оны 3-р улиралд 10.6%-иар өсч 873.4 сая ам.доллар болсон нь 716.0 сая орлоготой харьцуулахад 1.22x book-to-bill. $IQV-ийн R&D Solutions 2026 оны 2-р улиралд 3.15 тэрбум ам.долларын захиалга авч 19%-иар өссөн, мөн 1.22x. Хамгийн ойрын харьцуулалт эсрэг чиглэлтэй: АНУ-ын аюулгүй байдлын туршилтын өрсөлдөгч Labcorp-ийн Early Development нэгжийн орлого 2026 оны 2-р улиралд 1.4%-иар буурсан бол Charles River-ийн DSA органикаар 0.2% өссөн нь өөрийн нийлүүлэлт захиалга авахад тусалдаг гэсэн удирдлагын тайлбартай нийцнэ. Гэхдээ энэ харьцуулалт дангаараа шалтгааныг нотлохгүй.
Технологи ба хамгаалалт — яагаад сармагчны судалгаа хязгаарлагч хүчин зүйл вэ
GLP сармагчны судалгаа гэдэг нь бүтээгдэхүүн нь өгөгдлийн багц байдаг зохицуулалттай үйлдвэрлэлийн процесс юм. Амьтдыг үржүүлж, хорио цээрт байлгаж, эрүүл мэндийг шалгаж, тунгийн бүлэгт хуваарилж, хэдэн долоо хоног эсвэл сараар тунлаж, цусны химийн болон эмийн түвшний дээж авч, эцэст нь мал эмнэлгийн эмгэг судлаачид эрхтэн бүрээр нь шинжилдэг бөгөөд алхам бүрийг FDA-ийн байцаагч шалгаж болох стандартаар бичдэг. Эдгээр дээжинд эмийн түвшинг хэмждэг bioanalysis нь тусдаа бизнес; Charles River 2030 он гэхэд түүний орлого 450 сая ам.долларт хүрнэ гэж тооцдог. Хэцүү хэсэг нь аль нэг алхам биш. Үйлчлүүлэгч IND өргөдлөө хухязгаарлагч хүчин зүйлнд нь өгөхийн тулд амьтан, GLP-ээр баталгаажсан байр, эмгэг судлаачид нэг дор байх явдал.
Charles River амьтдыг эзэмшихийн тулд 2022 оноос хойш 900 сая орчим ам.доллар зарцуулсан. 2023 онд Маврикийн Noveprim-д нийт 392 саяар хяналтын хувь авч, 2026 оны 1-р сард K.F. (Cambodia) Ltd.-ийн худалдан авалтыг урьдчилсан 507.3 саяар хаасан: 335.0 саяыг хаалтын үед төлж, үлдсэнийг дараах нөхцөлийн дагуу хойшлуулсан бөгөөд 283.0 саяыг арван нэгэн жилд элэгдүүлэх биологийн хөрөнгөөр бүртгэсэн. K.F. гаднын харилцагчдаас мэдэгдэхүйц орлого олохгүй гэж үзэж байгаа; худалдан авалтын үр ашиг DSA-ийн амьтан авах зардлыг бууруулах замаар илэрнэ бөгөөд компанийн тооцоогоор 2026 онд non-GAAP нэгж хувьцааны ашигт 0.25, 2027 онд 0.60 ам.доллар нэмнэ. 2026 оны 6-р сарын хөрөнгө оруулагчдын хурал дээр гүйцэтгэх захирал давуу талаа шууд хэлсэн:
…энэ нь биднийг барууны ертөнцөд өөрийн сармагчны нийлүүлэлттэй, түүнийгээ баталгаажуулж чадах цорын ганц аюулгүй байдлын туршилтын үйлчилгээ үзүүлэгч болгож байна.
Өрсөлдөгчид нь зах зээлийн ихэвчлэн нэрлэдэг компаниуд биш. FY25 10-K-д аюулгүй байдлын туршилтын хоёр гол өрсөлдөгч нь АНУ-ын томоохон нээлттэй компанийн салбар (энэ нь Labcorp-ийн Early Development) болон Канадын хувийн компани гэжээ; нэрлэсэн Хятадын нээлттэй компани нь зохицуулалттай аюулгүй байдлын туршилтад биш, discovery буюу нээлтийн ажилд гол өрсөлдөгч. Charles River мөн Хятадтай хамгийн шууд өрсөлдөж байсан Кембрижийн хими, биологийн байруудаа 2026 оны 5-р сард $IQV-д 145 сая орчим ам.доллараар зарсан. Камбожийн нийлүүлэлтийн талаар явсан мөрдөн шалгалтууд хаагдсан: АНУ-ын Fish and Wildlife 2025 оны 7-р сард саатуулсан ачааг зөвшөөрч, Хууль зүйн яам 8-р сард мөрдөн шалгалтаа хааж, SEC 2025 оны 11-р сард хариуцлага тооцох зөвлөмжгүйгээр шалгалтаа хааж, тэр сард CITES зөвшөөрлөөр АНУ руу импорт сэргэсэн.
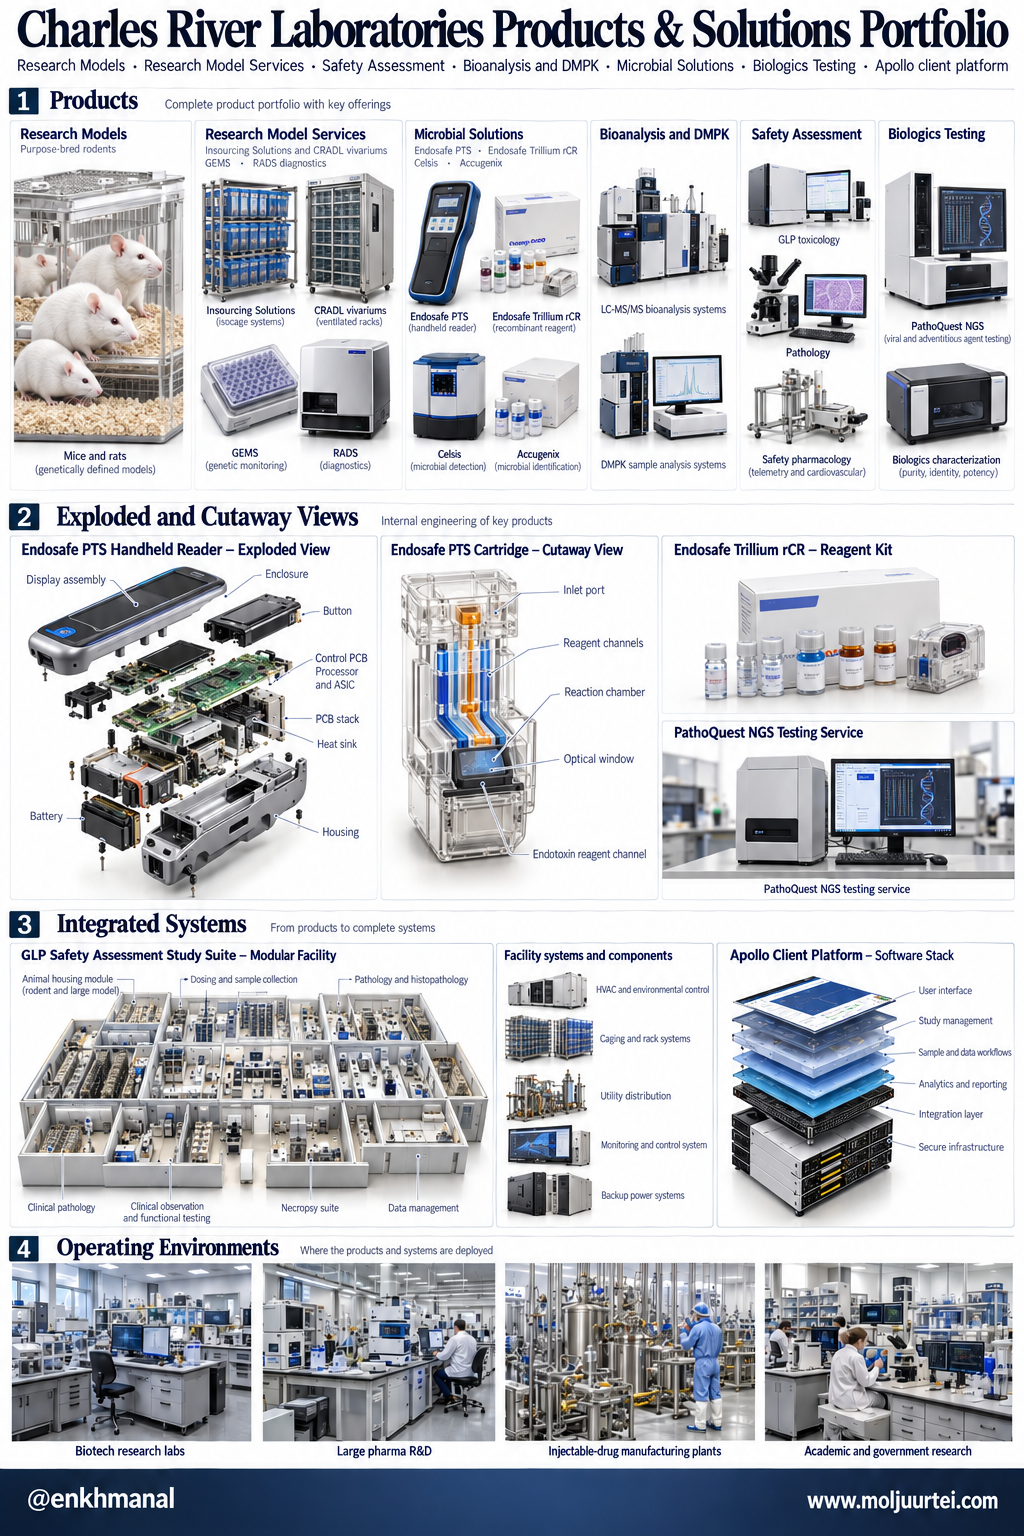
Manufacturing бол өрсөлдөх давуу талтай хоёр дахь чиглэл. Тарилгын эмд бактерийн хорт бодис байхгүйг шалгадаг эндотоксины туршилт нь гарах багц бүрд заавал шаардлагатай бөгөөд Charles River-ийн Endosafe картридж ба уншигч нь энэ зах зээлийг тэргүүлдэг; сэлэм сүүлт хавчны цус ашигладаггүй рекомбинант урвалж мөн ижил шугамд бий. Сегментийн non-GAAP маржин 2026 оны 2-р улиралд 37.8% байсан бөгөөд 2030 оны зорилт 40%-иас дээш, сайжруулалтын талаас илүү нь гэрээт үйлдвэрлэлийн бизнесийг зарснаас ирнэ.
Замын зураг ба R&D — NAMs, bioanalysis ба нэмэлт боломжууд
2026 оны 9-р сарын Investor Day стратегийн хянан шалгалтыг тоотой төлөвлөгөө болгосон. Органик орлогыг 2027-2030 онд жилд 5-7% өсгөх зорилттой, DSA ижил хүрээнд, Manufacturing 7-9%, RMS 2-4%. Non-GAAP маржиныг 2026 оны 21.0-21.3%-аас 2030 онд 24 орчим хувь болгох, жилд ойролцоогоор 75 суурь пункт, non-GAAP нэгж хувьцааны ашгийг арав гаран хувиар нийлмэл өсгөх зорилттой. Create the Future нэртэй зардлын хөтөлбөр автоматжуулалт ба дундын үйлчилгээгээр 2027-2030 онд нийт 300 сая гаруй ам.доллар хэмнэнэ гэж үзэж байна. Хөрөнгийн зардлыг борлуулалтын 5-6%-иар төлөвлөж, гуравны хоёрыг нь өсөлтөд, эхлээд bioanalysis-ийн таван лабораторийн өргөтгөлд зарцуулна. Эдгээр нь зорилт болохоос удирдамж биш; компани үүнийг слайд дээрээ бичсэн.
NAMs бол Charles River өөрийг нь заналхийлж буй зүйлийг өөрөө эзэмших гэж оролдож буй хэсэг. 2026 оны 1-р сард 2022 оноос FDA-ийн ерөнхий эрдэмтэн, 2024 оны 12-р сар хүртэл FDA-ийн тэргүүн дэд комиссар байсан Namandjé Bumpus-ийг Шинжлэх ухаан, инновацын ерөнхий захирлаар томилсон. 2026 оны 4-р сард амьтанд суурилсан зарим багц гаргах туршилтыг орлодог шинэ үеийн секвенсийн лаборатори PathoQuest-ийн үлдсэн хувийг 67.6 сая ам.доллараар худалдан авч, Eli Lilly-ийн TuneLab AI платформд эмнэлзүйн бус туршилтын түнш болон нэгдэж, AI-тай дижитал эмгэг судлалыг нэвтрүүлсэн. Удирдлагын энэ жил хурал болгон дээр давтсан байр суурь бол NAMs нь in vivo ажлыг орлохгүй, нөхнө гэсэн; Investor Day дээр гүйцэтгэх захирал NAMs орлогыг нөхөх эсвэл нэмж болох ч өнөөдөр нөлөө нь мэдэгдэхүйц түвшинд хүрэхээс хол байна гэж нэмж хэлсэн.
Нэмэлт өсөлт авчирч болох гурван хүчин зүйлийг ялгаж харах хэрэгтэй. Эхний хоёрын боломжийг зорилтод тоогоор тусгаагүй, харин үнийн бага зэргийн өсөлт орсон. Нэгдүгээрт, AI хөгжүүлэгчид загвараа сургахын тулд бодит лабораторийн өгөгдөл авах нь шинэ төрлийн эрэлт үүсгэж болно. Lilly-ийн TuneLab-тай хамтын ажиллагаа бий ч ийм өгөгдлийн бизнесийн хэмжээ тодорхойгүй, өргөн хүрээнд батлагдаагүй. Хоёрдугаарт, удирдлага Хятадын эмнэлзүйн өмнөх зах зээлийг 1.2–1.5 тэрбум ам.доллар гэж тооцож, одоо байгаа RMS бизнестээ тулгуурлан өргөжих боломжийг судалж байгаа. Ойрын хухязгаарлагч хүчин зүйлнд хэрэгжүүлэх шийдвэр гараагүй. Гуравдугаарт, хүчин чадлын ашиглалт нэмэгдэхэд 2027 онд судалгааны үнэ өснө гэж удирдлага хүлээж байна. 2030 оны маржины тооцоонд үнийн бага зэргийн өсөлт аль хэдийн орсон тул үүнийг давхар нэмэлт боломж гэж тооцож болохгүй.
Өсөлтийн механизм — эхлээд өөрийн нийлүүлэлт, дараа нь үнэ
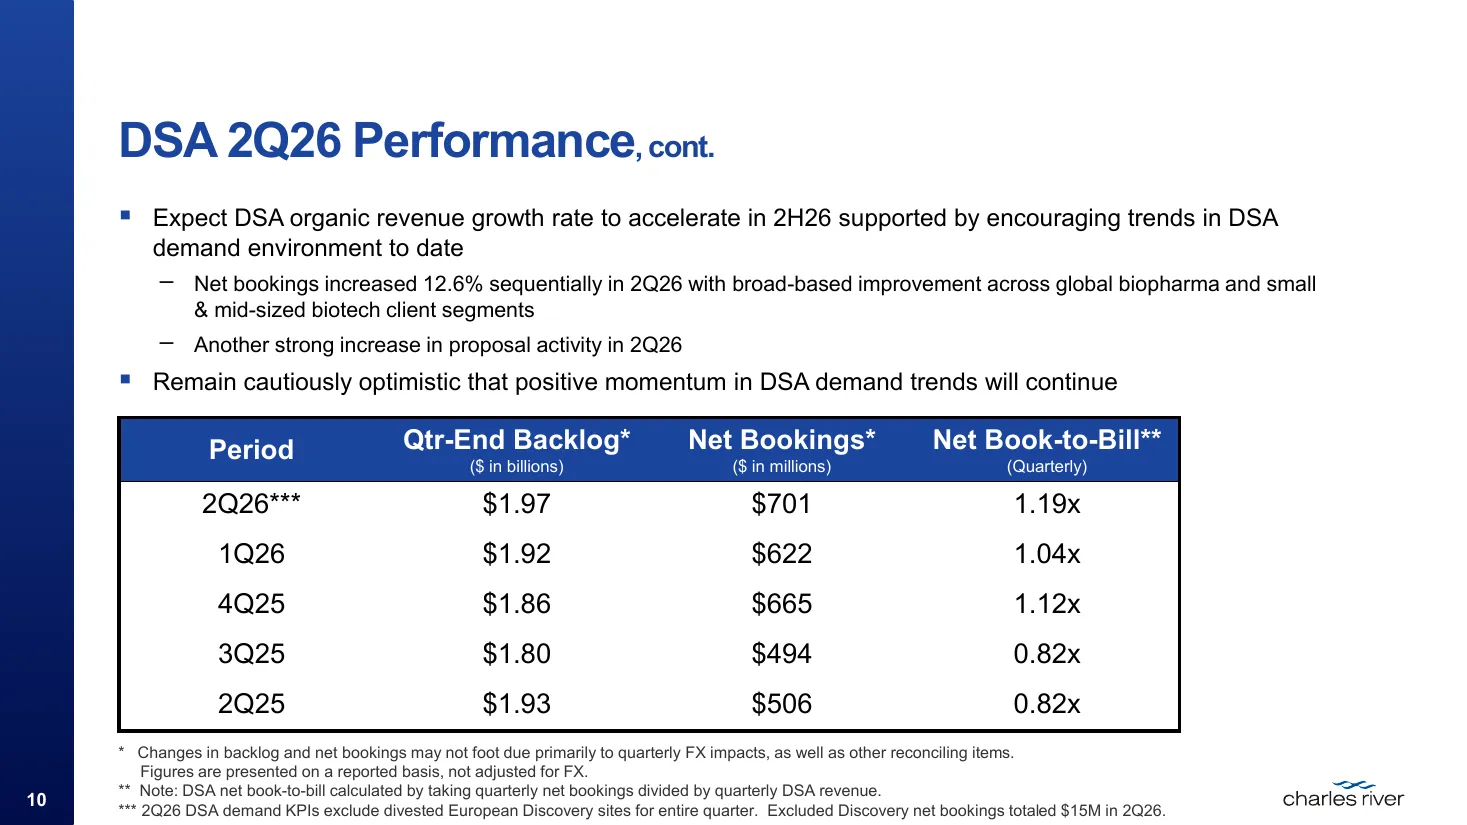
Энэ бизнест захиалга орлогоос хэдэн улирлаар түрүүлдэг бөгөөд захиалга аль хэдийн эргэсэн. DSA-ийн net book-to-bill 2025 оны 2, 3-р улиралд 0.82x байсан бол 4-р улиралд 1.12x, 2026 оны 1-р улиралд 1.04x, 2-р улиралд 1.19x болсон, цэвэр захиалга 701 сая ам.доллар буюу 2022 оны 3-р улирлаас хойшхи хамгийн өндөр. Хуримтлагдсан захиалга 2025 оны 3-р улиралд 1.80 тэрбумаар доод цэгтээ хүрч, 6-р сарын эцэст 1.97 тэрбум болсон. Удирдлага сайжралтыг өргөн хүрээтэй, том эмийн компаниуд болон жижиг, дунд биотехүүдийн аль алинд байгаа, IND-д бэлтгэх судалгаанд илүү тод өсөлт, сармагчны судалгаанд тасралтгүй хүчтэй байгаа гэж тодорхойлсон.
Шинэ удирдлага ашгийн маржиныг сайжруулахыг зорьж байгаа. Үүнд нөлөөлөх олон хүчин зүйлийг компани өөрөө удирдах боломжтой. 2023 оноос хойшхи бүтцийн өөрчлөлт 2026 оны эцэс гэхэд жилийн 300 орчим сая ам.долларын хэмнэлт өгнө. Алдагдалтай эс ба генийн эмчилгээний гэрээт үйлдвэрлэл болон Cell Solutions бизнесүүдийг 2026 оны 5-р сард GI Partners-т худалдан авагчид 12.4 сая ам.доллар цэвэр бэлэн мөнгө төлж зарсан, буцаж ирж болох нөхцөлт төлбөртэйгөөр; ингэснээр 2025 оны 143 сая орлого болон үнэ цэнийн бууралтын ихэнхийг үүсгэсэн бизнесүүдийг хассан. Эзэмшсэн сармагчин DSA-ийн орцын зардлыг бууруулах бөгөөд санхүүгийн захирал импортолсон амьтад хорио цээрээс гарч судалгаанд орсны дараа 2026 оны 4-р улиралд том нөлөө гарна гэж хүлээж байна. Non-GAAP маржин 2026 оны 1-р улирлаас 2-р улирал хүртэл 420 суурь пунктээр өсч 20.5% болсон бөгөөд компани хоёрдугаар хагаст эхнийхээс 500 орчим суурь пунктээр илүү байна гэж хүлээж байна.
Одоохондоо эргээгүй зүйл бол үнэ бөгөөд энэ нь тайлангийн хурлуудын хамгийн хэрэгтэй мэдээлэл. Уналтын үеэс үлдсэн сул хүчин чадал нь шинэ лаборатори барихгүйгээр шинэ захиалгыг биелүүлэх боломж олгож байгаа шалтгаан бөгөөд мөн үйлчлүүлэгчид илүү төлөх шаардлагагүй байгаа шалтгаан. Гүйцэтгэх захирал 2-р улирлын хурал дээр шууд хэлсэн:
Ерөнхийдөө хэлэхэд, үнэ одоохондоо мэдэгдэхүйц сайжраагүй. Үнэ тогтвортой хэвээр. Сүүлийн хэдэн жилийн түвшинд байна.
Ажлын хэмжээ нэмэгдсэн ч үнэ тогтвортой хэвээр байна. Эхлээд сул лабораторийн ашиглалт нэмэгдэхэд тогтмол зардал илүү олон судалгаанд хуваарилагдаж, ашиг сайжрах боломжтой. Харин үнийн өсөлт удирдлагын хүлээж буйгаар 2027 онд ирвэл дээр нь нэмэгдэнэ. 2026 оны удирдамжийг аль хэдийн хоёр удаа өсгөж органик өсөлтийг 0-1%, non-GAAP нэгж хувьцааны ашгийг 11.15-11.45 ам.доллар болгосон бөгөөд 9-р сард компани хоёулаа дээд хязгаартаа хүрнэ гэсэн. Charles River 11-р сарын 4-ний тайлан руу 3-р улирлын non-GAAP нэгж хувьцааны ашиг 2.90-3.00 ам.доллар, мөн удирдлагын хүлээж буйгаар компани болон DSA-ийн аль алинд хоёр дахь дараалсан органик өсөлттэй улирал болох удирдамжтайгаар орж байна.
Удирдлага ба туршлага
Charles River арван хоёр сарын дотор гүйцэтгэх захирал, санхүүгийн захирал болон ТУЗ-ийн гуравны нэгээ сольсон бөгөөд шинэ хүмүүсийн ихэнх нь идэвхтэн хөрөнгө оруулагчтай хамт ирсэн. Өөрийгөө хамгийн том хөрөнгө оруулагч гэж нэрлэсэн Elliott Investment Management 2025 оны 5-р сард хамтын ажиллагааны гэрээ байгуулж, Elliott-ын Steven Barg зэрэг дөрвөн захирлыг нэмж, стратегийн хянан шалгалтыг удирдсан хороог байгуулсан. 2026 оны хувьцаа эзэмшигчдийн хурлын баримт бичигт Elliott 5%-иас дээш эзэмшигчдийн дунд байхгүй тул бид түүний хувийг дурдахгүй.
Хүснэгтийн нэр томьёо: DSA; NAMs; FDA; FCF; COO; CFO; CEO.
Одоо компанийг удирдаж буй хүн дотор нь 37 жил ажилласан нь тайвшруулах тал. Нөгөө тал нь гүйцэтгэх захирал, санхүүгийн захирал, шинжлэх ухааны захирал баг болж нэг жил хүрэхгүй хамт ажиллаж байгаа бөгөөд 2030 оны төлөвлөгөө тэдний анхны амлалт. Эхний сорилт нь 11-р сарын 4-ний тайлан.
Эрсдэл ба тезисийг юу эвдэх вэ
Хамгийн эмзэг таамаглал нь зохицуулалтын өөрчлөлт удаан явагдана гэсэн хүлээлт. FDA замын зургийнхаа эхний жилийн зорилтуудыг биелүүлсэн гэж мэдэгдсэн, тэр дундаа нэг зорилттой эсрэг биеийн хувьд мэрэгч бус амьтанд гурван сараас урт урт хухязгаарлагч хүчин зүйлны хоруу чанарын судалгааг ерөнхийдөө шаардлагагүй болгосон 2025 оны 12-р сарын төсөл. Агентлагийг амьтны туршилтыг таамагласан дүрмүүдээ дахин бичихийг үүрэгжүүлэх FDA Modernization Act 3.0 2026 оны 7-р сард Төлөөлөгчдийн танхимаар батлагдаж, Сенатын эцсийн санал хураалтыг хүлээж байна; EPA 2026 оны 1-р сард 2035 он гэхэд хөхтөн амьтны туршилтыг зогсоох амлалтаа сэргээсэн. Charles River DSA-ийн орлогын хэдийг эсрэг биеийн архаг сармагчны судалгаанаас олдгоо ил тод болгодоггүй тул эрсдэл бодит ч тоогоор тодорхойгүй. Хэрэв үйлчлүүлэгчид эдгээр судалгааг PathoQuest маягийн орлуулалт ба bioanalysis өсөхөөс хурдан богиносговол DSA-ийн 5-7%-ийн зорилт хамгийн түрүүнд биелэхгүй.
Тезисийг өөрчлөхөд хүргэх зүйл: 11-р сарын 4-ний тайланд DSA-ийн net book-to-bill 1.0x-ээс доош байхын зэрэгцээ удирдлага эсрэг биеийн хөтөлбөрүүд дээр сармагчны судалгаа богиноссоныг дурдах, эсвэл FDA-ийн эцсийн удирдамж гурван сарын хязгаарыг нэг зорилттой эсрэг биеэс цааш өргөжүүлэх.
Үнийн байдал — түвшин, техник шинжилгээ ба опцион
$CRL 10-р сарын 23-нд 345.09 ам.доллараар хаагдсан нь 3-р сарын эцсийн 172.50-аас өндөр, 2025 оны 1-р сарын түвшнээс 85 орчим хувиар дээш. 8-р сарын 5-ны 2-р улирлын тайлангаар 11.4%, Investor Day дээр 6.2%, Citrini Research Charles River-ийг AI-д тулгуурласан эмийн судалгааны гол ашиг хүртэгч гэж нэрлэсний маргааш буюу 10-р сарын 21-нд 9.3% өссөн. Хувьцаа 50 хоногийн дунджаасаа (ойролцоогоор 296) 17 орчим хувиар, 200 хоногийн дунджаасаа (ойролцоогоор 218) 58 орчим хувиар дээш байна. Medpace 2025 оны 1-р сараас хойш 100 орчим хувь, Labcorp болон $IQV 40 орчим хувь өссөн; $ICLR 2026 оны 2-р сард хөрөнгө оруулагчид CRO-уудыг автоматжуулагдах гэж буй програм хангамжийн компани мэт түр үзэх үеийн уналтын дараа эхэлсэн цэгээсээ доор байсаар.
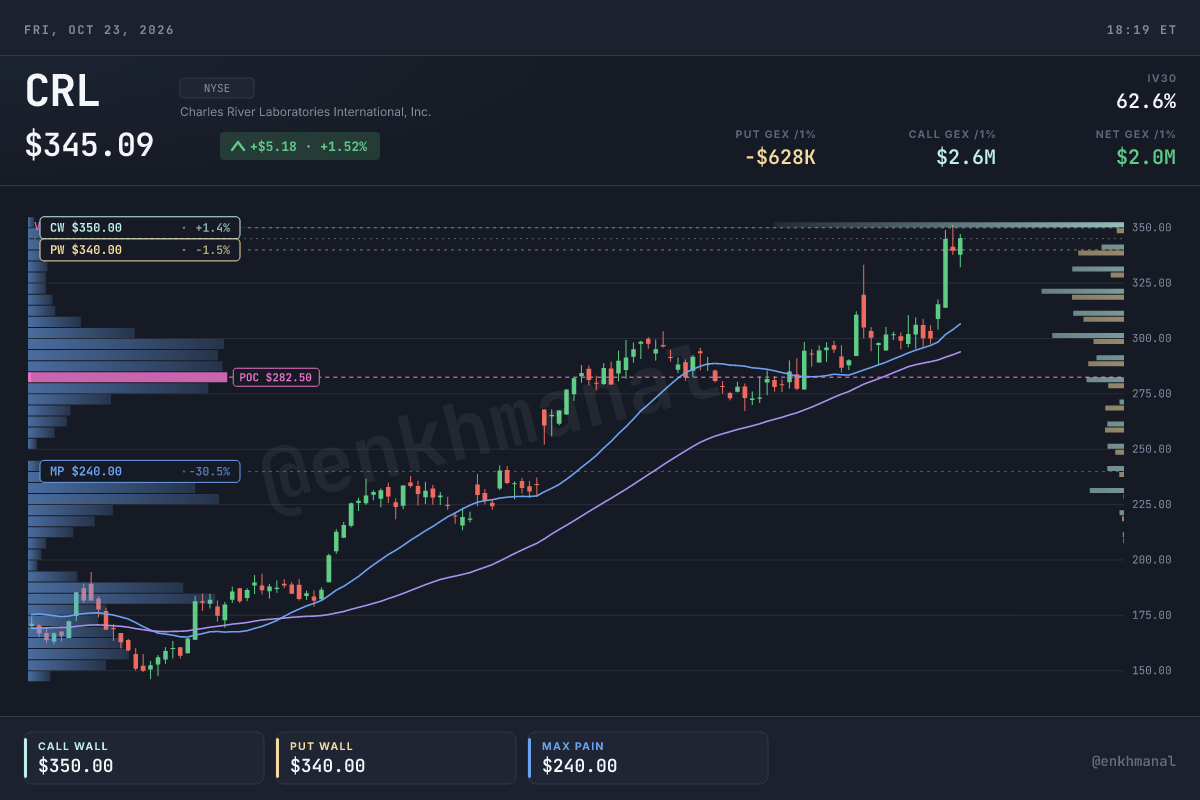
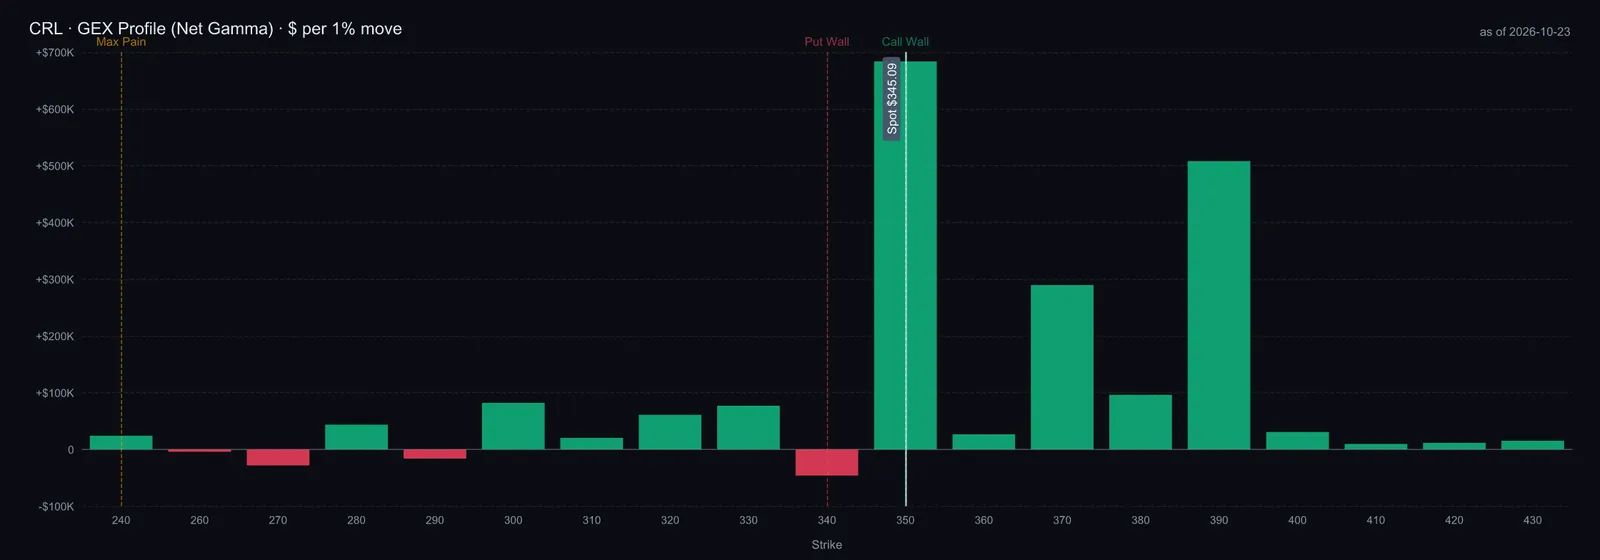
10-р сарын 23-ны байдлаар $CRL-ийн хаагдаагүй опционы гэрээ цөөн байсан тул ханын түвшнүүдийг болгоомжтой тайлбарлах хэрэгтэй. Call wall нь $350 буюу $345.09 хаалтаас 1.4% дээш, put wall нь $340 буюу 1.5% доор байв. Max pain $240 байгаа нь үнийн зорилт гэхээсээ өмнөх гэрээнүүдийн бүтэцтэй холбоотой. Put-to-call харьцаа 0.37 тул колл гэрээ давамгайлсан байна. 11-р сарын 4-ний тайланг хамарсан 11-р сарын опционы үнээс тооцсон хүлээгдэж буй хэлбэлзэл 63% орчим. 10-р сарын 21-ний үнийн огцом өсөлт эхэлсэн $315 орчим нь ажиглах түвшин. Үнэ түүнээс доошилбол $296 орчмын 50 хоногийн дундаж дараагийн анхаарах түвшин болно. Эдгээр нь 10-р сарын 23-ны зураглал юм.
Үнэлгээ ба байр суурь
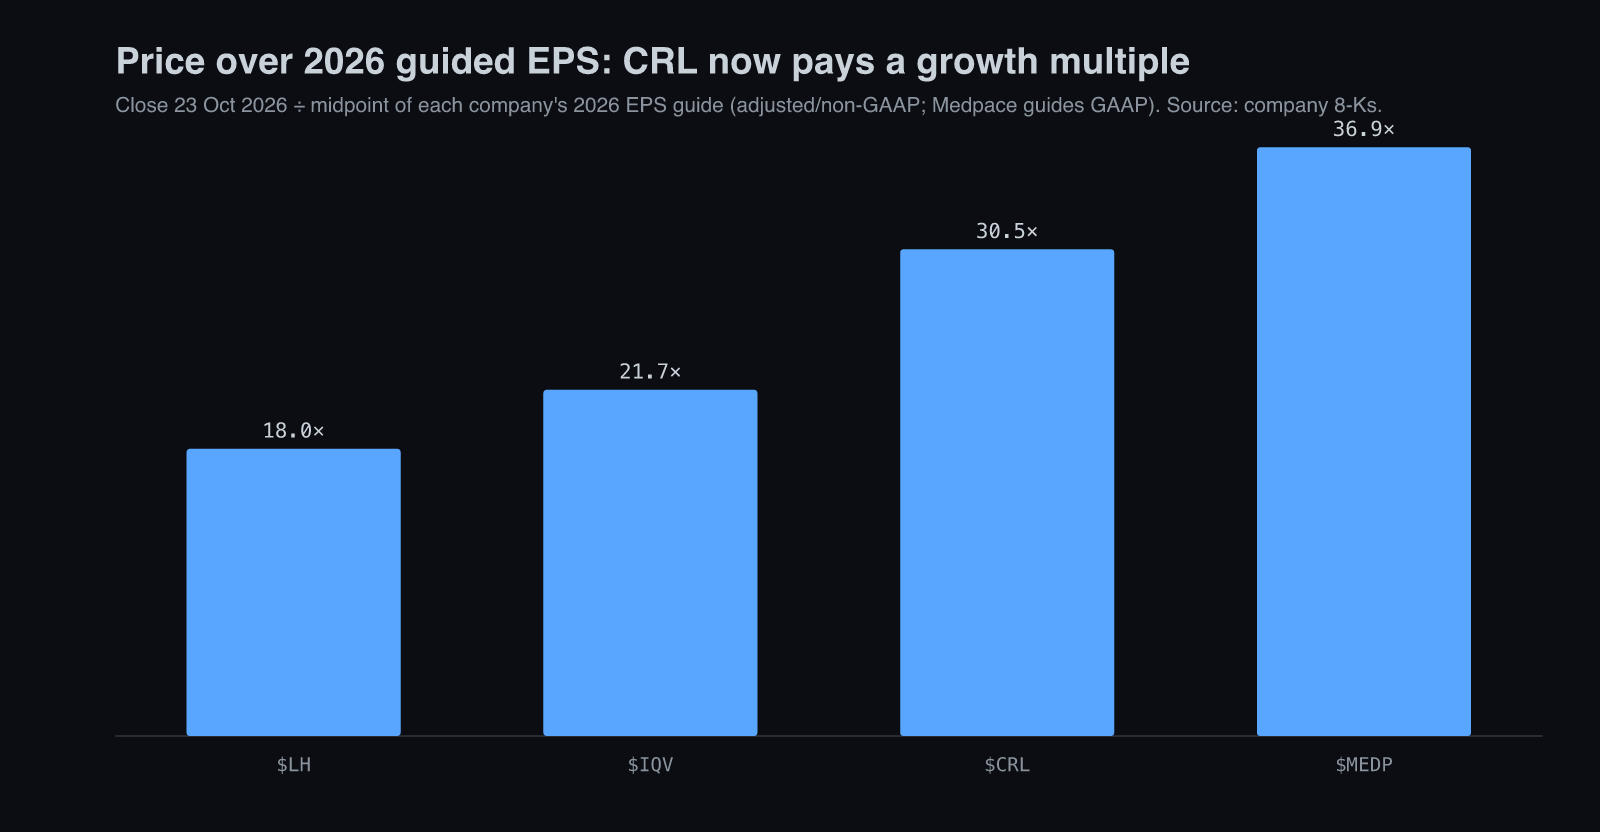
345.09 ам.доллараар Charles River 2026 оны non-GAAP нэгж хувьцааны ашгийн удирдамжийн дундаж цэгийн 30.5 орчим дахинтай арилжаалагдаж байгаа бол Labcorp 18.0x, $IQV 21.7x, Medpace өөрсдийн удирдамжаар 36.9x. 47.7 сая хувьцаагаар өмчийн үнэ цэнэ 16.5 тэрбум орчим, компанийн үнэ цэнэ 18.9 тэрбум орчим ам.доллар бөгөөд энэ нь удирдамжаас гарах 2026 оны non-GAAP үйл ажиллагааны ашгийн 23 орчим дахин, 2026 оны FCF удирдамжаар чөлөөт мөнгөн урсгалын өгөөж 2.5% орчим. Хувьцаа 2025 оны 2-р сард өнгөрсөн GAAP ашгийн 19.3 дахинтай арилжаалагдаж байсан нь тэр харьцаа утгатай байсан сүүлчийн үе; түүнээс хойш үнэ цэнийн бууралтын улмаас өнгөрсөн GAAP P/E утгагүй болсон.
2026 оны удирдамжаас эхлүүлсэн манай мөнгөн урсгалын хорогдуулсан загвар үнэ бэлэн мөнгөнөөс түрүүлсэн гэж харуулж байна. GAAP мөнгөн урсгалаар, орлого 2026 онд 3.0% буурч, 2027 онд зарсан бизнесүүдийн бүтэн жилийн нөлөө орж 3.0% өсөөд, дараа нь 5.0%-ийн өсөлт рүү шилжих, 15.5%-ийн үйл ажиллагааны маржин, 9.5%-ийн хорогдуулах хүү, 2%-ийн терминал өсөлттэйгээр мөнхийн аргаар нэг хувьцаа 117.63 ам.доллар, гарах үржүүлгийн аргаар Labcorp, $IQV, Medpace, $ICLR-ийн 19.5x EV/EBITDA медианаар 284.90 ам.доллар гарна. Хоёр арга 2.4 дахин зөрүүтэй бөгөөд тэр зөрүү нь гол дүгнэлт: өрсөлдөгчдийн авдаг үржүүлэг мөнгөн урсгалд одоохондоо харагдахгүй ашгийн төлөө төлж байна. 35.5%-ийн нийт маржин, эцсийн цэгт 7%-ийн өсөлт, 9%-ийн хорогдуулах хүүтэй өсөх хувилбар мөнхийн аргаар 193.99, гарах аргаар 379.67-д хүрнэ; буурах хувилбар мөнхийн аргаар 60.06 өгнө. Эсрэгээр тооцвол 345 ам.доллар нь манай суурь маржинд жилийн 25 орчим хувийн орлогын өсөлтийг таамаглаж байгаа бөгөөд өнөөдрийн үнээр загварын IRR 5.2%.
Хүснэгтийн нэр томьёо: GAAP; EPS; FCF; EBITDA.
Хувилбарын нэр томьёо: P/E; EPS. Өгөөжийг 10-р сарын 23-ны $345.09 үнээс тооцов.
10-р сарын 23-ны $345.09 хаалтын үнээр харвал өөрийн нийлүүлэлт, сайжирсан захиалга нь бизнес сэргэх үндэслэлийг дэмжиж байна. Гэхдээ үнэлгээ нь төлөвлөгөө амжилттай хэрэгжих хүлээлтийг ихээр агуулжээ. 2028 оны хувилбаруудын магадлалаар жигнэсэн үнэ $328.50 буюу ойролцоогоор $329. Эх судалгаанд дурдсан шинжээчдийн зорилтот үнийн медиан $327.50 байв. Эдгээр нь баталгаатай өгөөж биш, таамаглалд суурилсан хувилбарууд. 11-р сарын 4-ний тайлангаар DSA-ийн цэвэр захиалга, гүйцэтгэсэн ажлын харьцаа 1.0x-ээс дээш хэвээр эсэх, орцын хэмнэлт маржинд нөлөөлсөн эсэх, 2027 онд үнэ өсөх хүлээлт үндэслэлтэй эсэхийг шалгана. Приматын туршилтыг хүлээснээс хурдан орлуулах, эсвэл захиалга дахин сулрах нь өсөлтийн үндэслэлийг сулруулна.