
$CRDO гүнзгий судалгаа — Найдвартай ажиллагаа өөрөө бүтээгдэхүүн болсон нь: зэс кабелиас оптик холбоос хүртэл
$CRDO компани хэзээ ч тасалддаггүй зэс кабель хийж 1.3 тэрбум долларын бизнес босгосон бөгөөд одоо яг тэр санааг гэрлээр зарж эхэлж байна. Удирдлага 9-р сарын 1-нд 2027 санхүүгийн жилийн өсөлтийн төсөөллөө 85%-иас дээш болгож өсгөж, оптик орлогыг 600 сая доллараас давна гэж мэдэгдсэн ч дараагийн өдөр нь хувьцаа 20% унасан; $194.79 үнээр 6-р сарын оргилоосоо 37% доогуур арилжаалагдаж байгаа ч удирдлагын төсөөлөл жилийн хоёрдугаар хагаст жилд 3 тэрбум доллар орчим орлогын хурдыг илтгэж байна.
Юу өөрчлөгдсөн бэ
AI загвар өдгөө нэг чипэнд багтахааргүй том болсон тул түүнийг хэдэн арван мянган чипэд хувааж ажиллуулдаг бөгөөд тэдгээр чип ажлын цагийнхаа ихэнхийг хагас үр дүнгээ бие биедээ дамжуулахад зарцуулдаг. Систем хамгийн удаан харилцааныхаа хэмжээнд л хурдан. Тиймээс чип хоорондын физик холболт өөрөө гүйцэтгэлийн бүрэлдэхүүн хэсэг болсон бөгөөд сүүлийн хоёр жилд хамгийн их эвдэрдэг хэсэг нь ч болжээ.
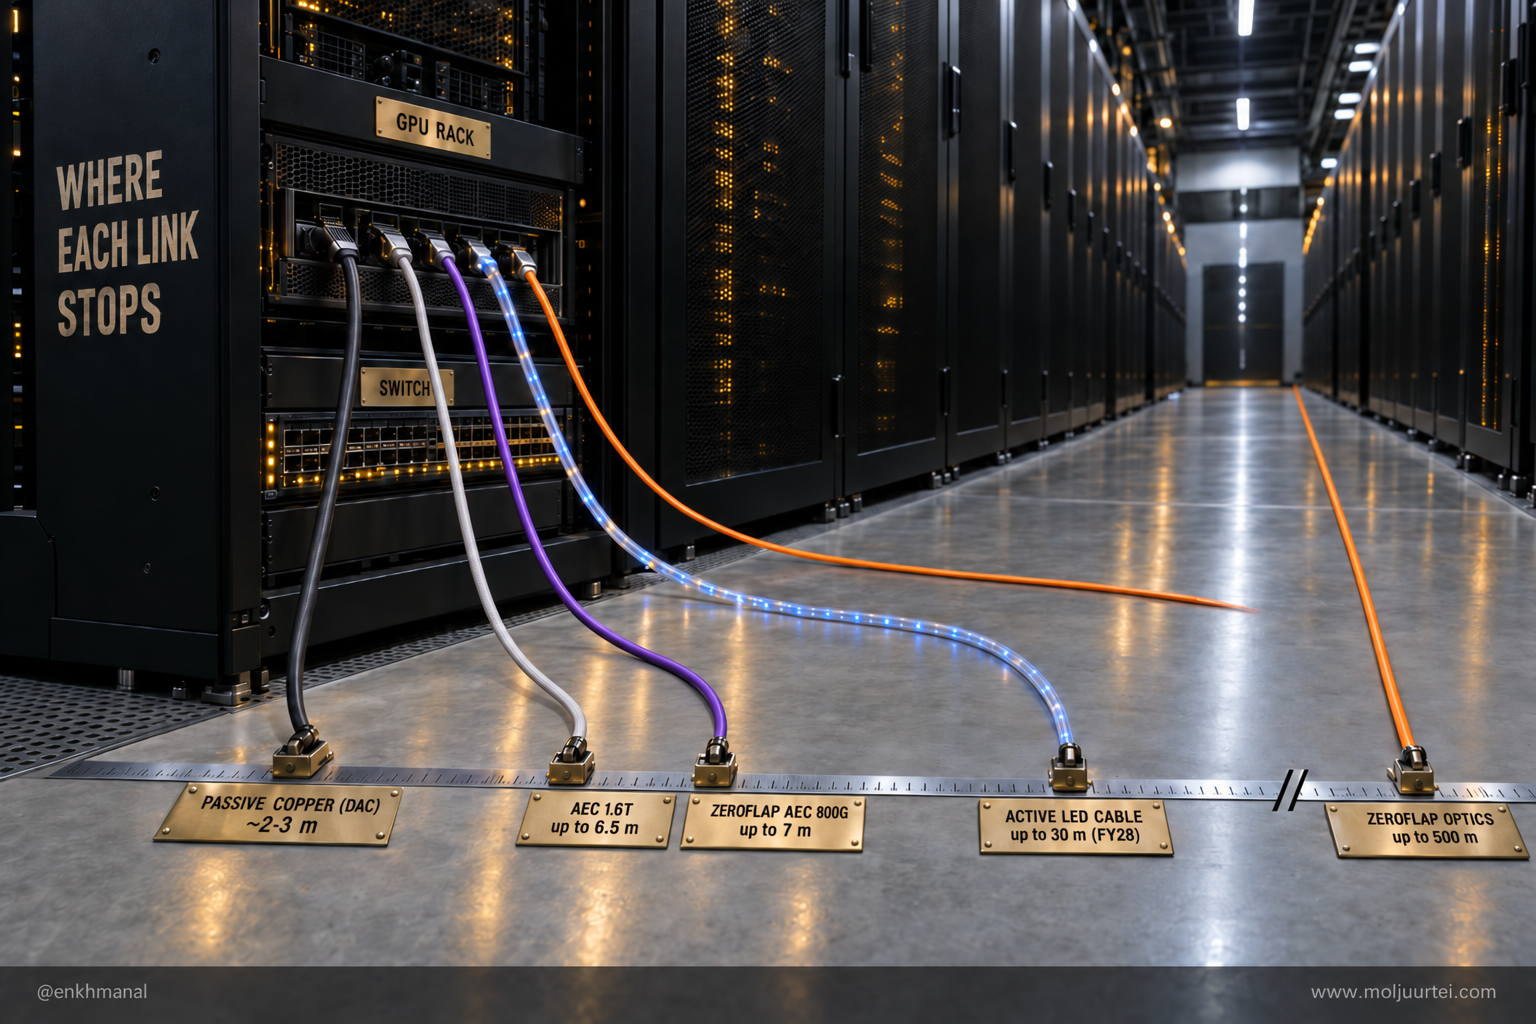
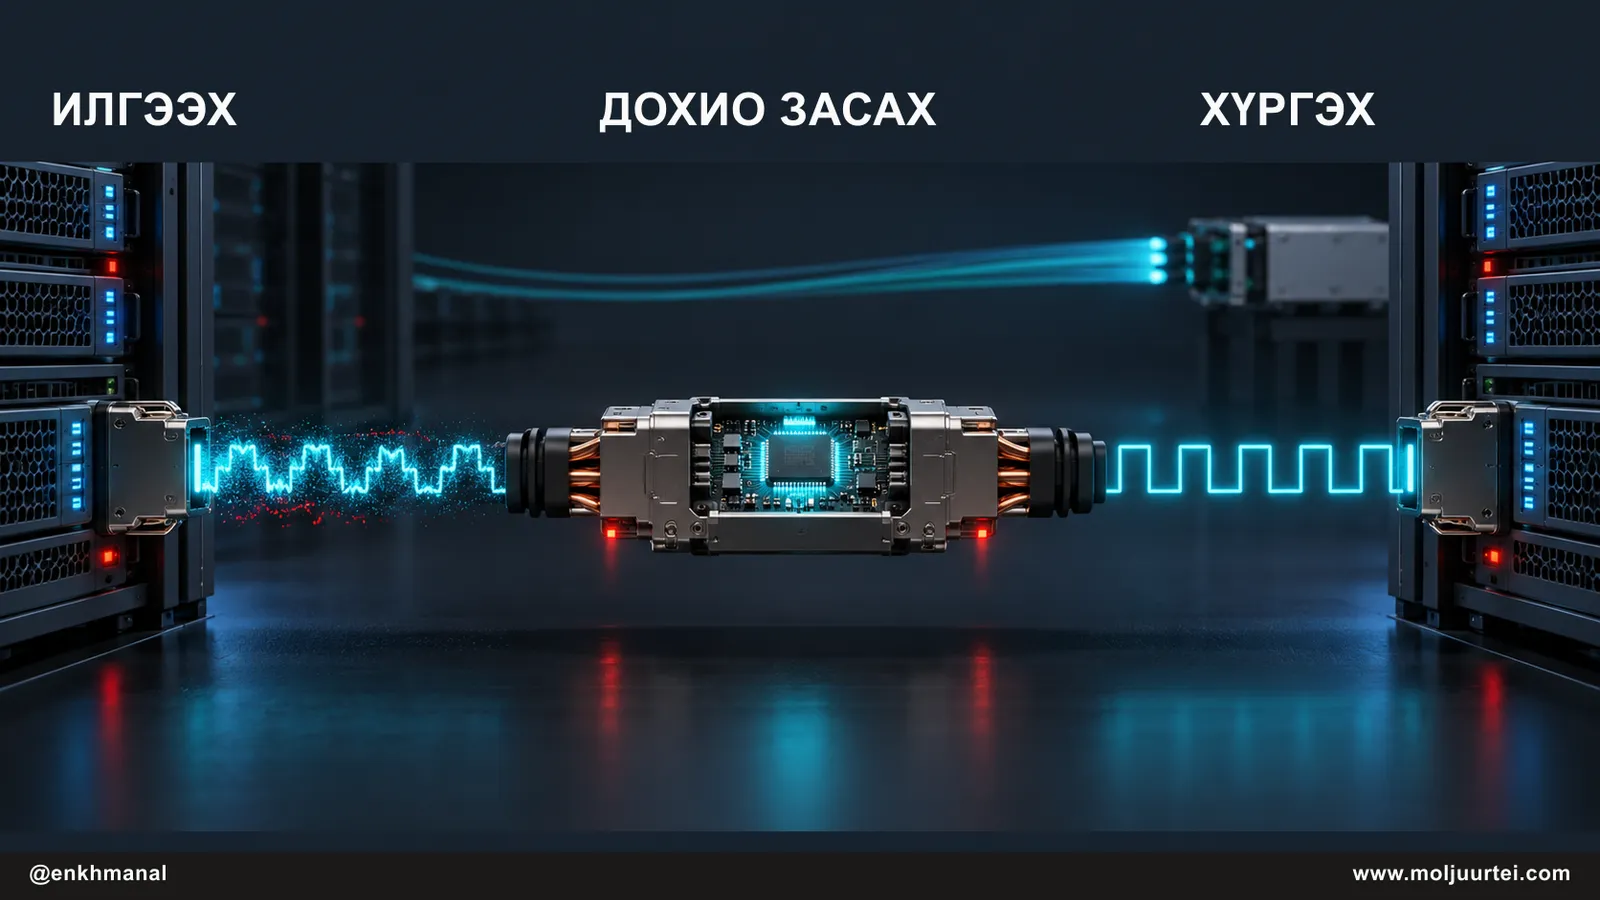
Эндээс эхэлье. Чип гэдэг нь компьютерын ажилладаг нэг ба тэг буюу битүүд дээр тооцоо хийдэг цахиурын хавтан юм. Холбоос (link) гэдэг нь тэдгээр битийг нэг чипээс нөгөөд зөөдөг утас эсвэл шилэн кабель юм. SerDes нь холбоосын хоёр үзүүрт байрлана. Идэвхтэй цахилгаан кабель (AEC) гэдэг нь залгуур бүртээ жижиг дохио боловсруулах чиптэй зэс кабель бөгөөд дохиог цэвэрлэснээр зэс кабель секундэд 800 гигабитийг 7 метр хүртэл зайд дамжуулж чадна. Оптик трансивер гэдэг нь цахилгаан урсгалыг лазерын гэрэл болгон хувиргаж шилэн кабелиар хэдэн зуун метр зөөдөг залгуур бөгөөд дохиог цэвэрлэх тоон дохио боловсруулагч (DSP), гэрэлд дохиог суулгах фотон интеграл хэлхээ (PIC)-тэй. Link flap гэдэг нь эдгээр холбоосын аль нэг нь хоромхон зуур тасраад буцаж холбогдох үзэгдэл юм. Доорх бүх зүйл эдгээрийн хамгийн тогтвортой хувилбарыг зардаг компанийн тухай.
Flap яагаад чухал вэ гэвэл: энгийн дата төвд тасарсан холбоосыг дээд түвшний нөөц холболт шингээдэг. Харин AI сургалтын кластерт хэдэн арван мянган холбоос бие биеэсээ хамааралтай тул нэг flap хийж буй трансивер өгөгдлөө хүлээж буй бүх GPU-гийн ажлыг зогсоож болно. Credo-гийн гүйцэтгэх захирал Билл Бреннан 9-р сарын 1-нд шинжээчдэд хэрэглэгчид энэ шалтгаанаар GPU-гийн ашиглалтын "10%-иас дээш, бүр 20%-д ойртох" хэмжээг алдаж байгаагаа хэлсэн гэж ярьсан. Шугамын хурд хоёр дахин өсөх бүрд асуудал хоёр чиглэлд хүндэрдэг: зэсийн ашиглах боломжтой зай богиносч, илүү олон холбоос лазер руу шилждэг, харин лазер бол хамгийн их эвдэрдэг хэсэг.
6-р сард бидний бичсэн дүн шинжилгээнээс хойш өөрчлөгдсөн зүйл энэ хослол юм. 6-р сард асуулт нь Credo-гийн кабелийн бизнес үргэлжлүүлэн өсөж чадах уу гэдэг байсан. 9-р сарын 1-нд компани 8-р сарын 1-нд дууссан улирлын орлогоо 479.0 сая доллар (жилийн +115%, өөрийн 465–475 сая долларын төсөөллийн дээд хязгаараас дээш) гэж зарлаж, 2027 санхүүгийн жилийн өсөлтийн доод хязгаараа 80%-иас 85%-иас дээш болгож өсгөсөн бөгөөд оптик шугамууд (DSP, DustPhotonics-оос худалдаж авсан цахиурын фотоникийн PIC, өөрийн ZeroFlap оптик трансиверууд) тус бүр 100 сая доллараас давж, нийтдээ 600 сая доллараас илүү болно гэдгийг баталсан. Тэр өдөр AI тоног төхөөрөмжийн хувьд сул өдөр болж хувьцаа $206.63-т 8.6% буурч хаагдсан, дараа нь 9-р сарын 2-нд 20.0% унаж $165.22 болж, 9-р сарын 14-нд $149.14-д хүрсэн. Бидний дүгнэлтийн суурь өөрчлөлт нь: зэсэнд flap-ийг шийдсэн компани одоо гэрэлд үүнийг шийдэхэд шаардлагатай DSP, PIC, модулийг бүгдийг нь эзэмшиж байгаа явдал.
Тезис
$CRDO өндөр хурдны холбоосын бүх давхаргыг (SerDes, DSP, фотон чип, кабель эсвэл модуль, телеметрийн программ) эзэмшиж, үр дүнг нь найдвартай байдал болгон зардаг; link flap нь GPU-гийн цагийн 10–20%-ийг идэж эхэлсэн үед олон тэрбум долларын кластер эзэмшигч яг үүний төлөө мөнгө төлдөг.
Бизнес ба суурь нөхцөл
Credo-г 2008 онд Marvell-д арван жил SerDes зохион бүтээж байсан инженерүүд үүсгэн байгуулсан бөгөөд эхний жилүүдэд энэ хэлхээгээ лицензээр олгож, чип зардаг байв. Өнөөгийн бизнес нь гипер масштабын үүлэн компаниуд өөрийнх нь DSP-г зэс кабель дотор суулгаж өгөхийг хүссэнээс эхэлсэн. Бреннаны хэлснээр Microsoft AEC-д үнээр биш, функцээр шилжсэн: эвдэрч буй top-of-rack свичийг мэдэрч, холболтыг тасалгүйгээр нөөц свич рүү шилжүүлдэг ухаалаг кабель. Шугамын хурд өсөхийн хэрээр идэвхгүй зэс кабель (DAC) зузаан дамжуулагч шаардаж, дохиогоо хурдан алдах болсон тул AEC нь GPU серверээс свич хүртэлх эхний холболтын стандарт болсон.
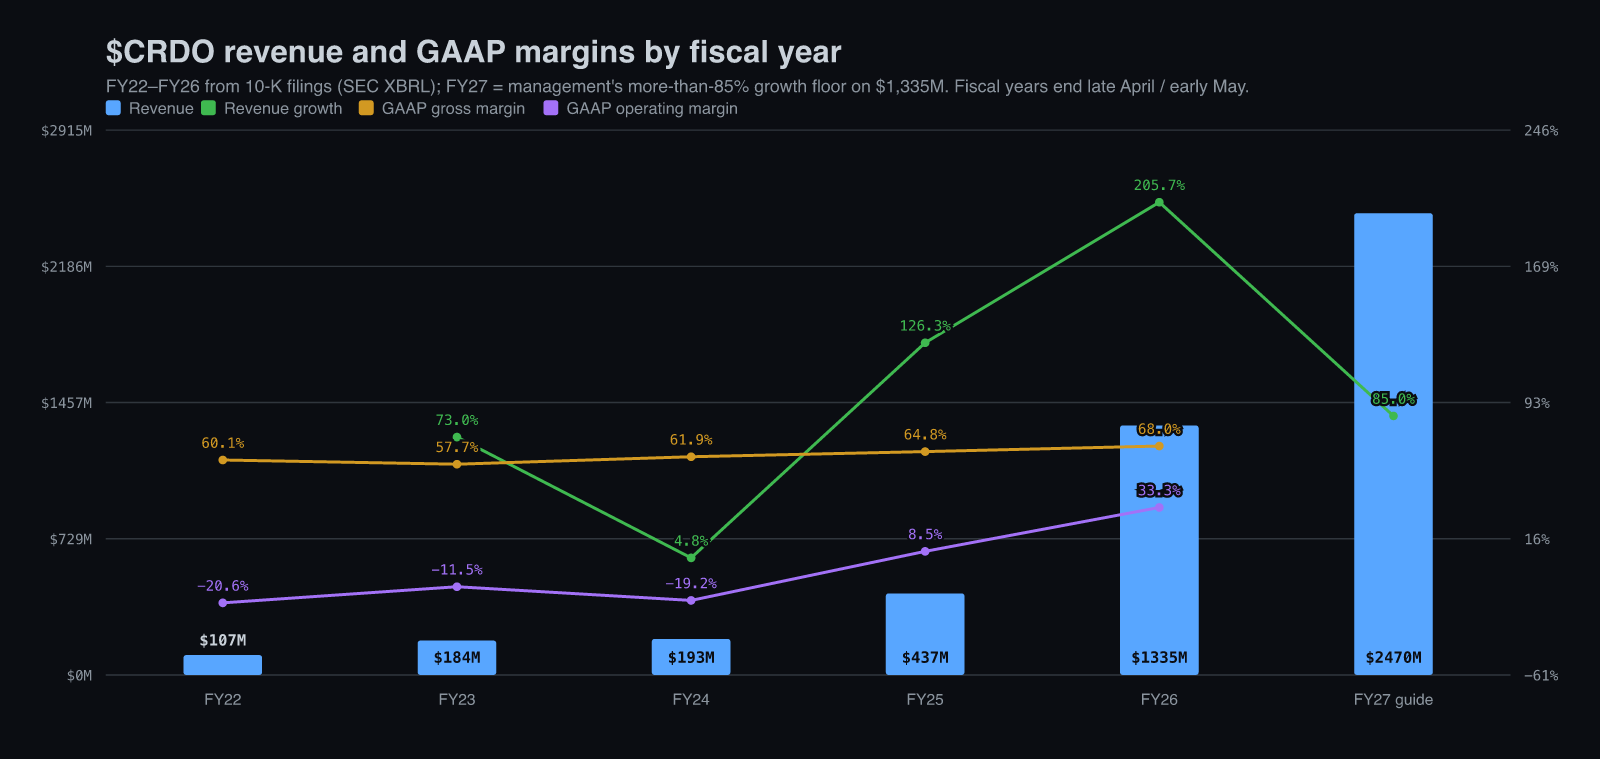
Орлого шулуун биш, шатаар өссөн. 2022 санхүүгийн жил (жилүүд 4-р сарын сүүл эсвэл 5-р сарын эхээр дуусдаг) 106.5 сая доллар, GAAP нийт ашгийн маржин 60.1%; 2023 онд 184.2 сая доллар (+73.0%, 57.7%); 2024 онд 193.0 сая долларт зогсонги (+4.8%, 61.9%); 2025 онд 436.8 сая доллар (+126.3%, 64.8%), 2026 онд 1,335.1 сая доллар (+205.7%, 68.0%). Мөн таван жилд GAAP үйл ажиллагааны маржин −20.6%-иас −11.5%, −19.2%, 8.5%, 33.3% болж, цэвэр маржин −20.8%-иас 35.4% болсон.
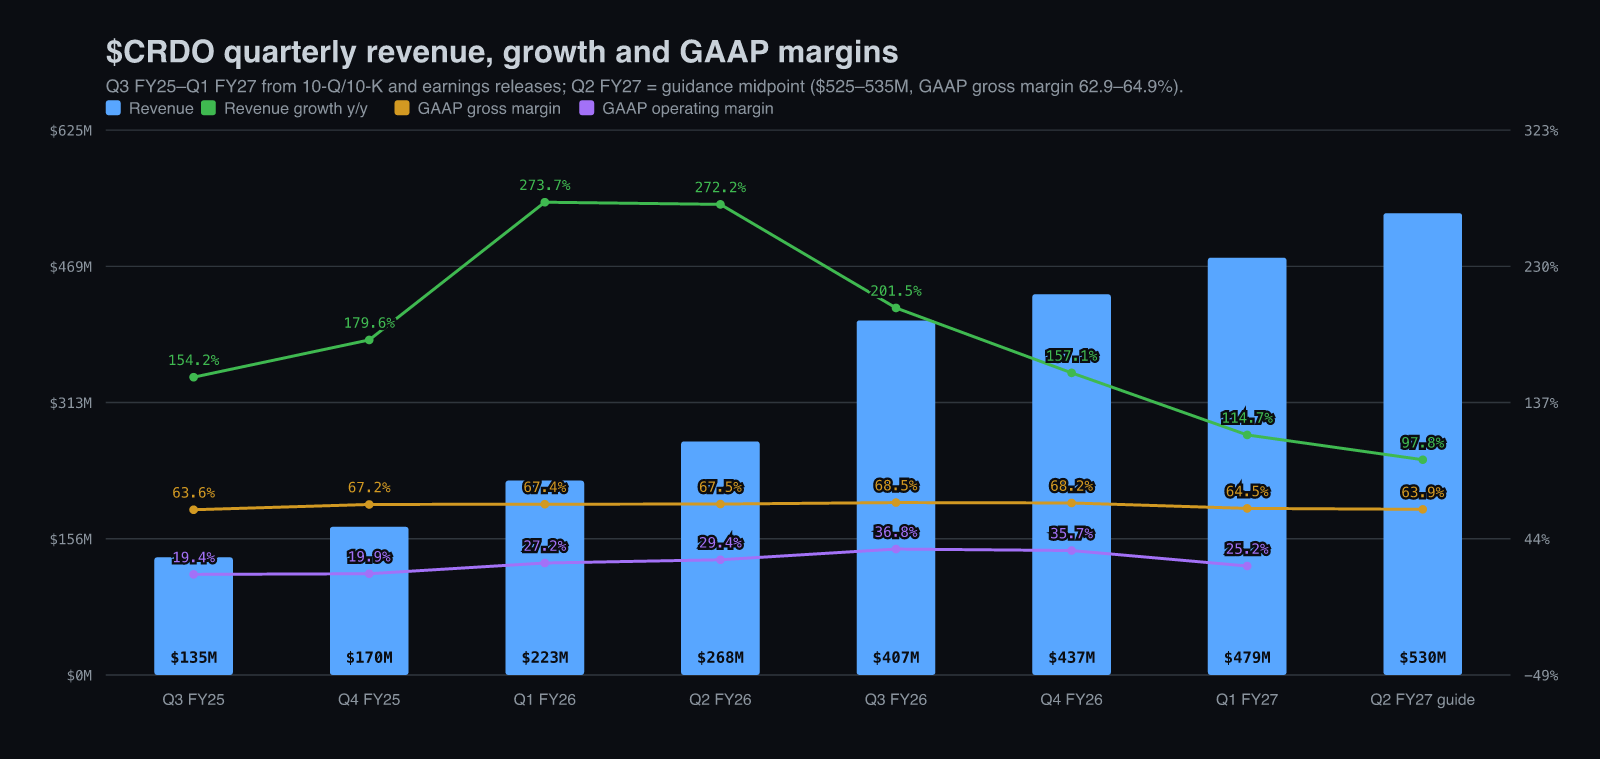
Улирлын тоо хүн бүрийн маргаж буй удаашралыг харуулна. Орлого Q3 FY25-д 135.0 сая доллар, дараа нь 170.0, 223.1, 268.0, 407.0, 437.0 сая доллар, Q1 FY27-д 479.0 сая доллар болж, Q2-д 525–535 сая доллар гэж төсөөлөгдсөн. Жилийн өсөлт Q1 FY26-д 273.7%-д оргилж, 201.5%, 157.1%, 114.7% болж буурсан; Q2 төсөөллийн дунд утга +97.8%. GAAP нийт маржин таван улирал дараалан 67.2–68.5% байгаад Q1 FY27-д 64.5% болж буурсан бөгөөд Q2-т 62.9–64.9% гэж төсөөлжээ. Q4 FY26-ийн нийт маржин 68.2% байсан; Q2 FY27-д non-GAAP үйл ажиллагааны зардлыг 100–105 сая доллар гэж төсөөлсөн. Энэ бууралтын бараг бүгд нь худалдан авалтын нягтлан бодох бүртгэлийн нөлөө: DustPhotonics-ийн биет бус хөрөнгийн элэгдэл 11.0 сая доллар, хувьцаат урамшуулал 5.7 сая доллар борлуулалтын өртөгт орсон бөгөөд non-GAAP нийт маржин 68.0%-д хадгалагдсан.
Credo нэг сегментээр тайлагнадаг, орлогыг бүтээгдэхүүнээр задалдаггүй тул орлогын бүтцийг компанийн ил болгодог хоёр тэнхлэгээр унших хэрэгтэй. Эцсийн хэрэглэгчээр Q1 FY27-д хамгийн том хэрэглэгч орлогын 33%, дараагийнх нь 28%, дараа нь 13%, 10% эзэлсэн тул дөрвөн компани нийт орлогын 84%-ийг бүрдүүлсэн; 2026 санхүүгийн жилд эхний гурав 33%, 32%, 19% байв. Тээвэрлэлтийн чиглэлээр АНУ Q1-ийн орлогын 53.3% (255.4 сая доллар) эзэлсэн нь 2026 оны 57.5%-иас бага, Хонконг 28.3%-иас 19.0% болж буурч, Малайз 15.5%-тайгаар гарч ирж, эх газрын Хятад 6.1%-иас 0.2% болтлоо багассан. Газарзүй нь тавиурыг хэн эзэмшихээс бус гэрээт үйлдвэрлэгчид хаана угсарч байгаагаас хамаардаг тул төвлөрлийг хэмжихэд эцсийн хэрэглэгчийн хүснэгт л зөв.
Мөнгөн гүйлгээний тайлан ашгийн тайлантай нийцэж байгаа нь хэт хурдан өсөж буй тоног төхөөрөмжийн компанид ховор. 2026 санхүүгийн жилд үйл ажиллагааны мөнгөн урсгал 464.3 сая доллар байсан нь GAAP цэвэр ашиг 472.3 сая долларын 98%, чөлөөт мөнгөн урсгал 407.0 сая доллар. Q1 FY27 зориуд сул байсан: хоёрдугаар хагасын оптик өсөлтөд бэлтгэж авлага 54.5 сая доллар, бараа материал 61.5 сая доллараар өсөж 313.1 сая долларт хүрсэн тул үйл ажиллагааны мөнгөн урсгал 182.2 сая доллараас 90.2 сая доллар болж буурсан. GAAP болон тохируулсан ашгийн зөрүү нь хувьцаат урамшуулал: зөвхөн Q1-д 88.0 сая доллар, Q2-ийн үйл ажиллагааны зардалд 97 сая доллар төсөөлөгдсөн тул non-GAAP EPS 1.20 доллар, GAAP EPS 0.67 доллар байв. Бид үүнийг зардал гэж үзнэ.
Энэ бол суурь нөхцөл: дөрвөн жилд нэг бүтээгдэхүүнээр орлогоо арван хоёр дахин өсгөсөн компани одоо хөрөнгө оруулагчдаас хоёр дахь бүтээгдэхүүн нь адилхан сайн гэдэгт итгэхийг хүсч байна.
Технологи ба давуу тал
Credo-гийн давуу тал нь холбоосыг эхнээс нь дуустал өөрөө бүтээж, хэрэглэгч хэрхэн ажиллуулах тэр л нөхцөлд шалгадагт оршино. SerDes-ээ дотооддоо зохион бүтээдэг бөгөөд компанийн тайлбараар боловсорсон технологийн процесс дээр зардал болон эрчим хүчний хувьд үр ашигтайгаар үйлдвэрлэдэг; 200G-per-lane анхны DSP болох Bluebird нь 3нм дээр хийгдсэн. Энэ хэлхээг тойрон оптик DSP-ийн долоон үеийг (50G-per-lane Seagull; 100G-д Dove, Lark, Robin; 2025 оны 9-р сард танилцуулсан 200G-ийн Bluebird), Toucan, Screaming Eagle, Blue Heron retimer-уудыг, мөн идэвхтэй оптик кабелиас 50% хүртэл бага эрчим хүч, идэвхгүй зэснээс 75% хүртэл бага эзэлхүүнтэй, 7 метр хүртэл ажилладаг ZeroFlap AEC-ийн гэр бүлүүдийг (Clos, Span, Shift, Switch, тус бүр сүлжээнд гүйцэтгэх үүргээрээ нэрлэгдсэн) бүтээсэн. 10-K тайланд тавиур хооронд идэвхтэй оптик кабелийг орлох Span кабелийн ашиглалтын хугацааг 10 жил гэж заасан.
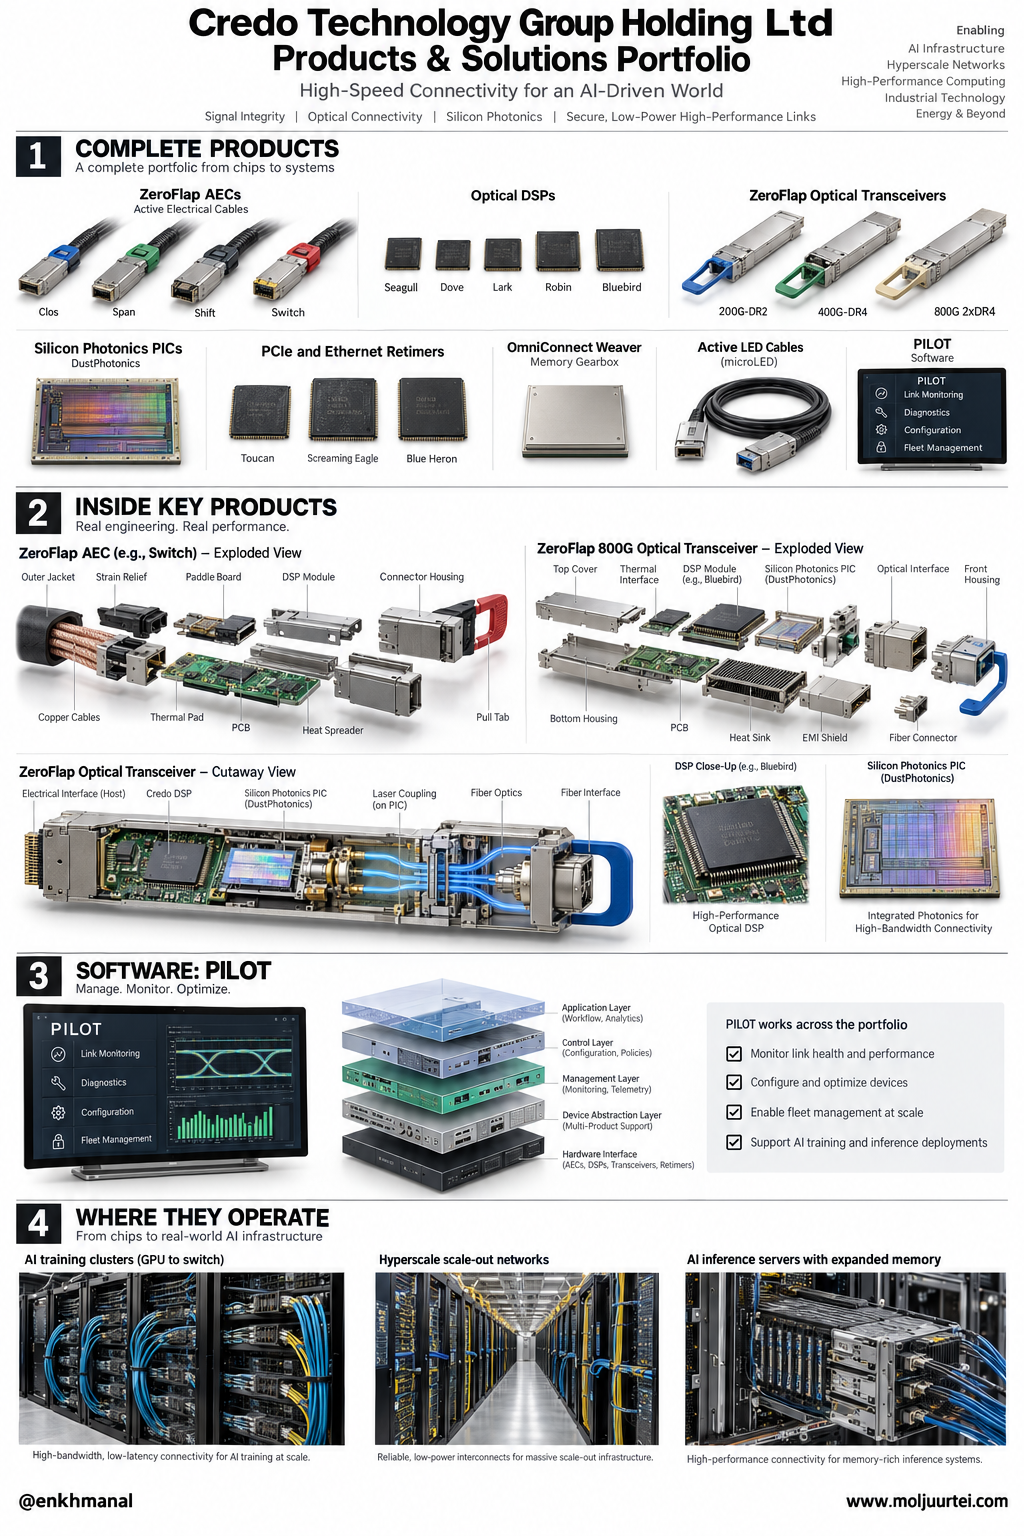
Өрсөлдөгч хурдан хуулж чадахгүй хэсэг нь шалгалтын дадал. Бреннан 9-р сарын дуудлагад үүнийг тайлбарласан: Credo хэрэглэгчийн өөрийн свич, сүлжээний картыг бүрэн хурдаар ажиллуулж, зөвхөн кабелиа биш бүх холбоосыг ачаалж, сул цэгүүдийг firmware-ээр бэхжүүлдэг. AEC ангиллыг ингэж ялсан бөгөөд 10-K-д ZeroFlap оптик трансиверын тайлбарт гэрлийн хувьд ижил хэрэгслүүд жагсаагдсан: ажиллах горимд холбоосын чанарыг хянах, үйл явдлыг хадгалах бүртгэл, холбоосын хоёр үзүүрт алсаас хандах боломж олгох суваг доторх мессеж. Эдгээр дохиог уншдаг PILOT программ FY26-ийн Q1-д retimer дээр туршилтаар эхэлж, жилийн дотор SerDes, retimer, AEC бүгдэд нэвтэрсэн.
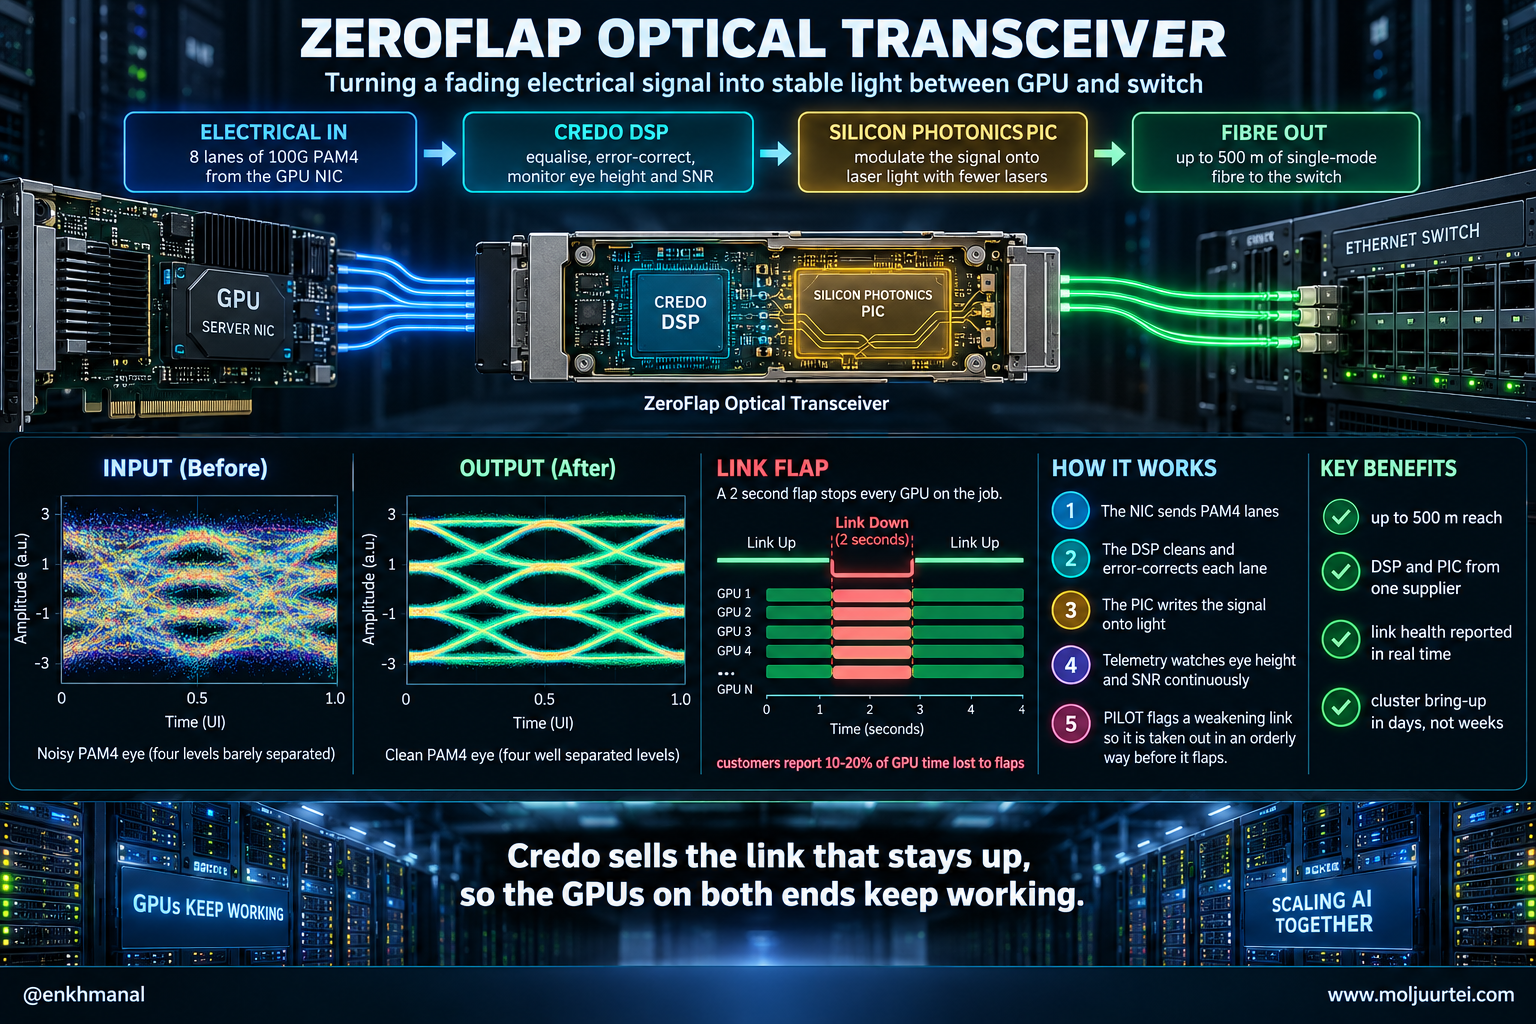
DustPhotonics бол оптик хувилбарыг итгэл төрүүлэхүйц болгож буй хэсэг. Трансиверт дохиог цэвэрлэх DSP, гэрлийг модуляц хийх PIC хэрэгтэй бөгөөд 5-р сар хүртэл Credo PIC-ийг бусдаас худалдаж авдаг байв. Компани модуль бүрт мэдэгдэхүйц цөөн лазер ашигладаг цахиурын фотоникийн загвартай багийг нийт 1.25 тэрбум долларын төлбөрөөр (769.6 сая доллар бэлнээр, 169.1 сая долларын хувьцаагаар, 310.0 сая долларын нөхцөлт төлбөрөөр) худалдаж авсан бөгөөд удирдлагын хэлснээр энэ нь найдвартай байдал, эрчим хүч, зардлыг сайжруулж, салбарын лазерын хомсдолыг зөөлрүүлнэ. Бреннаны хэлснээр баг хаалт хийснээс хойш хэдхэн сарын дотор "хоёр томоохон тоглогч"-оос загварын захиалга авсан бөгөөд 2028 санхүүгийн жилд, магадгүй 2027-гийн сүүлээр эхэлнэ; эдгээр захиалгад Credo-гийн DSP хараахан ороогүй. Дараагийн хөшүүрэг нь хосыг нь хамт зарах.
Бид зардлын түвшинд давуу талтай байна гэж хүлээж байгаа ч стандартад суурилсан шийдлүүдтэй харьцуулахад нэгжийн үнийн түвшинд ч давуу талтай байна гэж хүлээж байна.
Давуу талын хязгаарыг бид хэлэх ёстой. Оптик DSP бол Broadcom, Marvell хэрэглэгчидтэйгээ илүү гүн харилцаатай зах зээл бөгөөд Innolight, Eoptolink зэрэг Хятадын модуль үйлдвэрлэгчид ихэнх хэмжээг үйлдвэрлэдэг. Credo-гийн хариулт нь хэрэглэгч эд анги хүсвэл эд анги, найдвартай байдал хүсвэл бүтэн модуль зарах явдал бөгөөд энэ нь оптикийн бүх зах зээлээс нарийн боловч функцийн нэмэгдэл үнэ хадгалагдвал илүү ашигтай зах зээл юм.
Замын зураг ба R&D
Зардал замын зургийг дагадаг. Non-GAAP үйл ажиллагааны зардлыг энэ жил 55% орчим (ойролцоогоор 420 сая доллар) өсгөхөөр төсөөлсөн нь 6-р сарын 50%-иас өндөр бөгөөд зөвхөн Q1-д GAAP судалгаа хөгжүүлэлтийн зардал 114.5 сая доллар буюу орлогын 23.9% байв. Үр дүн нь гурван давалгаагаар ирнэ.
Эхнийх нь 2027 санхүүгийн жилийн оптик: энэ жилийн сүүлээр 1.6T DSP-ийн анхны орлого, 800G болон 1.6T трансиверт зориулсан цахиурын фотоникийн PIC-ийн анхны орлого Q1-д аль хэдийн бүртгэгдсэн, ZeroFlap оптик трансиверууд 3-р сар гэхэд анхны neocloud хэрэглэгч TensorWave-д нийлүүлэгдэж эхэлснээс хойш үйлдвэрлэлд байгаа бөгөөд энэ жил 800G, 1.6T-д гипер масштабын болон neocloud хэрэглэгчдэд нэмэлт өсөлт хүлээгдэж байна. 6.5 метр хүрдэг 1.6T AEC хоёрдугаар хагаст хувь нэмэр оруулж, 2028 санхүүгийн жилд "илүү том хэмжээгээр" орж ирнэ.
Хоёр дахь нь 2028 санхүүгийн жилийн scale-up. Credo Open Compute Project-ийн хамтран залгах оптикийн олон эх үүсвэрийн гэрээнд нэгдсэн бөгөөд тэр жил эхлэх near-package optics-ийн баталгаажсан загварын захиалгатай гэж мэдэгддэг; PIC-ээр тэргүүлж, хожим бүтэн оптик хөдөлгүүрийг зарж магадгүй. Active LED Cable нь олон удаан шугамыг зэрэгцүүлэн ашигладаг microLED ялгаруулагчаар зэстэй адил найдвартай байдлаар 30 метрт хүрнэ. 9-р сард болсон Европын оптик харилцааны бага хурал дээр, Funda AI-ийн тэмдэглэлээр, Credo-гийн илтгэл зэсийн практик хязгаарыг 72 GPU гэж тодорхойлж, ALC нь нэг оптик үсрэлтээр GPU-гийн домэйныг 300-аас дээш GPU болгож чадна гэж мэдэгдсэн; анхны орлого 2028 санхүүгийн жилд төлөвлөгдсөн.
Гурав дахь нь санах ой. OmniConnect нь хурдасгуур дээрх лицензлэсэн богино зайн SerDes-ийг бага чадлын DRAM-ыг багцаас гадагш гаргадаг 5нм-ийн Weaver gearbox-той хослуулдаг. 10-K-д ердийн субстрат дээрх шийдлээс 12 дахин их санах ойн зурвас, 40 хүртэл дахин их нягтралтай гэж заасан. Анхны хэрэглэгч нь Positron бөгөөд орлого 2028 санхүүгийн жилд эхэлнэ гэж төсөөлжээ. Бреннан ALC болон OmniConnect хоёуланг жил бүр олон тэрбум долларын боломж гэж нэрлэсэн; эдгээр нь захиалга биш, зорилго бөгөөд бид тэгж үзнэ.
ТУЗ төлөвлөгөөнд тоо тавьсан. Гүйцэтгэх захиралд 5-р сарын 28-нд олгосон тусгай гүйцэтгэлийн урамшуулал зургаан хэсгээр олгогдох бөгөөд хэсэг бүр 2031 оны 6-р сарын 30 гэхэд орлогын босго (дурын дөрвөн улиралд 2.5 тэрбумаас 7.5 тэрбум доллар) болон хувьцааны үнийн босго ($244.70-аас $489.40) хоёуланг нь хангах ёстой; хувьцаа эзэмшигчдийн хурлын материалд 5 тэрбум долларыг "компанийн стратеги төлөвлөгөөний орлогын зорилт" гэж нэрлэсэн.
Тохиргоо: яагаад буруу үнэлэгдэж байна вэ
Зах зээл 9-р сарын тайланг AEC-ийн огцом өсөлтийн төгсгөл гэж үнэлсэн бөгөөд буруу тоог уншиж байна. Төсөөллийн арифметик нь бизнес 2027 санхүүгийн жилийг жилд 3 тэрбум доллар орчим орлогын хурдтай дуусгана гэдгийг харуулж байна. 1,335.1 сая доллар дээр 85%-иас илүү өсөлт гэдэг нь дор хаяж 2,470 сая доллар. Q1-ийн орлого 479.0 сая доллар, Q2-ийн төсөөллийн дунд утга 530 сая доллар гэж үзвэл хоёрдугаар хагаст дор хаяж 1,461 сая доллар буюу улиралд дунджаар 730 сая долларын орлого шаардлагатай. Энэ нь доод хязгаар болохоос орлого буурна гэсэн таамаглал биш. Хэрэв Q3 660 сая, Q4 800 сая доллар байвал зөвхөн дөрөвдүгээр улирал жилээр тооцоход 3.2 тэрбум доллар болж, дараа жил улирлаас улиралд огт өсөхгүй байсан ч 2027 оны нийт дүнгээс 30% илүү гарна.
Унасан шалтгаан гурав бөгөөд аль нь ч бизнес суларсныг илтгэхгүй. Давж гарсан зөрүү багассан: орлого төсөөллийн дээд хязгаараас 4 сая доллараар л давж, нийт маржин яг 68%-ийн дунд утгад буусныг санхүү хариуцсан захирал өөрөө тэмдэглэсэн. AEC-ийн өсөлт гурав дахин өсөхөөс хоёр дахин орчим өсөх рүү илт удааширч байгаа бөгөөд Бреннан оптик жижиг суурьтай тул илүү хурдан өснө гэж шууд хэлсэн. Мөн оптикийн тоог өсгөлгүй 600 сая доллараас илүү гэж хэвээр үлдээсэн нь дээш шинэчлэлтэд дассан зах зээлд түр зогсолт мэт харагдсан.
Хамтрагч компаниуд эрэлт хязгаарлалт биш гэж хэлж байна. $MRVL 8-р сарын 27-нд 2027 санхүүгийн жилийн орлогоо 45% орчим өсөж 12 тэрбум доллар орчим болно гэж төсөөлж, дата төвийн өсөлтөө 60% орчим болгож өсгөсөн бөгөөд 1.6T DSP бизнес нь "хурдацтай өсөж" байна гэв. $LITE (Lumentum) 6-р сард дууссан улирлын орлого 109% өсч 1.01 тэрбум доллар болж, non-GAAP нийт маржин 50%-иас давсан гэж мэдээлсэн. $SMTC (Semtech) дата төвийн орлого 800G болон 1.6T CopperEdge-ийн ачаар жилийн 91% өсч 100 сая долларын дээд амжилтад хүрсэн гэв. Credo нийлүүлэлтийн тал дээр хөдөлсөн: угсралтын туслан гүйцэтгэгчдэд байршуулсан буцаан олгогдох хүчин чадлын барьцаа 8-р сарын 1-нд 88.4 сая долларт хүрч, улирал хаагдсаны дараа нэмж 102.4 сая доллар амласан.
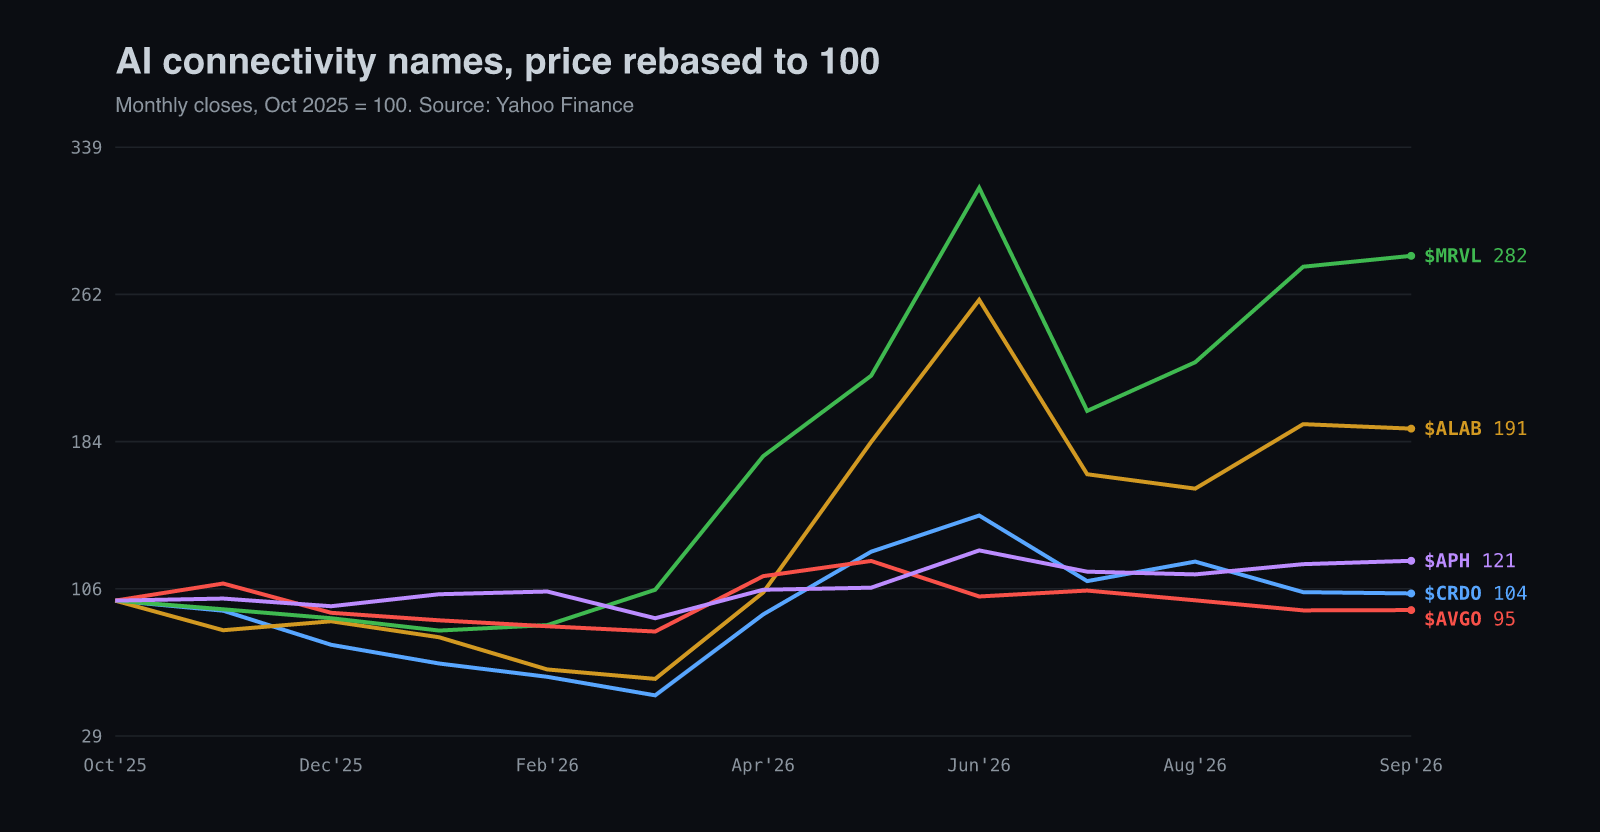
Үр дүнд нь орлого бараг хоёр дахин өссөн ч хувьцаа арван хоёр сард ердөө 4% өссөн бол Marvell +182%, Astera Labs +91% өссөн. Тохиргоо нь жилийг 3 тэрбум доллар орчим орлоготой дуусгах бизнес болон бидний загвараар тэндээс бага зэрэг л өснө гэж тооцсон үнийн хоорондох зөрүү юм.
Удирдлага ба түүх
Үүсгэн байгуулагчид компанийг арван найман жил хамтдаа удирдсан бөгөөд тэдний түүх голдуу хоосон газраас шинэ ангилал бий болгосон түүх юм. Дараах хүснэгтийн GAAP маржин нь тайлагнасан үзүүлэлт юм. DSP-ийн ажлыг өмнөх туршлагын баганад дурдсан.
Түүхэнд нэрлэх ёстой хоёр сул тал бий. 2024 санхүүгийн жил +4.8%-тай зогсонги байсан бөгөөд 2025 санхүүгийн жилд нэг гэрээт хэрэглэгч орлогын 67%-ийг эзэлсэн: төвлөрөл дотроосоо ийм харагддаг. Мөн үүсгэн байгуулагчид хувьцаагаа зарж байна: Form 4 тайлангаар 7-р сарын дунд үеэс 9-р сарын сүүл хооронд Жоб Лам 311,000 орчим (67 сая доллар орчим), Лоуренс Чен 196,000 орчим (39 сая доллар орчим) хувьцаа зарсан бол Бреннан 9-р сарын 14-нд 16,672 хувьцаа зарсан. Лам 2.5 сая, Чен 5.7 сая хувьцаа эзэмшсээр байгаа бөгөөд бидний уншсан тайлангуудад нээлттэй зах зээлээс худалдан авалт байхгүй. Бид үүнийг маш том хувьцаатай үүсгэн байгуулагчдын хөрөнгөө төрөлжүүлэлт гэж уншиж байгаа, дохио гэж биш, гэхдээ худалдан авагч мэдэж байх ёстой баримт.
Бреннаны өөрийн цалин эсрэг чиглэлийг заана: түүний 2026 санхүүгийн жилийн нийт цалин урамшуулал 14.4 сая доллар байсан бөгөөд тусгай урамшуулал нь орлого болон хувьцааны үнэ хоёулаа эндээс их хэмжээгээр өсөхгүй бол юу ч төлөхгүй.
Эрсдэл ба юу үүнийг эвдэх вэ
Бидний бодлыг өөрчлөх зүйл: 12-р сарын 1-ний орчим гарах Q2-ийн тайлантай хамт Q3-ийн төсөөлөл 640 сая доллараас бага байх нь хоёрдугаар хагасын арифметикийг эвдэнэ, эсвэл оптик орлого төлөвлөгөөнөөс хоцорсон гэж тайлбарлагдсан улирал.
Үнийн тохиргоо: түвшин, техник, опцион
Хувьцаа 6-р сарын 22-ны $308.67-ийн оргилоос 9-р сарын 14-нд $149.14 хүртэл 52% унасны дараа сэргэж байна. $194.79 үнээр 20 өдрийн дунджийг ($176.9) эргүүлэн авч, 200 өдрийнхөн ($176.5) дээр байгаа боловч 50 өдрийн ($209.4) болон 100 өдрийн ($219.3) дунджаас доор, 14 өдрийн RSI 50 орчим. Чиг хандлага доод цэгээсээ дээшээ эргэсэн ч чухал дунджууд дээр хараахан эргээгүй бөгөөд 50 өдрийн дундаж бол ажиглах түвшин.
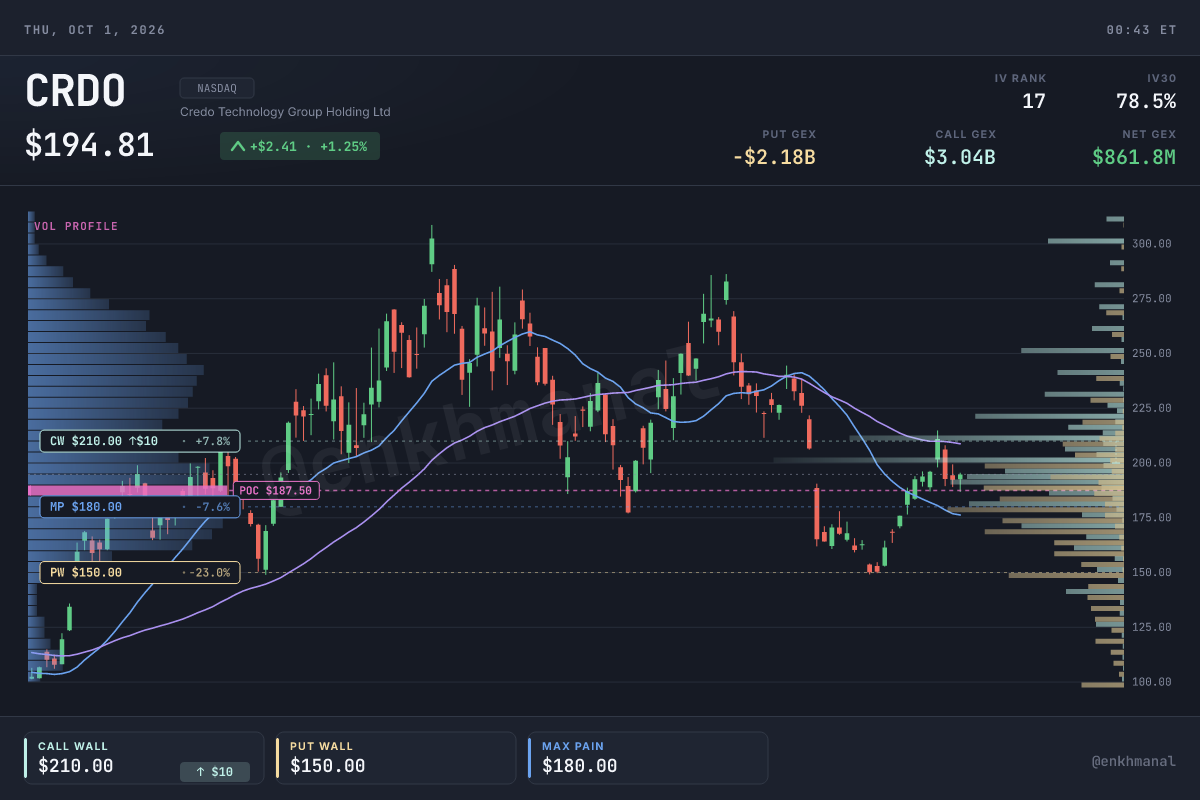
Опционы байршил эерэг бөгөөд одоогийн үнэд ойр. Дилерийн цэвэр гамма 17 дуусах хугацаанд +912 сая доллар орчим эерэг бөгөөд гамма эргэлтийн цэг 49 доллар орчим маш доор байгаа тул дилерүүд одоогийн үнийн орчим хөдөлгөөнийг сааруулна. Put wall $150 буюу 9-р сарын доод цэгтэй бараг яг таарна; max pain $180; хамгийн ойр call wall $200–210 бөгөөд 50 өдрийн дундажтай давхцана. Пут/колл опционы нээлттэй гэрээний харьцаа 0.97. Далд хэлбэлзэл 10-р сарын сүүлд 78% орчим, дараагийн тайланг хамрах 12-р сарын 18-ны хугацаанд 82% бөгөөд IV rank 17 тул опционууд хувьцааны өнгөрсөн жилтэй харьцуулахад үнэтэй биш. Сүүлийн зургаан сарын арилжааны эзлэхүүн хамгийн их төвлөрсөн үнэ $187.50.
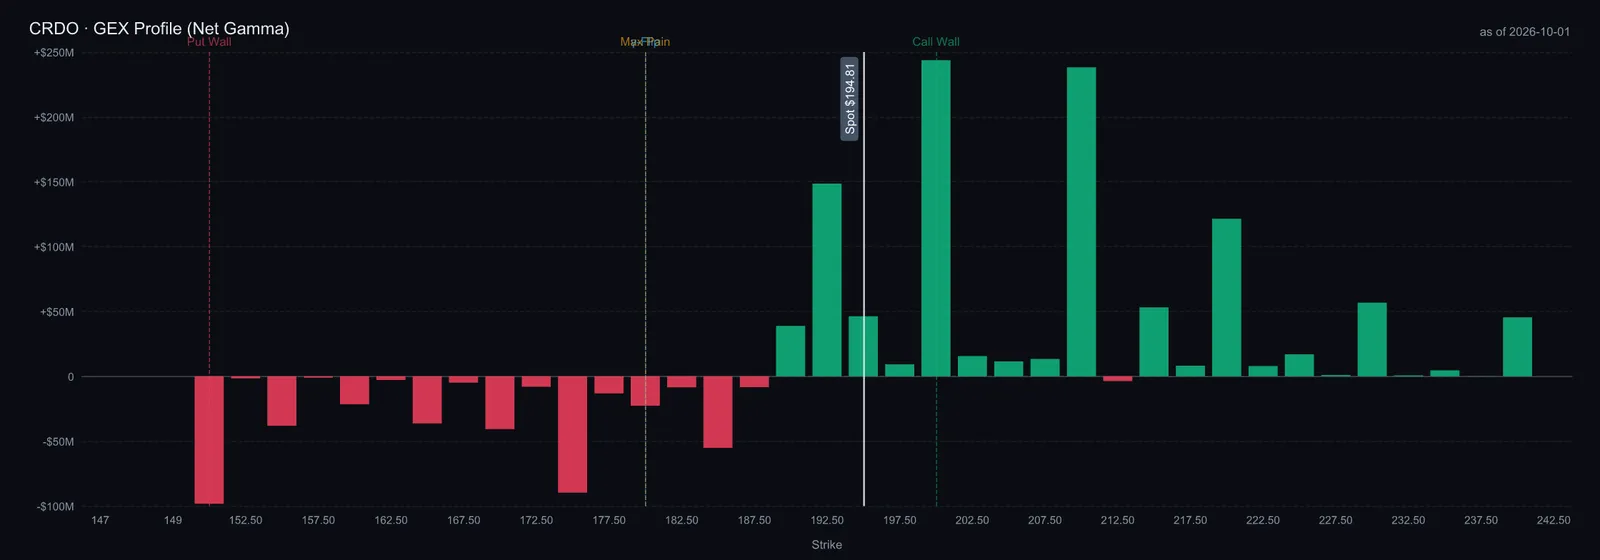
$210-ын call wall болон 50 өдрийн дунджаас дээш хаагдвал зах зээл 9-р сарын тайланг зарахаа больсныг илтгэнэ. $150-аас доош унавал больоогүй гэсэн үг.
Үнэлгээ ба байр суурь
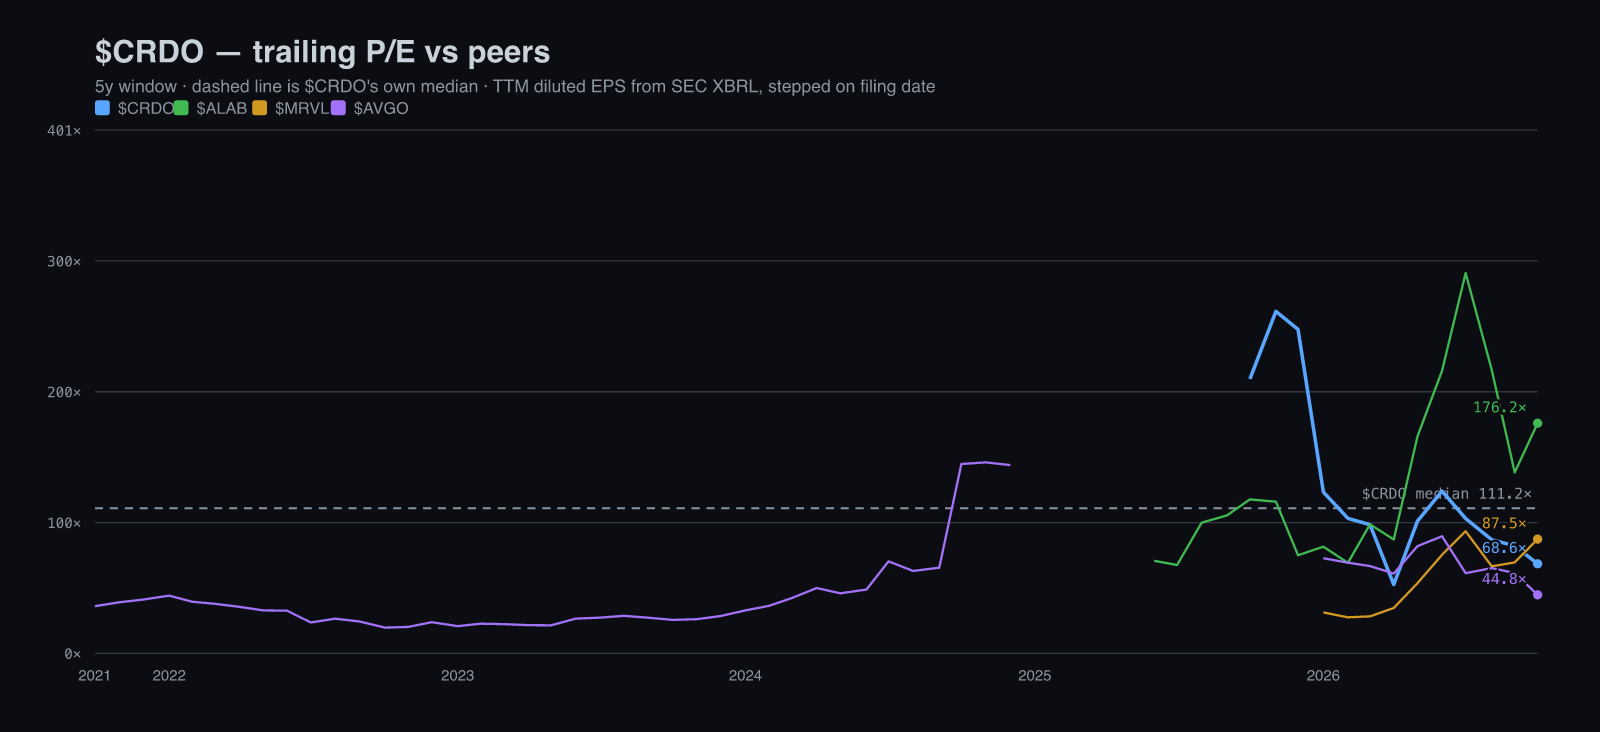
Сүүлийн 12 сарын GAAP ашгаар $CRDO 68.6 дахин үнэлэгдэж байгаа нь өөрийн таван жилийн хүрээний 15-р перцентиль (медиан 111.2 дахин) бол Astera Labs 176.2, Marvell 87.5, Broadcom 44.8 дахин байна. 2027 санхүүгийн жилийн төсөөллөөр 2.47 тэрбум доллар дээр 50% цэвэр маржин, 200 сая хувьцаа гэвэл 6.20 доллар орчим non-GAAP EPS гарах бөгөөд үүний 31 дахин орчим, мөн аж ахуйн нэгжийн үнэ цэнэ борлуулалтын 14.5 дахин орчим. Эдгээр үржүүлэгч юуны төлөө төлж байгааг хэлдэг; эрэмбэлдэггүй.
Бидний үнэлгээний загвар нь GAAP DCF: хувьцаат урамшууллыг зардал гэж тооцсон, DustPhotonics-ийн элэгдэл борлуулалтын өртөгт орсон, төсөөлсөн өсөлт 10%-иас хамаагүй өндөр тул арван жилийн хугацаатай, 2027 санхүүгийн жилд төсөөллийн дагуу 85% өсөлт, 2028-д 35%, 2036 он гэхэд 4% хүртэл буурна, GAAP нийт маржин 64.5%, судалгаа хөгжүүлэлт орлогын 20%-иас 15% хүртэл буурна, мөнгөн татвар 15% (Credo-гийн тайлагнасан бодит хувь 1–5% орчим байсан; энэ хэмжээнд 15%-ийн дэлхийн доод хувь хэрэгжинэ гэж үзсэн), капиталын жигнэсэн өртөг 11.5%, эцсийн өсөлт 2.5%. Суурь хувилбар мөнхийн өсөлтийн аргаар $115, 16.3 дахин exit үржүүлэгчээр $177 үнэтэй. Хоёр арга бие биеэсээ 1.5 дахин дотор байна. Загварын шалгалтад алдаа гараагүй, нэг анхааруулгатай бөгөөд бид үүнийг зориуд үлдээсэн: зөвхөн нэг харьцуулах компани (Amphenol, сүүлийн EBITDA-ийн 16.3 дахин) хөдөлгүүрийн шалгуурыг давсан бол ашигтай холболтын чип компаниуд сүүлийн EBITDA-ийн 67–348 дахин арилжаалагдаж байгаа бөгөөд 4%-иар өсөх эцсийн жилийг тэдгээр үржүүлэгчээр капиталжуулах нь боловсорсон жилд өсөлтийн үржүүлэгч өгөхтэй адил. Credo-гийн төсөөлсөн жилийн өөрийн үржүүлэгч 42.8 дахин.
Үнэ бол 2028 санхүүгийн жилийн тухай мэдэгдэл. Бидний загварт $194.79 нь дараа жил мөнхийн өсөлтийн аргаар 50% орчим, гарах үржвэрийн аргаар 38% орчим өсөлт шаардана; харин 2027 оны жилийн эцсийн хурд дангаараа, улирлаас улиралд нэмэлт өсөлтгүйгээр 30% өгнө. Удирдлага 2028 санхүүгийн жилд "дахин онцгой өсөлт" амласан бөгөөд тэр жил тээвэрлэлт нь эхлэх дөрвөн шинэ бүтээгдэхүүний шугамтай.
$CRDO бол оптик өсөлтөд итгэдэг худалдан авагчийн хувьд энэ үнээр эзэмших үнэ цэнэтэй бизнес: жилийн эцсийн хурдны арифметик хувьцаанд аль хэдийн тусгагдсан зүйлийн ихэнхийг хамарч, өсөлтийн хувилбар (мөнхийн өсөлтийн аргаар $281, гарах үржвэрээр $389) нь 1.6T, near-package optics, ALC цагтаа ирэх тохиолдол юм. Бид Q2-ийн тайлан Q3-ийн төсөөллийг дор хаяж 650 сая доллар гэж харуулсны дараа л бүтэн хэмжээний хөрөнгө оруулалт хийх бөгөөд $210-ын call wall болон 50 өдрийн дунджаас дээш хаагдахад нэмнэ; $150-ын put wall бол зөвхөн үнэ биш, тезис өөрөө эргэлзээнд орох түвшин.
(Asymmetrical Bets-ийн Credo болон оптик нийлүүлэлтийн тухай 9-р сарын нийтлэлүүд энэ санааг гаргаж ирсэн; энд байгаа бүх тоог Credo-гийн тайлан, мэдээ, дуудлагын бичлэгтэй бие даан тулгаж шалгасан.)