CPU:GPU харьцааны цогц шинжилгээ — AI агент ажил гүйцэтгэхэд CPU-ийн хэрэгцээ өснө · $AMD · $INTC · $MU · $ARM · $ALAB
Сүүлийн гурван жилд AI дэд бүтцийн өргөжилтийг GPU-ийн тоогоор хэмжиж байв. Хажууд нь ажиллах CPU нь дөрвөөс найман хурдасгуур тутамд нэг ширхэг байхад хангалттай гэж үздэг байлаа. Бие даан даалгавар гүйцэтгэдэг AI агент энэ харьцааг өөрчилж байна. Загварын гаргасан токен эцсийн бүтээгдэхүүн байхаа больж, компьютерт өгсөн заавар болжээ. Тэр зааврыг CPU гүйцэтгэнэ. $AMD 2030 оны серверийн CPU зах зээлийн төсөөллөө есөн сарын дотор $60 тэрбумаас $220 тэрбум болгож өсгөсөн. Intel өмнө нь байгаа эрэлтийн тал хувийг л хангаж чадна гэж байна. Arm компанийн дата төвөөс авдаг лиценз ашигласны төлбөрийн орлого хоёр дахь жилдээ дараалан хоёр дахин өсөв. Эдгээр тоог бид гаргаагүй, компаниуд өөрсдөө мэдэгдсэн. Удирдлагуудын тайлбараар шинээр байгуулж буй AI хүчин чадалд CPU:GPU ширхэгийн харьцаа 1:8-аас тэнцүү тоонд ойртож байна. Харин Intel-ийн дурдсан дөрвөөс зургаа дахин их CPU хэрэгцээ нь загвар сургах дата төвтэй харьцуулсан эрэлтийн өсөлт юм. Үүнээс нэг GPU тутамд дөрвөөс зургаан CPU ногдоно гэж дүгнэж болохгүй. Иймээс энэ багцын гол асуулт нь өөрчлөлт бодит эсэх бус, энэ жил аль хэдийн 150–220% өссөн ханшаар аль компанид хөрөнгө оруулбал үүнээс өгөөж хүртэх вэ гэдэг юм.
Хөрөнгө оруулалтын гол үндэслэл
AI агент бол системээс хэзээ ч гардаггүй хэрэглэгчтэй адил. Хэрэглэгч бүрд компьютер хэрэгтэй. AI асуултад хариулахаас ажил гүйцэтгэхэд шилжсэн тэр мөчөөс ерөнхий зориулалтын CPU цөмийн эрэлт зааврыг нь бичдэг хурдасгуурын эрэлтээс хурдан өсөж эхэлсэн. Процессор, түүний санах ой, холболтын чипийг нийлүүлдэг биржид бүртгэлтэй таван компанийн төсөөлөл серверийн CPU зах зээл анхны үүлэн дэд бүтцийн бүтээн байгуулалтаас хойш үзээгүй хурдаар өсөхийг зааж байна. $AMD серверийн CPU зах зээл жилд нийлмэл дүнгээр 50%-иас илүү өсөж, 2030 он гэхэд ойролцоогоор $220 тэрбум хүрнэ гэж үзэж байна. Өөрийн серверийн орлогыг 2026 оны хоёрдугаар хагаст 80%-иас, 2027 онд 70%-иас илүү өснө гэж төсөөлжээ. $INTC дата төвийн бизнесээ 59% өсгөсөн ч хангалттай Xeon үйлдвэрлэж чадахгүй байна. $ARM эхний нэг тэрбум Neoverse цөмөө нийлүүлэхэд зургаан жил зарцуулсан бол дараагийн 500 сая цөмийг есөн сарын дотор нийлүүлжээ. $MU нэг улиралд $50 тэрбум орлого, 86% нийт ашгийн маржин төсөөлж байна. Учир нь процессор бүрд арван хоёроос арван зургаан DDR5 суваг хэрэгтэй. $ALAB CPU-г бусад эд ангитай холбодог PCIe 6 болон CXL чипийг борлуулдаг.
Технологийн хувьд юу өөрчлөгдөв: чатботын тооцооллын үндсэн ажлыг GPU хийж, CPU-д дэлгэцэд харуулах нэг догол мөр өгдөг. Харин агент токеноороо заавар үүсгэнэ. CPU нь тэр зааварт хэрэгтэй браузер, кодыг ажиллах программ болгон хөрвүүлэгч, мэдээллийн сангийн хайлт, тусгаарласан ажлын орчныг ажиллуулна. Georgia Tech болон Intel үүнийг хэмжжээ. Мэдээлэл хайж татах агентын нийт хүлээлгийн хугацааны 81–89% нь CPU дээрх хэрэгслүүдийн ажилд зарцуулагдаж, ажил гүйцэтгэх үеийн эрчим хүчний хэрэглээнд CPU-ийн эзлэх хувь 61% хүрсэн байна (arXiv 2511.00739). Meta компанийн Muse хэрэглэгч бүрд браузертай, тусгаарласан Linux виртуал машин буюу «үүлэн дэх өөрийн тань тусгай компьютер»-ийг олгодог (Meta AI Research, Sept 8).
Энэ өөрчлөлтөөс хамгийн шууд өгөөж хүртэх боломж: $AMD. Серверийн бизнесийнх нь төсөөлсөн өсөлт сэдвийн өөрийнх нь өсөлттэй дүйж байна. 256 цөмтэй Venice нь агентын тусгаарласан ажлын орчинд зориулагдсан бөгөөд CPU-ийн орлого нь өөр компанийн серверийн тавиурын багцад шингээгүй, тусдаа борлуулалт болдог. $MU нь сая зарласан ашгийн төсөөллийнхөө найм дахин их үнэлгээтэй тул хамгийн хямд хувилбар. Харин зах зээлийн хувийг архитектур бус, нийлүүлэлт шийдэх үед $INTC үйлдвэрүүдийг өөрөө эзэмшдэгээрээ давуу.
Яагаад одоо: салбар энэ жил CPU-ийн боломжит зах зээлийг гурван удаа дахин үнэлэв. $AMD компанийн 2030 оны TAM November-д $60 тэрбум, May-д $120 тэрбум, August-д $220 тэрбум болж өссөн. Intel-ийн санхүү хариуцсан захирал April-д «1:8-аас 1:4 рүү шилжиж байна» гэж байсан бол July-д «бараг тэнцсэн» гэжээ. Arm-ийн гүйцэтгэх захирал May-д «бид CPU-ийн эрэлтийг дутуу тооцсон бололтой» гэсэн. Серверийн CPU-ийн үнэ March–April хооронд 10–20% өсөж, захиалгын хүлээлт зургаан сар болсон (Tom’s Hardware).
Хамгийн чухал эрсдэл: чип үйлдвэрлэх вафер. 40:1 харьцааны тухай ярьж буй хүмүүст Ben Bajarin «бидэнд тэр хэмжээний вафер байхгүй, удаан хугацаанд ч байхгүй» гэж хариулсан (Sept 20). Хангаж чадахгүй эрэлт нь одоогийн нийлүүлэгчдэд үнээ өсгөх боломж өгнө. Харин үйлдвэр барих компанид шинэ хувьцаа гаргаж, одоогийн хувьцаа эзэмшигчдийн хувийг бууруулах санхүүжилтийн хэрэгцээ үүсгэнэ. $INTC яг үүнийг санхүүжүүлэхийн тулд August-д нэгжийг нь $95-оор үнэлсэн $20 тэрбумын хувьцаа борлуулсан.
Салбарын нөхцөл — Энэ өөрчлөлт хэрхэн үүсэв?
Эхлээд үндсийг нь ойлгоё. Компьютер заавруудыг дараалан биелүүлдэг. Тэдгээрийг гүйцэтгэдэг хэсэг нь төв процессор буюу CPU юм. Түүнд хэдэн арваас хэдэн зуун цөм бий. Цөм бүр дараагийн урьдчилан таамаглахад хэцүү үйлдлийг хурдан гүйцэтгэхэд тохиромжтой. GPU өөрөөр ажиллана: нэг төрлийн тооцоог мянга мянган тоон дээр нэгэн зэрэг хийдэг. Мэдрэлийн сүлжээний матрицуудыг үржүүлэхэд яг ийм чадвар хэрэгтэй тул орчин үеийн AI загварыг GPU дээр сургаж, ажиллуулдаг. Токен нь загварын үүсгэдэг текстийн нэгж, бүтэн үг эсвэл үгийн хэсэг юм. Чатботын ажил тэр токен дэлгэцэд хүрмэгц дуусна. Харин агент бол асуултын оронд зорилго, ашиглах хэрэгсэл өгсөн загвар. Тэр код бичиж, ажиллуулж, үр дүнг уншиж, вэбээс хайж, баримт нээж, өөр программ дуудаж, ажлыг дуустал үргэлжлүүлдэг. Sandbox нь агент тэр ажлаа хийдэг тусгаарласан компьютер. Энэ нь GPU бус, санах ой, дисктэй CPU юм. CPU:GPU харьцаа гэдэг нь дата төв доторх энэ хоёр төрлийн процессорын тооны харьцаа. Доорх шинжилгээ уг харьцаа яагаад өсөж байгаа, эдгээр машиныг хэн борлуулдаг тухай юм.
Анх үүсгэгч AI-г юунд ашигласнаас харьцаа тогтжээ. Чатботод хүсэлт ирнэ. GPU эхлээд оруулсан мэдээллийг боловсруулж, дараа нь хариуг токеноор үүсгэнэ. CPU хариуг багцлан хэрэглэгчид буцаана. Үлдсэн ихэнх хугацаанд CPU сул зогсоно. Ийм ажилд зориулсан дата төвд дөрөв эсвэл найман GPU тутамд нэг хост CPU байхад ч элбэг. Intel-ийн санхүү хариуцсан захирал April хүртэл салбарыг яг ингэж тодорхойлж байв: «AI сервер дэх дөрвөөс найман GPU тутамд нэг CPU хэрэгтэй» (Tom’s Hardware, April 24). Загвар сургах хэрэглээ давамгайлж байх үед төлөвлөсөн Microsoft-ийн Atlanta дахь Fairwater кампус ойролцоогоор 300 MW-ын GPU барилга, тусдаа 48 MW-ын CPU ба хадгалалтын барилгатай. Өөрөөр хэлбэл GPU-ийн зургаан ватт тутамд CPU-ийн нэг ватт ногдоно (SemiAnalysis). Өмнөх бүтэц ийм байлаа.
Дараа нь нэг жилийн дотор хоёр өөрчлөлт гарсан. Алхамчилж дүгнэлт хийдэг загварууд нэг хариултад олон токен зарцуулдаг болж, агентууд тэр токеноо үйлдэл гүйцэтгэхэд ашиглаж эхлэв. OpenAI-ийн код бичих агентууд, Anthropic-ийн Claude Code, Meta-ийн Muse болон байгууллагуудын дотоод агентууд загварыг код хөрвүүлж, шалгаж, браузер ашиглаж, дахин оролддог ажил гүйцэтгэгч болгосон. Алхам бүр CPU дээр ажиллана. Даалгавар үргэлжлэх бүхий л хугацаанд тэр CPU санах ой, дисктэйгээ бэлэн байх ёстой. Georgia Tech болон Intel-ийн, салбар даяар эшилж буй судалгаанд таван төрлийн агентыг хэмжсэн. Мэдээлэл хайх агентын CPU дээрх ойролцоо өгөгдөл хайх ажил нийт хугацааны 81–89%-ийг, химийн агентын молекулын боломжит орон зайн хэлбэр үүсгэх ажил 85–88%-ийг эзэлсэн. Илүү хурдан GPU-д шилжихэд системийн ажиллагааг CPU улам их хязгаарлаж байжээ (arXiv 2511.00739). GPU нь системийн хурдан хэсэг болсон гэсэн үг.
Хоёр улирлын дотор зах зээлийн төсөөлөл өөрчлөгдөв. $AMD November 2025-ын шинжээчдийн өдөр серверийн CPU зах зээл жилд ойролцоогоор 18% өсөж, 2030 онд $60 тэрбум орчимд хүрнэ гэж танилцуулсан. May 5-д үүнийг 35%-иас дээш өсөлт, $120 тэрбум болгож (Q1 тайлангийн хурал), August 4-д 50%-иас дээш өсөлт, ойролцоогоор $220 тэрбум болгож нэмсэн (Q2 тайлангийн хурал). Intel June улиралд түүхэндээ байгаагүй өндөр жилийн серверийн өсөлт тайлагнаж, хангаж чадаагүй эрэлт нь тэрбум ам.доллараар хэмжигдэнэ гэж мэдэгдэв. September 20 гэхэд гүйцэтгэх захирал нь хурал дээр «CPU-ийн эрэлт маш өндөр тул бид харилцагчдын 50%-ийг л хангаж чадна» гэж хэлсэн (Calcalist). Arm-ийн гүйцэтгэх захирлаас May-д нэг гигаваттад хэрэгтэй CPU хүчин чадал 4× өснө гэсэн өөрийнх нь тооцоо хэт өндөр эсэхийг асуухад «энэ шилжилтээс үүдэх CPU-ийн эрэлтийг бид дутуу тооцсон бололтой» гэж хариулжээ. Ханш тоонуудыг дагаж өссөн: September 18 хаалтаар $INTC оны эхнээс 176%, $AMD 151%, $MU 222%, $ARM 140%, $ALAB 69% өссөн бол S&P 500-ийн өсөлт 11% байв.
Боломжит зах зээл өсөх эсэхээс илүүтэй хэр их өсөх талаар төсөөлөгчид санал зөрж байна. Нийтэд зарласан хамгийн өндөр тоо нь $AMD компанийн $220 тэрбум. Arm March-д $100 тэрбум гэж хэлээд $120 тэрбум ч боломжтойг зөвшөөрсөн. The Information Network-ийн Robert Castellano зөвхөн AI-д зориулсан CPU-ийн орлого 2026 оны $38 тэрбумаас 2030 онд $155 тэрбум хүрнэ гэж загварчилжээ. Энэ нь хурдасгуурын 29%-тай харьцуулахад 42%-ийн жилийн нийлмэл өсөлт юм (Castellano, Sept 21). Morgan Stanley April-д агентууд дата төвийн CPU зах зээлд $60 тэрбум нэмж болно гэж үзсэн (Tom’s Hardware). Аль ч төсөөлөл салбарын November-д үнэмшиж байсан $60 тэрбумаас доогуур биш. Бид хүрээний доод хэсгийг ажлын таамаг болгон авч, Үнэлгээ хэсэгт үүнийг дахин тодруулна.
Механизм — Яагаад одоо, хэрхэн ажилладаг вэ?
Гол механизм нь давтагдах цикл юм. GPU токен үүсгэнэ. Токен нь «үүнийг ажиллуул» гэсэн заавар агуулна. CPU ажиллуулна. Үр дүн нь дараагийн даалгаврын оролт болж GPU-д буцна. EPYC-г хариуцахаасаа өмнө Dell, Intel, Ampere-д 26 жил сервер бүтээсэн $AMD компанийн Madhu Rangarajan August-д энэ урсгалыг хүсэлт хүлээн авах, ажлыг зохион байгуулах, мэдээлэл татах, дүгнэлт хийх, хэрэгсэл ашиглах, шалгах гэж тайлбарласан. «Дараа нь шалгагч загвар “тийм, хангалттай” гэх хүртэл дахин давтана» гэжээ (Chipstrat). Дүгнэлт хийхээс бусад алхам бүр нь CPU дээрх ажил. Түүний хэлсэн үр дүн тодорхой: «CPU ба GPU-ийн харьцаа ойролцоогоор нэгийн нэг болсон». GPU-ийн токен үйлдвэрлэх чадвар нэмэгдэх бүрд CPU дээр гүйцэтгэх хэрэгсэл дуудах болон тусгаарласан орчинд ажиллуулах үйлдэл олширно. Токен хямдрахад CPU-ийн зардал буурахгүй; давтагдах ажлын тоо нэмэгдэнэ.
Энэ циклд гурван өөр төрлийн систем худалдан авч байна. Хэнд орлого очихыг ойлгохын тулд тэдгээрийг ялгах хэрэгтэй. Эхнийх нь хост CPU. Цөөн боловч өндөр давтамжтай цөм, санах ойн өндөр bandwidth шаарддаг бөгөөд найман GPU тутамд нэг эсвэл хоёр байдаг. NVIDIA-ийн өөрийн тавиуруудад энэ нь тус компанийн Arm архитектуртай Grace эсвэл Vera юм. Хоёр дахь нь ерөнхий зориулалтын серверүүд: өмнө нь хүмүүс ханддаг байсан вэб сервер, мэдээллийн сан, түр хадгалах системд одоо агентууд хандана. $AMD компанийн байгууллагын серверийн борлуулалт өнгөрсөн улиралд 70%-иас илүү өссөн. Matt Ramsay үүнийг тус зах зээл «үндсэндээ» өмнө нь үзээгүй өсөлт гэж тодорхойлсон. Учир нь агентууд байгууллагын нөөц төлөвлөлт болон харилцагчийн удирдлагын ижил системүүдэд хүмүүсээс мянга дахин хурдан хүсэлт илгээдэг. Гурав дахь нь шинэ: агент бүрд тусгаарласан компьютер олгодог, олон цөмтэй CPU-ийн бие даасан серверийн тавиурууд. Meta-ийн Muse үүнийг бодитоор харуулав: «Та болон таны Muse үүлэн дэх өөрийн тусгай компьютероо хамт ашиглана». Chromium браузертай тусгаарласан Linux машин нь код хөрвүүлж, дэд агент ажиллуулах CPU, санах ой, хадгалалтын нөөцтэй (Meta). Lisa Su энэ хэсгийг өнөөдөр «хамгийн жижиг», харин 2030 онд боломжит нийт зах зээлийн «хамгийн том хэсэг» болно гэжээ (Q2 тайлангийн хурал).
Удирдлагуудын тооцоонууд өөр өөр суурьтай тул тусад нь ойлгох ёстой. Intel-ийн Zinsner July-д «бид одоо бараг тэнцсэн гэж үзэж байгаа бөгөөд цаашдаа ширхэгийн тоогоор CPU давамгайлж ч болно» гэж хэлсэн (Q2 тайлангийн хурал). August-д тэр агент ажиллуулах дата төвийн CPU хэрэгцээг загвар сургах төвийнхөөс «дөрвөөс зургаа» дахин их гэж тодорхойлжээ (Deutsche Bank). Arm-ийн Rene Haas нэг гигаваттад ногдох цөмийн тоог ярьсан: загвараас хариу гаргах дата төвд 30 сая, агентуудад «нэг гигаватт тутамд дор хаяж 120 сая цөм» (Next Platform). TrendForce-ийн April нийтлэл 1:4-өөс 1:1 рүү шилжих харьцааг авч үздэг (TrendForce). Процессорын ширхэгийн харьцаа, загвар сургах төвтэй харьцуулсан CPU хэрэгцээ, нэг гигаваттад ногдох цөмийн тоо нь гурван өөр хэмжүүр юм. Bajarin-ийн «магадгүй 4:1» нь ширхэгийн харьцааны таамаг бөгөөд Zinsner-ийн эрэлтийн өсөлттэй ижил утгатай биш. Эдгээр нь CPU-ийн хэрэглээ нэмэгдэж байгааг дэмжих боловч тусгаарласан ажлын орчин бүрд нэг GPU тутамд дөрвөөс зургаан CPU заавал хэрэгтэйг батлахгүй.
Энэ үндэслэл хүчинтэй байхын тулд CPU-ийн ажлыг илүү хямд өөр орчин руу шилжүүлэх боломж хязгаарлагдмал байх ёстой. Орлох хоёр хувилбар бий. Эрсдэл хэсэгт хоёуланг нь нухацтай авч үзнэ. Агент хэрэглэгчийн өөрийн төхөөрөмж дээр ажиллаж болно. Rangarajan өнөөдөр ихэнх нь «зөөврийн компьютер, байгууллагын дотоод сервер эсвэл ерөнхий зориулалтын өргөтгөсөн серверийн орчинд» ажилладаг гэжээ. Мөн сул зогсож буй тусгаарласан орчныг түр зогсоож, хүлээж байгаа агент цөм эзэлсний төлбөр төлөхөө больж болно. Sail Research ийм бүтээгдэхүүн бүтээж байгаа бөгөөд гүйцэтгэх захирал нь ажлын харьцааг «арын горимын ажил давамгайлсан 90/10» болгоно гэж хүлээж байна (Software Synthesis). Аль аль нь ерөнхий чиглэлийг эргүүлэхгүй. Түр зогссон орчин сэргэхдээ цөм хэрэгтэй, зөөврийн компьютерт ч CPU бий. Солигдож буй зүйл нь CPU хэрэгтэй эсэх бус, аль CPU-г худалдан авах вэ гэдэг. Зах зээлийн нийтлэг хүлээлтэд бүрэн тусгагдаагүй дараагийн нөлөө нь санах ой: 256 цөмтэй процессорт арван хоёроос арван зургаан DDR5 суваг хэрэгтэй, Vera тавиурт 400 TB LPDDR5X байрлана. Иймээс HBM үйлдвэрүүдийн хүчин чадлыг аль хэдийн захиалгаар дүүргэсэн энэ үед CPU-ийн тоо өсөх нь DRAM-ийн зардлыг дагуулан өсгөнө. CPU-ийн багцад $MU компанийг оруулсан шалтгаан энэ.
Компаниудын багц ба хөрөнгө оруулалтын дараалал
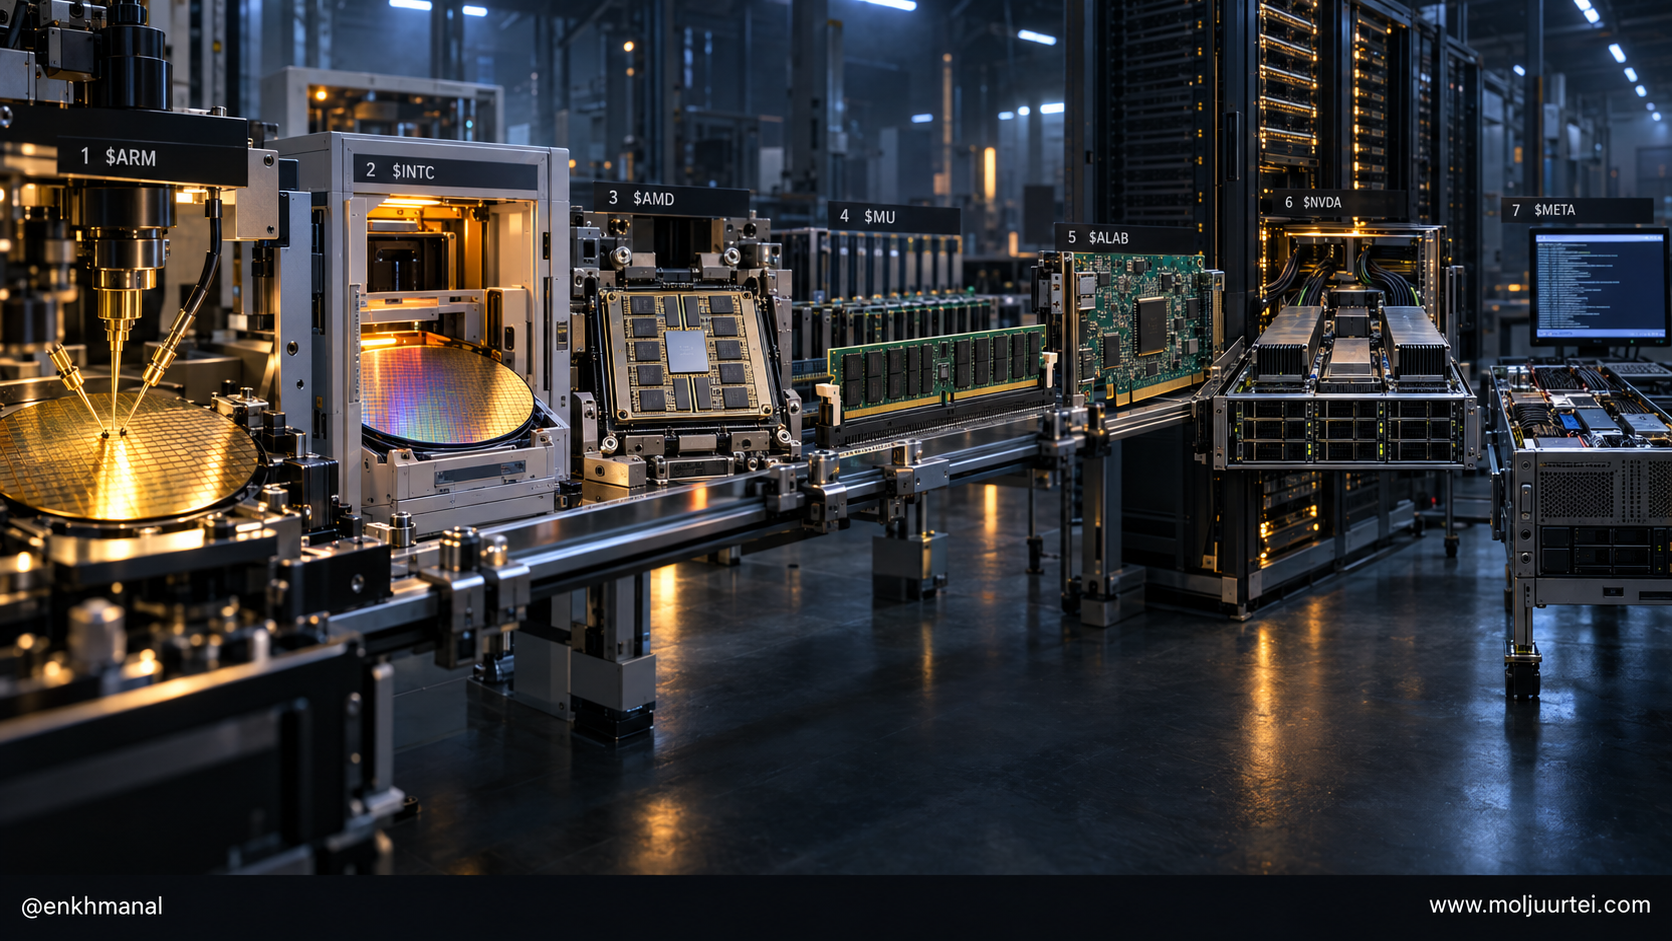
Судалсан хүрээ нь үйлдвэрлэл, нийлүүлэлтийн таван үүрэгт оролцох найман нэр. Эхний ялгалт нь хамгийн бодитой: агентын төлөө нэг CPU нэмэхэд аль компанид шууд орлого бүртгэгдэх вэ, аль нь өөр бизнесийн доторх энэ сэдвийн боломж төдий вэ? Наймын хоёр нь нийт зах зээлд x86 процессор борлуулж, нэгж бүрээс орлого олдог $AMD, $INTC. Нэг нь том үүлэн үйлчилгээ үзүүлэгчдийн өөрсдийн чип доторх архитектурыг лицензэлдэг бөгөөд одоо өөрийн чипийг борлуулж эхэлсэн $ARM. Нэг нь процессор бүрд хэрэгтэй DRAM нийлүүлдэг $MU. Нэг нь процессор, хурдасгуурын хоорондох PCIe, CXL чипийг нийлүүлдэг $ALAB. Нэг нь хост CPU-г өөрийн тавиурын багцад нийлүүлдэг, одоо бие даасан систем болгон ч борлуулдаг том нийлүүлэгч $NVDA. Үлдсэн хоёр хувилбар нь CPU-ийн орлого хараахан тайлагнаагүй өрсөлдөгчид: Qualcomm-ийн Dragonfly C1000 болон Vera, Venice тавиур угсардаг систем нийлүүлэгчид, тэдгээрийн хамгийн том нь Dell. Хоёуланг нь харьцуулсан боловч энэ сэдвээс орж ирэх мөнгийг тусад нь ялгах боломжгүй тул өгөөжийн тооцооны хүснэгтээс хассан.
Ханш болон хөдөлгөөнт дундаж нь аппын техникийн үзүүлэлтийн September 18 хаалтын мэдээлэл. Өсөлт нь компани бүрийн хамгийн сүүлд тайлагнасан улирлын дүн. Хүснэгтийн YoY, QoQ, TTM, qtr нь улирал гэсэн тэмдэглэгээ юм. Бид эхлээд бодит бизнес, удаан үргэлжлэх эрэлтийн дэмжлэгийг, дараа нь өсөлт, гуравдугаарт ханшийн чиглэлийг үнэлдэг. Үнэлгээний үржүүлэгч нь нэмэлт нөхцөл болохоос ижил оноотой компаниудыг ялгах ганц шалгуур биш. Энэ дарааллаар $AMD тэргүүлнэ: серверийн орлогын төсөөлөл сэдвийн өсөлттэй дүйж, ханш нь дээшилж буй 50 өдрийн дунджаас дээгүүр байна. $MU хоёрт: энэ бүлэгт ашгийн өсөлт нь ханшийн өсөлтөө аль хэдийн нөхсөн цорын ганц нэр. $INTC гуравт: бусдын дутагдалтай гэж буй үйлдвэрлэлийн хүчин чадлыг эзэмшдэг ч $20 тэрбумын шинэ хувьцааны санхүүжилт болон алдагдалтай гэрээт чипийн үйлдвэртэй. $ARM компанийн тухай хүлээлт ба тайлагнасан үр дүнгийн зөрүү хамгийн их. Энэ сэдэвтэй холбоотой лиценз ашигласны төлбөрийн орлого хоёр дахин өсөж байгаа ч нийт компани 22% өсөж, сая зарласан орлогын төсөөллийнхөө 52 дахин их үнэлгээгээр арилжаалагдаж байна. $ALAB нь 50 өдрийн дунджаасаа доогуур арилжаалагдаж буй цорын ганц нэр, мөн CPU:GPU харьцааны өөрчлөлтөөс олох орлогыг нь бид хараахан тоогоор илэрхийлж чадахгүй байгаа ганц компани. Хүснэгтийн нэр томьёо: CPU, DDR5, LPDDR5X, SOCAMM, PCIe 6, CXL, x86, NVLink, AGI.
Ижил үүрэг гүйцэтгэдэг компаниудыг хооронд нь харьцуулах нь зөвхөн хүснэгтийн шүүлтээр сонголт хийхээс сэргийлнэ. x86 процессорын хувьд $INTC, $AMD ижил хомсдолд борлуулж байна. Ялгаа нь $AMD x86 серверийн зах зээлийн хувиа өмнөх оны мөн үеэс нэмэгдүүлсэн бол Intel зах зээлийн хувь «нийлүүлэлтээ хэн хэр сайн бүрдүүлж чадахаас шалтгаална» гэж байна (Deutsche Bank). Нэг нь бүтээгдэхүүний давуугаар, нөгөө нь үйлдвэрээрээ өрсөлдөж байна. Arm архитектурын хувьд $ARM Graviton, Axion, Cobalt, Vera бүрээс лиценз ашигласны төлбөр авдаг. Гэвч процессор нь тухайн үүлэн үйлчилгээ үзүүлэгч эсвэл $NVDA компанийн өөрийн системд зориулагдсан тул процессорын үндсэн үнэ тэдэнд үлдэнэ. Arm өөрийн чип борлуулахаар шийдсэн шалтгаан энэ. Тусдаа борлуулдаг болон тавиурт багцалсан процессоруудыг харьцуулахад $AMD компанийн өөрийн сорилоор 96 цөмт Venice нь нэг цөмийн гүйцэтгэлээр Vera-аас 20% хурдан, 256 цөмт хувилбар нь SPECrate бүхэл тооны боловсруулалтаар 2.24× хурдан гэжээ. Гэхдээ $AMD нь NVIDIA-ийн нийтэлсэн тооцоонд ашигласнаас шинэ хувилбарын код хөрвүүлэгч хэрэглэсэн гэдгийг анхаарах хэрэгтэй (Tom’s Hardware). NVIDIA харин Vera агентын даалгаврыг 1.8× хурдан гүйцэтгэж, нэг ваттад тав дахин их bandwidth өгнө гэж хариулдаг (Q2 FY27 тайлангийн хурал). Өөр өөр ажлын ачаалалд хоёулаа үнэн байж болно. Худалдан авагчийн шийдвэрийг ганц сорил ховорхон шийддэг. AWS Vera-г «заримыг нь Rubin-тэй нэгтгэн, бусдыг нь бие даалган» байршуулж, зэрэгцүүлэн агентуудад зориулж «хэдэн арван сая Graviton5 цөм» захиалж байна. Ийм гэрээг одоогийн системд хэн аль хэдийн байр суурьтай байгаагаар шийдэх нь олон.
Худалдан авах сонголт — $AMD, нийт зах зээлд борлуулах процессор
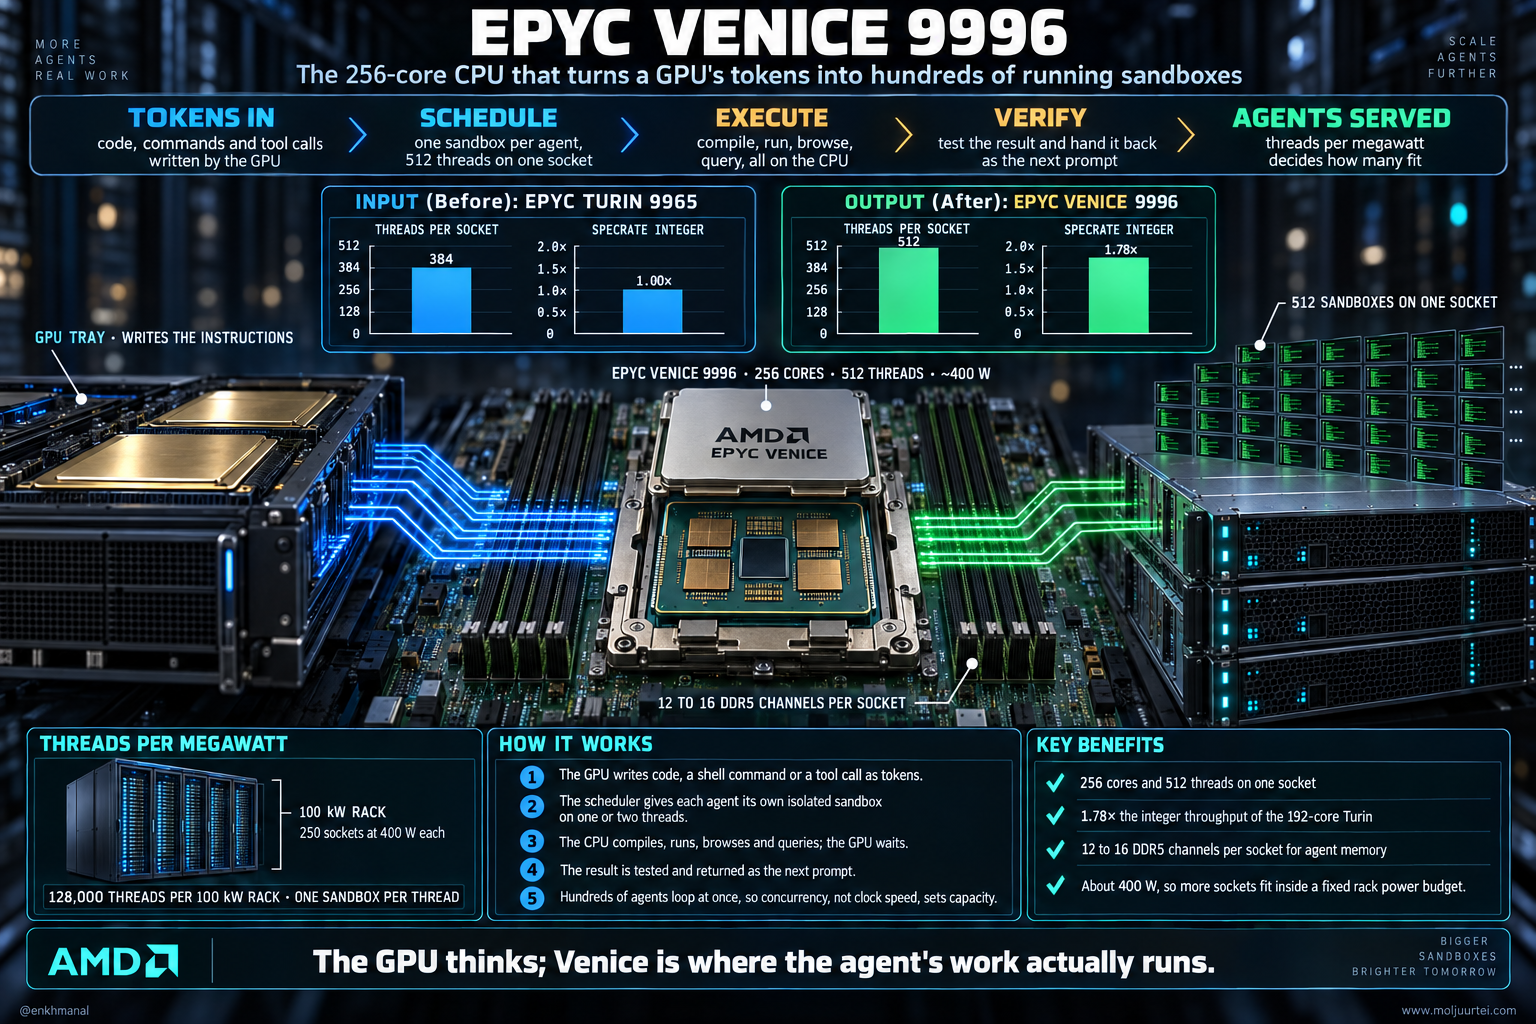
$AMD нь энэ сэдвээс тусдаа процессорын борлуулалтаар хамгийн шууд орлого олох компани. Удирдлагын guidance нь ч сэдвийн өсөлтийг өөрийн бүтээгдэхүүний тоогоор илэрхийлдэг. June улирал серверийн CPU борлуулалтын тав дахь дараалсан дээд амжилт байв. Үүлэн үйлчилгээ болон байгууллагын хэрэглэгчдийн борлуулалт тус бүр 70%-иас илүү, дата төвийн орлого 107% өсөж $6.7 тэрбум, нийт орлого 50% өсөж $11.5 тэрбум болсон (Q2 тайлангийн хурал). guidance нь хөрөнгө оруулалтын үндэслэлийг тоогоор харуулна: серверийн орлого 2026 оны хоёрдугаар хагаст өмнөх оны мөн үеэс 80%-иас илүү, 2027 онд «хамаагүй өндөр сууриас» 70%-иас илүү өснө. Дата төвийн нийт сегмент 2027 онд хоёр дахинаас илүү өсөхөөр, гуравдугаар улирлын орлого $13.0 тэрбум, нийт ашгийн маржин 56% байхаар төсөөлжээ. Өсөлт хаанаас ирэх тухайд Lisa Su өнөөдөр «хамгийн жижиг», 2030 онд хамгийн том болох агентын тусгаарласан ажлын орчныг нэрлэсэн. Үүнд зориулсан бүтээгдэхүүн нь Venice: TSMC-ийн 2 nm технологиор үйлдвэрлэх 256 Zen 6 цөм, 512 thread, ойролцоогоор 400 W. Rangarajan үүнийг «нэг мегаваттад ногдох ажлын урсгалыг хамгийн их болгоно» гэж тодорхойлдог. Эрчим хүч хязгаарлагдсан үед хэдэн агент зэрэг ажиллуулахыг шийдэх үзүүлэлт нь урсгалын тоо юм (Chipstrat). Matt Ramsay Goldman-ийн хурал дээр тооцоог ил хэлсэн: $220 тэрбум зах зээлийн талаас илүүг эзэлнэ гэдэг «$100 тэрбумын серверийн бизнес» гэсэн үг (Goldman, Sept 11). $AMD компанийн 2025 оны нийт орлого $34.6 тэрбум байв.
Жилийн цуваанаас харагдах өөрчлөлтийг улирлын тоонууд батална. Орлого $9.8 тэрбумаас тухайн үеийн хурдыг бүтэн жилд шилжүүлбэл $46 тэрбум болох хэмжээнд өсөхөд нийт ашгийн маржин 49–54%-д хадгалагджээ. Дата төв нийт компанийн 58% болсноор 2025 онд GAAP-аар 10.7% байсан үйл ажиллагааны ашгийн маржин эргээд 17% болсон. FY нь санхүүгийн жил, B нь тэрбум ам.доллар гэсэн тэмдэглэгээ. Бидний судалдаг компани бүрд ашиг мөнгөн урсгал болж хувирдаггүй ч $AMD компанид хувирч байна. June улирлын $2.30 тэрбум GAAP цэвэр ашгийн эсрэг $2.37 тэрбум үйл ажиллагааны мөнгөн урсгалтай. Venice, MI450-ийн үйлдвэрлэл өсөхийн өмнө бараа материалыг зориуд $8.5 тэрбум болгож бүрдүүлсэн бөгөөд $13.1 тэрбум мөнгөн нөөцтэй. Гол дүгнэлт нь орлогын бүтцэд байна: дата төв March улиралд 57%, June улиралд 58%-ийг эзэлсэн нь жилийн өмнөх 42%-иас өссөн үзүүлэлт. Удирдлага уг сегмент ирэх жил дахин хоёр дахин өснө гэж байна. Харин тайлан нь серверийн CPU болон GPU-ийн орлогыг тусад нь задалдаггүй. Тиймээс $AMD компанийн энэ сэдвээс олж буй орлогын нотолгоог шууд тусгаарласан дүн бус, хүчтэй дам нотолгоо гэж тэмдэглэж байгаа юм.
$MU — Процессор бүрд хэрэгтэй санах ой
CPU-ийн тоо өсөхөд DRAM-ийн зардал дагаж өсдөг учраас $MU энэ багцад орж байна. Ашигтай нь харьцуулсан үнэлгээгээр бүлгийн бусад компаниас хавьгүй хямд. June 24-д тайлагнасан санхүүгийн гуравдугаар улиралд Micron $41.5 тэрбум орлоготой байв. Энэ нь өмнөх улирлаас 74%, өмнөх оны мөн үеэс 346% өссөн дүн. Нийт ашгийн маржин 84.9%, нэгж хувьцааны ашиг $25.11. Дата төвийн орлого улиралд $25 тэрбумаас, жилийн хурдаар $100 тэрбумаас давсан (Q3 FY26 тайлангийн хурал). September 30-д тайлагнах улирлын guidance нь $50 тэрбум орлого, нэг тэрбумын нэмэх-хасах хэлбэлзэл, ойролцоогоор 86% нийт ашгийн маржин, 1.15 тэрбум хувьцаанд $31 EPS байна (Micron IR). Харилцагчидтай хийсэн арван зургаан стратегийн гэрээнд ойролцоогоор $100 тэрбумын үлдсэн гүйцэтгэлийн үүрэг бий. Орлогын ойролцоогоор 40% нь хэрэглэгчийн $22 тэрбум урьдчилгаа төлбөрөөр баталгаажсан take-or-pay гэрээнд хамрагддаг. Удирдлага «нийлүүлэлтийн хомсдол 2027 хуанлийн оноос цааш үргэлжилнэ» гэж үзэж байна. CPU-тэй холбоо нь ерөнхий сэдэв төдий бус, шууд: Venice эсвэл Diamond Rapids процессор арван хоёроос арван зургаан DDR5 сувагтай; Vera тавиур SOCAMM модулиудад 400 TB LPDDR5X агуулна. Intel-ийн санхүү хариуцсан захирал ч санах ойг өөрийн нийлүүлэлттэй зэрэгцсэн хязгаарлалт гэж нэрлэсэн. Харин Micron DRAM-ийнх нь хэд нь CPU-ийн дэргэд, хэд нь GPU-ийн HBM-д очдогийг задалдаггүй. Иймээс энэ сэдвээс олох мөнгөн дүн энд мөн дам үзүүлэлт. Хөрөнгө оруулах үндэслэл нь тайлагнасан ашиг нь ханшийг аль хэдийн зөвтгөх хэмжээнд хүрсэнд оршино.
FY23 багана эрсдэлийг тод харуулна. Нийлүүлэлт хамгийн сүүлд эрэлтээ гүйцэхэд энэ бизнесийн нийт ашгийн маржин нэг жилийн дотор 45%-иас хасах 9% болсон. Энэ циклийн ялгаа нь гэрээндээ бий. 2022 онд урьдчилгаа төлбөртэй, авахгүй байсан ч төлбөр төлөх гэрээнүүд байгаагүй. $100 тэрбум RPO байгаагүй. Одоо улирлын мөнгөн урсгал нь өмнөх бүтэн жилийн хэмжээтэй тэнцэнэ: May улиралд $28.2 тэрбум GAAP цэвэр ашгийн эсрэг $25.4 тэрбум үйл ажиллагааны мөнгөн урсгалтай, хөрөнгийн зардал $7.8 тэрбум, өрийг хассан цэвэр мөнгөн нөөц $24.4 тэрбум байв. Нэгдүгээрт бус хоёрдугаарт эрэмбэлсэн ганц шалтгаан нь CPU энэ компанийн нийт боломжийн зөвхөн нэг хэсэг болохоос бүхэл үндэслэл нь биш юм. Хүснэгтийн нэр томьёо: GAAP, YoY.
$INTC — Хомсдолтой үйлдвэрлэлийн хүчин чадлыг эзэмшигч
$INTC бидний судалж буй бүх компанид дутагдаж байгаа зүйл болох үйлдвэрийг эзэмшдэг. Зах зээл үүнийг үнэлж, ханшийг нь аль хэдийн нэг удаа өсгөсөн. June улиралд орлого 25% өсөж $16.1 тэрбум болсон нь guidance-ийн дунджаас $1.8 тэрбумаар давсан. non-GAAP нийт ашгийн маржин 41.8%, нэгж хувьцааны ашиг нь $0.20 guidance-ийн эсрэг $0.42 байв. Дата төв ба AI бүлэг $6.3 тэрбум орлоготой, өмнөх улирлаас 24%, өмнөх оны мөн үеэс 59% өссөн. Үйл ажиллагааны ашиг $2.5 тэрбум, маржин 40%. Xeon 6 нь «Intel-ийн түүхэнд үйлдвэрлэл, борлуулалт нь хамгийн хурдан нэмэгдэж буй бүтээгдэхүүнүүдийн нэг» гэжээ (Q2 тайлангийн хурал). Харин GAAP тайланд ижил улиралд $11.0 тэрбум цэвэр алдагдал гарсан. Энэ нь итгэмжлэн хадгалуулсан хувьцааны үнэлгээтэй холбоотой, бэлэн мөнгө гараагүй алдагдал бөгөөд Intel-ийн өөрийн ханш өссөнөөс үүдсэн бүртгэлийн нөлөө юм (тайлангийн мэдээ). Үйл ажиллагааны мөнгөн урсгал $7.0 тэрбум байв. Хөрөнгө оруулалтын гол үндэслэл нь нийлүүлэлт: Zinsner Intel энэ жил, «магадгүй ирэх жил ч» эрэлтийг дутуу хангана; зах зээлийн хувь нь «нийлүүлэлтийг хэн хэр сайн бүрдүүлэхээс» шалтгаална; нэг цөмийн борлуулалтын дундаж үнэ буурахаа больж, зарим хэсэгт өсөж байна гэж хэлсэн. Granite Rapids үйлдвэрлэдэг Ireland-ийн Intel 3 гарц ирэх жил хоёр дахинаас илүү өснө (Deutsche Bank). Үүнийг санхүүжүүлэхээр Intel 2026 оны хөрөнгийн зардлаа $20 тэрбумаас дээш болгож, 2027 онд үүнээс «үлэмж өндөр» байна гэж төсөөлсөн. August-д 210.5 сая хувьцааг $95-оор борлуулж, анхны $15 тэрбум санхүүжилтийг $20 тэрбум болгож нэмсэн (Intel newsroom).
Өмнөх замнал нь зургаан жилийн орлогын бууралт, 56%-иас 33% болсон нийт ашгийн маржин. Харин эргэлт нь улирлын тоонуудад харагдана: September, December, March улирлуудын орлого $13.65, $13.67, $13.58 тэрбум байсан бол June-д $16.13 тэрбум болсон. Ижил дөрвөн улирлын GAAP нийт ашгийн маржин 38.2%, 36.1%, 39.4%, 40.4%. Дата төвийн бүлэг 59% өсөх зуур нийт компанид эзлэх хувь нь 38%-иас 39% болж нэмэгджээ. Үйл ажиллагааны мөнгөн урсгал March-ийн $1.1 тэрбумаас June-д $7.0 тэрбум болсон. Zinsner-ийн өөрийн тодорхойлолтоор нийт ашгийн маржин одоо «40 гаруй хувьд тогтвортой орсон», зорилго нь «таваар эхэлдэг тоо» юм (Deutsche Bank). Хэрэглэгчийн компьютерийн бизнес өсөлтийг сааруулж байна. Санах ойн үнэ эрэлтийг бууруулснаар 2026 оны хэрэглэгчийн төхөөрөмжийн борлуулалтын ширхэгийн тоо арав гаруй хувиар буурахаар төсөөлжээ. Intel серверт илүү вафер хуваарилахын тулд хэрэглэгчийн бүтээгдэхүүний нийлүүлэлтийг зориуд багасгаж байгаа нь «дата төвийн эрэлтийг бодвол бидэнд тохиолдож болох хамгийн сайн нөхцөл» гэжээ. Шинэ хувьцааны санхүүжилт болон гэрээт үйлдвэрийн алдагдал нь CPU-ийн эрэлтийн нэг ам.доллар тутмаас нэгж хувьцаанд очих ашгийг $AMD компанийнхаас бага болгодог учраас бид гуравт эрэмбэлсэн. Мөн ханш нь энэ жил аль хэдийн June 30-ны $142-оос August-д $85 болж буугаад $109 хүртэл сэргэжээ.
Ажиглах компаниуд — $ARM ба $ALAB
$ARM дата төв дэх Arm архитектуртай CPU бүрээс төлбөр авна. Одоо ийм системүүд давамгайлж байгаа ч зах зээл энэ боломжийг ханшид нь маш өндөр үнэлгээгээр тусгажээ. IDC-ийн эхний улирлын тооцоонд Arm архитектуртай хурдасгуур бүхий серверт зарцуулсан мөнгө $53 тэрбум, x86-д $34.6 тэрбум байсан. Arm анх удаа тэргүүлсэн улирал энэ (IDC). Rene Haas-ийн өөрийн тооцоогоор том үүлэн үйлчилгээ үзүүлэгчдийн CPU-ийн 50% орчим нь Arm архитектуртай. Тэр «$AMD 50, Intel 50, бид 50 хувьтай. Нэмбэл утгагүй өндөр тоо болно» гэж хошигножээ. Энэ сэдвийг илэрхийлэх лиценз ашигласны төлбөрийн орлого бодитоор хоёр дахин өсөж байна: дата төвийн орлого өмнөх оны мөн үеэс хоёр дахинаас илүү өссөн нь хоёр дахь дараалсан жил. Neoverse нийлүүлэлт 1.5 тэрбум цөм давж, сүүлийн 500 сая нь есөн сард нийлүүлэгдсэн. Харилцагчдын бүтээгдэхүүнүүд нь Graviton5, Google-ийн TPU 8t ба 8i-ийн хост Axion, Cobalt 200, Grace, Vera юм (Q1 FY27 тайлангийн хурал). Гэхдээ лиценз ашигласны төлбөр процессор тутамд хэдхэн ам.доллар, Arm-ийн бусад бизнес нь гар утас тул June улиралд нийт компани 22% өсөж $1.29 тэрбум орлоготой болсон. September-д мөн 22% өсөлт төсөөлж байна. Санхүүгийн 2024–2026 онуудад орлого $3.23 тэрбум, $4.01 тэрбум, $4.92 тэрбум, нийт ашгийн маржин 95–97.5% байв. Чип бүтээх зардал нэмэгдэхэд GAAP үйл ажиллагааны ашгийн маржин 3%, 21%, 18% болж хэлбэлзсэн. Шинэ чиглэл нь Arm AGI CPU: TSMC N3 технологийн 136 Neoverse V3 цөм, 300 W чадалтай бөгөөд компанийн түүхэнд анх удаа бэлэн чип болгон борлуулж байна. Гол харилцагч нь Meta, дараа нь OpenAI, Cloudflare. Санхүүгийн 2027, 2028 оны нийт эрэлт «$2 тэрбумаас илүү» боловч баталгаажуулсан нийлүүлэлт $1 тэрбум. Санхүүгийн 2031 онд $15 тэрбум орлогод хүрэх зорилт зарласан (Next Platform). Гол хүндрэл нь ашгийн маржин: санхүү хариуцсан захирал эхний үеийн чипийн маржиныг 30 гаруй хувийн дээд хэсгээс 40 гаруй хувийн доод хэсэгт төсөөлж байна. Компанийн нийт үзүүлэлт 97.5% байхад AGI CPU-ийн орлогын нэг ам.доллар лиценз ашигласны төлбөрийн нэг ам.доллараас тал орчим ашиг л авчирна. Иймээс ажиглах ангилалд үлдээнэ. Эрэлтийн дэмжлэг маргаангүй ч бүлгийн хамгийн удаан өсөлттэй, орлогын guidance-ийнхөө 52 дахин их үнэлгээтэй.
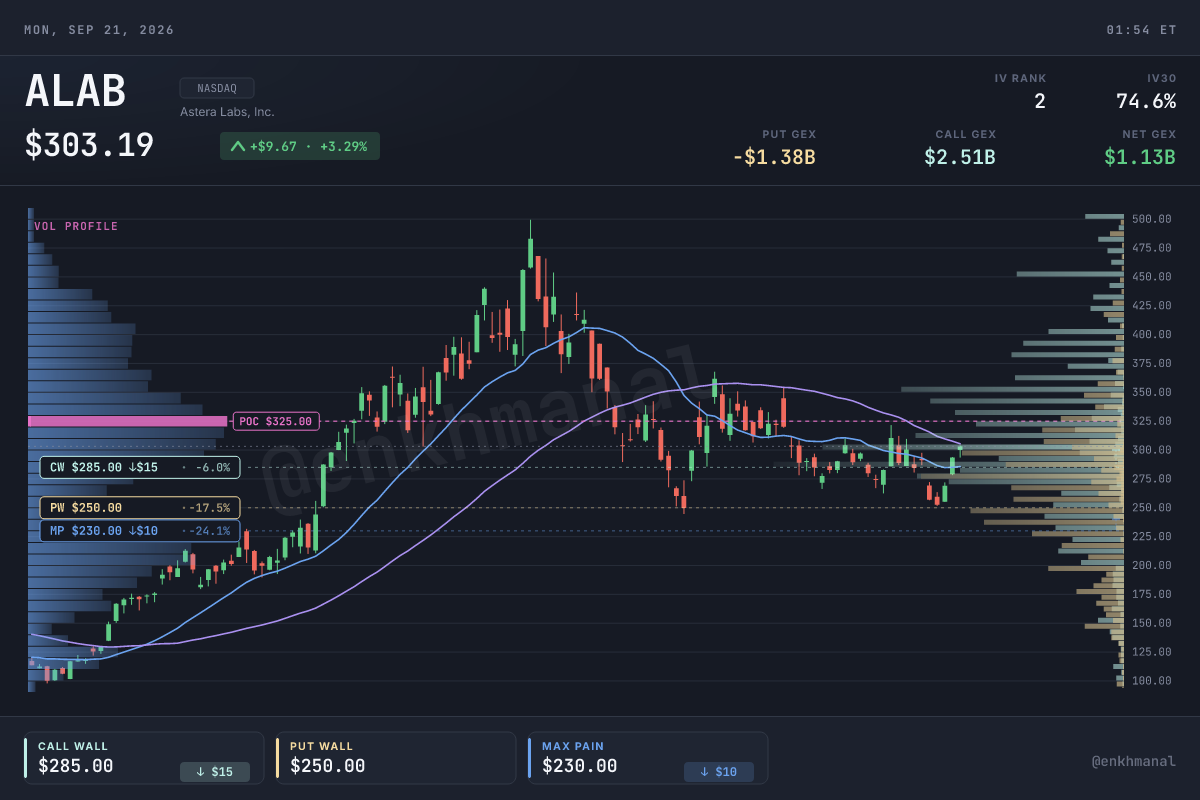
$ALAB CPU-г бусад төхөөрөмжтэй холбодог ч CPU:GPU харьцааны өсөлт түүнд хэдий хэмжээний орлого авчирч байгааг бид хараахан харуулж чадахгүй. Нийт бизнес нь бүлгийн хамгийн хурдан өсөж буй компани. June улирлын орлого $392.4 сая, өмнөх оны мөн үеэс 104%, өмнөх улирлаас 27% өссөн. PCIe 6 бүтээгдэхүүн орлогын талаас илүүг эзэлж, Scorpio холболтын шилжүүлэгч гуравдугаар улиралд хамгийн том бүтээгдэхүүний шугам болохоор байна. September-ийн guidance $540–$560 сая орлого буюу улирлаас 40% өсөлт, 72% нийт ашгийн маржин, 43% үйл ажиллагааны ашгийн маржин, хувьцаанд хөрвөх боломжтой хэрэгслүүдийг тооцсон 185 сая хувьцаа (Q2 тайлангийн хурал). Энэ сэдэвтэй хоёр замаар холбогдоно. Хурдасгуур тутамд нэмэгдэх хост CPU бүр нэмэлт PCIe 6 холболт, түүний дохиог сэргээх Aries retimer шаардана. Удирдлага Aries-ийг «томоохон XPU болон CPU платформуудын жишиг стандарт» гэж тодорхойлсон. Мөн процессорын тоо нэмэгдэхээс үүссэн санах ойн дарамт CXL-ийг дахин чухал болгожээ. Sanjay Gajendra салбар «бие даан ажилладаг AI хэрэглээнд гүйцэтгэл, ашиглалтыг сайжруулах боломжийг нь ойлгож байна» гэж хэлсэн. Astera тухайн улиралд АНУ-ын том үүлэн үйлчилгээ үзүүлэгчийн загварт Leo санах ойн удирдлагын чипээ сонгуулсан бөгөөд их хэмжээний нийлүүлэлт 2027 онд эхэлнэ. Аль алиных нь мөнгөн дүнг зарлаагүй. Astera-ийн орлого голчлон GPU кластерын хэмжээнээс хамаардаг. Тавын дундаас ханш нь 50 өдрийн дунджаасаа доогуур байгаа ганц компани бөгөөд сүүлийн арван өдрийн X нийтлэлүүдийг Grok-оор шалгахад энэ компанийг CPU харьцаатай холбосон нийтлэл олдоогүй. CPU-тэй холбогдсон бүтээгдэхүүний орлого тайланд нь тусах хүртэл ажиглана.
Өрсөлдөгчид — $NVDA ба захиалгат чипүүд
NVIDIA-ийн тавиур доторх CPU нь NVIDIA-ийнх байдаг. Хост процессор худалдан авах хамгийн том нэг зах зээлд x86 нийлүүлэгчид орж чадахгүй байгаагийн шалтгаан энэ. GB200 эсвэл Vera Rubin NVL72 нь 72 GPU-ийн эсрэг 36 Grace эсвэл Vera CPU, хоёр GPU тутамд нэг CPU агуулна. Тэдгээрийн аль нь ч бусад үйлдвэрлэгчээс тусад нь худалдан авсан процессор биш. Эхний улиралд Arm архитектуртай хурдасгуур бүхий сервер x86-г давсан гэсэн IDC-ийн тооцоо голчлон эдгээр тавиурын тоог илэрхийлдэг (IDC). Grace өөрөө бие даасан бизнес болж, сүүлийн арван хоёр сарын орлого нь $5 тэрбумаас давсан. Ian Buck-ийн хэлснээр «хэдэн зуун мянган бие даасан Grace сервер» нийлүүлжээ (Tom’s Hardware). Vera нь нэг бүхэл чип дээрх 88 тусгай Olympus цөмтэй, чип доторх холболтын хурд 3.4 TB/s, LPDDR5X санах ойн bandwidth 1.2 TB/s. Үйлдвэрлэл нь бүрэн хэмжээнд хүрч, тусад нь борлуулагдаж байгаа бөгөөд NVIDIA CPU-ийн боломжит зах зээлээ $200 тэрбум гэж үнэлдэг (Q2 FY27 тайлангийн хурал). Энэ багцад хамаатай гол тайлбарыг Colette Kress өгсөн: NVIDIA-ийн нийлүүлэх боломжтой бүтээгдэхүүний нэг гигаваттад ногдох орлого Hopper үеийн $18 тэрбумаас Blackwell дээр $25 тэрбум, Vera Rubin дээр $40 тэрбум болсон. Учир нь платформ «одоо Vera CPU, Rubin GPU, NVLink» болон бусад бүрэлдэхүүнийг хамардаг. Тэр $40 тэрбум доторх CPU-ийн орлого $NVDA компанид, лиценз ашигласны төлбөр нь $ARM компанид очно. NVIDIA-г энэ сэдэвт ялагдаж байгаа учраас багцаас хасаагүй. Энэ сэдэв тус хувьцааг эзэмших үндэслэлийн 5% орчим, үлдсэн 95% нь тусдаа судалгаа шаарддаг учраас хассан.
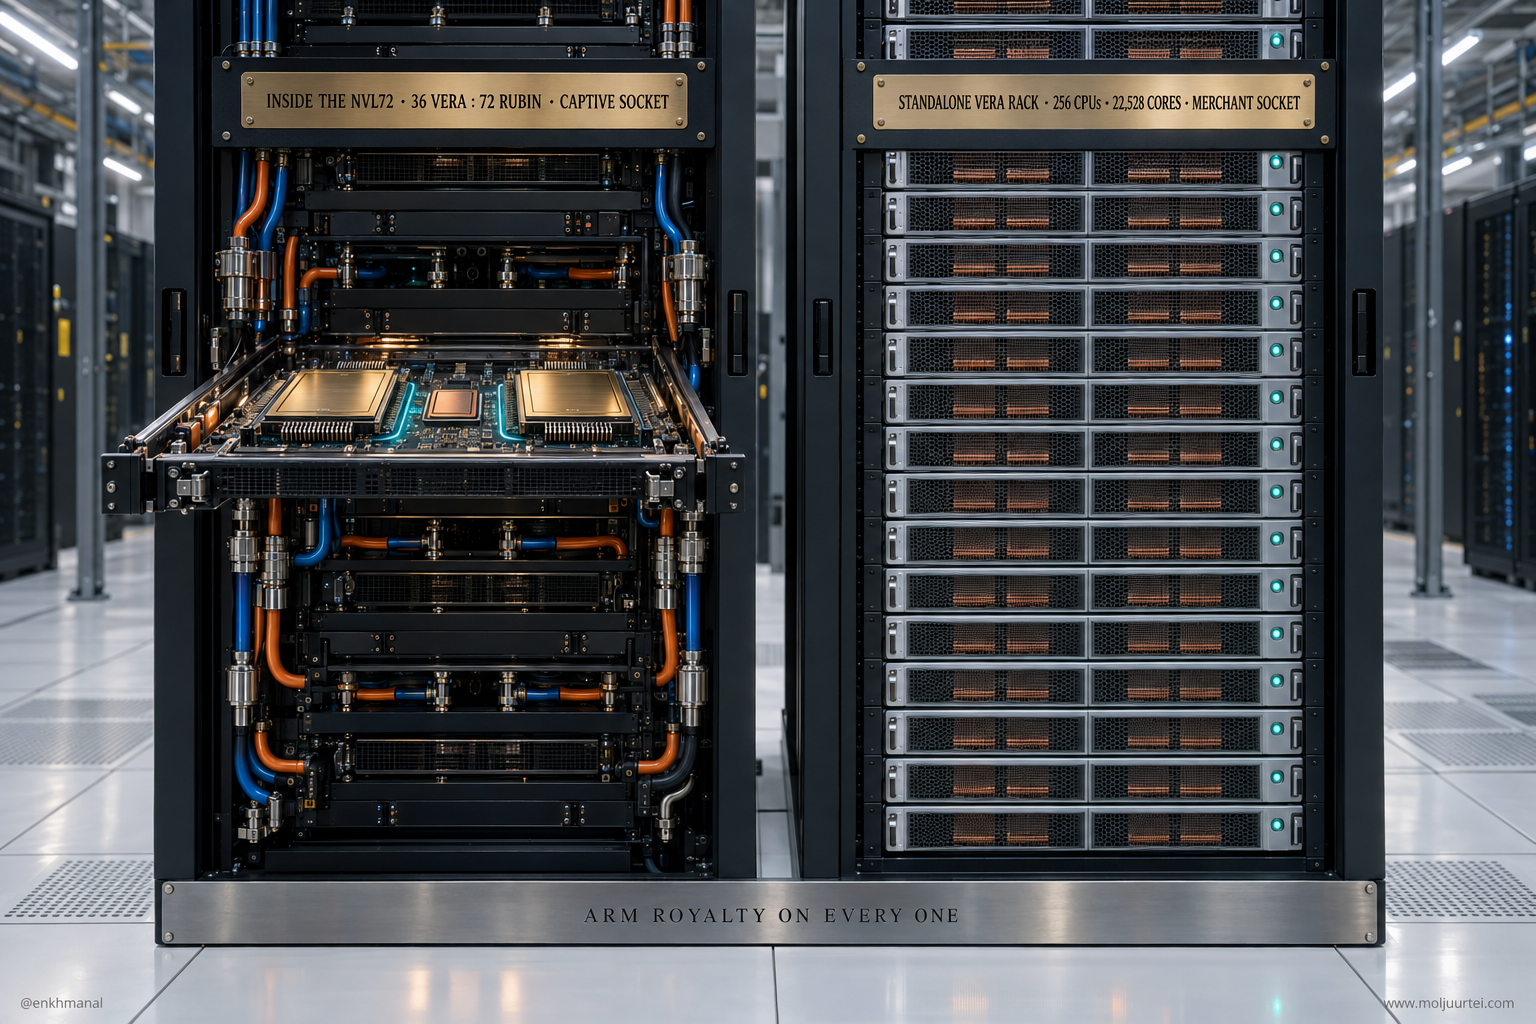
Өрсөлдөгчид нь том үүлэн үйлчилгээ үзүүлэгчдийн өөрсдийн чип болон хоёр шинэ чиглэл. AWS «агентын AI ажлыг ажиллуулах хэдэн арван сая Graviton5 цөм» захиалж байна. Google хамгийн шинэ TPU системүүдийн хост CPU-г x86-аас Axion болгож, Microsoft Cobalt 200-г өргөжүүлсэн. Эдгээр нь Intel, $AMD компанийн борлуулж чадахгүй болсон ч Arm лиценз ашигласны төлбөр авдаг процессорууд (Q1 FY27 тайлангийн хурал). Qualcomm дата төвд зориулсан Arm архитектуртай Dragonfly C1000-г зарласан ч нийлүүлэх огноо, орлого аль аль нь алга. Аль нэг нь тодорхой болох хүртэл $QCOM компанийг тооцооны хүснэгтэд оруулахгүй. Систем угсрагчид өөр нэг хувилбар: Dell, $HPE, Lenovo, Supermicro бүгд бие даасан Vera CPU систем бүтээж байна (Castellano). $DELL AI серверүүдийн нөлөөгөөр энэ жил 344% өссөн. Гэвч эдгээрийн аль нь ч CPU тавиурын орлогыг GPU тавиураас тусад нь тайлагнадаггүй тул энэ сэдвээр дамжуулан хөрөнгө оруулалтын үндэслэлийг нь тооцоолж чадахгүй. Төсөв хаашаа очих нь чухал: үүлэн үйлчилгээ үзүүлэгч өөрийн CPU-г бүтээвэл гаднын процессор нийлүүлэгчийн орлого алга болно, лиценз ашигласны төлбөр үлдэнэ. Энэ нь $ARM компанийг бүр мөсөн хасалгүй ажиглах бүтцийн үндэслэл бөгөөд $220 тэрбум зах зээлээс $AMD, $INTC хоёрын хамтдаа хүртэх хэсгийн дээд хязгаар юм.
Удирдлага ба өмнөх үр дүн
Таван гүйцэтгэх захирлын гурав нь бизнес уруудаж байх үед ажлаа авсан инженерүүд бөгөөд одоо нийлүүлэлтийг нэмэгдүүлэх чадвараар нь үнэлж байна. Lisa Su October 2014-өөс $AMD компанийг удирдсан. Тэр үед компани $2 тэрбум үнэлгээтэй, серверийн зах зээлийн хувь нь нэг оронтой тооны доод хэсэгт байв. Түүний үр дүн нь Zen, таван үеийн EPYC, серверийн CPU-ийн дараалсан таван дээд амжилттай улирал, June-д нийт орлогын 58%-ийг эзэлсэн дата төвийн сегмент. Lip-Bu Tan March 2025-д Intel-ийг хүлээн авахад компани 2024 онд үйл ажиллагаанаас $11.7 тэрбум алдсан байв. Арван найман сарын үр дүн нь guidance-аас давсан дараалсан долоон улирал, төлөвлөгөөнөөс сайн үйлдвэрлэлийн гарцтай 18A-ийн их хэмжээний үйлдвэрлэл, 40 гаруй хувьд сэргэсэн нийт ашгийн маржин. Мөн хангаж чадахгүй гэж буй эрэлтдээ зориулан хувьцаа эзэмшигчдийн хувийг бууруулсан шинэ хувьцааны санхүүжилт багтана. Rene Haas 2022-оос Arm-ийг удирдаж, өмнөх 35 жилийн удирдлагуудын хийгээгүй шийдвэрийг гаргасан: бэлэн чип зарж, өөрийн лиценз эзэмшигчидтэй өрсөлдөх. Meta гол түнш болсон нь лиценз эзэмшигчид үүнийг хүлээн авч байгаагийн нотолгоо. 2017-оос Micron-ийг удирдаж буй Sanjay Mehrotra өмнө нь зах зээлийн үнээр арилжаалагддаг бүтээгдэхүүнийг гэрээгээр борлуулах бизнес болгон өөрчилсөн. Авсан эсэхээс үл хамааран төлөх гэрээ өмнө нь байгаагүй зах зээлд харилцагчийн арван зургаан стратегийн гэрээ, $100 тэрбум RPO бий болгосон. Jitendra Mohan 2017 онд Astera-г үүсгэн байгуулж, гурван жил дараалан хоёр дахин өсгөсөн.
Өмнөх албан тушаалын нэр хүнд, одоогийн компанид гаргасан үр дүн хоёрыг ялгах хэрэгтэй. Su, Mehrotra хоёрын амжилт өнөөдөр удирдаж буй компанидаа бий болсон. Tan-ийнх арван найман сарын түүхтэй: өөрийн тогтоосон guidance-ийг давуулсан боловч үйлдвэрийн төлөвлөгөө нь гаднын харилцагчид хараахан их хэмжээгээр бүтээгдэхүүн нийлүүлээгүй байна. Haas-ийн чипийн бизнес харилцагчдад бүтээгдэхүүн хүргэсэн ч орлого болгон хараахан тайлагнаагүй. Бидний хамгийн их сонсохыг хүсдэг ч мэдээлэл нь хүртээмжгүй баг бол том үүлэн үйлчилгээ үзүүлэгчдийн удирдлага. Учир нь Graviton, Axion, Cobalt энэ зах зээлийн хэдэн хувийг гаднын нийлүүлэгчдээс худалдан авахыг шийддэг. Хүснэгтийн нэр томьёо: guidance, CPU, GPU, x86, AGI, RPO.
Эрсдэл ба ямар тохиолдолд үндэслэл няцаагдах вэ?
Байр сууриа өөрчлөхөд шинэ тайлбар бус, нэг тайлан хангалттай. $AMD November 3-ны тайландаа 2027 оны серверийн CPU өсөлтийг 70%-иас доогуур төсөөлөх, эсвэл $INTC October 21-ний тайланд нийлүүлэлт эрэлтээ гүйцэж Xeon-ийн үнэ өсөхгүй болсон байх. Аль аль нь процессорын тоо өссөн хэвээр ч багцын үнэлгээний үндэс болсон үнэ өсгөх чадвар аль хэдийн оргилдоо хүрснийг илэрхийлнэ.
Ханш ба опционы нөхцөл
Эндэх бүх график сар бүрийн опционы хугацаа дууссан September 18-ны хаалтаар тасалбарласан. Харьцуулсан зургаан компани бүгд 200 өдрийн дунджаасаа дээгүүр; зургаагийн тав нь 50 өдрийн дунджаасаа дээгүүр байна. Ганц $ALAB $305 дундажтай харьцуулахад $303 байна. Опционы дилерүүдийн эрсдэлийн бүтэц ер бусын ижил: хүснэгтэд гаммагийн дүнтэй таван компанийн цэвэр гамма эерэг тул дилерүүд ханш өсөхөд колл опционы эрсдэл төвлөрсөн түвшинд зарж, гаммагийн тэмдэг солигдох түвшин рүү буурахад худалдан авна. Бүх колл төвлөрлийн түвшин одоогийн ханшаас хоёр хувийн дотор байна. October 16-ны хугацаа дуусалт үүнийг шинэчилнэ. Micron үүнээс өмнө, бусад дурдсан компани дараа нь тайлагнана. Чухал тайлангийн огноонууд: $MU September 30, $INTC October 21, $AMD November 3, $ARM болон $ALAB November-ийн эхний долоо хоног, $NVDA November 17. Хүснэгтийн call wall, put wall, Net GEX нь опционы үзүүлэлтүүд юм.
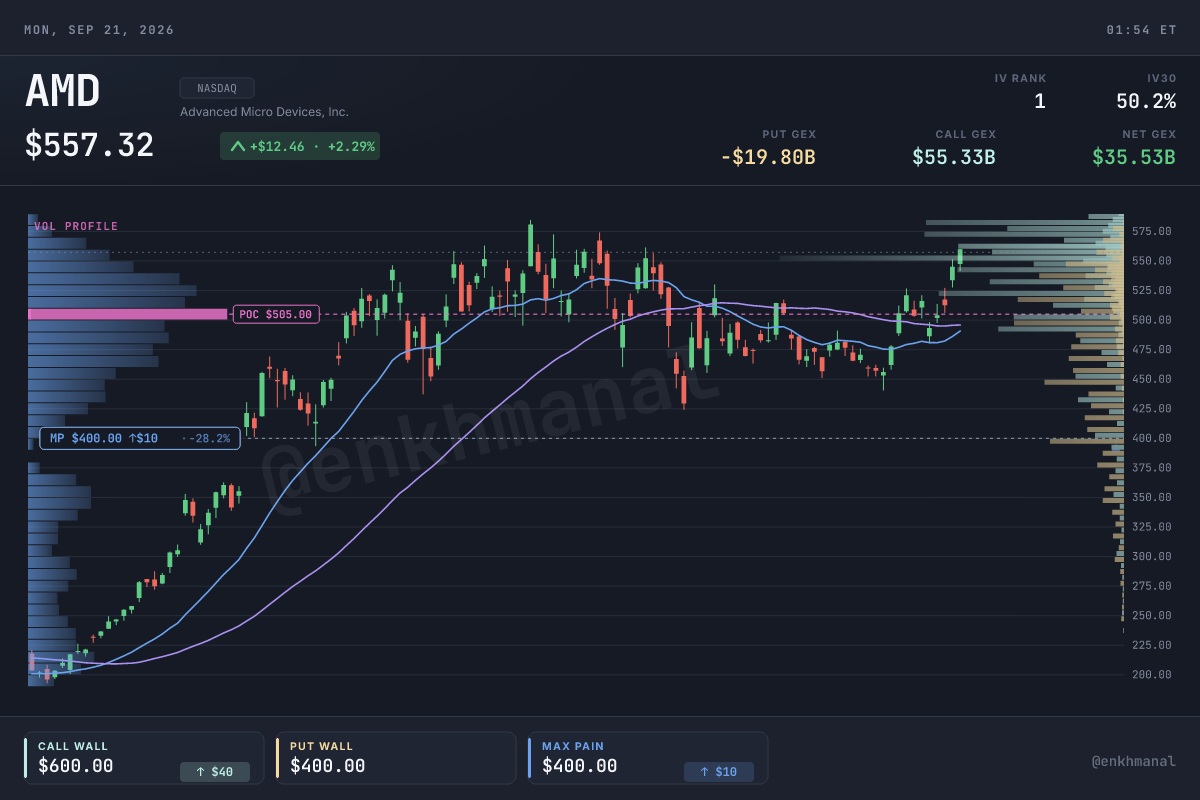
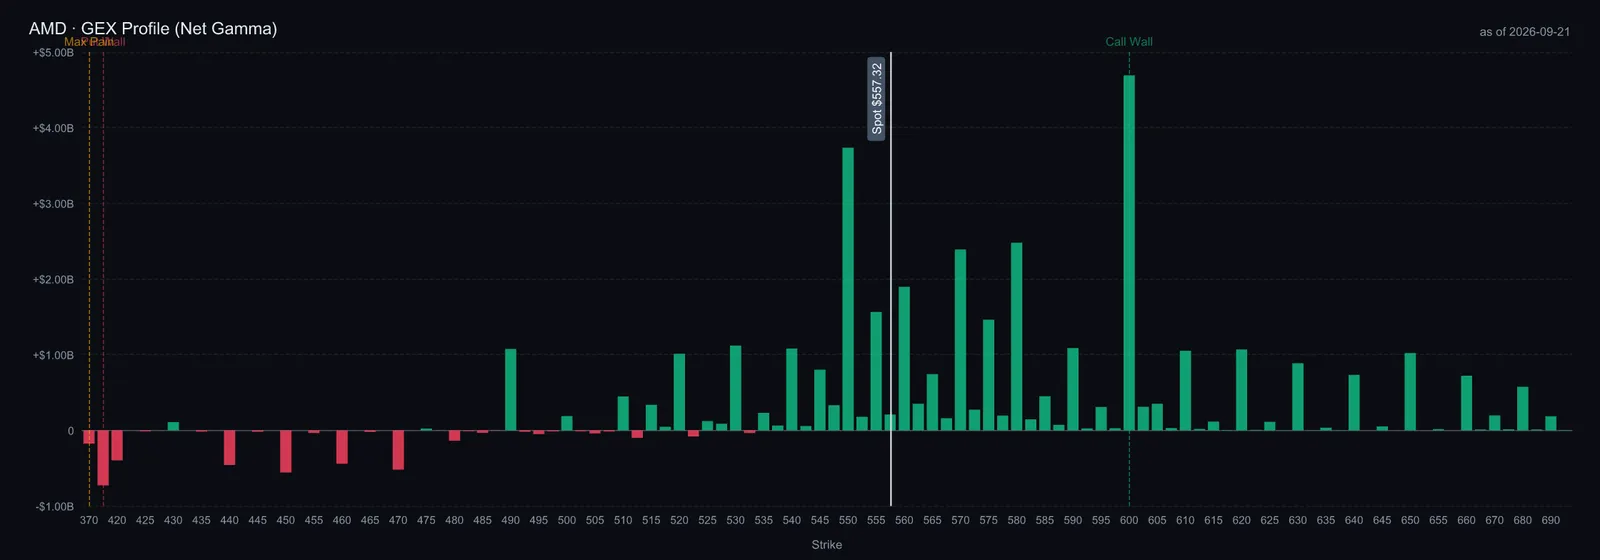
$AMD. Ханш зургаан сарын дотор $355-аас $560 хүртэл шатлан өсөж, 50 өдрийн дунджаа огт алдаагүй. September 18-ны опционы хугацаа дуусалт хаалтыг $560 call wall дээр тогтоосон. Gamma flip $548, дилерүүдийн гамма $76 тэрбум байгаа тул $548–$530 бүс рүү буувал эзэмшлээ нэмэх газар гэж үзэж байна. October 16-ны хугацаа дууссаны дараа $560-аас дээш хаагдвал колл төвлөрлийн түвшин ханштай хамт дээш шилжсэний дохио болно.
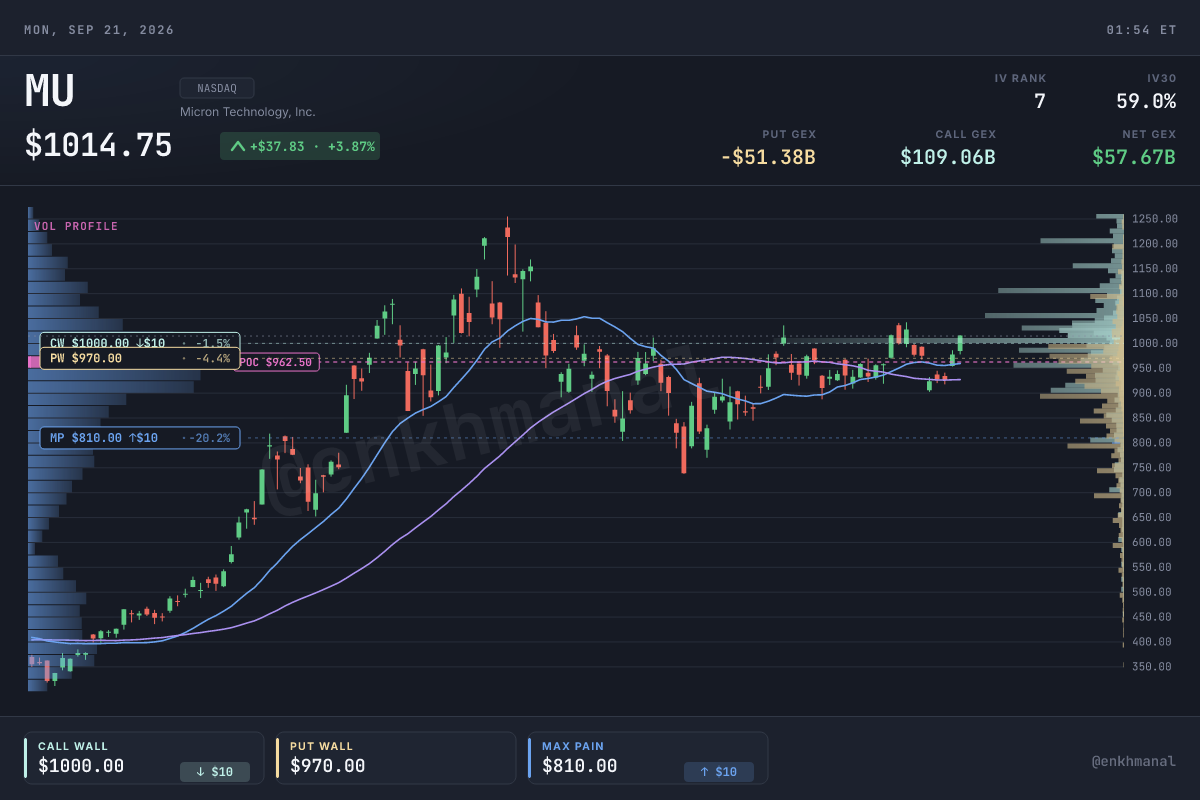
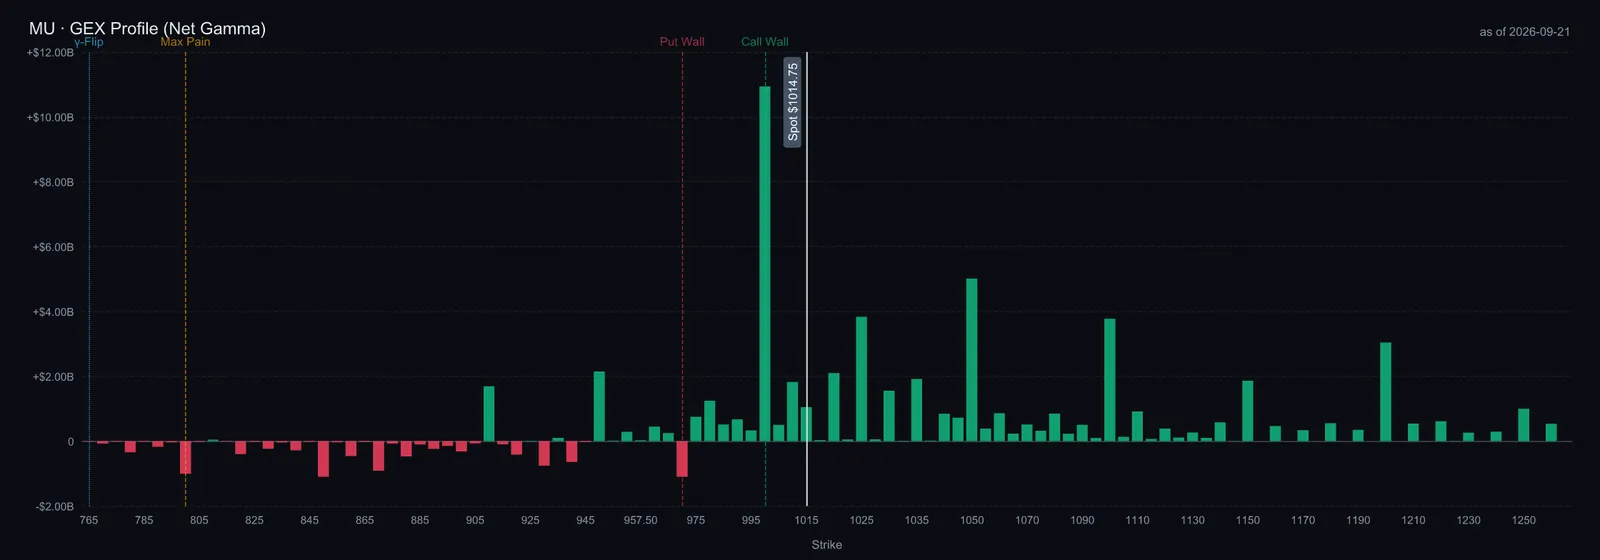
$MU. Багцын хамгийн том дилерийн гамма эрсдэлтэй энэ хувьцааны $970 пут төвлөрөл, $1,000 колл төвлөрлийн хооронд $30 зөрүүтэй. $1,015.80 хаалт хоёулангаас нь дээгүүр байна. $50 тэрбум орлого төсөөлсөн тайлан хүртэл арван хоёр хоног үлджээ. Ханш хавраас хойш 50 өдрийн дунджаасаа доогуур хаагдаагүй. September 30-ны тайланд хүлээлт давсан үр дүн аль хэдийн ханшид шингэсэн байх нь эрсдэл. Үүнийг харуулах түвшин нь $970-оос доош буцаж хаагдах явдал.
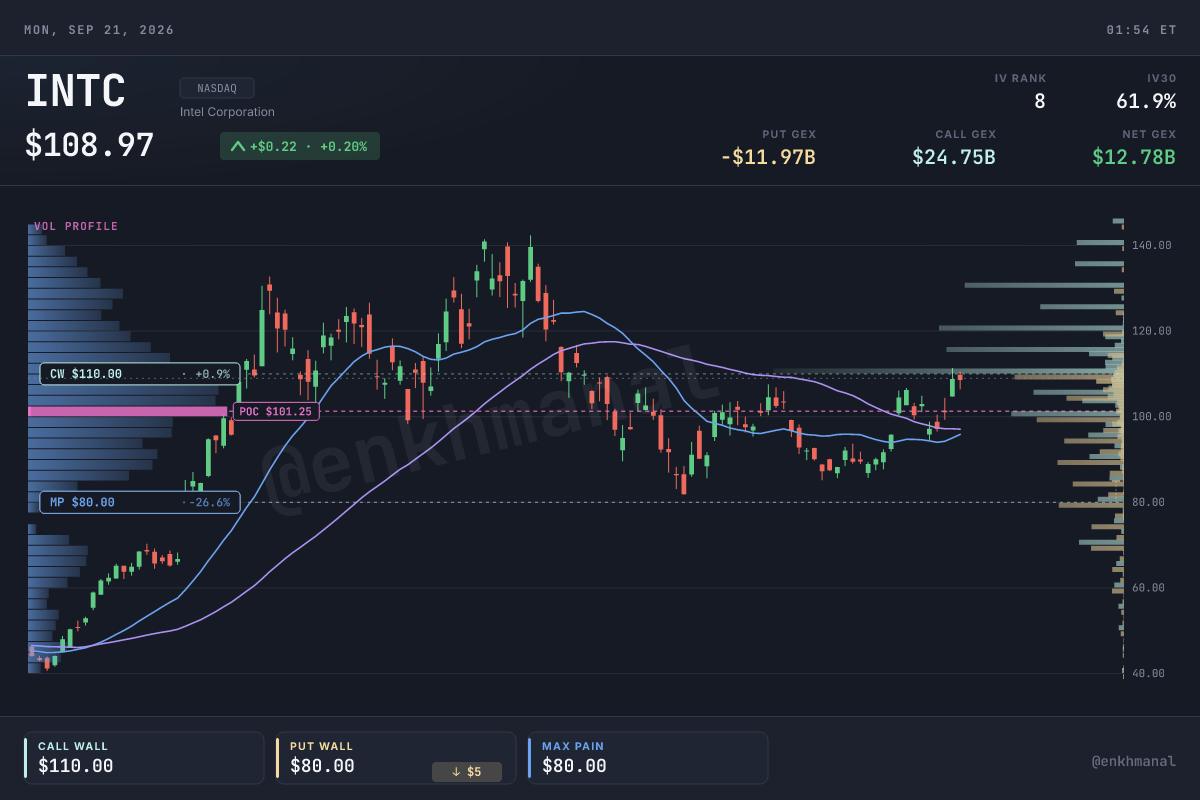
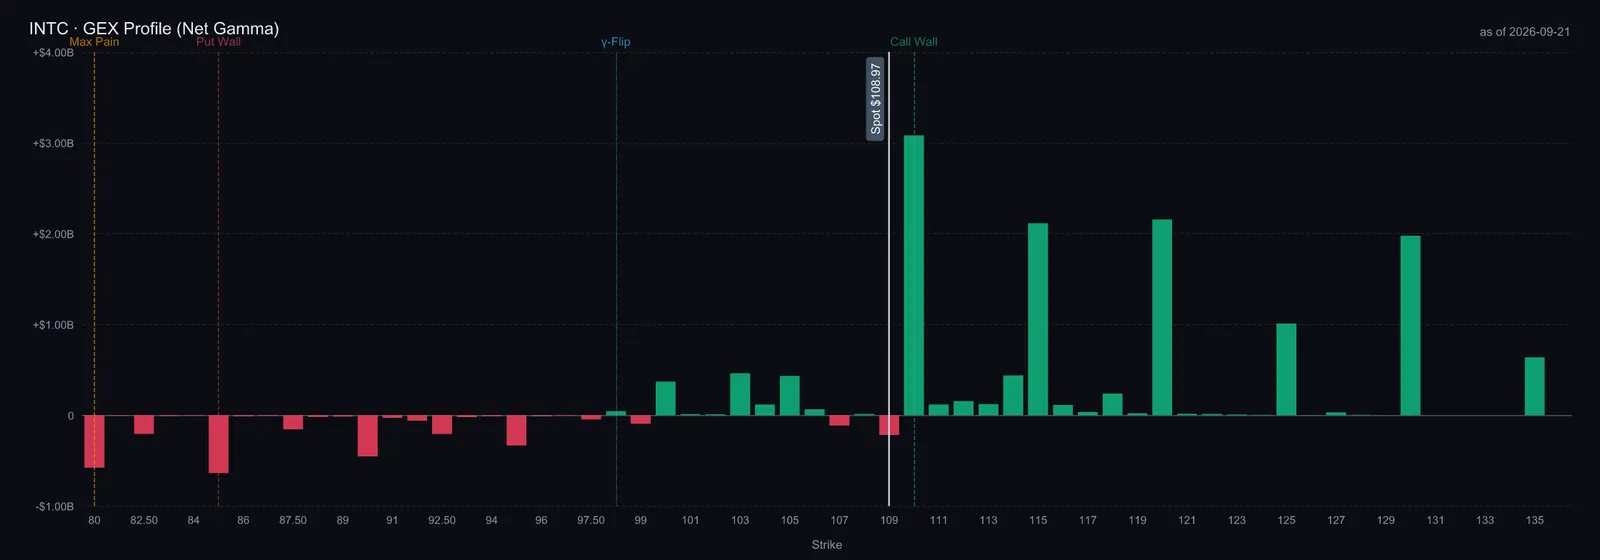
$INTC. Багцын дотроос өсөх чиглэл нь аль хэдийн эвдэрч, дараа нь сэргэсэн цорын ганц график. March-д $45, June 30-д $142, August-д $85, одоо $109. Ханш $97 дахь 50 өдрийн дунджаас эргэн дээш гарсан ч дундаж нь өсөх бус, тэгширч байна. Пут төвлөрөл August-ийн доод ханш болох $85 дээр, харин max pain $80 дээр байна. $85 пут төвлөрөл нь одоогийн ханшид ойр опционы түвшин юм. Нэг ам.долларын дээрх $110 колл төвлөрөл нь October-ийн хугацаа дуусалт хүртэл өсөлтийг хязгаарлах түвшин. $110 руу өсөж байхад бус, $97-оос дээгүүр нөхцөлд эзэмшлээ нэмнэ.
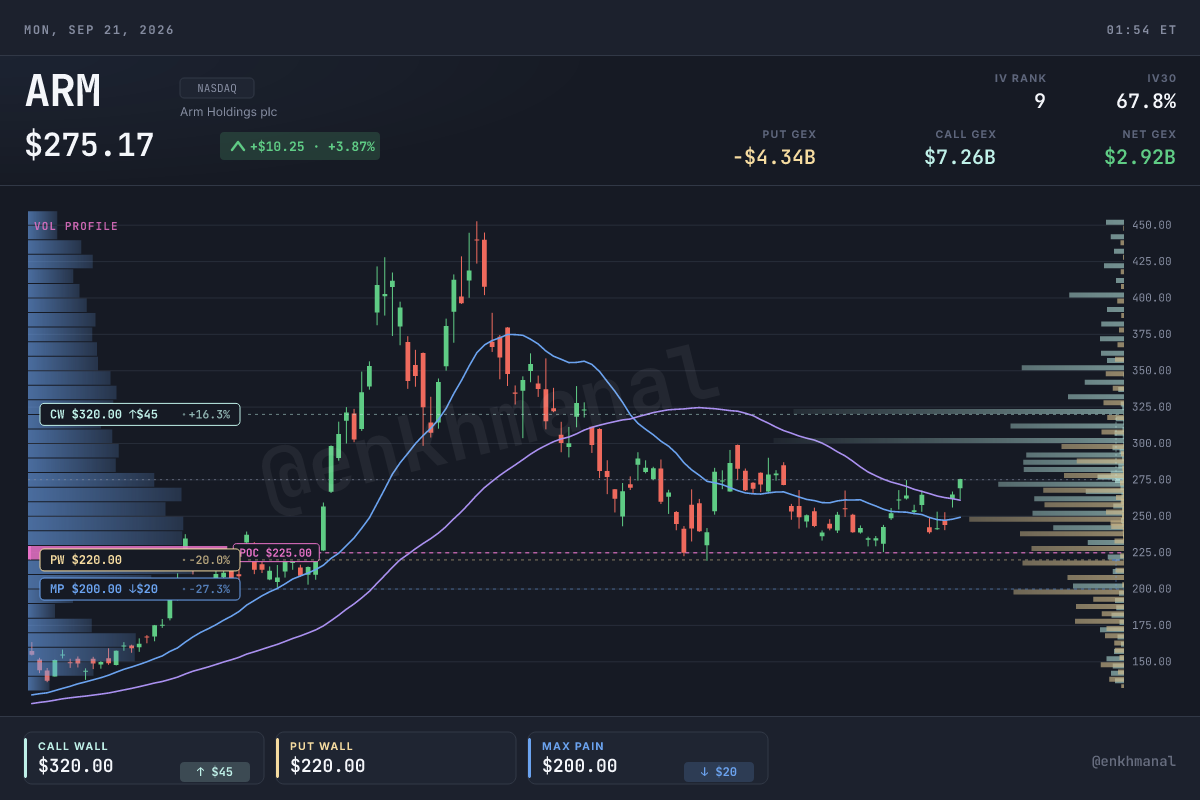
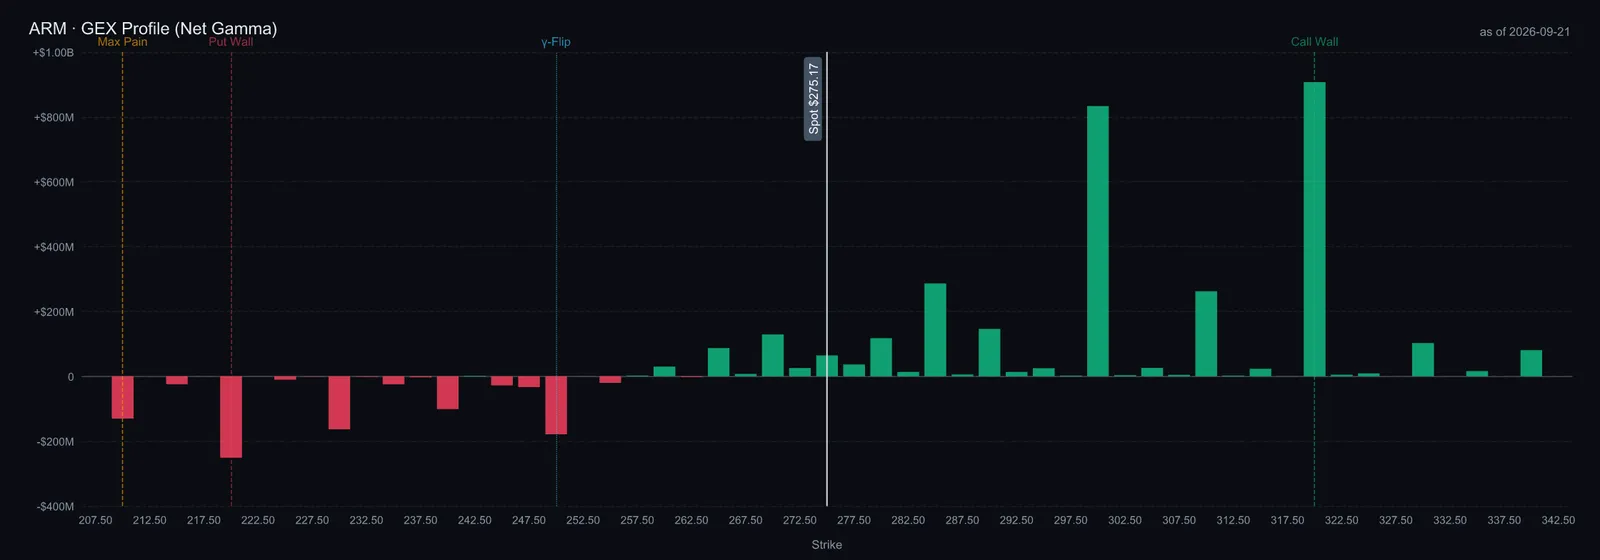
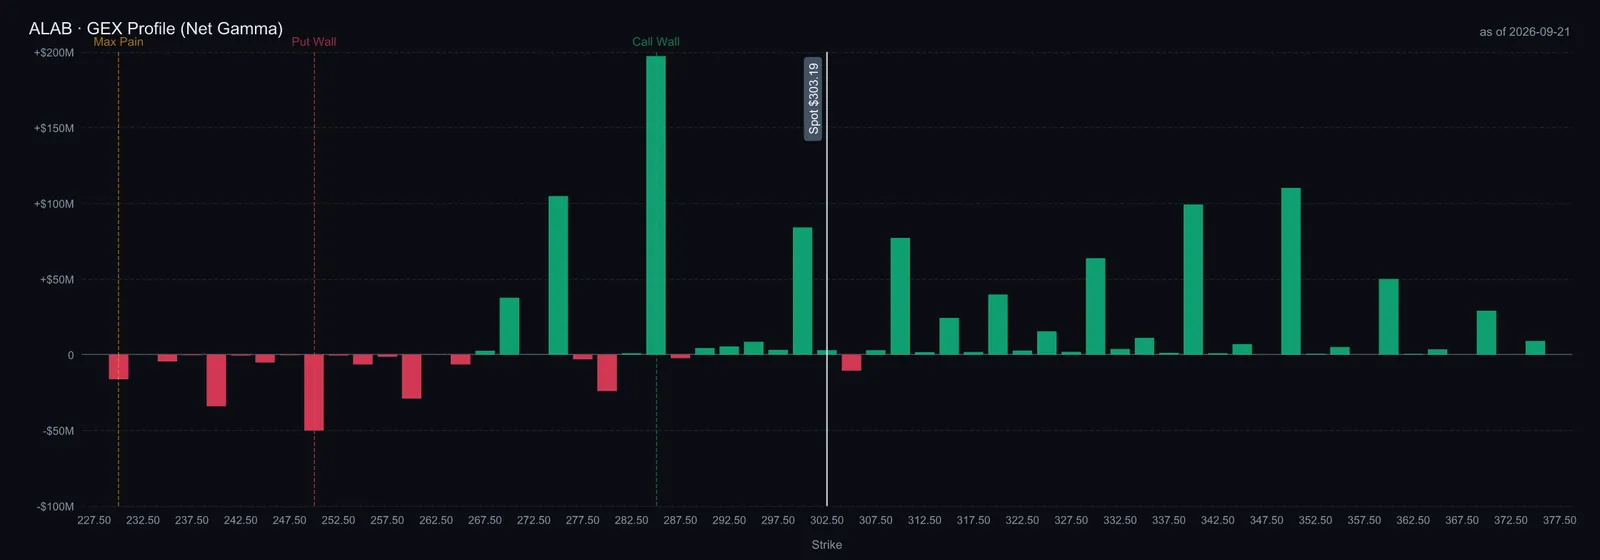
$ARM ба $ALAB. Хоёул $275, $300 колл төвлөрлийн түвшинд хаагдсан. Дилерүүд бүлгийн хамгийн бага хоёр гамма эрсдэл болох тус бүр $10 тэрбум, $3 тэрбум-ийг эзэмшиж байгаа учраас эдгээр түвшин шилжихэд ханшийг тогтворжуулах нөлөө нь сул. Arm-ийн $220 пут төвлөрөл болон max pain түвшинд AGI CPU-ийн маржины нөлөө ханшид бүрэн туссан гэж үзэж байна. Astera-ийн $250 пут төвлөрлөөс доошилбол дараагийн шалгах түвшин нь $231 дахь 200 өдрийн дундаж. Хоёул ажиглах ангилалд байгаа тул эдгээр нь одоогийн эзэмшлээ хамгаалах түвшин бус, худалдан авахаар авч үзэх түвшин юм.
Astera-ийн ханшийг өөрийнх нь өмнөх хөдөлгөөнтэй харьцуулбал Q2 тайлангийн өмнө $231-ээс $305 хүртэл өсөөд, бусад нэр өссөөр байхад 50 өдрийн дунджаас доогуур зогсонги болсон.
Үнэлгээ ба бидний дүгнэлт
Үнэлгээний үржүүлэгч нь нөхцөл байдлыг тайлбарлах хэрэгсэл. Одоогийн нөхцөл нь энэ сэдвийг хөрөнгө оруулагчид аль хэдийн худалдан авсанд оршино. Өөрсдийнх нь таван жилийн хүрээтэй харьцуулахад $INTC өнгөрсөн ашгийнхаа 90 дахин их үнэлгээтэй байгаа нь медиан нь 10 байдаг түүхэн тархалтын 85 дахь перцентиль. $AMD компанийн 144 дахин үнэлгээ нь медиан 101-тэй харьцуулахад 76 дахь, $ARM компанийн 281 нь медиан 217-той харьцуулахад 75 дахь, $ALAB компанийн 150 нь медиан 104-тэй харьцуулахад 76 дахь перцентиль. Зөвхөн $MU өнгөрсөн ашгийнхаа 23, сая төсөөлсөн ашгийнхаа 8 дахин үнэлгээтэй, 59 дэх перцентиль буюу өөрийн медианы ойролцоо, PEG 0.35 байна. Перцентиль өндөр байх тусам өөрийн түүхтэй харьцуулахад үнэлгээ өндөр гэсэн үг. x86 болон Arm компаниудын гол үндэслэл ирээдүйн guidance учраас өнгөрсөн ашиг нь тэдний боломжийг бүрэн илэрхийлэхгүй. Иймээс компани бүрийг зарласан guidance-аар нь тооцно: September 18-ны ханш, хоёр жилийн хугацаа, жилийн 15% өгөөжийн босго, компани бүрд хугацааны эцсийн хоёр өөр үржүүлэгч авч, одоогийн ханшийг зөвтгөхийн тулд төсөөлсөн нэгж хувьцааны үзүүлэлт жилд хэдэн хувиар нийлмэл өсөх ёстойг асууна. Энэ нь бодит үнэ тогтоосон загвар бус, шаардлагатай өсөлтийг харьцуулах тооцоо юм.
Хүснэгтийн CAGR нь шаардлагатай өсөлт, EPS нь ашгийн суурь юм. Компанийн guidance-тай нь зэрэгцүүлж уншихад хүснэгт сонголтуудыг ялгана. $MU одоогийн үржүүлэгчээрээ багцын хамгийн хямд боловч зарласан улирлын ашгийг жилийн дүнд шилжүүлээд хэвээр хадгална гэж үзэхэд эцсийн хоёр үржүүлэгчийн аль алинд жилийн 15% өгөөжийн босгыг давахгүй. Нэгж хувьцааны $124 ашиг дээр 8× үржүүлэгч хэрэглэвэл $992 болох нь $1,015.80 орох үнээс доогуур. Энэ тохиолдолд босгыг хангахын тулд нэгж хувьцааны ашиг хоёр жил дараалан жилд нийлмэл 16.4% өсөх шаардлагатай. Харин 12× үржүүлэгчтэй бол ашиг жилд ойролцоогоор 5.0% буурсан ч босгыг хангана. Иймээс худалдан авах үндэслэл нь санах ойн циклийн эрсдэлээс гадна ашиг хадгалагдах эсэх, эцсийн үржүүлэгчээс хамаарна. $AMD компанийн хувьд зах зээл 2028 онд ч орлогын 12 дахин үнэлгээ төлнө гэвэл нэгж хувьцааны орлого хоёр жил дараалан нийлмэл дүнгээр 40% өсөх шаардлагатай. Өөрийнх нь guidance серверийг 70%, дата төвийн сегментийг 2027 онд хоёр дахин өснө гэж байгаа тул өсөлт байгаа, харин үржүүлэгч хадгалагдах эсэх нь гол таамаг. Орлогын 8 дахин үнэлгээнд одоогийн ханш 72% өсөлт шаардана, үүнийг guidance хангахгүй. $INTC орлогын 6 дахин үнэлгээнд 34% өсөлт шаардана. Гэтэл нийт компанийн орлогын guidance 20 гаруй хувийн дунд хэсэгт, дата төвийн тал нь 59% өсөж байна. Иймээс одоогийн ханш хэрэглэгчийн бизнес агшихаа болих эсвэл үржүүлэгч өөрийн түүхэн түвшнээс өндөр хэвээр үлдэхийг шаарддаг. Тиймээс хамгийн бага хэмжээгээр авна. $ARM орлогын 40 дахин үнэлгээнд 32% өсөлт шаардах боловч компани 22% өсөж байна. $ALAB орлогын 25 дахин үнэлгээнд 16% өсөлт шаардана, компани 100% өсөж байгаа нь хамгийн хурдан өсөлттэй компанид хүснэгтийн хамгийн амархан босго ногдож буй хэрэг. Хувьцааны тоо нь компани бүрийн төсөөлсөн, хөрвөх хэрэгслүүдийг тооцсон дүн; Intel-ийнх August-ийн шинэ хувьцааны борлуулалтын дараах тоо. Эдгээр тооцоо хувьцаанд суурилсан цалин болон цэвэр мөнгөн нөөцөөр тохируулга хийгээгүй. Энэ нь $9 тэрбум цэвэр өртэй $INTC компаниас бусдын дүр зургийг таатай харагдуулж байна. Хүснэгтийн нэр томьёо: guidance.
Процессорын тооны өсөлтөд компанийн guidance дэмжиж буй дарааллаар хөрөнгө оруулна. Нэгдүгээрт, хамгийн хурдан өсөх хэсэгт зориулсан, нийт зах зээлд борлуулах бүтээгдэхүүнтэй $AMD. Хамгийн том эзэмшил болгож, $548 гаммагийн тэмдэг солигдох түвшин рүү буурахад нэмнэ. Хоёрдугаарт, процессор бүрд хэрэгтэй санах ойг нийлүүлэх $MU. Төсөөлсөн улирлын ашгийг жилийн дүнд шилжүүлсэн үзүүлэлтийн найм дахин үнэлгээгээр арилжаалагдаж байгаа тул September 30-ны тайлангаас өмнө авна. Гуравдугаарт, хамгийн бага хэмжээгээр үйлдвэрлэлийн хязгаарлагдмал хүчин чадлыг эзэмших $INTC. Зөвхөн $97 дахь 50 өдрийн дунджаас дээгүүр нэмнэ. October 21-ний тайлан нийлүүлэлт эрэлтээ гүйцсэнийг хэлбэл эзэмшлээ бууруулна. $ARM, $ALAB хоёрыг ажиглах жагсаалтад үлдээнэ: Arm-ийн AGI CPU орлогод нь тусаж, ашгийн маржиныг нь зах зээл хүлээн зөвшөөрөх хүртэл; Astera-ийн CPU-тэй холбоотой орлого тоонд нь харагдах эсвэл ханш нь 50 өдрийн дунджаа эргүүлэн давах хүртэл. Таван компанийн дөрөв тайлагнасны дараах November 6-д багцыг бүхэлд нь нэг хэмжигдэхүйц шалгуураар дахин үнэлнэ: $AMD компанийн 2027 оны серверийн өсөлтийн guidance 70% буюу түүнээс дээш хэвээр, $INTC нийлүүлэлтийн хязгаарлалттай, Xeon-ийн үнэ тогтвортой өндөр хэвээр байна уу? Тооцоогоор хүлээгдэж буй өгөөжийн гол эх үүсвэр нь $MU компанийн ашиг, $AMD компанийн өсөлт. Бусдын үржүүлэгч энэ сэдвийг аль хэдийн урьдчилан үнэлжээ. Энэ нь хөрөнгө оруулалтаас татгалзах бус, эхлүүлэх боломж гэж үзэж байна.