
$CIEN гүнзгий судалгаа — AI нэг дата төвд багтахаа больж, Ciena төвүүдийн хоорондох сүлжээг нийлүүлж байна
Нэг дата төвд багтахаа больсон сургалтын ажлыг хэд хэдэн барилгад хувааж нэг машин шиг ажиллуулах хэрэгтэй болдог бөгөөд 100 километрийн зайтай хоёр барилгыг нэг машин болгон холбож чадах цорын ганц зүйл бол лазерын гэрэл дамжуулдаг шилэн утас юм. $CIEN тэр утсыг ашиглаж болох сүлжээ болгодог тоног төхөөрөмжийг хийдэг: өгөгдлийг гэрэлд бичдэг модем, гэрлийг холын зайд унтраахгүй байлгадаг шугамын систем. Ciena одоо оптик нийлүүлэлтийн сүлжээний үйлдвэрлэж чадахаас хурдан захиалга авч байна: захиалгын нөөц (backlog) нэг санхүүгийн жилд ойролцоогоор $5 тэрбумаас $10 тэрбумаас дээш хүрэх төлөвтэй, удирдлага 2029 санхүүгийн жил гэхэд ~$14 тэрбумын орлого, 32–35%-ийн тохируулсан үйл ажиллагааны маржинд хүрэх төлөвлөгөө танилцуулсан, харин хувьцаа $351.82 буюу 6-р сарын оргилоосоо 45% доор байна.
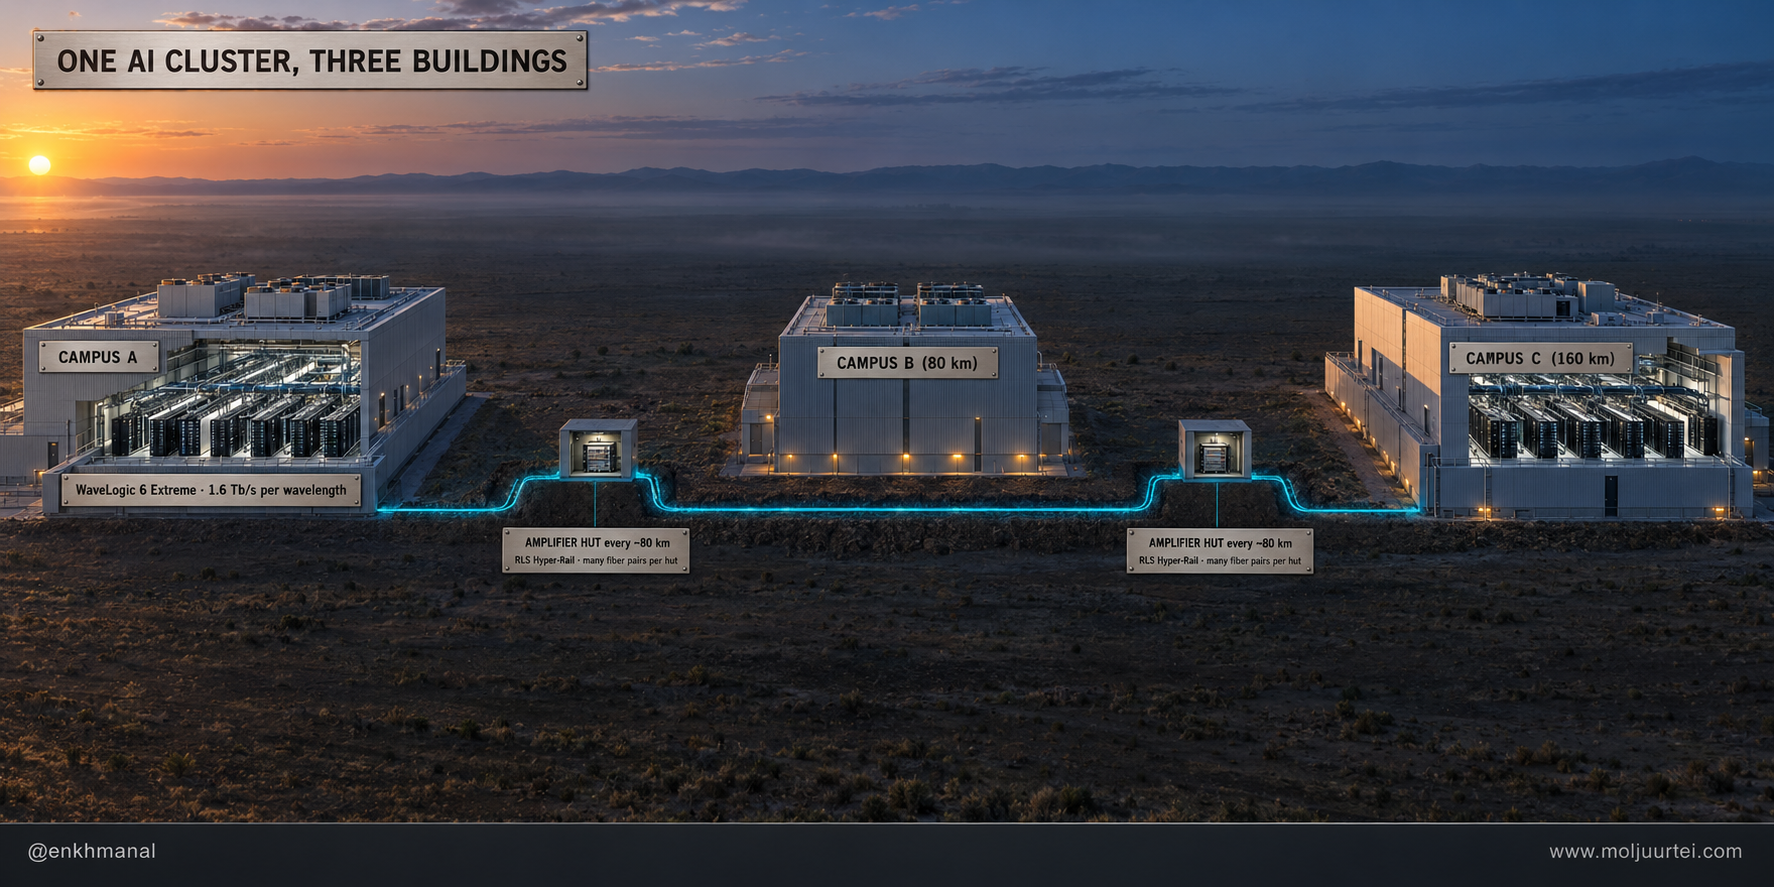
Эхлээд хэрэглэгчийн шийдэх гэж буй асуудлаас эхэлье. Орчин үеийн AI загварыг хэдэн арван мянган GPU секундэд олон удаа завсрын үр дүнгээ бие биедээ дамжуулж сургадаг. Нэг барилгын дотор энэ урсгал зэс болон богино оптик кабелиар явдаг. Гэвч нэг талбай том загварын хэрэгцээ дуусахаас өмнө цахилгаангүй болдог: хамгийн том кампусуудыг одоо гигаваттаар хэмждэг бөгөөд эрчим хүчний сүлжээ нэг газарт дахин нэг гигаватт сургалтын хуваарьт амжуулж өгөхгүй. Тиймээс кластер хоёр, гурав дахь барилга руу, заримдаа хэдэн арав, хэдэн зуун километрийн зайд тархаж, тэдгээрийн хоорондох холбоос компьютерын нэг хэсэг болдог. Тэр холбоос удаан эсвэл нарийн бол олон мянган GPU түүнийг хүлээж сул зогсоно.
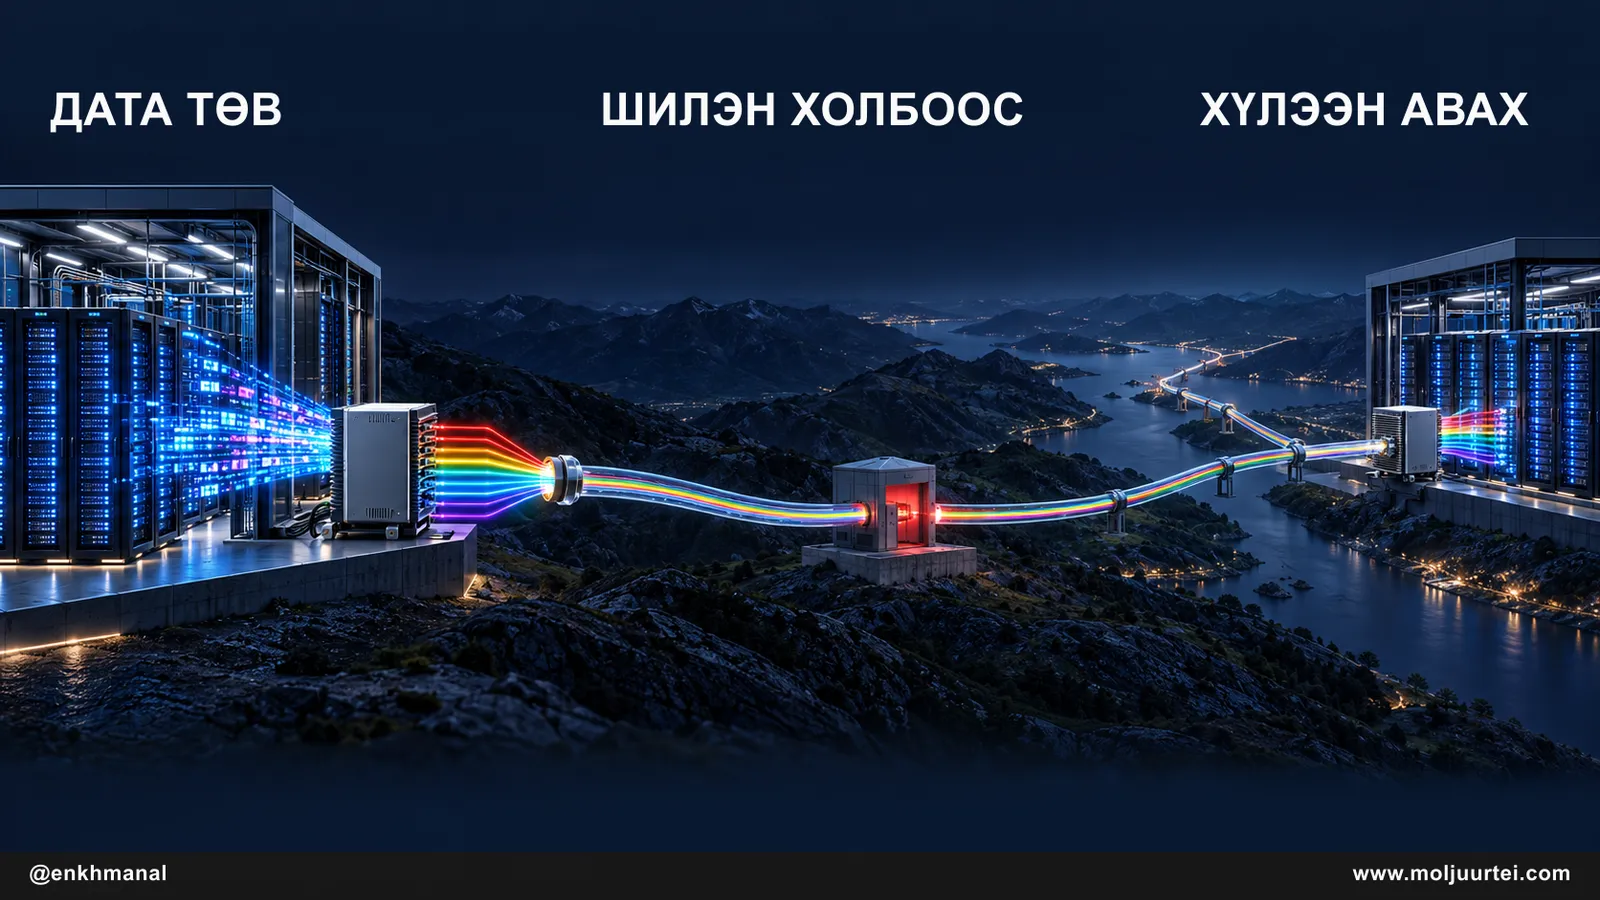
Үндсээс нь эхэлье. Бит гэдэг нь асаалттай эсвэл унтраалттай нэг ширхэг мэдээлэл, сүлжээ гэдэг нь битийг нэг газраас нөгөөд зөөдөг аливаа систем. Оптик шилэн утас (optical fiber) гэдэг нь лазерын гэрэл дамжуулдаг үсний ширхэг шиг нарийн, маш цэвэр шил бөгөөд километр тутамд ердөө 0.2 орчим децибел хүч алддаг тул гэрэл тусламж хэрэгтэй болохоосоо өмнө хэдэн арван километр явж чадна. Долгионы урт (wavelength) гэдэг нь лазерын гэрлийн нэг өнгө бөгөөд нэг утас олон арван өнгийг бие биедээ саад болохгүйгээр зэрэгцүүлж дамжуулж чадна. Когерент модем (coherent modem) гэдэг нь гэрлийг зүгээр асааж унтраах биш, түүний фаз ба гэрэлтэлтийг өөрчилж өгөгдлийг долгионы уртад бичдэг чип бөгөөд өнөөдөр нэг өнгө секундэд 1.6 их наяд бит дамжуулах боломж олгодог. Шугамын систем (line system) гэдэг нь утасны дагуу ойролцоогоор 80 километр тутамд байрлах өсгөгч ба шилжүүлэгчийн гинжин хэлхээ бөгөөд сулрах гэрлийг сэргээж, өнгө бүрийг зөв хүрэх газарт нь чиглүүлдэг. Доорх бүх зүйл AI дата төвүүдийн хоорондох шилний хоёр төгсгөл болон дагуу байрлах модем ба шугамын системийг хэн бүтээдэг тухай юм.
"Хоёр газрын хооронд илүү их өгөгдөл зөөх" асуудлын уламжлалт хариулт нь байгаа утсан дээр илүү олон өнгө асаах, дараа нь шинэ утас тавих байсан. Энэ ажилладаг, гэвч AI-н улмаас хязгаарлагч болсон хоёр сул талтай. Замын дагуух өсгөгчийн байрууд нь хэдхэн хос утсанд зориулсан, эрчим хүч хязгаарлагдмал жижиг байшингууд бөгөөд когерент модем хайрцгийн тоо болон тэдгээрийн цахилгааны зардал урсгалтай хамт өсөхөөс сэргийлэхийн тулд хурдаа байнга хоёр дахин нэмэгдүүлэх ёстой. Ciena-гийн хувь нэмэр яг энэ хоёр хязгаарт оршдог: тэр когерент модемыг зохион бүтээдэг (WaveLogic, одоо зургаа дахь үе) бөгөөд шугамын системийг зардаг (RLS, удирдлагын тооцоогоор задгай зах зээлийн ~70%), шинэ Hyper-Rail хувилбарыг хэт том клауд компаниудтай хамтран нэг өсгөгчийн байраар олон хос утас дамжуулахаар зохион бүтээсэн. Барилгуудаа холбох ёстой хэрэглэгч хоёуланг нь худалдаж авдаг бөгөөд барилгууд аль хэдийн баригдсан тул эдийн засгийн циклөөр бус дата төвийн хуваариар худалдаж авдаг.
AI барилгаасаа томорч, сүлжээ гацаа болов
Хорин жилийн турш оптик дамжуулалт интернэтийн урсгалтай хамт, ойролцоогоор эдийн засаг дээр нь стриминг нэмсэн хурдаар өссөн. Холбооны операторууд циклөөр худалдаж авдаг байсан бөгөөд Ciena-гийн өөрийн түүх үүнийг харуулна: FY19-д $3.57 тэрбум, FY22-т $3.63 тэрбум, гурван жил бараг өсөөгүй. Өөрчлөгдсөн зүйл бол худалдан авагч. Шууд клауд үйлчилгээ үзүүлэгчид FY25-ийн Q3-т Ciena-гийн орлогын 40%, FY26-ийн Q3-т 53% болж, нэг жилд 82% өссөн бөгөөд тэд Netflix-ийн захиалагчдад үйлчлэхийн тулд худалдаж авахгүй байна. Тэд AI тооцооллын нэгж серверээс тавиур, тавиураас бүхэл дата төв, улмаар нэг юм шиг ажилладаг хэд хэдэн дата төв болж томорсон учраас худалдаж авч байна. Ciena-гийн хөрөнгө оруулагчдын илтгэл үүнийг тал бүрт гурван алхмаар зурдаг: тооцооллын талд процессор тавиур болж, тавиур дата төв болдог; багтаамжийн талд долгионы урт утас болж, утас мянга орчим утастай хоолой болдог.
Хоёр дахь өөрчлөлт бол эрэлт нийлүүлэлтээс давсан явдал бөгөөд удирдлага үүнд огноо тавьсан. Захиалга FY24-өөс FY25-д хоёр дахин өсөж, FY26-д дахин дор хаяж 50% өсөх төлөвтэй; захиалгын нөөц FY25-ийн төгсгөлд ~$5 тэрбум байснаа Q2-т $7.7 тэрбум, Q3-т $8.5 тэрбум болж, удирдлага 10-р сарын эцэс гэхэд $10 тэрбумаас давна гэж хүлээж байна. Үйлдвэрүүдийн илгээж чадах хэмжээ буюу орлого тухайн улиралд 37% өссөн. Санхүүгийн захирал Марк Графф эрэлт нийлүүлэлт тэнцвэрт эргэж орох тухай ярихдаа: "бид үүнийг 2028 оноос өмнө огт харахгүй байна".
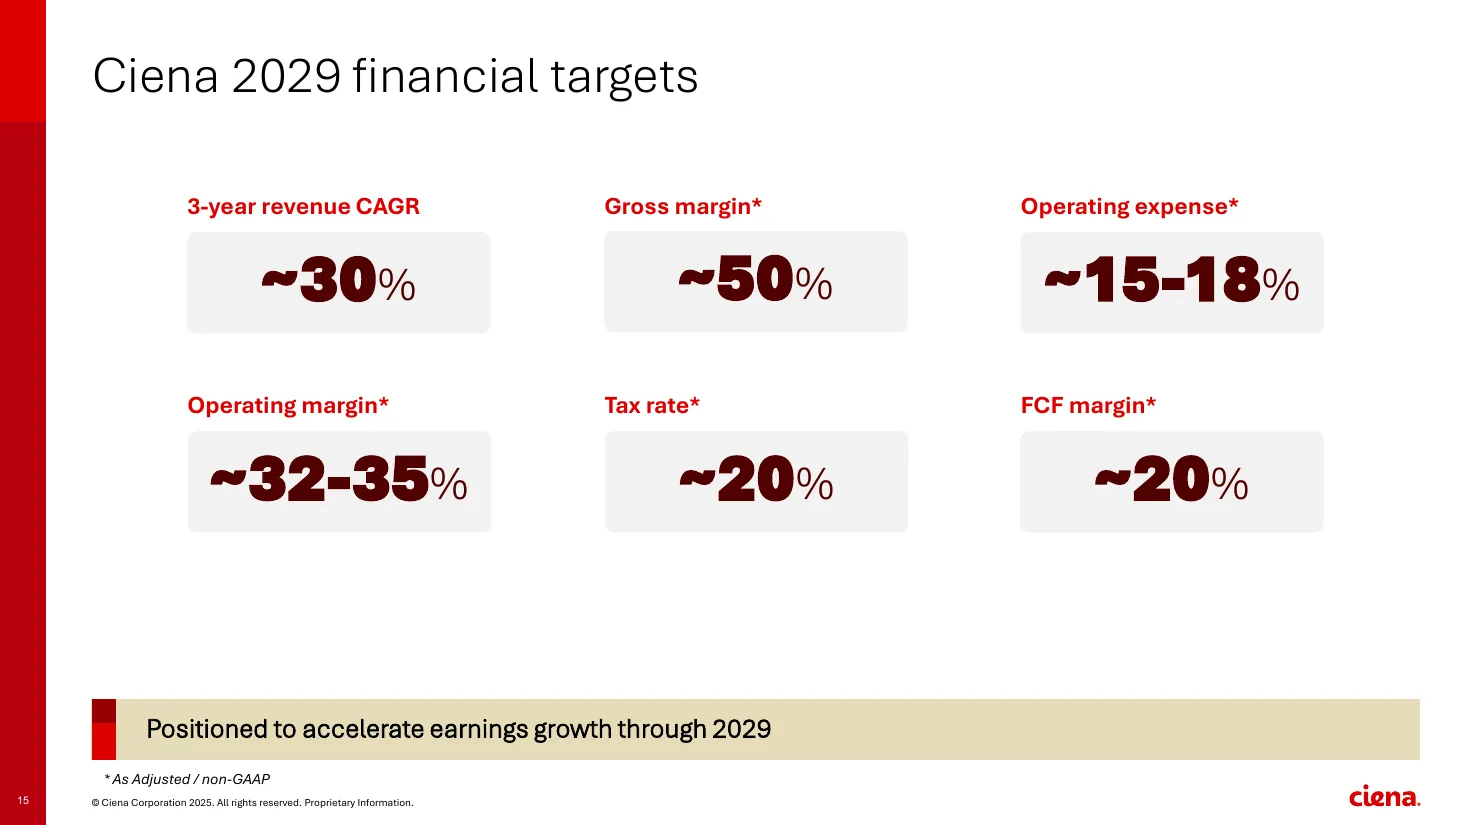
Гурав дахь өөрчлөлт сүүлийн нэг сард болсон. 9-р сарын 3-нд Ciena дээд амжилттай улирлын тайлан гаргаж, FY27-д дор хаяж 30% өсөлтийн анхны төсөөллийг өгөхөд хувьцаа 10.4% унаж $317.46 болсон. Арван гурван хоногийн дараа Оттавад болсон хөрөнгө оруулагчдын форумд удирдлага хэн ч загварчлаагүй гурван жилийн зорилт нийтэлсэн: орлого жилд ~30% өсөж 2029 санхүүгийн жилд ~$14 тэрбумд хүрэх, ~50% тохируулсан нийт маржин, 32–35% тохируулсан үйл ажиллагааны маржин. Хувьцаа $351.82 болж сэргэсэн ч 6-р сарын $637.51 оргилоос 45% доор байна. 6-р сард зах зээл энэ түүхийн төлөө тухайн жилийн ашгийн ~75 дахинтай тэнцэх үнэ төлж байсан. Өнөөдөр FY26-ийн төсөөллөө дахин нэмж, гурван жилийн төлөвлөгөө нийтэлсэн компанид бидний тооцоолсон дараа жилийн ашгийн ~29 дахиныг төлж байна. Бидний бичиж буй зүйл бол энэ зөрүү.
AI дата төвүүдийн хоорондох замыг эзэмшдэг компани
Ciena нь хоорондын холболт (scale-across) бүрт шаардлагатай хоёр техник хэрэгсэл болох когерент модем ба түүнийг дамжуулдаг шугамын системийг эзэмшдэг бөгөөд одоо орлогынх нь 53%-ийг бүрдүүлж буй хэт том клауд компаниудад хоёуланг нь нийлүүлэгчдийн тэргүүнд явдаг (Dell'Oro-гийн тооцоогоор дата төв хоорондын холболтод нэгдүгээрт); захиалгын нөөц $10 тэрбумаас давж, 2029 он хүртэл жилд 30% өсөхөд хангалттай нийлүүлэлт баталгаажсан тул ирэх гурван жилийг хэн худалдаж авах эсэх биш, хэр хурдан үйлдвэрлэж чадах нь тодорхойлно.
циклт харилцаа холбооны нийлүүлэгч багтаамжаар хязгаарлагдсан AI нийлүүлэгч болов
Ciena бэлэн сүлжээ зардаг. Хэрэглэгч шугамын систем ба модем (Сүлжээний платформ, Q3-ийн орлогын 81.1%), тэдгээрийг ажиллуулах программ хангамж, суурилуулалт ба засвар үйлчилгээ (Глобал үйлчилгээ) худалдаж авдаг. Мөнгө техник хэрэгсэл дээр олдож, өсөлтийн бараг бүх нь нэг газраас ирж байна: FY26-ийн Q3-т Оптик сүлжээ $1,191.3 сая буюу орлогын 71.3% (жилийн өмнө 66.9%) болж, нийт орлогын $451.7 саяын өсөлтийн $375.8 саяыг буюу бүх өсөлтийн 83.2%-ийг бүрдүүлсэн. Рүүтинг ба свичинг орлогын 9.8% (+$38.5 сая), Глобал үйлчилгээ 11.6% (+$33.4 сая), Платформын программ 5.9% (+$8.6 сая), Blue Planet автоматжуулалтын программ 1.4% ба агшиж байна (−$4.6 сая). Энэ бол олон сегменттэй орлогын тайлан өмссөн нэг хөдөлгүүртэй компани бөгөөд тэр хөдөлгүүр нь оптик.
Хэрэглэгчээр холимог бүр хурдан өөрчлөгдсөн: клауд үйлчилгээ үзүүлэгчид дөрвөн улиралд орлогын 40%-иас 53% болж, холбооны операторууд 37% болсон. Бүс нутгаар Америк тив 79% байв.
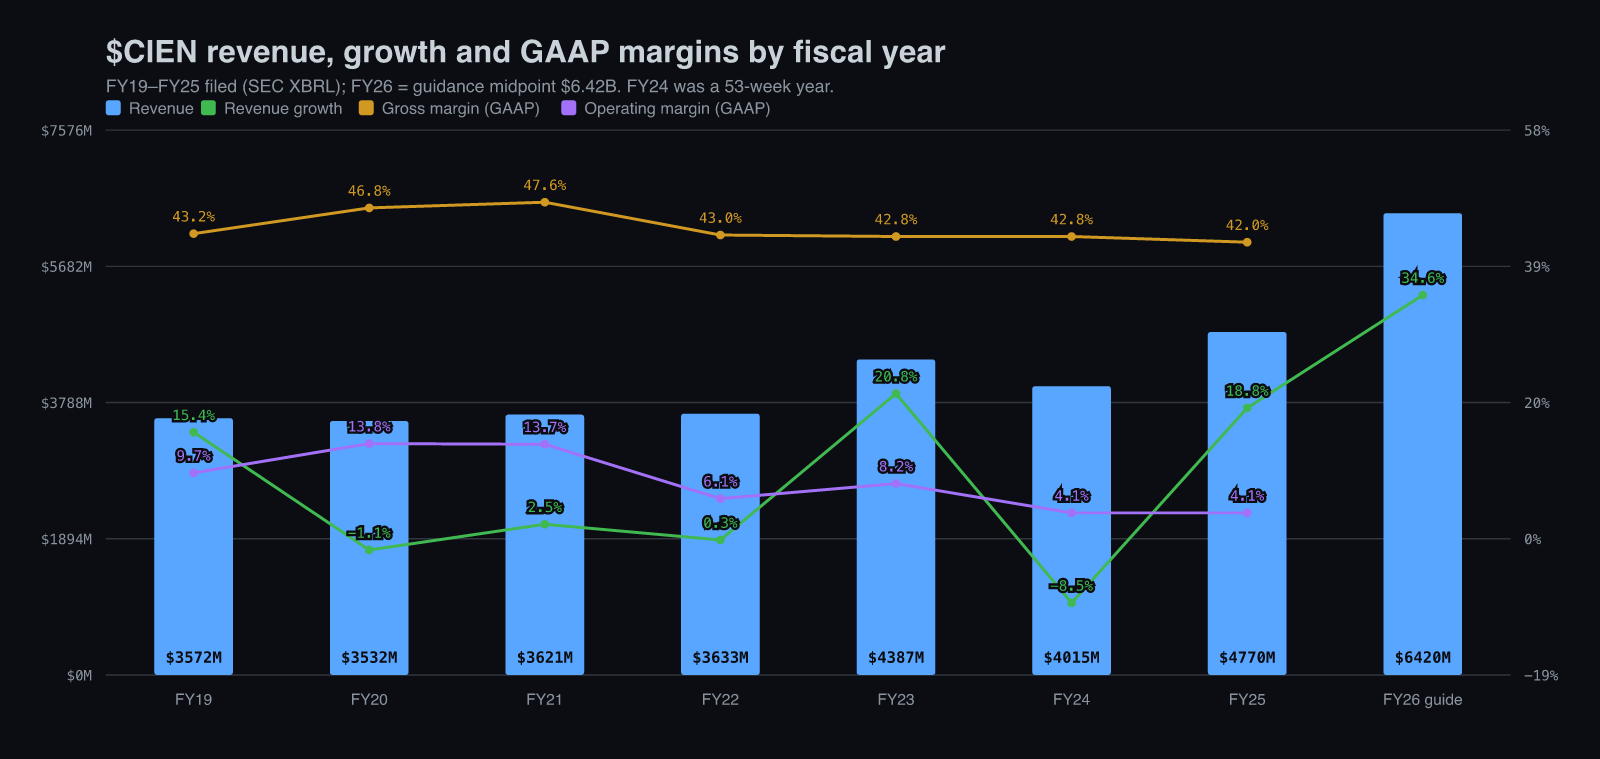
Урт хугацааны түүх нь зах зээл яагаад олон жил үүнийг харилцаа холбооны циклт компани гэж үнэлж ирснийг тайлбарладаг. Орлого FY19-д $3.57 тэрбум, FY20-д $3.53 тэрбум, FY21-д $3.62 тэрбум, FY22-т $3.63 тэрбум, FY23-т $4.39 тэрбум, FY24-т $4.01 тэрбум, FY25-д $4.77 тэрбум байж, өсөлт 15.4%, −1.1%, 2.5%, 0.3%, 20.8%, −8.5%, 18.8% байв. Мөн хугацаанд GAAP нийт маржин 43.2%, 46.8%, 47.6%, 43.0%, 42.8%, 42.8%, 42.0%, GAAP үйл ажиллагааны маржин 9.7%, 13.8%, 13.7%, 6.1%, 8.2%, 4.1%, 4.1% байв. FY26-д $6.42 тэрбум буюу +35% гэж чиглүүлсэн. (FY24 нь 53 долоо хоногтой жил байсан тул FY24-ийг илүү, FY25-ийн өсөлтийг ~2 пунктээр бага харуулдаг.)
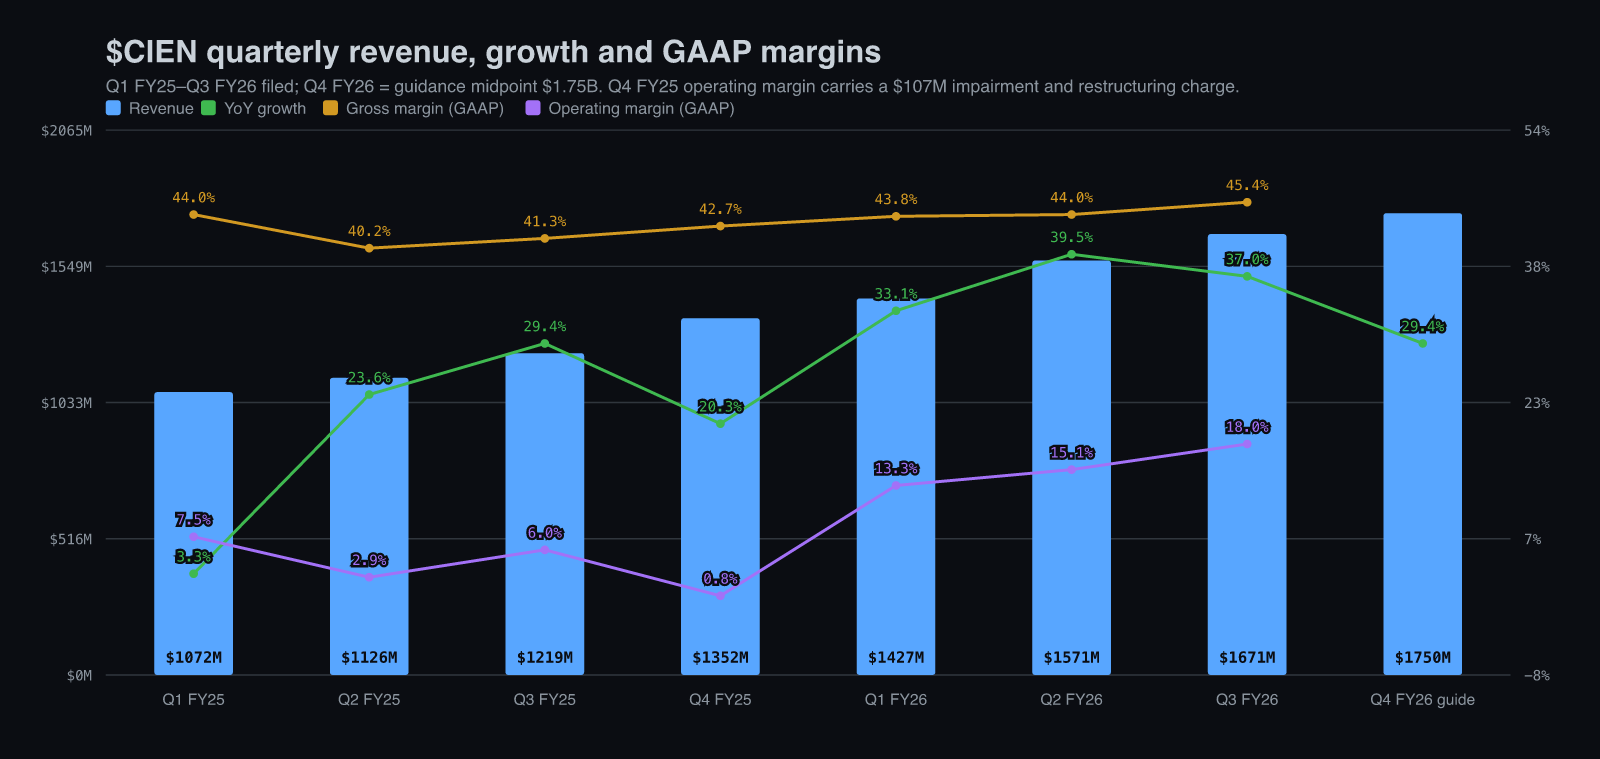
Эргэлт улирлаар нь задалж харвал илт харагддаг. Орлого Q1 FY25-аас Q3 FY26 хүртэл $1,072 сая, $1,126 сая, $1,219 сая, $1,352 сая, $1,427 сая, $1,571 сая, $1,671 сая болж, өсөлт 3.3%, 23.6%, 29.4%, 20.3%, 33.1%, 39.5%, 37.0% байв; Q4-т $1.75 тэрбум (+29.4%) гэж чиглүүлсэн. GAAP нийт маржин Q2 FY25-ийн 40.2%-ийн доод цэгээс 41.3%, 42.7%, 43.8%, 44.0%, 45.4% болж, GAAP үйл ажиллагааны маржин 2.9%-иас 18.0% болсон (Q4 FY25-ийн 0.8%-д $107 саяын үнэ цэнийн бууралт ба бүтцийн өөрчлөлтийн зардал орсон). Удирдлагын чиглүүлдэг тохируулсан суурьаар сүүлийн таван улиралд нийт маржин 41.9%, 43.4%, 44.7%, 44.9%, 46.4%, үйл ажиллагааны маржин 10.7%, 13.2%, 17.9%, 19.5%, 22.5% болсон. Маржин хэмжээтэй хамт өсөх нь зах зээлийн хувийн төлөө тэмцэж буй нийлүүлэгчийн дүр төрхийн эсрэг юм.
Мөнгөн гүйлгээ хоцорч байгаа хэсэг бөгөөд шалтгаан нь харагдаж байна. FY26-ийн эхний есөн сард үйл ажиллагааны мөнгөн гүйлгээ $683.6 сая, цэвэр ашиг $634.9 сая байж, $194.9 саяын хөрөнгийн зардлын дараа чөлөөт мөнгөн гүйлгээ $488.7 сая болсон. Зөвхөн Q3 нь $266.4 саяын цэвэр ашгийн эсрэг ердөө $196 саяын үйл ажиллагааны мөнгө, $116 саяын чөлөөт мөнгөн гүйлгээ гаргасан, учир нь үйлдвэрүүд гүйцэтгэж амжихгүй байгаа нөөцийг хангахын тулд есөн сард авлага $251.5 сая, бараа материал $118.3 саяар өссөн. Удирдлага 2029 он хүртэлх шинэ нийлүүлэлтийн гэрээний дагуу төлбөр гарах тул Q4-ийн үйл ажиллагааны мөнгөн гүйлгээ буурна гэж анхааруулсан. FY27, FY28-д орлого болгох эд ангийн төлбөрийг урьдчилан төлж буй компани хэрэглэгчид нь удаан төлдөг компаниас өөр нөхцөлд байдаг; авлагын эргэлтийн хоног жилийн дотор 88-аас 76 болж буурсан.
Ciena-гийн хөөцөлдөж буй зах зээл Cignal AI, Dell'Oro, LightCounting, Omdia, 650 Group-ийн таамаглалд үндэслэсэн өөрийн тооцоогоор 2026 онд $27 тэрбумаас 2029 онд ~$52 тэрбум болно: уламжлалт сүлжээний зах зээл $21 тэрбумаас $26 тэрбум, AI-WAN (дата төв хоорондын холболт ба scale-across) $7 тэрбумаас $14 тэрбум, дата төвийн доторх зах зээл $12 тэрбум. Эхнийх нь суурь, хоёр дахь нь Ciena аль хэдийн тэргүүлж буй газар, гурав дахь нь опцион. Гейж нэг scale-across төслийн жишээ хэмжээг өгсөн: 500,000 GPU-тэй кластерт шугамын өсгөгчгүйгээр ~$500 саяын буюу GPU тутамд ~$1,000-ын оптик холболт хэрэгтэй бөгөөд ижил холбоосыг 1,000 км болгон сунгавал хоёр дахин нэмэгдэнэ.
Модем, шугам ба 70%
Ciena-гийн хамгаалалт нь тус бүрдээ хэцүү, хамтдаа бүр хэцүү хоёр технологи.
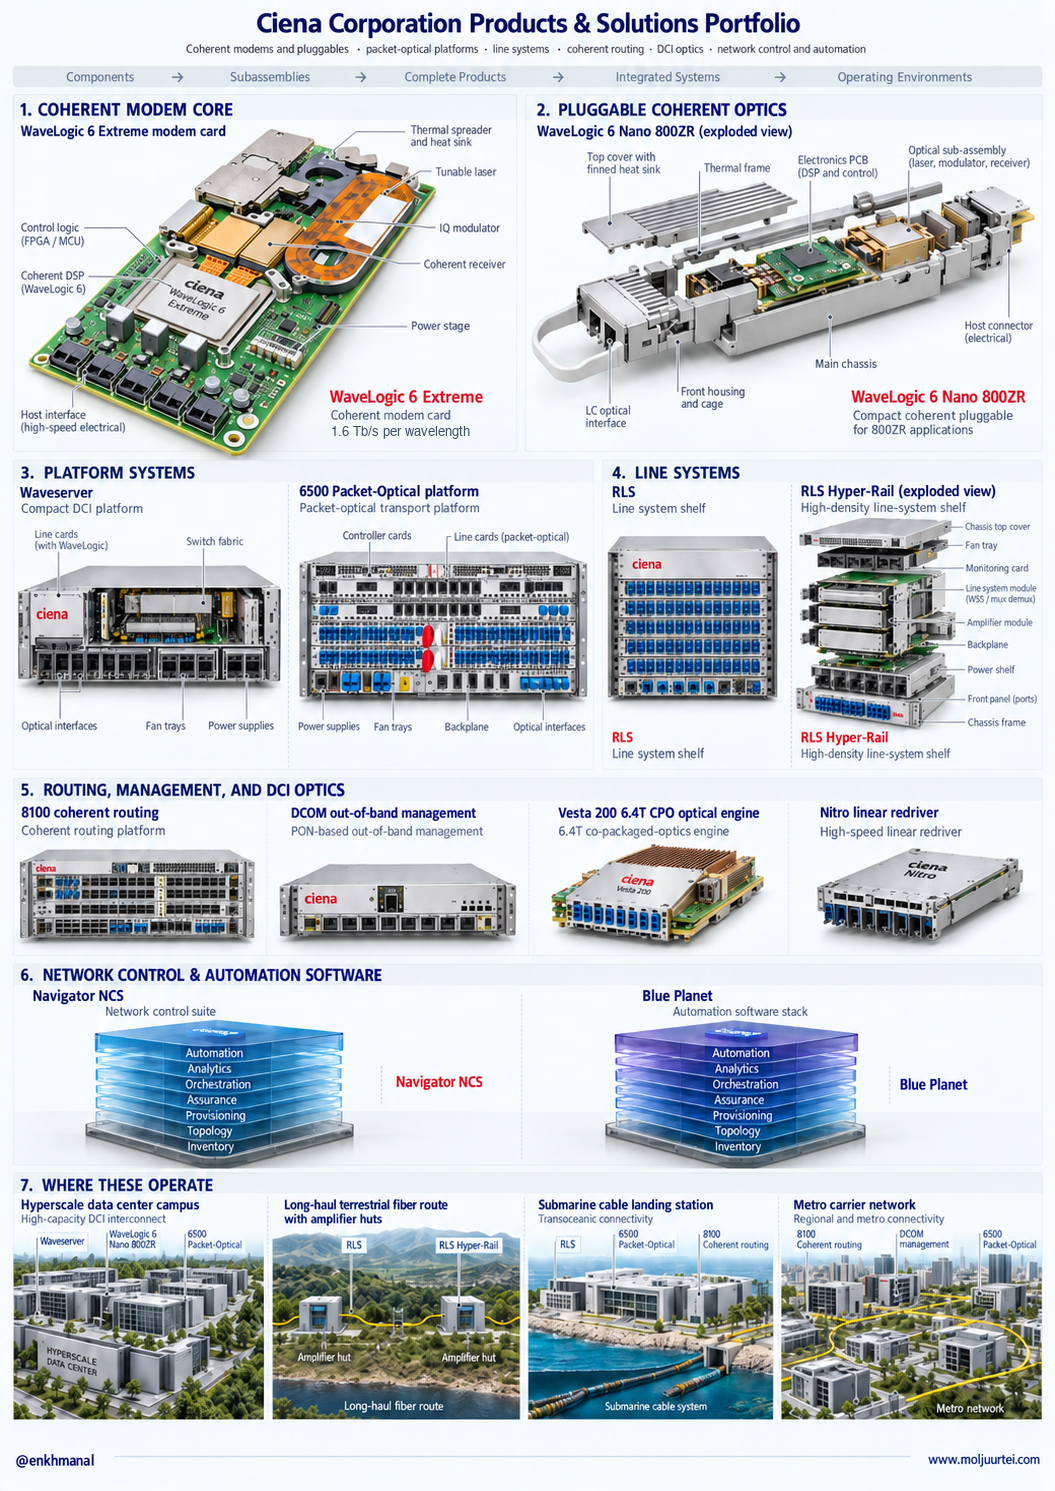
Эхнийх нь когерент модем. Өгөгдлийг гэрлийн фаз ба далайцад бичиж, хэдэн зуун километр шил түүнийг бүдгэрүүлсний дараа эргүүлэн сэргээхийн тулд хамгийн дэвшилтэт цахиурын технологиор хийсэн тусгай дохио боловсруулах чип ба олон жилийн алгоритм хэрэгтэй. WaveLogic 6 Extreme долгионы урт бүрт секундэд 1.6 терабит дамжуулдаг бөгөөд Гэри Смит Q3-ийн ярилцлага дээр 18 сарын дараа ч "өнөөдөр зах зээл дээрх цорын ганц 1.6 Тб өндөр гүйцэтгэлтэй модем хэвээр" гэж хэлсэн, түүний өсөлт өмнөх үеийнхээс аль хэдийн их. Долгионы урт тутмын битийг хоёр дахин нэмэх нь модем, тавиурын зай, бит тутмын эрчим хүчний ихэнхийг хоёр дахин бууруулдаг бөгөөд эрчим хүчээр хязгаарлагдсан дата төвийн оператор яг үүнийг худалдаж авдаг. Нэг багаас WaveLogic 6 Nano буюу рүүтер, свичэд шууд залгагддаг 800G модуль гардаг: Ciena Q3-т Q2-оос хоёр дахин их 800ZR модуль илгээсэн бөгөөд Q2-т WaveLogic 6 Extreme-ийг өөрийн платформд нэгтгэж буй хэт том клауд компанийг ялсан нь удирдлагын хэлснээр эд анги нийлүүлэгч өрсөлдөгчөөс булааж авсан ялалт байв.
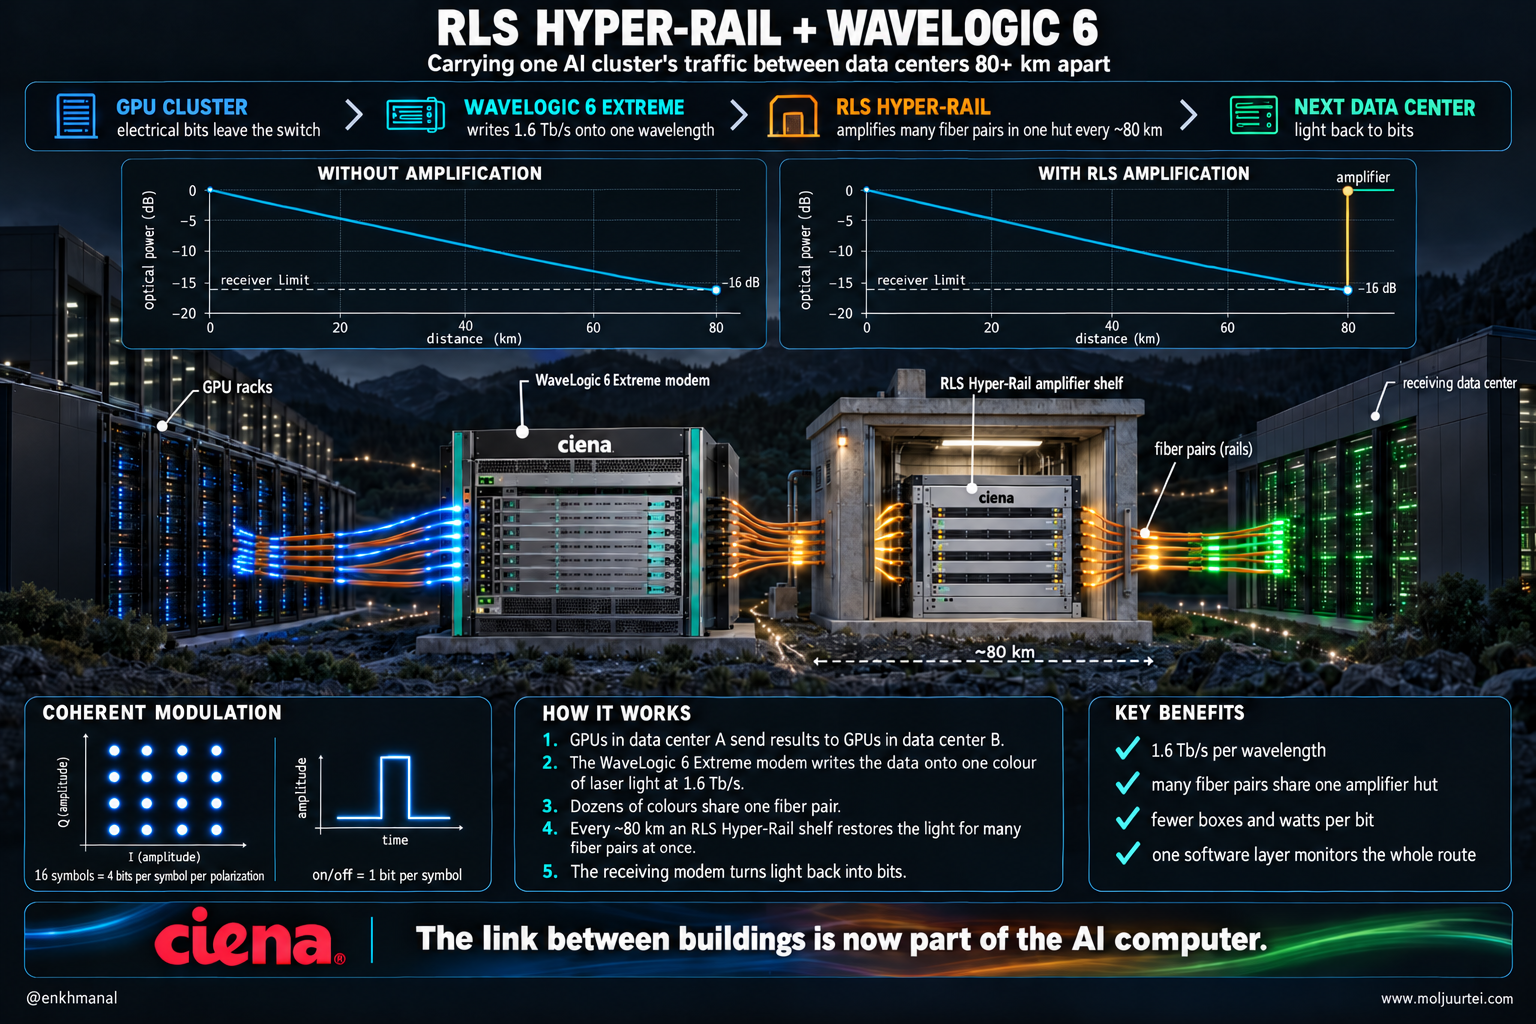
Хоёр дахь нь шугамын систем. RLS бол утасны дагуу байрлаж өнгө бүрийг холын зайд ашиглах боломжтой байлгадаг өсгөгч, долгионы шилжүүлэгч, хяналтын иж бүрдэл. Удирдлага задгай шугамын системд өөрийн хувийг ~70% гэж тооцдог бөгөөд scale-across-д нэвтрүүлсэн анхны систем гэдэг. Түүний залгамжлагч Hyper-Rail нь AI-н улмаас хязгаарлагч болсон биет саадыг шийддэг: замын дагуух өсгөгчийн байрууд хэдхэн хос утсанд зориулагдсан бол scale-across холбоос хэдэн арван хос хүсдэг. Олон шугамт (multi-rail) систем олон хос утсыг нийтлэг өсгөлт, хяналтаар зэрэгцүүлэн ажиллуулдаг тул оператор шинэ байр барихгүйгээр багтаамж нэмдэг. Ciena хоёр multi-rail ялалттай, эхнийх нь FY26-ийн Q2-т, хоёр дахь нь Q3-т, 2026 оны эцэс гэхэд хэрэглэгчийн стандарт болно гэж хүлээж байна. 9-р сарын хөрөнгө оруулагчдын форумд Ciena-гийн бүтээгдэхүүн ба технологийн захирал Броди Гейж Hyper-Rail-ийн анхны хувилбар өсгөгчийн нягтыг 32 дахин нэмэхийг зорьж байгааг хэлээд, шалтгааныг нь нэг хэт том клауд компанийн 80 км-ийн scale-across маршрутаар тайлбарласан: секундэд 20 петабитээс дээш урсгал, 400-аас дээш хос утас шаардлагатай. Dell'Oro-гийн 2026 оны Q2 хүртэлх тооцоогоор Ciena хамгийн ойрын систем өрсөлдөгчөөсөө 4.5 дахин их фотоникийн орлого хүлээн зөвшөөрч, дөрвөн жилд зах зээлийн хувиа 25 пунктээр нэмсэн.
Хослолыг хуулбарлахад хэцүү болгодог зүйл бол эд ангийн жагсаалтад харагдахгүй хэсэг. Ciena-гийн гүйцэтгэх зөвлөх Скотт МакФили эд анги үйлдвэрлэгчид систем рүү шилжиж чадах эсэх асуултад Q2-ийн ярилцлага дээр ингэж хариулсан: хэцүү нь "түүнийг удирдах программ хангамж... арын албаны системтэй нэгтгэх... эдгээр сүлжээнд дэлхий даяар 24/7, жилийн 365 өдөр үйлчлэх үйлчилгээ". Coherent-ийн FY26-ийн Q4-ийн ярилцлага Multi-Rail бүтээгдэхүүний шугам танилцуулж, 2030 он гэхэд $2 тэрбумаас дээш зах зээл гэж тооцсон тул эд анги үйлдвэрлэгчид ирж байна. Тэдний авчрах зүйл бол шугамын карт. Ciena-гийн зардаг зүйл бол эхний өдрөөс ажилладаг, арван жил хянагддаг маршрут.
Ciena өөрийн хагас дамжуулагч эсвэл лазерын үйлдвэргүй бөгөөд энэ нь 2025 онд Infinera-гийн индий-фосфидын үйлдвэрүүдийг худалдаж авсан Nokia-аас бодит ялгаа. Энэ нь Ciena лазер, насосны лазер, модуляторыг нийлүүлэгчдээс худалдаж авдаг, өнөөдөр тэдгээр нийлүүлэгчид хязгаарлагч хүчин зүйл болж байна гэсэн үг. Мөн Ciena мөнгөө шилжих зардал оршдог газар буюу дохио боловсруулах чип, систем, программ хангамжид зарцуулсан гэсэн үг.
2027 онд Hyper-Rail, 2028 онд дата төвийн доторх оптик
Ирэх хоёр жилд огноотой гурван бүтээгдэхүүний өсөлт байгаа бөгөөд тус бүр удирдлагын өөрийн үгэнд тулгуурласан.
Hyper-Rail ойрынх нь. Графф Q3-ийн ярилцлага дээр: "2027 оны өсөлт хэдэн зуун сая долларт хүрнэ... илүү олон эд анги авч чадвал илүү хурдан байж магадгүй", түүний маржин RLS-ээс "шатлан" өндөр байна. Энэ нь компанийн маржинд нэмэр болох бөгөөд аль хэдийн захиалгын нөөцөд орсон: Смит "2027 онд өсгөж эхлэх Hyper-Rail-ийн хэд хэдэн шинэ ялалт" байгаа гэсэн.
Дараа нь дата төвийн дотор. Ciena 2025 оны 10-р сард оптик хөдөлгүүрийнх нь төлөө Nubis Communications-ийг худалдаж авсан. Үүнээс хоёр бүтээгдэхүүн гарсан: идэвхтэй зэс кабелийн шугаман дахин жолоодогч (linear redriver) чип Nitro, энэ зун бүх хэрэглэгчдэд нээгдэхээр төлөвлөсөн; мөн хамт савласан оптикийн (CPO) 6.4 терабитын оптик хөдөлгүүр Vesta 200, удирдлагын хэлснээр салбарын анхны нээлттэй, залгууртай CPO шийдэл. Vesta Q3-т "хэд хэдэн гол хэрэглэгчээс" дээжийн захиалга авсан бөгөөд хөрөнгө оруулагчдын илтгэлд анхны дээжийг 2026 оны Q4-т 2029 онд $8 тэрбум болох зах зээл рүү илгээнэ гэжээ. WaveLogic-ийн аргыг барилгын дотор богино зайд авчирдаг богино зайн "coherent-lite" модулиуд 2027 оны сүүлээс 2028 оны эхэнд $3 тэрбумаас дээш зах зээлд нэвтэрнэ. Удирдлага 2029 оны төлөвлөгөөндөө эдгээр бүтээгдэхүүнд "харьцангуй даруу" хандсан гэж хэлсэн тул тэдгээр нь зорилтын тулгуур биш, нэмэлт боломж юм.
Санхүүжилт хязгаарлагч биш. Ciena 2029 он хүртэл $2.5–3 тэрбум судалгаа хөгжүүлэлтэд зарцуулахаар төлөвлөж байна, 9,000 ажилтны тал орчим нь судалгаа хөгжүүлэлтэд ажилладаг бөгөөд 6-р сарын хөрвөх бонд тэг купонтой, анхны хөрвүүлэх үнэ $746.66-аар $2.875 тэрбум босгож, 5.5%-ийн хүүтэй зээлийг төлсөн. Мөн 9-р сард $200 саяын Ciena Ventures санг байгуулсан. FY27-ийн Q1-ээс Ciena Оптик систем, Холболт (Interconnects), Глобал үйлчилгээ, Рүүтинг ба бусад гэсэн дөрвөн шинэ сегментээр тайлагнах бөгөөд дата төвийн бизнес анх удаа өөрийн мөрөнд өсөхийг хөрөнгө оруулагчид харах боломжтой болно.
Зах зээл яагаад Ciena-гийн түүхэн дэх хамгийн сайн улирлыг зарав
9-р сарын 3-ны уналт удаашрал мэт харагдсан тоонд үзүүлсэн хариу байв: FY26 35% өсөж байхад FY27-ийн анхны төсөөлөл "дор хаяж 30%" гэсэн. Гол санаа нь FY27-ийн тоо эрэлтийн таамаг биш, нийлүүлэлтийн доод хязгаар бөгөөд энэ удирдлагын доод хязгаарууд дээшээ хөдөлдөг түүхтэй.
Энэ нь нийлүүлэлт илүү байсан бол үүнээс их байх байсан... Бид энэ жилийг дор хаяж $10 тэрбумын захиалгын нөөцтэй дуусгана гэж бодож байна. Маркийн хэлсэн дунд цэгээр ирэх жилийн суурь нь $8.3 тэрбум, $8.4 тэрбумын орлого. Илүү их нийлүүлэлттэй бол үүнээс их байх байсан. Эрэлт бол бүрэн байгаа.
Түүхийг дэлгэж үзэх нь зүйтэй. 2024 оны 12-р сард Ciena FY25-д 8–11% өсөлт чиглүүлж, 18.8% биелүүлсэн. FY26-ийн хувьд 2025 оны 9-р сард ~17% гэж ярьж, 12-р сард $5.7–6.1 тэрбум, 3-р сард $5.9–6.3 тэрбум, 6-р сард $6.3 тэрбум, 9-р сард $6.42 тэрбум гэж чиглүүлсэн: дөрвөн улиралд дөрвөн удаа нэмсэн. Энэ хэв маяг нь эдгээр тоог нийлүүлэлтийн сүлжээ хүргэхээр амласан хэмжээгээр тогтоодог, нийлүүлэлт төлөвлөснөөс удаа дараа сайн гарсныг харуулж байна.
Ашгийн өсөлтийг орлогын өсөлтөөс хурдан болгодог гурван зүйл бий. Үнэ: Графф хэрэглэгчид "нэг оронтой тооны өндөр" хувиас "арван хэдэн хувь, 20 гаруй" хүртэлх үнийн өсөлтийг хүлээн авч байгаа, зарим нь одоо байгаа захиалгын нөөцөд хамаарна гэсэн. Холимог: Hyper-Rail ба дата төвийн модулиуд өргөтгөж буй системээсээ өндөр маржинтай. Хөшүүрэг: үйл ажиллагааны зардал Q3-т $400 сая байсан нь жилийн өмнөх $380 саяас бага зэрэг өссөн бол орлого $452 саяар өссөн. Хөрөнгө оруулагчдын форумын төлөвлөгөө эдгээр гурвыг тоо болгосон: тохируулсан нийт маржин FY27-ийн 45–46%-ийн доод хязгаараас 2029 он гэхэд ~50%, үйл ажиллагааны зардал орлогын 15–18%, үйл ажиллагааны маржин 32–35%.
Нэхэмжлэхийн хоёр талын ижил төстэй компаниуд эрэлтийг баталж байна. Энэ гинжинд насосны лазер ба дата төв хоорондын трансивер зардаг $COHR (Coherent) 6-р сард дууссан улиралдаа холбооны орлогоо жилийн дүнгээр 56% өсгөж, захиалга 2028 он хүртэл үргэлжилнэ гэсэн. $LITE (Lumentum)-ийн санхүүгийн Q4-ийн орлого $1.01 тэрбум буюу 109% өссөн. Оптик модуль угсардаг $FN (Fabrinet) дата төв хоорондын холболтын бизнесээ жилийн $1 тэрбумаас дээш хурдтай гэж тооцсон. Нийлүүлэгчид ийм дүүрэн байхад $10 тэрбумын захиалгын дэвтэр, 2029 он хүртэлх нийлүүлэлтийн гэрээтэй компанид эрэлт дутаагүй; эд анги дутаж байгаа бөгөөд үүнийг засахын тулд мөнгө төлсөн.
25 жилийн гүйцэтгэх захирал, Intel-ийн дата төвийн хэлтсээс ирсэн шинэ санхүүгийн захирал
Хамгийн чухал түүх бол чиглүүлгийн түүх бөгөөд сайн: эхний тоо нь хамгийн бага байсан дараалсан хоёр жил. Анхааруулга нь 2029 оны төлөвлөгөөг тогтоосон санхүүгийн захирал арван гурван сар албан тушаалдаа байгаа бөгөөд төлөвлөгөө үйл ажиллагааны зардлыг өнөөдрийн орлогын ~24%-иас 15–18% болгох таамаглал дээр тулгуурласан. Удирдлагууд мөн тогтмол хувьцаа зардаг: Form 4 ба Form 144 мэдүүлэг 9-р сарын дундуур бөөгнөрсөн нь хувьцаа олгогдсон ба урьдчилан төлөвлөсөн хөтөлбөртэй нийцэх ч дотоод хүмүүсийн хувьцааны тогтмол нийлүүлэлт хэвээр.
Хоёр худалдан авагч, зөөлөн захиалгын дэвтэр, Ciena-гийн эзэмшдэггүй нийлүүлэлт
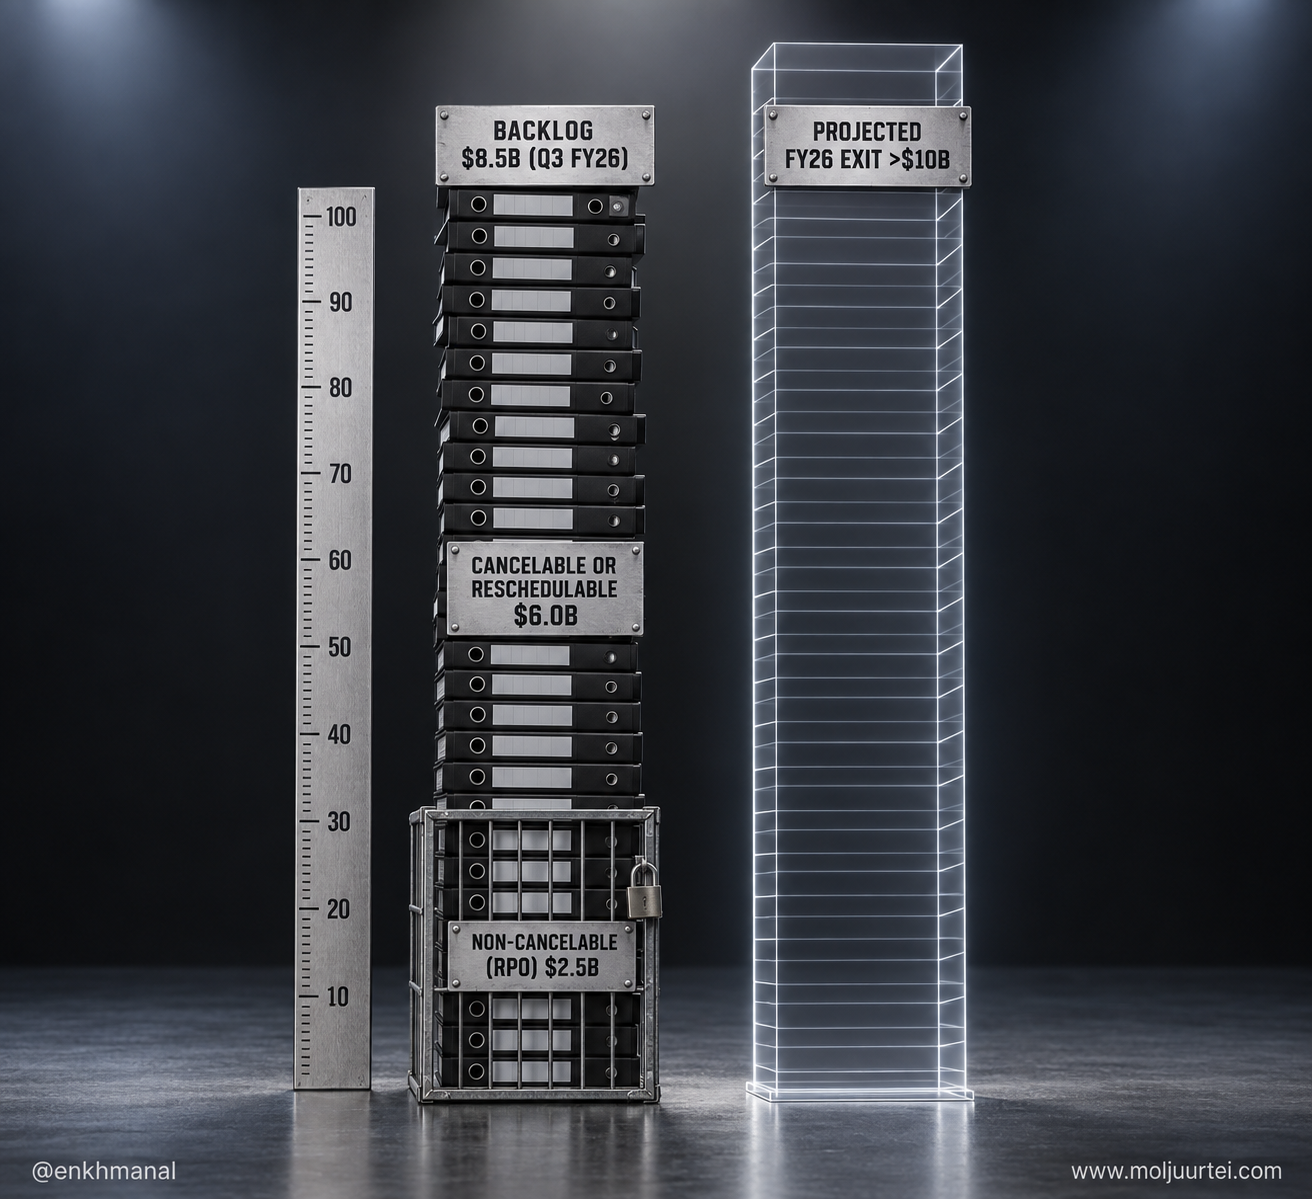
Тезисийг өөрчлөх зүйл: захиалгын нөөц $10 тэрбумаас доош гарсан, эсвэл нийлүүлэлтийн гэрээ байгаа хэдий ч FY27-ийн төсөөлөл $8.3–8.4 тэрбумын доод хязгаараасаа дээшлээгүй 12-р сарын тайлан. Аль нь ч хурдыг нийлүүлэлт биш эрэлт тогтоож байгааг илтгэх бөгөөд 2029 оны төлөвлөгөөг эхнээс нь дахин үнэлэх шаардлагатай болно.
$320-д өндөр доод цэг, 50 өдрийн дундажид тааз
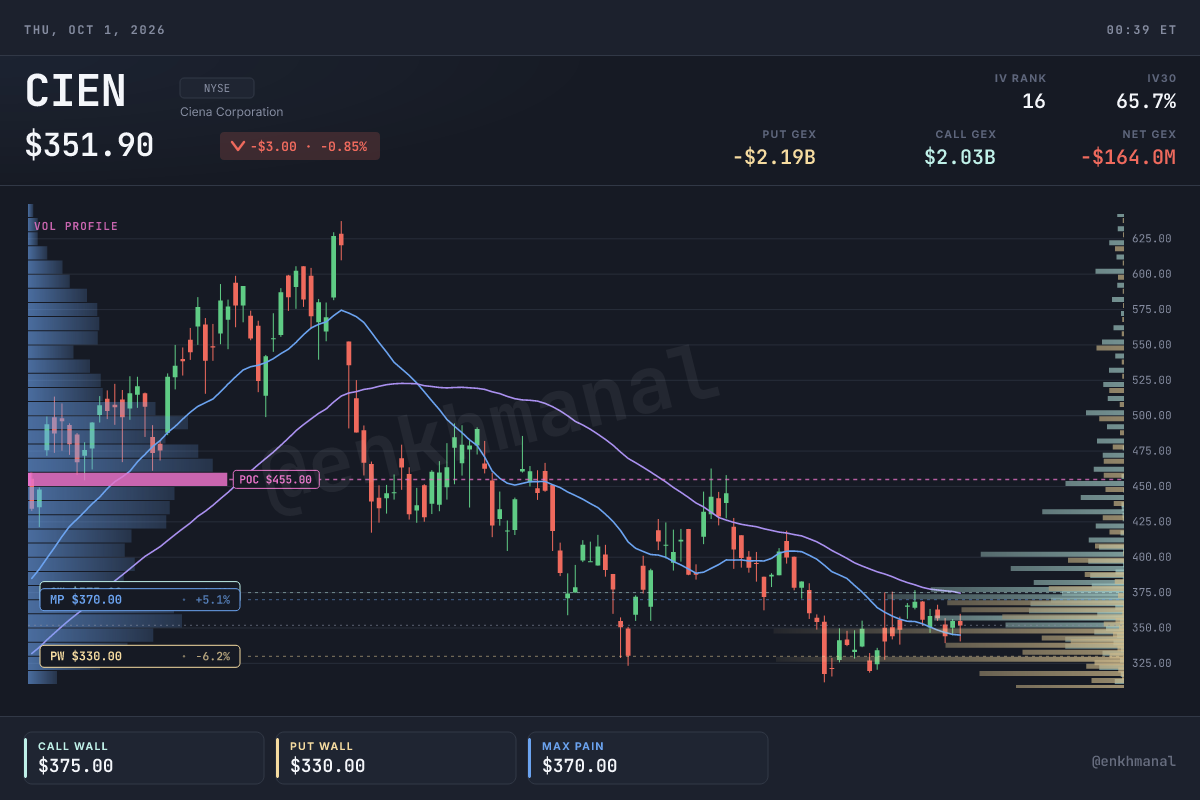
$CIEN 9-р сарыг $351.82-оор хааж, 20 өдрийн дунджаас ($345.0) дээр боловч 50 өдрийн ($374.6), 200 өдрийн ($389.6), 100 өдрийн ($434.0) дунджаас доор байна. 9-р сарын 3-ны доод цэг $317.46-д хаагдаж, 9-р сарын 14-ний дахин туршилт $319.64-д барьж, өндөр доод цэг үүсгэсэн; хөрөнгө оруулагчдын форумын дараах сэргэлт 9-р сарын 22-нд $368.56 хүрээд суларсан. Өдрийн RSI 56. Чухал бүх дунджаар чиг хандлага доош хэвээр бөгөөд график үндсэн үзүүлэлттэй санал нийлэхийн тулд хувьцаа $375 орчмын 50 өдрийн дунджийг эргүүлэн авах ёстой.
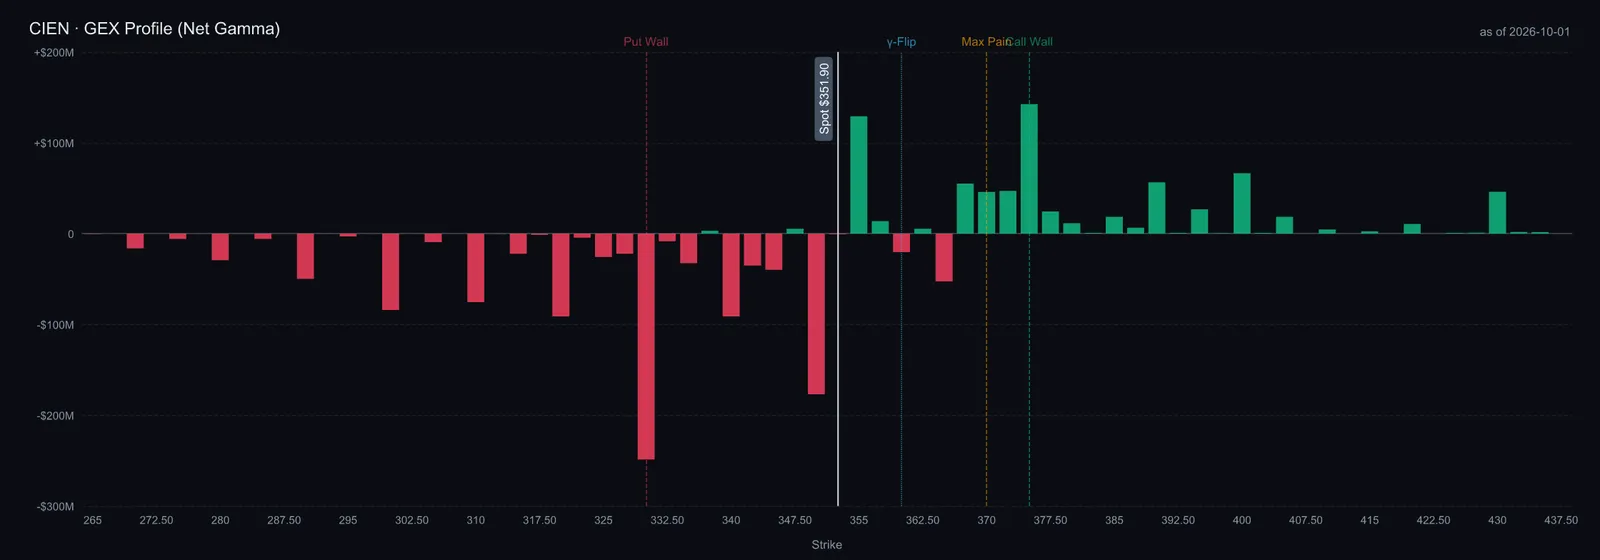
Опционы байрлал ижил мужийг тодорхойлж байна. Хамгийн том put-ын төвлөрөл $330-д, call хана $375-д 50 өдрийн дундажтай давхцаж, max pain $370 байна. Дилерүүдийн цэвэр гамма −$164 сая буюу бага зэрэг сөрөг тул хөдөлгөөн зөөлрөх биш өсгөгдөнө, 10-р сарын сүүлийн хугацаатай опционы далд хэлбэлзэл ~66% буюу зах зээл сарын дотор аль ч чиглэлд ~19%-ийн хөдөлгөөн хүлээж байна. Зах зээл тезисийг эргэлзэж буй түвшин бол $317–320-ийн давхар доод цэг; түүнээс доош хаагдвал өндөр доод цэг хүчингүй болно.
Ижил төстэй компаниудтай харьцуулахад $CIEN арван хоёр сард 141% өссөн ч 5-р сарын сарын эцсийн хаалтаасаа 39% буцааж алдсан нь бүлгийн хамгийн гүн уналт: Nokia оргилоосоо 32%, Coherent 27%, Cisco 11% доор байхад Arista ба Lumentum оргил дээрээ байна.
Арван жилийн хэт өсөлт биш, маржины төлөвлөгөөний төлөө төлөх
Мультипликатор уналтын ихэнхийг хийсэн. Хувьцаа тутмын $4.48-ын өнгөрсөн GAAP ашгаар $CIEN 78.5 дахинтай арилжаалагдаж байгаа нь өөрийн таван жилийн мужийн 65-р хувьд, 44.8 дахины медианаас дээр байгаа ч өнгөрсөн ашигт үйл ажиллагааны маржин 4% байсан жил орсон. Бидний тооцоолсон FY27-ийн тохируулсан ашиг ~$12.00 (чиглүүлгийн дунд цэг $8.35 тэрбум, 26%-ийн тохируулсан үйл ажиллагааны маржин, 20%-ийн татвар, 146 сая хувьцаа)-аар үнэ ~29 дахин. Удирдлагын FY29 төлөвлөгөө буюу 33.5%-ийн үйл ажиллагааны маржинтай $14 тэрбум бидний тооцоогоор хувьцаа тутамд ~$26 болно. Таван жилийн EPS түүх уналтын цэгээс эхэлдэг тул 14.5-ын өнгөрсөн PEG энд утгагүй.
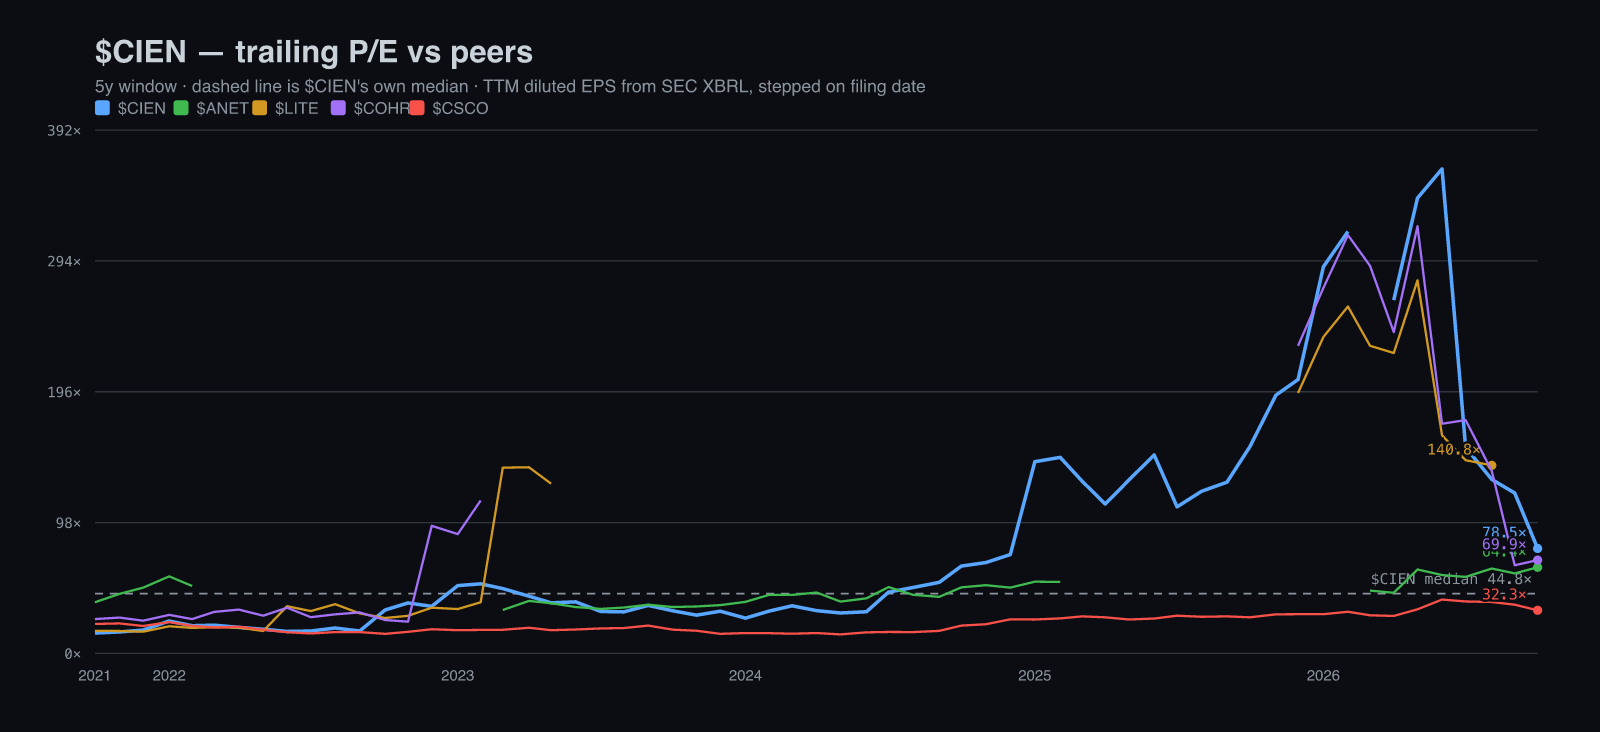
Ижил төстэй компаниудын өнгөрсөн мультипликатор: $ANET 64.4 дахин, $COHR 69.9 дахин, $CSCO 32.3 дахин. Тайлагнасан EV/EBITDA-аар $CIEN FY25-д 170 дахин, бидний FY26 тооцоогоор 35.8 дахин байхад систем нийлүүлэгчид ~27 дахин орчимд ($CSCO 27.1, $FN 28.3, $NOK 26.7), $ANET 63.4 дахин байна. Хувьцааг 20 шинжээч хамардаг бөгөөд зорилт $347-оос $660, медиан $536.50, арван зургаа нь худалдан авах зөвлөмжтэй.
Бидний үнэлгээний загвар FY26 ба FY27-ийн удирдлагын чиглүүлгээр ($6.42 тэрбум, дараа нь +30.1%) барьсан, FY35 гэхэд өсөлтийг 4% хүртэл бууруулж, Ciena-гийн бодитоор тайлагнадаг зардлын харьцааг хадгалсан: GAAP нийт маржин 44.5% (FY26-ийн есөн сарын үзүүлэлт), судалгаа хөгжүүлэлт орлогын 18%, мөнгөн татвар 21%, шинэ орлогын доллар бүрийн 26.4% эргэлтийн хөрөнгө, 10%-ийн хорогдуулгын хүү. Энэ бүтцээр мөнхийн өсөлтийн арга хувьцаа тутамд $219.41, Cisco, Fabrinet, Nokia-гийн EV/EBITDA-ийн медиан 27.1 дахинтай гарах аргачлал $553.07 өгнө. Хоёр нь 2.5 дахин зөрж байгаа бөгөөд энэ зөрүү дундажлах зүйл биш, гол олдвор юм. Мөнхийн арга Ciena-гийн GAAP үйл ажиллагааны маржиныг үүрд ~19.6%, чөлөөт мөнгөн гүйлгээний маржиныг 8–14%-д барьдаг; удирдлагын төлөвлөгөө 2029 он гэхэд 20%-ийн чөлөөт мөнгөн гүйлгээний маржин. Ижил зардлын бүтэц дээрх урвуу DCF одоогийн үнэ арван жил дараалан ~33%-ийн өсөлт шаардана гэж хэлж байна. Өөрөөр хэлбэл үнэ өнөөдрийн маржинтай арван жилийн хэт өсөлтийн төлөө биш, маржины төлөвлөгөөний төлөө төлж байна. Загварын аудит энэ аргын зөрүүнээс бусад бүх дүрмийг давсан бөгөөд үүнийг бид энд дурдлаа.
Магадлалаар жигнэсэн үнэ цэнэ ~$419 буюу үнээс 19% дээш. Бид Ciena-г ирэх гурван жилд эзэмших үнэ цэнэтэй бизнес гэж үзэж байна: сүлжээ бол AI бүтээн байгуулалтын гүйцэх ёстой хэсэг, Ciena бол түүний гүйцэж буй компани бөгөөд урагшаа харсан бүх тоо өссөн байхад хувьцаа 45% буцаж унасан. Put хана ба 9-р сарын доод цэгүүд байгаа $330–350 орчимд хөрөнгө оруулалт эхлүүлж, 12-р сарын тайланд захиалгын нөөц $10 тэрбумаас давж, FY27-ийн доод хязгаар дээшилбэл нэмэх. Бидний хоёр жилийн суурь зорилт $425.
(Asymmetrical Bets, Gaetano Research, Aurelion Research-ээр дамжуулан; бүх тоог Ciena-гийн тайлан, ярилцлага, хөрөнгө оруулагчдын форумын материалаас бие даан шалгасан.)