$BSX — Гутранги үзлээр босгосон суурь · Q3 тайлан 10-р сарын 28-нд
$BSX 2025 оны 9-р сарын дээд цэгээсээ 60% унасан бөгөөд сүүлийн уналт нь төхөөрөмж зарагдах эсэхтэй огт хамаагүй, найман өдрийн кибер зогсолтоос үүдэлтэй. Удирдлагын 2027 оны хүрээ нь гэмтсэн хоёр франчайз хэвээр гэмтсэн байх гэж тооцсон; тэдгээрийг засах бүтээгдэхүүнүүд 2027 оны хоёрдугаар хагас болон 2028 онд гарахаар товлогдсон бөгөөд энэ төлөвлөгөөг бичсэн хүмүүс уналтын дундуур $9.5 сая хувьцаа худалдаж авсан. $43.92-т хувьцаа кибер халдлагын өмнөх ашгийн төлөвийн 13.3 дахинд арилжаалагдаж байгаа бол манай загвар $40-51-ийн хооронд буудаг.
Юу өөрчлөгдөв
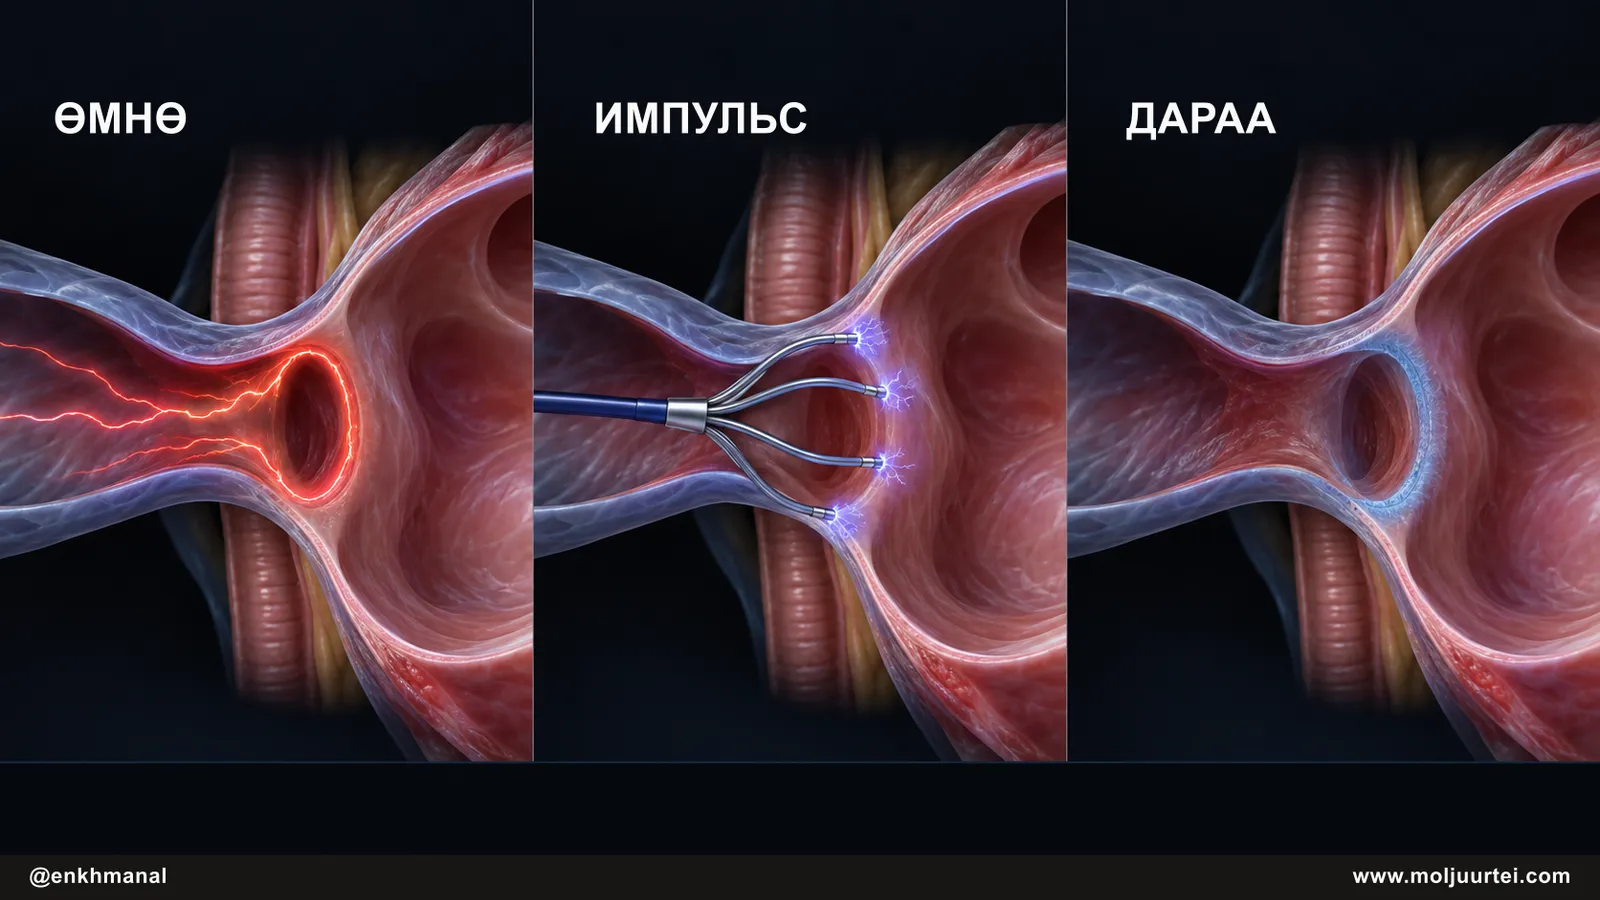
Эндээс эхэл. Зүрх бол дөрвөн хөндийтэй насос: дээд хоёр хөндий буюу тосгуурууд нь түлхэлт хийдэг доод хоёр хөндийг цусаар дүүргэдэг. Тосгуурын фибрилляци гэдэг нь дээд хөндийнүүд хэмнэлээ алдаж, цохилохын оронд чичирч, цус тогтон зогсох явдал юм. Зүүн тосгуурын хавсралт бол зүүн тосгуур дээрх жижиг уут бөгөөд тэнд тогтсон цус бүлэгнэдэг; тэндээс мултарсан бүлэн тархи руу очдог тул тосгуурын фибрилляци тархины цус харвалтын эрсдлийг ойролцоогоор тав дахин нэмэгдүүлдэг бөгөөд олон арван жил стандарт эмчилгээ нь насан туршийн цус шингэлэгч эм байсан. Зүүн тосгуурын хавсралтыг хаагч төхөөрөмж бол зоосны хэмжээтэй бөглөө бөгөөд уутыг битүүлснээр өвчтөн эмээ зогсоож чадна. Катетерийн аблаци бол нөгөө хариулт: зүрхэнд оруулсан нарийн гуурс буруу дохио үүсгэдэг жижиг эдийг устгадаг бөгөөд хорин жилийн турш үүнийг радио давтамжийн дулаанаар шатаах эсвэл криобаллоноор хөлдөөх замаар хийж ирсэн. Импульсийн талбайн аблаци нь дулаан, хүйтний оронд микросекундын цахилгаан импульсийн цувааг ашиглаж, зүрхний булчингийн эсийн мембранд байнгын нүх нээдэг; энэ үзэгдлийг эргэлт буцалтгүй электропораци гэдэг бөгөөд зүрхний булчингийн эс нь ард нь байгаа улаан хоолой, мэдрэл, судаснаас доогуур талбайн хүчээр эвдэрдэг тул гэмтлийн хэсэг нь шатаалт хэзээ ч чадахгүй байдлаар сонгомол байдаг. Доорх бүх зүйл бөглөөг зардаг бөгөөд хоёр жилийн турш импульсийг эзэмшиж байсан компанийн тухай.
Дулааны аблацийн хязгаарлалт нь хажуугийн гэмтэл байв. Зүүн тосгуурын арын хананд өгсөн дулаан хэдхэн миллиметрийн ард байгаа улаан хоолойг гэмтээж, уушигны судасны сорви тэдгээрийг нарийсгаж болно. Эдгээр эрсдэл электрофизиологич хэр идэвхтэй эмчлэх, хэдэн төв үүнийг хийхийг хүсэх зэргийг хязгаарлаж байв. Ижил үр дүнтэй, аюулгүй байдлын хувьд огт өөр дулааны бус арга гарч ирэхэд шилжилт нь арилжааны биш, эмнэлзүйн шалтгаантай байсан бөгөөд төхөөрөмжийн салбарын хэзээ ч үзээгүй хурдаар явагдсан. Майк Махони 2026 оны 9-р сар гэхэд АНУ-ын аблацийн 90 орчим хувь нь шилжсэн гэж хэлсэн нь аюулгүй байдлаар маргаж буй ангилал хүрдэг түвшин юм.
$BSX 2024 онд FARAPULSE-ийг тэр хоосон орон зайд гаргаж, хэсэг хугацаанд ангилал өөрөө байв. Тус компани 2014 оноос Farapulse, Inc.-д хөрөнгө оруулж, 27 орчим хувийг эзэмшиж байсан бөгөөд 2021 оны 8-р сард үлдсэнийг нь $450 саяын урьдчилгаа, $125 сая хүртэлх үе шатын төлбөрөөр худалдаж авсан гэж 2021 оны 10-K-д бичжээ. Электрофизиологийн орлого 2024 оны 4-р улиралд 172% өссөн. Дараа нь Medtronic PulseSelect болон Affera зураглал-аблацийн платформтойгоо, Johnson & Johnson Varipulse-тэйгээ, Abbott Volt-тойгоо ирж, зах зээлийн хувь 100%-иас явж болох цорын ганц зүг рүү явав. 9-р сарын 10-ны Wells Fargo-ийн бага хурал гэхэд шинжээчдийн тооцоо 50 орчим хувь байсан бөгөөд удирдлага үүнтэй маргаагүй.
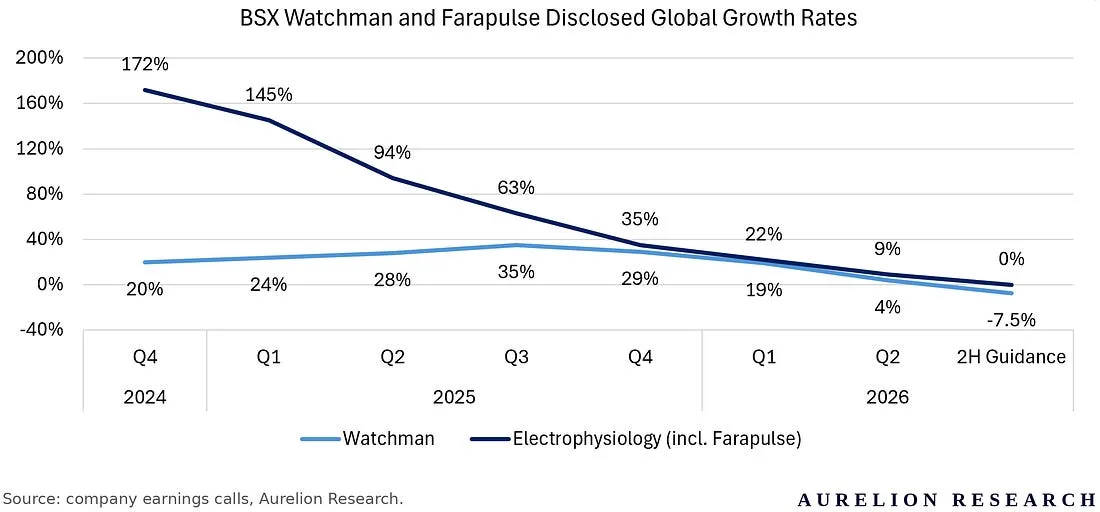
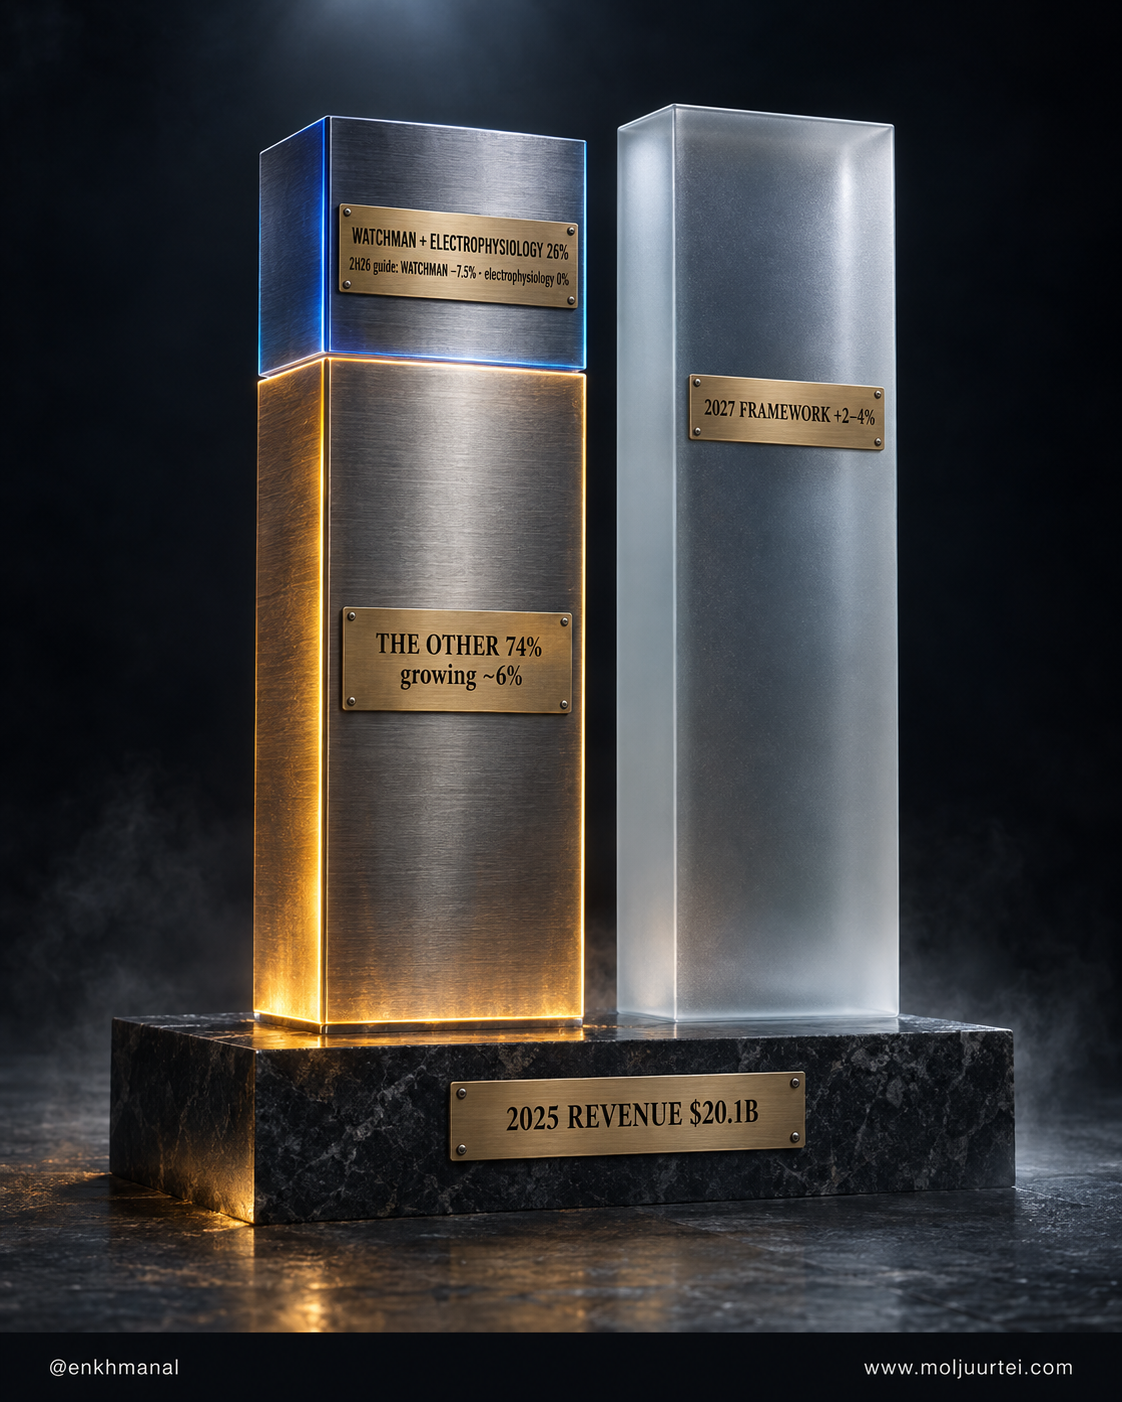
Энэ хоёр хөдөлгүүр 2025 оны орлогын 26 орчим хувийг бүрдүүлж, компанийн дунджаас өндөр ашгийн маржинтай байв. Хоёулаа нэг жилд, өөр өөр шалтгаанаар зогсов: FARAPULSE нь өөрийн бий болгосон зах зээл шилжилтээ дуусгаж, өрсөлдөгчид ирсэн учраас; WATCHMAN нь есөн сарын турш давхцсан эмнэлзүйн судалгаанууд илгээгч эмч нарыг хэнийг илгээхээ мэдэхгүй болгосон учраас. 2026 оны органик өсөлтийн төлөв 2-р сард 10–11%, 4-р сард 6.5–8%, 7-р сард 5–6% болж, хувьцаа замдаа $93-аас $46 болов.
8-р сарын 20-ны сүүлийн шинжилгээнээс хойш гурван зүйл шинэ. 8-р сарын 25-нд компани кибер халдлага илрүүлж, дэлхий даяарх бүх үйлдвэр, түгээлтийн төвөө найман өдөр хаасан; 9-р сарын 8-нд таван долоо хоногийн өмнө өгсөн 3-р улирал болон бүтэн жилийн төлөвөө биелүүлэх магадлал багатай гэж SEC-д мэдэгдэж, тооцоог 10-р сарын 28-ны хурал руу шилжүүлэв. 9-р сарын 10-нд Wells Fargo-д Махони 2027 онд "хамгийн бага EPS-ийн өсөлт" байх бөгөөд хэвийн байдалд эргэн орох нь 2028 оны үйл явдал гэж хэлэв. 9-р сарын 23-нд MedSurg сегментийг удирддаг Арт Бутчер 1-р сарын 1-нд тэтгэвэрт гарна гэж мэдэгдэв. Бидний сүүлд бичихэд $52 байсан хувьцаа баасан гарагт $43.92-т хаагдав. Импульсийн талбайн аблацийн эхний давалгааг бүхэлд нь эзэмшсэн компани одоо давалгаа, бөглөө, бизнесийн бусад 75% нь бүгд зэрэг эргэлзээтэй мэт үнэлэгдэж байна. Энэ бол бидний энд авч үзэх сэдэв.
Тезис
$BSX нэг эмнэлгийн харилцаанаас найман нэг удаагийн төхөөрөмжийн франчайзыг ажиллуулдаг бөгөөд хэзээ ч эргэлзээгүй байсан зургаа нь 2-р улиралд 6 орчим хувиар өссөн хэвээр; 2027 оны төлөвлөгөө зогссон хоёрыг зогссон хэвээр гэж тооцсон тул 2027–2028 оны бүтээгдэхүүний цуваа нь аврал биш, суурийн дээрх нэмэлт өсөлт юм.
• Бусдын чадахгүйг чадах нь: электрофизиологийн лаборатори, катетерийн лаборатори, дурангийн тасаг, урологийн танхимд бүрэн тавиураар ирдэг. 2-р улиралд интервенцийн кардиологи 15%, нейромодуляци 12%, дуран 7%, олон улсын электрофизиологи 23% өссөн.
• Дараа нь юу зарах вэ, огноотой: нэг явцаар зураглал хийж аблаци хийдэг FARAWAVE Ultra катетер болон зүрхний доторх хэт авианы катетер 2027 оны хоёрдугаар хагаст; SEISMIQ титэм судасны литотрипси 2027 оны эхний хагаст $1+ тэрбумын зах зээлд; шинэ дефибрилляторын платформ болон EMPOWER утасгүй зүрхний аппарат 2027 онд; FARAFLEX 2028 онд; WATCHMAN-ийн шошгын шинэчлэл 2027 онд байж болзошгүй.
• Яагаад одоо: 10-р сарын 28-ны хурал дээр кибер халдлагын нөхөн олголт тоо болж, 2027 оны хүрээ хэлбэртэй болно. Удирдлага 2027 оны хүлээлтийг аль хэдийн суурь түвшинд тавьсан; бусад 75% бизнес бүрэн бүтэн гэдгийг л батлах тайлан сүүлчийн нээлттэй асуултыг хаана.
• Хамгийн чухал ганц эрсдэл: импульсийн талбайн зах зээлийн хувь 2027 он дуустал буурсаар байвал тогтвортой электрофизиологи буурч буй электрофизиологи болж, 2–4%-ийн хүрээ дээд хязгаар болно.
Бизнес ба суурь нөхцөл
$BSX нэг удаа хэрэглээд хаядаг төхөөрөмжийг хоёр тайлагнах сегментээр зардаг. Зүрх судас нь 2-р улирлын $5,442 саяын $3,624 сая буюу орлогын 66.6% байж, органик 7.8% өссөн; үүнд интервенцийн кардиологи ба судасны эмчилгээ, WATCHMAN, электрофизиологи, зүрхний хэмнэлийн менежмент, интервенцийн онкологи багтдаг. MedSurg нь $1,818 сая буюу 33.4% байж 5.4% өссөн; үүнд дуран ($793 сая, +7.0%), урологи ($684 сая, +0.8%), нейромодуляци ($341 сая, +12.2%) багтдаг. Зүрх судас улирлын жилийн $381 саяын өсөлтийн $279 саяыг буюу орлогын гуравны хоёр дээр өсөлтийн 73%-ийг бүрдүүлсэн бөгөөд хамгийн алдартай хоёр бүтээгдэхүүн нь бараг хувь нэмэр оруулаагүй: WATCHMAN 4%, электрофизиологи 9% өссөн нь олон улсын борлуулалтаар (+18%, +23%) хангагдсан бол АНУ-ын шугамууд тус бүр 3% өссөн. АНУ цэвэр борлуулалтын 63% бөгөөд 6.2% өссөн; Ази-Номхон далай үйл ажиллагааны хувьд 11%, Европ 4% өссөн.
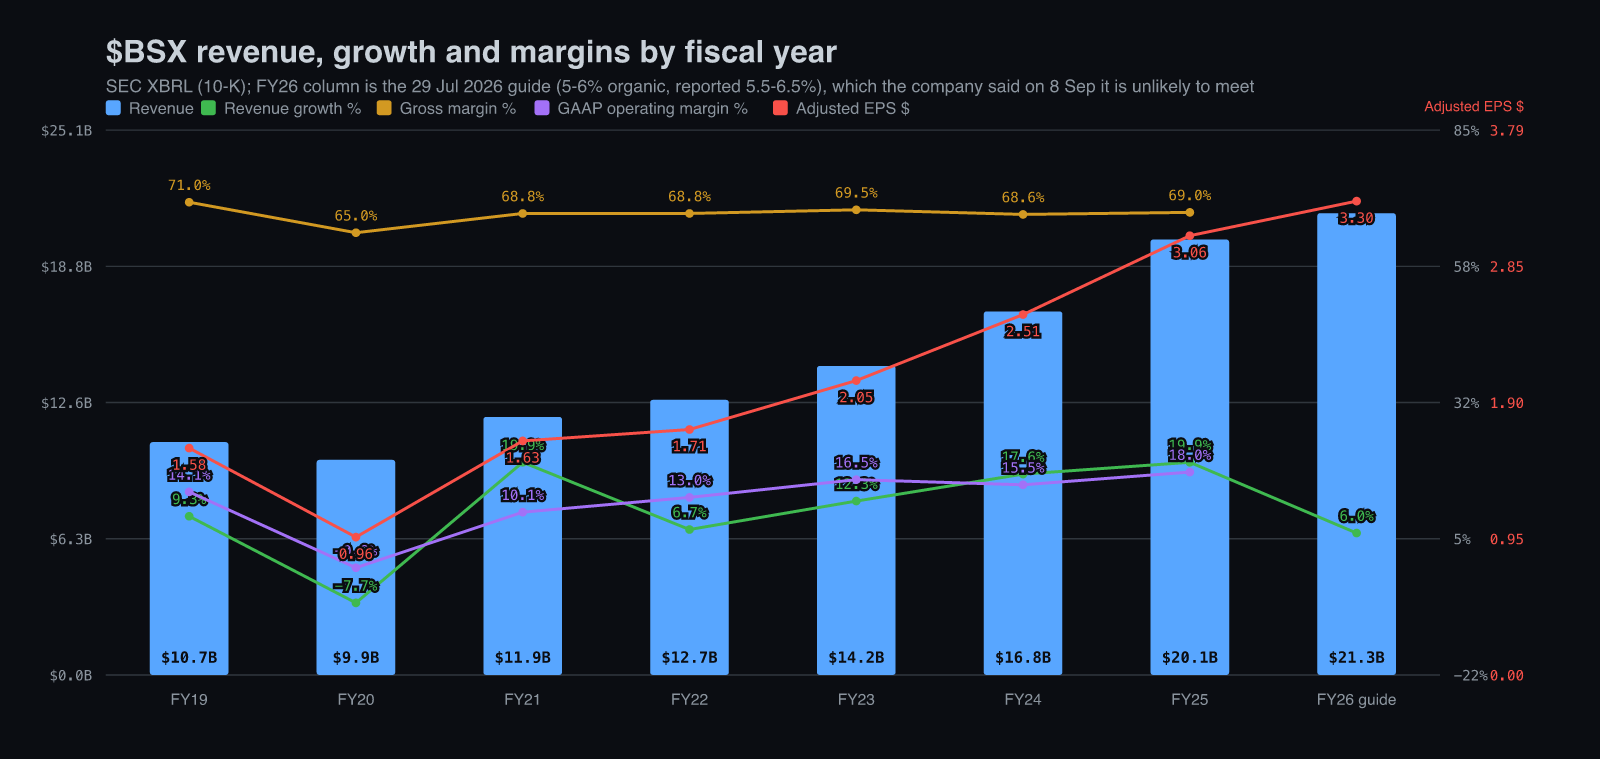
Эдийн засаг нь эмчийн сонголтоор худалдан авдаг хэрэглээний бүтээгдэхүүнийх: нийт ашгийн маржин 2019 оноос хойш КОВИД-ын жилээс бусад жил бүр 68.6%–71.0%-ийн хооронд байсан бөгөөд үйл ажиллагааны хөшүүрэг гол түүх байв. Орлого FY19-д $10.73 тэрбум, FY20-д $9.91 тэрбум, FY21-д $11.89 тэрбум, FY22-д $12.68 тэрбум, FY23-д $14.24 тэрбум, FY24-д $16.75 тэрбум, FY25-д $20.07 тэрбум байж, өсөлт нь 9.3%, −7.7%, 19.9%, 6.7%, 12.3%, 17.6%, 19.9% байв. Нийт ашгийн маржин мөн жилүүдэд 71.0%, 65.0%, 68.8%, 68.8%, 69.5%, 68.6%, 69.0%, GAAP үйл ажиллагааны маржин FY19-ийн 14.1%-иас FY20-ийн −0.8%-аар дамжин 10.1%, 13.0%, 16.5%, 15.5%, 18.0% болж өссөн. Компанийн төлөв өгдөг тоо болох тохируулсан EPS $1.58, $0.96, $1.63, $1.71, $2.05, $2.51, $3.06 болов. 7-р сарын 29-ний байдлаар FY26 төлөв 5–6% органик өсөлт, $3.28–3.32 тохируулсан EPS байсан; компани хоёуланг нь биелүүлэхгүй байх магадлалтай гэж хожим мэдэгдэв.
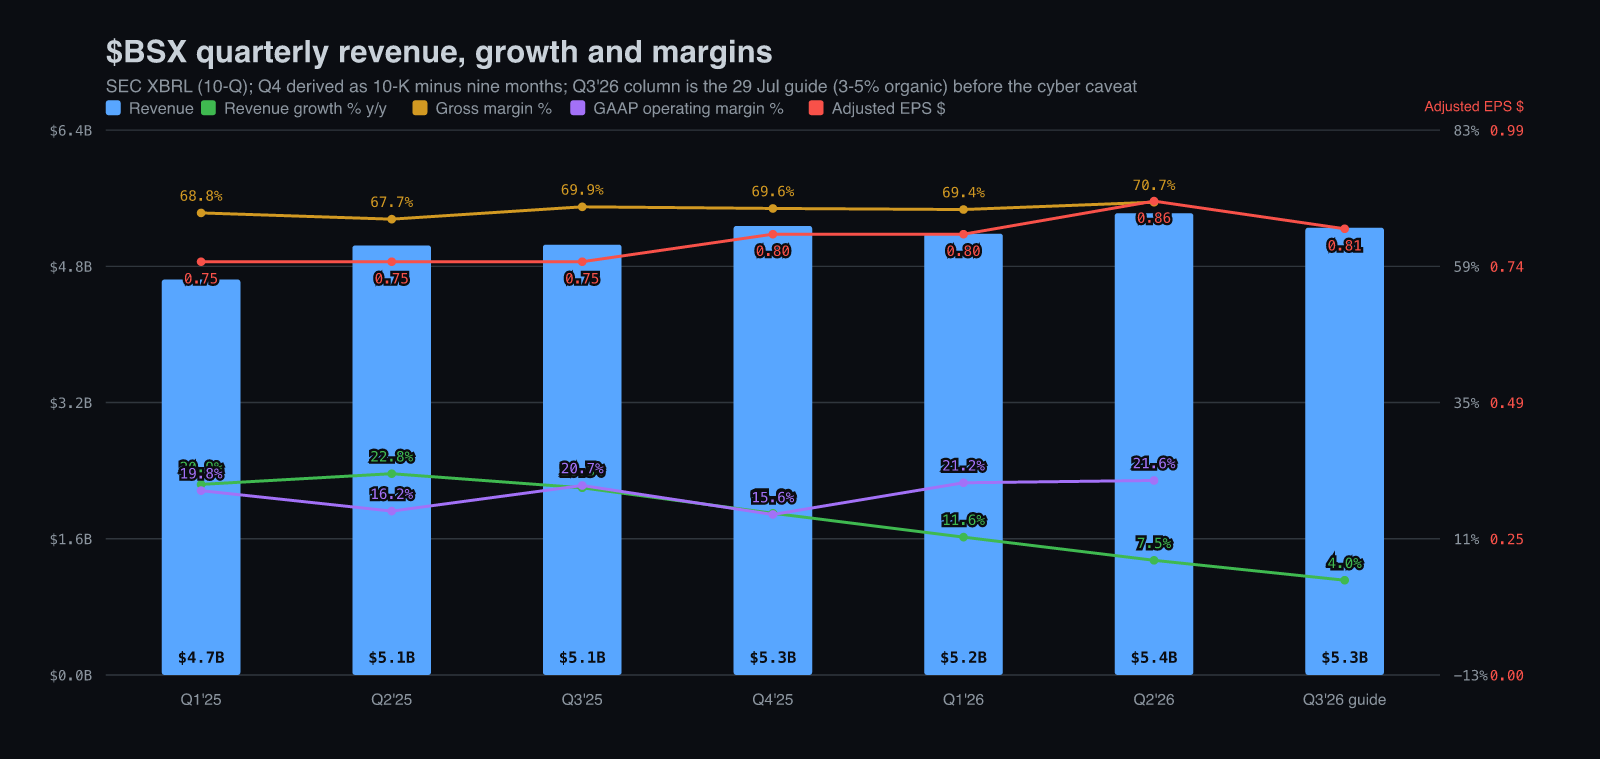
Улирлаар нь задалж харвал жилийнхээс нуугддаг удаашралыг харуулна. Орлого 2025 оны Q1-д $4.66 тэрбум, Q2-т $5.06 тэрбум, Q3-т $5.07 тэрбум, Q4-т $5.29 тэрбум, 2026 оны Q1-д $5.20 тэрбум, Q2-т $5.44 тэрбум байж, жилийн өсөлт 20.9%, 22.8%, 20.3%, 15.8%, 11.6%, 7.5% байсан бол 2026 оны 3-р улирал зогсолтын өмнө 3–5%-иар төлөвлөгдсөн. Эдгээр зургаан улирлын нийт маржин 68.8%, 67.7%, 69.9%, 69.6%, 69.4%, 70.7%, GAAP үйл ажиллагааны маржин 19.8%, 16.2%, 20.7%, 15.6%, 21.2%, 21.6% байв; 2-р улирлын тохируулсан үйл ажиллагааны маржин 28.4% буюу 70 суурь нэгжээр өссөн. Арван найман сарын дотор өсөлт хоёр дахин буурахад маржин өссөн. Энэ хослол бол өсөлтийн хөдөлгүүрээ алдаж байгаа ч үнэ тогтоох чадвараа алдаагүй франчайзын дүр төрх бөгөөд үнэлгээний бууралт ашгийн биш, үржүүлэгчийн үйл явдал байсны шалтгаан.
Энд бэлэн мөнгө ашгийг дагадаг. FY25-ын үйл ажиллагааны мөнгөн урсгал $4.5 тэрбум байж, $5.0 тэрбумын GAAP EBITDA-ийн 91%-ийн хувиргалт, чөлөөт мөнгөн урсгал $3.7 тэрбум байв; 2026 оны эхний хагас $1,290 саяын чөлөөт мөнгөн урсгал ($1,475 сая үйл ажиллагаанаас, $184 саяын цэвэр хөрөнгийн зардал хассан) бий болгосон бөгөөд бүтэн жилийн тоо жилийн эхэнд ойролцоогоор $4 тэрбум байснаас одоо $3.8 тэрбум орчим болж төлөвлөгдсөн. Бараа материал бол ганц хүнд мөр: 2-р улиралд 159 хоног, жилийн эцэст 173 хоног, энэ нь олон мянган эмнэлэгт консигнацийн тавиур байрлуулдаг компанийн хувьд хэвийн. Компанийн хөөж буй салбарын нум нь өөрөө бий болгоход тусалсан зам: мэс засал катетер руу, дараа нь илүү сайн катетер руу шилжих бөгөөд Махони "$25 тэрбумаас хол давсан шинэ зах зээлд орох найм орчим платформ" гэж тоолдог кардиологийн зах зээл дээр. Технологийн хэсэг эндээс эхлэх ёстой.
Технологи ба хамгаалалт
Хамгаалалт бол тавиур. WATCHMAN суулгаж буй кардиологич аль хэдийн $BSX-ийн нэвтрэх бүрхүүлийг ашиглаж байгаа бөгөөд ижил төлөөлөгч FARAPULSE консолыг зардаг; нэг бүтээгдэхүүнийг халах нь худалдан авалтын харилцааг задлах гэсэн үг тул төхөөрөмжийн зах зээлийн хувь ихэвчлэн жилээр хөдөлдөг. Импульсийн талбайн хувь улирлаар хөдөлсөн нь үнэхээр түгшүүртэй байсан бөгөөд яагаад гэдгийг нарийн хэлэх нь зүйтэй: FARAPULSE нэг сагс хэлбэрийн катетер FARAWAVE, олон лаборатори хүлээн аваагүй Opal HDx зураглалын системтэй гарсан тул нэг явцаар зураглал хийж аблаци хийдэг катетертэй өрсөлдөгч эмнэлзүйн биш, ажлын урсгалын маргаантай байв. Махони Wells Fargo-д ингэж хэлсэн: "Ихэнхдээ Opal зураглалын системтэй нэг платформд түшиглэж байхад... тэр зах зээлийн хувьтай явах ганц л зам байдаг. Гэсэн ч ихэнх тохиолдолд эмч нар FARAPULSE-ийг сонгосоор байна."
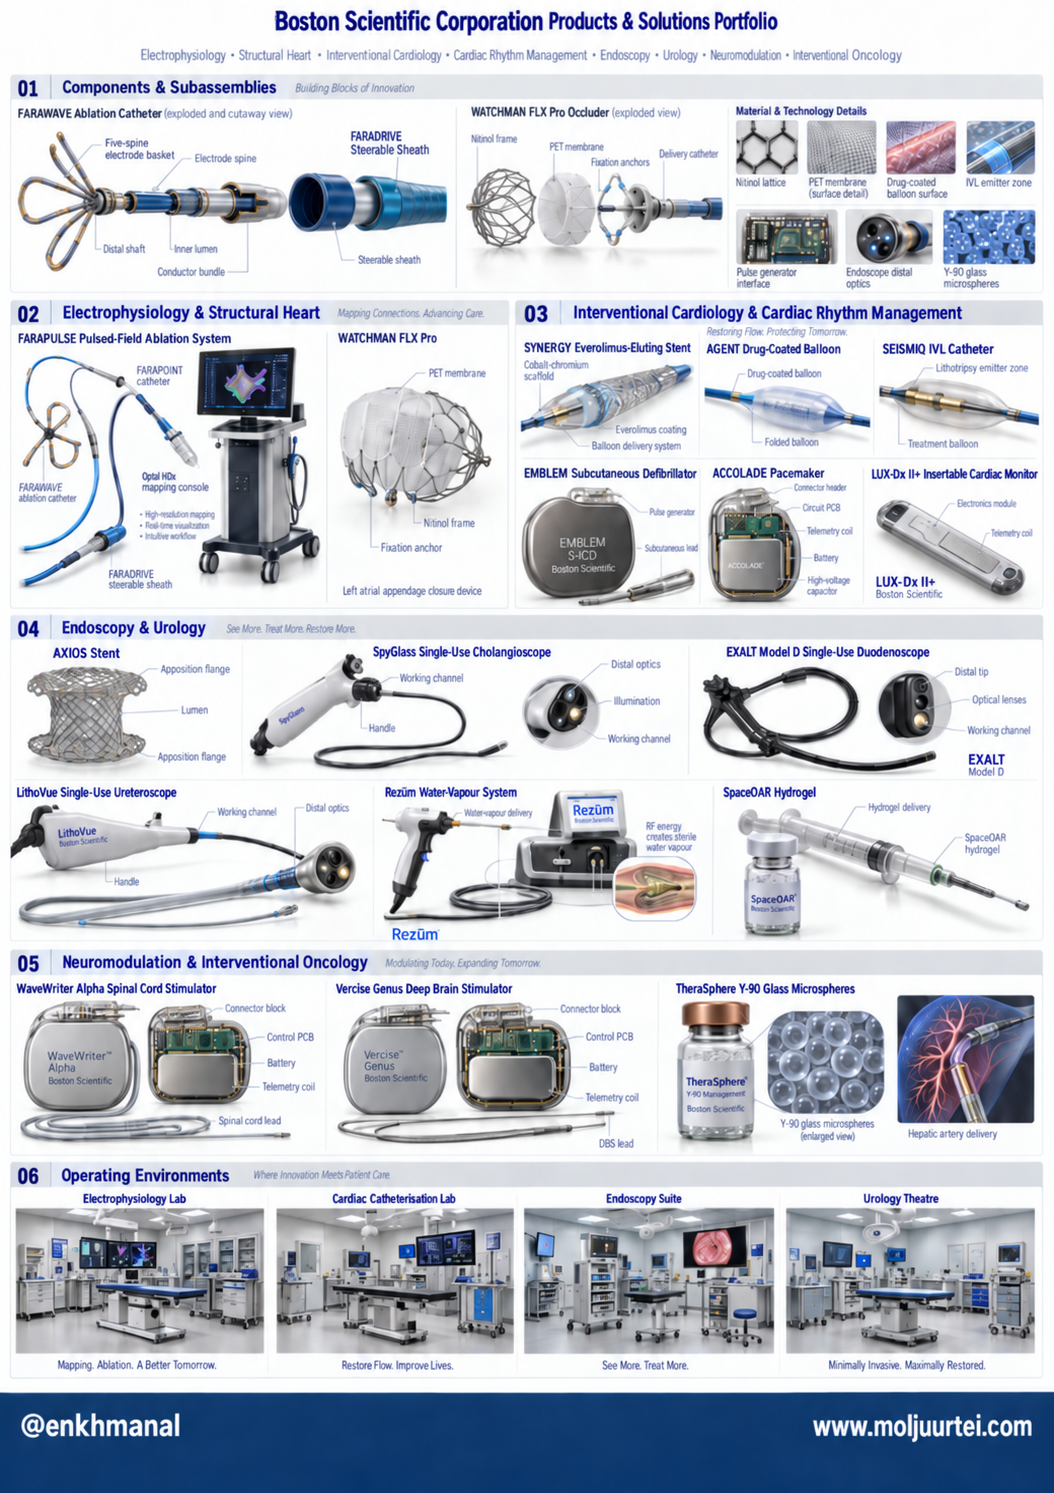
Оролтоос гаралт хүртэл зурсан импульсийн талбайн аблаци бол бидний маргаан тулгуурладаг бүтээгдэхүүн. Удирддаг бүрхүүл үзүүр нь тус бүр электродтой таван салаат сагс болон нээгддэг катетерийг хүргэж, сагсыг уушигны судас зүүн тосгуурт ордог эдийн цагираг дээр дардаг. Дараа нь генератор микросекундын үргэлжлэх, сантиметр тутамд хэдэн киловольтын талбайн хүчид хүрдэг хоёр туйлт, хоёр фазын импульсийн цуваа буудна. Эдийн онцлог босгоос дээш тэдгээр талбай эсийн мембранд хэзээ ч хаагдахгүй нанометрийн нүх нээж, эс халаагдалгүйгээр хэдэн цагийн дотор үхдэг. Хүрэх боломжтой эдүүдээс зүрхний булчин хамгийн бага босготой тул гэмтлийн хэсэг нь судсыг тусгаарлах цахилгаанаар чимээгүй булчингийн цэвэр цагираг болдог бол ард нь байгаа улаан хоолой, хажуу дахь диафрагмын мэдрэл, судасны өөрийн гөлгөр булчингийн хана босгоосоо доогуур байж амьд үлддэг. Дулааны аблаци ийм ялгаа хийж чадахгүй, учир нь дулаан эсийн төрөл биш зайд захирагддаг. Гаралт нь хугацааны багахан хэсэгт хийгдэх бат бөх уушигны судасны тусгаарлалт бөгөөд электрофизиологичид хоёр жилд шилжсэний шалтгаан.
WATCHMAN бол илүү энгийн объект бөгөөд илүү том франчайз. Энэ нь нэвчүүлэх даавуугаар бүрхэгдсэн нитинол хүрээ бөгөөд гуяны венээс катетерээр таславчийг нэвтлэн зүүн тосгуурт хүргэж, хавсралтын аманд нээдэг; хүрээний зангуунууд зүрхний өөрийн дотор давхарга хэдэн долоо хоногийн дотор даавуу дээгүүр ургатал барьдаг. Үүний дараа уут битүүрч, өвчтөн цус шингэлэгчээ зогсоож болно. Төхөөрөмж 2015 оноос АНУ-ын зах зээлд байгаа бөгөөд катетерийн зах зээлийн 90 орчим хувийг эзэмшдэг гэж Махони хэлсэн; хязгаарлалт нь хэзээ ч суулгац биш, харин илгээлт байсан бөгөөд эмнэлзүйн дүр зураг 2025, 2026 онд нэгэн зэрэг тусалж, хохироосон байдлаар өөрчлөгдсөн. Тосгуурын фибрилляцид эхний эгнээний эмчилгээ болгон одоогийн WATCHMAN үеийг шууд амаар уух цус шингэлэгчтэй харьцуулсан компанийн 3,000 өвчтөний CHAMPION судалгаа 3-р сард бүх үндсэн болон хоёрдогч үзүүлэлтээ хангасан. Энэ нь өөр өөр чиглэлд уншигдах бусад судалгаануудтай зэрэгцэн гарч, илгээгч эмч нар хүний зан гаргаж хүлээв.
Судас доторх литотрипси бол дараагийн бүтээгдэхүүн бөгөөд титэм судасны хувилбар нь 2027 оны эхний хагаст ирэх тул заах нь зүйтэй. Шохойжсон судасны товруу бол хоолой доторх бетон: баллон хагалж чадахгүй, стент түүний эсрэг тэлж чадахгүй, өрөмдөж гаргах нь удаан, эрсдэлтэй. Дөчин жилийн турш бөөрний чулууг хагалж ирсэн дууны долгионы арга болох литотрипсийг одоо Johnson & Johnson-ы бүрэлдэхүүнд байгаа Shockwave Medical баллон катетер болгон жижигрүүлж, баллон дотор оч цахилгааны электродын эгнээг байрлуулсан; цахилгаан бүр шингэний бөмбөлгийг ууршуулж, нурж буй бөмбөлөг судасны ханаар даралтын долгион илгээж, зөөлөн эдийг хөндөлгүй шохойг хагалдаг. $BSX-ийн SEISMIQ оч цахилгааны оронд баллон доторх оптик утсаар дамжуулсан лазерын энергиэр акустик долгион үүсгэдэг бөгөөд 420 өвчтөнд хийсэн титэм судасны катетерийн FRACTURE судалгаа 5-р сард хоёр үзүүлэлтээ хангасан: 30 хоногт зүрхний ноцтой хүндрэлээс 93.3% чөлөөтэй, 93.7% процедурын амжилт. Захын хувилбар 2026 оны 1-р сард гарсан. $JNJ-ийн Shockwave 2-р улиралд $335 сая зарж 14.6% өссөн нь итгэл төрүүлэх хоёр дахь төхөөрөмжтэй хэн ч гэсэн зах зээл хэр үнэтэйг хэлж өгнө.
Замын зураг ба R&D
$BSX өсөлтийн айдсанд бага биш, илүү зарцуулж хариулав: R&D FY25-д 27% өсч $2,052 сая буюу борлуулалтын 10.2% болов. 2-р улирлын танилцуулгын цаг хугацааны зураг үүгээр юу худалдан авахыг хамгийн тодорхой илэрхийлдэг бөгөөд Wells Fargo-ийн хурлын бичлэг огноог нэмсэн.
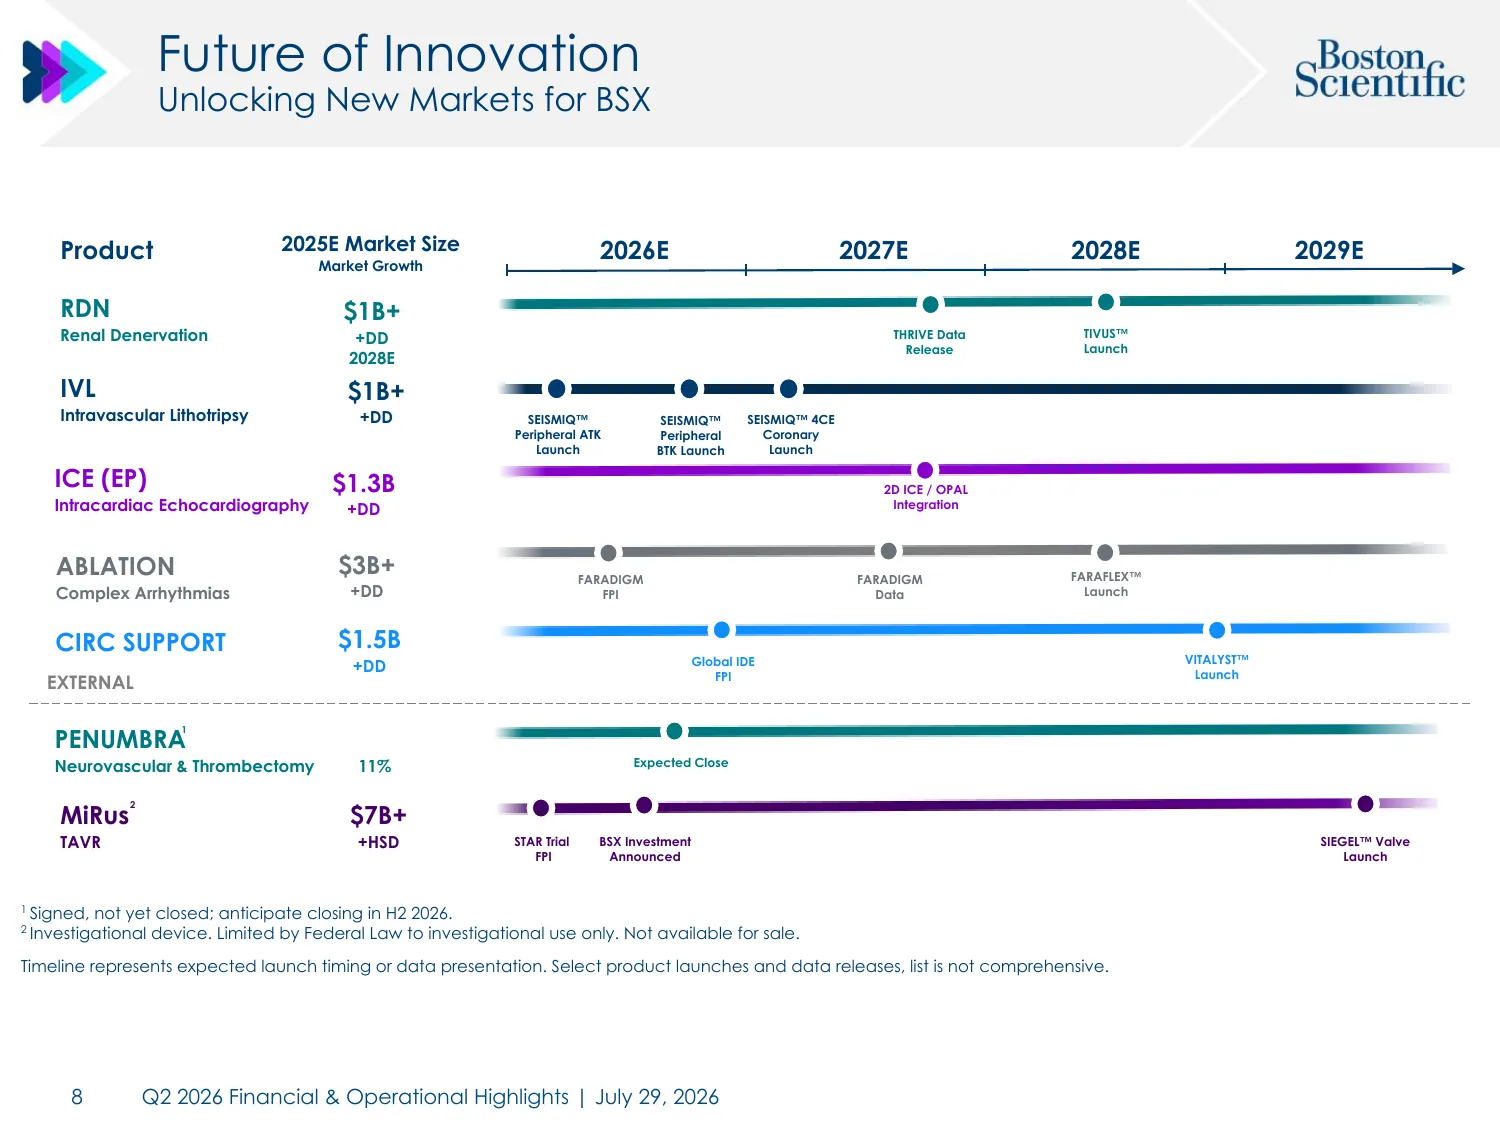
Эдгээрээс гурав нь тезисийг шийднэ. FARAWAVE Ultra нь зах зээлийн хувийн асуултад хариулдаг, учир нь өрсөлдөгчдийн хожиж байсан ажлын урсгалын маргааныг арилгана: Кен Стейн Wells Fargo-д FARAPULSE-ийн процедур дахь хоёр дахь зураглалын катетер "ихэвчлэн өрсөлдөгчийн бүтээгдэхүүн байдаг" гэж тэмдэглэсэн бөгөөд зураглал хийж аблаци хийдэг катетер аблацийн катетерийн урамшууллыг хадгалахын зэрэгцээ эмнэлэгт процедурын нийт зардлыг хянах боломж олгоно. Хугацааны тухай удирдлагын өөрийн үг: "Бид 2027 оны хоёрдугаар хагаст Ultra болон [зүрхний доторх эхо]-г гаргаснаар байр сууриа сайжруулахыг зорьж байна." SEISMIQ нь зах зээлээ хамгаалахын оронд шинэ зах зээл нэмдэг бөгөөд $BSX аль хэдийн дүрс оношилгоо, стент, Agent эмээр бүрсэн баллон зардаг харилцаанд тохирдог. Penumbra нь Махонигийн хүлээж байгаачлан жилийн эцэс гэхэд хаагдвал компанийн хэлбэрийг өөрчилж, 11%-иар өсч буй тромбэктомийн франчайз болон $11 орчим тэрбумын бэлэн мөнгөний төлбөрийг балансад нэмнэ.
Тохиргоо — Яагаад буруу үнэлэгдсэн
Үнэлгээний бууралт үржүүлэгчийн үйл явдал байсан бол кибер улирал гадны үйл явдал. 2-р сарын эхээр $BSX $3.46-ийн тохируулсан EPS-ийн төлөвийн эсрэг $93 орчимд буюу 27 дахинд арилжаалагдаж байв. 9-р сарын 25-нд компанийн хэмжээг нь хараахан тодорхойлоогүй ямар нэг хэмжээгээр биелүүлэхгүй байх магадлалтай $3.30-ийн төлөвийн эсрэг $43.92-т буюу 13.3 дахинд хаагдав. Ашгийн төлөв 2-р сараас 7-р сарын хооронд 4.6% буурсан; үржүүлэгч хоёр дахин буурав. Дараа нь 8-р сарын 25-нд халдагч гадагш харсан сүлжээний төхөөрөмжид хүрч, компани халдлага хэр хол явсныг олж мэдэх зуураа бүгдийг хаахаар шийдэв: CrowdStrike-ийн 9-р сарын 22-ны дүгнэлтээр байгууллагын дотоод орчны хязгаарлагдмал хэсэгт хүрсэн, өгөгдөл авсан нотолгоо байхгүй, үйлдвэрлэлийн систем эвдэгдээгүй. Найман өдөр ачилтгүй байх нь жилийн 2.2%, FY26-ын хурдаар $470 орчим саяын орлого, 3–5%-ийн өсөлттэй төлөвлөгдсөн 3-р улирлын ойролцоогоор 9% юм. Өрсөлдөгчийн бүтээгдэхүүнээр хийгдсэн процедурт хэрэглэгдсэн хэрэглээний бүтээгдэхүүн алдагдсан; суулгац болон тоног төхөөрөмжийн үлдэгдэл захиалга хожим ачигдана. Махони: "Зарим эмнэлэг тэр хугацаанд бусдаас захиалсан байх магадлалтай, энэ нь ойлгомжтой... яг ямар мөнгөн дүн болохыг одоогоор хэлэхэд хэцүү." $SYK-ийн 3-р сарын халдлага нэг улирлын өртөгтэй байсан бөгөөд 6-р сарын улирлын орлого 9.4% өндөр гарсан; West Pharmaceutical-ийн 5-р сарын халдлага арван зургаан өдөр үргэлжилж, төлөвт огт нөлөөлөөгүй. Үүний зөв нэгж бол улирал.
7-р сарын төлөвд юу багтсан нь кибер улирал түүнээс юу хассанаас илүү чухал. Хоёрдугаар хагасын бүтцийг хурал дээр хэлсэн: WATCHMAN болон электрофизиологиос гадуурх орлогын ойролцоогоор 75% нь 6 орчим хувиар өсөх, дэлхийн WATCHMAN дунд-өндөр нэг оронтой тоогоор буурах, дэлхийн электрофизиологи тогтвортой байх. Мөн хурал дээр Махонигийн 2027 оны тухай томъёолол нь компани "2027 оныг 2026 оны хоёрдугаар хагасын төлөвөөс сайжруулахыг зорьж байна" гэсэн бөгөөд шинжээчид үүнийг Wells Fargo-д түүнээс асуусан 2–4%-ийн органик хүрээ болгосон, тэнд түүний хариулт "бизнесийн динамик ижил төстэй" гэсэн. Үгчлэн уншвал энэ төлөвлөгөө WATCHMAN-ийн эмнэлгийн боловсролын хүчин чармайлт, урологи 1%-иас сэргэх, дефибрилляторын гаралт зэрэгт ямар ч кредит өгөхгүй бөгөөд зах зээлийн хувийн бууралт 2027 оны хоёрдугаар хагас хүртэл үргэлжлэх зуур электрофизиологийг тогтвортой гэж тооцно. Эдгээр бүгд компанийн өөрчлөхийн тулд мөнгө зарцуулж буй зүйлс. Ингэж бүтээсэн хүрээ бол боломжит өсөлттэй суурь бөгөөд Aurelion 8-р сард хөрөнгө оруулагчтай харилцах хэлтэстэй ярилцсанаа яг ингэж уншсан; 10-р сарын 28-ны тайлан үүнийг шалгах эхний боломж.
Манай төлөвийн бууралт хоёр чиглэлд төвлөрсөн. Нэгдүгээрт, WATCHMAN, тэнд АНУ-ын зах зээл гэнэт огцом удааширсан бөгөөд үүнд голчлон илгээлтийн хэв маягт нөлөөлсөн давхардсан эмнэлзүйн нотолгоо нөлөөлсөн. Хоёрдугаарт, [электрофизиологи], тэнд бид АНУ-ын зах зээл дээр одоо харж буй өрсөлдөөний зах зээлийн хувийн хөдөлгөөний хэмжээг урьдчилан тооцоогүй.
Дотоод хүмүүс зогсолтын өмнө худалдаж авсан бөгөөд нэг захирал яг тэр өдөр худалдаж авсан. 7-р сарын бууралтаас хойшхи нээлттэй зах зээлийн бүх худалдан авалт Form 4-өөс доор байна:
Махонигийн худалдан авалт түүний шууд эзэмшлийг 1,403,784-өөс 1,590,024 хувьцаа буюу 13.3%-иар нэмсэн бөгөөд баасан гарагийн хаалтаар 9% алдагдалтай байна. X дээрх эргэлзэгчид 8-р сарын 3-ны Form 4 нь 8-р сарын 26-нд түүний юунд итгэж байсныг хэлж чадахгүй гэдэгтээ зөв. Гэхдээ энэ нь 2027 оны төлөвлөгөөг тогтоосон хүн тэр төлөвлөгөөтэй огт хамаагүй үйл явдлаас гурван долоо хоногийн өмнө 2027 оны төлөвлөгөөний талаар юунд итгэж байсныг хэлж чадна. Жозеф Фицжералд WATCHMAN болон электрофизиологийг хоёуланг нь агуулсан Кардиологийн бүлгийг удирддаг; аль нэг нь бүтцийн хувьд гэмтсэн бол хамгийн түрүүнд мэдэх удирдах ажилтан бөгөөд тэрээр төлөвийн бууралтаас хоёр хоногийн дараа тэтгэврийн дансныхаа $3.0 саяыг хувьцаанд шилжүүлсэн. Компани өөрөө $2 тэрбумын хурдасгасан буцаан худалдан авалтаар $50 орчимд 40 орчим сая хувьцаагаа хураасан нь 2020 оноос хойшхи анхны бодит буцаан худалдан авалт бөгөөд $3 тэрбумын зөвшөөрөл үлдсэн.
Удирдлага ба гүйцэтгэлийн түүх
Энэ бол удам угсаа биш, гүйцэтгэлийн түүх. 2012 онд агшиж буй дефибрилляторын бизнес, шүүх ажиллагааны дарамттай компанийг медтекийн хамгийн хурдан өсдөг том компани болгосон удирдлагын баг бөгөөд үүнийг голчлон венчур шатны төхөөрөмжийн компаниудад эрт хувь худалдан авч, эмнэлэг нотолсны дараа опционоо хэрэгжүүлэх замаар хийсэн: FARAPULSE, Axonics, Silk Road, одоо MiRus. Мөн түүхэнд алдаанууд багтдаг. Axonics-ийн борлуулалтын баг 2024 оны худалдан авалтын дараа солигдож, урологи хоёр улирал дараалан 1% өссөн зуур юүлүүр дахин дүүрч байна; Silk Road-ын нэгтгэл "эхэндээ муу явсан" гэж Махони хэлсэн бөгөөд үйлдвэрлэлийг Миннесота руу шилжүүлж байна. Тэрээр энэ хоёр нь Penumbra-гийн арилжааны багийг өөрийн урамшууллаар нь хадгалж буйн шалтгаан гэж шууд хэлсэн. 8-р сараас хойшхи хоёр мэдээлэл багийн шүүлтэд хамаатай: арван нэг орчим хоногт дэлхийн түгээлтийг сэргээж, түгээлт, ариутгал, үйлдвэрлэл, хяналт гэсэн тусдаа ойлгомжтой нэр томъёогоор тайлагнасан кибер хариу арга хэмжээ, мөн төлөвийн бууралттай хамт зарлагдахаас өмнө захирлуудын зөвлөл баталсан $700–800 саяын хөтөлбөр болох 7-р сарын 27-ны бүтцийн өөрчлөлт.
Бүртгэлтэй хамгийн том эзэмшигч нь 6-р сарын 30-ны 13G/A-гаар 46.4 сая хувьцаа буюу гүйлгээнд байгаа 1,449 саяын 3.2%-ийг эзэмшдэг Fidelity. Шинжээчдийн хамрах хүрээ 29 шинжээч, дундаж зорилтот үнэ $61, 25 худалдан авах, худалдах нэг ч үгүй; X дээр олдсон 9-р сарын бууруулалтууд Oppenheimer-ийг $85-аас $65 болгож, Citi болон Cowen-ийг $50-иод дунд бөөгнөрүүлсэн.
Эрсдэл ба юу эвдэх вэ
Үнийн тохиргоо — Түвшин, техник, опцион
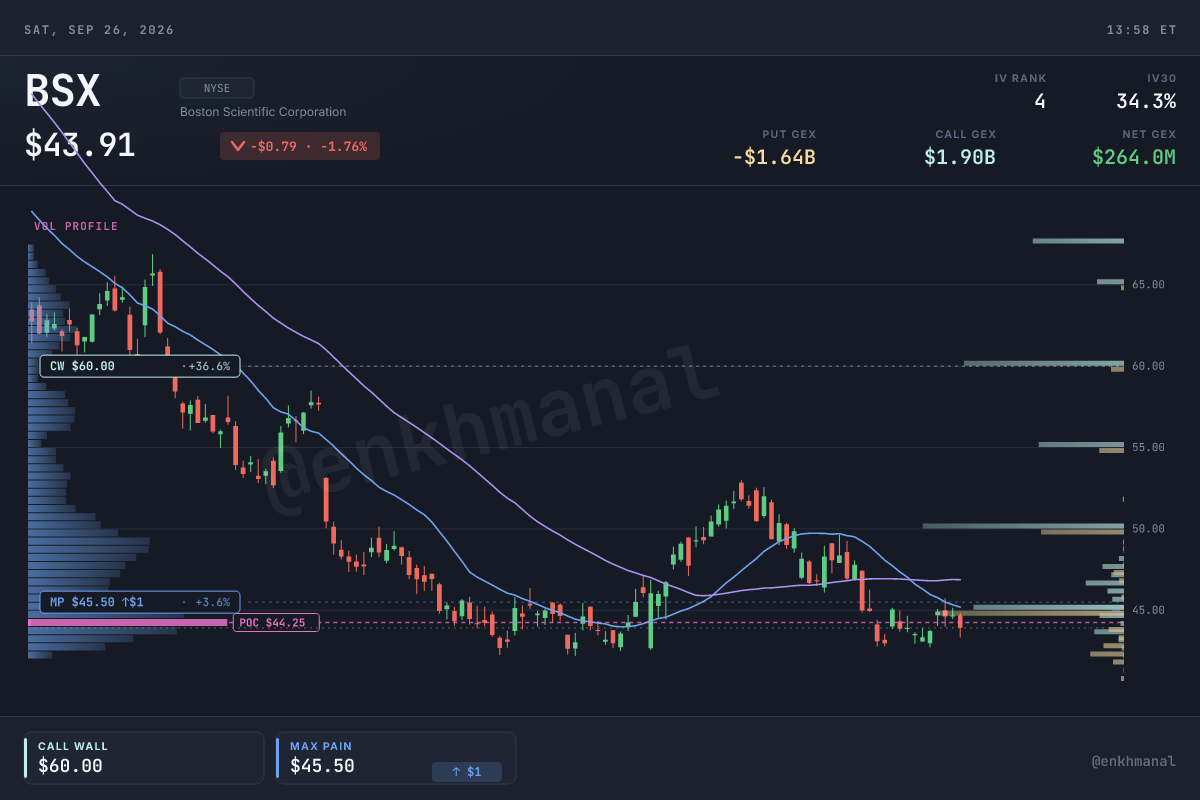
Уналт эмх цэгцтэй байсан бөгөөд одоо нэг жил болж байна. 2025 оны 9-р сарын $109.38-ийн дээд цэгээс сарын хаалтууд 1-р сард $93.53, анхны төлөвөөр 2-р сард $76.85, 3-р сард $62.75, хоёр дахь бууралтаар 4-р сард $57.61, 5-р сард $48.31, 6-р сард $42.68 болж буурч, дараа нь дотоод худалдан авалт болон буцаан худалдан авалтаар 8-р сард $48.30 хүртэл сэргэсний дараа кибер мэдээ $43.92 руу буцаав. Бүх хөдөлгөөний өдрийн доод цэг 7-р сард хэвлэгдсэн $42.20 бөгөөд баасан гарагийн хаалт түүнээс 4% дээр. Хувьцаа 50 болон 200 хоногийн дунджаасаа доор бөгөөд 2-р сараас хойш 200 хоногийнхоос доор байна; $93-аас үүссэн 2-р сарын зай дээр нь нээлттэй хэвээр, ойрын түвшин нь гүйцэтгэх захирал болон буцаан худалдан авалт төлсөн $48–50-ийн бүс. Өрсөлдөгчидтэйгээ харьцуулахад дүр зураг тод: 2025 оны 8-р сард 100 гэж авбал $BSX 42-т байхад $MDT 96, $EW 106, $JNJ 153-т байна. 2026 оны нөгөө кибер хохирогч $SYK 9-р сарын уналтынхаа дараа 70-д байна.
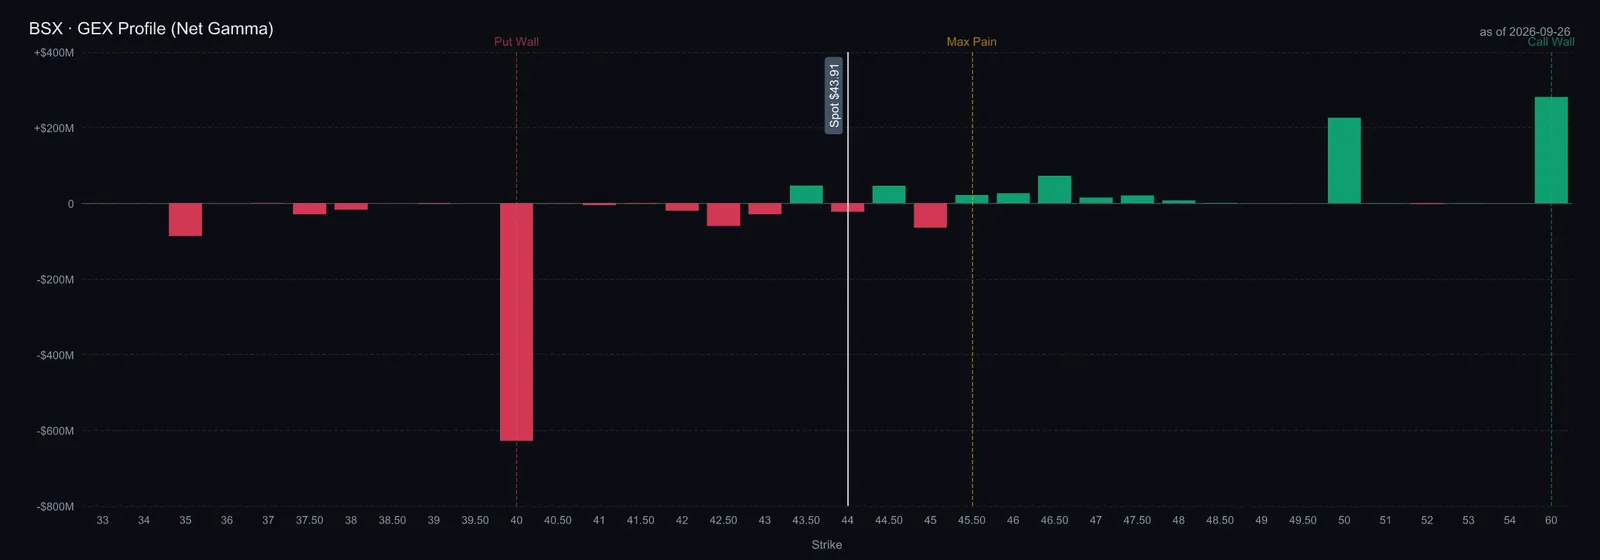
• Дилерийн байрлал: цэвэр гамма +$556 сая орчим эерэг, колл хана 60, пут хана 40, макс пэйн 45, гамма шилжилт 59.66; спот макс пэйнээс дээхнэ, пут ханаас 10% дээр байгаа тул дилерүүд эвдрэл биш хүрээнд хеджлэгдсэн бөгөөд 40-өөр давах хөдөлгөөн үүнийг өөрчилнө.
• Далд хэлбэлзэл: 30 хоногийн далд хэлбэлзэл 34%, хугацааны бүтэц 10-р сарын 30-ны хугацаанд 40.9% болж, түүний өмнөх долоо хоногийн 30–34%-ийн эсрэг нугарч байгаа нь опционы зах зээл 10-р сарын 28-ны тайланг үйл явдал гэж үнэлж байгаа хэрэг. Пут-колл нээлттэй сонирхол 0.40 буюу уналтын хамгаалалтад илүү төлдөг зах зээл биш.
• Чухал түвшин: 7-р сарын доод $42.20. Түүнээс доош зах зээл кибер улирал бүтцийн зүйл илчилсэн гэж хэлж байна; $48.33-аас дээш гүйцэтгэх захирал зөв байсан гэж хэлж байна.
Үнэлгээ ба манай байр суурь
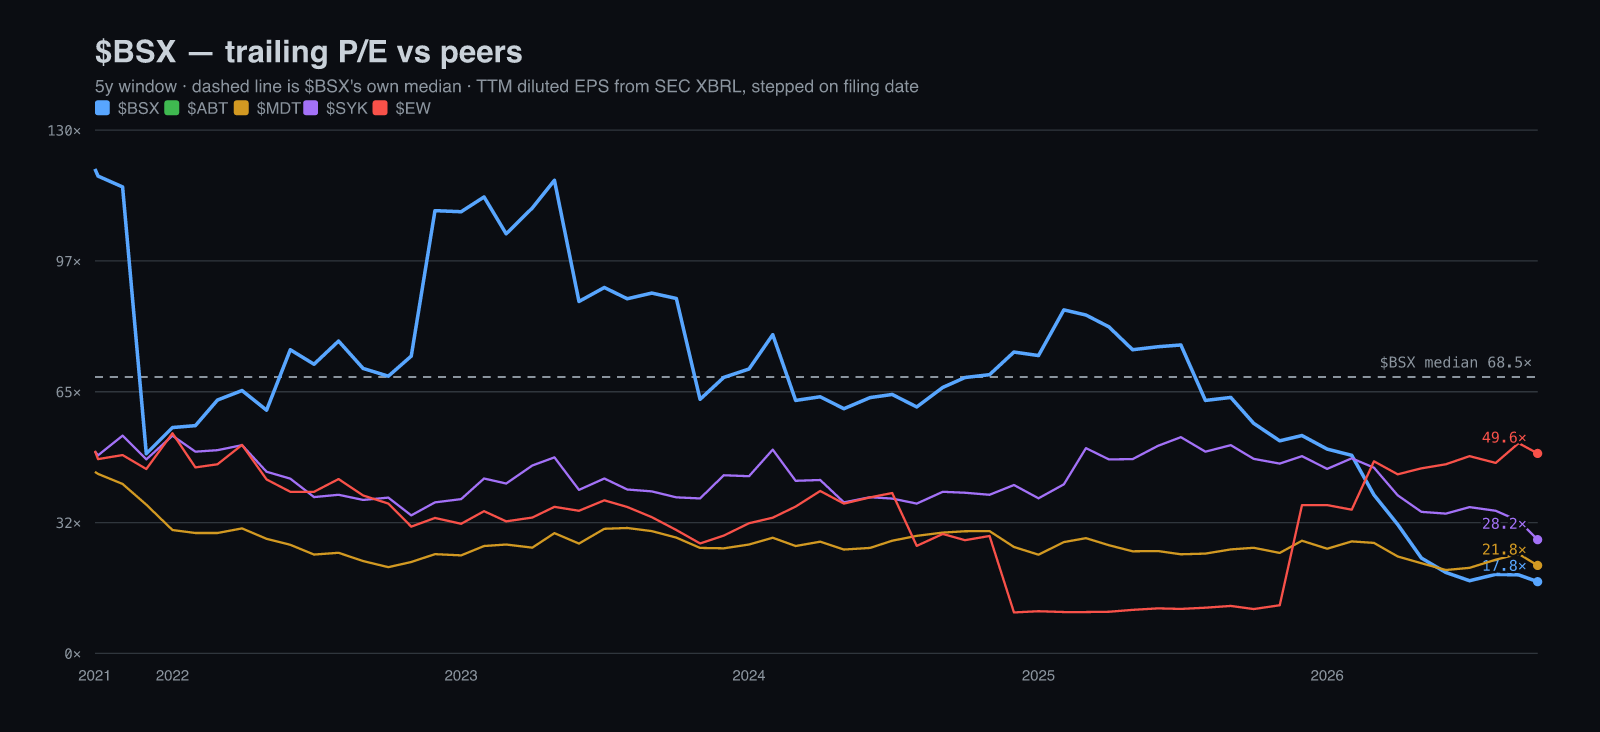
Хоёр үржүүлэгч эргэлдэж байгаа бөгөөд суурь хэрэгтэй. 7-р сарын төлөвийн дунд $3.30-ийн эсрэг $43.92-т $BSX тохируулсан ашгийн 13.3 дахинд арилжаалагдаж байгаа бөгөөд тэр төлөв одоо кибер улирлаар хуучирч өндөр болсон; сүүлийн GAAP шингэрүүлсэн EPS $2.47-ийн эсрэг 17.8 дахин. Өөрийн таван жилийн медиан 68.5 дахин нь 2021–2023 оны бага ашигтай жилүүдээр хийсвэрлэгдсэн тул ач холбогдол багатай ч өрсөлдөгчдийн харьцуулалт утгатай: $MDT 21.8 дахин, $SYK 28.2 дахин, $EW 49.6 дахин. Аж ахуйн нэгжийн үнэ цэнээр $63.6 тэрбумын зах зээлийн үнэлгээ дээр $12.1 тэрбумын цэвэр өр нэмбэл $75.7 тэрбум буюу 7-р сарын төлөвийн 2026 онд хэлж буй ойролцоогоор $6.5 тэрбумын тохируулсан EBITDA-ийн 11.6 орчим дахин (тохируулсан үйл ажиллагааны ашиг дээр элэгдэл; зарим загварын хийдэг шиг амортизацийг хоёр дахь удаа нэмбэл $1 тэрбум орчмоор хэтрүүлнэ), FY25-д тайлагнасан $5.0 тэрбумын GAAP EBITDA-ийн 15.1 дахин. Энэ хувьцааны 2024 оноос өмнөх хүрээ ирээдүйн EBITDA-ийн 16–22 дахин байсан.
Манай загвар бол арван тодорхой жилийн хөшүүрэггүй GAAP мөнгөн урсгалын бүтэц бөгөөд удирдлагын 2026 оны төлөв болон 2027 оны хүрээнээс эхэлж, хугацааны төгсгөлд 5%-ийн өсөлт рүү буурч, нийт маржиныг тайлагнасан 69.0%-д, эргэлтийн хөрөнгийг жил бүрийн орлогын өсөлтийн тайлагнасан 25%-д, бэлэн мөнгөний татварыг 15%-д, хөнгөлөлтийн хувийг 8%-д, төгсгөлийн өсөлтийг 2%-д барьдаг. Энэ бол бие даасан загвар: Penumbra-гийн орлого, өр, хувьцаа байхгүй бөгөөд тэдгээр нь ойролцоогоор бие биенээ нөхдөг. Хоёр шүүлт манай стандартын эсрэг байна. Аудит 5%-ийн хугацааны төгсгөлийн өсөлт 2027 онд төлөвлөсөн 3%-иас дээр гэж анхааруулдаг; удирдлага хоёр форумд 2028 онд жигнэсэн зах зээлийн өсөлтийн хувь болох 7–8% руу буцна гэж хэлсэн тул бид үүнийг барьж байгаа бөгөөд 5% нь түүнээс давсан хурдатгал биш, хөнгөлөлт юм. Мөн бид загварын шингэрүүлсэн хувьцааны тоог FY35 гэхэд жилд 1.3%-иар өсч 1,693 сая болох байсныг тогтмол 1,494.5 сая болгон дардаг, учир нь компани дөнгөж сая өөрийнхөө 2.7%-ийг хураасан бөгөөд Penumbra-гийн гаргах 41 орчим сая хувьцаа хурдасгасан буцаан худалдан авалтаар нөхөгдөнө; өсч буй тоон дээр суурь мөнхийн үнэ цэнэ $35.28. Суурь хувилбар нь мөнхийн аргаар $39.96 буюу спотоос 9% доор, гарах аргаар $50.95 буюу 16% дээр; гутранги хувилбар $16 ба $25, өөдрөг $63 ба $82.
Гарах үржүүлэгч бол тайлагнасан сүүлийн EBITDA дээрх зургаан бодит медтек харьцуулалтын медиан: $ABT 19.1, $MDT 14.1, $SYK 18.1, $EW 33.0, $COO 12.7, $ZBH 11.4 дахин, бөгөөд хуучин хүрээнд буцна гэж тооцолгүйгээр төлөвлөсөн жил дээрх $BSX-ийн өөрийн 14.0 дахинаас дээр байрладаг. Хоёр төгсгөл 1.3 дахин зөрүүтэй бөгөөд стандарт үүнийг хүлээн зөвшөөрдөг; мөнхийн арга төгсгөлийн EBITDA-ийн 11.5 дахин, гарах арга мөнхөд 3.7%-ийн өсөлт гэж илэрхийлдэг бөгөөд таван жилд орлогоо 15%-иар өсгөсөн компани тэдгээрийн хооронд хаа нэгтээ байрлана. Мэдрэмжийн сүлжээ 7–9%-ийн хөнгөлөлтийн хувь, 1–2.5%-ийн төгсгөлийн өсөлтөөр $30-54 хооронд явна. Урвуу DCF бол тохиргооны хамгийн цэвэр илэрхийлэл: $43.92-т үнэ жилд 5.3%-ийн орлогын өсөлтийг мөнхөд илэрхийлж байгаа нь арван зургаан жилийн тайлагнасан 5.8%-ийн түүх, 2028 онд 7–8% руу буцна гэсэн төлөвлөгөөний эсрэг.
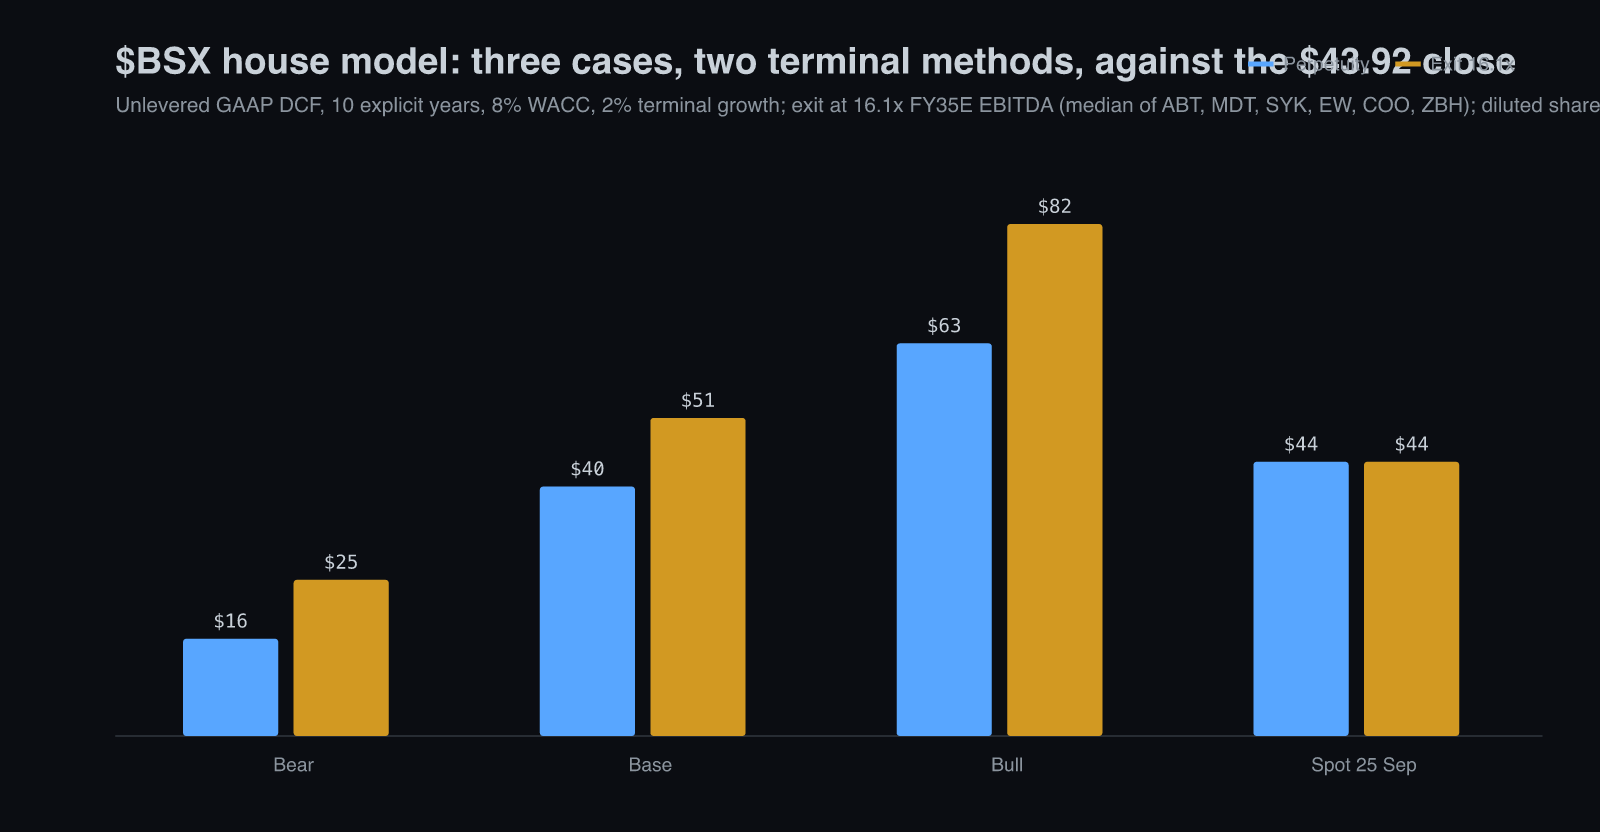
Тэгш бус байдал өөдрөг үзлээс биш бүтцийн баримтаас гардаг: 2027 оны төлөвлөгөө гэмтсэн хоёр франчайзыг гэмтсэн хэвээр гэж аль хэдийн тооцсон тул суурь хувилбарт зөвхөн бизнесийн бусад 75% нь 2-р улиралд хийснээ үргэлжлүүлэх шаардлагатай бөгөөд бүтээгдэхүүний гаралтууд нэмэлт өсөлт. Манай загвар бие даасан GAAP мөнгөн урсгал дээр хувьцааг $40-51-ийн хооронд буулгадаг тул зах зээл удирдлага нь дахин хурдатгалыг товлосон компанид хэзээ ч дахин хурдасдаггүй компанийн мөнхийн үнэ цэнийг ойролцоогоор төлж байна. $43.92-т эзэмш, 10-р сарын 28-ны тайлан 7-р сарын доод эсвэл гүйцэтгэх захирлын үнэ рүү аль алинд нь аваачиж болзошгүйг тооцон байрлалаа хэмжээлж; $48.33-аас дээш нэм, 2027 оны хүрээ 2%-иас доош эсвэл зах зээлийн хувь 40%-иас доош мэдээлэгдвэл зогсох шалтгаан гэж үз. Aurelion-ы $67 нь дараагийн арван хоёр сарын тохируулсан EBITDA-ийн 16 дахин, бүх илүүдэл бэлэн мөнгө буцаан худалдан авалтад орох шаардлагатай; манай суурь хувилбар үүнээс бага дээр хоёр жилд $56-д хүрнэ.