Arcturus — РНХ хүргэх технологийн эмнэлзүйн шалгалт
Мэдээллийн РНХ буюу мРНХ нь бэлэн эм биш, уураг бүтээх заавар юм. Тэр заавар зөв эсэд хүрч, хамгаалалтын бөөмөөсөө чөлөөлөгдөн, хүлээн зөвшөөрөхийн аргагүй хор нөлөөгүйгээр хангалттай хэмжээний хэрэгтэй уураг үүсгэх ёстой. Arcturus буюу $ARCT энэ үйл явцыг уушги, элгэнд давтан хэрэгжүүлэхийг зорьж байна. Дутагдаж буй уургийг удаан хугацаанд нөхөх нь боломж нь; олон удаагийн тунг бие тэсвэрлэж, өвчтөний эрүүл мэндэд бодит ахиц өгөх эсэх нь гол шалгуур юм.
Юу өөрчлөгдөв — элэгний шинэ эмийн хувилбар, хүний үр дүн хараахан биш
Есдүгээр сарын 23-нд Arcturus LUNAR 2.0 хүргэлтийн технологи болон OTC ферментийн дутагдалд зориулсан дараагийн үеийн ARCT-2601 хувилбарыг танилцууллаа. Үүнийг одоо үргэлжилж буй 2-р үе шатны хөтөлбөрт нэмэхээр төлөвлөжээ. Мөн ARCT-810 эмийн хүний судалгааны үр дүнг шинэчилж, myNEO Therapeutics-ийг худалдан авах эцсийн гэрээ байгуулснаа зарлав. Худалдан авалтыг аравдугаар сард дуусгахаар төлөвлөсөн бөгөөд есдүгээр сарын 26-ны байдлаар хараахан дуусаагүй. Иймээс өмнөх нийтлэлд хүлээгдэж байсан есдүгээр сарын элэгний мэдээлэл аль хэдийн гарсан, зөвхөн хоёр эмд төвлөрсөн гэх дүр зураг ч өөрчлөгдсөн.
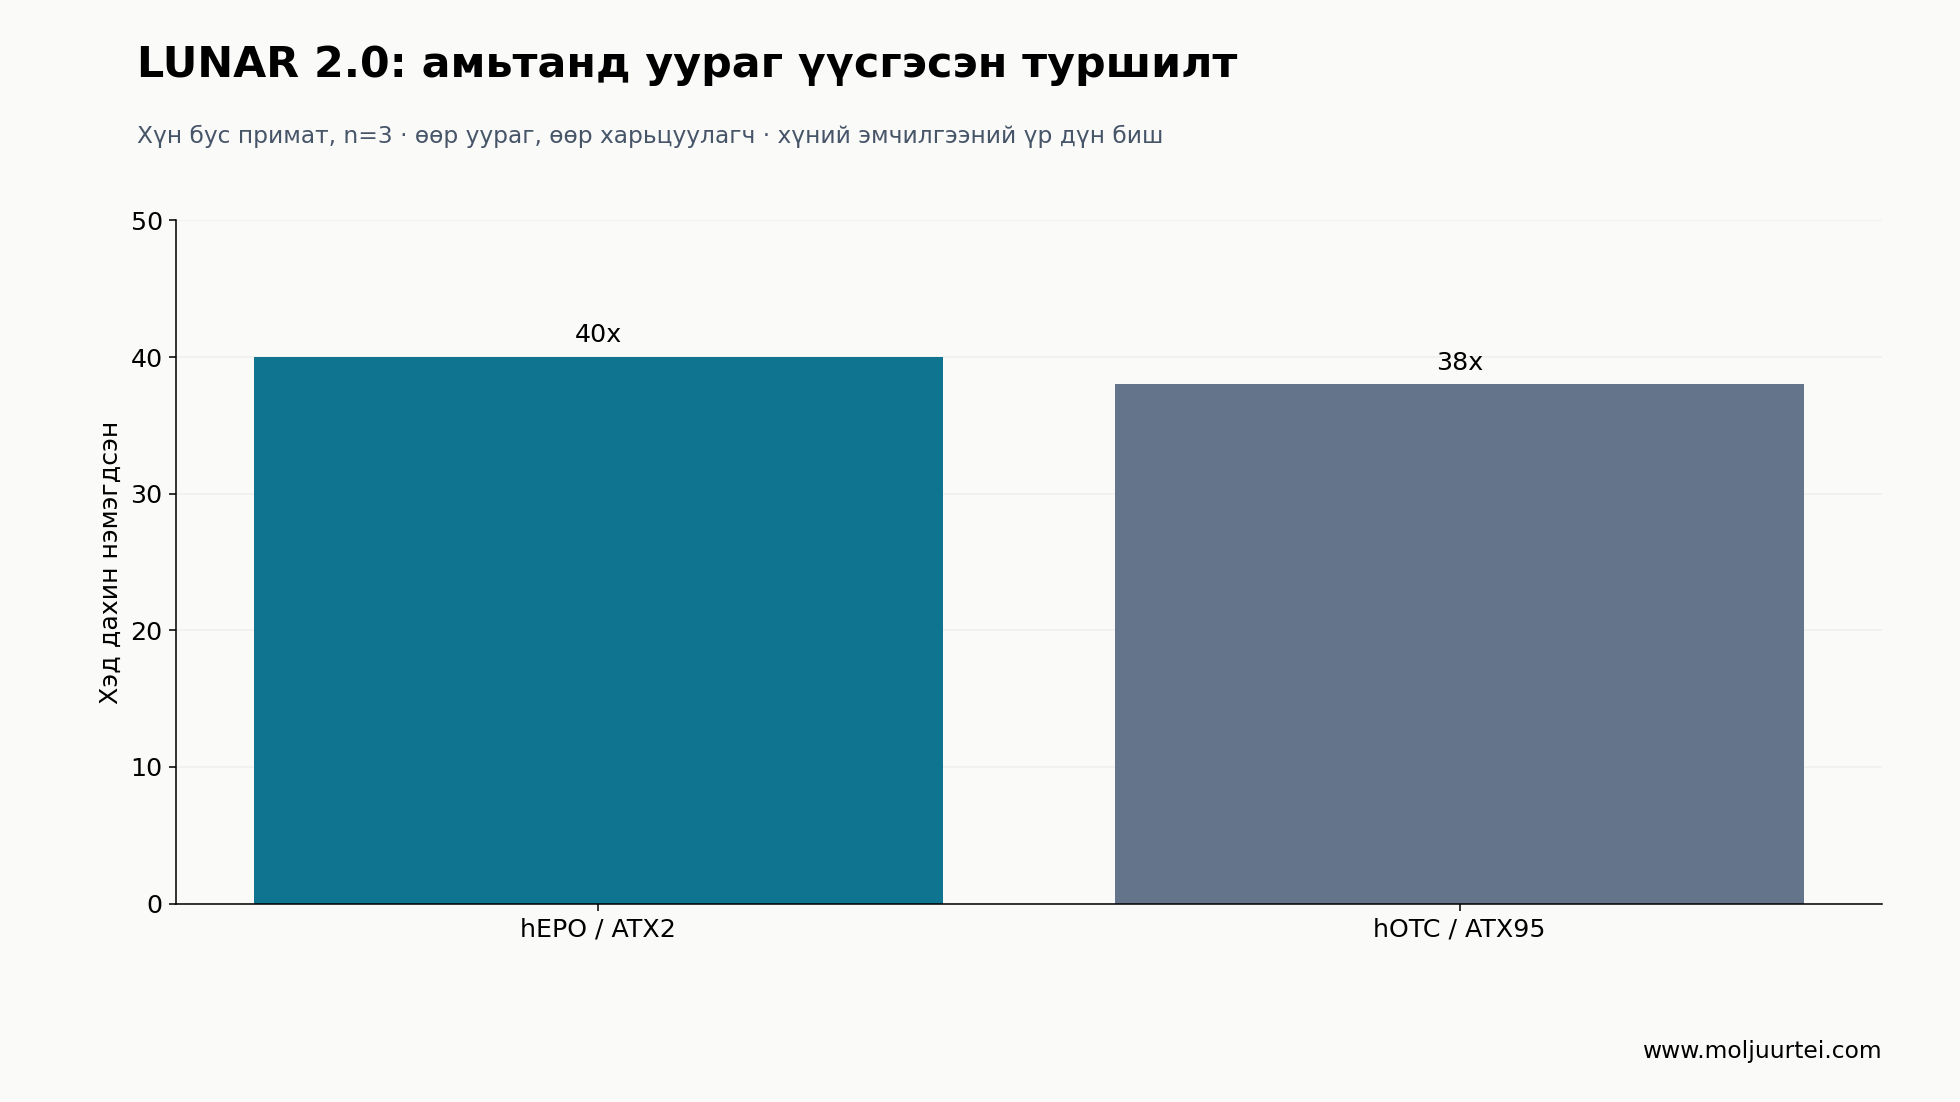
Шинэ хүргэлтийн үр дүн эмнэлзүйн өмнөх шатных. Хүн бус приматын жижиг туршилтуудад LUNAR 2.0 нь ATX2 харьцуулагчтай харьцуулахад hEPO уургийг 40 дахин, ARCT-810-д хэрэглэдэг ATX95 липидтэй харьцуулахад hOTC уургийг 38 дахин их үүсгэжээ. Өөр уураг, өөр харьцуулагч ашигласан, n=3 хэмжээтэй туршилт юм. Энэ нь өвчтөний биеийн байдал, амьд үлдэх хугацаа, өвчний хяналт 38–40 дахин сайжирсан гэсэн үг биш. Уушгины ARCT-032 эмийн үр дүнг ч нотлохгүй. Илүү их уураг үүсгэх, липидийг хурдан задлах боломжийг одоо хүний судалгаагаар батлах шаардлагатай.
Гол үндэслэл — хүргэгч технологи үнэ цэнтэй байж болох ч нотолгоо бүрдээгүй
РНХ вакцин нь биед хүргэсэн заавраар хэрэгтэй уураг үүсгэж, дархлааны хамгаалалт бий болгож болдгийг харуулсан. Харин архаг өвчнийг эмчлэхэд өөр инженерийн асуудал тулгарна. Зөв эдэд олон удаа хүрч, бөөм болон хольцоос хэт үрэвсэл үүсгэхгүйгээр, хангалттай уургийг ажиллах ёстой байршилд нь хүргэх хэрэгтэй. Вакцин ч давтан тун шаарддаг; нэг удаа хийдэг, ямар ч үрэвсэл нь ашигтай бүтээгдэхүүн гэж ойлгож болохгүй. Хэрэглэх зам, найрлага, тунгийн давтамж бүгд чухал.
Vertex 2026 оны тавдугаар сард тэсвэрлэх чадварын асуудал үргэлжилсэн тул VX-522 хөтөлбөрөө зогсоосон нь мРНХ-ийг амьсгалын замаар хүргэх ямар хэцүүг харуулна. Үр нөлөө нь тогтоогдоогүй. Гэхдээ энэ нь Arcturus ижил асуудлыг шийдсэн, шалтгааныг нь нэг молекулаар баттай тайлбарласан, эсвэл цорын ганц өрсөлдөгч болсон гэдгийг нотлохгүй. ReCode-ийн RCT2100 нь CFTR мРНХ-ийг амьсгалаар хүргэх өөр хөтөлбөр; 4D-710 зэрэг ген хүргэх арга ч өрсөлдөнө. Хөрөнгө оруулалтын үндэслэл ARCT-ийн өөрийн эмнэлзүйн өгөгдөлд тулгуурлах ёстой.
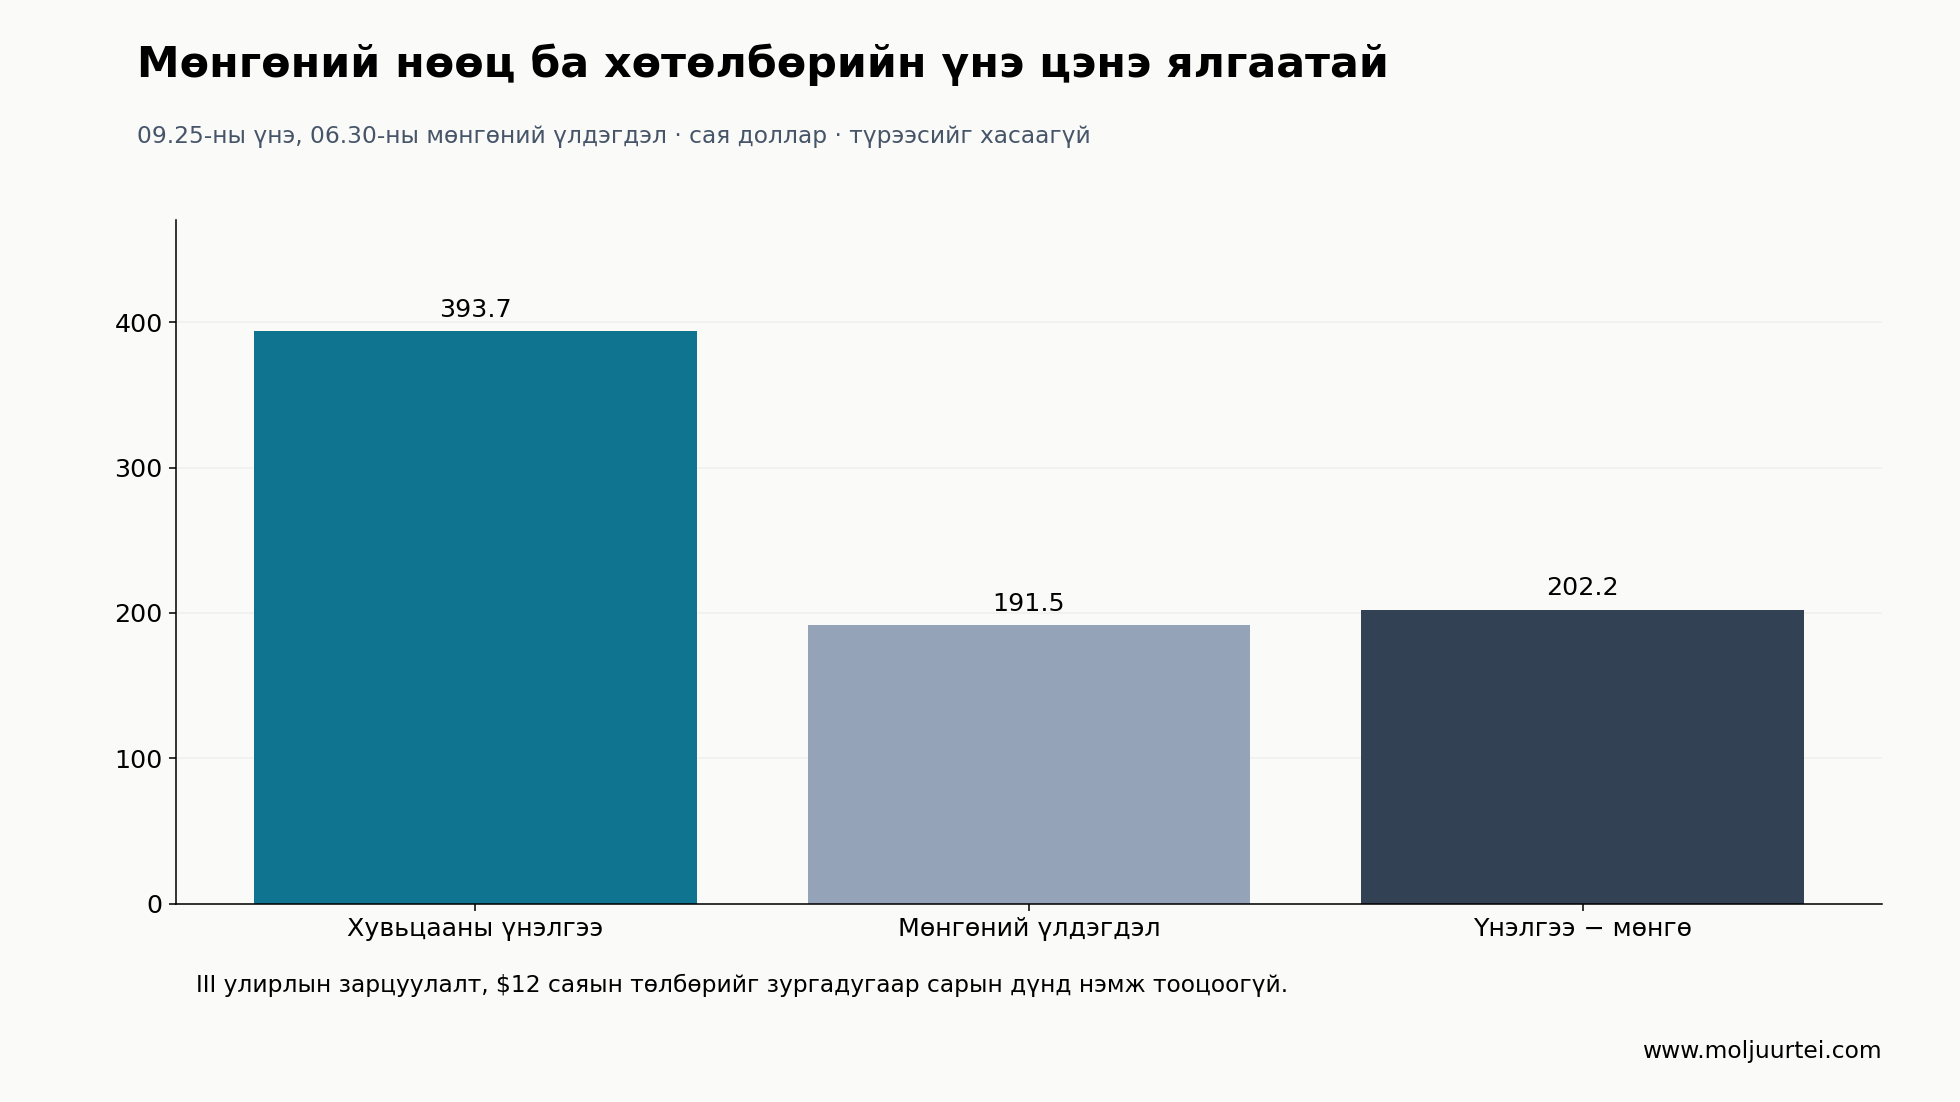
Есдүгээр сарын 25-ны $13.85 хаалтаар хувьцааны нийт үнэлгээ ойролцоогоор $393.7M. Зургадугаар сарын тайлагнасан мөнгийг хасвал түрээсийн өрийг оруулахаас өмнө ойролцоогоор $202.2M үлдэнэ. Энэ бол үр дүн нь тодорхойгүй хөгжүүлэлтийн хөтөлбөрүүдэд төлж буй үнэ болохоос зах зээл тэдгээрийг тэгээр үнэлж буйн нотолгоо биш. Тогтвортой эмнэлзүйн үр дүн гарвал түнш, том судалгаа, цааш давтагдах эмчилгээний орлого нээгдэх боломжтой. Нотолгоог хүлээх нь шинжлэх ухааны эргэлзээг бууруулах ч илүү өндөр үнэ төлөхөд хүргэж болно. Урьдчилан оролцох нь хөрөнгөө үлэмж хэмжээгээр бүрмөсөн алдах боломжийг хүлээн зөвшөөрөхийг шаардана.
Бизнес ба суурь нөхцөл — түншлэлийн орлого эмийн борлуулалттай адилгүй
2013 онд Сан-Диегод байгуулагдсан Arcturus РНХ-ийн загварчлал, үйлдвэрлэл, липидээр хүргэх технологийг нэгтгэдэг. KOSTAIVE вакцин зарим улсын зөвшөөрөл авсан туршлагыг өгч байгаа ч ховор өвчний эмүүд нь туршилтын шатанд хэвээр. Түүхэн орлогын ихэнх нь түншлэл болон буцалтгүй санхүүжилтээс бүрддэг. Дуусгавар болсон CSL гэрээнд анх $200M урьдчилгаа, нөхцөл биелбэл олгох их хэмжээний төлбөрүүд багтаж байв. Тэдгээр хуучин дүнг ирээдүйд заавал авах хөрөнгө мэт тооцож болохгүй.
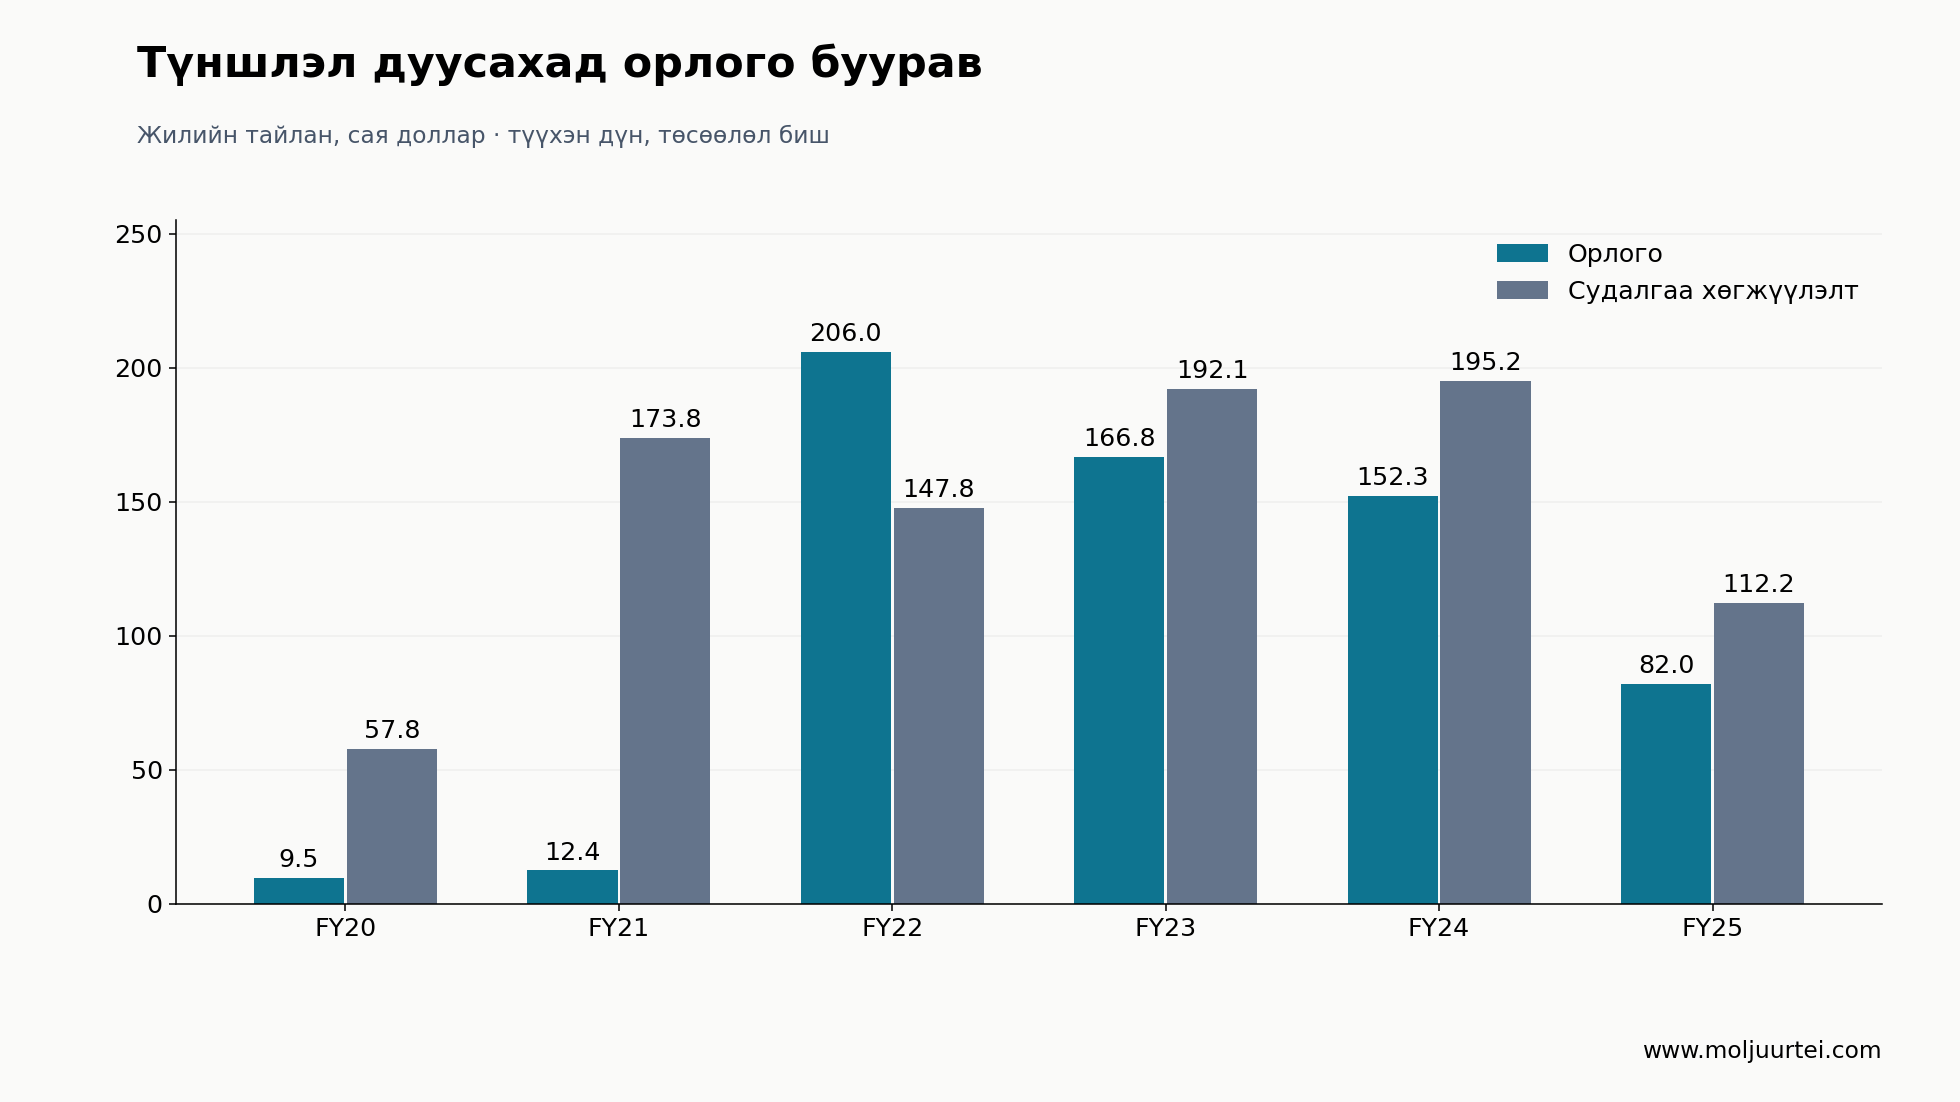
Энд бүтээгдэхүүний ердийн нийт ашгийн маржинаар харьцуулах суурь байхгүй. Түншлэл, буцалтгүй санхүүжилтийн орлого нь давтагдах бүтээгдэхүүний борлуулалт биш. FY22 оны ашигт ажиллагаа урьдчилгаа төлбөрөөс үүдсэн болохоос арилжааны цар хүрээ өсөхөд ашиг сайжирдгийг батлаагүй. Судалгаа хөгжүүлэлтийн зардал FY24 оны $195.2M-оос FY25 онд $112.2M, 2026 оны эхний хагаст $39.0M болсон. Энэ нь хугацаа хожих боловч хөгжүүлэлтийн хурд, хамрах хүрээг ч өөрчилнө. Зардал багассан нь дангаараа өрсөлдөөний хамгаалалт биш.
2026 оны II улирлын орлого $2.959M: түншлэлээс $0.880M, буцалтгүй санхүүжилтээс $2.079M буюу ойролцоогоор 29.7%, 70.3% бүрджээ. Энэ жижиг улирлын орлогод буцалтгүй санхүүжилт давамгайлсан ч нөхцөлтэй мөнгө болохоос үүрд баталгаатай орлого биш. II улирлын судалгаа хөгжүүлэлт $17.5M, ерөнхий ба удирдлагын зардал $11.0M, цэвэр алдагдал $23.8M байв. Өмнөх III улирлын $8M таамгийг тайлагнасан дүн эсвэл шинэ зөвшилцлийн төсөөлөл мэт харуулахгүйн тулд хаслаа.
Эхний хагас жилийн үйл ажиллагааны мөнгөн зарцуулалт $39.351M, цэвэр алдагдал $50.749M байжээ. Зөрүүний ихэнхийг $8.556M хувьцаанд суурилсан урамшуулал болон эргэлтийн хөрөнгийн өөрчлөлт тайлбарлана. Үндсэн хөрөнгийн худалдан авалт тэг байсан. Чөлөөтэй ашиглах мөнгө $230.909M-оос $191.483M болж буурсан; хязгаарлалттай мөнгийг хамруулсан үлдэгдэл $39.283M-оор буурчээ. Эдгээр нь өөр үзүүлэлт. Үйл ажиллагааны зарцуулалтыг жилчилбэл $78.702M бөгөөд зургадугаар сарын чөлөөт мөнгийг шинэ зардал, санхүүжилтгүй гэж үзвэл ойролцоогоор 2.43 жил хүргэнэ. Наймдугаар сард удирдлагын өгсөн 2028 оны эцэс хүртэлх нөөцийн төсөөлөл тухайн төлөвлөгөөнөөс хамаарна. Есдүгээр сард өргөжсөн хөтөлбөр, myNEO худалдан авалтын өртгийг энэ мэдэгдэл шийдэж өгөхгүй.
I ангиллын мутацитай муковисцидоз болон OTC ферментийн дутагдал нь хүн цөөнтэй, эмчилгээний хэрэгцээ бүрэн хангагдаагүй өвчнүүд. Удирдлага тус бүрийн өргөн боломжит хүрээг ойролцоогоор 10,000 өвчтөнөөр тайлбарладаг. Гэхдээ бүгд шууд хүрч болох, төлбөр төлөх хэрэглэгч биш. Мутацийн шаардлага, газарзүй, оношлогдсон эсэх, бодит үр нөлөө, даатгалын нөхөн төлбөр боломжит хүрээг багасгана. Уушгины дэмжих эмчилгээ, OTC-ийн уургийн хэрэглээг тохируулах дэглэм, азот зайлуулах эм, элэг шилжүүлэн суулгах арга аль хэдийн бий. Өөр ховор өвчний эмийн өндөр жагсаалтын үнэ ARCT-ийн авах цэвэр үнийг зөвтгөхгүй. Өвчтөнүүдийг огт эмчилгээгүй мэт дүрслэх нь буруу.
Технологи ба давуу тал — зааврыг хүргээд, үйл ажиллагааг нь нотлох
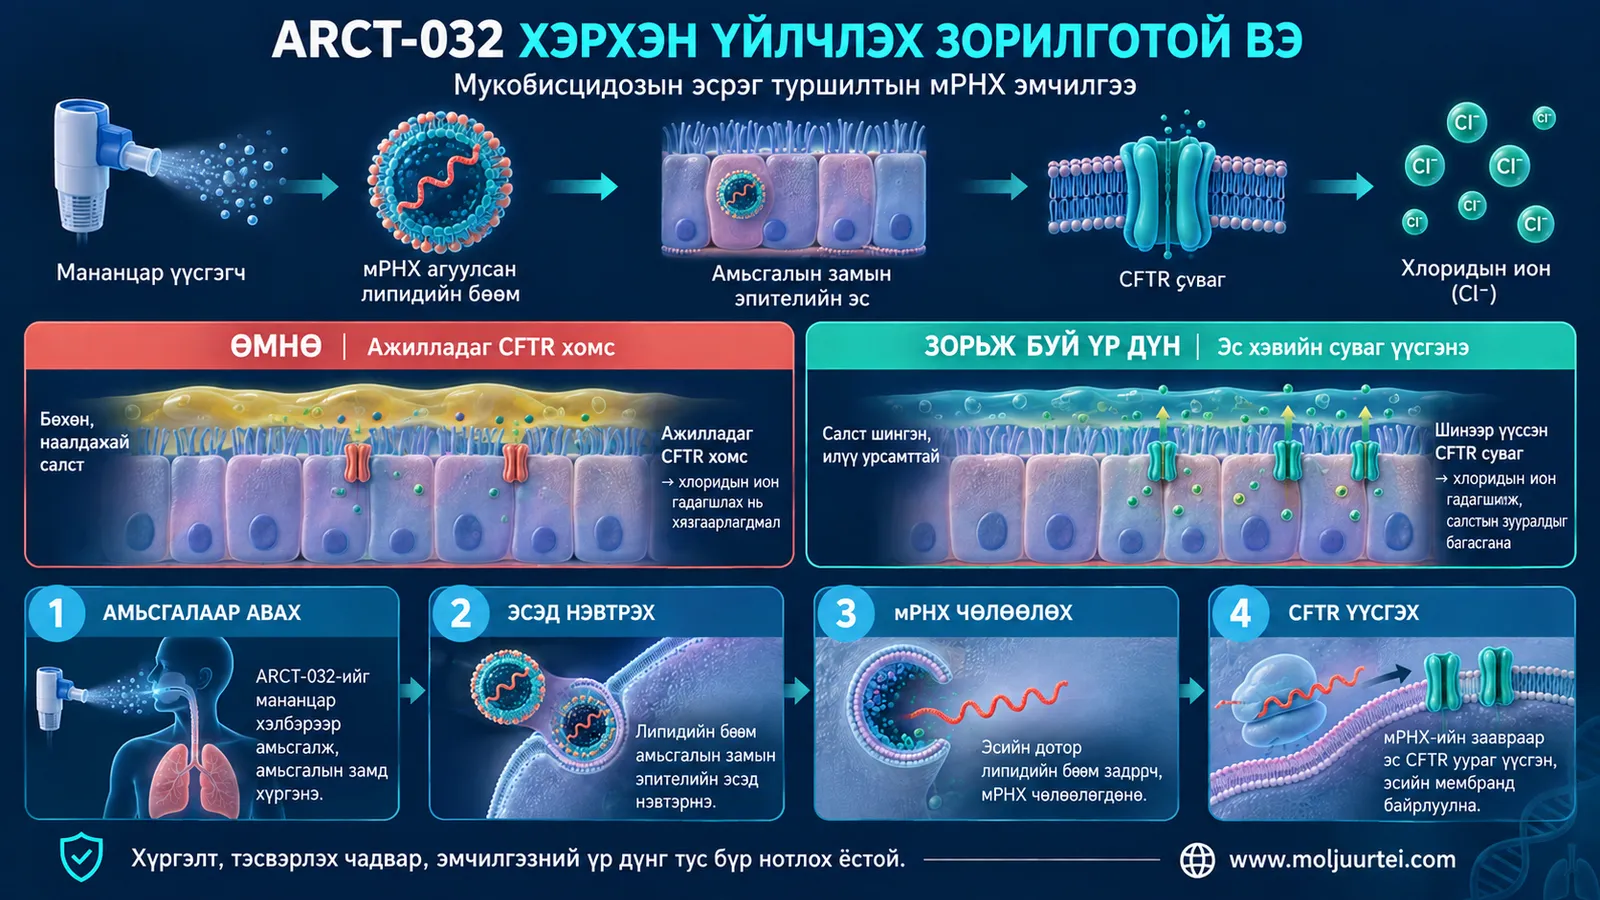
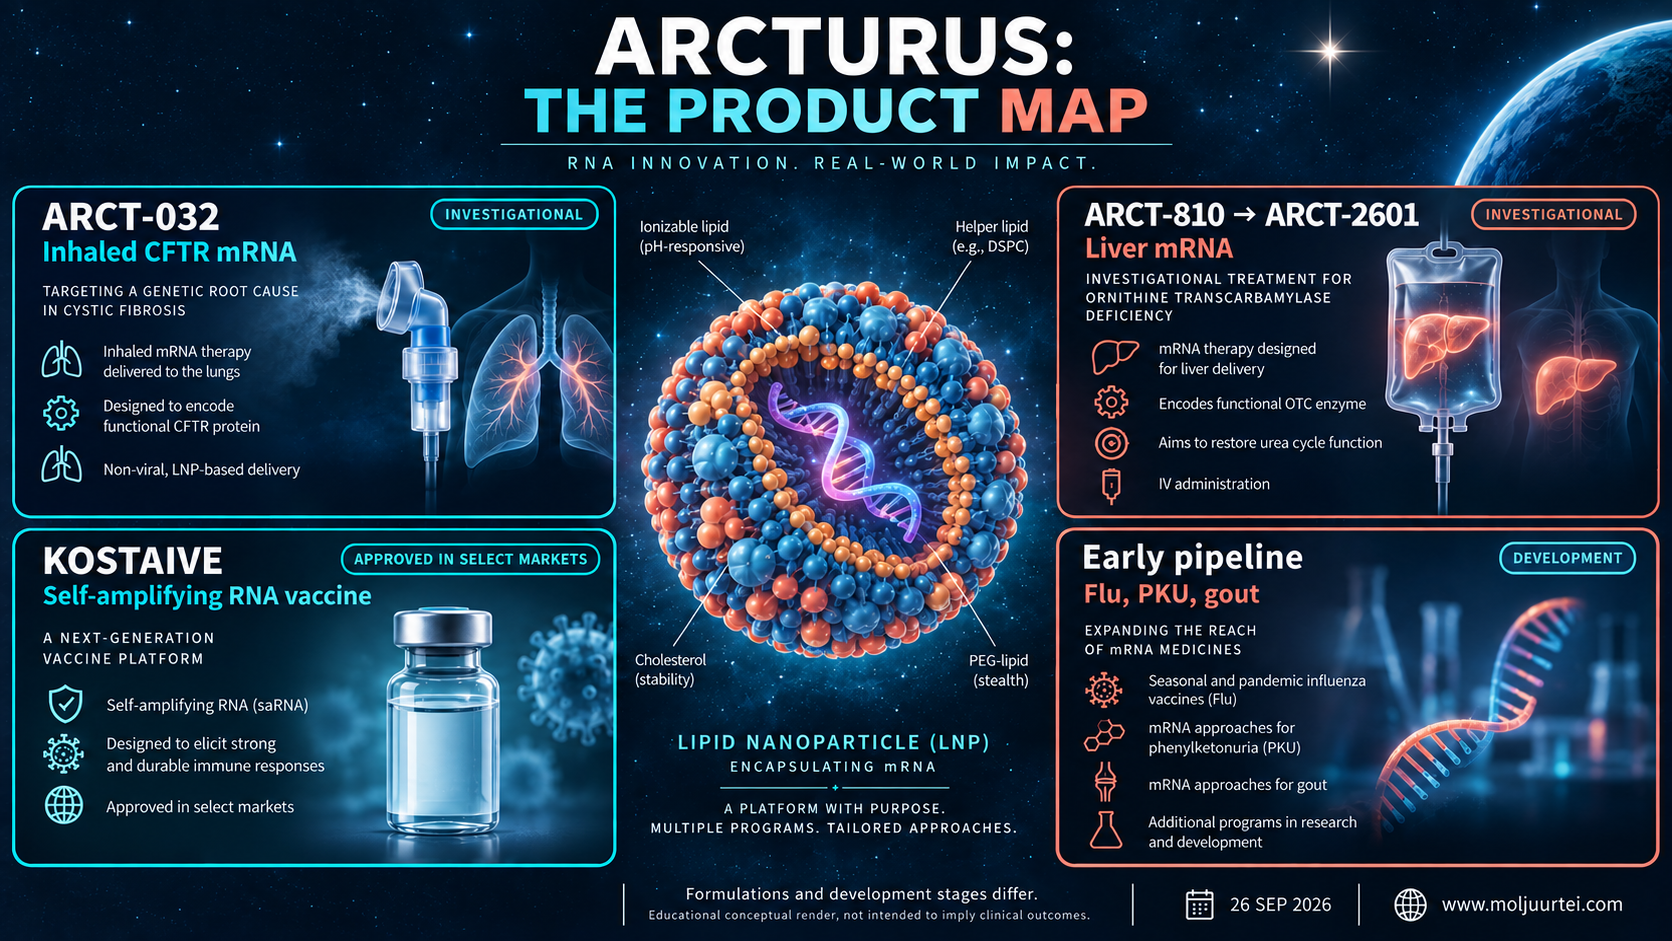
CFTR нь эсийн мембран дахь суваг бөгөөд хлорын ион, усны хөдөлгөөнийг зохицуулахад оролцдог. Уураг байхгүй эсвэл буруу ажиллавал амьсгалын замын салст гадагшлахад хэцүү болно. Модулятор эмүүд зарим гэмтэлтэй уургийг ажиллахад нь тусалдаг ч огт үүсээгүй уургийг найдвартай засаж чадахгүй. I ангилалд утга тасалдуулах, уншилтын хүрээ өөрчлөх, залгалтын гэмтэл зэрэг ажилладаг уураг маш бага эсвэл огт үүсгэдэггүй олон мутаци ордог. Нэг ижил мутаци биш. ARCT-032 нь амьсгалын замын эсээр ажилладаг CFTR үүсгүүлэх зорилготой ердийн мРНХ хүргэнэ. Эсэд орох нь зөвхөн эхний алхам: уураг мембранд хүрч, ажиллан, өвчтөний үр дүнг сайжруулах ёстой.
LUNAR-ийн найрлага ионжих липид болон бусад бүрэлдэхүүнээр РНХ-ийг хамгаалж, хүргэлтэд тусалдаг. Удирдлага биед задрах липидийн хими, хольц цэвэрлэх ажиллагаа, үйлдвэрлэлийн мэдлэгээ онцолдог. Тиокарбамат бүтэц нь нүүрстөрөгчгүй гэсэн үг биш: эдгээр нь органик молекул. Өрсөлдөгчийн хүргэгч хуримтлагдаж, LUNAR харин тун бүрийн хооронд үргэлж аюулгүй задардаг гэдгийг хүний шууд харьцуулсан судалгаагаар нотлоогүй. Патент, үйлдвэрлэлийн нууц, ижил чанараар давтан үйлдвэрлэх чадвар нь бизнесийн давуу тал болж болно. Гэхдээ олон тунгийн дараах эдийн өртөлт, үрэвсэл, үр нөлөөг химийн нэрнээс таах бус хэмжих шаардлагатай.
ARCT-032, ARCT-810 нь ердийн мРНХ ашигладаг; STARR нь өөрөө олшрох РНХ вакцины платформ юм. Хүрэх эд, липидийн найрлага ялгаатай учир нэг вакцин эсвэл элэгний туршилт амжилттай болох нь амьсгалаар хэрэглэх эмийг батлахгүй. Компанийн мэдээллээр ARCT-032-ийг 50 гаруй оролцогч хэрэглэсэн; тэдгээрийн дунд 28 хоног өдөр бүр 15 мг хүртэл тун болон стероидын урьдчилсан эмчилгээгүй гэрийн хэрэглээ оржээ. Энэ нь хэрэгжүүлэх боломжийн хэрэгтэй туршлага боловч 50 хүн бүгд дээд тунг хэрэглэсэн, насан турш аюулгүй, эсвэл зохицуулагч эмийг худалдах зөвшөөрөл өгсөн гэсэн үг биш.
РНХ-ийн нэрлэсэн тунгийн ялгаа их. 10 мг нь 10,000 микрограмм буюу KOSTAIVE-ийн 5 микрограмм тунгаас нэг удаагийн хэрэглээнд 2,000 дахин их. Өдөр бүр бүтэн жил хэрэглэвэл нэг өвчтөний жилийн нэрлэсэн материал нэг вакцины тунгаас 730,000 дахин их болно. Энэ бол арифметик болохоос бодит тогтмол эмчилгээний тун, үйлдвэрлэлийн орлого, ашгийн төсөөлөл биш. Үйлдвэрлэлийн гарц, найрлага, үнэ, эмчилгээний хугацаа өөр.
Хөгжүүлэлтийн зам — есдүгээр сарын төлөвлөгөө хуучин товыг өөрчлөв
Хүснэгтийн нэр томьёо: IV; IND; OTC.
Компанийн мэдээллээр зургадугаар сарын FDA-ийн Type C уулзалтын санал нь платформын өгөгдөл ашиглаж, үргэлжилж буй 2-р үе шатны судалгаанд ARCT-2601-ийг нэмэх өөрчлөлт хийхэд дэмжлэг болжээ. Эхний бүлэгт суурь аммиак өндөр өвчтөн оруулахаар төлөвлөсөн. 4-р улиралд IND өгөх, оны эцэс орчим тун эхлэх нь төлөвлөгөө болохоос аль хэдийн авсан зөвшөөрөл биш. 2027 оны II хагасын хүүхдийн судалгаа ч нөхцөлтэй. ARCT-810-ийн өмнөх өгөгдөл хэрэгтэй боловч шинэ найрлага хүний урт хугацааны аюулгүй байдлыг автоматаар өвлөж авахгүй.
Thermo Fisher-ийн гэрээ 40 хүртэл сая долларын эмнэлзүйн үйлдвэрлэлийн үйлчилгээ олгох бөгөөд Arcturus мөн PPD-ээс 40 хүртэл сая долларын CRO үйлчилгээ авах үүрэг хүлээнэ. Энэ нь чөлөөтэй зарцуулах $40M бэлэн мөнгө биш, 3-р үе шатыг бүрэн санхүүжүүлсэн хэрэг ч биш. Ирээдүйд эм зөвшөөрөгдвөл арилжааны үйлдвэрлэлийн онцгой эрх хэрэгжих бөгөөд нийлүүлэлттэй холбоотой үл хамаарах нөхцөл бий. Удирдлагын хэлсэн ойролцоогоор $80M төсөв нь тооцоо. Туршлагатай нийлүүлэгчийн шалгалт үйлдвэрлэлийн боломжийг дэмжинэ. Гэхдээ ирээдүйн үйлдвэрлэлийн орлого нь гэрээ байгуулах эдийн засгийн сонирхол өгдөг тул гэрээг эмнэлзүйн хараат бус баталгаа гэж үзэж болохгүй.
ARCT-2304-ийн H5N1 томуугийн 1-р үе шат, BARDA санхүүжилттэй дууссан ажил нь нэмэлт боломж хэвээр. Наймдугаар сарын төлөвлөгөөнд 4-р улиралд EMA-аас шинжлэх ухааны зөвлөгөө авах тухай орсон. Зөвлөгөө нь борлуулах зөвшөөрөл биш. CSL гэрээ дуусахад KOSTAIVE-ийн эрх буцаж ирсэн ч Японы 2026–27 улирлын Meiji-ийн одоогийн зохицуулалт үйлчилнэ. $12M эвлэрлийн төлбөр III улиралд ирэхээр хүлээгдэж байсан. Ойролцоогоор $16M өрийн чөлөөлөлт, тооцооны хөнгөлөлт нь нэмэлт $16M бэлэн мөнгө биш. CSL хасагдсанаар ашиг заавал өснө гэж үзэхийн оронд шинэ цэвэр орлого, АНУ-ын зохицуулалтын шаардлагыг нотолгоогоор шалгах ёстой.
myNEO нь 2024 оноос эхэлсэн хамтын ажиллагааны дараа эсрэгтөрөгч болон мРНХ-ийг тооцооллоор загварчлах чадвар нэмнэ. Есдүгээр сарын мэдэгдэл худалдан авалтын санхүүгийн нөхцөлийг дэлгээгүй. PKU болон тулайн чиглэл элэгний эрт үеийн зорилгыг өргөжүүлнэ. Эдгээр нь зардал шаардах нээлтийн боломж болохоос зөвшөөрөгдсөн хавдар, бодисын солилцооны эм, эсвэл ойрын борлуулалтын төсөөлөлд оруулах орлого биш.
Боломжийн үндэс — хэрэгжүүлэх боломжийг эмчилгээний үр дүнгээс ялгах
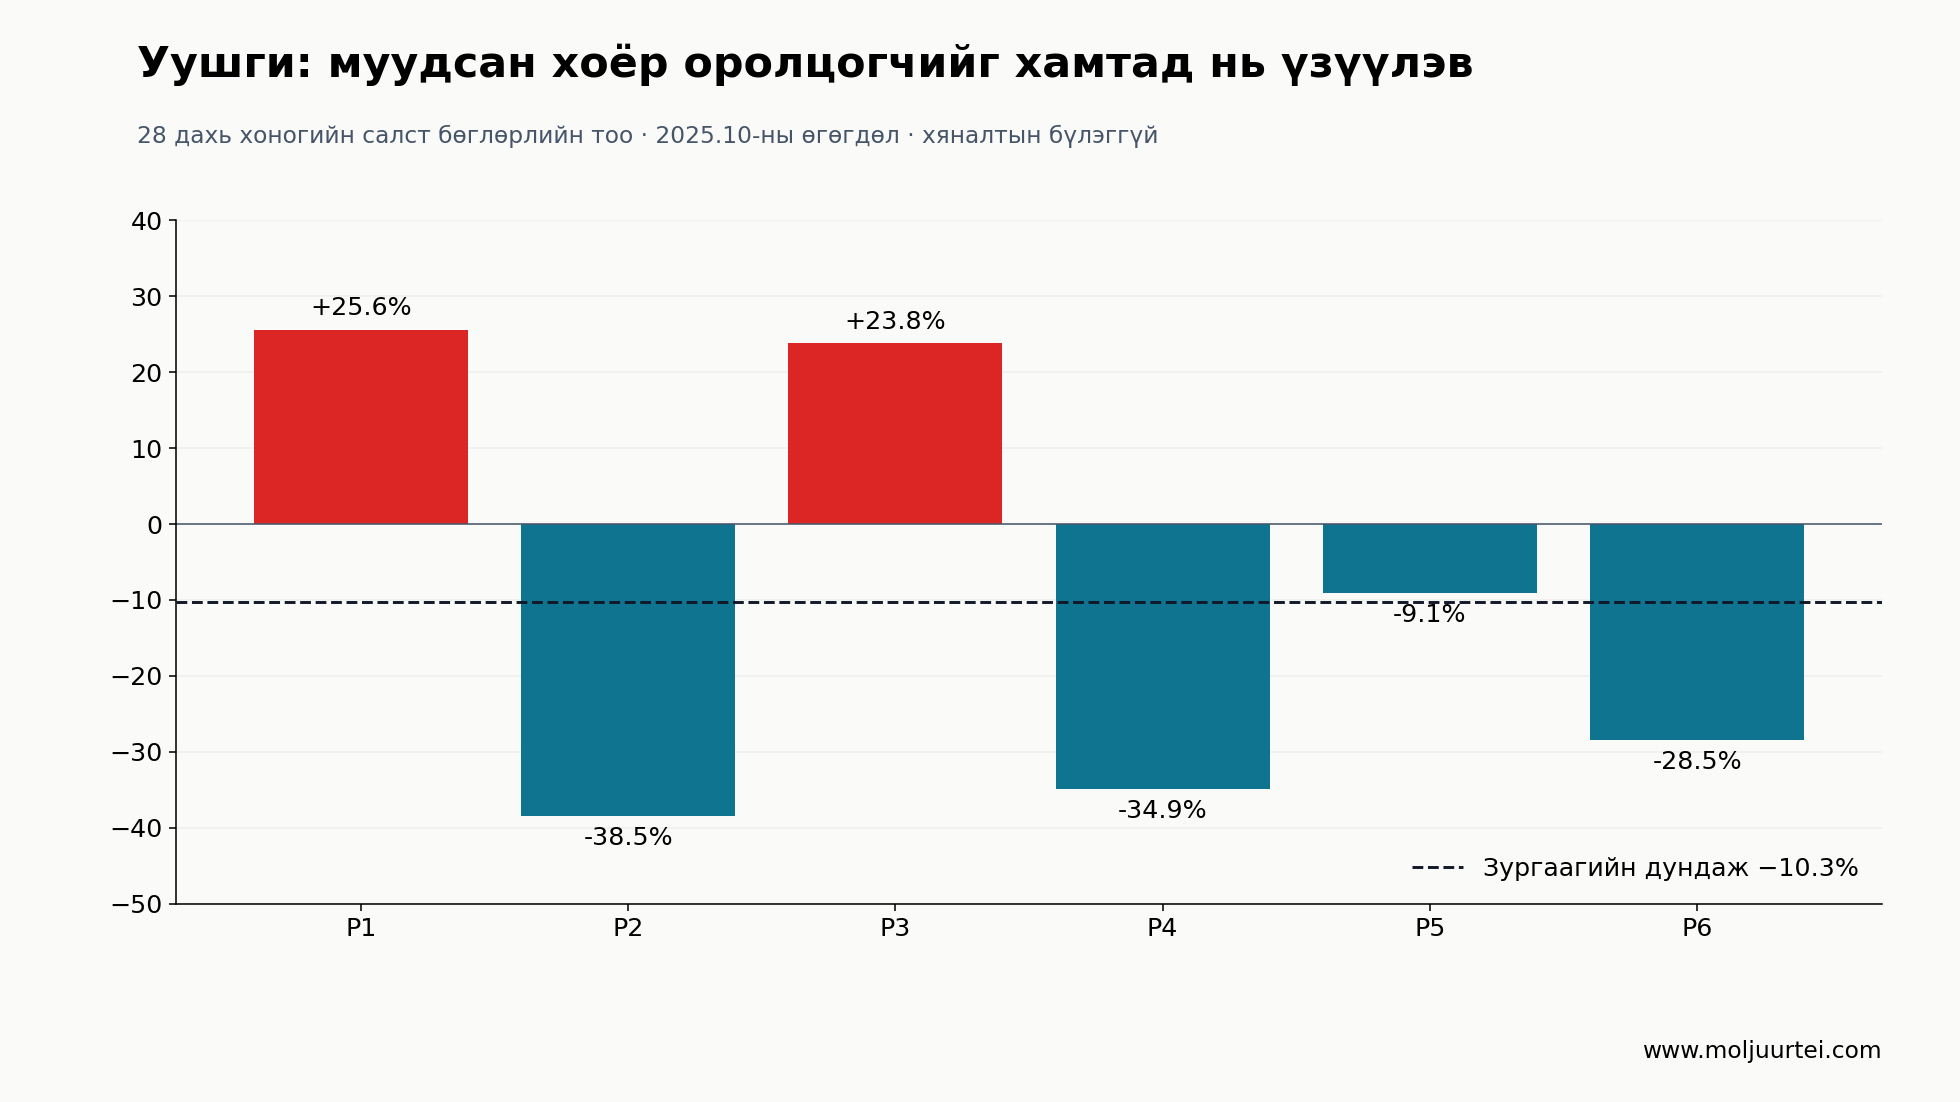
Анхны зургаан хүнтэй 2-р бүлэг бол түүхэн нотолгоо болохоос 2026 оны есдүгээр сарын шинэ үр дүн биш. Бөглөрлийн тооны өөрчлөлт +25.6%, −38.5%, +23.8%, −34.9%, −9.1%, −28.5% байв. Жингүй дундаж нь −10.3%. Онцолж танилцуулсан −27.8% нь зөвхөн сайжирсан дөрвийн дундаж. Салстын эзлэхүүний өөрчлөлт ч нийт зургаад ойролцоогоор −10.1%, сайжирсан дөрөвт −32.6% байна. Зөвхөн сайжирсан хүнийг сонговол хариу өөрчлөгдөнө. Хүн цөөн, хяналтын бүлэггүй, дүрс оношилгооны үзүүлэлттэй тул эм шалтгаан болж үр дүн өгсөн гэж дүгнэж болохгүй.
Үүнээс ч чухал нь протоколд заасан 1 дэх өдрөөс 28 дахь өдрийн FEV1 шинжилгээнд сайжралт гараагүй. Дараа нь 42 дахь өдрийг эмчилгээний өмнөх хоёр хэмжилттэй харьцуулсан нэмэлт шинжилгээнд зургаагийн дөрөв сайжирсан ч өөрчлөлт нь өмнөх хэмжилтийн ойролцоогоор 5.8% хэлбэлзлийн хүрээнд байжээ. Энэ нь шинэ таамаглал дэвшүүлэхэд хэрэгтэй болохоос анх төлөвлөсөн үзүүлэлтийг орлохгүй. Тусдаа 5 мг бүлэгтэй харьцуулах нь тун өсөхөд үр нөлөө өсдөг холбоог батлахгүй. Компанийн сонгосон КТ зураг хувь хүний өөрчлөлтийг харуулж болох ч нийт оролцогчийн тоо, хяналттай үйл ажиллагааны үр дүнг орлож чадахгүй.
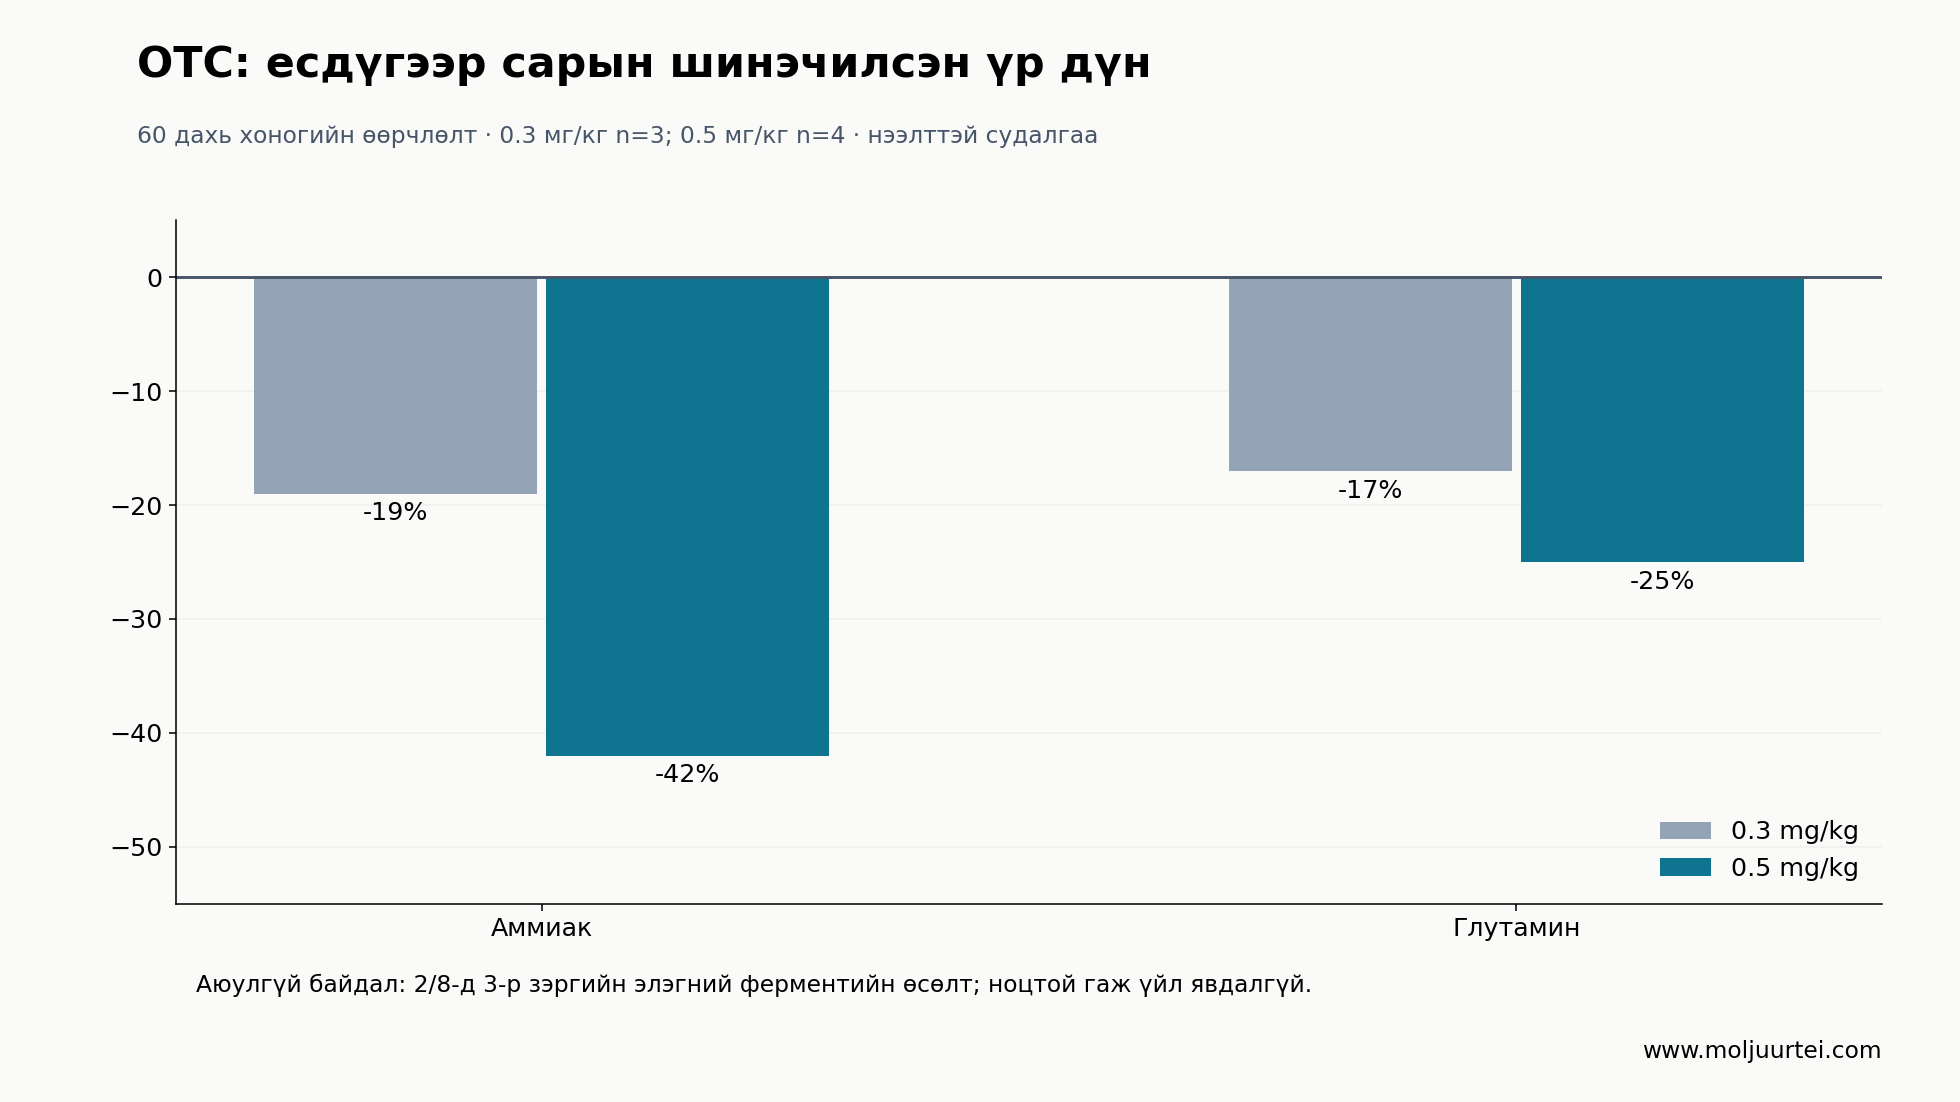
Шинэчилсэн АНУ-ын ARCT-810 судалгаанд найман хүн тун авсан: 0.3, 0.5 мг/кг тус бүр дөрвөн хүн. Хоёр долоо хоног тутам нийт таван удаа дуслаар өгөхөөр төлөвлөжээ. Үр дүнг долоон хүнээр үнэлсэн: бага тунгийн гурав, өндөр тунгийн дөрөв. Бага тунгийн нэг хүн эхний тунгийн дараа 2-р зэргийн судсаас эд рүү шингэн нэвчих хүндрэл болон 2-р зэргийн тарилгын хэсгийн урвалын улмаас зогссон. Үр дүнг үнэлсэн долоон хүн бүгд цагаан арьст эмэгтэй байсан нь бусад бүлэгт дүгнэлт хийх бас нэг хязгаар юм. Энэ жижиг, нээлттэй судалгаа хүнд өвчтэй нярайд хэрхэн нөлөөлөхийг тогтоохгүй.
60 дахь хоногт аммиак 0.3 мг/кг тунгаар 19%, 0.5 мг/кг тунгаар 42%; глутамин 17%, 25% буурчээ. Долоогийн хоёрын суурь аммиак өндөр байсан бөгөөд эмчилгээний явцад бүгд хэвийн хязгаарт байв. Долоон хүний суурь глутамин бүгд өндөр, бүгдэд буурсан. Долоогийн тавд уургийн хэрэглээ аль нэг хэмжилтээр сууриасаа дор хаяж 25% их болж, бүгд жин нэмсэн. Уураг илүү хэрэглэсэн ч аммиак багассан нь механизмын хувьд урамтай. Гэхдээ хоолны өөрчлөлт, өндөр хэмжилт аяндаа дундаж руу буцах үзэгдэл, хяналтын бүлэггүй байдал шалтгааныг тогтооход хязгаар тавина. Наймдугаар сарын нэгтгэсэн хуучин дүнг шинэ бүлэг тус бүрийн үр дүнтэй хольж болохгүй.
Найман хүний хоёрт 3-р зэргийн, шинж тэмдэггүй трансаминазын өсөлт илэрсэн. Эмийг зогсоосны дараа нэмэлт арга хэмжээ шаардалгүй арилсан бөгөөд зохицуулалтын ангиллаар ноцтой гаж үйл явдалд тооцоогүй. Ноцтой гаж үйл явдал бүртгэгдээгүй гэдэг нь хөнгөн байсан гэсэн үг биш: 3-р зэрэг бол хүнд. Удаан хэрэглэх, цааш хүүхдэд өгөхөөр зорьж буй элэгний эмийн хувьд энэ дохио аммиакийн бууралттай адил тод харагдах ёстой. LUNAR 2.0-ийн GLP бус амьтны үр дүн хүний элэгний асуудал арилсныг хараахан нотлоогүй.
Удирдлага ба түүх — залгамж чанар, зөвшөөрөл, хяналтын сургамж
Хүснэгтийн нэр томьёо: 10-Q.
Үүсгэн байгуулагчид 2013 оноос хамт байгаа, KOSTAIVE зохицуулалтын шат ахисан нь бодит гүйцэтгэл. Гэхдээ өөр эдэд хүрэх өөр эмийг батлахгүй. Компани мөн CSL-ийн хүндрэлтэй харилцааг эвлэрлээр дуусгасан. Одоо платформын амлалтыг зөв загвартай судалгаа болгох, нийт өвчтөний тоогоор үр дүнгээ тайлагнах, өргөжсөн төлөвлөгөөг зардлын хяналтаа алдалгүй санхүүжүүлэх эсэхийг шалгана. Нийлүүлэгчийн гэрээ, туршлагатай ТУЗ-ийн дарга эдгээр үр дүнг орлохгүй.
Анхны тайлангийн шалгалтаар FY2023 оны дотоод хяналтын сөрөг дүгнэлт, 2024 оны дөрөвдүгээр сард EY-г Deloitte-оор сольсон явдал, санал зөрөлдөөн тайлагнаагүйг тэмдэглэсэн. FY2025 онд зөрчлүүдийг арилгасан гэж мэдээлсэн. Энэ түүх ач холбогдолтой хэвээр ч засвар хийсэн нь ирээдүйн алдаагүй байдлын баталгаа биш. Өмнөх хоцорсон тайлангийн мэдэгдэл техникийн дамжуулалтын алдааг шалтгаан болгосон бөгөөд Mulroy томилогдохоос өмнө хяналтын нягтлан санхүүгийн гол албыг түр хашсан хугацаа бий. Одоогийн II улирлын тайланд Mulroy гарын үсэг зурсан. Байгууллагын эзэмшлийн хуучин хувь, идэвхгүй эзэмшлийн мэдүүлгийн тоо нь тухайн үеийн зураг болохоос өнөөгийн эзэмшил, төвлөрсөн худалдан авалтын нотолгоо биш.
Эрсдэл — үргэлжлүүлэх шийдвэр нь зөвшөөрөл биш
Ажиглах үйл явдал — юу болсон, юу нөхцөлтэй хэвээр вэ
Хүснэгтийн нэр томьёо: IV; IND; OTC; ATM.
CF Foundation-ийн REACH зэрэг өвчний жам явцын өгөгдөл судалгааны загварт тусалж болох ч автоматаар хүлээн зөвшөөрөгдсөн гаднын хяналтын бүлэг болохгүй. Өмнөх арваннэгдүгээр сарын 9-ний тайлангийн тов, зөвшилцлийн төсөөллийг баталгаагүйгээр үргэлжлүүлсэнгүй. Хэрэгтэй үйл явдлын хуанли нь болсон танилцуулга, төлөвлөсөн мэдүүлэг, эхний тун, компанийн хөрөнгө зарцуулах шийдвэр, зохицуулагчийн эцсийн шийдвэрийг ялгадаг.
Үнийн зураг — үнэ буурсан ч эмнэлзүйн огцом эрсдэл хэвээр
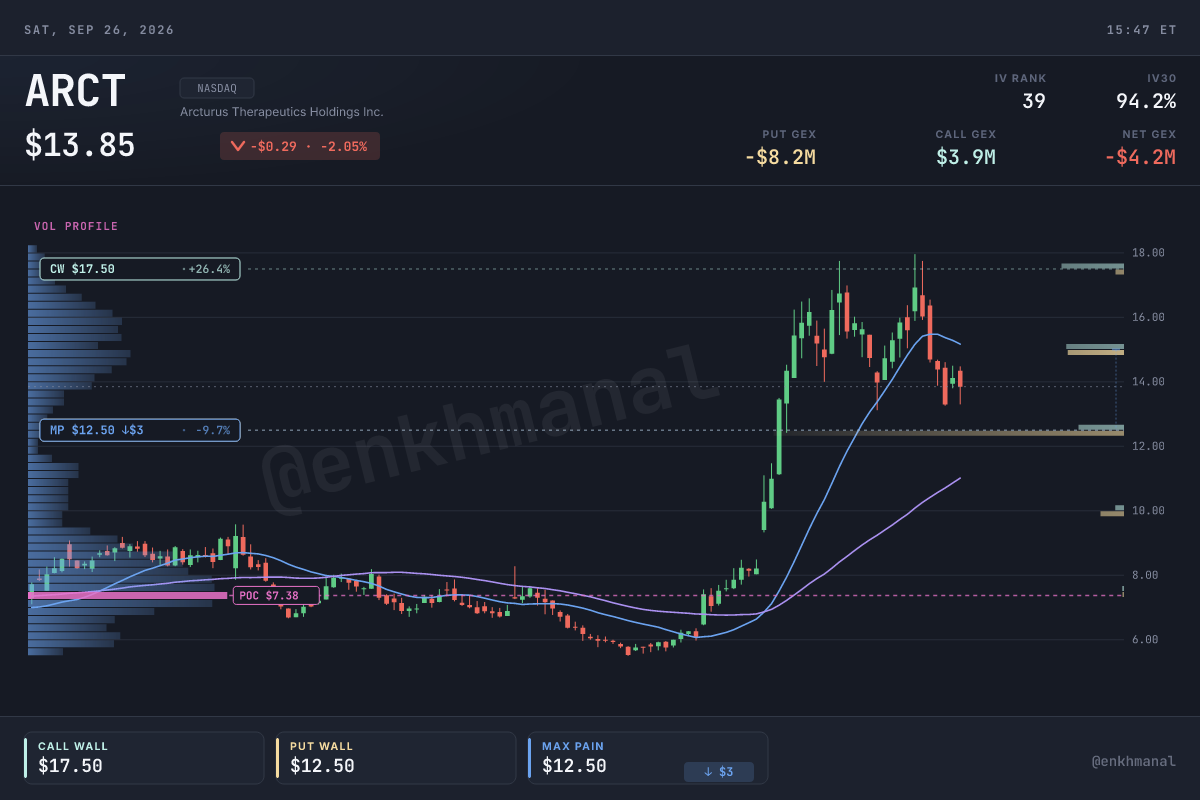
ARCT есдүгээр сарын 25-нд $13.85-аар хаагдсан нь өмнөх $14.12-оос 1.9%, хуучин $14.62 сууриас 5.3% доогуур. Наймдугаар сарын 18-ны $8.21 хаалтаас 68.7% өндөр, наймдугаар сарын 27-ны $16.17 дээд үнээс 14.3% доогуур хэвээр. 20/50/100/200 арилжааны өдрийн хөдөлгөөнт дундаж $15.17/$11.01/$9.20/$8.34 байна. Үнэ богино дунджаасаа доор, урт дундажуудаасаа дээр. Өсөлтийн үеэр салбарын мэдээ, компанийн мэдээлэл давхцсан тул үнэ, арилжааны хэмжээгээр шалтгааны хувийг тогтоох, дотоод мэдээлэлтэй хүмүүс итгэлтэй байгааг дүгнэх боломжгүй.
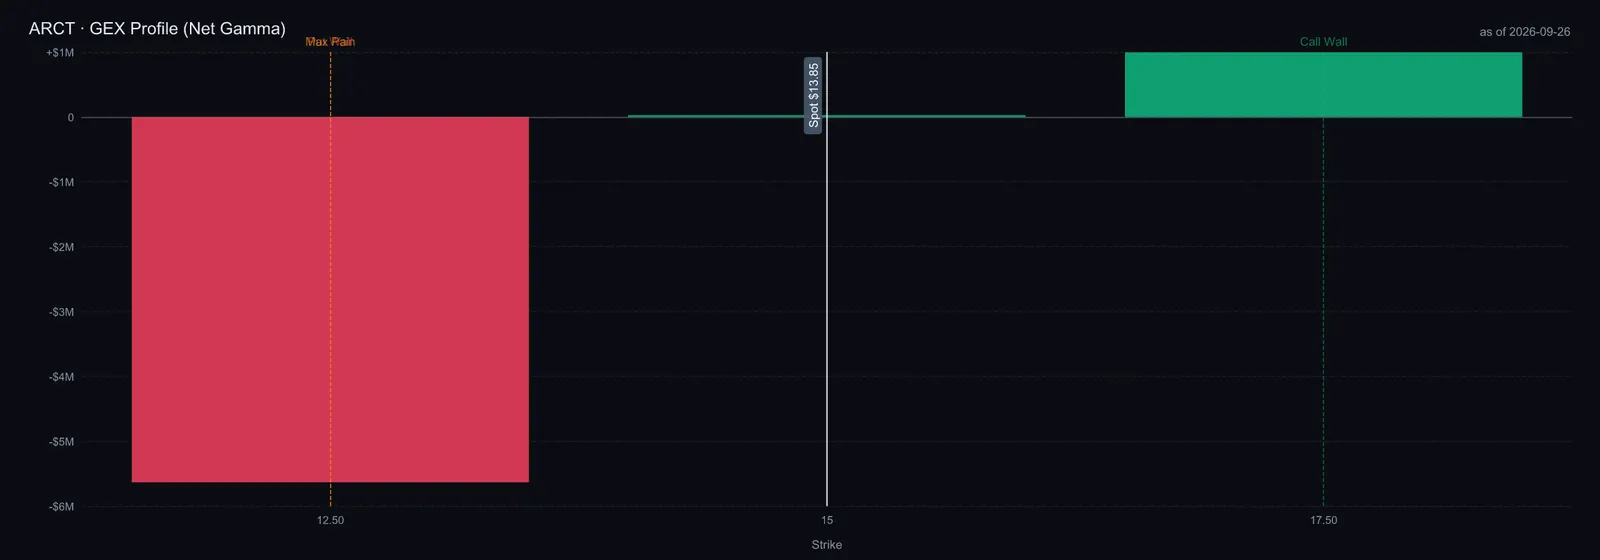
Одоогийн дөрвөн хугацааны гамма тооцоо −$4.25M болж, өмнөх бага зэрэг эерэг зургаас өөрчлөгдсөн. Call төвлөрөл $17.50, put төвлөрөл болон max pain $12.50; нээлттэй call, put гэрээ 3,938, 4,426 буюу харьцаа 1.12 байна. Спот үнийн gamma-flip утга мэдээлэгдээгүй. Гүйцэтгэх үнээрх зурагт харагдах $15 шилжилт нь тэр үзүүлэлттэй адилгүй. Тооцоо нь тэмдгийн таамаглал, опционы бүрэн бус хамрах хүрээнээс хамаарна. Жижиг хөрөнгө оруулагч худалдан авч байгаа эсэх, дилерийн чиглэл, баталгаатай дэмжлэгийг тогтоохгүй.
Далд хэлбэлзэл ойролцоогоор 94.15%. IV-rank-ийн түүх ердөө 35 хоног бөгөөд 38.6 гэсэн утга нь бүтэн жилийн эрэмбэ биш. Хугацааны квадрат язгуураар тооцвол 30 календарь хоногт ойролцоогоор ±27.0% буюу ±$3.74 хэмжээ гарна. Энэ нь тодорхойгүй байдлын загварын хэмжүүр болохоос баталгаатай хамрах хүрээтэй таамаглал биш. Эмнэлзүйн мэдээгээр үнэ үүнээс давж үсэрч болно. Опционы үнэ, нэгж хувьцааны долларын бага үнэ нь хөгжүүлэлтийн эрсдэлийг жижиг болгохгүй.
Үнэлгээ — мөнгө нь санхүүжилтийн нөөц болохоос үнийн ёроол биш
Хүснэгтийн нэр томьёо: EV.
Хувьцааны үнэлгээ зургадугаар сарын мөнгөнөөс 2.06 дахин их. Тэр мөнгийг хассан үнэлгээ эхний хагасын үйл ажиллагааны зарцуулалтыг жилчилсэн дүнгээс 2.57 дахин их. Эдгээр харьцаа санхүүжилт, зах зээлийн хүлээлтийг тайлбарлахаас эм зөвшөөрөгдөх магадлалыг үнэлэхгүй. III улирлын зарцуулалтаас өмнө $12M төлбөрийг нэмбэл мөнгө хассан дүн $190.176M болно. Бүх өр төлбөрийг санхүүгийн өр мэт тооцох нь буруу. Судалгаа, удирдлагын зардал үргэлжилж байхад нэгж хувьцаанд ногдох мөнгө татан буулгалтын баталгаатай доод үнэ биш.
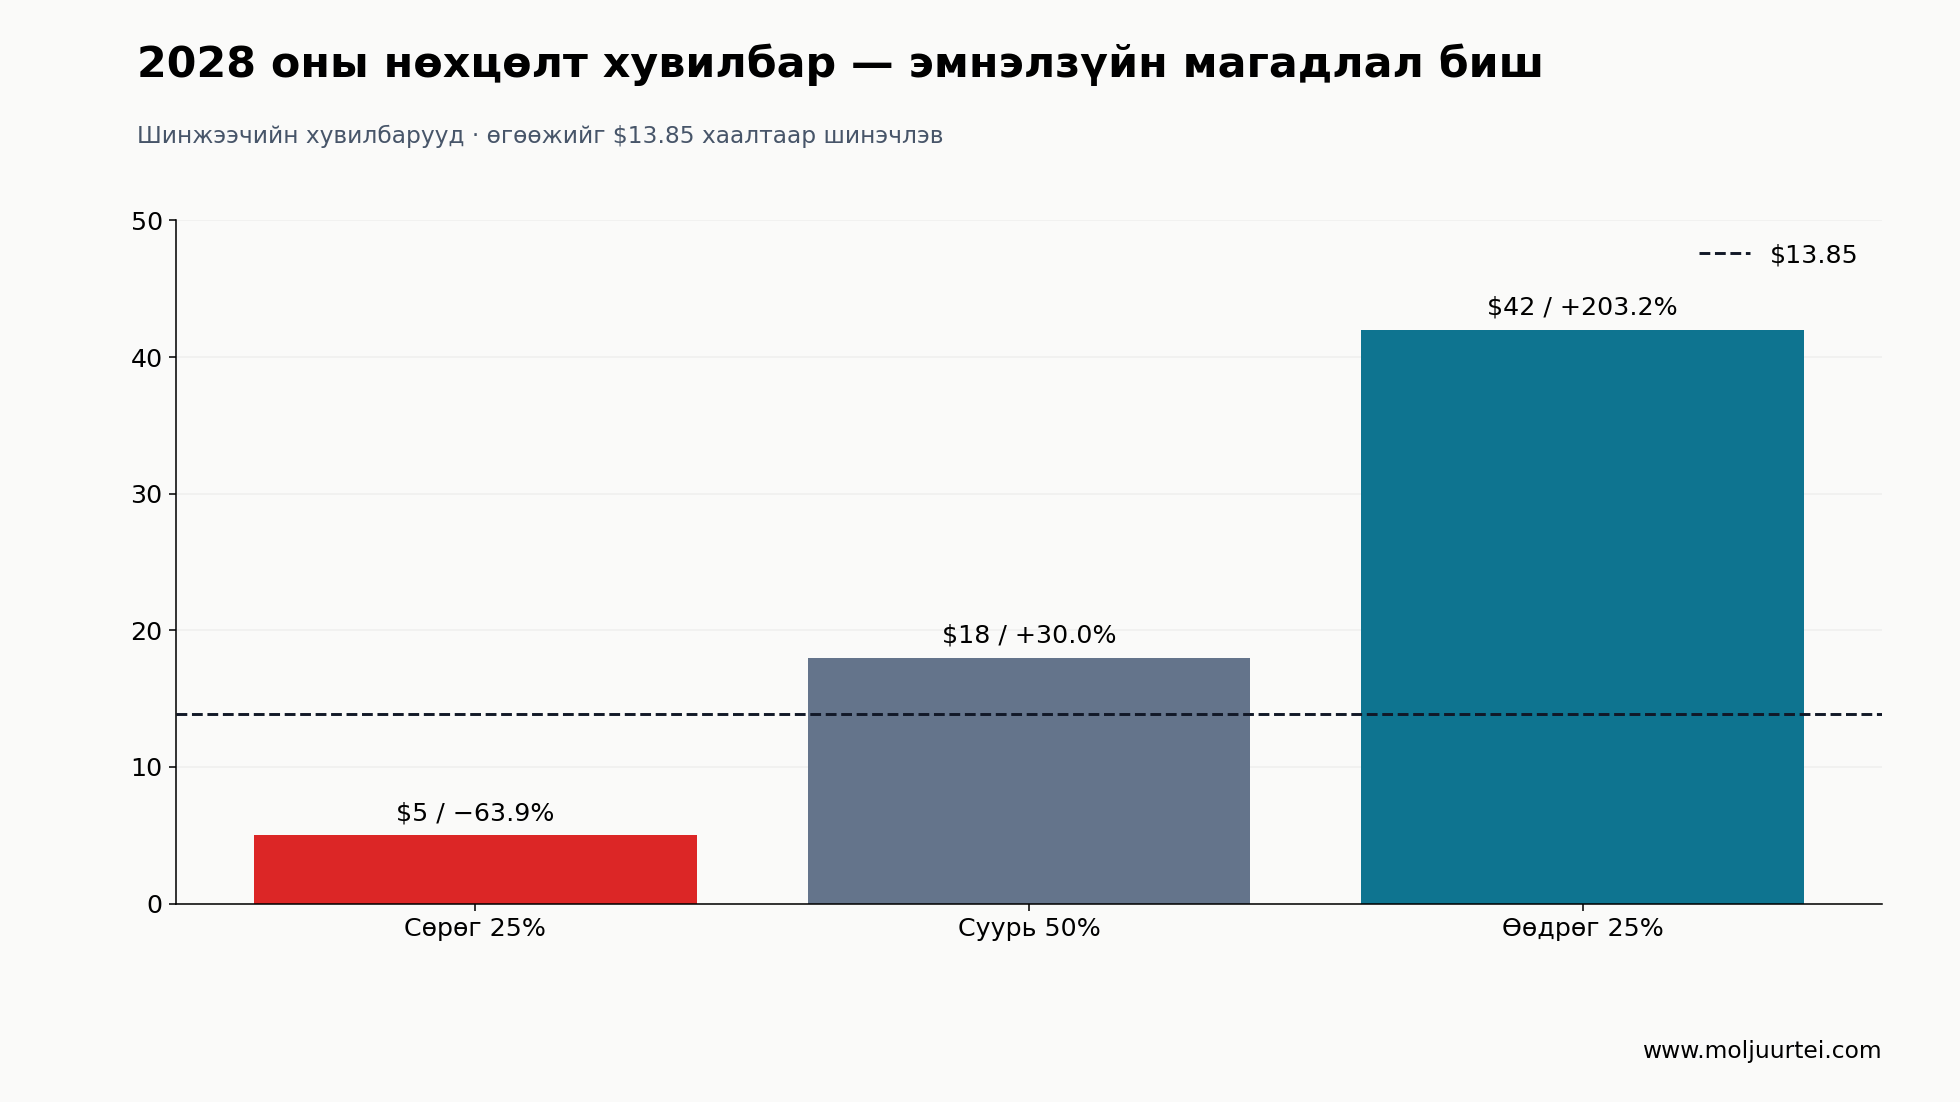
Хадгалсан $5/$18/$42 хувилбарууд нь нөхцөлт үнийн тооцоо болохоос эрсдэлээр засварласан NPV загвар биш. 25%/50%/25% жингээр $20.75 буюу одоогийн үнээс 49.8% өндөр, хоёр жилээр жилчилбэл ойролцоогоор 22.4% гарна. Жин нь статистикаар тооцсон эмнэлзүйн магадлал бус, шинжээчийн дүгнэлт. Нийт хувьцааны үнэлгээг хэвээр бариад 3.61M хувьцаа нэмбэл шинэ мөнгөний үнэ цэнийг тооцохоос өмнө нэгжийн үр дүн ойролцоогоор 11.3% багасна. Эмийн үндэслэлтэй NPV тооцоонд зах зээлд гарах хугацаа, цэвэр үнэ, эмчилгээ авах боломжтой өвчтөн, үйлдвэрлэлийн өртөг, хөгжүүлэлтийн зардал, үе шат бүрийн магадлал тус тус хэрэгтэй.
Боломж нь нотолгоо шийдвэрлэх үедээ орж буй, үнэ цэнтэй болж болох хүргэлтийн платформ хэвээр. Есдүгээр сарын элэгний мэдээлэл шинэ зам нэмсэн ч нотлох ажлын нэг хэсгийг дахин эхлүүлж байна. Уушгины хөтөлбөр сонгосон дүрс оношилгооны сайжралаас цааш бодит үйл ажиллагааны үр дүн харуулах шаардлагатай. Баталгаанаас өмнө эрсдэл хүлээн оролцвол дахин үнэлэгдэх өсөлтийг хүртэж болох ч эрсдэлд оруулах мөнгө нь бүтэлгүйтэл, хувьцааны нэмэлт гаргалтыг даах хэмжээнд байх ёстой. Энэ нийтлэл уншигчийн эзэмшил, эрсдэлийн төсвийг таамаглаагүй. Дараагийн шийдвэр зөвхөн өрсөлдөгч гарсанд бус, бүрэн эмнэлзүйн нотолгоо, санхүүжилтийн нөхцөл, нэгж хувьцааны эдийн засагт тулгуурлах ёстой.
Эх сурвалж ба арга
Есдүгээр сарын 23-ны мэдээлэл, танилцуулга; 2026 оны II улирлын тайлан, 10-Q; уушгины түүхэн судалгааны танилцуулга; Vertex-ийн I улирлын мэдээлэл; ReCode-ийн 2-р үе шатны мэдэгдэл. Жилийн түүхэн хүснэгт, засаглалын хэсэг анхны SEC тайлангийн шалгалтад тулгуурлав. Үнэ есдүгээр сарын 25 хүртэл; опцион, хэлбэлзлийн мэдээллийг есдүгээр сарын 26-нд татсан. Компанийн мэдэгдэл, ажиглагдсан өгөгдөл, зохиогчийн тайлбарыг хооронд нь ялгав.