Кибер аюулгүй байдал — AI агентын хэрэглээнээс хэн орлого олох вэ?
2026 оны 9-р сарын 14-ний АНУ-ын үндсэн арилжааны хаалтын байдлаар. Энэхүү судалгаанд $PANW, $CRWD, $ZS, $NTSK, $FTNT, $RBRK, $CVLT гэсэн долоон компанийг харьцууллаа. Манай дүгнэлт төвийг сахисан: эдгээрээс өргөн багц бүрдүүлэн авахыг одоохондоо хүлээнэ. Өгөгдөл, систем сэргээх үйлчилгээний компаниудаас Commvault-ийн үнэлгээг түрүүлж нарийвчлан судална. Үүлэн орчны хандалтын хамгаалалтаар Zscaler-ийг илүүд үзэв. Энэ эрэмбэ нь аль нэгийг нь одоо худалдан авах зөвлөмж биш.
Хөрөнгө оруулалтын гол үндэслэл
Баримт уншдаг хиймэл оюуны агент хэрэгтэй. Харин түүнд нэвтрэх эрх, өгөгдлийн сан өөрчлөх зөвшөөрөл, өөр программ дуудах боломж олгоход хамгаалах ёстой зүйл өөрчлөгдөнө. Байгууллага агент юу хийж болохыг тогтоож, юу дамжуулж байгааг шалгаж, алдааны хүрээг хязгаарлаж, урьдчилан сэргийлж чадаагүй үед үйл ажиллагаагаа сэргээх ёстой. Эдгээр нь байнга хийх ажил. {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} загваруудын үнэ буурсан ч кибер аюулгүй байдал дараагийн шатны AI хөрөнгө оруулалтаас орлого олох бодит үндэслэлтэй.
Хөрөнгө оруулагчийн хувьд гол нь хэн энэ ажлын төлөө төлбөр авч, гэрээгээ өрсөлдөгчид алдалгүй хадгалж, өнөөгийн үнээс нэгж хувьцааны үнэ цэнийг өсгөж чадах вэ гэдэгт оршино. Хамгаалалтын дөрвөн өөр үүрэг байгаа нь дөрвөн хувьцаа авах хангалттай үндэслэл болохгүй. Иймээс Palo Alto-г CrowdStrike-тай, Zscaler-ийг Netskope-той, Rubrik-ийг Commvault-тай харьцуулсны дараа хөрөнгө оруулах хувилбараа сонгоно. Fortinet нь ашигтай ажиллаж буй сүлжээний бизнесийн харьцуулах суурь болно. Энэ харьцуулалт цааш судлах үндэслэл өгч байгаа ч ханш өссөний дараа бүх багцаар нь авахад таатай үнэ тогтсоныг батлахгүй.
Зөвхөн шинэ бүтээгдэхүүний зарлал биш, бодит өсөлтийн нотолгоо байна. Zscaler-ийн сүүлийн улирлын жилд шилжүүлэн тооцсон давтагдах орлого ({{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}}) Red Canary-г хасвал 20% өссөн. Palo Alto өмнөх улиралдаа CyberArk, Chronosphere-ийг хассан шинэ үеийн хамгаалалтын буюу {{NGS|шинэ үеийн аюулгүй байдлын бүтээгдэхүүнүүдийг хамарсан компанийн ангилал}} ARR 28% өссөнийг мэдээлсэн. Fortinet-ийн бүтээгдэхүүний борлуулалт 52%, Rubrik-ийн захиалгын ARR 33% өсөв. Хэмжүүр болон тайлант хугацаа нь өөр тул шууд адилтгаж болохгүй. Гэхдээ үүлэн шалгалт, платформ, төхөөрөмж, сэргээх ажиллагааны эрэлт зэрэг нэмэгдэж байгааг харуулна. Эдгээрийн аль нь ч өсөлтийн хэдэн хувийг {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} дангаараа бүрдүүлснийг хэлэхгүй. [$ZS тайлан](https://www.sec.gov/Archives/edgar/data/1713683/000171368326000156/zs-07312026_991.htm), [$PANW Q3 тайлангийн хурал](https://investors.paloaltonetworks.com/static-files/ea18c9ae-cbe6-4b5d-aa7c-65a6b9aeb2e2), [$FTNT тайлан](https://www.sec.gov/Archives/edgar/data/1262039/000126203926000018/ftntq2-2026ex991.htm), [$RBRK тайлан](https://ir.rubrik.com/news-events/press-releases/news-details/2026/Rubrik-Reports-Second-Quarter-Fiscal-Year-2027-Financial-Results/default.aspx).
Үнэлгээний бүх тооцоонд 9-р сарын 14-ний үндсэн арилжааны нэг ижил хаалтын үнийг ашиглав: $PANW $373.94; $CRWD $235.38; $ZS $191.73; $NTSK $17.00; $FTNT $170.18; $RBRK $100.20; $CVLT $140.21. Үнийг Yahoo-ийн өдөр бүрийн огноотой мэдээллээс авсан. Доорх ханш, опционы зургуудыг арилжааны явцад өөр өөр цагт авсныг тус бүрд нь тэмдэглэсэн. Тэдгээр цагийг үнэлгээний тооцооны хаалтын цагтай андуурч болохгүй. [Үнийн түүх](https://finance.yahoo.com/quote/ZS/history/).
Салбарын нөхцөл
Кибер хамгаалалтын төсөвт {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} хоёр янзаар нөлөөлнө. Компаниуд AI ашиглан хамгаалалтын багийнхаа бүтээмжийг нэмэгдүүлж болно. Үүний зэрэгцээ ажилтнуудын нэвтрүүлсэн AI системүүдийг хамгаалах шаардлагатай болно. Нэг нийлүүлэгчийн бизнест энэ хоёр өөрчлөлт эсрэг нөлөө үзүүлж ч мэднэ. Халдлагыг шалгах ажлыг автоматжуулбал шинжээчид зориулсан тусдаа программд хэрэглэгчийн төлөхөд бэлэн үнэ буурч болно. Харин хамгаалалтад хамрагдах программын ажил, хэрэглэгч болон системийн таних бүртгэл, өгөгдлийн хэмжээ нэмэгдвэл платформ илүү олон нэгж үйлчилгээ борлуулах боломжтой. Агентын таамагласан тоог өнөөгийн нэг ажилтны лицензийн үнээр үржүүлэхийн оронд энэ хоёр нөлөөг хамт тооцох хэрэгтэй.
Нэг их наяд долларын зах зээл бий болно гэсэн таамагт энэ судалгааг тулгуурлуулах шаардлагагүй. Шалгаж болох эхлэл нь байгууллагуудын өнөөгийн хамгаалалтын төсөв, нийлүүлэгчдийн бодит гэрээ юм. Одоогийн харилцагчдадаа үйлчилгээгээ өргөн нэвтрүүлэх, нэмэлт модуль борлуулах, хамгаалах багтаамжийг нэмэх, харилцагчдаа илүү сайн хадгалах замаар том боломж үүсэж болно. Харин багц үйлчилгээ, эхний хугацааны үнэгүй хэрэглээ, нэгжийн үнэ буурах нь энэ боломжийг сааруулна. Компанийн нийт боломжит зах зээлийг харуулсан слайдыг хүлээн зөвшөөрөхөөс өмнө гэрээний дүн бодитоор хэр нэмэгдэхийг шалгана. Ялангуяа хэд хэдэн нийлүүлэгч үүлэн орчин, таних бүртгэл, өгөгдлийн хамгаалалтын нэг зардлыг өөр өөрийн зах зээлд давхар тооцож байвал үүнийг нягтлах шаардлагатай.
Хандалт бүрийг шалгах {{zero trust|Хэрэглэгч эсвэл төхөөрөмж дотоод сүлжээнд байна гэдгээр нь автоматаар итгэхгүй; нөөцөд хандах үед хэн болох, тухайн үйлдлийг хийх эрхийг шалгах хамгаалалтын зарчим.}} зарчим нь техникийн суурь болдог. АНУ-ын Үндэсний стандарт, технологийн хүрээлэн дотоод сүлжээнд байгаа гэдгээр нь хэрэглэгч эсвэл төхөөрөмжид автоматаар итгэж болохгүй гэж тайлбарладаг. Нөөцөд хандахаас өмнө хэн болох болон хийх эрхийг нь шалгана. Агентын хувьд хэн болохоо зөв баталгаажуулсан байсан ч буруу үйлдэл хүсэж болно гэсэн үг. Миний дүгнэлтээр, хүний өмнөөс ажилладаг программд нарийн хязгаарласан эрх, хийсэн үйлдлийн бүртгэл хэрэгтэй болно. Тус хүрээлэн ямар нэг хувьцааг дэмжээгүй, мөн энэ зардлаас аль компани орлого олохыг тогтоогоогүй. [АНУ-ын Үндэсний стандарт, технологийн хүрээлэнгийн 800-207 тусгай нийтлэл](https://csrc.nist.gov/pubs/sp/800/207/final).
Автомат ажил нэмэгдэхээс ашиг олох хүртэл дөрвөн нөхцөл биелэх ёстой. Нэгдүгээрт, хэрэгтэй ажлыг автоматаар гүйцэтгэх хэмжээ өснө. Хоёрдугаарт, тэр ажил тухайн нийлүүлэгчийн хамгаалдаг орчинд хийгдэнэ. Гуравдугаарт, гэрээ нь уг хэрэглээг хэмжиж нэмэлт төлбөр тооцох, эсвэл илүү үнэтэй багцад оруулах нөхцөлтэй байна. Дөрөвдүгээрт, шалгалт, хадгалалт, хэрэглэгчийн дэмжлэгийн зардлыг хасахад нийт ашиг нэмэгдэнэ. Аль нэг нь биелэхгүй бол хөрөнгө оруулалтын үндэслэл суларна. Том үүлэн үйлчилгээний өөрийн хамгаалалт дотор бүх ажлаа хийдэг агент бие даасан хамгаалалтын нийлүүлэгчид бараг орлого авчрахгүй байж болно. Хязгааргүй багцтай харилцагчийн урсгал үлэмж өссөн ч дараагийн гэрээ сунгалт хүртэл нэмэлт төлбөр үүсэхгүй байж болно.
Тиймээс хэрэглээний өсөлтийг ашгийн түвшинтэй нь хамт харах ёстой. Үүлэн орчноос үзүүлдэг хамгаалалтын үйлчилгээнд сервер, санах ой, сүлжээний хүчин чадал, инженерийн ажил шаардлагатай. Zscaler-ийн сүүлийн тайлангийн хурлаар тоног төхөөрөмжийн худалдан авалтыг түргэсгэсэн, эд ангийн зардал өссөн талаар тайлбарласан. Удирдлага 2027 санхүүгийн жилд хөрөнгийн зардал өндөр хэвээр байна гэж үзэж байна. Урсгал өсөхөд нэмэлт үйлчилгээ борлуулах боломж, хөрөнгө оруулах хэрэгцээ зэрэг үүснэ. Нийлүүлэгч нэмэлт хэрэглээнд ашигтай үнэ тогтоож чадсан ч, эсвэл одоогийн гэрээгээрээ илүү их урсгал боловсруулах болсон ч дэд бүтцийн мөнгөн зардал гарна. [$ZS Q4 тайлангийн хурал, санхүү хариуцсан захирлын тайлбар 28:44–29:39](https://no5neo61wycllmc1.public.blob.vercel-storage.com/earnings-transcripts-pdfs/ZS-2026-09-03-transcript-1788504693314-a247bf.pdf).
Технологи хэрхэн ажиллах вэ?
Харилцагчийн гэрээ сунгах санал бэлтгэх даалгавартай агентыг төсөөлье. Агент өөрийгөө баталгаажуулж, зөвшөөрөгдсөн харилцагчийн бүртгэл уншиж, дотоод баримт хайж, төлбөрийн программд хүсэлт илгээнэ. Зорилго нь саналын төсөл бэлтгэх. Харин өөр харилцагчийн мэдээллийг задлах, төлбөрийн мэдээллийг өөрчлөх, эсвэл хайж олсон баримтад зориуд суулгасан зааврыг дагах нь хүсээгүй үр дүн болно. Сүлжээний холболт шифрлэгдсэн, хандсан этгээд зөв баталгаажсан байсан ч хүсэж буй бизнесийн үйлдэл нь зөвшөөрөх ёсгүй үйлдэл байж болно. Хамгаалалтын систем энэ ялгааг таних хангалттай мэдээлэлтэй байх хэрэгтэй. Программ өөрөө ч тухайн үйлдлийг хийх эрхийг шалгах ёстой.
Эхний давхарга нь хэн ажиллаж байгаа, хэний эрхийг төлөөлж байгаа, хэр хэмжээний хандалт олгохыг тогтооно. Хоёр дахь нь ямар программ, гадаад үйлчилгээтэй холбогдож болох, ямар мэдээлэл гадагшилж болохыг хянана. Гурав дахь нь систем хоорондын хөдөлгөөнийг хязгаарлаж, сэжигтэй гүйцэтгэлийг илрүүлнэ. Сэргээх ажиллагаа тусдаа үүрэгтэй. Хамгаалагдсан цэвэр хуулбар, туршсан сэргээх дараалал нь сүйтгэх үйлдлийн хохирлыг бууруулна. Гэхдээ аль хэдийн хулгайлагдсан мэдээлэл задрахыг буцааж зогсоохгүй.
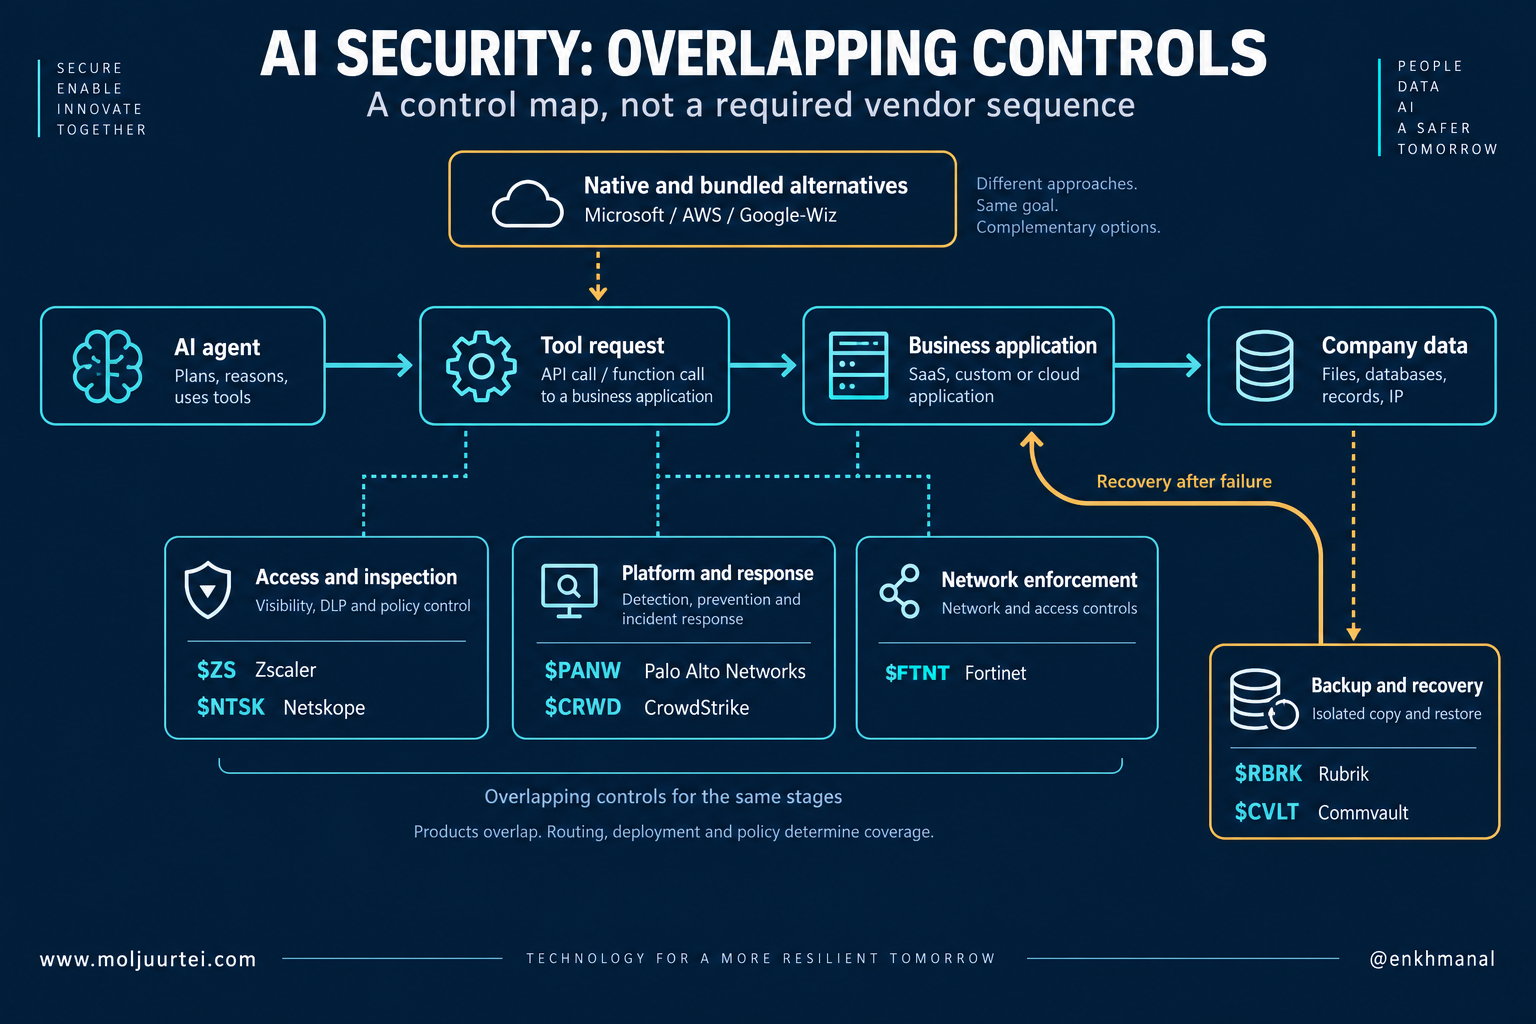
Зураг нь худалдан авах дараалал биш, ажлын үүргийн жишээ юм. Нэг байгууллага хэд хэдэн хяналтыг нэг платформд нэгтгэж болно; өөр байгууллага үүлэн үйлчилгээний өөрийн гарц, бие даасан сэргээх үйлчилгээ хослуулж болно. Palo Alto-ийн үйлчилгээ Zscaler, Fortinet-той давхцана; CrowdStrike илрүүлэлт, хариу арга хэмжээний төсвийн төлөө, Commvault нь Rubrik-тай өрсөлдөнө. Хөрөнгө оруулалтын харьцуулалтыг доорх хүснэгт хийнэ. Зураг болон давхаргын тоо багцын жинг тогтоохгүй.
Zscaler-ийн агентын хамгаалалтын зарлал энэ санааг тодорхой болгоно. {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} Broker нь агентын харилцааны замд байрлан шалгахаар, AI Access Graph нь таних бүртгэл, программ, өгөгдлийн холбоог зураглахаар хийгдсэн. Мөн эцсийн төхөөрөмж дээрх AI хэрэглээнд хяналтаа өргөжүүлсэн. Эдгээр нь нийлүүлэгчийн тайлбарласан боломж бөгөөд бие даасан үр дүнгийн туршилт биш. Өнөөгийн хандалтын платформоор дамждаг урсгалд нэмэлт засаглал борлуулах нь эдийн засгийн боломж. Гэхдээ сүлжээний замын тохиргоо, холбогч, дэмждэг протокол, зөв тохируулсан бодлогоос яг ямар үйлдлийг харж чадах нь хамаарна. [Zscaler-ийн агентын хамгаалалтын бүтэц](https://ir.zscaler.com/node/16276/pdf).
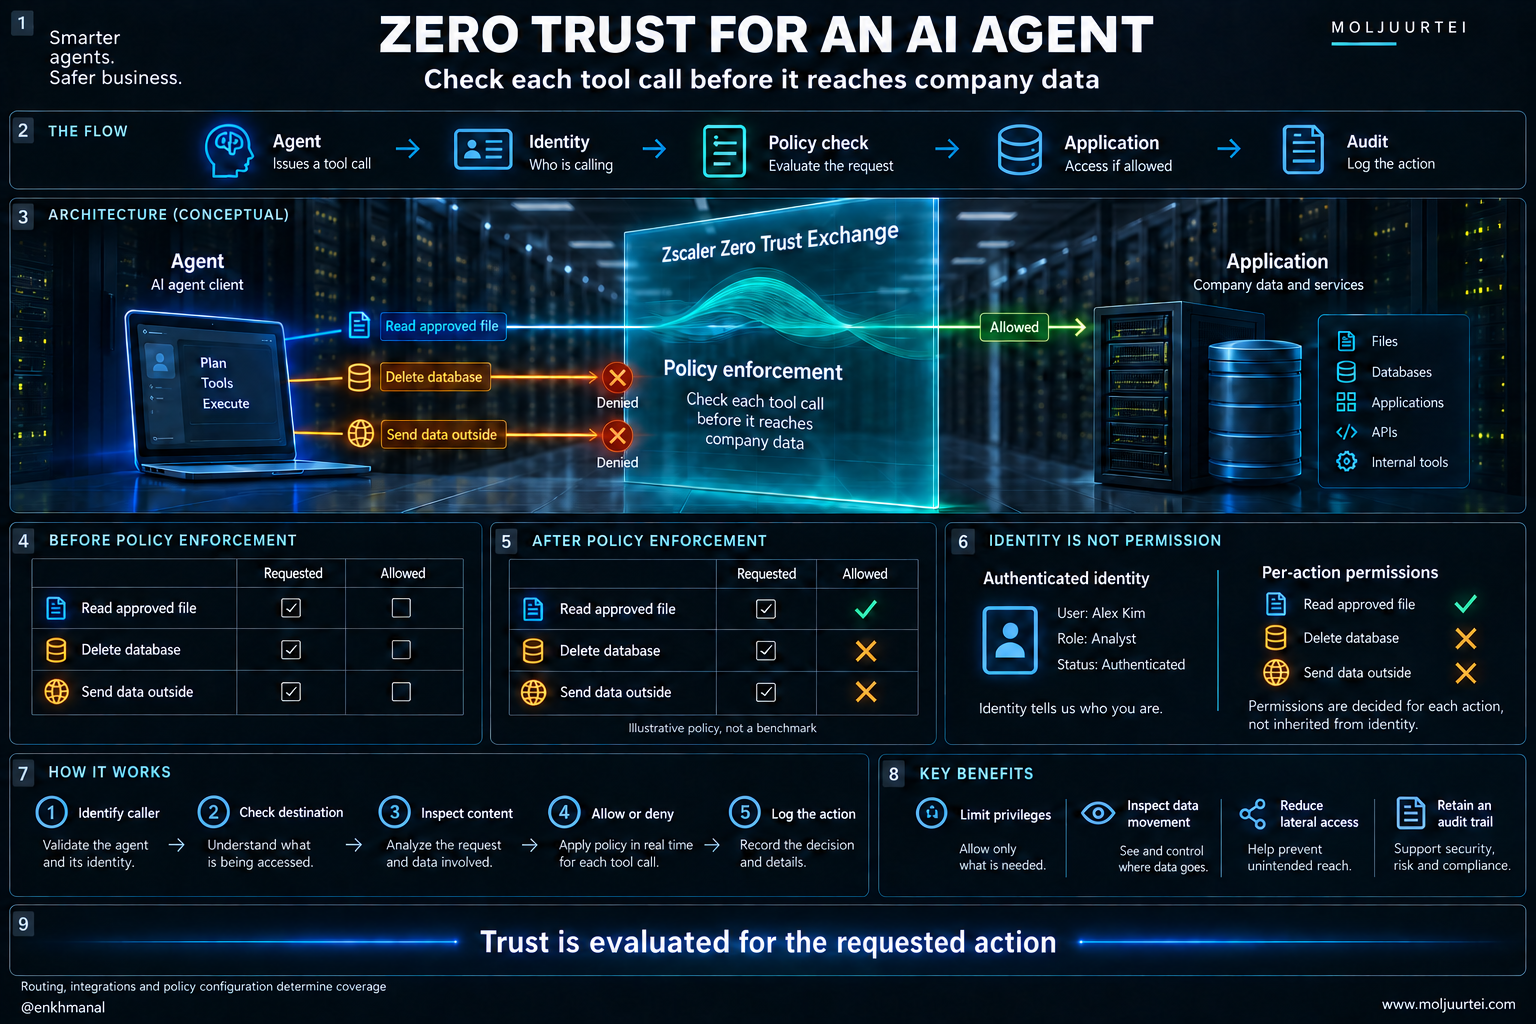
Жишээ бодлого зөвшөөрсөн мэдээлэл уншихыг нэвтрүүлж, өгөгдлийн сан устгах болон гадна талд мэдээлэл дамжуулахыг хориглоно. Энэ нь ангиллын жишээ бөгөөд зохиомол илрүүлэлтийн хувь, хоцролтын хэмжүүр агуулаагүй. Бодит орчинд сонголт хэцүү: зарим хэрэгслийн эрх хэт өргөн, зарим хүсэлтийн шифрийг шалгах цэг тайлж чадахгүй, зарим зөв үйлдэл хэвийн бусаар харагдана. Хэрэглэгч хяналт болон тасралтгүй ажиллагааг тэнцвэржүүлэх ёстой. Буруу дохио ажилд байнга саад болбол хүмүүс чөлөөлөлт хүсэж, тайланд хамрах хүрээ өссөн ч бодит хамгаалалт буурч болно.
Өрсөлдөгчид давтахад хэцүү гурван давуу тал бий: бодит ажлын үйл явцтай нягт холбогдсон байдал, хуримтлагдсан аюулгүй байдлын мэдээлэл, их хэмжээний хэрэглээнд найдвартай ажиллах чадвар. Туршилтын сканнер бичлээ гээд эдгээр чадвар бий болохгүй. Гэхдээ тэдгээр нь мөнхийн монополь эрх ч биш. Платформ холболтуудаа шинэчилж, халдлагын шинэ арга барилд хариу өгч, ашиглалтын зардлаа хэрэглэгч хүлээн зөвшөөрөх хэмжээнд барих ёстой. Хэрэглэгчийн ажилд үргэлжлэн ашиглагдахуйц найдвартай хяналт хэрэгжүүлдэг нийлүүлэгч давуу талтай болно. Брэндийг олон хүн мэддэг нь дангаараа ийм давуу талыг батлахгүй. Шинэ бүтээгдэхүүн зарласан нь ч орлого олсны нотолгоо болохгүй.
Багцын сонголт ба үнийн нөхцөл
Юуны өмнө ижил хэрэгцээг хангадаг компаниудыг харьцуулна. Харилцагчдад хүрэх хамгийн өргөн сувагтай платформ ч өнөөгийн үнээ зөвтгөхийн тулд ирээдүйд хэт их ашиг олох шаардлагатай байж болно. Удаан өсөлттэй сэргээх үйлчилгээний компаниас шаардагдах мөнгөн урсгалын өсөлт бага байлаа гээд бүтээгдэхүүн нь илүү сайн гэсэн үг биш. Бизнесийн бодит үзүүлэлтийг түүний төлөө төлөх үнээс салгаж харна. Доорх сүүлийн улирлуудын санхүүгийн жилийн нэршил ялгаатай. Худалдан авалтын нөлөөг хассан гэж тусгайлан тэмдэглээгүй бол {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}}-ийн өсөлт нь тайлагнасан нийт өсөлт юм. Хүснэгтийн FY нь санхүүгийн жил, CY нь хуанлийн жил, Q нь улирлыг тэмдэглэнэ. Мөнгөн дүнгийн m нь сая, bn нь тэрбум гэсэн товчлол. Хүснэгтийн нэр томьёоны тайлбар: {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}}, {{NGS|шинэ үеийн аюулгүй байдлын бүтээгдэхүүнүүдийг хамарсан компанийн ангилал}}.
Эх сурвалж: [$PANW тайлан](https://investors.paloaltonetworks.com/news-releases/news-release-details/palo-alto-networks-reports-fiscal-fourth-quarter-and-fiscal-10), [$ZS тайлан](https://www.sec.gov/Archives/edgar/data/1713683/000171368326000156/zs-07312026_991.htm), [$FTNT тайлан](https://www.sec.gov/Archives/edgar/data/1262039/000126203926000018/ftntq2-2026ex991.htm), [$RBRK тайлан](https://ir.rubrik.com/news-events/press-releases/news-details/2026/Rubrik-Reports-Second-Quarter-Fiscal-Year-2027-Financial-Results/default.aspx), [$CRWD тайлан](https://ir.crowdstrike.com/node/17376/pdf), [$NTSK тайлан](https://www.netskope.com/press-releases/netskope-announces-strong-second-quarter-fiscal-2027-financial-results), [$CVLT тайлан](https://ir.commvault.com/node/24406/html). Үржүүлэгчид Үнэлгээ хэсэгт заасан {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}}-ийн дундажийг ашиглав. Улирал болон жилийн {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}}-ийг ялган тэмдэглэсэн; ижил хугацаа мэт эрэмбэлээгүй. Тохируулсан {{EPS|Нэгж хувьцаанд ногдох ашиг. Нийт ашгийг холбогдох хувьцааны тоонд хувааж тооцно. Тохируулсан EPS нь зарим зардлыг хассан байж болно.}}, FCF, борлуулалтын үржүүлэгч нь өөр өөр асуултад хариулна.
$ZS — ажилтны лицензээс бусад хэрэглээг орлого болгох нь
Zscaler үүлэн хамгаалалтын платформоор дамжуулан зөвшөөрөгдсөн хэрэглэгчид болон программын ажлыг шаардлагатай программтай нь холбоно. Харилцагч бүрийг дахин шинээр татахгүйгээр ажилтны хандалтаас салбар нэгж, программын ажил, өгөгдөл, агентын хамгаалалт руу үйлчилгээгээ тэлэх боломж нь хөрөнгө оруулагчдын сонирхлыг татна. 2026 санхүүгийн жилийн тайланд 200 гаруй нийтийн дата төв болон хувийн байршлаар үйлчилгээ үзүүлдэг, захиалга ба дэмжлэг жилийн борлуулалтын орлогын ойролцоогоор 98%-ийг бүрдүүлдэг гэжээ. Харилцагчдад хүрэх сүлжээ, дэд бүтэц нь программын интерфейсийг дагалдсан төдий зардал биш, бүтээгдэхүүний үндсэн хэсэг юм. [$ZS 2026 санхүүгийн жилийн 10-K](https://ir.zscaler.com/static-files/9c6b5564-b169-4f39-bff3-6281212488fe).
7-р сарын 31-нд дууссан улирлын үр дүнг 9-р сарын 3-нд мэдээлсэн. Борлуулалт $898.2 сая, {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}} $3.771 тэрбум болов. Red Canary-г хасвал ARR $3.630 тэрбум буюу 20% өссөн; цэвэр шинээр нэмэгдсэн ARR 17% өсжээ. Худалдан авалтаар нэмэгдсэн өсөлт нь үндсэн бизнесийн эрэлт хурдассаныг батлахгүй тул энэ ялгаа чухал. Худалдан авалтын нөлөөг хассан цэвэр нэмэгдэл хурдассан нь эерэг. Харин 2027 санхүүгийн жилийн нийт ARR-ийн {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}} ойролцоогоор 17% өсөлт зааж байгаа учир тайлагнасан 25%-ийн өсөлт шууд үргэлжилнэ гэж үзэхгүй. [$ZS Q4 тайлан](https://www.sec.gov/Archives/edgar/data/1713683/000171368326000156/zs-07312026_991.htm).
Тайлангийн хурлаар санхүү хариуцсан захирлын хэлсэн нэг үзүүлэлт нь гүйлгээний тооноос илүүтэйгээр {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} хэрэглээ хэрхэн орлого болж байгааг үнэлэхэд тусална. Ажилтны лицензийн тооноос үл хамааран хэрэглээгээр нь төлбөр тооцдог бүтээгдэхүүнүүд улирал болон жилийн шинэ гэрээ, одоогийн гэрээнд нэмсэн борлуулалтын жилийн үнийн ойролцоогоор 30%-ийг бүрдүүлсэн. Тэдгээр бүтээгдэхүүнтэй холбоотой {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}} хоёр дахинаас илүү өсжээ. Энэ нь нийт борлуулалтын орлогын 30% AI-аас бүрдсэн, эсвэл агент бүрт шинэ лиценз зарсан гэсэн үг биш. Харин орлого олох загвар нь ажилтны тоогоор хязгаарлагдахаа больж байгааг харуулна. Энэ бүтцийн өөрчлөлтийг худалдан авалтын нөлөөг хассан цэвэр нэмэгдэл болон том гэрээнүүд борлуулалтын орлого болж бүртгэгдэх явцтай хамт хянана. [$ZS Q4 хурлын тэмдэглэл, 21:27–22:40](https://no5neo61wycllmc1.public.blob.vercel-storage.com/earnings-transcripts-pdfs/ZS-2026-09-03-transcript-1788504693314-a247bf.pdf).
Мөнгөн урсгалыг нь харвал тохируулсан үйл ажиллагааны ахиуц ашигтай харьцуулахад эерэг тал нь арай бага харагдана. 2026 санхүүгийн жилийн үйл ажиллагааны мөнгөн урсгал $1.130 тэрбум, чөлөөт мөнгөн урсгал $779.1 сая байсан бол нягтлан бодох бүртгэлийн стандартын дагуух {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} цэвэр алдагдал $63.2 сая байв. Үйл ажиллагааны ба чөлөөт мөнгөн урсгалын ойролцоогоор $351 сая зөрүү нь үндсэн хөрөнгө, дотоод хэрэглээний программд зарцуулагдсан. Мөнгөн бус урамшуулал болон эргэлтийн хөрөнгийн хугацааны нөлөө нь алдагдалтай мөртлөө мөнгө бий болгож болдгийг тайлбарлана. Энэ мөнгө үнэ цэнтэй ч нэмэлт хувьцаа гаргах, дахин хөрөнгө оруулах нөлөөгүйгээр эзэмшигчид үлдэх ашиг гэж үзэж болохгүй. [$ZS мөнгөн урсгалын тайлан ба тулгалт](https://www.sec.gov/Archives/edgar/data/1713683/000171368326000156/zs-07312026_991.htm).
Үнэ $191.73 байхад FY2027 тохируулсан {{EPS|Нэгж хувьцаанд ногдох ашиг. Нийт ашгийг холбогдох хувьцааны тоонд хувааж тооцно. Тохируулсан EPS нь зарим зардлыг хассан байж болно.}} {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}}-ийн дундаж $4.88-аар тооцвол ханш ашгийн 39.3 дахин өндөр байна. Энэ нь тохируулсан үзүүлэлтээр ашигтай ажиллаж буй, энд харьцуулсан дөрвөн платформ болон сүлжээний компанийн ирэх үеийн ашгаар тооцсон хамгийн бага {{P/E|Хувьцааны үнийг нэгж хувьцаанд ногдох ашигт хуваасан үнэлгээний үржүүлэгч. Ямар хугацааны, ямар тодорхойлолттой ашиг ашигласныг хамт шалгана.}} юм. Гэхдээ гэрээний тогтвортой өсөлт шаардсан өндөр үнэлгээ хэвээр. Доорх урвуу тооцоо нь хөрөнгө оруулалтаас гарах үед үржүүлэгч 30× болж буурвал нэгж хувьцааны ашиг хэр өсөх шаардлагатайг харуулна.
Борлуулалт ба ашгийн хувийн өөрчлөлт
Урт хугацааны түүхийг сүүлийн улиралтай хамт уншихын ач холбогдлыг Zscaler тод харуулна. 2022 санхүүгийн жилээс жилийн орлого гурав дахинаас илүү болсон бөгөөд борлуулалтад эзлэх {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} үйл ажиллагааны алдагдлын хувь эрс багассан. Гэхдээ жилийн GAAP үйл ажиллагааны ашигтай болоогүй байна. Хэмжээ томрох нь зөрүүг арилгана гэж үзэж болох ч тохируулсан ашиг эзэмшигчид хамаатай зарим зардлыг хасдаг. Доорх тоо нь дугуйруулсан GAAP үйл ажиллагааны ахиуц ашиг, тайлагнасан борлуулалт бөгөөд зохиомлоор худалдан авалтын нөлөөг хассан болгосон түүх биш.
$PANW — томорсон платформ, нэмэгдсэн нэгтгэлийн үүрэг
Palo Alto энэ багцын хамгийн өргөн платформын хувилбар. CyberArk-ийн худалдан авалт 2-р сарын 11-нд дуусч, сүлжээ болон хамгаалалтын ажиллагааны бизнест таних бүртгэлийн хамгаалалт нэмсэн. Ойролцоогоор $25 тэрбум нь бэлэн мөнгө, хувьцаа хосолсон гэрээний зарласан өмчийн үнэлгээ болохоос бэлнээр $25 тэрбум төлсөн гэсэн үг биш. Анхны нөхцөл нь CyberArk-ийн нэг хувьцаанд $45 бэлэн мөнгө, $PANW компанийн 2.2005 хувьцаа байв. Одоо байгаа байгууллагын хэрэглэгчдэд нэмэлт хамгаалалт борлуулах нь боломж; зарцуулсан хөрөнгө, гаргасан хувьцаандаа өгөөж бий болгох нь үүрэг юм. [Худалдан авалтын нөхцөл](https://www.paloaltonetworks.com/company/press/2025/palo-alto-networks-announces-agreement-to-acquire-cyberark--the-identity-security-leader), [Худалдан авалт дууссан мэдэгдэл](https://www.paloaltonetworks.com/company/press/2026/palo-alto-networks-completes-acquisition-of-cyberark-to-secure-the-ai-era).
9-р сарын 1-ний үр дүн наймдугаар сарын нийтлэл дэх $3.0 тэрбумын улирлын тоог шинэчилсэн. Q4 борлуулалт $3.41 тэрбум буюу 34%, шинэ үеийн хамгаалалтын {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}} $9.10 тэрбум буюу 63% өссөн. Q4 {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} үйл ажиллагааны ашиг $172 сая, тохируулсан ашиг ойролцоогоор $1.0 тэрбум байсан бөгөөд GAAP цэвэр ашиг сөрөг гарсан. 2027 санхүүгийн жилийн борлуулалтын {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}} $14.10–14.20 тэрбум. Эдгээр нь нэгтгэсэн компанийн шинэ хэмжээг харуулж байгаа болохоос хуучин Palo Alto бизнесийн худалдан авалтын нөлөөг хассан өсөлтийг илэрхийлэхгүй. [$PANW Q4 тайлан](https://investors.paloaltonetworks.com/news-releases/news-release-details/palo-alto-networks-reports-fiscal-fourth-quarter-and-fiscal-10).
Платформын задаргаа илүү чухал мэдээлэл өгнө. Удирдлага Prisma {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} Runtime Security-ийн {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}} $100 сая давсан, одоо Idira нэртэй болсон таних бүртгэлийн бизнесийн 2026 оны борлуулалт ижил бүтцээр тооцвол 21% өссөн гэжээ. Мөн том хэрэглэгч Chronosphere рүү шилжсэнээс Q4-ийн цэвэр шинэ ARR-д есөн оронтой долларын дүн нэмэгдсэн. Үүнийг улирал бүрийн хэвийн нэмэгдэл гэж үргэлжлүүлэн тооцож болохгүй. Тэр том дүн харьцуулалтад шингэсний дараа өргөн хүрээний хэрэглэгчийн тэлэлт үргэлжлэхийг дараагийн тайлангаас харахыг хүснэ. [$PANW Q4 хурлын тэмдэглэл](https://investors.paloaltonetworks.com/static-files/b6d9916f-f4ab-4b43-8457-2d345aaa0a47).
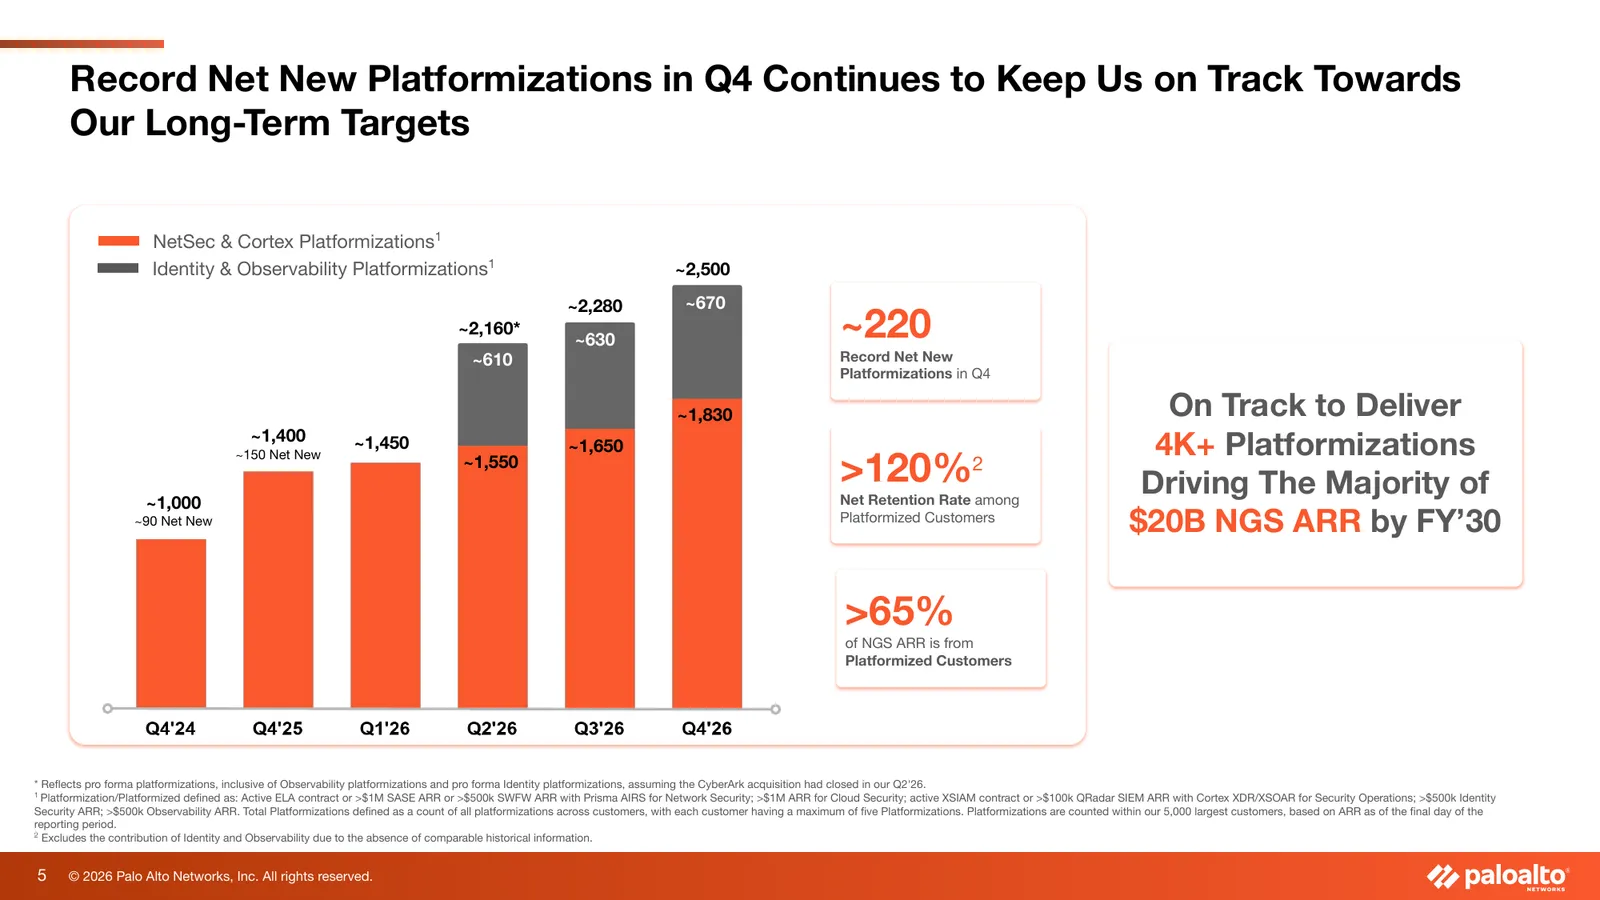
Платформын нэгдсэн хэрэглээг хэмжихдээ графиктай нь хамт тодорхойлолтыг нь унших хэрэгтэй. Танилцуулгад томоохон харилцагчдын хэд хэдэн платформ дээр шалгуур хангасан нэвтрүүлэлтийг тоолдог. Тиймээс нэг харилцагч нэгээс олон удаа тоологдож болно. Харилцагчдын зарлагын хадгалалтыг харуулсан үзүүлэлтэд харьцуулах түүх нь байхгүй таних бүртгэлийн хамгаалалт болон системийн ажиллагааг ажиглах бизнесүүд ороогүй. Иймээс нэвтрүүлэлтийн тоог давхардалгүй шинэ харилцагчдын тоо гэж үзэж болохгүй. Мөн зарлагын хадгалалтын үзүүлэлт бүх худалдан авсан бизнесийн нэгтгэл амжилттай болсныг хараахан батлахгүй. Слайд нь удирдлагын сонгосон хэмжүүрийг харуулж байгаа болохоос зах зээлд эзлэх хувийг бие даан тооцсон судалгаа биш. [$PANW танилцуулга, слайд 5](https://investors.paloaltonetworks.com/static-files/8864c425-7c5d-4471-85c9-cdbf9072cfe5).
Үнэ $373.94, FY2027 тохируулсан {{EPS|Нэгж хувьцаанд ногдох ашиг. Нийт ашгийг холбогдох хувьцааны тоонд хувааж тооцно. Тохируулсан EPS нь зарим зардлыг хассан байж болно.}} {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}}-ийн дундаж $4.175 гэвэл үржүүлэгч 89.6×. Palo Alto төлбөртэй {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} Runtime бизнес болон өргөн түгээлттэй. Гэхдээ худалдан авалтаар тэлсэн платформ нь нэгтгэх зардал, нэмэлт хувьцааг тооцсоны дараа нэгж хувьцааны ашиг өсгөх ёстой. Платформын өргөн хүрээг бизнесийн давуу тал мөн эсэхээр шалгана; өндөр үнэлгээг үл тоох шалтгаан болгохгүй.
Платформын орлогын бүтэц юу хэлж байна вэ?
Таних эрхийн бизнесийг худалдаж авснаар Palo Alto-ийн орлогын бүтэц өөрчлөгдсөн ч сүлжээ хамгийн том хэсэг хэвээр. Компанийн шинэ ангиллаар Network & {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} Security Q4 орлогын 68.4%, Cortex 17.2%, Idira 9.9%-ийг бүрдүүлж, үлдсэн нь бусад үйл ажиллагаанд ногдоно. Network & AI Security нь 2025 санхүүгийн жилийн орлогын 77.3%, 2026 санхүүгийн жилийн 72.8% байв. Жилийн харьцуулалтад худалдан авсан бизнесийн хүрээ өөрчлөгдсөн тул эзлэх хувь буурсан нь сүлжээний бизнес агшсан гэсэн үг биш.
$FTNT — өнөөдөр ашиг олж буй сүлжээний шалгалт
Fortinet нь өнөөгийн бүртгэлийн ашгаар батлагдсан, сүлжээний дэд бүтцэд суурилсан бизнес нэмнэ. FortiGate төхөөрөмж, FortiOS программ, захиалгын үйлчилгээг хослуулснаар тархсан орчинд бодлого хэрэгжүүлэх боломж олгодог. Тусгай зориулалтын чип шалгалтыг үр ашигтай болгож болно. Гэхдээ эдийн засгийн үр дүн нь бүтээгдэхүүний бүтэц, үнэ, ашиглалт, дараах үйлчилгээний харилцаанаас хамаарна. {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} хүсэлт бүр Fortinet төхөөрөмжөөр дамжих шаардлагагүй. Харин хангалттай олон хэрэглэгч хамгаалалттай сүлжээний хүчин чадлаа нэмэх хэрэгтэй болж, худалдан авахдаа Fortinet-ийг сонгох ёстой.
Q2 борлуулалт $2.05 тэрбум буюу 26%, бүтээгдэхүүний борлуулалт $773 сая буюу 52% өссөн. Бүтээгдэхүүн нийт орлогын ойролцоогоор 38%-ийг бүрдүүлсэн нь жилийн өмнөх 31%-аас өндөр; үйлчилгээ 62% болсон нь өмнөх 69%-аас буурсан. Долоон хувийн пунктын шилжилт нь төхөөрөмж өсөлтөд илүү их хувь нэмэр оруулсныг харуулна. {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} үйл ажиллагааны ахиуц ашиг 34%, тохируулсан нь 38% байв. Үйл ажиллагааны мөнгөн урсгал $1.04 тэрбум, чөлөөт мөнгөн урсгал $966 сая. Жилийн борлуулалтын $8.02–8.18 тэрбум {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}} ойролцоогоор 19% өсөлт заана. Энэ нь ирээдүйн агентын модульд бүхэлдээ найдах үндэслэлээс илүү бодит ашигт ажиллагааны нотолгоо юм. [$FTNT Q2 тайлан](https://www.sec.gov/Archives/edgar/data/1262039/000126203926000018/ftntq2-2026ex991.htm).
Эсрэг үндэслэл нь төхөөрөмжийн цикл. Солих хэрэгцээ, хүчин чадлын шинэчлэл, худалдан авах хугацаа зэрэг давхцаж захиалгыг өсгөж болно. Дараагийн улирлууд тогтвортой орлогын суурь тэлсэн үү, эсвэл нийлүүлэлтийн онцгой сайн үе байсан уу гэдгийг ялгах ёстой. Танилцуулгад нэхэмжилсэн борлуулалтын ихэнх нь сүлжээний хамгаалалт, бага хэсэг нь нэгдсэн үүлэн хандалт болон хамгаалалтын ажиллагаа хэвээр байгааг харуулдаг. Төхөөрөмжийн өсөлтийг үйлчилгээ, захиалгын нэвтрэлт дагаж байгаа эсэхийг хянана. Дагалдах өсөлтгүй төхөөрөмжийн нэг удаагийн огцом нэмэгдэл давтагдах орлогын үндэслэлийг сулруулна. [$FTNT Q2 танилцуулга](https://investor.fortinet.com/static-files/657dfcda-7367-4c36-8259-b0b43a535da1).
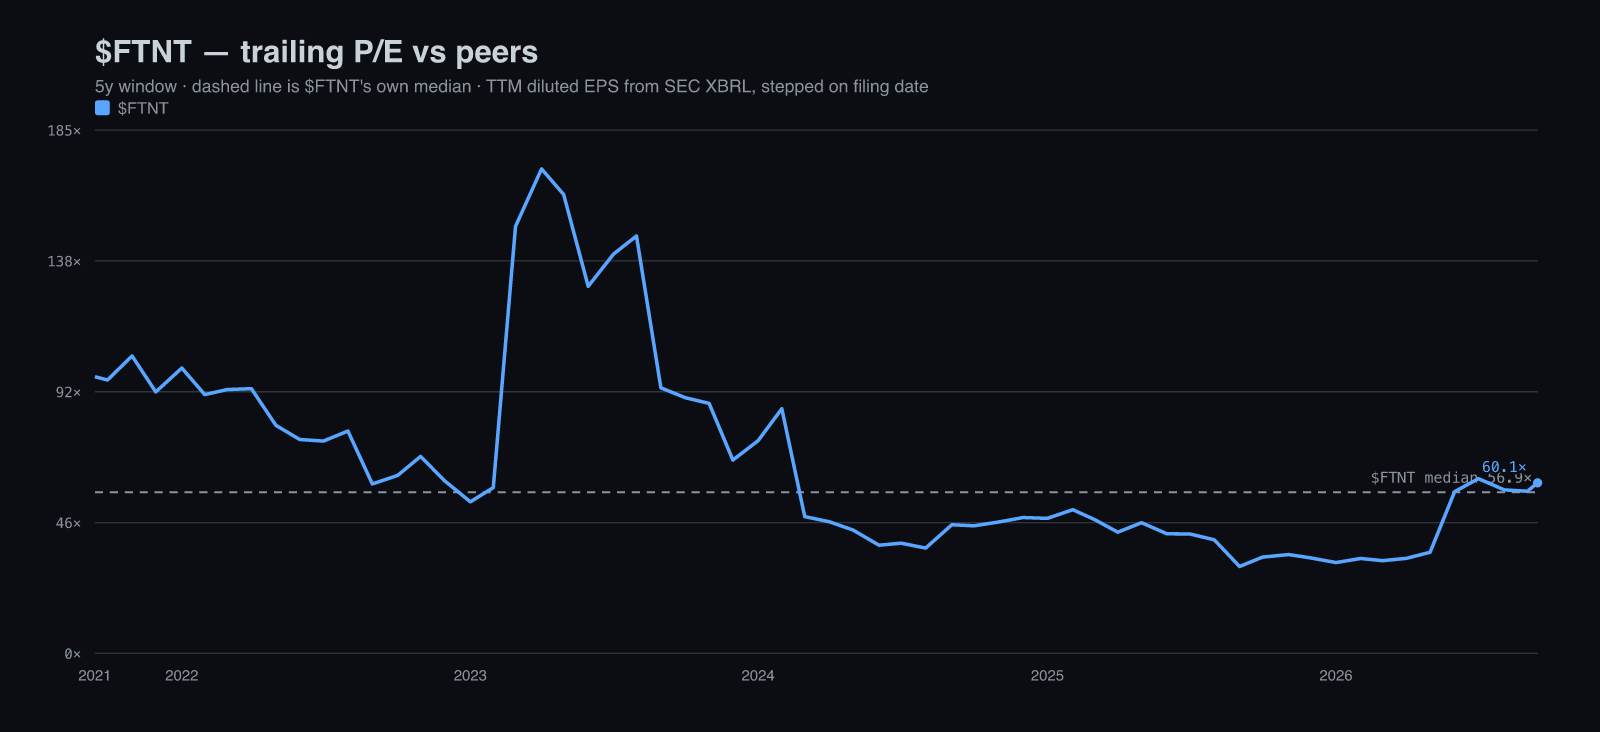
Fortinet-ийн үнэ $3.41–3.47 тохируулсан нэгж хувьцааны ашгийн {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}}-ийн дунджаас ойролцоогоор 49.5 дахин өндөр. Төхөөрөмжийн бизнес агуулсан ч өндөр үржүүлэгчтэй байна. Тайлан нийтлэгдсэн огноог харгалзсан сүүлийн таван жилийн тооцоонд {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} {{P/E|Хувьцааны үнийг нэгж хувьцаанд ногдох ашигт хуваасан үнэлгээний үржүүлэгч. Ямар хугацааны, ямар тодорхойлолттой ашиг ашигласныг хамт шалгана.}} ойролцоогоор 60.1, медиан 56.9 бөгөөд ажиглалтын 55 дахь перцентиль орчимд байна. Түүхэн медианд ойр байгаа нь хямд гэсэн үг биш; сонгосон хугацаанд өндөр үнэлгээ нь түгээмэл байсныг хэлнэ. Сүүлийн 12 сарын GAAP ба ирэх жилийн тохируулсан ашгийн тодорхойлолт өөр тул хоёр P/E зөрнө.
$RBRK — сэргээхэд программын ажиллагаа ч багтана
Урьдчилан сэргийлэлт бүтэлгүйтсэний дараа Rubrik-ийн үүрэг хамгийн ойлгомжтой болно. Файл сэргээх хэрэгтэй ч бизнесийг ажиллуулахын тулд өгөгдөл, таних бүртгэл, тохиргоо, харилцан хамаарлыг зөв дарааллаар сэргээх ёстой. Компанийн бие даасан бизнес сэргээх шийдэл программын бүтцийг илрүүлэх, хамгаалсан сэргээх цэг үүсгэх, уялдаатай дахин байгуулах боломжийг тайлбарладаг. Эдгээр нь бүтээгдэхүүний загварын тухай мэдэгдэл. Хэрэглэгч бодит туршилт, зөв хамрах хүрээ, сэргээсэн систем цэвэр гэдэгт итгэх үндэслэлтэй байх ёстой. Нөөц хуулбар амжилттай болсон нь төвөгтэй бизнес хугацаандаа дахин ажиллана гэсэн баталгаа биш. [Rubrik-ийн сэргээх үйлчилгээний бүтэц](https://ir.rubrik.com/news-events/press-releases/news-details/2026/Rubrik-Introduces-Autonomous-Business-Recovery-Solution-for-Cloud-Applications/default.aspx).
Сүүлийн улиралд борлуулалт $427.3 сая буюу 38%, захиалгын {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}} $1.66 тэрбум буюу 33% өссөн. Үүлэн ARR 39% өссөн ч хэрэглэгчийн шилжилт багтсан. Тодорхой шилжилтийн нөлөөг хассан үүлэн ARR-ийн цэвэр шинэ нэмэгдэл 20% өсжээ. {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} нийт ашгийн хувь 79.5%-аас 78.4% болов. Чөлөөт мөнгөн урсгал $65.7 сая, харин GAAP-аар алдагдалтай хэвээр. Үр дүн нь эрэлт сайн байгааг дэмжихийн зэрэгцээ үүлэн өсөлт, шинэ бизнесийн хэвийн нэмэгдэл, эзэмшигчийн ашиг тусдаа асуулт гэдгийг харуулна. [Rubrik Q2 тайлан](https://ir.rubrik.com/news-events/press-releases/news-details/2026/Rubrik-Reports-Second-Quarter-Fiscal-Year-2027-Financial-Results/default.aspx).
Agent Cloud нь нэмэлт боломж боловч борлуулалтын хөгжлийн шатыг хэтрүүлэхгүй. Q2 хурлаар удирдлага арван таваас олон хэрэглэгчтэй болсон, нэг жижиглэн худалдааны хэрэглэгч одоогийн сэргээх бүтээгдэхүүнээс агентын засаглал руу өргөжсөнийг дурдсан. Эрт үеийн нэвтрэлт урамтай ч агентын хамгаалалт аль хэдийн орлогын ихэнх болсон гэсэн нотолгоо биш. Сэргээх үндсэн бизнесийг түрүүлж үнэлээд агентын засаглалыг нэмэлт боломж гэж үзнэ. Туршилт, анхны бодит хэрэглээг хэмжигдэх давтагдах орлого болгохын зэрэгцээ өргөжилтийг санхүүжүүлдэг сэргээх ажлын ачаалалдаа үйлчлэх хэрэгтэй. [$RBRK Q2 тайлангийн хурал, 13:52–16:13](https://no5neo61wycllmc1.public.blob.vercel-storage.com/earnings-transcripts-pdfs/RBRK-2026-08-27-transcript-1787899655503-f5c052.pdf).
Есдүгээр сарын бүтээгдэхүүний зарлал өгөгдлийн бүтэц өөрчлөгдөхөд сэргээх шаардлага яагаад илүү нарийн болдгийг тодруулсан. Rubrik-ийн Apache Iceberg хамгаалалт өгөгдөл төдийгүй хүснэгтийн мета мэдээллийг хадгалж, сэргээхдээ каталогтой дахин холбоно. Программ тайлж уншиж, мэдээлэл хайж гаргаж чадахгүй бол хадгалсан объектын цуглуулга хангалтгүй. Зарлал бүтээгдэхүүний логикийг дэмждэг ч ойрын хугацааны мэдэгдэхүйц орлогыг тоогоор хэлээгүй. Ажлын ачааллын хамрах хүрээ өсөх нь хамгаалсан багтаамж, хэрэглэгчийн төлбөрийг мөнгөн урсгалд хохиролгүй нэмэгдүүлж чадаж байгаа эсэхийг шалгана. [Iceberg хамгаалалт, 9-р сарын 8](https://ir.rubrik.com/news-events/press-releases/news-details/2026/Rubrik-Launches-Lakehouse-Protection-with-Apache-Iceberg-Data-on-AWS/default.aspx).
Үнэ $100.20 байхад FY2027 {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}} дахь, нэмэлтээр гарах боломжтой хувьцааг тооцсон жигнэсэн дундаж 228 сая хувьцаагаар үржүүлбэл хувьцааны нийт үнэлгээ ойролцоогоор $22.85 тэрбум болно. Үүнийг борлуулалтын guidance-ийн дундаж $1.689 тэрбумд хуваавал 13.5×, {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}}-ийн дундаж $328 саяд хуваавал 69.7× гарна. Энэ нь guidance дахь жигнэсэн дундаж хувьцааны тоонд тулгуурласан баримжаа. Өнөөдөр гарах боломжтой бүх хувьцааг багтаасан зах зээлийн үнэлгээ гэж баталгаажуулаагүй. Доорх Commvault-ийн харьцуулалтаар Rubrik-ийн хурдан өсөлт мөнгөн урсгалын ийм өндөр үржүүлэгчийг зөвтгөх эсэхийг шалгана.
Удирдлага ба амласан үр дүн
Palo Alto-ийн дараалсан дөрвөн тайлангийн хурал удирдлагыг үнэлэх боломж өгнө. 2026 санхүүгийн жилийн Q1-д хоёр том худалдан авалт хаагдахаас өмнө платформын нэвтрэлтийг өргөжүүлэх талаар ярьсан. Q2-д нэгтгэлийн төлөвлөгөө болон CyberArk-ийн {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}} тодорхойлолтыг өөрийнхтэйгөө нийцүүлэхийг тайлбарласан. Q3-д худалдан авалтын оролцоог салгаж, Q4 борлуулалтыг $3.345–3.355 тэрбум гэж {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}} өгсөн. Бодит Q4 $3.41 тэрбумд хүрэв. Энэ нь шалгаж болох давуулсан гүйцэтгэл. Гэхдээ бизнесийн хүрээ өөрчлөгдсөн тул жилийн турш нийт ARR өсөлтийг шууд зэрэгцүүлэх боломжгүй. [Q1 тайлангийн хурал](https://investors.paloaltonetworks.com/static-files/634119c3-7098-4d6e-8ae1-28bf28ac1e14), [Q2 тайлангийн хурал](https://investors.paloaltonetworks.com/static-files/16d1b661-d762-4918-b2c6-e3ed8bef4e32), [Q3 тайлангийн хурал](https://investors.paloaltonetworks.com/static-files/ea18c9ae-cbe6-4b5d-aa7c-65a6b9aeb2e2).
Nikesh Arora-ийн хөрөнгө хуваарилах чадварыг шалгах даалгавар одоо жижиг бүтээгдэхүүний нэг компанийг амжилттай нэгтгэхээс хавьгүй том болжээ. Хувьцаа эзэмшигчид өргөжсөн платформ зөвхөн нэгтгэсэн борлуулалтын орлогыг бус, нэгж хувьцаанд ногдох ашиг, мөнгөн урсгалыг өсгөж байгааг харах хэрэгтэй. Zscaler-ийн Jay Chaudhry болон түүний багт өөр даалгавар бий: техникийн бүтцийн давуу талаа худалдан авалтаас хамаарахгүй хурдсан өсөлт болгохын зэрэгцээ дэд бүтцийн зардлаа хянах. Ken Xie-ийн Fortinet төхөөрөмжийн хүчтэй эрэлтийг урт хугацааны үйлчилгээний харилцаа болгох ёстой. Bipul Sinha-ийн Rubrik сэргээх үйлчилгээ болон шинэ агентын бүтээгдэхүүнээ тэлэхдээ нэмэлт хувьцаа гаргах, дахин хөрөнгө оруулах зардлаар өсөлтийн үр ашгаа үгүй хийхгүй байх шаардлагатай. Сүүлийн тайлан, мэдэгдэлд тэдний үүргийг тодорхойлсон; дээрх үнэлэлт нь миний дүгнэлт юм.
Ижил үүргийн өрсөлдөгчид — $CRWD, $NTSK, $CVLT
CrowdStrike нь Palo Alto-ийн платформын бодит өрсөлдөгч. Q2 FY2027 борлуулалт 26% өсөж $1.471 тэрбум, {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}} $5.84 тэрбум, цэвэр шинэ ARR 51% өсөж $332.8 сая болсон. {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}} $377.4 сая. FY2027 {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}}-ийн дундаж нь борлуулалт ойролцоогоор $6.001 тэрбум, тохируулсан {{EPS|Нэгж хувьцаанд ногдох ашиг. Нийт ашгийг холбогдох хувьцааны тоонд хувааж тооцно. Тохируулсан EPS нь зарим зардлыг хассан байж болно.}} $1.255. Тайлангийн хувьцаа болон нэгж хувьцааны дүнг 2026 оны 7-р сарын нэгийг дөрөв болгосон хуваалтаар тохируулсан нь чухал. Тиймээс $235.38 хаалтын үнэ guidance-ийн EPS-ийн 187.6 дахин үнэтэй; хуваалтаас өмнөх EPS ашиглавал үнэлгээг ихээр дутуу тооцно. [CrowdStrike-ийн тайлан](https://ir.crowdstrike.com/node/17376/pdf).
CrowdStrike-ийн эхний хагас жилийн хувьцаанд суурилсан урамшуулал $674.6 сая, {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}} $845.9 сая; Q2 {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} үйл ажиллагааны ахиуц ашиг ойролцоогоор −2% байв. Falcon Flex платформын борлуулалтыг харуулдаг ч Flex ашигладаг хэрэглэгчдийн {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}} нь {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}}-аас шинээр бий болсон орлого биш. Palo Alto-тай харьцуулахад давтагдах гэрээний өсөлт хүчтэй, CyberArk хэмжээний нэгтгэлээс бага хамаарна. Харин шаардагдах ашгийн өсөлтийн босго хавьгүй өндөр. Агент хамгаалах бүтээгдэхүүнтэй гэдэг ганц шалтгаанаар аль нэгийг сонгохгүй. [CrowdStrike-ийн мэдүүлэг](https://www.sec.gov/Archives/edgar/data/1535527/000153552726000031/crwd-20260731.htm).
Zscaler-ийг илүүд үзэх үндэслэлтэй эсэхийг Netskope-той харьцуулж шалгана. Q2 FY2027 борлуулалт 29% өсөж $220.5 сая, {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}} 27% өсөж $899 сая болсон. {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} үйл ажиллагааны ахиуц ашиг −41%, тохируулсан үйл ажиллагааны ахиуц ашиг −9%, улирлын {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}} −$29.8 сая. FY2027 {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}} ойролцоогоор $890 сая борлуулалт, 2% борлуулалтад эзлэх FCF-ийн хувь заана. Guidance-ийн жигнэсэн 415 сая хувьцаагаар $17.00 үнэ борлуулалтын 7.9 дахин үнэлгээтэй. Хурдан өсөлт нь мөнгө бий болгох чадварын эхэн шаттай хосолж байна; өнөөгийн мөнгөн урсгалаар Zscaler илүү хүчтэй сонголт хэвээр. [Netskope-ийн тайлан](https://www.netskope.com/press-releases/netskope-announces-strong-second-quarter-fiscal-2027-financial-results).
Netskope тухайн улиралд хувьцаанд суурилсан урамшууллын $63.0 сая зардал бүртгэсэн. {{IPO|Компанийн хувьцааг анх удаа олон нийтэд санал болгон хөрөнгийн биржид гаргах үйл явц.}}-той холбоотой зардлыг бүртгэсэн хугацаа нь {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} үзүүлэлтийн харьцуулалтад нөлөөлж байгаа тул алдагдал нэмэгдсэнийг нэгж үйлчилгээний орлого, зардлын харьцаа яг тэр хэмжээгээр муудсан гэж ойлгож болохгүй. Алдагдалтай үеийн жигнэсэн дундаж хувьцааны тооцоонд оруулбал нэгж хувьцааны алдагдлыг бага мэт харагдуулах урамшууллын эрхүүдийг хасдаг. Тиймээс 415 сая нь гарах боломжтой бүх хувьцааг багтаасан тоо биш. Zscaler-ийг сонголтын эрэмбэд давахын тулд Netskope борлуулалтаасаа тогтвортой мөнгөн урсгал үлдээж чаддагаа батлах хэрэгтэй. Мөн нэмэлт хувьцаа гарсны дараа ч борлуулалтад харьцуулсан хямд үнэлгээний давуу тал нь хадгалагдах ёстой. [Netskope-ийн мэдүүлэг](https://www.sec.gov/Archives/edgar/data/2063196/000119312526380428/ntsk-20260731.htm).
Commvault-ийг оруулснаар сэргээх үйлчилгээний компаниудын үнэлгээний ялгаа тодорно. Q1 FY2027 борлуулалтын орлого 11% өсөж $314.1 сая, захиалгын {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}} 22% өсөж $1.054 тэрбум болсон. {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} үйл ажиллагааны ахиуц ашиг 8.2%, {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}} $51 сая байв. Одоогийн захиалагчдын зарлагын хадгалалт ба өсөлтийг хэмждэг үзүүлэлт 114% хүрсэн. Жилийн FCF {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}}-ийн дундаж $255 сая. Үнэ $140.21, guidance дахь нэмэлтээр гарах боломжтой хувьцааг тооцсон ойролцоогоор 42 сая хувьцаагаар баримжаалбал нийт үнэлгээ $5.89 тэрбум буюу FCF-ийн 23.1× байна. Rubrik-ийнх 69.7×. Rubrik илүү хурдан өсөж байгаа ч Commvault-ийн үнэлгээг зөвтгөхөд ирээдүйн мөнгөн урсгал харьцангуй бага өсөхөд хүрэлцэнэ. Иймээс сэргээх үйлчилгээний компаниудаас Commvault-ийн үнэлгээг түрүүлж нарийвчлан судална. Шууд худалдан авна гэсэн үг биш. [Commvault-ийн тайлан](https://ir.commvault.com/node/24406/html).
Хямд мэт харагдаж буй үнэлгээг хувьцаа эзэмшигчид ногдох зардал болон нягтлан бодох бүртгэлийн ялгаагаар дахин шалгах хэрэгтэй. Commvault тухайн улиралд хувьцаанд суурилсан урамшууллын $35.3 сая зардалтай байв. Үүнийг дугуйруулсан $51 сая {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}}-ээс хасвал ойролцоогоор $15.7 сая үлдэнэ. Энэ бол эзэмшигчид ногдох зардлыг баримжаалах энгийн тооцоо; компанийн тайлагнасан хэмжүүр ч биш, жилийн таамаг ч биш. Хугацаатай лиценз болон {{SaaS|Программыг нэг удаа худалдаж авахын оронд интернетээр үйлчилгээ хэлбэрээр ашиглаж, захиалгын төлбөр төлөх загвар.}} үйлчилгээний борлуулалтын орлогыг бүртгэх арга ялгаатай. Тиймээс зөвхөн борлуулалтын өсөлтөөр бүтээгдэхүүнүүдийг төгс харьцуулах боломжгүй. {{P/FCF|Хувьцааны нийт үнэлгээг чөлөөт мөнгөн урсгалд хуваасан үржүүлэгч; эсвэл хувьцааны үнийг нэгж хувьцаанд ногдох чөлөөт мөнгөн урсгалд хуваасан харьцаа.}} бага байлаа гээд гэрээ сунгалтын чанар, сэргээх ажиллагааны найдвартай байдал, нэмэлт хувьцаанаас болж эзэмшлийн хувь буурах асуудлууд шийдэгдэхгүй. [Commvault-ийн мэдүүлэг](https://www.sec.gov/Archives/edgar/data/1169561/000116956126000024/cvlt-20260630.htm).
AI хэрэглэгчид юунд бодитоор мөнгө төлж байна вэ?
Төлбөртэй бүтээгдэхүүн нь нийт компанийн орлогод том байр суурь эзлээгүй ч ач холбогдолтой байж болно. Доорх хүснэгт доллароор мэдээлсэн дүн, борлуулалтын шууд бус нотолгоо, бүтээгдэхүүний боломжийг ялгана. “Батлагдаагүй” гэдэг нь энэ судалгаагаар агент хамгаалалтаас шинээр бий болсон мөнгөн дүнг салгаж чадаагүй гэсэн үг; ийм хэрэглэгч байхгүй гэсэн үг биш. Шинэ бүтээгдэхүүн, туршилт, {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} гэсэн нэрийг зарласан гэрээ мэт борлуулалтын загварт нэмэхгүй. Хүснэгтийн нэр томьёоны тайлбар: {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}}.
Компанийн хэсэг бүрд холбогдох тайлан болон тайлангийн хурлын эшлэлийг оруулсан. Эдгээр мэдээллийн аль нь ч агент нэмэгдэх бүрд тусдаа төлбөртэй лиценз борлуулагдана гэдгийг батлахгүй. Энэ харьцуулалтад Palo Alto бүтээгдэхүүний түвшинд төлбөртэй хэрэглээний дүнг хамгийн тодорхой мэдээлсэн. Zscaler-ийн ажилтны лицензээс үл хамаарах гэрээнүүд хэрэглээ орлого болж байгааг үнэлэхэд тустай ч тэдгээрт {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} бус программын ажил мөн багтана. Бусад компанийн борлуулалтыг агентын тоогоор тооцохын өмнө илүү нарийвчилсан мэдээлэл хэрэгтэй.
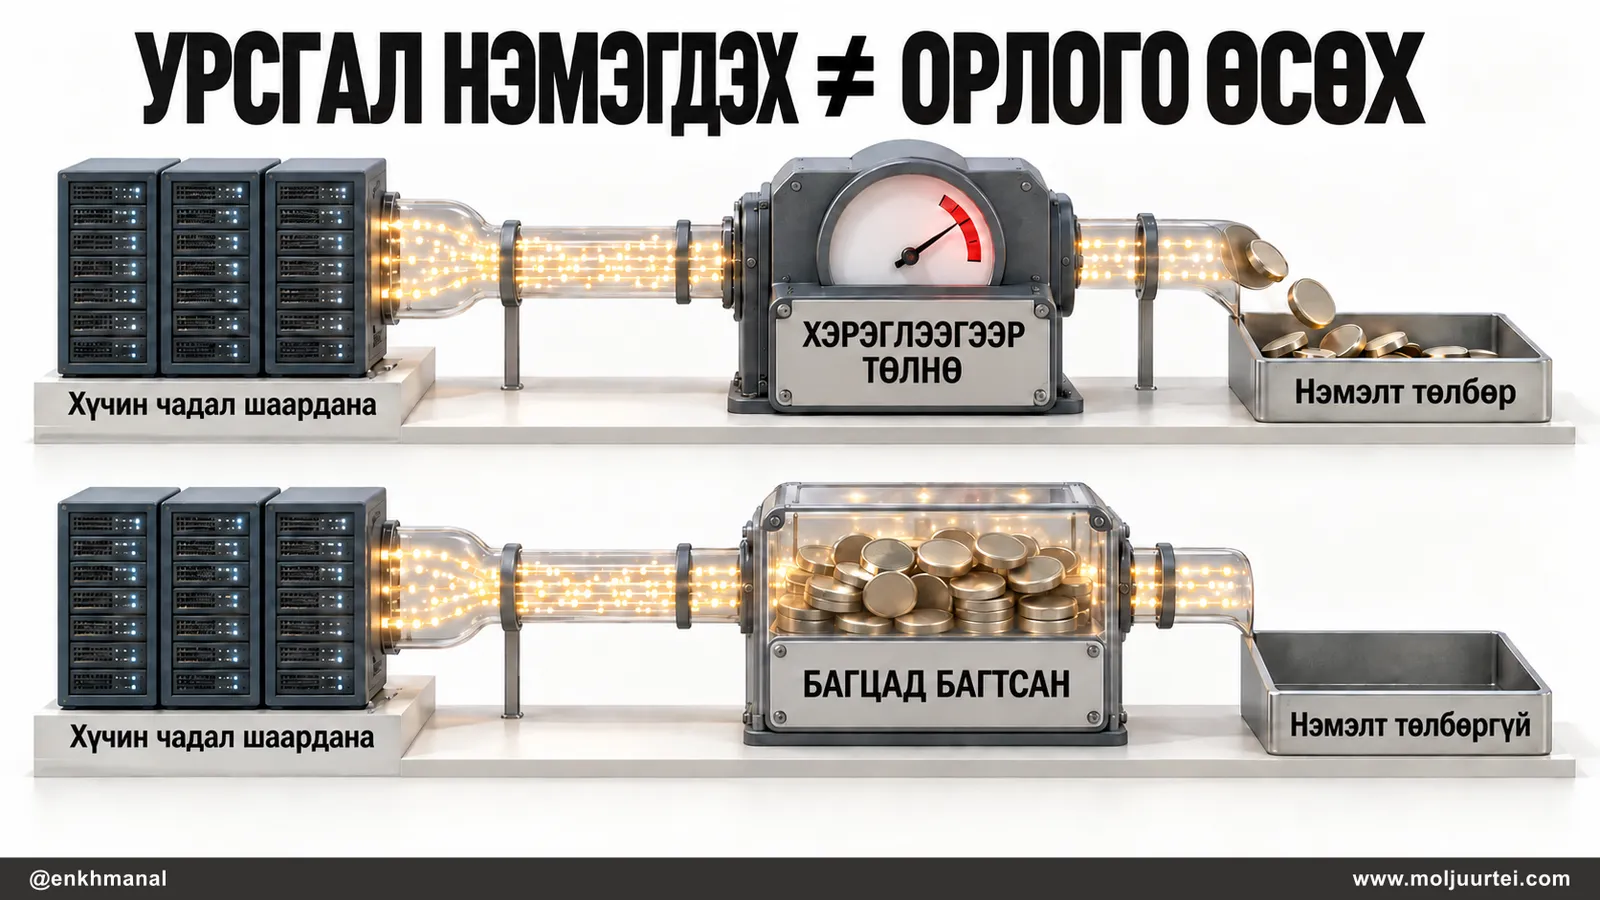
Өрсөлдөөн хэрэглэгчийн одоо төлдөг төсвөөс эхэлнэ
Microsoft байгууллагын одоогийн хэрэглэгчид {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} хамгаалалтын нэмэлт үнийг бага мэт болгох боломжтой. Шаардлага хангасан Microsoft 365 E5/E7 захиалгад төлбөртэй 1,000 лиценз тутамд сар бүр 400 {{SCU|Security Copilot-ийн боловсруулах хүчин чадлыг хэмжих үйлчилгээний нэгж}}, дээд тал нь 10,000 SCU Security Copilot хүчин чадал багтана. Энэ нь хязгаартай багц; хязгааргүй үнэгүй хамгаалалт биш. Бие даасан шинжилгээний программ нь багтсан хүчин чадал, таних бүртгэл ба хамгаалалтын одоогийн нэгтгэлээс давсан үр дүнгээ батлах шаардлагатай болно. [Microsoft-ийн нөхцөл](https://learn.microsoft.com/en-us/copilot/security/security-copilot-inclusion).
AWS AgentCore Policy-ийн зөвшөөрөл шалгах хүсэлтээр төлбөр тооцдог; харин Runtime эсвэл Gateway-аар ашигласан AgentCore Identity нэмэлт төлбөргүй. Иймээс таних бүртгэлийн үйлчилгээ бусад ажлаас төлбөр авдаг дэд бүтцэд багтаж болно. Бие даасан нийлүүлэгч олон үүлэн орчны нэгдсэн харагдац, илүү хүчтэй бодлого, программ хоорондын засаглал эсвэл нийт зардлаар давуу байх шалтгаантай байх ёстой. “Агент бүр таних бүртгэлтэй байх ёстой” гэдэг нь хэн төлбөр авахыг тогтоохгүй. [AWS-ийн үнэ, хамрах хүрээ](https://aws.amazon.com/bedrock/agentcore/pricing/).
Google 2026 оны 3-р сард Wiz-ийн худалдан авалтаа дуусгаж, олон үүлэн орчны дэмжлэгийг үргэлжлүүлнэ гэж мэдээлсэн. Ингэснээр үүлэн хамгаалалтын өрсөлдөгч том үүлэн үйлчилгээний түгээлттэй нэгдэж байна; нэгтгэл зөвхөн биржийн цэвэр хамгаалалтын компаниудад ашигтай гэх таамгийг шалгана. Хувийн компаниуд мөн хяналтын цэгт өрсөлдөнө: Noma агентын хандалт, {{MCP|AI загварыг хэрэгсэл болон өгөгдлийн эх үүсвэртэй холбодог Model Context Protocol стандарт}} серверийн бодлогын хяналтыг зарласан. Эдгээр нь бүтээгдэхүүн, түгээлтийн баримт болохоос бүх нэвтрүүлэлтэд ялна гэсэн баталгаа биш. [Google/Wiz](https://cloud.google.com/blog/products/identity-security/google-completes-acquisition-of-wiz); [Noma-ийн мэдэгдэл](https://noma.security/blog/noma-launches-agentic-access-control-to-govern-ai-agents-and-mcp-servers-across-the-enterprise).
Бие даасан нийлүүлэгчийн өрсөлдөөний давуу тал гэрээ сунгах үед батлагдана. Харилцагч өөрт нь аль хэдийн багтсан үйлчилгээг харгалзсаны дараа ч илүү өргөн хамгаалалт, найдвартай хяналт ба сэргээх ажиллагаа, эсвэл хэмжиж болох зардлын хэмнэлтийн төлөө мөнгө төлөх эсэх нь чухал. Үүлэн үйлчилгээний өөрийн хэрэгслүүд түгээлтийн суваг ч болж болно. Ялангуяа үүлэн платформын бүтээгдэхүүн борлуулах талбарт нэгтгэсэн сэргээх шийдлүүдэд ийм боломж бий. Дараагийн алхам нь бодит нэвтрүүлэлт, гэрээ сунгалтыг харьцуулах. Том үүлэн нийлүүлэгчид бүх төрөлжсөн компанийг шахан гаргана, эсвэл тэдний хэрэгцээг бүгдийг нь батална гэж урьдчилан дүгнэхгүй.
Эмзэг байдлын удирдлагын нийлүүлэгчдийг шортлох үндэслэлийг нарийвчлах хэрэгтэй. {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} сул талыг олох, тайлбарлах зардлыг бууруулж, илрүүлснээ бодит арга хэмжээ болгодоггүй бүтээгдэхүүнд дарамт үүсгэж болно. Гэхдээ Tenable, Qualys зөвхөн код шалгадаг гэсэн дүгнэлт биш. Tenable-ийн одоогийн саналд AI эрсдэлийн илрүүлэлт, хандалтын нөхцөл, засаглал орсон. Qualys халдагч сул талыг ашиглаж чадах эсэхийг баталгаажуулж, засварын дараалал тогтоодог агентаа баримтжуулсан. Зарлал өрсөлдөгчөөс давууг батлахгүй ч тогтсон компаниуд AI сайжрахад хөдөлгөөнгүй үлдэнэ гэсэн таамгийг няцаана. [Tenable AI Exposure](https://www.tenable.com/press-releases/tenable-extends-exposure-management-to-AI-attack-surface), [Qualys Agent Val](https://docs.qualys.com/en/etm/latest/agentic_ai/agent_val.htm).
Сүүлийн санхүүгийн үр дүн ч эдгээр бүтээгдэхүүн даруй хэрэгцээгүй болно гэсэн таамгийг сулруулна. Tenable Q2 орлогоо 8.6% өсгөж, {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} үйл ажиллагааны ахиуц ашиг 4.6% болсон. Qualys-ийн орлого 11% өсөж, GAAP үйл ажиллагааны ахиуц ашиг 34% байв. Үндсэн багцаас удаан өсөлттэй ч нуран унасан үзүүлэлт биш. Шортын босго нь хэрэглэгчээ хадгалах чадвар, үнэ эсвэл шинэ гэрээ авах чадвар тогтмол муудаж, сул {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}}-аар батлагдах, харин үнэлгээ нь тэсвэртэй бизнесийг төсөөлсөн хэвээр байх явдал. Энэ нотолгоог бүрэн цуглуулаагүй тул $TENB/$QLYS шорт нэмэхийг санал болгохгүй. [Tenable Q2](https://investors.tenable.com/news-releases/news-release-details/tenable-announces-second-quarter-2026-financial-results), [Qualys Q2](https://www.sec.gov/Archives/edgar/data/1107843/000110784326000034/qlys-20260804xex991.htm).
Эрсдэл ба дүгнэлтийг өөрчлөх нөхцөл
Хамгийн шууд эрсдэл нь {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}} хэрэглээ төлбөртэй хамгаалалтын орлогоос хурдан өсөх. Хэрэглэгч өргөн багц тохиролцож, үүлэн платформын өөрийн хамгаалалтыг ашиглаж, нийлүүлэгч ажлаа автоматжуулах тусам үнэ бууруулахыг шаардаж болно. Тэгвэл гүйлгээний тоо гайхалтай өссөн ч цэвэр нэмэгдэл сул байна. Дараагийн хоёр тайлангийн циклд бүтээгдэхүүний сурталчилгаа идэвхтэй хэвээр боловч суурь эрэлт саарч, тайлагнасан нийт өсөлтийг урамшуулал, үнэгүй хугацаа, худалдан авалтаар хамгаалж байвал үнэлэлтээ бууруулна. Урт хугацааны боломж нь одоо хэмжигдэж буй үзүүлэлт удаа дараа муудахыг дангаараа зөвтгөхгүй.
Хоёр дахь эрсдэл нь ажиллагааны төвлөрөл. Хэрэглэгч орчноо хялбарчлахын тулд нийлүүлэгчдээ цөөлдөг ч өргөн нэвтэрсэн хамгаалалтын платформ өөрөө тасралтгүй ажиллагааны хамаарал болно. Буруу шинэчлэл, тасалдал, тохиргооны алдаа эсвэл хяналтын системд нэвтрэх нь бизнесийг доголдуулна. Сэргээх нийлүүлэгчийн хувьд нөөц хуулбар халдлагыг даван гарахуйц тусгаарлагдсан, программын түвшинд сэргээх ажиллагаа бодитоор ажиллах ёстой. Эдгээр эрсдэл давхар хамгаалалтыг дэмжихийн зэрэгцээ хэрэглэгч нэг компанид бүх бүтцээ даатгах хэмжээг хязгаарлана.
Гурав дахь эрсдэл нь нэмэлт орлогоос үлдэх ашгийг зардлын өсөлт үгүй хийх явдал. Шифрлэгдсэн урсгал нэмэгдэхэд шалгах хүчин чадал, хамгаалах өгөгдөл нэмэгдэхэд хадгалалт, бүтээгдэхүүний хүрээ тэлэхэд инженерийн ажил болон хэрэглэгчийн дэмжлэг шаардагдана. Хувьцаанд суурилсан урамшуулал тэлэлтийг санхүүжүүлэхэд тусалдаг ч одоогийн эзэмшигчдийн хувийг бууруулж болно. Худалдан авалтын бүртгэл тохируулсан ашиг болон {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} үр дүнгийн зөрүүг өсгөж болно. Иймээс нэгж хувьцаанд ногдох борлуулалтын орлого, чөлөөт мөнгөн урсгал, үйл ажиллагааны ахиуц ашгийг хамтад нь үнэлнэ. Нийт мөнгөн урсгалтай зэрэгцэн хувьцааны тоо өссөн, эсвэл давтагддаг бодит зардлыг тооцооноос хассан бол өсөлт нь анх харагдсан шигээ сайн биш байж болно.
Эцэст нь бизнесүүд амлалтаа биелүүлсэн ч хувьцаанууд муу өгөөж өгч болно. Өнөөдрийн өсөлт ашгийн шаардлагыг өндөрсгөсөн бөгөөд голлон авч үзсэн дөрвөн компани эрсдэлд хандах зах зээлийн хандлагаас зэрэг хамаарна. Өсөлт саарах, хүү нэмэгдэх, өндөр үнэлгээтэй программаас мөнгө гарах нь багцын үржүүлэгчийг хамтад нь бууруулж болно. Опционы төвлөрөл ийм дахин үнэлгээнээс хамгаалахгүй. Хамгаалалтын төсөв өснө гээд ямар ч үнэ төлж болно гэж үзэхээс илүү тохирсон хэмжээ, өөр өөр үед хэсэгчлэн худалдан авах, үнэлгээний тодорхой хязгаар хэрэгтэй.
Үнийн нөхцөл ба опционы бүтэц
Дараах үнэ/опционы дөрвөн хос зураг үндсэн бизнесийн жишээнүүдийг баримтжуулна. Өдрийн дундах зураг авсан цагийг хэвээр үлдээсэн. Долоон компанийн үнэлгээнд дээр заасан нэг ижил хаалт ашиглав. Опционы төвлөрөл хэд хэдэн дуусах хугацааг нэгтгэдэг, өөрчлөгдөж болно; ашгийн болон мөнгөн урсгалын босгыг тогтоохгүй. Шинээр харьцуулсан компаниуд судалгааны хувилбар бөгөөд арилжаа, техникийн орох дохио санал болгоогүй.
$ZS
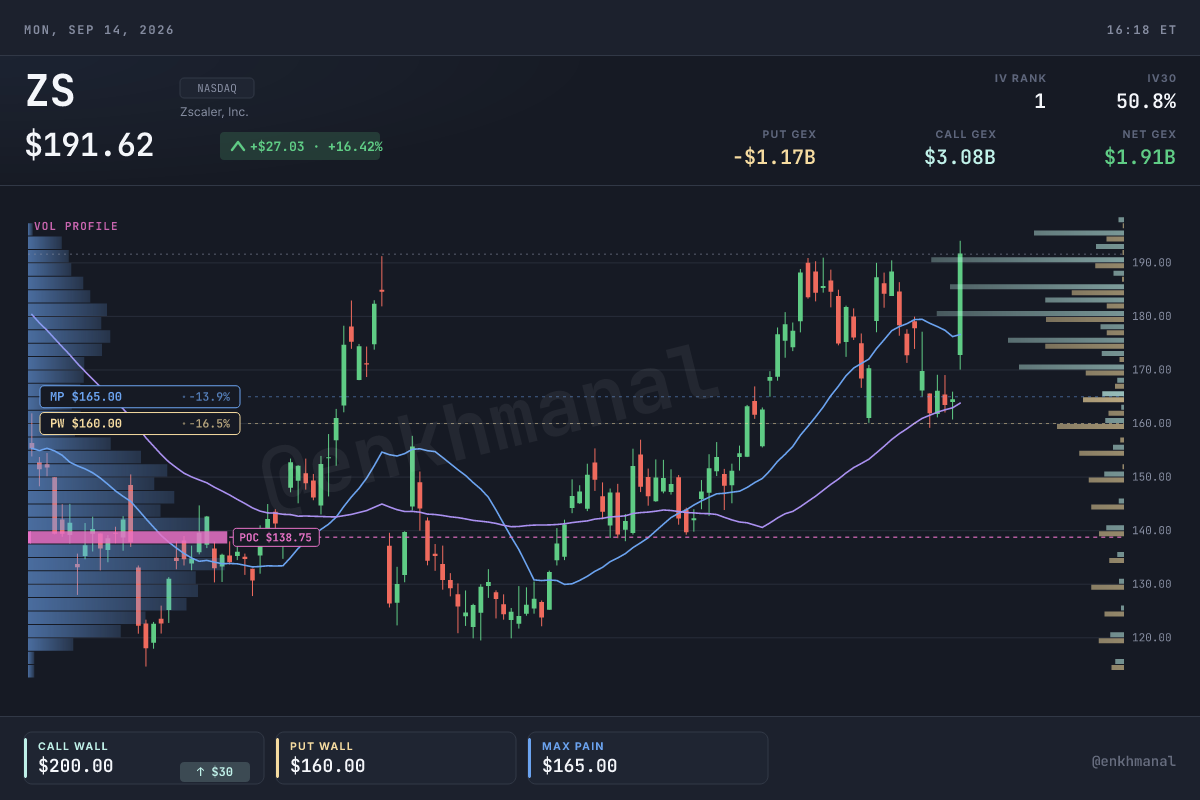
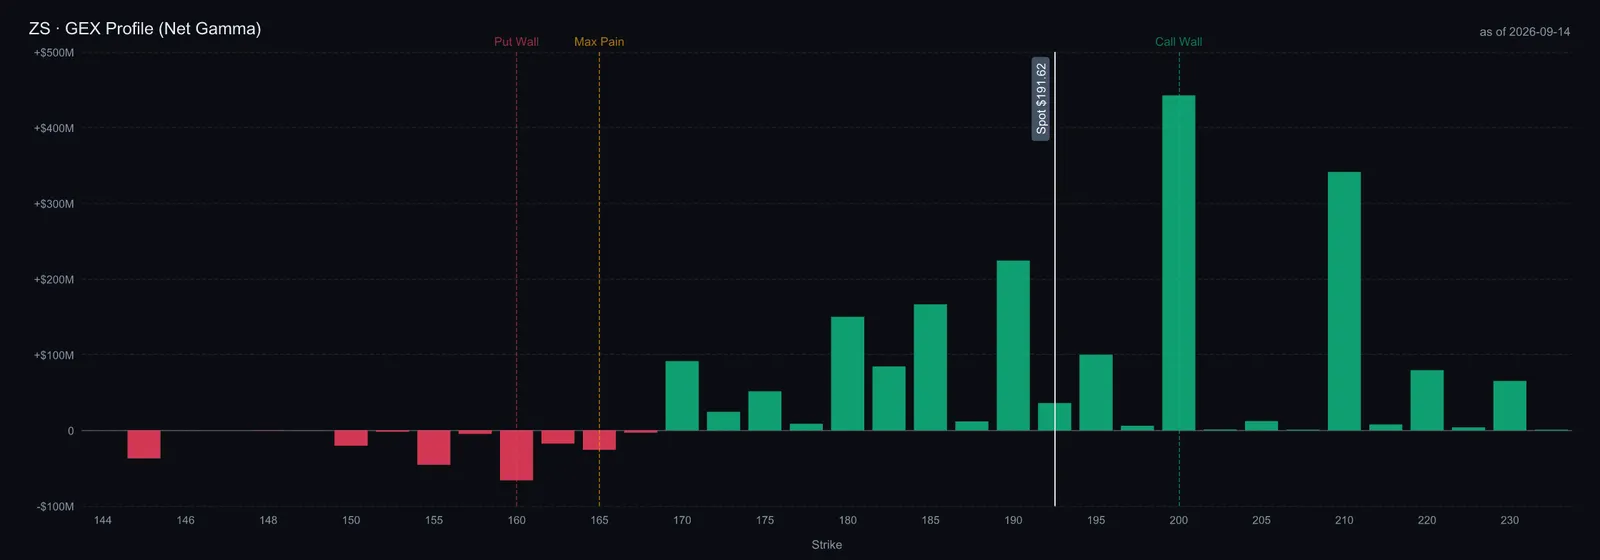
$ZS: үнийн графикт {{call wall|Колл опционы төвлөрлөөс шалтгаалан ханшийн өсөлт саарах магадлалтай түвшин}} $200, {{put wall|Пут опционы төвлөрлөөс шалтгаалан ханшид дэмжлэг үүсэх магадлалтай түвшин}} $160 байв. Эдгээр нь опционы гэрээний төвлөрлийг заана. Хөрөнгө оруулалтын гол асуулт нь худалдан авалтын нөлөөгүй гэрээний өсөлт, нэгж хувьцаанд ногдох орлого ба ашиг хэвээр.
$PANW
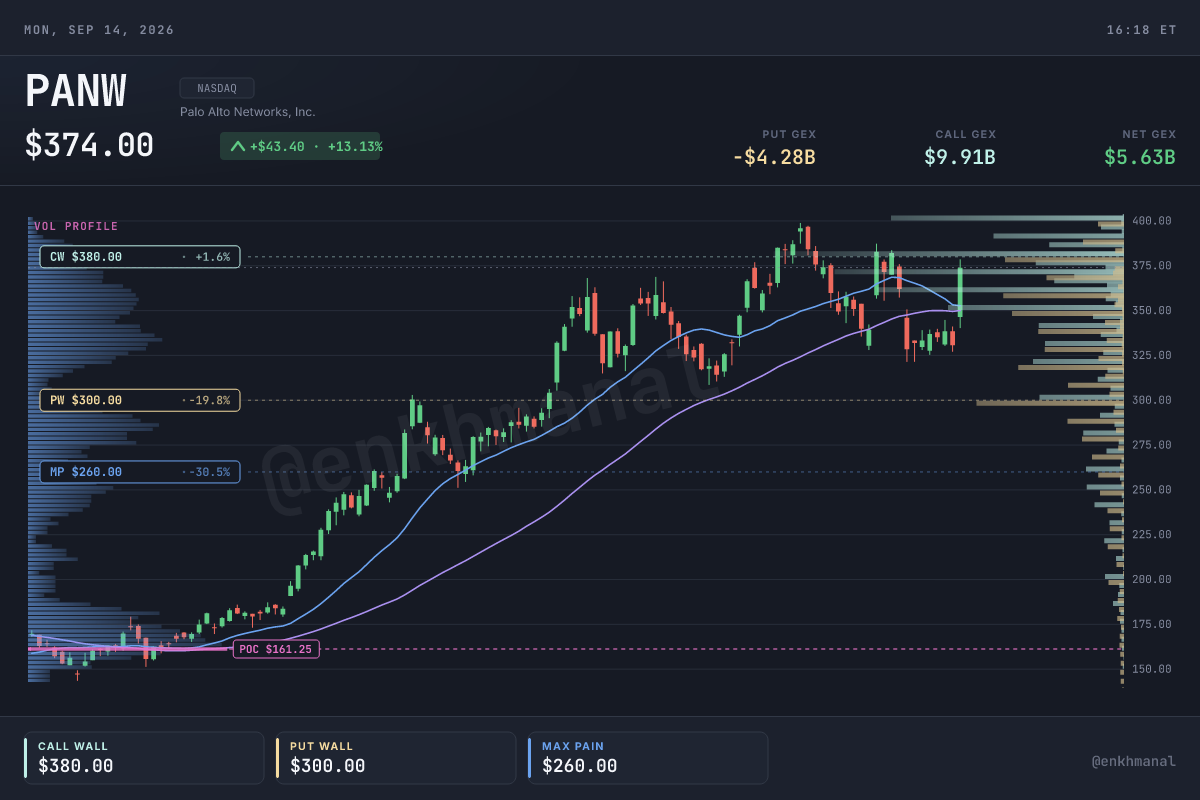
$PANW: үнийн графикт {{call wall|Колл опционы төвлөрлөөс шалтгаалан ханшийн өсөлт саарах магадлалтай түвшин}} $380, {{put wall|Пут опционы төвлөрлөөс шалтгаалан ханшид дэмжлэг үүсэх магадлалтай түвшин}} $300. Доод хэрэгжүүлэх үнэ хаалтаас хол тул нарийн эрсдэлийн хязгаар болохгүй.
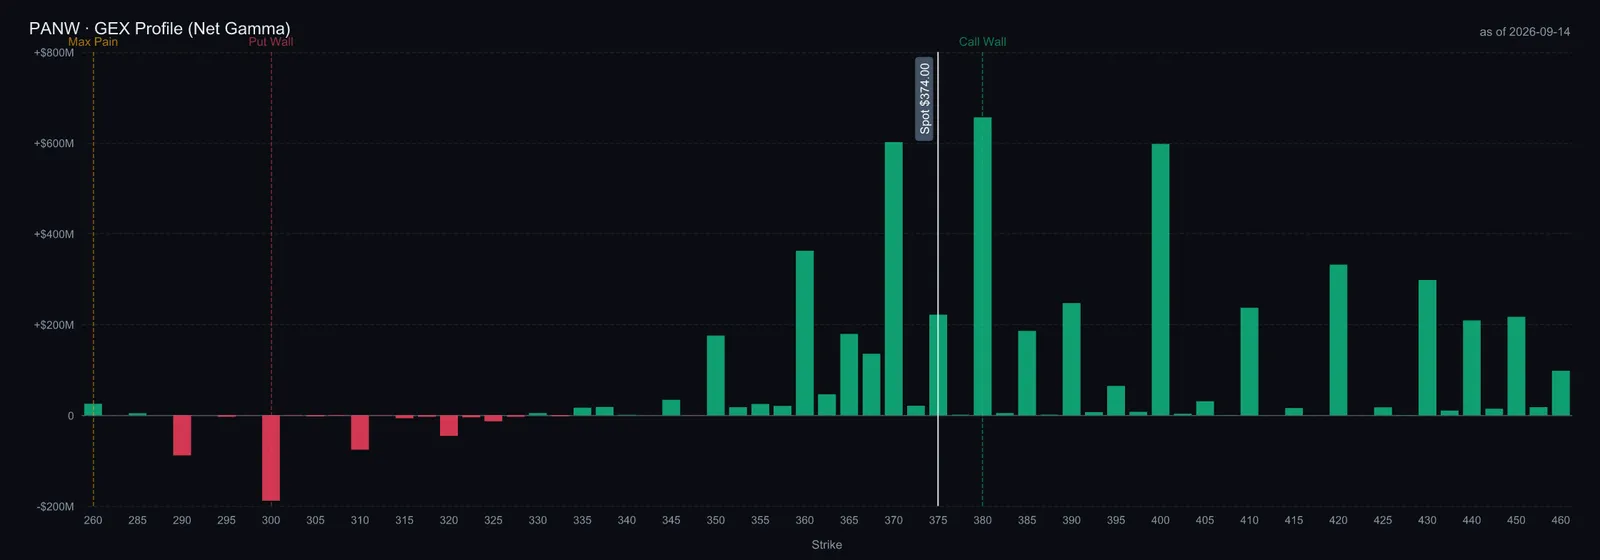
$FTNT
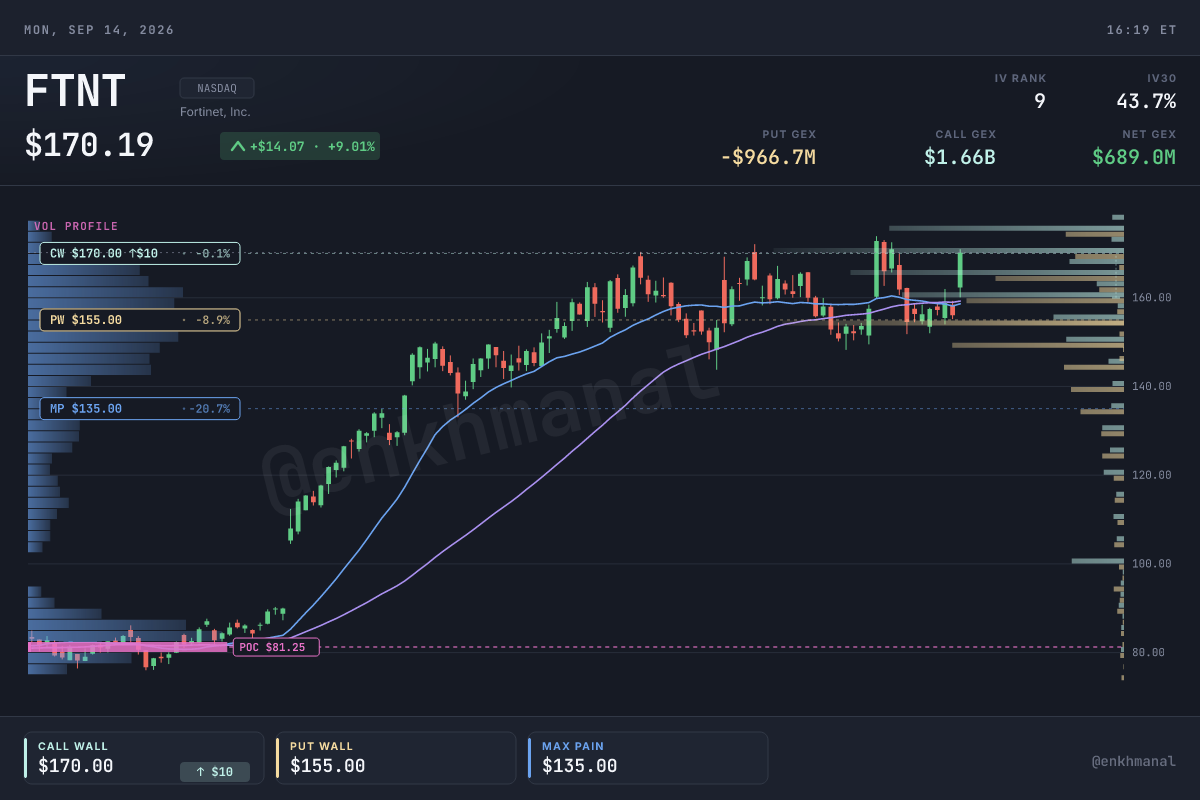
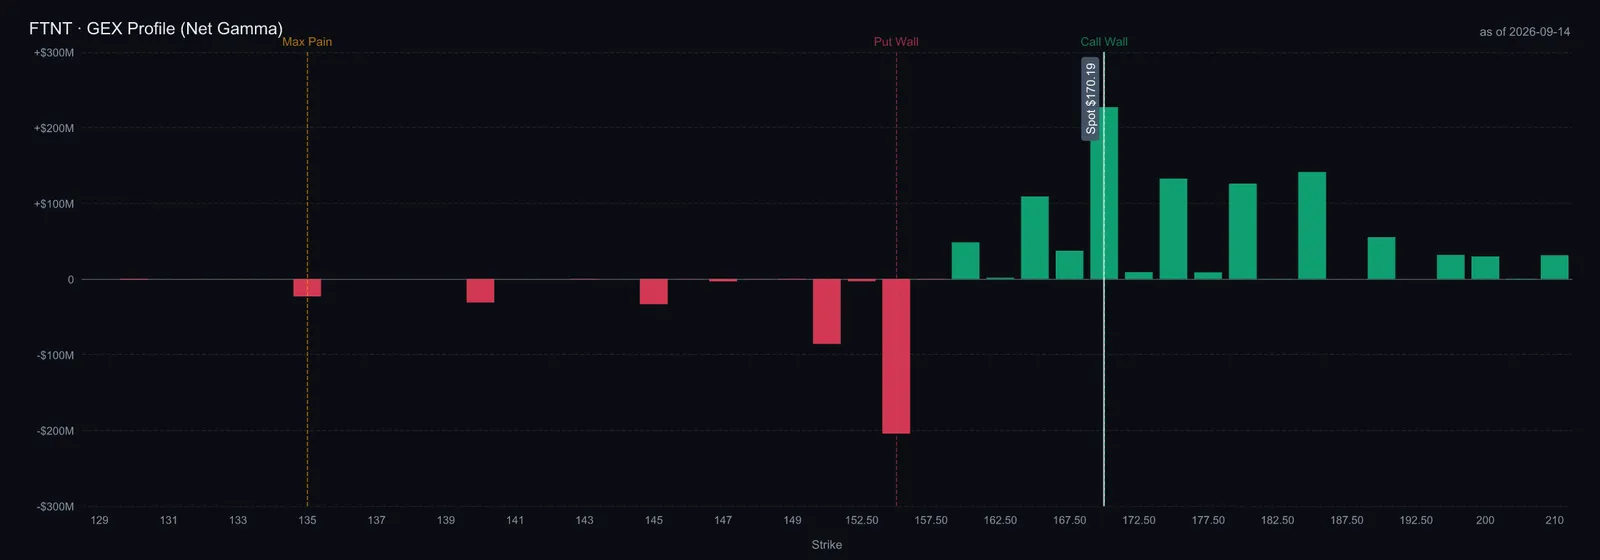
$FTNT: үнийн графикт {{call wall|Колл опционы төвлөрлөөс шалтгаалан ханшийн өсөлт саарах магадлалтай түвшин}} $170, {{put wall|Пут опционы төвлөрлөөс шалтгаалан ханшид дэмжлэг үүсэх магадлалтай түвшин}} $155. $170-ын төвлөрөл хаалтын үнэд ойр боловч баталгаатай дээд хязгаар биш.
$RBRK
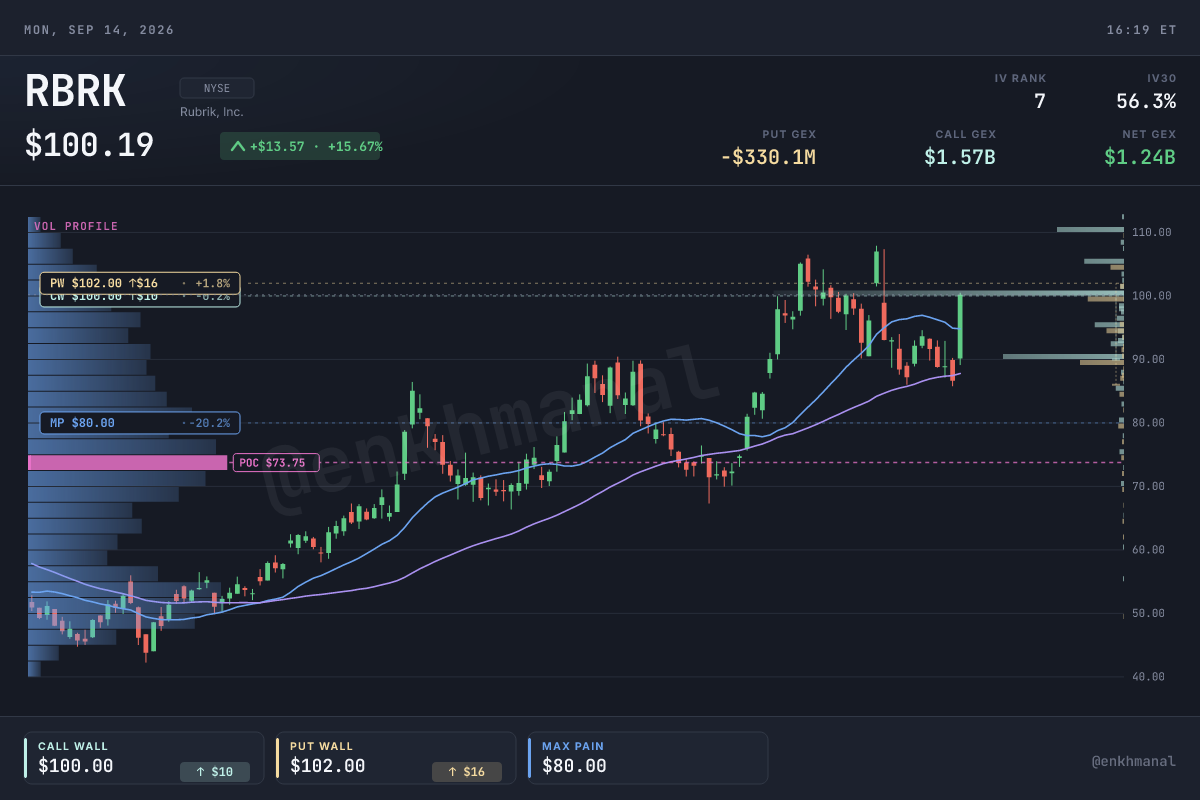
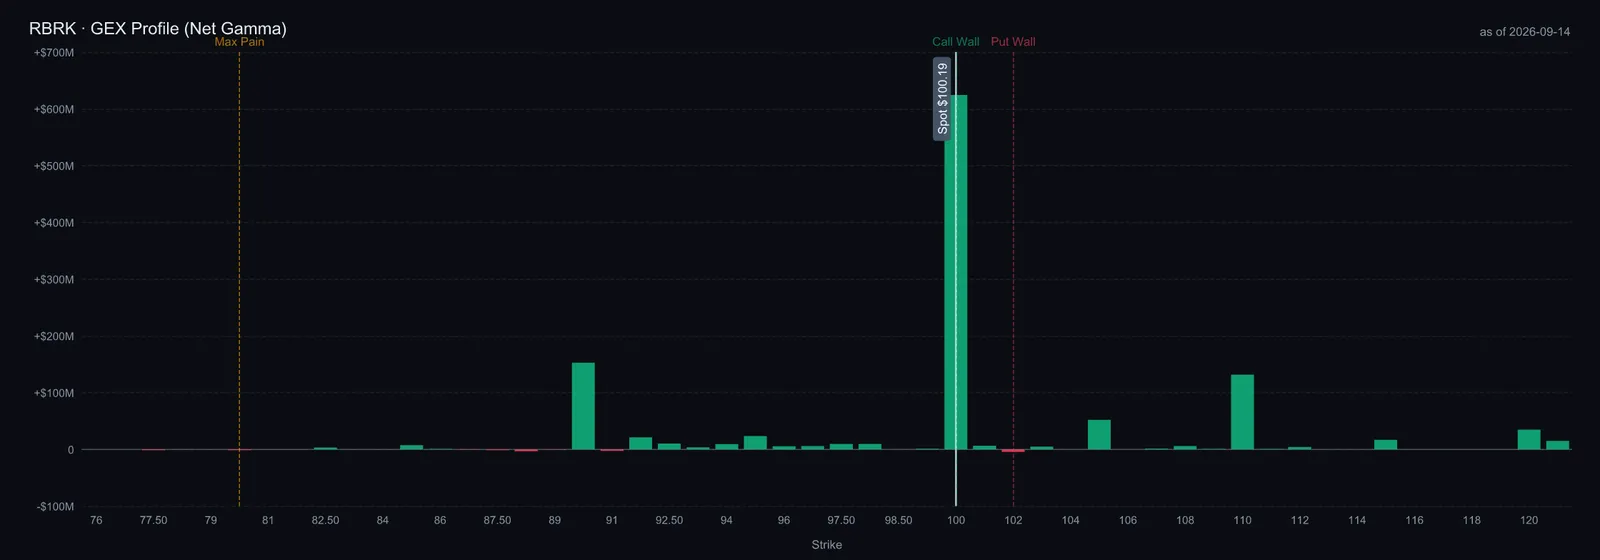
$RBRK: үнийн графикт {{call wall|Колл опционы төвлөрлөөс шалтгаалан ханшийн өсөлт саарах магадлалтай түвшин}} $100, {{put wall|Пут опционы төвлөрлөөс шалтгаалан ханшид дэмжлэг үүсэх магадлалтай түвшин}} $102. Put wall нь үндсэн арилжааны $100.20 хаалтаас дээр; өнөөгийн үнээс доорх дэмжлэг гэж нэрлэх нь буруу.
Үнэлгээ ба манай дүгнэлт
Энэ харьцуулалт нь хүссэн өгөөжид хүрэхэд бизнес хэр өсөх ёстойг тооцож байгаа болохоос дотоод үнэ цэнийн загвар эсвэл зорилтот үнийн жагсаалт биш. Ногдол ашиг, шимтгэл, татварыг тооцохын өмнө гурван жилийн турш ханшаас жилд 12% өгөөж авахын тулд нэгж хувьцааны ашиг эсвэл {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}} ямар хэмжээнд хүрэх шаардлагатайг шалгана. 12% нь судалгаанд сонгосон өгөөжийн босго; бодит өгөөжийн таамаг биш. Томьёо нь: ирээдүйд шаардагдах нэгж хувьцааны үзүүлэлт = өнөөгийн үнэ × 1.12³ ÷ хөрөнгө оруулалтаас гарах үеийн үржүүлэгч. Үүнийг жилийн {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}} дахь эхлэх суурьтай харьцуулан шаардлагатай жилийн өсөлтийг тооцно. Компаниудын санхүүгийн жил өөр өөр хугацаанд дуусдаг. Иймээс энэ нь тус бүрийн guidance-ийг суурь болгосон гурван жилийн өөрчлөлт бөгөөд ижил хуанлийн улирлуудад зориулсан таамаг биш.
Суурь тоонууд нь жилийн тохируулсан {{EPS|Нэгж хувьцаанд ногдох ашиг. Нийт ашгийг холбогдох хувьцааны тоонд хувааж тооцно. Тохируулсан EPS нь зарим зардлыг хассан байж болно.}} {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}}-ийн дундаж: $PANW $4.175 (FY27), $ZS $4.88 (FY27), $FTNT $3.44 (CY26), $CRWD $1.255 (FY27, хувьцааны хуваалтыг тооцсон). Сэргээх үйлчилгээний компаниудад guidance дахь {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}}-ийг нэмэлтээр гарах боломжтой хувьцааг тооцсон жигнэсэн дундаж тоонд хуваав. Ингэхэд $RBRK $1.439 ($328m/228m), $CVLT $6.071 ($255m/42m) гарна. Netskope-ийн guidance жигнэсэн дундаж нэгж хувьцаанд ойролцоогоор $0.043 FCF зааж байна ($890m борлуулалтын орлого × 2% маржин /415m). Эдгээр хувьцааны тоонд тулгуурласан баримжаа нь өнөөдөр гарах боломжтой бүх хувьцааг багтаасан зах зээлийн үнэлгээ биш. Эх сурвалж нь харьцуулалтын хүснэгтэд холбосон тайлангууд. Хавсаргасан компанийн танилцуулгад Palo Alto-ийн guidance мөн бий.
Өнөөдрийн үнэ ямар өсөлт шаардах вэ?
Үржүүлэгч өөрчлөгдөхөд тооцоо хэр мэдрэмтгий болохыг харуулахын тулд тохируулсан ашигт 30×/40×/60×, {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}}-д 20×/30×/40× гэсэн хувилбарууд ашиглав. Эдгээр нь ил тод заасан стресс хувилбарууд болохоос зохистой үржүүлэгчийн тооцоо биш. Өнөөгийн тохируулсан ашгийн үржүүлэгчид 39.3×-ээс 187.6× хүртэл байна. Хамгийн өндөр үржүүлэгчийг ирээдүйд хэвээр хадгална гэж тооцвол бизнесийн гүйцэтгэлээс үл хамааран үр дүнг урьдчилан шийдсэнтэй адил болно. Fortinet-ийн түүхэн график сүүлийн 12 сарын {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}} ашиг ашигладаг тул ирэх үеийн тохируулсан ашгийн үржүүлэгчдийг түүнээс шууд тогтоож болохгүй. Долоон компанийн тохируулсан ашгийн ижил суурьтай түүхэн мэдээллийг энэ судалгаанд бүрдүүлээгүй. Гарах үеийн үржүүлэгч буурах тусам бизнесийн бодит гүйцэтгэл илүү их өсөх шаардлагатай. Хүснэгтийн нэр томьёоны тайлбар: {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}}.
Нүд бүр гурван жилийн хугацаанд шаардагдах {{EPS|Нэгж хувьцаанд ногдох ашиг. Нийт ашгийг холбогдох хувьцааны тоонд хувааж тооцно. Тохируулсан EPS нь зарим зардлыг хассан байж болно.}}-ийн жилийн өсөлтийг харуулна. Zscaler 30× үед 22.5%, 40× үед 11.3% өсөлт шаарддаг. Palo Alto 40× үед 46.5%, CrowdStrike 87.5%; 60× хэвээр үлдсэн ч CrowdStrike 63.8% шаарддаг. Эдгээр нь амжилт эсвэл бүтэлгүйтлийн таамаг биш, арифметикийн шаардлага. Гарах үед хавьгүй өндөр үнэлгээ хадгалахаар үзвэл өөр хариу гарна. Гэхдээ тэр өндөр үнэлгээ хөрөнгө оруулалтын гол таамаг болно.
Сэргээх үйлчилгээ ба мөнгөн урсгалын өсөлтийн өртөг
Гарах үеийн {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}} үржүүлэгчийг хоёуланд нь 30× гэж үзвэл Rubrik-ийн нэгж хувьцаанд ногдох FCF жилд 48.3%, Commvault-ийнх 2.6% өсөх шаардлагатай. Илүү хатуу 20× хувилбарт Commvault-ийн шаардлага 17.5% болно. Үр дүн нь үржүүлэгчийн таамгаас ийм их хамаарч байгаа учраас “хямд” гэдэг нь цааш судлах үндэслэл болохоос худалдан авах бүрэн дүгнэлт биш. Netskope-ийн {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}} дахь эерэг мөнгөн урсгалын суурь маш бага тул түүнээс тооцсон өсөлтийн хувь их савладаг. 30× хувилбарт хувьцааны тоо өөрчлөгдөхгүй бол ижил өгөөжид хүрэхийн тулд гурван жилийн дараа ойролцоогоор $330m FCF хэрэгтэй. Борлуулалтын орлого $890m-ээс жилд 25% өснө гэж үзвэл тухайн үеийн FCF маржин ойролцоогоор 19% хүрэх шаардлагатай. Одоогийн guidance нь 2%. Борлуулалтын өсөлт, маржины өсөлт хоёулаа энд сонгосон таамаг юм.
Хувьцааны тоо хэр өөрчлөгдөх нь эзэмшигчийн өгөөжид чухал. Хүснэгтүүд нэгж хувьцаанд ногдох өсөлтийг шаардсан. Хувьцааны тоо жилд 3% өсвөл Rubrik-ийн нэгж хувьцааны мөнгөн урсгалын 48.3% босгод хүрэхийн тулд нийт {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}} ойролцоогоор 52.8% өсөх хэрэгтэй болно. Commvault-ийн 2.6% босго нь нийт FCF-ийн 5.7% өсөлт шаардана. Эдгээр нь нэмэлт хувьцаа гарахад тооцоо хэр өөрчлөгдөхийг шалгасан хувилбар болохоос хувьцааны тооны таамаг биш. Харин компани хувьцаагаа буцаан худалдаж авбал нэгж хувьцааны үр дүн сайжирч болох ч бэлэн мөнгө зарцуулна. Тэр мөнгийг ханшийн өгөөжийн энэ тооцоонд хувьцаа эзэмшигчид нэмж тараасан мөнгө гэж давхар тооцож болохгүй. Тохируулсан {{EPS|Нэгж хувьцаанд ногдох ашиг. Нийт ашгийг холбогдох хувьцааны тоонд хувааж тооцно. Тохируулсан EPS нь зарим зардлыг хассан байж болно.}} нь {{GAAP|АНУ-ын нийтээр хүлээн зөвшөөрсөн нягтлан бодох бүртгэлийн зарчмын дагуу тооцсон санхүүгийн үзүүлэлт.}}-аар бүртгэдэг зарим зардлыг хасдаг. Тайлагнасан FCF нь хувьцаанд суурилсан урамшууллын зардлыг буцааж нэмдэг. Тиймээс аль алийг нь эзэмшигчид ямар ч өртөггүйгээр бий болсон өгөөж гэж үзэж болохгүй.
Манай дүгнэлт — хүлээж, судалгааны дарааллыг нарийсгах
Энэ судалгааны баримт болон 9-р сарын 14-ний үнэд үндэслэн кибер аюулгүй байдлын хувьцаануудаар өргөн багц шинээр бүрдүүлэхгүй. Салбарын боломж бодитой ч агентын хамгаалалтаас олж буй төлбөртэй орлогыг олон компани тусад нь мэдээлээгүй байна. Хэд хэдэн хувьцааны үнэлгээ нэгж хувьцааны их өсөлт, эсвэл өндөр үржүүлэгч удаан хадгалагдахыг шаардаж байна. Өгөгдөл, систем сэргээх үйлчилгээний мөнгөн урсгал болон гэрээ сунгалтыг судлахдаа Commvault-оос эхэлнэ. Үүлэн орчны хандалтын үйлчилгээний орлого, зардлыг харьцуулахдаа Zscaler-ийг түрүүлж судална. Palo Alto, Fortinet, Rubrik-ийн үйл ажиллагааны гүйцэтгэлийг үргэлжлүүлэн ажиглана. CrowdStrike-ийн гэрээний хүчтэй өсөлтийг судлах хэрэгтэй ч өнөөгийн үнэ нь ашгийн хамгийн өндөр өсөлтийг шаардаж байна. Netskope борлуулалтаа мөнгөн урсгал болгож чаддагаа батлах шаардлагатай. Энэ эрэмбэ худалдан авах үнийг тогтоохгүй. Худалдан авах дүгнэлт гаргахын тулд илүү бүрэн, нягталсан мөнгөн урсгалын загвар, ижил суурьтай гэрээ сунгалтын нотолгоо, тооцоолсон үнэ цэнээс хангалттай доогуур үнээр авах боломж хэрэгтэй. Хүснэгтийн нэр томьёоны тайлбар: {{guidance|компанийн албан ёсны санхүүгийн төсөөлөл}}, {{ARR|Жилд шилжүүлэн тооцсон давтагдах орлого. Тухайн үеийн давтагдах гэрээний орлогыг жилийн хэмжээнд илэрхийлдэг; тайлант хугацаанд бүртгэсэн борлуулалтын орлоготой ижил биш.}}, {{FCF|Үйл ажиллагаанаас орж ирсэн мөнгөнөөс хөрөнгийн зардлыг хасаад компанид үлдэх чөлөөт мөнгөн урсгал}}, {{AI|Хиймэл оюун ухаан — өгөгдөлд тулгуурлан агуулга боловсруулах, дүгнэлт гаргах зэрэг ажил гүйцэтгэдэг систем.}}.
Эдгээр нь шинжээчийн дараагийн үнэлгээнд ашиглах шалгуур бөгөөд удирдлагын амлалт эсвэл автоматаар арилжаа хийх дохио биш. Ашгийн таамаг өөрчлөгдөөгүй байсан ч ханш буурвал шаардлагатай өсөлтийн босго багасна. 2026 оны 11-р сарын 20 гэхэд дахин үнэлнэ. Үүнээс өмнө санхүүгийн тайлан, томоохон худалдан авалт, ноцтой тасалдал, үйлчилгээний үнийн өөрчлөлт гарвал тэр даруй дахин шалгана. Нийтлэг хамгийн сул таамаг нь дараах асуулт юм: багцад багтсан өрсөлдөх үйлчилгээнүүд болон хувьцаа эзэмшигчид ногдох зардлыг тооцсоны дараа агентын нэмэлт ажил бие даасан нийлүүлэгчид ашигтай нэмэлт борлуулалт авчрах уу? Худалдан авах дүгнэлтэд шилжихийн өмнө үүнийг батлах нотолгоо сайжрах ёстой.