Аутоиммун өвчин гэдэг нэг өвчин биш. Энэ бол ойролцоогоор наян өвчин бөгөөд бүгд ижил шинж тэмдэг, мөн бараг юу ч хэлдэггүй нэг л шинжилгээг хуваалцдаг. $XGN дараагийн алхмыг зардаг: нэг удаагийн цусны сорьцоор дөчөөд дархлааны маркерыг зэрэг хэмжиж, тодорхойгүй хариу биш магадлал буцаадаг.
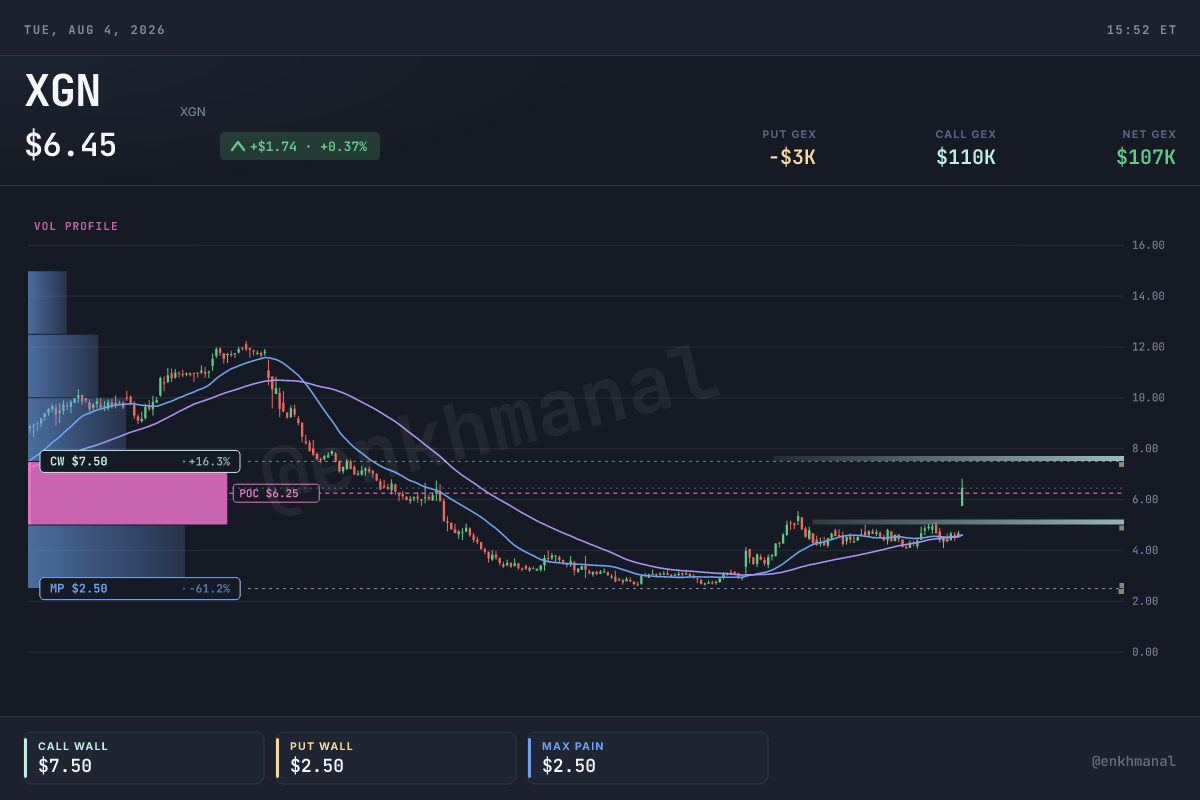 $XGN-ийн үнэ ба түвшин, 2026 оны 8-р сарын 4 хүртэл 365 хоног. Q2-ын тайлангаар хувьцаа 200 хоногийн дунджаас (~$5.20) 38%-иар давж үсэрсэн.
БҮЛЭГ 01 // ТЕЗИС
1950-иад оны шинжилгээ, 80% мэдрэг чанартай хариулт, ард нь бүтээгдэхүүний шугам
Аутоиммун анагаах ухаан бол 1950-иад онд зохиогдсон нэг задлагчийн сероологиор эрэмбэлэгддэг сүүлчийн том салбар бөгөөд ил тодоор бүтэлгүйтдэг: 41 сая америк хүн эсрэгбиеийн шинжилгээгээр эерэг гарч байгаа ч тэр шинжилгээ ердөө 3 сая жинхэнэ өвчтөнийг л илрүүлдэг, чонон ярны онош тавихад зургаан жил зарцуулагддаг хэвээр. $XGN бол эсэд холбогдсон комплементийн идэвхжилтийн бүтээгдэхүүнийг арилжааны хэлбэрээр хэмждэг цорын ганц лаборатори — эргэлдэх эсэд наалдсан эдгээр хэлтэрхий нь дархлааны идэвхийг агшин зуурын хомсдол биш хуримтлагдсан байдлаар бүртгэдэг бөгөөд чонон ярны мэдрэг чанарыг 44%-иас 80% болгож, өвөрмөц чанарыг 98%-д барьдаг.
Энэхүү хими 2035 он хүртэл патентлагдсан бөгөөд саяхан серонегатив ревматоид артрит руу тэлсэн — тэнд жинхэнэ өвчтөнүүдийн ойролцоогоор 30% нь стандарт эсрэгбиед үл үзэгддэг. Бооцоо нь платформын нэгдмэл өсөлтөд оршино: миозит 2027 оны эхээр сувгийн хамгийн их эрэлттэй цоорхой руу гарч, ард нь ойролцоогоор арван хоёр сар тутамд нэг бүтээгдэхүүн, мөн нэг удаагийн оношилгооноос давтагдах өвчний идэвхийн хяналт руу шилжих бүтээгдэхүүний шугам — үйл ажиллагааны загвар нь өргөжих чадвартайгаа дөнгөж сая баталсан.
БҮЛЭГ 02 // ДЭВСГЭР
41 сая эерэг хариу, 3 сая өвчтөн
ANA эерэг америкчууд
>41M
эхний шатны шинжилгээ — мэдрэмтгий ч бараг ашиггүй
Чонон яр оноштой
~1M
онош тавихад ~6 жил, 15 үзлэг, 58 шинжилгээ
Ревматоид артриттай
~2M
онош тавихад ~2 жил, 4 эмч
Хийгдсэн AVISE CTD шинжилгээ
>1.2M
зөвхөн Q2'26-д ~39,000, ЖЖ +11%
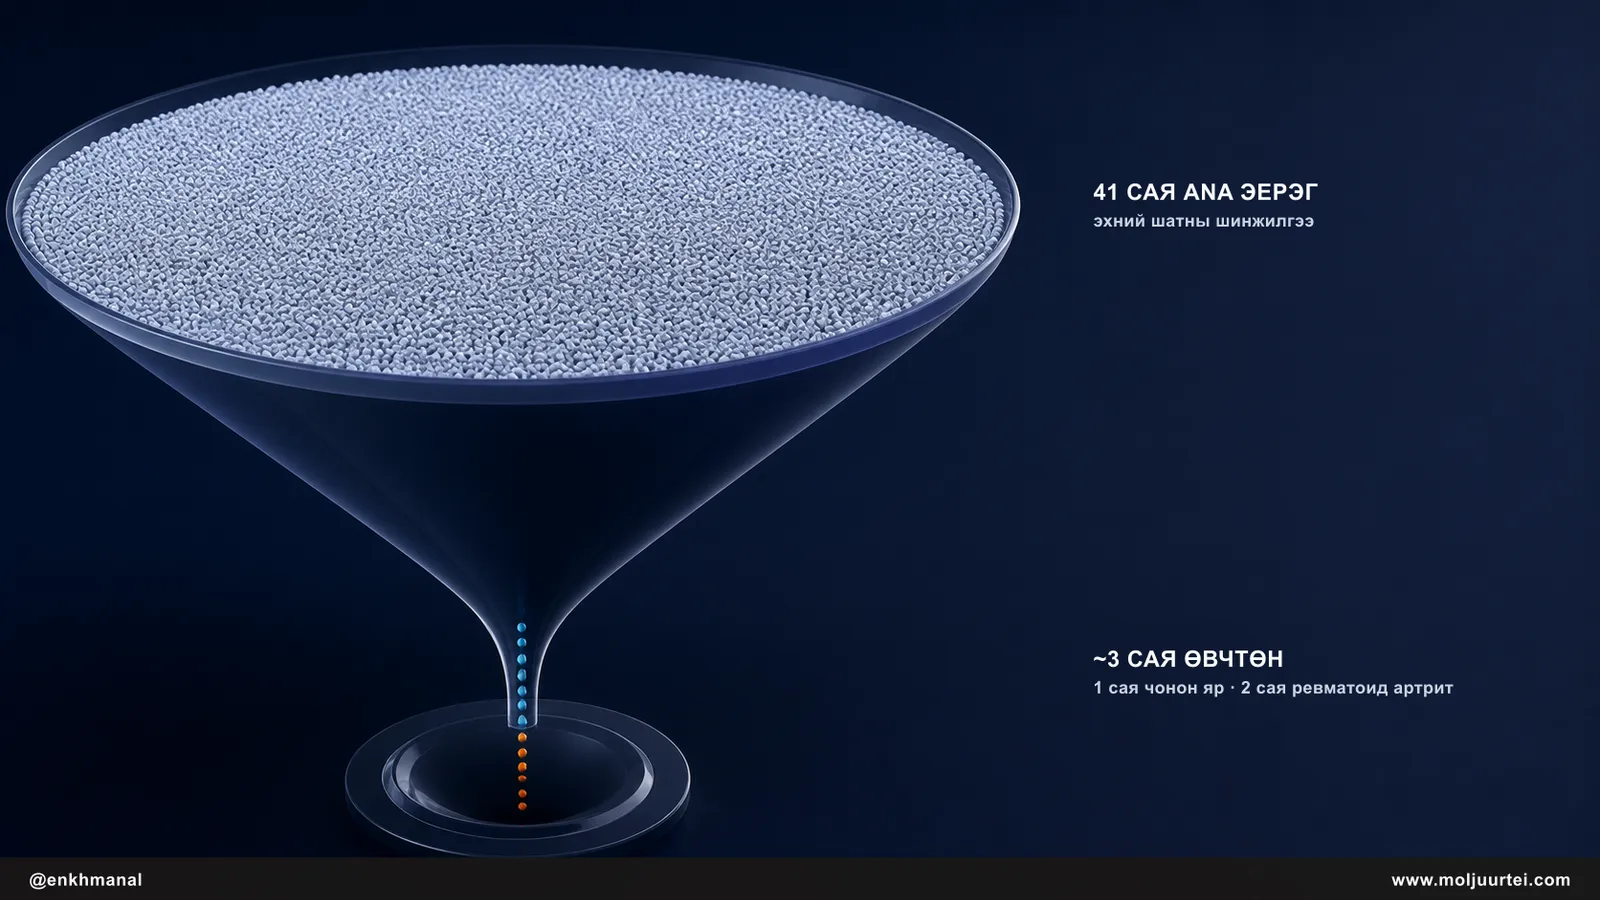 41 саяас 3 сая хүртэлх зөрүүг бодит харьцаагаар — эхний шатны эерэг шинжилгээ яагаад хайлтыг дуусгахын оронд эхлүүлдгийн шалтгаан
БҮЛЭГ 03 // ТЕХНОЛОГИ
Түлшний хэмжүүр биш, яндангийн утааг хэмжих нь
Ямар ч ганц аутоэсрэгбие нэг өвчинд онцгой хамаарахгүй. Anti-dsDNA чонон яр руу, ACPA ревматоид артрит руу, SSa/SSb Шёгрений хам шинж рүү хазайдаг — гэвч тэдгээр нь ихээхэн давхцдаг бөгөөд өвчтөн хэд хэдэнд нь эерэг байж болох ч нэг л өвчтэй эсвэл огт өвчингүй байж болно.
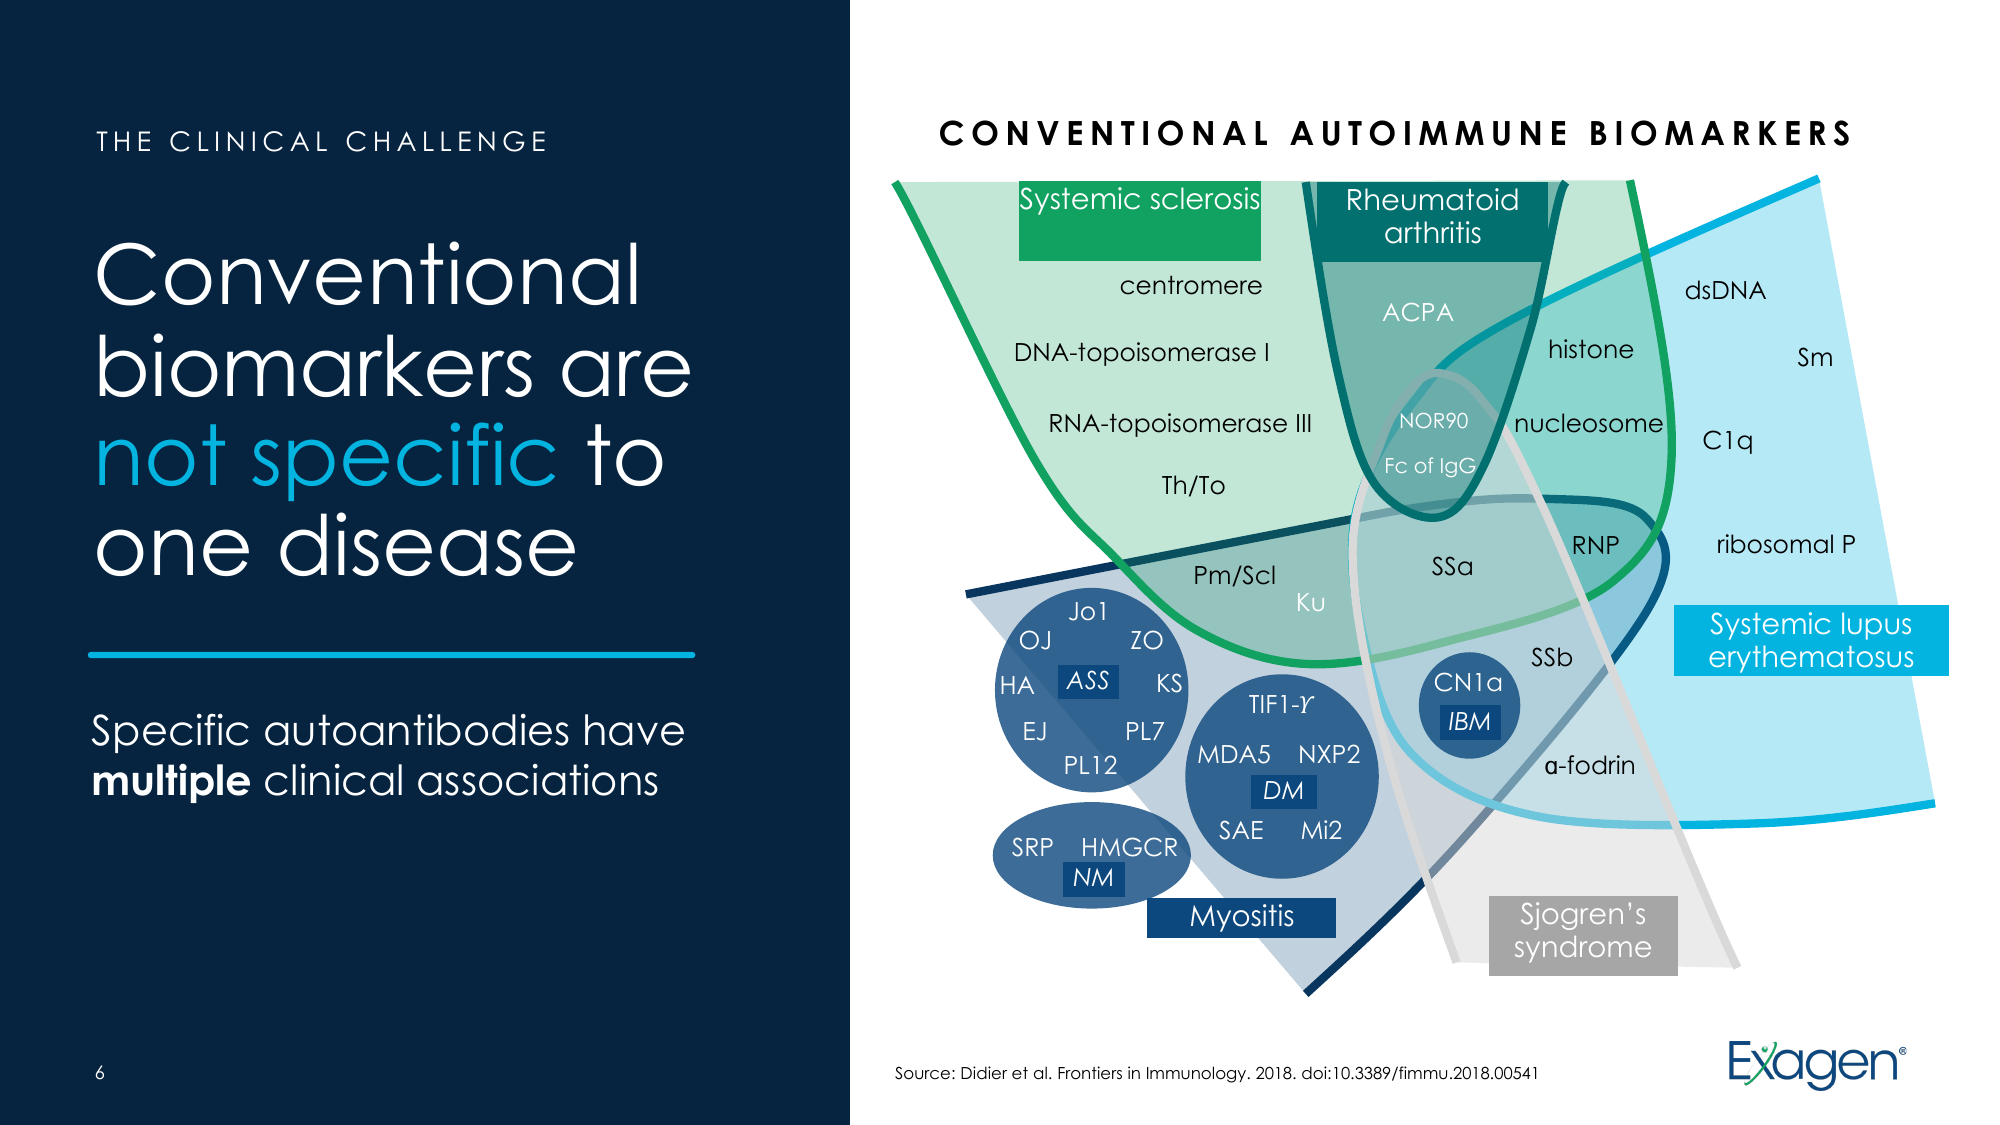 Яагаад нэг маркер асуултад хариулж чадахгүй вэ. Exagen Q2 2026 тайлангийн танилцуулга, слайд 6 (Didier нар, Frontiers in Immunology 2018).
$XGN-ийн ялгарах тал нь бараг өөр хэн ч арилжааны хэлбэрээр хийдэггүй маркеруудын ангилал: CB-CAPs — эсэд холбогдсон комплементийн идэвхжилтийн бүтээгдэхүүн. Сонгодог сероологи нь ийлдэс дэх комплементийн уургийг (C3, C4) хэмжиж, тэдгээрийн хомсдлоос идэвхжилтийг таамагладаг. CB-CAPs харин идэвхжилтийн дараа эргэлдэх эсүүдэд ковалент байдлаар наалдсан хэлтэрхийг хэмждэг: улаан эсэд EC4d, B-лимфоцитод BC4d, мөн 2025 оноос T-эсэд TC4d. Улаан эс ойролцоогоор 120 хоног амьдардаг тул тэдгээрийн авч яваа хэлтэрхий нь агшин зуурын хэмжилт биш хуримтлагдсан бүртгэл юм. Шинжилгээ нь түлшний хэмжүүр биш яндангийн утааг хэмждэг.
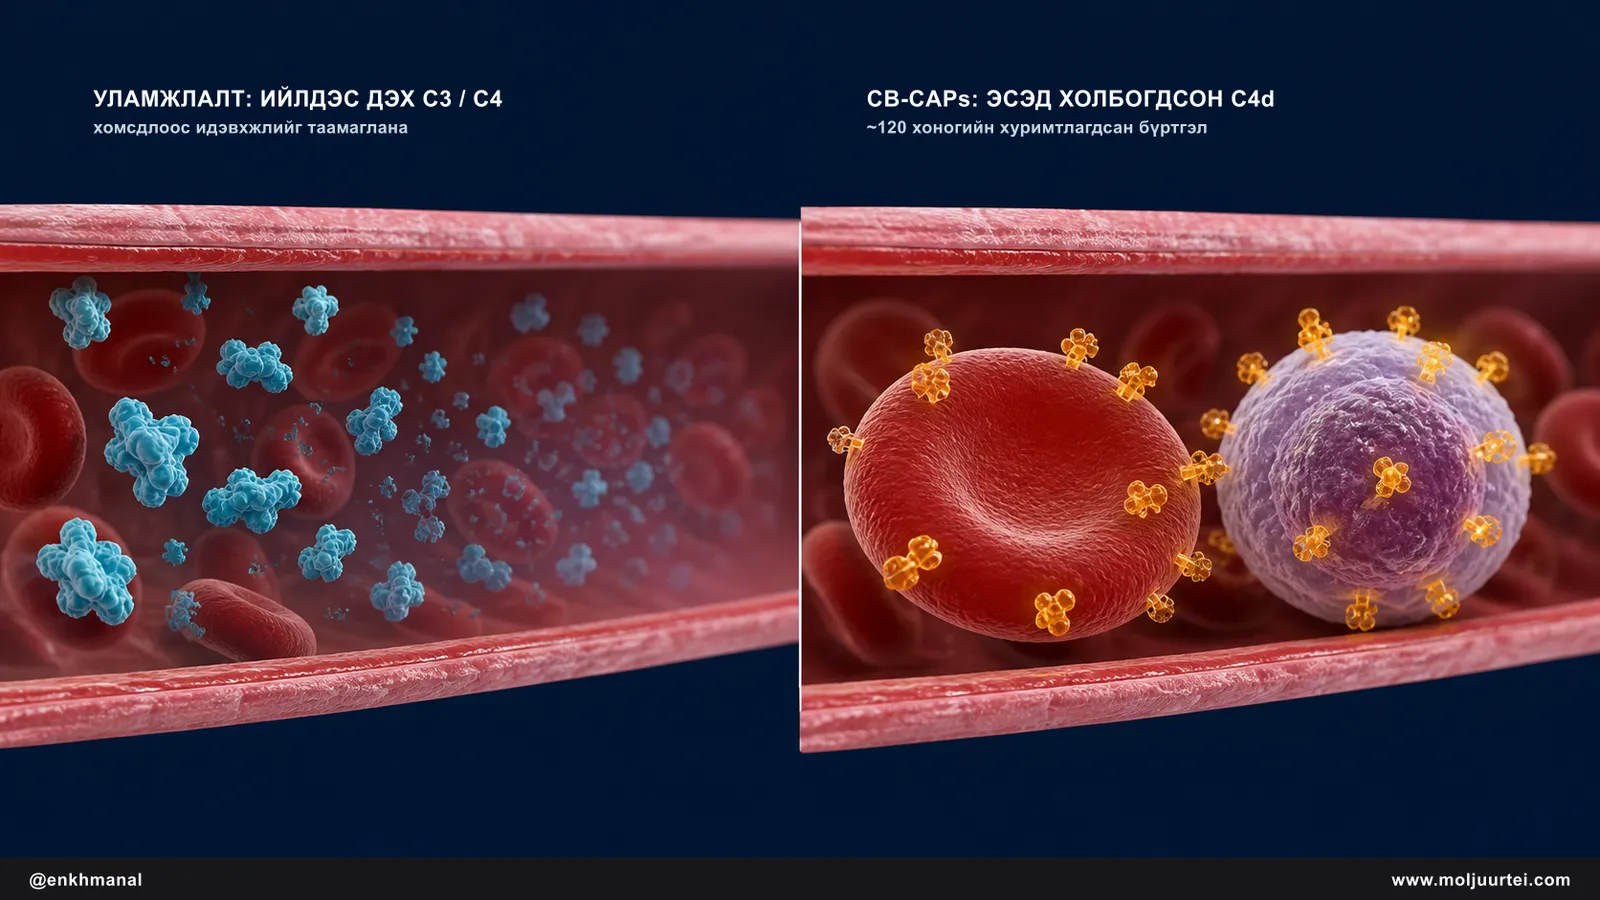 мэдрэг чанар яагаад 44%-иас 80% болж үсэрдэг вэ — уламжлалт сероологи АЛГА БОЛСОН зүйлээс идэвхжилтийг таамагладаг бол CB-CAPs НААЛДСАН хэвээр үлдсэнийг уншдаг
Чонон ярны мэдрэг чанар — уламжлалт маркер ба AVISE
%
Бүгд компанийн тайлагнасан, Putterman нар, Lupus Science and Medicine 2014 (n=794). AVISE эрүүл хүмүүстэй харьцуулахад 98% өвөрмөц чанартайгаар 80% мэдрэг чанарт хүрдэг; AUC 0.91, харин anti-dsDNA 0.79.
2025 оны хоёр нэмэлт арилжааны хувьд чухал. T-эсийн маркерууд чонон ярны мэдрэг чанарыг улам нэмэгдүүлдэг бөгөөд бусад ревматик өвчинд ховор тохиолддог. Anti-RA33 болон anti-PAD4 нь үнэхээр үйлчилгээ хүрээгүй бүлгийг онилдог — серонегатив ревматоид артрит, өөрөөр хэлбэл ACPA болон ревматоид хүчин зүйлд сөрөг гарсан ч бодитоор RA-тай өвчтөнүүд. Удирдлагын мэдэгдлээр эдгээр нь серонегатив RA өвчтөнүүдийн 30%-ийг илрүүлдэг.
Олгогдсон / хүлээгдэж буй патент
16 / 5
10 АНУ, 6 гадаад, 2026 оны 8-р сарын байдлаар
CB-CAP SLE багцын дуусах хугацаа
2032
T-эс + CB-CAPs 2035 хүртэл; чонон ярны нефрит 2045 хүртэл
CAPSTONE бүлэг
~50,000
AVISE эерэг нь SLE онош авах магадлал 5.1 дахин өндөр
2026 оны системчилсэн тойм
3,100+
14 төвийн өвчтөн; уламжлалт маркер SLE-ийн ~25%-ийг алдсаныг илрүүлсэн
БҮЛЭГ 04 // ЗАМЫН ЗУРАГ
Эхлээд миозит, дараа нь хяналт
Судалгаа хөгжүүлэлт үнэмлэхүй утгаараа бага — II улиралд $1.4 сая, 2025 онд $6.3 сая — энэ нь технологийн түүхэн дэх шударга сул тал юм. Харин энэ мөнгө нь гэнэтийн нээлт биш, санаатайгаар дараалуулсан бүтээгдэхүүний шугамыг санхүүжүүлдэг. Ойрын зорилт бол миозит — олон жилийн дараах анхны бие даасан бүтээгдэхүүн, 2027 оны эхээр гарахаар төлөвлөгдсөн.
“
Энэ бол манай ревматологичдын дунд хамгийн их эрэлттэй бүтээгдэхүүн... хоёр дахьтайгаа ойрхон ч биш.
— John Aballi, President & CEO, Q2 2026 earnings call (4 Aug 2026)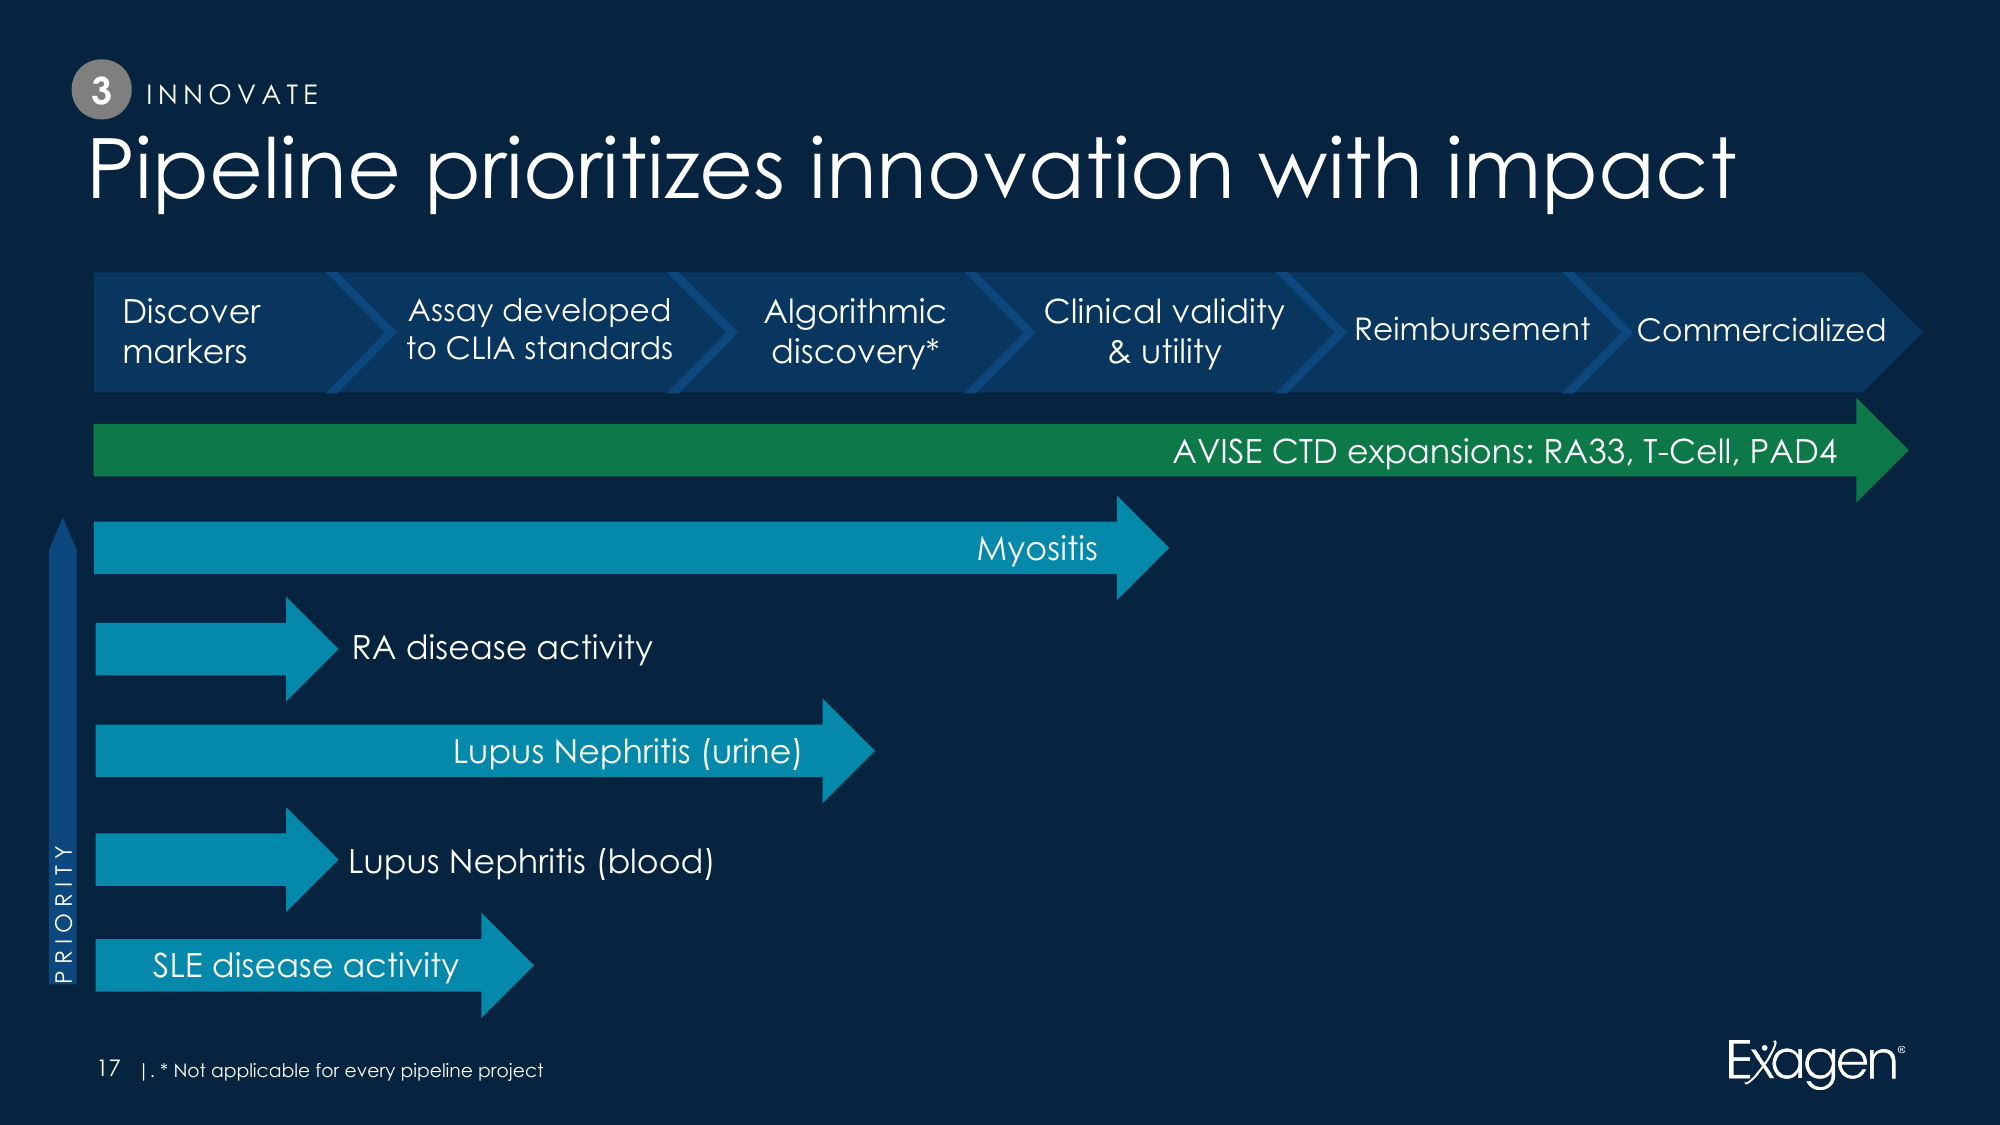 Миозитын дараа замын зураг оношилгооноос хяналт руу шилждэг — давтагдах орлогын хэлбэр. Exagen Q2 2026 танилцуулга, слайд 17.
Хэрэгжилтийн эрсдэл ердийн бүтээгдэхүүний нэвтрүүлэлтээс бага. Хоёр шинэ лабораторийн платформ аль хэдийн суурилуулагдаж, аналитик баталгаажуулалт хийгдсэн; эмнэлзүйн баталгаажуулалт явагдаж байна; борлуулалтын баг III улирлын сүүлээр сургалтад хамрагдаж, ижил ревматологичдод 45 бүх бүсэд санал болгоно. Нөхөн төлбөр нь шинэ код гаргах тэмцэл биш, аргачлалд суурилсан тогтсон CPT кодоор эхэлнэ.
БҮЛЭГ 05 // ТОХИРГОО
Юу эвдэрсэн, юу дөнгөж сая засагдсан бэ
2025-11-04Үйл ажиллагаа
Q3'25: орлого $17.2 сая, +38%
Чиглэл давтан батлагдсан; IV улиралд эерэг тохируулсан EBITDA-г мужийн ДЭЭД ТҮВШИНД хүрвэл хүлээж буйгаа мэдэгдсэн. Хувьцаа $12 орчим.
2026-01-11Эрсдэл
2025 оны урьдчилсан дүн: $66–67 сая
'Оны хоёрдугаар хагаст ASP-ийн гэнэтийн сөрөг нөлөө' байсныг хүлээн зөвшөөрсөн — дээд түвшин биш, доод түвшин.
2026-03-10Эрсдэл
Q4'25: маржин 55.4%, тохируулсан EBITDA −$3.7 сая
Орлого дараалсан улирлаас $16.6 сая болж буурсан; +20%-ийн дараа 2026 оныг $70–73 сая (+5–10%) гэж чиглүүлсэн. Хувьцаа $2.65 дээр ёроолдсон.
2026-08-04Гэрээ61.3%
Q2'26: дээд амжилтын маржин, тэг EBITDA
Орлого $19.9 сая (+16%, 11.6%-иар давсан), үйл ажиллагааны зардал орлогын 75%-иас 70% болсон, тохируулсан EBITDA −$0.114 сая. Чиглэл $72–75 сая болж нэмэгдсэн.
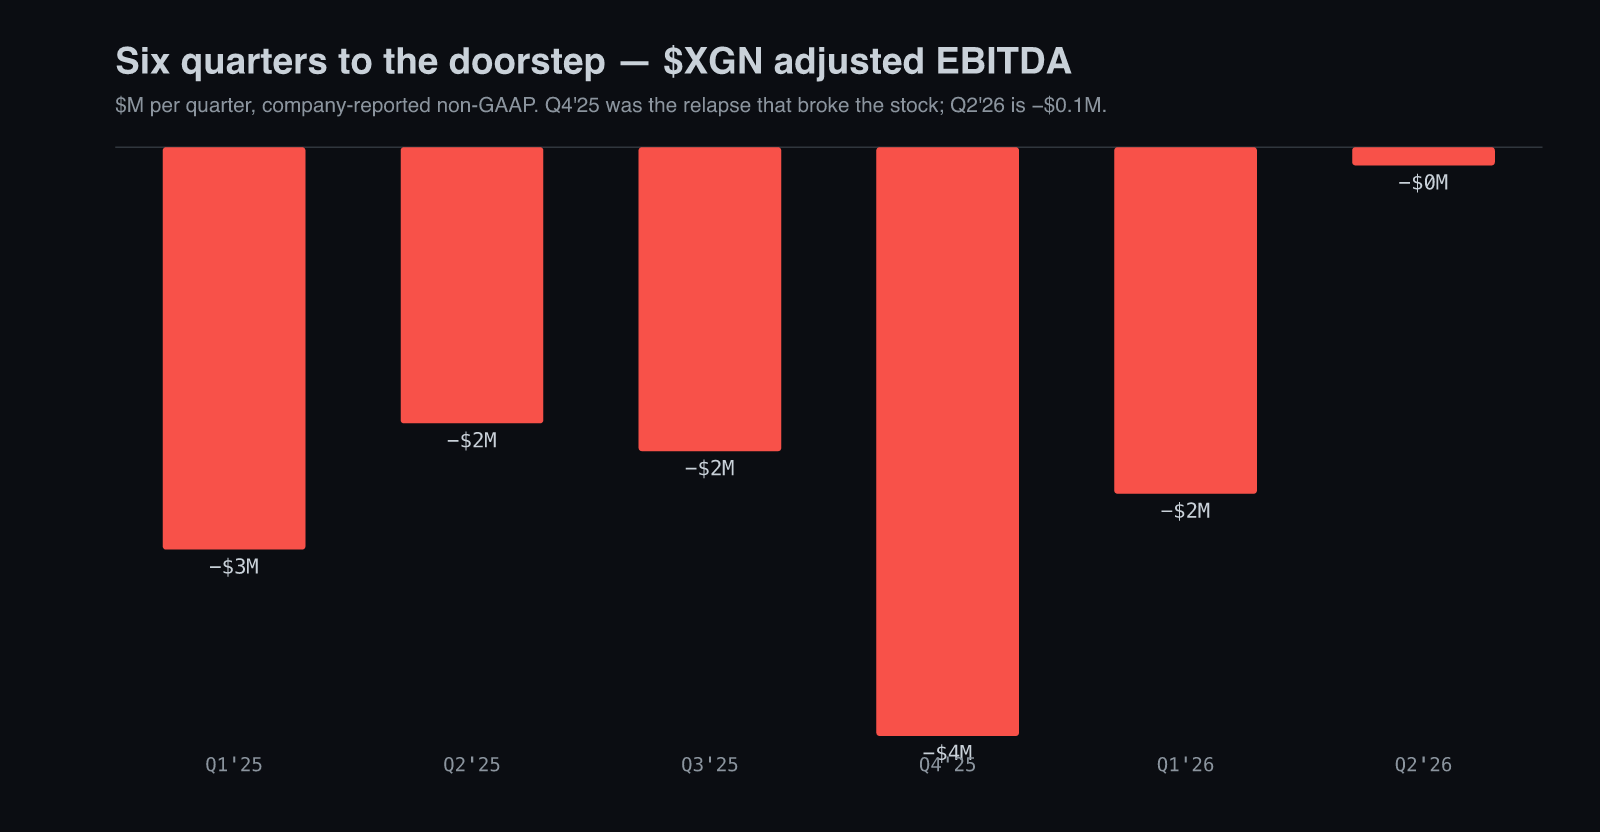 Босгон дээр хүрэх зургаан улирал. Q4'25 бол хувьцааг эвдсэн ухралт байсан; Q2'26 бол −$0.1 сая. Бүгд компанийн тайлагнасан non-GAAP.
Үүний доор удирдлагын үнэхээр ажилладаг үзүүлэлт байна: 12 сарын дундаж борлуулалтын үнэ (ASP) $446, жилийн өмнөхөөс $18-аар өссөн бөгөөд дараалсан 13 дахь улирлын өсөлт, 2022 оны эцсийн $284-аас — Medicare-ийн тариф хөдөлгөөнгүй байхад арилжааны даатгуулагчид гомдол гаргах, захиргааны шүүгчийн сонсгол, нотолгоо гаргаж өгөх замаар л 57%-ийн өсөлтөд хүрсэн.
GAAP-ийн мөр юуг нуудгийг анзаараарай: 2025 оны цэвэр алдагдал −$20.0 сая нь 2024 оны −$15.1 саягаас илүү өргөн байсан ч тохируулсан EBITDA сайжирсан, учир нь Perceptive-ийн зээлийн хүүгийн зардал $4.3 сая болж өссөн бөгөөд варрантын бодит үнэ цэнийн хэлбэлзэл ашиг алдагдлын тайлангаар дамжсан. Үйл ажиллагааны бизнес сайжирч байхад тайлагнасан алдагдал муудсан.
БҮЛЭГ 06 // ЭРСДЭЛ
Тезисийг бараг эвдсэн таамаглал
ASP-ийн хөдөлгүүр нь үнийн дахин үнэлгээ биш, цуглуулгын ургац байж магадгүй. II улирлын ASP-д 360 хоногоос дээш хугацаатай нэхэмжлэлээс цуглуулсан $1 саяас дээш багтсан; эхний хагаст ийм нөхөн төлбөрөөс $2.3 сая цугларсан бол 2025 онд бүтэн жилдээ $1.5 сая байсан. Энэ бол урсгал биш, хуучирсан нэхэмжлэлийн нөөцийг барагдуулж буй хэрэг.
“
Аль ч улиралд бид сайн ажиллах тусам өөрсдийнхөө эсрэг ажиллаж байгаа хэрэг, учир нь энэ нь ихэвчлэн хуримтлагдсан орлогын түвшинд нөлөөлдөг.
— Jeff Black, CFO, Q2 2026 earnings call (4 Aug 2026)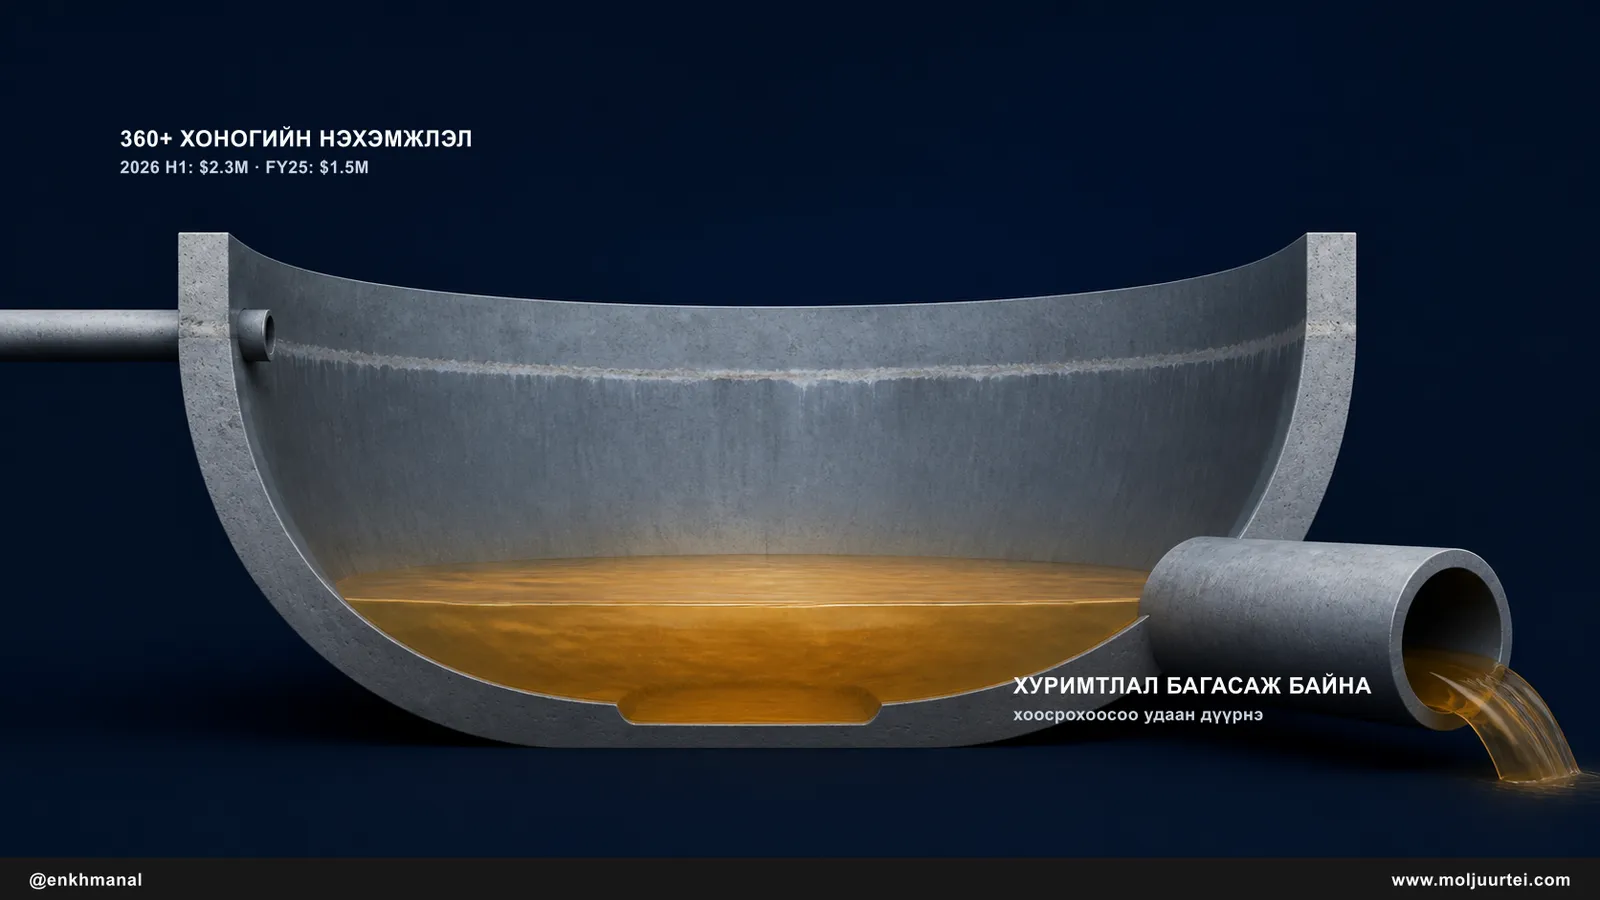 тезисийг бараг эвдэх цорын ганц таамаглал — ASP-ийн өсөлт нь давтагдах урсгал биш, хязгаарлагдмал нөөцийг хурааж буй хэрэг гэдэг
Эрсдэл
Medicare бол дөрвөн жилийн турш болоогүй үйл явдал — MolDX-ийн даатгалын хүсэлт 2022 оны зунаас хүлээгдэж байгаа бөгөөд CAC хурал ч, LCD-ийн төсөл ч алга. LCD-г үндсэн хувилбар биш, үнэгүй сонголт гэж тооцоолоорой.
Хувьцааны шингэрүүлэлт бодитой бөгөөд саяхны — хувьцаа 17.6 саяас (2024/12) 24.2 сая (2026/06) болж 37%-иар нэмэгдсэн. Тавиур дээр $126.2 сая үлдсэн.
Засаглалын түүх эмх замбараагүй — EDGAR-т SEC-ийн 10 тайлбарын захидал, хоёр залруулсан тайлан, нэг хожимдсон тайлангийн мэдэгдэл байна, гэхдээ залруулгууд нь одоогийн удирдлагын өмнөх 2022 онд төвлөрдөг.
Энэ бол зах зээлийн үнэлгээ $156 сая, бета 2.0-оос дээш, хөрвөх чадвар багатай хувьцаа бөгөөд нэг өдөрт 38% өсөж, RSI 78 болсон. Бизнес эргэлт хийсэн; орох цэг нь хэт сунжирсан.
Эргэх нөхцөл: 12 сарын ASP дараалсан хоёр улиралд зогсонги байвал энэ тезис эвдэрнэ.
БҮЛЭГ 07 // ҮНЭЛГЭЭ
Мэргэшсэн лабораторийн эдийн засагт лавлагаа лабораторийн үнэ
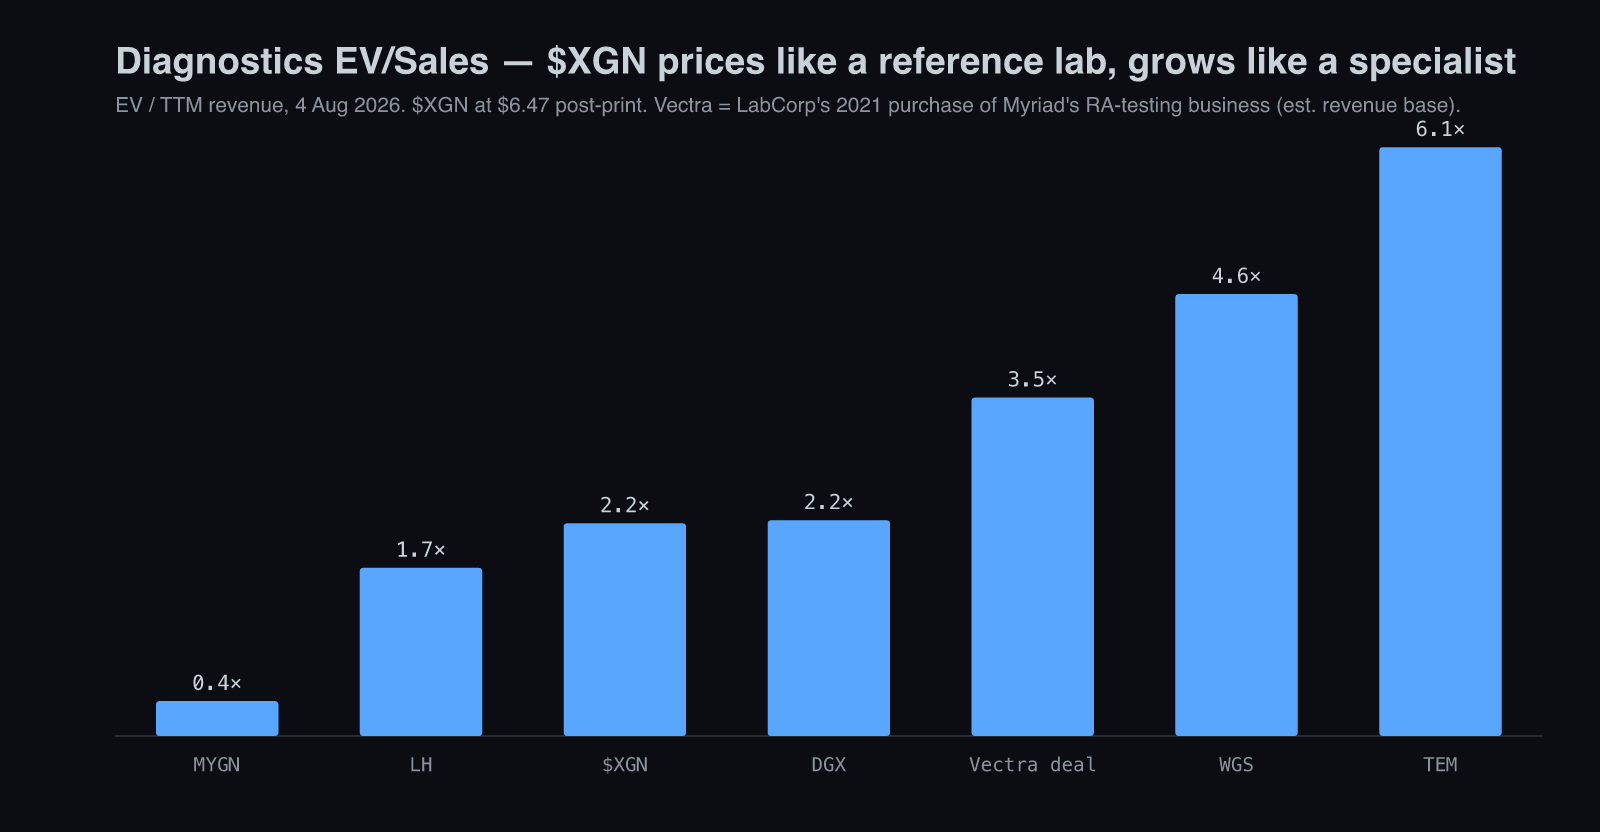 $XGN нь LabCorp (1.74×, 6% өсөлт) ба Quest (2.23×, 10% өсөлт) хоёрын хооронд арилжаалагдаж байгаа хэдий ч 20.6%-иар өсч байна. $MYGN 0.36× дээр байгаа нь өсөлт зогсоход үржүүлэгч хаашаа явдгийн жишээ.
Хувилбар
2027 орлого
EV/Борлуулалт
Тооцоолсон үнэ
$6.47-тай харьцуулахад
Баавгай — ASP-ийн нөхөн төлбөр буурч, өсөлт 5–8% болж ухарна
$74 сая
1.2×
$3.55
−45%
Суурь — $80 сая орлого, тохируулсан EBITDA тэг, маржин ~63%
$80 сая
2.5×
$8.00
+24%
Бух — миозит хувь нэмэр оруулна, LCD гарна, эсвэл стратегийн худалдан авагч гарч ирнэ
$80 сая
3.5×
$11.25
+74%
Нэгдэл худалдан авалтын лавлах цэг: LabCorp нь Myriad-ийн Vectra ревматоид артритын шинжилгээний бизнесийг $150 саяар худалдан авч, 2021 оны 9-р сарын 13-нд хаасан. Myriad нь Vectra-гийн бие даасан орлогыг хэзээ ч задлан мэдээлээгүй (өөр хоёр нэгжтэй хамт улиралд $20.7 сая гэж тайлагнасан), тиймээс түгээмэл иш татдаг ~3.5 дахин үржүүлэгч нь ~$40–45 саяын тооцоолсон суурь дээр тогтдог — үүнийг нарийн харьцуулалт биш, ойролцоогоор 3–4 дахин гэж үзээрэй. Өнөөдрийн $XGN нь Vectra-гаас ойролцоогоор 60% том.
Яагаад ажиллах вэ
Q2'26 нь нийт ашгийн маржиныг сэргээж (61.3%, дээд амжилт), үйл ажиллагааны зардлыг орлогын 70%-д барьж, орлогыг +16% хүртэл хурдасгасан — баавгайн хувилбар яг үүнд бүтэлгүйтнэ гэж найдаж байсан хослол.
12 сарын ASP дараалсан 13 улирал өссөн, $284 → $446, тэр ч байтугай Medicare-ийн тариф хөдөлгөөнгүй байхад.
Бараг цэвэр өргүй: $24.6 сая бэлэн мөнгө, ~$22.9 сая зээлийн эсрэг, дээр нь Perceptive-ийн ашиглаагүй $40 сая.
Миозит 2027 оны эхээр эмч нарын хамгийн их эрэлттэй хүсэлт рүү, суурилуулж баталгаажуулсан платформ дээр, тогтсон CPT кодоор гарна.
Төлөөлөн удирдах зөвлөл нь оношилгооны компани зарж байсан хүмүүсийн жагсаалт — McKhann (Apollo, Silk Road), Nova (Decipher → Veracyte, $600 сая), Black (Apollo).
Юуг ажиглаж байна
Ажиглаж байна: ASP-ийн өсөлт нь тогтвортой үнийн дахин үнэлгээ биш, хуучирсан нэхэмжлэлийн нөөцийг хураах явдал байж магадгүй — сайн улирал нь хуримтлалын түвшинг өөрсдийнх нь эсрэг өсгөдөг гэж санхүүгийн захирал хэлж байна.
Ажиглаж байна: MolDX-ийн даатгал 2022 оны зунаас хүлээгдэж, CAC хурал ч, LCD-ийн төсөл ч алга.
Ажиглаж байна: 2024 оны 12-р сараас хойш хувьцааны тоо 37%-иар нэмэгдсэн, тавиур дээр $126.2 сая үлдсэн.
Ажиглаж байна: оны хоёрдугаар хагасын улирлын хэлбэлзэл — чиглэл нь хоёрдугаар хагасын орлогыг эхний хагасаас бага байхаар илэрхийлж байна.
Ажиглаж байна: 38%-ийн нэг өдрийн үсрэлтийн дараа RSI 78; нимгэн бичил хөрөнгөжилтийн хөрвөх чадвар дээр бета 2.0-оос дээш.
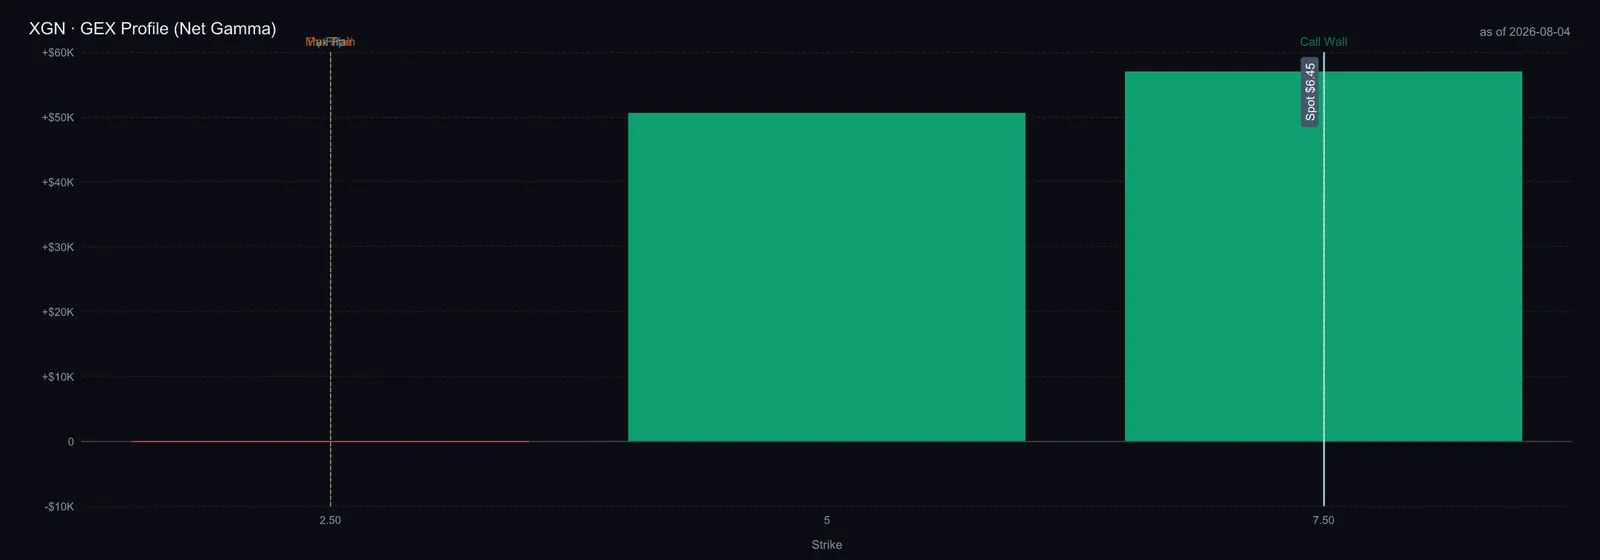 Тайлангийн дараах дилерийн байрлал — $7.50 дахь колл хана ойрын хугацааны хөдөлгөөнийг хязгаарлаж, пут хана $2.50 дээр хол доор байна.
II улирлын тайлан баавгайн хувилбарын найдаж байсан яг тэр зүйлд бүтэлгүйтсэнгүй — нийт ашгийн маржиныг сэргээж, үйл ажиллагааны зардлыг барьж, орлогыг хурдасгасан. Бизнес одоо тогтвортой бэлэн мөнгөний тэнцвэрт байдлаас ойролцоогоор нэг сайн улирлын зайд байна. Бүтээлч, гэхдээ орох цэгийг яаралтай биш сахилга баттай байлгах хэрэгтэй: хувьцаа нэг өдөрт 38% өсөж, RSI 78, GEX-ийн колл хана $7.50 дээр байгаа тул зургаан улирлын ахицыг нэг өдөрт төлөх эрсдэлтэй. Эргэн авсан 200 хоногийн дундаж (~$5.20) руу татагдах нь татахуйц хуримтлуулах бүс юм.
Слайдуудыг Exagen-ийн нийтэд нээлттэй 2026 оны II улирлын тайлангийн танилцуулгаас (2026 оны 8-р сарын 4) авав. Худалдан авалтын хүрээг Investing with Martin болон @AsymmetricRam-аас; бүх тоог SEC-ийн тайлан (10-Q, 8-K, XBRL companyconcept) болон Quartr-ийн бичлэгтэй тулган бие даан шалгав. $XGN-ийн анхны дотоод судалгаа.
