$RXT гүнзгий судалгаа — Хяналттай enterprise AI: доод цэгээсээ 13 дахин өссөн ч өрийн өндөр хөшүүрэгтэй таамаглал болсон хувьцаа
Дотоод гүнзгий судалгаа · Нийтэлсэн: 2026-06-11 · Тикер: $RXT
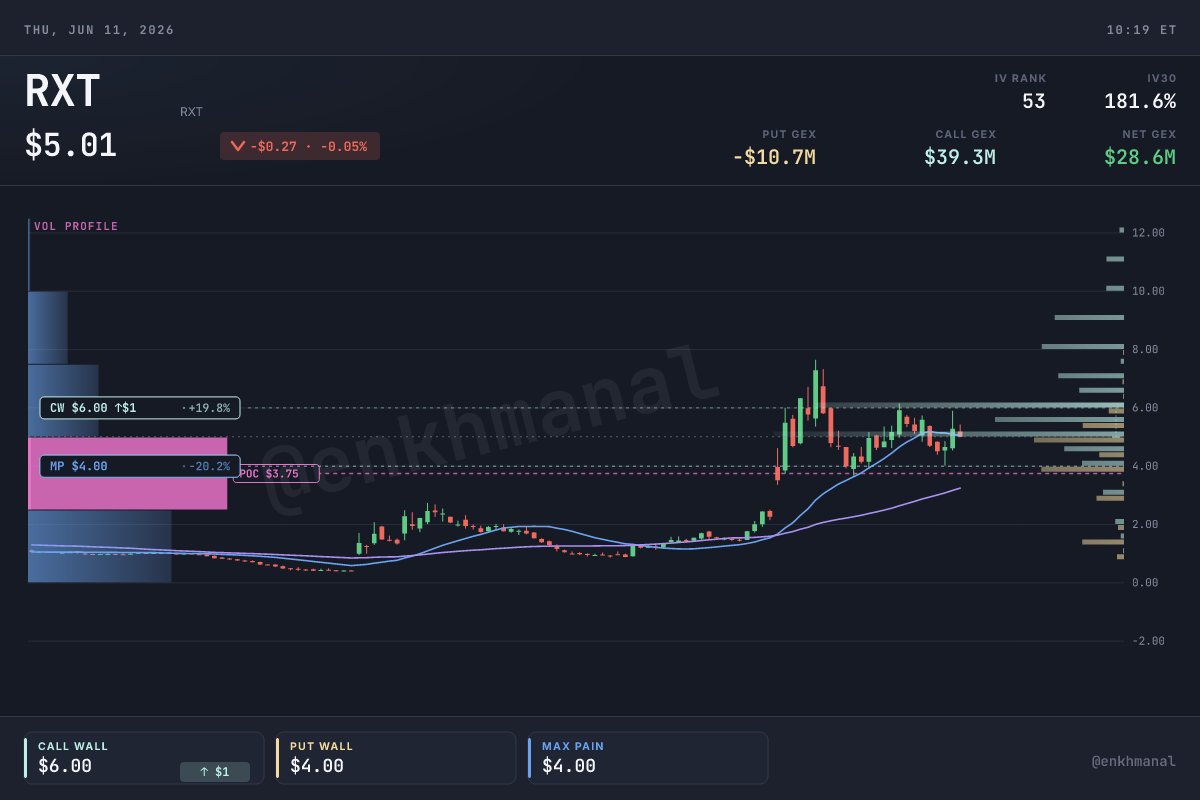
Rackspace нэг хүрэхгүй жилийн дотор $0.39-оос $5.28 хүртэл өсөв. Өмнө нь өрөнд дарагдсан, ирээдүйгүй мэт харагдаж байсан тус компани одоо зохицуулалт өндөртэй салбар болон өгөгдлийн бүрэн эрхт байдлыг шаарддаг орчинд AI системийг бүхэлд нь хариуцан ажиллуулах оператор гэж өөрийгөө шинэчлэн тодорхойлж байна. Энэ өөрчлөлтийг хоёрдугаар сарын $PLTR түншлэл, тавдугаар сарын заавал биелүүлэх үүрэггүй $AMD харилцан ойлголцлын санамж бичиг (MOU) дэмжиж буй. Компанийн санал үнэхээр ялгарах боломжтой. Гэхдээ $5.28 үнээр хувьцаа нь шинжээчдийн хамгийн өндөр зорилтот үнээс ч давсан ($2.50 медиан), баланс нь ~8.3× өрийн хөшүүрэгтэй, их хэмжээний өрийг mid-2028 үед дахин санхүүжүүлэх шаардлагатай. Иймээс өнөөгийн хувьцааны үнэ нь мөнгөн урсгалд бус, хараахан орлого олоогүй шинэ ангилал амжилттай бий болно гэсэн өндөр эрсдэлтэй хүлээлтэд тулгуурлаж байна.
Товч дүгнэлт
- $RXT нь “хяналттай enterprise AI дэд бүтэц”-ийг дангаар илэрхийлэх цорын ганц биржид бүртгэлтэй компани гэж өөрийгөө байршуулж байна. Энэ нь hyperscaler-ууд хууль, зохицуулалтын улмаас шууд үйлчлэх боломжгүй эрүүл мэнд, санхүүгийн үйлчилгээ, төрийн байгууллагад зориулсан хариуцлагатай, удирдлагатай AI үйлчилгээ юм.
- Бодит катализаторууд бий: $PLTR Foundry/AIP түншлэлээр анхны хамтарсан гэрээг 41 хоногт хаасан; дөрвөн AI бүтээгдэхүүнд $AMD компанийг эхний үндсэн чип нийлүүлэгчээр нэрлэсэн $AMD MOU байгуулсан; Q1'26-д GAAP цэвэр ашгийн үзүүлэлт эргээд эерэг болсон (+$8M, +$0.03).
- Хамгийн чухал эрсдэл: ~8.3× цэвэр өрийн хөшүүрэг, сөрөг чөлөөт мөнгөн урсгал (Q1-д −$9M), mid-2028 үед төлөх өр, мөн $AMD төслийг хэрэгжүүлэхэд шаардлагатай боловч одоогоор баталгаажаагүй гуравдагч талын санхүүжилт.
- Одоогийн тоонууд хувьцааны үнийг дэмжихгүй байна. FY26 удирдамжаар non-GAAP нэгж хувьцаанд ногдох алдагдал −$0.15–−$0.20, орлого бараг өсөхгүй ($2.6–2.7B). Өсөлт нь шинэ зах зээлийн ангилал бий болгох боломжийг урьдчилан үнэлсэн хөдөлгөөн юм.
- Иймээс үүнийг үндсэн багцын хөрөнгө оруулалт бус, бага хэмжээгээр авах өндөр эрсдэлтэй, өндөр implied volatility (~170%) бүхий таамаглал гэж үзнэ. Эзэмшигчийн сонирхож буй Nov-2026 $7 call option нь $AMD компанийн эцсийн гэрээ байгуулагдана гэсэн богино хугацааны бооцоо тул хэмжээг нь эрсдэлд тохируулан бага байлгах шаардлагатай.
Салбарын түүх ба технологийн өөрчлөлт
Rackspace арван жилийн турш cloud салбарын анхааруулах жишээ байв. 1998 онд San Antonio-д байгуулагдаж, хэрэглэгч өөрөө сервер ажиллуулах шаардлагагүй “fanatical support” managed hosting үйлчилгээг анхлан хөгжүүлээд 2008 онд IPO хийсэн. Дараа нь $AMZN, $MSFT, $GOOGL тооцоолох нөөцийг өргөн хэрэглээний хямд үйлчилгээ болгосноор Rackspace-ийн өөрийн дата төвд тулгуурласан managed hosting загварын эрэлт тасралтгүй буурав. Apollo 2016 оны LBO-оор компанийг хувийн болгож, 2020 онд $21 үнээр дахин биржид гаргахдаа их хэмжээний өртэй үлдээсэн. Хуучин үйлчилгээний орлого буурч, хүүгийн зардал ашгийг залгиснаар хувьцаа 2022–2025 онд арав гаруй доллараас $1-оос доош хүртэл унасан.
Одоо салбар дахин өөрчлөгдөж байгаа бөгөөд Rackspace хоёр дахь боломжоо энэ өөрчлөлт дээр тавьжээ. Cloud-ийн эхний давалгаа бүхнийг гурван hyperscaler-д төвлөрүүлсэн. Харин AI-ийн давалгаа эсрэг хэрэгцээ үүсгэж байна. Өвчтөний мэдээлэл дээр model ажиллуулдаг эмнэлэг, зээлийн үнэлгээ хийдэг банк, үндэсний аюулгүй байдлын хувилбар тооцдог засгийн газар зэрэг зохицуулалт өндөртэй байгууллага HIPAA, өгөгдөл тухайн улсад хадгалагдах шаардлага, бүрэн эрхт байдлын дүрмийг зөрчихгүйгээр мэдээллээ АНУ-ын корпорацын public cloud-д байршуулж чаддаггүй. Нэг бие даасан шинжээчийн хэлснээр hyperscaler-ууд enterprise IT зардлын ихээхэн хэсэгт үйлчилгээ үзүүлэхийг “бүтцийн хувьд хориглосон” нөхцөлтэй (Telos Capital, 5/17). Rackspace энэ зохицуулалтын хязгаарлалтыг боломж гэж харж байна. Хэрэглэгчдэд зөвхөн хямд GPU бус, хуульд зөвшөөрөгдсөн байршилд ажиллах тооцоолол, аюулгүй байдал, compliance болон үр дүнг бүхэлд нь хариуцах нэг оператор хэрэгтэй.
Үндсэн технологийн бүтэц ч өөрчлөгдөж байна. Production AI нь олон төрлийн тооцоолох нөөц хослуулдаг. Хамгийн том model-ууд GPU дээр ажилладаг бол small language model, embedding болон уламжлалт machine learning ажлууд CPU дээр илүү үр ашигтай. Зохицуулалттай enterprise inference-ийн ихэнх нь сүүлийн төрөлд хамаарна. Хяналттай орчин дотор workload бүрийг тохирох чип рүү чиглүүлдэг нийлүүлэгч нь цагийн үнээр GPU түрээслүүлэгчээс өөр асуудлыг шийдэж байна.
Компанийн үүсэл ба салбар дахь байр суурь
Rackspace-ийн анх шийдэж байсан асуудал нь “байгууллагууд дэд бүтцийг өөрсдөө ажиллуулах төвөг бус, эцсийн үр дүнг хүсдэг” гэсэн санаа байв. Hosting бизнесийн хувьд бараг уналтад орсны дараа CEO Gajen Kandiah-ийн удирдсан 2025–26 оны стратеги энэ санааг AI-д дахин ашиглаж байна. Kandiah 2025 онд Amar Maletira-г орлосон. Шинэ байршуулалт нь “enterprise AI бодит хэрэглээнд шилжих газар”: суурь нь хяналттай дэд бүтэц, дээр нь сонгосон түншүүдийн технологи, бүх үйл ажиллагааг эхнээс нь дуустал хариуцах нэг оператор.
Rackspace үнэ цэнийн сүлжээнд өвөрмөц байрлал эзэлнэ. Энэ нь чип үйлдвэрлэгч, model хөгжүүлэгч, эсвэл ердийн GPU түрээслүүлэгч биш. Харин нэгтгэн угсрагч ба оператор юм. Тус компани $AMD чип, VMware Cloud Foundation 9 удирдлагын давхарга, Dell hardware, $PLTR болон Uniphore AI/agent технологи, Rubrik-ийн систем сэргээх шийдлийг нэг систем болгон нэгтгэж, гэрээгээр үр дүнг нь хариуцна. Kandiah Q1 тайлангийн үеэр RBC-д “энэ бүхнийг нэг дор нэгтгээд үр дүнг нь өөрөө хариуцаж чадах өөр компанийг хараагүй” гэж хэлсэн.
Зах зээл 25 жилийн настай дата төвийн операторын өмнөх сул талууд шинэ AI орчинд давуу тал болох эсэхийг дахин үнэлж байна. Өөрийн байгууламж, зохицуулалт өндөртэй салбарын харилцаа, Epic болон private cloud workload бүхий хэрэглэгчийн суурь нь одоо яг хэрэгтэй дэд бүтэц байж болно. Өөдрөг хувилбараар Rackspace-ийн олон жилийн HIPAA, protected health information болон sovereign орчны туршлагыг шинэ neocloud хурдан хуулж чадахгүй. Сөрөг хувилбараар бол орлого нь өсөхгүй, өр ихтэй IT үйлчилгээний компани AI хэллэг ашиглан хуучин бизнесээ шинээр харагдуулахыг оролдож байна.
Технологийн гүнзгий судалгаа
Q1 тайлангийн үеэр бүтээгдэхүүний бүтэц $AMD компанийг эхний үндсэн чип нийлүүлэгч болгосон дөрвөн уялдсан чадварт төвлөрөв. Enterprise AI Cloud нь нэг оператор бүхэлд нь хариуцах private/public/sovereign AI орчин. Enterprise Inference Engine нь салбарын мэдлэг, өмнөх асуултын түүх, байгууллагын тусгай өгөгдлийн нөхцөлийг дараагийн асуултуудад хадгалдаг context-aware inference runtime бөгөөд SLA-г Rackspace хариуцна. Inference as a Service нь ердийн GPU түрээсийн оронд хяналт, compliance бүхий тусгай зориулалтын хурдасгасан тооцоолол. Bare Metal Accelerated Compute нь тогтвортой, урьдчилан тооцоолж болох гүйцэтгэл шаардсан training болон inference-д зориулсан $AMD Instinct дэд бүтэц.
Бодит ялгарал нь hardware бус, удирдлагын давхарга болон бүх үйл ажиллагааг хариуцах үйлчилгээний загвар юм. Kandiah-ийн “энэ жилийн хамгийн стратегийн чухал амлалтуудын нэг” гэж нэрлэсэн Broadcom-той гүнзгийрүүлсэн түншлэлийн VMware Cloud Foundation 9 нь өгөгдөл хадгалах байршлын хяналт, дүрмийн хэрэгжилтийг нэг суурь дээр хангана. Эдгээр дүрэм workload private болон public cloud хооронд шилжсэн ч дагаж үйлчилнэ. Дээр нь $PLTR компанийн арга барилтай адил forward-deployed engineer-үүд хэрэглэгчийн орчинд шууд ажиллана. Үйлчилгээ солих зардал өндөр: Rackspace нэг эмнэлгийн Epic EHR систем болон AdventHealth-ийн 400+ workload-ийг HIPAA SLA дор ажиллуулж эхэлсний дараа өөр нийлүүлэгчээр амархан солих боломжгүй.
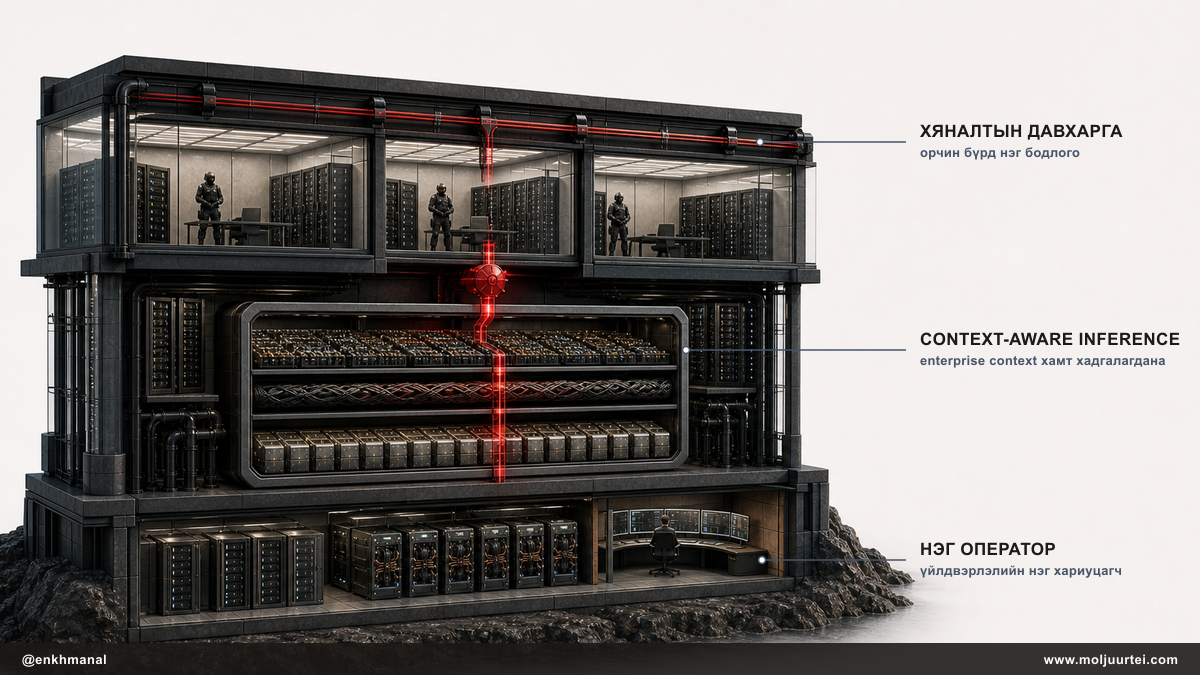
Технологийн гол таамаглал нь зохицуулалттай өгөгдөл дээрх context-aware inference enterprise AI-ийн тогтвортой, урт хугацааны хэрэглээ болно гэсэн санаа. Kandiah-ийн хэлснээр training ихэвчлэн тусгай үйлчилгээ үзүүлэгчид дээр төвлөрөх боловч “inference, ялангуяа зохицуулалттай өгөгдөл дээрх context-aware inference нь production enterprise AI-ийн үндсэн хэрэглээ болно.” Эрсдэл нь Rackspace шинэ технологи зохион бүтээхээс илүү бусдын технологийг нэгтгэж байгаад оршино. Компани үйл ажиллагааны загварыг эзэмшдэг боловч чип эсвэл model-ыг эзэмшдэггүй. Тиймээс давуу тал нь гүйцэтгэл, харилцаанд тулгуурлана. $KD, $IBM эсвэл hyperscaler-тэй хамтардаг систем нэгтгэгч ижил хяналттай AI үйлчилгээг санал болговол энэ давуу тал суларч болно.
Өрсөлдөгчдийн орчин — Технологи ба үнийн хөдөлгөөн
Шууд харьцуулах биржийн компани байхгүй нь өөдрөг байр суурийн нэг үндэслэл болдог. Хамгийн хэрэгтэй харьцуулалт нь managed infrastructure-ийн том тоглогч $KD буюу Kyndryl, хуучин IT үйлчилгээний $DXC, мөн Rackspace-ийн өөрийгөө эсрэг загвар гэж тодорхойлдог ердийн GPU neocloud $CRWV буюу CoreWeave юм.
$KD — Managed infrastructure-ийн том тоглогч Kyndryl
Бүтцийн хувьд хамгийн ойр өрсөлдөгч. $IBM компаниас салсан managed infrastructure оператор бөгөөд мөн ашгийн хэмжээг сайжруулах замаар бизнесээ сэргээж байна. Гэхдээ Kyndryl хэмжээгээр хавьгүй том, investment-grade санхүүтэй, нэг AI өгүүлэмжээс хамааралгүй. Энэ нь нэмэлт AI боломж болон өндөр өрийн хөшүүрэггүй managed infrastructure сэргэлт ямар байдгийг харуулах тогтвортой суурь хувилбар юм.
$DXC — Болгоомжлох жишээ
Итгэл төрүүлэх AI шинэчлэлгүй, орлого нь буурч буй хуучин IT үйлчилгээний бизнес. Rackspace-ийн шинэ чиглэл амжилтгүй болбол ийм ирээдүйтэй тулгарч болно.
$CRWV — Эсрэг загвар
CoreWeave нь Kandiah-ийн шууд эсрэгцүүлдэг ердийн GPU түрээсийн загвар. Түүний тайлбараар “хүчин чадлыг цагаар зарж, нэгтгэл, аюулгүй байдал, хариуцлагыг хэрэглэгч өөрөө үүрдэг.” Rackspace харин чипээс эцсийн үр дүн хүртэл бүхнийг хариуцна гэж амлаж байна.
Өрсөлдөгчдийн үнийн хөдөлгөөн (ойролцоогоор, 6/11/2026 хүртэл):
| Тикер | 1M | 3M | 12M | 52 долоо хоногийн доод цэгээс |
|---|---|---|---|---|
$RXT | ~+150% | ~+300% | ~+900% | +1,240% ($0.39 → $5.28) |
$KD | ~+5% | ~+15% | ~+40% | — |
$DXC | ~flat | ~−5% | ~−25% | — |
$CRWV | high-beta | high-beta | n/a (2025 IPO) | — |
Ирээдүйн үзүүлэлтэд суурилсан үржүүлэгчийн харьцуулалт:
| Тикер | NTM EV/Rev | NTM EV/EBITDA | Цэвэр өрийн хөшүүрэг | Нэмэгдэл / хөнгөлөлт |
|---|---|---|---|---|
$RXT | ~1.5× | ~13× | ~8.3× | Managed infrastructure өрсөлдөгчдөөс өндөр |
$KD | ~0.5× | ~3–4× | Low / IG | — |
$DXC | ~0.3× | ~3× | Moderate | Хямд үнэлгээтэй (өсөлтгүй) |
| Бүлгийн медиан | ~0.5× | ~3–4× | — | — |
Зах зээл $RXT хувьцааг managed services өрсөлдөгчдөөс аль хэдийн өндөр үнэлжээ. EV/Rev болон EV/EBITDA үржүүлэгч нь тэднээс хэд дахин өндөр. Хөрөнгө оруулагчид тус компанийг managed services компани бус, хяналттай AI platform болно гэж үзэж байна. Энэ өндөр үнэлгээ хувьцаанд аль хэдийн туссан. Одоо enterprise value бодит өсөлтөөр энэ үнэлгээг зөвтгөж чадах эсэх нь гол асуулт.
Бизнесийн загвар, өсөлт ба ашигт ажиллагаа
Rackspace хоёр сегменттэй. Public Cloud (Q1'26: $443M, +7% YoY, services +10%) нь $AMZN/$MSFT/$GOOGL дээр ажилладаг, нийт ашгийн хувь бага reseller/managed services бизнес. Non-GAAP gross margin 8.9%, сегментийн operating margin 4.7%. Private Cloud (Q1'26: $235M, −6% YoY) нь ашгийн гол эх үүсвэр бөгөөд gross margin 36%, сегментийн operating margin 24.7%. AI-ийн өсөлтийн боломж бүхэлдээ энэ сегментэд төвлөрнө. Удирдлагын тайлбараар Q1 Private Cloud-ийн бууралт нь бүтцийн асуудал бус, эрүүл мэндийн салбарын том гэрээг системд оруулах хугацаанаас шалтгаалсан бөгөөд бүтэн жилийн өсөлтийн төлөвийг хэвээр үлдээсэн.
Орлогын бүтэц (Q1 FY26):
| Сегмент | Q1'26 орлого | YoY өсөлт | Нийт орлогод эзлэх хувь |
|---|---|---|---|
| Public Cloud | $443M | +7% | 65% |
| Private Cloud | $235M | −6% | 35% |
| Нийт | $678M | +2% | 100% |
Түүхэн орлогын чиглэл ба FY26 удирдамж:
| Улирал | Орлого | Тайлбар |
|---|---|---|
| Q1'25 | $665M | Өмнөх оны суурь |
| Q2'25 | $666.3M | Өсөлтгүй |
| Q3'25 | $671.2M | Өсөлтгүй |
| Q4'25 | $682.8M | Өсөлтгүй |
| Q1'26 | $678.1M | +2% YoY |
| FY26 удирдамж | $2,600–2,700M | Бараг өсөлтгүй; $AMD ороогүй |
AI-ийн тухай өөдрөг яриатай зөрчилдөх бодит үнэн нь орлого өсөхгүй байгаа явдал. Хөрөнгө оруулалтын үндэслэл нь нийт орлогын өсөлт бус, өндөр ашигтай үйлчилгээний эзлэх хувь нэмэгдэх болон ирээдүйн боломж юм. Ашгийн хэмжээ сайжирч байгаа нь бодит эерэг тал: зардлын сахилга батны үр дүнд non-GAAP operating profit $31M болж +20% YoY өссөн, FY26 Adjusted EBITDA-г $305–315M гэж удирдамжилсан. Гэхдээ EBITDA-гийн дараах өрийн бүтэц ашгийн бараг бүхнийг зарцуулна. FY26 “Non-GAAP Other Income (Expense)” −$220–−$230M байхаар төлөвлөсөн нь хүүгийн дарамт бөгөөд EBITDA-гийн ~73%-тай тэнцэнэ. Тиймээс компани non-GAAP нэгж хувьцаанд ногдох алдагдалтай хэвээр байх удирдамж өгсөн. Q1 чөлөөт мөнгөн урсгал −$9M. Хөрөнгийн хуваарилалтын зорилго нь хувьцаа буцаан авах бус, өр бууруулах. Q1-д $96M өрийг “их хэмжээний хөнгөлөлттэй” буцаан худалдан авч, өрийн хөшүүргийг 8.6×-аас 8.3× болгож бууруулсан.
Нийт боломжит зах зээл, стратегийн чиглэл ба удирдлага
Нийт боломжит зах зээл (TAM)-ийг Rackspace болон $AMD хамтран “хяналттай enterprise AI дэд бүтэц” гэсэн шинэ ангилал болгон бий болгохыг зорьж байна. Эрэлтийн үндэслэл бодит: эрүүл мэнд, санхүүгийн үйлчилгээ, төрийн байгууллага нь enterprise IT зардлын асар том хэсэг боловч зохицуулалтын улмаас hyperscaler-уудын үйлчилгээг бүрэн ашиглаж чаддаггүй. Харин Rackspace энэ зах зээлээс хэр их хувийг авч чадах нь нотлогдоогүй. Ангилал нэрлэх нь түүнийг эзэмшихтэй адил биш. Орлого хамгийн эртдээ 2026 оны хоёрдугаар хагас болон түүнээс хойш бодитоор нэмэгдэнэ.
Энд макро орчин ердийнхөөс илүү чухал. Учир нь хувьцааны ирээдүй балансын эрсдэлээс ихээхэн хамаарна. Fed funds effective rate 3.62% (FRED, 6/9) болсон нь 2024 оны ~5.3% оргилоос буурсан үзүүлэлт. Иймээс mid-2028 өрийг дахин санхүүжүүлэх нөхцөл жилийн өмнөхөөс мэдэгдэхүйц таатай болжээ. Хүү үргэлжлэн буурах нь хувьцааг хамгийн ихээр эрсдэлд оруулж болох дахин санхүүжилтийн асуудлыг шийдэхэд дэмжлэг болно.
Удирдлагын хувьд CEO Gajen Kandiah, CFO Mark Marino нар хүндрэлтэй компанийг сэргээх нийтлэг арга барилаар ажиллаж байна: шинэ чиглэлээр үнэлгээг өсгөж хугацаа авах, ашгийн хэмжээг сайжруулах, өрийн бүтцийг идэвхтэй удирдах, дараагийн 12–18 сард дахин санхүүжүүлэх боломжтой болох. Marino тайлангийн үеэр маш шууд хэлсэн: “бидний зорилго бол өрийн хөшүүргийг бууруулах, энэ бол нэн тэргүүний зорилт… 2028 он, mid-2028 үед төлөгдөх өрийн багцыг анхаарч байна.” Ийм нээлттэй байдал эерэг боловч түүний тайлбарласан өрийн хэмжээ эерэг биш. Нөгөө талд нь удирдах ажилтнууд өсөлтийн үеэр Form 4/Form 144-ийн дагуу тогтмол хувьцаа зарсан. Жишээлбэл CHRO Kellie Teal-Guess 6/4-нд ~$189K хувьцаа зарсан. Эдгээр нь ердийн 10b5-1 борлуулалт боловч удирдлага өөрсдөө их хэмжээгээр нэмж худалдан авч буй дохио биш.
Хамгийн сүүлийн тайлан
Q1 FY26 тайлан (2026-05-07) хувьцааны үнэлгээг өсгөсөн ч “эргээд ашигтай болсон” гэсэн гарчгийг дэлгэрүүлэн харах шаардлагатай:
- Гол тоонууд — Орлого $678M (+2% reported, +1% cc); GAAP цэвэр ашиг +$8M / +$0.03 EPS, өмнөх онд −$72M / −$0.31 байсан. Гэхдээ GAAP operating loss −$18M хэвээр, non-GAAP loss per share −$0.06 (flat YoY) байв. Цэвэр ашгийн өөрчлөлт үндсэн үйл ажиллагааны ашгаас бус, үйл ажиллагааны дараах тооцооллуудаас шалтгаалсан.
- Ашигт ажиллагаа — Non-GAAP operating profit $31M (+20%); Adj EBITDA FY удирдамжийн $305–315M чиглэлд; OCF +$5M, FCF −$9M; бэлэн мөнгө $94M, ашиглах боломжтой хөрвөх чадвар $295M.
- Шинэ мэдээлэл — $AMD MOU, мөн $PLTR компанитай хамтарсан анхны хаагдсан гэрээ. АНУ-ын solar tracker үйлдвэрлэгчийн үнийн санал гаргах хугацааг 94% бууруулж, гэрээг 41 хоногт хаасан. Sovereign үйлчилгээнд $BT Sovereign Cloud (“U.K.-ийн анхны бүрэн sovereign үйлчилгээний багц”), Saudi Arabia-гийн SDAIA, U.K. NHS Foundation Trust багтана.
- Хамгийн хэцүү асуулт — UBS болон RBC хоёулаа $AMD MOU-ийн төлөв болон хөрөнгийн бүтцийн талаар шахаж асуусан. Kandiah “санхүүжилтийг эцэслэн баталгаажуулж, нарийн нөхцөлийг тохирох шаардлагатай хэвээр” гэж хүлээн зөвшөөрсөн. Marino $AMD компанийн эдийн засгийн үр дүнг “2026 оны удирдамжид мэдэгдэхүйц хэмжээгээр оруулаагүй” гэж нэмсэн. Өөрөөр хэлбэл гол түншлэл нь 2026 оны баталгаатай орлого биш, одоогоор байхгүй санхүүжилтээс хамаарах боломж юм.
Сэдэвчилсэн хөрөнгө оруулалтын өнцөг
Гол сэдэв нь “хяналттай / sovereign enterprise AI” буюу hyperscaler-ууд шууд үйлчлэх боломжгүй, зохицуулалт өндөртэй AI зах зээл. Rackspace энэ сэдвийг илэрхийлэх хамгийн өндөр хэлбэлзэлтэй, хамгийн их өрийн хөшүүрэгтэй хувьцаа. Дараах багц нь компани бүр ижил зах зээлийг хэрхэн өөрөөр илэрхийлж байгааг харуулна.
| Тикер | Үүрэг | Яагаад энэ байрлалд | Шинж |
|---|---|---|---|
$RXT | Цэвэр тоглолт / хамгийн өндөр beta | Хяналттай managed AI дэд бүтцийг дангаар ажиллуулах цорын ганц биржийн оператор | Орлого өсөхгүй, 8.3× өрийн хөшүүрэг, ирээдүйн боломж |
$PLTR | Software/ontology давхарга | $RXT компанийн нэвтрүүлдэг хяналттай AI application давхарга; өрсөлдөгч бус түнш | Ашигтай, өндөр үнэлгээтэй, үндсэн хэрэгсэл нийлүүлэгч |
$AMD | Чип (хоёрдогч нөлөө) | $RXT компанийн эхний үндсэн чип; $NVDA чипээс өөр сонголт хүссэн зохицуулалттай хэрэглэгчийг зорьдог | Mega-cap; $RXT нь жишиг төсөл боловч нийт орлогод нь бага нөлөөтэй |
$IBM | Одоогийн sovereign AI тоглогч | watsonx болон consulting-оор ижил зохицуулалттай худалдан авагчдад үйлчилдэг | Олон салбартай, удаан өсөлттэй, IG баланс |
$KD | Managed infrastructure суурь хувилбар | Өндөр өр болон AI-ийн өндөр үнэлгээгүй тогтвортой сэргэлтийн жишээ | Investment-grade, low-beta |
$CRWV | Эсрэг загвар / hedge | Ердийн GPU түрээс; $RXT өөрийгөө үүний эсрэг тодорхойлдог | High-beta neocloud, хөрөнгө их шаарддаг |
Хэт олны анхааралд орсон эсэх: X дээрх $RXT хувьцааны сонирхлыг мэргэжлийн судалгаа бус, үнийн огцом өсөлт хөөдөг жижиг хөрөнгө оруулагчид голлон өдөөж байна. Энэ сонирхол 103K үзэлттэй, “энэ улиралд +1,500%” гэж тэмдэглэсэн 15 хувьцааны breakout жагсаалтаас (@itsmichaelluu) эхэлсэн. Судалсан эх сурвалжууд болон feed cache-д энэ компанийн талаар огт мэдээлэл байхгүй. Энэ ялгаа хоёр талтай: томоохон хөрөнгө оруулалтын сангуудын эзэмшил бага тул тэд сонирхож эхэлбэл хувьцаа дахин өсөх боломжтой; харин огцом өсөлт хөөсөн жижиг хөрөнгө оруулагчид хэт их сонирхсон тул үнийн өсөлт зогсвол хурдан унах эрсдэлтэй. Энэ сэдвийг илэрхийлэх илүү хямд, чанартай сонголт нь $PLTR эсвэл $IBM. $RXT хамгийн их өсөх боломжтой ч чанарын хувьд хамгийн сул сонголт. Сэдвийг хүчингүй болгох нөхцөл: hyperscaler-ууд sovereign орчинд ажиллах тусгай зөвшөөрөл авч, “хууль ёсоор үйлчилж чадахгүй” гэсэн хязгаарлалтыг сулруулах.
Өөдрөг хувилбар ба катализаторууд
Өөдрөг хувилбар нь одоогийн ашгийн өсөлтөөс бус, enterprise value өсөхөд хувьцааны үнэ өрийн хөшүүргийн улмаас илүү их өсөх механизмаас хамаарна. Хэрэв хяналттай AI үйлчилгээ $PLTR/$AMD pipeline-ийг Private Cloud орлого болгон хувиргаж, EBITDA $400M+ руу өсөж, одоогийн үржүүлэгч хадгалагдаж, 2028 оны өрийг хүү буурсан орчинд дахин санхүүжүүлж чадвал ~$4B EV-ийн өчүүхэн хэсгийг бүрдүүлдэг хувьцааны үнэ хурдан өсөж болно. Ойрын хугацааны хамгийн хүчтэй катализатор нь $AMD компанийн эцсийн гэрээ. Kandiah үүнийг “ойрын хугацаанд” байгуулна гэж хүлээж буй бөгөөд Nov-2026 $7 call option үнэндээ энэ үйл явдал дээр бооцоо тавьж байна.

Катализаторын хуанли:
| Огноо | Үйл явдал | Яагаад чухал вэ |
|---|---|---|
| 2026-08-06 | Q2 FY26 тайлан | Private Cloud өсөлтөд эргэн орсон эсэх, $PLTR pipeline орлого болж буй анхны мэдээлэл |
| Ойрын хугацаа (удирдлагын чиглэл) | $AMD эцсийн гэрээ + санхүүжилт | Заавал биелүүлэх үүрэггүй MOU-г бодит, санхүүжилттэй гэрээ болгоно; амжилт эсвэл бүтэлгүйтлийг шийдэх гол катализатор |
| H2 2026 | $PLTR / Uniphore гэрээнүүдийн өсөлт | Kandiah-ийн хэлснээр “өмнө нь харж байгаагүй хэмжээний гэрээнүүд” |
| 2026–2027 | Sovereign гол төслүүд ажиллаж эхлэх ($BT, SDAIA, NHS) | Хяналттай үйлчилгээ pilot-оос цааш өргөжиж чадахыг нотолно |
| Mid-2028 | Өрийн төлөлтийн хугацаа | Эцсийн том эрсдэл; дараагийн 12–18 сарын дахин санхүүжүүлэх боломж бүхнийг шийднэ |
Амжилтад хүрэхэд шаардлагатай зүйлс: $AMD компанийн эцсийн гэрээг нэмэлт хувьцаа зах зээлд нийлүүлэхгүй, senior debt нэмэхгүйгээр байгуулж, санхүүжүүлэх; эрүүл мэндийн том гэрээнүүд үйлчилгээнд орсноор Private Cloud дахин өсөх; 2028 оны өрийг дахин санхүүжүүлэх. Гурвуул амжилттай болбол хувьцаа эндээс хэд дахин өсөж болно. Санхүүжилт бүтэлгүйтвэл шинжээчдийн $2.50 зорилтот үнэ рүү буцах эрсдэлтэй.
Эрсдэлийн бүртгэл
- MOU нь заавал биелүүлэх үүрэггүй бөгөөд одоогоор байхгүй санхүүжилт шаарддаг — $AMD AI төсөлд “хүлээн зөвшөөрөхүйц нөхцөлтэй санхүүжилт олдохоос хамаарах” гуравдагч талын хөрөнгө хэрэгтэй. 8.3× өрийн хөшүүрэгтэй компанид шинэ хөрөнгө босгох нь хамгийн гол эмзэг тал. Эцсийн гэрээ хойшлох эсвэл шинэ хувьцаагаар санхүүжүүлбэл хөрөнгө оруулалтын үндэслэл алдагдана.
- 2028 оны өрийн төлөлт — mid-2028 үед төлөх өрийг дахин санхүүжүүлэх ёстой. Амжилтгүй болох эсвэл хүү дахин өсөх нь хувьцаа эзэмшигчдийн өмч сөрөг баланстай компанийн хувьд жижиг асуудал бус, оршин тогтнох эрсдэл болно (өр төлбөр $4.0B, хөрөнгө $2.8B).
- Сөрөг чөлөөт мөнгөн урсгал — Q1 FCF −$9M, FY удирдамж non-GAAP алдагдалтай. Компани мөнгөн урсгалаар бус, хөнгөлөлттэй үнээр өр худалдан авч өрийн хөшүүргээ бууруулж байгаа тул гүйцэтгэлийн алдааг давах нөөц бага.
- Орлого өсөхгүй — AI-ийн өөдрөг хүлээлт өсөлтгүй ~$2.65B орлогын суурь дээр тогтож байна. Private Cloud дахин өсөхгүй бол энэ нь ердөө өндөр үнэлгээтэй IT үйлчилгээний компани болно.
- Давуу тал нь технологийн хатуу патент бус, гүйцэтгэл ба нэгтгэл — Rackspace үйл ажиллагааны загварыг эзэмшдэг боловч чип, model-ыг эзэмшдэггүй. $KD эсвэл hyperscaler-ийн систем нэгтгэгч хяналттай AI багцыг хуулж болно.
- Retail momentum эзэмшигчид — гол эзэмшигчид огцом өсөлт хөөдөг арилжаачид, IV ~170%. Өсөлт зогсож, худалдах хөдөлгөөн эхэлбэл хувьцаа бодит үзүүлэлтээсээ хурдан унаж болно.
Үнэлгээг өөрчлөх нөхцөл: нэмэлт хувьцаа зах зээлд нийлүүлэхгүйгээр байгуулж, санхүүжүүлсэн $AMD эцсийн гэрээ хувьцааны төлөвийг мэдэгдэхүйц эерэг болгоно. Харин MOU хойшлох эсвэл цуцлагдах, шинэ хувьцаа гаргах, 2028 оны дахин санхүүжилт эргэлзээтэй болох нь төлөвийг мэдэгдэхүйц сөрөг болгоно.
Үнэлгээ ба манай байр суурь
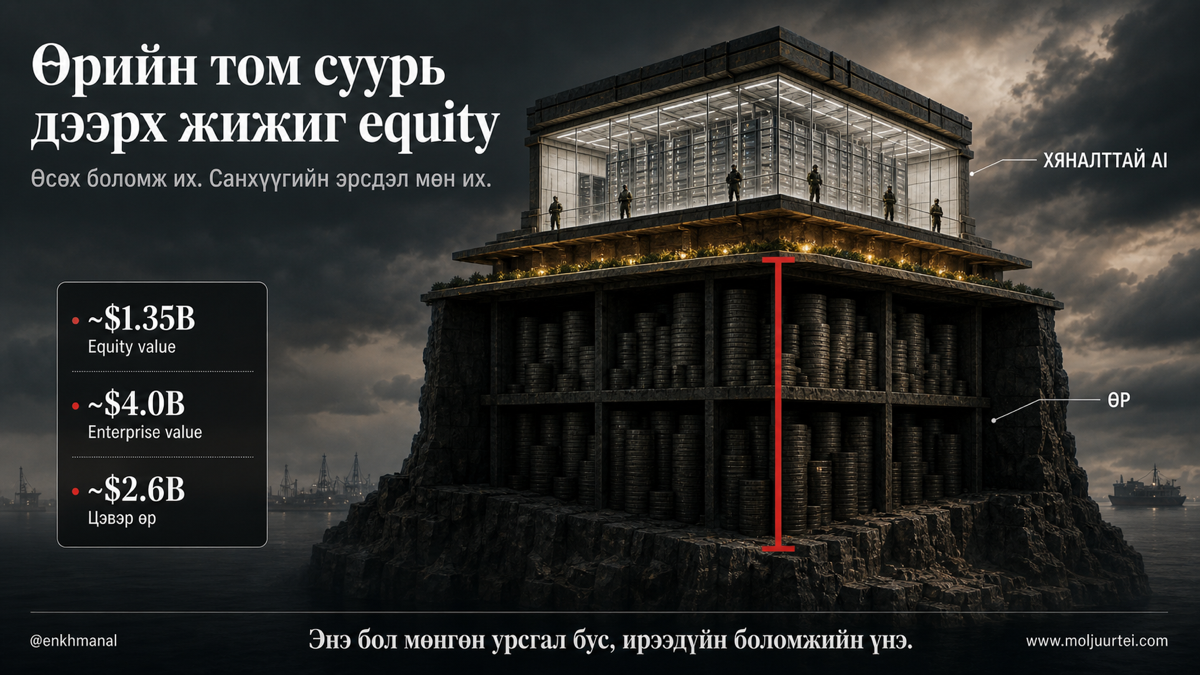
$5.28 үнээр, ~255–260M хувьцаатай үед equity value ~$1.35B. Гэхдээ хамгийн чухал тоо нь ~$2.6B цэвэр өр болон 8.3× EBITDA өрийн хөшүүргийг багтаасан enterprise value буюу ~$4.0B. Өрийн хажууд equity value бага тул AI-ийн ирээдүйн хүлээлт өөрчлөгдөхөд хувьцааны үнэ маш хүчтэй савлана. Street-ийн $2.50 медиан зорилтот үнэ (BMO саяхан $5 болгож өсгөсөн; RBC $2.50, Sector Perform; 0 Buy ratings) нь шинжээчид AI-ийн ирээдүйн боломжийг бараг үнэлээгүйг харуулна. Гэсэн ч хувьцаа нийтлэгдсэн зорилтот үнийн дээд хязгаараас аль хэдийн өндөр байна.
Үнэлгээний тойм (ойролцоогоор):
| Үзүүлэлт | Одоогийн | Managed infrastructure өрсөлдөгчдийн медиан | Тайлбар |
|---|---|---|---|
| EV/NTM Rev | ~1.5× | ~0.5× | Өрсөлдөгчдийн бүлгээс ~3× өндөр |
| EV/NTM EBITDA | ~13× | ~3–4× | Өсөлтгүй компанид өндөр |
| FCF yield | negative | positive | Гол асуудал |
| Цэвэр өрийн хөшүүрэг | ~8.3× | low / IG | Гол асуудал |
Өөдрөг / суурь / сөрөг хувилбар (2 жил):
| Хувилбар | Магадлал | 2Y зорилтот үнэ | Боломжит өгөөж | Нөхцөл |
|---|---|---|---|---|
| Өөдрөг | 30% | $11–13 | +110–145% | $AMD гэрээ байгуулж санхүүжсэн, Private Cloud дахин өссөн, 2028 өрийг дахин санхүүжүүлсэн |
| Суурь | 40% | $5–6 | ~flat | MOU удаан хэрэгжсэн, өрийн хөшүүрэг аажмаар буурсан, ирээдүйн хүлээлт хадгалагдсан |
| Сөрөг | 30% | $2–3 | −45–−60% | MOU зогссон/шинэ хувьцаа гаргасан, 2028 дахин санхүүжилт эргэлзээтэй болсон, огцом өсөлт дагасан арилжаачид зарсан |
Манай байр суурь. Rackspace-ийн шинэ чиглэл нь сүүлийн арван жилд тус компанид гарсан хамгийн итгэл төрүүлэх сэргэлтийн боломж. Зохицуулалттай болон sovereign AI-ийн хэрэгцээ бодит, $PLTR болон $AMD түншлэлийн ачаар ялгарах боломжтой, хүү буурах нь дахин санхүүжилтэд тустай. Гэхдээ $5.28 үнээр хувьцаа доод цэгээсээ аль хэдийн 13 дахин өсөж, нийтлэгдсэн бүх шинжээчийн зорилтот үнээс өндөр болсон. Амжилт эсвэл бүтэлгүйтлийг шийдэх $AMD эцсийн гэрээ болон санхүүжилт хараахан баталгаажаагүй, ард нь 2028 оны их хэмжээний өр бий. Иймээс энэ нь компанийн өнөөгийн санхүүгийн үзүүлэлтэд тулгуурлан авах хувьцаа бус, бага хэмжээгээр авах өндөр эрсдэлтэй боломж юм. Алдагдвал бүхэлдээ алдаж болох хэмжээ л тохиромжтой. Эзэмшигчийн сонирхож буй Nov-2026 $7 call option нь $AMD гэрээний катализаторыг шууд илэрхийлэх боловч ~170% IV-тэй тул өндөр үнэтэй. Ашиг олохын тулд гэрээ байгуулагдахаас гадна хувьцаа November-оос өмнө үргэлжлэн өсөх шаардлагатай. Энгийн хувьцаа нь хугацааны үнэ цэнэ алдахгүй тул ижил боломжийг харьцангуй бага хэлбэлзэлтэй эзэмших арга. Дүгнэлт: ажиглаж, маш бага хэмжээгээр авах боломжтой өндөр эрсдэлтэй өсөх байр суурь. $AMD компанийн эцсийн гэрээ байгуулагдсан үед л энэ нь богино хугацааны үнийн хөдөлгөөн хөөсөн арилжаанаас бодит хөрөнгө оруулалт болж өөрчлөгдөнө.