
$NVEC гүнзгий судалгаа — 79%-ийн маржинтай спинтроникийн тогтмол орлого, хүн дүрст роботын гар дээрх үнэгүй шахам колл опцион
Дотоод гүнзгий судалгаа · Нийтлэгдсэн: 2026-07-11 · Тикерүүд: $NVEC, $MRAM
Гол санаа
$NVEC бол Миннесота мужид байрладаг, 37 жилийн түүхтэй спинтроник чип үйлдвэрлэгч. Компанийн онцгой сайн хийдэг зүйл нь маш тодорхой: зах зээл дээрх хамгийн жижиг, хамгийн нарийвчлалтай соронзон мэдрэгч болон холбогчийг хүний биед суулгадаг эмнэлгийн төхөөрөмж, үйлдвэрийн автоматжуулалт, одоо роботын төгсгөлийн үйлдэгч зэрэг хэрэглээнд нийлүүлдэг. Ийм хэрэглээнд "хамгийн хямд" байх нь гол биш; "хамгийн жижиг, хамгийн найдвартай" байх нь илүү чухал. Нэг удаа төхөөрөмжийн загварт нь орж батлагдсан эд анги харилцагчийг арван жилээр барьдаг. Үүний үр дүнд 79%-ийн нийт ашгийн маржин, ~58%-ийн цэвэр ашгийн маржин, өргүй тогтмол орлогын урсгал бий болсон. Сүүлийн арван жилд борлуулалтын орлого бараг өсөөгүй ч, компани олсон ашгийнхаа ихэнхийг ~4.4%-ийн ногдол ашиг болгон тараадаг.
Одоо энэ хувьцааг сонирхолтой болгож байгаа зүйл нь цаг хугацаа. NVE хоёр жилийн үйлдвэрийн өргөтгөлөө дөнгөж дуусгаж, хүчин чадлаа хоёр дахин нэмэгдүүлсэн; мөнгөн урсгалыг дарж байсан хөрөнгийн зардал буурч байна. Засгийн газрын үйл ажиллагааны саатлаас үүдэн батлан хамгаалах/засгийн газрын борлуулалт Q4-д өмнөх оны мөн үеэс ~79% унасан, харин санхүү хариуцсан захирал 5-р сарын 6-ны хурлын үеэр "энэ санхүүгийн жилд батлан хамгаалахын борлуулалт мэдэгдэхүйц өснө гэж хүлээж байна" гэж хэлсэн. Өргөтгөлийг өөрөө удирдсан, өсөлттэй урамшуулал нь шууд уягдсан физикч шинэ гүйцэтгэх захирлаар 2026 оны 8-р сарын 6-нд ажилдаа орно. Мөн тэр хурлын үеэр удирдлага мэдрэгчүүд нь "роботын гар эсвэл хуруу болох төгсгөлийн үйлдэгч дээр" ашиглагддаг гэж үгчлэн баталсан. Компанийн зүгээс энэ чиглэлийн тоо хэмжээг хэлдэггүй, зах зээл ч одоогоор бараг үнэлгээнд тусгаагүй байна.
Миний дүгнэлт: эерэг, гэхдээ багцад бага хэмжээгээр эхлэх. Бизнесийн чанар бодит, нэмэлт боломжууд бодит. Гэхдээ энэ нь үнэгүй олдсон зүйл ч биш, хэнд ч мэдэгдээгүй нууц эрдэнэ ч биш. Та салбарын урт хугацааны өсөлтгүй, нэг харилцагчаас ~37% хамааралтай, тэр гэрээ нь 2027 оны 12-р сарын 31-нд дуусах, хөрвөх чадвар нимгэн бичил компанийн бизнесийг сүүлийн тайлагнасан ашгийн ~29× үнээр авч байна. Энэ санаа хавраас хойш FinTwit дээр өргөн тархсан тул хувьцаа аль хэдийн ~32% өссөн. Өгөөж, эрсдэлийн тэнцвэр үнэхээр сонирхолтой: батлан хамгаалахын борлуулалт сэргэх, хөрөнгийн зардал буурах, нэр бүхий хүн дүрст робот үйлдвэрлэгч (OEM) ил болох нь хувьцааг хурдан дахин үнэлүүлж чадна. Гэхдээ энэ бол мэдэгдээгүй компанийн үнэгүй опцион биш; олны анхааралд орсон бичил компанийн үнэгүй шахам колл опцион. Түүхэнд нь биш, батлан хамгаалах орлого бодитоор сэргэж эхлэхэд нь аажмаар цуглуулах нь зөв.
Бизнес ба суурь нөхцөл — та яг юу эзэмшиж байна вэ
$NVEC ("Non-Volatile Electronics")-ийг спинтроникийн хөгжилд гар бие оролцсон доктор James Daughton 1989 онд байгуулсан. Спинтроник гэдэг нь мэдээллийг мэдрэх, хадгалах, дамжуулахдаа электроны цэнэгийг биш, харин спин буюу чиглэлтэй соронзон шинжийг ашигладаг технологи. Дэлхийд GMR хатуу дискний унших толгойг өгсөн тэр физик одоо NVE-ийн хувьд бодит ертөнцийг мэдрэх төхөөрөмж болж хувирсан; энэ утгаараа $WDC HDD судалгаатай нэг соронзон унших толгойн удамтай.
Удирдлага бүтээгдэхүүний гурван бүлгээ цахим системийн нүд, мэдрэл, тархи гэж тайлбарладаг:
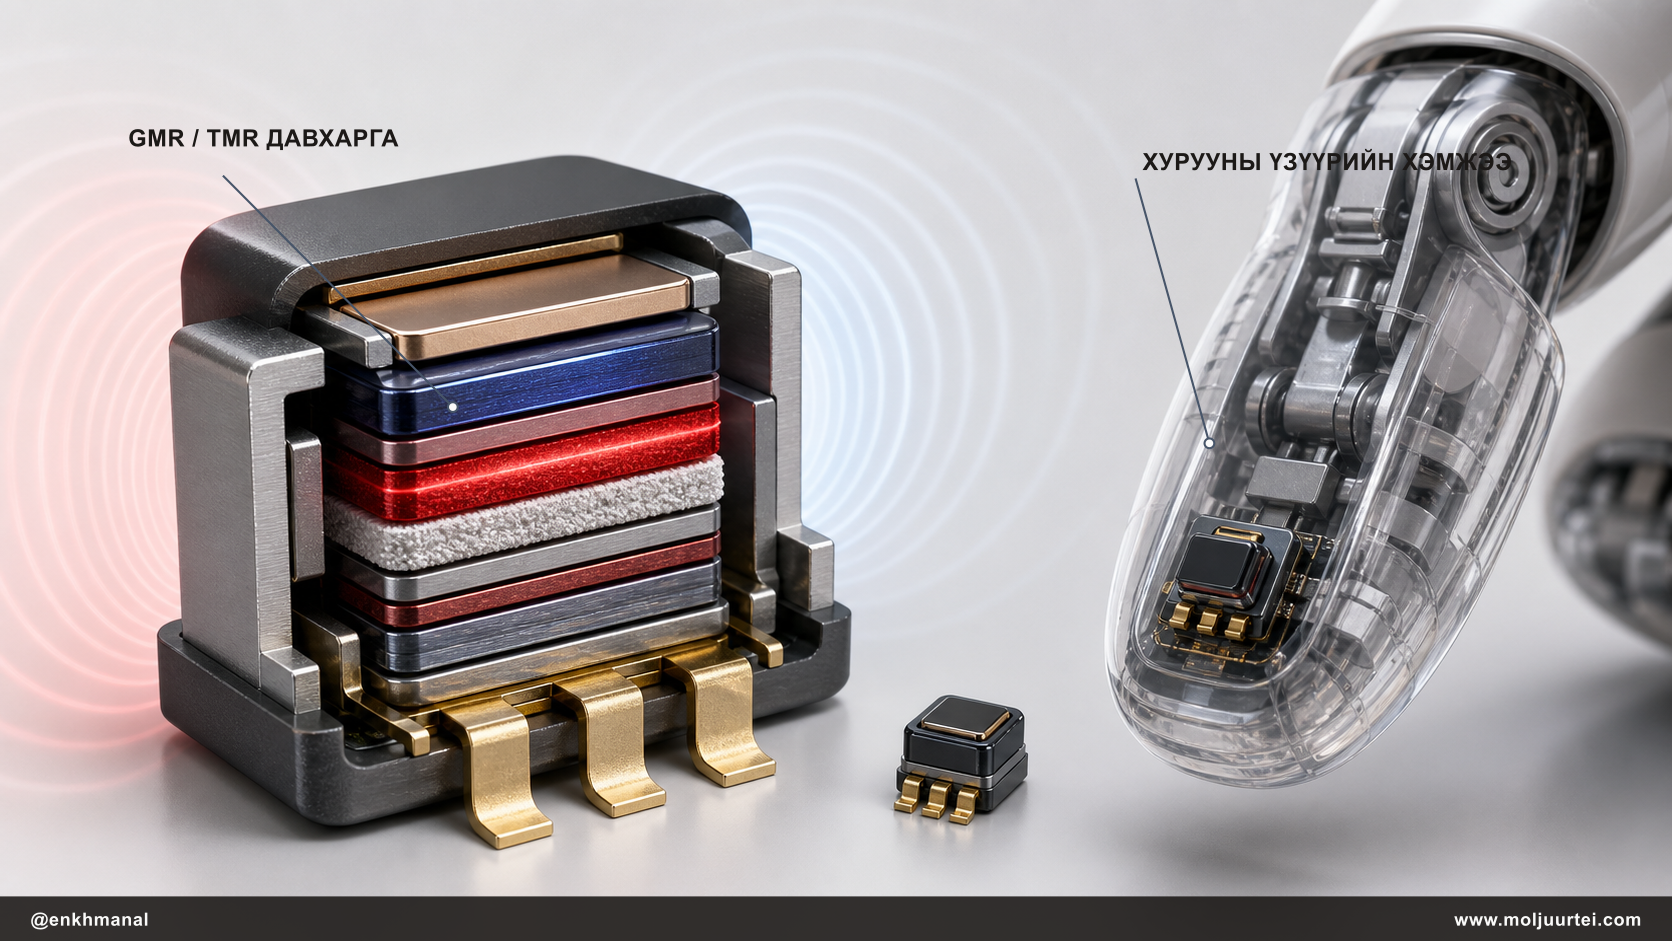
- Мэдрэгч (нүд) — байрлал, эргэлт, хурдыг илрүүлдэг GMR/TMR соронзон мэдрэгчүүд. Хоёр чиглэлтэй: үйлдвэрийн IoT / үйлдвэрийн автоматжуулалтад зориулсан каталогийн мэдрэгч, мөн хүний биед суулгадаг төхөөрөмж доторх цахилгаан-механик унтраалгыг орлох захиалгат эмнэлгийн мэдрэгч. Энэ бол компанийн гол үнэт зүйл: талбай нь хамгийн жижиг (<1 sq mm), sub-microtesla мэдрэмжтэй, хөдөлдөг эд ангигүй.
- Холбогч / тусгаарлагч (мэдрэл) — GMR элементийг микроскоп ороомогтой хослуулж, цахилгаан тусгаарлах хаалтаар өндөр хурдны өгөгдөл дамжуулдаг. Эрчим хүчний хувиргалт, үйлдвэрийн автоматжуулалтад борлуулдаг.
- $MRAM (тархи) — өсөлтийн өөдрөг түүхэнд хийх эхний залруулга энд байна: NVE-ийн $MRAM стратеги нь санаатайгаар бага битийн нягтралтай, хөндлөнгийн оролцооноос сэргийлэх/илрүүлэх болон цэргийн нарийн хэрэглээнд чиглэсэн. Энэ нь $MRAM/Everspin-ийн өндөр нягтралтай арилжааны санах ойтой өрсөлдөгч биш. "Үнэгүй $MRAM опцион" гэдэг нь оюуны өмчийн бодит өв боловч арилжааны хувьд жижиг; үүний төлөө нэг ч цент нэмж төлөх хэрэггүй.
Эмнэлгийн суурь орлого ба дуусах хугацаа. NVE-ийн доод суурь нь Abbott компанитай, Pacesetter зүрхний хэмнэлийн төхөөрөмжийн бизнесээр дамжин тогтсон олон арван жилийн нийлүүлэгчийн харилцаа юм. Албан Supplier Partnering Agreement нь орлогын ойролцоогоор ~37%-ийг бүрдүүлдэг. Энэ нь өндөр маржинтай, гүн суусан, солих зардал өндөртэй орлого. Амь нас тэтгэх суулгац доторх эд ангийг өөрчилж, FDA-ээр дахин батлуулах нь харилцагчдын зайлсхийхийг хүсдэг яг тийм ажил учраас энэ орлого удаан тогтвортой мэт харагддаг. Гэхдээ энэ суурь орлого дуусах огноотой: 10-K тайланд, нэмэлт өөрчлөлт орсон Supplier Partnering Agreement нь 2027 оны 12-р сарын 31-нд дуусна гэж заасан. Сунгах магадлал өндөр ч, орлогын гуравны нэг дээр хатуу дуусах огноо байгаа тул үүнийг баталгаатай зүйл биш, харин загвар дахь эрсдэл/катализатор гэж тооцох ёстой.
Санхүүгийн дүр зураг (FY2026, 2026 оны 3/31-нд дууссан, 10-K тайлангаас шууд; NVE-ийн санхүүгийн жил 3-р сард дуусдаг тул "fiscal 2026" нь сая хаагдсан жил):
- Борлуулалтын орлого $26.3M (FY25-ийн $25.9M-аас ердөө +2% өссөн, үндсэндээ хэвээр); нийт ашиг $20.7M → 78.7% нийт ашгийн маржин
- Үйл ажиллагааны ашиг $15.92M (60.5% үйл ажиллагааны маржин); цэвэр ашиг $15.2M (57.7% цэвэр ашгийн маржин); шингэрүүлсэн EPS $3.14 (өмнөх жилийн $3.11-тэй харьцуулахад)
- Үйл ажиллагааны мөнгөн урсгал $16.7M (+16% YoY, цэвэр ашгаас $1.5M-аар өндөр; ашгийн чанар сайн); санхүүжилтийн гарах урсгал −$19.35M = ногдол ашиг. Удирдлага хурлын үеэр төлбөрөө баталсан: улирал бүр $1.00/хувьцаа (~$4.00/жил, ~4.4% өгөөж), үүний нэг хэсгийг "бондын хугацаа дууссанаас орж ирсэн мөнгөөр" санхүүжүүлсэн.
- Баланс: $60.4M хөрөнгө, $2.1M нийт өр төлбөр, $58.2M эзэмшигчдийн өмч, өргүй. Маш бат бөх. (Жич: шууд бэлэн мөнгө нь ердөө $1.7M; үлдсэн ~$28M хөрвөх чадвартай хөрөнгө нь хүүгийн орлого өгдөг зах зээлийн үнэт цаас/бондын багцад байрладаг.)
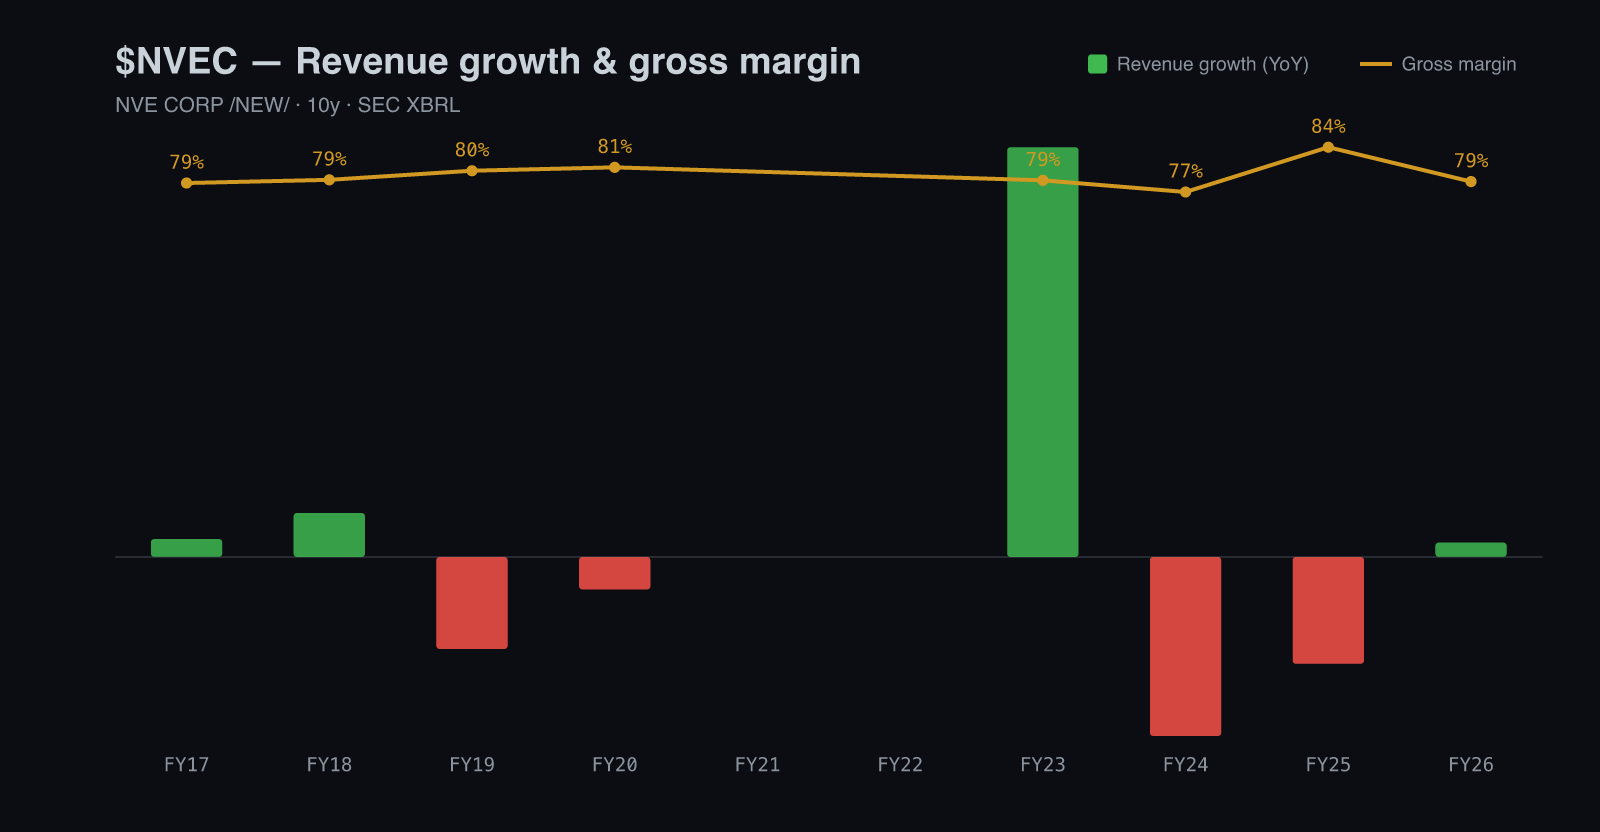
Энэ график бизнесийг нэг кадрт багтаана: нийт ашгийн маржин арван жилийн турш 77%-84% хооронд тогтсон, харин борлуулалтын орлого савлагаатай, урт хугацаандаа өсөлтгүй шахам. FY23-д чипийн хомсдолын үеийн огцом өсөлт, FY24-25-д буцаалт, FY26-д даруухан сэргэлт. Ийм маржин зардлаа танаснаас гардаггүй; өөр хэн ч ийм чанараар хийж чаддаггүй эд ангийг амархан сольж болдоггүй хэрэглээнд зарснаас гардаг. Энэ бол давуу тал. Харин өсөлт байхгүй нь хувьцаа өнөөдрийн үнэлгээнд арилжаалагдаж буйн шалтгаан.
Нөхцөл байдал — яагаад хураагдсан пүрш шиг харагдаж байна вэ, хаана нь хэтрүүлгийг дарах вэ
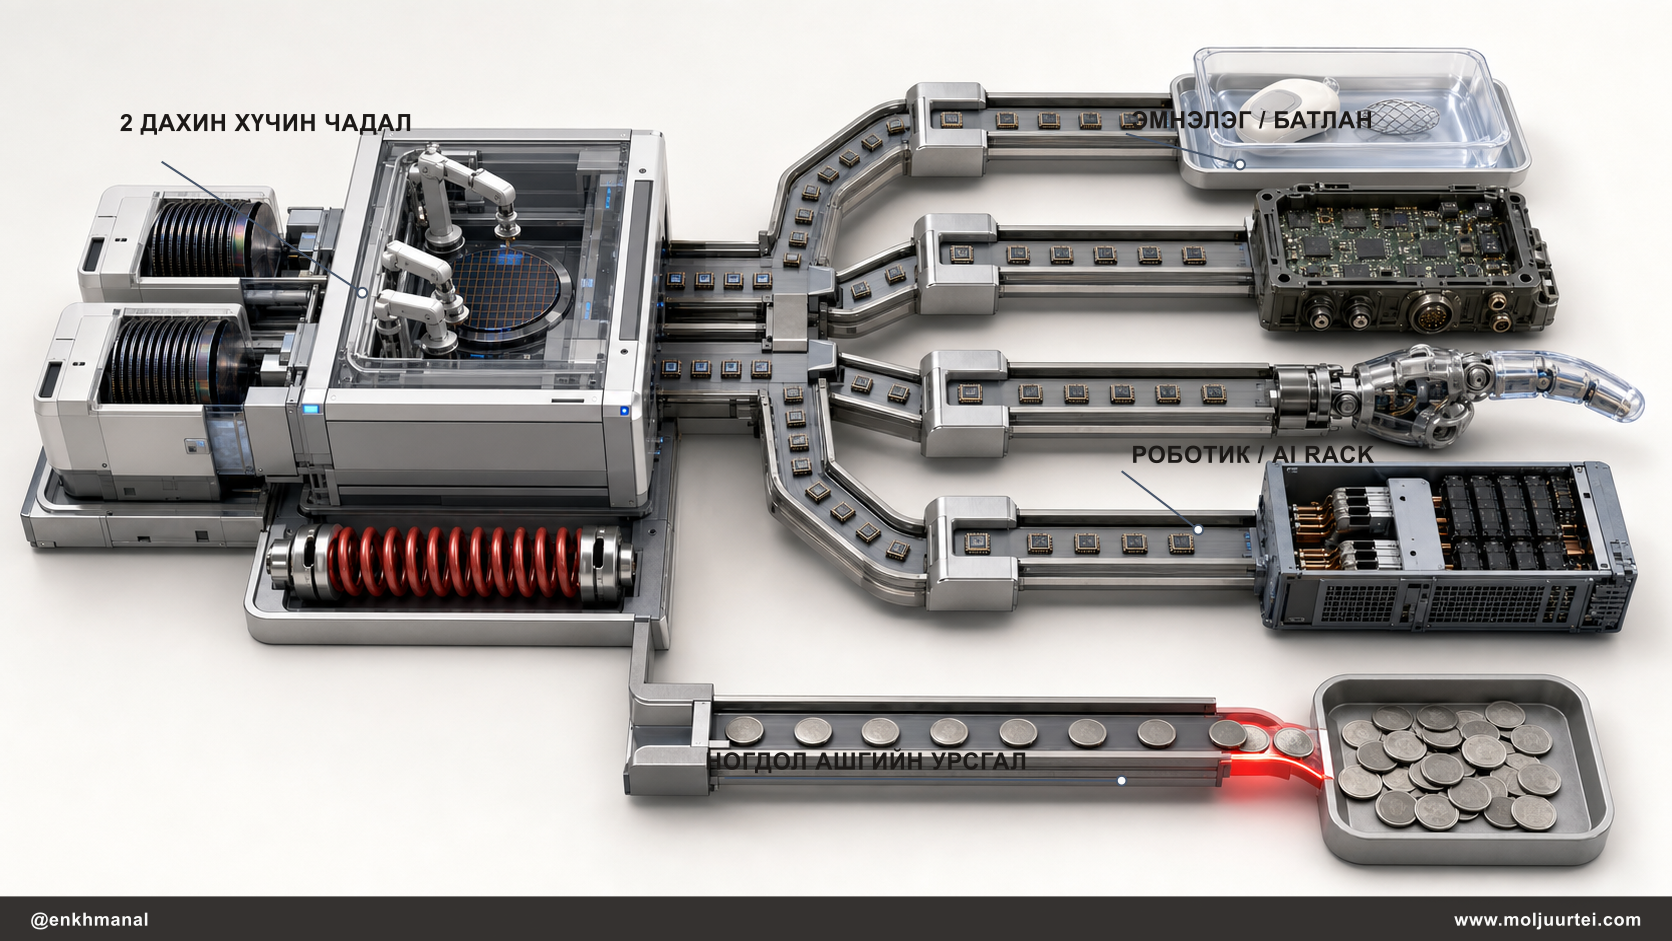
Долоон зүйл зэрэг давхцаж байна. Ихэвчлэн хуучинсаг ярьдаг удирдлага энэ удаа ер бусын тод ярьж байгаа.
-
Хөрөнгийн зардал буурч байна. NVE үйлдвэрлэлийн хүчин чадлаа хоёр дахин нэмэгдүүлэхэд хоёр жил зарцуулсан. Сүүлийн том тоног төхөөрөмж 2026 оны 3-р сард дууссан улиралд ашиглалтад орсон бөгөөд удирдлага "2027 оны санхүүгийн жилд үндсэн хөрөнгийн худалдан авалт мэдэгдэхүйц буурна" гэж хэлсэн. Хөрөнгө оруулалтын мөнгөн урсгал FY26-д аль хэдийн эерэг (+$3.6M) болсон. 79%-ийн нийт ашгийн маржинтай суурин дээр, мөнгөн урсгалыг дарж байсан үндсэн хөрөнгийн зардал одоо чөлөөт мөнгө болж хувирна.
-
Батлан хамгаалах орлого бараг тэг түвшнээс сэргэхээр хураагдсан. Батлан хамгаалах бус орлого өмнөх оноос ~34% өссөн; батлан хамгаалах/засгийн газрын орлого худалдан авалтын саатал болон засгийн газрын үйл ажиллагааны зогсолтоос болж ~79% унасан. Удирдлага "энэ санхүүгийн жилд батлан хамгаалахын борлуулалт мэдэгдэхүйц өснө" гэж хүлээж байна. Ийм жижиг компанид засгийн газрын орлого жигд биш; тэгтэй ойролцоо түвшнээс сэргэхэд тоон өсөлт маш том харагдана.
-
Өсөлттэй урамшуулал нь уягдсан оператор жолоо авна. 2001 оноос CEO байсан Dr. Daniel Baker ТУЗ-ийн дарга болно; дэвшилтэт технологийг удирдаж, өргөтгөлийг өөрөө хөтөлсөн физикч Dr. Peter Eames 2026 оны 8-р сарын 6-нд CEO болно. Үйлдвэрийг барьсан хүн одоо түүнийг дүүргэх үүрэг авна. 2026 оны 6-р сарын proxy материалаар Eames-ийн хувьсах цалин FY2027 өсөлттэй шууд холбогдсон: FY2027 үйл ажиллагааны ашгийн нэг хэсэг, дээр нь FY2026-ийн $15.92M үйл ажиллагааны ашгийн сууриас давсан өсөлтийн нэг хэсэг. ТУЗ мөн таваас долоо болж өргөжин, эмнэлгийн төхөөрөмжийн худалдааны туршлагатай Carolyn Valentine (Demant/Grason-Stadler) нэмэгдэж байна.
-
Роботын чиглэл батлагдсан ч загварт ороогүй; яг үгийг нь унших хэрэгтэй. FY2026 Q4 хурлын тэмдэглэлд (2026 оны 5-р сарын 6) CEO Dan Baker роботын шугамын талаар: "Бидэнд роботикийн салбарт ажилладаг хэд хэдэн харилцагч бий... роботикт бидний мэдрэгч ашиглагддаг зарим газар нь... роботын гар эсвэл хуруу болох төгсгөлийн үйлдэгч дээр байдаг... учир нь бид зах зээл дээрх хамгийн жижиг, илүү өндөр нарийвчлалтай мэдрэгчийг санал болгодог... Эдгээр нь төгсгөлийн үйлдэгчийн нарийн хөдөлгөөнүүд болон мэс заслын эмнэлгийн робот зэрэг хэрэглээ байх болно." Мөн R&D хэсэгт ирэх CEO Pete Eames зорилтот зах зээлээ шууд нэрлэсэн: NVE-ийн стратеги нь "эмнэлгийн төхөөрөмж, цахилгаан болон өөрөө жолоодлоготой тээврийн хэрэгсэл, дэвшилтэт хүн дүрст робот, өндөр автоматжсан дөрөв дэх давалгааны үйлдвэрүүд" зэрэг "өндөр үнэ цэнтэй зах зээлүүдэд" бүтээгдэхүүн хийх. Тиймээс "хүн дүрст робот" нь гаднын таамаглал биш; удирдлагын өөрийн хэлсэн зорилт. Шударга хязгаар нь: энэ бол нэрлэсэн стратегийн зорилт, батлагдсан амьд хэрэглээ мөн боловч тоо нь тодорхойгүй. Ямар ч OEM нэрлээгүй, ямар ч орлого задлаагүй, NVE ихэвчлэн дэд угсрагчдад зардаг тул эд анги нь эцэстээ хаана очиж байгааг харах боломжгүй. Хүн дүрст роботын өртгийн 10-20% нь мэдрэгч байдаг (McKinsey); UBS 2035 он гэхэд хүн дүрст роботын нийт зах зээлийг $30-50B гэж тооцдог. Энэ бол "үнэгүй колл опцион" гэж нэрлэгдэж буй зүйл: удирдлагаар баталгаажсан бодит чиглэл, үнэлгээнд бараг ороогүй, гэхдээ одоогоор хэмжигдээгүй.
Өргөтгөл роботтой холбоотой эд анги аль хэдийн үйлдвэрлэж эхэлснийг нотлох нэг баримт: шинэ шугам спинтроник давхарга суулгалтыг нэг атомын давхаргаас ч нарийн хянадаг. NVE мөн саяхан тал бүр нь 0.65mm хэмжээтэй, wafer дээр шууд савлагддаг чипийн хэмжээний мэдрэгч гаргасан. Энэ нь уламжлалт савлагааныхаа талбайн ~1/3 бөгөөд "жижиг эмнэлгийн төхөөрөмж, ялангуяа нарийн роботик" хэрэглээнд зориулагдсан гэж тайлбарласан. Хүчин чадал цаасан дээрх зүйл биш; яг энэ босоо зах зээлд чиглэсэн бүтээгдэхүүн аль хэдийн гарч байна.
-
Хүн дүрст роботын гарчгаас цааш хоёр дахь боломж бий: AI дата төвийн эрчим хүчний тусгаарлагч. NVE тусгаарлагч бүтээгдэхүүний шугамдаа дистрибьютер Semitech-тэй гэрээ байгуулсан. Semitech нь электроникийн гэрээт үйлдвэрлэл болон серверийн rack угсрагч талд үйлчилдэг бөгөөд NVE-ийн өндөр давтамжийн спинтроник тусгаарлагч AI дэд бүтцийн rack-д эрчим хүчний үр ашгийн давуу тал санал болгодог. Тусдаа нэг чиглэл нь: NVE $TXN болон $ADI үйлдвэрлэлээс гаргаж буй эд ангийн байрлалууд дээр орж, хуучин эд анги нь зогссон харилцагчдад урт хугацаанд дэмжигдэх хувилбар санал болгож байна. Аль аль нь тоогоор тодорхойгүй (удирдлага: "тоо хэлэхэд хэцүү... бид дэд угсрагчдад зардаг"), гэхдээ хүн дүрст роботын түүхээс гадна батлан хамгаалах бус өсөлтийн нэмэлт замууд юм.
-
Удирдлага хоёр дахин нэмэгдсэн хүчин чадлыг өсөлтийн амбицтай холбож байна, гэхдээ албан таамаглал өгөхгүй. Хүчин чадал хоёр дахин нэмэгдсэн нь орлого "ойролцоогоор хоёр дахин өсөх" боломж гэсэн үг үү гэж шууд асуухад Baker: "Бидний зорилго өсөх... бид тодорхой урьдчилсан таамаглал өгдөггүй, гэхдээ өөдрөг байна... бидэнд сонирхолтой шинэ бүтээгдэхүүнүүд, мөн... нэлээд их нэмэлт хүчин чадал бий. Бид ирээдүйг гэрэлтэй харж байна" гэж хариулсан. Энэ бол таамаглал биш, амбиц. Гэхдээ үйлдвэрийг дүүргэх гэж барьсан гэдгийн одоогийн хамгийн тод дохио.
-
Био-мэдрэгчийн нэмэлт боломж. NVE-ийн GMR био-мэдрэгчийг арьсаар дамжуулан гемоглобин унших судалгаанд ашигласан нийтлэлүүд бий. Бодит зүйл, гэхдээ одоогоор таамаглалын түвшинд: орлогын шугам байхгүй, загварчлах арга байхгүй.
"Хураагдсан пүрш" гэх түүхийг хаана дарж бодох вэ. Энэ зүйрлэл нь хөрөнгийн зардал буурахад чөлөөт мөнгөн урсгал компанид бэлэн мөнгө болж хуримтлагдана гэсэн санаа төрүүлдэг. Бодит байдал дээр тэгдэггүй. NVE цэвэр ашгийнхаа 100%+ хувийг ногдол ашиг болгон тараадаг (энэ нь −$19.35M санхүүжилтийн гарах урсгал). Тиймээс хөрөнгийн зардал буурах үндсэн тохиолдол нь өсөх бэлэн мөнгөний нөөц биш, харин илүү том эсвэл тогтвортой ногдол ашиг юм. Хураагдсан пүрш өсөлт болж сулрахын тулд удирдлага ногдол ашгийн мөнгийг ухамсартайгаар хүчин чадал/M&A/R&D руу чиглүүлэх ёстой. Өсөлтөөр урамшуулал авдаг CEO-ийн үед энэ нь боломжтой, гэхдээ автоматаар гарах үр дүн биш; шийдвэр. Дахин үнэлгээг батлан хамгаалах сэргэлт, маржины урсгалаар тооц; "хөрөнгийн зардал → бэлэн мөнгөний нөөц → өсөлт" гэдгийг балансын баталгаа биш, удирдлагын зан төлөвийн бооцоо гэж үз.
Технологи ба давуу тал — спинтроник гэж юу вэ, бас нэг залруулга
Эхлээд физикээс эхлэх хэрэгтэй, учир нь бүх түүх эндээс гарна. Таны эзэмшдэг жирийн чипүүд цахилгаан цэнэг буюу электроныг хэлхээгээр түлхэж ажилладаг. Тэр урсгал нь гүйдэл; тэр бүх цэнэгийг хөдөлгөх нь процессорыг халууцуулж, батарей шавхдаг. Спинтроник нь электроны ихэвчлэн үл тоогддог хоёр дахь шинжийг ашигладаг: түүний spin. Цэнэгээс гадна электрон бүр хойд, өмнөд туйлтай үлэмж жижиг саваа соронз шиг аашилдаг; "дээш" эсвэл "доош" заасан микроскоп луужингийн зүүтэй адил. Уламжлалт электроник тэр зүг чигийг тоодоггүй; спинтроник түүнийг уншиж ашигладаг.
Үр дүнд нь маш бага эрчим хүчээр, хурууны үзүүрт багтах хэмжээний савлагаанд, соронзон орныг хэт өндөр нарийвчлалтай мэдрэх төхөөрөмж гарна. Гол ажиллах эффект нь giant magnetoresistance (GMR). Үүнийг 1988 онд Albert Fert болон Peter Grünberg нээж, 2007 оны Физикийн Нобелийн шагнал авсан. Дараагийн илүү мэдрэмтгий хувилбар нь tunneling magnetoresistance (TMR): давхаргуудын spin нэг чиглэлд зэрэгцэх эсвэл эсрэгцэхээс хамааран цахилгаан эсэргүүцэл нь огцом өөрчлөгддөг, хэт нимгэн соронзон давхаргын stack. GMR-ийн дэлхийг өөрчилсөн анхны ажил нь хатуу дискний унших толгой дотор байсан. Эргэлдэж буй дискнээс улам бүдэг соронзон bit унших чадвар нь хямд mass storage-ийг боломжтой болгосон. NVE-ийн бүх бизнес бол тэр физикийг гадагш чиглүүлж, зах зээл дээрх хамгийн жижиг, хамгийн нарийвчлалтай соронзон мэдрэгч болгох явдал.
Хэрэв нүдээр ойлгохыг хүсвэл энэ таван минутын тайлбар видео spin ба charge-ийн ялгаа, яагаад чухал болохыг харуулна:
Спинтроник гэж юу вэ, юунд хэрэгтэй вэ? — 5 минутын тайлбар (SciToons, Brown University)
Физик нь бүтээгдэхүүн; үйлдвэрлэл нь давуу тал. NVE өөрийн АНУ дахь шугам дээр спинтроник GMR/TMR film-үүдээ үйлдвэрлэдэг. Гол дамжуулагч давхаргууд нь 2 nanometers-ээс нимгэн, хэдхэн атомын зузаантай. Компанийн хувьд энэ нь >$50M засгийн газрын гэрээгээр үйлдвэрлэлийн чанарт хүргэж сурсан, үнэхээр хэцүү, өөрийн өмчийн процесс. Энэ бол бодит, хамгаалагдах давуу тал.
Гэхдээ "АНУ-д өөрөө үйлдвэрлэдэг = нийлүүлэлтийн сүлжээний хамгаалалт" гэх цэвэрхэн түүх зөвхөн хагас үнэн. 10-K үүнийг шулуухан хэлдэг: NVE foundry wafer-ийнхаа ихэнхийг гадаадын, голдуу Азийн үйлдвэрлэгчдээс худалдаж авдаг, тэдгээр дээр тарифын эрсдэлтэй, олон чухал wafer болон химийн бодис дээр ганц эх үүсвэртэй нийлүүлэгчээс хамаардаг, баталгаажсан өөр хувилбаргүй, мөн wafer-ээ зүсэх болон савлах ажил хийлгэхээр Ази руу явуулдаг. Тиймээс ялгарах спинтроник суулгалт нь дотоодынх, харин түүнийг хүрээлсэн нийлүүлэлтийн сүлжээ нь дотоодынх биш. "Америк мэдрэгч ав" гэсэн бодлогын ертөнцөд энэ нь тодорхой хэмжээнд тусална. Гэхдээ энэ бол босоо интеграцтай, тарифаас дархлагдсан цайз биш. Нийлүүлэлтийн төвлөрөл нь компанийн 10-K-д дээгүүр бичигдсэн эрсдэлүүдийн нэг.
Үнэлгээ ба миний байр суурь
$90.78 ханш дээр (2026-07-11; 7-р сарын 2-ны $98.22 хаалтаас ~7% доош), ~4.84M хувьцаа → ~$439M зах зээлийн үнэлгээ, $3.14 сүүлийн 12 сарын EPS дээр ~29×, ~4.4% ногдол ашгийн өгөөж.
Тусдаа бизнесийн хэсгүүдээр үнэлэх SOTP (хэсгүүдийн нийлбэр) аргачлал нь зургаан бизнесийн шугамд ойролцоогоор ~32× FY2027E цэвэр ашгийн холимог үржүүлэгч оноож байна (эмнэлгийн суулгац 35×, батлан хамгаалах/$MRAM optionality 36×, гэрээт R&D 11× гэх мэт). Үүнээс гурван хувилбар гарна:
| Хувилбар | FY27E цэвэр ашиг | Үржүүлэгч | Нэгж хувьцааны далд үнэ | $90.78-тай харьцуулахад |
|---|---|---|---|---|
| Муу хувилбар (батлан хамгаалах 40% сэргэнэ, батлан хамгаалах бус −5%, 24× de-rate) | $14.9M | 22.4× | $69 | −24% |
| Суурь хувилбар (батлан хамгаалах 60% сэргэнэ, батлан хамгаалах бус +15%, 32× SOTP) | $18.3M | 32.0× | $121 | +33% |
| Өөдрөг хувилбар (батлан хамгаалах 80% сэргэнэ, батлан хамгаалах бус +35%, хүн дүрст роботын үржүүлэгч) | $21.6M | 50.1× | $224 | +147% |
Математикийн талаар миний бодол: ашгийн гүүр үнэмшилтэй. Тэгтэй ойролцоо түвшнээс батлан хамгаалахын орлого сэргэх, батлан хамгаалах бус өсөлт үргэлжлэх, хөрөнгийн зардлын дарамт буурах нийлээд FY27 цэвэр ашгийг ~$18M хүргэх боломжтой; үүнд баатарлаг төсөөлөл хэрэггүй. Гэхдээ өөдрөг хувилбар дутуу тооцсон нэг анхаарах зүйл бий: FY26 цэвэр ашиг $1.07M Advanced Manufacturing Investment Tax Credits-ээр дэмжигдсэн. Энэ нь бүтэн жилийн татварын хувь хэмжээг 15%, Q4-ийнхийг 5% болгож бууруулсан бөгөөд тоног төхөөрөмжийн худалдан авалт дуусах тул удирдлага эдгээр кредитүүд "fiscal 2027-д мэдэгдэхүйц буурна" гэж шууд хэлсэн. Тиймээс FY26 ашгийн суурийн нэг хэсэг татварын салхин дээр явсан; ирэх жил энэ хэсэг буцна. Орлого/үйл ажиллагааны өсөлт татварын хувь хэмжээ хэвийн болох нөлөөгөөс илүү гарах ёстой. Харин үржүүлэгч дээр илүү сахилга хэрэгтэй. Арван жил борлуулалт өсөөгүй, 37% харилцагчийн төвлөрөлтэй бизнес дээр 32× SOTP гэдэг өндөр үнэ. Өөдрөг хувилбарын 50× нь удирдлага өөрөө загварчилж өгөхгүй байгаа хүн дүрст робот + био-мэдрэгчийн optionality-г шууд үнэд оруулж байна. Миний суурь зангуу бага $100 орчимд илүү ойр; SOTP руу дээш төлөхөөс өмнө батлан хамгаалахын шугам бодитоор эргэхийг шаардана.
Үнэлгээний шударга дүгнэлт: та дээд зэрэглэлийн чанартай, 79%-ийн нийт ашгийн маржинтай, өргүй, ногдол ашиг төлдөг тогтмол орлогын бизнесийг ~29× үнээр авч байна. Энэ нь өөрийн тоогоороо хямд биш. Харин дээр нь өгөөж, эрсдэлийн харьцаа нь тэгш бус боловч загварчлахад боломжгүй опционуудын багц авна: батлан хамгаалах орлогын хэвийн түвшинд буцах хөдөлгөөн, хүн дүрст роботын төгсгөлийн үйлдэгч, GMR био-мэдрэгч. Үүнийг хүн дүрст роботын өсөлтийн колл опцион гэж нэрлэж болно. Гэхдээ үнэгүй шахам опцион болохоос үнэгүй биш: та тогтмол орлогын сайн бизнест чанарын илүү үнэ төлж, опционуудыг хөнгөлөлттэй авч байна.
$MRAM (Everspin)-тай харьцуулахад. Хөрөнгийн бирж дээрх өөр нэг цэвэр спинтроник тоглогч тул харьцуулахад хэрэгтэй, гэхдээ шууд үнэлгээний comp биш. Everspin бол үнэхээр санах ойн компани: ~$55M орлоготой, ~51% нийт ашгийн маржинтай, 2025 онд бага хэмжээний алдагдалтай, цар хүрээ ба өртгийн дайн хийж буй, forward earnings дээр ~49× арилжаалагдаж буй бизнес. NVE эсрэг амьтан: орлого нь тал, гэхдээ ~79% маржинтай, тогтмол ашигтай, борлуулалтын доллар бүрээс ~50 цент цэвэр ашиг болгон үлдээдэг. Everspin бол спинтроник санах ойг том хэмжээнд үйлдвэрлэх өндөр савлагаатай бооцоо; NVE бол спинтроник мэдрэгч дээр өндөр маржинтай compounder. Хэрэв спинтроникийн сэдэвт хөрөнгө оруулах гэж байгаа бол эдгээр нь хоёр өөр эрсдэлийн бүтэцтэй. Би $MRAM-ийн өрсөлдөөн ихтэй санах ойн профайлаас NVE-ийн чанар ба optionality-г илүүд үзнэ.
Байр суурь: эерэг, бага хэмжээгээр эхэлж, баталгаажихад нь нэмж цуглуулах. Анхааралтай тооцож болох хамгийн цэвэр катализатор нь FY2027 батлан хамгаалахын сэргэлт бодит улирлын тайланд гарах эсэх. Нэр бүхий хүн дүрст роботын OEM ил болох эсвэл дотоод хүмүүс нээлттэй зах зээлээс хувьцаа авах нь дахин үнэлгээний түлхэц болно. Хөрвөх чадварыг мартуузай: өдөрт ~240k хувьцаа арилжаалагддаг ч авах/зарах үнийн зөрүү $87.27 / $120.00 байсан. Энэ бол зах зээлийн үнээр шууд биелэх захиалгаар дайрч авах нэр биш; хязгаартай захиалга тавьж, аажмаар бүрдүүлдэг нэр.
Эрсдэлүүд ба юунаас энэ санаа эвдрэх вэ
- Салбарын урт хугацааны өсөлт байхгүй, та үүнд 29× төлж байна. Чипийн хомсдолын мөчлөгийн огцом өсөлтийг хасвал борлуулалтын орлого арван жил хавтгай байсан (+2% FY26). Хэрэв батлан хамгаалах орлого сэргэхгүй, батлан хамгаалах бус орлого хэвийн түвшинд буувал энэ нь өндөр үржүүлэгчтэй ~$26M орлогын компани хэвээр үлдэж, үржүүлэгч шахагдана. Удирдлага батлан хамгаалах сэргэлтийг өмнө нь "хэд хэдэн удаа" хэлж байсан ч эртэдсэн. Энэ бол хамгийн анхаарах ёстой шугам.
- Энэ бол нээгдээгүй эрдэнэ биш, олны мэддэг санаа. $NVEC дээрх хүн дүрст роботын мэдрэгчийн түүх FinTwit дээр дор хаяж 2026 оны 5-р сараас эргэлдэж байна. Энэ нь нуугдмал биш, олон хүн хуваалцсан, бараг бүгд өсөх талд харсан бичил компанийн түүх бөгөөд хувьцаа аль хэдийн суурь хүрээнээсээ ~32% дахин үнэлэгдсэн. Эндээс хоёр анхааруулга гарна. Нэгдүгээрт, жижиглэнгийн хөрөнгө оруулагчдын тайлбар албан тайлангаас түрүүлж явдаг. NVE "төлөвлөгөөнд нь баталгаажсан хүн дүрст роботын харилцагчид бий" гэх хэллэг нь удирдлагын бодитоор хэлсэн үгээс илүү хүчтэй: удирдлага ерөнхийдөө "customers in robotics" гэж хэлсэн, мөн хүн дүрст роботыг нэрлэсэн R&D зорилт болгосон, харин хүн дүрст роботын OEM-ийн жагсаалт задлаагүй. Сэтгэл хөөрөл биш, албан тайлан дээр суурилж тооц. Хоёрдугаарт, өсөх талын бичил компанийн санаа хамгийн түрүүнд авах магадлалтай хүмүүсийн дунд аль хэдийн нийтлэг хүлээлт болсон үед та эрт биш. Батлан хамгаалах сэргэлт хойшлох тохиолдолд оройтсон байх магадлалыг багцын хэмжээнд тусга.
- Abbott төвлөрөл + 2027 дуусах хугацаа. Орлогын ~37% нь 2027 оны 12-р сарын 31-нд дуусах Supplier Partnering Agreement-д байна. Сунгахгүй байх эсвэл муу нөхцөлөөр сунгах нь хүн бүрийн байнгын гэж тооцож буй суурь орлогод шууд цохилт.
- Суурь тохиолдол нь cash pile биш, ногдол ашиг. ~100%+ payout гэдэг нь "хураагдсан пүрш" зөвхөн удирдлага түүнийг дахин чиглүүлбэл өсөлт болж сулрана гэсэн үг. Энэ бол анх удаа CEO болж буй хүний зан төлөвийн бооцоо.
- Өсөлт энэ удирдлагын хувьд шинэ сорилт. 2021-2025 онд борлуулалт хавтгай байсан; сүүлийн үед сайн scale хийж чадна гэдгийг нотолсон зүйл алга. Шинэ CEO олон арван жил компанид ажилласан ч гүйцэтгэлийн эрсдэл хэвээр.
- Нийлүүлэлтийн сүлжээ харагдаж байгаа шигээ цайз биш. Гадаадын ганц эх үүсвэртэй wafer болон химийн бодисын нийлүүлэгчид, Азийн зүсэлт/савлагаа, тарифын эрсдэл. Нийлүүлэлтийн тасалдал нь 10-K-д дээгүүр бичигдсэн эрсдэл.
- Хөрвөх чадвар ба чөлөөтэй арилжаалагдах хувьцаа. ~$439M үнэлгээ, ~4.8M хувьцаа, ~1.3% дотоод эзэмшил, өргөн үнийн зөрүү. Бага хэмжээгээр орох амархан, том хэмжээгээр гарах хэцүү; хоёр тийш үнийн цоорхой (gap) үүсэх эрсдэлтэй.
- Нэмэлт боломжууд санаатайгаар тоон загварт орохгүй. NVE дэд угсрагчдад зардаг бөгөөд эд анги хаана очиж байгааг тэр бүр харахгүй. Энэ нь сайн, муу хоёр талтай. Хүн дүрст роботын түүх олон жил тодорхой disclosure-гүй үлдэж, дахин үнэлгээ албадах зүйлгүй story хэвээр байх боломжтой.
Дараа нь юуг ажиглах вэ
- FY2027 батлан хамгаалахын шугам бодит улирлын тайланд эргэх эсэх — энэ санааны даацын гол катализатор.
- Нэр бүхий хүн дүрст роботын OEM ил болох эсэх — optionality-г тэр даруй бодит болгож, хувьцааг дахин үнэлүүлнэ.
- Abbott-ийн гэрээг 2027 оны 12-р сарын 31-ний дуусах хугацаанаас өмнө сунгах эсэх.
- Дотоод хүмүүсийн нээлттэй зах зээлийн худалдан авалт — дотоод эзэмшил ~1.3% тул шилжилтийн дараа Eames-ийн Form 4 худалдан авалт хөрөнгө оруулагчдад бодит итгэлийн дохио болно.
- FY2027 тайланд хөрөнгийн зардал бодитоор буурах эсэх, мөн удирдлага чөлөөлөгдсөн мөнгийг ногдол ашигт үлдээх үү, өсөлт рүү чиглүүлэх үү.
Энэ нэрийг анх анхааралд оруулсан спинтроник ба хүн дүрст роботын гарын өнцгийг Asymmetrical Bets (asymmetricalbets.substack.com)-ээс авсан. Энэ нийтлэл дэх бүх тоо, эшлэлийг NVE-ийн FY2026 10-K, FY2026 Q4 earnings-call transcript, 2026 оны 6-р сарын proxy зэрэг анхдагч эх сурвалжтай тусад нь тулгаж шалгасан. Хөрөнгө оруулалтын зөвлөгөө биш; өөрийн судалгааг өөрөө хийнэ үү. (Asymmetrical Bets-ээр дамжив)