
Musashi Seimitsu компанийн ($7220.T) гүнзгий шинжилгээ — AI-ийн эрчим хүчний системийн стандарт тогтворжуулагч HSC
Хөрөнгө оруулалтын гол санаа
$7220 бол дифференциал, нударган гол, араа үйлдвэрлэдэг, борлуулалтынхаа ~51%-ийг Honda компанид хийдэг, 80 жилийн түүхтэй Японы автомашины эд ангийн нэгдүгээр түвшний нийлүүлэгч. Сонирхол татахааргүй, мөчлөг дагадаг, мөнгөн урсгалаар нь харвал харьцангуй хямд компани. Гэвч тус группийн дотор хуучин JM Energy компанийн “Ultimo” бизнесээс эхтэй литийн-ион конденсаторын салбар болох Musashi Energy Solutions бий. Энэ салбарын үйлдвэрлэдэг эрлийз суперконденсатор (hybrid supercapacitor, HSC) нь хэд хэдэн бие даасан судалгаагаар нэг чухал зориулалтад зах зээл дээрх хамгийн өндөр энергийн нягтралтай эс гэж үнэлэгдсэн. Тэр зориулалт нь GPU серверийн тавиурын миллисекундэд өөрчлөгдөх цахилгаан хэрэглээг шингээж, түүний өмнөх сүлжээг тогтвортой байлгах явдал бөгөөд AI-ийн дэд бүтцийг өргөжүүлэхэд үүнийг алгасах боломжгүй.
Энэ технологи туршилтын лабораторийн найдвар төдий байхаа больсон. Гуравдагч талын мэдээллээр HSC нь NVIDIA компанийн GB300 (Blackwell Ultra) платформын стандарт бүрэлдэхүүн болсон бөгөөд Musashi нь чингэлэг хэлбэрийн эрчим хүч хадгалах систем бүтээхээр Flex компанитай түншилжээ. 10 гаруй суперконденсатор үйлдвэрлэгчийг хувиараа шалгасан Irrational Analysis-ийн инженер, хөрөнгө оруулагч үүнийг “техник, инженерчлэлийн асар өндөр хамгаалалттай, хурдтай тэлж буй, ажиллагаанд зайлшгүй шаардлагатай жижиг зах зээлийг бараг дангаар эзэлсэн бизнес” гэж нэрлээд, эсийн үзүүлэлт нь “бусад бүх өрсөлдөгчийг ардаа орхидог” гэж дүгнэсэн.
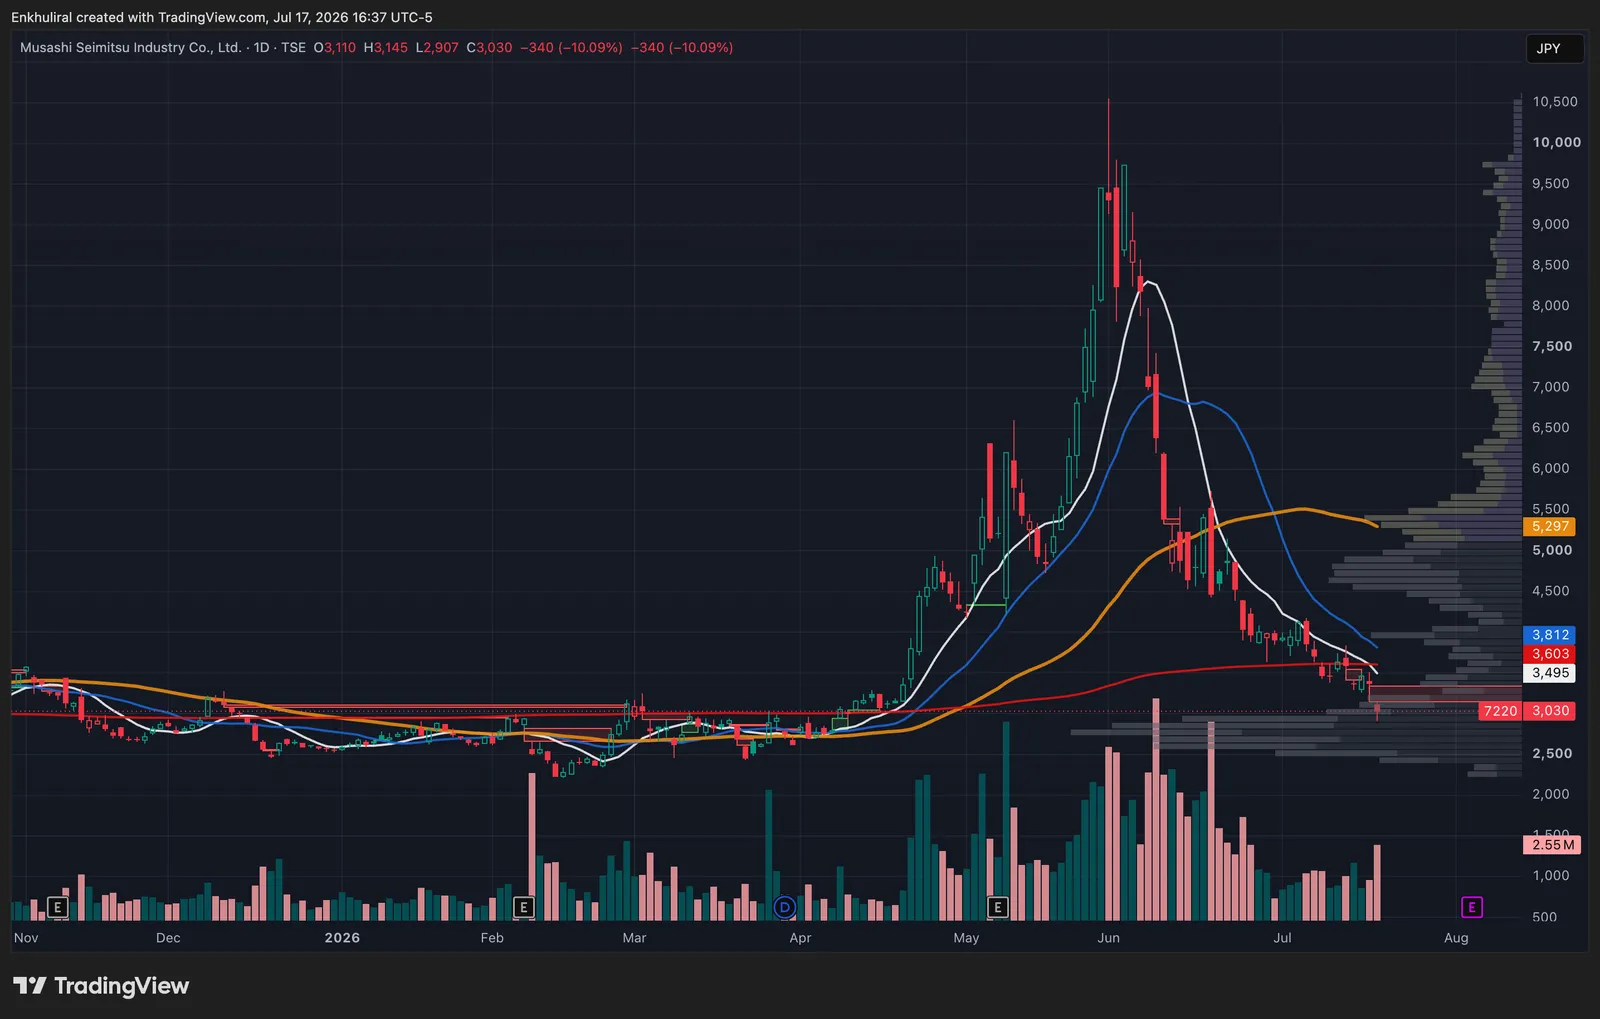
Гол нарийн зүйл нь энэ бизнес санхүүгийн тайланд бараг харагддаггүй. Урьдчилсан хөрөнгө оруулалт тул Японы газарзүйн сегментэд зардал болон бүртгэгдэж байгаа бөгөөд үйлдвэрлэлийн хүчин чадал хүрэлцэхгүй, үйлдвэрлэж чадахаасаа илүү их эрэлттэй байна. Иймээс хөрөнгө оруулагч тогтвортой автомашины эд ангийн бизнесийг эзэмшихийн зэрэгцээ AI-ийн эрчим хүчний системд техникийн үзүүлэлтээр тэргүүлэх нэмэлт боломжийг авна. Гол маргаан нь тэр боломж хэр хурдан ашиг болж хувирах, мөн зах зээлийн үнэд хэдийн хэр их шингэсэн тухай. Нэлээд ихээр шингээд буцаад гарсан: хувьцаа нэг жилийн дотор ¥10,550-аас ¥3,460 хүртэл буцаж ирсэн.
Бизнес ба зах зээлийн нөхцөл
Компани. $7220 бол Honda-г тойрсон нийлүүлэлтийн сүлжээний сонгодог компани. 2026 оны 3-р сараар дууссан санхүүгийн жилийн цэвэр борлуулалт ¥347.2B (жилийн дүнгээр өөрчлөлтгүй), үйл ажиллагааны ашиг ¥20.5B (+4.1%, 5.9% ахиуц ашиг), EBITDA ¥38.8B байв. Нийт ~66M хувьцаатай, өөрийн хөрөнгийн харьцаа 40.5%, бэлэн мөнгө ¥33.9B. Тайлагнасан цэвэр ашиг ¥1.26B (−83.8%) хүртэл унасан ч үүний шалтгаан нь Европ дахь бүтцийн өөрчлөлтийн нэг удаагийн зардал байв. Герман дахь үйлдвэрүүдийг хаах буюу багасгаж, Европын ажиллах хүчнийг ~20%-иар цөөрүүлж байна. 2027 оны 3-р сараар дуусах жилийн урьдчилсан таамаглалаар цэвэр ашиг ~5 дахин сэргэж ¥6.5B (EPS ¥99.18) болох бөгөөд ногдол ашиг ¥40 орчим хэвээр байна. Хамгийн чухал нь Musashi бизнесийн төрлөөр бус, газарзүйн бүсээр (Япон / Америк / Ази / Хятад / Европ) тайлагнадаг учраас HSC бизнесийн борлуулалтын орлого тусдаа харагддаггүй. Японы сегментэд багтдаг бөгөөд “Energy Solution бизнесийн урьдчилсан хөрөнгө оруулалтын зардал”-аас болж тус сегментийн ашиг −19.8% буурсан. Үүнийг зөв унших хэрэгтэй: компани одоохондоо орлого бүртгэх бус, хөрөнгө зарцуулж байна. Шинэ Minami-Alps (Yamanashi) HSC үйлдвэр, мөн Austin дахь судалгаа, хөгжүүлэлтийн төв болон АНУ-ын үүлэн тооцооллын томоохон компаниудын дэргэд байгуулах Musashi Energy Solutions North America нэгжид зориулан хөрөнгийн зардлаа ¥35B (+¥7.1B) болгон нэмэгдүүлж байна.
Шийдэж буй хязгаарлалт. 2026 онд AI-ийн өсөлтийг хамгийн их хязгаарлаж буй зүйл нь GPU бус, эрчим хүч болон түүний тогтвортой байдал юм. Musashi өөрийн танилцуулгад хэд хэдэн жишээ дурдсан: Santa Clara дахь дата төв сүлжээнд холбогдохыг хүлээн зургаан жил сул зогсож, 48 MW хүчин чадал ашиглагдаагүй (Bloomberg, 2025 оны 11-р сар); Nadella болон Altman нар “агуулахад олон чип байгаа ч холбох цахилгаан алга” гэж хүлээн зөвшөөрсөн (Bg2 Pod, 2025 оны 11-р сар). Musashi компанид зах зээл нээж өгсөн техникийн онцлог нь агшин зуурын ачааллын савлагаа юм. GPU серверийн тавиур цахилгааныг жигд хэрэглэдэггүй. Олон мянган GPU сургалтын нэг алхам дээр зэрэг ажиллахад тавиурын хэрэглээ бараг сул зогсолтоос дээд чадалд хүрээд буцаад миллисекундын дотор өөрчлөгдөнө. Бүхэл барилгын хэмжээнд ийм өөрчлөлт хамгаалалтын системийг ажиллуулж, трансформаторыг ачааллуулан, хомс сүлжээний холболтыг хэрэгцээнээс хэт том төлөвлөхөд хүргэдэг. Цахилгаан сүлжээ ч, батарей ч миллисекундийн хурдаар хариу үйлдэл үзүүлж чаддаггүй. Харин серверийн тавиур дээр байрласан суперконденсатор хурдан цохилт шингээгчийн үүрэг гүйцэтгэж, сүлжээнд жигд хэрэглээ харагдуулна. Зохицуулагчид ч үүнийг анзаарсан: FERC 2026 оны 4-р сараас АНУ даяар их ачааллын эрчим хүчийг тогтворжуулах шаардлага тавьсан. Ингэснээр “хэрэглээний савлагаагаа жигдрүүлэх” нь сайн туршлага төдий бус, энэ бүтээгдэхүүнд шууд чиглэсэн шаардлага болов.
Технологи ба өрсөлдөөний давуу тал
Конденсатор хоёр өөд өөдөөсөө харсан электрод дээр цахилгаан цэнэгийг химийн урвалгүйгээр хадгалдаг. Тиймээс бараг агшин зуур цэнэглэж, цэнэгээ гаргахын зэрэгцээ батарей хэдхэн мянган мөчлөгийн дараа мууддаг бол хэдэн зуун мянган мөчлөг даадаг. Түүхэн сул тал нь маш бага энерги хадгалдаг явдал байв. Суперконденсаторын технологийн хөгжлийн гол зорилго нь үүнийг засах байсан бөгөөд эрхий хурууны хэмжээтэй эсийн дотор теннисний талбайтай дүйх идэвхжүүлсэн нүүрстөрөгчийн гадаргууг багтаадаг болсон.
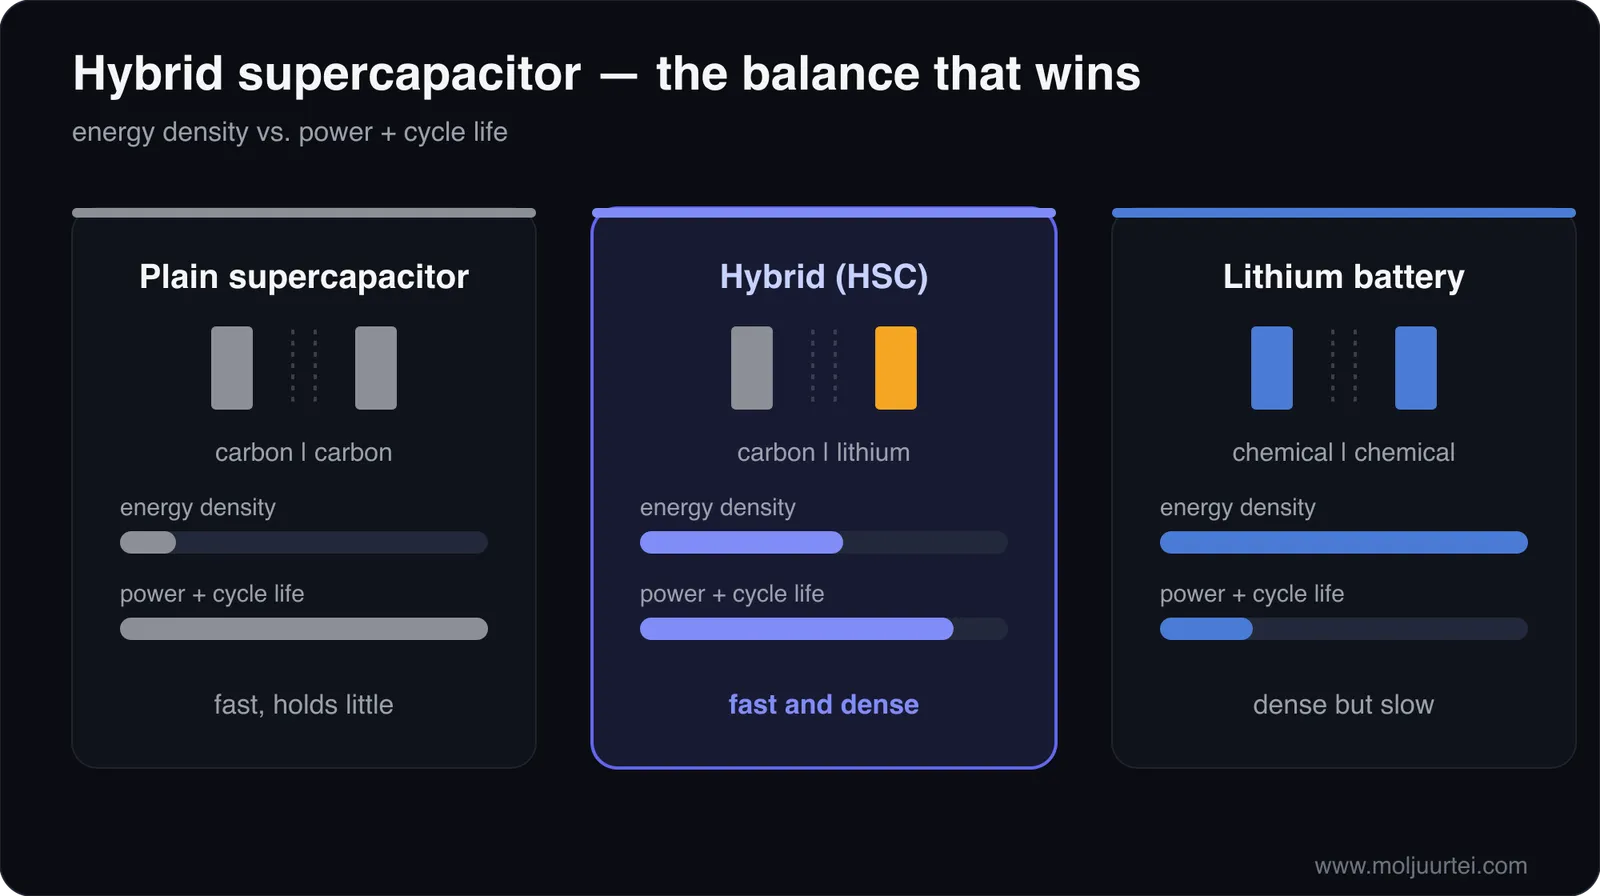
Musashi компанийн ажиллаж буй эрлийз литийн-ион конденсатор нь дараагийн шатны өөрчлөлт юм. Нүүрстөрөгчийн хоёр электродын нэгийг литигээр баяжуулсан электродоор сольж, батарейн химийн шинж чанарыг бага хэмжээгээр ашигласнаар энергийн нягтралыг ойролцоогоор гурав дахин нэмэгдүүлэхийн зэрэгцээ конденсаторын секундийн хурд, зургаан оронтой мөчлөгийн эдэлгээ, аюулгүй байдлыг хадгалдаг. Эрчим хүчний савлагаа тогтворжуулахад яг энэ тэнцвэр хэрэгтэй. Эс нь нэгэн зэрэг нягт буюу серверийн тавиурт багтах, хурдан буюу миллисекундэд хариулах, эдэлгээтэй буюу өдөр бүр олон сая жижиг мөчлөгийг олон жил даах, аюулгүй буюу ажиллаж буй өндөр чадлын тавиур дотор багтах ёстой. Энгийн суперконденсатор хурдан ч хэт бага энерги хадгална. Батарей нягт ч удаан бөгөөд элэгддэг. Дөрвөн шаардлагыг зэрэг хангаж буй цорын ганц эс нь эрлийз хувилбар.
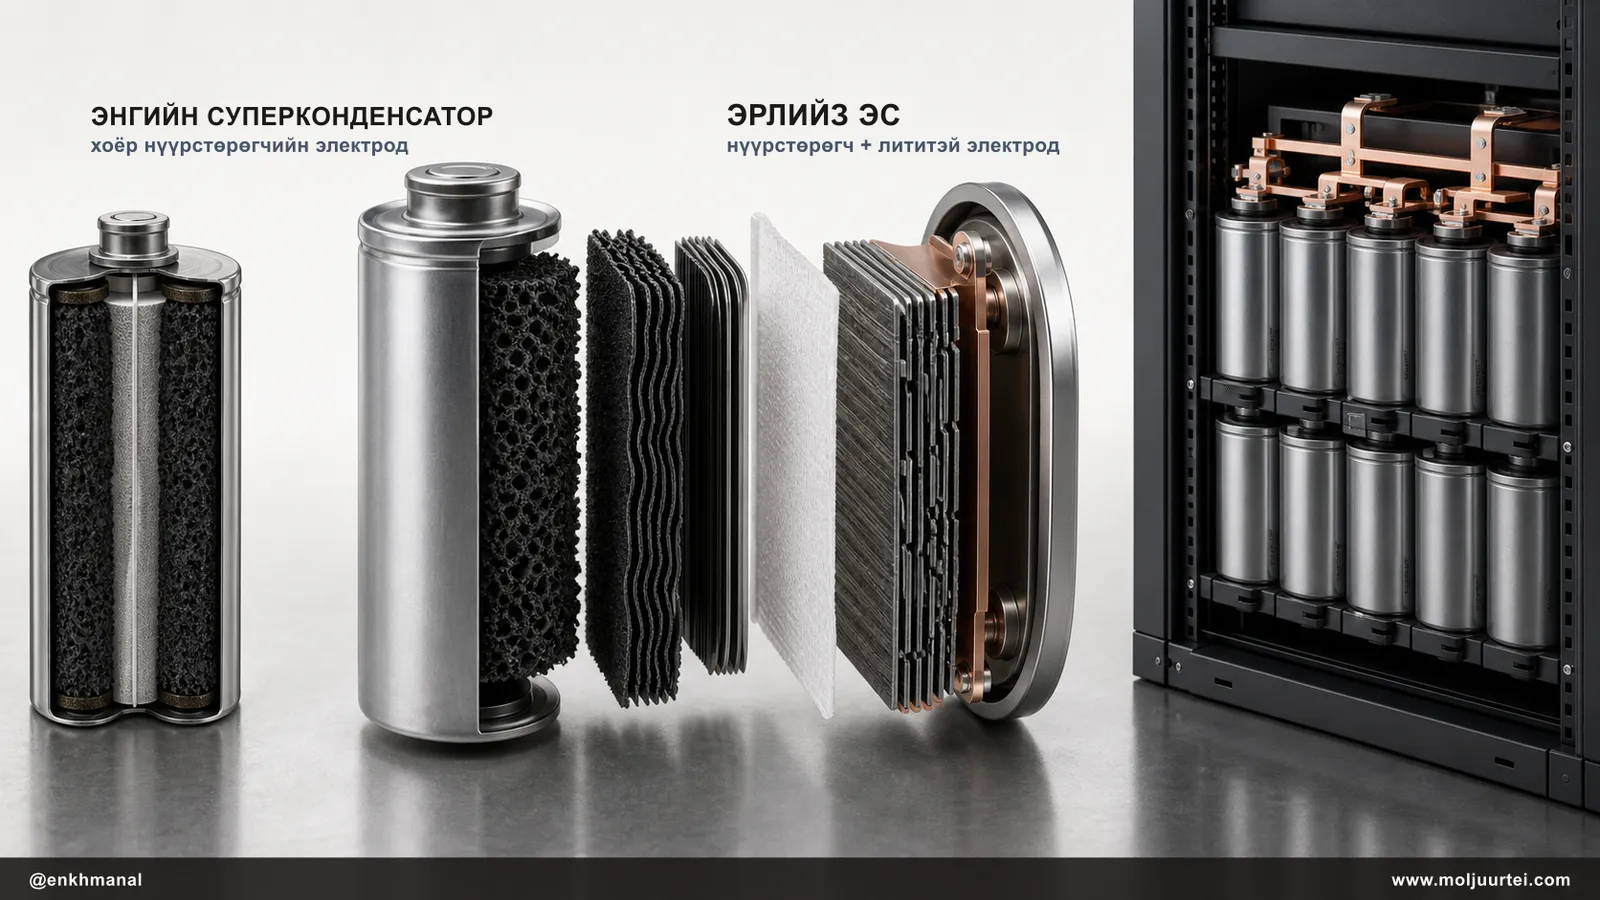
Өрсөлдөөний хамгаалалт нь патентын хана бус, харин нийтэд нээлттэй техникийн хуудсаас нь харагдах боловч бусад үйлдвэрлэгч давтаж чадаагүй материал, үйлдвэрлэлийн жор юм:
- Эзлэхүүнд ногдох энергийн нягтрал хамгийн чухал үзүүлэлт бөгөөд Musashi “хол тасархай тэргүүлдэг.” Бусдаас илүү их ашиглах боломжтой энергийг серверийн тавиурын ижил эзлэхүүнд багтаадаг. Irrational Analysis-ийн дүгнэснээр нягтрал бүхнээс чухал бөгөөд техникийн өрсөлдөөний гол талбар нь энэ.
- Нэг эсийн нэрлэсэн хүчдэл өндөр → дата төвийн шугамын хүчдэлд хүрэхийн тулд цуваа холбох эсийн тоо цөөрнө → удирдлагын электроник энгийн болж, эвдрэх цэг багасан, системийн өртөг буурна. Хэрэглэгчийн эд ангийн жагсаалтад шууд мэдрэгдэх, загварт анхнаас нь оруулах давуу тал.
- Үнэнийг хэлбэл сул тал нь ESR өндөр буюу дотоод эсэргүүцлээс болж энергийн хэсэг дулаан болон алдагддаг. Гэхдээ энд энэ нь зөв солилцоо. Савлагаа тогтворжуулах хэлхээнүүд хүчдэлийг эхлээд бууруулж, дараа нь ахин өсгөдөг тул угаасаа алдагдалтай. Иймээс “суперконденсаторын ESR өөрөө хамгийн чухал үзүүлэлт биш.” Нягт тогтворжуулагчийн хувьд энергийн нягтрал ялна.
Үүнийг үнэхээр хуулбарлахад хэцүүг нэг зүйл харуулна: 10 гаруй компанийг шалгахад Musashi бүгдийг давсан бөгөөд техникийн хуудас нь нийтэд нээлттэй учраас энэ санааг баримтаар няцаах боломжтой. Гэсэн ч хэн ч энергийн нягтралыг нь гүйцээгүй. Нэр дурдсан цорын ганц өрсөлдөгч болох Хятадын Nantong Jianghai нэлээд хол хоёрдугаарт орно.
Өсөлтийн нөхцөл
Энэ нь сонин содон технологи бус, өсөлтийн түүх болох шалтгаануудыг Musashi компанийн танилцуулга болон гуравдагч талын баталгаанаас харвал:
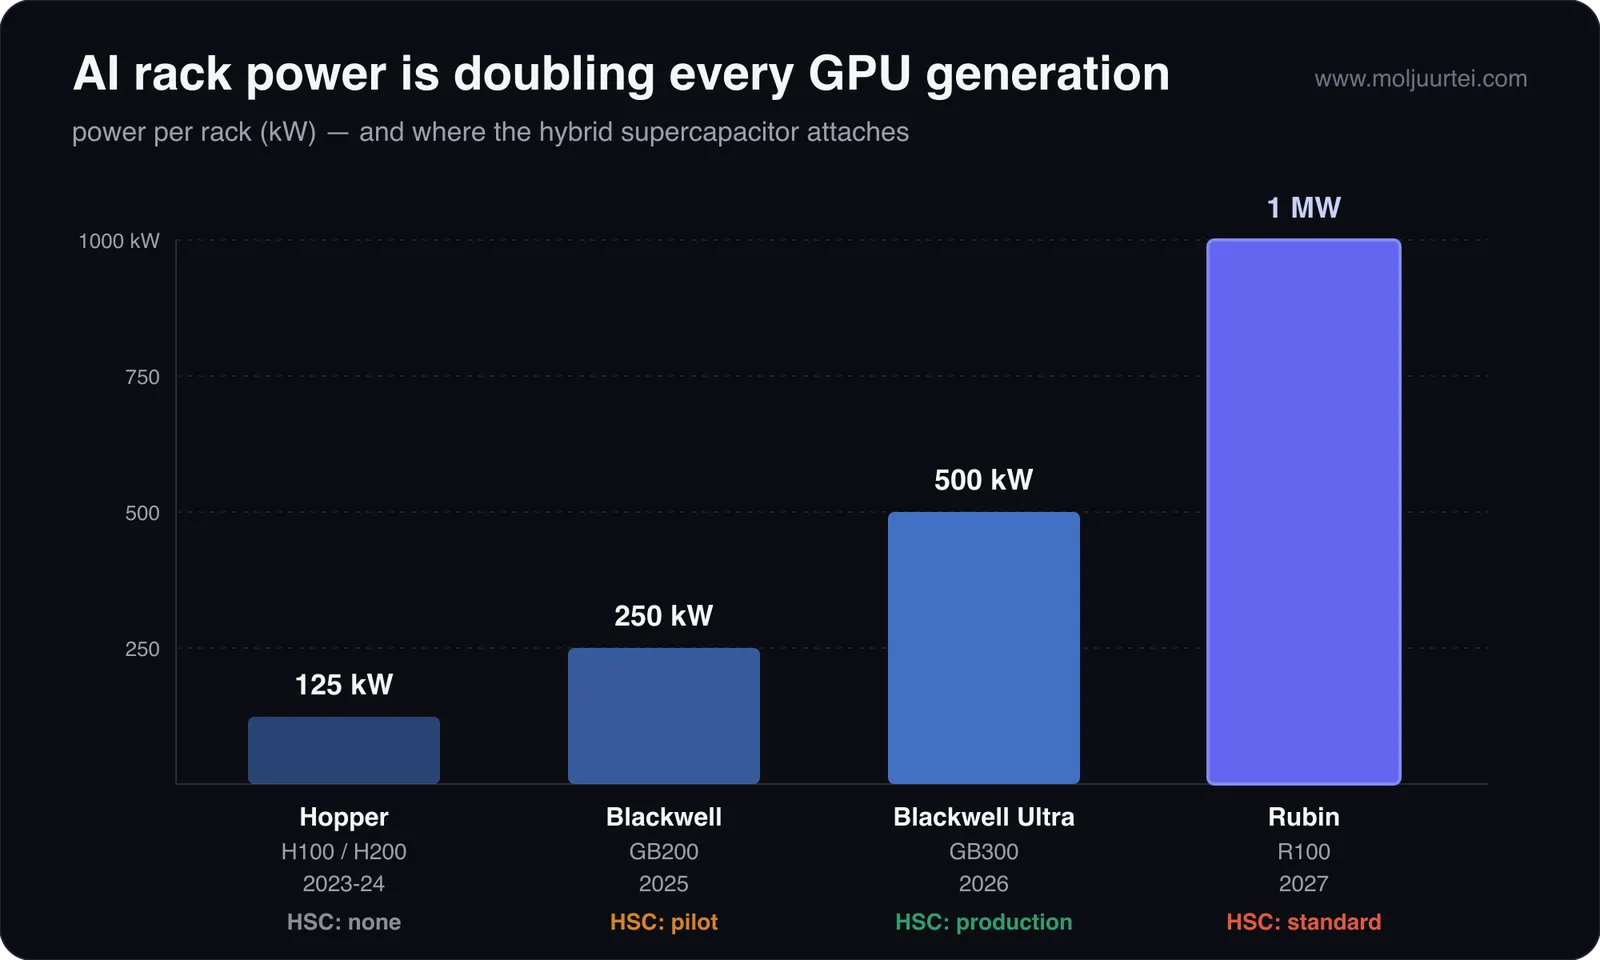
- Серверийн тавиурын цахилгаан хэрэглээ GPU-ийн үе бүрд хоёр дахин нэмэгдэнэ: Hopper ~125 kW → Blackwell ~250 kW → Blackwell Ultra ~500 kW → 2027 он гэхэд Rubin ~1 MW/rack (NVIDIA компанийн 800-volt замын зургийн дагуу). Илүү том, илүү огцом савладаг ачаалал нэмэгдэх тусам тогтворжуулагч зайлшгүй болно.
- Musashi компанийн HSC суурилуулалт үүнтэй зэрэг өснө: байхгүй → туршилт → үйлдвэрлэлд нэвтэрсэн (GB300, стандарт гэдэг нь батлагдсан) → стандарт (Rubin). Удирдлага: “FY2026 оны H2-оос HSC эрэлт хурдтай өснө.”
- Эрэлт зөвхөн нэг нийлүүлэгчээр хязгаарлагдахгүй, үүлэн тооцооллын томоохон компаниудын өөрсдийн чипүүдийг хамарна: Google TPU v5p/v6/v7, Amazon Trainium2/3 буюу серверийн тавиурын бүх зах зээл.
- Үүлэн тооцооллын томоохон компаниудын дата төвийн хөрөнгийн зардал 2026 он хүртэл жилийн дүнгээр +36% (Gartner); дата төвийн цахилгаан эрэлт 2030 он гэхэд +165%.
- Зах зээлийн хэмжээ: суперконденсаторын зах зээл 2025 онд ~$2.8–3.2B бөгөөд жилийн нийлмэл өсөлт 17–19%; дата төв дэх литийн-ион конденсаторын зах зээл 2030 он гэхэд ~$2.5B хүрэх төлөвтэй. Суурь нь маш жижиг бөгөөд энэ хэрэглээг дагаж бүхэл бүтэн ангилал шинээр бий болж байна.
Musashi-г найдвар төдий түүхээс ялгах баталгаа нь тус компани NVIDIA-д бүтээгдэхүүнээ санал болгож яваа бус, харин GB300 дотор стандарт эд анги хэлбэрээр аль хэдийн орж, Flex компанийн угсарсан системээр нийлүүлж байгаа явдал. Одоогийн үйлдвэр нь эрэлтийг хангаж чадахгүй учраас тусгайлан шинэ үйлдвэр барьж байна.
Нэмэлт боломжийн хэмжээг тооцох нь
Өнөөдөр HSC тусдаа борлуулалтын орлогын мөргүй бөгөөд Японы сегментэд зардал болон багтсан. Тиймээс HSC-ийн харьцангуй бага борлуулалт ч группийн ашигт хэрхэн нөлөөлөхийг тооцъё. Суурь үзүүлэлт: ~66.1M хувьцаа, урьдчилан тооцсон цэвэр ашиг ¥6.5B (EPS ¥99.18). Нэмэгдсэн ¥1B цэвэр ашиг тутамд EPS ойролцоогоор +¥15 нэмэгдэнэ.
| HSC хувилбар (≈2029–30) | Борлуулалтын орлого | Цэвэр ашгийн ахиуц (таамагласан) | Нэмэгдэх цэвэр ашиг | Нэмэгдэх EPS | Урьдчилан тооцсон ¥99 EPS-тэй харьцуулахад |
|---|---|---|---|---|---|
| Болгоомжтой | ¥20B (~$130M) | 13% | ¥2.6B | +¥39 | +40% |
| Суурь | ¥50B (~$330M) | 13% | ¥6.5B | +¥98 | ~хоёр дахин |
| Өөдрөг | ¥100B (~$670M) | 15% | ¥15B | +¥227 | ~3×+ |
Нөхцөлийг нь харвал 2030 он гэхэд дата төвийн конденсаторын нийт боломжит зах зээл ~$2.5B байхад суурь хувилбар нь ~13%, өөдрөг хувилбар ~27% эзлэхээр байна. GB300 загварт хэдийн орсон, энергийн нягтралаар тэргүүлэгчийн хувьд боломжгүй тоо биш. Анхаарах зүйлс: HSC-ийн ахиуц ашиг батлагдаагүй, бизнес эхний шатандаа, хүчин чадлын хязгаарлалттай, хөрөнгийн зардал ихтэй. Мөн эдгээр нь дараагийн улирлын бус, 2029–30 оны үр дүн. Гэхдээ тооцооны хэлбэр нь гол санааг харуулна: ~¥228B зах зээлийн үнэлгээтэй компанид HSC-ийн суурь хувилбар ашиг олох чадварыг ойролцоогоор хоёр дахин нэмэгдүүлэх бөгөөд зах зээл үүнийг бүрэн тооцоогүй байна.
Эрсдэл ба хөрөнгө оруулалтын санааг няцаах нөхцөл
- Тооцоолсноос удаан зардлын төв хэвээр үлдэх. Minami-Alps HSC үйлдвэр ашиглалтад орох хугацаа 2027 оны эхэн хүртэл хойшилсон; ашиг, алдагдлын тайлан дахь өөрчлөлт 2027 оноос хойших үйл явдал. Автомашины бизнес хүлээх хугацаанд орлого бий болгоно, гэхдээ хүлээх шаардлага бодитоор бий.
- Мөчлөг дагадаг, Honda-аас их хамааралтай үндсэн бизнес (51% Honda, Европын автомашины салбар бүтцийн уналттай, батарейгаар ажилладаг цахилгаан автомашины эрэлт суларч байгаа, валютын ханш ¥150/USD). Автомашины салбарын муу мөчлөг HSC-ийн эхний шатны нэмэр ашгийг дарах боломжтой.
- Үйлдвэрлэлийн жорыг хуулбарлах. Өрсөлдөөний хамгаалалт патентын хана бус, үйлдвэрлэлийн түрүүлэлт бөгөөд техникийн хуудас нь нийтэд нээлттэй. Nantong Jianghai эсвэл том компани энергийн нягтралын зөрүүг арилгавал “дангаар эзэмшигч” бус, “хэд хэдэн нийлүүлэгчийн нэг” болно.
- Системийн архитектурын эрсдэл. Агшин зуурын ачааллын савлагааг өөр аргаар шийдвэл, тухайлбал чип дээрх конденсатор, шинэ цахилгаан шугамын загвар эсвэл батарейн дэвшил гарвал боломжит зах зээл хумигдана.
- Тайлагналын бүдэг байдал ба ханшийн ширүүн хөдөлгөөн. HSC газарзүйн сегмент дотор нуугдсан тул борлуулалтын мөр бус, хөрөнгийн зардал, үйлдвэрийн хугацаа, удирдлагын тайлбарыг хянах хэрэгтэй. Нэг жилийн ханшийн хүрээ ¥2,210–¥10,550 байсан тул багцад эзлэх хэмжээ болон авах үнэ ердийнхөөс илүү чухал.
Үнэлгээ ба бидний байр суурь
Сүүлийн мэдээлэл: ¥3,460; зах зээлийн үнэлгээ ¥228.7B; ~66.1M хувьцаа; цэвэр өр ~¥64.8B → компанийн нийт үнэлгээ (EV) ≈ ¥293B.
- EV/EBITDA ≈ 7.6× (EBITDA ¥38.8B) — үндсэн бизнес нь аж үйлдвэрийн компанид боломжийн үржүүлэгчтэй.
- Ирэх 12 сарын P/E ≈ 35×, урьдчилан тооцсон EPS ¥99 дээр үндэслэв. Өнгөц харахад үнэтэй. Учир нь Европын бүтцийн өөрчлөлт болон HSC-ийн үйл ажиллагааны зардлаас болж цэвэр ашиг түр хугацаанд буурсан. P/B ≈ 1.7×; ногдол ашиг ~1.2%.
- Нэмэлт боломж үнэгүй биш. ¥10,550 оргил үед зах зээлийн үнэлгээ ~¥700B, EV/EBITDA ~19× хүрч, зах зээл HSC-ийн хэт өөдрөг хувилбарыг бүрэн үнэлсэн. Дараа нь үнэлгээ нь ~3 дахин буурч ¥3,460 болсон. Иймээс хөрөнгө оруулагч ханш буцаж ирсний дараа авч байна: автомашины үндсэн бизнес аж үйлдвэрийн компанийн үржүүлэгчээр үнэлэгдэж, AI-ийн нэмэлт боломж алга болоогүй ч үнэ нь эрс шахагдсан.
Бидний байр суурь: эерэг, гэхдээ багцад эзлэх хэмжээг анхаарна. Үүнийг эзэмших хамгийн ойлгомжтой үндэслэл нь AI-ийн эрчим хүчийг тогтвортой байлгахад шаардлагатай тоног төхөөрөмжийн нийлүүлэгч бөгөөд хүлээх хугацаанд мөнгөн урсгал бий болгодог, сонирхол татахгүй тогтвортой баланс бүхий үндсэн бизнестэй гэдэгт оршино. Гэхдээ хувьцааны ханш маш савлагаатай, ашигт мэдэгдэхүйц нөлөө үзүүлэх хугацаа 2027 оноос хойш гэдгийг ил тод хүлээн зөвшөөрөх хэрэгтэй. Нэмэлт боломж бодит орлого болж эхэлснийг илтгэх үзүүлэлтүүд: (1) Minami-Alps үйлдвэр ашиглалтад орж (2027 оны эхэн), хүчин чадлын тайлбар “хязгаарлагдсан”-аас “нэмэгдэж байна” болж өөрчлөгдөх; (2) удирдлага Energy Solutions-ийг тусдаа сегмент болгон тайлагнах — тэр өдөр зах зээл үүнийг тусад нь үнэлэхээс өөр аргагүй; (3) GB300-аас гадна нэр нь тодорхой үүлэн тооцооллын том компани эсвэл OEM-ийн загварт орох; (4) HSC хөрөнгө оруулалтын зардлаас ашигт нэмэр оруулдаг болж, Японы сегментийн ахиуц ашиг эргэх. Европын бүтцийн өөрчлөлтийн нөлөө тайланд орж, цэвэр ашиг ¥6.5B хүртэл сэргэх автомашины бизнес нь хүлээх хугацааны суурь орлого болно. Сонирхол татахгүй үндсэн бизнесийг ав, үйлдвэрлэл хэрхэн нэмэгдэхийг ажигла.
График дээрх нөхцөл. Хэт хөөрлийн дараа (¥2,210 → ¥10,550 → ~¥3,030) хувьцаа өсөлтийн өмнөх, арилжааны хэмжээ ихтэй суурь түвшиндээ бүрэн буцаж, урт хугацааны өсөж буй хөдөлгөөнт дунджаасаа доош орон нэг өдөрт −10% буурсан. Энд хоёр талтай эрсдэл бий. Өсөх эрч эвдэрсэн бөгөөд яг ёроолын үнийг таах боломжгүй. Гэхдээ энэ нь эрсдэл, өгөөжийн харьцааг нэг тал руу хэлбийлгэж байна: доод талд AI-ийн өсөлтөөс өмнөх нийт эргэлтийн хувьцаа төвлөрсөн, сайн хамгаалагдсан ¥2,500–3,000 арилжааны хэмжээний бүс бий. Харин дээд талд зах зээл урьд нь төлөхөд бэлэн байснаа ¥10,550 ханшаар харуулсан бөгөөд энэ нь ойролцоогоор 3 дахин өндөр. Хөөрөл арилсны дараа нэмэлт боломжийг аж үйлдвэрийн үндсэн бизнесийн үнэлгээний ойролцоо авч байна. Хамгийн бодитой арга нь яг ёроолыг тааж бүх мөнгөө нэг дор оруулах бус, тэр суурь бүс рүү ойртох тусам үе шаттай авах. Minami-Alps үйлдвэр ашиглалтад орох, Energy Solution тусдаа сегмент болж магадгүй байх, GB300-аас Rubin руу HSC суурилуулалт нэмэгдэх катализаторууд 2027 оны түүх бөгөөд өсөх эрч нь эвдэрсэн ханш эхлээд доош хэтрэх боломжтой.
Технологийн задаргаа, энергийн нягтралын гол санаа, ESR болон нэрлэсэн хүчдэлийн тайлбарыг Irrational Analysis-ийн 2026 оны 5-р сарын 28-нд нийтэлсэн “Musashi Seimitsu ($7220.T) Supercap Note” нээлттэй нийтлэлээс авсан бөгөөд бүтнээр нь уншихад үнэ цэнтэй. Санхүүгийн үзүүлэлт, сегментийн мэдээлэл, серверийн тавиурын эрчим хүчний замын зураг, AI дата төвийн тайлбарыг Musashi Seimitsu компанийн FY2026 оны Q2/Q3/Q4 хурлын танилцуулгуудаас; тавиурын эрчим хүчний үзүүлэлтийг Musashi компани NVIDIA компанийн 800-volt архитектурын баримт бичгээс эш татсан. Зах зээлийн хэмжээг Fortune Business Insights / Mordor Intelligence; GB300 загварт орсон болон Flex түншлэлийг салбарын мэдээллээс авсан.