$KTOS Kratos Defense — Компанийн түүхэн дэх хамгийн таатай мэдээний үеэр ханш 65% унав
Тикер: $KTOS
Гол санаа
$KTOS компанийн хувьцаа 2026 оны нэгдүгээр сарын $130.72 оргилоос ойролцоогоор 65% унаж, $46 орчимд хүрлээ. Гэтэл энэ хугацаанд компани дараалан түүхэн дэх хамгийн том гэрээгээ байгуулж (MACH-TB 2.0, $1.45B), АНУ-ын зэвсэгт хүчний анхны байлдааны дроны албан ёсны худалдан авалтын хөтөлбөрт сонгогдож (Тэнгисийн явган цэргийн Valkyrie сонголт), 2026 оны борлуулалтын орлогын урьдчилсан таамаглалаа $1.7–1.76B болгон өсгөж, 72% орчим нь санхүүжилтээр баталгаажсан $2B-оос давсан захиалгын үлдэгдэлтэй болж, энэ сард хэт авианы хөтөлбөрүүддээ шинээр ~$400M авч, үйлдвэрлэх хүчин чадлаа нэмэгдүүлэв. Хувьцааны уналт нь бизнес муудсанаас бус, үнэлгээ буурснаас болсон. Нэгдүгээр сарын оргил үед $KTOS ирэх 12 сарын EBITDA-гаас 100 дахин өндөр үнэлэгдэж байлаа.
Одоогийн ~$46 ханш дээр зах зээл төгс гүйцэтгэл хүлээж байснаа больж, эргэлзээг үнэлгээнд шингээжээ. Харин энэ арилжаанд эргэлзсэн тал нь одоо хямд байна. Шинжээчдийн дундаж зорилтот үнэ $109 орчим, компанийн борлуулалтын орлого өөрийн өсөлтөөр жилд 15–19% нэмэгдэж, тийрэлтэт дрон болон хэт авианы хоёр үндсэн бизнес нь хөгжүүлэлтийн шатнаас санхүүжилттэй цуврал үйлдвэрлэл рүү шилжиж байна. 2026 оны I улирлын 10-Q тайлангаар урт хугацааны өргүй, ~$1.46B бэлэн мөнгөтэй. Үүний ихэнхийг хоёрдугаар сард нэгж хувьцааг $84-өөр үнэлсэн $1.17B хөрөнгө таталтаар босгосон нь өнөөгийн ханшаас бараг хоёр дахин өндөр үнэ юм. Манай үнэлгээ өөдрөг. Салбарын нөхцөл ч дэмжиж байна: $XAR 2025 оны өсөлт эхэлснээс хойших анхны удаан үргэлжилсэн шалгалтаар 200 өдрийн хөдөлгөөнт дунджаа хамгааллаа. Бүтцийн өсөлттэй зах зээл дэх засвар ихэвчлэн ийм түвшинд дуусдаг болохоос эхэлдэггүй.
Үнэндээ юу болсон бэ: бизнес муудаагүй, үнэлгээ буурсан
Графикаас харвал компани хүнд байдалд орсон мэт. Харин албан тайлангууд эсрэг дүр зураг үзүүлж байна. 2025 оны борлуулалтын орлого $1.35B болж 18.5% өссөн нь сүүлийн арван жилийн хамгийн өндөр жилийн өсөлт байв (SEC XBRL; 2019 онд 16.1%). 2026 оны I улиралд өсөлт хурдасч, борлуулалтын орлого $371M буюу 22.6% өсөв. Өөрийн өсөлт 15.8%, Нисгэгчгүй системийн сегментийн өөрийн өсөлт 30.9% байлаа. Удирдлага бүтэн жилийн урьдчилсан таамаглалаа $1.7–1.76B болгон нэмэгдүүлсэн. Захиалгын үлдэгдэл $2B-оос давж, ойролцоогоор 72% нь санхүүжилттэй болсон. Өөрөөр хэлбэл энэ нь хэвлэлийн мэдээн дээрх боломж биш, төсөв нь батлагдсан мөнгө юм.
Эвдэрсэн зүйл нь үнэлгээний үржүүлэгч байлаа. $130 ханш дээр хувьцаа ирэх 12 сарын EBITDA-гаас 100 дахин давсан үнэлгээтэй байсан. Уналтын дараа ч ойролцоогоор 39 дахин үнэлэгдэж байна (Koyfin, NTM). Гал зогсоох тухай мэдээнүүд гарч, хөрөнгө оруулагчид зөвхөн түүх, хүлээлтээр өссөн хувьцаанаас гарах үед дрон, хэт авиа, батлан хамгаалахын шинэ гол гүйцэтгэгчдийн бүх бүлгийн үнэлгээ огцом буурсан. Энэ бол үндэслэлгүй хөдөлгөөн биш. Гэхдээ яг тэр хугацаанд $KTOS хүлээлтэд тулгуурласан компани байхаа багасгаж байлаа: борлуулалтын орлого нь гэрээгээр баталгаажсан, худалдан авагч нь Батлан хамгаалах яам, хоёр гол хөтөлбөр нь танилцуулгын слайд биш төсвийн мөр болсон. Зах зээл ангиллыг бүхэлд нь хямдруулж, эрсдэл нь буурсан компанийг хамт зарсан. Арилжааны боломж эндээс үүсэж байна.
Хоёр бизнес зургаан сарын дотор “ирээдүйтэй” төслөөс албан ёсны хөтөлбөр болов
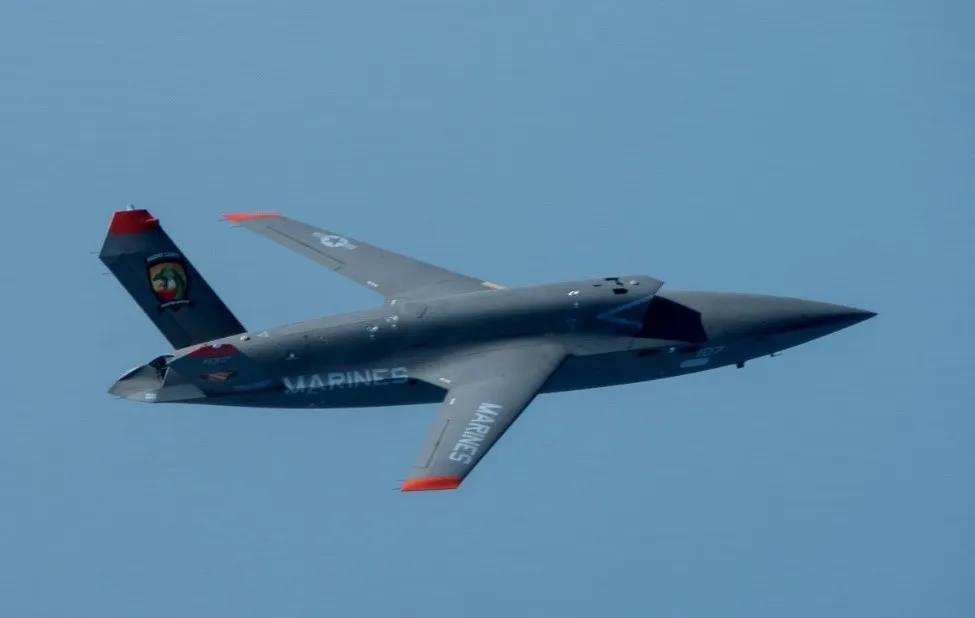
Valkyrie одоо албан ёсны худалдан авалтын хөтөлбөр болсон. Нэгдүгээр сард Тэнгисийн явган цэрэг XQ-58A Valkyrie-г MUX TACAIR хүрээнд анхны Хамтарсан байлдааны нисэх хэрэгслийн албан ёсны хөтөлбөрөөр сонгосон. Энэ ангиллын байлдааны дроныг туршилтаас албан ёсны, санхүүжилттэй худалдан авалтын шугамд шилжүүлсэн АНУ-ын зэвсэгт хүчний анхны тохиолдол юм. @Im_Specter үүнийг зөв тодорхойлсон: албан ёсны хөтөлбөр гэдэг нь жил бүр санал хураалтаар батлагддаг, сонгуулийн мөчлөг болон энхийн гэрээнд тэсвэртэй төсвийн байнгын мөр юм. Гал зогсоох шийдвэр үүнийг үгүй хийж чадахгүй. Northrop Grumman компани бие даасан ажиллагааны програм хангамж хөгжүүлж, Valkyrie-ийн үйлдвэрлэлийн шугамыг өргөтгөхөөр нэгдсэн. Ингэснээр “$KTOS Anduril шиг програм хангамж хийж чадахгүй” гэх муу хувилбар нь $NOC бие даасан ажиллагааг, Kratos өөрийн хямд үйлдвэрлэж чаддаг их биеийг хариуцсан түншлэлийн бүтэц болж хувирсан. Үүний араас MQ-58-ийн өөр хувилбарууд хөгжиж байгаа гэх мэдээлэл бий.
Хэт авианы бизнес туршилтын платформоос борлуулалтын орлогын хөдөлгүүр болов. MACH-TB 2.0 гэрээ (2025 оны нэгдүгээр сар, бүх нэмэлт сонголт хэрэгжвэл таван жилд $1.45B; багт Leidos болон Rocket Lab орсон) Kratos-ийг Пентагоны хямд өртөгтэй хэт авианы нислэгийн туршилтын бүх тогтолцооны нэгтгэлийг хариуцагч болгосон. Дараа нь долдугаар сарын 14-нд компани хэт авианы болон холбогдох хөтөлбөрүүдэд зориулсан ~$400M нэмэлт санхүүжилт зарлав. Үүнд Erinyes болон Dark Fury нисэгч хэрэгсэл, Zeus болон Oriole хатуу түлшний пуужингийн хөдөлгүүр багтсан. Kratos нь хөдөлгүүр болон нисэгч хэрэгслийг хоёуланг нь нийлүүлдэг цорын ганц үйлдвэрлэгч. Хэт авианы борлуулалтын орлого 2026 онд ойролцоогоор хоёр дахин өсөж ~$400M хүрэх төлөвтэй. Энэ нь өнгөрсөн жил нийт $1.35B борлуулалтын орлоготой байсан компанийн хувьд том хэмжээ юм.
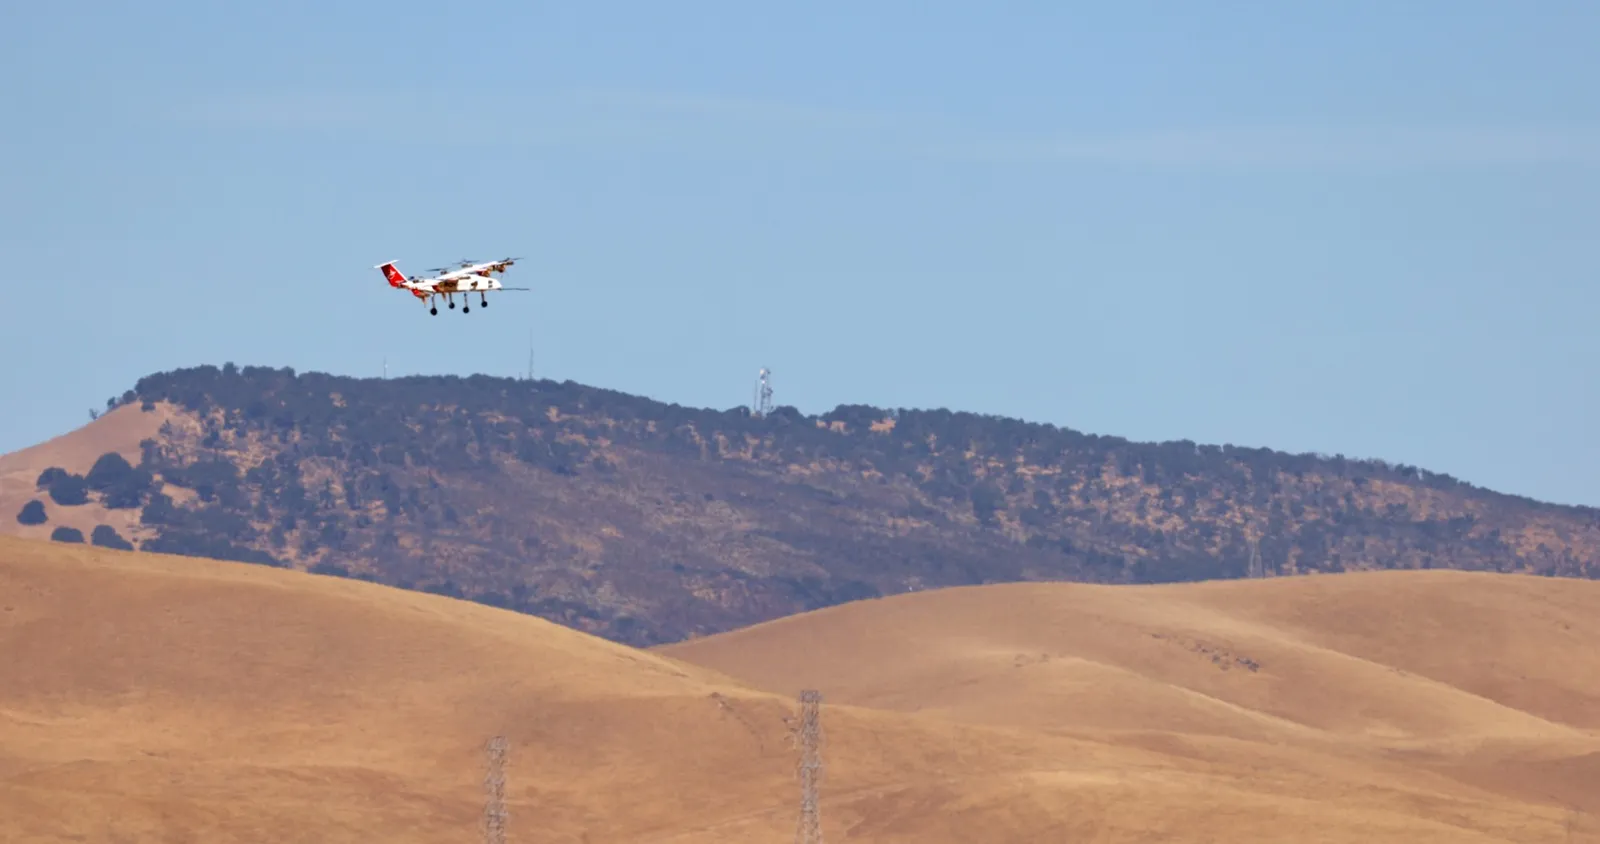
Долдугаар сард мэдээ үргэлжлэв: 7-р сарын 2-нд ~$36M нэг эх үүсвэрийн агаарын довтолгооноос хамгаалах пуужингийн гэрээ, 7-р сарын 6-нд Оклахома Сити кампусыг 106,000 кв.футаар өргөтгөх шийдвэр, сарын турш Ark Invest-ийн ~$9.1M хувьцааны худалдан авалт гарсан. Харин 7-р сарын 20-нд Kratos Elroy Air компанийн Chaparral бие даасан ачааны нисэх хэрэгслийг АНУ-д онцгой эрхтэйгээр үйлдвэрлэх болсноо зарлав. Сакраменто дахь байгууламж 500-аас олон ажилтантай болж, анхны үйлдвэрлэлийн нисэх хэрэгслийг 2026 оны сүүлээр гаргахаар төлөвлөжээ. Chaparral нь 500+ фунт ачаа тээвэрлэж, 450 миль хүртэл нисэх, нисэх буудал шаардахгүй эрлийз-цахилгаан босоо хөөрөлт, буулттай ачааны нисэх хэрэгсэл юм. Elroy нь FedEx, Bristow зэрэг харилцагчаас 1,400-аас олон нисэх хэрэгслийн, нийт $5B-оос давж болох эрэлтийн шугамтай гэж мэдээлсэн бөгөөд өөрөө олон нийтэд хувьцаагаа санал болгохоор төлөвлөж байна. Kratos-ийн хувьд энэ гэрээ бараг цэвэр нэмэлт өгөөж: судалгааны гол тулгуур болсон үйлдвэрүүдээ ашиглан гал зогсоох шийдвэр, түр төсвийн тогтоолоос үл хамаарах арилжааны логистикийн зах зээлд орж байна. Өсөлтийн хүлээлт нь унтарсан компаниуд ханш унах замдаа ийм мэдээ зарладаггүй.
Бизнесийн загвар: нэг үйлдвэрийн суурийг гурван аргаар борлуулна
Тус тусын хөтөлбөрөөс нэг алхам ухарч харвал бизнесийн загвар тодорхой болно. $KTOS дрон, нисэх хэрэгслийн өртгийн сүлжээний гурван түвшинд зэрэг ажилладаг. I улирлын хурлын үеэр үүнийг тохиолдлын боломж биш, зориудын стратеги гэдгийг удирдлага тодорхой хэлсэн.
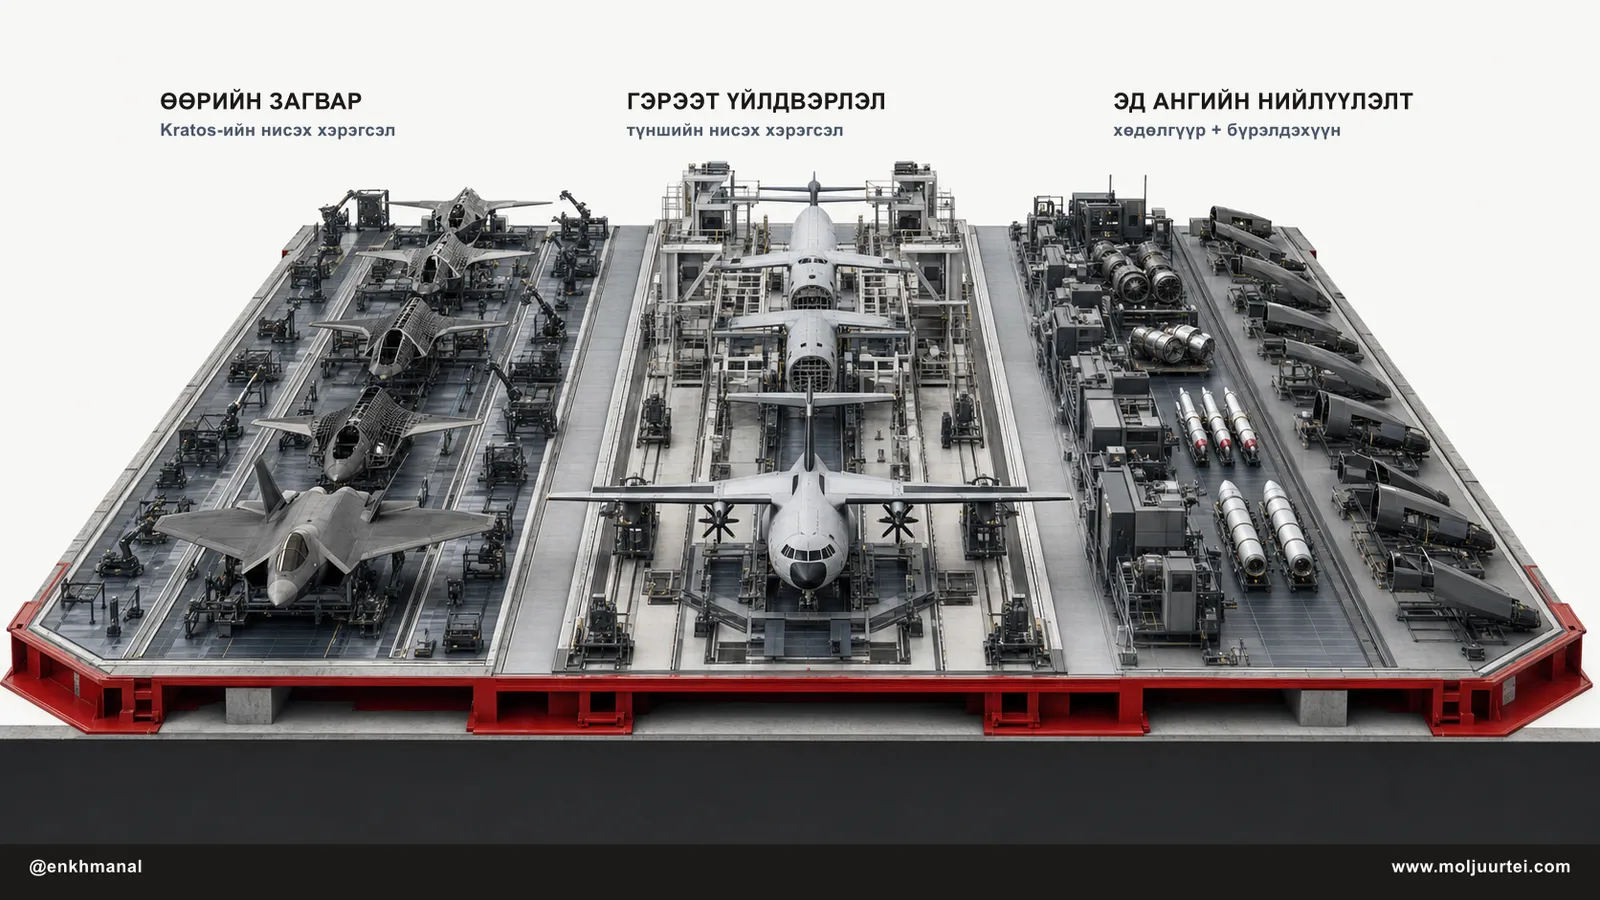
1-р түвшин — өөрийн загварыг өөрийн үйлдвэрт үйлдвэрлэнэ. Valkyrie, Firejet/Mighty Hornet, Mako болон баллистик пуужинг дуурайх бай дронуудыг Kratos өөрөө зохион бүтээж, өөрийн үйлдвэрүүдэд үйлдвэрлэдэг. Valkyrie болон Firejet-ийн их биеийг Оклахома Ситид, Mako-г Сакраменто хотод, авионикийг Флоридад хийдэг. Tactical Firejet дээр компани үйлдвэрлэлийн бүх шатны хяналтыг бүрэн нэгтгэсэн: Kratos-ийн их бие, Kratos-ийн хөдөлгүүр. DeMarco-гийн хэлснээр нэг байгууллага дор нисэх хэрэгсэл болон хөдөлгүүрийг хоёуланг нь үйлдвэрлэдэг дэлхийн цорын ганц компани нь Kratos.
2-р түвшин — бусдын зохион бүтээсэн нисэх хэрэгслийг гэрээгээр үйлдвэрлэнэ. Elroy Chaparral бол хамгийн тод жишээ: Elroy зохион бүтээж, АНУ-д нийлүүлэх нэгж бүрийг Kratos үйлдвэрлэнэ. Valkyrie/$NOC хамтын ажиллагаа эсрэг бүтэцтэй: Kratos-ийн их бие дээр Northrop-ийн бие даасан ажиллагааны програм хангамж сууж, Northrop Тэнгисийн явган цэргийн хөтөлбөрийг удирдана. Аль ч чиглэлд Kratos цэргийн стандартын нисэх хэрэгслийг хурдан, хямд, их хэмжээгээр үйлдвэрлэх ховор чадвараараа орлого олно.
3-р түвшин — голчлон хөдөлгүүр зэрэг эд ангийг бусад бүх үйлдвэрлэгчид нийлүүлнэ. Дрон, пуужингийн хөтөлбөр бүрт шууд өрсөлдөхийн оронд — “10 компани тендерт ордог” — Kratos бусдын бүтээгдэхүүний доторх хөдөлгүүр болохыг сонгосон. Үүнд $BA компанийн GBU-75 хөдөлгүүртэй бөмбөг, дараагийн ангиллын Хамтарсан байлдааны нисэх хэрэгслийн $GE-тэй хамтарсан хөдөлгүүрүүд, SLCM-N далавчит пуужингийн хөдөлгүүр, Агаарын хүчний ~30,000 хямд, олноор үйлдвэрлэх пуужингийн бүлэг багтана. DeMarco үүнийг “юу ч үгүй үлдсэнээс ямар нэг зүйлийн нэг хэсгийг эзэмшсэн нь дээр” гэж тайлбарласан.
Эдгээр гурван түвшнийг нэгтгэх үндсэн логик нь: Пентагон болон одоо арилжааны компаниудад загвар хомсдоогүй, шаардлага хангасан үйлдвэрлэгч хомсдож байна. Kratos эрэлтээс түрүүлж үйлдвэр барихад олон жил зарцуулсан. Чөлөөт мөнгөн урсгал муу харагддагийн шалтгаан нь ч энэ. Одоо компани хүчин чадлаа харилцагчийн хүссэн хэлбэрээр борлуулна: Kratos-ийн бэлэн нисэх хэрэгсэл, бусдын зургийн дагуу үйлдвэрлэсэн нисэх хэрэгсэл, эсвэл өрсөлдөгчийн пуужин доторх хөдөлгүүр. Ингэснээр өсөх хувилбарын эрсдэл бүтцийн хувьд буурна. Kratos өсөхийн тулд загварын тэмцээн бүрт ялах шаардлагагүй; бусдын загвар ялсан ч улам олон тохиолдолд орлого олно. Далавчтай “хүрз, жоотуу” бизнес — одоогийн үнэлгээний бууралт яг энэ чанарыг тооцохгүй байна.
Хувьцаа унаж байх зуур I улирлын хурлаар юу хэлэв
Бид 5-р сарын 6-ны хурлын бүрэн бичвэрийг уншсан бөгөөд энэ нь судалгааны гол санааг бараг бүх чиглэлд бэхжүүлж байна. Улирал зөвхөн хүлээлтээс давсангүй: $371M борлуулалтын орлого нь компанийн өөрийн $335–345M таамгийг, $38.7M тохируулсан EBITDA нь $25–30M таамгийг дундаж цэгээр нь ~35% давсан. Нийт захиалга-борлуулалтын харьцаа 1.6:1, хиймэл дагуулын бизнесийнх 3:1 байсан. Эдгээр захиалгыг хассаны дараа ч боломжит гэрээний шугам $14B байна.
Эх сурвалжид ерөнхий дурдсан хэт авианы тоонуудыг удирдлага албан ёсоор хэлсэн. Санхүү хариуцсан захирал Deanna Lund: “2026 оны хүлээлт $400 million. Дараа жилийн хүлээлт $700 million.” DeMarco санхүүжилтийг задлан тайлбарласан: төсвийн нэгтгэлийн хуульд MACH-TB-д $400M тусгасан бөгөөд энэ санхүүгийн жилд бүрэн үүрэгжүүлнэ; дээр нь 2027 оны төсвийн хүсэлтэд $300M+ багтсан. Үүнээс гадна Kratos тусдаа $1B+ нэг эх үүсвэрийн хэт авианы хөтөлбөрийн өргөтгөлийг амаар авсан боловч хараахан зарлаагүй гэж мэдээлэв. Хэт авианы гурван “маш том” санаачилгын хоёрыг амаар авсан. 120 хатуу түлшний пуужингийн хөдөлгүүр захиалгатай, III улирлаас ирж эхлэх бөгөөд хөөргөлтийн хуваарь 2028 он хүртэл дүүрсэн.
Хурал зах зээл бараг тооцоогүй гурав дахь бизнесийг ч ил болгосон: жижиг тийрэлтэт хөдөлгүүр. Одоо жилд ~$10M орлоготой энэ бизнесийг 2027 онд ~3,000 хөдөлгүүр, 2028 онд 5,000–6,000 хөдөлгүүр болгон өсгөхөөр төлөвлөж байна. Нэг бүрийн үнэ $40–60K тул хоёр хүрэхгүй жилийн дотор $120–360M борлуулалтын орлогын шугам бий болж болно. Үүнийг нэрлэсэн хөтөлбөрүүд дэмжинэ: SLCM-N далавчит пуужингийн хөдөлгүүрийн ялалт, дараагийн ангиллын Хамтарсан байлдааны нисэх хэрэгслийн хөдөлгүүр дээр GE-тэй хамтрах ажил, GBU-75 (25,000 нэгжийн албан ёсны хөтөлбөр, цааш өсөх төлөвтэй), Агаарын хүчний ~30,000 хямд, олноор үйлдвэрлэх пуужингийн бүлэг. Үүн дээр Сансрын хүчний $447M тэсвэртэй пуужингийн сэрэмжлүүлэг, мөрдөлтийн гол гүйцэтгэгчийн гэрээ — DeMarco үүнийг “Golden Dome гэж ойлго” гэсэн — олон зуун сая долларын чиглүүлсэн эрчим хүчний шинэ гэрээ, мөн одоо борлуулалтын орлогын ~10%-ийг бүрдүүлж буй Израилийн Iron Dome, Arrow, David’s Sling системийн нөөц нөхөлтийг нэмбэл “ганц дроны бүтээгдэхүүнтэй компани” гэсэн ойлголт таван хөдөлгүүртэй өсөлтийн компанид чимээгүйхэн шилжжээ.
Наймдугаар сарын тайлангийн хувьд хамгийн чухал нь удирдлага II улирлын сул таамгийн шалтгааныг тайлбарласан. Энэ нь эрэлт буурсантай холбоогүй. Засгийн газрын гэрээний албадын боловсруулах хүчин чадлыг зориуд болгоомжтой тооцсон хэрэг. Ойролцоогоор $120B батлагдсан төсвийн мөнгө үүрэгжүүлэх дараалалд гацсан. Засгийн газрын үйл ажиллагаа саатсанаас хойшилсон гэрээнүүд хурлын өдөр гэхэд II улирлын захиалга руу орж эхэлсэн байв. Энэ таамгаас эрэлт саарна гэж дүгнэх нь бичиг баримтын саадыг эрэлтийн дохио гэж андуурсан хэрэг болно.
Ашгийн хөшүүрэг: тогтмол зардал үйлдвэрлэлийн өсөлттэй огтлолцоно
$KTOS компанийн бодит сул тал нь ашигт ажиллагаа. 2025 оны үйл ажиллагааны ахиуц ашиг 1.9%, нийт ашгийн ахиуц 22.9% байв. Харин $LMT компанийн сүүлийн 12 сарын EBIT ахиуц ашиг ойролцоогоор 9%, $NOC болон $LHX компанийнх 13–14% байсан (Koyfin). Сүүлийн 12 сарын чөлөөт мөнгөн урсгал ойролцоогоор −$133M, хувьцааны тоо 187.3M болж өссөн. Учир нь үйлдвэрүүдийг хувьцааны санхүүжилтээр барьсан.
Бид үүнийг сул тал бус, шахагдсан пүрш гэж харж байна. Kratos олон жил захиалгаас түрүүлж хүчин чадал барьсан. Компанийн өөрийн тодорхойлсон давуу тал нь том гүйцэтгэгчид захиалагчийн санхүүжилтийг хүлээж байх үед өөрийн мөнгөөр гэрээнээс өмнө үйлдвэр барих явдал. Энэ стратеги үйлдвэр, тоноглол, эргэлтийн хөрөнгө, нэмэлт хувьцааны бүх зардлыг эхэнд гаргана. Захиалга иртэл чөлөөт мөнгөн урсгал маш муу харагдана. Харин захиалгууд одоо ирсэн. Одоогийн тийрэлтэт дроны хүчин чадал бүх бүлгээрээ жилд ~165 нисэх хэрэгсэл. 2027 оны эцэс гэхэд Valkyrie-г жилд ~40 үйлдвэрлэх зорилготой бөгөөд одоо нэг оронтой тоогоор үйлдвэрлэж байна. Тэр өсөлт дээр тогтмол зардлыг олон нэгжид хуваах нь ашгийн бүх гол санаа: ижил барилга, ижил инженерийн тогтмол зардлыг тэргүүлэх бүтээгдэхүүний 5 дахин олон нэгжид хуваана.
Удирдлага урьдчилсан таамгаа өсгөхийн зэрэгцээ Оклахома Ситийн хүчин чадлаа нэмсэн нь үйлдвэрлэлийн хэмжээ ирнэ гэж үзэж байгааг харуулна. Ашгийн ахицын замыг ч тоогоор хэлсэн: EBITDA ахиуц ашиг жил бүр +100 суурь нэгж — 2026 он 2025 оноос, 2027 он 2026 оноос, мөн удирдлагын хэлснээр 2028 онд ч адил ахиц тооцож болно. Каталогоор үнэ тогтоодог богино долгионы электроник болон OpenSpace програм хангамжийн эзлэх хувь өсвөл үүнээс ч илүү боломжтой; аль аль нь засгийн газрын зардалд суурилсан үнэ тогтоолтод хамаарахгүй.
Шаардлагатай мөнгийг компани аль хэдийн босгосон. 2026 оны I улирлын 10-Q тайлангаар $1.46B бэлэн мөнгөтэй, урт хугацааны өргүй. 2026 оны хоёрдугаар сарын санал болголтоор нэгж хувьцааг $84.00-өөр үнэлж, цэвэр $1.17B босгосон нь өнөөгийн ханшаас бараг хоёр дахин өндөр. Эх сурвалжийн шүүмжилсэн нэмэлт хувьцааны нөлөө — хувьцааны тоо 168.9M-оос 187.4M болж ~11% өссөн — аль хэдийн, өнөөгийн худалдан авагчийн төлж буй үнээс хамаагүй өндөр ханшаар гарсан. Энэ мөнгө Orbit/Nomad хэлцэл, үйлдвэр, эргэлтийн хөрөнгийн өсөлтийг санхүүжүүлж, оршин тогтнох хэмжээний санхүүжилтийн эрсдэлийг арилгасан. Харилцагчид нь үйлдвэрлэлийн хүчин чадал шаардаж байх үед үйлдвэр барихаар $84 дээр хувьцаа гаргасан нь стратегийн зардал болохоос хүндрэлд орсны шинж биш.
Удирдах ажилтны урамшууллыг чөлөөт мөнгөн урсгал эсвэл нэмэлт хувьцааны нөлөөтэй бус, тохируулсан EBITDA-тай холбосон тухай эх сурвалжийн шүүмжлэл бол хяналтын үндэслэлтэй асуудал. Үүнд дургүйцэх нь зөв. Гэхдээ энэ үнээр хувьцааг алгасах буруу шалтгаан.
Арилжааны нөхцөл
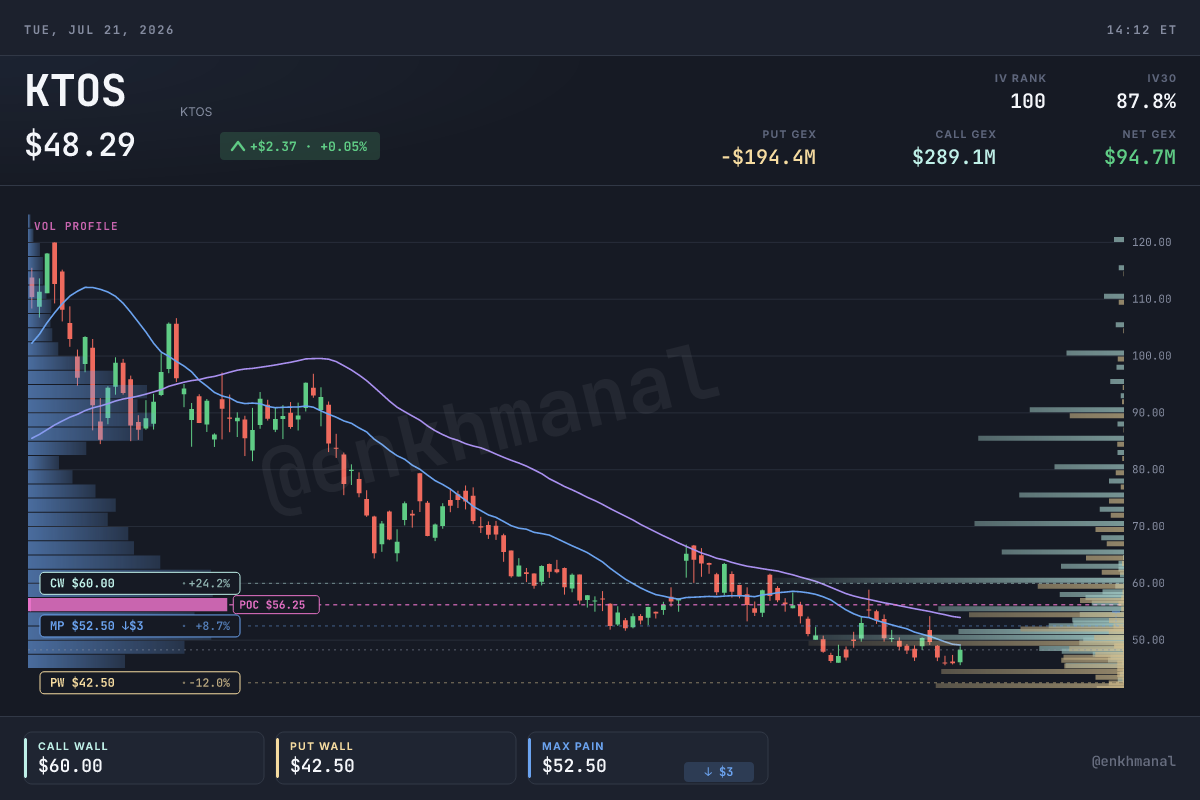
Техникийн зураглал хэт зарагдсан ч суурь үүсгэж байна. $KTOS $45.94 дээр, RSI(14) нь 38 — дарамттай ч туйлын бууж өгсөн түвшин биш. Бүх гол хөдөлгөөнт дунджаас доор (50 өдөр $54.17, 100 өдөр $65.31, 200 өдөр $77.42), оны эхнээс 42% буурсан. Ийм их унасан хувьцааны хувьд дилерийн байрлалын зураглал ер бусын тодорхой:
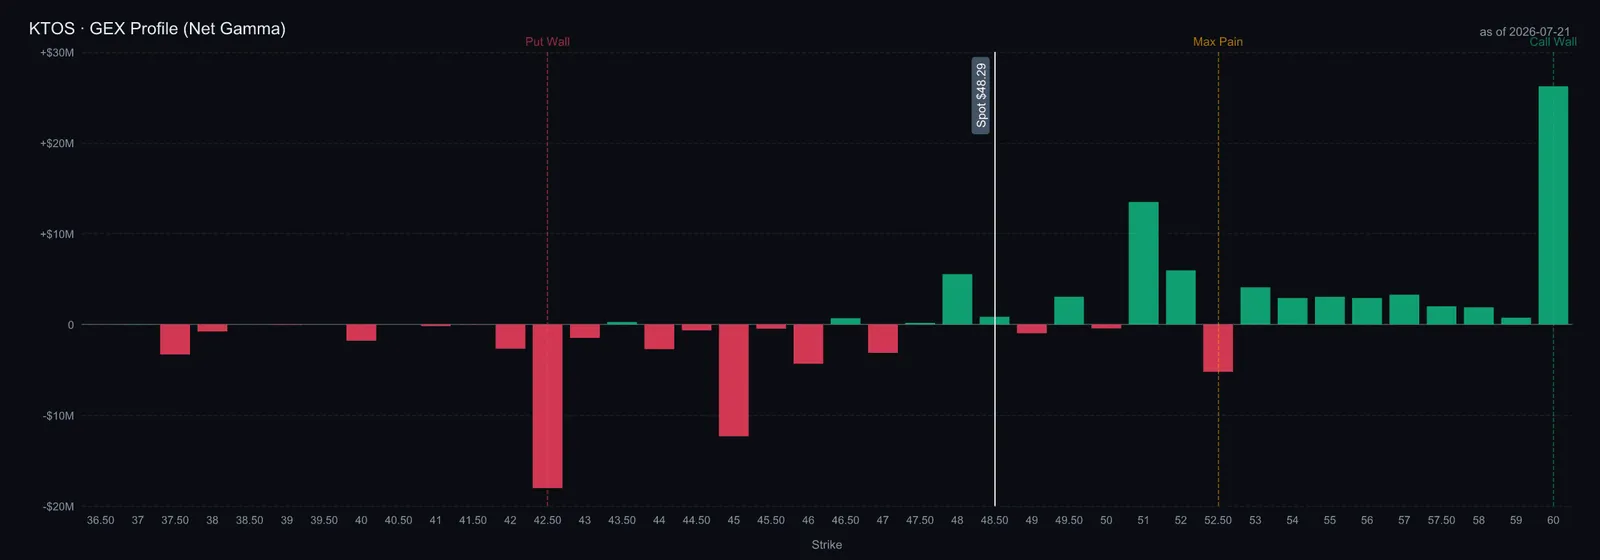
Цэвэр gamma бага зэрэг эерэг (+$0.02B). put wall 42.5 дээр буюу одоогийн ханшаас ойролцоогоор 7% доор байна. Энэ түвшинд дилерийн эрсдэлийн хамгаалалт дэмжлэг болж эхэлнэ. call wall 60, max pain 55 дээр буюу одоогийн ханшаас мэдэгдэхүйц өндөр байна. Put/call нээлттэй гэрээний харьцаа 0.49 байгаа нь буурах талд хэт бөөгнөрөөгүйг харуулна. Өөрөөр хэлбэл опшионы урсгал $42.5–60 хүрээ зурж, зах зээлийн хамгийн таагүй гэнэтийн хөдөлгөөн дээшээ байхыг зааж байна.
Салбар ч суурь тогтож буйг баталж байна. $XAR $265 дээр +2.3% өсөж хаагдсан бөгөөд 200 өдрийн дундаж болох ~$261-ээс бараг яг ойжээ. Батлан хамгаалахын үнэлгээ өсөж эхэлснээс хойших энэ дунджийн анхны бодит шалгалт болов. График өндөрсөж буй ёроолуудын шаталсан бүтэцтэй хэвээр. Европын дахин зэвсэглэл, Хамтарсан байлдааны нисэх хэрэгслийн санхүүжилт — хамтын бие даасан ажиллагаанд ~$4.5B бэлтгэгдэж байгаа — болон хэт авианы төсөв хэвээр үед 200 өдрийн дундаж дээр дууссан батлан хамгаалахын засвар ихэвчлэн эргэн өсдөг. $KTOS нь тэр сэргэлтийг хамгийн өндөр хэлбэлзлээр илэрхийлэх хувьцаа.
Дроны ижил төстэй компаниуд: илүү ихийг хямдаар авч байна
$KTOS компанийг АНУ-д бүртгэлтэй бусад дроны компаниудтай зэрэгцүүлбэл буруу үнэлгээ илүү тод харагдана. Тоонууд ойролцоо бөгөөд 2026 оны долдугаар сарын дунд үеийн зах зээлийн мэдээлэлд суурилсан; боломжтой тохиолдолд аж ахуйн нэгжийн үнэлгээнээс бэлэн мөнгийг хасав.
| Компани | Зах зээлийн үнэлгээ | Аж ахуйн нэгжийн үнэлгээ / 2026 оны тооцоолсон борлуулалтын орлого | 2026 оны тооцоолсон борлуулалтын орлого | Өсөлтийн төлөв | Ашигт ажиллагаа | Санхүүгийн байдал |
|---|---|---|---|---|---|---|
| $KTOS | ~$8.6B | ~4.1× | $1.70–1.76B (урьдчилсан таамаг) | Өөрийн өсөлт 15–19% | Тохируулсан EBITDA ~9%, жилд +100 суурь нэгжийн төлөв | $1.46B бэлэн мөнгө, урт хугацааны өргүй |
| $AVAV | ~$7.0B | ~3.7× | ~$2.0B (2026 санхүүгийн жилийн бодит) | ~10% (2027 оны таамаг) | GAAP алдагдал (−$265M, BlueHalo үнэ цэнийн бууралт) | Нэгдлийн дараах нэгтгэл үргэлжилж байна |
| $ONDS | ~$5.3B | ~8.0× | ~$526M (өсгөсөн таамаг) | 2026 онд 6 худалдан авалтаар маш өндөр өсөлт | Алдагдалтай | ~$1.0B бэлэн мөнгө (шинээр босгосон) |
| $RCAT | ~$1.4B | ~8× | $150–180M (“зорилго”, албан ёсны таамаг биш) | Маш жижиг сууриас өндөр өсөлт (I улирал +849%) | Алдагдалтай | Хязгаарлагдмал |
| $UMAC | ~$0.75B | ~16× | ~$32M жилийн түвшин | Жилд ~4 дахин, маш жижиг сууриас | Ашиг-алдагдлын тэнцлийн орчим | ~$223M бэлэн мөнгө (шинээр босгосон) |
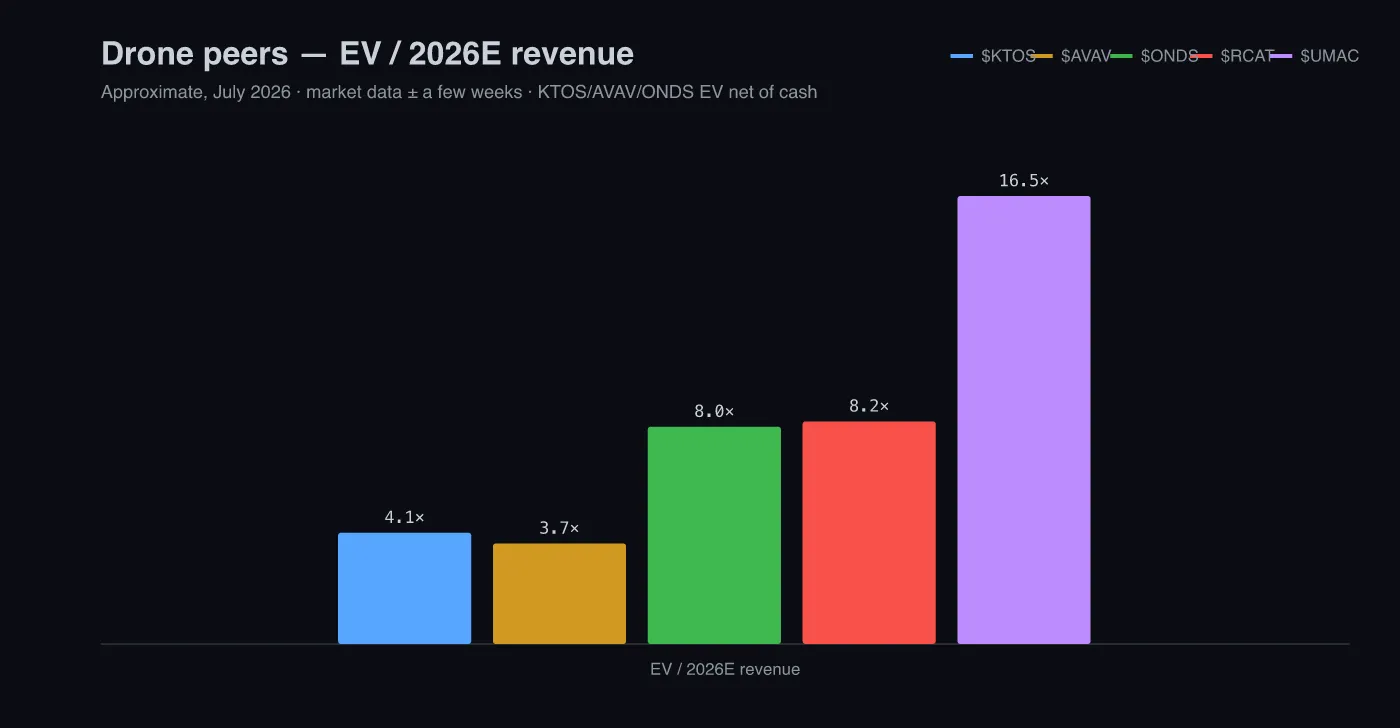
Гурван ажиглалт байна. Нэгдүгээрт, $KTOS борлуулалтын орлогын нэг доллар тутамд бүлгийн хоёр дахь хамгийн хямд компани бөгөөд батлагдсан борлуулалтын орлогын нэг доллар тутамд хамгийн хямд. Ойролцоо үнэлгээтэй цорын ганц компани $AVAV боловч $4.1B бүхэлдээ хувьцаагаар хийсэн нэгдлийг нэгтгэж байгаа бөгөөд үнэ цэнийн бууралтаас шалтгаалсан $265M GAAP алдагдалтай, Kratos-ийн өөрийн 15–19% өсөлтийн эсрэг ~10% өсөлт таамаглаж байна. Жижиг үнэлгээтэй $ONDS, $RCAT, $UMAC компаниуд Kratos-оос 3–50 дахин жижиг борлуулалтын суурьтай, голдуу алдагдалтай, $RCAT-ийн хувьд албан ёсны таамаг ч биш атлаа борлуулалтын орлогын үржүүлэгч нь Kratos-оос хоёроос дөрөв дахин өндөр. Зах зээл дроны тухай ирээдүйн түүхэнд өндөр үнэ төлж, жилд ~165 тийрэлтэт дрон бодитоор нийлүүлдэг, $2B захиалгын үлдэгдэлтэй, тохируулсан EBITDA нь эерэг үйлдвэрийг хямдруулжээ.
Хоёрдугаарт, хувийн зах зээл ижил сэдвийг хамаагүй өндөр үнэлж байна. Anduril $61B, Shield AI ~$5.3B, Elroy олон нийтэд гарахын өмнө ~$1B үнэлгээтэй байгаа нь Kratos-ийн 4 дахин үнэлгээг алдаа мэт харагдуулна. Гэтэл тэр гурвын хоёр нь бодит үйлдвэрлэлдээ Kratos-оос хамаарна: Elroy шууд, Хамтарсан байлдааны нисэх хэрэгслийн экосистем өргөн утгаараа. Хэсгүүдийн нийлбэрийн бүдүүн тооцоо ч санааг харуулна: 2027 онд хэт авианы бизнес дангаараа $700M борлуулалтын орлоготой болж, $ONDS шиг 8 дахин үнэлэгдвэл ~$5.6B болно. Энэ нь Kratos-ийн нийт аж ахуйн нэгжийн үнэлгээний бараг 80% бөгөөд нэг ч дрон, хөдөлгүүр, хиймэл дагуулын газрын станц, богино долгионы бизнесийг тооцоогүй дүн.
Гуравдугаарт, салбарын бүх компани хөрөнгө босгосон ч Kratos хамгийн сайн нөхцөлөөр босгосон. $UMAC ~$150M татаж, $ONDS ~$1B бэлэн мөнгөний нөөц бүрдүүлсэн. Kratos хоёрдугаар сард нэгж хувьцааг $84.00-өөр үнэлж, цэвэр $1.17B босгосон нь өнөөгийн ханшаас ойролцоогоор хоёр дахин өндөр. Үүний дараа $1.46B бэлэн мөнгөтэй, урт хугацааны өргүй болсон. Их хэмжээний хөрөнгө шаардсан зах зээлийг эзлэх өрсөлдөөнд хамгийн их бэлэн мөнгөтэй, хувьцааны тоог хамгийн бага нөлөөлөх өндөр үнээр хөрөнгө босгосон, цорын ганц тогтсон үйлдвэрлэлийн суурьтай компани бүлгийн хямд үржүүлэгчээр арилжаалагдаж байна. Харьцуулалтын хүснэгтийн нэг өгүүлбэрийн дүгнэлт энэ.
Эрсдэл ба гол санааг юу эвдэх вэ
- Үнэлгээ одоо ч хямд биш. Ирэх 12 сарын EBITDA-гаас ~39 дахин өндөр үнэлгээтэй тул ашгийн өсөлтийн тодорхой хэсэг ханшид урьдчилан орсон. Жилд 40 Valkyrie үйлдвэрлэх зорилго 2028–29 он руу хойшилбол борлуулалтын орлого өссөн ч хувьцаа цааш унаж болно. Энэ бол хамгийн том эрсдэл.
- Чөлөөт мөнгөн урсгал хүлээлтээс удаан хугацаанд сөрөг хэвээр байх. Үйлдвэрт зарцуулах нэмэлт доллар бүр мөнгөний зарцуулалтыг сунгана. 2026 оны чөлөөт мөнгөн урсгалын таамаг болон хөрөнгийн зардал энэ жил оргилдоо хүрэх эсэхийг ажиглана. $50-аас доош үнээр дахин хувьцаа гаргавал сөрөг нөлөөтэй.
- Anduril болон бие даасан ажиллагааны технологийн багц. $61B үнэлгээтэй, бараг хязгааргүй венчур хөрөнгөтэй хувийн өрсөлдөгч дроны үнийг бууруулах эсвэл дараагийн Хамтарсан байлдааны нисэх хэрэгслийн төсвийг өөртөө татах лобби хийж болно. Northrop-той түншилсэн нь програм хангамжийн зөрүүг багасгах ч эдийн засгийн өгөөжийг хуваана.
- Хөтөлбөрийн төвлөрөл. MACH-TB 2.0-ийн $1.45B нь бусад гүйлгээний гэрээний боломжит дээд үнэ болохоос баталгаатай борлуулалтын орлого биш. Хэт авианы туршилтын давтамж засгийн газрын хуваариас хамаарна. Туршилт бүтэлгүйтэх эсвэл түр төсвийн будлиан гарах нь бүхнийг хойшлуулна.
- Ашгийн тооцоо биелэхгүй байх. Valkyrie-ийн нэгжүүд цуврал үйлдвэрлэлийн бус хөгжүүлэлтийн бүтээгдэхүүн шиг үнэлэгдэж борлуулагдвал тогтмол зардлыг шингээх нь дангаараа 1.9%-ийг өндөр нэг оронтой ахиуц ашигт хүргэж чадахгүй.
Биднийг буурах талд шилжүүлэх нөхцөл: дроны нийлүүлэлтийн таамгийг бууруулах, хөрөнгийн зардал оргилдоо хүрэх тайлбаргүйгээр чөлөөт мөнгөн урсгалын зарцуулалт хоёр дахь жилдээ дараалан нэмэгдэх, эсвэл Хамтарсан байлдааны нисэх хэрэгслийн дараагийн гэрээг өрсөлдөгчид алдах.
Үнэлгээ ба манай байр суурь
S&P Global-ийн 21 шинжээчийн дундаж зорилтот үнэ ~$109, медиан нь $112.50 орчим. Энэ нь одоогийн ханшаас хоёр дахин өндөр. Зөвлөмж 15 Худалдан авах, 4 Барих бөгөөд Зарах зөвлөмж байхгүй. Эрсдэл, өгөөжийг сонирхолтой гэж үзэхийн тулд бидэнд зах зээлийн шинжээчдийн бүх зорилтот үнэ хэрэггүй.
Энгийн хүрээгээр харъя. 2026 оны урьдчилсан таамгийн дундаж ~$1.73B бөгөөд өөрийн өсөлт 15–19% байвал 2028 оны борлуулалтын орлого $2.3B орчим хүрнэ. Үйлдвэрлэлийн өсөлт EBITDA ахиуц ашгийг доод хоёр оронтой хувь хүртэл нэмэгдүүлбэл — энэ нь том гүйцэтгэгчдийн ахиуц ашгийн тал орчим хэвээр — EBITDA ~$280–300M болно. Өнөөгийн ~$7.2B аж ахуйн нэгжийн үнэлгээ ($8.6B зах зээлийн үнэлгээнээс ~$1.46B цэвэр бэлэн мөнгийг хассан; хоёрдугаар сард нэгж хувьцааг $84-өөр үнэлж босгосон, өнөөгийн ханшаас бараг хоёр дахин өндөр, урт хугацааны өргүй) нь үүний ~24 дахин үнэлгээ төлж байна. Гэтэл компани Хамтарсан байлдааны нисэх хэрэгсэл болон хэт авианы өсөлтийн муруйн эхэн үедээ л байна. Муу хувилбар биелэхийн тулд үйлдвэрлэлийн өсөлт бүтэлгүйтэх ёстой. Өөдрөг хувилбарт зөвхөн удирдлагын зарласан хуваарийн дагуу ойролцоогоор биелэхэд хангалттай. Долдугаар сарын санхүүжилт, үйлдвэрийн мэдээ үүнийг дэмжиж байна.
Манай байр суурь: өөдрөг, $42–47 цуглуулах бүс. Gamma put wall 42.5 болон $XAR 200 өдрийн дундаж үнийн түвшнийг, нэгдүгээр сарын албан ёсны хөтөлбөрийн шийдвэр үндэслэлийг өгнө. Ойрын катализатор нь наймдугаар сарын эхэн, дунд үед гарах II улирлын тайлан (мэдээлэл нэгтгэгчид 8-р сарын 6–12-ны хооронд, арилжааны дараа гэж үзэж байгаа ч компани өдрийг баталгаажуулаагүй). Зах зээлийн хүлээлт ~$412M борлуулалтын орлого, нэгж хувьцаанд ~$0.13 ашиг.
Энэ нөхцөл дотор бас нэг боломж бий: компани II улирлын борлуулалтын орлогыг $400–410M гэж таамагласан бөгөөд хурлын үеэр үүнийг зориуд болгоомжтой тогтоосон гэж хэлсэн. Гол саад нь эрэлт биш, гэрээний албадын бичиг баримтын боловсруулалт; засгийн газрын үйл ажиллагаа саатсанаас хойшилсон гэрээнүүд II улирлын захиалгад аль хэдийн орж эхэлсэн. Энэ бол ил харагдаж буй хүлээлтээс давах механизм. III болон IV улиралд ашиг өндөр байх төлөвтэй: OpenSpace програм хангамжийн нийлүүлэлт, хөдөлгүүрийн тээвэрлэлт төвлөрнө. I улирлын хүлээлтээс давсан тайлан, өсгөсөн таамгийн дараа гурав дахь удаагаа урьдчилсан таамгаа нэмбэл — одоо долдугаар сарын $400M хэт авианы санхүүжилт болон Оклахома Ситийн өргөтгөл тоонд орж эхэлнэ — буурсан үржүүлэгч, RSI 38, бага зэрэг эерэг gamma-тай нөхцөлд ханш сэргэж эхлэх магадлалтай. Оны II хагаст хэт авианы борлуулалтын орлого бүртгэгдэх нь үлдсэн ажлыг хийнэ. Зах зээл үнэлгээний үржүүлэгчийг зарсан. Харин шинэ үнээр юу авч үлдэж байгаагаа шалгахаа мартжээ: цэвэр бэлэн мөнгөтэй, 20%-ийн өсөлттэй, цуцлахад улам хэцүү болсон батлан хамгаалахын платформ.
Эхний үнэлгээ ба хувьцааны ханшийн зөрүүний тайлбарыг @Im_Specter хэрэглэгчийн 7-р сарын 19-ний $KTOS цуврал нийтлэлээс авсан. Түүний илүү болгоомжтой дүгнэлт нь $40-оос доош ханшид сонирхолтой гэсэн байр суурь байв. Харин долдугаар сарын санхүүжилтийн мэдээ болон салбарын 200 өдрийн дундажийн дэмжлэгийг үндэслэн бид нэг шат илүү өөдрөг үнэлгээ хийж байна.