
$KRKNF цогц шинжилгээ — Усан доорх дайны зэвсэг нийлүүлэгч
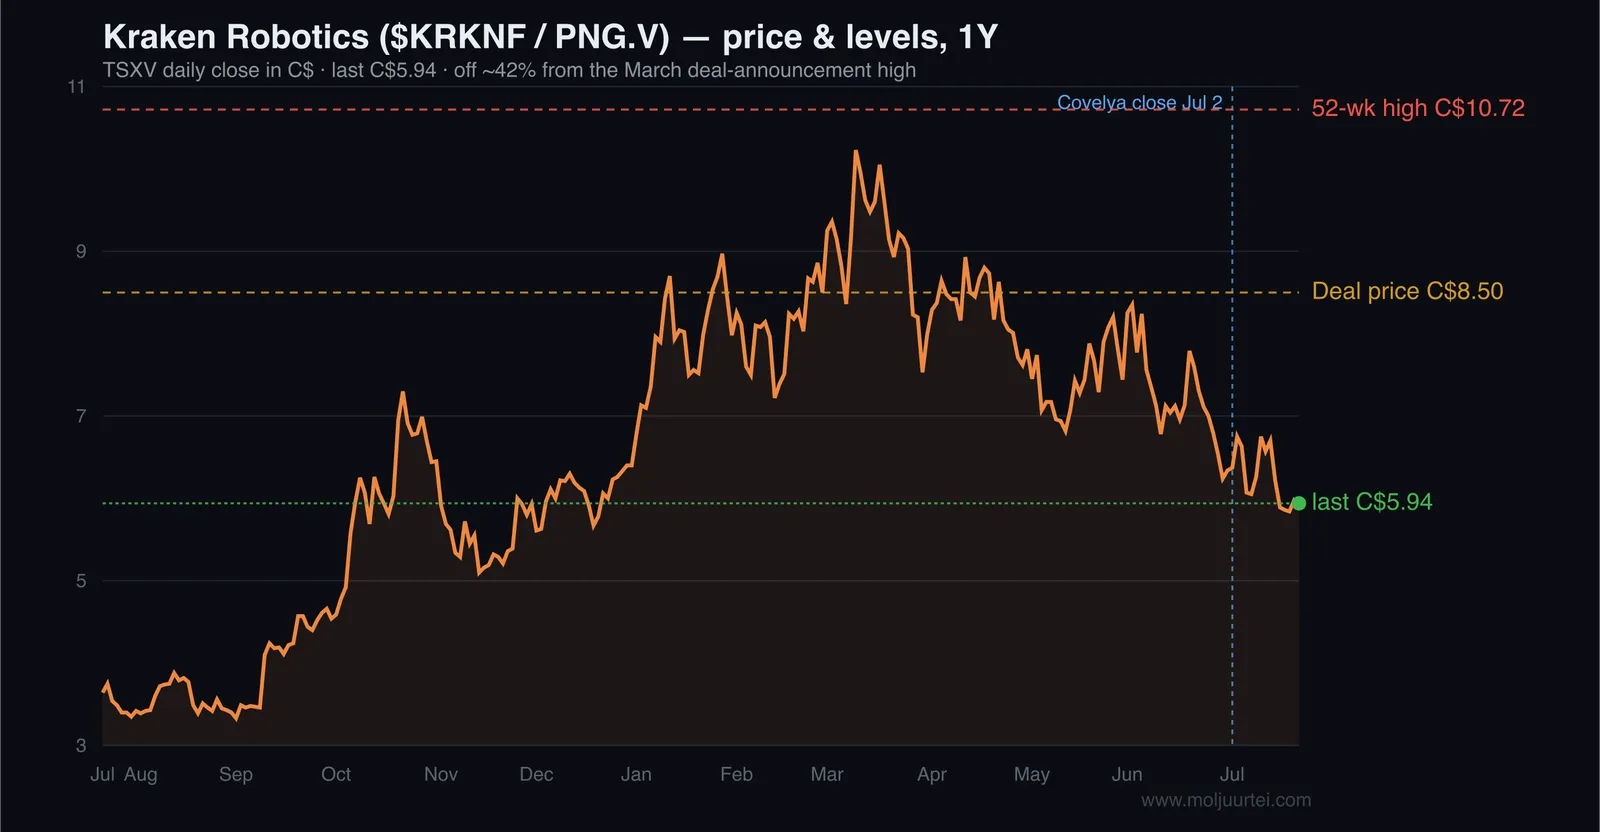
Усан доорх автономит системийн салбар агаарын дроны зах зээлтэй адил огцом өсөлтийн үе рүү орж байна. $KRKNF (Kraken Robotics — Канадад $PNG, АНУ-ын OTC зах зээлд $KRKNF) C$615M зарцуулж, аль дрон ялахаас үл хамааран усан доорх бүх платформд зайлшгүй хэрэгтэй мэдрэгч, байршил тогтоох систем, холбоо, программ хангамж, эрчим хүчийг нийлүүлдэг компани боллоо. C$5.94 ханштай хувьцаа 12-р сарын түвшиндээ буцаж, 3-р сарын оргилоос ~42% доошилсон байна. Мөн худалдан авсан компанийн үр дүнг урьдчилсан таамаглалд ердөө зургаан сараар тусгаснаас зах зээлд хараахан тодорхой харагдахгүй бүтэн жилийн EBITDA-ийн өнөөгийн хүчин чадлаар ~25× үнэлэгдэж байна. Kraken хамгийн сайн шумбагч онгоц бүтээнэ гэсэн бооцоо биш. Харин бусад бүх үйлдвэрлэгч өөрөөс нь авах шаардлагатай иж бүрэн тоноглолыг эзэмшдэг нь гол санаа юм.
Гол санаа
$KRKNF нь туршилтын төслийн түвшнээс батлан хамгаалахын төсвийн байнгын зүйл болж буй салбарт тоног төхөөрөмж нийлүүлдэг компани. 7-р сард Covelya Group-ийг худалдан авснаар хоёр бүтээгдэхүүнтэй жижиг тоглогчоос хөрөнгийн зах зээл дээрх хамгийн бүрэн усан доорх тагнуул, мэдээллийн платформ болж өөрчлөгдлөө. Зах зээлийн буруу үнэлгээ нь энд байна: ~C$2.2B зах зээлийн үнэлгээгээр 2026 оны урьдчилсан EBITDA-ийн ~32× мэт үнэтэй харагдана. Гэвч энэ тооцоонд Covelya компанийн ердөө хагас жилийн үр дүн оржээ. Хоёр компанийн бүтэн жилийн өнөөгийн хүчин чадал аль хэдийн ~C$351-379M борлуулалтын орлого, ~C$85-93M EBITDA-д хүрч байгаа тул бодит үржүүлэгч нь ~25× бөгөөд өсөлт, зардлын хэмнэлт биелэхийн хэрээр 20×-аас доошлох боломжтой.
- Зах зээл үүнийг том худалдан авалт хийсэн үнэтэй Канадын бичил компани гэж харж байна. Харин бодит байдал дээр зургаан сарын Covelya-г л багтаасан урьдчилсан таамаглалын цаана ~C$365M борлуулалтын орлоготой, ~24%-ийн маржинтай усан доорх системийн гол нийлүүлэгч бий.
- Ойрын түлхэц нь шинэ мэдээ бус, тайлангийн хуанли: 8-р сарын 20-нд Covelya-гаас өмнөх Q2 тайлан гарна. 11-р сарын сүүлээр анхны нэгтгэсэн улирал тайлагнагдаж, 2027 онд хамтарсан борлуулалт болон зардлын хэмнэлт бодитоор шалгагдана.
- Голлох эрсдэл: 2025 оны нийт орлогын ~45% нь нэг харилцагчаас хамаарсан. Зах зээл өндөр үнэлгээ өгчихсөн энэ үед гол санаа бүхэлдээ худалдан авалтын дараах гүйцэтгэлээс хамаарна.
Далайн гүн дэх стратегийн шинэ нөхцөл
Зуун жилийн турш далайн ёроолын дэд бүтцийн аюулгүй байдалд бараг хэн ч санаа зовдоггүй байв. Гэвч хэн үйлдсэн нь тодорхойгүй халдлагуудаар Балтын тэнгисийн кабелиуд тасарч, Nord Stream хоолой дэлбэрсний дараа холбоотон орнуудын тэнгисийн цэргийн хүчин усан доорх хоолой, шилэн кабель, цахилгаан дамжуулах шугам стратегийн амин чухал атлаа бараг хамгаалалтгүйг нэгэн зэрэг ойлголоо. Үүний хариуд таван жилийн өмнө бараг байгаагүй шинэ зардлын ангилал бий болсон. Үүнд мина илрүүлэх, тагнуул хийх автономит усан доорх төхөөрөмж (AUV), нисгэгчгүй усан гадаргын хөлөг, боомтын орчим шумбагч илрүүлэх сонар, кабель хянах далайн ёроолын тархмал мэдрэгчийн сүлжээ багтана. Энэ нь агаарын дроны өргөжилтийн усан доорх хувилбар: хямд, хохирол хүлээж болохуйц, олноор ашиглах автономит систем гэсэн ижил зарчимтай ч нэвтрэлтийн мөчлөгийн илүү эхэн үедээ, мэргэшсэн нийлүүлэгч бүр цөөн зах зээл юм.
Нийлүүлэгч цөөн байгаа нь хамгийн чухал. Агаарын дроны эд анги нийлүүлэгч хэдэн мянгаараа бий. Харин их гүнд синтетик апертурт сонар ажиллуулах, 600 бар даралт тэсвэрлэх батарей үйлдвэрлэх, эсвэл тэнгисийн цэргийн баталгаажуулалт авахуйц акустик байршил тогтоох систем бүтээж чаддаг компани цөөн бөгөөд улам цөөрч байна. Kraken энэ нарийн давхаргад байрладаг. Тус компани бүрэн дрон бүтээж, Anduril эсвэл батлан хамгаалахын том гэрээлэгчидтэй шууд өрсөлдөхгүй. Харин тэд болон тэдний өрсөлдөгчдөд бүгдэд нь шаардлагатай эд ангийг зардаг. Аль платформ эцэст нь ялах нь тодорхойгүй үед энэ нь бүтцийн хувьд илүү ашигтай байрлал.
Зах зээлийн хэмжээг яг тооцох нь утгагүй. Эрэлтийн ихэнх хэсэг нууцалсан батлан хамгаалахын төсөвт багтдаг. Тиймээс “хэр том зах зээл вэ?” гэдгийг нарийн загварчилсан бус, чиг хандлагын хэмжүүр гэж ойлгох хэрэгтэй. Тэнгисийн мина устгах хөтөлбөр, боомтын аюулгүй байдал, усан доорх кабелийн тандалт тус бүр холбоотон орнуудын тэнгисийн цэрэг, Австрали, Ази-Номхон далайн бүсэд зэрэг санхүүжиж буй олон жилийн худалдан авалтын мөчлөг юм. Энд нийт боломжит зах зээлийн нэг тоо чухал биш. Эрэлт бүтцийн шинжтэй, өсөлтийн эхэн үедээ, харин шаардлага хангах нийлүүлэгч маш цөөн байгаа нь гол зүйл.
Яагаад бүхэл бүтэн систем нь хязгаарлагдмал нийлүүлэлтийн цэг вэ?
Гар дээр зөөж болох жижиг AUV-ээс асар том нисгэгчгүй шумбагч онгоц хүртэлх усан доорх автономит систем бүр программ хангамжаар шийдэж үл болох гурван ижил асуудалтай тулгарна. GPS усан доор ажилладаггүй учраас төхөөрөмж хаана байгаагаа мэдэхийн тулд акустик болон инерцийн байршил тогтоох систем шаардлагатай. Гэрэл усан доор хол тархдаггүй учраас далайн ёроолыг холоос харахад камер бус сонар хэрэгтэй. 300 метрийн гүнд эргээс цахилгаан авах боломжгүй тул төхөөрөмж эрчим хүчээ өөртөө авч явна. Иймээс байршил тогтоох, мэдрэх, эрчим хүч гэсэн тойрч гарах боломжгүй гурван зангилаа бий. Covelya-г авахаас өмнө Kraken эдгээрийн хоёрыг эзэмшиж байв: KATFISH/AquaPix синтетик апертурт сонараар мэдрэгчийн хэсгийг, SeaPower батарейгаар эрчим хүчний хэсгийг. Covelya-г авсны дараа гурвууланг нь, мөн тэдгээрийг нэгтгэдэг программ хангамж, хяналтын давхаргыг эзэмшдэг боллоо.
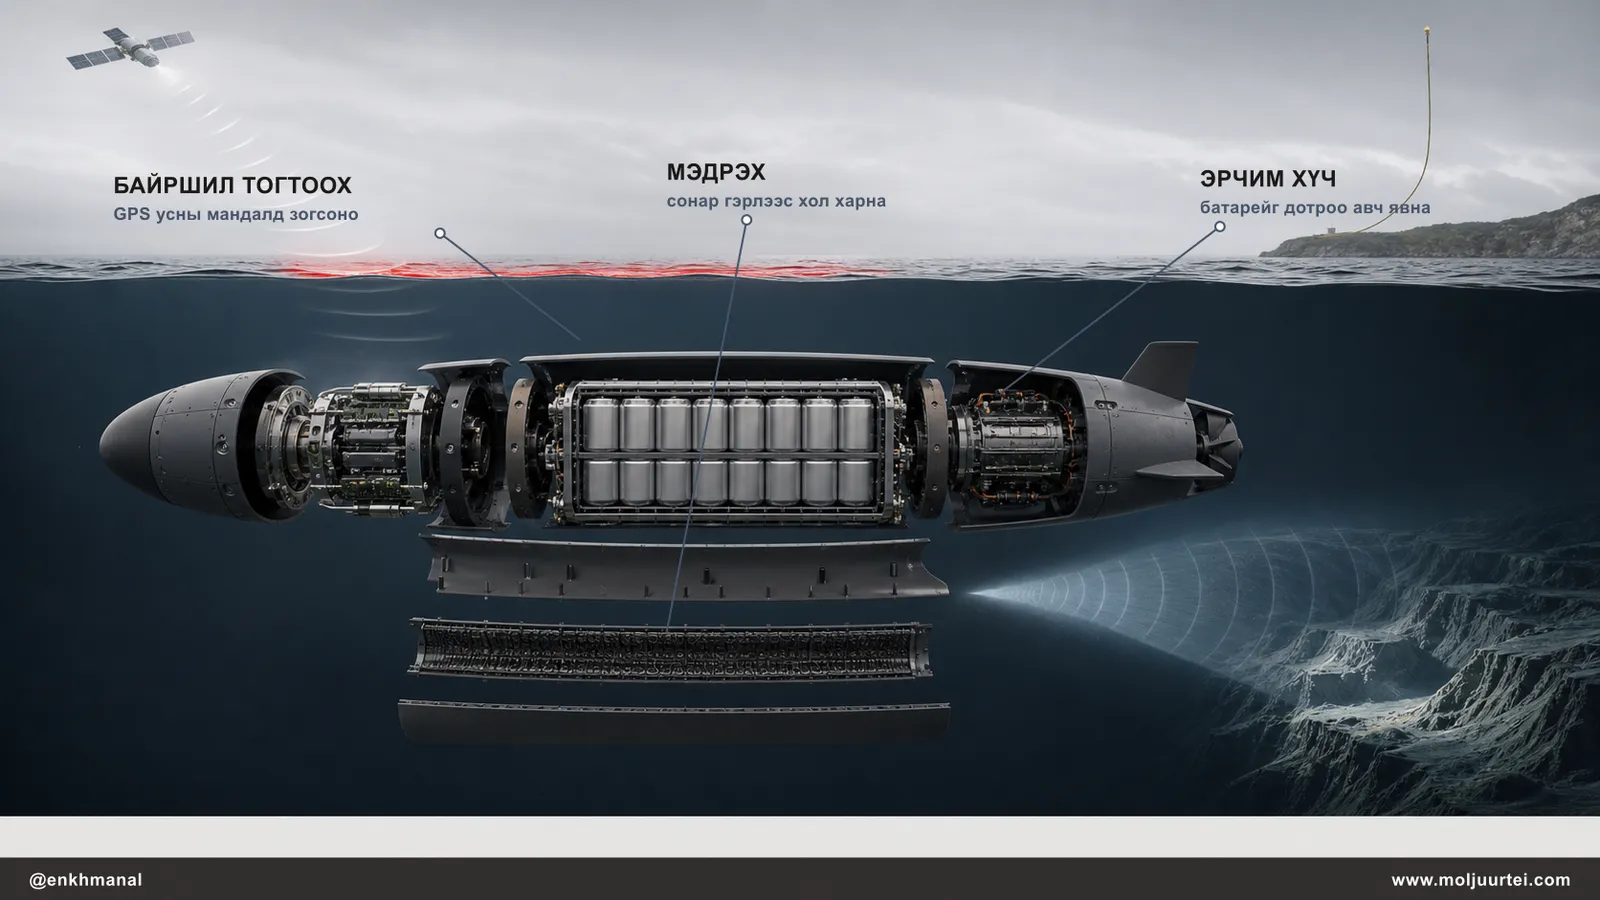
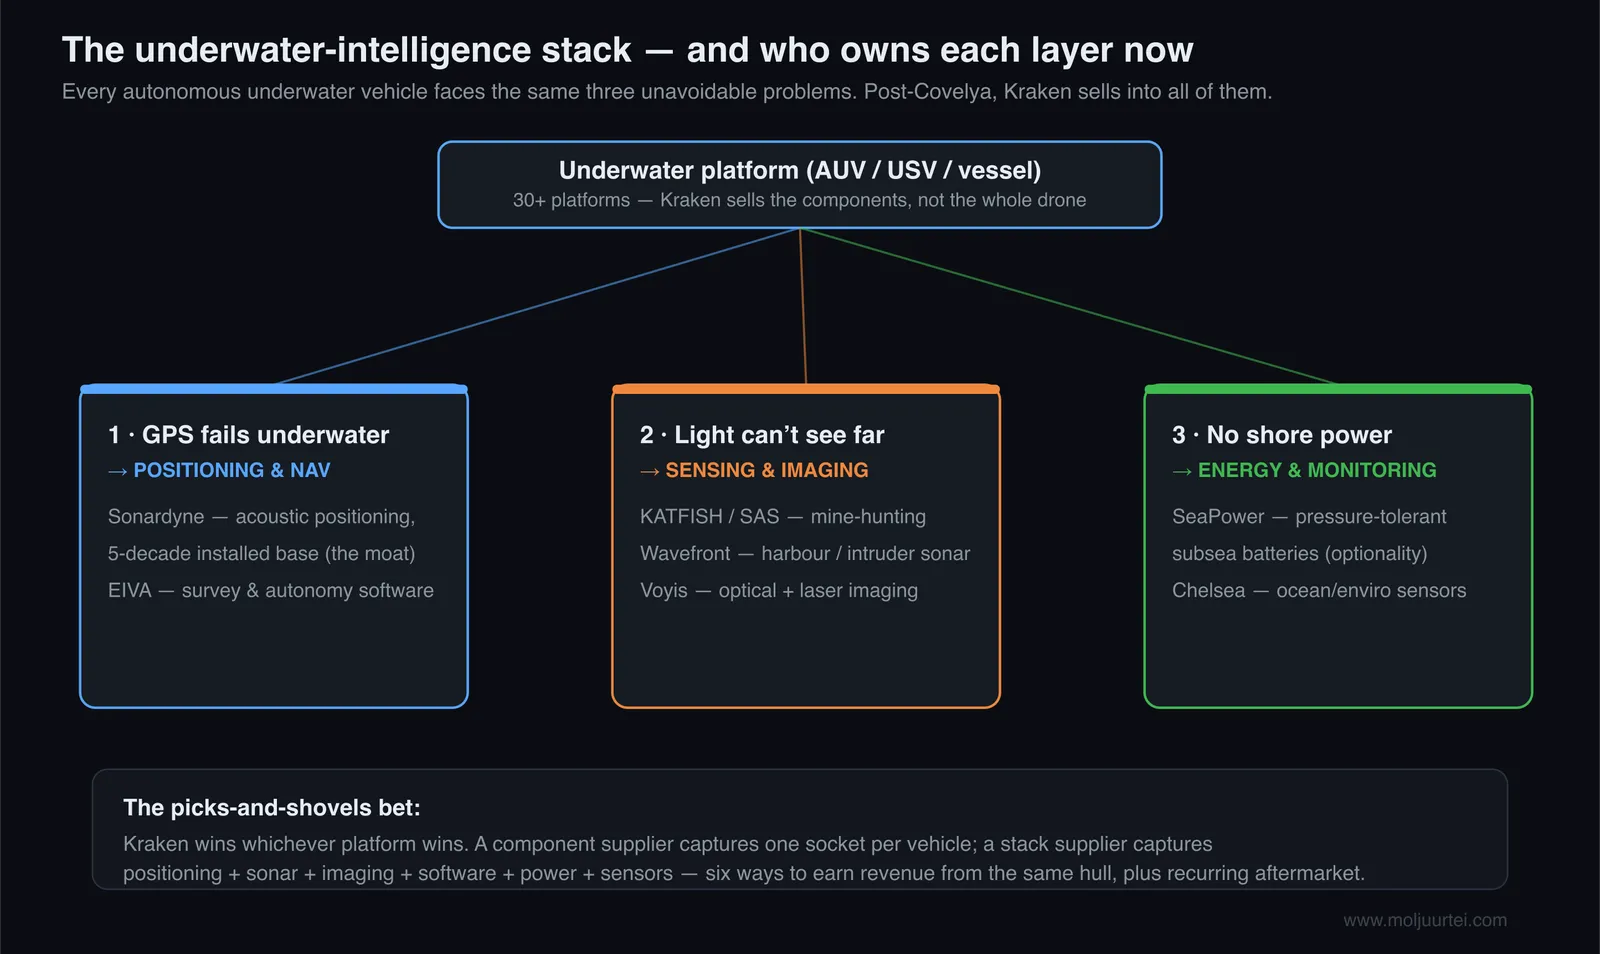
Хамгийн ашигтай зангилаа нь өмнө нь Kraken-д байгаагүй акустик байршил тогтоох систем юм. Үүнийг одоо 55 жилийн түүхтэй Британийн Sonardyne компаниар дамжуулан эзэмшдэг. Sonardyne-ийн системүүд таван арван жилийн турш олон төрлийн төхөөрөмж, судалгааны хөлөгт суурилагдсан өргөн баазтай. Байршил тогтоох систем нь хөтөлбөрийн нийт зардлын багахан хэсэг боловч ажиллагаанд шийдвэрлэх үүрэгтэй. Алдаа гарвал дрон алга болно. Баталгаажуулалтын мөчлөг олон жил үргэлжилдэг бөгөөд ажлын урсгал, стандартууд нь зах зээлд тогтсон нийлүүлэгчийн тоноглолд тулгуурлан бүрэлдсэн. Шийдвэрлэх үүрэг, нийт зардалд эзлэх бага хувь, нийлүүлэгч солих өндөр өртөг гэсэн хослол нь үнэ тогтоох хүчний сонгодог нөхцөл.
Гэхдээ хэтрүүлж болохгүй нэг зүйл бий. Нийтэд нээлттэй тоонууд Sonardyne хуучин Kraken-аас илүү үнэ тогтоох чадвартайг нотлоогүй. Хоёр бизнес хоёулаа 2025 онд ~24% EBITDA маржинтай байсан бөгөөд Kraken компанийн өөрийн маржин гурван жил дараалан өссөн. Sonardyne-ийн авчирч буй зүйл нь илүү өргөн, солиход хэцүү суурилагдсан бааз болон 700+ төрөлжсөн харилцагч юм. Эдгээр нь тогтвортой үнэ тогтоох чадвар бий болох урьдчилсан нөхцөл. Бизнесүүдийг нэгтгэсний дараах нийт ашгийн маржин энэ давуу талыг батлах эсвэл няцаана. Иймээс хамгаалагдсан байр суурь одоогоор баримтаар бүрэн нотлогдоогүй ч амжилттай байх магадлал өндөр таамаг хэвээр.
Нөхцөл бүрдсэн нь — Яагаад $KRKNF-ийг эзэмших вэ?
Kraken энэ системийн хамгийн ашигтай хэсгүүдийг өөрийн үнэлгээний багахан хувиар худалдан авсан нь хувьцааг эзэмших үндсэн шалтгаан. Covelya нь Sonardyne; судалгаа, автономит ажиллагааны EIVA программ хангамж; Voyis оптик болон лазер дүрслэл; Wavefront боомтын сонар; Chelsea орчны мэдрэгч; Forcys батлан хамгаалахын системийн нэгтгэл гэсэн зургаан компани, ~750 ажилтан, 12 байгууламж, 700+ харилцагчтай. Тус групп 2025 онд тооцоолсноор C$249-275M борлуулалтын орлого, C$60-67M EBITDA олж, жилд ~24% өссөн. Kraken үүнийг ~9.2× EBITDA-аар авсан. Kraken-ийн өөрийн хувьцаа өнөөгийн хүчин чадлын EBITDA-аар ~25× үнэлэгддэг. Өөрийн үнэлгээний гуравны нэгтэй тэнцэх үнээр хөрөнгө авах нь тухайн хөрөнгө шинэ эзэмшлийн дор гүйцэтгэлээ хадгалсан тохиолдолд л үнэ цэнэ нэмнэ. Гэхдээ анхны тооцоо тун таатай бөгөөд компанийн хэмжээг нэг шөнийн дотор бараг хоёр дахин өсгөв.
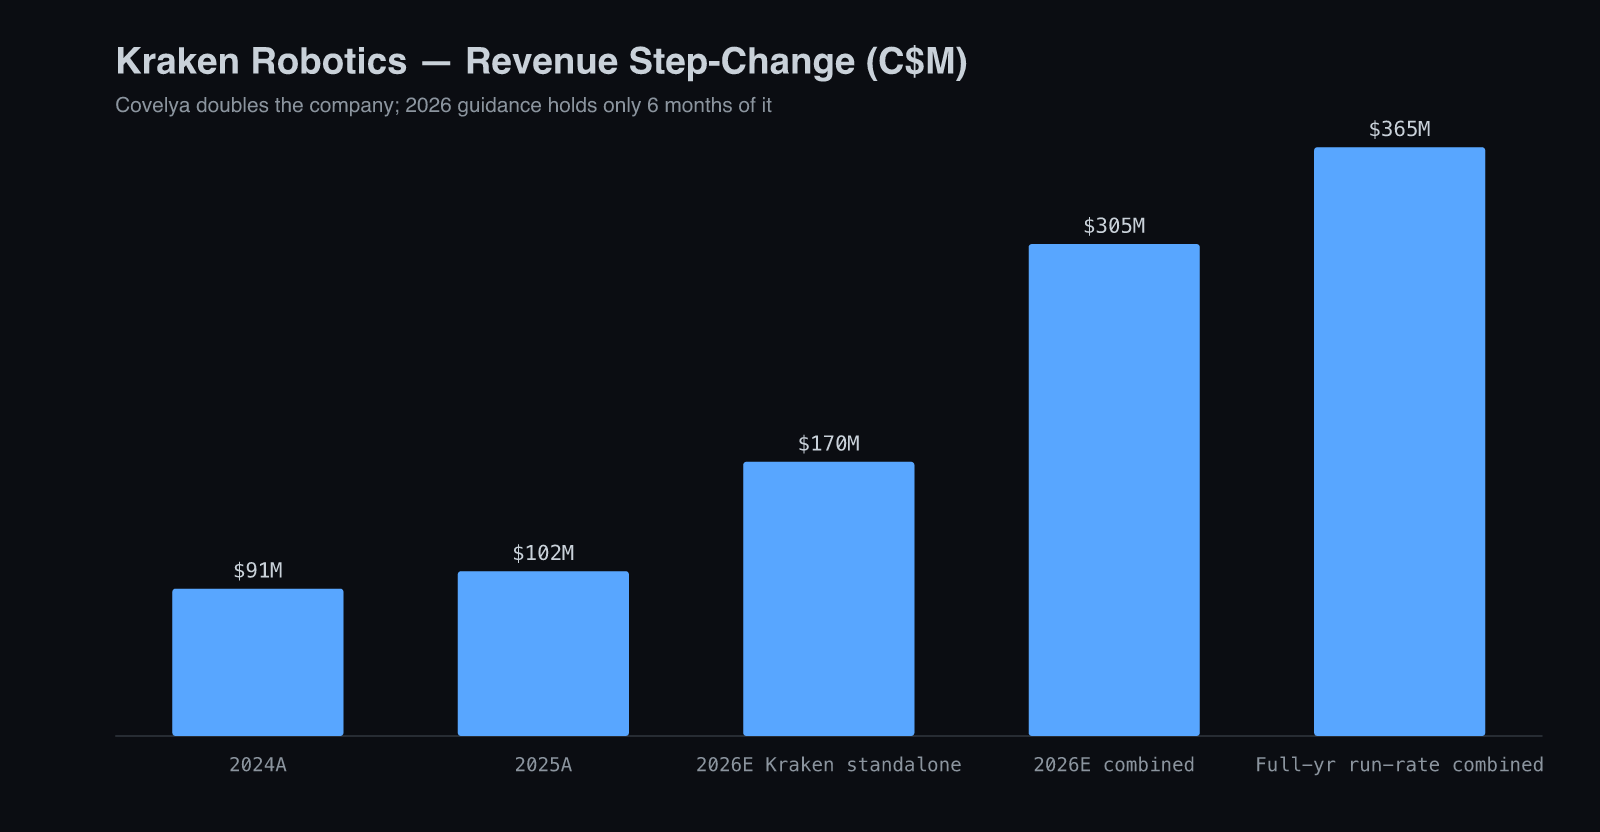
Худалдан авалтаас өмнөх бизнес нь аврах шаардлагатай хоцрогдсон компани байгаагүй. Kraken 2025 онд борлуулалтын орлогоо C$102.2M, тохируулсан EBITDA-гаа C$25.0M-д хүргэжээ. EBITDA маржин нь 22.7%-аас 24.4% болж өссөн. Covelya-гаас өмнөх 2026 оны C$165-175M борлуулалтын орлого, C$40-50M EBITDA-ийн урьдчилсан таамаглал нь органик борлуулалтын орлого ~66%, EBITDA ~80% өсөхөөр байгааг харуулдаг. Удирдлага энэ өсөлтөд урьдчилан хөрөнгө зарцуулж байна. 2025 онд хөрөнгийн зардал зургаа дахин өсөж C$30M болсон. Энэ мөнгөөр Nova Scotia-д SeaPower батарейн шинэ үйлдвэр байгуулж, синтетик апертурт сонарын хүчин чадлыг нэмэгдүүлжээ. Ажилтны тоо нэг жилийн дотор 297-оос 456 болсон. Энэ нь захиалгын багцдаа итгэж буй компанийн шинж боловч захиалга борлуулалт болж хувирах хугацаа хойшилбол хамгийн түрүүнд асуудал үүсэх хэсэг мөн.
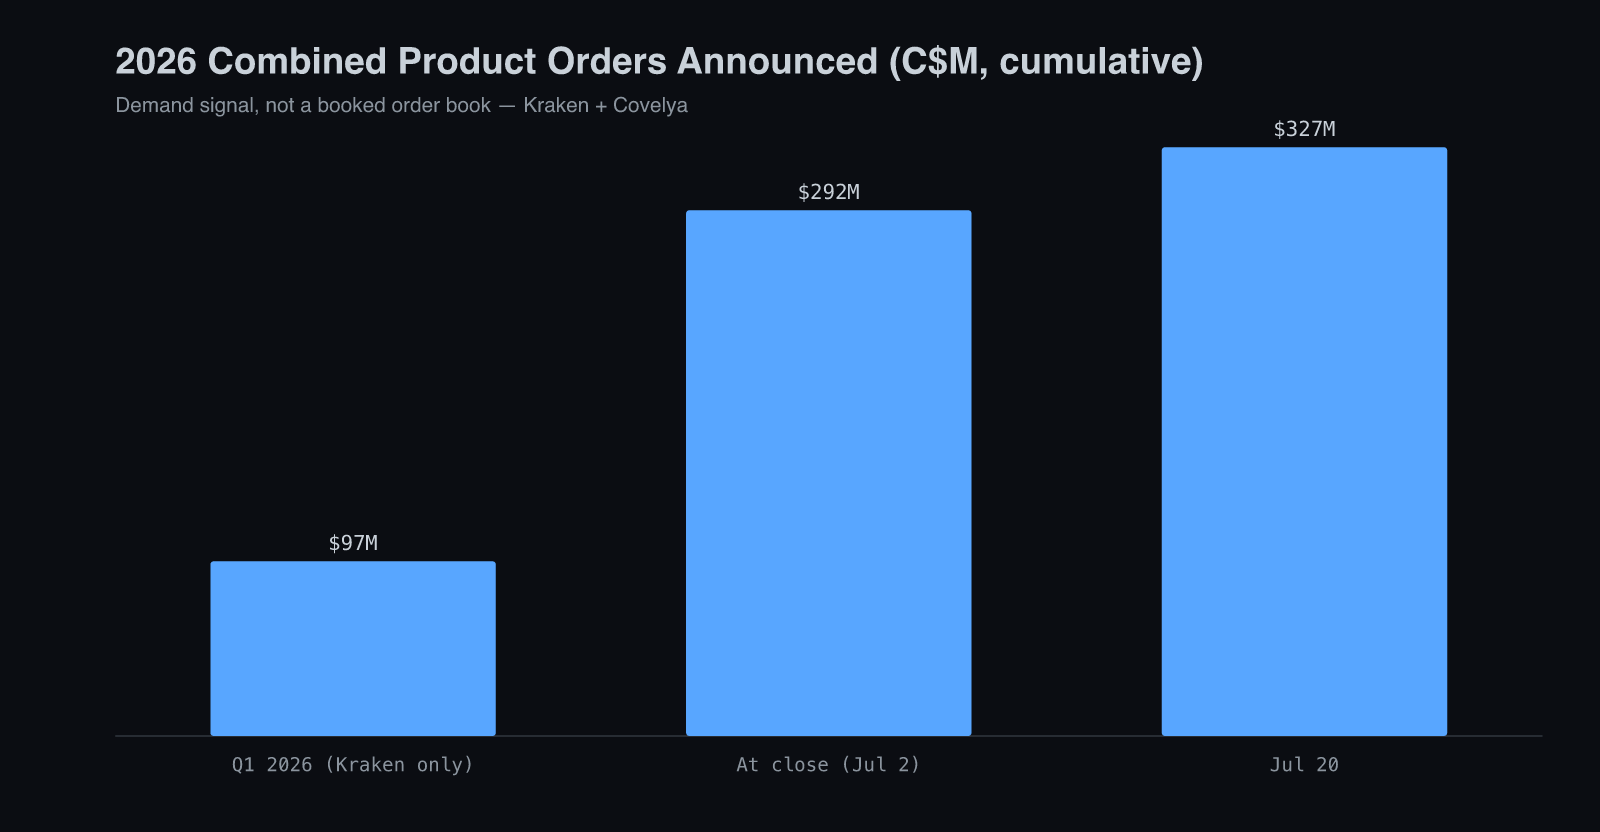
Ойрын хугацаанд эрэлт гол асуудал биш. Kraken болон Covelya 2026 онд тэнгисийн батлан хамгаалалт, далайн эргийн эрчим хүч, далай судлалын хэрэглээнд зориулсан сонар, батарей, навигаци, байршил тогтоох, хяналтын ~C$327M-ийн нийлмэл бүтээгдэхүүний захиалга зарласан. Нэгтгэсэн борлуулалтын орлогын >75%-ийг бүтээгдэхүүн бүрдүүлнэ гэж тооцож байна.
“Манай бүтээгдэхүүний багц батлан хамгаалах болон арилжааны олон төрлийн платформын үндсэн тулгуур болдог. 2026 онд бүтээгдэхүүн нэгтгэсэн борлуулалтын орлогын 75%-иас дээшийг бүрдүүлнэ гэж бид тооцож байна.”
Greg Reid, Kraken Robotics компанийн гүйцэтгэх захирал (захиалгын шинэчилсэн мэдээлэл, 7/20/26)
Гэхдээ C$327M гэдэг нь эрэлтийн дохио болохоос албан ёсны гүйцэтгэгдээгүй захиалгын үлдэгдэл биш. Зарласан захиалга нь хэзээ нийлүүлэгдэх, нэхэмжлэл хэдий хугацаанд бэлэн мөнгө болохыг хэлдэггүй. Сүүлийн улирал ч бизнесийн орлого жигд бус, жилийн хоёрдугаар хагаст төвлөрдгийг санууллаа. 2026 оны Q1 борлуулалтын орлого 35% өсөж C$21.7M болсон ч дөрвөн шинжээчийн дундаж таамгаас ~15% доогуур байв. Захиргааны зардал, ажилтны тоо нэмэгдсэнээс тохируулсан EBITDA маржин 17%-аас 14% болж буурсан. Мөн хэлцлийн зардлаас шалтгаалан улирал C$3.3M цэвэр алдагдалтай гарлаа. Орлогын ихэнх нь H2-т төвлөрдөг бизнест сул Q1 хэвийн үзэгдэл. Гэхдээ төгс гүйцэтгэл хүлээсэн өндөр үнэлгээтэй хувьцаанд ийм улирал эрсдэлийг бодитоор сануулдаг.
Нэмэлт өсөлтийн боломжууд
Үндсэн худалдан авалтын цаана зах зээл одоогоор төдийлөн үнэлээгүй хэд хэдэн өсөлтийн чиглэл бий. Эдгээр нь бодит боломж боловч тус бүрээ батлах шаардлагатай.
- Wavefront-оор дамжих боомт ба кабелийн хамгаалалт — Covelya доторх хамгийн дутуу үнэлэгдсэн хөрөнгө байж магадгүй. Sentinel халдагч илрүүлэх сонар, Solstice дүрслэлийн сонар нь боомт хамгаалах, усан доорх кабель хянахад яг тохирно. Балтын тэнгисийн хорлон сүйтгэл энэ ангиллыг төсвийн тэргүүлэх чиглэл болгосон. Гэхдээ энэ эрэлт Wavefront-ийн бодит захиалгад хэр хэмжээгээр шилжих нь хараахан тодорхойгүй. Стратегийн ач холбогдол нь өндөр ч борлуулалт нь нотлогдоогүй.
- SeaPower-ийг AUV-ийн стандарт батарей болгох — эдгээр батарейг 30+ платформд суурилуулсан эсвэл суурилуулж байна. Нийтэд зарласан харилцагчдад Gavia болон SeaRaptor төхөөрөмждөө ашигладаг Teledyne Marine, өөрөө цэнэглэгддэг төхөөрөмждөө ашигладаг Terradepth, мөн холбоотон хоёр улсын тэнгисийн цэрэг багтана. SeaPower усан доорх системийн үндсэн батарей болно гэсэн өөдрөг хувилбар бодит боломж. Гэхдээ эрчим хүчний нягтралын давуу талын тухай компанийн мэдэгдэл нийтэд нээлттэй эх сурвалжаар батлагдаагүй. Томоохон нэгтгэн нийлүүлэгчид их хэмжээнд өөрсдөө батарей үйлдвэрлэх эсвэл өөр эх үүсвэрээс авах боломжтой. Иймээс SeaPower-ийг үндсэн гол санаа бус, түүн дээр нэмэгдэх өсөлтийн боломж гэж үзнэ.
- Хамтарсан борлуулалт — компаниудыг тусад нь ажиллуулахын оронд нэгтгэх шалтгаан. Sonardyne-ийн навигацийн харилцагчид SeaPower батарей зарах, эсвэл Kraken-ийн сонарын одоогийн харилцагчдад EIVA-ийн ажиллагааны программ хангамж нийлүүлэх боломжтой. Амжилттай хамтарсан борлуулалт бүр платформ тутмын орлогыг нэмэгдүүлж, иж бүрэн системийг өөр нийлүүлэгчээр солиход улам хэцүү болгоно.
- TSX Venture биржээс TSX-ийн үндсэн самбарт шилжих нь томоохон хөрөнгө оруулалтын сангуудын худалдан авах боломжийг нэмэгдүүлнэ. Энэ нь дахин үнэлэгдэх боломжит түлхэц боловч бизнесийн суурь үзүүлэлт биш.
Эдгээрийн аль нь ч үндсэн хувилбарын тооцоонд ороогүй. Нэг зангилаа бус бүхэл системийг эзэмшсэнээр нэмэгдэж буй, үнэгүй шахам колл опционууд гэж ойлгож болно.
Эрсдэл ба гол санааг няцаах нөхцөл
- Харилцагчийн төвлөрөл бол ханш унах хувилбарын хамгийн тодорхой тоо. 2025 оны нийт орлогын ~45% нь нэг харилцагчаас хамаарсан бөгөөд топ гурван харилцагч есөн сарын борлуулалтын ~54%-ийг бүрдүүлсэн. Борлуулалтын ойролцоогоор тал нь Ази-Номхон далайн бүсээс иржээ. Тэр ганц том хөтөлбөр алдагдвал ашиг, алдагдлын тайланд шууд нөлөөлнө. Covelya-ийн 700+ харилцагч энэ төвлөрлийг механикаар бууруулна. Гэхдээ энэ шийдлийг дотоодоос бий болгоогүй, мөнгөөр худалдаж авсан тул нэгтгэсэн борлуулалтын бүтцэд үр дүнгээ батлах ёстой. Хөрөнгө оруулалтын үндэслэл няцаагдах гол нөхцөл учраас үүнд хамгийн их анхаарах хэрэгтэй.
- Нэгтгэлийн эрсдэл, дээр нь тохиромжгүй хугацаа. Kraken ~450 ажилтантай төвлөрсөн компаниас ~1,200 ажилтан, зургаан бизнес бүхий олон улсын групп болж байна. Үүний зэрэгцээ үйл ажиллагаа хариуцсан захирал 7-р сарын эцэст ажлаасаа гарна. Covelya-ийн хэд хэдэн удирдлага ахлах албан тушаалд орж байгаа нь урьдчилан төлөвлөсөн бүтэц болохоос эмх замбараагүй байдал биш. Гэвч гол үйл ажиллагааны удирдлага гарахтай зэрэгцэн зургаан компанийг нэгтгэх нь алдаагүй гүйцэтгэхэд хамгийн хэцүү улирлыг бий болгож байна.
- 11-р сарын сүүл хүртэл нэгтгэсэн тоо харагдахгүй. Хэлцэл Q2 дууссанаас хоёр хоногийн дараа хаагдсан тул 8-р сарын 20-ны тайлан нь Covelya-гаас өмнөх Kraken-ийн улирал байна. Худалдан авалт нь эцсийн үнэ, ашигласан өр, худалдан авалтын үнийн хуваарилалтын тайлбар хэлбэрээр л орно. Covelya шинэ эзэмшлийн дор маржингаа хадгалсан эсэх, мөнгөн урсгал хэрхэн хувирч байгааг харуулах анхны нэгтгэсэн улирал 11-р сарын сүүл хүртэл гарахгүй. Нэгтгэлийн явцад маржин буурах, захиалга удаан борлуулалт болох, EBITDA-г мөнгөн урсгал дагахгүй байх зэрэг гол санааг няцаах үзүүлэлтүүд тэр үеэс л хэмжигдэнэ.
- Үнэлгээнд алдаа гарах орон зай үлдээгээгүй. Өнөөгийн хүчин чадлын EBITDA-ийн ~25× үнэлгээнд саадгүй нэгтгэл, маржин хадгалагдах, өсөлт үргэлжлэх хүлээлт аль хэдийн шингэсэн. 3-р сарын ханшаас хямдарсан нь ашгийн үзүүлэлтээр хямд болсон гэсэн үг биш.
- Удирдлагуудын хувьцааны арилжаа хоёрдмол дохио өгч, ижил төстэй нэрс андуурал үүсгэдэг. Сүүлийн үед компанийн дотоод этгээдүүд хувьцаа зарсан мэдээлэл болон ~C$250K-ийн худалдан авалт зэрэгцсэн тул нэг чигийн тодорхой дохио өгөхгүй байна. Мөн $KRKNF (Kraken Robotics) нь Kraken Technology Group биш гэдгийг онцлох хэрэгтэй. Сүүлийнх нь Rheinmetall болон холбоотон орнуудын засгийн газрын дэмжлэгтэй хөрөнгө оруулалтын сангуудаас 7-р сард US$175M босгосон, нисгэгчгүй усан гадаргын хөлөг үйлдвэрлэдэг Британийн хувийн компани. Мөн Kraken крипто бирж ч биш. Нийтлэгдсэн дор хаяж нэг материал эдгээрийг аль хэдийн андуурсан.
Үнэлгээ ба бидний байр суурь
Үнэлгээ нь хуваарийн доод талд EBITDA-ийн аль тоог тавихаас бүрэн шалтгаална. Зах зээл буруу тоог ашиглаж байна. 2026 оны урьдчилсан C$65-75M EBITDA буюу Covelya-ийн ердөө зургаан сарын үр дүнгээр тооцвол ~C$2.23B компанийн нийт үнэлгээ ~32× болно. Харин хоёр компанийн бүтэн жилийн өнөөгийн хүчин чадлын C$85-93M EBITDA-аар тооцвол ~25×. Covelya бүтэн жилээр нэгтгэгдэх, хуучин бизнесийн EBITDA ~80% өсөх, зорьсон ~C$10M зардлын хэмнэлт биелэх 2027 он руу шилжүүлбэл EBITDA C$100M-оос давж, үржүүлэгч ~21× руу бууна. 2028 оны өөдрөг хувилбарт 20×-аас доошилно. Энэ шат бүр таамаглал бөгөөд аль нь ч хараахан нотлогдоогүй. Гэхдээ буурах чиглэл нь “32×” гэсэн гарчгийн тоо яагаад төөрөгдүүлж байгааг харуулна.
Үнэлгээний тооцоолуур — энэ иж бүрэн систем ямар үнэтэй вэ?
today 25.3×Бидний байр суурь: $KRKNF бол эзэмшихэд тохиромжтой компани боловч гол тайлангуудын өмнө бүх мөнгөөрөө нэг дор бус, үе шаттай худалдан авах нь зөв. Нэгтгэсэн компани өрсөлдөхүйц давуу талтай хөрөнгө. Энэ нь усан доорх тагнуул, мэдээллийн бүх системд оролцдог хөрөнгийн зах зээл дээрх цорын ганц шахам цэвэр тоглогч бөгөөд ~24% маржинтай, огцом өсөж буй батлан хамгаалахын ангилалд ажилладаг. Шинжээчдийн зорилтот ханш дунджаар ~C$10.17, үнэлгээ нь Buy байна. Гэхдээ зах зээл хараахан баталгаажуулах боломжгүй нэгтгэлд бүтэн жилийн хүчин чадлын өндөр үржүүлэгч өгч байна. Иймээс 3-р сарын оргилоос ~42% доошилсон өнөөгийн түвшинд бага хэмжээгээр эхэлж, гол санааны эрсдэлийг бодитоор бууруулах хоёр мэдээллийн дараа нэмэх нь зохистой: 8-р сарын 20-ны Covelya-гаас өмнөх цэвэр Q2 тайлан, хамгийн чухал нь 11-р сарын сүүлчийн анхны нэгтгэсэн улирал. Захиалгын гарчигт бус, санхүүгийн тайланд тулгуурлан шийдвэр гаргана.
Тоонуудыг Kraken Robotics компанийн хэвлэлийн мэдээ, санхүүгийн тайлан, Quartr-ийн шинэчилсэн шинжээчдийн таамагтай тулган бие даан шалгасан. Худалдан авалтыг үнэлгээний зөрүү болон гүйцэтгэлийн эрсдэлийн нийлбэр гэж харах өнцгийг Critical Nodes (Johan Ekroth)-ийн судалгаа илүү тодорхой болгосон.