Мөнгөний үнэгүйдлийн арилжаа хоёр талтай — ховор хөрөнгө ба мөнгөн урсгал
Лхагва гарагт АНУ-ын Сангийн яам урт хугацаат бондоо буцаан худалдан авах хэмжээгээ хоёр дахин нэмэгдүүлэхээ зарлав. Мөн тэр өдрийн үдээс хойш Ерөнхийлөгч Цагаан ордонд Coinbase, Kraken, Gemini, Robinhood-ын удирдлагуудтай зогсож, криптовалютын зах зээлийн бүтцийн хуулийг батлахыг Конгрессоос хүслээ. Долоо хоногийн туршид Баасан гараг хүртэл биткойн 24.7%, эфир 34.2% өссөн. Алт зургадугаар сараас хойших дээд цэгтээ хүрлээ. Энэ бүхнийг "мөнгөний үнэгүйдэл" гэж нэрлэж байгаа ч энэ үг хэтэрхий их ачаа үүрч байна: нэг өгүүлэмжийн доор өгөөжийн эх үүсвэр нь тэс өөр хоёр арилжаа байгаа бөгөөд зах зээл зөвхөн нэгийг нь л үнэлж байна.
Өрийн менежер өрийнхөө үнийг удирдаж эхэллээ
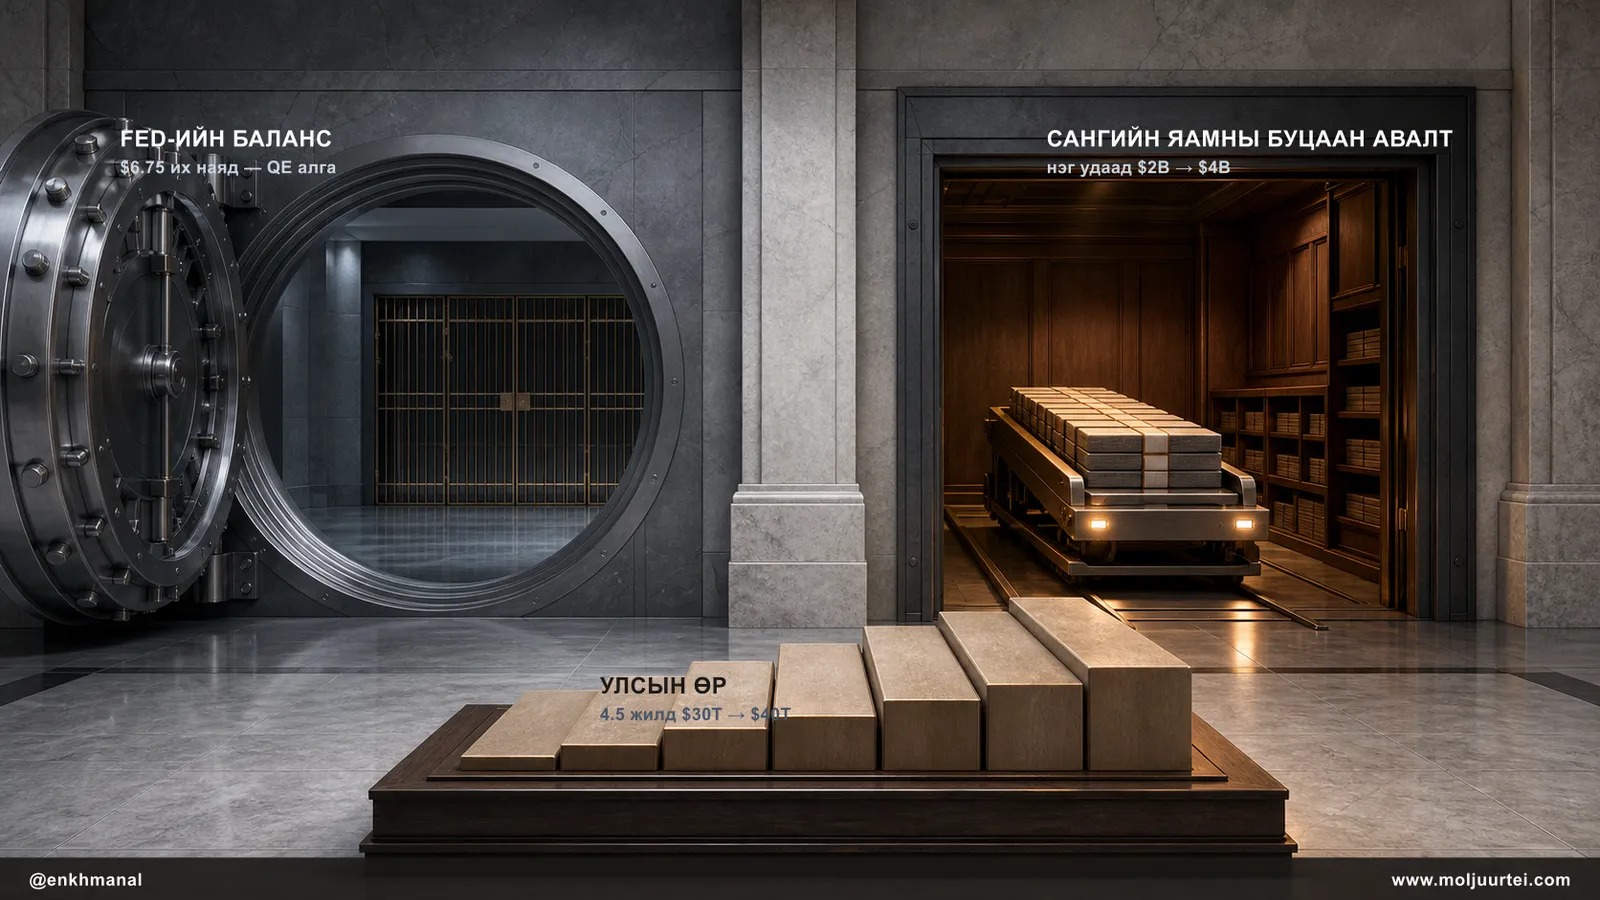
Механик үйл явдал нь жижиг ч дохио нь тийм биш. Сангийн яам 10-20 болон 20-30 жилийн хугацаатай нэрлэсэн купон бондын хөрвөх чадварыг дэмжих буцаан худалдан авалтын нэг ажиллагааны дээд хэмжээг 2 тэрбум доллараас доод тал нь 4 тэрбум доллар болгож, 9-р сарын 9-нөөс 11-р сарын 4 хүртэл үргэлжлүүлэхээр болов. Мөнгөн дүнгээр нь бол 40 их наяд долларын өрийн үлдэгдэлтэй харьцуулахад тоймын алдаа төдий — тэр өр яг мөн долоо хоногт анх удаа 40 их наяд давсан бөгөөд дөрөв хагас жилийн өмнө 30 их наяд байсан юм.
Бондын зах зээл үүнийг тоймын алдаа гэж уншаагүй. 30 жилийн өгөөж Даваа гарагийн 5.31%-иас Лхагва гарагт 5.19% болж буурав. 10 жилийн бодит өгөөж 2.44%-иас 2.35% болов. Яг тэр хугацаанд 10 жилийн инфляцийн хүлээлт 2.28%-иас 2.34% болж өслөө.
Энэ хоёр хөдөлгөөнийг зэрэгцүүлж хараарай — учир нь хамтдаа энэ бол бүхэл бүтэн тезис юм. Бодит өгөөж буурч, инфляцийн хүлээлт өсөв. Энэ бол өсөлтийн айдас ч биш, эрсдэлийн ралли ч биш. Зах зээл мөнгөнөөс хүлээх өгөөжөө бууруулж, мөнгө үнэгүйдэх хурдыг нэмж байгаа хэрэг. Ийм хослолыг шингээдэг хөрөнгийг нэрлэдэг үг бий — тэр нь бонд биш.
Энэ үйл явдлыг сүүлийн гурван жилийн үнэгүйдлийн яриануудаас ялгаж буй зүйл бол хэн үйлдэл хийсэн нь. Энэ бол Холбооны нөөцийн банк биш. Тавдугаар сараас хойш Холбооны нөөцийн тэнцэл 6.75 их наяд орчимд тогтсон; энд тоон сулруулалт алга. Харин ч тэр өдрийн үдээс хойш нийтлэгдсэн долдугаар сарын FOMC-ийн тэмдэглэл хатуу байр суурьтай гарсан — санал өгөх арван хоёр гишүүний гурав нь хүү нэмэхийг хүссэн байв. Өөрөөр хэлбэл мөнгөний бодлого чангарч байхад Сангийн яам тусад нь орж ирж урт төгсгөлийг дарж байна. Төв банк хийхгүй байгаа учраас өрийн менежер өрийнхөө үнийг удирдаж эхэлбэл энэ бол төсвийн ноёрхлын анхны дүрэм юм.
Энэ бол дотоодын хагас нь. Нөгөө хагас нь — энэ бүхэн АНУ-аас эхлээгүй.
Энэ сард Японы засгийн газрын бондын өгөөж 29 жилийн дээд цэгт хүрэв — 10 жилийн JGB 2.901%-д хүрсэн нь гурван арван жил тэг орчим байсан зах зээлд тохиолдож байна. Японы төв банк татарч байна: JGB-ийн сарын худалдан авалт 2024 оны 8-р сарын 5.7 их наяд иенээс 2026 оны эхний улиралд 2.9 их наяд болж буурсан бөгөөд Ерөнхий сайд Такаичи 9-р сарын 16-нд хүү нэмэхийг хүлээн зөвшөөрч болзошгүйг дохив. Солонгос, Франц, Их Британи, Германы урт хугацаат өгөөж ч зэрэгцэн олон жилийн дээд цэгт байна. АНУ-ын 10 жилийн өгөөж ганцхан JGB-ийн арилжааны хариуд 6 базис пунктээр өслөө.
Энэ нь маш тодорхой, механик шалтгаанаар чухал: Япон бол АНУ-ын бондын хамгийн том гадаад эзэмшигч бөгөөд 1.2 их наяд доллар орчим барьдаг. Гучин жилийн турш дотооддоо юу ч олдоггүй байсан Японы байгууллагад америк бонд эзэмших тодорхой шалтгаан байсан. Дотоодын өгөөж 2.9% болоход тэр шалтгаан долоо хоног бүр суларна. Сангийн яамны буцаан худалдан авалт бол дотоодын ганц ганхалтын хариу биш — энэ бол урт хугацаат засгийн газрын өрийн дэлхий нийтийн дахин үнэлгээний хариу бөгөөд тэр дунд америк бондын хамгийн том гадаад худалдан авагч нь үеийн турш анх удаа гэртээ үлдэхийн төлөө мөнгө авч байна.
Тэгэхээр дараалал нь ийм: захын гадаад худалдан авагч ухарна, урт хугацаат өгөөж хаа сайгүй өснө, АНУ-ын өрийн менежер хохирлыг хязгаарлахаар өөрийн бондоо худалдаж эхэлнэ, бодит өгөөж буурч инфляцийн хүлээлт өснө, улмаар валют нь даралт гаргах хавхлага болно. Алт болон крипто бол тэр хавхлагын нээгддэг зүг. Энэ бол үнэгүйдлийн арилжааг зөв тайлбарласан нь бөгөөд ганц 4 тэрбум долларын ажиллагаанаас хамаагүй удаан үргэлжлэх шинжтэй.
Вашингтон яг юу хийж байна вэ
Криптын макро болон бодлогын таатай салхи нэг долоо хоногт зэрэг ирлээ, мөн огноотой хөшүүргүүд нь хоёр дахьд нь байна.
CLARITY Act гацсан бөгөөд шалтгаан нь ашиг сонирхлын зөрчил. Дижитал хөрөнгө хууль ёсоор юу болохыг эцэст нь тодорхойлох зах зээлийн бүтцийн хуулийн төсөл Төлөөлөгчдийн танхимаар батлагдсан ч Сенатын нэгдсэн хуралдаанаар гараагүй. Саад нь эдийн засгийн биш, ёс зүйн асуудал. Сенатын Ардчилсан намынхан сонгогдсон албан тушаалтнууд криптын бодлого тогтоож байхдаа криптын бизнесээс ашиг олохыг хязгаарлах заалт хүсэж байна — практикт Ерөнхийлөгчийг хувьцаагаа тушаахыг шаардана. Трамп сенатор Луммисын зуучилсан буултыг дэмжсэн ч Ардчилсан намынхан болон Том Тиллис зэрэг хэд хэдэн Бүгд найрамдахчууд хангалтгүй гэж үзэв. Сенат санал хураалгүйгээр амралтад гарсан бөгөөд 9-р сарын 15-нд эргэн ирнэ.
Тоонууд нь гацааг тайлбарлана. 7-р сарын 1-нд нийтлэгдсэн Засгийн газрын ёс зүйн албаны мэдүүлэг 927 хуудастай бөгөөд Трамп 2025 онд криптотой холбоотой 1.4 тэрбум орчим долларын орлого олсныг харуулж байна — $TRUMP мемкойны лицензээс 635 сая орчим, World Liberty Financial-ийн токен худалдаанаас 500 гаруй сая доллар. World Liberty Financial бол бас зүүлт биш: одоогоор сард 11 сая орчим долларын протоколын шимтгэл олж байгаа нь суудалд байгаа ерөнхийлөгчийн гэр бүлийн бизнесийг энэ санамжийн багцтай нэг лигт оруулж байна. Үүнийг хэрхэн үзэхээс үл хамааран, салбарын хамгийн хүсэн хүлээсэн хууль урагшлаагүйн шалтгаан нь яг энэ.
GENIUS Act бол аль хэдийн батлагдсан хууль — мөн нам гүмхэн Сангийн яамыг санхүүжүүлэх хэрэгсэл юм. 2025 оны 7-р сард гарын үсэг зурсан бөгөөд 2027 оны 1-р сарын 18 эсвэл эцсийн дүрэм гарснаас хойш 120 хоногийн аль эртнийх нь хүчин төгөлдөр болно. Нөөцийн жагсаалт нь сонирхолтой хэсэг: нийцтэй төлбөрийн стейблкойн нь бэлэн мөнгө, даатгагдсан харилцах хадгаламж, шөнийн Treasury репо, эсвэл 93 хоног ба түүнээс бага хугацаа үлдсэн Treasury bill-ээр өөрийгөө баталгаажуулах ёстой. Өөрөөр хэлбэл АНУ долларын стейблкойныг хууль ёсны болгохдоо нөөцийг нь богино хугацаат засгийн газрын өрөнд байршуулах нөхцөл тавьсан.
Үүнийг эхний хэсэгтэй зэрэгцүүлж хараарай. Урт төгсгөлд эрэлт байхгүй тул Сангийн яам урт бондоо буцаан худалдаж авч байхад холбооны хууль нэгэн зэрэг богино төгсгөлд баригдмал, өсөн нэмэгдэж буй, үнэд мэдрэмжгүй худалдан авагчийг үйлдвэрлэж байна. Зөвхөн Circle л USDC-ийн эсрэг 73 тэрбум орчим долларын нөөц барьдаг. Энэ бол хуйвалдаан биш, хууль ердөө ингэж ажилладаг — гэхдээ энэ нь стейблкойны салбар засгийн газрын байршуулахад бэрхшээлтэй байгаа яг тэр хэрэгслийг бүтцийн хувьд эзэмшиж байна гэсэн үг бөгөөд энэ салбарын аливаа хөрөнгө оруулагч богино хугацааны хүүгийн бодлогын талаар далд байр суурь баримталж байна.
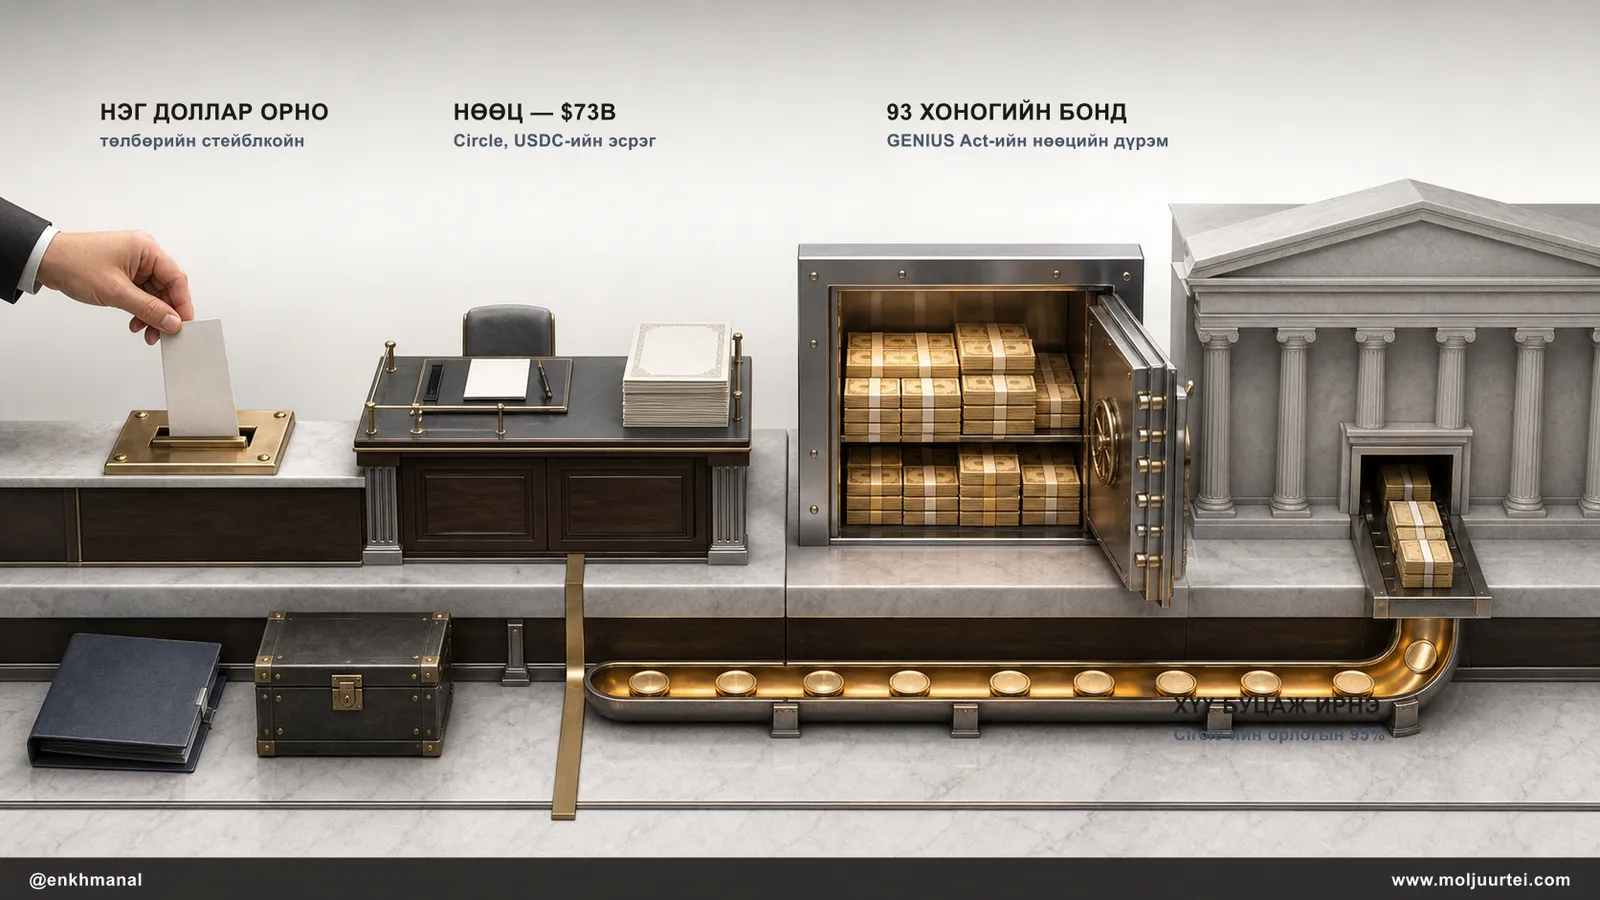
Нийцлийн ачаа жигд бус тусч байна. Circle 2026 оны 7-р сарын 10-нд Валютын хяналтын газраас үндэсний итгэлцлийн банкны лиценз авсан бөгөөд нөөцөө BlackRock удирддаг, $BNY хадгалдаг, 93 хоногийн таазанд аль хэдийн нийцдэг засгийн газрын мөнгөний зах зээлийн санд байршуулдаг. Tether — 189 тэрбум орчим доллар, гадаадад гаргасан, түүхэндээ хууль шууд хориглодог биткойн болон барьцаат зээл барьж ирсэн — Сангийн яамнаас нийцлийн шийдвэр аваагүй бөгөөд 47 тэрбум орчим долларын нөөцийн бүтцийн өөрчлөлттэй тулгарч байна. Криптод хамгийн том, хамгийн ашигтай бизнес нь одоо түүнийг захирч буй хуультай хамгийн бага нийцтэй нь болжээ.
Бас хоёр огноо. 8-р сарын 19-ний Цагаан ордны арга хэмжээн дээр CFTC-ийн дарга Майк Сэлиг агентлаг нь Hyperliquid-ийн перпетуал биржийг АНУ-ын холбооны дүрмийн дор оруулах ажлыг хийж байгаагаа хэлсэн — энэ бол энэ санамж дахь аль ч нэрд наалдсан хамгийн бодитой зохицуулалтын хөшүүрэг. Мөн Жексон Хоул 8-р сарын 27-29-нд болох бөгөөд дарга Уоршийн анхны үндсэн илтгэл Баасан гараг буюу 28-нд Нью-Йоркийн цагаар 10 цагт, 9-р сарын 16-ны FOMC-оос арван есөн хоногийн өмнө болно. Энэ жилийн симпозиумын сэдэв нь "Санхүүгийн шинэчлэл: Төлбөр тооцоо ба бодлогод үзүүлэх нөлөө" — Холбооны нөөцийн банкны туг барьсан чуулган стейблкойны дүрэм бичигдэж буй яг тэр сард төлбөрийн дэд бүтцийн талаар хуралдаж байна. Судалгаанд хамрагдсан сангийн менежерүүдийн 69% нь Уоршийг төвийг сахисан өнгө аяс барина гэж хүлээж байгаа нь илтгэлийг яг ийм аюултай болгож байна: төвийг сахисан байдал аль хэдийн үнэд шингэсэн. 9-р сард хүү нэмэх магадлал гуравны нэг орчим байна.
CLARITY Act яг юу хийдэг вэ
Энэ санамж CLARITY Act-ийг дөрвөн удаа нэрлэсэн ч энэ нь юу болохыг хэлээгүй нь бүх тезисийн тулгуур болсон ганц хуулийн төсөлд хандах муу хандлага. Түүний шийддэг асуудал бол токен хууль ёсоор юу болохыг хэн ч мэдэхгүй байгаа явдал. Howey шалгуураар худалдан авагчид бусдын хүчин чармайлтаас ашиг хүлээж, нийтлэг үйл ажиллагаанд мөнгө оруулбал тэр хөрөнгө үнэт цаас болно. Энэ шалгуурыг 1946 онд жүржийн талбайд зориулж бичсэн бөгөөд одоог хүртэл зарагдсан бараг бүх токеныг барьдаг, учир нь бараг бүх токеныг ямар нэг зүйл барина гэж амласан баг зарсан. Үнэт цаас байх нь үхлийн аюултай биш ч бараг тахир дутуу болгодог: бүртгэл, мэдээллийн ил тод байдал, шилжүүлгийн хязгаарлалт, мөн тэр токеныг жагсаасан АНУ-ын бирж бүртгэлгүй үнэт цаасны бирж ажиллуулж байна гэсэн үг.
Хуулийн төсөл хоёр дахь ангилал үүсгэдэг. Энэ нь харьяаллыг хуваана: SEC дижитал үнэт цаасыг авч үлдэх бөгөөд шинэ ангилал болох дижитал бараа нь CFTC руу очиж, бүртгэлтэй дижитал барааны бирж, брокер, дилерээр дамжуулан спот зах зээлд онцгой эрх мэдэлтэй болно. Ухаалаг хэсэг нь шилжих зам. Хуулийн төсөл анхдагч гүйлгээ — гаргагч хөрөнгө босгохоор шинэ токен зарж байгаа, энэ нь SEC-д үлдэнэ — болон хоёрдогч гүйлгээ буюу гаргасны дараа энгийн худалдан авагчдын хооронд арилжаалагдахыг ялгадаг. Гаргагчийн гараас гарсны дараа үнэт цаасны шошго унаж болно. Хаалга нь боловсорсон блокчейн систем: төвлөрсөн гаргагчаас мэдэгдэхүйц хамааралгүйгээр ажилладаг сүлжээ. АНУ-ын хууль токенд үнэт цаасны статусаас гарах замыг санал болгож буй анхны тохиолдол. Хуулийн төсөл 2025 оны 7-р сард Төлөөлөгчдийн танхимаар батлагдсан бөгөөд Сенатын бүрэн санал хураалтад одоог хүртэл ороогүй.
Одоо энэ санамжид тусгайлан хамаатай хэсэг бөгөөд энэ нь зохицуулалтын тодорхой байдлын тухай ерөнхий санал биш. Энэ бүх тезисийн тулгуур болсон механизм — протокол орлогоо аваад өөрийн токеноо худалдаж авах — бол протоколын хийж чадах хамгийн их Howey өдөөх зүйл. Орлогыг токен эзэмшигчид рүү чиглүүлэх нь үйл ажиллагааны болон харагдах байдлын хувьд ногдол ашиг бөгөөд ногдол ашиг бол хөрөнгө оруулалтын гэрээний бараг эцсийн нотолгоо. Энэ бол таамаг биш: SEC-ийн өмнөх байр сууринд буцаан худалдан авалтын механизм нь токеныг үнэт цаас гэж үзэх гол шалтгаан байсан бөгөөд томоохон төслүүд эрсдэл үүрэхийн оронд буцаан худалдан авалтын төлөвлөгөөгөө шууд зогсоосон.
Хоёр зүйл өөрчлөгдсөн. Тайлбарын байр суурь зөөлрөв, мөн загвар нь дасан зохицов — 2025 оноос хойших загвар буцаан худалдан авалтыг автомат шатаалттай хослуулдаг бөгөөд энэ нь хэнд ч юу ч тараадаггүй тул механизмыг ногдол ашгаас холдуулдаг. Хэн ч төлбөр авдаггүй; нийлүүлэлт зүгээр л багасдаг. Энэ нь өмнөх хэсгүүдэд нэг зүйлийг дахин тайлбарлана: энэ санамж дахь бараг бүх протокол төлөхийн оронд шатаах замаар үнэ цэн буцаадгийн шалтгаан нь эдийн засгийн бус, ядаж хэсэгчлэн хууль зүйн шинжтэй. Шатаалт бол ногдол ашгийн нийцтэй хэлбэр. Тиймээс Сенат 9-р сарын 15-нд үүн рүү эргэн орох үед тэд крипто цэгцтэй дүрэмтэй болох эсэхээр санал хурааж байгаа юм биш — эдгээр хөрөнгийн хувьд тэднийг хөрөнгө оруулах боломжтой болгож буй зүйл хууль ёсоор шийдэгдсэн үү, эсвэл хэрэгжүүлэлтийн үзэмжийн асуудал хэвээр байна уу гэдгээр санал хурааж байна.
Хоёр тал бий, олонх нь нэг дээр нь л зогсож байна
Мөнгөний тал бол танил нь: ховор зүйлийг эзэмш. $BTC, $ETH, алт. Та мөнгөн урсгалыг үнэлж байгаа юм биш — тийм зүйл алга, шаардлага ч үгүй. Та нөөц валют гаргагч нь 40 их наяд долларын үүргээ инфляциар уусгах ил тод сонирхолтой болсон, тогтмол нийлүүлэлттэй хөрөнгө нь гарц гэсэн саналыг үнэлж байгаа хэрэг. Энэ тал бодитой, энэ долоо хоногт ажиллаж байна, мөн үнэгүйдлийн тухай бараг бүх тайлбар үүнийг л ярьдаг.
Хувьцааны тал бол хэн ч үнэлээгүй нь. Цөөн тооны крипто протокол бол жинхэнэ үйл ажиллагаа явуулдаг бизнесүүд юм: тэд шимтгэл авдаг, орлого олдог, бас — энэ нь ховор хэсэг — тэр орлогоо буцаан худалдан авалт, шатаалтаар дамжуулан токен эзэмшигчиддээ гэрээгээр буцаадаг. Үндсэндээ эдгээр нь заавал хөрөнгө буцаах бодлоготой хувьцаанууд. Мөн тэд 2022 оноос хойших хамгийн хүнд уналтыг туулж гарсан бөгөөд зарим нь одоо буцааж өгдөг мөнгөнийхөө нэг оронтой үржвэрээр арилжаалагдаж байна.
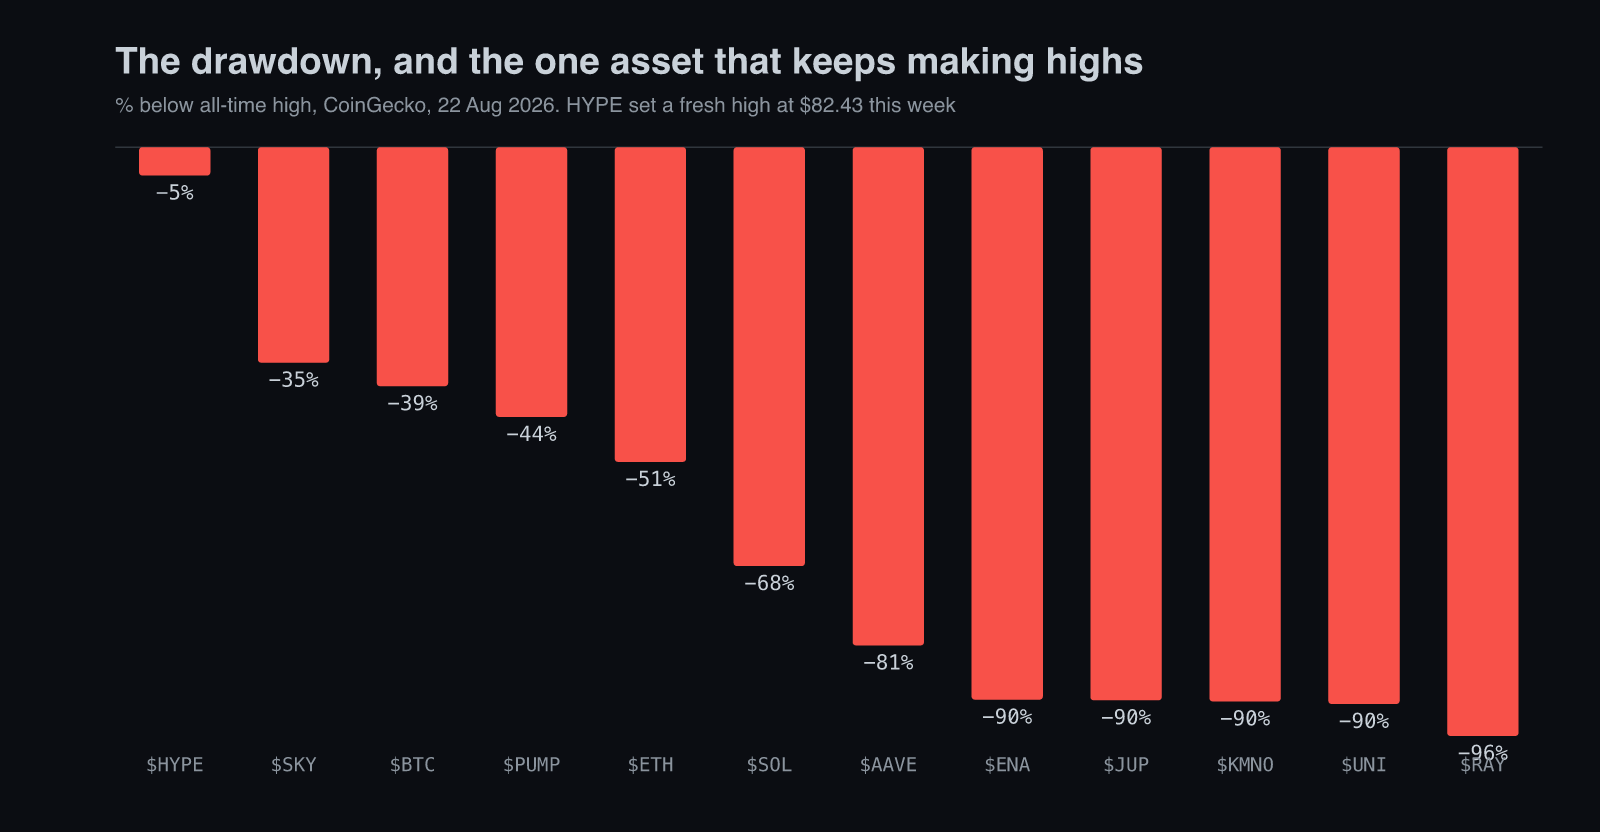
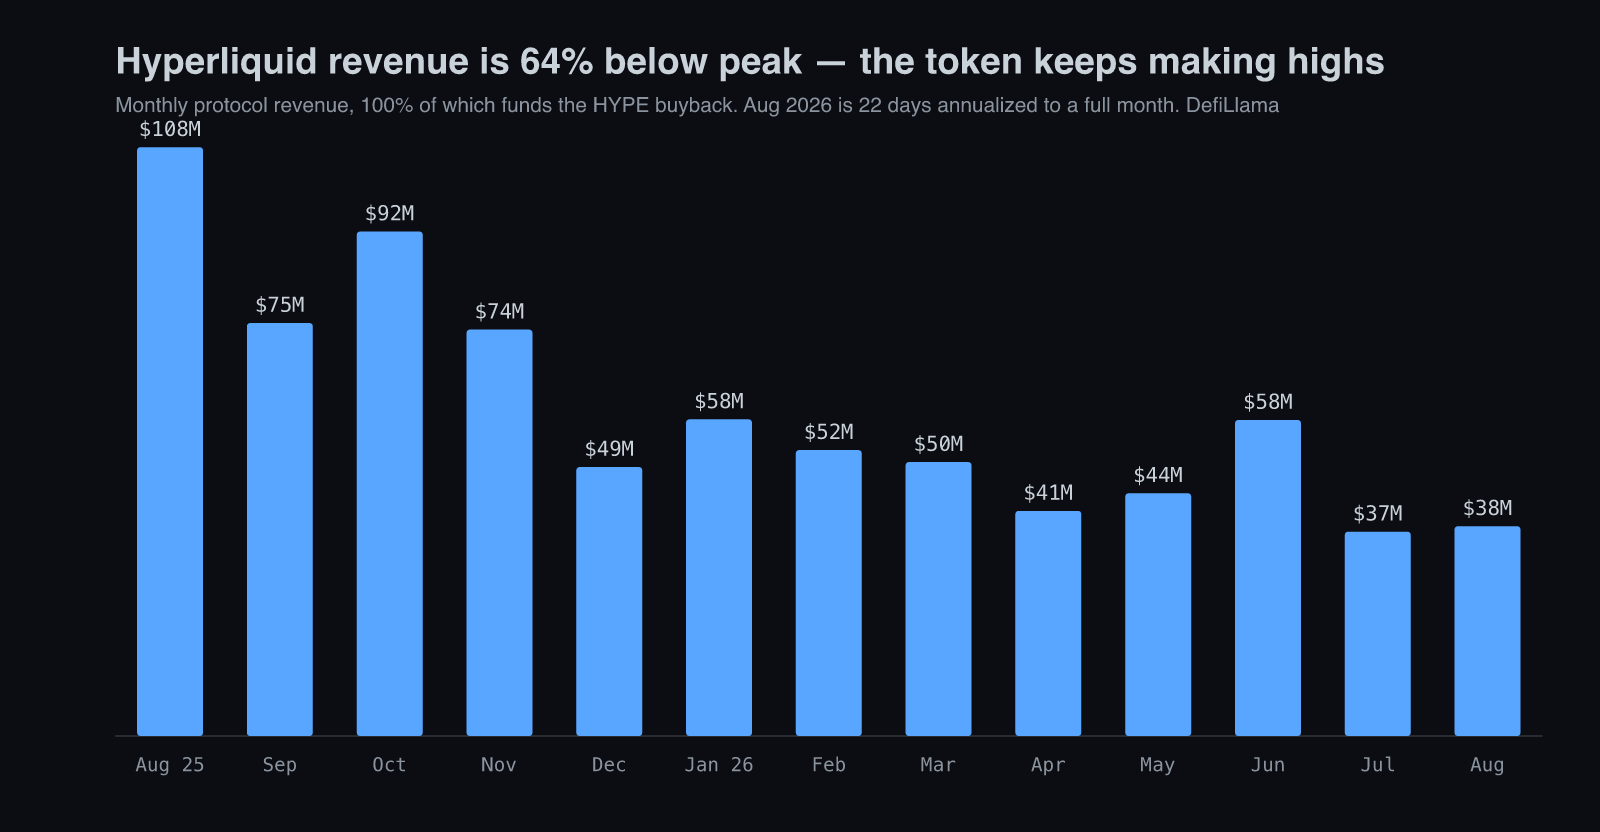
Энд бол батлагдах ч, няцаагдах ч боломжтой мэдэгдэл: зах зээл орлого нь оргилоосоо 64% буурсан протоколд 38 дахин, орлого нь жил тогтвортой байсанд 7 дахин төлж байна. $HYPE энэ долоо хоногт 82.43 долларын шинэ түүхэн дээд цэг тогтоож, түүнээсээ 4.6% доогуур байна. $PUMP өөрийн дээд цэгээсээ 43.8% доогуур. Хоёрын хооронд шийдэх ёстой үзүүлэлт — өнөөдрийн үнээр протокол жилд таны мөнгөний хэдийг эргүүлэн авдаг вэ — дээр хямд нь зах зээлийн үнэлгээнийхээ 13.8%-ийг, үнэтэй нь 2.6%-ийг эргүүлэн худалдаж авдаг.
Арван сарын хохирол, дараа нь нэг ширүүн долоо хоног
Сүүлийн арван сар ямар хүнд байсныг нарийвчлан хэлэх нь зүйтэй, учир нь "крипто хөдөлж байна" гэдэг нь зөвхөн Даваа гарагаас цаг тоолж эхэлбэл үнэн. $BTC 2025 оны 10-р сарын эхээр 126,000 орчим долларт хүрч, 8-р сарын 17-ны Даваа гарагт 62,678 доллараар арилжаалагдсан — оргилоос ёроол хүртэл 50% уналт. $ETH өнгөрсөн долоо хоногийн дараа ч түүхэн дээд цэгээсээ 51% доогуур. $SOL 68% доогуур. Томчуудын доор хохирол улам дор бөгөөд ихэвчлэн эргэшгүй харагдана: $UNI −90%, $RAY −96%, $KMNO −90%, $JUP −90%.
Дараа нь өнгөрсөн долоо хоног болов. Даваа гарагийн нээлтээс Баасан гарагийн хаалт хүртэл: $BTC +24.7%, $ETH +34.2%, $SOL +25.7%. Эфир биткойныг гүйцэж давсан нь $ETH-г өндөр бета технологийн төлөөлөл биш, ховор санхүүгийн хөрөнгө гэж үзэж эхэлснийг харуулж байна. Гэвч 24 цагийн дотор 2.7 тэрбум долларын хөшүүрэгтэй богино позици албадан хаагдаж, эфирийн 652 сая доллар нь ганц цагт алга болов. Арван сарын доод цэгээс ийм хэлбэртэй хөдөлгөөн гарна гэдэг нь макро хүчин зүйлийн дээр нэмэгдсэн богино позицийн шахалт юм. Хоёулаа зэрэг үнэн бөгөөд шахалтын хэсэг давтагдахгүй. Бямба гарагийн ханш үүний анхны нотолгоо: $BTC 77,178, $ETH 2,420, $SOL 94 доллар — өсөлт хадгалагдсан ч хоёр дахь долоо хоног эхнийхтэй адил байхгүй. Макро өөрчлөлт бол сонирхох шалтгаан; харин үсрэлт бол төлөх үнэдээ болгоомжлох шалтгаан.
Долоо хоногийн тэргүүлэгчид, шүүлтүүртэй харьцуулбал
Шүүлтүүр бол мэдэгдэл бөгөөд дараа нь болсон долоо хоног түүний хамгийн хямд сорил юм. Эдгээр нь долоо хоногийн хамгийн их өссөн арван хоёр токен — хамгийн чухал багана нь хажууд нь залгагдсан.
Шударга дүгнэлт бол зах зээл хуримтлалын шалгуураар огт ялгаагүй гэдэг. Тэргүүлэгч дөрвөн токены гурав нь — $ENA, $TRUMP, $ZEC — эзэмшигчиддээ бараг юу ч буцаадаггүй, харин $ENA жилд 242 сая долларын протоколын шимтгэл олдог мөртлөө токендоо бараг юу ч ногдуулалгүйгээр +86%-иар зах зээлийг тэргүүллээ. Долоо хоног шагнасан зүйл бол бета болон бага эргэлт: хамгийн их өссөн нэрс нь ихэвчлэн гүн уналттай, бага эргэлттэй, арван сарын ёроолоос үсэрсэн токенууд. Хэрэв та Даваа гарагт зөвхөн мөнгөн урсгалын шүүлтүүр барьж орсон бол мемкойноос хоцорсон.
Долоо хоногийг өөрийн зөвийн баталгаа гэж зарлахын оронд үүнийг шулуухан хэлэх нь зүйтэй, учир нь энэ санамжийн мэдэгдэл хэзээ ч "шахалтын үед мөнгөн урсгал илүү өгөөжтэй" гэсэн зүйл байгаагүй. Харин шахалт өнгөрсний дараа эзэмшсэний төлөө танд төлөгддөг зүйл бол мөнгөн урсгал юм. Долоо хоног бол аль ч талын нотолгоо биш; эргэлтийн эхний шатанд хамгийн их өсдөг зүйл бол хамгийн их унасан нь гэдгийг сануулж байна.
Гэсэн ч тэр хүснэгтэд чухал хоёр зүйл бий. Үнэгүйдлийн арилжааны хоёр тал хоёулаа ажиллав — тогтмол нийлүүлэлттэй, ямар ч бизнес заагдаагүй нууцлалын мөнгө болох $ZEC 70.7% буюу 13.7 тэрбум долларын үнэлгээ нэмсэн нь мөнгөний тал яг таамагласнаар аашилсан хэрэг. Хувьцааны тал ч түүний оронд биш, зэрэгцэн ажиллав.
Хоёр дахь нь энэ санамж өөрөө олох ёстой байсан нэр. $LIT — Lighter буюу перпетуал бирж — жилд 35 сая долларын шимтгэл олж, түүнийхээ 24 саяыг буюу ойролцоогоор 69%-ийг эзэмшигчид рүү чиглүүлдэг бөгөөд зах зээлийн үнэлгээ нь 800 сая доллар. Энэ бол эзэмшигчийн орлогын 33 дахин буюу $HYPE-ийн 38 дахинаас арай хямд, мөн ижилхэн бага эргэлттэй бүтэц (бүрэн шингэсэн 3.19 тэрбум, 25% эргэлтэд) болон ижил түрэмгий хуримтлалын загвартай. Долоо хоногт $HYPE-ийн 38.4%-ийн эсрэг 46.3% өссөн. Энэ нь перпетуал биржүүдийн өрсөлдөөний зурагт зүүлт биш, жинхэнэ нэхэмжлэгчээр орох ёстой — мөн $HYPE-ийн хэсэгт аль хэдийн бичигдсэн эрсдэлийг хурцатгаж байна: хамгаалалт нь агшиж буй салбарын хувь бөгөөд өрсөлдөгч нь хямд үнэлгээгээр санхүүжиж, түүний эсрэг барьж байна.
Шимтгэл, орлого, эзэмшигчийн орлого — гурван тоо, нэг нь чинийх
Хувьцааны талын бүх зүйл криптын тайлбарууд байнга нэгтгэчихдэг ялгаан дээр тогтдог. DefiLlama протокол бүрээр гурван тооны шатлал нийтэлдэг бөгөөд тэдгээр нь арав дахин зөрж болно. Шимтгэл гэдэг нь хэрэглэгчдийн төлсөн бүхэн — үүний ихэнх нь протоколын мөнгө огт биш: зээлийн зах зээлд энэ нь хадгаламж эзэмшигчдэд төлсөн хүү, бирж дээр хөрвөх чадвар нийлүүлэгчдэд, гинжин дээр баталгаажуулагчдад төлдөг. Орлого гэдэг нь протоколын өөрийн авах хувь. Эзэмшигчийн орлого гэдэг нь гэрээгээр токен руу чиглүүлсэн хэсэг.
Гуравдахь тоо л чинийх. Протокол огт эргэлзээгүй сайхан шимтгэлийн мөр гаргаад, түүнээс нэг ч төгрөгийг чиний эзэмшиж буй хөрөнгө рүү чиглүүлэхгүй байж болно. Kamino Lend бол цэвэр жишээ бөгөөд даалгаварт дурдагдсан нэрсийн нэг нь: сүүлийн 30 хоногт 3.7 сая долларын шимтгэл, 0.5 сая долларын протоколын орлого, $KMNO эзэмшигчдэд тэг. Ямар нэг буруу зүйл болоогүй — шимтгэл зээлийн шимтгэл очих ёстой газраа очиж байна — гэвч шимтгэлийн тоог иш татаад $KMNO хямд гэж бичсэн санамж дүгнэлтээ эсрэгээр эргүүлэх байсан.
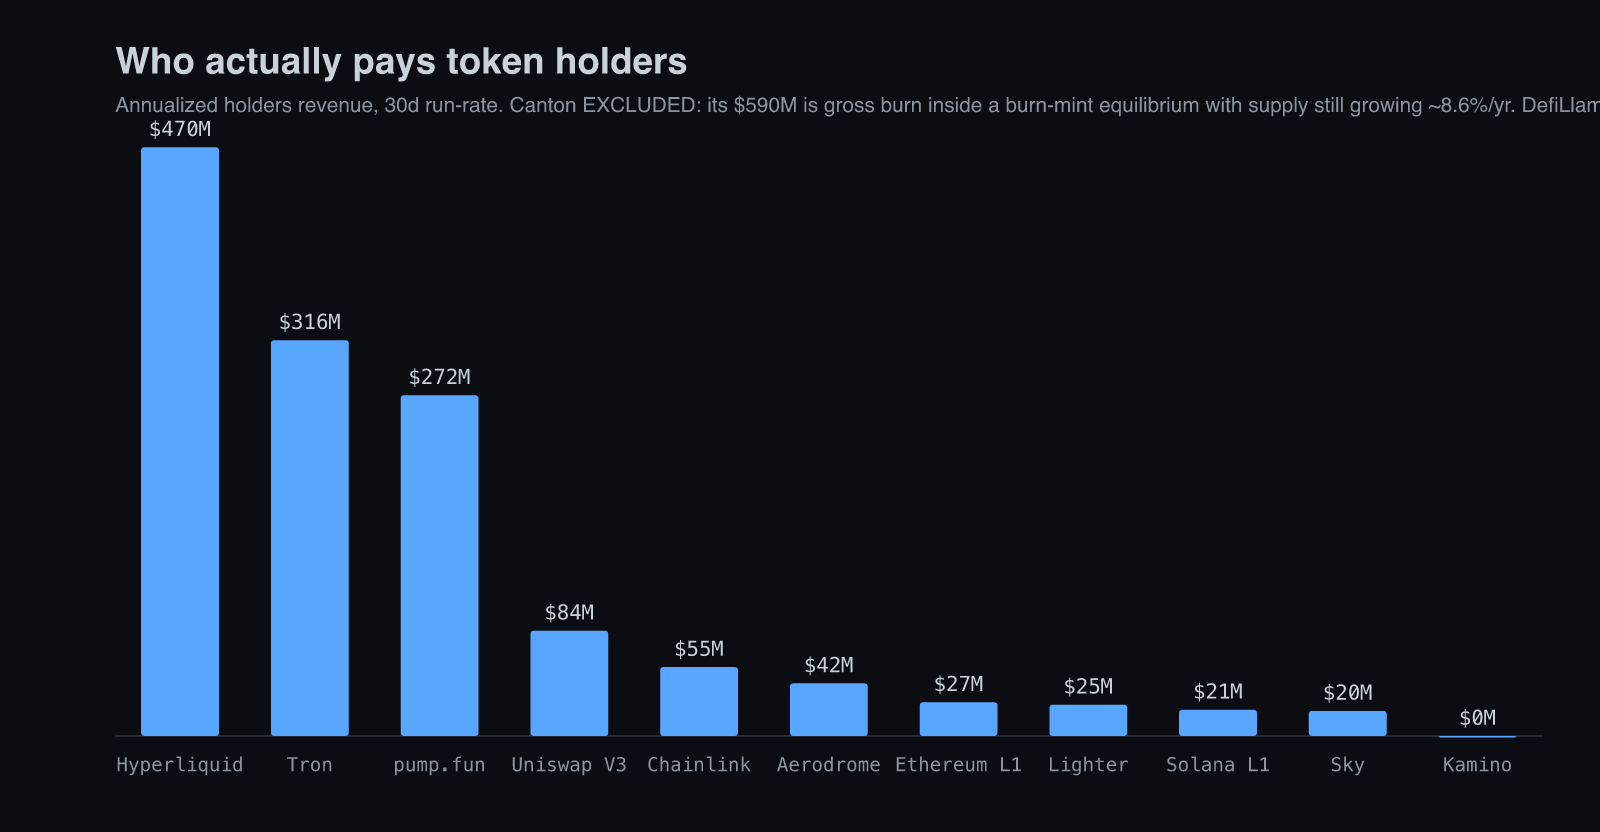
Гуравдахь тоог бүх орчлонд хэрэглэвэл энэ санамж дахь хамгийн хэрэгтэй график гарч ирнэ. DefiLlama 2,602 протокол хянадаг. Сүүлийн 30 хоногт тэдний 329 нь эзэмшигчиддээ ямар нэг зүйл төлсөн. Зургаа нь жилээр тооцоход 50 сая доллараас давдаг. Хорин нэг нь 10 сая долларыг давдаг.
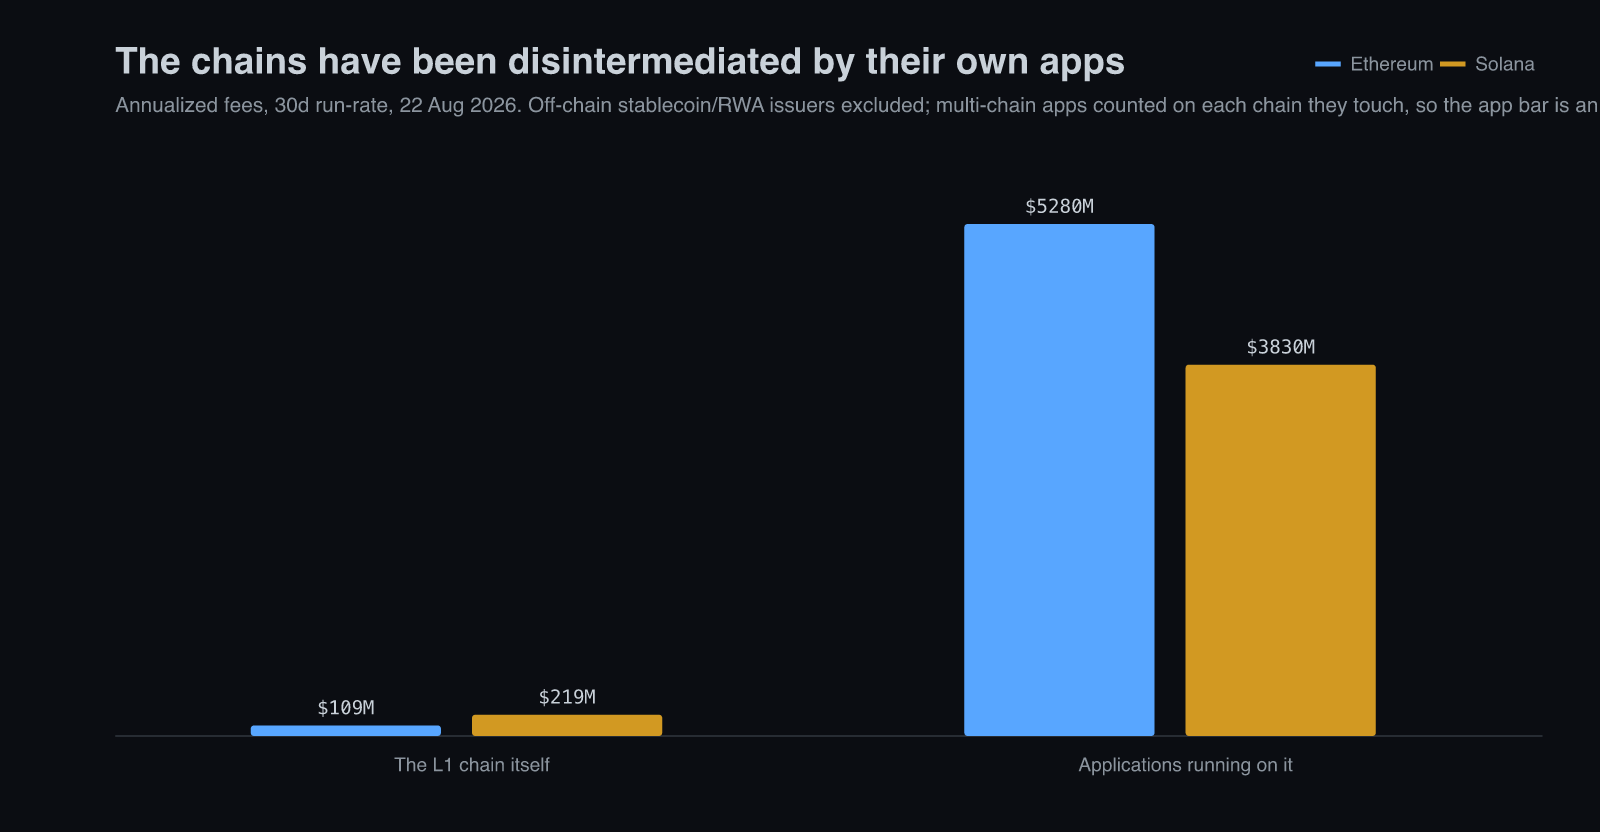
Хоёр дахь бүтцийн баримт бол тэр мөнгө хаана байхгүй вэ гэдэг. Гинжин дээр биш. Ethereum сүлжээ жилд ойролцоогоор 109 сая долларын шимтгэл олдог. Түүн дээр ажилладаг аппликейшнүүд 5.3 тэрбум орчим — 49 дахин их. Solana 219 сая доллар олохад аппликейшний давхарга нь 3.8 тэрбум орчим, харьцаа нь 17. Зөвхөн Lido л гэхэд Ethereum-аас дөрөв дахин их цуглуулдаг.
Гэрээ, нийлүүлэлт, өгөөж
Хэрэв эзэмшигчийн орлого нь хүртвэр бол түүнийг чам руу хүрэх эсэхийг шийддэг хоёр зүйл нь түүнийг чиглүүлдэг гэрээ, мөн түүнийг хуваадаг нийлүүлэлт юм. Крипто нь хоёулаа ил тод байдгаараа онцлог: чиглүүлэлт нь код, гаргалтын хуваарь нь олон жилийн өмнө нийтлэгддэг. Энд буй дөрвөн протокол дөрвөн өөр зүйл хийдэг.
Hyperliquid энэ хөрөнгийн ангилалд хамгийн түрэмгий бүтэцтэй. Туслах сан протоколын шимтгэлийн 97-99%-ийг авч, нээлттэй зах зээл дээр $HYPE-г тасралтгүй худалдан авдаг — сүүлийн 30 хоногт 37.3 сая доллар. Орлого болон эзэмшигчийн орлого нь ижил тоо байгааг анзаараарай, энэ нь бараг давтагдашгүй: протоколын олсон зүйл болон токены хүлээн авах зүйлийн хооронд шаантаг бараг байхгүй.
pump.fun урьд нь бүр цэвэр байсан бөгөөд санаатайгаар зогсоосон. Есөн сарын турш орлогынхоо 100%-ийг буцаан худалдан авалтад оруулж, тэрбум гаруй доллар үүсгэсэн ч токен нь эхлэлийн үнэлгээнээсээ доогуур арилжаалагдсаар байв. Дөрөвдүгээр сард хуримтлагдсан бүх нөөцөө шатаасан — 370 сая доллар, эргэлтэд буй нийлүүлэлтийн 36% орчим — мөн үргэлжлэх хөтөлбөрөө орлогын 50% болгож бууруулсан. Багийнхны өөрсдийнх нь үгээр "итгэл, урьдчилан таамаглах боломж, тогтвортой байдлыг бий болгохын тулд ирэх жилд орлогын 50%-ийн програмчилсан буцаан худалдан авалт ба шатаалтын схем". Хамтран үүсгэн байгуулагч Алон Коэн нөгөө хагас нь яагаад үлдэж байгааг шулуухан хэлсэн: бизнест бүтээгдэхүүн, ажиллах хүч, худалдан авалтад тэр мөнгө хэрэгтэй.
Тэр үйл явдал бол энэ санамж дахь хамгийн сургамжтай зүйл бөгөөд тезисийн энгийн хувилбарын эсрэг ажилладаг. 100%-ийн буцаан худалдан авалт токеныг аварсангүй. Буцаан худалдан авалт бол алхими биш; энэ бол ард нь буй орлого үргэлжилж, нийлүүлэлт нэгэн зэрэг тэлээгүй тохиолдолд л хуримтлагддаг шилжүүлэг. Харин Kamino юу ч чиглүүлдэггүй — шимтгэл нь сан хөмрөгт хуримтлагдаж, буцаан худалдан авалт нь сонголтын асуудал. $ETH, $SOL гүйлгээний шимтгэлийн тодорхой хэсгийг шатаадаг ч одоогийн шимтгэлийн түвшинд бодитой боловч өчүүхэн: жилд тус бүр 27 сая, 21 сая доллар орчим.
Одоо нийлүүлэлтэд хувааж, үр дүнг өгөөж болгон илэрхийлье — жилийн эзэмшигчийн орлогыг зах зээлийн үнэлгээнд харьцуулсан харьцаа. Энэ бол хэзээ ч токен худалдаж авч байгаагүй уншигчийн үнэлж чадах тоо, учир нь энэ нь хувьцааны буцаан худалдан авалтын өгөөжтэй ижил арифметик: гаргагч өнөөдрийн үнээр эргэлтийн хэдэн хувийг жилд эргүүлэн авдаг вэ.
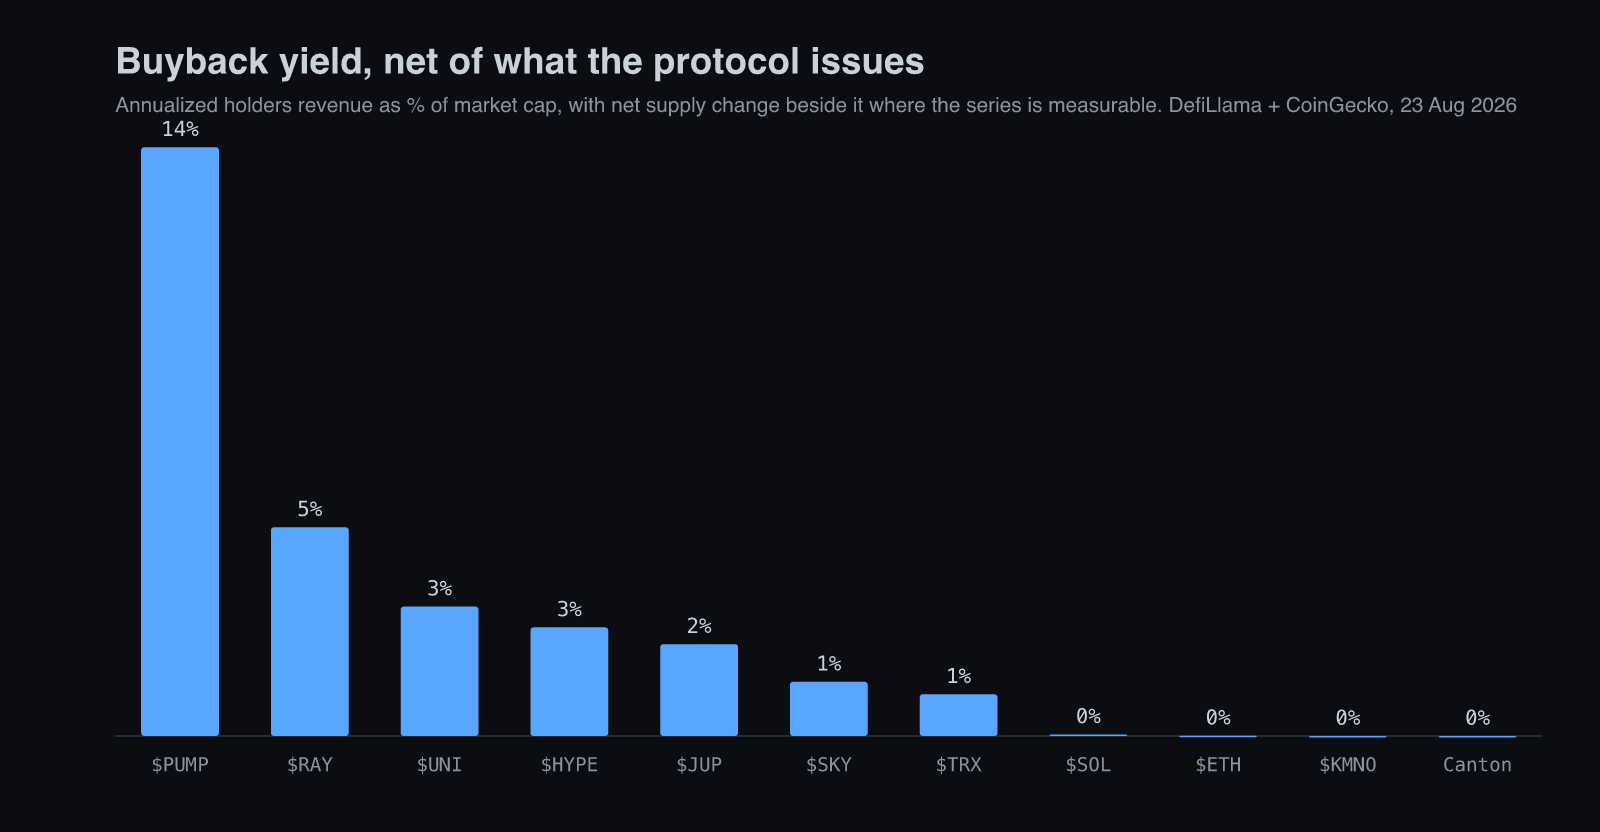
Хоёр тайлбар үүнийг шударга байлгана. Нэгд, эргэлт: $HYPE нийлүүлэлтийнхээ ердөө 23%-ийг эргэлтэд гаргасан тул 17.5 тэрбум долларын зах зээлийн үнэлгээ нь 78.6 тэрбум долларын бүрэн шингэсэн үнэлгээний доор оршдог. Бүрэн шингэсэн үндсэн дээр буцаан худалдан авалтын өгөөж 0.6% болж буурч, үржвэр 38-аас 173 дахин болж өснө. $PUMP 47%-ийг эргэлтэд гаргасан тул бүрэн шингэсэн үржвэр нь 7 биш 16 дахин. Зөрүү багасна — гэхдээ хаагдахгүй, бас эргэхгүй. Хоёрт, эдгээр нь 30 хоногийн гүйцэтгэлийг жилээр тооцсон бөгөөд арилжааны хэмжээ нь ширүүн мөчлөгтэй хөрөнгийн ангилалд байна.
Юуг ашигтай гэж тооцох вэ, хэн босгыг давав
Өмнөх хэсэг 100% төлөлтийг сэрэмжлүүлэх дохио гэж тодорхойлсон бөгөөд үндэслэл нь юу ч үлдээдэггүй протокол үйл ажиллагаагаа өөр газраас санхүүжүүлж байгаа гэсэн логик байв. Тэр тодорхойлолт хэт ухаалаг бөгөөд чухал талаараа буруу байсан. Хэрэв протокол бодит орлого олж, тэр орлого нь токен эзэмшигч бүрд хүрч байвал энэ бол ашигтай төсөл — цэг. Мөнгө үлдээх нь хөрөнгийн хуваарилалтын сонголт болохоос ашигт байдлын шалгуур биш бөгөөд тараалтыг сэжигтэй гэж үзэх нь асуултыг эсрэгээр нь эргүүлж байна.
Гэвч залруулга нь шалгуурыг арилгахын оронд хурцатгаж байна, учир нь "токен эзэмшигч бүрд хүрэх" гэдэг нь их ажил хийдэг. Шатаалт бүгдэд хүрдэг: протокол нээлттэй зах зээлээс токеноо худалдаж аваад устгахад эзэмшигч бүрийн сүлжээн дэх хувь пропорциональ өсдөг бөгөөд нэхэмжлэх, түгжих, ямар нэг үйлдэл хийх шаардлагагүй. Энэ бол криптод хувьцаа буцаан худалдаж авахтай хамгийн ойр зүйл бөгөөд бас хууль зүйн хувьд хамгийн аюулгүй хэлбэр. Түгжээтэй тараалт нь дэд бүлэгт хүрдэг: Aerodrome арилжааны шимтгэлийн 100%-ийг тараадаг ч AERO-г нэгээс дөрвөн жил түгжсэн veAERO санал өгөгчид рүү — идэвхгүй AERO эзэмшигч юу ч авахгүй. Chainlink-ийн 55 сая доллар стейк хийгчид рүү очдог; Convex ижил veToken хэлбэртэй. Эдгээр нь бодит мөнгөн урсгал боловч өмчлөлийн өгөөж биш, үйлчилгээний төлбөр юм.

Залруулсан шалгуурыг хэрэглэвэл — бодит орлого олдог, түүнийгээ эзэмшигч бүрд буцаадаг, мөн шинэ нийлүүлэлт гаргаж нам гүмхэн өөрийгөө санхүүжүүлдэггүй — жагсаалт нь ийм байна. Гурав дахь багана нь хоёр төрлийн төлбөрийг ялгаж буй нь.
Есөөс зургаа нь эзэмшигч бүрд хүрдэг. Хүрдэггүй гурав нь муу бизнес биш — Chainlink, Aerodrome нь энэ санамжийн багцын ихэнхээс илүү олдог — тэд зүгээр л эзэмшигчдийнхээ дэд бүлэгт үйлчилгээний төлбөр төлдөг бөгөөд энэ нь мөнгөний хувь эзэмшихээс өөр хэрэгсэл юм.

$SKY бол энэ хуудсан дээрх хамгийн цэвэр зүйл бөгөөд тэмдэглэгдэх ёстой. Энэ бол хуучин MakerDAO, одоо 12 тэрбум долларын нийлүүлэлттэй USDS стейблкойныг ажиллуулж байна. 2026 оны эхний улирал: 123.8 сая долларын нийт протоколын орлого, 46.0 сая долларын цэвэр илүүдэл, 2026 он 611 сая орчим доллар руу чиглэж байна. 114.5 сая орчим доллараар 1.83 тэрбум токеныг зайлуулсан Smart Burn Engine-ээр шатаадаг. 100% эргэлтэд байгаа — гаргаагүй нийлүүлэлт байхгүй, нээлтийн хуанли байхгүй, ирэх зүйл байхгүй. Мөн жилд 148 сая доллар үлдээдэг тул гэрлийн төлбөрийг сан хөмрөгөөс биш ашгаас төлдөг.
Саад бэрхшээлийг шулуухан хэлэхэд: гуравдугаар сард нөөцөө зорилтот түвшин рүү сэргээхийн тулд өдрийн буцаан худалдан авалтыг 300,000-аас 37,600 USDS болгон буюу 87.5%-иар бууруулсан. Тэгэхээр мөнгө нь бодитой бөгөөд тараалт нь одоогоор сонголтоор хязгаарлагдсан. 1.53 тэрбум долларын зах зээлийн үнэлгээ, 167 сая долларын нийт протоколын орлоготой харьцуулбал та энэ санамж дахь хамгийн бие даасан бизнесийн төлөө ойролцоогоор 9 дахин төлж байна — Hyperliquid-ийн 38, pump.fun-ий 7 дахинтай харьцуулбал. Энэ бол өөрийн токены үнэ тэг болсон ч амьд үлдэх энд буй цорын ганц нэр, учир нь түүний орлого нь экосистемээ арилжаалж буй хүмүүсээс биш, барьцаанд эсрэг зээлээс ирдэг.
$TRX бол бүтцийн сонин тохиолдол. Tron гүйлгээ бүр дээр TRX шатааж, гаргаснаасаа илүүг шатаадаг тул нийлүүлэлт нь цэвэр дефляцтай, 100% эргэлтэд байгаа бөгөөд жилд 316 сая доллартай. Залруулсан шалгуураар энэ нь үнэхээр ашигтай. Мөн тэр тооны 104 орчим дахинаар үнэлэгдсэн нь зах зээл маш цэвэр бүтцэд маш дүүрэн үнэ тавьж байгаа хэрэг. Хоёулаа одоо зүүлт биш, доорх багцын хүснэгтэд орсон — залруулсан шүүлтүүр тэднийг дэвшүүлсэн тул санамж тэднийг өөрийн болгох ёстой. Аль нь ч $HYPE, $PUMP-ийн гүнд үнэлэгдээгүй: аль алинд нь шууд судалгааны шат явуулаагүй бөгөөд ялангуяа $SKY энэ санамжийн өгч чадахгүй бие даасан судалгааг хүртэх ёстой.
Шүүлтүүр Canton-ыг нэгдүгээрт тавьсан. Тэнд байх ёсгүй.
Өмнөх хувилбар Canton-ыг эзэмшигчийн орлогын хүснэгтийн оройд жилд 590 сая доллараар тавьсан — бүх орчлонд нэгдүгээрт, Hyperliquid-аас өмнө. Энэ буруу байсан бөгөөд яаж буруу байсан нь нам гүмхэн устгахаас илүү үлдээхээр сургамжтай. DefiLlama-гийн өөрийн арга зүйн тэмдэглэл: "Цуглуулсан бүх шимтгэл — траффик худалдан авалт, урьдчилсан зөвшөөрлийн шатаалт, урьдчилсан зөвшөөрөл сунгах шатаалт, тохируулгын шатаалт, тоос дуусах, эзэмших шимтгэл, илгээгч солих шимтгэл — шатаагддаг." Энэ жагсаалтыг уншаарай. Эзэмших шимтгэл гэдэг нь зүгээр л койныг эзэмшсэний төлбөр. Тоос дуусах гэдэг нь жижиг үлдэгдэл хугацаа нь дуусах. Тохируулгын шатаалт, урьдчилсан зөвшөөрөл сунгах шатаалт нь захиргааны үйл ажиллагаа. Эдгээр нь үйлчилгээний төлөө төлж буй хэрэглэгчид биш; токеноор илэрхийлэгдсэн токен-эдийн засгийн ахуйн зардал бөгөөд шүүлтүүр тэдгээр бүрийг эзэмшигчид буцаасан орлого гэж тооцсон.
Дараа нь бүтцийн асуудал. Canton нь тодорхой шатаах-цутгах тэнцвэрээр ажилладаг: сүлжээ жилд ойролцоогоор 2.5 тэрбум койныг баталгаажуулагч болон аппликейшн нийлүүлэгчийн шагнал болгон гаргаж, жилд ойролцоогоор 2.5 тэрбумыг шимтгэлээр шатаахаар зохиогдсон. Шатаалт бол буцаагдаж буй ашиг биш — энэ бол гаргалтын гогцооны нөгөө хагас, зориудаар тэнцвэржүүлсэн. Мөн одоогоор эзэмшигчийн талд тэнцвэрждэггүй. Canton-ы эргэлтэд буй нийлүүлэлт сүүлийн 180 хоногт 37.82 тэрбумаас 39.41 тэрбум койн болж өссөн — 4.2%, эсвэл жилээр ойролцоогоор 8.6%. Юу ч хийгээгүй эзэмшигч жилийн турш арван хоёрны нэгээр шингэрсэн атлаа шүүлтүүр нь тэдэн рүү 590 сая долларын "эзэмшигчийн орлого" урсаж байгааг бүртгэсэн.
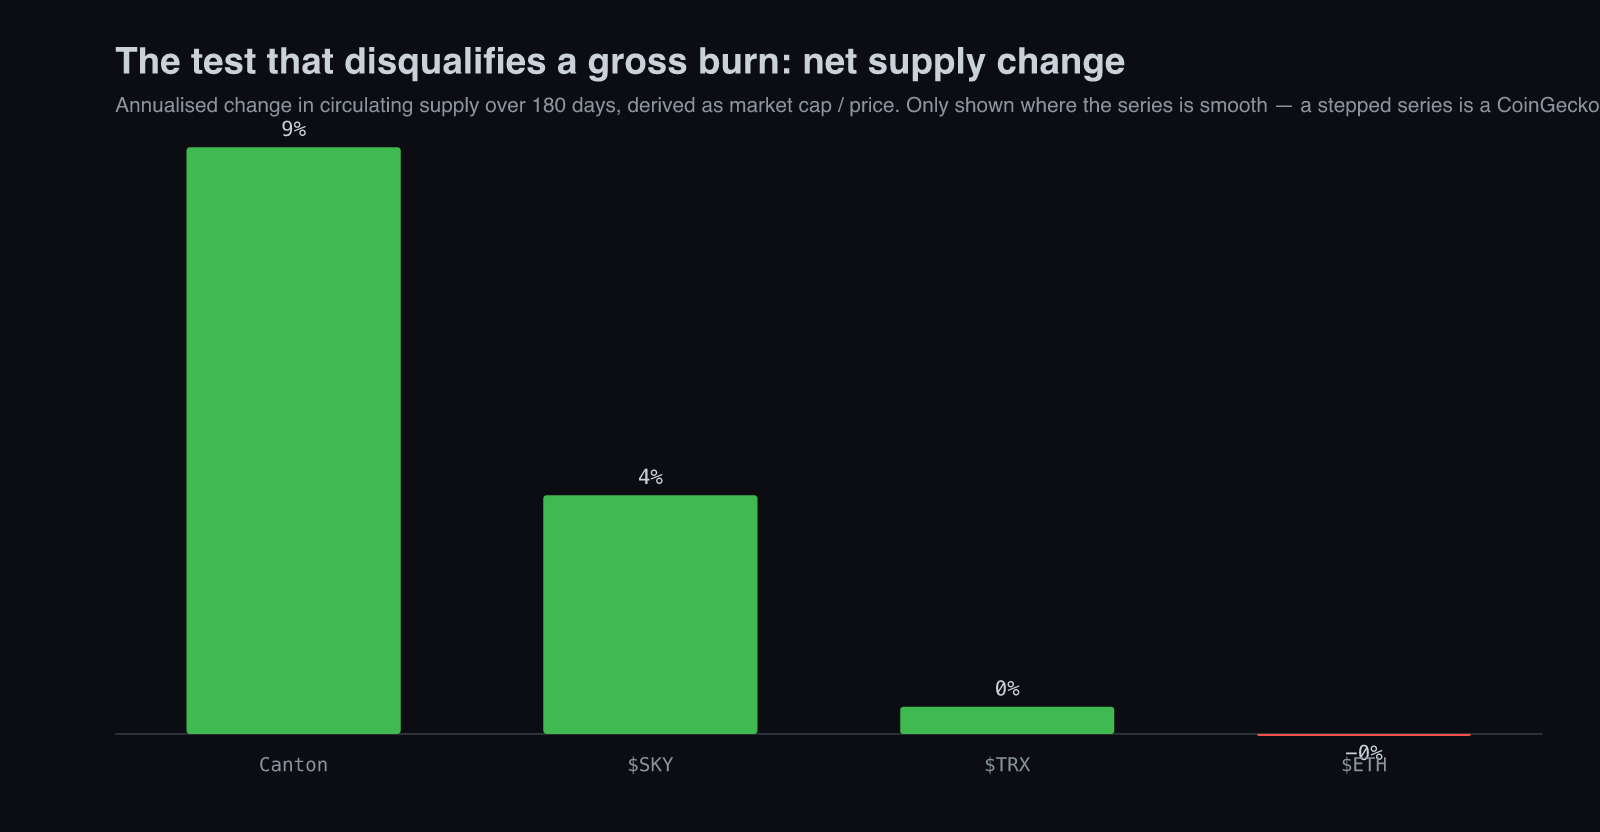
Тэгэхээр залруулсан шалгуурт гурав дахь хөл хэрэгтэй бөгөөд энэ нь үнэхээр хазаж буй нь: цэвэр нийлүүлэлтийн өөрчлөлт. 590 сая доллар шатааж байхдаа 590 саяас илүүг цутгаж буй протокол юу ч буцаагаагүй; том, үнэтэй угаалга хийсэн. Үүнийг хийвэл хүснэгт дахин эрэмбэлэгдэнэ. $TRX цэвэр давна — 316 сая долларын жинхэнэ шимтгэлийн шатаалтын эсрэг нийлүүлэлт жилд 0.4% өссөн тул шатаалт үнэхээр цэвэр дефляцтай, эзэмшигчид үнэхээр төлж байна. $ETH тогтмол. Canton унана.
Мөн энэ нь санамжийн өөрийнх нь дуртай нэрэнд шударга залруулга хийхийг шаардаж байна. Sky-ийн хэсэг $SKY бол "100% эргэлтэд — гаргаагүй нийлүүлэлт байхгүй, нээлтийн хуанли байхгүй, ирэх зүйл байхгүй" гэж хэлдэг бөгөөд энэ нь одоо байгаа нийлүүлэлтийн хувьд үнэн: эзэмшлийн хугацааны хад байхгүй. Гэвч Sky шинэ SKY цутгасаар байгаа бөгөөд нийт нийлүүлэлт мөн тэр хугацаанд жилээр 3.5% орчим өссөн. 1.3%-ийн буцаалтын өгөөжийн эсрэг идэвхгүй $SKY эзэмшигч тараалтын мөрөнд бага зэрэг шингэрч байна — үндэслэл нь жилд 148 сая доллар үлдээж, нийлүүлэлт бууруулахын оронд дансны үнэ цэнийг бүтээж байгаад тогтож байна. Энэ нь энэ санамж дахь хамгийн бие даасан бизнес хэвээр. Гэхдээ өмнөх тодорхойлолтын илэрхийлсэн үнэгүй хоол биш.
Арван зургаан нэр, нэг сорил
Даалгавар таван нэр өгсөн. Шүүлтүүр ижил босгыг давсан эсвэл сургамжтайгаар унасан бас арван нэгийг илрүүлсэн тул доорх хүснэгт бол засварласан биш, амьд өгөгдлөөс дахин тооцоолсон бүрэн багц. $HYPE одоо зөвхөн перпетуал биш, Hyperliquid-ийн гурван модулийг бүгдийг нь нэгтгэсэн — перпетуал, спот захиалгын дэвтэр, L1 — тиймээс энд 490 сая, дээрх графикуудад 470 сая доллар гэж уншигдана.
Зөвхөн өгөөжөөр эрэмбэлбэл дараалал утгагүй болох бөгөөд гурван хөлт шалгуурын гол утга нь энэ. Эзэмшигч бүрд төлдөг бөгөөд нийлүүлэлт нь тэсэрч гараагүй: $TRX (0.97% өгөөж, нийлүүлэлт жилд +0.4%), $CAKE (6.72%, 96% эргэлтэд), $ETH (0.01%, тогтмол нийлүүлэлт), $SKY (1.30%, гэвч нийт нийлүүлэлт жилд +3.5%, үндэслэл нь үлдээсэн 148 сая доллар дээр тогтоно). Эдгээр нь бүтцийн хувьд цэвэр нь. $CAKE-ээс өөр нь хямд биш — тэр нь дээд цэгээсээ 96% доогуур байж 36 сая доллар олдог.
Эзэмшигч бүрд төлдөг ч нийлүүлэлт их үлдсэн: $PUMP зах зээлийн үнэлгээгээр 7 дахин, 14.81%-ийн буцаалтын өгөөжөөр тодорч, нийлүүлэлтийн 53% нь гараагүй. $HYPE зах зээлийн үнэлгээгээр 35 дахин ч бүрэн шингэсэнээр 160 дахин, эргэлт нь ердөө 22%. $LIT буюу перпетуал бирж Lighter зах зээлийн үнэлгээгээр 31 дахин ч 25%-ийн эргэлт дээр 126 дахин шингэсэн — $HYPE-тэй ижил бүтэц, нэг шат доогуур хэмжээтэй.
Зөвхөн түгжсэн эсвэл стейк хийсэн хүмүүст төлдөг: $AERO-гийн 10.93% бол хүснэгтийн хоёр дахь өндөр өгөөж бөгөөд нэгээс дөрвөн жил түгжсэн veAERO санал өгөгчид рүү л очдог; идэвхгүй эзэмшигч юу ч авахгүй. $CVX (5.39%), $LINK (0.64%) ижил хэлбэртэй, $JUP, $RAY хэсэгчлэн стейкингээр хаалттай. Бодит мөнгө, гэхдээ зүгээр л токен барихаар төлөвлөж байсан бол буруу хэрэгсэл. Юу ч төлдөггүй: $KMNO, $ENA хоёул эзэмшигчид рүү тэг чиглүүлдэг ба $ENA жилд 242 сая орчим долларын протоколын шимтгэл олдог хэдий ч — хүснэгт дэх бизнес болон токены хамгийн өргөн зөрүү, мөн $ENA долоо хоногийн хамгийн их өссөн нэр нь +86%-иар.
$UNI бол ижил түвшинд шалгаж чадаагүй ганц нь. Шимтгэлийн шилжүүлэгч нь асаалттай, жилд 84 сая доллар эзэмшигчид рүү хүрдэг ч энэ нь шатаалтаар урсдаг уу эсвэл стейкингийн хаалтаар уу гэдгийг анхдагч эх сурвалжаас баталгаажуулаагүй бөгөөд энэ ялгаа нь аль шатанд хамаарахыг шийднэ. Дээд цэгээсээ 91% доогуур, 30 дахин үнэтэй. Таамаглахын оронд дутууг тэмдэглэж байна.
Баримт бичигт бидний судалгаанд байхгүй юу бичсэн бэ
Бид гинжин дэх судалгааны шатыг бүртгэсэн бөгөөд энэ нь DefiLlama-гийн API байсан. Тэр бол хэмжилтийн эх сурвалж болохоос механизмын эх сурвалж биш бөгөөд хоёр протоколын өөрсдийнх нь баримт бичгийг уншсанаар хоёуланд нь бид залруулагдлаа. Hyperliquid шимтгэлийнхээ 97-99%-ийг буцаан худалдан авалт руу чиглүүлдэггүй. Тэр тоо хоёрдогч мэдээллээс гарсан бөгөөд бид түүнийг давтсан. Баримт бичигт шимтгэл бүхэлдээ нийгэмлэг рүү чиглэдэг — HLP, туслах сан, байршуулагчид — мөн спот болон HIP-3 перпетуалын байршуулагчид өөрсдийн байршуулсан хөрөнгөөс үүссэн арилжааны шимтгэлийн 50% хүртэлхийг авч үлдэж болно гэж бичсэн. Тэгэхээр шимтгэлд нэг биш, гурван очих газар бий.
Хэвээр үлдэж буй мэдэгдэл — мөн энэ нь хүчтэй хэвээр — бол дотоод хүн хувь авдаггүй: багийн шимтгэл байхгүй, Туслах сангийн хөрвүүлэлт нь сонголтын асуудал биш. Энэ нь L1 гүйцэтгэлийн нэг хэсэг болгон арилжааны шимтгэлийг HYPE болгон бүрэн автоматаар хөрвүүлдэг бөгөөд системийн хаяг нь 0xfefefefefefefefefefefefefefefefefefefefe, худалдаж авсан HYPE-ыг эргэлтийн болон нийт нийлүүлэлтээс шатаадаг. Энэ бол жинхэнэ, шалгаж болох, бүх эзэмшигчид хүрэх шатаалт. Зүгээр л доллар бүр дэх нэг доллараас бага юм.
Платформ өсөх тусам энэ алдагдал улам чухал болно, мөн энэ бол бидний $HYPE-д өртэй байсан замын зургийн хэсэг. HIP-3 хэн ч зөвшөөрөлгүйгээр перпетуал зах зээл байршуулах боломж олгодог бөгөөд түүний эдийн засаг буцаан худалдан авалтын эсрэг гурван байдлаар ажилладаг: байршуулагчид өөрсдийн зах зээлийн шимтгэлийн 50% хүртэлхийг авдаг; тэд 0-300%-ийн нэмэлт шимтгэлийн хувийг тохируулж болно; мөн өсөлтийн горим эргэлтийг эхлүүлэхийн тулд нийт шимтгэлийг дор хаяж 90%-иар бууруулдаг. Амжилттай болсон HIP-3 зах зээл бүр нь Туслах сангийн авах хувь Hyperliquid-ийн өөрийнх нь дэвтэрээс бүтцийн хувьд бага байдаг зах зээл юм. Үүний эсрэг өсөлтийн талд бидний бас алдсан нэг зүйл: HIP-3 перпетуал биржийг байршуулахад 500,000 HYPE стейк хийж, дор хаяж 183 хоног барих шаардлагатай — байршуулагч тутамд 39 сая орчим доллар түгжигдэнэ гэсэн үг, энэ нь шимтгэлийн авалтыг шингэрүүлдэг яг тэр зүйлтэй хамт өсдөг бодит эрэлтийн шингээгч.
Ойролцоогоор 420 $SOL-ийн зах зээлийн үнэлгээ буюу 39,000 орчим доллараас дээш гарахад pump.fun-ий авах хувь 0.930%-иас 0.050% болж унаад тэндээ үлддэг. 18.6 дахин хад. Түүнээс дээш зурваст бүтээгч 0.950%, протокол 0.050% олдог: арван ес нэгийн харьцаатай, бүтээгчийн талд, зориудаар. Энэ нь бизнесийг дахин тодорхойлно. pump.fun ялагч гаргахад холбогддоггүй; тэднээс бараг юу ч олдоггүй. Энэ бол анхдагч гаргалт, эргэлтийн бизнес бөгөөд бодит авах хувиа хөөргөлт болон ихэвчлэн бүтэлгүйтдэг койнуудын төгсөхөөс өмнөх арилжаанаас олдог.
Энэ нь бидний тэмдэглэсэн ч холбоогүй байсан хоёр зүйлийг тайлбарлана: зах зээл 50% унахад орлого яагаад тогтвортой байсан — хөөргөлтийн эргэлт үнээс хамаагүй бага мөчлөгтэй — мөн BOOST горим, Бүтээгчийн шимтгэл хуваалцах, Callout Rewards бүгд яагаад арилжаачид биш бүтээгчид болон хөөргөлтийн эргэлт рүү чиглэсэн бэ. Тэд авах хувь нь оршдог юүлүүрийн цорын ганц хэсгийг хамгаалж байна. Мөн энэ бол $PUMP дээрх хамгийн хурц уналтын үндэслэл бөгөөд бидний бичсэн нь биш. Эрсдэл нь мемкойн өсөхөө болих биш; хөөргөлтийн эзлэхүүн буурах, эсвэл түгээлт ихтэй өрсөлдөгч — Robinhood Chain дээрх Pons — хөөргөлтийг өөрөө авах явдал.
$SOL, $ETH ба $KMNO
$SOL бол буруу давхарга дээрх нэхэмжлэл. Solana криптод хамгийн эрүүл аппликейшний эдийн засгийг тээж яваа — жилийн аппликейшний давхаргын шимтгэл 3.8 тэрбум орчим доллар. Гинж өөрөө жилд 219 сая доллар барьж авдаг бөгөөд үүний 21 сая орчим нь эзэмшигчдэд хүрдэг. 54.7 тэрбум долларын үнэлгээтэй $SOL нь гинжин түвшний шимтгэлийн 250 дахин үнээр арилжаалагдаж байна. Энэ бол мөнгөн урсгалын хөрөнгө биш бөгөөд тийм байдлаар эзэмших ёсгүй. Энэ бол блокийн зайн эрэлт болон үндсэн хөрөнгийн мөнгөний нэмэгдэл хамт өснө гэсэн бооцоо — хүндэтгэлтэй хандах учиртай, гэхдээ "би Solana-гийн эдийн засгийг хүсэж байна" гэдгийг шударгаар хэлэх арга бол тэр эдийн засаг аппликейшний давхаргад 17 дахин том, мөн тэр давхаргыг шууд худалдаж авч болно гэдгийг анзаарах явдал.
$ETH бол цэвэр мөнгөний тал. Ethereum жилд 109 сая орчим долларын шимтгэл олж, 292 тэрбум долларын зах зээлийн үнэлгээний эсрэг 27 сая орчмыг шатаадаг. Lido өөрийнхөө ажилладаг гинжнээс дөрөв дахин их олдог. Энэ бол шүүмжлэл биш, учир нь ноцтой хэн ч $ETH-г шимтгэл барихын тулд эзэмшдэггүй. Түүний үндэслэл бол барьцаа хөрөнгө болсон явдал — гинжин дэх томоохон санхүүгийн системийн тооцооны хөрөнгө — бөгөөд энэ долоо хоногт яг тэгж аашилж, $BTC-г гүйцэж, эсрэгээ олон жилийн уналтын шугамыг эвдлээ. $BTC-ийн дараах үнэгүйдлийн арилжааны хамгийн чанартай илэрхийлэл болгон эзэмш, мөнгөн урсгалын загвар бүү бай — хямдруулах мөнгөн урсгал байхгүй.
$KMNO бол бизнес биш, шийдвэр дээрх опцион. Kamino бол бодит бүтээгдэхүүний шугамтай, 2025 оны 12-р сард бодит хөрөнгө болон институцийн зээл рүү тэлсэн, чадварлаг Solana зээл, хөрвөх чадварын протокол. Kamino Lend 30 хоногт 3.7 сая долларын шимтгэл олоод үүнээс нэгийг ч токен руу чиглүүлээгүй: шимтгэл нь сан хөмрөгт очдог, буцаан худалдан авалт нь токен эзэмшигчдийн засаглалын сонголт бөгөөд одоог хүртэл хийгдээгүй. Токен нь дээд цэгээсээ 90% доогуур, нийлүүлэлтийн 54% нь эргэлтэд байгаа бөгөөд дөрөвдүгээр сард 229 сая токены нээлтийг шингээсэн. 130 сая долларын үнэлгээтэй үед тооцох мөнгөн урсгалын үржвэр байхгүй, учир нь хүртвэр нь тэг. Хэрэв Kamino шилжүүлэгчийг асаавал энэ санамж өөрчлөгдөнө — энэ нэрийн хувьд хянах хамгийн тодорхой ганц зүйл бол тэр.
Даалгавраас гадна шүүлтүүр гурван нэрийг илрүүлэв. Canton эзэмшигчийн орлогоор бүх орчлонд нэгдүгээрт ордог — жилээр 592 сая доллар, шимтгэл бүр нь шатаагддаг — томоохон санхүүгийн байгууллагуудын консорциумын барьж буй тооцооны давхарга болохын хувьд; хэмжилтийн тайлбартай, учир нь институцийн үйл ажиллагааны ихэнх нь шимтгэл үүсгэдэггүй хувийн синхрончлогчоор дамждаг гэж мэдээлдэг тул энд зөвлөмж болгохоос илүү өөрийн гэсэн санамж хүртэх учиртай. Uniswap одоо өнгөрсөн жилийн 32 саяын эсрэг жилд 80 сая доллар буцааж байна — шимтгэлийн шилжүүлэгч эцэст нь асав — $UNI дээд цэгээсээ 90% доогуур, 34 дахин үнээр. Chainlink-ийн стейкинг 69 сая доллар төлдөг. Гурвуулаа ажиглах жагсаалтад орох ёстой; аль нь ч энд үнэлэгдээгүй.
Энэ санамжийн хамраагүй зүйлс
Энэ багцыг гаргасан шүүлтүүр ганц асуулт тавьсан — хэн токен эзэмшигчдэд төлдөг вэ — мөн тэр асуултад нэрлэхээр том харалган цэг бий. Яг тэр DefiLlama-гийн орчлонг токены хуримтлалаар бус ангиллаар нь эрэмбэлбэл криптын мөнгө яг хаана байгаа тухай тэс өөр зураг гарч ирнэ.
Стейблкойн гаргалт бусад бүх ангиллаас том бөгөөд энэ санамж энэ талаар юу ч хэлээгүй. Tether жилд 5.86 тэрбум орчим, Circle 2.25 тэрбум доллар олдог — хамтдаа дээрх бүх багцын жилийн эзэмшигчийн орлогын нийлбэрээс арван хоёр дахин их. Шүүлтүүрээс гадуур үлдсэн шалтгаан нь аль аль нь хуримтлуулах токенгүй — яг энэ л харалган цэг: криптод хамгийн ашигтай үйл ажиллагаа нь протокол биш, компани хэлбэрээр зохион байгуулагдсан байна.
Энэ нь брокерийн данснаас уншиж буй хэнд ч шууд үр дагавартай. $CRCL бол хөрөнгийн бирж дээр байдаг. Circle 2026 оны хоёрдугаар улирлын орлогоо 701 сая доллар гэж мэдээлсэн бөгөөд үүний 668 сая буюу 95% нь USDC-ийн нөөцөөс олсон хүү, эргэлт нь жилийн өмнөхөөс 19% өсөж 73.3 тэрбум доллар болжээ. Энэ бол төлбөрийн сүлжээ залгасан мөнгөний зах зээлийн сан бөгөөд стейблкойны сэдвийн хамгийн цэвэр биржийн илэрхийлэл. Мөн энэ нь энэ санамжийн тезисийн эсрэг талд хамгийн их өртсөн позиц: Circle-ийн орлого бол богино хугацааны хүү өөрөө тул хүү бууруулж буй Холбооны нөөц түүний ашгийг бууруулна. Morgan Stanley OpenUSD-ийн өрсөлдөөний дарамтаас болж зорилтот үнээ 106-аас 38 доллар болгож бууруулсан. Баасан гарагт 87.98 доллараар, өдөрт 5.2% өсөж хаагдав.
Ижил логик цааш үргэлжилнэ. Санамж гинжүүдийг тэдний аппликейшнүүд шахан гаргасан гэж маргасан; нэг давхарга дээш гарвал аппликейшнүүдийг компаниуд шахан гаргаж байна. Баасан гарагт $COIN +8.3%, $HOOD +13.7%-иар хаагдсан — мөн Robinhood-ын өөрийн гинж дээр одоо Pons байрлаж байгаа бөгөөд энэ хөөргөх талбар өнгөрсөн жилийн 20 сая долларын нийт дүнгийн эсрэг гучин хоногт 15.1 сая долларын шимтгэл олж, ард нь олон арван сая жижиглэнгийн данстайгаар pump.fun-ий бизнес рүү шууд чиглэж байна.
Түүнчлэн хувьцааны бүрхүүл эвдэрсэн. Хоёр зуу гаруй дижитал хөрөнгийн сан хөмрөгийн компани одоо 100 гаруй тэрбум долларын крипто барьж байгаа бөгөөд тэднийг санхүүжүүлж байсан цэвэр хөрөнгийн үнээс дээгүүр арилжаалагдах загвар урвуу эргэсэн: $MSTR өөрийн биткойны үнийн 0.63 дахинаар арилжаалагдаж, энэ жил 43% буурсан; $BMNR өр аваагүй учраас л 0.97 дахинд байгаа бөгөөд 51% буурсан. Тогтвортой хямдрал нь загварыг ажиллуулж байсан механизмыг — цэвэр хөрөнгийн үнээс дээгүүр хувьцаа гаргаж, илүү их койн худалдаж авах — устгаж, 100 тэрбум доллар барьсан бүлгийг албадан худалдагч болгож хувиргана. Энэ бол багцын хүснэгтэд харагдахгүй байгаа $BTC, $ETH-ийн доор сууж буй нийлүүлэлтийн эрсдэл.
Шүүлтүүрийн алдсан бас дөрөв, товчхон. Хөрвөх стейкинг: Lido жилд 428 сая доллар олдог нь өөрийнх нь ажилладаг Ethereum гинжнээс дөрөв дахин их. Бодит хөрөнгө: Grayscale 176 сая, BlackRock-ийн BUIDL 106 сая, Ondo 78 сая — токенжуулсан бондын сангууд, өсөж байгаа, институцийн хамгийн магадлалтай нэвтрэх зам. Таамаглалын зах зээл: зөвхөн Polymarket л жилд 378 сая доллар олдог бөгөөд хоёр жилийн өмнө бараг байгаагүй ангилал одоо АНУ-ын завсрын сонгуультай тулгарах гэж байна. Жижиглэнгийн захиалгын урсгал: Axiom 382 сая, GMGN 314 сая — pump.fun-ий үүсгэдэг яг тэр Solana-гийн үйл ажиллагааг зулгаадаг арилжааны интерфейсүүд, хөөргөх талбартай бараг тэнцэх хэмжээний орлого олдог бөгөөд тэдний болон мөнгөний хооронд ямар ч токен байхгүй.
Мөн зах зээлийн бүтэн нэг тал: нууцлал. $ZEC долоо хоногт 70.7% нэмж, протоколын тэг орлоготойгоор 13.7 тэрбум долларын үнэлгээ барьж байна. Энэ бол бизнес биш бөгөөд хуримтлалын шүүлтүүрт хамаарахгүй — гэвч Сангийн яам өөрийн урт төгсгөлөө мөнгөжүүлж эхэлсэн долоо хоногт тогтмол нийлүүлэлттэй нууцлалын мөнгө ийм хүчтэй дахин үнэлэгдсэн нь мөнгөний тал чадах чинээгээрээ тодорхой ярьж байгаа хэрэг.
Эдгээрийн аль нь ч зөвлөмж биш. Гол нь орхигдуулалтын хэлбэр: токены хуримтлал дээр баригдсан шүүлтүүр криптын хамгийн их мөнгө олдог хэсгүүдийг системтэйгээр алдана, учир нь энэ хөрөнгийн ангилалд хамгийн сайн бизнесүүд улам бүр токен огт гаргахаа больж байна. Энэ цувралын дараагийн санамж тикерийн жагсаалтаас биш, ангиллын хүснэгтээс эхлэх ёстой.
Стейблкойны сэдвийн доорх сүүлийн эрсдэл
Бид стейблкойн гаргалт нь жилд 8.40 тэрбум доллартай криптын хамгийн том бизнес гэж маргасан атлаа тэр бизнес хэрхэн бүтэлгүйтдэг тухай огт дурдаагүй. $ENA / USDe бол барьцаат стейблкойн биш — энэ бол амьд базисын арилжаа. Тэнцвэр нь Ethena дельта-төвийг сахисан дэвтэр ажиллуулдаг учраас барьдаг: богино перпетуалын эсрэг спот барьцаа, Binance, Bybit, Deribit дээр биржээс гадуурх хадгалагчаар дамжуулан гүйцэтгэдэг. Санхүүжилт ихэвчлэн эерэг байдаг тул өгөөж төлдөг. Санхүүжилт өдрүүдийн 79-84%-д эерэг байдаг нь 16-20%-д сөрөг байдаг гэсэн үг бөгөөд тэр үед протокол олохын оронд төлдөг. Тэдгээр үеийг шингээх нөөц сан 5.6 тэрбум долларын нийлүүлэлтийн эсрэг 61 сая доллар байсан — ойролцоогоор 1.1%. Мөн протокол ойролцоогоор 26 сарын үйл ажиллагааны түүхтэй бөгөөд энэ бол нэг мөчлөг, олон биш.
Мөн энэ нь аль хэдийн нэг удаа эвдэрсэн: 2025 оны аравдугаар сард USDe Binance дээр 0.65 доллар хэвлэсний дараа гүнзгий талбаруудад хэдхэн цагийн дотор сэргэсэн. Тэр нь системийн бус, талбарт хамаарах байсан бөгөөд сүүлийн эрсдэлийн авдаг яг тэр хэлбэр — татан буулгалтын хүрхрээ эсвэл хеджийг барьж буй ганц бирж унах. Үнэндээ үүнийг устгах хувилбар нь илүү уйтгартай: баавгайн зах зээлд хэдэн долоо хоног үргэлжилсэн сөрөг санхүүжилт, шингээх нөөц нь 1.1%. Энэ нь бидний өөрсдийн тезисийн хувьд хаана байрлаж байгааг анзаараарай — үнэгүйдлийн арилжаа бол өсөлтийн үндэслэл, USDe-ийн бүтэлгүйтлийн горим бол баавгайн зах зээл. Эдгээр нь бие даасан эрсдэл биш; нэг нь нөгөөгөө хамгаалдаг.
$SKY / USDS эсрэг байдлаар эвдэрдэг бөгөөд энэ бол бидний зурах ёстой байсан холбоо. USDS хэт барьцаажсан, консерватив боловч түүний тэнцвэрийг USDC-тэй нягт холбодог Тэнцвэр тогтворжуулах модуль барьдаг — стейблкойны ангиллын нөөцийн ойролцоогоор 97.5% нь USDC-ийн өртөлт. USDC-ийн байрлал алдагдвал USDS руу шууд дамждаг бөгөөд 2023 оны гуравдугаар сард Цахиурын хөндийн банкны уналтын үед USDC өөрөө тэгсэн шиг. Үүнийг дагаж бодоорой. Бид $SKY-г олсон хамгийн цэвэр бизнес гэж нэрлэсэн. Мөн $CRCL-ийг стейблкойны сэдвийн хамгийн цэвэр биржийн илэрхийлэл гэж нэрлэсэн. Тэд нэг бүтэлгүйтлийн цэгийг хуваалцдаг: Sky-ийн тэнцвэр Circle-ийн нөөцөөс, Circle-ийн нөөц түүнийг барьдаг банкны системээс хамаардаг. Хоёуланг нь эзэмших нь төрөлжүүлэлт биш; энэ бол нэг гинжин дэх хоёр цэгт хоёр удаа орсон нэг бооцоо.
Мөн $USDT дүрмийн номоос бүрэн гадуур байна — ойролцоогоор 189 тэрбум доллар, гадаадад гаргасан, Сангийн яамны нийцлийн шийдвэргүй, GENIUS Act-ийн хуваарьт нийцүүлэхэд 47 тэрбум долларын нөөцийн бүтцийн өөрчлөлт шаардлагатай гэж мэдээлсэн. Хамгийн том стейблкойн нь одоо ангиллыг захирч буй хуультай хамгийн бага нийцтэй нь юм. Хэрэв тэр бүтцийн өөрчлөлт муугаар эргэвэл энэ нь Tether-ийн асуудал биш; USDT-г үндсэн хосоороо ашигладаг талбар бүрийн барьцааны асуудал бөгөөд тэдний ихэнх нь тийм. Эдгээрийн аль нь ч стейблкойн гаргалт бол криптын хамгийн ашигтай үйл ажиллагаа гэсэн дүгнэлтийг өөрчлөхгүй. Харин үүний хэсгийг эзэмшихдээ юуг үнэлж байгааг чинь өөрчилнө: татварын хаалт биш, тэнцэл — мөн USDe-ийн хувьд арилжаа.
Брокерийн данснаас худалдаж авах боломжтой крипто өртөлт
Хэрэв криптын хамгийн сайн бизнесүүд протокол биш компани хэлбэрээр улам бүр зохион байгуулагдаж байгаа бол практик асуулт нь крипто үнэ өсөхөд аль биржид бүртгэлтэй нэрс үнэхээр ашиг хүртэх вэ гэдэг — хариулт нь тэд амархан андуурч болох гурван өөр механизмаар ашиг хүртдэг.
Эргэлтэд суурилсан нэрс бол криптын ралли хамгийн цэвэр илэрхийлэл. $COIN, $HOOD, $CME, $BLSH нь аль нэг койны түвшин биш эргэлтээс орлого олдог бөгөөд ширүүн дахин үнэлгээ яг эргэлтийг бий болгодог. Баасан гарагт $BTC бараг тэгшхэн байхад $HOOD +13.7% өссөн нь ганц арилжааны өдөрт багтсан бүхэл тезис: брокер хөрөнгөөс илүү хөдөлгөөнийг барьж авав. $HOOD бол мөн энэ санамжийн өмнөх өрсөлдөөний түүх хувьцааны тикер зүүсэн хувилбар — өөрийнх нь гинж дээр Pons байрлаж, өнгөрсөн жилийн 20 сая долларын эсрэг гучин хоногт 15.1 сая долларын хөөргөх талбарын шимтгэл олсон.
$CRCL бол харагдахаараа биш нэг нь. Circle 73 тэрбум орчим долларын USDC нөөцөөс богино хугацааны хүү олдог — хоёрдугаар улирлын 701 сая долларын орлогын 95%. Крипто үнэ өсөх нь стейблкойны эрэлт, улмаар нөөцийн баазыг өсгөх замаар л шууд бусаар тусалдаг. Ашгийн мөрийг үнэндээ хөтөлдөг зүйл бол богино хугацааны хүү бөгөөд энэ нь түүнийг энэ санамжийн тезисийн зөөлөн төгсгөлийн нөхөр биш, бүтцийн хамгаалалт болгодог: хэрэв Холбооны нөөц хүү бууруулсны улмаас бодит өгөөж буурвал Circle-ийн орлого хамт буурна. Morgan Stanley OpenUSD-ийн өрсөлдөөнөөс болж зорилтот үнээ 106-аас 38 доллар болгож бууруулсан. Криптын ралли биш, стейблкойны нэвтрэлтийн төлөө эзэмш, мөн ямар эрсдэл авч байгаагаа мэд.
Уурхайчид нам гүмхэн криптын арилжаа байхаа больжээ. $MARA бол одоо ч тийм. $IREN, $CIFR нь эрчим хүч, байгууламжаа хиймэл оюун ухаан, өндөр хүчин чадлын тооцооллын багтаамж болгон хувиргаж байгаа бөгөөд Баасан гарагт бусад бүхэн өсөж байхад хоёулаа унасны шалтгаан нь энэ — тэд биткойны үнээс биш, дата төвийн гэрээнээс улам бүр үнэлэгдэж байна. Мөн бүрхүүлийн арилжаа эвдэрсэн: $MSTR өөрийн биткойны үнийн 0.63 дахин, $BMNR 0.97 дахинд байгаа нь зах зээл хэн нэгэн өөрийнх нь өмнөөс койн барихад илүү төлөхөө больсныг харуулна. Хэрэв койн хүсэж байвал койныг нь ав; корпорацийн бүрхүүл одоогоор хөшүүрэг биш, хямдрал.
Шүүлтүүрийн харж чадахгүй ангилал
Таамаглалын зах зээл криптын сониуч зүйлээс арван найман сарын дотор сард 44.8 тэрбум орчим долларын нэрлэсэн эргэлттэй болж, хоёр компани бараг бүгдийг нь эзэлж байна. Энэ бол энэ хөрөнгийн ангилал дахь хамгийн хурдан өсөж буй жинхэнэ шинэ бизнес бөгөөд энэ санамжийн багцыг бүтээсэн гинжин дэх шүүлтүүр үүнийг бараг хардаггүй.
Kalshi тэргүүлж эхэллээ. Оны эхнээс хойших нэрлэсэн эргэлт Kalshi-д 37.5 тэрбум, Polymarket-д 29.2 тэрбум доллар бөгөөд зөрүү нь өргөжиж байна: Kalshi зөвхөн зургадугаар сард 31.5 тэрбум доллар арилжаалсан бол Polymarket 10.8 тэрбум, ойролцоогоор гурав нэгийн харьцаа, мөн 2026 онд 850 орчим сая долларын шимтгэлийн орлого бүртгэсэн. Олон жилийн турш маргаангүй тэргүүлэгч байсан Polymarket АНУ дахь тэлэлтийнхээ үйл ажиллагааны бэрхшээлээс болж байр сууриа алдав. Үнэлгээ ч ижил түүхийг дагана: 1 тэрбум долларын F шатны хөрөнгө оруулалтын дараа Kalshi 22 тэрбум, Polymarket 15 тэрбум, мөн Kalshi 40 тэрбум долларт ойртсон хэлэлцээр хийж байгаа гэж мэдээлж байна.
Нэгд, хэмжилтийн алдаа. DefiLlama Polymarket-ийг жилд 378 сая доллар олж байгааг харуулдаг нь үнэн — мөн Kalshi-г огт юу ч олохгүй байгаагаар харуулдаг, учир нь Kalshi бол ухаалаг гэрээний багц биш, CFTC-ийн зохицуулалттай бирж. Илүү том, илүү хурдан өсөж буй, илүү ашигтай оператор нь гинжин дэх шүүлтүүрт бүтцийн хувьд үл үзэгдэнэ. Криптын бизнесүүдийг гинжин дэх шимтгэлээр эрэмбэлдэг аливаа үйл явц Polymarket бол энэ ангилал гэж дүгнэх бөгөөд хоёр дахин алдана. Энэ бол стейблкойны хэсэгтэй ижил харалган цэг, өөр хувцастай: криптын ангилал дахь хамгийн сайн бизнес нь ихэвчлэн зохицуулалттай компани байхаар сонгосон нь байдаг.
Хоёрт, биржид бүртгэлтэй төлөөлөгч бий. Хоёр оператор хоёулаа хувийн боловч Intercontinental Exchange Polymarket-д 2 тэрбум доллар амласан — 2025 оны аравдугаар сард 1 тэрбум, 2026 оны гуравдугаар сард нэмж 600 сая доллар. $ICE бол өнөөдөр энэ ангиллын хэсгийг эзэмших цорын ганц хөрвөх, биржид бүртгэлтэй арга бөгөөд Баасан гарагт 161.30 доллараар хаагдав. Энэ бол шингэрүүлсэн илэрхийлэл — биржийн конгломератын дотор таамаглалын зах зээл нь тоймын алдаа төдий — гэхдээ байгаа нь энэ.
Ойрын хугацааны хөшүүрэг илэрхий бөгөөд огноотой: спорт аль хэдийн Kalshi-гийн эргэлтийн 80%, Polymarket-ийн 39%-ийг эзэлж байгаа бөгөөд АНУ-ын завсрын сонгууль ойртож байна. Өнгөрсөн завсрын сонгуулийн үед бараг байгаагүй ангилал одоо сард 45 тэрбум доллартайгаар анхныхтайгаа тулах гэж байгаа бөгөөд суудалд байгаа ерөнхийлөгчийн криптын мэдүүлэг нь салбарын зах зээлийн бүтцийн хуулийг гацаасан шалтгаан болж байна. Гинжин дээр шударга тэмдэглэл бол энэ нь одоогоор токены арилжаа биш: Polymarket-д шимтгэл хуримтлуулдаг токен байхгүй бөгөөд үнэ цэн нь хувийн хөрөнгө оруулагчид, нэг алхмын зайд $ICE-ийн хувьцаа эзэмшигчид рүү очиж байна. Хэрэв энэ өөрчлөгдвөл криптын хамгийн сонирхолтой хуримтлалын түүхүүдийн нэг болно. Одоогоор өөрчлөгдөөгүй.
Энэ ангиллын гинжин дэх тал бол оршуулгын газар бөгөөд батлахаас илүү үзүүлэх нь зүйтэй. DefiLlama 39 таамаглалын зах зээлийн протокол хянадаг. Тэд хамтдаа жилд 437 сая орчим доллар олдог — үүний 86.6% нь Polymarket. Polymarket-аас доош хад бараг босоо: BSC дээрх Predict Fun жилд 37 сая, Base дээрх Limitless Exchange 10 сая, PredictStreet 6 сая, PancakeSwap Prediction 3 сая, Overtime 1 сая доллар. Дараа нь юу ч алга: 39-өөс 34 нь сард 100,000 доллараас бага, 27 нь бараг тэг олдог.
Токентой нь сүйрсэн. $AZUR — таамаглалын зах зээлийн хамгийн танигдсан дэд бүтцийн протокол Azuro — түүхэн дээд цэгээсээ 100% доогуур, тэг рүү дугуйрсан зах зээлийн үнэлгээтэй арилжаалагдаж байгаа бөгөөд сүүлийн 30 хоногийн шимтгэлийн мөр нь хасах 150,000 доллар: хөрвөх чадвар нийлүүлэгчид нь мөнгөө алдсан бөгөөд автомат зах зээл үүсгэгч зөв таасан бооцоочдын эсрэг тал болоход яг ийм зүйл болдог. $SX бас −100%. $THALES 2 сая долларын үнэлгээтэй, −93%. $OVER (Overtime) бол хамгийн эрүүл амьд үлдэгч нь: −35%, 13 сая долларын үнэлгээ, жилийн 1 сая долларын шимтгэл. Таамаглалын зах зээлийн анхны удам болох $GNO (Gnosis) 322 сая долларын үнэлгээтэй, −81% бөгөөд аль эрт өөр бизнес болсон.
Тэгэхээр таамаглалын зах зээлд аль крипто төслүүд сайн ажиллаж байна вэ гэсэн шударга хариулт нь: үндсэндээ нэг, мөн түүнд токен байхгүй. Эдийн засаг нь хоёулаа хувийн болох Polymarket, Kalshi руу очсон бөгөөд $ICE нь одоо ч биржид бүртгэлтэй цорын ганц зам. Одоо үнэндээ болж байгаа зүйл нь интерфэйсийн давхаргад байгаа бөгөөд ажиглах ёстой зүйл нь тэр. DefiLlama-гийн жагсаалтад MetaMask Predictions, Jupiter Prediction, Bullpen, Rainbow Predictions, Traderline, мөн Robinhood Chain дээрх Meridian Predict багтдаг. Аль нь ч одоогоор их олдоггүй. Гэвч загвар нь хөөргөх талбаруудад бидний илрүүлсэнтэй ижил: хэрэглэгчийг аль хэдийн эзэмшсэн түрийвч, брокерууд хөрвөх чадварын төлөө шинээр өрсөлдөхийн оронд байгаа түгээлтдээ таамаглалын зах зээлийг залгаж байна. Хэрэв ангилал ийм байдлаар нэгдэх юм бол ялагчид нь таамаглалын зах зээлийн токен биш, $HOOD, $COIN болон MetaMask-ийн гаргагч байх болно.
Альт улирлыг хэн эзэмших вэ, $BONK хаана байна
Бидний бүтээсэн бүх шалгуур мемкойн дээр унана. Шимтгэл алга, орлого алга, хуримтлал алга, ашгаар санхүүжсэн шатаалт алга. Энэ бол шүүмжлэл биш, харин болох гэж буй ангиллын алдаа: мемкойн бол хямд бизнес биш, анхаарлын нэхэмжлэл бөгөөд анхаарлыг мөнгөн урсгал биш хөрвөх чадварын эргэлт үнэлдэг. Хуримтлалын шүүлтүүрт хэлэх зүйл алга. Бидний хийж чадах зүйл бол эргэлт хаана байгааг, мөн түүний хамгийн цэвэр илэрхийлэл юу болохыг нарийн хэлэх явдал.
Альт улирал эхлээгүй ч дөрвөн алхмын гурав нь болсон. Сонгодог дараалал нь: биткойн өснө, ноёрхол зогсоно, $ETH/$BTC дээшилнэ, хөрөнгө гадагш эргэнэ. Биткойн өссөн. Ноёрхол эхний улирал болон дөрөвдүгээр сард барьж байсан 58-60%-иас буурч 56.35% болсон бөгөөд одоо шинжээчид эргэлтийн урьдчилсан нөхцөл гэж үздэг 57%-иас доогуур байна. $ETH/$BTC эргэсэн — бид өнгөрсөн долоо хоногт баримтжуулсан, $ETH +34.2% харин $BTC +24.7%. Болоогүй байгаа нь дөрөв дэх алхам: Альткойны улирлын индекс 30-аад оноос 40-өөд оны сүүл рүү авирсан бөгөөд баталгаажуулахад 75 дээр сар орчим тогтох хэрэгтэй.
Ханш аль хэдийн тийш хазайж байна. Өнгөрсөн долоо хоногт: $TRUMP +90%, $PEPE +56%, $BOME +45.5%, $WIF +44%, $BONK +39.3%, $POPCAT +34%, $DOGE +32.4%, $FARTCOIN +27.6%. Тэдний нэг бүр түүхэн дээд цэгээсээ 85-97% доогуур хэвээр бөгөөд энэ л бүх механик — эргэлтийн эхний шатанд хамгийн их хөдөлдөг зүйл бол хамгийн их унасан нь, яг л долоо хоногийн тэргүүлэгчид бидний өөрсдийн шүүлтүүрийг няцаахад хэлсэнчлэн.
$BONK бол тэдний хамгийн сонирхолтой нь, учир нь энэ бол цэвэр мемкойн биш бөгөөд энэ нь хоёр тийшээ иртэй. 0.29 тэрбум долларын үнэлгээтэй, 100% эргэлтэд, дээд цэгээсээ 94% доогуур. $PEPE, $WIF-ээс ялгаатай нь үүнд бодит дэд бүтэц наалдсан: LetsBonk.fun хөөргөх талбар, BONKbot, Bonk Staked $SOL, Bonkswap, мөн өөрсдийнх нь тооцоогоор Solana дээрх 400 гаруй интеграц. BONKbot цуглуулсан арилжааны шимтгэл бүрийн 20%-ийг шатаадаг бөгөөд нэг сая эзэмшигчид хүрэхэд 1 их наяд $BONK шатаахаар төлөвлөж байгаа, 2026 оны эхээр тоо нь 950,000 орчим байв. Тэгэхээр бодит орлоготой холбоотой бодит хуримтлалын механизм бий. Асуудал нь түүний хэмжээ: ижил шүүлтүүр ажиллуулбал $BONK-ийн бүх экосистем жилд 4 сая орчим доллар олдог — LetsBonk.fun 2 сая, BONKbot 1 сая, Bonk Staked $SOL 1 сая — pump.fun-ий 480 саятай харьцуулбал. 290 сая долларын үнэлгээн дээр энэ нь экосистемийн орлогын 73 орчим дахин. $BONK-ийн үнэ цэнийн үндэслэл бол анхаарал; дэд бүтэц нь тезис биш нэмэлт урамшуулал.
Мөн нуувал танд ямар ч тус болохгүй хатуу баримт бий. Наймдугаар сард BonkDAO-гийн засаглалын халдлага амжилттай болсон: халдагч ойролцоогоор 4.4 сая доллар зарцуулж, сан хөмрөгөөс ойролцоогоор 4.43 их наяд $BONK буюу 20 орчим сая доллар соруулах саналыг батлуулсан. Upbit үүний улмаас токеныг жагсаалтаас хассан бөгөөд $BONK наймдугаар сарын 7-нд гурван жилийн доод цэг тэмдэглэв. Түүнээс хойш бусадтай хамт 39% үсэрсэн ч энэ үйл явдал үсрэлтээр үнэд шингэхгүй: мемкойны цогцолбор дахь өөрийгөө мемкойноос илүү гэж танилцуулдаг цорын ганц нэрийн засаглалын гадаргуу худалдаж авахад хангалттай хямд байсныг харуулсан. Хэрэв та үүнийг экосистемийн төлөө эзэмшдэг бол экосистемийн хяналтын давхарга нь дөнгөж сая унасан.
Хөөргөх талбарын дайн бол нөгөө сургамж бөгөөд бидний аль хэдийн эзэмшиж буй позицийг дэмжиж байна. LetsBONK бол зүүлт биш — 2025 оны долдугаар сарын сүүлээр энэ нь үнэхээр титмийг авсан, түүний хувь 25%-иас 78% орчим болж өсөхөд pump.fun-ийнх 88%-иас 19% болж нурсан, өдөрт хорин мянган хөөргөлт, оноонд суурилсан урамшуулал болон шимтгэлээр эргэлдүүлсэн $BONK шатаалтаар. Энэ нь хэдхэн долоо хоног үргэлжилсэн. Өнөөдөр энэ нь pump.fun-ий 480 саягийн эсрэг жилд 2 сая доллар олдог. Энэ бол pump.fun-ий хамгаалалт бодитой гэдгийн хамгийн сайн нотолгоо: түүнийг авсан, тэгээд эргэж ирсэн.
Тэгэхээр мемкойны талаарх байр суурь. Хэрэв эргэлт баталгаажвал үүнийг эзэмших хамгийн чанартай арга бол $PUMP — аль койн ялахаас үл хамааран хөөргөлтийн эргэлтээс орлого олдог бөгөөд энэ нь бидний одоо түүнд дуртай байгаа шалтгаантай ижил. Шууд мемкойны өртөлт бол анхаарал дээрх тусдаа, шударга бооцоо бөгөөд түүнд байхгүй суурь үзүүлэлтээр хамгаалахын оронд таамаглал болгон хэмжих ёстой. Тэр бооцооны дотор $BONK бол экосистемийн өргөн хүрээ, 100% эргэлт дээр үндэслэсэн хамгаалж болох сонголт бөгөөд засаглалын халдлага нь бодит, саяхны сөрөг тэмдэг. Баталгаажуулалт болгон Альткойны улирлын индекс 75-ыг давахыг, биткойны ноёрхол 55%-иас доош орохыг ажигла; аль нь ч болоогүй байна.
Шимтгэлийн шилжүүлэгчийг хэн барьдаг, тэд эвгүй үед юу хийсэн бэ
Протоколуудад төлөөлөн удирдах зөвлөл байхгүй, итгэмжлэлийн бичиг ч гаргадаггүй тул засаглалын асуулт нь ийм болно: сан хөмрөгийг хэн барьдаг вэ, шимтгэлийн чиглүүлэлтийг хэн өөрчилж чадах вэ, мөн эвгүй байсан үед тэд юу хийсэн бэ.
Яны хувьцааны бүтэц бол Hyperliquid-ийн талаарх дутуу үнэлэгдсэн баримт. Эрсдэлийн сангийн раунд байхгүй гэдэг нь тэг орчим өртөгтэй сангуудын эзэмшдэг нээлтийн хад байхгүй гэсэн үг — эргэлтэд ороогүй байгаа нийлүүлэлтийн 77% нь ирээдүйн ялгаруулалт болон нийгэмлэгийн хуваарилалт бөгөөд эзэмшлийн хугацаа хүлээж буй худалдагчдын дараалал биш. Энэ бол 23%-ийн түүхий эргэлтээс харагдахаас эрс дээр нийлүүлэлтийн бүтэц. Энэ нь бүрэн шингэсэн үнэлгээгээр 173 дахиныг хямд болгохгүй; харин тэр тоог уншигдахаас нь бага түгшүүртэй болгодог.
pump.fun-ий дөрөвдүгээр сарын шийдвэр бол энэ санамж дахь өөрийн өгөгдлөө уншдаг багийн хамгийн сайн нотолгоо. Тэд есөн сарын турш хамгийн дээд, олонд таалагдах бодлогыг явуулж, түүнийг өөрчлөхөөр зорьсон үзүүлэлт дээрээ бүтэлгүйтэхийг хараад, бизнест нөгөө хагас нь хэрэгтэй гэдгээ тайлбарлан илүү бага боловч тогтвортой бодлогоор нийтийн өмнө сольсон. Энэ бол олонд таалагдахгүй ч зөв, ил тод хийсэн хөрөнгийн хуваарилалтын шийдвэр. Мөн одоогийн 50%-ийн амлалтыг маркетинг гэхээсээ илүү нухацтай авч үзэх шалтгаан нь ч энэ — нотолгоо шаардвал өөрчилдгөө тэд харуулсан, энэ нь хоёр тийшээ иртэй. Kamino дээрх харгалзах сөрөг тал нь зан чанарын дүгнэлт биш: энэ санамжийн анхаардаг механизм нь хэн ч товлоогүй санал хураалтын ард байгаа явдал юм.
Юу нь эвдэрч болох вэ
Хамгийн чухал эрсдэл бол хөрвөх чадвар бөгөөд дамжуулалт нь сан хөмрөгийн компаниудаар явдаг. Хэрэв $BTC томоохон дэмжлэгээ алдвал албадан худалдагч нь хөшүүрэгтэй жижиглэнгийн данс биш — 100 гаруй тэрбум долларын койн барьж буй хоёр зуу гаруй дижитал хөрөнгийн сан хөмрөг, тэргүүнд нь $MSTR. $MSTR 843,706 $BTC барьж байхдаа 6.7 тэрбум долларын хөрвөх өр, 15.5 тэрбум долларын байнгын давуу эрхийн хувьцаатай бөгөөд жилийн хүү, ногдол ашгийн үүрэг нь ойролцоогоор 1.712 тэрбум доллар. Хөрвөх бонд нь барьцаагүй — $BTC-ийн үнэ буурах нь маржин дуудлага өдөөхгүй бөгөөд Сэйлор компани $BTC 8,000 доллар болоход амьд үлдэнэ гэдэг нь татан буугдахгүй гэсэн нарийн утгаараа зөв.
Тайвшруулахгүй хагас нь жилд 1.712 тэрбум доллар төлөгдөх ёстой бөгөөд санхүүжилтийн хоёр зам нэгэн зэрэг хаагдаж байна. 0.63 дахин mNAV дээр зах зээлийн үнээр хувьцаа гаргах хөтөлбөр нь үнэ цэн устгадаг — худалдан авах койны үнээс доогуур хувьцаа гаргах нь эзэмшигчдийг өсгөхийн оронд багасгана. Мөн 2027 оны хоёрдугаар сард 1 тэрбум долларын хугацаа дуусах бөгөөд есдүгээр сард бас нэг: хэрэв хувьцаа хөрвөх үнээс доогуур байвал эзэмшигчид хувьцааны оронд бэлэн мөнгө авах бөгөөд компанид одоогоор бий болгодоггүй 1.01 тэрбум орчим доллар хэрэгтэй болно. Strategy тавдугаар сард 2029 оны хөрвөх бондынхоо 1.5 тэрбум долларыг аль хэдийн эргүүлэн худалдаж авсан бөгөөд үүнийг бэлэн мөнгө, хувьцааны хөтөлбөр, мөн магадгүй биткойн зарж санхүүжүүлэхээр илэрхий заасан.
Тэгэхээр энэ бол татан буулгалтын хүрхрээ биш. Энэ бол аажим, товлогдсон нийлүүлэлтийн дарамт: 100 тэрбум доллар барьсан бүлэг, тэдний үлдсэн хамгийн хямд санхүүжилтийн эх үүсвэр нь хөрөнгөө зарах явдал бөгөөд өөрсдийнх нь худалдаа барьцааг дарж буй зах зээл рүү. Өр барьцаагүй үед хөшүүрэг тайлах нь ийм харагддаг — маржин дуудлагаас удаан бөгөөд зогсооход хэцүү. Койныг бус mNAV-ыг хараарай: тогтвортой хямдрал бол хувьцааны зам хаагдсаны дохио.
Хадгалалтын эрсдэл энэ жил зүүлт биш бөгөөд бид үүнийг зүүлт мэт хандсан. 2026 онд аль хэдийн 276 тохиолдлоор 1.2 тэрбум гаруй доллар хулгайлагдсан бөгөөд зургаан сард 207 нь — TRM Labs-ийн бүртгэсэн аль ч хагас жилийн хамгийн их. Чухал хоёр нь хоёулаа хүйтэн хадгалалтын алдаа бөгөөд офлайн гэдэг нь аюулгүй гэсэн үг гэж бодсон хэнийг ч түгшээх ёстой хэсэг нь энэ. Bybit хүйтэн түрийвчнээс 1.5 тэрбум доллар алдсан нь түүхэн дэх хамгийн том криптын хулгай бөгөөд Lazarus Group-т холбогдсон. Мөн долдугаар сарын 30-наас хойш халдлагачид 5,200 гаруй Coldcard техник хангамжийн түрийвчнээс ойролцоогоор 1,816 $BTC буюу 116 сая орчим долларыг соруулж авсан бөгөөд 2021 оны гуравдугаар сарын програм хангамжийн алдааг ашигласан нь үрийн санамсаргүй байдлыг 128 битээс ердөө 40 бит хүртэл сулруулсан: төхөөрөмжид биечлэн хүрэлгүйгээр алсаас хүчээр тайлах боломжтой.
Сүүлчийнхийг сайтар уншаарай, учир нь энэ бол өөрөө хадгалах техник хангамжийн хамгийн итгэмжлэгдсэн ангилал дахь таван жил нойрссон согог. Хоёрдогч нөлөө нь аль хэдийн харагдаж байгаа бөгөөд бидний өөрсдийн багцыг зүсэж байна: энэ нь эзэмшигчдийг ETF болон зохицуулалттай хадгалагчид руу түлхэж байгаа нь $COIN болон ETF-ийн цогцолборт таатай салхи, $BTC-ийн доорх өөрөө хадгалах үндэслэлд эсрэг салхи. Мөн бидний хүснэгт дэх токен бүр ямар ч мөнгөн урсгалын үржвэрийн үнэлдэггүй аюул үүрч яваагийн сануулга.
Хувьцааны талыг буцаан худалдан авалт ихтэй жижиг компани шиг үнэл
Мөнгө нь юу вэ, хэр тогтвортой вэ, жилд эргэлтийн хэдэн хувийг эргүүлэн авдаг вэ. Гурван асуулт, энд буй хөрөнгө бүрээс ижилхэн асуусан бөгөөд хариултууд нь үнэтэй нь тохирохгүй байна.
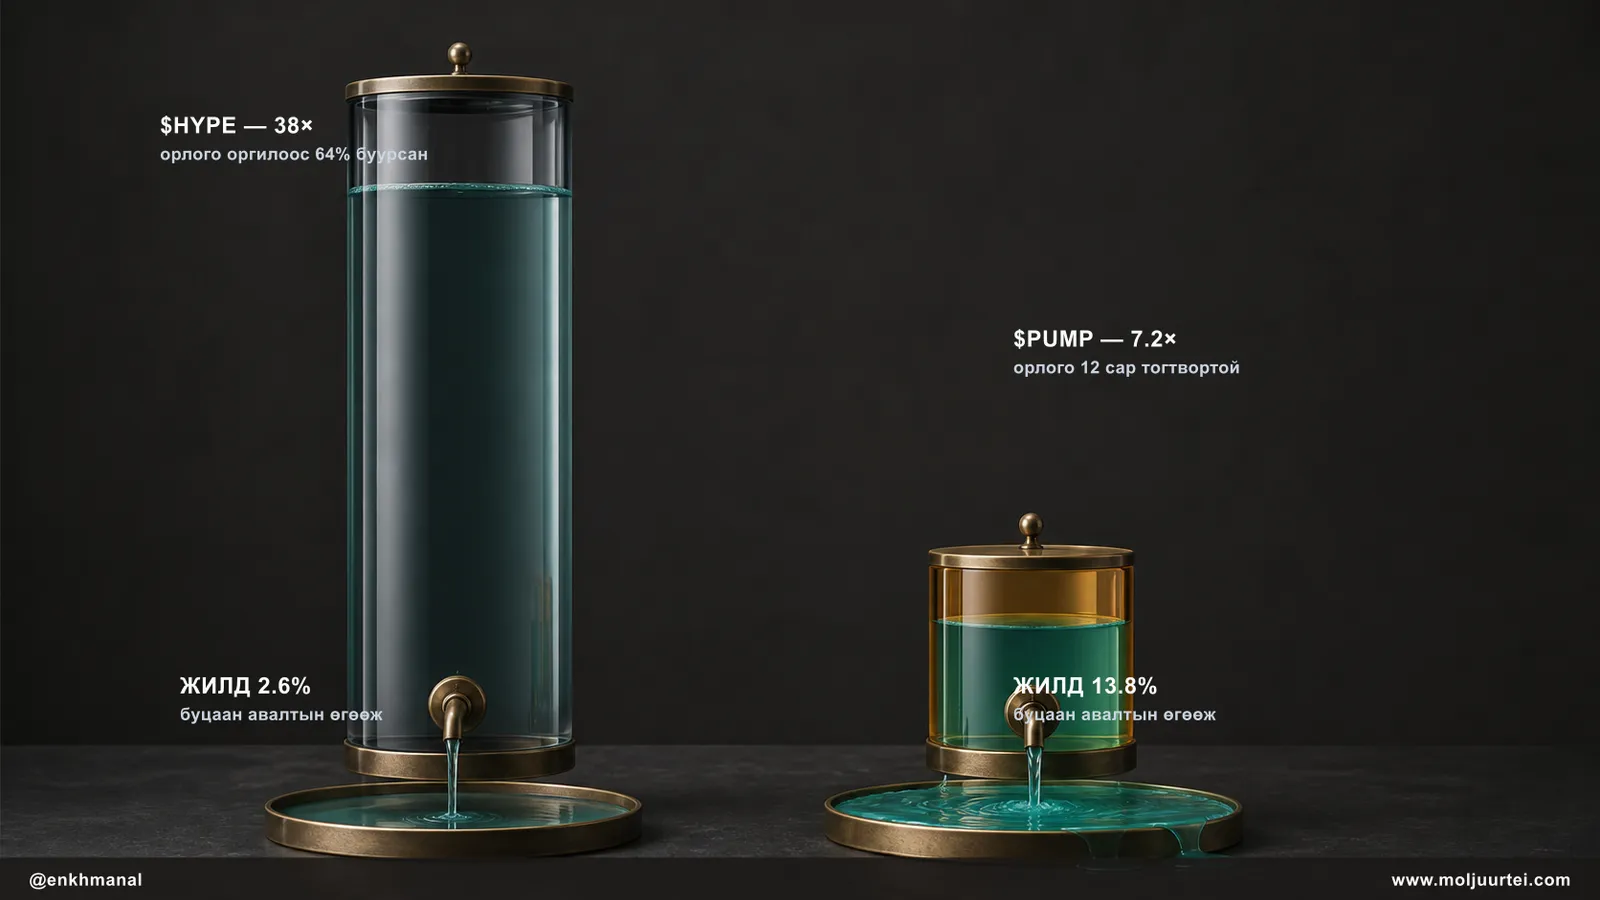
$PUMP бол позици. 0.00496 доллараар зах зээл жилд 267 сая долларын гэрээт буцаан худалдан авалт ба шатаалтын төлөө 1.93 тэрбум доллар төлж байна — зах зээлийн үнэлгээгээр 7.2, бүрэн шингэсэнээр 16 дахин, эргэлтийн 13.8%-ийг жил бүр эргүүлэн авдаг, мөн 2022 оноос хойших хамгийн хүнд уналтыг туулахад орлого нь арван хоёр сар тогтвортой байсан. Доорх хувилбарууд нь зарласан таамаглал дээрх жишээлсэн арифметик бөгөөд урьдчилсан таамаг биш: орлого нь одоо хийж байгаагаа хийвэл токен хэдэн үнэтэй, хоёр дахин буурвал хэдэн үнэтэй болохыг хэлж байна.
$HYPE бол хадгалах, мөн энд биш сулралт дээр авах хөрөнгө. Франчайз нь жинхэнэ — агшиж буй салбарынхаа 65%-ийг эзэлж ялж байна, эрсдэлийн сангийн нээлтийн хадгүй цэвэр хувьцааны бүтэцтэй, мөн АНУ-ын зохицуулалтын идэвхтэй хөшүүрэгтэй. Гэвч орлого нь оргилоосоо 64% доогуур байхад, шинэ түүхэн дээд цэгээс хэдхэн хоногийн дараа, богино позицийн шахалт хорин нэгж нэмсэн яг тэр долоо хоногт зах зээлийн үнэлгээгээр 38, бүрэн шингэсэнээр 173 дахин төлж байгаа бол орох цэг чухал. Эхлэлийн хэмжээгээр ав, гарчиг дээр биш харин орлогын эргэлт эсвэл CFTC-ийн бодит дүрэм гарахад нэм.
$ETH бол мөнгөний тал бөгөөд тэр байдлаараа багцад орох ёстой — $BTC-ийн хамт үнэгүйдлийн тезисийн эсрэг эзэмшиж, макро позицийн хэмжээгээр авч, мөнгөн урсгал байгаа мэт дүр эсгэхгүйгээр. $SOL бол ижил арилжаа боловч ховордолтын шинж чанар нь дор, харин барьж авдаггүй аппликейшний эдийн засаг нь илүү сайн; хэрэв зорилго нь Solana-гийн үйл ажиллагаанд өртөх бол аппликейшний давхарга нь 17 дахин том бөгөөд шууд худалдаж авах боломжтой. $KMNO бол позици биш, ажиглалт бөгөөд ганц хөшүүрэгтэй: токен руу шимтгэл чиглүүлэхийг зөвшөөрсөн засаглалын санал хураалт. Түүнийг хүртэл хүртвэр нь тэг бөгөөд үнэлэх зүйл байхгүй.
2,602 протоколоос зургаа нь эзэмшигчиддээ жилд 50 сая доллараас илүүг буцаадаг. Валют гаргагч нь үнийг барихын тулд өөрийн бондоо худалдан авч эхэлбэл, эзэмших нь зохистой хөрөнгө бол өөрийнхөө токеныг ил тод, гэрээгээр буцаан худалдаж авч байгаа нь юм.