$CRWV — AI тооцооллын төлбөртэй зам дээрх хөшүүрэгтэй колл опцион
Дотоод гүнзгий судалгаа · Нийтэлсэн: 2026-06-12 · Тикерүүд: $CRWV, $NBIS, $CORZ, $ORCL
$CRWV бол AI дэд бүтцийн бүтээн байгуулалтад хамгийн цэвэр, үнийн хэлбэлзэл хамгийн өндөртэйгээр оролцох боломж юм. Энэ нь GPU үүлийгээр дамжуулан тооцооллын хүчин чадал нийлүүлдэг, ашигласан эсэхээс үл хамааран төлбөр авдаг (take-or-pay) "төлбөртэй зам" боловч эрэлт нь бараг бүрэн батлагдсан байхад хувьцаа эзэмшигчдийн өмч нь том технологийн компаниуд дундах хамгийн түрэмгий балансын дээр тогтсон нимгэн, савлагаа ихтэй давхарга юм. Одоо маргаан тооцооллын хүчин чадал хэрэгтэй эсэх дээр биш — $99.4B захиалгын үлдэгдэл үүнийг баталсан — харин гэрээлсэн мөнгөн урсгал $50.8B өр төлбөр болон улирал бүрийн ~$536M хүүгийн зардлаас түрүүлж орж ирэх үү, эсвэл компани нэмэлт хувьцаа гаргах, хүнд нөхцөлтэй дахин санхүүжилт хийхэд хүрэх үү гэдэг дээр төвлөрч байна.
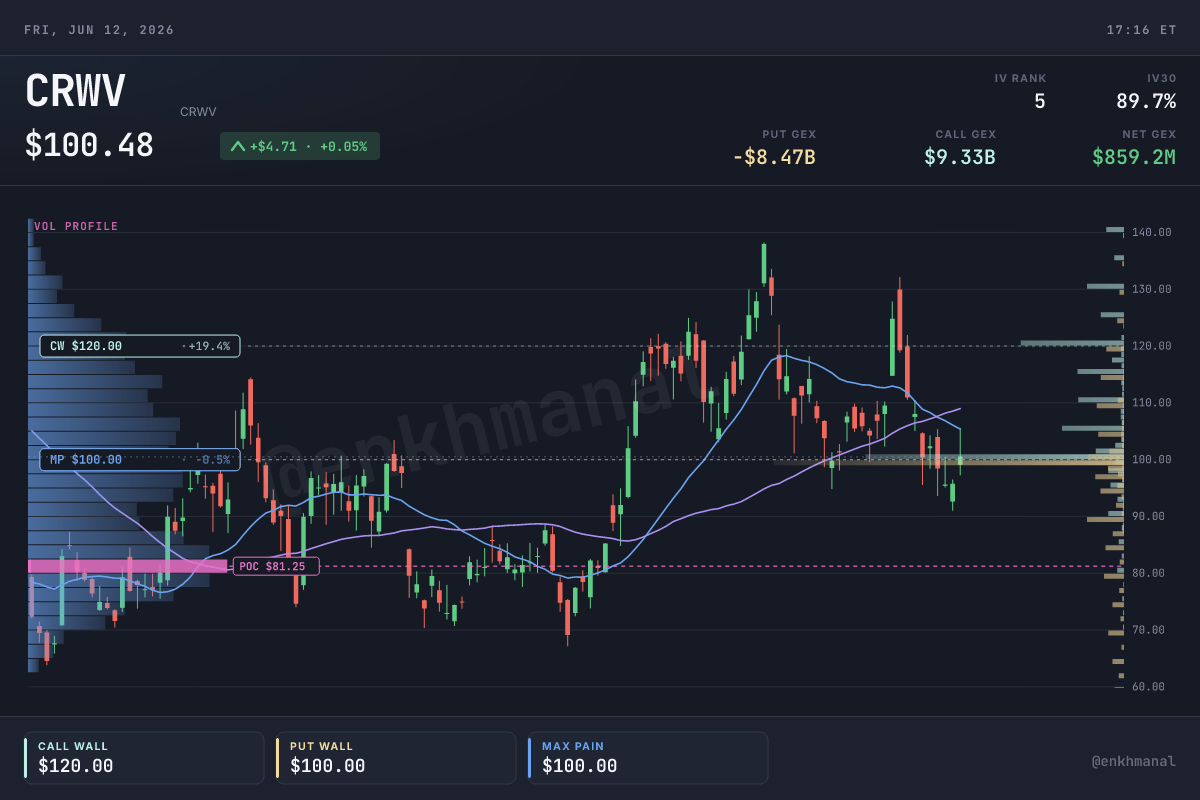 Бичих үеийн дотоод үнэ ба түвшний график. $95.77 спот үнэ нягт $100 татах түвшний яг доор байна. Энэ нь нэгэн зэрэг хамгийн их алдагдалтай (max-pain) страйк, пут хана, бүхэл тоон түвшин, IPO-той харьцуулах суурь юм. $120 колл хана нь дараагийн өсөлтийн түвшин; цэвэр GEX бага зэрэг сөрөг (≈−$130M, дилерүүд гамма дээр бага зэрэг шорт тул хөдөлгөөнийг сааруулах бус өсгөнө), 30 өдрийн ATM IV 90% орчим (энэ долоо хоногийнх 112%) байгаа нь өдөрт ойролцоогоор ±5–6% хөдөлгөөнийг үнэлж байна. Зах зээл хоёр хүчний хооронд таталцаж байна: Nasdaq-100 индексийн идэвхгүй худалдан авалт (22 Jun-ээс хүчин төгөлдөр) үнийг $100/$120 руу татахын эсрэг lock-up хугацаа дууссаны дараах их хэмжээний нийлүүлэлт дарамт үзүүлж байна.
Гол дүгнэлт
- $CRWV эрэлтийн талаарх маргаанд ялсан — Q1 2026 орлого $2.08B (+112% YoY, +32% QoQ), тохируулсан EBITDA $1.2B (56% маржин), Microsoft, OpenAI, Meta, Anthropic компаниудаар баталгаажсан гэрээт захиалгын үлдэгдэл $99.4B (YoY ≈4×) — гэхдээ хурдтай алдагдал хүлээж байна (−$740M GAAP цэвэр алдагдал), тиймээс хувьцаа нь одоохондоо тогтвортой өсөлтийн компани бус, хөшүүрэгтэй опцион юм.
- Арилжааны нөхцөл: спот үнэ $95.77; ойрын хугацаанд $100 max-pain/пут ханын татах түвшин болон $120 колл ханын хооронд байна. Nasdaq-100 индекст 22 Jun-ээс орох нь идэвхгүй худалдан авалтын катализатор болох ч lock-up дууссаны дараах идэвхтэй худалдагчид эсрэг талд нь байна.
- Хамгийн чухал ганц эрсдэл: Q1 хүүгийн зардал (
$536M) тохируулсан үйл ажиллагааны ашгийг ($21M) бараг бүрэн арилгасан; FY26 оны $12–13B төсөөллөөс орлого 10–15% дутвал — хамгийн магадлалтай шалтгаан нь Microsoft-ийн хэрэглээ буурах (FY25 орлогын 67%) — өрийн бүтэц давуу хөшүүрэг бус урхи болно. - Ерөнхий байр суурь: гэрээ орлого болон хувирах эсэх дээрх өндөр IV-тэй опцион мэт арилжаал; хоёр туйлт ($0 ↔ олон дахин өсөх) өгөөжид тохируулан хэмжээгээ тогтоож, их нийлүүлэлтийн дарамттай үед нэмж дундажлах хэрэггүй.
Салбарын түүх ба технологийн хөгжил
Тооцооллын томоохон шилжилт бүрд эрэлт нь одоогийн нийлүүлэгчдийн чадавхаас түрүүлдэг богино цонх нээгддэг. Тэр үед хурдтай шинэ тоглогч суурь дэд бүтэц болж чадна, эсвэл түүнийг байгуулах гэж балансаа шатаана. 1990-ээд онд контент түгээлтийн сүлжээнүүд анхны вэбийг кэшлэхээр уралдсан; 2000-аад онд дата төвийн REIT компаниуд үүлэн үйлчилгээний биет суурийг босгосон; 2010-аад онд үүрэн холбооны цамхгийн компаниуд мобайл бүтээн байгуулалтыг өрөөр санхүүжүүлсэн. 2024–2027 оны AI сургалт ба инференсийн давалгаа мөн адил загвартай бөгөөд хязгаарлагч хүчин зүйл нь чипээс тэдгээрийг хүрээлсэн биет дэд бүтэц рүү шилжсэн: эрчим хүч, газар, шингэн хөргөлт, InfiniBand сүлжээг боломжгүй мэт богино хугацаанд гигаваттын хэмжээгээр нийлүүлэх шаардлагатай.
Үүнийг санхүүжүүлж буй гэрээний бүтэц үнэхээр шинэ. Тэргүүлэх лабораториуд тооцооллын хүчин чадлаар хязгаарлагдсан шууд зэвсгийн уралдаанд байна; хүчин чадлаар хоцрох нь загварын чанараар хоцрохыг хэлнэ. Энэ айдас нь олон жилийн, ашигласан эсэхээс үл хамааран төлбөртэй захиалга (take-or-pay reservations) болж хувирдаг. Хэрэглэгчид GPU-г ашиглаагүй ч төлбөрөө төлөх тул энэ бүтэц үүлэн үйлчилгээнээс илүү төлбөртэй зам эсвэл бүх зардлыг түрээслэгч хариуцдаг дата төвийн түрээс (triple-net lease)-тэй төстэй. Эдгээр гэрээт үүрэг л арав хүрэхгүй жилийн настай компанид GPU болон гарын үсэг зурсан гэрээг барьцаалан хэдэн арван тэрбумыг зээлэх боломж олгож байна. Салбарын мөчлөг эхэн үедээ, маш ширүүн байна: үүлэн үйлчилгээний түүхэнд байгаагүй орлогын өсөлтийг ямар ч програм хангамжийн бизнест байдаггүй хөрөнгийн өндөр зарцуулалт дагалдаж байна.
Компанийн үүсэл ба салбар дахь байр суурь
CoreWeave санамсаргүйгээр дэд бүтцийн аварга болсон. Түүхий эдийн гурван арилжаачин — Michael Intrator, Brian Venturo, Brannin McBee — 2017 онд Нью Жерсигийн агуулахад хэрэглээний Nvidia GPU-нуудыг эгнүүлэн ажиллуулдаг Ethereum олборлолтын Atlantic Crypto компанийг байгуулсан. Крипто зах зээл унахад тэдний агуулах Nvidia-ийн ашиглагдахгүй чипээр дүүрэн үлдсэн тул визуал эффектийн студи болон машин сургалтын анхны багуудад түрээслэхээр чиглэлээ өөрчилж, 2019 онд CoreWeave нэртэй болсон. 2022 онд $NVDA H100 гарч ирэхэд тэд rack нягтрал, сүлжээ, дулааны удирдлагын талаар hyperscaler компаниудын дөнгөж бий болгож эхэлсэн олон жилийн хүнд туршлагатай болсон байв.
Энэ түүх хөрөнгийн бүтцийг нь тодорхойлдог. Intrator дата төвүүдийг эрчим хүчний арилжаачин цахилгаан станцтай харьцдаг шиг удирддаг: урт хугацаатай, гэрээлсэн, өрийн хөшүүрэг ашиглах боломжтой хөрөнгө. Харин Google Cloud болон AWS-ийн санхүүгийн туршлагатай CFO Nitin Agrawal өрийн бүтцийг зохион байгуулсан. Зах зээл үнэ цэнийн гинжин хэлхээнд энэ бизнес хаана байрлахыг тогтоох гэж оролдож байна: $CRWV бол алт олборлогч биш, харин хүрз зээтүү нийлүүлэгч. Өөрийн загвар, өмчийн чип, онцгой өгөгдөл байхгүй. Давуу тал нь хүртээмж ба хурд: Elite Cloud Partner-ийн хувиар $NVDA нийлүүлэлтийг давуу эрхтэй авах, мөн дотоод баг болон hyperscaler компаниудад хамаагүй урт хугацаа шаардагдах үед хэдэн арван мянган GPU-г ~90 хоногт ажиллуулах чадвар юм.
Технологийн гүнзгий судалгаа
CoreWeave-ийн ялгарал бодит боловч хүрээ нь нарийн. Уламжлалт үүлэн үйлчилгээ GPU-г hypervisor давхаргуудын доор ажиллуулдаг бол CoreWeave Kubernetes дээр шууд ажиллах bare-metal GPU кластеруудыг Nvidia InfiniBand-аар холбодог. Ингэснээр мянга мянган GPU градиент мэдээллээ нэг процессор мэт солилцох бөгөөд аюулгүй байдал, сүлжээний бодлогыг тусгай DPU-д даатгаж, олон хэрэглэгчийг тусгаарлах чадвараа алдалгүй bare-metal хурд гаргана. Том хэмжээний сургалтад ерөнхий зориулалтын үүлэн үйлчилгээний виртуалчлалын нэмэлт ачаалал гүйцэтгэлийг бодитоор муутгадаг; $CRWV үүнийг тойрч гардаг. Компанийн парк ~49 дата төвд байрлах ~250,000+ Nvidia GPU-тай (H100/H200/GB200), мөн 2026 оны дунд үе гэхэд Nvidia-ийн Vera Rubin NVL72 системийг арилжааны зориулалтаар хамгийн түрүүнд ажиллуулсан. Энэ мэдээ 2 Jun-нд хувьцааг ~14% өсгөсөн.

Хамгаалалтын давуу тал нь бат бөх чанар нь буурах гурван давхаргатай. Нийлүүлэлтийн хүртээмж буюу $NVDA компанийн давуу эрхтэй хуваарилалт өнөөдөр хүчтэй ч Nvidia үүлэн түншүүдээ төрөлжүүлэх бүрэн сонирхолтой бөгөөд хомсдол үүрд үргэлжлэхгүй. Үйл ажиллагааны туршлага буюу 250k GPU-г бага сааталтай сүлжээ, шингэн хөргөлт, эвдрэлийн олон хувилбартайгаар ажиллуулах чадвар бодит боловч hyperscaler компаниуд хурдтай гүйцэж байна. Хамгийн бат бөх давхарга нь гэрээний бүтэц: лабораторийн сургалтын pipeline нэгтгэгдсэний дараа солих зардал асар өндөр болдог таван жилийн take-or-pay гэрээнүүд. Хамгаалалт хамгийн нимгэн хэсэг нь ойлгомжтой: бизнест өмчийн чип эсвэл загвар байхгүй. Тиймээс GPU энгийн түүхий эд мэт болж, Nvidia-ийн үнэ тогтоох хүч буурч, эсвэл тусгай чипүүд буюу $GOOGL, $AMZN компанийн дотоод accelerator болон $AMD GPU сургалтын зах зээлээс хувь авбал ялгарал хурдан нарийсна.
Өрсөлдөгчдийн орчин — технологи ба үнийн хөдөлгөөн
Өрсөлдөөн гурван фронттой. Hyperscaler компаниуд болох $MSFT, $AMZN, $GOOGL өргөн хүрээний enterprise үүлэн зах зээлийг эзэмшдэг бөгөөд $CRWV компанийн хамгийн том хэрэглэгчид атлаа хамгийн чадвартай боломжит өрсөлдөгчид нь юм. Мэргэшсэн neocloud компаниуд — $NBIS буюу сайн санхүүжилттэй, итгэл даах Европын өрсөлдөгч Nebius, мөн Lambda, Crusoe, RunPod — зориулалтын GPU-н ижил төсвийн төлөө өрсөлдөнө. Тэд цагийн үнийг ихэвчлэн хямдруулдаг ч хэдэн тэрбум долларын тэргүүлэх лабораторийн гэрээг даах хэмжээ дутна. $ORCL бол тодорхойгүй тал бөгөөд ижил лабораториудад зориулан өрсөлдөгч үүлэн хүчин чадал байгуулж байна. Дараагийн түвшний үр шим хүртэгчид болох дата төвийн түрээслүүлэгч $CORZ (Core Scientific), $GLXY (Galaxy Digital) компаниуд $CRWV компанийн бүтээн байгуулалтын мөнгөн урсгалын доод хэсэгт байрладаг гэж @RHouseResearch-ийн мөнгөний урсгалын судалгаа харуулсан.
| Тикер | Лавлах төрөл | YTD '26 (ойролцоогоор) | IPO/2024 оноос хойш |
|---|---|---|---|
| $CRWV | Цэвэр neocloud тоглогч | ~+74% (Jun сарын эхний байдлаар) | Mar-25-ны $40 IPO-оос ~+140% |
| $NBIS | ЕХ-ны neocloud өрсөлдөгч | хүчтэй, Nasdaq-100-д нэмэгдсэн | — |
| $ORCL | AI үүлэн үйлчилгээний уламжлалт тоглогч | эерэг | — |
Том компаниудын дотоод үнийн мэдээлэл найдваргүй тул олон хугацааны нарийн өгөөжийг зориуд оруулаагүй; дээрх тоонууд нь огноогоор тэмдэглэсэн ойролцоо дүн.
| Тикер | NTM P/E | Fwd EV/Rev (FY26E) | Тайлбар |
|---|---|---|---|
| $CRWV | N/M (GAAP ашиггүй) | ~7× (EV ≈$88B / орлого ≈$12.5B) | хөшүүргийн хөнгөлөлт үнэд шингэсэн |
| $ORCL | ~mid-20s× | ~8–9× | ашигтай, өсөлт бага |
| $NBIS | N/M | premium | жижиг, хурдан |
Зах зээл hyperscaler компаниуд болон $ORCL компанийг AI үүлэн зах зээлийн ялагчаар аль хэдийн өргөмжилсөн. Харин $CRWV ойролцоогоор 3× өндөр өсөлттэй ч forward EV/Rev үзүүлэлтээр $ORCL компаниас хямд үнэлэгдэж байна. Энэ зөрүү бизнесээс бус, балансаас үүдэлтэй.
Бизнесийн загвар, өсөлт ба маржин
Орлогын тайлан өөрөө бүх маргааны гол юм. Орлогын өсөлтөд жиших зүйл алга: ~$16M (FY22) → $5.13B (FY25, +167%) → FY26 оны $12–13B төсөөлөл, жилийн эцсийн гарах run-rate $18–19B. Нийт ашгийн маржин програм хангамжийнхтай төстэй 71.7% (FY25) харагддаг ч GPU элэгдлийн ихэнхийг нийт ашгаас доор, "Technology & Infrastructure" үйл ажиллагааны зардалд бүртгэдэг. Иймээс FY25 GAAP үйл ажиллагааны ашиг ойролцоогоор тэгтэй тэнцүү (−$46M), ~$1.1B хүүгийн дараах GAAP цэвэр алдагдал −$1.17B байсан гэж Harsh Mhatre-ийн FY25 тооцоо харуулсан. Тохируулсан EBITDA $3.09B (60.2% маржин) байв; 60% EBITDA болон ~0% үйл ажиллагааны маржины хоорондох зөрүү өөрөө элэгдлийн огцом өсөлт юм.
| Улирал | Орлого | QoQ | Тайлбар |
|---|---|---|---|
| 2025-06-30 | ~$1.2B | — | IPO-гийн дараах өсөлт |
| 2025-09-30 | ~$1.4B | +17% | |
| 2025-12-31 | ~$1.6B | +14% | FY25 гарах run-rate ~$6.3B |
| 2026-03-31 | $2.08B | +32% | +112% YoY; тохируулсан EBITDA $1.2B (56%) |
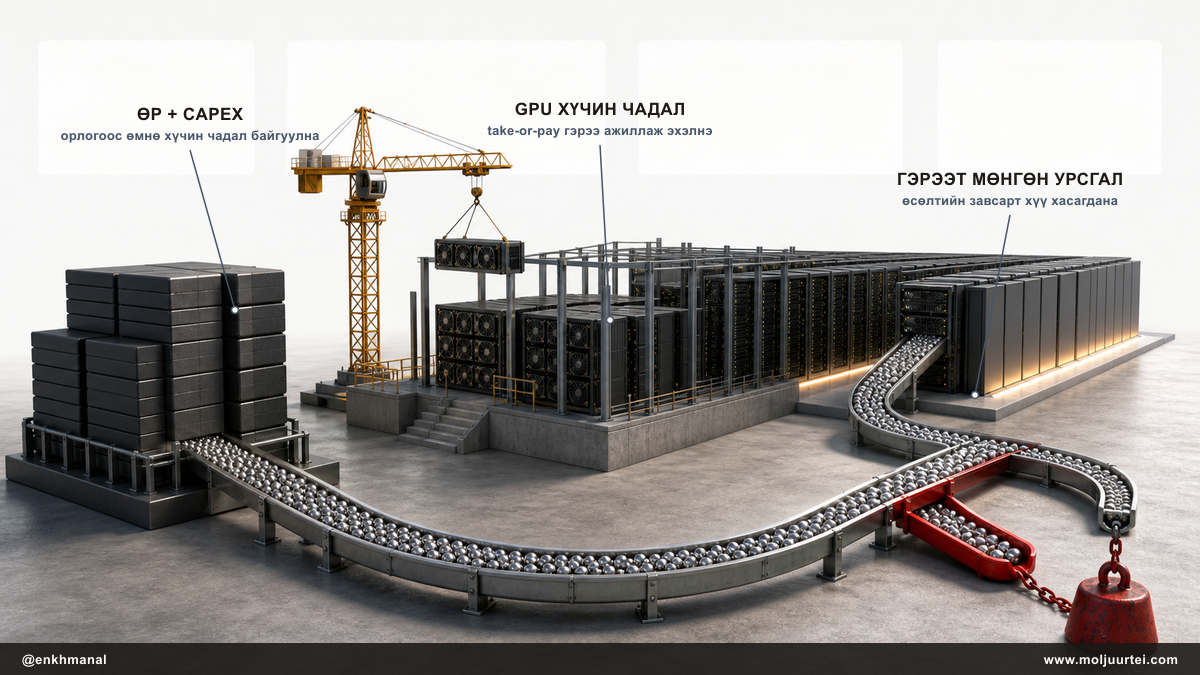
Q1 2026 үр дүн One Upon Zero-ийн нэрлэсэн зөрчлийг тодорхой харууллаа: "програм хангамж шиг үнэлэгдсэн ч дэд бүтэц шиг баригдсан." $2.08B орлогын эсрэг хүүгийн зардал ~$536M, тохируулсан үйл ажиллагааны ашиг ~$21M, цэвэр алдагдал −$740M, Q1 capex ~$7.7B байв. Бүтэн жилийн capex төсөөлөл $31–35B. Хөрөнгийн хуваарилалт ганц зорилготой: бэлэн мөнгөний доллар бүр, дээр нь зээлсэн хэдэн арван тэрбум доллар шинэ GPU хүчин чадалд орно; хувьцаа буцаан худалдан авахгүй, ногдол ашиг өгөхгүй. Гэрээнүүд хүчинтэй хэвээр байвал нэгжийн эдийн засаг ажиллана: гарын үсэг зурсан гэрээг барьцаалан зээлж, таван жилийн хугацаанд 60% орчим EBITDA бий болгох хөрөнгөд байршуулж, гэрээт мөнгөн урсгалаар өрөө төлнө. Эрсдэл нь capex зарцуулснаас орлого цуглуулах хүртэлх өсөлтийн завсарт бүхэлдээ оршдог.
Нийт зах зээл, стратегийн өгүүлэмж ба удирдлага
Зорилтот нийт зах зээл нь AI сургалт ба инференсийн хүчин чадлын дэлхийн бүтээн байгуулалт бөгөөд удирдлага үүнийг эрчим хүчээр хэмждэг: өнөөдөр >1 GW идэвхтэй эрчим хүч, 3.5 GW гэрээлсэн, 2030 он гэхэд >8 GW хүрэх зорилго. Q1 хурлын үеэр Intrator ганц дэмжигчээс үл хамаарах цар хүрээг онцолсон: "сүүлийн 12 сарын хугацаанд CoreWeave 2 gigawatts дэд бүтэц баталгаажуулсан… бид Nvidia эсвэл өөр хэн нэгний дэмжлэгээс үл хамааран асар том хэмжээнд дэд бүтэц баталгаажуулах чадвартай." Enterprise буюу лаборатори бус босоо зах зээл нь "манай орлогын захиалгын үлдэгдэлд аль хэдийн $10 billion-д ойртож байна." Jane Street Q1-д $6B хүчин чадал нэмсэн, Hudson River Trading шинэ хэрэглэгч болсон нь хэрэглэгчийн суурь тэргүүлэх лабораториудаас цааш тэлж болох анхны нотолгоо юм. Макро орчин дэмжлэгтэй ч үнэгүй биш: бодит Fed funds хүү ~3.63% (May, FRED DFF) байгаа тул өрөөр санхүүжсэн capex бодит хөрөнгийн өртөгтэй хэвээр. Тиймээс $CRWV компани хямд санхүүжилт рүү ахиж буй нь онцгой ач холбогдолтой.
Удирдлагад итгэх итгэл өгүүлэмжийг шийдэх хүчин зүйл. Арилжаачин CEO болон hyperscaler туршлагатай CFO хослол нь энэ загварт яг тохирсон байж болно, эсвэл мөчлөгийн талаарх үнэлгээнээс хамааран баланс эмзэгших жор ч байж болно. Удирдлагын итгэл үнэмшлийн эсрэг хамгийн чанга дохио нь дотоод эзэмшигчдийн үйлдэл: IPO lock-up хугацаа дууссаны дараа (~8–9 Jun) хамтран үүсгэн байгуулагч Intrator, McBee, Venturo нар >$2.3B хувьцаа зарсан (10b5-1 төлөвлөгөөний дагуу; тэд ~18%-ийг, Intrator ~10.4%-ийг эзэмшсэн хэвээр), анхны дэмжигч Magnetar $5.5B+ хувьцаа гаргасан, SEC мэдүүлэгт 120 хоногт ~150 Form 4 бүртгэгдсэн ч дотоод худалдан авалт огт байхгүй. Үүсгэн байгуулагчдын хөрөнгийн бараг бүх үнэ цэн нэг хувьцаанд төвлөрсөн тул зарим ашгаа авах нь үндэслэлтэй, мөн тэд их хэмжээний эзэмшилтэй хэвээр гэсэн @RHouseResearch-ийн тэнцвэртэй тайлбар зөв. Гэхдээ борлуулалтын хэмжээ болон нэг чиглэлтэй байдал бодит дарамт юм.
Хамгийн сүүлийн орлогын тайлан
- Гол үзүүлэлт (Q1 2026, 7 May-нд тайлагнасан): Орлого $2.08B, +112% YoY / +32% QoQ; тохируулсан EBITDA $1.2B (56%); цэвэр алдагдал −$740M; тохируулсан үйл ажиллагааны ашиг ~$21M, харин хүүгийн зардал ~$536M.
- Захиалгын үлдэгдэл / шинэ захиалга: "$40 billion-аас дээш шинэ үүрэг хүлээлгэж, гэрээт орлогын захиалгын үлдэгдлийг бараг $100 billion болгосон" (Intrator) — захиалгын үлдэгдэл $99.4B, YoY ~4×, ~36% нь 24 сарын дотор орлого болох төлөвтэй; Meta-ийн April өргөтгөл ~$21B нэмсэн.
- Ирээдүйн төсөөлөл: FY26 оны $12–13B орлого, $900M–$1.1B тохируулсан үйл ажиллагааны ашиг гэсэн төсөөллийг дахин баталсан; Q2 орлого $2.45–2.6B, тохируулсан үйл ажиллагааны ашиг ердөө $30–90M — "маржин Q1-ийн доод түвшнээс тэлж эхлэх үед."
- Шинэ мэдээлэл — хямд мөнгө: удирдлага дөрөв дэх delayed-draw term loan-оо "анхны investment-grade Delayed Draw Term Loan… A−-тэй дүйцэх үнэлгээ авч… 6%-аас бага өртөг илтгэх түвшинд үнэлэгдсэн" гэж онцолсон. June сарын ~$4B хөрвөх бондын купон 1.75% байсан. Өрийн нийт хэмжээ өсөж байгаа ч өрийн холимог өртөг буурч байна; хуучин delayed-draw зээлүүд 11–15%-тай байв.
Сэдэвчилсэн хөрөнгө оруулалтын өнцөг
Гол сэдэв нь AI тооцооллын бүтээн байгуулалтын биет давхарга буюу чип зохион бүтээгч, загварын лаборатори бус, бүтээн байгуулалтаас төлбөр авдаг тоглогчид юм. Энэ сагсанд $CRWV хамгийн өндөр өсөлтийн боломж, хамгийн өндөр хөшүүрэгтэй цэвэр тоглогч.
| Тикер | Үүрэг | Яагаад энэ байрлалд | YTD '26 |
|---|---|---|---|
| $CRWV | Цэвэр neocloud тоглогч (хөшүүрэгтэй) | Хамгийн өндөр өсөлт + хамгийн өндөр хөшүүрэг; опцион | ~+74% |
| $NBIS | Neocloud өрсөлдөгч | Илүү цэвэр баланс, жижиг цар хүрээ | хүчтэй |
| $CORZ / $GLXY | Хоёрдогч түрээслүүлэгчид | $CRWV компанийн бүтээн байгуулалтын доод урсгалын эдийн засгаас хүртэнэ | — |
| $ORCL | Уламжлалт AI үүлэн үйлчилгээ | Ашигтай, төрөлжсөн хамгаалалт | + |
Энэ сэдэвт хэт олон хөрөнгө оруулагч төвлөрсөн. Эдгээрээс дөрвөн компани, түүний дотор $CRWV болон $NBIS, Nasdaq-100 индекст нэгэн зэрэг нэмэгдсэн. @Convertbond-ийн "AI тооцооллын мөнгөн урсгал индексийн машинд орлоо" гэсэн ёжлол эргэх холбоог нь сайн харуулна: индекст орох нь сөрөг FCF-тэй бизнесүүдийг идэвхгүй сангууд албадан худалдан авахад хүргэнэ. $CRWV сагсан дахь өгөөжийн хэлбэр хамгийн гүдгэр тоглогч: тооцооллын хомсдол үргэлжилбэл хамгийн их өснө, үргэлжлэхгүй бол хамгийн их унана. Сэдвийг бүхэлд нь хүчингүй болгох зүйл нь hyperscaler компаниудын capex өсөлт тогтвортой саарах, эсвэл том хэмжээний сургалтад тусгай чип бүтцийн хувьд хямд гэдэг нотолгоо юм.
Өсөх хувилбар ба катализаторууд
Өсөх хувилбараар $CRWV AI эрин үеийн тогтвортой тооцооллын давхарга буюу GPU-н Equinix/American Tower болно. Таван жилийн take-or-pay гэрээ, Nvidia-ийн давуу эрхтэй хүртээмж, хүргэлтийн хурдны давуу тал нь FY25 захиалгын үлдэгдэл орлого болон хувирч, орлогын өсөлт элэгдлээс давснаар өөрийгөө санхүүжүүлэх мөнгөн урсгал болж хуримтлагдана. Sohn арга хэмжээнд Gavin Baker энэ загварыг үнэхээр ялгарах, тогтвортой гэж үзсэн гэж @RHouseResearch дамжуулсан. Өрийн өртөг буурч буй нь — 6%-аас бага investment-grade delayed-draw loan, 1.75% хөрвөх бонд — зээлдүүлэгчид үүнтэй улам санал нийлж буйн чимээгүй дохио юм.
| Огноо | Үйл явдал | Яагаад чухал вэ |
|---|---|---|
| 2026-06-22 | Nasdaq-100 индекст орох хүчин төгөлдөр өдөр | Идэвхгүй худалдан авалт; ойрын хугацаанд $100/$120 руу дэмжинэ |
| 2026-06 (үргэлжилж буй) | Lock-up дууссаны дараах үүсгэн байгуулагч + Magnetar борлуулалт | Идэвхтэй нийлүүлэлтийн дарамт өсөлтийг хязгаарлана; 10b5-1 хэмнэлийг ажигла |
| 2026-06 | ~$4B хөрвөх бонд (1.75%) + S-3ASR shelf | Хямд санхүүжилт боловч шинэ хувьцаа/хөшүүрэг нэмэх хүчин чадал |
| ~2026-08 (тооцоо) | Q2 2026 орлогын тайлан | $2.45–2.6B төсөөлөл болон маржин дахин тэлэх мэдэгдлийн анхны шалгалт |
| 2028–2030 | Анхны том гэрээнүүдийн сунгалт | Хэрэглэгч өөрөө байгуулах хувилбарын эсрэг тогтвортой байдлын бодит шалгалт |
2–3 жилийн хугацаанд зөв болох шаардлагатай зүйлс: Microsoft-ийн орлогын эзлэх хувь 40–50% руу буурахын зэрэгцээ нийт орлого нийлмэл өсөлтөө үргэлжлүүлэх; тохируулсан үйл ажиллагааны маржин 15–20% руу сэргэх буюу орлогын өсөлт элэгдлээс давах; цэвэр өр үргэлжлэн өсөх бус тогтворжих. Энэ нь бүтэц өөрийгөө санхүүжүүлдэг болсны дохио болно.
Эрсдэлийн бүртгэл
- Microsoft-ийн төвлөрөл (FY25 орлогын 67%) — хамгийн их нөлөөтэй ганц хувьсагч. Microsoft бол хамгийн сайн хэрэглэгч атлаа хамгийн чадвартай өрсөлдөгч. Microsoft хэрэглээгээ бууруулж, зөвхөн доод төлбөрөө төлөх үед OpenAI/Meta/Anthropic компаниас орлох орлого 12–18 сарын хоцрогдолтой өсвөл энэ нь буурах хувилбарын гол механизм болно. Захиалгын үлдэгдэл төрөлжиж байгаа ч (Microsoft нийт үлдэгдлийн <35%) одоогийн орлого туйлын төвлөрсөн хэвээр.
- Өр + хүү төлөх чадвар — нийт өр төлбөр ~$50.8B, харин $4.76B өмч, $2.24B бэлэн мөнгө (Q1 10-Q); FY26 оны тохируулсан үйл ажиллагааны ашгийн төсөөлөл ($900M–$1.1B) хүүгийн жилийн хурдаас арай л өндөр. @ParadisLabs үүнийг шуудхан "ROIC (4%) − өрийн өртөг (10%)… хувьцаа эзэмшигчдийн үнэ цэнийг шатааж байна" гэж тодорхойлсон. Орлого 10–15% дутсан үед дахин санхүүжилтийн цонх давхацвал уруудах мөчлөг эхэлнэ.
- GPU энгийнжих / чипийн шилжилт — $AMD эсвэл hyperscaler компаниудын дотоод accelerator болох $GOOGL, $AMZN сургалтын зах зээлээс хувь авах, эсвэл Nvidia-ийн үнэ буурах үед зөвхөн Nvidia-д тулгуурласан архитектур хатуу хязгаарлалт болно.
- Нийлүүлэлтийн дарамт + засаглалын харагдах байдал — үүсгэн байгуулагч/$Magnetar борлуулалт, January 2026 үнэт цаасны хамтын нэхэмжлэл (Raymond Masaitis v. CoreWeave), шинэ S-3ASR shelf зэрэг нь үйл ажиллагаанаас үл хамааран үнэлгээний коэффициент тэлэхийг хязгаарлана.
- Олон жил сөрөг FCF — FY25 FCF ≈ −$7.3B; @Convertbond ижил бүлгийн FCF шаталтыг ~−$25B (2026)/−$21B (2027) гэж тооцсон. Хувьцааны үнэ өнөөгийн мөнгөн урсгалд бус, эцэст нь эерэг болох эргэлтэд тулгуурлаж байна.
Үндсэн байр суурийг өөрчлөх нөхцөл: улирлын мэдээллээр Microsoft-ийн орлогын эзлэх хувь дахин 65%-аас дээш гарах нь буурах дохио, эсвэл нийт орлого өссөн хэвээр байхад 40%-аас доош бууж, цэвэр өр тогтворжих нь өсөх дохио болно. Аль аль нь хоёр туйлт үр дүнгийн аль тал давамгайлахыг шийднэ.
Үнэлгээ ба бидний байр суурь
| Үзүүлэлт | $CRWV | Тайлбар |
|---|---|---|
| Fwd EV/Rev (FY26E) | ~7× | ~3× өсөлттэй ч $ORCL компаниас хямд — хөшүүргийн татвар |
| NTM P/E | N/M | GAAP ашиггүй; үнэлгээ нь P/E бус EV/EBITDA + хувилбарт суурилна |
| Цэвэр өр | ~$33B | зах зээлийн үнэлгээ ~$55B; EV ~$88B |
| Шинжээчид | Buy, дундаж PT ~$140 | хүрээ $85 (Truist) → $192 (Paribas); спот $95.77 |
| Хувилбар | Магадлал | 2 жилийн зорилтот үнэ | $95.77-оос тооцсон өөрчлөлт | Нөхцөл |
|---|---|---|---|---|
| Өсөх | 30% | ~$280 | +192% | Тооцооллын хомсдол үргэлжилнэ; enterprise + inference эрэлтийг тэлнэ; цэвэр өр буурна; 15× EBITDA руу дахин үнэлэгдэнэ |
| Суурь | 45% | ~$150 | +57% | Гэрээнүүд хуваарийн дагуу орлого болно; Microsoft аажмаар төрөлжинө; коэффициент хөшүүргийн хөнгөлөлттэй (~12× EBITDA) хэвээр |
| Буурах | 25% | ~$40 | −58% | Microsoft хэрэглээгээ бууруулж, орлогын өсөлт хоцорсноор FY27 орлого төсөөллөөс дутна; маржин ~35% руу агшина; унасан үнээр дахин санхүүжилт/шинэ хувьцаа гаргана |
Бидний байр суурь. Бид өмнө нь $CRWV эзэмшиж байгаад гарсан. Энэ судалгаа нь үндсэн багцын хөрөнгө хэлбэрээр гарсан шийдвэрийг дахин баталж, харин тактикийн өндөр IV-тэй хэрэгсэл болохыг нь онцолж байна. Эрэлтийн тал шийдэгдсэн: $99.4B захиалгын үлдэгдэл болон өрийн өртөг буурч буйтай маргах зүйлгүй. Гэхдээ хувьцаа нь гэрээнүүд орлого болон хувирах эсэх дээрх хөшүүрэгтэй колл опцион бөгөөд өгөөжийн тархалт үнэхээр хоёр туйлтай: буурах хувилбарт хувьцаа бараг тэг, өсөх хувилбарт олон дахин өснө. Энэ тэгш бус байдал л гол утга нь юм. Ойрын хугацаанд 22 Jun-ны Nasdaq-100 индексийн идэвхгүй худалдан авалт үнийг $100 татах түвшин рүү түлхэх боловч lock-up дууссаны дараах идэвхтэй худалдагчидтай тэмцэнэ. Тиймээс эерэг байр суурийг хувьцааг их нийлүүлэлтийн дарамттай үед шууд худалдаж авахаас илүү алдагдал нь урьдчилан хязгаарлагдсан опционоор илэрхийлнэ; 90% IV нь зөвхөн анхааруулга бус, төлөх үнэ юм. Microsoft-ийн орлогын эзлэх хувь 40%-аас доош орж, цэвэр өр тогтворжсон мэдээлэл гарахад л бид хувьцаа худалдан авагч болно. Тэр хүртэл энэ бол хөрөнгө оруулалт бус, арилжаа.