$CLSK нарийвчилсан судалгаа — Bitcoin олборлогч урт хугацааны дата төвийн түрээслүүлэгч болов
$CLSK таван жилийн турш АНУ-ын хамгийн том Bitcoin олборлогчдын нэг болж өссөн. Харин 7-р сарын 14-нд тус компани чимээгүйхэн өөр төрлийн бизнес рүү шилжив. AI дэд бүтцийн салбарын хувьцаанууд хүчтэй уналттай байсан энэ үед — $NBIS, $CRWV, $IREN болон $APLD нэг сарын дотор 25–40% унаж байхад — $CLSK өөрийн зах зээлийн үнэлгээнээс хоёр дахин их дүнтэй 20 жилийн түрээсийн гэрээ байгуулсан ч хувьцааны ханш бараг хөдөлсөнгүй.
Гол санаа
Зах зээл $CLSK компанийг хүндрэлд орсон Bitcoin олборлогчоор үнэлж байна. Гэвч тус компани $6.6B-ийн гэрээт орлоготой, зардлын ихэнхийг түрээслэгч хариуцдаг дата төвийн түрээслүүлэгч болж, үүнээс тав дахин том боломжийг бараг үнэгүй шахам гартаа оруулж байна. Зах зээл айдаст автсан үедээ энэ өөрчлөлтийг үнэд нь тусгаагүй байна.
- Зах зээлийн хүлээлт: $CLSK бол $64K-ийн Bitcoin ханш дээр бэлэн мөнгө шатааж буй, өрийн дарамттай, алдагдалтай олборлогч. Гэвч: 7-р сарын 14-ний түрээсийн гэрээ нь ижил газар, эрчим хүчний дэд бүтцээс жилд ойролцоогоор $330M-ийн, бараг 100%-ийн ахиуц ашигтай, хөрөнгө оруулалтын зэрэглэлтэй түрээсийн орлого нэмж өгнө. Зах зээл ийм бизнест ойролцоогоор хоёр дахин өндөр үнэлгээ өгдөг.
- Катализатор: Гарын үсэг зурсан гэрээнээс ойролцоогоор 5 дахин том, 885 MW хүчин чадлыг хамарсан Техасын санамж бичиг (LOI) 2026 оны Q4 гэхэд эцсийн гэрээ болж чадах эсэх, мөн түрээслэгчийн нэр ил болох явдал.
- Хамгийн чухал ганц эрсдэл: Түрээсийн төлбөр 2027 оны Q4 хүртэл огт орж ирэхгүй. Шилжилтийн энэхүү хоёр жилийн хугацаанд компани Bitcoin-ийн сул ханш болон ойролцоогоор $1.8B-ийн өрийн дарамтыг тэсвэрлэн давах шаардлагатай. Түрээслэгчийн нэр одоо хүртэл нууц байна.
Бизнес ба зах зээлийн нөхцөл
AI-тай холбоотой шуугианыг хойш тавибал $CLSK өнөөдөр Bitcoin олборлогч хэвээр, бас салбартаа сайн үзүүлэлттэй. Тус компани Жоржиа, Миссисипи, Теннесси, Вайоминг мужуудад эрчим хүчээ ойролцоогоор 5.2¢/kWh үнээр шууд эзэмшдэг, 225,000 орчим машин ажиллуулж, секундэд ойролцоогоор 50 экзахэш буюу дэлхийн сүлжээний 5 орчим хувийг бүрдүүлдэг. Өнгөрсөн улиралд 1,799 $BTC олборлосон. Олборлолтын бизнест хямд эрчим хүчийг шууд эзэмших нь хамгийн чухал давуу тал. Үүний ачаар $CLSK салбарын хамгийн бага өртөгтэй олборлогчдын нэг бөгөөд нэг Bitcoin олборлох бэлэн мөнгөний өртөг нь ойролцоогоор $54K. $BTC ойролцоогоор $64K байхад машинууд нь бэлэн мөнгө бий болгосоор байна.
Гол асуудал нь үйл ажиллагааны шууд зардлаас гадуурх бусад зардалд оршино. Элэгдэл, хүү, хувьцаагаар олгох урамшууллыг нэмбэл $CLSK компанийн нэг Bitcoin олборлох нийт өртөг ойролцоогоор $119K (CoinShares-ийн салбарын хүснэгт) болж, зоосны ханшаас хол давна. Тиймээс талбайнууд хэвийн ажиллаж байсан ч тайлагнасан санхүүгийн үзүүлэлтүүд муу харагддаг. $BTC 1-р сарын $93K-аас дээш оргилоос $60K-ийн доод хэсэг рүү унаж, 2024 оны 4-р сарын хагаслалтын нөлөө үргэлжилснээр борлуулалтын орлого гурван улирал дараалан буурсан. Өөрчлөлтийн хэмжээ огцом байв: $CLSK компанийн олборлосон Bitcoin-ийн дундаж борлуулалтын үнэ санхүүгийн Q1-ийн ойролцоогоор $100K-аас Q2-д ойролцоогоор $76K болж буурчээ. Үйлдвэрлэл бараг тогтвортой байсан ч (1,799 зоос, QoQ ердөө 22-оор буурсан) улирлын борлуулалтын орлого −25% буурсны гол шалтгаан нь энэ. Удирдлага үүнийг хүндрэл биш, зориудын стратеги гэж тодорхойлсон: олборлолт бол “эрчим хүчний хөрөнгө олж авах хэрэгсэл”, мөн “олборлолт платформыг санхүүжүүлж, AI түүнийг мөнгөжүүлнэ.”
| Улирал (санхүүгийн жил 9-р сард дуусна) | Борлуулалтын орлого | $BTC зах зээлийн нөхцөл |
|---|---|---|
| Q3 FY25 (2025 оны 6-р сар) | $198.6M | — |
| Q4 FY25 (2025 оны 9-р сар) | $223.7M | оргил |
| Q1 FY26 (2025 оны 12-р сар) | $181.2M | буурч эхэлсэн |
| Q2 FY26 (2026 оны 3-р сар) | $136.4M | −24.9% YoY |
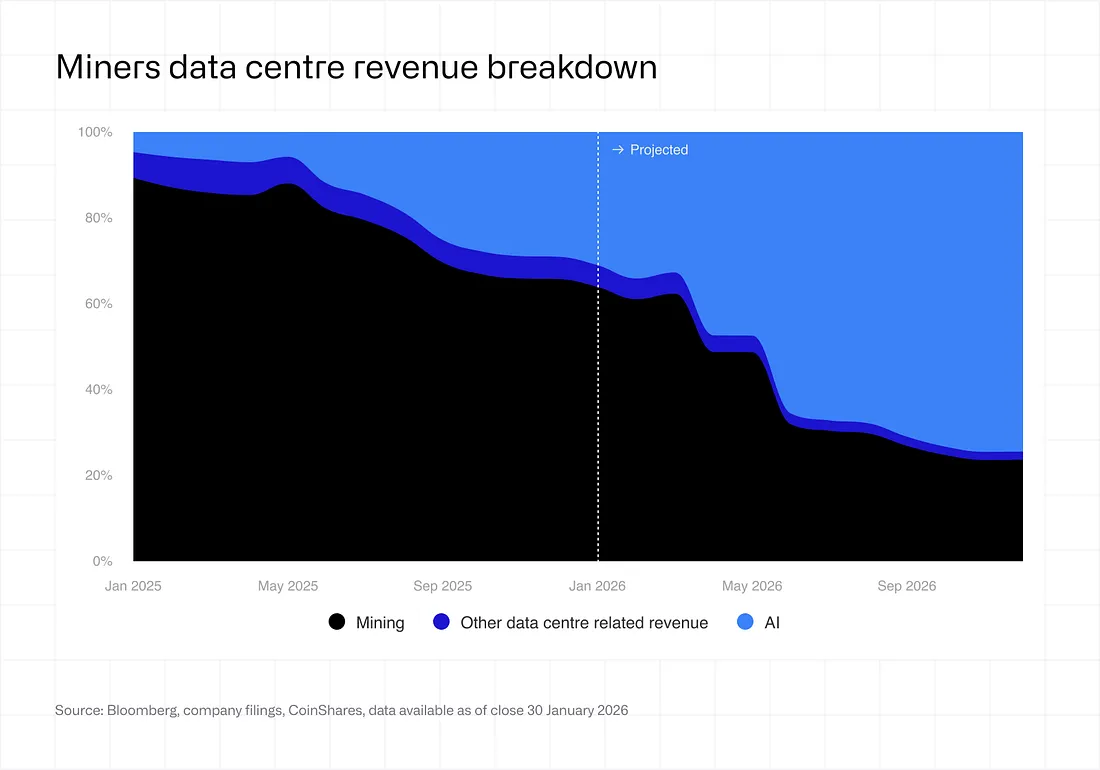
FY25 бүтэн жилийн борлуулалтын орлого $766M болж 102% өссөн ч зах зээл өнгөрсөн өсөлтийг бус, цаашдын орлогыг үнэлж байна. $CLSK компанийн удирдлага 7-р сарын 14-нд бүх олборлогчийн өмнө тулгарсан стратегийн асуултад хариулсан: AI салбар эрчим хүчний хүчин чадал хайж байгаа энэ үед хэдэн зуун мегаваттын хүчдэлд холбогдсон, зөвшөөрөлтэй талбайгаа яагаад алдагдалтай түүхий эд олборлоход бүхэлд нь ашиглах ёстой гэж? Зорьж буй зах зээл нь бодит. Bitcoin олборлогчид энэ жил AI тооцооллын $70B-аас дээш гэрээ байгуулсан (CoinShares). Ижил газар, дэд станцын хөрөнгө олборлолтын төхөөрөмж бус өндөр хүчин чадлын тооцооллын (HPC) түрээс хүлээн авмагц EV/борлуулалтын орлогын үнэлгээ нь ойролцоогоор 5.9×-аас 12.3× болдог. Салбар бүхэлдээ чиглэлээ өөрчилж байна: 2025 оны эхэнд олборлогчдын дата төвийн орлогын ойролцоогоор 90%-ийг олборлолт бүрдүүлж байсан бол 2027 он гэхэд дөрөвний нэг орчим болох төлөвтэй.
Боломж — Яагаад буруу үнэлэгдсэн бэ?
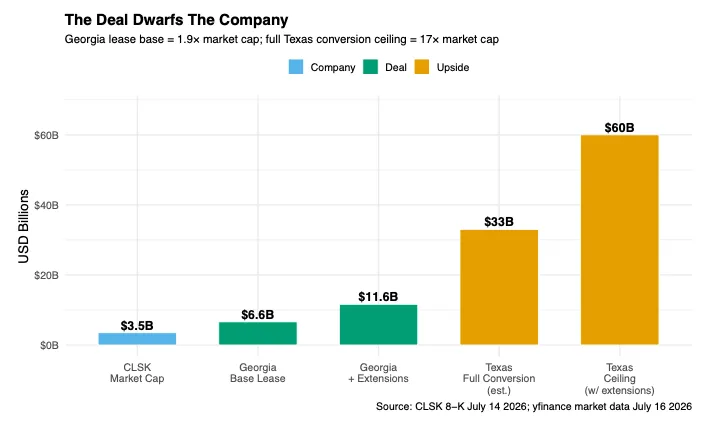
Түрээс бол энэхүү гол санааны үндэс бөгөөд жижиг хөрөнгө оруулагчид гэрээний бүтцийг анзаарахгүй өнгөрөөж байна. Энэ нь Жоржиа мужийн Сандерсвилл кампуст байгуулсан, “хөрөнгө оруулалтын өндөр зэрэглэлтэй, дэлхийн тэргүүлэх технологийн компани”-тай 20 жилийн triple-net lease юм. Түрээслэгч эрчим хүч, засвар үйлчилгээ, зардлын инфляцыг төлнө. $CLSK барилгын үндсэн бүтцийг барьж, жил бүр өсөх түрээсийн төлбөрөө авна. Иймээс удирдлага 175 MW-ийн мэдээллийн технологийн чухал ачааллаас жилд дунджаар ойролцоогоор $330M-ийн, бараг 100%-ийн ахиуц ашигтай үйл ажиллагааны цэвэр орлого олно гэж тооцжээ. Барилгын өртөг нь ердөө $10–12M/MW буюу ойролцоогоор $1.75–2.1B-ийн хөрөнгийн зардал. Тоонууд нь: $6.6B-ийн гэрээт орлого, хоёр удаагийн таван жилийн сунгалтыг хэрэгжүүлбэл $11.6B. Нийт зах зээлийн үнэлгээ нь ойролцоогоор $3.5B компанийн хувьд Жоржиагийн үндсэн түрээс дангаараа компанийг 1.9 дахин давна. Техасын бүх хүчин чадал гэрээ болбол дээд хэмжээ нь зах зээлийн үнэлгээнээс ойролцоогоор 17 дахин их. Энэ гэрээ компанийн тоонд өчүүхэн нэмэр болохгүй, харин хэмжээгээрээ компанийг бүхэлд нь давна.
“Байнга шинэ хувьцаа гаргаж хувьцаа эзэмшигчдийн эзлэх хувийг бууруулдаг” гэх шүүмжлэгчдийн анзаарахгүй байгаа зүйл нь хөрөнгийн сахилга бат руу хийсэн өөрчлөлт. 7-р сарын 14-ний хөрөнгө оруулагчдын мэдээллийн дуудлагаар Санхүү эрхэлсэн захирал Гэри Веккиарелли (Gary Vecchiarelli) үүнийг тодорхой хэлсэн:
“Бид 20 гаруй сарын турш хувьцаа гаргах замаар хөрөнгө босгоогүй... Өөрсдийн хувьцаанаас $600 million-аас илүүг буцаан худалдаж авсан... Одоогийн ханшаар манай хувьцаа хөрөнгө босгох хамгийн өндөр өртөгтэй эх үүсвэр гэж үзэж байгаа тул цаашид шинэ хувьцаа гаргахыг аль болох багасгана.” — Гэри Веккиарелли (Gary Vecchiarelli), $CLSK компанийн Ерөнхийлөгч ба Санхүү эрхэлсэн захирал, 2026 оны 7-р сарын 14-ний хөрөнгө оруулагчдын мэдээллийн дуудлага
Барилгын ажлыг шинэ хувьцаагаар бус өрөөр санхүүжүүлнэ гэдгийг ч тэр адил тодорхой хэлсэн. Сүүлийн үеийн төслийн өрийн хэлцлүүдэд эрэлт санал болгосон хэмжээнээс 5–6 дахин их байсан бөгөөд хүү нь “6%-иас ялимгүй өндөр” тогтсон. Хөрөнгө оруулалтын зэрэглэлтэй компанитай шууд түрээс байгуулснаар $CLSK үүлэн тооцооллын шинэ компани шаарддаг зээлийн баталгаа, хувьцааны өгөөжөөс хуваалцах нөхцөл болон варрантаас зайлсхийж чадна. Morgan Stanley хэлцлийн зөвлөхөөр, Davis Polk хуулийн зөвлөхөөр ажилласан нь жинхэнэ байгууллагын санхүүжилтэд тохирох баг бүрдсэнийг харуулна.
Гэрээний дараагийн том боломж нь Техаст бий. Ижил түрээслэгч $CLSK компанийн Техасын бүх портфелд хамрагдах санамж бичиг (LOI) байгуулж, онцгой хэлэлцээний эрх авчээ. Үүнд Хьюстоны ойролцоох Сили (ойролцоогоор 300 MW), Бразориа (300→600 MW) кампусуудын 718 акр газар, 885 MW хүртэлх хүчин чадал багтана. Энэ нь ойролцоогоор таван Сандерсвиллтэй тэнцэх бөгөөд нэг тал бүх хүчин чадлыг түрүүлж авах эрхтэй. Жоржиагийн үнээр тооцвол Техасын бүх хүчин чадал гэрээ болж, нийт гэрээт орлого ойролцоогоор $40B хүрнэ. Бүх сунгалтыг хэрэгжүүлбэл дээд хэмжээ нь $60B-аас давна. Гүйцэтгэх захирал Мэтт Шульц (Matt Schultz) энэ хэлэлцээ хараахан дуусаагүйг сануулсан. Гэхдээ асар хэмжээний үүлэн тооцооллын компаниуд түрээслүүлэгчийн 885 MW портфелд зүгээр нэг онцгой эрх авдаггүй. Удирдлагын өгсөн тоо энэ боломж хэр бодитойг харуулна: ойролцоогоор хоёр жил хагасын дотор портфел ойролцоогоор 600% — 300 MW-аас 2.1 GW платформ болж өссөн бөгөөд AI-д ашиглах боломжтой гэрээт эрчим хүчний ойролцоогоор 75% нь аль хэдийн түрээслэгдсэн эсвэл онцгой эрхийн гэрээнд орсон.
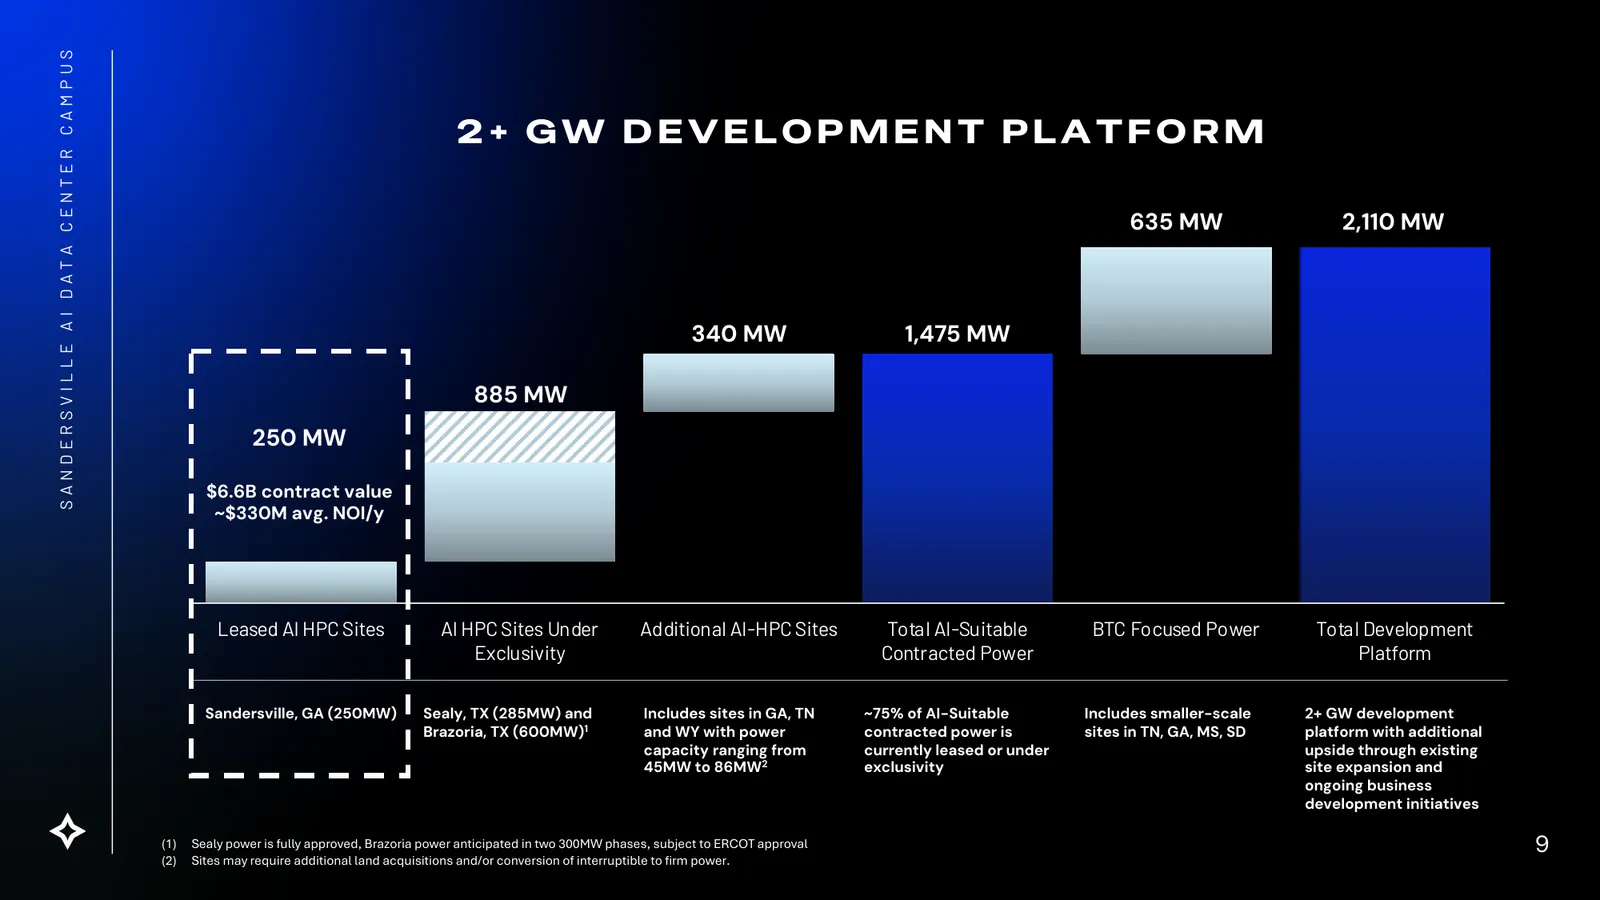
Шилжилтийн хоёр жилийг давахад дэмжлэг болох хоёр хүчин зүйл бий. Нэгдүгээрт, олборлолт зогсохгүй. $CLSK Сандерсвилл дэх эрчим хүч шинэ байгууламж руу шилжих хүртэл Bitcoin олборлолтоо үргэлжлүүлэхээр гэрээг зохион байгуулсан. Тиймээс барилгын үед талбай зогсохгүй, орлого олсоор байна. Хоёрдугаарт, хүлээх хугацааг санхүүжүүлэх хөрвөх чадвар бий: 3-р сарын улирлын байдлаар ойролцоогоор $1.2B ($260M бэлэн мөнгө + $925M-ийн Bitcoin), дээр нь ашиглаагүй $400M-ийн Bitcoin барьцаалсан эргэлтийн зээлийн шугам байна. Ойролцоогоор $2B-ийн барилгын зардлын “дийлэнх хэсгийг” төслийн тусгайлсан өрөөр санхүүжүүлнэ гэж удирдлага тооцсон. Хөрөнгө оруулалтын зэрэглэлтэй, зардлыг түрээслэгч хариуцдаг түрээс нь төслийн зээлдүүлэгчдийн шаардлагад нийцэх барьцаа болж чадна. Ингэснээр шинэ хувьцаа гаргахын оронд балансдаа тулгуурлан санхүүжилт босгох боломжтой.
Өрсөлдөгчид — Үүлэн тооцооллын үйлчилгээ бус түрээслүүлэгч
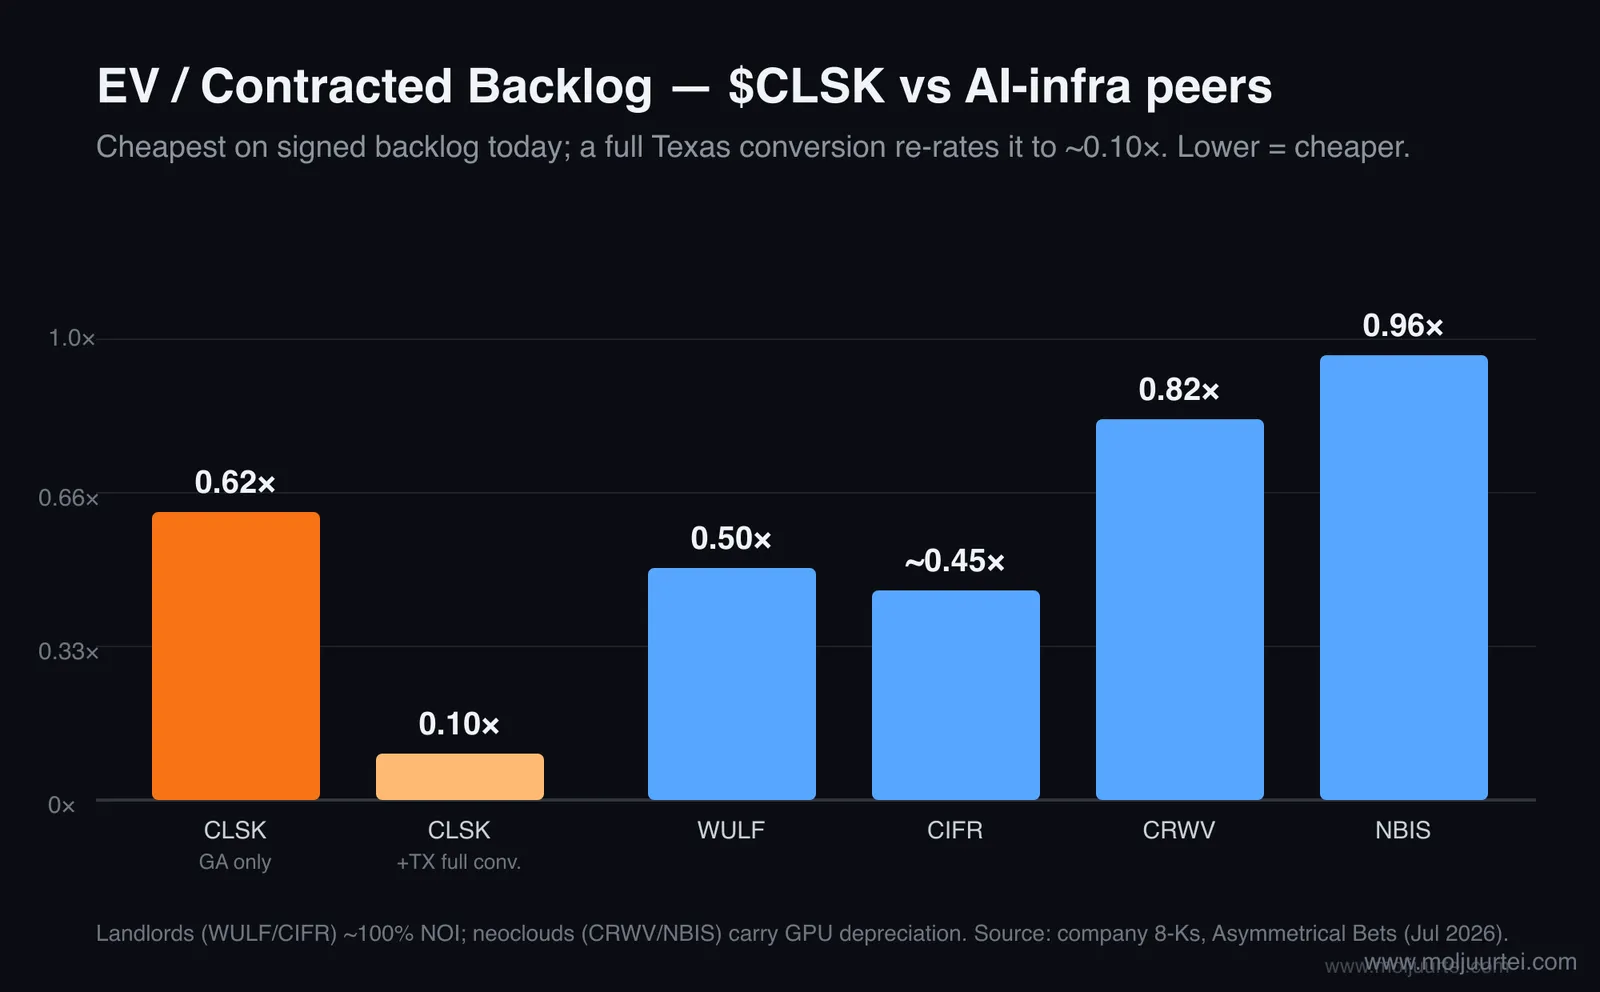
Энэхүү судалгааны хамгийн чухал ангилал: $CLSK бол түрээслүүлэгч болохоос үүлэн тооцооллын шинэ үйлчилгээ үзүүлэгч биш. $CRWV, $NBIS болон $IREN GPU худалдан авч, AI тооцооллын үйлчилгээ зардаг. Тэдний гэрээт орлогын дүнгээс GPU-ийн элэгдэл, үйл ажиллагааны зардал гарна. $CLSK барилга болон эрчим хүчийг зарж, түрээслэгч нь чипээ авчирна. Түрээсийн орлого бараг 100%-ийн ахиуц ашигтай үлдэнэ. Тиймээс зөв харьцуулах компаниуд нь олборлогчоос түрээслүүлэгч болсон $WULF, $CIFR хоёр. Хамгийн чухал үзүүлэлт болох гэрээт орлогын дүнгээр $CLSK энэ бүлгийн хамгийн хямд нэр.
| Компани | Гэрээ | Гэрээт орлогын дүн | MW | Түрээслэгч | Орлого эхлэх хугацаа |
|---|---|---|---|---|---|
| $WULF | 20 жилийн дэд бүтцийн түрээс | ~$12.8B (Anthropic тулгуур гэрээ ~$19B) | 522 | Нэр нь ил (Anthropic) | H2 2027 |
| $CIFR | 15 жилийн AWS + 10 жилийн Google/Fluidstack | ~$9.3B | 700 | Нэр нь ил (AWS, Google) | 2026 оны 10-р сар |
| $CLSK | 20 жилийн triple-net түрээс + Техасын боломж | $6.6B→$11.6B (+ Техаст ~$40B хүртэл) | 175 (+885 боломж) | Нууц (“өндөр IG”) | Q4 2027 |
Энэ хүснэгтийг шударгаар уншвал $CLSK хамгийн бага батлагдсан учраас хамгийн хямд. $WULF, $CIFR компаниудын түрээслэгчдийн нэр ил (Anthropic, AWS, Google), санхүүжилт нь илүү ахисан, нийлүүлэлт нь эрт эхэлнэ. $CLSK анхны эцсийн түрээсийн гэрээгээ хоёр долоо хоногийн өмнө байгуулсан, түрээслэгчийн нэр нууц, ойролцоогоор $2B-ийн барилга нь одоогоор санхүүжилтгүй. Гэхдээ бараг 100%-ийн үйл ажиллагааны ахиуц ашигтай түрээсийн нэг доллар нь элэгдлийн зардалтай үүлэн тооцооллын орлогын нэг доллараас илүү үнэ цэнтэй. Тиймээс нэрлэсэн дүнгээр харьцуулах нь $CLSK компанийг дутуу үнэлж байгаа ч байж болно. Зах зээл баталгаажуулж чадахгүй зүйлдээ хөнгөлөлт өгч байна. Баталгаажих мөчид дахин үнэлэгдэнэ.
Катализаторууд
| Огноо | Катализатор | Яагаад чухал вэ? |
|---|---|---|
| ~2026 оны 8-р сарын 11 | Санхүүгийн Q3 тайлан | Санхүүжилтийн дэлгэрэнгүй болон Сандерсвиллийн барилгын үе шатыг анх харах боломж |
| Одоо → Q4 2026 | Техасын онцгой хэлэлцээний эрх | Тодорхой огноогүй хамгийн чухал үйл явдал; гэрээ болбол хувьцааг огцом дахин үнэлнэ |
| Хэзээ ч байж болно | Түрээслэгчийн нэр ил болох | “Баталгаажуулах боломжгүй” гэсэн хөнгөлөлтийг арилгана; Meta/Anthropic нэр бол үнэлгээг үндсээр нь өөрчилнө |
| Хэзээ ч байж болно | Төслийн өрийн санхүүжилтийн багц | Хөрөнгө оруулалтын зэрэглэлтэй triple-net түрээсийг банк санхүүжүүлэх боломжтой; сайн нөхцөл барилгын эрсдэлийг бууруулна |
| Сар бүрийн эхний долоо хоног | Bitcoin үйлдвэрлэлийн шинэчлэл | HPC орлого эхлэхэд 5+ улирал үлдсэн үед олборлолтын шилжилтийн орлогыг харуулна |
| Q4 2027 | Сандерсвиллийн эхний нийлүүлэлт | Орлого бодитоор эхэлнэ; зах зээл амласан бус бодитоор орж ирсэн мөнгөн урсгалыг үнэлнэ |
Түрээслэгчийн нэрийн тухай яриа аль хэдийн эхэлсэн. $META нь гэрээний нөгөө тал гэх цуурхал гарсан бөгөөд яг энэ үед Anthropic компанид тооцооллын хүчин чадал түрээслүүлэх хэлэлцээ хийж байгаа тухай мэдээлсэн. Хэрэв үнэн бол $CLSK компанийн “нууц” түрээслэгч дэлхийн хамгийн өндөр зээлжих чадвартай компаниудын нэг болно. 8-K тайлан батлах хүртэл үүнийг цуурхал гэж үзэх ёстой. Гэхдээ зах зээл шинэ тайлан бүрийг анхааралтай ажиглаж буйн шалтгаан энэ.
Санхүүгийн тайлан ба засаглалын эрсдэл
Энэ компани асуудал дагуулсан өнгөрсөн түүхээсээ аажмаар салж байгаа ч өөрчлөлт бүрэн батлагдаагүй байна. Эерэг талаас хөрөнгийн урсгал өөрчлөгдөж байна. 7-р сарын 17-нд гаргасан 13G тайланд D. E. Shaw 5%-ийн босгыг давж, 12,859,115 хувьцаа эзэмшсэн нь харагдсан. Шилдэг тоон шинжилгээний сан түрээсийн гэрээнээс хэдхэн хоногийн дараа худалдан авсан болохоос хуучин улирлын эцсийн мэдээлэл биш. Энэ нь 7-р сарын 14–17-нд тайлагнасан 5%-иас дээш гурван эзэмшлийн нэг. Хувьцааны үнэ унаж байх хугацаанд томоохон хөрөнгө оруулалтын сангуудын эзэмшил тасралтгүй өссөн. Мөн Леопольд Ашенбреннерийн (Leopold Aschenbrenner) Situational Awareness сан эзэмшлээ ойролцоогоор 7.5 дахин нэмэгдүүлсэн гэж 13F тайланд үндэслэн мэдээлсэн ч энэ удаагийн судалгаагаар дахин баталгаажуулж чадаагүй. Тиймээс үүнийг батлагдсан бус, мэдээлэгдсэн тоо гэж үзнэ.
Болгоомжлох талд, EDGAR дахь түүх цэвэр биш: компанийн түүхэнд SEC-ийн тайлбар хүссэн 28 удаагийн харилцаа, аудиторыг дөрвөн удаа сольсон тохиолдол, 10-K/Q тайлан хоцорсныг мэдэгдсэн 17 NT бий. Гэхдээ эдгээрийн ихэнх нь $CLSK жижиг зах зээлийн үнэлгээтэй, эмх цэгц багатай байсан жилүүдэд төвлөрсөн. Хамгийн сүүлд 2024 оны 12-р сард тайлан хоцорсон бөгөөд компани $766M-ийн борлуулалтын орлоготой болтлоо тэлэх явцад нягтлан бодох бүртгэл нь тогтвортой байж, улирлын 10-Q тайлангуудаа хэвийн гаргасан. Засаглалын нөгөө чухал асуудал нь нэмэлт хувьцаа гаргалт: олборлолтын өсөлтөө хувьцаагаар санхүүжүүлснээр $CLSK компанийн хувьцааны тоо FY22-ийн ойролцоогоор 43M-оос FY25-д ойролцоогоор 318M болсон. Өөдрөг хувилбар бүхэлдээ энэ явдал зогсоно гэсэн таамагт тулгуурлана. Төслийн тусгайлсан өр рүү шилжсэн нь өөрчлөлт мөн ч их хэмжээнд хэрэгжиж батлагдаагүй, компани ойролцоогоор $2B-ийн барилга эхлүүлэхээсээ өмнө ойролцоогоор $1.8B-ийн өртэй байна.
Эрсдэл ба гол санааг юу үгүйсгэх вэ?
- Түрээс 2027 оны Q4 хүртэл юу ч төлөхгүй. Тэр хүртэл компанийн санхүүгийн үр дүн алдагдалтай олборлолтын бизнесээс хамаарна. 8-K дахь эрсдэлийн заалт тодорхой: санхүүжилт, барилга эсвэл нийлүүлэлтийн үе шат хоцорвол түрээсийг бууруулах эсвэл гэрээг цуцлах боломжтой. Энэ бол хоёр жилийн шилжилтийн хугацаа болохоос эцсийн үр дүн биш.
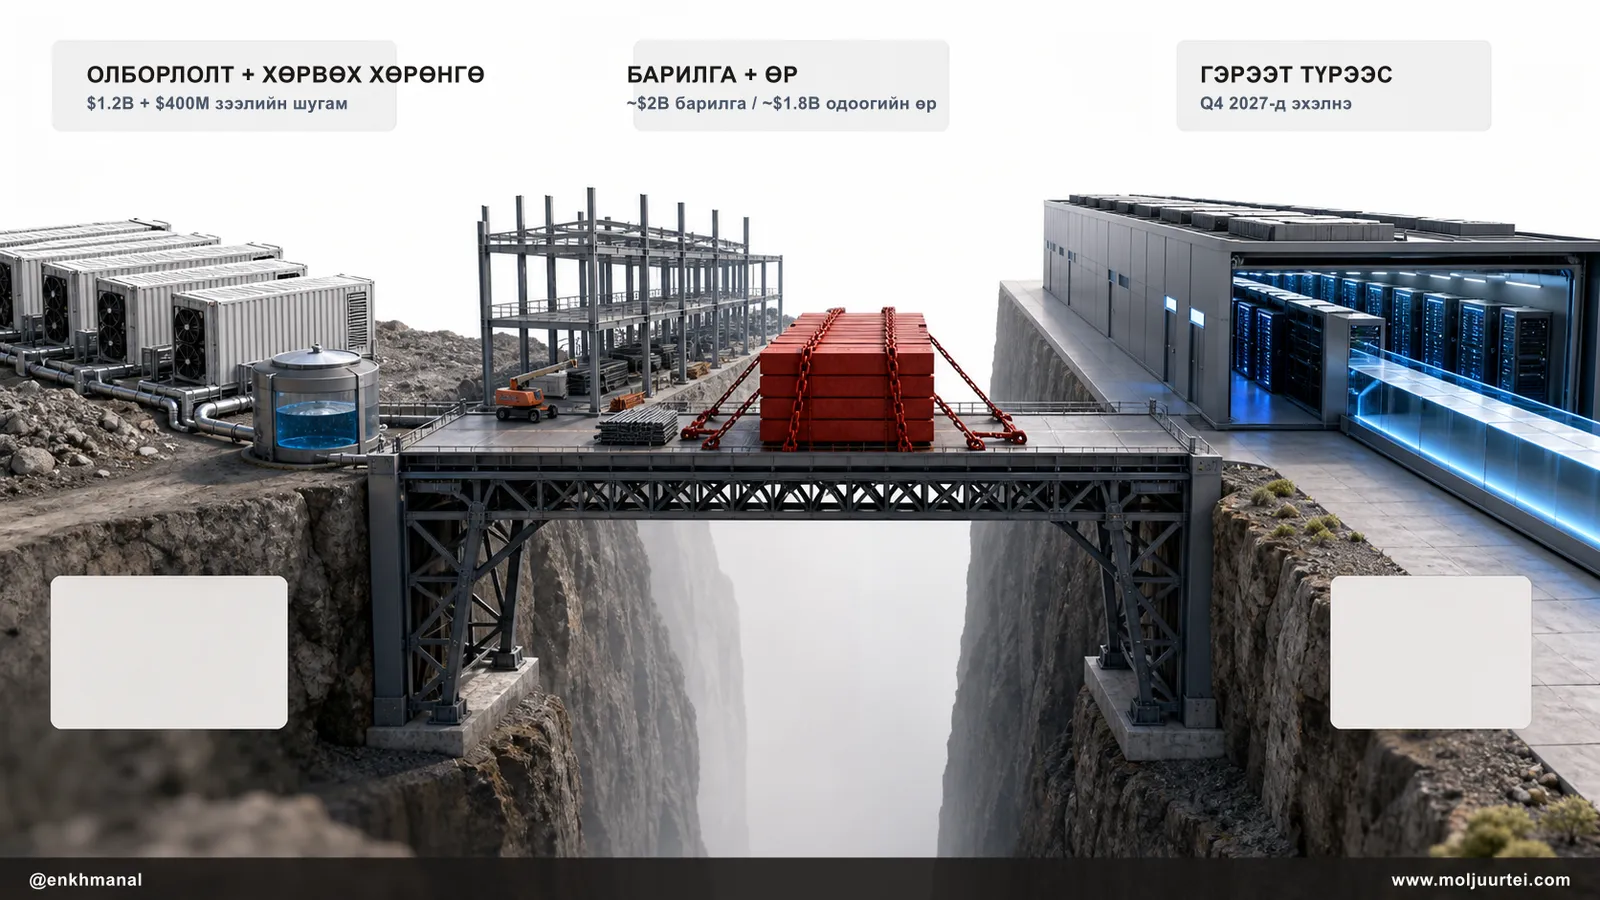
- Баланс аль хэдийн өндөр өртэй. $260M бэлэн мөнгө, $925M-ийн хэлбэлзэлтэй Bitcoin-ийн эсрэг ойролцоогоор $1.8B-ийн өр бий. Дээр нь ойролцоогоор $2B-ийн төслийн өр нэмэх төлөвлөгөөтэй ч зээлдүүлэгчид сайн нөхцөлөөр оролцоно гэж таамагласан бөгөөд гэрээ хараахан байгуулагдаагүй.
- Шилжилтийн үед Bitcoin-ийн ханшийг дагасан хувьцаа хэвээр. Bitcoin нөөц болон завсрын мөнгөн урсгал $BTC ханшаар өөрчлөгдөнө. 6-р сарын сүүлчийн ойролцоогоор $58K-ийг дахин шалгавал шилжилтийн санхүүжилт хумигдана; үүнээс гүн уналт зөрүүг улам нэмнэ. Эсрэгээр, $BTC олон жилийн доод түвшнээс сэргэвэл хүлээх хугацааг хангалттай санхүүжүүлнэ.
- Гол санааг бараг эвдэх ганц таамаг нь нэр нь үл мэдэгдэх түрээслэгчийн чанар. $WULF “Anthropic”, $CIFR “AWS” гэж хэлж чадна. $CLSK зөвхөн “хөрөнгө оруулалтын өндөр зэрэглэлтэй дэлхийн технологийн компани” гэж хэлнэ. Хэрэв түрээслэгч үнэхээр дээд зэрэглэлийн бол Техасыг тооцоогүй $6.6B-ийн үндсэн түрээсийн эсрэг ойролцоогоор $4B-ийн EV нь буруу үнэлгээ. Харин зах зээлийн хөнгөлөлт зөв, зээлжих чадвар эсвэл гэрээний нөхцөл сурталчилснаас сул бол дахин үнэлгээний үндэс нь хэн ч шалгаж чадахгүй нууц нэр хэвээр үлдэнэ. Эцсийн үр дүн яг аль хувилбар нь бодит байдал дээр хэрэгжихээс бүрэн шалтгаална.
$CLSK компанийн гол санааг өөрчлөх нөхцөл: түрээслэгчийн нэр ил болоход хөрөнгө оруулалтын зэрэглэлгүй байх; Техасын онцгой эрх эцсийн гэрээгүйгээр дуусах; эсвэл төслийн өрийн багц хэт өндөр өртөгтэй тогтож, эцэст нь шинэ хувьцаа гаргахаас аргагүй болох. Эдгээрийн аль нэг нь өсөлтийн хуримтлагдсан боломжийг үнэ цэнийн урхи болгоно.
Үнэлгээ ба бидний байр суурь
Хамгийн ойлгомжтой хэмжүүр нь EV-ийг гэрээт орлогын дүнтэй харьцуулах явдал. Учир нь зах зээл яг энэ хөрөнгийг худалдан авч байна. Ойролцоогоор $4B-ийн EV, $6.6B-ийн гарын үсэг зурсан түрээсийн эсрэг $CLSK 0.62× орчим үнэлгээтэй. Энэ нь нэр нь ил түрээслэгчтэй, илүү их гэрээт орлоготой $WULF компанийн ойролцоогоор 0.50×-аас өндөр боловч үүлэн тооцооллын шинэ компаниудын үнэлгээний багахан хэсэг ($CRWV ойролцоогоор 0.82×, $NBIS ойролцоогоор 0.96×). Хэрэв Техасын 885 MW Жоржиатай төстэй нөхцөлөөр гэрээ болбол нийт гэрээт орлого ойролцоогоор $40B хүрч, үржүүлэгч ойролцоогоор 0.10× болно. Гэрээ үнэхээр хэрэгжвэл энэ нь бүтцийн буруу үнэлгээ. Нөгөө талд шинжээчдийн санал ер бусын нэг тийш хэлбийсэн: Strong Buy нэгдсэн үнэлгээтэй, түрээсийн дараах зорилтот үнэ ойролцоогоор $13 ханшийн эсрэг $22–27 (Needham, BTIG, Citizens) орчим. Харин 2026 онд нийт чөлөөтэй арилжаалагдах хувьцааны 33–46%-ийг богино зарсан нь том олборлогчдын дундах хамгийн шахуу богино арилжаануудын нэг болгожээ.
| Хувилбар | Магадлал | Ойролцоогоор 2 жилийн зорилт | Боломжит өгөөж | Нөхцөлүүд |
|---|---|---|---|---|
| Өөдрөг | 30% | $28 | ~+115% | Техас гэрээ болно, түрээслэгч IG нэртэй болно, $BTC сэргэнэ, богино байрлал шахагдана |
| Суурь | 45% | $19 | ~+45% | Сандерсвилл санхүүжиж, хуваарийн дагуу баригдана; Техас хараахан гэрээгүй; шинжээчдийн зорилтот үнэд хүрнэ |
| Муу | 25% | $7 | ~−45% | Үе шат хоцрох / шинэ хувьцаа гаргах / түрээслэгчийн зээлжих чадвар сул байх / $BTC $50K орчим болох |
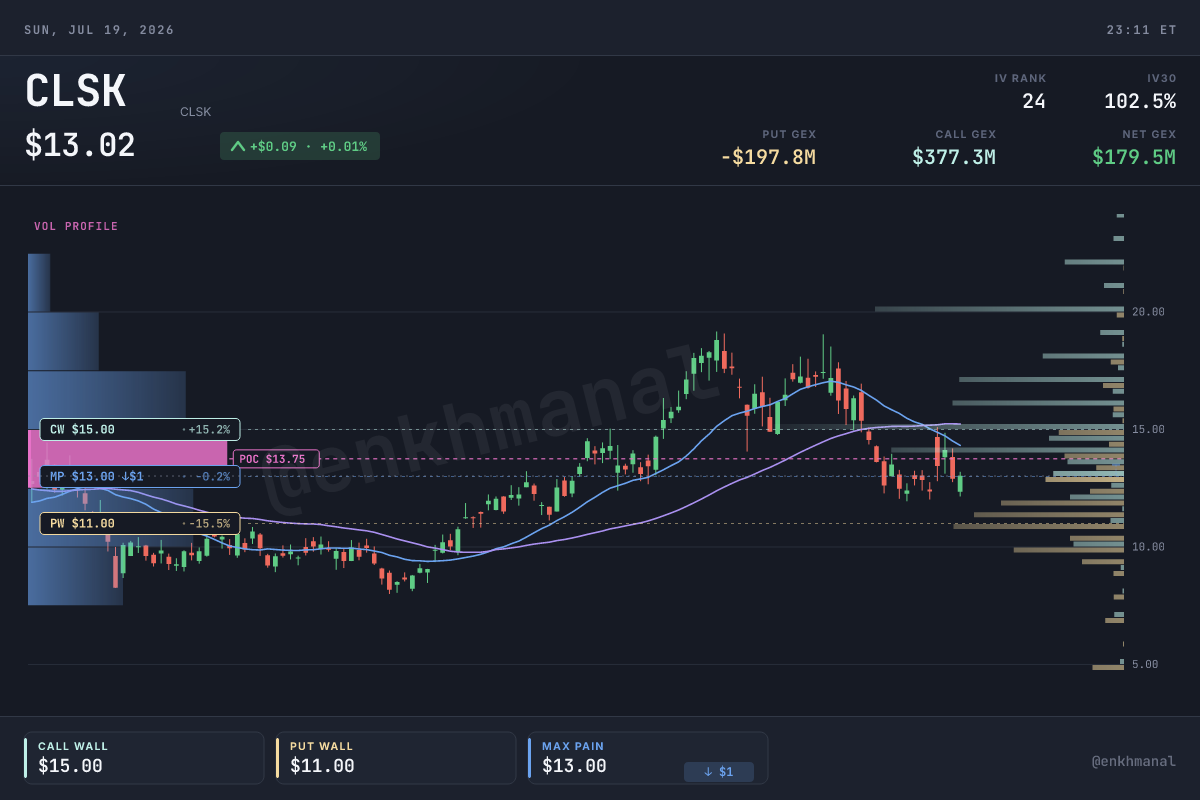
Бидний байр суурь. Энэ бол баталгаатай бооцоо бус, өгөөж ба эрсдэл нь тэгш бус бодит боломж. Хөрөнгө оруулалтын багцдаа шууд их хэмжээгээр авах бус, бага багаар цуглуулж эхлэхэд тохиромжтой. Өсөх боломж хэд хэдэн бие даасан эх үүсвэртэй: түрээслүүлэгчийн үнэлгээ рүү шилжих, Техас гэрээ болох, Bitcoin сэргэх, чөлөөт хувьцааны гуравны нэгээс илүүг эзэлсэн богино байрлал хүчтэй шахагдах. Эдгээрийн аль нэг нь бие даан хөдөлгөөн үүсгэж чадна. Харин $BTC ханш дэмжих эсэхээс үл хамааран гарын үсэг зурсан, жил бүр өсөх төлбөртэй, хөрөнгө оруулалтын зэрэглэлтэй мөнгөн урсгалын гэрээ доод талыг хязгаарлана. Орох түвшнийг зах зээлийн байрлал харуулж байна: ойролцоогоор $13 ханш нь $11 орчим gamma put wall болон $15-ийн call wall хоёрын дунд байна. Опшионы далд хэлбэлзэл ойролцоогоор 100% тул хөшүүрэг ашиглахаас илүү хүлээх нь хямд. 8-р сарын тайлан болон Техасын хэлэлцээний хугацааг ажиглана. Түрээслэгчийн нэр ил болох нь $CLSK компанийн хувьд “баталгаажуулах боломжгүй”-г “дахин үнэлэх” болгон өөрчлөх ганц үйл явдал.