Санах ойн ханыг тойрох нь — $CBRS ба $QCOM: HBM-ийг тойрч гарах хөрөнгийн зах зээл дээрх хоёр боломж
AI-ийн өсөлтийг хамгийн их хязгаарлаж буй зүйл нь тооцоолох хүчин чадал бус, харин түүнд өгөгдөл хүргэх хурд юм. AI загвар хариултынхаа токен бүрийг үүсгэхдээ загварын бүх жинг санах ойгоос дахин унших шаардлагатай. Тиймээс хариулт үүсгэх шатанд хурдыг FLOPs бус, санах ойн зурвасын өргөн тодорхойлдог. HBM-ийн үнэ өсөх доллар бүр түүнийг бага ашигладаг архитектурын өгөөжийг нэмэгдүүлнэ. Энэ сэдэвт хөрөнгө оруулах хөрөнгийн зах зээл дээрх, хөрвөх чадвар сайтай яг хоёр сонголт одоо байна: санах ойг чипийн дотор байрлуулдаг $CBRS, хямд санах ойг чипийн дээр давхарладаг $QCOM. Эдгээр нь нэг санааг хоёр өөр аргаар хэрэгжүүлдэг бөгөөд эрсдэлийн хувьд ч хоёр туйлд байрлана.
Гол санаа
Санах ойн хана бол өгөгдөлд хүрэх хурдны асуудал. Одоогийн гол шийдэл болох HBM үнэтэй, нийлүүлэлт хязгаарлагдмал бөгөөд ердөө гурван компани үйлдвэрлэдэг. Энэ өндөр үнэ өөрөө шинэ архитектур хөгжүүлэх гол түлхэц болж байна: HBM үнэтэй болох тусам түүнийг бага хэрэглэдэг шийдэл илүү үнэ цэнтэй болно. “HBM-ийг тойрох” боломжийг хөрөнгийн зах зээл дээрх хоёр компани хоёр өөр талаас илэрхийлж байна:
- $CBRS (Cerebras) — SRAM-д тулгуурласан эрс шийдэл: 44GB санах ойг вафер хэмжээтэй чип дээр шууд хэвлэсэн тул HBM огт ашиглахгүй. Энэ санааг шууд утгаар нь хэрэгжүүлж, үлэмж өндөр хурдаар хариулт үүсгэдэг ч эрсдэл нь өндөр түвшинд төвлөрсөн. ~$24.6B хүлээгдэж буй захиалгын 80% орчим нь OpenAI гэсэн нэг харилцагчид ногдоно.
- $QCOM (Qualcomm) — давхарласан LPDDR шийдэл: 20+ жилийн турш гар утсанд ашиглаж ирсэн хямд санах ойгоо TSV-ээр хурдасгуурын дээр шууд давхарладаг HBC архитектур. ~$188B зах зээлийн үнэлгээтэй, ашгийн ~14× үржүүлэгчээр арилжаалагддаг мөнгөн урсгал сайтай компанийн дата төвийн бизнес бүхэлдээ үнэгүй колл опцион мэт үнэлэгдэж байна.
- Хоёуланд нь хамаарах гол эрсдэл: HBM-ийн үнэ огцом буувал энэ хоёр хөрөнгө оруулалтын санааны яаралтай хэрэгцээ зэрэг алга болно.
Нөхцөл байдал — Санах ойн хана хэрхэн хөрөнгө оруулалтын сэдэв болов
Энэ сэдэв бүхэлдээ физикийн хязгаарлалтад тулгуурладаг учраас эхлээд түүнийг ойлгох хэрэгтэй. Загвар сургах нь нэг удаагийн ажил. Харин хариулт үүсгэх буюу инференс үйл явц байнга үргэлжилнэ — асуулт бүр, AI агентын алхам бүр тооцоолох нөөц хэрэглэсээр байдаг. Хариултын токен үүсгэх шатанд нэг өвөрмөц хязгаар бий: ганц токен гаргахын тулд идэвхтэй байгаа бүх жинг санах ойгоос дахин уншина. Секундэд арван токен үүсгэхэд хэрэглэгч тус бүр рүү секунд тутамд терабайтаар хэмжигдэх өгөгдөл татах шаардлага гарна. Яг энэ өгөгдөл татах хугацаанд маш үнэтэй тооцоолох төхөөрөмжийн хүчин чадлын ихэнх нь сул зогсож, хүлээхэд хүрдэг. @JKeynesAlpha энэ сард Cerebras-ийн гүйцэтгэх захирал Andrew Feldman-ийн тайлбарыг эшилснээр, токен бүр жинг санах ойгоос тооцоолох хэсэгт зөөхийг шаарддаг бөгөөд “загварын бүх мэдлэг тэрхүү жинд агуулагддаг.” Санах ойгоос тооцоолох хэсэг рүү хүрэх суваг нарийн байвал FLOPs хэчнээн их байсан ч нэмэргүй. Энэ л санах ойн хана юм.
Цахиурын холбогч хавтан дээр давхарласан DRAM буюу HBM нь салбарын одоогийн шийдэл бөгөөд сайн шийдэл мөн. DRAM үйлдвэрлэгчдийн борлуулалт түүхэн өндөр мөчлөгт хүрсний гол шалтгаан ч энэ. Гэхдээ гурван төрлийн өндөр зардал дагуулдаг: цахиурын холбогч болон дэвшилтэт савлагааны өртөг, стек бүрийн эрчим хүчний хэрэглээ, хамгийн гол нь нийлүүлэлтийн хомсдол. Дэлхий даяар цөөн хэдэн үйлдвэрлэлийн шугам л HBM хийдэг учраас эрэлт огцом нэмэгдэхэд үнэ тогтвортой үлддэггүй. DRAM үйлдвэрлэгчдийн сүүлийн хоёр жилийн тайлангийн хурлыг нэг үгээр дүгнэвэл бүгд зарагдсан. Энэ салбарт амжилттай шийдэл болох тусам үнэ нь нэмэгддэг. Харин үнэ хангалттай өсөхөд инженерүүд түүнийг тойрч гарах шинэ арга хайж эхэлнэ.
Энэ бол эрэлтийн өөрчлөлт. 2026 он гэхэд уг санаа эрдэм шинжилгээний хурлын өгүүллээс хальж, нийлүүлэгдэж буй төхөөрөмж болон бодит гэрээнд туссан. Qualcomm HBM ашигладаггүй чипээ жил бүр шинэчлэх дата төвийн бүтээгдэхүүний замын зурагт оруулсан. HBM-ийг бүрэн халах зорилготой вафер хэмжээний чип үйлдвэрлэгч стартап энэ оны хамгийн том IPO-нуудын нэгээр хөрөнгийн зах зээлд гарлаа. Одоогийн шийдэл ийнхүү үнэтэй болоход зах зээл түүнийг тойрох арга замд илүү өндөр үнэлгээ өгдөг. Харин аль зам нь бодитоор ажиллаж байгаа, хөрөнгө оруулагч тус бүрд нь ямар үнэ төлж байгаа вэ гэдэг л гол асуулт.
Ажиллах зарчим — Ханыг тойрох хоёр зам
Санах ой руу очоод буцах удаан замыг давах үндсэндээ хоёрхон арга бий: замын уртыг багасгах, эсвэл санах ойг хямдруулж тооцоолох хэсэгт ойрхон их хэмжээгээр байрлуулах. $CBRS ба $QCOM тус бүр нэг замыг сонгосон.
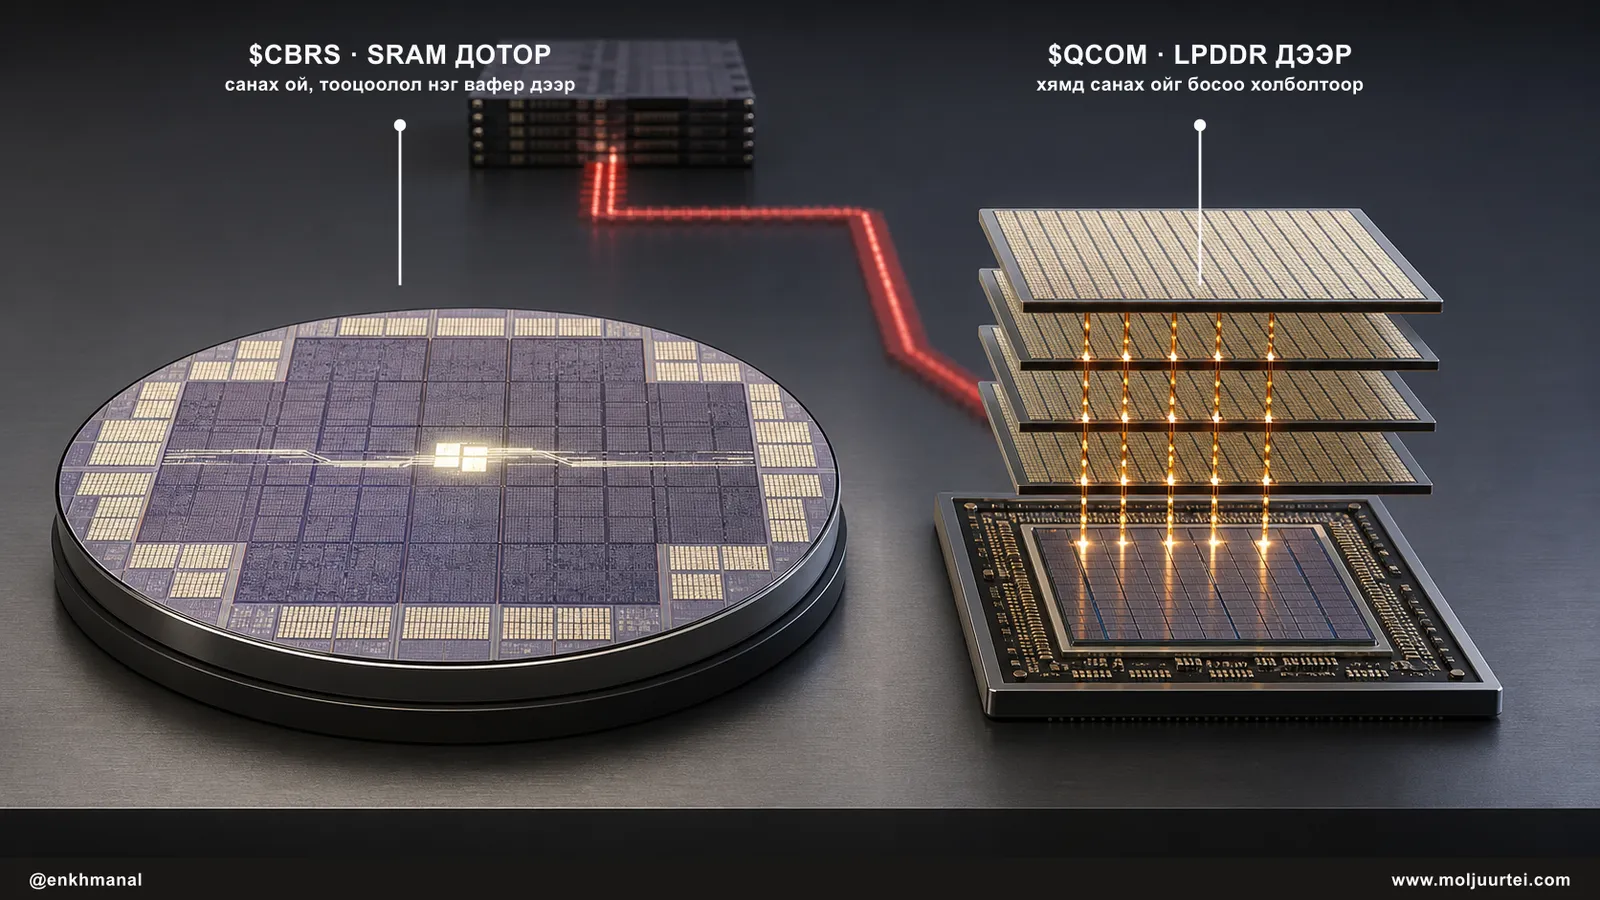
$CBRS замын уртыг тэг болгож, санах ойг чипийн дотор байрлуулдаг. Cerebras ваферийг хэдэн зуун жижиг чип болгон зүсдэггүй. Харин ваферийг бүхэлд нь WSE-3 хэмээх ганц процессор болгон ашиглаж, 44GB SRAM-ийг цахиур дээр шууд хэвлэдэг. Ингэснээр чип доторх зурвасын өргөн ~21 петабайт/секунд хүрнэ. SRAM бол хамгийн хурдан санах ой бөгөөд тооцоолох хэсгээс хэдхэн миллиметрийн зайд байрладаг тул өгөгдөл очоод буцах хугацаа бараг байхгүй. Чипийн багтаамжаас том загварын жинг гаднах “MemoryX” төхөөрөмжөөс тасралтгүй дамжуулна. Үр дүнд нь токен үүсгэх хурд маш өндөр: бие даасан жишиг туршилтаар WSE-3 нь Llama 4 Maverick загвар дээр хэрэглэгч тус бүрд ~2,522 токен/секунд хүрсэн нь NVIDIA-ийн нийтэлсэн B200 системийн үзүүлэлтээс ойролцоогоор хоёр дахин өндөр. Гэхдээ гол сул тал нь ч мөн энэ архитектурын мөн чанарт оршино. SRAM хурдны хувьд дийлдэшгүй боловч багтаамж маш бага. Тиймээс энэ шийдэл хариултыг маш бага сааталтай үүсгэхэд давуу ч уян хатан байдлаар дутна. Damnang-ийн онцолсон дараагийн чухал үр дагавар нь SRAM-д тулгуурласан тооцоолох чипийг DRAM үйлдвэр бус, логик чипийн үйлдвэрт үйлдвэрлэдэг явдал. Энэ чиглэл тэлэх тусам санах ойн эрэлт DRAM үйлдвэрлэгчдээс чип цутгах үйлдвэр рүү аажмаар шилжинэ.
$QCOM санах ойг хямдруулж, тооцоолох хэсэгт ойрхон давхарладаг — LPDDR-ийг чипийн дээр байрлуулна. Qualcomm-ийн Өндөр зурвасын өргөнтэй тооцоолол буюу HBC технологи нь HBM болон цахиурын холбогч хавтанг бүрэн алгасдаг. Гар утасны салбарт 20+ жилийн турш хөгжүүлсэн эрчим хүчний хэрэглээ багатай LPDDR санах ойг TSV буюу цахиурыг нэвтэлсэн босоо холболтоор хурдасгуурын дээр шууд давхарлана. Ингэснээр өгөгдөл хажуу тийш урт зам туулахын оронд босоо чиглэлээр шууд дамжина. LPDDR нь HBM-ээс хямд, эрчим хүч бага хэрэглэдэг бөгөөд их хэмжээгээр давхарлах боломжтой. Qualcomm AI250 карт тус бүрд 768GB багтаамж, 133TB/s “үр дүнтэй” зурвасын өргөн хүрнэ гэж мэдэгдсэн нь LPDDR5X ашигладаг AI200-оос 18× өссөн үзүүлэлт. Хариулт үүсгэх чипийн ангиллаар энэ нь “хямд DRAM ашиглан HBM-ийг тойрох” чиглэлд багтана. d-Matrix-ийн LPDDR5X, Tenstorrent-ийн GDDR6 ч мөн ижил зарчимтай. Qualcomm HBC-ээ өөрөө хөгжүүлэхийн зэрэгцээ Tenstorrent компанийг ($8–10B) худалдан авахаар сонирхож байгаа тухай 6-р сард мэдээлсэн нь анхаарал татна. Хоёр зам хоёулаа Nvidia өөрийн архитектур дотроос шийдэхээр оролдож буй нэг онцлогийг ашиглаж байна: Rubin-ийн 3-бит жингийн нэгэн адил хариулт үүсгэх хурдыг санах ойн зурвасын өргөн хязгаарладаг. Тиймээс уг ажлыг HBM-ээс хямд өртгөөр гүйцэтгэж чадсан тал ялагч болно.
Хоёр замын зорилго нэг. Гэхдээ HBM давамгай хэвээр байх хамгийн том, хамгийн дэвшилтэт загвар сургах зах зээлд аль нь ч өрсөлдөхгүй. Энэ бол хурдтай өсөж буй, өртөгт мэдрэмтгий, саатал багатай ажиллагаа шаарддаг хариулт үүсгэх тооцооллын дунд сегментийн төлөөх өрсөлдөөн.
Багц ба хөрөнгө оруулалтын байршуулалт
Нэг сэдэв боловч эрсдэлийн бүтэц нь эсрэг тэсрэг. Нэг нь захиалгын үлдэгдлээ орлого болгон хувиргана гэсэн хүлээлтээр үнэлэгдсэн, ашигт ажиллагаанд хараахан хүрээгүй цэвэр тоглогч. Нөгөө нь өндөр ашигтай үндсэн бизнестэй бөгөөд хөрөнгө оруулагч дата төвийн өсөлтийн боломжийн төлөө бараг нэмэлт үнэ төлөхгүй.
| Санах ойн зураглал дахь байрлал | Компани | Санах ойн архитектур | Хөрөнгө оруулалтын санаа | Сэдэвт хамаарах хэмжээ | Ойролцоох үнэлгээ |
|---|---|---|---|---|---|
| Санах ой чипийн дотор (SRAM-д тулгуурласан) | $CBRS | 44GB вафер хэмжээний SRAM + MemoryX дамжуулалт; HBM байхгүй | Хамгийн хурдан хариулт үүсгэлт, маш бага саатал | ~Цэвэр тоглогч — гэхдээ захиалгын үлдэгдлийн ~80% нэг харилцагчид | ~$42B зах зээлийн үнэлгээ · FY26 орлогын ~50× · GAAP бус хэмжүүрээр ашигт ажиллагаанд хүрээгүй |
| Санах ой чипийн дээр давхарласан (хямд DRAM) | $QCOM | TSV (HBC)-ээр хурдасгуур дээр байрлуулсан LPDDR; цахиурын холбогчгүй | Хямд, багтаамж өндөртэй хариулт үүсгэлт | Дата төв өнөөдөр орлогын ≈ 0% — $44B бизнест дагалдах колл опцион | ~$188B зах зээлийн үнэлгээ · GAAP бус EPS-ийн ~14× |
$CBRS — сэдэвт шууд хамааралтай хөрөнгө оруулалтын хувилбар хэдий ч эрсдэл нь өндөр түвшинд төвлөрсөн. Санхүүгийн үзүүлэлт нь технологийнхоо өсөлтийг гүйцэж эхэллээ. Q1'26 борлуулалтын орлого $193.4M болж, 94% өссөн. Үүний техник хангамжийн орлого $110.6M (+59%), үүлэн үйлчилгээний орлого 178% өсөж $82.8M болсон бөгөөд компани үндсэн үйл ажиллагааны түвшинд бараг алдагдалгүй ажилласан (цэвэр үндсэн алдагдал ердөө $2.5M; хувьцаанд суурилсан урамшууллыг багтаасан GAAP алдагдал $14.0M). FY25 борлуулалтын орлого $510M (+76%) байв. Бусад компани ажилладаг вафер хэмжээний процессор нийлүүлж чадахгүй байгаа тул давуу тал нь бодит бөгөөд хуулбарлахад бараг боломжгүй. Үүний эсрэг талд, худалдан авагчдын хэт төвлөрөл нь компанийн хамгийн сул тал болж байна. АНЭУ-тай холбоотой байгууллагууд (G42 + MBZUAI) 2025 оны орлогын ~86%-ийг бүрдүүлсэн. 1-р сард байгуулсан OpenAI гэрээ — $10B+, 2028 он хүртэл 750MW хариулт үүсгэх хүчин чадал — харилцагчийн нэрийг төрөлжүүлсэн ч төвлөрлийг бууруулаагүй. Учир нь OpenAI одоо $24.6B захиалгын үлдэгдлийн ~80%-ийг эзэлж байна. Нэг шинжээчийн хэлснээр төвлөрөл арилсангүй, зөвхөн нэг харилцагчаас нөгөөд шилжив. Захиалгын үлдэгдэл ямар хурдаар тайлагнасан орлого болж хувирах, мөн маржин хэрхэн өөрчлөгдөхийг ажиглах шаардлагатай. Удирдлага бүтэн жилийн үндсэн нийт ашгийн маржины таамгийг Q1-ийн 46.5%-аас 38–41% болгон бууруулсан нь хувьцааны ханш унах шалтгаан болсон.
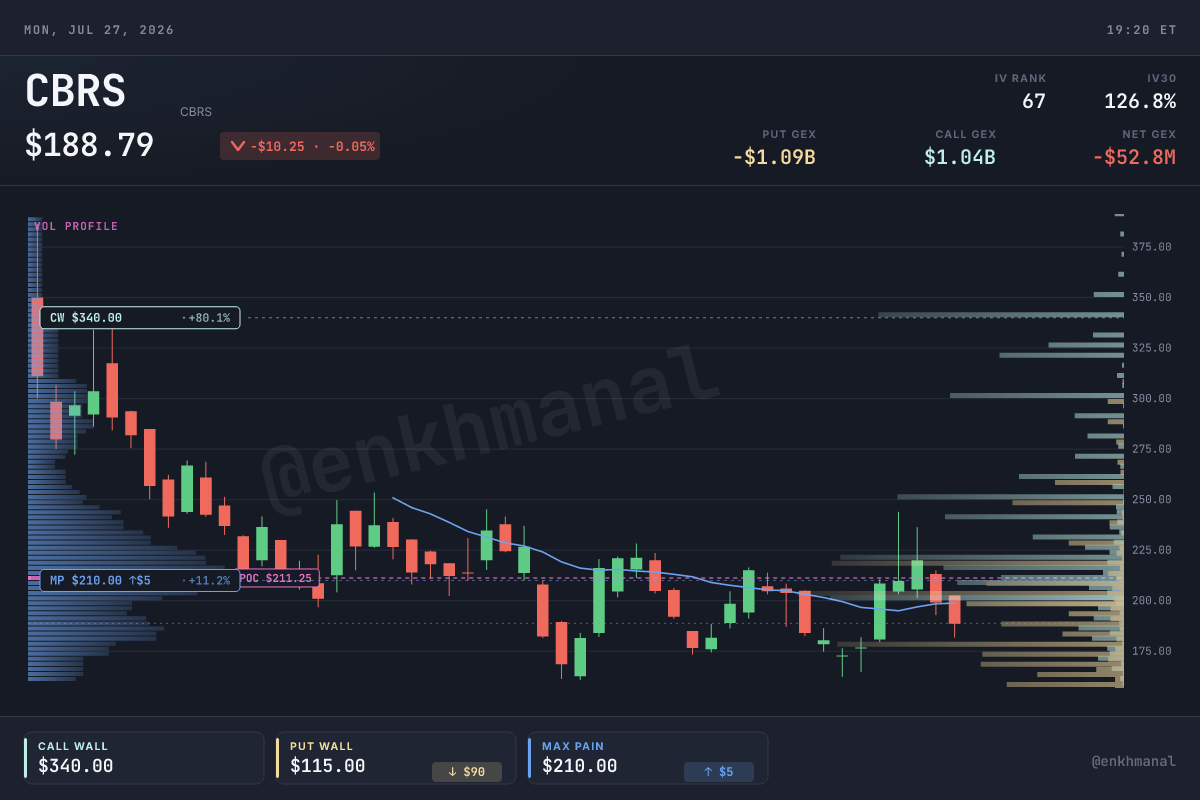
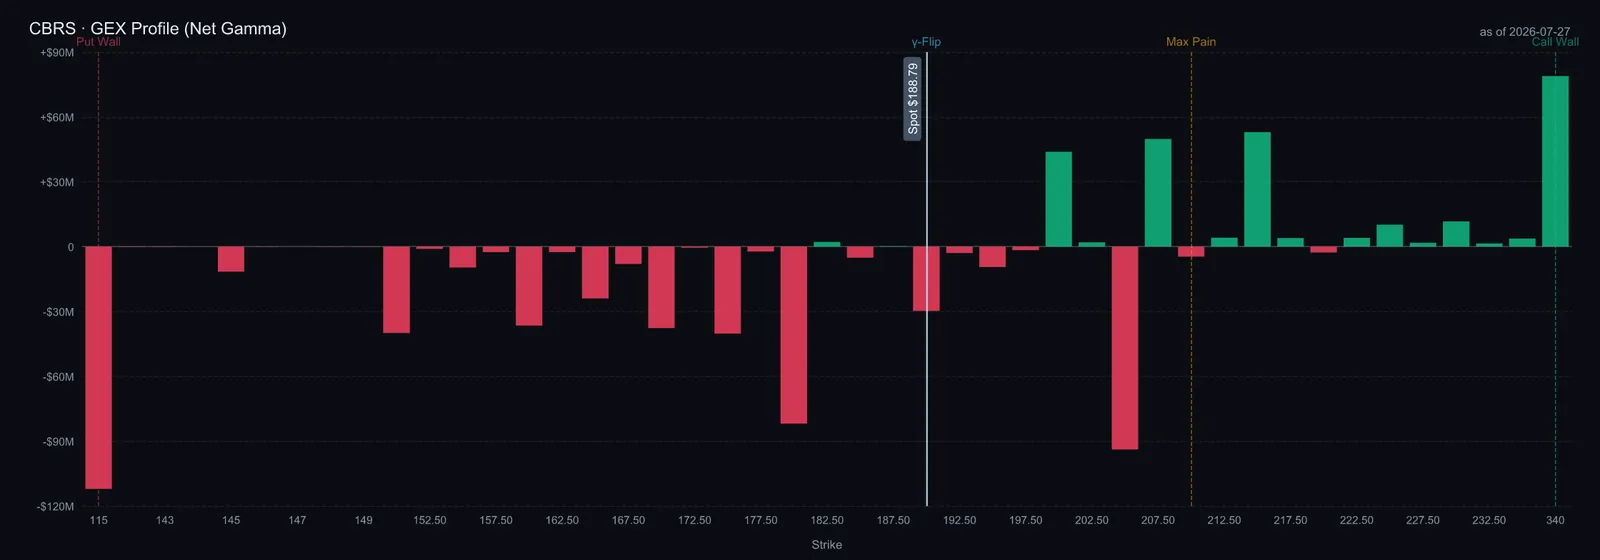
Зах зээлийн байршуулалт нь компанийн эрсдэлийн төрхтэй нийцнэ. IPO хийснээс хойш ердөө 10 долоо хонож буй энэ хувьцааны дилерийн гол түвшнүүдийн хооронд асар өргөн зайтай (call wall $340, +80%; put wall $115, −39%) бөгөөд net GEX бараг тэг байна. Тодорхой түвшинд тогтох хандлагагүй, хэлбэлзэл өндөр энэ хувьцааны ханшийг техникийн түвшнээс илүүтэй хүлээгдэж буй захиалга орлого болж хувирсан тухай мэдээ болон түгжээтэй хувьцаа зах зээлд гарах эсэх хөдөлгөнө.
$QCOM — өндөр ашигтай үндсэн бизнест дагалдах бараг үнэгүй хөрөнгө оруулалтын боломж. Санах ойн ханыг тойрох энэ санаа хэдийнээ их хэмжээний мөнгө олдог бизнест багтсан. FY25 борлуулалтын орлого $44.3B (+14%), GAAP бус EPS $12.03, чипийн сегментийн орлого $38.4B (+16%) байв. Хэдийгээр нэг удаагийн $7.1B татварын зардлаас үүдэн GAAP EPS $5.01 гэж сул гарсан ч үйл ажиллагааны ашиг $12.4B буюу эрүүл түвшинд хадгалагдсан. $170 ханшаар тооцвол ашгийн ~14× үржүүлэгчтэй — хэт хямд харагддаг тул тикерээ дахин шалгамаар үнэлгээ. Учир нь зах зээл Apple модемоо дотооддоо үйлдвэрлэх, гар утасны зах зээлийн мөчлөгийн эрсдэлийг үнэд тусгасан. Харин өнөөдөр орлогын ~0%-ийг бүрдүүлж буй дата төвийн бизнесийг бараг үнэлээгүй. 6-р сарын Хөрөнгө оруулагчдын өдөрлөгөөр зорилтоо тоогоор илэрхийлсэн: FY29 гэхэд дата төвөөс >$15B орлого олох бөгөөд өсөлтийн эхлэлийг одоо FY27 болгон урагшлуулсан. Энэ нь зөвхөн танилцуулгын слайд дээрх төсөөлөл биш. Qualcomm Alphawave компанийг худалдан авч, Dragonfly бүтээгдэхүүний 800G/1.6T SerDes болон оптик холболтын технологийг өөртөө нэгтгэсэн. Мөн Modular компанийг худалдан авч, Swift хэл болон Google-ийн TPU хөрвүүлэгчийн системийг бүтээсэн Chris Lattner-ийг багтаа оруулснаар хурдасгуурын шинэ өрсөлдөгчдийн ихэнхийг унагадаг програм хангамжийн асуудлаа шийдэхээр ажиллаж байна. Санхүү хариуцсан захирал Akash Palkhiwala бизнесийн өгөөжийг шууд тайлбарласан:
“Захиалгат чипийн нийт ашгийн маржин Qualcomm-ийн нийт маржинаас ялимгүй бага байна гэж бид үзэж байгаа. Гэхдээ үйл ажиллагааны ашгийн маржиныг нэмэгдүүлнэ.”
Akash Palkhiwala, Qualcomm компанийн гүйцэтгэх дэд ерөнхийлөгч, санхүү хариуцсан захирал, Хөрөнгө оруулагчдын өдөрлөг (6/24/26)
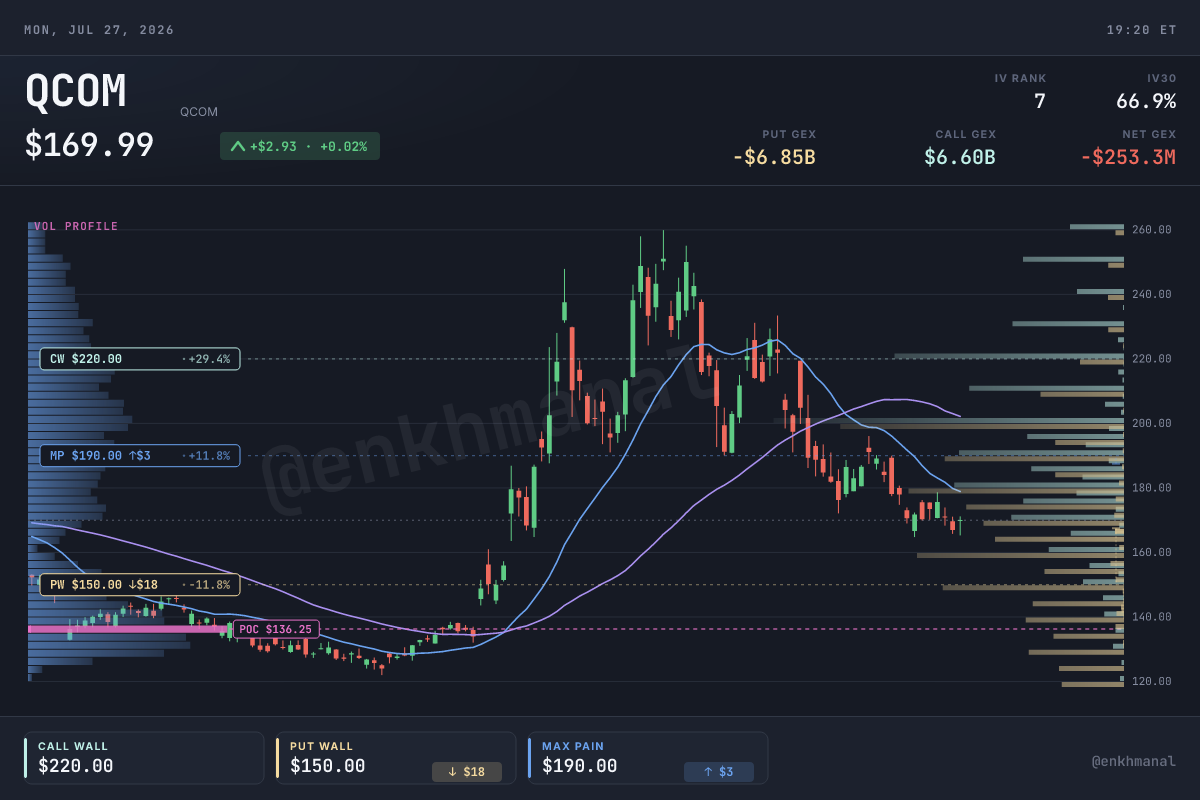
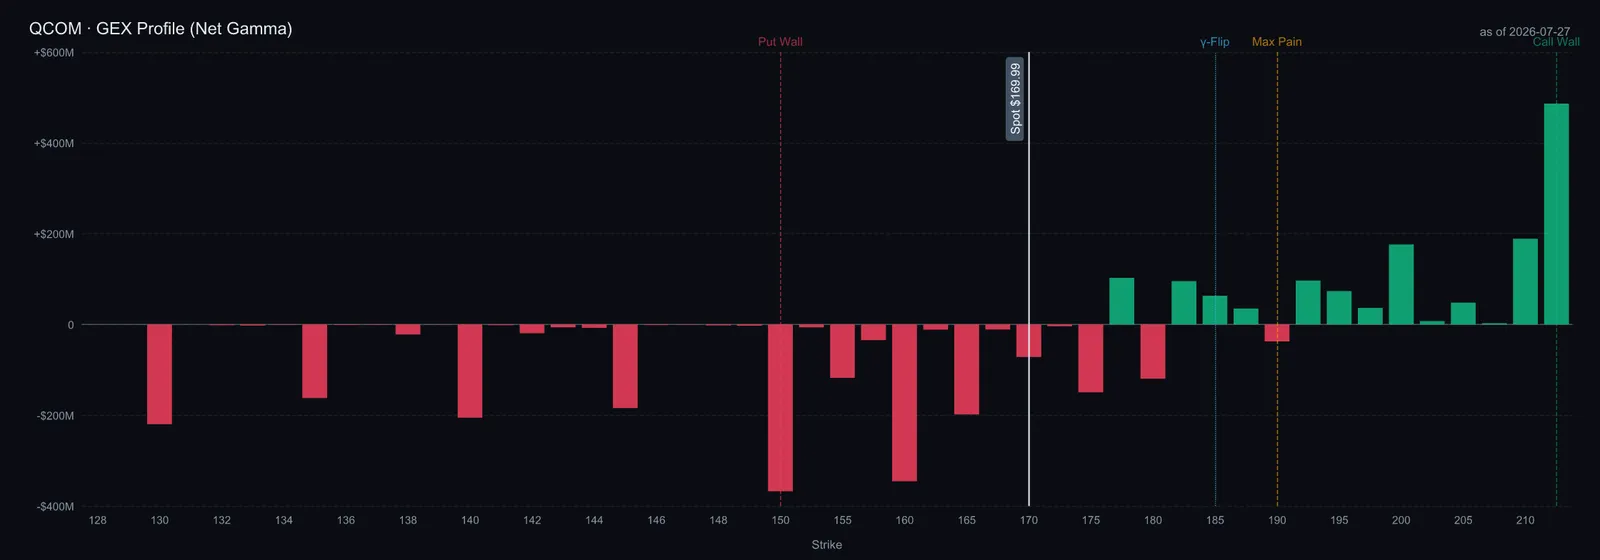
Дилерүүдийн байршуулалт ханшийн хүрээг тодорхой харуулна: put wall $150 (−12%) нь дэмжлэг, max pain $190, call wall $220 (+29%). Огцом үсрэхээс илүү аажмаар өсөх хандлагатай энэ хувьцааг дата төвийн орлогын өсөлт дээд түвшин рүү ойртуулах гол түлхэц болж чадна.
Эрсдэл ба ямар нөхцөлд гол санаа алдагдах вэ
- Энэ хөрөнгө оруулалтын санаа бүхэлдээ HBM-ийн үнэ өндөр хэвээр байна гэсэн таамагт тулгуурлана. HBM үнэтэй учраас л эдгээр архитектур бий болсон. Үйлдвэрлэлийн хүчин чадал илүүдэх эсвэл эрэлт түр огцом буурснаар DRAM-ийн үнэ унавал LPDDR давхарлах, SRAM хэвлэх эдийн засгийн ашиг багасаж, хоёр компанийн шийдлийн яаралтай хэрэгцээ зэрэг сулрана. Энэ бол бүх дүгнэлтийн суурь таамаг. Гэхдээ DRAM үйлдвэрлэгчдийн хүчин чадал хэдийнээ бүрэн борлогдсон тул 2027 оноос өмнө өөрчлөгдөх магадлал хамгийн бага эрсдэл мөн.
- $CBRS компанийн харилцагчийн төвлөрөл гол санааг бүрэн үгүйсгэж чадна. $24.6B захиалгын үлдэгдлийн ~80% OpenAI-д ногдож, үлдсэн хэсэг нь АНЭУ-ын байгууллагуудаас ихээхэн хамаарсан хэвээр. Гэрээг дахин тохиролцох, OpenAI-ийн хөрөнгийн зардлын хуваарь хойшлох, эсвэл CFIUS-тэй төстэй зохицуулалтын асуудал үүсэхэд (2024 оны IPO-г яг ийм шалтгаанаар цуцалсан) орлого бусад компанитай харьцуулахад хэт хүчтэй цохилт авна. Энэ эрсдэлийг хамгийн их ярьдаг нь учиртай. Олон жил өндөр өсөлтөө хадгалах компани болон ганц гэрээнээс хамаарсан компанийн ялгааг энэ үзүүлэлт шийднэ.
- $CBRS компанийн маржин, нийлүүлэлт болон шинэхэн IPO-гийн зах зээлийн бүтэц. Үндсэн нийт ашгийн маржиныг 38–41% болгон бууруулсан таамаг нь үйлдвэрлэлээ тэлэх үед үнэ тогтоох чадвар хязгаарлагдмал байгааг харуулна. Вафер хэмжээний эд анги үйлдвэрлэхэд гарц болон савлагааны эрсдэл ч дагалдана. Үүн дээр IPO-гийн дараах түгжээтэй хувьцаа чөлөөлөгдөх, дотоод хувьцаа эзэмшигчдийн Form-4 арилжаа ихэссэнийг нэмбэл компанийн үйл ажиллагаанаас үл хамааран ойрын хугацаанд хувьцааны нийлүүлэлт дарамт болно.
- $QCOM компанийн дата төвийн боломж боловсрох хооронд үндсэн бизнес нь саарч болно. Дата төвийн өгөөж FY27+ үеэс бодитоор эхэлнэ. Тэр хүртэл Apple модемоо өөрөө үйлдвэрлэх, санах ойн өртгийн инфляц гар утасны бизнест дарамт учруулна. $100-аас доош үнэтэй утасны санах ойн материалын өртөг огцом өссөн тул Qualcomm саяхан OEM үйлдвэрлэгчдэд хоёр оронтой хувиар үнэ нэмэхээ мэдэгдсэн. Дата төвийн боломж бараг үнэгүй үнэлэгдэж байгаагийн шалтгаан нь үндсэн бизнест ийм тодорхой эрсдэлүүд байгаатай холбоотой.
- Хоёр компанийн хамгийн чухал нотолгоо хараахан бие даасан жишиг туршилтаар батлагдаагүй. Qualcomm-ийн 133TB/s нь компанийн өөрийн тодорхойлсон “үр дүнтэй” үзүүлэлт бөгөөд гуравдагч талын туршилт хараахан байхгүй. Cerebras-ийн хүлээгдэж буй захиалгад гарын үсэг зурсан ч орлогоор хүлээн зөвшөөрөөгүй байна. Энэ шинжилгээний дүгнэлтийг өөрчлөх нотолгоо: $QCOM компанийн HBC-ийн баталгаажсан жишиг туршилт, мөн үйлдвэрлэгчийн тайзан дээрх танилцуулга бус Microsoft өөрийн мэдэгдлээр баталсан хоёр дахь том HBC харилцагч; $CBRS компанийн хувьд хүлээгдэж буй захиалга орлого болж хувирах хурд болон маржин тогтворжих эсэх.
Үнэлгээ ба бидний байр суурь
Энэ хоёр компани хөрөнгө оруулагчийг хямд үнэлгээтэй өсөлтийн боломж болон өндөр үнэтэй ч сэдэвт шууд хамаарах боломж хоёрын дундаас сонгоход хүргэнэ. Тиймээс хоёуланг нь эрсдэлд нь тааруулан өөр хэмжээгээр эзэмших нь хамгийн бодит хариулт.
$QCOM сүүлийн 12 сарын GAAP бус ашгийн ~14×, ирэх 12 сарын ашгийн ~13× үржүүлэгчээр арилжаалагдаж байна. Бага хоёр оронтой хувиар өсөж буй бизнест дундаж түвшний үржүүлэгч ногдож байгаа бол AI хагас дамжуулагчийн ижил төстэй компаниуд 30–40× үнэлгээтэй. Өөрөөр хэлбэл, гар утасны мөчлөг дагасан компанийн үнэ төлөөд дата төвийн өсөлтийн боломжийг үнэгүй авч байна.
| $QCOM хувилбар | Магадлал | 2 жилийн зорилтот ханш | Өөрчлөлт | Нөхцөл |
|---|---|---|---|---|
| Өөдрөг | 30% | $255 | +50% | HBC-ийн жишиг туршилт амжилттай, FY27 дата төвийн өсөлт харагдаж, үнэлгээ 18× руу өсөх |
| Суурь | 50% | $205 | +21% | Үндсэн бизнес тогтвортой, дата төв орлогод хувь нэмэр оруулж эхлэх, үнэлгээ ~15× руу бага зэрэг өсөх |
| Муу | 20% | $135 | −21% | Apple-ийн модемын алдагдал хүчтэй нөлөөлж, дата төв FY28 хүртэл хойшлон, үржүүлэгч ~11× хэвээр үлдэх |
$CBRS бол өөр төрлийн хөрөнгө оруулалтын хэрэгсэл. FY26 оны ~$860M үндсэн орлогын эсрэг ~$42B зах зээлийн үнэлгээтэй (~50×), GAAP бус хэмжүүрээр ашигт ажиллагаанд хараахан хүрээгүй бөгөөд OpenAI-ийн хүлээгдэж буй захиалга хуваарийн дагуу орлого болно гэсэн хүлээлт үнэд нь бүрэн суусан. Технологийн давуу тал өндөр үнэлгээг зөвтгөнө. Харин харилцагчийн төвлөрөл болон маржины чиг хандлагаас шалтгаалан багцад бага хэмжээ эзлэх ёстой.
| $CBRS хувилбар | Магадлал | 2 жилийн зорилтот ханш | Өөрчлөлт | Нөхцөл |
|---|---|---|---|---|
| Өөдрөг | 30% | $300 | +59% | Захиалгын үлдэгдэл хурдан орлого болж, OpenAI Sol өргөжин, маржин тогтворжиж, харилцагчид төрөлжих |
| Суурь | 45% | $200 | +6% | Орлого ~60–70% өсөж, маржин удирдлагын таамаг руу буурч, төвлөрөл үргэлжлэх |
| Муу | 25% | $95 | −50% | Захиалгын үлдэгдэл орлого болох хугацаа хойшлох эсвэл гол харилцагч эргэлзэх; түгжээтэй хувьцааны нийлүүлэлт + үнэлгээний огцом бууралт |
Бидний байр суурь: энэ сэдвийг хоёр компаниар хоёулангаар нь эзэмшиж, өндөр ашигтай үндсэн бизнестэй компанид илүү жин өгнө. $QCOM бол санах ойн ханыг тойрох боломжид хөрөнгө оруулах эрсдэл, өгөөжийн харьцаа хамгийн сайн хувилбар. Ашигтай, хямд үнэлгээтэй үндсэн бизнестэй бөгөөд дата төвөөс ирэх тэгш бус өгөөжийн төлөө хөрөнгө оруулагч бараг нэмэлт үнэ төлөхгүй. Багцад анхны хэмжээгээр авч, HBC-ийн жишиг туршилт болон бодит том үүлэн үйлчилгээний гэрээ батлагдах тусам нэмэхэд тохиромжтой. $CBRS бол сэдэвт хамгийн шууд хамаарах, өндөр итгэлтэй хувилбар. Технологийн давуу тал нь энэ бүлэгт хамгийн гүн бөгөөд ашигт ажиллагаанд хүрэх бодит замтай. Гэхдээ багцад бага хэмжээгээр эзэмшиж, зөвхөн OpenAI-ийн гарчигт найдах бус, хүлээгдэж буй захиалга орлого болж буй нотолгоо болон маржин тогтворжих үед аажмаар нэмэх хэрэгтэй. Энэ хоёр компани бие биеийнхээ эрсдэлийг хэсэгчлэн сааруулна. SRAM-д тулгуурласан шийдэл ялбал $CBRS үр өгөөжийг нь шууд хүртэж, $QCOM бараг нөлөө авахгүй. Хямд DRAM давхарлах шийдэл өртөгт мэдрэмтгий дунд сегментэд ялбал $QCOM компанийн бараг үнэгүй опционы үнэ цэн нэмэгдэнэ. Аль ч тохиолдолд хэн нэгэн санах ойн ханыг тойрч гарна.
Тоон үзүүлэлтүүдийг SEC-ийн тайлангууд ($QCOM FY25 10-K, $CBRS Q1'26 10-Q), Qualcomm-ийн Хөрөнгө оруулагчдын өдөрлөгийн бичвэр болон зах зээлийн бодит цагийн мэдээлэлтэй тулган бие даан баталгаажуулсан. Санах ойн ханын тухай үндсэн санааг тодорхойлоход PhotonCap болон Damnang, хурдасгуурын мөчлөгийн нөхцөл байдлыг ойлгоход P Equity Research-ийн судалгаа тус болсон. $CBRS болон $QCOM компанийн тухай нэмэлт нөхцөл байдлыг “Санах ойн ханыг тойрох гурван зам” болон “Хурдасгуур, ABF суурь ба InP” шинжилгээнүүдээс үзнэ үү.