$AVAV цогц шинжилгээ — Лазер төсвийн байнгын зардал болж эхэллээ · E-HEL гэрээ ба 9-р сарын 8-ны тайлангийн өмнө
Өмнө нь байлдааны нарийвчлал хамгийн үнэтэй хэсэг байв. Харин одоо нарийвчлал хямдарч, гол хязгаар нь бай онохоос үйлдвэрлэлийн хурдад шилжлээ. Энэ ганц эргэлт хоёр хэрэгцээг зэрэг бий болгосон: довтолгоонд олноор ашиглаж болох хямд зэвсэг, нөгөө талын ижил хямд зэвсгээс өртгийн хувьд тэнцвэртэй хамгаалах систем. Энэ хоёрыг хоёуланг нь үйлдвэрийн хэмжээнд үйлдвэрлэж буй тун цөөн компанийн нэг нь $AVAV. Сүүлийн найман долоо хоногт компани үүнийгээ нотоллоо: улирлын борлуулалтын орлого түүхэн дээд $641.6M хүрч, тохируулсан нийт ашгийн маржин 34% болж сэргэн, компанийн түүхэн дэх анхны FY2030 хүрээ гарсан. Гэвч хувьцааны үнэ эдгээрийн аль нь ч болоогүй үеийн түвшинд байна.
Юу өөрчлөгдөв?
Наян жилийн турш Барууны цэргийн хүч нэг таамаглалд тулгуурласан бөгөөд тэр нь найдвартай байсан учраас эргэлзэхээ больжээ: нарийвчлал үнэтэй, тиймээс нарийвчлал ховор. Удирдлагатай сум зургаан оронтой долларын үнэтэй. Түүнийг хүргэх нисэх онгоц найм, есөн оронтой долларын өртөгтэй. Ийм өртгийн муруйгаас цөөн тооны, маш өндөр чадвартай, асар их зардлаар хамгаалдаг платформын бүтэц бий болсон. Учир нь платформ бүрийг орлуулахад хэцүү, харин буудалт бүр үнэтэй байв.
Бараг нэгэн зэрэг гурван зүйл энэ таамаглалыг эвдлээ.
Эд анги хямдарсан. Чиглүүлэх системд зөвхөн батлан хамгаалах салбарт зориулсан нийлүүлэлтийн сүлжээ шаардлагагүй болов. Орчин үеийн цохилтын дроныг өргөн хэмжээнд үйлдвэрлэгддэг хэрэглээний электроникийн технологиор угсардаг: MEMS инерцийн мэдрэгч, литийн зай, сойзгүй мотор, хямд өндөр нягтаршилтай дүрс мэдрэгч, машин харааны тооцооллыг ажиллуулах чадвартай нэг чипт систем. Өмнө нь хэдэн зуун мянган долларын үнэтэй байсан зүйл одоо хэдхэн зуун доллар болжээ.
Автономит ажиллагаа хангалттай сайжирсан. Шийдвэрлэх босго нь бүрэн автономит ажиллагаа бус, эцсийн шатны чиглүүлэлт байв. Радио холбоо тасрах эсвэл саатуулагдсан үед зэвсэг байг өөрөө онох чадвартай болсон. Ингэснээр оператор бай хүртэл нь жолоодох шаардлагагүй болж, нэг цэрэг зөвхөн нэг л бай устгана гэх хязгаар арилав.
Украин үүнийг олон нийтэд, өргөн хэмжээнд нотолсон. Өртөг, хохирлын харьцаа хүн бүрийн нүдэн дээр орвонгоороо эргэв: $1,000-аас хямд нисдэг төхөөрөмжүүд сая сая долларын хуягт техникийг, ямар ч худалдан авалтын системийн тооцоолоогүй хурдаар устгаж байна.
Энэ сургамжийг ихэвчлэн “дрон одоо чухал болсон” гэж дутуу хэлдэг. Бодит өөрчлөлт нь тоо хэмжээ дахин шийдвэрлэх хүчин зүйл болсон явдал. Нарийвчлал ховор үед байг олж, онох нь хэцүү асуудал байв. Харин нарийвчлал хямдармагц хангалттай олноор үйлдвэрлэх нь гол асуудал боллоо. Сарын турш удирдлагатай цохилтын хэрэгслийг илүү өндөр хурдаар тасралтгүй үйлдвэрлэж, хорогдсон зэвсгээ нөхөж чадсан тал ялна. Энэ нь гаднаа цэргийн ажиллагаа мэт боловч, угтаа цэвэр үйлдвэрлэлийн өрсөлдөөн юм.
Энэ эргэлт хоёр чиглэлд үйлчилдэг ч батлан хамгаалах байгууллагууд хоёр дахь талыг нь удаан ойлгов. $1,000-ын дрон $3M-ын машиныг устгаж чаддаг бол $1,000-ын дроны эсрэг $3M-ын таслагч ашиглаж болохгүй. Тэгвэл ялалт бүрээрээ дампуурна. Тиймээс дроныг устгаж чадах эсэхээс илүү, нэг дроныг ямар өртгөөр устгах вэ гэдэг нь гол асуудал болов. Яг ийм учраас чиглүүлсэн эрчим хүч лабораторийн сонин туршилт байхаа больжээ. Лазерын нэг нэмэлт буудалтын зардал нь цахилгаан төдий.
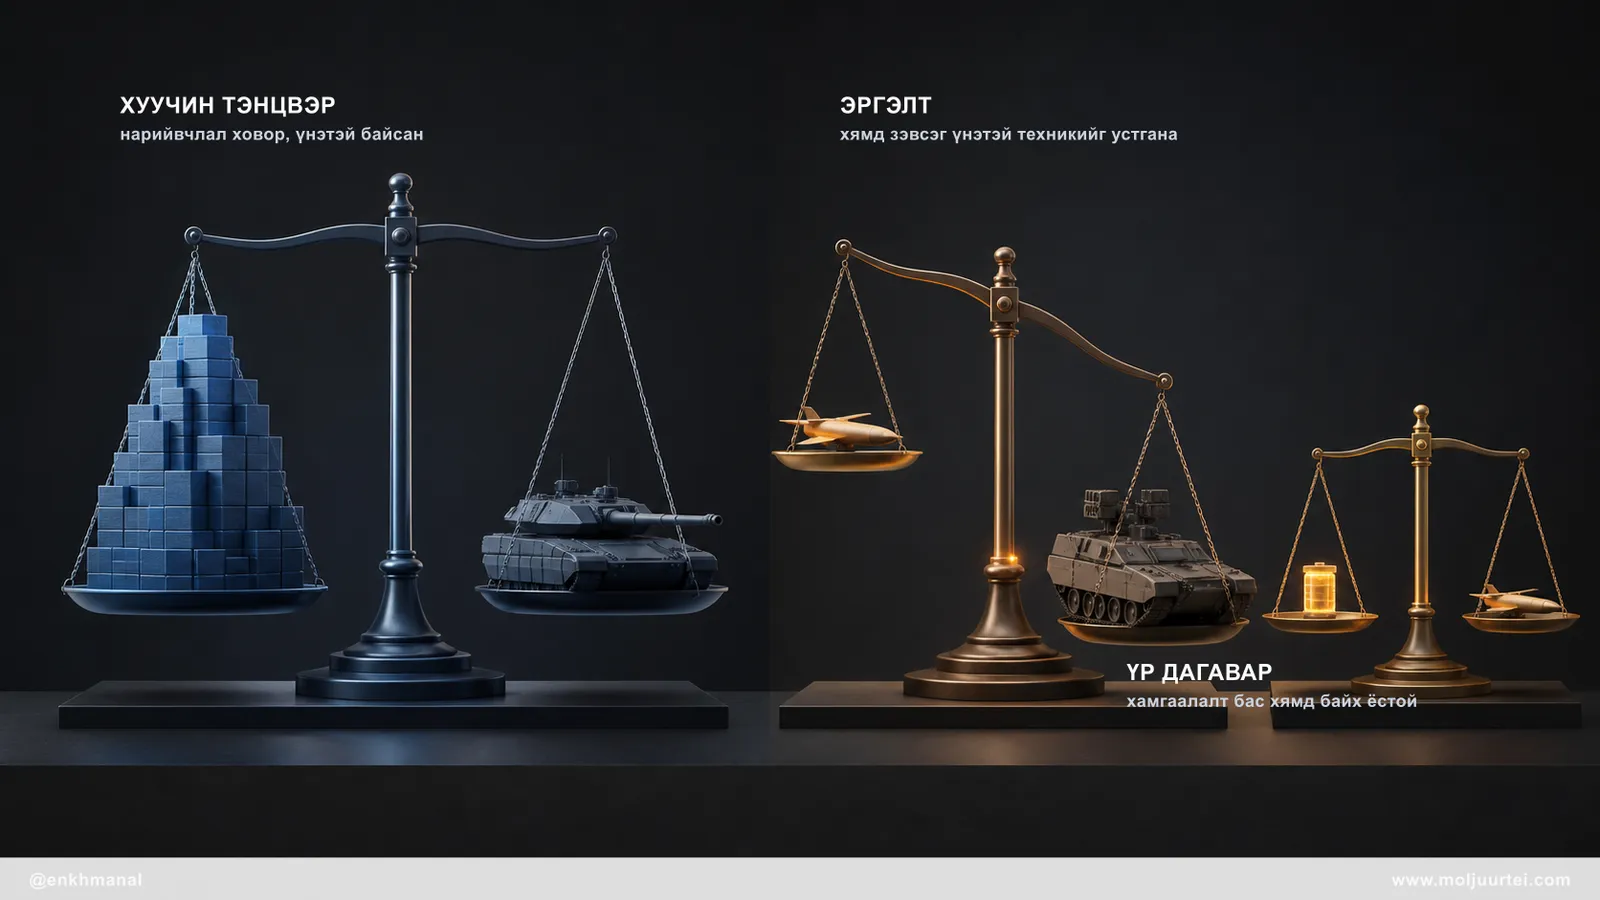
Ийнхүү өөрчлөлт нэг биш, хоёр хэрэгцээ бий болгож байна. Олноор ашиглах хямд зэвсэг буюу нарийвчлалтай, алдсан ч хурдан нөхөж болох цохилтын хэрэгслийг өндөр хурдаар үйлдвэрлэх. Мөн өртөг тэнцүү хамгаалалт буюу хямд аюулыг хямд давхаргаар зогсоодог олон давхаргат сөрөг-дрон систем. Энэ хоёрыг үйлдвэрийн хэмжээнд зэрэг хийдэг компани бараг байхгүй. Батлан хамгаалахын томоохон үйлдвэрлэгчид хуучин өртгийн муруйн дагуу бүтэцжсэн. Венчур хөрөнгө оруулалттай шинэ компаниуд зөв чиглэлтэй ч баталгаажсан үйлдвэрлэлийн баазгүй. $AVAV энэ нарийн огтлолцолд багтдаг учраас энэхүү судалгааны сэдэв болж байна.
Гол онол
$AVAV бол дроны эсрэг хамгаалалтын радио давтамж, лазер, кинетик гэсэн гурван физик давхаргыг бүгдийг нь үйлдвэрийн хэмжээнд нэвтрүүлж, нэг програм хангамжийн системээр нэгтгэсэн цорын ганц компани. Үүний зэрэгцээ АНУ-ын Арми лазерыг шинжлэх ухааны төсөл бус, төсвөөс тогтмол санхүүждэг албан ёсны хөтөлбөр болгох гэж байна. Тус компани Барууны хамгийн их хэмжээгээр үйлдвэрлэгддэг тэнүүчлэгч сумны франчайзыг эзэмшдэг тул дээрх эргэлтийн хоёр талыг нэг үйлдвэрлэлийн баазаас хангана.
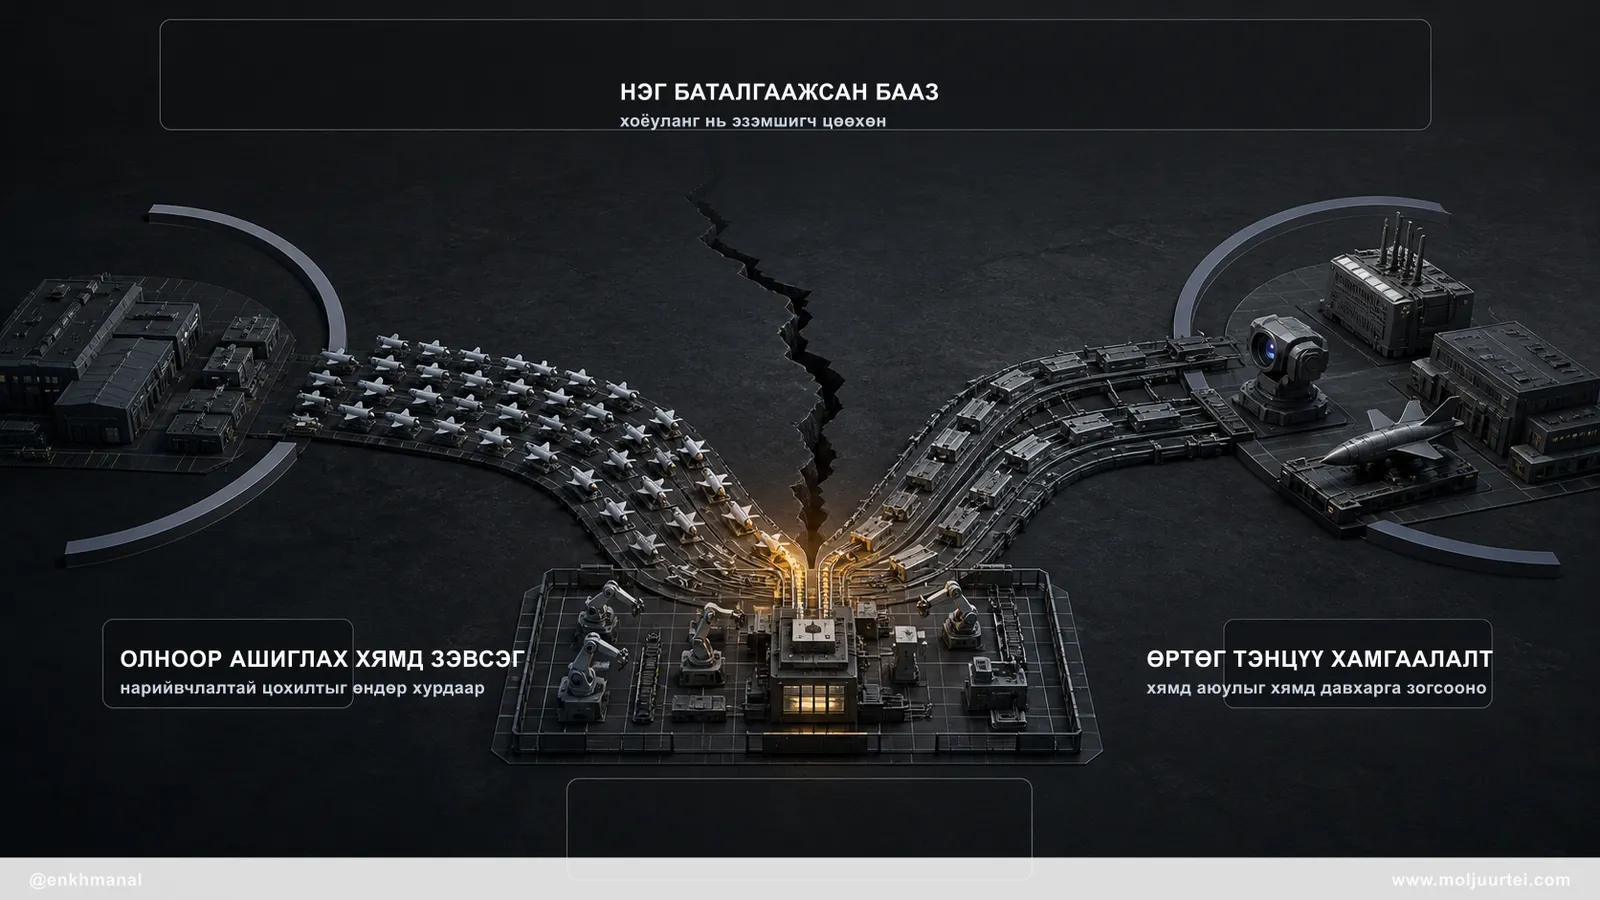
- Бусдын хийж чадахгүй зүйл: Titan радио давтамжийн саатуулагч, LOCUST лазер, Freedom Eagle-1 таслагчийг AV_Halo автономит системээр холбосон нэг олон давхаргат шийдэл болгон нийлүүлэх чадвар. Үүний ард 55+ улсад нийлүүлж, ашиглалтад оруулсан 65,000+ систем, АНУ-ын нисэх онгоц тээгчээс буудсан цорын ганц чиглүүлсэн эрчим хүчний зэвсгийн туршлага бий.
- Дараа нь зарах боломж: Армийн өндөр энергийн лазерын анхны албан ёсны хөтөлбөр болох E-HEL. Эхний хэрэгцээ нь 24 систем бөгөөд Арми $AVAV компанитай гэрээний хэлэлцээ хийж байна. Шийдвэр 9-р сарын 30-наас өмнө гарна. Үүний цаана FY2030 хүртэл өрсөлдөхөөр төлөвлөсөн >$35B-ын хөтөлбөрүүд бий.
- Яагаад одоо вэ: Пентагоны FY2027 төсвийн хүсэлтэд нисгэгчгүй систем болон дроны эсрэг хамгаалалтад ойролцоогоор $74B, үүний дотор сөрөг-UAS санхүүжилтийг 424% нэмэгдүүлэх санал орсон. Энэ бол $AVAV компанийн сүүлийн таван жилд төвлөрөн хөгжүүлсэн зах зээл.
- Хамгийн том эрсдэл: Компанийн дотоод хяналт доголдсон гэдгийг удирдлага саяхан зах зээлд мэдэгдсэн. Эрэлт бол асуудал биш. Харин эрэлтийг тайлбарласан тоонуудад итгэж болох эсэх нь асуудал.
Бизнес ба салбарын нөхцөл
$AVAV компанийг Пол Маккриди (Paul MacCready) 1971 онд байгуулжээ. Switchblade бүтээгдэхүүн тус компанийг нарийвчлалтай цохилтын компани болгохоос өмнө гучин жилийн турш нисэхийн туршилт, инженерчлэлийн компани байв. 2025 оны 5-р сард BlueHalo-г ~$4.1B-ын бүхэлдээ хувьцаагаар санхүүжүүлсэн хэлцлээр авснаар дахин өөрчлөгдөж, 26 байршилд 4,000+ ажилтантай, хоёр сегмент бүхий батлан хамгаалах технологийн компани болов. Төв оффис нь одоо Монровиа бус Арлингтонд байрладаг.
FY2026 онд борлуулалтын орлого $1.98B хүрч, pro forma үзүүлэлтээр +17%, органик өсөлтөөр +26% байв. Үүнээс $1.36B нь Автономит систем (Autonomous Systems, AxS), $619M нь Сансар, кибер ба чиглүүлсэн эрчим хүч (Space, Cyber & Directed Energy, SCDE) сегментээс оржээ. Энэ хоёр тайлагналын сегментийн дор таван үйл ажиллагааны бүлэг бий. COO Роб Смит (Rob Smith) Хөрөнгө оруулагчдын өдөрлөг дээр энэ ялгаа сегментийн нэрээс илүү чухал гэдгийг онцолсон:
“Хөрөнгө оруулагчидтай ярилцахдаа Сансар, кибер ба чиглүүлсэн эрчим хүчийг хуучин BlueHalo, Автономит системийг хуучин AV гэж ойлгож байгааг сонссон… Энэ нь зөв биш гэдгийг та бүхэн ойлгоосой гэж хүссэн юм.”
Доктор Роб Смит, COO, AV Хөрөнгө оруулагчдын өдөрлөг (2026 оны 7-р сарын 8)
Тэрээр зах зээлийн үнэлгээнд нөлөөлсөн бодит эндүүрлийг засаж байна. Одоо AxS сегментэд багтдаг сөрөг-UAS хоёр бүтээгдэхүүн болох Titan радио давтамжийн гэр бүл, Freedom Eagle-1 таслагч хоёул BlueHalo-гоос ирсэн. Харин LOCUST лазер SCDE сегментэд бий. Тиймээс “AxS бол сайн дроны бизнес, SCDE бол бүтэлгүй худалдан авалт” гэсэн ойлголт хөрөнгүүдийг буруу ангилдаг. Компанийн хамгийн хурдан өсөж буй бизнес хөрөнгө оруулагчдын үнэлгээг хамгийн ихээр бууруулсан сегментэд байна. Харин хүмүүсийн дуртай сегментийн нэлээд хэсгийг тэдний үзэн ядсан хэлцлээр худалдаж авчээ.
Удирдлага боломжит зах зээлээ ойролцоогоор $32B, жилийн 22%-ийн өсөлттэй гэж тооцдог. Үүнийг AxS-ийн $1.4B борлуулалтын орлоготой харьцуулж болно.
Технологи ба хамгаалалтын давуу тал
$AVAV компанийн үйлдвэрлэдэг зүйлийг тайлбарлахад ер бусын амархан атлаа хуулбарлахад ер бусын хэцүү. Үйлдвэрлэлд орсон эсвэл орох гэж буй 20 гаруй бүтээгдэхүүн нэг програм хангамжийн давхарга дээр байрлах дөрвөн тоног төхөөрөмжийн ангилалд багтдаг.
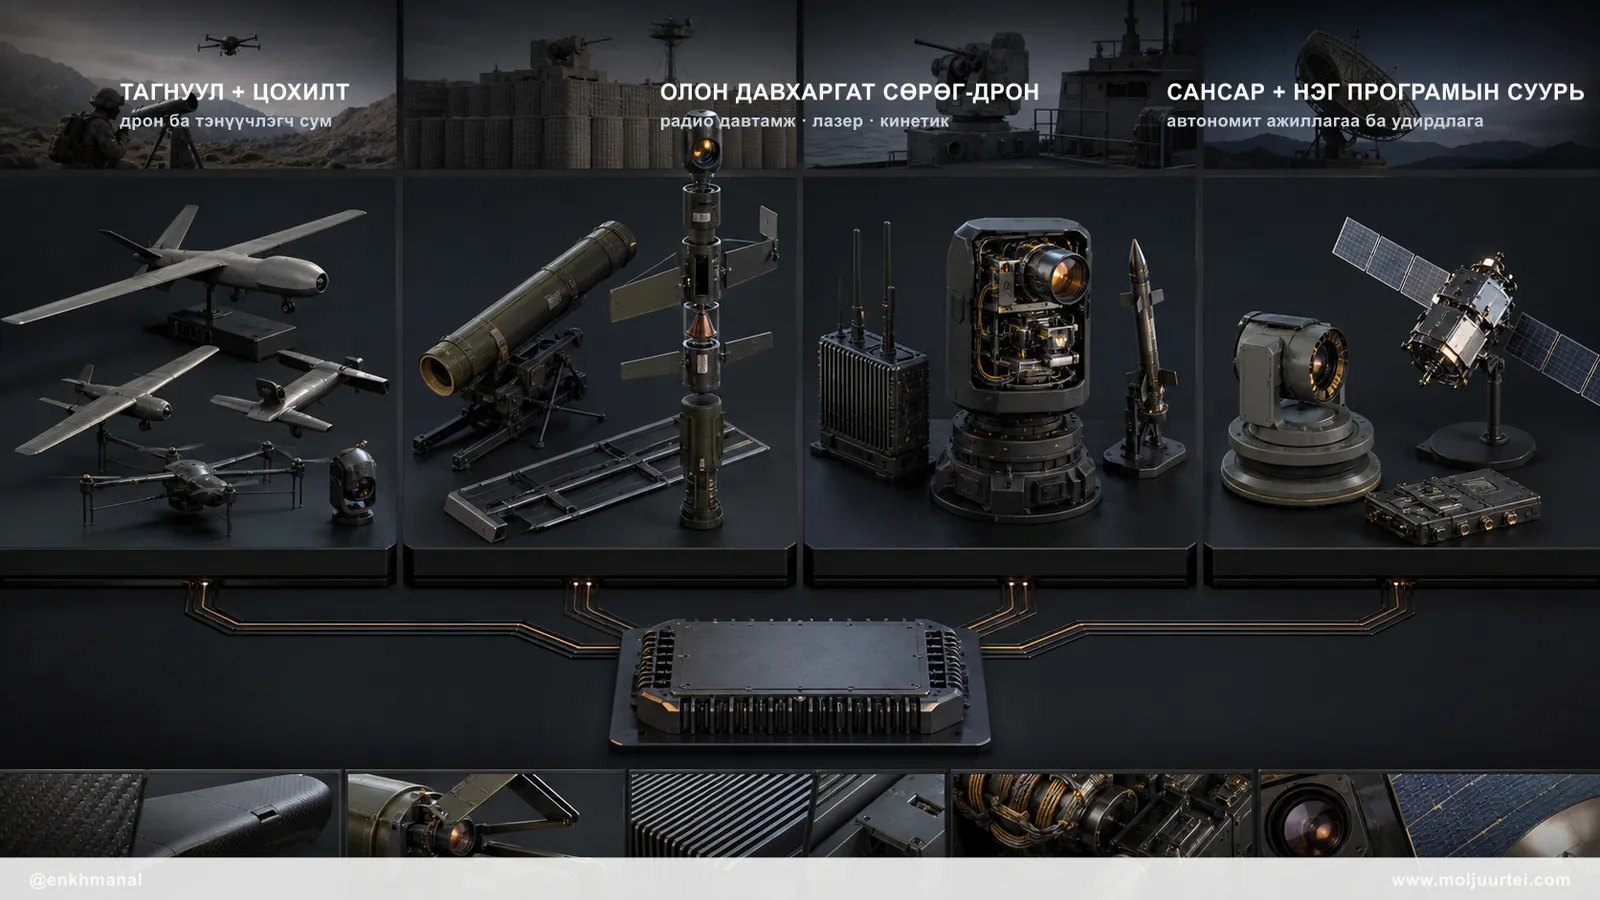
Цохилтын (Strike) бүтээгдэхүүнүүд бол компанийн үндсэн франчайз. Switchblade 300-ийг үүргэвчинд хийж, явган хүн авч явж болно. Switchblade 600 нь байг автоматаар таних чадвар, шифрлэсэн M-code GPS бүхий хуягт техникийн эсрэг хувилбар. Армийн LASSO хөтөлбөрт сонгогдсон Switchblade 400 энэ хоёрын дунд байрлана. Mayhem 10 болон Red Dragon нь нэг чиглэлийн довтолгоо, өөр платформоос хөөргөх зэвсгийн шугамыг бүрдүүлнэ.
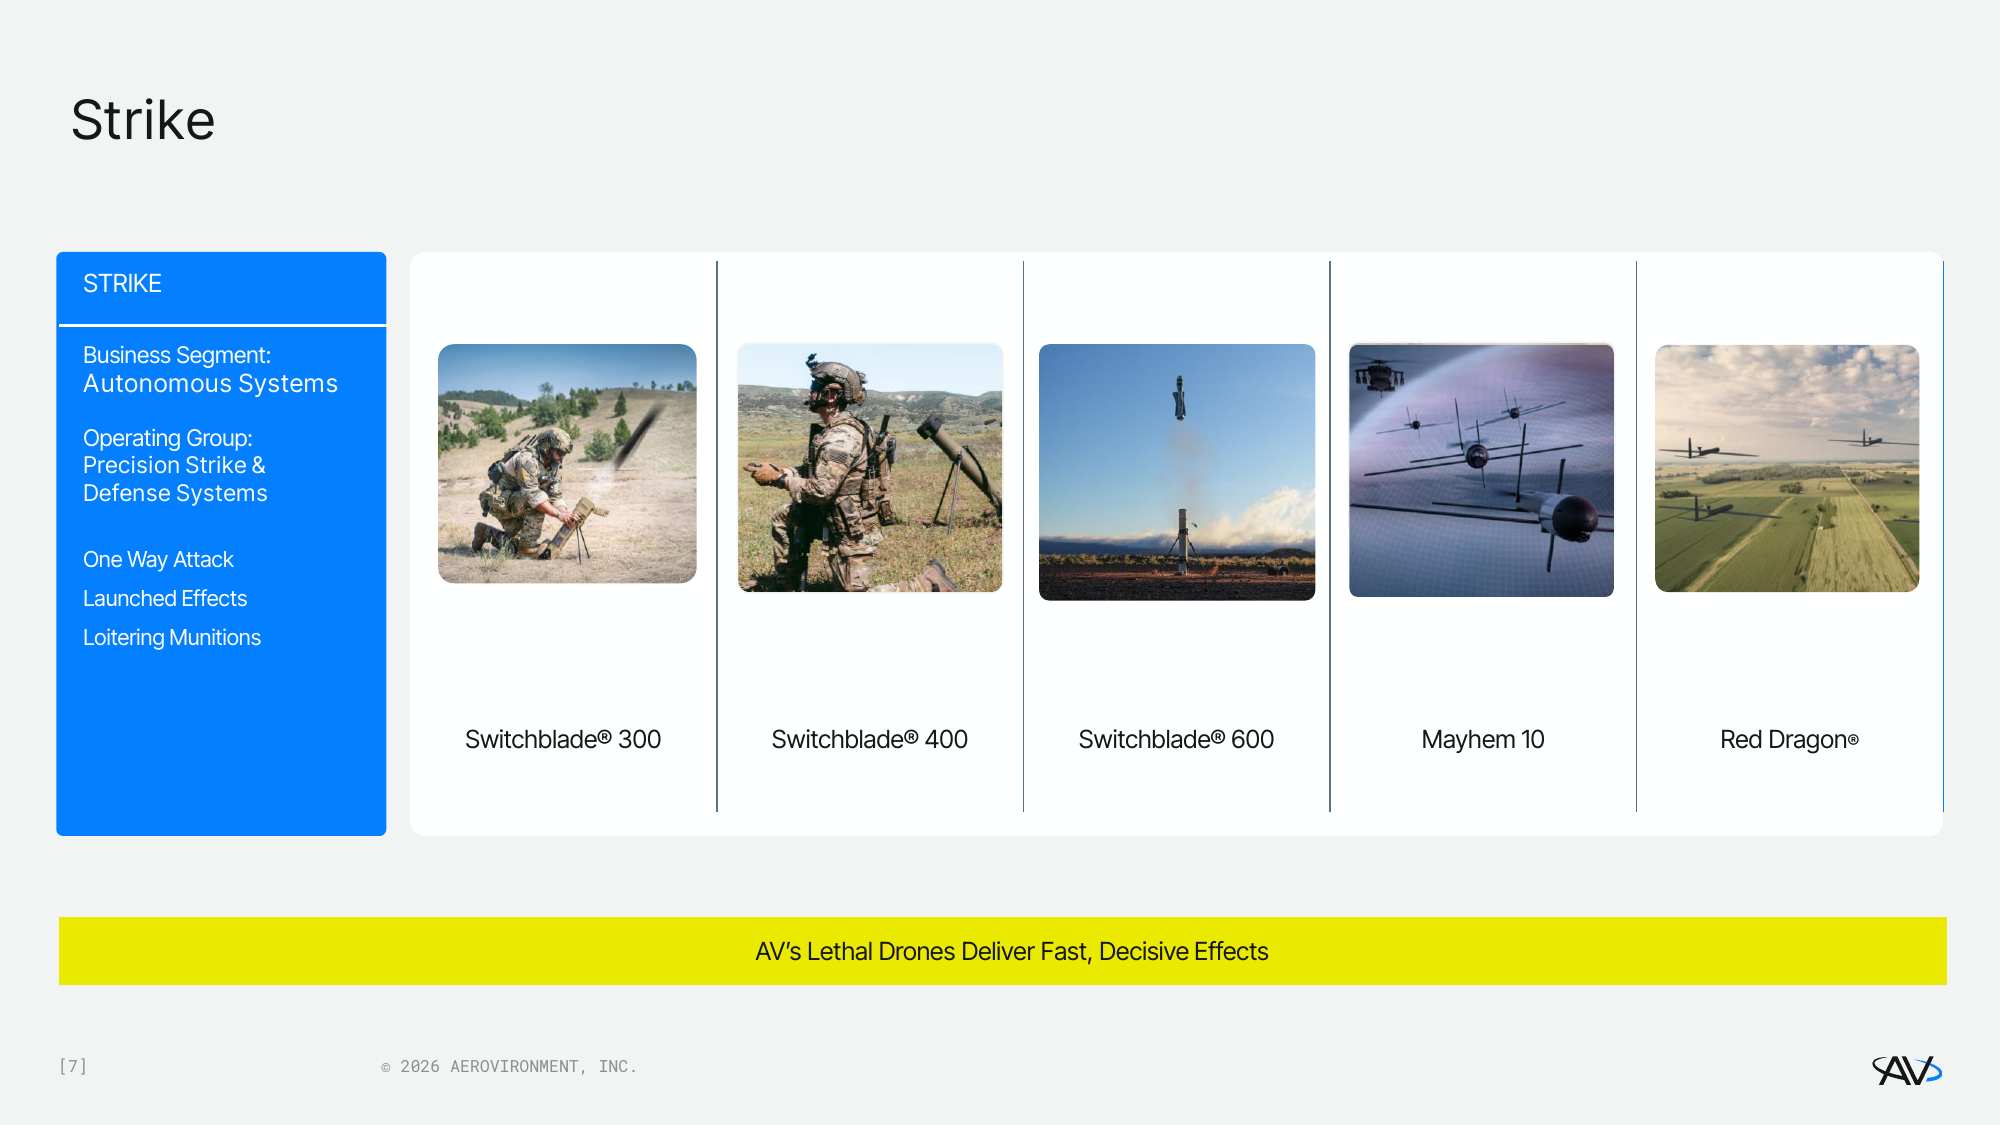 $AVAV компанийн 2026 оны Хөрөнгө оруулагчдын өдөрлөгийн танилцуулга, 7-р слайд.
Харин дахин үнэлэгдэх гэж буй хэсэг нь сөрөг-UAS (Counter-UAS). Учир нь $AVAV дроныг устгах гурван физик аргыг бүгдийг нь санал болгодог цорын ганц нийлүүлэгч. Titan радио холбоо, навигацийн сувгийг саатуулж дроныг зогсооно. LOCUST шилэн лазераар устгах бөгөөд удирдлагын тооцоогоор нэг буудалтын нэмэлт өртөг нь $5-аас бага. Эхний хоёр арга ажиллахгүй үед Freedom Eagle-1 кинетик аргаар устгана. Нэгжийн үнэ нь ойролцоогоор $100–150k бөгөөд өмнөх таслагчид $2–3M-ын үнэтэй байв. AV_Halo бол энэ гурваас алийг нь ашиглахыг шийддэг командлал, удирдлага болон байг автоматаар таних давхарга. Нэг давхаргыг эзэмшвэл нийлүүлэгч болно. Харин аль давхаргыг сонгох шийдвэрийг эзэмшвэл бүхэл системийн архитектурыг хянана.
LOCUST мөн дэлхийд хамгийн их туршигдсан чиглүүлсэн эрчим хүчний зэвсэг. Энэ бол зүгээр нэг сурталчилгаа бус, харин шалгуур давсны бодит баталгаа юм. LOCUST-ийг Армитай хамт White Sands талбайд буудаж, USS George H.W. Bush нисэх онгоц тээгчийн тавцан дээр ажиллуулсан. Хөдөлгөөнтэй хөлөг, давстай агаар, бодит аюулын орчинд COO-ийн хэлснээр 100% амжилттай ажиллажээ. Армийн AMP-HEL төслийн хүрээнд дөрвөн LOCUST загварыг аль хэдийн нийлүүлсэн: хоёрыг нь Infantry Squad Vehicle, хоёрыг нь Joint Light Tactical Vehicle дээр суурилуулсан.
Системээ Армид нийлүүлж, бодит нөхцөлд туршуулсан энэ туршлага нь өрсөлдөгчдөөс ялгарах гол давуу тал. Лазерын гэрээг санал бичгээр хождоггүй. Арми өөрөө жолоодон цөлд аваачиж, буудаж үзсэн системээр хожно.
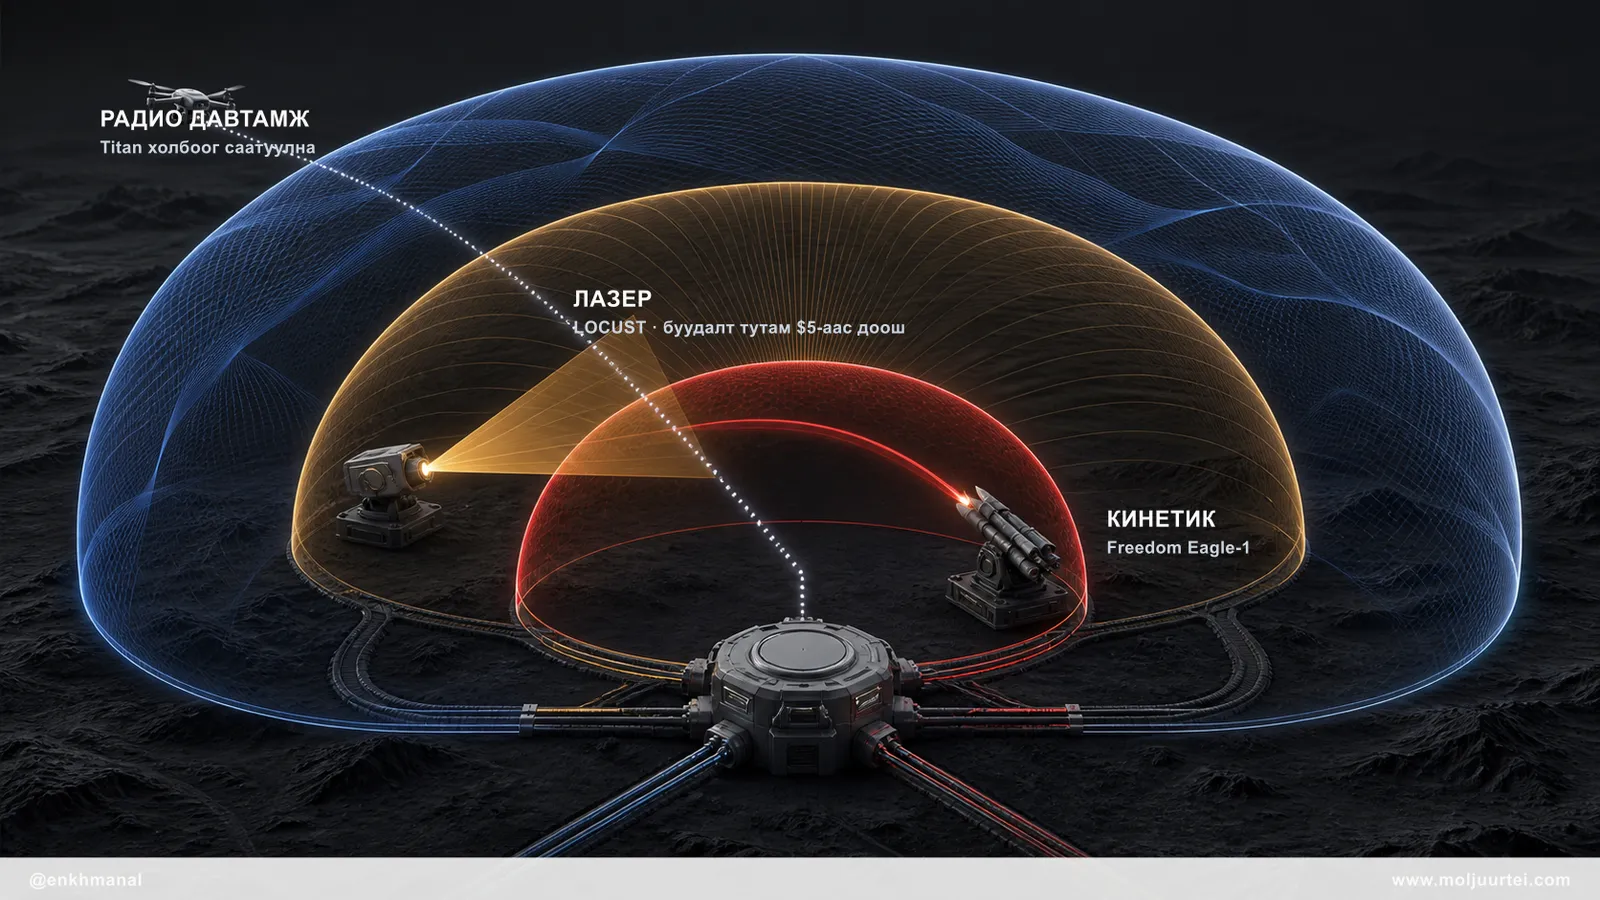
Замын зураг ба R&D
FY2027 бол бүтээн байгуулалтын жил бөгөөд удирдлага үүнийг нээлттэй хэлж байна. Хөрөнгийн зардлыг FY2026 оны борлуулалтын орлогын 5%-иас 12–14% болгохоор төсөөлсөн. Энэ нь ойролцоогоор $300M. CFO Шон Вүүдвард (Sean Woodward) үүнийг шууд тайлбарлав: “Бид өмнө нь CapEx-д $300M орчим зарцуулж байгаагүй. Манай компани ерөнхийдөө хөрөнгө их шаарддаг компани биш.”
Энэ мөнгө нэр бүхий дөрвөн бүтээгдэхүүний чиглэлд зарцуулагдана. Солт Лейк Сити дэх AV_Frontier нь Switchblade-ийн үйлдвэр бөгөөд хуанлийн жил солигдох үед ажиллаж эхэлнэ. Альбукерке дэх LOCUST-ийн үйлдвэрлэлийг нэмэгдүүлэхэд ойролцоогоор $25M зарцуулна. Хантсвилл дэх Freedom Eagle-1 таслагчийн хүчин чадлыг өргөтгөнө. Хойд ба Өмнөд Калифорнид нисгэгчгүй нисэх төхөөрөмж болон сөрөг-дроны радио давтамжийн ажлыг тэлнэ. Үүний зэрэгцээ дотоод R&D зардал борлуулалтын орлогын 7–9% болж, мөнгөн дүнгээр ойролцоогоор $50M нэмэгдэнэ.
Зах зээл үнэд бүрэн тусгаагүй бололтой хамгийн чухал тоо нь энэ:
“Эдгээр хөрөнгийн өргөтгөл FY2027 онд $4B-ын нэмэлт борлуулалтын орлогын хүчин чадал бий болгоно гэж бид үзэж байна. FY2027 оноос хойш хөрөнгийн зардал түүхэн хэвийн түвшиндээ эргэн орно гэж тооцож байна.”
Шон Вүүдвард, CFO, AV Хөрөнгө оруулагчдын өдөрлөг (2026 оны 7-р сарын 8)
Ойролцоогоор $2.2B-ын борлуулалтын орлоготой компанийн нэг жилийн хөрөнгө оруулалт $4B-аар илүү орлого олох физик чадвар бий болгоно. Солт Лейк Сити дангаараа Switchblade-ийн хүчин чадлыг ойролцоогоор $2B-аар нэмэхээр хэмжигдсэн. Тэр хүчин чадал бүрэн ашиглагдах эсэх нь бодит асуулт. Гэхдээ барих зардал FY2027 оны тоонд бүхэлдээ орсон, харин дүүргэснээс гарах орлого хараахан орох боломжгүй. Нээлтийн хэсэгт дурдсан үйлдвэрлэлийн хүчин чадлын хязгаарыг шинэ үйлдвэрүүд барьж бодитоор шийдэж байна.
Ингэснээр FY2030 хүрээ танилцуулгын гоё үг бус, тооцоолж болох төлөв болдог. Удирдлага FY2030 он гэхэд борлуулалтын орлого $3.5–4.0B, жилийн нийлмэл өсөлт 15–20% болж FY2026 оныхоос ойролцоогоор хоёр дахин өснө гэж үзэж байна. Тохируулсан EBITDA $630–800M, маржин нь одоогийн 14%-иас 18–20% хүрнэ. Өсөлт бүх бүлэгт жигд хуваарилагдахгүй бөгөөд бүтэц нь гол дохио өгнө:
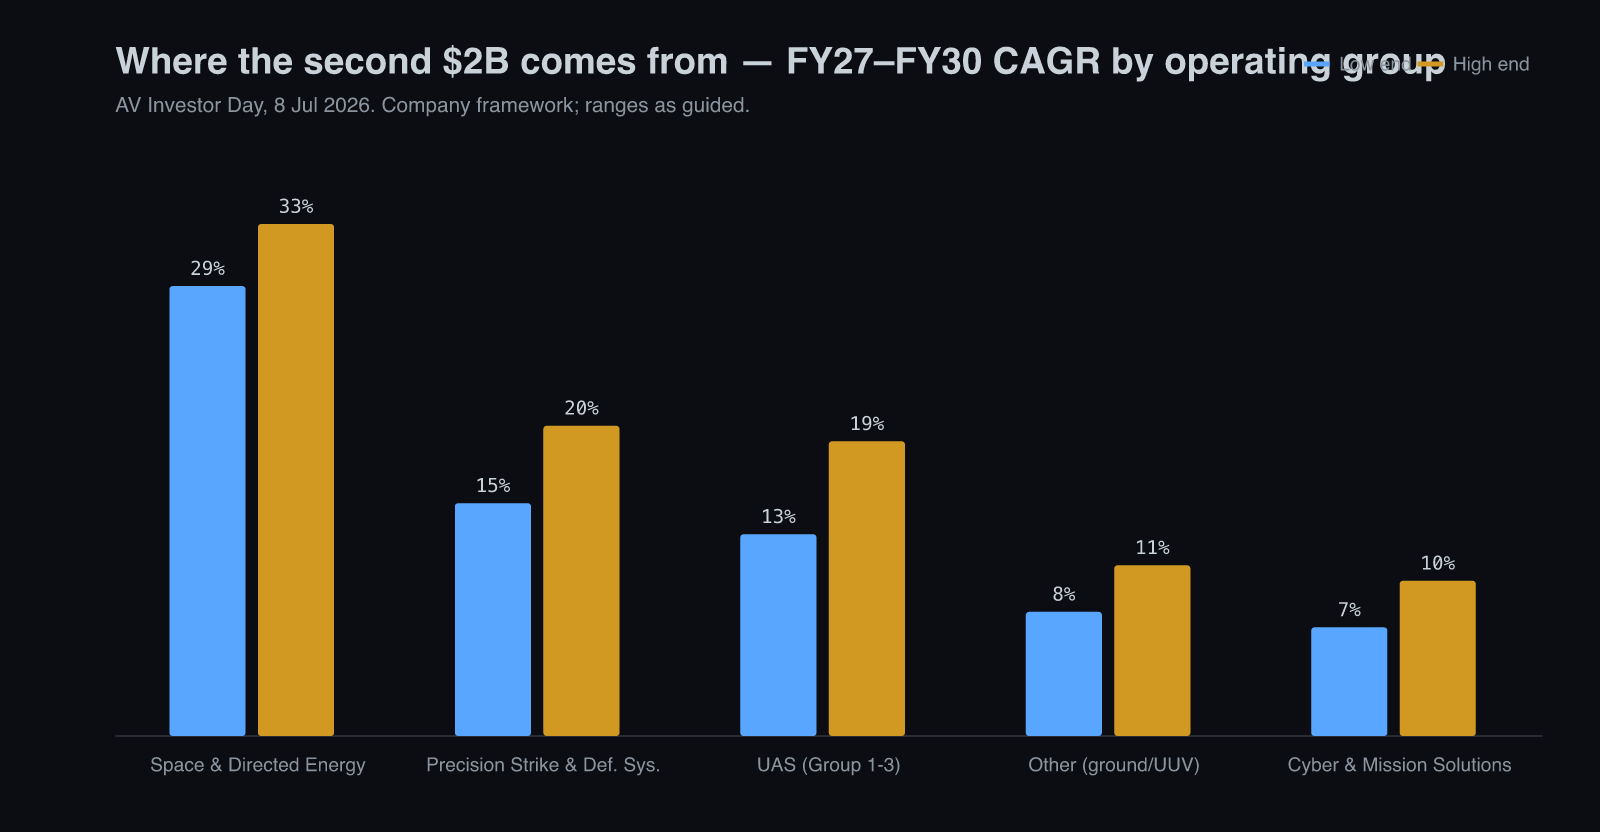
Зах зээл хамгийн ихээр үнэ цэнийг нь бууруулсан сегмент доторх LOCUST-ийн бүлэг болох Сансар ба чиглүүлсэн эрчим хүч хамгийн хурдан буюу 29–33% өсөх таамагтай. Харин аль хэдийн хамгийн том бизнес болсон, сүүлийн улиралд өмнөх оны мөн үеэс 80% өссөн Нарийвчлалтай цохилтын бүлгийн өсөлтийг харьцангуй даруухан 15–20% гэж төсөөлжээ.
Боломж — Яагаад буруу үнэлэгдсэн бэ?
FY26 оны Q4 тайлан багахан давсан бус, асар хүчтэй байв. Борлуулалтын орлого $641.6M хүрч, өмнөх оны мөн үеэс +30% өссөн бөгөөд зах зээлийн $556M хүлээлтийг давлаа. Non-GAAP EPS $1.84 гарч, $1.48-ын хүлээлтээс ойролцоогоор 24% өндөр байв. Тохируулсан EBITDA $140.1M буюу 22%-ийн маржинтай, өмнөх оныхоос хоёр дахин их. Тохируулсан нийт ашгийн маржин 34% болж, санхүүгийн жилийн хамгийн сайн улиралд хүрэн Q2-ын ёроолоос 730 суурь нэгжээр сэргэлээ. GAAP ашиг нэгж хувьцаанд $1.25 болж эерэг гарсан. Санхүүжилт баталгаажсан хүлээгдэж буй захиалга $1.2B хүрч, өмнөх оны мөн үеэс 65% өсөв.
Зах зээл маргааш нь хувьцааг 18.8% өсгөсөн ч тэр өсөлт бүхэлдээ арилсан. FY2030 хүрээг танилцуулсан 7-р сарын 8-ны Хөрөнгө оруулагчдын өдөрлөгөөр $AVAV $157.78 дээр хаагджээ. 8-р сарын 5-нд $168.06 дээр арилжаалагдсан. Харин 6-р сарын 12-нд, эдгээрийн аль нь ч тодорхой болоогүй үед хувьцаа $170.58 байв.
Иймээс түүхэн дээд улирал, маржины сэргэлт, компанийн түүхэн дэх анхны урт хугацааны хүрээ, 7-р сарын 1-нд олгосон 2029 он хүртэлх Армийн $500M сөрөг-дрон IDIQ гэрээ, ойртож буй лазерын албан ёсны хөтөлбөр нийлээд хувьцааны үнийг нэмэх нь бүү хэл бууруулжээ.
Үүнийг гурван зүйл тайлбарлана. Худалдан авагчийн хувьд хоёр нь эерэг, нэг нь биш.
Нэгдүгээрт, тайлангийн өнгөн хэсэгт орлогын таамаглал өсөлтгүй мэт харагдана. FY2027 non-GAAP EPS $3.02–3.34 гэж төсөөлсөн бол FY2026 онд $3.31 байв. Гарчиг л уншсан хүн өсөлт байхгүй гэж харна. Харин тоон тохируулга өөр түүх өгүүлнэ: элэгдэл $41.9M-оос $70M, үүлэн системийн хорогдуулалт $5.7M-оос $14M болж өснө. Энэ бол $4B-ын хүчин чадлын бүтээн байгуулалтын нягтлан бодох бүртгэлийн тусгал. Өргөтгөлийн нөлөөг хасвал үйл ажиллагааны бизнес 10%-ийн борлуулалтын орлогын өсөлтөөр тохируулсан EBITDA-г $286M-оос $305–325M хүргэхээр байна. Үүний зэрэгцээ GAAP цэвэр ашиг $(265.1)M алдагдлаас $8–24M ашиг болж эргэнэ. Компани илүү ашиг олох ч тайлант ашиг нь ижил харагдахаар төсөөлжээ.
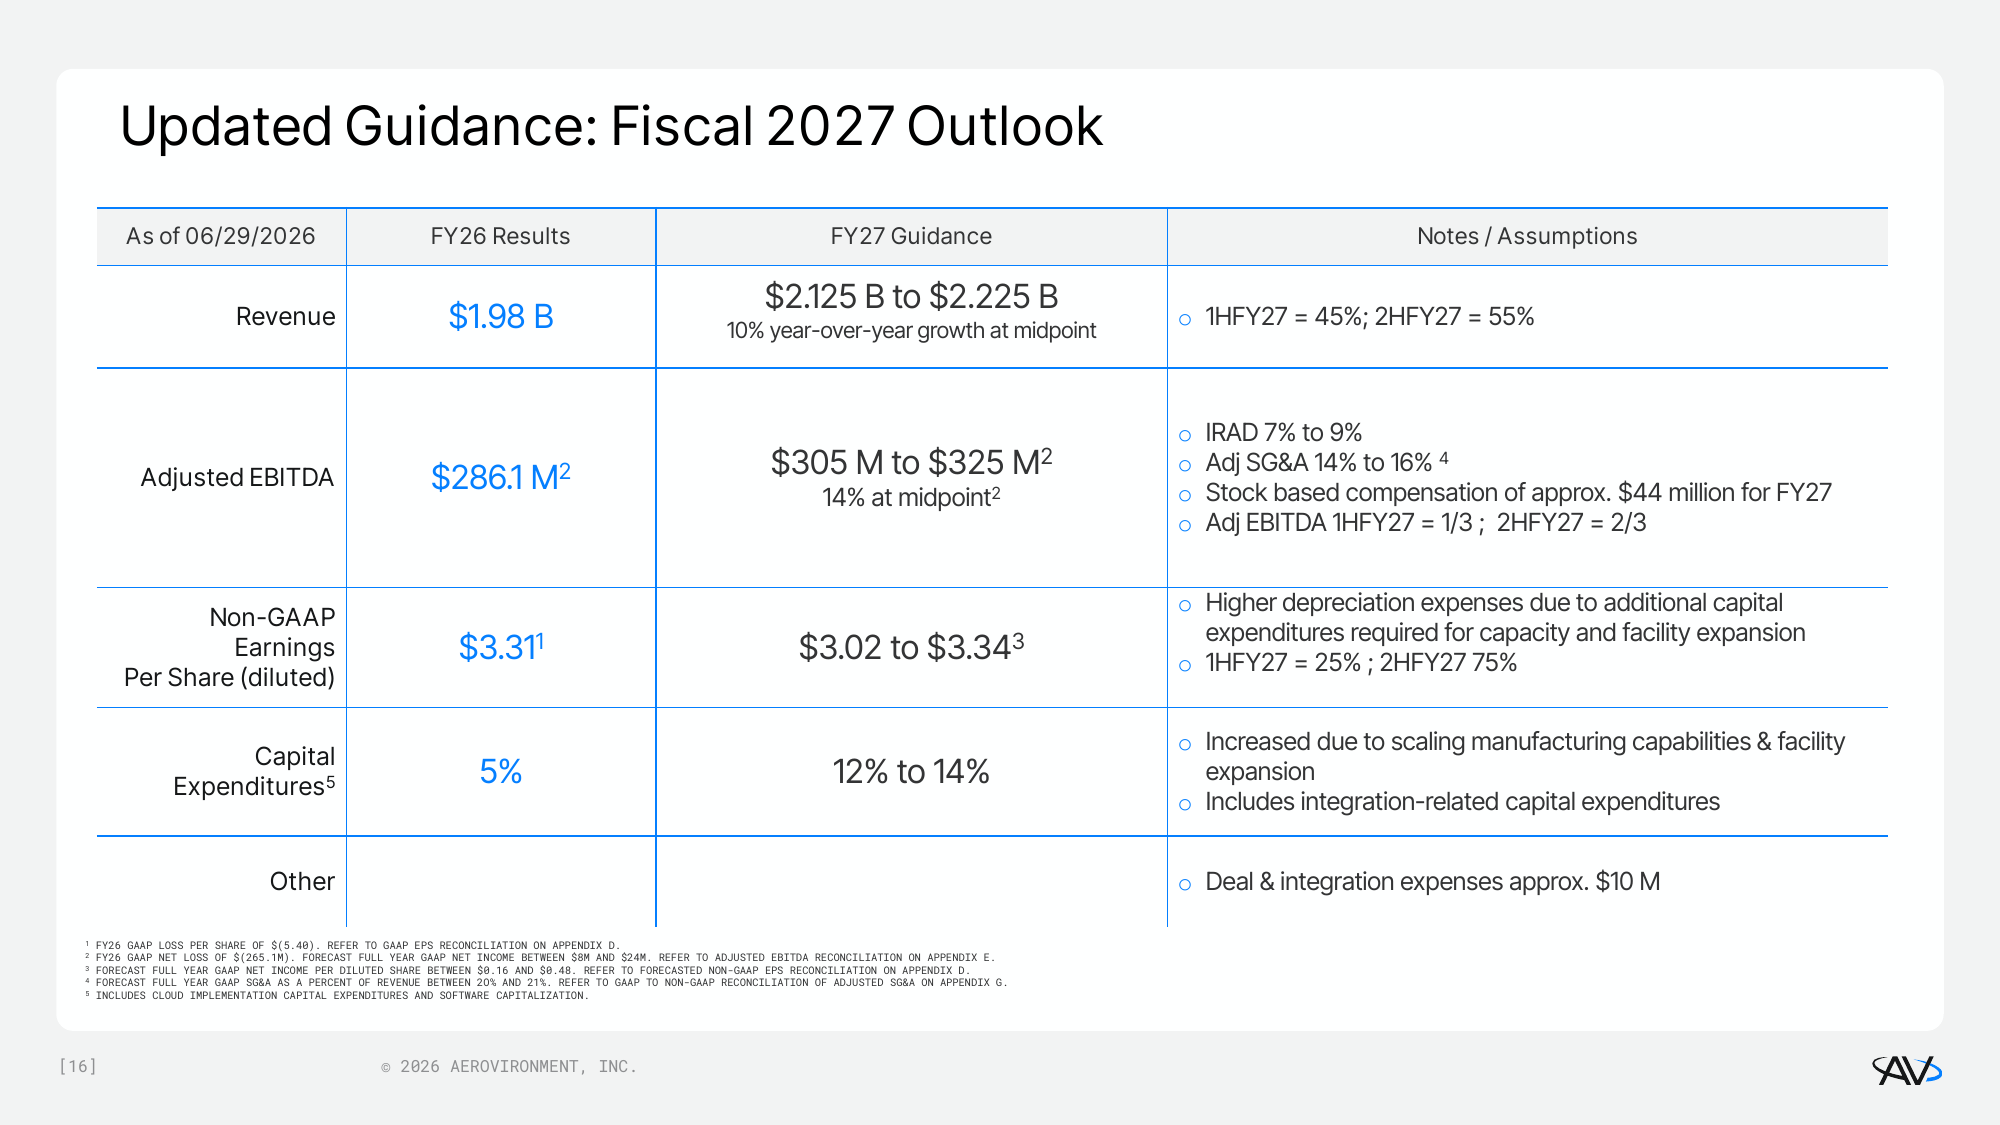 $AVAV компанийн 2026 оны Хөрөнгө оруулагчдын өдөрлөгийн танилцуулга, 16-р слайд.
Хоёрдугаарт, ижил тайланд засаглалын ноцтой мэдээлэл багтсан. Түүхэн дээд улирлын зэрэгцээ $AVAV $89M-ын гүүдвилийн үнэ цэнийн бууралт бүртгэж, FY2026 оны Q3 үр дүнгээ дахин тайлагнан, үнэ цэнийн бууралтын шинжилгээг бэлтгэх, хянах дотоод хяналтад материаллаг сул тал байгааг мэдэгдсэн. Энэ нь үнэлгээний үржүүлэгч буурах бодит шалтгаан бөгөөд доор дэлгэрэнгүй авч үзнэ.
Гуравдугаарт, E-HEL шийдвэр хараахан гараагүй. Арми $AVAV компанитай Enduring High Energy Laser буюу өндөр энергийн лазерын анхны албан ёсны хөтөлбөрийн гэрээний хэлэлцээ хийж байна. Эхний хэрэгцээ нь 24 систем, шийдвэр 9-р сарын 30-наас өмнө гарна.
Эрсдэл ба онол няцаагдах нөхцөл
Материаллаг сул тал энэ судалгааг бараг зогсоосон гол асуудал. Улирлын тайлангаа засварлаж, үнэ цэнийн бууралтын хяналт доголдсон гэж мэдэгдсэн компани энэ баримт бичигт буй бусад бүх тоонд, тэр дундаа хөрөнгө оруулалтын онолын тулгуур тоонуудад эргэлзээгүй итгүүлэх эрхээ алдсан. Гэхдээ үүнийг шууд татгалзах шалтгаан болгохгүй хоёр нөхцөл бий. Доголдол нь борлуулалтын орлого хүлээн зөвшөөрөхөд бус, гүүдвилийн үнэ цэнийн бууралтын үйл явцад хязгаарлагдсан. Мөн дахин тайлагнал нь бэлэн мөнгөний бус зардлыг өөрчилсөн бөгөөд өмнө мэдээлсэн борлуулалтын орлого, бэлэн мөнгөнд нөлөөлөөгүй. Гэсэн ч энэ нь багцад эзлэх хэмжээг хязгаарлах шалтгаан. FY2027 оны 10-K дахь засварласан хяналтын мэдээлэл бол заавал давах шалгуур.
SCAR-ийн асуудал хаагдаагүй. SCAR буюу Сансрын хүчний Satellite Communications Augmentation Resource хөтөлбөрийн хүрээнд $AVAV BADGER үе шаттай массив антенн бүтээж байв. Ажлыг эхлээд зогсоож, дараа нь захиалагчийн шийдвэрээр цуцалснаар санхүүжилт баталгаажаагүй хүлээгдэж буй захиалгаас $1.5B хасагдаж, үнэ цэнийн бууралтыг үүсгэсэн. 2025 оны 6-р сарын 25-наас 2026 оны 3-р сарын 10 хүртэлх хугацааг хамарсан үнэт цаасны хамтын нэхэмжлэлд компани хөтөлбөрийн тогтвортой байдлыг хэтрүүлсэн гэж буруутгаж байна. Сансрын хүч SCAR-ийг дахин тендерээр олгох тул технологи эргэн ирэх боломжтой. Харин шүүхийн нэхэмжлэл нэгэнт гарсныг буцаах боломжгүй.
Нэг захиалагчийн нэг шийдвэрээс хэт хамааралтай. E-HEL бол нэг цэргийн салбарын нэг гэрээ. Хэрэв өрсөлдөгч авбал — General Dynamics LOCUST X3-ыг танилцуулсан өдөр өрсөлдөгч богино долгионы сөрөг-дрон платформоо харуулсан — Сансар ба чиглүүлсэн эрчим хүчний 29–33%-ийн өсөлтийн гол тулгуур алга болно.
Борлуулалтын орлого жигд бус, жилийн хоёрдугаар хагаст төвлөрнө. Удирдлага FY2027 борлуулалтын орлогыг эхний ба хоёрдугаар хагаст 45/55, EBITDA-г гуравны нэг/гуравны хоёр, EPS-ийг 25%/75% харьцаагаар хуваарилагдана гэж төсөөлжээ. 9-р сарын 8-ны Q1 сул гарлаа ч энэ нь юу ч нотлохгүй. Гэвч зах зээл нотолгоо мэт арилжаална.
FY2027 онд чөлөөт мөнгөн урсгал зориудаар сөрөг байна, харин бүтээн байгуулалт нь эрэлт ирнэ гэсэн таамаглалд тулгуурлажээ. Дроны мотор, электроникт шаардлагатай, ихэнх нийлүүлэлтийг Хятад хянадаг газрын ховор элементийн хомсдол бодит орцын эрсдэл хэвээр. Энэ нь олноор ашиглах хямд зэвсгийн онолд шууд хамаарна: хямд зэвсэгт хямд соронз хэрэгтэй.
Онолыг өөрчлөх нөхцөл: E-HEL гэрээг өрсөлдөгч авах, эсвэл FY2027 тайлангуудад дотоод хяналтын хоёр дахь доголдол илрэх.
Үнийн нөхцөл — Түвшин, техник ба опцион
2026 оны арилжааны явц 2025 онд хэт өссөн ханшийг буцаан засаж байна. $AVAV 2025 оны 10-р сард $417.86 хүрч оргилдсон. 2-р сарын 19-нд $281.67 байсан бөгөөд 6-р сарын 25-нд $136.68 хүрч ёроолджээ. Энэ нь маржины асуултыг шийдсэн тайлангаас дөрөв хоногийн өмнө. Түүнээс хойш илүү өндөр ёроол үүсгэж, $168–171 орчимд эргэн ирсэн.
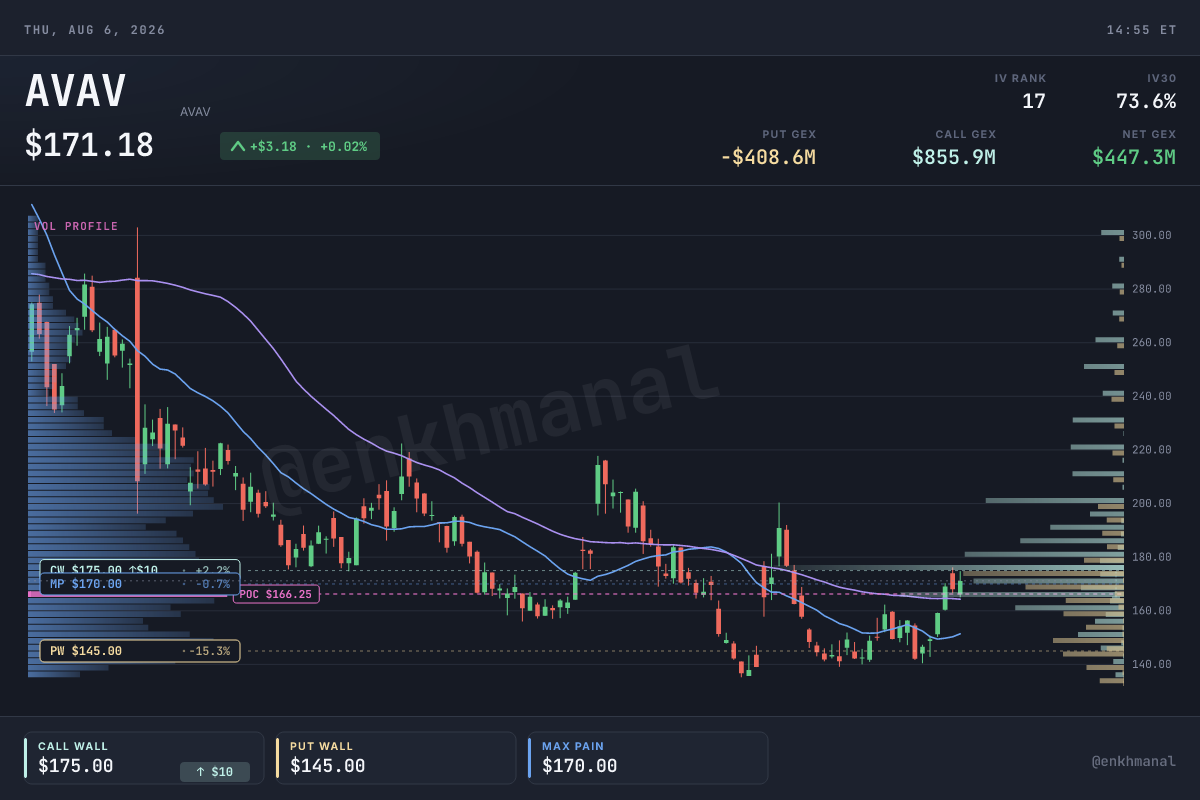
Хоёр шинж чухал. 6-р сарын 30-ны үнийн цоорхой $139.00-оос $165.07 хүртэл үүсээд зургаан долоо хоног нөхөгдөөгүй. Зах зээл уг цоорхойг дахин дахин нөхөхөөс татгалзсан нь тайлан ханшийн таазыг бус, шалыг шинэчилснийг хамгийн тод харуулна. Харин 7-р сарын 8-ны бууралт FY2030 хүрээг хүчин чадлын мэдээ бус, зардлын мэдээ гэж хүлээн авсныг харуулсан. Хоёулаа үйл ажиллагааны мэдээг нягтлан бодох бүртгэлийн өнцгөөс уншиж буй хувьцааны шинжтэй нийцнэ.
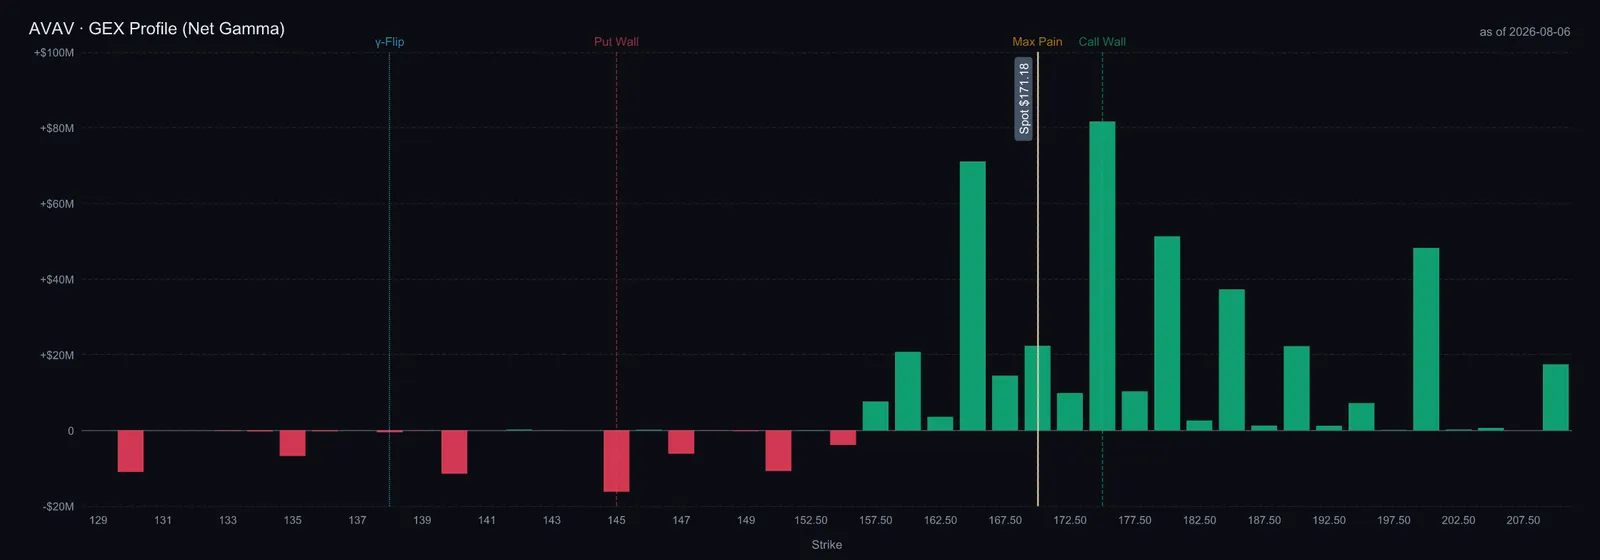
Дилерүүдийн байрлал дараагийн хөдөлгөөний хүрээг тогтоож байна. net gamma эерэг, call wall 175 орчим, put wall 145 дээр байна. Энэ хүрээнд үнэд нөлөөлөх үйл явдал дахин үнэлгээ үүсгэх хүртэл ханш тогтох хандлагатай. Харин ирэх найман долоо хоногт хоёр ийм үйл явдал бий. 30 хоногийн тооцоолсон хэлбэлзэл 74% орчим байгаа нь абсолют утгаараа өндөр. Гэхдээ хөтөлбөрийн шийдвэр болон улирлын тайлан хоёул багтсан хуанлитай харьцуулахад хэт өндөр гэж шууд хэлэхэд хэцүү. Нэг зах зээлд оролцогч 7-р сарын 9-нд тэгш бус боломжийг ингэж хэлжээ: “$LASR лазерын системээ урагшлуулснаар 26% дахин үнэлэгдсэн бол E-HEL гэрээ авсан $AVAV яах вэ?”
Чухал түвшин нь 145. Put wall энд байрлаж, тайлангийн өмнөх суурь ч ойролцоо тогтсон. Энэ түвшнээс доош орвол зах зээл 6-р сарын 25-ны ёроолыг хувьцааны ханшийн уналтын төгсгөл гэж үзэхээ больсны дохио болно.
Үнэд нөлөөлөх гол үйл явдлууд
| Огноо | Үйл явдал | Ач холбогдол |
|---|---|---|
| 2026-09-08 | FY27 Q1 тайлан | Зах зээлийн хүлээлт: $460M борлуулалтын орлого, $0.30 EPS (15 шинжээч). 45/55 хуваарилалтын анхны шалгалт |
| 2026-09-30-наас өмнө | E-HEL гэрээний шийдвэр | Армийн чиглүүлсэн эрчим хүчний анхны албан ёсны хөтөлбөр; эхний 24 систем |
| CY26 оны эцэс | AV_Frontier (Солт Лейк Сити) ажиллаж эхэлнэ | Switchblade-ийн ~$2B-ын хүчин чадал ашиглалтад орно |
| FY27 10-K | Материаллаг сул талыг зассан мэдээлэл | Засаглалын гол шалгалт |
| Үргэлжилнэ | SCAR дахин тендер | Цуцлагдсан хөтөлбөр өрсөлдөөнт гэрээ болж эргэн ирнэ |
Үнэлгээ ба бидний байр суурь
$168.06 ханш, ойролцоогоор 53M ширхэг хувьцаагаар $AVAV-ын зах зээлийн үнэлгээ ~$8.9B. Ойролцоогоор $362M-ын цэвэр өрийг тооцвол компанийн нийт үнэлгээ $9.3B орчим. FY2027 урьдчилсан таамаглалаар энэ нь ~4.3× EV/борлуулалтын орлого, ~29× EV/тохируулсан EBITDA, non-GAAP ашгаар ~53×. Эдгээр нь хямд үржүүлэгч биш бөгөөд энэ судалгаа ч хямд гэж маргахгүй.
Харин аль оны үр дүнг өнөөдөр худалдаж авч байгаад гол маргаан оршино. FY2030 хүрээний дундаж болох $3.75B борлуулалтын орлого, $715M тохируулсан EBITDA-г баривал өнөөгийн компанийн нийт үнэлгээ ~2.5× борлуулалтын орлого, ~13× EBITDA болно. Тэр үед компани 15–20%-иар өсөж, 18–20%-ийн маржинтай байна гэж удирдлага үзжээ. 29× ба 13×-ийн зөрүү энэ жил барьж буй хүчин чадал ашиглалтаар дүүрэх эсэхээс бүхэлдээ хамаарна. $1.2B-ын санхүүжилт баталгаажсан хүлээгдэж буй захиалга, FY2027 урьдчилсан таамаглалын 69% нь харагдаж байгаа нь хүчин чадал зүгээр нэг найдвар бус, бодитоор дүүрч эхэлсний эхний нотолгоо.
Брокер, хөрөнгө оруулалтын банкны шинжээчдийн зорилтот ханш дунджаар $245 орчим, Sell үнэлгээ байхгүй. Энэ нь олны байр суурийг хэмжих тэмдэг болохоос санал нийлэх шалтгаан биш.
Q4 тайлан ханш унах талын таамаг заавал биелэх ёстой гэж үзсэн ганц зүйл дээр эсрэгээр гарлаа: маржин сэргэсэн. Дараа нь Хөрөнгө оруулагчдын өдөрлөг өсөх талын онолын шаардаагүй хоёр зүйлийг өгсөн: барьж буй хүчин чадлыг тоогоор илэрхийлж, хөрөнгийн их зардал хэзээ дуусахыг хугацаатай нь хэлсэн. Одоо компанийн дараагийн хоёр дахин өсөлтийг барьж буй зардал тайлант ашгийг дарж байна. Гэтэл хувьцаа энэ бүхнийг мэдээлэхээс өмнөх үнээр арилжаалагдаж, лазерын гэрээ яг одоо хэлэлцээний шатанд байна. Сөрөг-дрон архитектур, E-HEL-ийн өсөх боломжийн төлөө ав. Материаллаг сул талыг тооцож багцад эзлэх хэмжээг хязгаарла. 9-р сарын 8-ны Q1 сул гарвал дотоод хяналтын хоёр дахь доголдол дагалдаагүй нөхцөлд түр зуурын хэлбэлзэл гэж үз. 145-аас доош орлоо гээд онол шууд буруу болохгүй ч зах зээл өөр асуулт асууж эхэлнэ. Харин $245-аас дээш үнэд FY2030 үр дүн бүрэн тусна.
Q4 болон Хөрөнгө оруулагчдын өдөрлөгийн баримтуудыг анхдагч эх сурвалж болох ярианы бичвэр, танилцуулгаас авсан. Зах зээлийн хариу үйлдлийн тайлбарыг Колби Хилл (Colby Hill, 7-р сарын 23), FloorTrade (7-р сарын 29)-ын мэдээллээр, E-HEL шийдвэрийн хугацааг Ноа Шахтман (Noah Shachtman)-ы Wired нийтлэлийг 8-р сарын 4-нд онцолсон @laserwarsHQ-ийн мэдээллээр нягталсан.