$AVAV гүнзгий судалгаа — Тэнүүчлэгч сумны үйлдвэрлэлийн хязгаарлагч · 6-р сарын 30-ны FY26 тайлангийн өмнө
Дотоод гүнзгий судалгаа · Нийтэлсэн: 2026-06-14 · Тикер: $AVAV
$417.86-аас $170.67 хүртэлх ~59% уналт нь $AVAV компанийг BlueHalo-г нэгтгэж чадаагүй мэт үнэлэхэд хүргэсэн. Гэвч Switchblade-ийг бодитоор үйлдвэрлэдэг үндсэн бизнес нь өнгөрсөн улиралд органикаар 38% өсөж, компани $1.1B-ийн түүхэн дээд баталгаажсан захиалгын үлдэгдэлтэй, он гарснаас хойш $4.6B-ийн гэрээ авч, захиалга-орлогын харьцаа (book-to-bill) 1.6× хүрсэн. Мөн холбоотон 31 улс дотоодын ижил бүтээгдэхүүн олж чадахгүйгээ ойлгож буй энэ үед үйлдвэрлэлийн хэмжээнд тэнүүчлэгч сум хийдэг Өрнөдийн цорын ганц үйлдвэрлэгч хэвээр байна. Энэхүү судалгааг өдөөсөн өсөх төлөвтэй санаа эрэлтийн тухайд чиглэлийн хувьд зөв, баримтын хувьд ч ихэнхдээ зөв. Гэхдээ үүнийг амархан боломж бус өндөр эрсдэлтэй эргэлтийн түүх болгож буй гурван зүйлийг орхигдуулсан: BADGER гэрээтэй холбоотой үнэт цаасны хамтын нэхэмжлэл, 2027 он хүртэл үргэлжлэх Arlington Capital компанийн олон үе шаттай хувьцаа худалдах хориг, мөн нэгтгэлийн дундуур CFO болон COO зэрэг солигдож буй явдал.
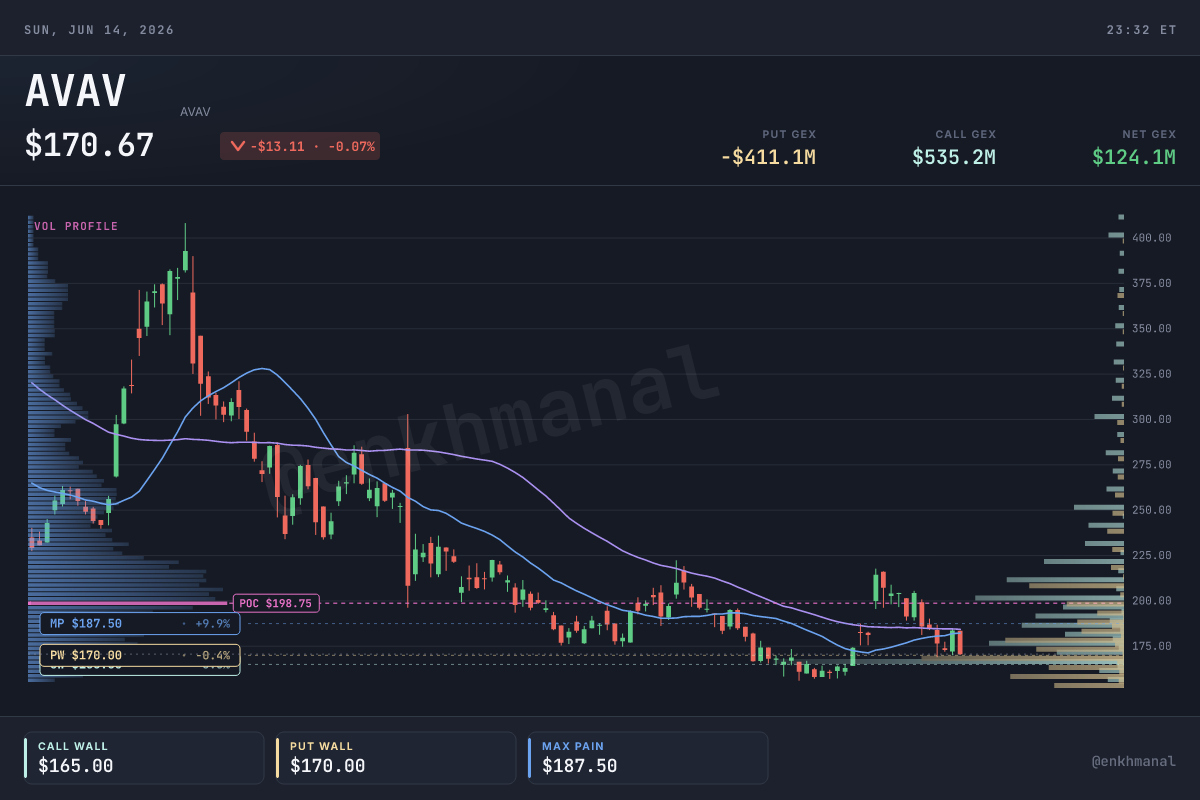 Судалгаа бичих үеийн дотоод үнэ + түвшний график.
Товч дүгнэлт
- $AVAV бол “Affordable Mass” буюу өртөг багатай олноор ашиглах номлолын гол хязгаарлагч бүтээгдэхүүн нийлүүлэгч: байлдаанд туршигдсан, ITAR шаардлага хангасан дотоодын үйлдвэрлэлийн шугамтай, Switchblade ангиллын тэнүүчлэгч сумыг Өрнөдөд үйлдвэрлэлийн хэмжээнд зонхилон хийдэг компани. Өрсөлдөгчид ийм чадавхыг богино хугацаанд хуулбарлаж чадахгүй.
- Энэ бол тодорхой катализаторын өмнөх хэт их зарагдсан хоцрогч хувьцаа: $AVAV $170.67 дээр хаагдсан нь $417.86 дээд цэгээс −59%, 52 долоо хоногийн $156 доод цэгээс ~+9%; он гарснаас хойш −33% байхад $LMT +12%, $RTX өөрчлөлтгүй байна. Компани Q4/FY26 тайлангаа ~6-р сарын 30-нд гаргах бөгөөд ашгийн маржин сэргэх эсэх, FY27 удирдамжийн талаарх бүх маргаан тэнд шийдэгдэнэ.
- Уналт үндсэн бус үйл явдлыг хэт их үнэлсэн. $151.3M-ийн гүүдвилийн үнэ цэнийн бууралт болон BADGER цуцлалт нь Space/BlueHalo сегментэд тохиолдсон; үндсэн Autonomous Systems бизнес органикаар +38% өссөн бөгөөд өртөөгүй. Тоон үзүүлэлтээр энэ үнэд “BlueHalo үнэгүй” байна.
- Хамгийн чухал эрсдэл нь эрэлт бус, итгэлцэл: $AVAV BADGER-ийн талаар ташаа мэдээлсэн гэх үнэт цаасны хамтын нэхэмжлэл (хамрах хугацаа 6/25/25–3/10/26) гарсан улиралд CFO болон COO зэрэг солигдсон. Гүйцэтгэлийн эргэлтэд зах зээлээс итгэхийг хүсэхэд хамгийн муу мөч.
- Манай байр суурь: үндсэн бизнест эерэг боловч нэмэлт өсөх боломж хэлбэрээр бага хэмжээгээр эзэмшинэ. Бүтцийн эрэлт бодит, үнэ дарагдсан ч шүүхийн маргаан, Arlington-ийн хувьцааны нийлүүлэлтийн дарамт, нэгдсэн FY27 орлогын даруухан төсөөлөл (~$2B) зэргээс шалтгаалан 6-р сарын 30-ны маржины тайланг харж байж хэмжээг нэмэх нь зөв.
Салбарын түүх ба технологийн хөгжил
Хүйтэн дайнаас хойших ихэнх хугацаанд нарийвчлалтай цохилт нь өндөр үнэтэй, дээрээс удирддаг чадавх байв. Цөөн тооны өндөр үнэтэй платформ болох далавчит пуужин, удирдлагатай бөмбөгтэй хурдан сөнөөгч онгоц, мэргэшсэн нисгэгчийн удирддаг Hellfire зэвсэгтэй дрон цохилт өгдөг байсан бөгөөд газрын явган цэрэг түүнийг дуудаж, хүлээх шаардлагатай байлаа. Газрын цэрэгт винтов, радио, сайндаа нэг эсвэл хоёр километрийн тусгалтай, нэг удаагийн мөрөн дээрээс харвах танк эсэргүүцэх пуужин л байв. Сүүлийн арван жилийн гол өөрчлөлт нь нарийвчлалтай цохилтын чадавхыг хувь цэрэгт хүртэл доош буулгаж, мянга мянгаар нь зарцуулж болохуйц хямд болгосон явдал юм.
Гурван хүчин зүйл энэ эргэлтийг бий болгосон. Арилжааны дроны технологи нислэг, оптик, автономит ажиллагааны өртгийг огцом бууруулав. Хямд микроэлектроник өргөн тархсанаар удирдлагатай сум онгоцны ачаа бус үүргэвчинд багтах хэрэгсэл болов. Украин үүнийг том хэмжээнд бодитоор туршиж, хоолой барьсан нэг цэрэг зуу дахин үнэтэй танкийг устгаж буй бичлэгийг гурван жилийн турш харуулав. Холбоотон орнуудын бүх батлан хамгаалах яам нэг ижил сургамж авч, явган цэрэг нь холын тусгалтай, радио сааталд тэсвэртэй, өөрийн нарийвчлалтай цохилтын хэрэгсэлгүй гэдгийг ойлгосон. Хариулт нь байг эрж тойрон нисээд олж, шумбан цохидог нэг чиглэлийн довтолгооны дрон буюу тэнүүчлэгч сум юм.
Энэ бол хуучин бүтээгдэхүүний мөчлөгийн өсөлт бус, үнэхээр шинэ бүтээгдэхүүний ангилал. $AVAV үүнийг үйлдвэрлэлийн түвшинд хүргэсэн компани. 2010-аад онд АНУ-ын тусгай ажиллагааны хүчний захиалгаар эхэлсэн Switchblade гэр бүл нь байлдаанд бодитоор ашиглагдсан түүх, дотоодын том хэмжээний үйлдвэрлэлийг хослуулсан Өрнөдийн цорын ганц тэнүүчлэгч сумны шугам. Өрсөлдөөн бодит ч залуу хэвээр: $ANDURIL компанийн Bolt-M Тэнгисийн явган цэргийн үйлдвэрлэлд орсон, $TXT компанийн Damocles Switchblade 400-тэй хамт тэнүүчлэгч сумны туршилтын хөтөлбөрт сонгогдсон. Гэвч тэдэнд одоогоор баталгаажуулалт, нислэгийн туршлага, ITAR шаардлага хангасан хүчин чадлын хослол байхгүй. Үүнийг зөвхөн хөрөнгөөр бус, олон жилээр бий болгодог.
Компанийн үүсэл ба салбар дахь байр суурь
$AVAV компанийг 1971 онд хүний хүчээр нисдэг Gossamer Condor онгоцыг бүтээсэн нисэхийн инженер Paul MacCready байгуулсан. Олон арван жилийн турш нарны онгоц, Армийн жижиг гар ажиллагаатай дронууд (Raven, Puma), хааяа нэг маш зоримог төсөл хийдэг өвөрмөц инновацын компани байв. Ойролцоогоор 2011 онд танилцуулсан Switchblade компаниа нарийвчлалтай цохилтын бизнес болгон өөрчилсөн. Харин өнөөгийн компанийг тодорхойлсон эргэлт нь хувийн хөрөнгө оруулалтын Arlington Capital Partners компаниас 2025 оны 5-р сарын 1-нд BlueHalo-г бүхэлдээ хувьцаагаар ~$4.1B-д худалдаж авсан явдал. Энэ хэлцэл хувьцааны тоог бараг хоёр дахин өсгөж, сансрын холбоо, чиглүүлсэн эрчим хүч, электрон дайн, дрон эсэргүүцэх систем гэсэн цоо шинэ сегментийг нэмсэн.
Энэ хэлцэл боломж, хүндрэл хоёулангийн эх үүсвэр. $AVAV одоо хоёр сегментээр тайлагнадаг. Autonomous Systems (AxS) нь Switchblade, Puma, Jump 20, дрон эсэргүүцэх систем бүхий хуучин үндсэн бизнес бөгөөд хөрөнгө оруулалтын санааны гол тулгуур. Space, Cyber and Directed Energy буюу BlueHalo сегмент нь илүү өндөр орлоготой ч маржин багатай, үйлчилгээ давамгайлсан бөгөөд бүтэлгүйтсэн BADGER гэрээг багтаадаг. Q3 FY26 улиралд нийт $408.0M орлогын $278.7M-ийг AxS, $129.3M-ийг Space сегмент бүрдүүлсэн.
Зах зээл юунаас шалтгаалсныг буруу үнэлж байна. Сүүлийн хоёр улирлын томоохон сөрөг мэдээ болох нийт ашгийн маржин ~38%-аас 24% хүртэл унасан, $151.3M-ийн үнэ цэнийн бууралт, удирдамжийн бууралт, дараалсан GAAP алдагдал зэрэг нь үндсэндээ BlueHalo/Space сегментээс үүдэлтэй. Армид нэн хэрэгтэй Switchblade-ийг үйлдвэрлэдэг AxS бизнес энэ бүхний дундуур 38% органик өсөлт үзүүлсэн. Зах зээл гүйцэтгэлийн алдааг байнгын, бүтцийн асуудал гэж дүгнэсэн; баримт нь асуудал төвлөрсөн бөгөөд эрэлтийн хувьд түр зуурынх гэдгийг харуулж байна.
Технологийн гүнзгий судалгаа
Switchblade бүтээгдэхүүний гэр бүл бол хамгаалалтын давуу тал. Switchblade 300 үүргэвчинд багтаж, нэг цэрэг хоёр минутаас бага хугацаанд байршуулж болдог, хүн хүчний эсрэг зориулалттай. Block 20 хувилбар (2025 оны 10-р сард зарласан) бэхлэгдсэн байг устгах тэсрэлтээр хэлбэрждэг нэвтрүүлэгч цэнэг нэмсэн. Switchblade 600 бол автомат бай таних чадвар, шифрлэсэн M-code GPS бүхий урт тусгалын танк эсэргүүцэх хувилбар. Switchblade 400 2026 оны 5-р сарын 4-нд Армийн тэнүүчлэгч сумны хөтөлбөрт сонгогдсон бөгөөд хоёр хувилбарын дунд байрлаж, салааны түвшний явган цэрэгт ~65 km хүртэлх зайд хуягт устгах зэвсэг өгнө. Ялгарал нь нэг онгоцны их биед бус, радио сааталд тэсвэртэй байдал, байлдаанд батлагдсан нислэгийн туршлага, ~15 жилийн турш хуримтлуулсан сонгогч түвшний үйлдвэрлэлийн процессын мэдлэгт оршино. Арилжааны дрон электрон дайнд дийлдэх орчинд шифрлэсэн M-code GPS болон бэхжүүлсэн дата холбоос ажилладаг. Өрсөлдөгч энэ мэдлэгийг чек бичээд шууд бий болгож чадахгүй.
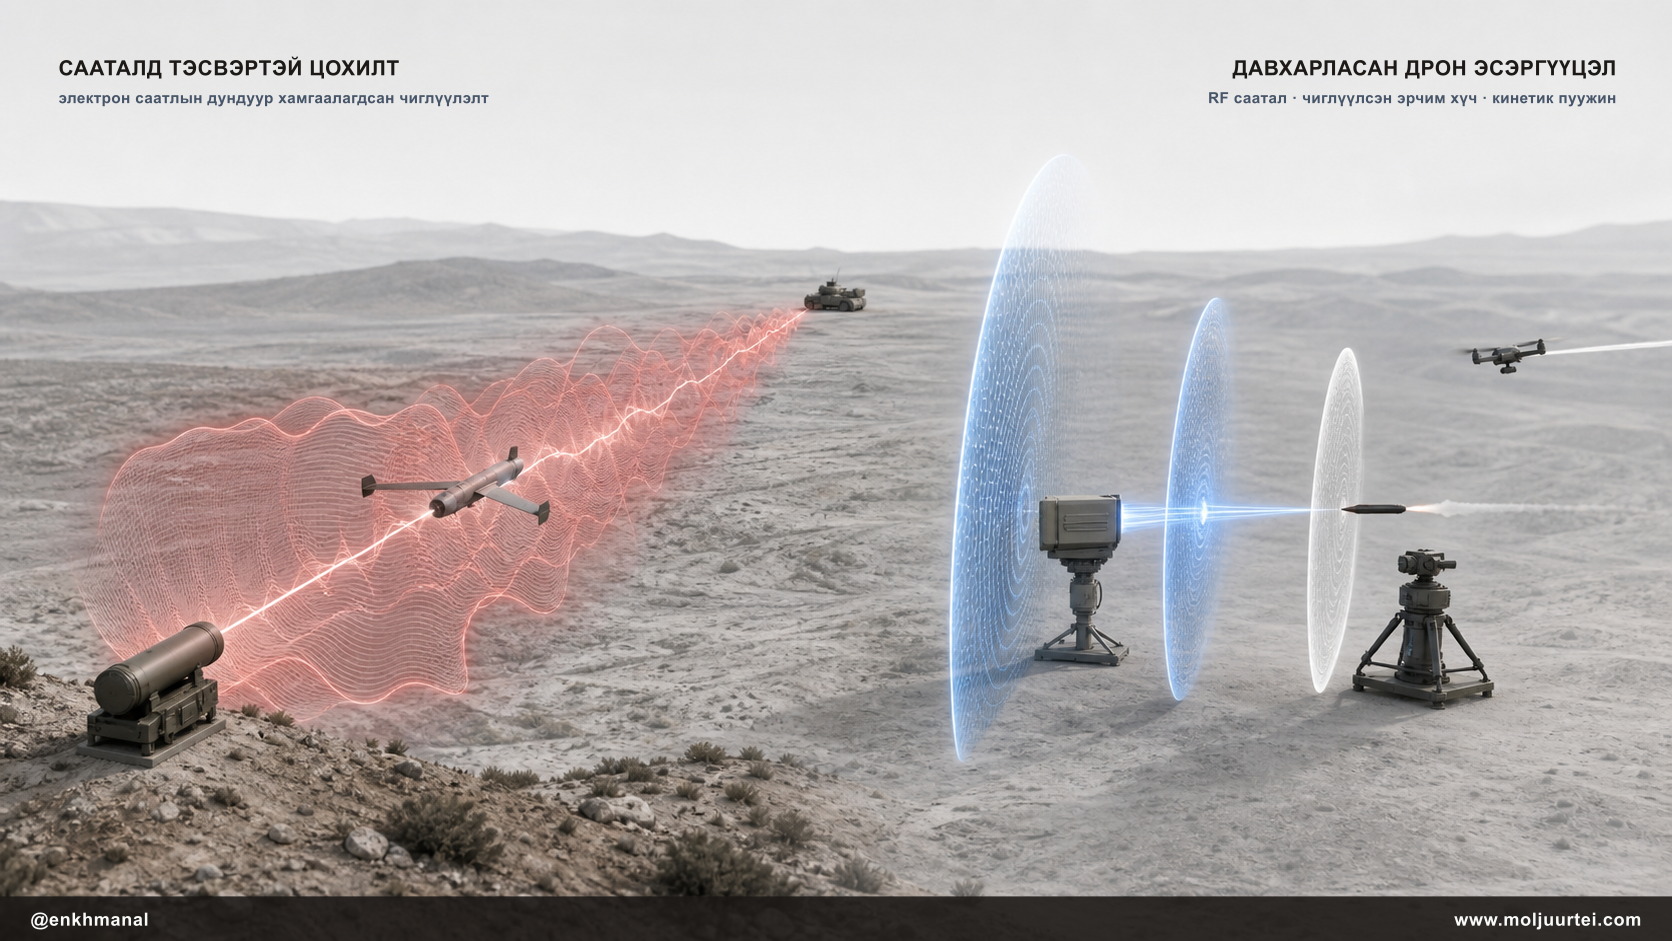
BlueHalo жижиг хөрөнгө оруулагчдын судалгаа бараг анзаардаггүй хоёр дахь технологийн багцыг нэмсэн. Freedom Eagle-1 бол бага өртөгтэй кинетик дрон эсэргүүцэх пуужин бөгөөд 2025 оны 10-р сард Армийн Next-Generation Counter-Drone Missile хөтөлбөрт $RTX компанийг шууд өрсөлдөөнөөр ялсан. Эхний гэрээ $95.9M, Huntsville үйлдвэрлэлийн шугамыг өргөжүүлэхэд 2026 оны 5-р сард нэмэлт $20.2M авсан. Энэ нь нэг бүр нь $100–150k өртөгтэй ~80 систем бөгөөд өнөөдөр Арми $40k-ийн дроны эсрэг ашигладаг $2–3M пуужингаас хавьгүй хямд. LOCUST бол чиглүүлсэн эрчим хүчний зэвсэг; X3 үе нь 20–35+ kW чадал гаргаж, нэг аяга кофены үнэтэй тэнцэх зардлаар дрон устгадаг. Уг систем George H.W. Bush нисэх онгоц тээгч дээрх бодит галын туршилтаар 17 дронтой тулалдсан нь АНУ-ын супер нисэх онгоц тээгчээс чиглүүлсэн эрчим хүчний зэвсэг анх удаа галласан тохиолдол байв. Titan бол радио давтамжийн дрон эсэргүүцэх саатуулагч бөгөөд 1,000+ ширхэг ашиглалтад орсон. Удирдлагын хэлснээр энэ шугам “жил бүр хоёр дахин өсөж”, жилийн ~$500M хүчин чадалд хүрэх зорилготой. $AVAV мөн цахилгаан соронзон спектрт тэсвэртэй материалын Air Force Research Laboratory байгууллагын 10 жилийн, $499M-ийн хугацаагүй нийлүүлэлтийн HELMSSMAN гэрээг эзэмшдэг. Түүнчлэн Telerob охин компаниараа үүргэвчинд багтах тэсрэх бөмбөг аюулгүй болгох/тагнуулын Tom-50 газрын роботыг дөнгөж танилцуулсан (2026 оны 6-р сарын 14).
Гол санаа нь $AVAV одоо нэг дээвэр дор нэгтгэсэн хоёр өсөлтийн түүхтэй: зарцуулж болох сум хэрэгсэл болон дрон эсэргүүцэх/чиглүүлсэн эрчим хүчний багц. BADGER-ийн алдагдал хоёр дахь бизнесийг дахин өндөр үнэлэгдэх ёстой яг тэр мөчид нь халхалсан.
Өрсөлдөгчдийн орчин — Технологи ба үнийн хөдөлгөөн
Шударга харьцуулах бүлэг нь хоёр туйлтай: түүхэн төсөөлөлд тулгуурласан өндөр үржүүлэгчээр арилжаалагддаг жижиг үнэлгээтэй дрон/зарцуулж болох системийн компаниуд, мөн энэ сэдвийг өсөлтийн нэг чиглэл болгон ашигладаг уламжлалт том батлан хамгаалахын компаниуд. $AVAV хоёрын дунд байрлана: нэг хөтөлбөрийн ялалтаар хувьцаа нь мэдэгдэхүйц хөдөлж болохуйц жижиг, ангилалдаа үндсэн гүйцэтгэгч байхуйц том ($8.5B үнэлгээтэй).
Өрсөлдөгчдийн үнийн хөдөлгөөн (2026-06-12-ны байдлаар):
| Тикер | 1 сар | 3 сар | 12 сар | Он гарснаас |
|---|---|---|---|---|
$AVAV | +1% | −20% | −10% | −33% |
$KTOS | −10% | −18% | +24% | −24% |
$RCAT | −23% | −14% | +53% | +41% |
$TXT | +1% | +6% | +16% | +6% |
$LMT | +2% | −11% | +17% | +12% |
$RTX | +2% | −5% | +26% | +0% |
$PLTR | −18% | −13% | −6% | −28% |
Ирээдүйн үржүүлэгчийн харьцуулалт (тооцоо):
| Тикер | NTM EV/Орлого | NTM P/E | Тайлбар |
|---|---|---|---|
$AVAV | ~4.5× | ~58× (non-GAAP) | FY26 GAAP алдагдалтай; буурсан ашгийн суурин дээрх төсөөллийн үржүүлэгч |
$KTOS | ~10×+ | маш өндөр | бүлгийн хамгийн цэвэр жижиг үнэлгээтэй “түүхэн төсөөллийн үржүүлэгч” |
$RCAT | өндөр | n/m | таамаглал давамгайлсан цэвэр дроны компани |
$LMT | ~1.5× | арав гаруй | сум хэрэгслийн үндсэн гүйцэтгэгч, үнэ цэнийн үржүүлэгч |
$RTX | ~2.5× | хорь хүрэхгүй | пуужин/цохилтын хэрэгслийн үндсэн гүйцэтгэгч |
| Бүлгийн медиан (жижиг үнэлгээтэй) | ~7–10× | n/m | — |
$AVAV бол батлан хамгаалахын салбарын 12 сарын илэрхий хоцрогч (−10% байхад $LMT +17%, $RTX +26%, $KTOS +24%) бөгөөд өндөр хэлбэлзэлтэй компаниудаас бусад дундаа он гарснаас хойших хамгийн муу үзүүлэлттэй. Ирээдүйн EV/Revenue үзүүлэлтээр илүү том, төрөлжсөн, байлдаанд батлагдсан бизнестэй ч $KTOS компаниас хямд харагдана. Зах зээл аль хэдийн $KTOS компанийг зарцуулж болох олон системийн цэвэр тоглогч хэмээн өргөмжилсөн. Гэтэл $AVAV бол Switchblade-ийг том хэмжээнд үйлдвэрлэдэг илүү том компани бөгөөд $KTOS компанийн орлогын үржүүлэгчийн өчүүхэн хэсгээр арилжаалагдаж байна. Энэ зөрүү нь хөрөнгө оруулалтын боломж юм.
Бизнесийн загвар, өсөлт ба маржин
$AVAV олон жилийн хугацаагүй нийлүүлэлтийн гэрээгээр тоног төхөөрөмж (маржин өндөр) болон үйлчилгээ (маржин бага) борлуулдаг. BlueHalo бүтээгдэхүүний бүтцийг үйлчилгээ рүү шилжүүлсэн нь маржин шахагдсан шууд шалтгаан. Худалдан авалтаар орлогын суурь бараг хоёр дахин өссөн бөгөөд ирээдүйн харагдах байдал жижиг батлан хамгаалахын компанийн хувьд ер бусын тодорхой: АНУ-ын Армийн Switchblade-ийн таван жилийн ~$990M хугацаагүй нийлүүлэлтийн гэрээ (FY2031 он хүртэл тэнүүчлэгч сумны хөтөлбөрт ~$1.2B хуваарилсан), холбоотны хүчинд Jump 20, Puma, Raven, P550, Titan нийлүүлэх $874M-ийн таван жилийн гадаадын цэргийн борлуулалтын хугацаагүй нийлүүлэлтийн гэрээ (2025 оны 12-р сар), мөн Канад (C$67M), Литва, Румын, Грек, Австрали, Тайванийн нэр бүхий захиалгууд сүүлийн 18 сард нийт $200M-оос давсан.
Сегментийн орлого (Q3 FY26, 1/31/26-нд дууссан улирал):
| Сегмент | Орлого | Жилийн өөрчлөлт | Уншилт |
|---|---|---|---|
| Autonomous Systems (AxS) | $278.7M | +38% органик | үндсэн бизнес; Switchblade/Puma — өсөлт хурдасч байна |
| Space, Cyber & Directed Energy — BlueHalo сегмент | $129.3M | −19% | BlueHalo; BADGER ажлыг зогсоосноос цохилт авсан; маржин/итгэлцлийн дарамт |
| Нийт | $408.0M | +143% | нийт өсөлтийг BlueHalo хэт өндөр харагдуулсан; үндсэн бизнесийн органик өсөлт +38% |
Сүүлийн улирлууд ба удирдамж:
| Хугацаа | Орлого | Нийт ашгийн маржин | Тайлбар |
|---|---|---|---|
| Q2 FY26 (10/31/25) | — | ~22% | маржины доод цэг; үйлчилгээний бүтэц ашгийг бууруулсан |
| Q3 FY26 (1/31/26) | $408.0M | 24% | $151.3M үнэ цэнийн бууралт; цэвэр алдагдал $(156.6)M / $(3.15); non-GAAP EPS $0.64 |
| Q4 FY26 (4/30/26) | түүхэн дээд орлого төлөвлөсөн | ≥28%-ийг ажиглана | ~6-р сарын 30-нд тайлагнана — маржин сэргэх эсэхийн шалгалт |
| FY26 (бүтэн жил) | $1.85–1.95B | — | тохируулсан EBITDA $265–285M; non-GAAP EPS $2.75–3.10; GAAP EPS $(4.44)–(4.10) |
| FY27 (эхний төсөөлөл) | ~$1.9–2.0B | — | албан ёсны удирдамж тайлантай хамт гарна; AxS өсөлтийн түүхтэй харьцуулахад даруухан |
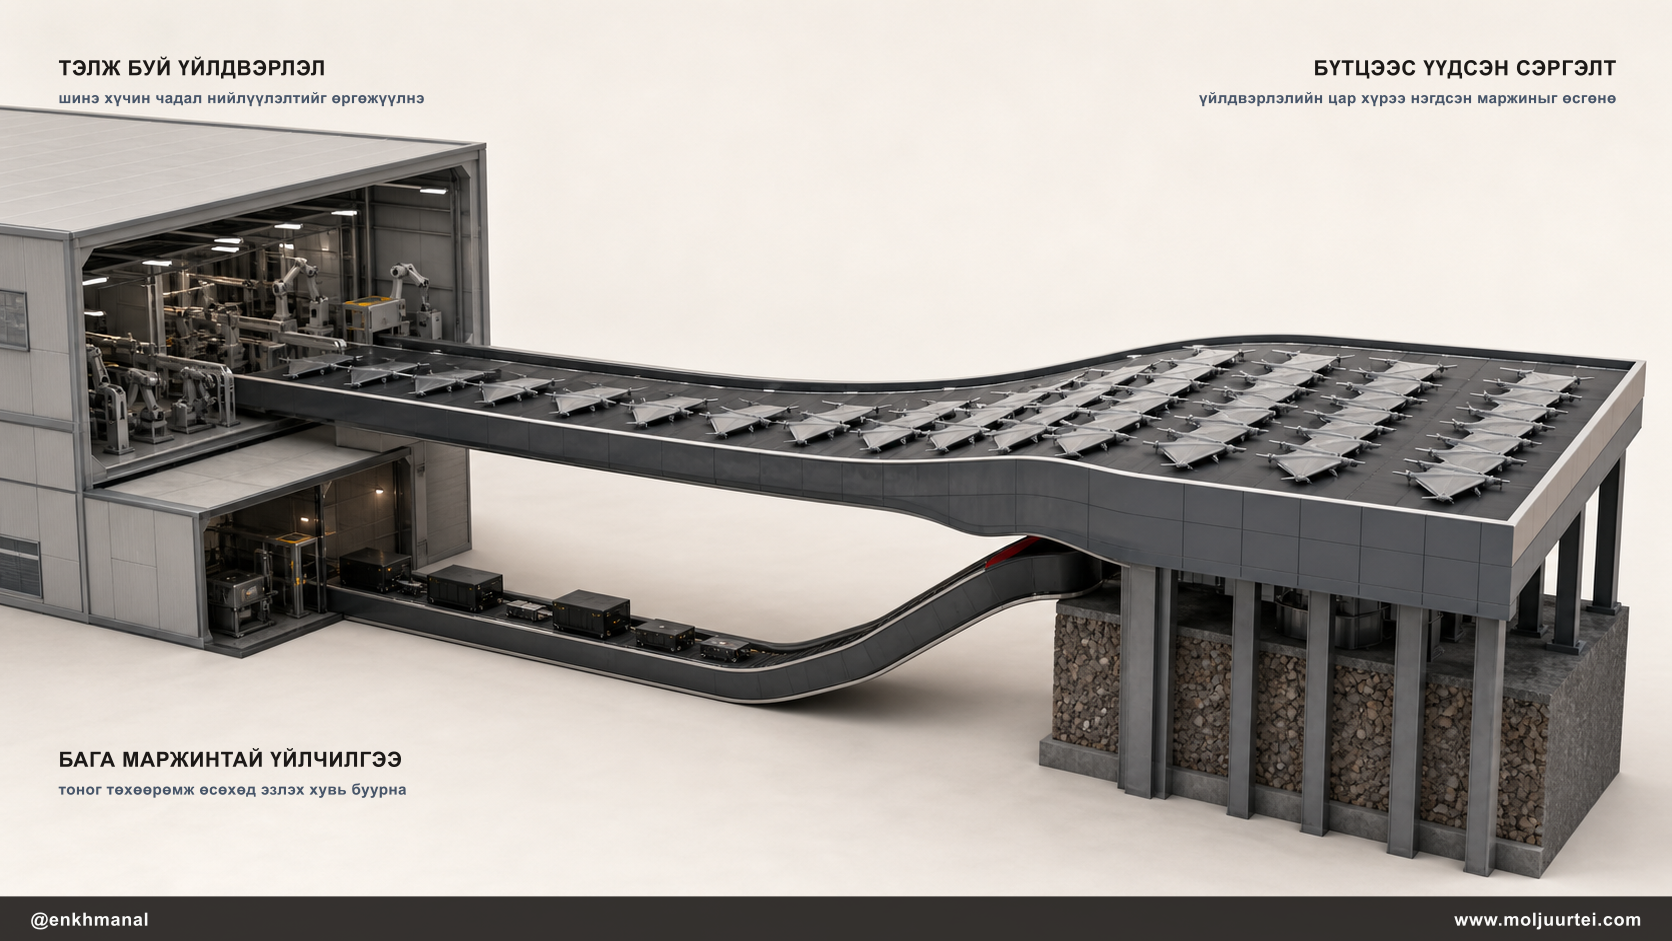
Нийт ашгийн маржин 24% болсон нь (~38%-ийн хэлцлийн өмнөх түвшнээс) буурах төлөвийн бүх үндэслэл бөгөөд бодит асуудал. Сэргэх санааны механизм энгийн: Switchblade тоног төхөөрөмжийн нийлүүлэлт өсөх тусам BlueHalo үйлчилгээ нийт орлогын бага хувийг эзэлж, маржин хэвийн түвшинд орно. Удирдлага Q4 улиралд түүхэн дээд орлого амласан; бүтээгдэхүүний бүтэц таатай байвал маржин дээш эргэнэ. Үйлдвэрлэлийн тооцоо өсөлтийг батална. Switchblade 600 үйлдвэрлэл сар бүр 40-өөс 240 ширхэг болсон бөгөөд Salt Lake City дахь шинэ FreedomWerx үйлдвэр (2026 оны сүүл/2027 оны эхээр ажиллана) нийт Switchblade үйлдвэрлэлийг сар бүр 1,200-аас дээш ширхэг буюу хоёр жилийн дотор ойролцоогоор 30 дахин өсгөх зорилготой. Ийм хүчин чадлыг зөвхөн гэрээгээр баталгаажсан эрэлтийн үндсэн дээр барьдаг. Гэхдээ анхаарах зөрчил бий: нэгдсэн FY27 орлогыг ~$2B орчим гэж төсөөлсөн нь нийт өсөлт даруухан байна гэсэн үг. Учир нь BADGER-ийн дараа буурч буй Space шугам хурдтай өсөж буй AxS шугамыг сааруулна. 38% органик өсөлт бодит ч одоогоор бүх компанийн өсөлтийн хувь биш.
Нийт боломжит зах зээл, стратегийн түүх ба удирдлага
Нийт боломжит зах зээл нь “Affordable Mass” судалгаанд тооцсон гурван сангаас бүрдэнэ: 2026 оны ~$20.7B цэргийн дроны зах зээл, ~$4.8B дрон эсэргүүцэх зах зээл буюу $AVAV компанийн ажилладаг хурдтай өсөж буй зарцуулж болох системийн давхарга, мөн FY26 батлан хамгаалах хуулийн $162B худалдан авалтын төсөв ба Golden Dome архитектур. BlueHalo-г авснаас хойших $AVAV компанийн “агаар, газар, тэнгис, сансар, кибер орчинд нэгдсэн чадавх хүргэдэг батлан хамгаалахын технологийн тэргүүлэгч” гэх байр суурь нь дрон нийлүүлэгчээс олон домэйны үндсэн гүйцэтгэгч болох зорилготой. Итгэлцлийн шалгалт хоёр талтай: AxS эрэлт эргэлзээгүй бодит бөгөөд гэрээгээр баталгаажсан; Space сегментийн “олон домэйны үндсэн гүйцэтгэгч” түүх дөнгөж $151.3M үнэ цэнийн бууралт, $1.7B гэрээний цохилт авсан.
Тайлангийн дуудлагаар CEO Wahid Nawabi хүлээгдсэн өнгөөр ярьж, “урьд өмнө байгаагүй эрэлт”, “олон тооны санал хүсэлт” гэж онцлон, BADGER-ийг “ангилалдаа шилдэг бөгөөд үндэсний батлан хамгаалалтад зайлшгүй” хэмээн хамгаалсан. BADGER цуцлагдсаныг хэрэглэгчтэй “хоёр талд хүлээн зөвшөөрөгдөх шийдэлд хүрч чадаагүй” гэж тайлбарлав. Тэр улирлыг “Space бизнесийн орлогын хугацаа болон тохируулгаас нөлөөлсөн” гэж тодорхойлж, дараагийн “түүхэн дээд дөрөвдүгээр улирлын орлого”-ыг заасан. Nawabi 2016 оноос хойш $AVAV компанийг удирдсан бөгөөд AxS бизнест бодит итгэлцэлтэй. Харин шүүхийн маргаан удирдлага BADGER-ийн тогтвортой байдлыг хэтрүүлэн сурталчилсан эсэхийг асууж байна.
Хамгийн шинэ мэдээлэл 2026 оны 5-р сарын 13-ны Bank of America Industrials Conference-оос ирсэн. Nawabi хоёр мөргөлдөөн батлан хамгаалахын чиглэлийг “илүү олон F-35 ба нисэх онгоц тээгч”-ээс олон тооны дрон болон дрон эсэргүүцэх систем рүү эргүүлсэн гэж тайлбарлаж, “энэ бол бидний мөч”, AV жижиг дрон, тэнүүчлэгч сум, давхарласан дрон эсэргүүцэх багцын хувьд дэлхийд “#1 эсвэл #2 тоглогч” гэж хэлсэн. Тэр Pentagon дрон ба автономит системийн санхүүжилтийг нэг ~$75B санд нэгтгэж буйг зааж, FY27-ийн $1.5T төсөөллийг “бодит, бодит бус зүйл биш” гэж нэрлэв. Гэхдээ буурах төлөвийн үндэслэлийг ч өөрөө хэлсэн: төсвийг түр сунгах тогтоол гарах магадлалыг “өндөр” гэж үзэж, Европын эрэлт “бага зэрэг хэтрүүлэгдсэн байж магадгүй” гэдгийг шулуухан хүлээн зөвшөөрөв. Шинэ CFO Sean Woodward мөн үнэлгээний санааг шууд хэлсэн: AV компанийн “ашигтайгаар нийлүүлж, өсөх чадварыг өрсөлдөгчидтэй харьцуулахад үржүүлэгчийн хувьд дутуу үнэлсэн... тэд алдагдалтай эсвэл дөнгөж эхэлж байна... бидний үржүүлэгч үнэхээр дутуу үнэлэгдсэн гэж бодож байна.”
Удирдлагын хүснэгт бол өсөх төлөвийн санаанд орхигдсон хэсэг. $AVAV нэгтгэлийн дундуур CFO болон COO хоёуланг сольж байна. Sean Woodward ($AVAV компанид 15 жил ажилласан, өмнө нь General Dynamics/Honeywell-д ажилласан) 2026 оны 5-р сарын 1-нээс CFO болж, өмнөх CFO Kevin McDonnell 7-р сар хүртэл зөвлөхөөр үлдсэн. Dr. Robert Smith (өмнө нь Raytheon ($RTX) радар/электрон дайн болон Lockheed ($LMT)-д ажилласан) 2026 оны 4-р сарын 13-наас COO болж, өмнөх COO Brad Truesdell зөвлөх ажилд шилжсэн. Эдгээр нь чадварлаг, үндсэндээ дотоод болон салбарын туршлагатай томилгоо бөгөөд сандран гарсан дүр зураг биш. Гэхдээ маржин эргүүлэх, гэрээ цуцлагдах, идэвхтэй шүүхийн маргаантай зэрэгцэн CFO болон COO зэрэг солигдох нь гол хүн ба гүйцэтгэлийн бодит эрсдэл.
Хамгийн сүүлийн орлогын тайлан
2026 оны 3-р сарын 10-нд тайлагнасан Q3 FY26 үр дүн бол хувьцааны бүх хөдөлгөөнийг тайлбарлах эргэлтийн цэг:
- Гарчиг: Орлого $408.0M, жилийн +143% (BlueHalo-гүй органик өсөлт +38%); нийт ашгийн маржин 24% ба өмнө нь 38%; GAAP цэвэр алдагдал $(156.6)M / $(3.15) нэгж хувьцаанд; non-GAAP EPS $0.64 ($0.30-тай харьцуулахад тохируулсан үзүүлэлтээр хүлээлт давсан); тохируулсан EBITDA $44.5M.
- Үнэ цэнийн бууралт: Space тайлагналын нэгжид $151.3M-ийн мөнгөн бус гүүдвилийн үнэ цэнийн бууралт бүртгэсэн. Үүнийг 2026 оны 1-р сард BADGER Other Transaction Agreement-ийн ажлыг зогсоох тушаал өдөөсөн; дараа нь Space Force ~$1.7B гэрээг өөрийн сонголтоор цуцалж, олон нийлүүлэгч оролцох арилжааны бүтээгдэхүүний дахин тендерт шилжсэн.
- Захиалгын үлдэгдэл: түүхэн дээд баталгаажсан захиалгын үлдэгдэл $1.1B (FY25 эцэст $726.6M), баталгаажаагүй үлдэгдэл ~$3B, есөн сарын захиалга $2.1B ба 1.6× book-to-bill, он гарснаас хойших $4.6B гэрээ. Эрэлтийн дохио суларч бус, нэмэгдэж байна.
- Удирдамж: FY26 орлогыг $1.85–1.95B болгон бууруулсан (өмнө нь ~$1.975B), тохируулсан EBITDA $265–285M, non-GAAP EPS $2.75–3.10. Бууралтын шалтгаан AxS бус, Space сегмент.
- Хэцүү асуулт: шинжээчид BADGER-ийн алдагдал BlueHalo-г нэгтгэх өргөн хүрээний бүтэлгүйтлийг илтгэж буй эсэхийг шахаж асуусан. Удирдлага BADGER нь технологи эсвэл эрэлтийн асуудал бус, хэрэглэгчийн худалдан авалтын стратегийн тусгай өөрчлөлт бөгөөд BADGER-ийг арилжааны хэлбэрээр дахин санал болгоно гэж хариулсан. Энэ нь өсөх ба буурах төлөвийн маргааны гол цэг, мөн шүүхийн нэхэмжлэлийн сэдэв.
Дараагийн тайлан (~6-р сарын 30, Q4/FY26) бол ойрын хугацааны хамгийн чухал үйл явдал. Энэ нь маржин сэргэх механизмыг шалгаж, FY27-ийн анхны албан ёсны удирдамжийг өгнө.
Сэдэвчилсэн хөрөнгө оруулалтын өнцөг
$AVAV бол “Affordable Mass” багцын нэг хэсэг. Энэ номлол нь $40k дроны эсрэг $4M пуужин ашиглахын оронд зарцуулж болох автономит систем, хямд цохилтын хэрэгсэл, программ хангамжийн устгах гинжээр нэг тулгаралтын өртгийн дайнд ялна гэж үздэг. Энэ багцад тус компани бодит хэмжээнд ажилладаг, харьцангуй цэвэр зарцуулж болох сумны үйлдвэрлэгч бөгөөд сумны нөөц нийлүүлэгч том компаниуд болон программ хангамжийн давхаргаас ялгаатай.
| Тикер | Үүрэг | Яагаад энэ байрлалд | Олны анхаарал |
|---|---|---|---|
$AVAV | Том хэмжээнд зарцуулж болох сум үйлдвэрлэгч | Switchblade-ийн хязгаарлагч + дрон эсэргүүцэх/чиглүүлсэн эрчим хүчний нэмэлт боломж | X дээр бага судлагдсан; хэт зарагдсан, хоцрогч |
$KTOS | Зарцуулж болох дрон/хөдөлгүүр | Valkyrie + тактикийн хөдөлгүүр; зах зээлийн өргөмжилсөн цэвэр тоглогч | Олны анхаарал их, төсөөллийн үржүүлэгч |
$RCAT | Цэвэр жижиг дроны компани | Илүү өндөр хэлбэлзэлтэй таамаглалын дроны хөрөнгө оруулалт | Халсан (+53% 12 сар) |
$TXT | Damocles / төрөлжсөн | тэнүүчлэгч сумны туршилтын өрсөлдөгч; сэдэв нь бизнесийн өчүүхэн хэсэг | Анхаарлын гадна |
$LMT $RTX $NOC | Сумны нөөц / хатуу түлштэй пуужингийн хөдөлгүүрийн хязгаарлагч | Пуужингийн нөөц нөхөх; сэдэв нь өсөлтийн нэг чиглэл | Хямд, сонирхол багатай |
$PLTR | Программ хангамжийн устгах гинж | Maven; холбогч эд | Үнэтэй, нийтлэг байр суурь |
$ANDURIL (хувийн) | Хамгийн цэвэр зарцуулж болох системийн тоглогч | Bolt-M, Barracuda; жишиг компани | IPO нь багцын катализатор |
Багц дотроо $AVAV нь зарцуулж болох олон системийн хамгийн хямд, том хэмжээнд хүрсэн илэрхийлэл. $KTOS компаниас том, төрөлжсөн атлаа орлогын үржүүлэгч нь хавьгүй бага, мөн үнэгүй шахам дрон эсэргүүцэх/чиглүүлсэн эрчим хүчний нэмэлт боломж агуулна. Украинд тулгуурласан тэнүүчлэгч сумны худалдан авалтын давалгаа явган цэргийн бүтцийн байнгын өөрчлөлт бус, нэг удаагийн нөөц нөхөлт байвал бүх сэдэв хүчингүй болно. Гэхдээ Арми хөтөлбөрийн хүрээнд уламжлалт танк эсэргүүцэх пуужинг тэнүүчлэгч сумаар сольж буй нь мөчлөгийн бус, бүтцийн өөрчлөлтийг дэмжинэ.
Өсөх төлөв ба катализаторууд
Өсөх төлөвийн үндэслэл нь зах зээл үндсэн бус, нэг удаагийн үйл явдлыг (BADGER + BlueHalo үйлчилгээний бүтэц) бүтцийн хувьд хурдасч буй бизнесийн байнгын доройтол мэт үнэлсэн явдал. Түр зуурын шуугианыг хасвал $AVAV бол Switchblade-ийг том хэмжээнд үйлдвэрлэдэг Өрнөдийн цорын ганц үйлдвэрлэгч бөгөөд олон улсын худалдан авалтын давалгааны өмнө хүчин чадлаа гурав дахин нэмэгдүүлж, өнөөгийн enterprise value-д бараг үнэгүй орсон дрон эсэргүүцэх/чиглүүлсэн эрчим хүчний багцтай (Freedom Eagle-1, LOCUST, Titan). Хэрэв Q4 маржин сэргэснийг баталж, FreedomWerx хугацаандаа ажиллавал $1.2–1.4B орлоготой, органикаар 38% өсөж буй AxS бизнес дангаараа одоогийн EV-ээс хавьгүй өндөр үнэлгээг дэмжинэ; BlueHalo дарамт бус нэмэлт өсөлт болно.
| Огноо | Үйл явдал | Яагаад чухал |
|---|---|---|
| ~2026-06-30 | Q4/FY26 орлогын тайлан (зах зээл хаасны дараа) | Маржин сэргэх эсэхийн шалгалт (нийт ашгийн маржин ≥28%-ийг ажиглана) + FY27 анхны удирдамж |
| ~2026 оны 6–8-р сар (5/13-наас 30–90 өдөр) | Армийн Enduring High-Energy Laser шийдвэр (24 систем) | Удирдлага (5/13): шийдвэр “30–90 өдрийн дотор” — АНУ-ын лазерын “анхны” албан ёсны хөтөлбөр; $AVAV давуу Joint Light Tactical Vehicle / Stryker платформ дээр 4 LOCUST туршилтын загвартай. “Үерийн хаалгыг нээх ёстой.” |
| 2026-07-27 | Үнэт цаасны хамтын нэхэмжлэлийн тэргүүлэх нэхэмжлэгчийн эцсийн хугацаа | Шүүхийн маргааны гарчгийн эрсдэл тодорно |
| 2025-12 → 2026 | BADGER дахин тендер (төслөөс эцсийн тендер хүртэл) | Одоо $NOC/$LHX/$LMT компанид нээлттэй болсон ~$1.7B хөтөлбөрт дахин орох |
| 2026 оны сүүл / 2027 оны эх | FreedomWerx үйлдвэрлэл эхлэх | Switchblade үйлдвэрлэлийг 30 дахин өсгөх санааг батална |
| 2026-11-01 | Arlington-ийн хувьцаа худалдах хоригийн үе шат (≈5.5M хувьцаа) | Техникийн нийлүүлэлтийн дарамт |
Зөв болох шаардлагатай зүйлс: Q4 нийт ашгийн маржин ~28%-аас дээш сэргэх, FreedomWerx хугацаандаа ажиллах, BADGER дахин тендерт ялах эсвэл Space сегментийн өөр гэрээгээр орлуулах, нэр бүхий холбоотон улс тэнүүчлэгч сумны хөтөлбөрөөр Switchblade 400 шууд худалдан авах. Эдгээр биелбэл хувьцаа 12–18 сарын хугацаанд шинжээчдийн $305 консенсус руу дахин үнэлэгдэнэ.
Эрсдэлийн бүртгэл
- BADGER-тэй холбоотой үнэт цаасны хамтын нэхэмжлэл. E.D. Va.-д Pomerantz болон бусад этгээдийн нэхэмжлэл албан ёсоор гарсан. 6/25/25–3/10/26 хугацааг хамарч, $AVAV BADGER-ийг “өсөлтийн асар их боломж”, “төлөвлөгөөний дагуу явж байгаа” гэж хэлэхдээ удахгүй өрсөлдөөн нэмэгдэх эрсдэлийг дутуу мэдээлсэн гэж буруутгаж байна. Өсөлтийн үеийг хамарсан тодорхой хугацаатай, гаргасан нэхэмжлэл нь ердийн дарамтыг үнэлгээг дахин тогтоох үйл явдал болгодог. Энэ нь гүйцэтгэлийн эргэлтийн өмнө удирдлагын итгэлцэлд шууд халдаж байна.
- Arlington-ийн хувьцаа худалдах хориг бол өсөх төлөвийн “дохио” бус, дарамт. “Дотоод эзэмшигчид зарж өгөхгүй байна” гэх түгээмэл өсөх төлөвийн тайлбар төөрөгдүүлсэн. Arlington Capital ~18.5M хувьцаа авсан; 2026 оны 5-р сарын 1-нд зөвхөн 7.4M-ийн хориг дууссан, үлдсэн 11.1M нь хоёр үе шаттайгаар (2026 оны 11-р сарын 1 ба 2027 оны 5-р сарын 1) чөлөөлөгдөнө. Хувийн хөрөнгө оруулалтын ивээн тэтгэгч батлан хамгаалахын жижиг үнэлгээтэй компанийг үүрд эзэмшихгүй; нийлүүлэлтийн ихэнх нь одоогоор ч нээгдээгүй. 11-р сарын үе шатны орчим ~$140-өөс тогтвортой доош унах нь үнийн хөдөлгөөнөөр батлагдсан сөрөг дохио болно.
- Маржин сэргэх асуудал түр зуурын бус, бүтцийн байж магадгүй. Хэрэв BlueHalo үйлчилгээний бүтэц тогтвортой үлдэж, тоног төхөөрөмжийн хөндлөн борлуулалт бүтэлгүйтвэл $AVAV ~$600–700M бага маржинтай орлого авчрах $4.1B хэлцлээр маржины түвшнээ байнга бууруулсан гэсэн үг. Q4 нийт ашгийн маржин ~25%-аас давахгүй бол сэргэх үндсэн механизм няцаагдана.
- Удирдлага маржин нэмэгдүүлэхээс илүү дахин хөрөнгө оруулахыг сонгож байна. Nawabi (5/13): “Бид үргэлжлүүлэн хөрөнгө оруулах учраас өсөхдөө EBITDA маржиныг санаатайгаар нэмэгдүүлэхгүй байна.” Дотоод R&D орлогын ~8–9%-ийг эзэлдэг бөгөөд дахин 10% руу ойртож байна. Тиймээс өсөх төлөвийн маржин хурдан сэргэх санаа удирдлагын дараагийн хөтөлбөрт хөрөнгө оруулах илэрхий сонголттой хэсэгчлэн зөрчилдөнө. EBITDA маржин хурдан дахин үнэлэгдэх нь төлөвлөгөө биш.
- Удирдлагын шилжилтийн эрсдэл. Нэгтгэл болон шүүхийн маргааны дундуур шинэ CFO ба шинэ COO зэрэг ажиллаж эхэлж байна. Чадварлаг томилгоо боловч гүйцэтгэлийн босго өндөр, алдаатай улирал гаргах боломжгүй.
- BADGER дахин тендер одоо цорын ганц нийлүүлэгчийнх биш. Space Force хөтөлбөрийг $NOC, $LHX, $LMT компанид нээсэн; $AVAV ажлаа буцаан авч чадахгүй байж болох бөгөөд баталгаажаагүй захиалгын үлдэгдлийн ~$1.5B аль хэдийн арилсан (Space сегмент жилийн −19%).
- Үндсэн бизнесийн өрсөлдөөн бодит бөгөөд ширүүсэж байна. $ANDURIL компанийн Bolt-M Тэнгисийн явган цэргийн үйлдвэрлэлд орсон, $TXT компанийн Damocles тэнүүчлэгч сумны туршилтын хөтөлбөрийг хуваалцаж байна. Хамгаалалтын давуу тал нь хуулийн онцгой эрх бус, хугацаа ба баталгаажуулалт бөгөөд өрсөлдөгчид бүтээгдэхүүнээ нэвтрүүлэх тусам суларна.
Хөрөнгө оруулалтын санааг өөрчлөх хүчин зүйл: баталгаажсан захиалгын үлдэгдэл ~$900M-оос доош унах, book-to-bill хоёр улирал дараалан 1.0×-ээс доош байх, эсвэл Q4 нийт ашгийн маржин 25%-аас дээш сэргэхгүй байх. Аль нэг нь “нэгтгэлийн түр зуурын хүндрэл”-ийг “байнга доройтсон бизнес” болгоно. Харин Q4 маржин тодорхой дээшилж, Enduring High-Energy Laser хөтөлбөрт ялбал судалгааны байр суурь шийдвэртэй өсөх төлөв рүү шилжинэ.
Үнэлгээ ба манай байр суурь
$170.67 үнээр $AVAV ойролцоогоор $8.5B зах зээлийн үнэлгээ, ~$9.0B enterprise value-тай (ойролцоогоор $290M бэлэн мөнгө, ~$0.7–0.8B өр). Энэ нь ирээдүйн орлогын ойролцоогоор 4.5–4.7×, GAAP алдагдалтай жилд FY26 non-GAAP EPS-ийн ~58× гэсэн үг. Энэ бол төсөөллийн үржүүлэгч боловч BlueHalo-гийн өмнөх хуучирсан орлогын суурийг ашигладаг ~13.5× өнгөрсөн хугацааны EV/sales үзүүлэлтээс хавьгүй бага. Дарагдсан үнэ ба эрэлт хуримтлагдаж буйг харуулах захиалгын үлдэгдлийн хооронд зөрүү байна.
Үнэлгээний тойм:
| Үзүүлэлт | Одоогийн | Нөхцөл |
|---|---|---|
| EV / NTM орлого | ~4.5× | $KTOS (~10×+)-оос хавьгүй доогуур; жижиг үнэлгээтэй дроны бүлгийн медианаас доогуур |
| Non-GAAP P/E (FY26) | ~58× | $2.75–3.10 EPS дээр; GAAP алдагдалтай |
| Шинжээчдийн шударга үнэ | $382 → ~$311 болгон бууруулсан | BADGER-ийн нөлөөгөөр бууруулсан ч одоогийн үнээс ~+80% |
| Консенсус зорилтот үнэ | ~$305 (16 Buy / 21 шинжээч) | +79% боломж — хандлага суурь үзүүлэлтээс хавьгүй доош унасан |
Хувилбарууд (≈2 жил):
| Хувилбар | Магадлал | Зорилтот үнэ | Боломжит өөрчлөлт | Өдөөгч хүчин зүйл |
|---|---|---|---|---|
| Өсөх | 40% | $320 | +88% | Q4 нийт ашгийн маржин >28%, FreedomWerx ажиллана, Enduring High-Energy Laser ялна, BADGER дахин тендерийг буцаан авна/орлуулна |
| Суурь | 40% | $215 | +26% | AxS нийлмэл өсөлт үзүүлнэ, BlueHalo маржин аажмаар хэвийн болно, шүүхийн маргаан даруухан дүнгээр шийдэгдэнэ |
| Буурах | 20% | $115 | −33% | маржин сэргэхгүй, шүүхийн маргаан/гарчгийн цочрол, Arlington-ийн нийлүүлэлт, BADGER алдагдана |
Манай байр суурь. Бүтцийн үнэлгээ үнэхээр эерэг: $AVAV бол зарцуулж болох олон системийн хамгийн хямд, том хэмжээнд хүрсэн илэрхийлэл; AxS бизнес хурдасч байгаа; энэ үнэд “BlueHalo үнэгүй” гэдэг нь enterprise value-ийн шударга тайлбар. Гэхдээ энэхүү судалгааг өдөөсөн өсөх төлөвийн санаа эрсдэлийг дутуу үнэлсэн. Үүнд албан ёсоор гарсан үнэт цаасны хамтын нэхэмжлэл, 2027 оны дунд хүртэл үргэлжлэх Arlington-ийн хувьцаа худалдах хориг, CFO/COO зэрэг солигдох явдал, 38%-ийн органик өсөлтийн гарчгаас хавьгүй даруухан нэгдсэн FY27 (~$2B) орлого орно. Үүнийг илэрхийлэх зөв арга нь үндсэн байр суурь бус, бага хэмжээгээр нэмэлт өсөх боломж авах явдал. ~6-р сарын 30-ны тайлан хүртэл тэвчээртэй хүлээх нь ашигтай бөгөөд нийт ашгийн маржин ~28%-аас дээш сэргэвэл хэмжээг нэмэх ногоон гэрэл болно. Тэр хүртэл үндсэн бизнес бодит, үнэ хэт унасан, катализаторын огноо тодорхой. Гэхдээ итгэлцлийн дарамт л хувьцаа яагаад хямд байгааг тайлбарлаж байна.